
Tamanho e Participação do Mercado de Snacks da Índia
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
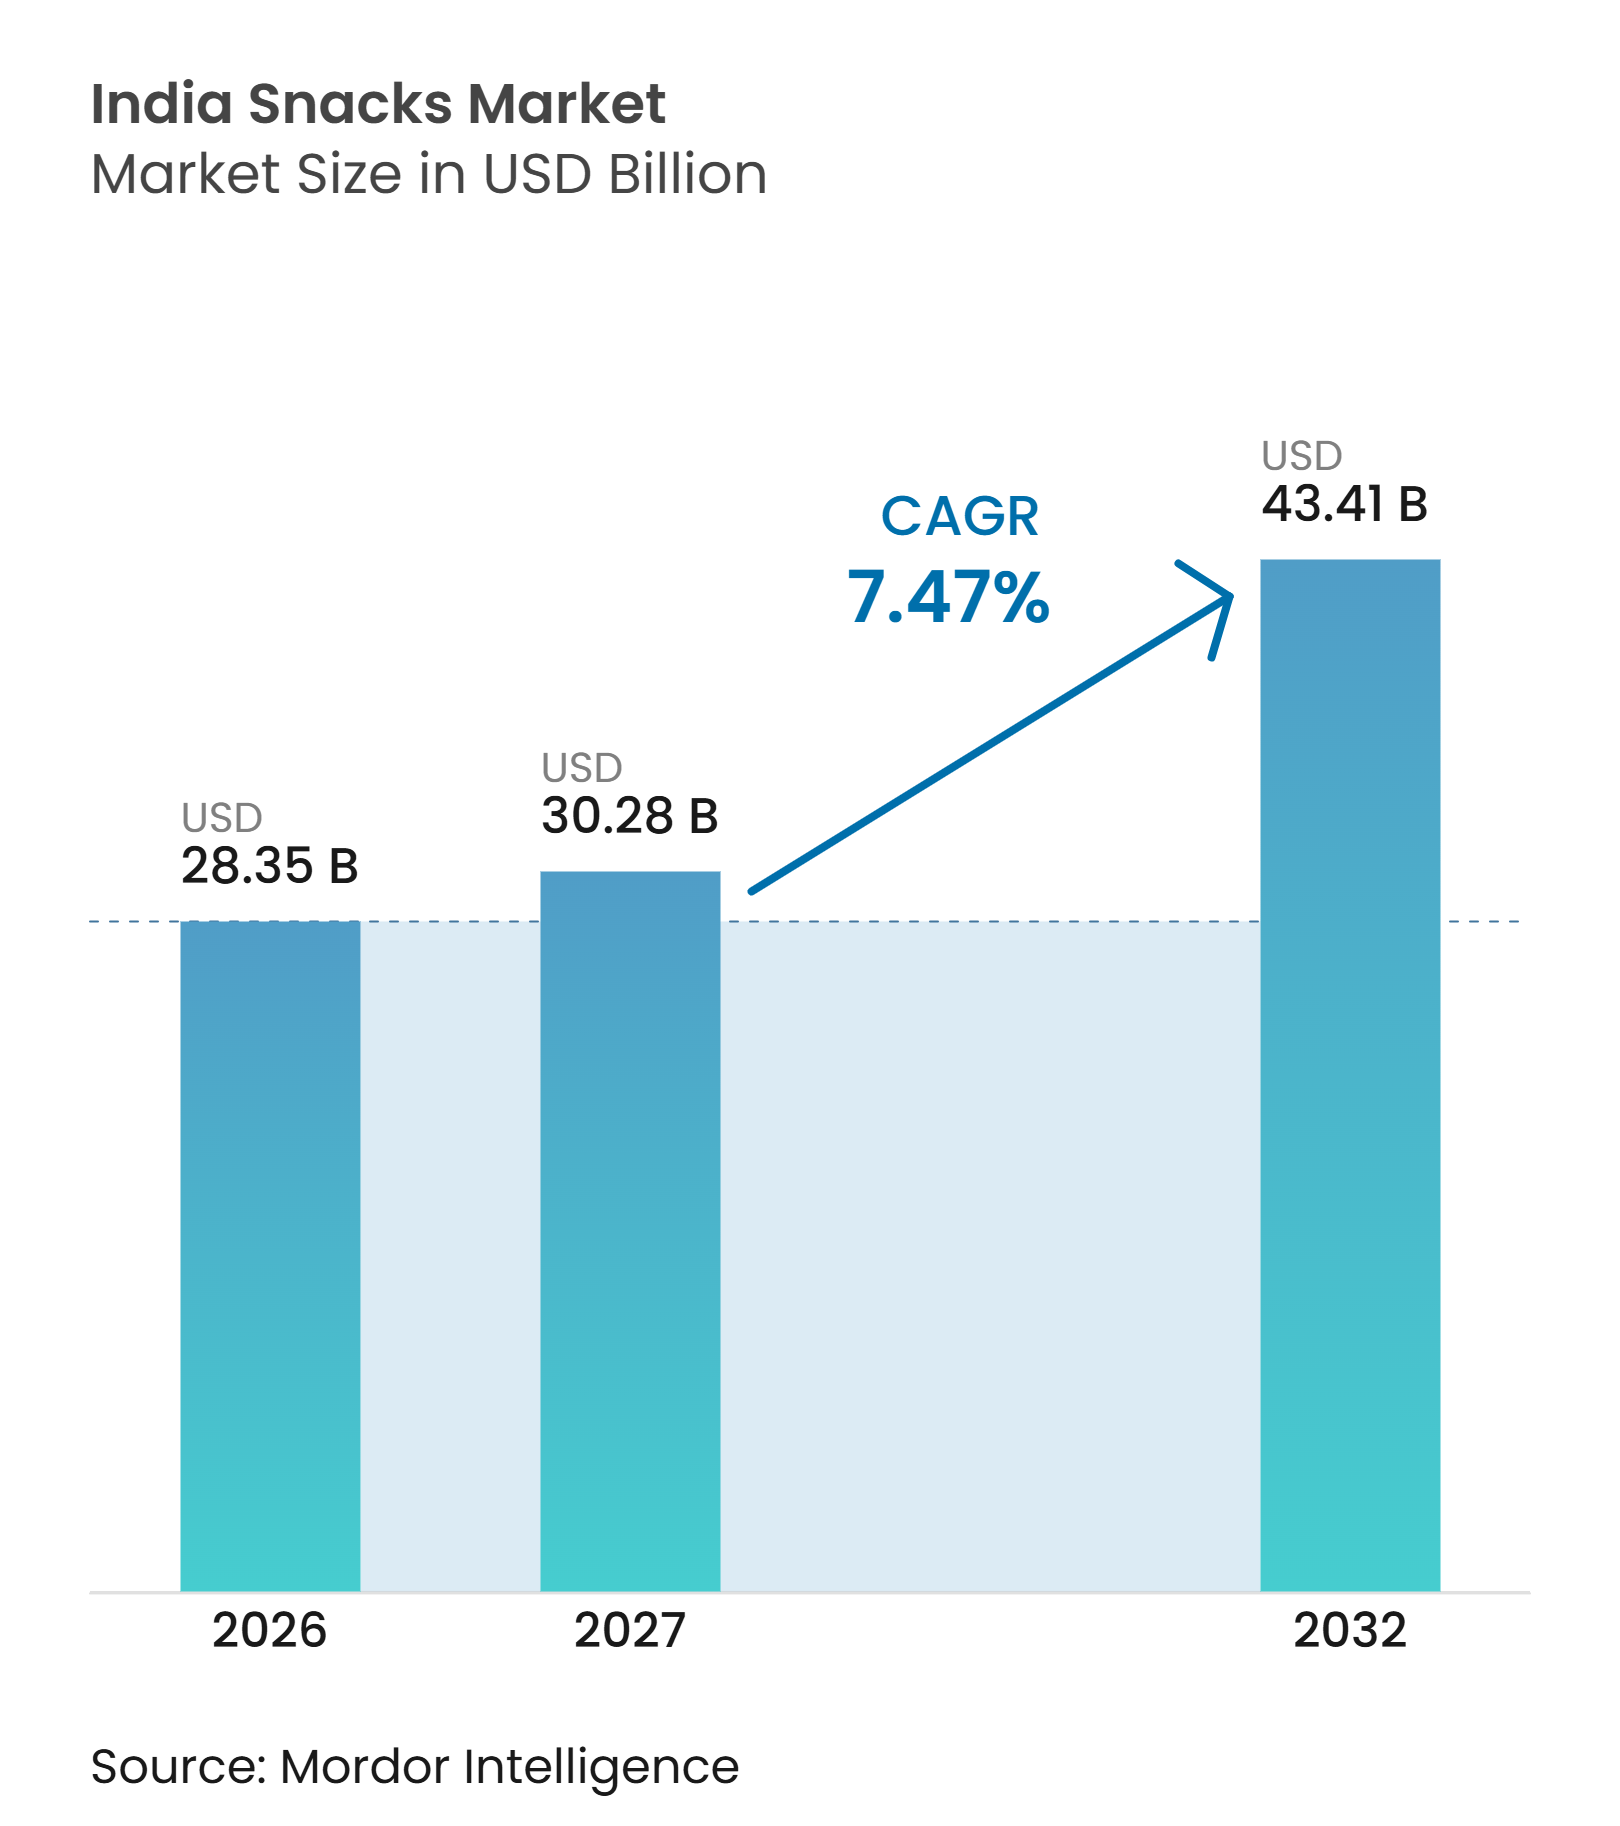
| Tamanho do mercado no ano base (2026) | 28.35 Bilhões de dólares |
| Tamanho do Mercado (2027) | 30.28 Bilhões de dólares |
| Tamanho do Mercado (2032) | 43.41 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.47 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Snacks da Índia por Mordor Intelligence
O tamanho do mercado de snacks da Índia deve expandir de 28,35 bilhões de USD em 2026 e 30,28 bilhões de USD em 2027 para 43,41 bilhões de USD até 2032, registrando um CAGR de 7,47% entre 2027 e 2032. O consumo é sustentado por ocasiões de alimentação convenientes, rotinas urbanas agitadas e maior acesso a formatos embalados. Os produtos salgados tradicionais continuam sendo centrais para a demanda, enquanto os produtos congelados e voltados à saúde criam caminhos distintos para o desenvolvimento de produtos. A expansão do varejo e os pedidos digitais melhoram a visibilidade dos produtos, mas a cobertura nacional ainda exige uma forte execução no comércio geral. O mercado de snacks da Índia também enfrenta pressão de custos proveniente de óleo comestível e insumos energéticos, difícil de absorver em embalagens de preço reduzido. O investimento estrangeiro e a atividade de aquisições demonstram interesse contínuo em marcas regionais, capacidade de fabricação e redes de distribuição.
Principais Conclusões do Relatório
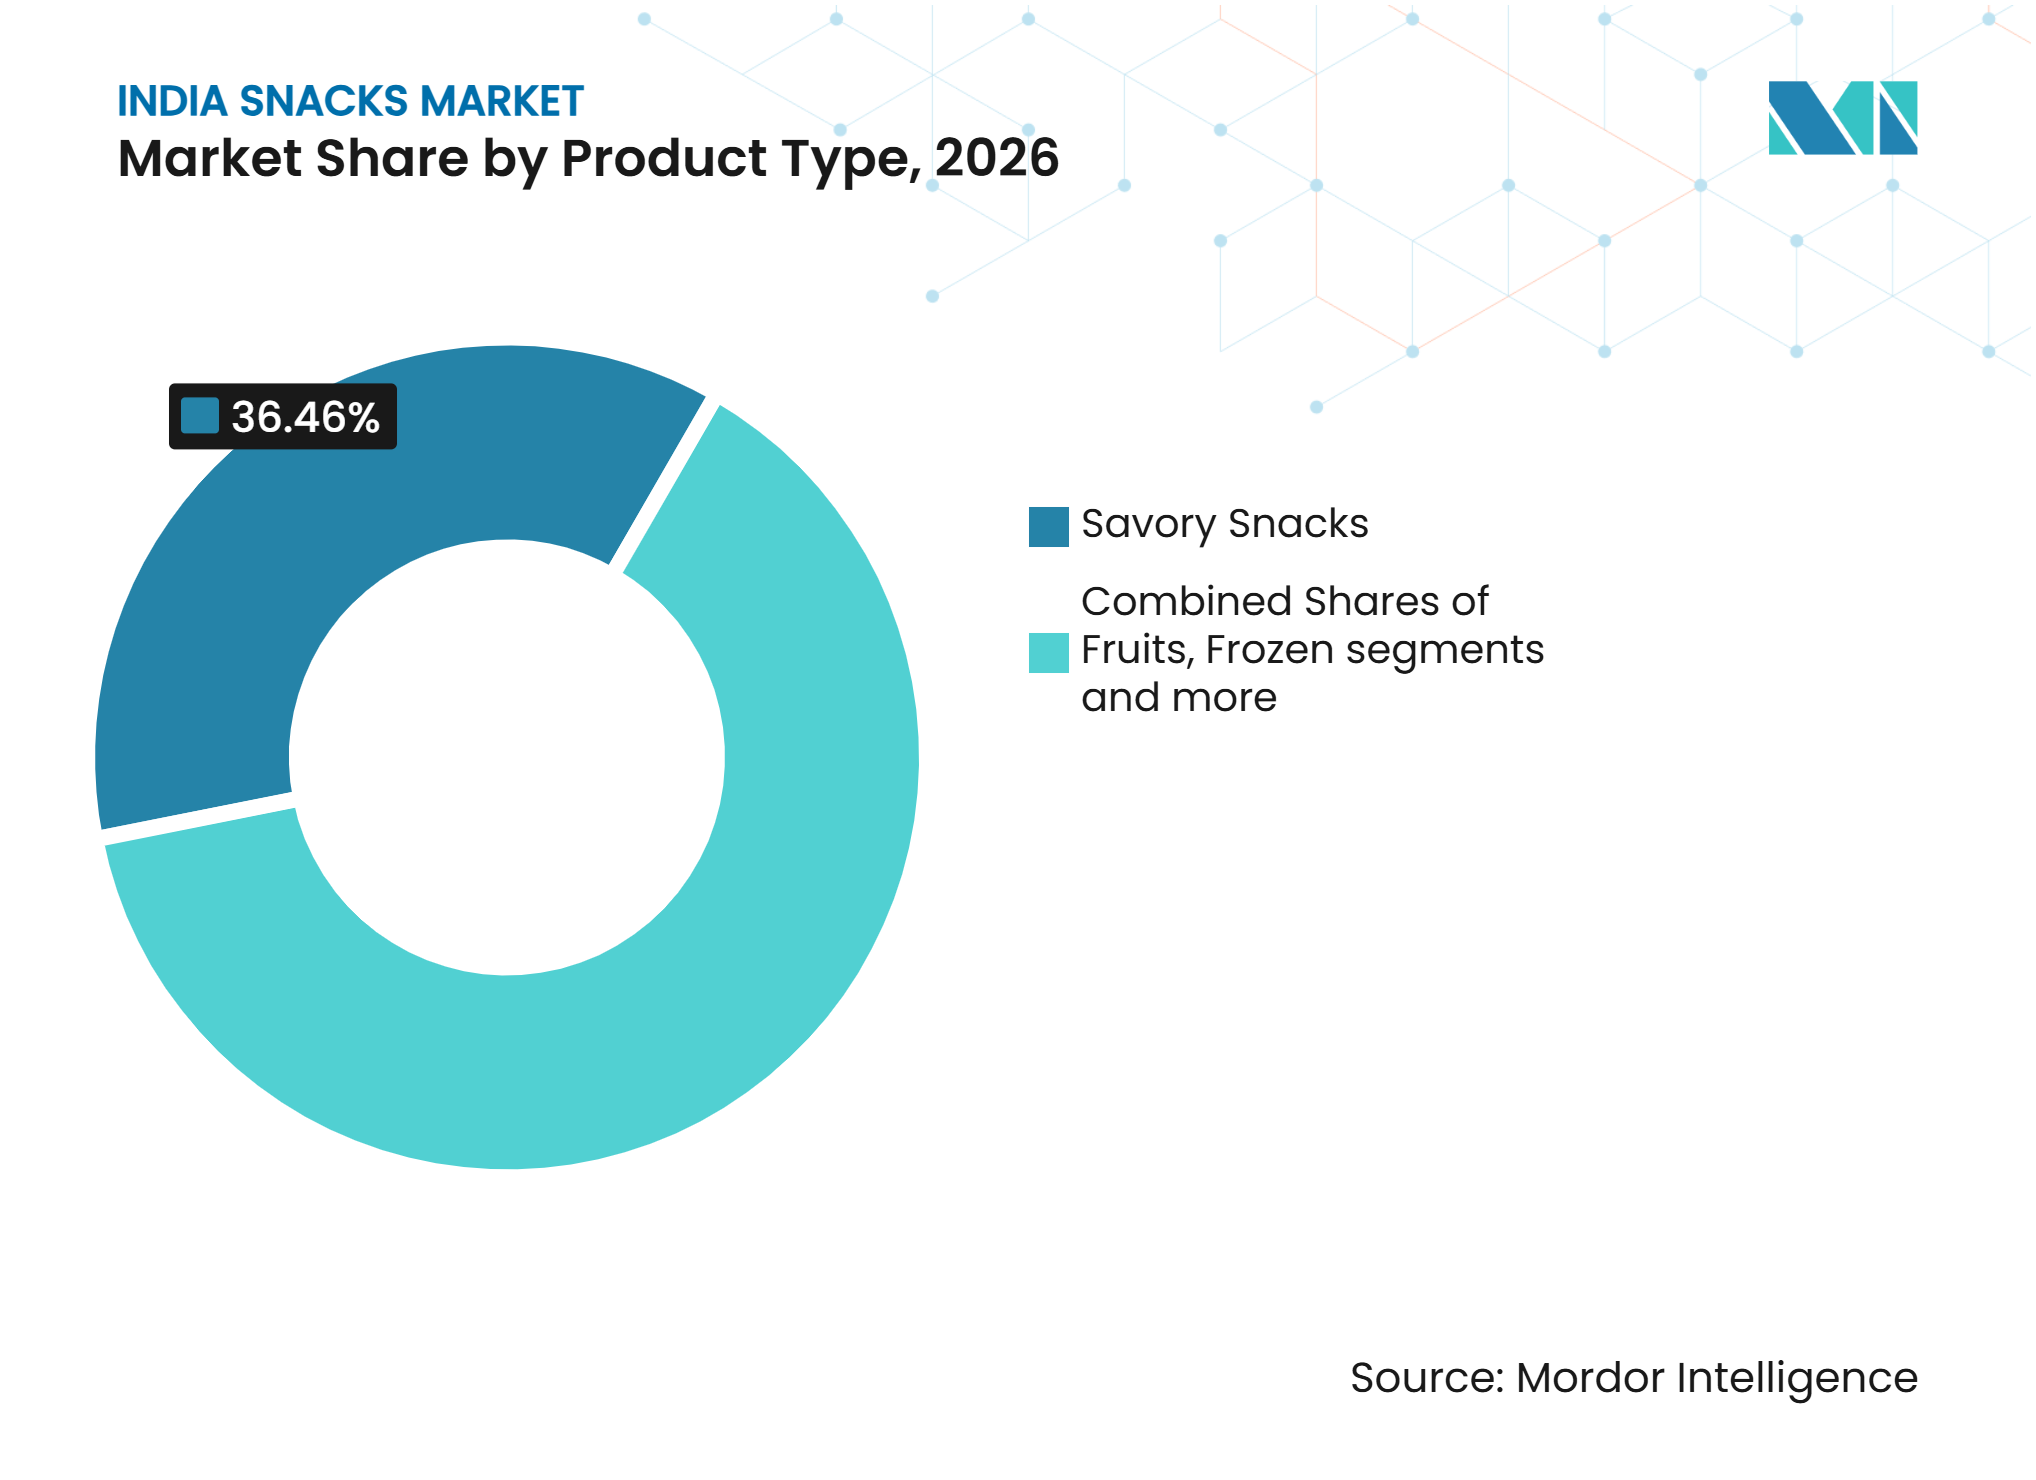
- Por tipo de produto, os snacks salgados detinham uma participação de 36,46% no tamanho do mercado de snacks da Índia em 2026, enquanto os snacks congelados têm previsão de crescer a um CAGR de 9,18% até 2032.
- Por tipo de ingrediente, os ingredientes convencionais detinham uma participação de 67,52% no tamanho do mercado de snacks da Índia em 2026, enquanto os ingredientes orgânicos e de rótulo limpo têm previsão de crescer a um CAGR de 9,27% até 2032.
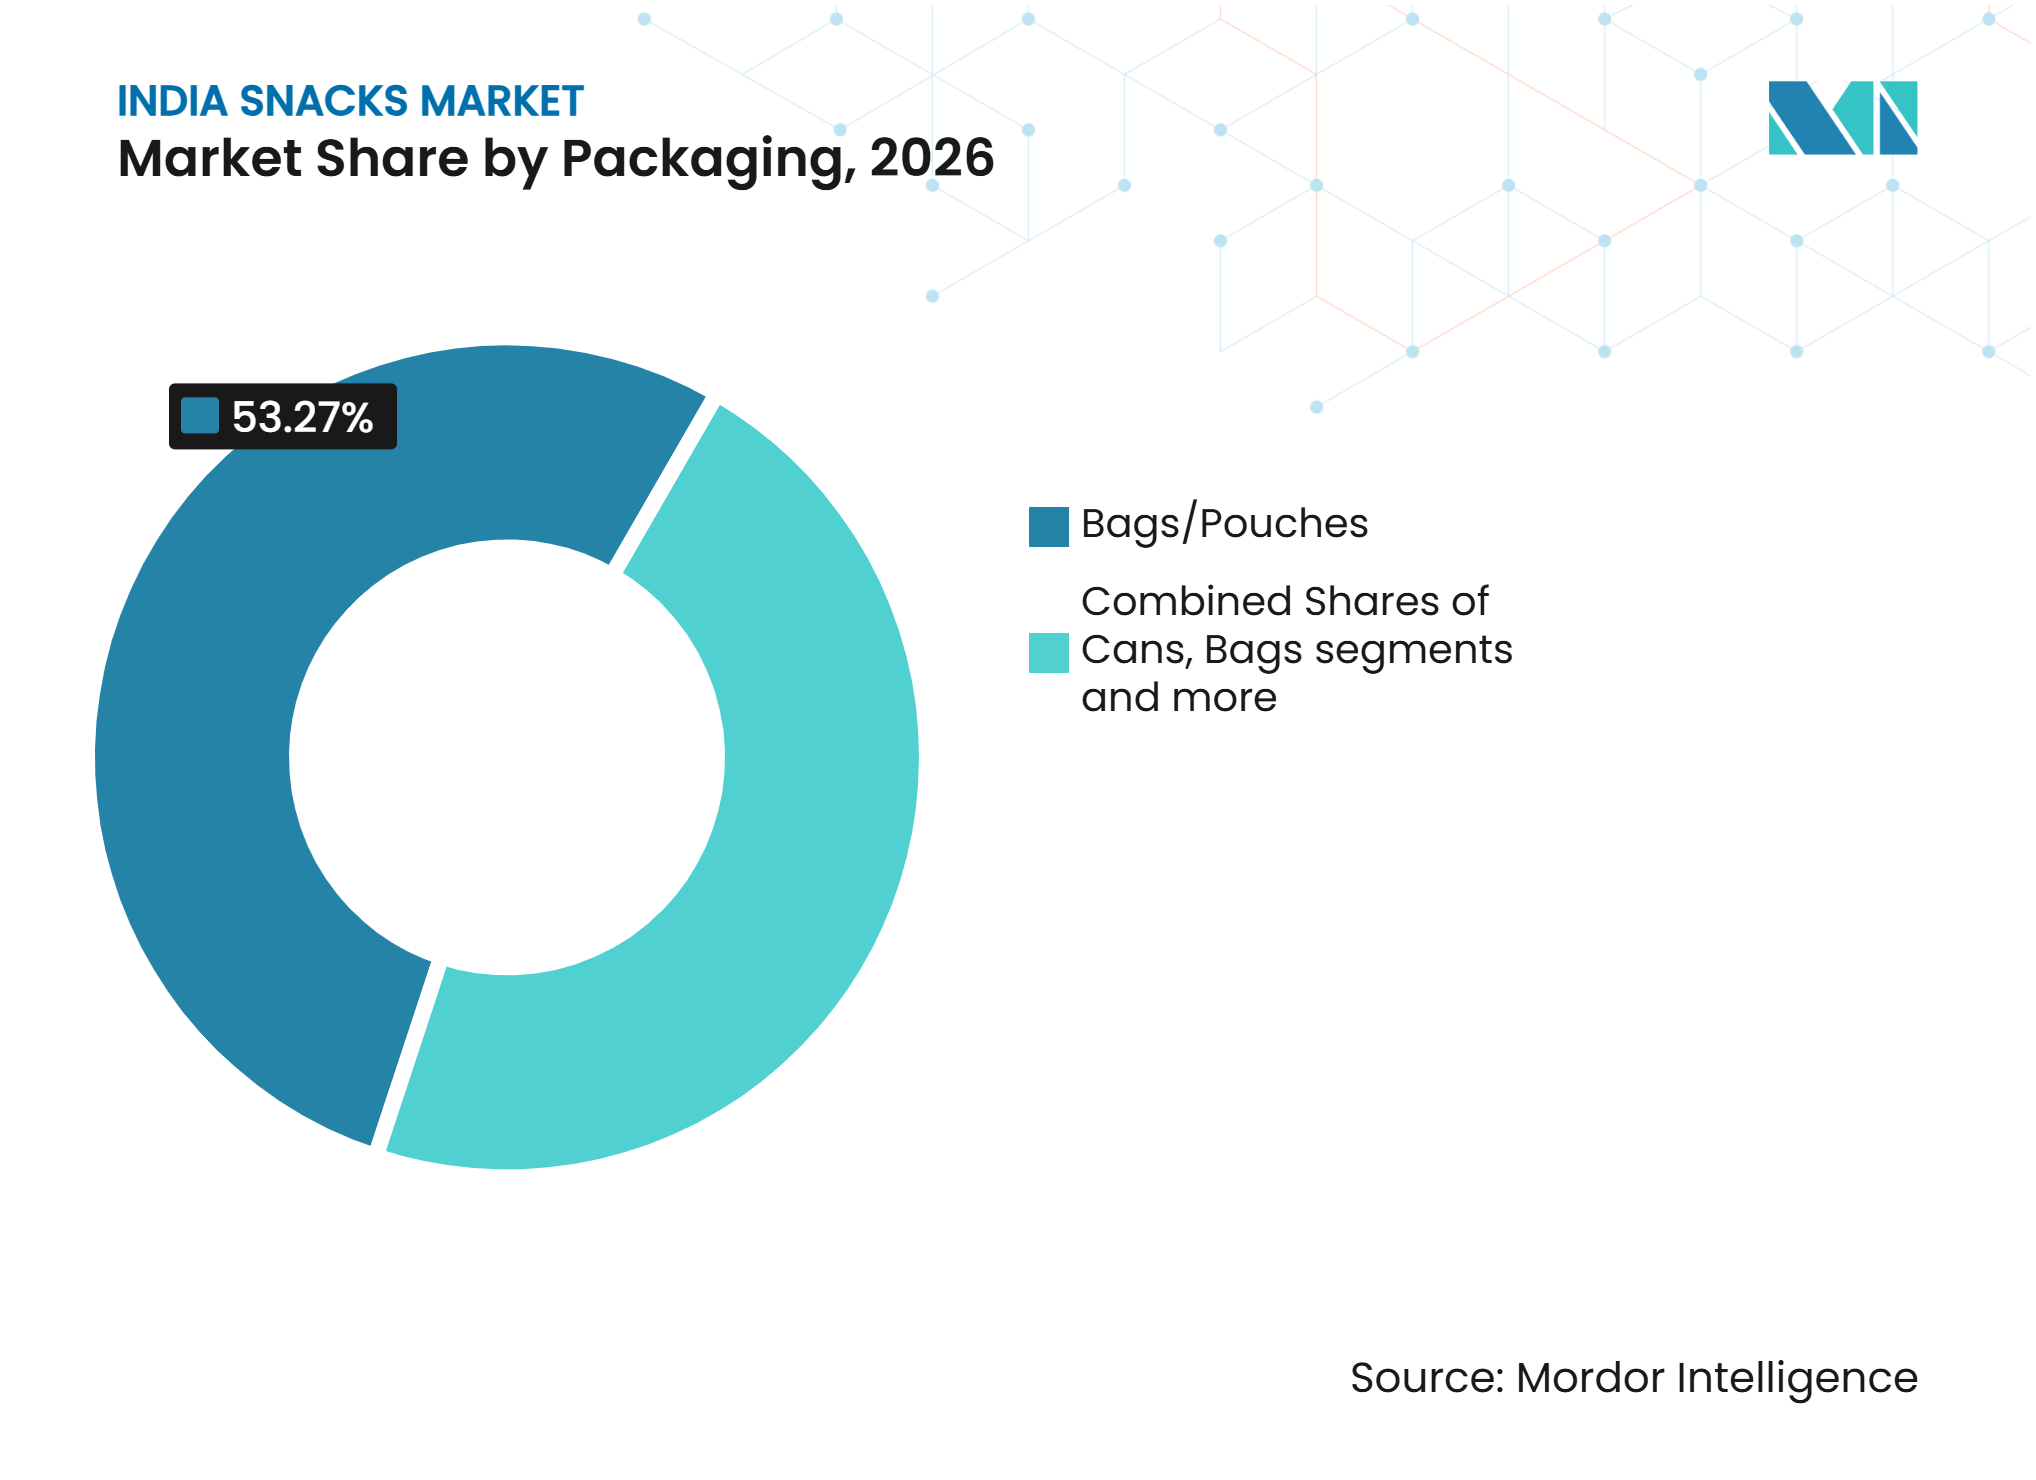
- Por tipo de embalagem, sacos e sachês detinham uma participação de 53,27% no tamanho do mercado de snacks da Índia em 2026, enquanto potes e recipientes têm previsão de crescer a um CAGR de 8,57% até 2032.
- Por canal de distribuição, supermercados e hipermercados detinham uma participação de 42,38% no tamanho do mercado de snacks da Índia em 2026, enquanto o varejo online tem previsão de crescer a um CAGR de 8,62% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Mudança nos estilos de vida dos consumidores e demanda por alimentos convenientes | +1.8% | Pan-Índia; mais forte nas cidades de Nível 1 e Nível 2 | Curto prazo (≤ 2 anos) |
| Crescente popularidade dos snacks salgados tradicionais indianos | +1.5% | Norte e Oeste da Índia; expansão para o Sul e Leste | Médio prazo (2-4 anos) |
| Inovação de produtos em sabores, ingredientes e formatos | +1.2% | Índia urbana; expansão para o Nível 2 | Médio prazo (2-4 anos) |
| Crescente interesse dos consumidores por alternativas de snacks voltadas à saúde | +1.0% | Cidades metropolitanas e de Nível 2; início de crescimento em áreas rurais | Longo prazo (≥ 4 anos) |
| Expansão do varejo organizado e das redes de distribuição modernas | +0.9% | Índia semiurbana e rural | Médio prazo (2-4 anos) |
| Forte demanda sazonal, festiva e de presentes | +0.7% | Pan-Índia; concentrada no Norte e Oeste durante o Diwali | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Mudança nos Estilos de Vida dos Consumidores e Demanda por Alimentos Convenientes
A população urbana da Índia atingiu 34% em 2025, criando mais situações em que os alimentos embalados servem como suplemento prático às refeições. As estruturas familiares, as famílias com dupla renda e os tempos de deslocamento mais longos sustentam as compras regulares de produtos de snacks portáteis. O mercado de snacks da Índia se beneficia quando os consumidores precisam de produtos acessíveis durante viagens, pausas no trabalho e compras domésticas rápidas. Os serviços de quick-commerce facilitam essas compras ao colocar produtos conhecidos dentro de janelas de entrega rápida. Esse canal favorece produtos com reconhecimento de marca claro, embalagens pequenas e demanda regular e recorrente.
Crescente Popularidade dos Snacks Salgados Tradicionais Indianos
Os snacks salgados tradicionais continuam a ancorar o consumo porque namkeen, bhujia, mathri e formatos relacionados se encaixam nos hábitos alimentares estabelecidos. Sua relevância vai além do consumo rotineiro de snacks, pois também são utilizados para receber convidados, presentear e em ocasiões sazonais. O mercado de snacks da Índia mantém uma base ampla por meio de produtos que podem ser vendidos em embalagens pequenas, familiares e acessíveis. Versões regionais premium podem coexistir com produtos de massa sem alterar a preferência subjacente por sabores locais. Isso permite que os fabricantes ofereçam tanto produtos do dia a dia quanto sortimentos de maior valor por meio de canais de varejo sobrepostos.
Crescente Interesse dos Consumidores por Alternativas de Snacks Voltadas à Saúde
As alternativas voltadas à saúde estão ganhando atenção entre os consumidores que buscam perfis de ingredientes com proteína, energia ou menos processados. Um estudo de consumidores realizado em julho de 2025 constatou que 72% dos entrevistados indianos buscavam snacks com benefícios funcionais, incluindo melhora de energia, humor ou teor de proteína[1]. A demanda não elimina o papel dos produtos indulgentes, pois os consumidores podem comprar um produto salgado tradicional e uma alternativa torrada na mesma compra. Esse padrão sustenta um portfólio mais amplo em vez de uma simples substituição dos produtos tradicionais. O acesso aos canais online é importante porque as marcas voltadas à saúde precisam alcançar compradores além de sua base inicial de clientes urbanos. O mercado de snacks da Índia pode, portanto, sustentar o posicionamento de saúde quando as alegações do produto, os preços e a distribuição estão alinhados.
Expansão do Varejo Organizado e das Redes de Distribuição Modernas
O varejo organizado oferece espaço estruturado nas prateleiras e um ambiente onde os consumidores podem descobrir formatos premium. Também oferece aos fornecedores padrões de merchandising mais claros do que os pontos de venda fragmentados geralmente conseguem proporcionar. O mercado de snacks da Índia ainda depende fortemente do comércio geral, portanto, o varejo moderno acrescenta, em vez de substituir, a necessidade de ampla distribuição física. Os pedidos online oferecem uma rota separada para alcançar cidades menores e para testar uma gama mais ampla de unidades de manutenção de estoque. Bikaji Foods relatou que seu canal de e-commerce crescia 75% ao ano enquanto expandia sua oferta nas cidades de Nível 2.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Preocupações com a saúde associadas a snacks altamente processados | -1.2% | Pan-Índia; mais agudo nos segmentos de consumidores urbanos e instruídos | Longo prazo (≥ 4 anos) |
| Concorrência de snacks frescos preparados e caseiros | -0.9% | Índia semiurbana e rural; cidades de Nível 2 e Nível 3 | Médio prazo (2-4 anos) |
| Flutuação nos custos de óleo comestível e energia | -0.8% | Pan-Índia; estados com alta concentração industrial (UP, Gujarat, Maharashtra) | Curto prazo (≤ 2 anos) |
| Sensibilidade a preços e escopo limitado para precificação premium | -0.7% | Índia rural; faixas de preço de mercado de massa em nível nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com a Saúde Associadas a Snacks Altamente Processados
As preocupações com a saúde podem limitar a demanda por produtos com altos níveis de sódio, gordura ou ingredientes altamente processados. O sistema de Classificação Nutricional Indiana proposto pode influenciar a forma como os compradores comparam produtos, caso sejam finalizados avisos obrigatórios na parte frontal da embalagem. O sistema em consideração atribuiria classificações de 0,5 a 5 estrelas com base no conteúdo nutricional. Os fabricantes podem precisar ajustar receitas, embalagens e alegações de produtos caso as regras entrem em vigor. Essas mudanças podem ser mais difíceis para empresas regionais menores com recursos limitados de desenvolvimento de produtos. O mercado de snacks da Índia precisará equilibrar os formatos fritos tradicionais com produtos que respondam às mudanças nas expectativas de saúde.
Flutuação nos Custos de Óleo Comestível e Energia
Os custos de óleo comestível e energia têm efeito direto nas margens porque os produtos fritos representam grande parte das vendas. As embalagens menores limitam o escopo para que os fabricantes repassem custos mais altos aos consumidores sem afetar a acessibilidade. O mercado de snacks da Índia é especialmente exposto porque embalagens de 0,05 USD e 0,11 USD continuam sendo opções de compra importantes. Os custos mais elevados do óleo de palma contribuíram para a redução da gramagem dos produtos, o que pode enfraquecer a percepção de valor entre os compradores sensíveis a preços. Prataap Snacks reportou uma contração sequencial de 300 pontos-base na margem EBITDA no terceiro trimestre do exercício fiscal de 2026, atribuída aos maiores custos do óleo de palma[2]. O controle de custos, o planejamento de compras e a eficiência de fabricação continuam sendo importantes quando os preços dos insumos se movem rapidamente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Formatos Salgados Lideram Enquanto os Produtos Congelados Ganham ImpulsoOs snacks salgados representaram 36,46% do tamanho do mercado de snacks da Índia em 2026. Namkeen, chips e bhujia se beneficiam da ampla disponibilidade em lojas rurais, pontos de venda urbanos e varejo formal. Sabores familiares, porções pequenas, tradições de presentes e compartilhamento doméstico sustentam a demanda regular em todas as faixas de renda. Faixas de preço de 0,01 USD a 0,11 USD continuam sendo importantes para produtos de consumo imediato. A forte fabricação local e a adaptação de sabores regionais protegem a posição de liderança da categoria.
Os snacks congelados têm previsão de crescer a um CAGR de 9,18% de 2027 a 2032. A maior capacidade de cadeia de frio e os serviços de quick-commerce sustentam a demanda por produtos prontos para cozinhar. A ITC investiu 13,76 milhões de USD por uma participação de 43,75% na Ample Foods, obtendo acesso às marcas Prasuma e Meatigo. Snacks extrusados, de confeitaria, de panificação, de frutas e de carne ocupam posições distintas dentro da categoria. As empresas podem combinar volume salgado estável com produtos congelados de crescimento mais rápido e formatos especializados menores.



Por Tipo de Ingrediente:
Ingredientes Convencionais Mantêm Escala Enquanto os Rótulos Limpos se ExpandemOs ingredientes convencionais detinham 67,52% da participação do mercado de snacks da Índia em 2026. Eles sustentam os produtos convencionais que dependem de fabricação em larga escala e faixas de preço acessíveis. Os compradores estão prestando mais atenção a conservantes, óleo de palma e aditivos sintéticos. Isso cria espaço para linhas de rótulo limpo sem deslocar os formatos convencionais. As escolhas de ingredientes afetam as alegações dos produtos, a linguagem das embalagens e o posicionamento junto ao consumidor.
Os ingredientes orgânicos e de rótulo limpo têm previsão de crescer a um CAGR de 9,27% de 2027 a 2032. Farmley relatou que 55% dos consumidores buscam snacks sem conservantes e 52% preferem embalagens reseláveis e ambientalmente conscientes. Os requisitos do e-commerce tornam mais importantes as descrições precisas dos produtos e o alinhamento com os rótulos físicos. Distinções claras de produtos podem ajudar as empresas a atender tanto os compradores focados em valor quanto os focados em saúde.
Por Tipo de Embalagem:
Sachês Lideram, Enquanto os Potes Ganham ParticipaçãoSacos e sachês detinham 53,27% do mercado de snacks da Índia em 2026. Seu papel de liderança reflete o baixo custo de embalagem, o dimensionamento flexível e a adequação para namkeen e chips. O formato acomoda sachês individuais e embalagens familiares de 500 g. Ele sustenta compras por impulso, uso doméstico e rápida rotatividade de estoque no varejo tradicional. A eficiência da embalagem vincula o uso de sachês estreitamente à distribuição de alto volume.
Potes e recipientes têm previsão de crescer a um CAGR de 8,57% de 2027 a 2032. Eles são usados para nozes torradas, sementes, makhana e sortimentos de snacks premium. Os recipientes reseláveis sustentam as percepções de qualidade, os presentes e os produtos posicionados em valores mais altos. As latas continuam associadas a nozes premium, enquanto as opções à base de papel atraem consumidores urbanos ambientalmente conscientes. Diferentes formatos permitem que os fornecedores diferenciem os produtos enquanto mantêm os sachês para escala.

Por Canal de Distribuição:
Supermercados Apoiam a Descoberta Enquanto o Varejo Online Expande o AlcanceSupermercados e hipermercados detinham 42,38% da participação do mercado de snacks da Índia em 2026. Eles oferecem posicionamento visível nas prateleiras, promoções planejadas e oportunidades de comparar múltiplas marcas. O canal é útil para produtos premium, congelados e voltados à saúde que precisam de explicações mais detalhadas. O comércio geral continua sendo essencial porque as compras do dia a dia ainda ocorrem por meio de pontos de venda locais. Os fabricantes precisam tanto do varejo estruturado quanto da cobertura em lojas de bairro.
O varejo online tem previsão de crescer a um CAGR de 8,62% de 2027 a 2032. Ele ajuda as marcas a oferecer gamas mais amplas e a alcançar cidades menores com disponibilidade irregular de produtos premium. Bikaji Foods declarou que o e-commerce representava 3% da receita enquanto crescia 75% ao ano. As lojas de conveniência sustentam a demanda por impulso urbano, enquanto o comércio geral continua a lidar com transações rurais substanciais. O crescimento online funciona melhor quando as empresas mantêm distribuição confiável no nível das lojas e controle de estoque.
Análise Geográfica
Rajasthan, Uttar Pradesh e a Região da Capital Nacional de Delhi têm alta demanda por formatos salgados tradicionais. A DFM Foods gerou 80% de sua receita no Norte da Índia e registrou crescimento de receita de 27,5% no exercício fiscal de 2025, atingindo 74,17 milhões de USD[3]. A intensa concorrência de preços e as categorias de produtos de massa maduras aumentam o valor de sabores diferenciados e de uma distribuição robusta. Perfis de inspiração coreana e de fusão estão entrando nos canais regionais para consumidores mais jovens.
O Oeste da Índia também apresentou crescimento significativo ao longo dos anos. Gujarat e Maharashtra abrigam bases de produção da Balaji Wafers, Gopal Snacks e Chheda Specialities. A Gopal Snacks registrou receita de 153,21 milhões de USD no exercício fiscal de 2025 e tem como meta atingir 189,15 milhões de USD no exercício fiscal de 2027. O conhecimento dos gostos locais, a disciplina de custos e a profundidade da rede de distribuidores reforçam as marcas ocidentais. A região combina grande demanda urbana com capacidade de fabricação e distribuição.
O Sul da Índia oferece uma oportunidade importante para produtores de snacks de marca. Murukku, mixture e chips de banana demonstram a força das identidades alimentares locais, enquanto Bengaluru e Chennai sustentam formatos premium. A Haldiram Snacks Food identificou aquisições no Sul como parte de sua estratégia de expansão. O Leste da Índia apresenta menor penetração de formatos embalados, e uma melhor infraestrutura de varejo pode apoiar o acesso a longo prazo.
Cenário Competitivo
Concentração do Mercado
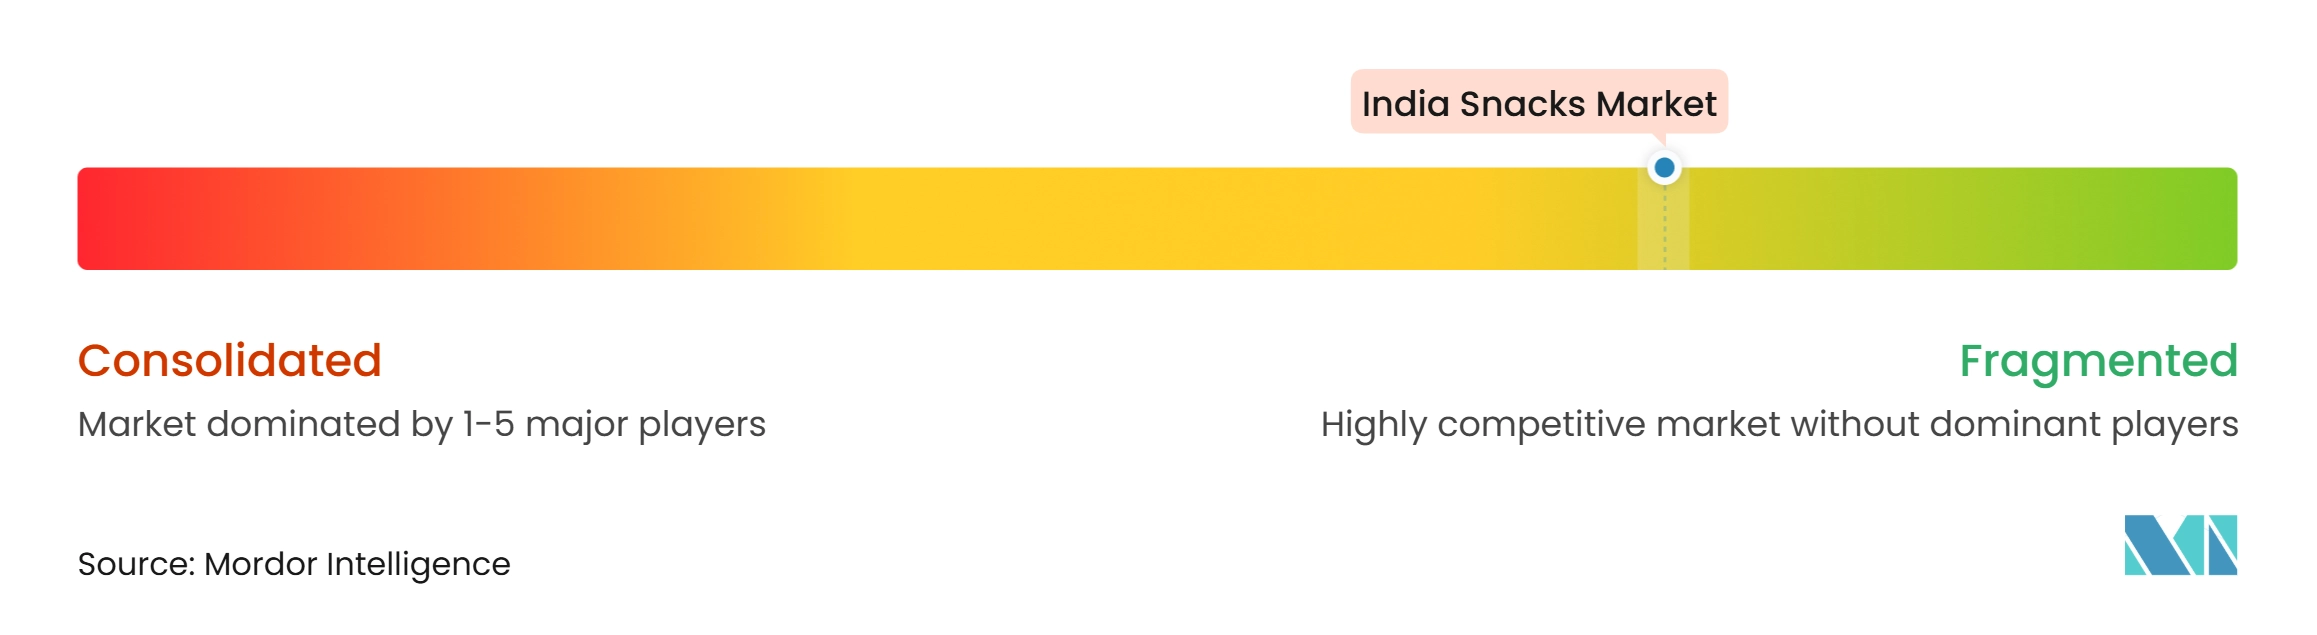
O mercado de snacks da Índia tem baixa concentração de mercado porque fabricantes regionais e produtores locais competem ao lado de marcas nacionais. Haldiram Snacks Food detém uma participação significativa no segmento de snacks salgados. As empresas nacionais investem em fabricação, expansão geográfica e ativação no quick-commerce. Os desafiantes nativos digitais utilizam produtos de rótulo limpo e distribuição online para alcançar consumidores premium.
O investimento estrangeiro é um desenvolvimento competitivo importante no mercado de snacks da Índia. Em março de 2025, a Temasek adquiriu uma participação de 10% na Haldiram Snacks Food por 1 bilhão de USD. A IHC e a Alpha Wave Global adquiriram uma participação combinada de 6% no mesmo período. O plano da Haldiram's para aquisições no sul mostra como marcas estabelecidas podem entrar em mercados com identidades alimentares locais. As empresas regionais podem continuar atraentes porque oferecem marcas confiáveis e ativos de distribuição local.
A PepsiCo investiu entre 367,79 milhões de USD e 420,33 milhões de USD na fabricação indiana durante os 3 anos anteriores. O investimento da ITC na Ample Foods ampliou seu acesso a marcas congeladas e refrigeradas prontas para cozinhar. A Lotte Wellfood anunciou um investimento de 300 milhões de USD na Índia em fevereiro de 2025. Essas ações demonstram concorrência por meio de instalações, aquisições e expansão de categorias.
Líderes do Setor de Snacks da Índia
-
Haldiram Snacks Food Pvt. Ltd.
-
Balaji Wafers Private Limited
-
ITC Limited
-
Gopal Snacks Limited
-
Parle Products Private Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Snacks da Índia Empresas cobertas neste relatório
- Haldiram Snacks Food Pvt. Ltd.
- PepsiCo Inc.
- Balaji Wafers Private Limited
- ITC Limited
- Bikaji Foods International Limited
- Prataap Snacks Limited
- Gopal Snacks Limited
- DFM Foods Limited
- Bikanervala Foods Private Limited
- Parle Products Private Limited
- Sundrop Brands Limited
- MTR Foods Private Limited
- ADF Foods Limited
- Gopal Namkeens
- Laxmi Snacks Private Limited
- Garden Snacks
- Cornitos
- Too Yumm
- Farmley
- The Whole Truth Foods
- Makino
- Chheda Specialities Foods Pvt. Ltd.
Desenvolvimentos industriais recentes em Mercado de Snacks da Índia
- Maio de 2026: PepsiCo India lançou o Lay's Mini Stix, seu primeiro snack de batata no formato de palito na Índia. O produto combina a base de batata da marca com as preferências de consumo de snacks salgados indianos por meio de sabores de masala de inspiração fusion.
- Maio de 2026: Jagdish Farshan introduziu uma linha de sev feita com óleo de abacate, expandindo seu portfólio tradicional de namkeen indiano com um óleo de cozinha alternativo. A linha é composta por quatro variantes e está posicionada para atrair consumidores que buscam snacks indianos tradicionais com formulações conscientes em relação aos ingredientes.
- Janeiro de 2026: WellBe Foods, uma marca direta ao consumidor do Nimida Group, lançou uma linha de snacks à base de milho com Millet Nippatu, Millet Kodbale, Millet Chakli, Millet Tengolu e Millet Chivda. Os produtos reinterpretam os snacks tradicionais indianos usando uma mistura de farinha de arroz e milhos, oferecendo sabores e texturas familiares em formulações alternativas à base de grãos.
- Novembro de 2025: PepsiCo India introduziu o Red Rock Deli, uma marca australiana de snacks gourmet, no mercado indiano. A linha apresenta sabores de inspiração global e utiliza óleo de girassol, com produtos preparados por meio de técnicas de cozimento em caldeirão, assado e estourado. Com preços a partir de 0,63 USD, os snacks foram fabricados e produzidos na Índia para os consumidores locais e inicialmente disponibilizados nas principais plataformas de quick-commerce.
Escopo do Relatório do Mercado de Snacks da Índia
O relatório do mercado de snacks da Índia é segmentado por tipo de produto, tipo de ingrediente, tipo de embalagem e canal de distribuição. Por tipo de produto, o mercado é categorizado em snacks congelados, snacks salgados, snacks extrusados, snacks de frutas, snacks de confeitaria, snacks de panificação, snacks de carne e outros tipos de snacks. Por tipo de ingrediente, o mercado é dividido em snacks convencionais e orgânicos/de rótulo limpo. Por tipo de embalagem, o mercado é segmentado em sacos/sachês, latas, potes e recipientes e outros formatos de embalagem. Por canal de distribuição, o mercado é categorizado em supermercados/hipermercados, lojas de conveniência, lojas de varejo online e outros canais de distribuição. O dimensionamento do mercado foi realizado em termos de valor em USD para todos os segmentos mencionados acima.
Visão geral da segmentação
| Snacks Congelados |
| Snacks Salgados |
| Snacks Extrusados |
| Snacks de Frutas |
| Snacks de Confeitaria |
| Snacks de Panificação |
| Snacks de Carne |
| Outros Tipos de Snacks |
| Convencional |
| Orgânico/Rótulo Limpo |
| Sacos/Sachês |
| Latas |
| Potes e Recipientes |
| Outros |
| Supermercados/Hipermercados |
| Lojas de Conveniência |
| Lojas de Varejo Online |
| Outros Canais de Distribuição |
| Tipo de Produto | Snacks Congelados |
| Snacks Salgados | |
| Snacks Extrusados | |
| Snacks de Frutas | |
| Snacks de Confeitaria | |
| Snacks de Panificação | |
| Snacks de Carne | |
| Outros Tipos de Snacks | |
| Tipo de Ingrediente | Convencional |
| Orgânico/Rótulo Limpo | |
| Tipo de Embalagem | Sacos/Sachês |
| Latas | |
| Potes e Recipientes | |
| Outros | |
| Canais de Distribuição | Supermercados/Hipermercados |
| Lojas de Conveniência | |
| Lojas de Varejo Online | |
| Outros Canais de Distribuição |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para os snacks da Índia até 2032?
O mercado de snacks da Índia tem previsão de crescer a um CAGR de 7,47% de 2027 a 2032, atingindo 43,41 bilhões de USD até 2032.
Qual categoria de produto tem a maior participação nos snacks da Índia?
Em 2026, os snacks salgados detêm uma participação de 36,46% da demanda por produtos, impulsionada pela ampla disponibilidade e popularidade de namkeen, chips e bhujia.
Qual categoria de snacks está crescendo mais rapidamente na Índia?
Os snacks congelados têm previsão de crescer a um CAGR de 9,18% até 2032, sustentados pelo desenvolvimento da cadeia de frio e pelo uso do quick-commerce.
Qual é a importância do varejo online para os snacks embalados na Índia?
O varejo online tem projeção de crescer a um CAGR de 8,62% até 2032.