
Taille et part du marché des snacks en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
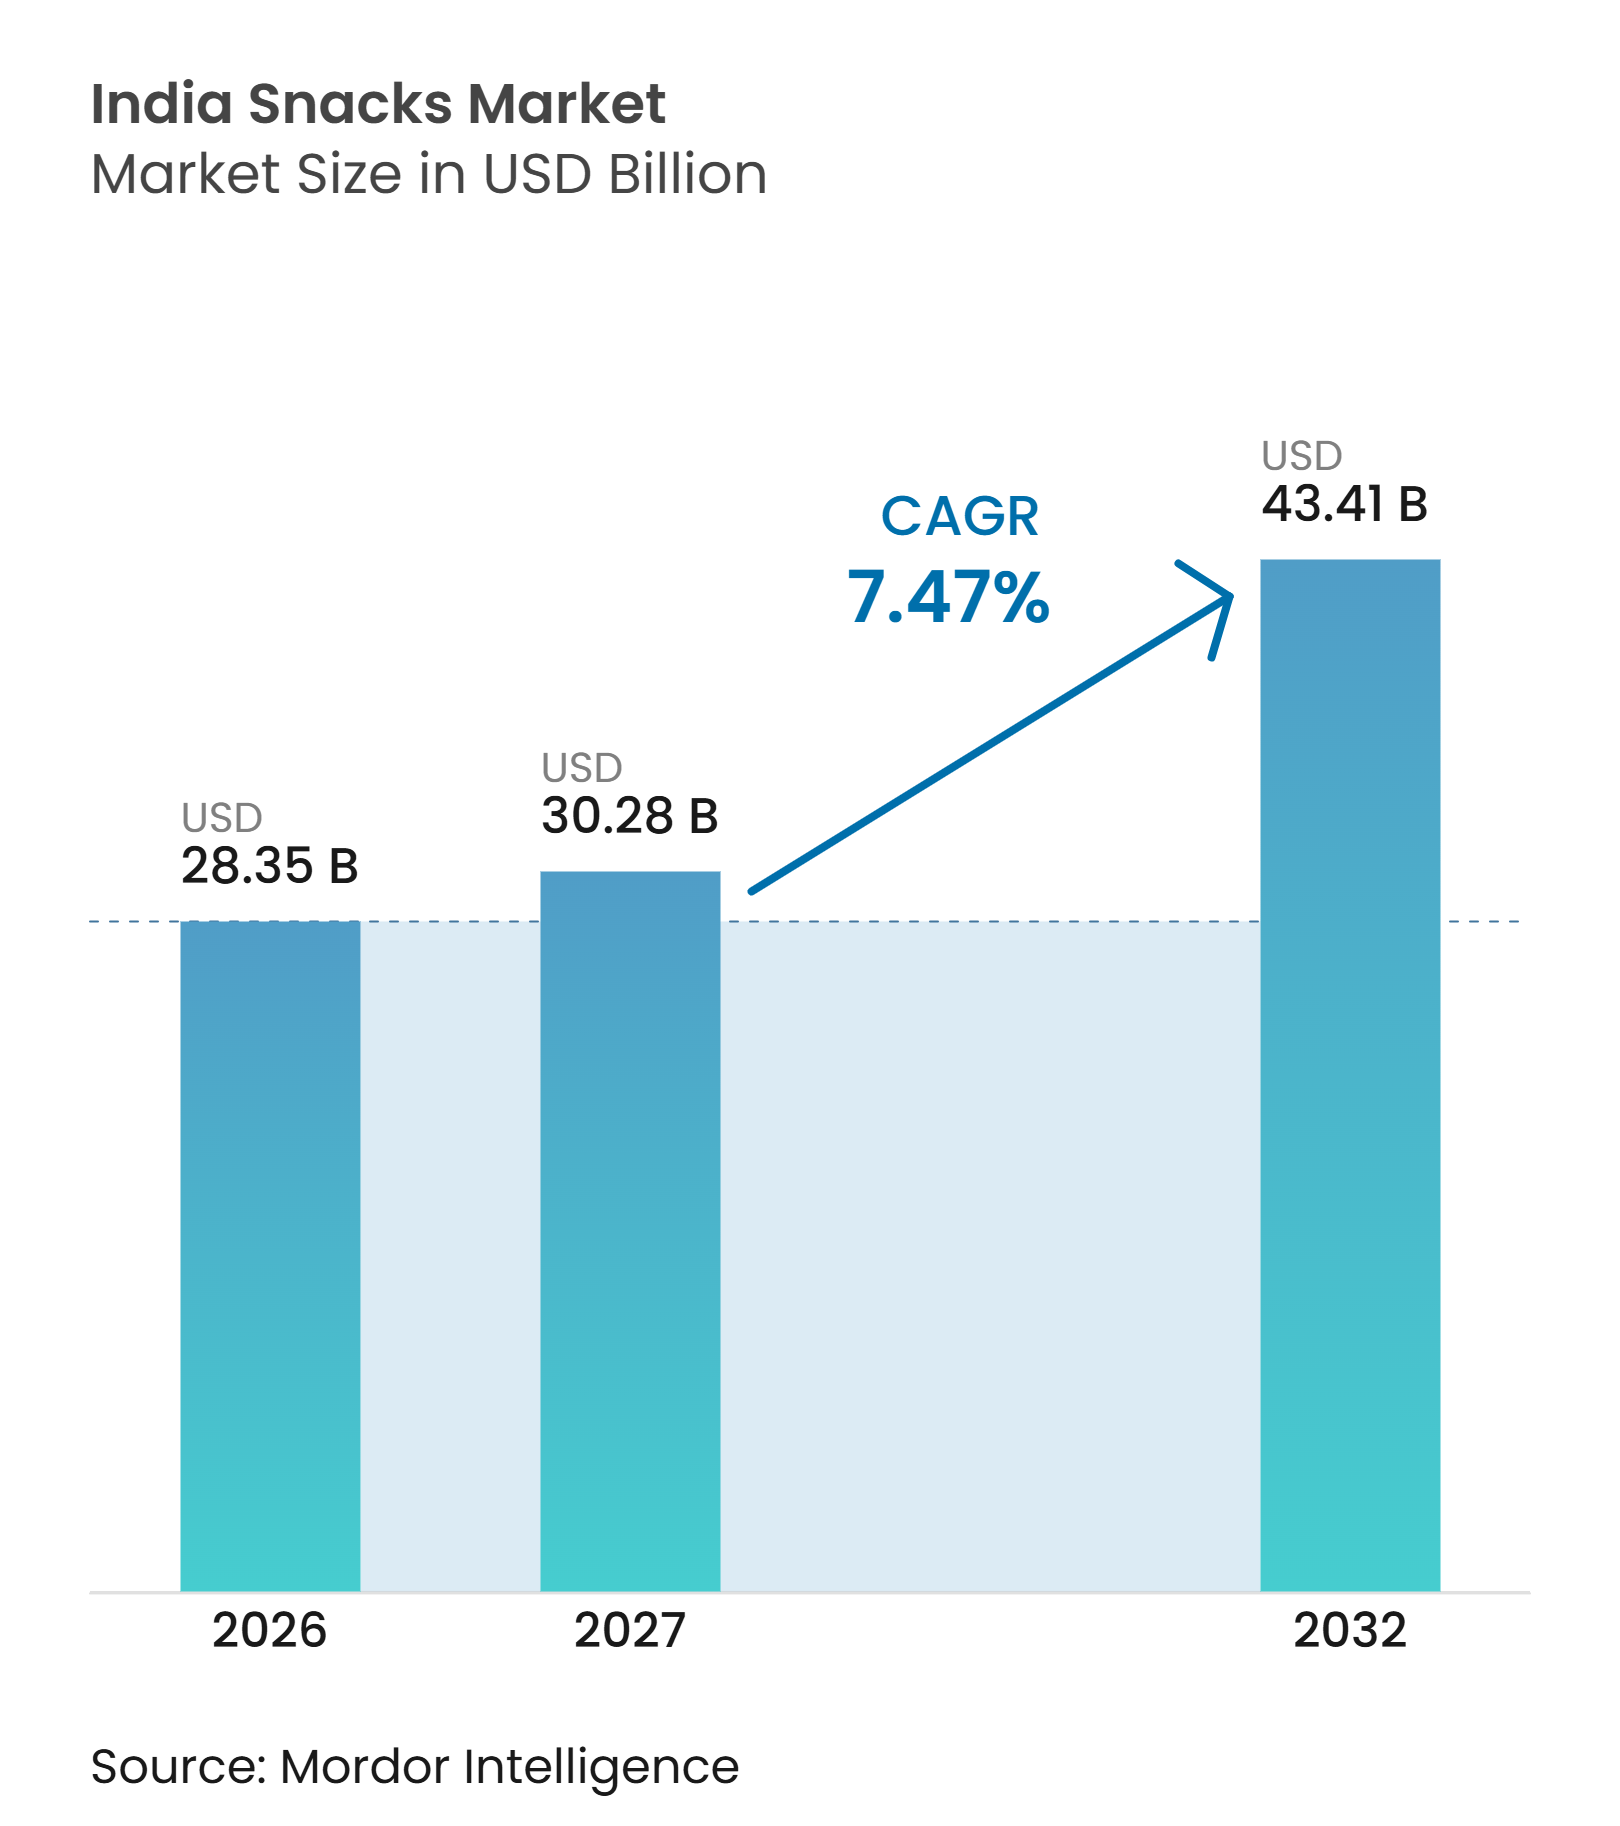
| Taille du marché de l'année de base (2026) | 28.35 Milliards de dollars |
| Taille du Marché (2027) | 30.28 Milliards de dollars |
| Taille du Marché (2032) | 43.41 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.47 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des snacks en Inde par Mordor Intelligence
La taille du marché des snacks en Inde devrait s'étendre de 28,35 milliards USD en 2026 et 30,28 milliards USD en 2027 à 43,41 milliards USD d'ici 2032, enregistrant un CAGR de 7,47 % entre 2027 et 2032. La consommation est soutenue par des occasions de restauration pratiques, des modes de vie urbains chargés et un accès plus large aux formats emballés. Les produits salés traditionnels restent au cœur de la demande, tandis que les produits surgelés et axés sur la santé créent des voies distinctes pour le développement de produits. L'expansion de la distribution au détail et les commandes numériques améliorent la visibilité des produits, mais la couverture nationale nécessite toujours une solide exécution dans le commerce général. Le marché des snacks en Inde est également confronté à des pressions sur les coûts liées aux huiles alimentaires et aux intrants énergétiques, difficiles à absorber dans les petits formats de prix. Les investissements étrangers et les activités d'acquisition témoignent d'un intérêt continu pour les marques régionales, les capacités de fabrication et les réseaux de distribution.
Points clés du rapport
- Par type de produit, les snacks salés détenaient une part de 36,46 % de la taille du marché des snacks en Inde en 2026, tandis que les snacks surgelés devraient croître à un CAGR de 9,18 % jusqu'en 2032.
- Par type d'ingrédient, les ingrédients conventionnels détenaient une part de 67,52 % de la taille du marché des snacks en Inde en 2026, tandis que les ingrédients biologiques et à étiquette propre devraient croître à un CAGR de 9,27 % jusqu'en 2032.
- Par type d'emballage, les sachets et pochettes détenaient une part de 53,27 % de la taille du marché des snacks en Inde en 2026, tandis que les bocaux et pots devraient croître à un CAGR de 8,57 % jusqu'en 2032.
- Par canal de distribution, les supermarchés et hypermarchés détenaient une part de 42,38 % de la taille du marché des snacks en Inde en 2026, tandis que le commerce en ligne devrait croître à un CAGR de 8,62 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Évolution des modes de vie des consommateurs et demande d'aliments pratiques | +1.8% | Toute l'Inde ; plus forte dans les villes de niveau 1 et de niveau 2 | Court terme (≤ 2 ans) |
| Popularité croissante des snacks salés traditionnels indiens | +1.5% | Nord et Ouest de l'Inde ; extension vers le Sud et l'Est | Moyen terme (2-4 ans) |
| Innovation produit en matière de saveurs, d'ingrédients et de formats | +1.2% | Inde urbaine ; expansion vers le niveau 2 | Moyen terme (2-4 ans) |
| Intérêt croissant des consommateurs pour des alternatives de snacks axées sur la santé | +1.0% | Métropoles et villes de niveau 2 ; début d'adoption en zones rurales | Long terme (≥ 4 ans) |
| Expansion de la distribution organisée et des réseaux de distribution modernes | +0.9% | Inde semi-urbaine et rurale | Moyen terme (2-4 ans) |
| Forte demande saisonnière, festive et liée aux cadeaux | +0.7% | Toute l'Inde ; concentrée dans le Nord et l'Ouest pendant Diwali | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Évolution des modes de vie des consommateurs et demande d'aliments pratiques
La population urbaine de l'Inde a atteint 34 % en 2025, créant davantage de situations où les aliments emballés servent de complément pratique aux repas. Les structures familiales, les foyers à double revenu et les temps de trajet plus longs favorisent les achats réguliers de produits snacks portables. Le marché des snacks en Inde bénéficie de la demande des consommateurs qui ont besoin de produits accessibles lors de leurs déplacements, de leurs pauses au travail et de leurs courses rapides. Les services de commerce rapide facilitent ces achats en plaçant des produits familiers dans des fenêtres de livraison rapide. Ce canal favorise les produits bénéficiant d'une forte notoriété de marque, de petits formats et d'une demande régulière et répétée.
Popularité croissante des snacks salés traditionnels indiens
Les snacks salés traditionnels continuent d'ancrer la consommation, car le namkeen, le bhujia, le mathri et les formats apparentés s'inscrivent dans des habitudes alimentaires bien établies. Leur pertinence dépasse la simple collation quotidienne, car ils sont également utilisés pour recevoir, offrir en cadeau et lors d'occasions saisonnières. Le marché des snacks en Inde conserve une large base grâce à des produits pouvant être vendus dans de petits formats familiers et abordables. Des versions régionales premium peuvent côtoyer des produits grand public sans modifier la préférence sous-jacente pour les saveurs locales. Cela permet aux fabricants de proposer à la fois des produits du quotidien et des assortiments à plus haute valeur ajoutée via des canaux de distribution qui se recoupent.
Intérêt croissant des consommateurs pour des alternatives de snacks axées sur la santé
Les alternatives axées sur la santé attirent l'attention des consommateurs à la recherche de protéines, d'énergie ou de profils d'ingrédients moins transformés. Une étude consommateurs de juillet 2025 a révélé que 72 % des répondants indiens recherchaient des snacks aux bénéfices fonctionnels, notamment une amélioration de l'énergie, de l'humeur ou de la teneur en protéines[1]. La demande ne supprime pas le rôle des produits gourmands, car les consommateurs peuvent acheter un produit salé traditionnel et une alternative grillée lors du même achat. Ce schéma soutient un portefeuille plus large plutôt qu'un simple remplacement des produits traditionnels. L'accès aux canaux en ligne est important, car les marques axées sur la santé doivent atteindre des acheteurs au-delà de leur base de clientèle urbaine initiale. Le marché des snacks en Inde peut donc soutenir un positionnement santé lorsque les allégations produits, la tarification et la distribution sont alignées.
Expansion de la distribution organisée et des réseaux de distribution modernes
La distribution organisée offre un espace en rayon structuré et un environnement où les consommateurs peuvent découvrir des formats premium. Elle offre également aux fournisseurs des normes de merchandising plus claires que celles que les points de vente fragmentés peuvent généralement fournir. Le marché des snacks en Inde dépend encore fortement du commerce général, de sorte que la distribution moderne s'ajoute à la nécessité d'une large distribution physique plutôt qu'elle ne la remplace. Les commandes en ligne offrent une voie distincte pour atteindre les petites villes et pour tester une gamme plus large d'unités de gestion des stocks. Bikaji Foods a indiqué que son canal de commerce électronique connaissait une croissance de 75 % d'une année sur l'autre, tout en élargissant son offre dans les villes de niveau 2.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations sanitaires liées aux snacks hautement transformés | -1.2% | Toute l'Inde ; plus aiguë dans les segments de consommateurs urbains et instruits | Long terme (≥ 4 ans) |
| Concurrence des snacks fraîchement préparés et faits maison | -0.9% | Inde semi-urbaine et rurale ; villes de niveau 2 et de niveau 3 | Moyen terme (2-4 ans) |
| Fluctuation des coûts des huiles alimentaires et de l'énergie | -0.8% | Toute l'Inde ; États à forte concentration industrielle (Uttar Pradesh, Gujarat, Maharashtra) | Court terme (≤ 2 ans) |
| Sensibilité aux prix et marge limitée pour une tarification premium | -0.7% | Inde rurale ; segments de marché de masse à l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations sanitaires liées aux snacks hautement transformés
Les préoccupations sanitaires peuvent limiter la demande de produits à forte teneur en sodium, en matières grasses ou en ingrédients hautement transformés. Le système indien de notation nutritionnelle proposé pourrait influencer la façon dont les acheteurs comparent les produits si des avertissements obligatoires en face avant de l'emballage sont finalisés. Le système à l'étude attribuerait des notes allant de 0,5 à 5 étoiles en fonction de la teneur nutritionnelle. Les fabricants pourraient avoir besoin d'ajuster leurs recettes, leurs emballages et leurs allégations produits si les règles entrent en vigueur. Ces changements pourraient être plus difficiles à mettre en œuvre pour les petites entreprises régionales disposant de ressources limitées en matière de développement de produits. Le marché des snacks en Inde devra trouver un équilibre entre les formats frits traditionnels et les produits répondant à l'évolution des attentes en matière de santé.
Fluctuation des coûts des huiles alimentaires et de l'énergie
Les coûts des huiles alimentaires et de l'énergie ont un effet direct sur les marges, car les produits frits représentent une grande partie des ventes. Les petits formats limitent la capacité des fabricants à répercuter les hausses de coûts sur les consommateurs sans affecter l'accessibilité financière. Le marché des snacks en Inde est particulièrement exposé, car les formats à 0,05 USD et 0,11 USD restent des options d'achat importantes. La hausse des coûts de l'huile de palme a contribué à une réduction du grammage des produits, ce qui peut affaiblir la perception de la valeur chez les acheteurs sensibles aux prix. Prataap Snacks a signalé une contraction séquentielle de la marge EBITDA de 300 points de base au troisième trimestre de l'exercice 2026, qu'elle a attribuée à la hausse des coûts de l'huile de palme[2]. Le contrôle des coûts, la planification des approvisionnements et l'efficacité de la fabrication restent importants lorsque les prix des intrants évoluent rapidement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
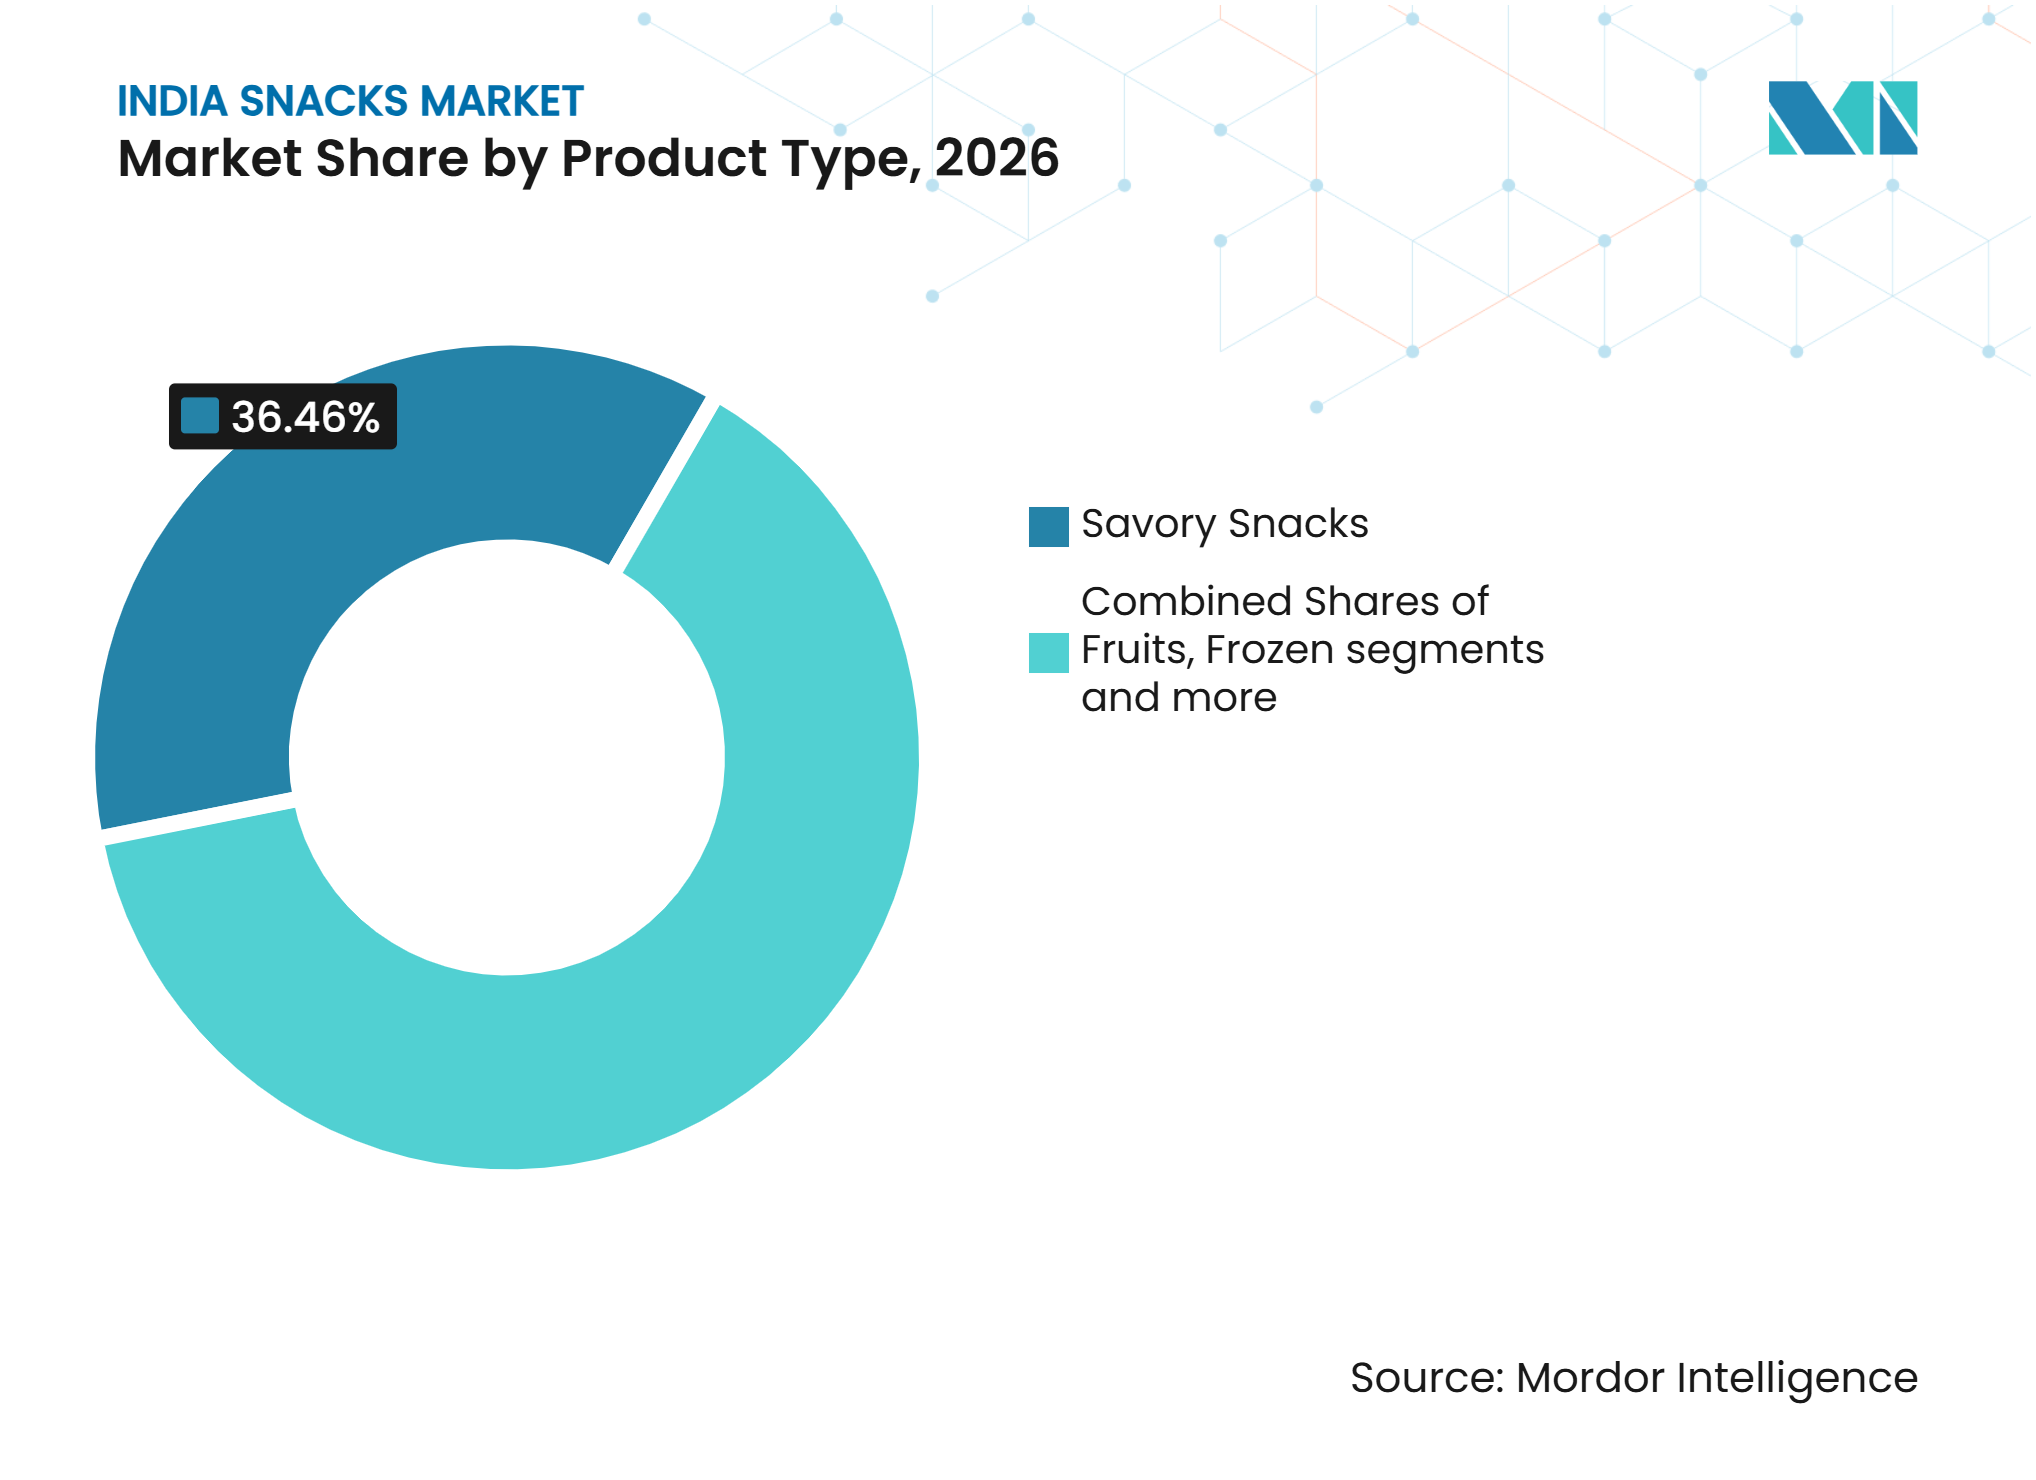
les formats salés sont en tête tandis que les produits surgelés gagnent en dynamismeLes snacks salés représentaient 36,46 % de la taille du marché des snacks en Inde en 2026. Le namkeen, les chips et le bhujia bénéficient d'une large disponibilité dans les épiceries rurales, les points de vente urbains et la distribution organisée. Les saveurs familières, les petites portions, les traditions de cadeaux et le partage en famille soutiennent une demande régulière dans toutes les tranches de revenus. Les prix compris entre 0,01 USD et 0,11 USD restent importants pour les produits à consommation immédiate. La forte fabrication locale et l'adaptation des saveurs régionales protègent la position dominante de la catégorie.
Les snacks surgelés devraient croître à un CAGR de 9,18 % de 2027 à 2032. L'élargissement de la capacité de la chaîne du froid et les services de commerce rapide soutiennent la demande de produits prêts à cuire. ITC a investi 13,76 millions USD pour une participation de 43,75 % dans Ample Foods, accédant ainsi aux marques Prasuma et Meatigo. Les snacks extrudés, de confiserie, de boulangerie, à base de fruits et de viande occupent des positions distinctes au sein de la catégorie. Les entreprises peuvent combiner un volume salé stable avec des produits surgelés à croissance plus rapide et des formats spécialisés plus petits.



Par type d'ingrédient :
les ingrédients conventionnels conservent leur échelle tandis que les étiquettes propres se développentLes ingrédients conventionnels détenaient 67,52 % de la part du marché des snacks en Inde en 2026. Ils soutiennent les produits grand public qui reposent sur une fabrication à grande échelle et des prix accessibles. Les acheteurs prêtent une attention plus grande aux conservateurs, à l'huile de palme et aux additifs synthétiques. Cela crée de la place pour des gammes à étiquette propre sans déplacer les formats conventionnels. Les choix d'ingrédients influencent les allégations produits, le langage des emballages et le positionnement auprès des consommateurs.
Les ingrédients biologiques et à étiquette propre devraient croître à un CAGR de 9,27 % de 2027 à 2032. Farmley a indiqué que 55 % des consommateurs recherchent des snacks sans conservateurs et que 52 % préfèrent des emballages refermables et respectueux de l'environnement. Les exigences du commerce électronique rendent les descriptions de produits précises et l'alignement des étiquettes physiques plus importants. Des distinctions claires entre les produits peuvent aider les entreprises à servir à la fois les acheteurs soucieux de la valeur et ceux soucieux de leur santé.
Par type d'emballage :
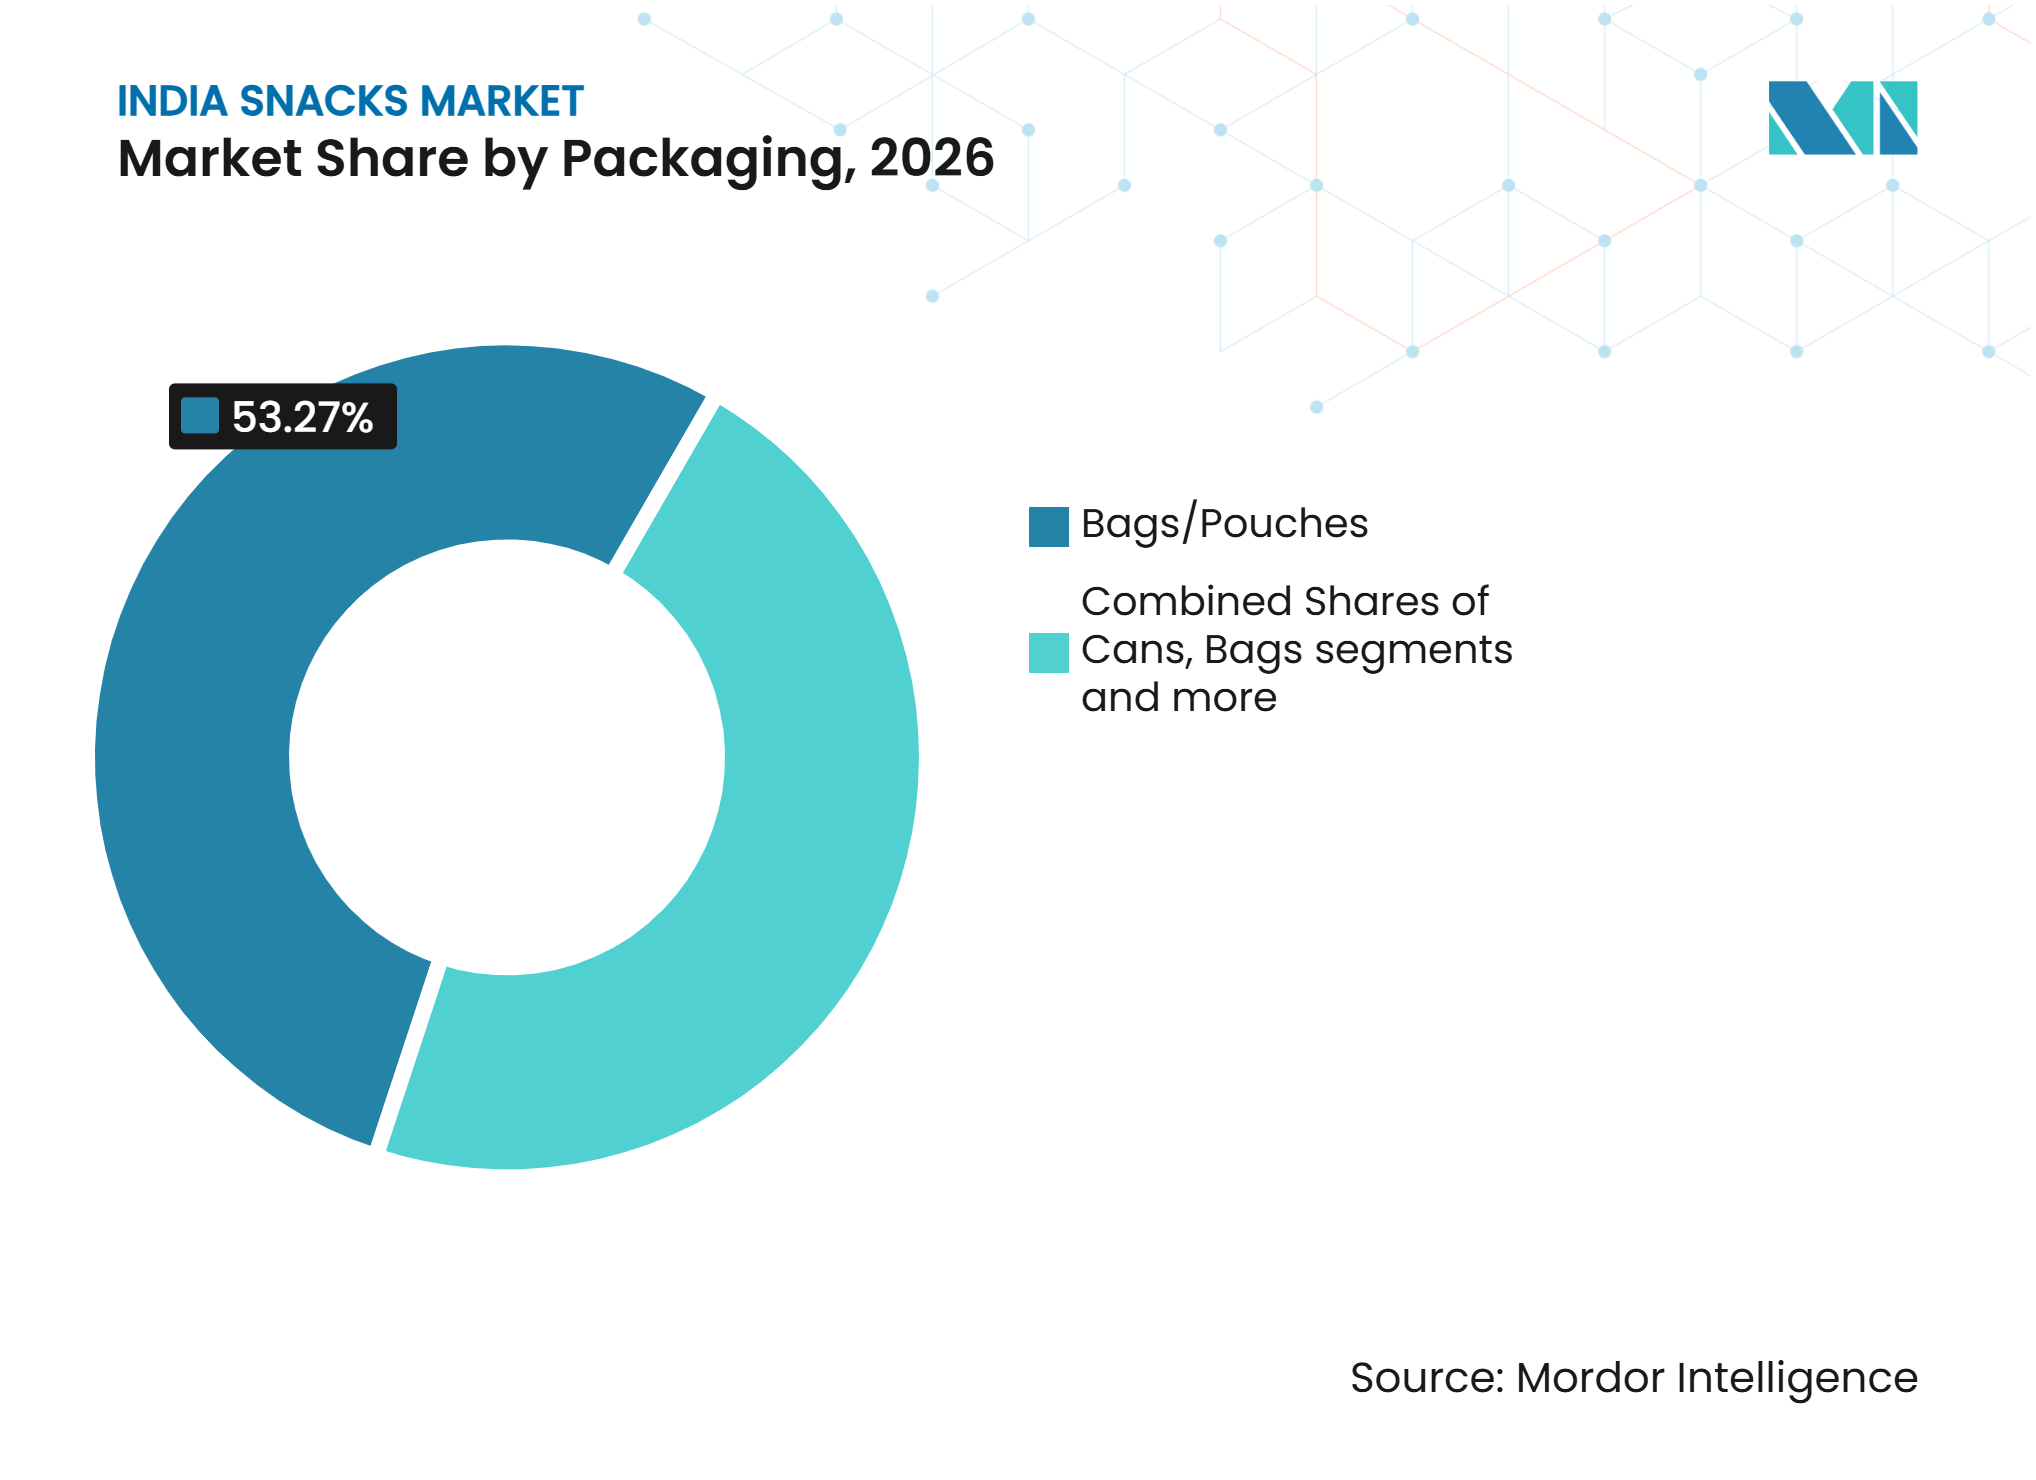
les pochettes sont en tête, tandis que les bocaux gagnent des partsLes sachets et pochettes détenaient 53,27 % du marché des snacks en Inde en 2026. Leur rôle dominant reflète le faible coût d'emballage, la flexibilité des tailles et leur adéquation pour le namkeen et les chips. Le format s'adapte aux sachets individuels et aux packs familiaux pesant 500 g. Il favorise les achats impulsifs, l'usage domestique et la rotation rapide des stocks dans le commerce traditionnel. L'efficacité de l'emballage lie étroitement l'utilisation des pochettes à la distribution à grand volume.
Les bocaux et pots devraient croître à un CAGR de 8,57 % de 2027 à 2032. Ils sont utilisés pour les noix grillées, les graines, le makhana et les assortiments de snacks premium. Les contenants refermables soutiennent la perception de la qualité, les cadeaux et les produits positionnés à des valeurs plus élevées. Les boîtes de conserve restent associées aux noix premium, tandis que les options à base de papier attirent les consommateurs urbains soucieux de l'environnement. Les différents formats permettent aux fournisseurs de différencier leurs produits tout en conservant les pochettes pour le volume.

Par canal de distribution :
les supermarchés soutiennent la découverte tandis que le commerce en ligne élargit la portéeLes supermarchés et hypermarchés détenaient 42,38 % de la part du marché des snacks en Inde en 2026. Ils offrent un placement en rayon visible, des promotions planifiées et des opportunités de comparer plusieurs marques. Le canal est utile pour les produits premium, surgelés et axés sur la santé nécessitant une explication plus approfondie. Le commerce général reste essentiel, car les achats quotidiens s'effectuent toujours via les points de vente locaux. Les fabricants ont besoin à la fois d'une distribution organisée et d'une couverture des épiceries de quartier.
Le commerce en ligne devrait croître à un CAGR de 8,62 % de 2027 à 2032. Il aide les marques à offrir des gammes plus larges et à atteindre les petites villes où la disponibilité des produits premium est inégale. Bikaji Foods a indiqué que le commerce électronique représentait 3 % du chiffre d'affaires tout en connaissant une croissance de 75 % d'une année sur l'autre. Les épiceries de proximité soutiennent la demande impulsive urbaine, tandis que le commerce général continue de gérer d'importantes transactions rurales. La croissance en ligne fonctionne mieux lorsque les entreprises maintiennent une distribution fiable en magasin et une gestion des stocks adéquate.
Analyse géographique
Le Rajasthan, l'Uttar Pradesh et la région de la capitale nationale de Delhi affichent une forte demande pour les formats salés établis. DFM Foods a généré 80 % de son chiffre d'affaires en Inde du Nord et a enregistré une croissance de son chiffre d'affaires de 27,5 % pour l'exercice 2025, atteignant 74,17 millions USD[3]. L'intensité de la concurrence par les prix et la maturité des catégories de produits de grande consommation accroissent la valeur des saveurs différenciées et d'une distribution solide. Les profils d'inspiration coréenne et de fusion font leur entrée dans les circuits régionaux pour les jeunes consommateurs.
L'Inde de l'Ouest a également enregistré une croissance significative au fil des années. Le Gujarat et le Maharashtra accueillent les bases de production de Balaji Wafers, Gopal Snacks et Chheda Specialities. Gopal Snacks a déclaré un chiffre d'affaires de 153,21 millions USD pour l'exercice 2025 et vise 189,15 millions USD pour l'exercice 2027. La connaissance des goûts locaux, la maîtrise des coûts et la profondeur du réseau de distributeurs renforcent les marques de l'Ouest. La région combine une forte demande urbaine avec des capacités de production et de distribution.
L'Inde du Sud offre une opportunité importante pour les producteurs de snacks de marque. Le murukku, le mélange d'épices et les chips de banane témoignent de la force des identités alimentaires locales, tandis que Bengaluru et Chennai soutiennent les formats premium. Haldiram Snacks Food a identifié des acquisitions dans le Sud comme faisant partie de sa stratégie d'expansion. L'Inde de l'Est affiche une pénétration plus faible des formats emballés, et une meilleure infrastructure de distribution peut favoriser un accès à plus long terme.
Paysage concurrentiel
Concentration du Marché
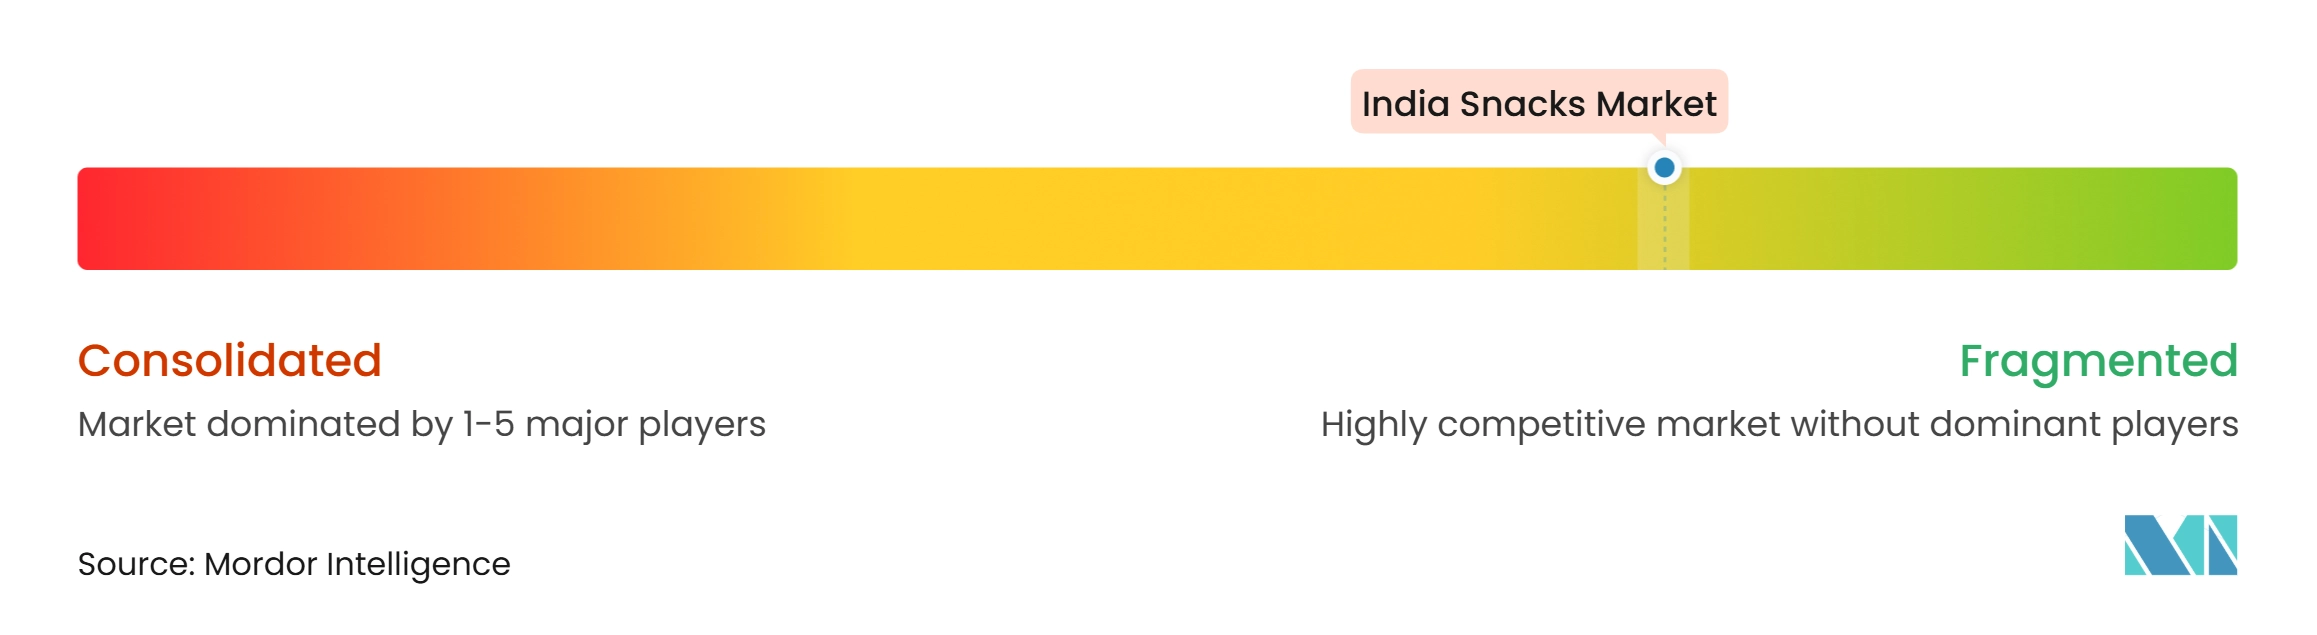
Le marché des snacks en Inde présente une faible concentration de marché, car les fabricants régionaux et les producteurs locaux sont en concurrence avec les marques nationales. Haldiram Snacks Food détient une part significative du segment des snacks salés. Les entreprises nationales investissent dans la fabrication, l'expansion géographique et l'activation du commerce rapide. Les challengers axés sur le numérique utilisent des produits à étiquette propre et la distribution en ligne pour atteindre les consommateurs premium.
L'investissement étranger est un développement concurrentiel important sur le marché des snacks en Inde. En mars 2025, Temasek a acquis une participation de 10 % dans Haldiram Snacks Food pour 1 milliard USD. IHC et Alpha Wave Global ont acquis une participation combinée de 6 % au cours de la même période. Le plan de Haldiram's pour des acquisitions dans le Sud montre comment les marques établies peuvent pénétrer des marchés avec des identités alimentaires locales. Les entreprises régionales peuvent rester attractives car elles offrent des marques de confiance et des actifs de distribution locale.
PepsiCo a investi entre 367,79 millions USD et 420,33 millions USD dans la fabrication indienne au cours des 3 dernières années. L'investissement d'ITC dans Ample Foods a élargi son accès aux marques surgelées et réfrigérées prêtes à cuire. Lotte Wellfood a annoncé un investissement de 300 millions USD en Inde en février 2025. Ces actions témoignent d'une concurrence à travers les installations, les acquisitions et l'expansion des catégories.
Leaders du secteur des snacks en Inde
-
Haldiram Snacks Food Pvt. Ltd.
-
Balaji Wafers Private Limited
-
ITC Limited
-
Gopal Snacks Limited
-
Parle Products Private Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché indien des snacks Entreprises couvertes dans ce rapport
- Haldiram Snacks Food Pvt. Ltd.
- PepsiCo Inc.
- Balaji Wafers Private Limited
- ITC Limited
- Bikaji Foods International Limited
- Prataap Snacks Limited
- Gopal Snacks Limited
- DFM Foods Limited
- Bikanervala Foods Private Limited
- Parle Products Private Limited
- Sundrop Brands Limited
- MTR Foods Private Limited
- ADF Foods Limited
- Gopal Namkeens
- Laxmi Snacks Private Limited
- Garden Snacks
- Cornitos
- Too Yumm
- Farmley
- The Whole Truth Foods
- Makino
- Chheda Specialities Foods Pvt. Ltd.
Développements industriels récents dans Marché indien des snacks
- Mai 2026 : PepsiCo India a lancé Lay's Mini Stix, son premier snack à base de pomme de terre en format bâtonnet en Inde. Le produit combine la base pomme de terre de la marque avec les préférences indiennes en matière de snacks salés à travers des saveurs masala d'inspiration fusion.
- Mai 2026 : Jagdish Farshan a introduit une gamme de sev préparés à l'huile d'avocat, élargissant son portefeuille traditionnel de namkeen indien avec une huile de cuisson alternative. La gamme comprend quatre variantes et est positionnée pour séduire les consommateurs à la recherche de snacks indiens traditionnels avec des formulations soucieuses des ingrédients.
- Janvier 2026 : WellBe Foods, une marque en vente directe aux consommateurs du groupe Nimida, a lancé une gamme de snacks à base de millet comprenant le Millet Nippatu, le Millet Kodbale, le Millet Chakli, le Millet Tengolu et le Millet Chivda. Les produits réinterprètent les snacks indiens traditionnels en utilisant un mélange de farine de riz et de millet, offrant des saveurs et des textures familières dans des formulations à base de céréales alternatives.
- Novembre 2025 : PepsiCo India a introduit Red Rock Deli, une marque australienne de snacks gastronomiques, sur le marché indien. La gamme propose des saveurs d'inspiration mondiale et utilise de l'huile de tournesol, avec des produits préparés par cuisson en chaudron, cuisson au four et soufflage. Proposés à partir de 0,63 USD, les snacks ont été fabriqués en Inde pour les consommateurs locaux et initialement disponibles via les principales plateformes de commerce rapide.
Périmètre du rapport sur le marché des snacks en Inde
Le rapport sur le marché des snacks en Inde est segmenté par type de produit, type d'ingrédient, type d'emballage et canal de distribution. Par type de produit, le marché est catégorisé en snacks surgelés, snacks salés, snacks extrudés, snacks à base de fruits, snacks de confiserie, snacks de boulangerie, snacks à base de viande et autres types de snacks. Par type d'ingrédient, le marché est divisé en snacks conventionnels et biologiques/à étiquette propre. Par type d'emballage, le marché est segmenté en sachets/pochettes, boîtes de conserve, bocaux et pots, et autres formats d'emballage. Par canal de distribution, le marché est catégorisé en supermarchés/hypermarchés, épiceries de proximité, boutiques en ligne et autres canaux de distribution. La taille du marché a été calculée en termes de valeur en USD pour tous les segments susmentionnés.
Aperçu de la segmentation
| Snacks surgelés |
| Snacks salés |
| Snacks extrudés |
| Snacks à base de fruits |
| Snacks de confiserie |
| Snacks de boulangerie |
| Snacks à base de viande |
| Autres types de snacks |
| Conventionnel |
| Biologique/À étiquette propre |
| Sachets/Pochettes |
| Boîtes de conserve |
| Bocaux et pots |
| Autres |
| Supermarchés/Hypermarchés |
| Épiceries de proximité |
| Boutiques en ligne |
| Autres canaux de distribution |
| Type de produit | Snacks surgelés |
| Snacks salés | |
| Snacks extrudés | |
| Snacks à base de fruits | |
| Snacks de confiserie | |
| Snacks de boulangerie | |
| Snacks à base de viande | |
| Autres types de snacks | |
| Type d'ingrédient | Conventionnel |
| Biologique/À étiquette propre | |
| Type d'emballage | Sachets/Pochettes |
| Boîtes de conserve | |
| Bocaux et pots | |
| Autres | |
| Canaux de distribution | Supermarchés/Hypermarchés |
| Épiceries de proximité | |
| Boutiques en ligne | |
| Autres canaux de distribution |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les snacks en Inde jusqu'en 2032 ?
Le marché des snacks en Inde devrait croître à un CAGR de 7,47 % de 2027 à 2032, pour atteindre 43,41 milliards USD d'ici 2032.
Quelle catégorie de produits détient la plus grande part sur le marché des snacks en Inde ?
En 2026, les snacks salés détiennent une part de 36,46 % de la demande en produits, portée par la large disponibilité et la popularité du namkeen, des chips et du bhujia.
Quelle catégorie de snacks connaît la croissance la plus rapide en Inde ?
Les snacks surgelés devraient croître à un CAGR de 9,18 % jusqu'en 2032, soutenus par le développement de la chaîne du froid et l'utilisation du commerce rapide.
Quelle est l'importance du commerce en ligne pour les snacks emballés en Inde ?
Le commerce en ligne devrait croître à un CAGR de 8,62 % jusqu'en 2032.