
Marktgröße und Marktanteile des indischen Snackmarkts
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
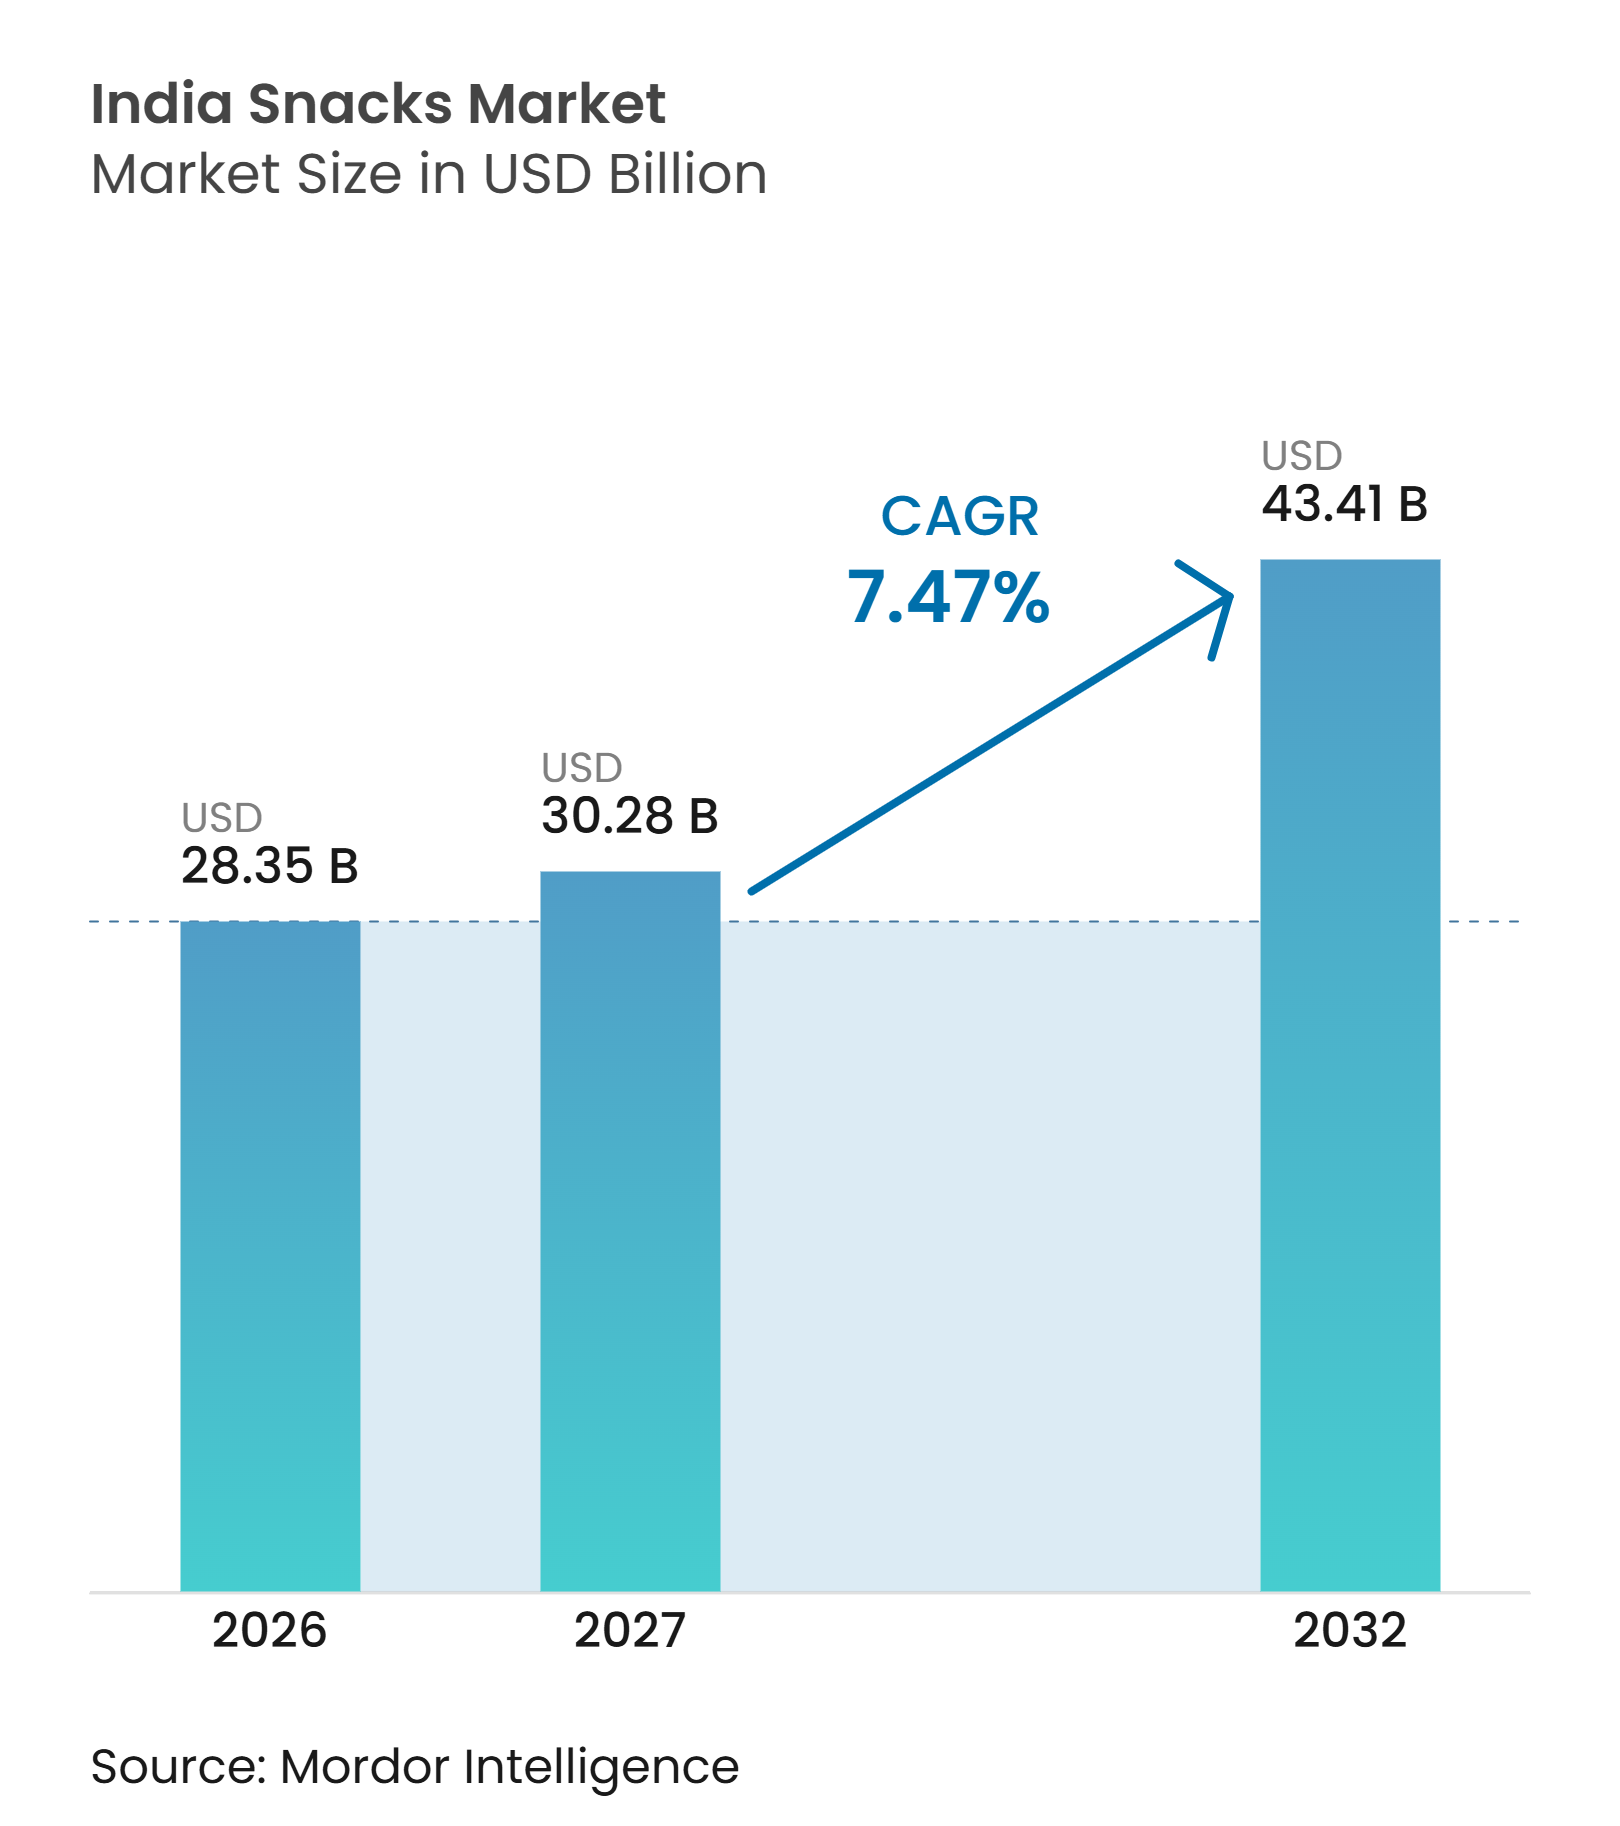
| Marktgröße im Basisjahr (2026) | 28.35 Milliarden US-Dollar |
| Marktgröße (2027) | 30.28 Milliarden US-Dollar |
| Marktgröße (2032) | 43.41 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.47 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Snackmarkts von Mordor Intelligence
Die Marktgröße des indischen Snackmarkts wird voraussichtlich von 28,35 Milliarden USD im Jahr 2026 und 30,28 Milliarden USD im Jahr 2027 auf 43,41 Milliarden USD bis 2032 anwachsen, was einem CAGR von 7,47 % zwischen 2027 und 2032 entspricht. Der Konsum wird durch praktische Verzehranlässe, den hektischen städtischen Alltag und den breiteren Zugang zu verpackten Formaten gestützt. Traditionelle Salzgebäckprodukte bleiben zentral für die Nachfrage, während Tiefkühl- und gesundheitsorientierte Produkte separate Wege für die Produktentwicklung eröffnen. Die Expansion des Einzelhandels und digitale Bestellmöglichkeiten verbessern die Produktsichtbarkeit, doch eine nationale Abdeckung erfordert nach wie vor eine starke Präsenz im allgemeinen Handel. Der indische Snackmarkt sieht sich zudem mit Kostendruck durch Speiseöl und Energieinputs konfrontiert, der bei kleinen Preispackungen schwer aufzufangen ist. Ausländische Investitionen und Akquisitionsaktivitäten belegen das anhaltende Interesse an regionalen Marken, Produktionskapazitäten und Vertriebsnetzwerken.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Salzgebäcke im Jahr 2026 einen Anteil von 36,46 % an der Marktgröße des indischen Snackmarkts, während Tiefkühlsnacks bis 2032 voraussichtlich mit einem CAGR von 9,18 % wachsen werden.
- Nach Zutatentyp hielten konventionelle Zutaten im Jahr 2026 einen Anteil von 67,52 % an der Marktgröße des indischen Snackmarkts, während biologische und Clean-Label-Zutaten bis 2032 voraussichtlich mit einem CAGR von 9,27 % wachsen werden.
- Nach Verpackungstyp hielten Beutel und Tüten im Jahr 2026 einen Anteil von 53,27 % an der Marktgröße des indischen Snackmarkts, während Gläser und Behälter bis 2032 voraussichtlich mit einem CAGR von 8,57 % wachsen werden.
- Nach Vertriebskanal hielten Supermärkte und Hypermärkte im Jahr 2026 einen Anteil von 42,38 % an der Marktgröße des indischen Snackmarkts, während der Online-Einzelhandel bis 2032 voraussichtlich mit einem CAGR von 8,62 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des indischen Snackmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Veränderte Verbraucherlebensstile und Nachfrage nach praktischen Lebensmitteln | +1.8% | Gesamtindien; am stärksten in Städten der Klasse 1 und Klasse 2 | Kurzfristig (≤ 2 Jahre) |
| Wachsende Beliebtheit traditioneller indischer Salzgebäcke | +1.5% | Nord- und Westindien; Ausbreitung nach Süd- und Ostindien | Mittelfristig (2–4 Jahre) |
| Produktinnovation bei Aromen, Zutaten und Formaten | +1.2% | Städtisches Indien; Ausweitung auf Städte der Klasse 2 | Mittelfristig (2–4 Jahre) |
| Zunehmendes Verbraucherinteresse an gesundheitsorientierten Snack-Alternativen | +1.0% | Metropolen und Städte der Klasse 2; frühe Aufnahme im ländlichen Raum | Langfristig (≥ 4 Jahre) |
| Expansion des organisierten Einzelhandels und moderner Vertriebsnetzwerke | +0.9% | Halbstädtisches und ländliches Indien | Mittelfristig (2–4 Jahre) |
| Starke saisonale, festliche und Geschenknachfrage | +0.7% | Gesamtindien; konzentriert in Nord- und Westindien während Diwali | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Veränderte Verbraucherlebensstile und Nachfrage nach praktischen Lebensmitteln
Indiens städtische Bevölkerung erreichte 2025 einen Anteil von 34 %, was mehr Situationen schafft, in denen verpackte Lebensmittel als praktische Mahlzeitenergänzung dienen. Haushaltsstrukturen, Doppelverdiener-Familien und längere Pendelzeiten unterstützen den regelmäßigen Kauf tragbarer Snackprodukte. Der indische Snackmarkt profitiert davon, wenn Verbraucher während Reisen, Arbeitspausen und kurzen Einkaufstouren leicht zugängliche Produkte benötigen. Quick-Commerce-Dienste erleichtern diese Käufe, indem sie bekannte Produkte innerhalb kurzer Lieferfenster verfügbar machen. Dieser Kanal begünstigt Produkte mit klarer Markenbekanntheit, kleinen Packungsgrößen und regelmäßiger Wiederholungsnachfrage.
Wachsende Beliebtheit traditioneller indischer Salzgebäcke
Traditionelle Salzgebäcke bleiben weiterhin das Fundament des Konsums, da Namkeen, Bhujia, Mathri und verwandte Formate zu etablierten Essgewohnheiten passen. Ihre Relevanz geht über den alltäglichen Snackkonsum hinaus, da sie auch beim Bewirten von Gästen, als Geschenke und bei saisonalen Anlässen verwendet werden. Der indische Snackmarkt behält eine breite Basis durch Produkte, die in kleinen, vertrauten und erschwinglichen Packungen verkauft werden können. Premium-Regionalversionen können neben Massenprodukten stehen, ohne die grundlegende Vorliebe für lokale Aromen zu verändern. Dies ermöglicht es Herstellern, sowohl Alltagsprodukte als auch höherwertige Sortimente über überschneidende Vertriebskanäle anzubieten.
Zunehmendes Verbraucherinteresse an gesundheitsorientierten Snack-Alternativen
Gesundheitsorientierte Alternativen gewinnen bei Verbrauchern an Aufmerksamkeit, die nach Protein-, Energie- oder weniger verarbeiteten Zutatenprofilen suchen. Eine Verbraucherstudie vom Juli 2025 ergab, dass 72 % der indischen Befragten Snacks mit funktionellen Vorteilen suchten, darunter verbesserte Energie, Stimmung oder Proteingehalt[1]. Die Nachfrage verdrängt nicht die Rolle von Genuss-Produkten, da Verbraucher ein traditionelles Salzgebäck und eine geröstete Alternative im selben Einkauf kaufen können. Dieses Muster unterstützt ein breiteres Portfolio anstelle einer einfachen Ablösung traditioneller Produkte. Der Zugang zu Online-Kanälen ist wichtig, da gesundheitsorientierte Marken Käufer über ihre anfängliche städtische Kundenbasis hinaus erreichen müssen. Der indische Snackmarkt kann daher eine gesundheitliche Positionierung unterstützen, wenn Produktaussagen, Preisgestaltung und Vertrieb aufeinander abgestimmt sind.
Expansion des organisierten Einzelhandels und moderner Vertriebsnetzwerke
Der organisierte Einzelhandel bietet strukturierte Regalflächen und ein Umfeld, in dem Verbraucher Premium-Formate entdecken können. Er gibt Lieferanten auch klarere Merchandising-Standards, als fragmentierte Einzelhandelsgeschäfte in der Regel bieten können. Der indische Snackmarkt ist nach wie vor stark vom allgemeinen Handel abhängig, sodass der moderne Einzelhandel die Notwendigkeit einer breiten physischen Distribution ergänzt, anstatt sie zu ersetzen. Online-Bestellungen bieten einen separaten Weg, um kleinere Städte zu erreichen und eine breitere Palette von Lagereinheiten zu testen. Bikaji Foods berichtete, dass sein E-Commerce-Kanal mit 75 % im Jahresvergleich wuchs, während das Angebot in Städten der Klasse 2 ausgebaut wurde.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitsbedenken im Zusammenhang mit stark verarbeiteten Snacks | -1.2% | Gesamtindien; am stärksten in städtischen, gebildeten Verbrauchersegmenten | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch frisch zubereitete und hausgemachte Snacks | -0.9% | Halbstädtisches und ländliches Indien; Städte der Klasse 2 und Klasse 3 | Mittelfristig (2–4 Jahre) |
| Schwankende Speiseöl- und Energiekosten | -0.8% | Gesamtindien; produktionsintensive Bundesstaaten (Uttar Pradesh, Gujarat, Maharashtra) | Kurzfristig (≤ 2 Jahre) |
| Preissensibilität und begrenzter Spielraum für Premium-Preisgestaltung | -0.7% | Ländliches Indien; Massenmarkt-Preissegmente national | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitsbedenken im Zusammenhang mit stark verarbeiteten Snacks
Gesundheitsbedenken könnten die Nachfrage nach Produkten mit hohem Natrium-, Fett- oder stark verarbeiteten Zutatengehalt einschränken. Das vorgeschlagene indische Ernährungsbewertungssystem könnte beeinflussen, wie Käufer Produkte vergleichen, wenn verbindliche Warnhinweise auf der Vorderseite der Verpackung finalisiert werden. Das in Betracht gezogene System würde Bewertungen von 0,5 bis 5 Sternen auf Basis des Nährwertgehalts vergeben. Hersteller müssen möglicherweise Rezepturen, Verpackungen und Produktaussagen anpassen, wenn die Vorschriften in Kraft treten. Diese Änderungen könnten für kleinere regionale Unternehmen mit begrenzten Produktentwicklungsressourcen schwieriger umzusetzen sein. Der indische Snackmarkt muss bekannte frittierte Formate mit Produkten in Einklang bringen, die auf veränderte Gesundheitserwartungen reagieren.
Schwankende Speiseöl- und Energiekosten
Speiseöl- und Energiekosten wirken sich direkt auf die Margen aus, da frittierte Produkte einen großen Teil des Umsatzes ausmachen. Kleinere Packungen schränken den Spielraum der Hersteller ein, höhere Kosten ohne Beeinträchtigung der Erschwinglichkeit an die Verbraucher weiterzugeben. Der indische Snackmarkt ist besonders exponiert, da Packungen zu 0,05 USD und 0,11 USD wichtige Kaufoptionen bleiben. Höhere Palmölkosten haben zu einer Reduzierung des Produktgewichts beigetragen, was die Wertwahrnehmung bei preissensiblen Käufern schwächen kann. Prataap Snacks berichtete von einer sequenziellen EBITDA-Margenkontraktion von 300 Basispunkten im dritten Quartal des Geschäftsjahres 2026, die auf höhere Palmölkosten zurückgeführt wurde[2]. Kostenkontrolle, Beschaffungsplanung und Fertigungseffizienz bleiben wichtig, wenn sich die Inputpreise schnell bewegen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Salzgebäck-Formate führen, während Tiefkühlprodukte an Dynamik gewinnen
Salzgebäcke machten 2026 einen Anteil von 36,46 % an der Marktgröße des indischen Snackmarkts aus. Namkeen, Chips und Bhujia profitieren von breiter Verfügbarkeit in ländlichen Geschäften, städtischen Outlets und dem formellen Einzelhandel. Vertraute Aromen, kleine Portionsgrößen, Schenktraditionen und das gemeinsame Verzehren im Haushalt unterstützen die regelmäßige Nachfrage über alle Einkommensgruppen hinweg. Preispunkte von 0,01 USD bis 0,11 USD bleiben für Sofortverzehrprodukte wichtig. Starke lokale Produktion und regionale Geschmacksanpassung sichern die führende Position der Kategorie.
Tiefkühlsnacks werden von 2027 bis 2032 voraussichtlich mit einem CAGR von 9,18 % wachsen. Eine breitere Kühlkettenkapazität und Quick-Commerce-Dienste unterstützen die Nachfrage nach verzehrfertigen Produkten. ITC investierte 13,76 Millionen USD für einen Anteil von 43,75 % an Ample Foods und erhielt damit Zugang zu den Marken Prasuma und Meatigo. Extrudat-, Süßwaren-, Backwaren-, Frucht- und Fleischsnacks nehmen innerhalb der Kategorie unterschiedliche Positionen ein. Unternehmen können stabiles Salzgebäckvolumen mit schneller wachsenden Tiefkühlprodukten und kleineren spezialisierten Formaten kombinieren.


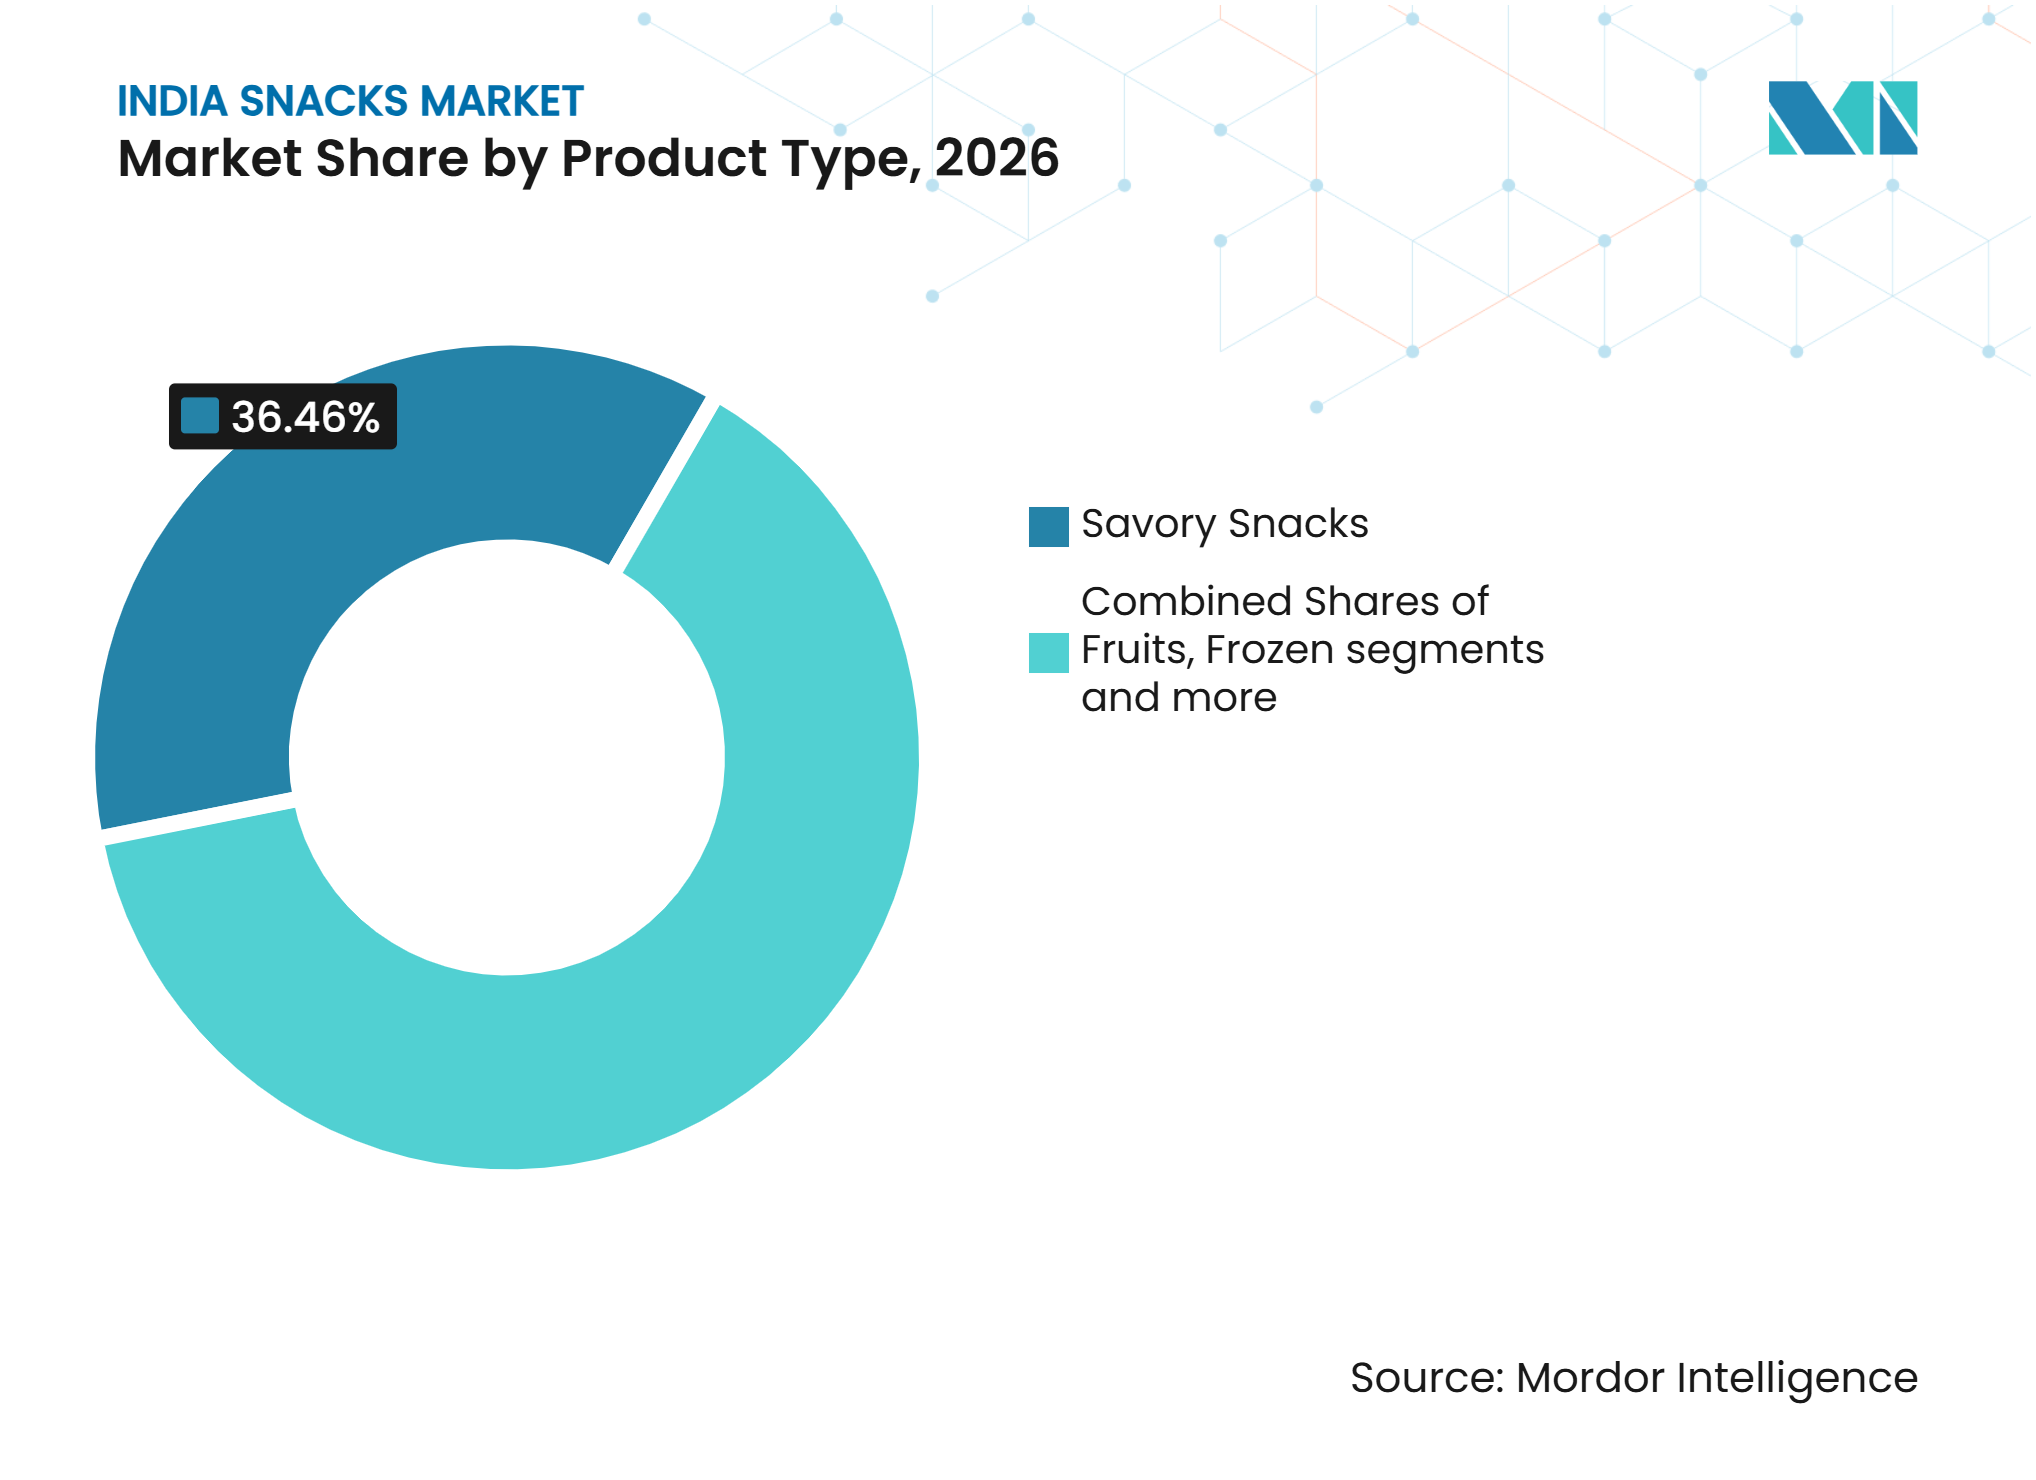
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Zutatentyp: Konventionelle Zutaten behalten ihre Größenordnung, während Clean-Label-Produkte expandieren
Konventionelle Zutaten hielten 2026 einen Anteil von 67,52 % am Marktanteil des indischen Snackmarkts. Sie unterstützen Massenprodukte, die auf großtechnische Fertigung und zugängliche Preispunkte angewiesen sind. Käufer achten zunehmend auf Konservierungsstoffe, Palmöl und synthetische Zusatzstoffe. Dies schafft Raum für Clean-Label-Sortimente, ohne konventionelle Formate zu verdrängen. Zutatenwahl beeinflusst Produktaussagen, Verpackungssprache und Verbraucherpositionierung.
Biologische und Clean-Label-Zutaten werden von 2027 bis 2032 voraussichtlich mit einem CAGR von 9,27 % wachsen. Farmley berichtete, dass 55 % der Verbraucher konservierungsstofffreie Snacks suchen und 52 % wiederverschließbare, umweltbewusste Verpackungen bevorzugen. E-Commerce-Anforderungen machen genaue Produktbeschreibungen und die Übereinstimmung mit physischen Etiketten wichtiger. Klare Produktunterscheidungen können Unternehmen dabei helfen, sowohl wertorientierte als auch gesundheitsorientierte Käufer zu bedienen.
Nach Verpackungstyp: Beutel führen, während Gläser Marktanteile gewinnen
Beutel und Tüten hielten 2026 einen Anteil von 53,27 % am indischen Snackmarkt. Ihre führende Rolle spiegelt niedrige Verpackungskosten, flexible Größengestaltung und Eignung für Namkeen und Chips wider. Das Format eignet sich für Einzelportionsbeutel und Familienpackungen mit einem Gewicht von 500 g. Es unterstützt Impulskäufe, den Haushaltsgebrauch und einen schnellen Lagerumschlag im traditionellen Einzelhandel. Die Verpackungseffizienz verbindet die Beutelnutzung eng mit der breiten Volumenverteilung.
Gläser und Behälter werden von 2027 bis 2032 voraussichtlich mit einem CAGR von 8,57 % wachsen. Sie werden für geröstete Nüsse, Samen, Makhana und Premium-Snack-Sortimente verwendet. Wiederverschließbare Behälter unterstützen Qualitätswahrnehmungen, Schenkzwecke und Produkte, die auf höhere Werte ausgerichtet sind. Dosen bleiben mit Premium-Nüssen assoziiert, während papierbasierte Optionen umweltbewusste städtische Verbraucher ansprechen. Verschiedene Formate ermöglichen es Lieferanten, Produkte zu differenzieren und gleichzeitig Beutel für die Skalierung beizubehalten.

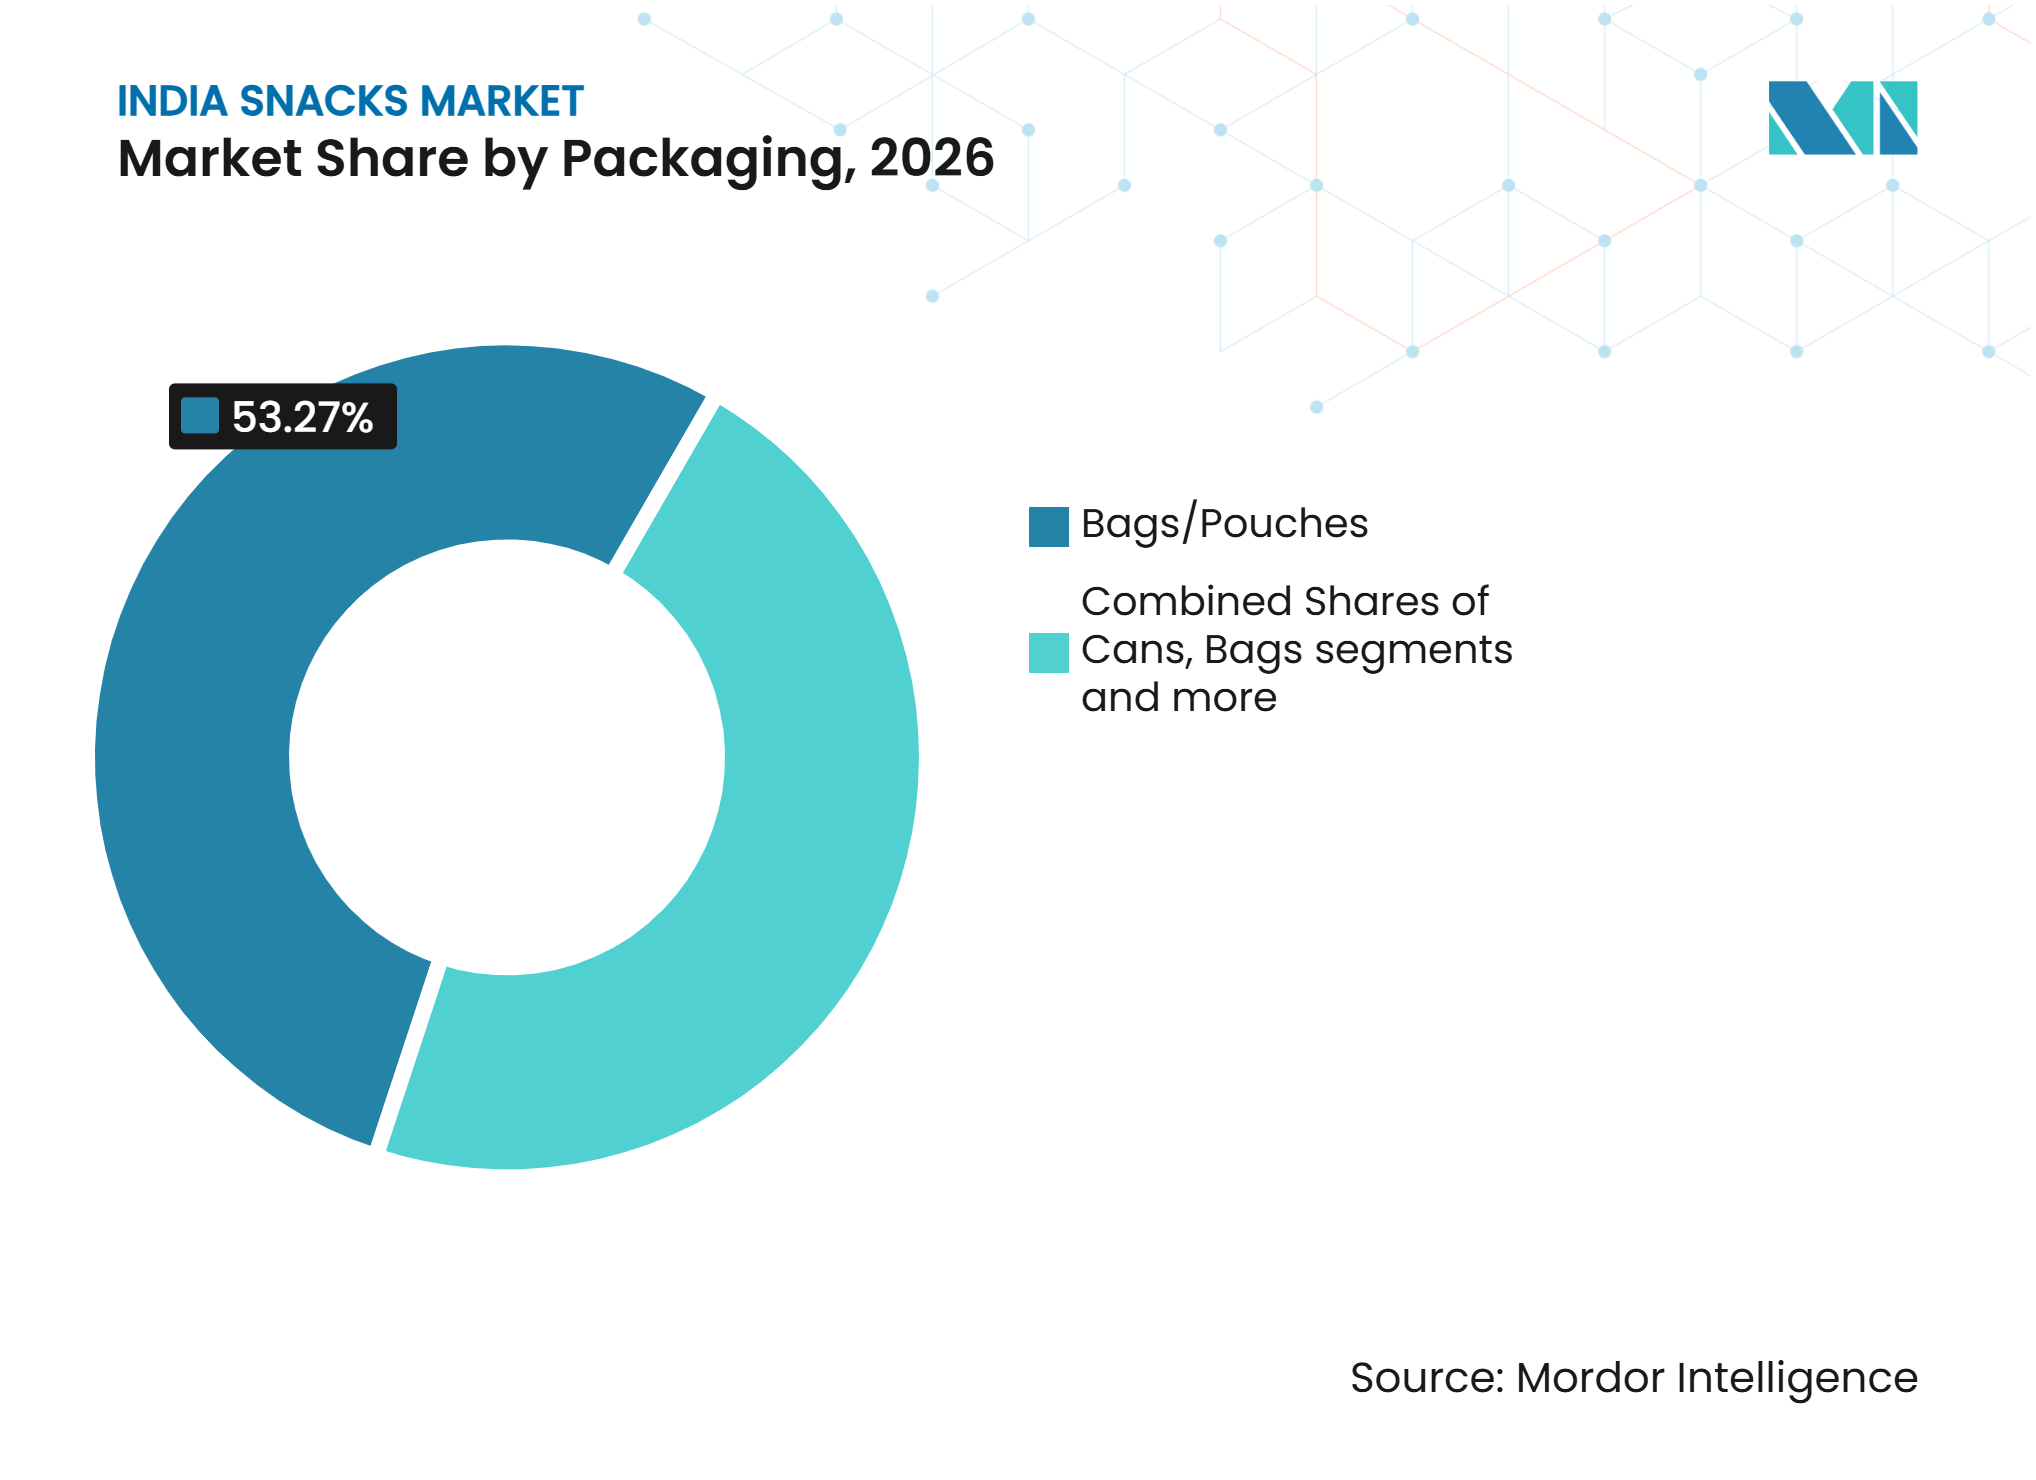
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Supermärkte unterstützen die Produktentdeckung, während der Online-Einzelhandel die Reichweite ausbaut
Supermärkte und Hypermärkte hielten 2026 einen Anteil von 42,38 % am Marktanteil des indischen Snackmarkts. Sie bieten sichtbare Regalplatzierung, geplante Aktionen und Möglichkeiten zum Vergleich mehrerer Marken. Der Kanal ist nützlich für Premium-, Tiefkühl- und gesundheitsorientierte Produkte, die einer stärkeren Erklärung bedürfen. Der allgemeine Handel bleibt unverzichtbar, da alltägliche Einkäufe nach wie vor über lokale Geschäfte getätigt werden. Hersteller benötigen sowohl strukturierten Einzelhandel als auch die Abdeckung von Nachbarschaftsgeschäften.
Der Online-Einzelhandel wird von 2027 bis 2032 voraussichtlich mit einem CAGR von 8,62 % wachsen. Er hilft Marken, breitere Sortimente anzubieten und kleinere Städte mit ungleichmäßiger Verfügbarkeit von Premium-Produkten zu erreichen. Bikaji Foods gab an, dass der E-Commerce 3 % des Umsatzes ausmachte und dabei mit 75 % im Jahresvergleich wuchs. Convenience-Stores bedienen die städtische Impulsnachfrage, während der allgemeine Handel weiterhin erhebliche ländliche Transaktionen abwickelt. Online-Wachstum funktioniert am besten, wenn Unternehmen eine zuverlässige Filialverteilung und Bestandsverwaltung aufrechterhalten.
Geografische Analyse
Rajasthan, Uttar Pradesh und die Hauptstadtregion Delhi haben eine dichte Nachfrage nach etablierten Salzgebäck-Formaten. DFM Foods erzielte 80 % seines Umsatzes in Nordindien und berichtete für das Geschäftsjahr 2025 ein Umsatzwachstum von 27,5 % auf 74,17 Millionen USD[3]. Intensiver Preiswettbewerb und reife Massenprodukt-Kategorien erhöhen den Wert differenzierter Aromen und einer starken Distribution. Koreanisch inspirierte und Fusion-Profile dringen für jüngere Verbraucher in regionale Kanäle ein.
Westindien hat im Laufe der Jahre ebenfalls ein bedeutendes Wachstum gezeigt. Gujarat und Maharashtra beherbergen Produktionsstätten für Balaji Wafers, Gopal Snacks und Chheda Specialities. Gopal Snacks berichtete für das Geschäftsjahr 2025 einen Umsatz von 153,21 Millionen USD und strebt für das Geschäftsjahr 2027 einen Umsatz von 189,15 Millionen USD an. Lokales Geschmackswissen, Kostendisziplin und Händlertiefe stärken westindische Marken. Die Region verbindet eine hohe städtische Nachfrage mit Produktions- und Vertriebskapazitäten.
Südindien bietet eine wichtige Chance für Markenhersteller von Snacks. Murukku, Mixture und Bananenchips zeigen die Stärke lokaler Lebensmittelidentitäten, während Bengaluru und Chennai Premium-Formate unterstützen. Haldiram Snacks Food hat südindische Akquisitionen als Teil seiner Expansionsstrategie identifiziert. Ostindien weist eine geringere Durchdringung verpackter Formate auf, und eine bessere Einzelhandelsinfrastruktur kann den langfristigen Zugang unterstützen.
Wettbewerbslandschaft
Marktkonzentration
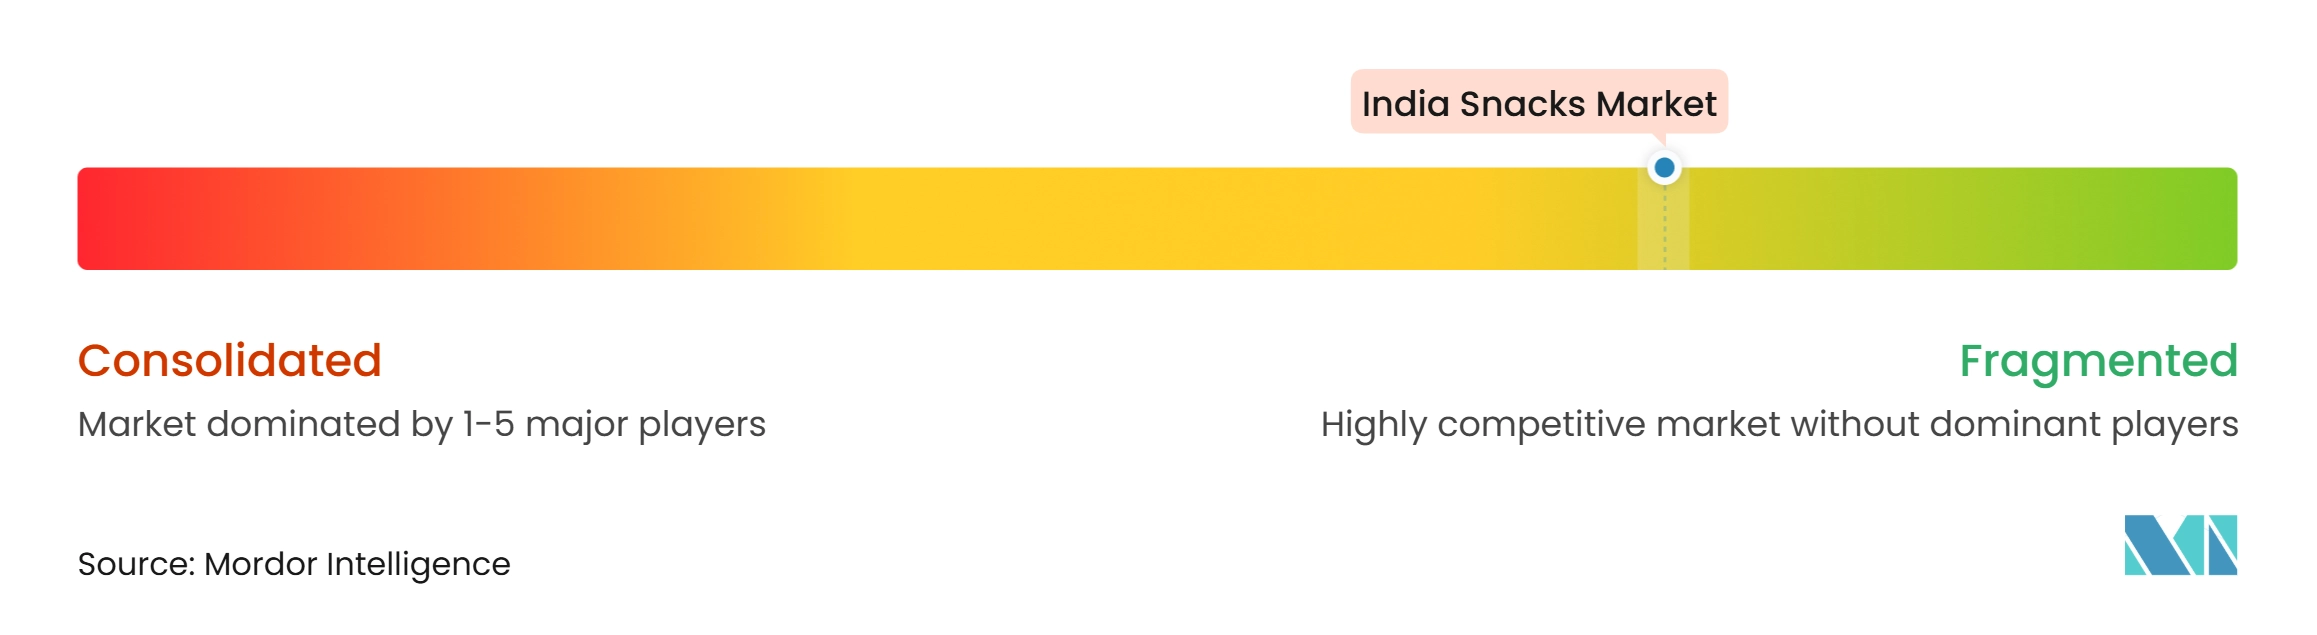
Der indische Snackmarkt weist eine geringe Marktkonzentration auf, da regionale Hersteller und lokale Produzenten neben nationalen Marken konkurrieren. Haldiram Snacks Food hält einen bedeutenden Anteil am Salzgebäck-Segment. Nationale Unternehmen investieren in Produktion, geografische Expansion und Quick-Commerce-Aktivierung. Digital-first-Herausforderer nutzen Clean-Label-Produkte und Online-Vertrieb, um Premium-Verbraucher zu erreichen.
Ausländische Investitionen sind eine wichtige Wettbewerbsentwicklung im indischen Snackmarkt. Im März 2025 erwarb Temasek einen Anteil von 10 % an Haldiram Snacks Food für 1 Milliarde USD. IHC und Alpha Wave Global erwarben im gleichen Zeitraum gemeinsam einen Anteil von 6 %. Haldirams Plan für südindische Akquisitionen zeigt, wie etablierte Marken in Märkte mit lokalen Lebensmittelidentitäten eintreten können. Regionale Unternehmen können attraktiv bleiben, da sie vertrauenswürdige Marken und lokale Vertriebsressourcen bieten.
PepsiCo hat in den vergangenen 3 Jahren zwischen 367,79 Millionen USD und 420,33 Millionen USD in die indische Produktion investiert. ITCs Investition in Ample Foods erweiterte den Zugang zu Tiefkühl- und gekühlten verzehrfertigen Marken. Lotte Wellfood kündigte im Februar 2025 eine Investition von 300 Millionen USD in Indien an. Diese Maßnahmen zeigen den Wettbewerb durch Produktionsanlagen, Akquisitionen und Kategorieexpansion.
Marktführer der indischen Snackbranche
-
Haldiram Snacks Food Pvt. Ltd.
-
Balaji Wafers Private Limited
-
ITC Limited
-
Gopal Snacks Limited
-
Parle Products Private Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Mai 2026: PepsiCo India führte Lay's Mini Stix ein, den ersten Kartoffelsnack im Stäbchenformat in Indien. Das Produkt verbindet die Kartoffelbasis der Marke mit indischen Salzgebäck-Vorlieben durch Fusion-inspirierte Masala-Aromen.
- Mai 2026: Jagdish Farshan führte eine Sev-Reihe ein, die mit Avocadoöl hergestellt wird, und erweitert damit sein traditionelles indisches Namkeen-Portfolio um ein alternatives Speiseöl. Die Reihe umfasst vier Varianten und ist darauf ausgerichtet, Verbraucher anzusprechen, die vertraute indische Snacks mit bewusst gewählten Zutaten suchen.
- Januar 2026: WellBe Foods, eine Direktverbraucher-Marke der Nimida Group, führte eine Hirse-basierte Snack-Reihe ein, die Millet Nippatu, Millet Kodbale, Millet Chakli, Millet Tengolu und Millet Chivda umfasst. Die Produkte interpretieren traditionelle indische Snacks mit einer Mischung aus Reismehl und Hirse neu und bieten vertraute Aromen und Texturen in alternativen getreidebasierten Rezepturen.
- November 2025: PepsiCo India führte Red Rock Deli, eine australische Gourmet-Snack-Marke, auf dem indischen Markt ein. Die Reihe bietet global inspirierte Aromen und verwendet Sonnenblumenöl, wobei die Produkte durch Kessel-Kochen, Backen und Poppen hergestellt werden. Ab einem Preis von 0,63 USD wurden die Snacks in Indien für lokale Verbraucher hergestellt und zunächst über führende Quick-Commerce-Plattformen angeboten.
Berichtsumfang des indischen Snackmarkts
Der Bericht über den indischen Snackmarkt ist nach Produkttyp, Zutatentyp, Verpackungstyp und Vertriebskanal segmentiert. Nach Produkttyp wird der Markt in Tiefkühlsnacks, Salzgebäcke, Extrudatsnacks, Fruchtsnacks, Süßwarensnacks, Backwarensnacks, Fleischsnacks und sonstige Snacktypen unterteilt. Nach Zutatentyp wird der Markt in konventionelle und biologische/Clean-Label-Snacks unterteilt. Nach Verpackungstyp ist der Markt in Beutel/Tüten, Dosen, Gläser und Behälter sowie sonstige Verpackungsformate segmentiert. Nach Vertriebskanal wird der Markt in Supermärkte/Hypermärkte, Convenience-Stores, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle unterteilt. Die Marktgröße wurde für alle oben genannten Segmente in Wertangaben in USD ermittelt.
| Tiefkühlsnacks |
| Salzgebäcke |
| Extrudatsnacks |
| Fruchtsnacks |
| Süßwarensnacks |
| Backwarensnacks |
| Fleischsnacks |
| Sonstige Snacktypen |
| Konventionell |
| Biologisch/Clean-Label |
| Beutel/Tüten |
| Dosen |
| Gläser und Behälter |
| Sonstige |
| Supermärkte/Hypermärkte |
| Convenience-Stores |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Produkttyp | Tiefkühlsnacks |
| Salzgebäcke | |
| Extrudatsnacks | |
| Fruchtsnacks | |
| Süßwarensnacks | |
| Backwarensnacks | |
| Fleischsnacks | |
| Sonstige Snacktypen | |
| Zutatentyp | Konventionell |
| Biologisch/Clean-Label | |
| Verpackungstyp | Beutel/Tüten |
| Dosen | |
| Gläser und Behälter | |
| Sonstige | |
| Vertriebskanäle | Supermärkte/Hypermärkte |
| Convenience-Stores | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des indischen Snackmarkts bis 2032?
Der indische Snackmarkt wird voraussichtlich mit einem CAGR von 7,47 % von 2027 bis 2032 wachsen und bis 2032 43,41 Milliarden USD erreichen.
Welche Produktkategorie hat den größten Anteil im indischen Snackmarkt?
Im Jahr 2026 halten Salzgebäcke einen Anteil von 36,46 % an der Produktnachfrage, getrieben durch die breite Verfügbarkeit und Beliebtheit von Namkeen, Chips und Bhujia.
Welche Snack-Kategorie wächst in Indien am schnellsten?
Tiefkühlsnacks werden bis 2032 voraussichtlich mit einem CAGR von 9,18 % wachsen, unterstützt durch den Ausbau der Kühlkette und die Nutzung von Quick-Commerce.
Wie wichtig ist der Online-Einzelhandel für verpackte Snacks in Indien?
Der Online-Einzelhandel wird bis 2032 voraussichtlich mit einem CAGR von 8,62 % wachsen.