
Tamanho e Participação do Mercado de Alimentos Orgânicos da Índia
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 2.74 Bilhões de dólares |
| Tamanho do Mercado (2027) | 3.05 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.75 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.52 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Alimentos Orgânicos da Índia por Mordor Intelligence
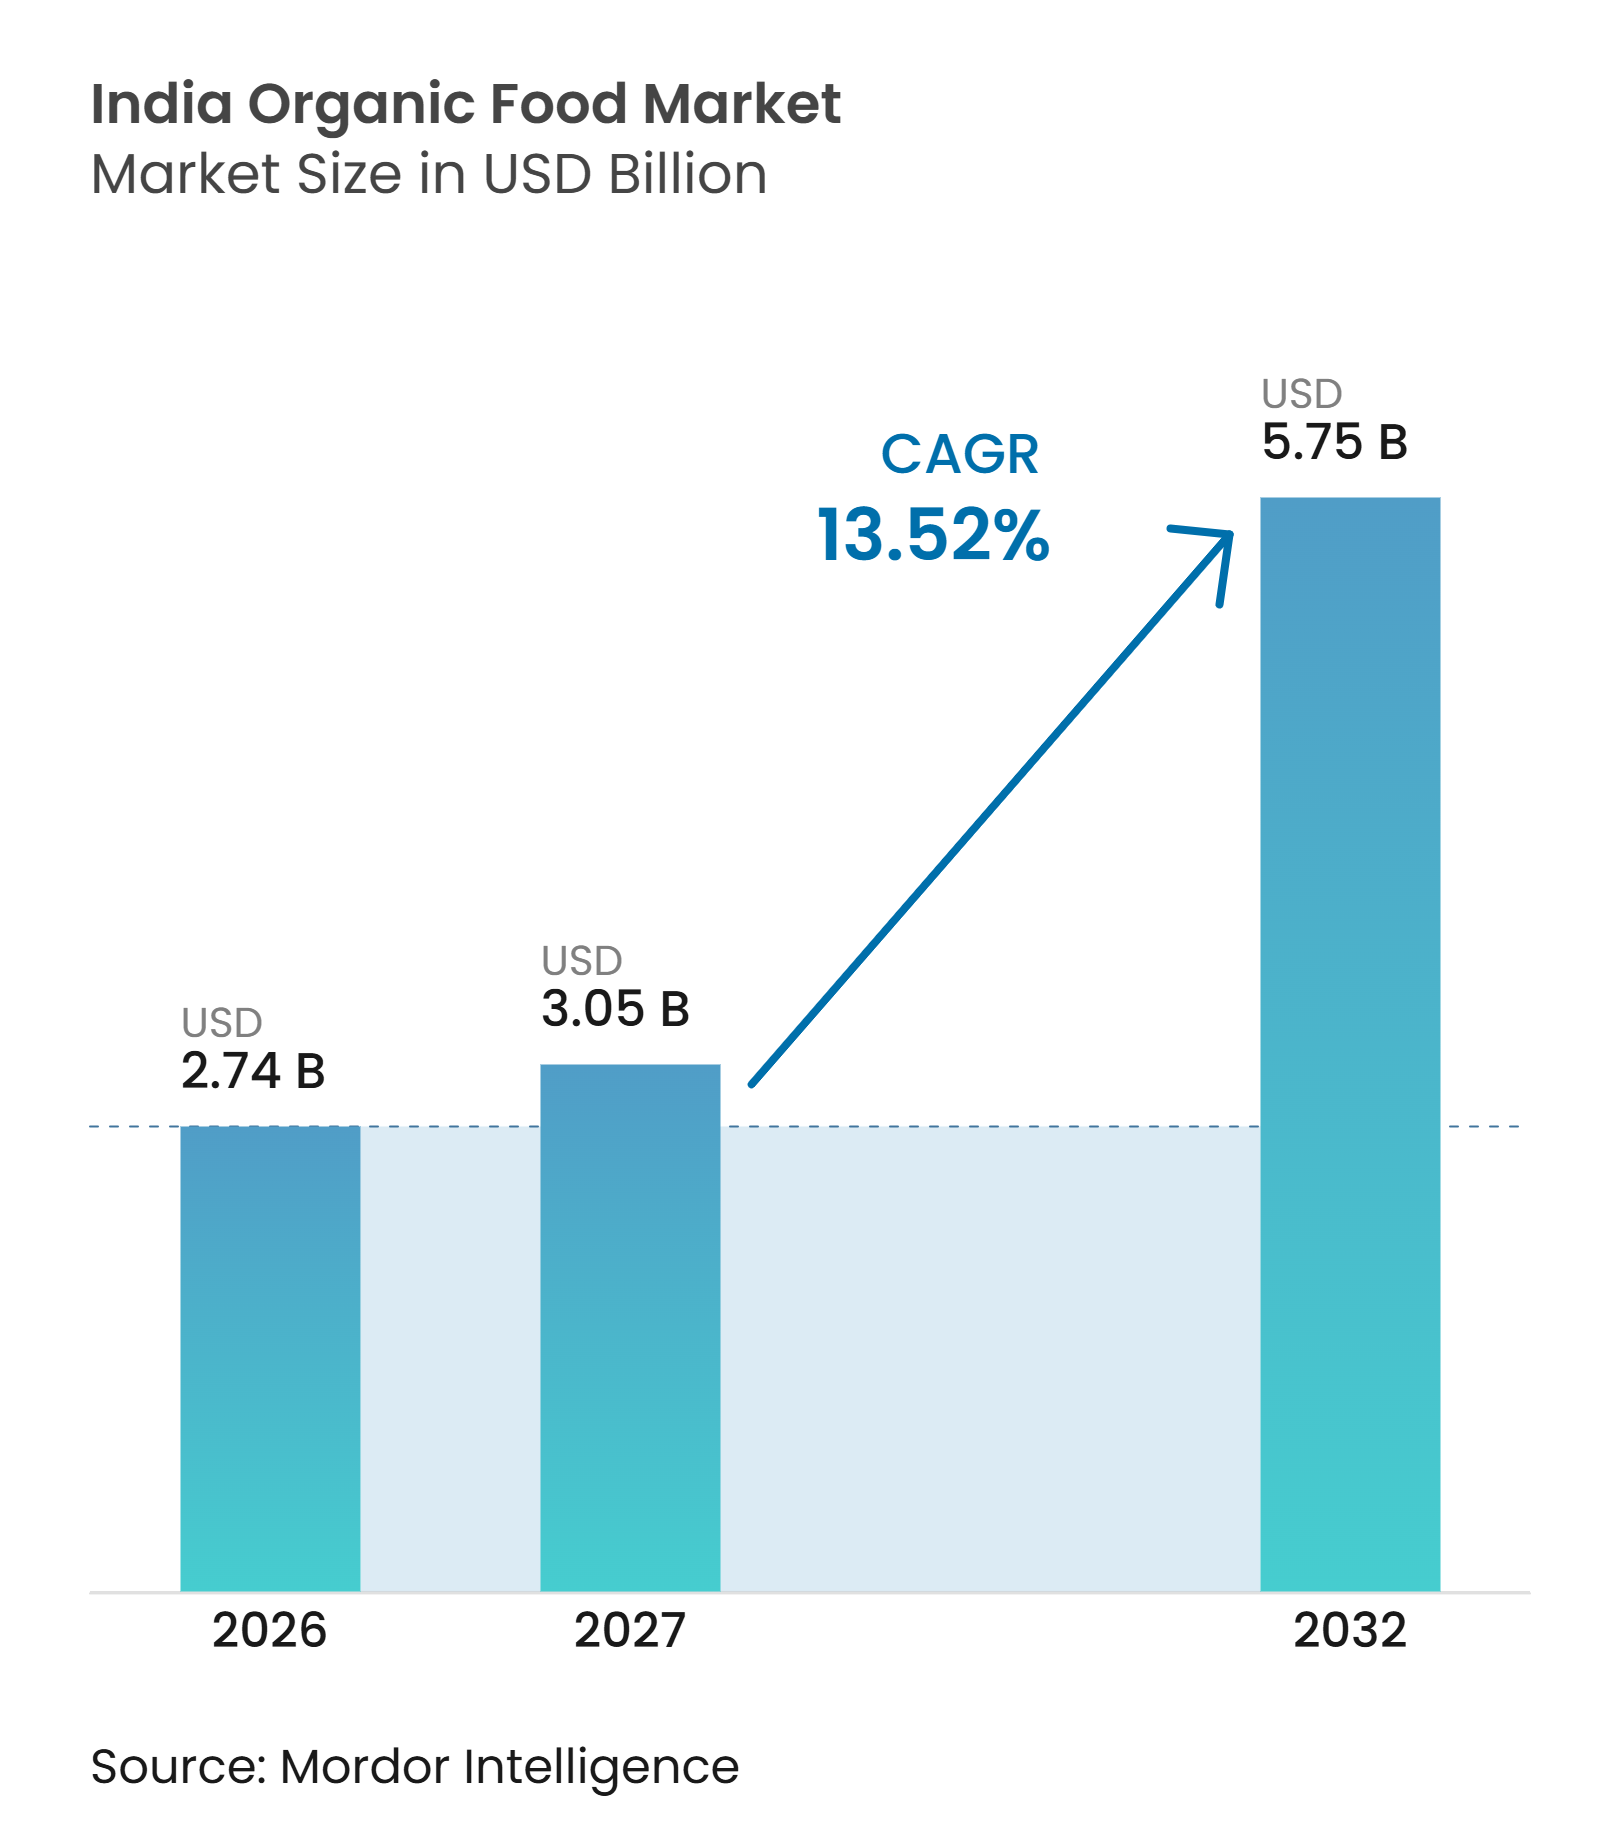
O mercado de alimentos orgânicos da Índia é avaliado em 2,74 bilhões de USD em 2026 e tem previsão de atingir 5,75 bilhões de USD até 2032, registrando um CAGR de 13,52% durante 2027–2032. O mercado está ganhando força devido ao aumento da consciência sobre saúde, às preocupações com resíduos de pesticidas e à crescente demanda por alimentos produzidos de forma natural. De acordo com a APEDA, a Índia produziu 4,39 milhões de toneladas de produtos agrícolas orgânicos certificados no ano fiscal de 2024–25, apoiados por aproximadamente 2,25 milhões de hectares de terras agrícolas cultivadas organicamente. O mercado inclui cereais, miletos, leguminosas, frutas, vegetais, especiarias, chá, café e alimentos processados. Além disso, iniciativas governamentais, incluindo o Programa Nacional para a Produção Orgânica (NPOP) revisado, implementado em julho de 2025, estão fortalecendo a certificação, a rastreabilidade e a credibilidade das exportações, apoiando assim o desenvolvimento mais amplo do mercado[1].
Principais Conclusões do Relatório
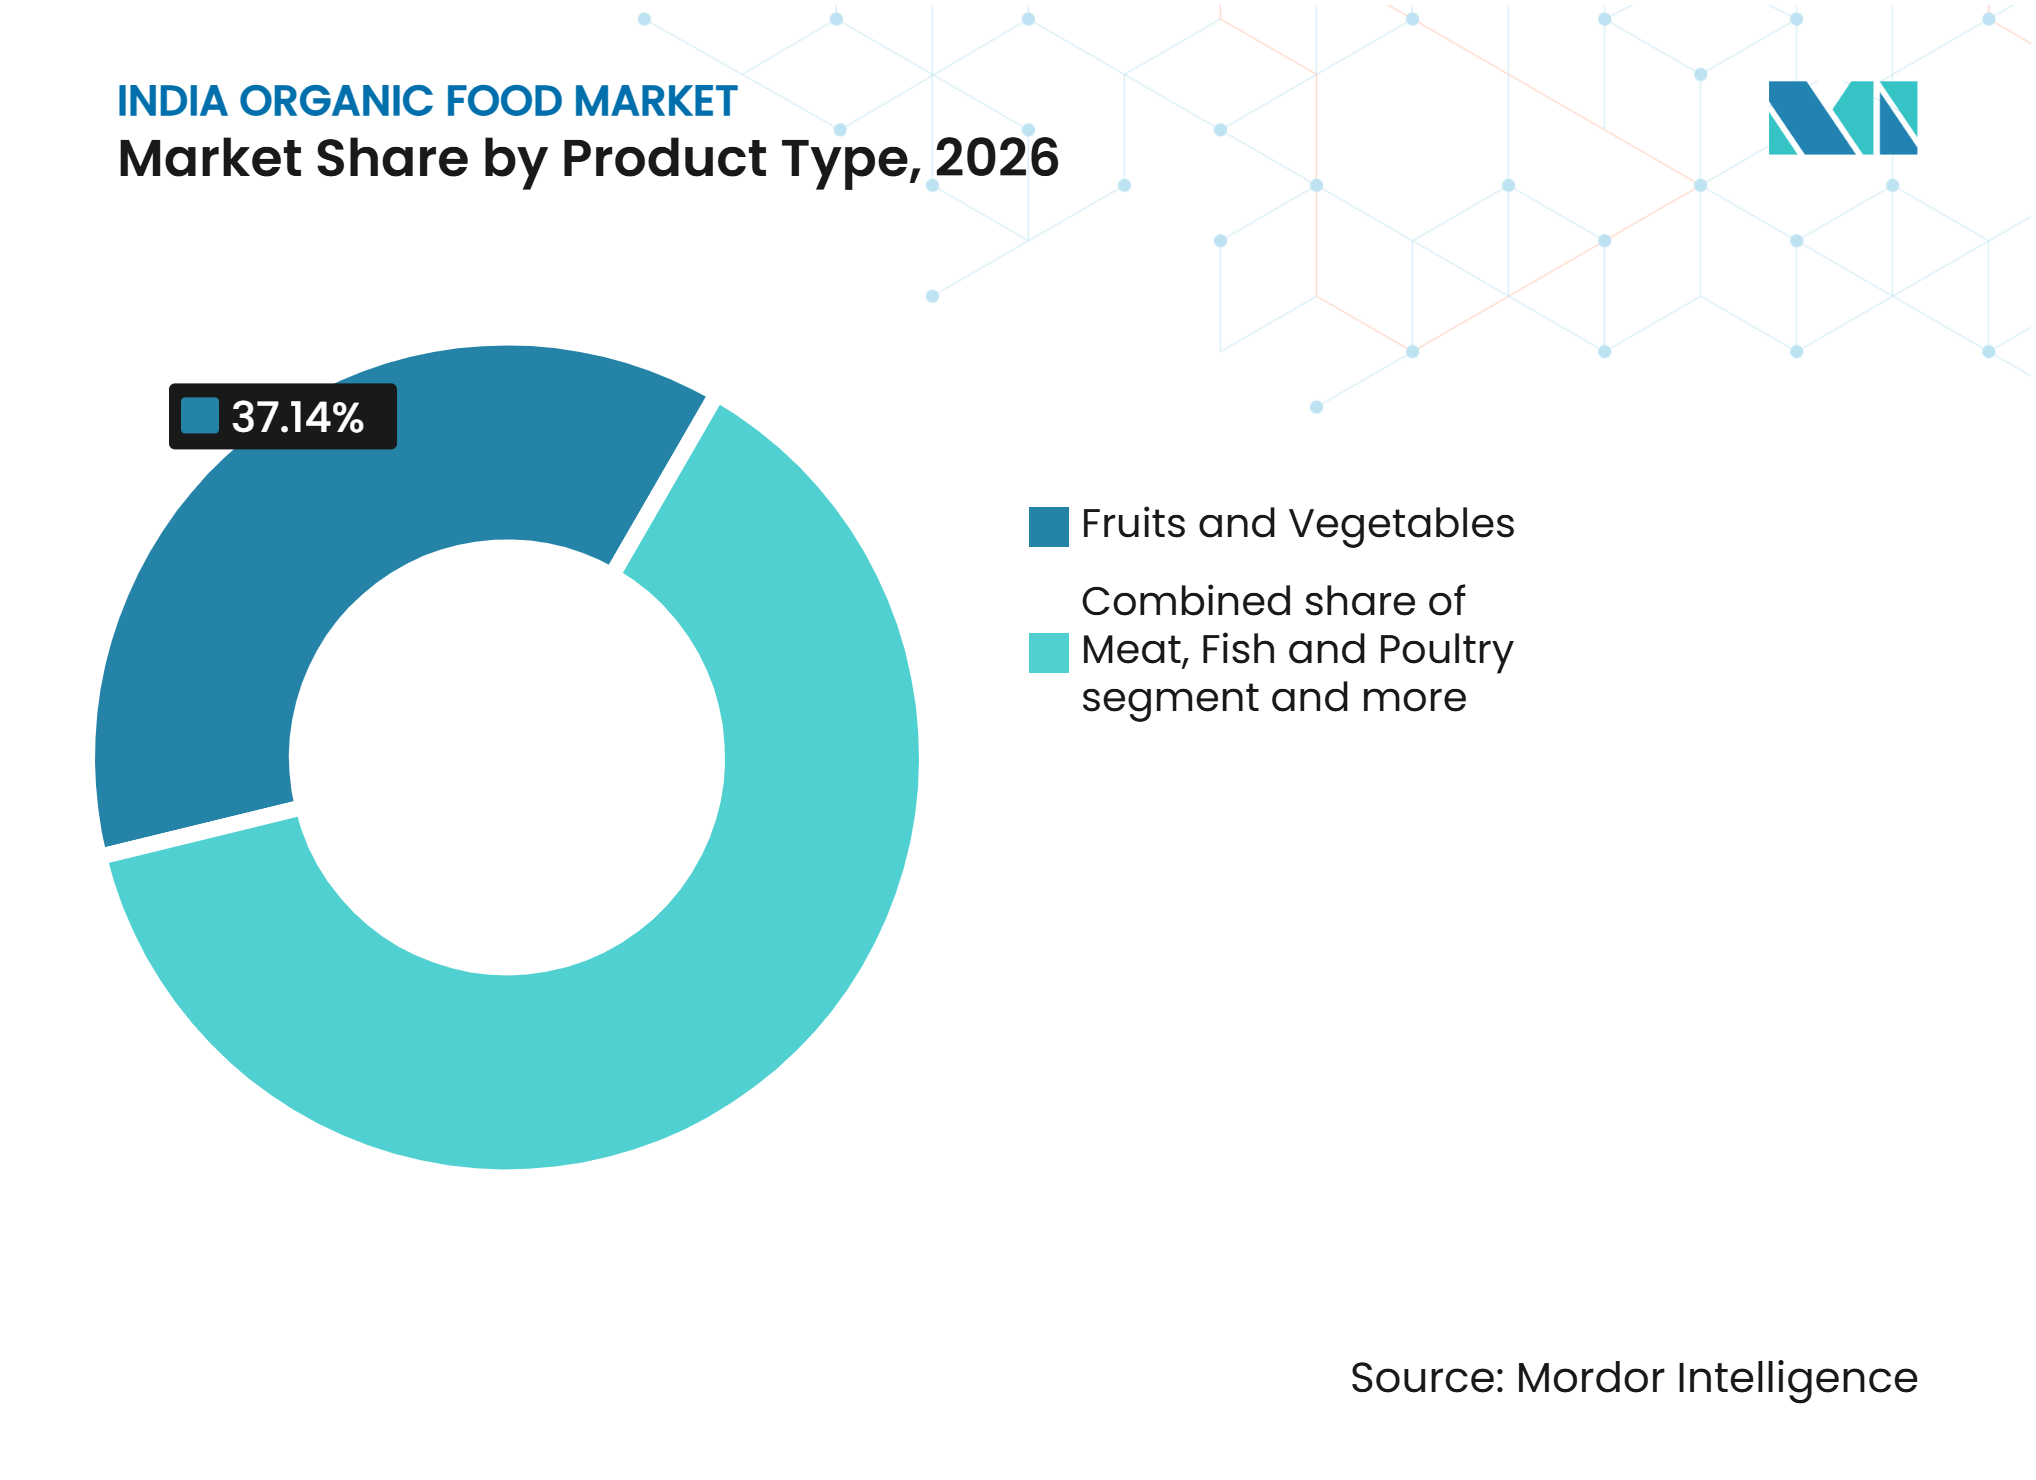
- Por tipo de produto, frutas e vegetais detinham 37,14% da participação no mercado de alimentos orgânicos da Índia em 2026, enquanto carne, peixe e aves têm previsão de crescer a um CAGR de 14,81% até 2032.
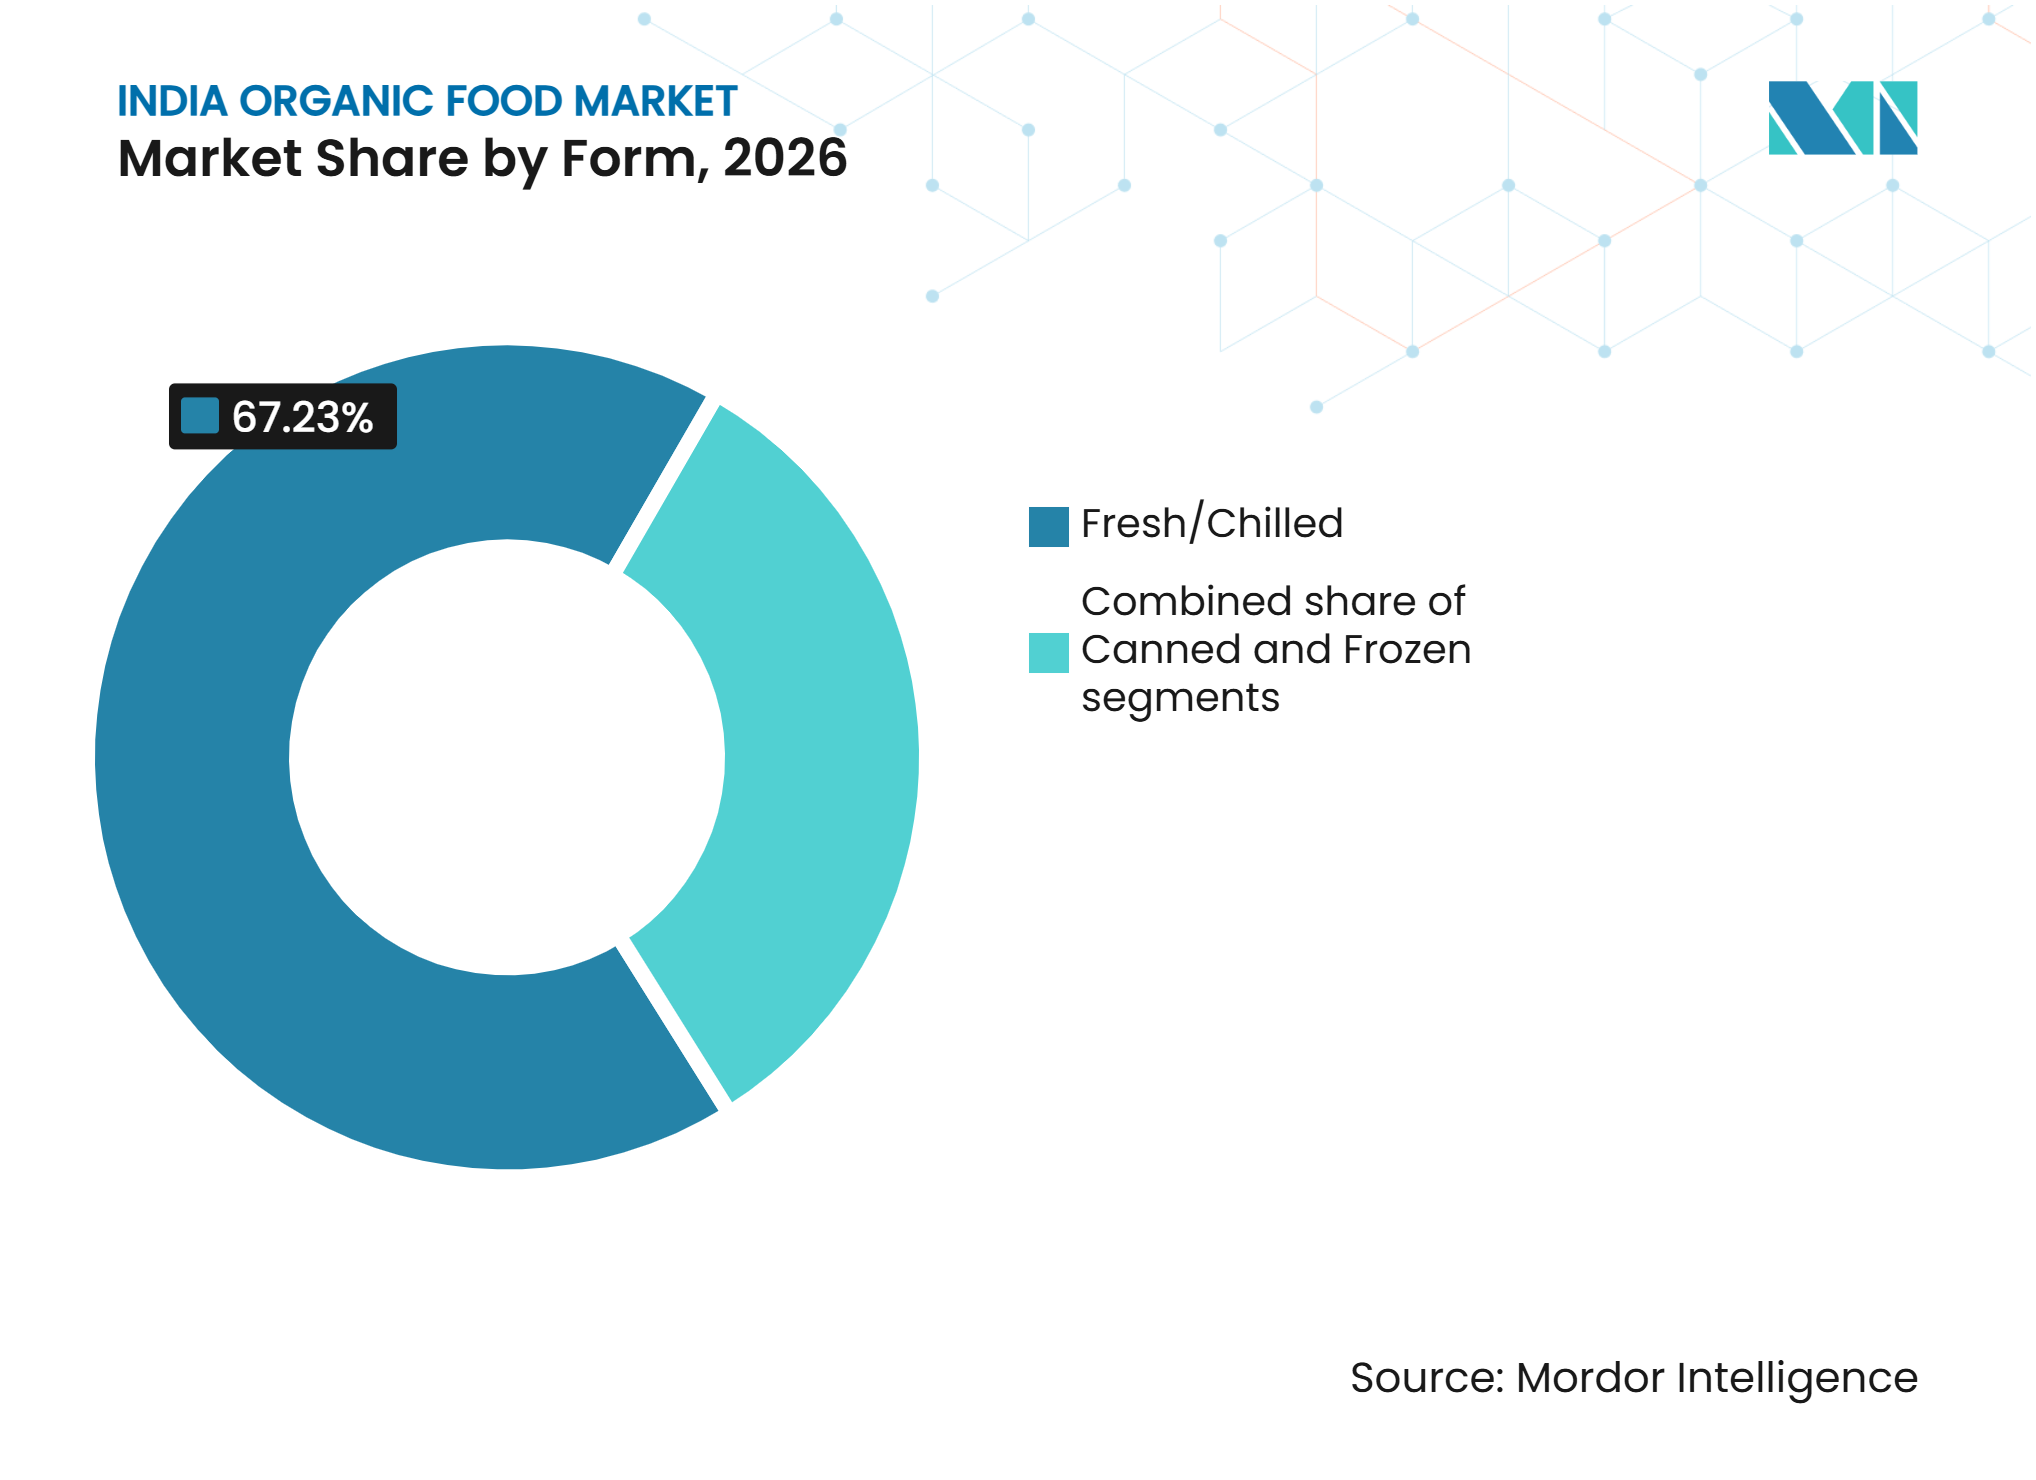
- Por forma, os produtos frescos e refrigerados representaram 67,23% da participação no mercado de alimentos orgânicos da Índia em 2026, enquanto os produtos congelados têm projeção de expansão a um CAGR de 14,79% até 2032.
- Por canal de distribuição, supermercados e hipermercados detinham 46,45% da participação no mercado de alimentos orgânicos da Índia em 2026, enquanto as lojas de varejo online têm previsão de crescer a um CAGR de 15,12% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Apoio Governamental à Agricultura Orgânica e à Certificação | +2.8% | Nacional, com ganhos concentrados no Norte da Índia, no Nordeste e no Sul da Índia | Curto prazo (≤ 2 anos) |
| Crescente Demanda por Produtos Básicos Certificados e Alimentos Embalados | +2.5% | Nacional, com impulso inicial nos mercados metropolitanos e de Nível 1 | Médio prazo (2-4 anos) |
| Crescente Consciência sobre Saúde e Segurança Alimentar | +2.2% | Nacional, com cidades de Nível 2 e Nível 3 apoiando a próxima onda de adoção | Médio prazo (2-4 anos) |
| Expansão do Varejo Organizado e do Comércio Eletrônico | +2.0% | Nacional, com ganhos iniciais em Delhi-NCR, Mumbai, Bengaluru e Hyderabad | Curto prazo (≤ 2 anos) |
| Distribuição do Produtor ao Consumidor e Baseada em Assinatura | +1.0% | Concentrada no Sul da Índia e em Maharashtra, com expansão em direção ao Oeste da Índia | Longo prazo (≥ 4 anos) |
| Rastreabilidade Orgânica como Mecanismo de Premiumização | +0.8% | Nacional, com adoção inicial nos segmentos premium metropolitanos e focados em saúde | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Apoio Governamental à Agricultura Orgânica e à Certificação
A Índia fortaleceu seu apoio político à agricultura orgânica após 2024 por meio do desenvolvimento de clusters agrícolas e processos de certificação revisados. Por exemplo, a oitava edição do Programa Nacional para a Produção Orgânica (NPOP), implementada em julho de 2025, introduziu a rastreabilidade TraceNet baseada na web, simplificou a certificação de grupos de produtores e revisou as disposições de conversão de terras. Da mesma forma, a Missão Nacional sobre Agricultura Natural, com um orçamento de INR 2.481 crore, tem como meta 7,5 lakh de hectares por meio de 15.000 clusters e havia inscrito mais de 10 lakh de agricultores até julho de 2025[2]. Em fevereiro de 2025, o Paramparagat Krishi Vikas Yojana havia desembolsado INR 2.265,86 crore e apoiado 25,30 lakh de agricultores. Essas iniciativas fornecem aos produtores vias de certificação sob o NPOP para mercados de exportação e PGS-India para vendas domésticas. O mercado de alimentos orgânicos da Índia pode se beneficiar à medida que mais fazendas obtêm a documentação necessária para abastecer varejistas organizados e processadores de alimentos.
Crescente Demanda por Produtos Básicos Certificados e Alimentos Embalados
A crescente demanda por alimentos básicos orgânicos certificados e alimentos embalados está criando oportunidades de compra recorrente além dos produtos frescos, à medida que os consumidores incorporam cada vez mais produtos orgânicos às suas cestas de compras. Essa mudança está incentivando empresas de FMCG estabelecidas a expandir por meio de portfólios mais amplos e redes de fornecimento confiáveis. Em 2025, a ITC Limited concluiu a aquisição da Sresta Natural Bioproducts Pvt. Ltd., proprietária da marca 24 Mantra Organic, por INR 472,5 crore. A transação deu à ITC Limited acesso a mais de 100 unidades de manutenção de estoque orgânicas e a uma rede de 27.000 agricultores, fortalecendo seu alcance nas categorias de alimentos certificados. Um portfólio mais amplo permite que as marcas atendam a diferentes faixas de preço, aproveitando as capacidades de aquisição, certificação e distribuição. Também permite que os consumidores adquiram alimentos básicos orgânicos, lanches, bebidas e produtos de bem-estar, reduzindo a necessidade de trocar de fornecedores. A Tata Consumer Products Ltd registrou crescimento da Organic India Pvt. Ltd. no exercício fiscal de 2025 e continuou desenvolvendo seu portfólio de saúde e bem-estar e sua distribuição em farmácias. Esses investimentos indicam o crescente interesse estratégico entre as empresas de consumo estabelecidas. A maior disponibilidade de produtos, a qualidade consistente e a certificação confiável podem incentivar compras recorrentes, aumentar a confiança dos varejistas e apoiar espaços dedicados a produtos orgânicos nas prateleiras de supermercados e plataformas de compras online.
Crescente Consciência sobre Saúde e Segurança Alimentar
As preocupações com saúde e segurança alimentar estão moldando o interesse em produtos orgânicos entre uma gama mais ampla de compradores. Um estudo de 2025 com consumidores indianos constatou que a cognição sobre saúde e o conhecimento do produto foram importantes impulsionadores das atitudes em relação aos alimentos orgânicos, enquanto a sensibilidade ao preço permaneceu como uma restrição importante. Outro estudo de 2025 constatou que os preços elevados eram a principal barreira citada pelos entrevistados, mesmo quando as preferências de compra futuras superavam o consumo atual. Pesquisas sobre intenções de compra online também identificaram preocupações com segurança alimentar e o boca a boca eletrônico como influências importantes no comportamento do consumidor. Esses resultados apoiam o uso de rótulos claros, registros de testes e informações sobre o produto, em vez de afirmações amplas sobre saúde. O mercado de alimentos orgânicos da Índia pode alcançar mais compradores de primeira viagem quando as informações são fáceis de entender e os preços estão mais próximos das alternativas convencionais. Informações claras sobre o produto são particularmente relevantes quando os compradores estão comparando alegações de certificação pela primeira vez. Isso pode ajudar a distinguir produtos orgânicos verificados de um posicionamento amplo natural ou orientado para a saúde. Varejistas e marcas, portanto, têm um papel prático em explicar o que a certificação significa no ponto de venda. Esse esforço provavelmente importará tanto em lojas físicas quanto em listagens digitais.
Expansão do Varejo Organizado e do Comércio Eletrônico
O varejo organizado e as plataformas digitais estão expandindo as formas pelas quais os consumidores podem descobrir produtos certificados. Por exemplo, o Swiggy Instamart fez parceria com a National Cooperative Organics Limited em janeiro de 2025 para listar 21 produtos Bharat Organics com acesso por código QR a relatórios de testes de resíduos de pesticidas. A Tata Consumer Products Ltd identificou o comércio eletrônico como o maior e mais rápido canal de crescimento da Organic India no quarto trimestre do ano fiscal de 2025. Os supermercados ainda oferecem prateleiras visíveis, comparação de produtos e garantia direta para compradores que desejam inspecionar rótulos. O comércio rápido agrega conveniência para compras de reposição e suporta cestas de menor tamanho. Esses canais são complementares porque o varejo físico pode construir familiaridade enquanto as plataformas digitais podem oferecer dados detalhados sobre os produtos. O mercado de alimentos orgânicos da Índia, portanto, tem mais rotas para alcançar domicílios fora das áreas de captação de lojas especializadas estabelecidas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prêmio de Preço Orgânico e Acessibilidade Limitada ao Mercado de Massa | -1.8% | Nacional, com efeitos mais fortes em mercados de Nível 2, Nível 3 e rurais | Curto prazo (≤ 2 anos) |
| Baixo Rendimento Durante a Conversão da Fazenda e Insumos Certificados Limitados | -1.2% | Nacional, concentrado nas regiões produtoras de culturas básicas de Madhya Pradesh, Uttar Pradesh e Rajasthan | Médio prazo (2-4 anos) |
| Consciência Limitada do Consumidor em Regiões em Desenvolvimento | -0.9% | Índia semiurbana e rural, com efeitos em cidades menores de Nível 2 | Médio prazo (2-4 anos) |
| Cadeia de Frio Fragmentada e Manuseio na Última Milha | -0.8% | Nacional, com lacunas graves no Nordeste, no Leste da Índia e nos corredores de abastecimento rurais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prêmio de Preço Orgânico e Acessibilidade Limitada ao Mercado de Massa
O preço continua sendo o principal obstáculo para a compra regular de alimentos orgânicos. Relatórios indicam que os alimentos orgânicos certificados geralmente apresentam um prêmio de preço de 20% a 70% em relação aos produtos convencionais, enquanto os consumidores urbanos indicam uma faixa aceitável inferior. Essa diferença é especialmente relevante para os alimentos básicos, nos quais as famílias comparam produtos com frequência e dispõem de muitas opções convencionais. O fornecimento direto pode reduzir as camadas entre as fazendas e os consumidores, mas não elimina os custos de certificação, manuseio e processamento em menor escala. O mercado de alimentos orgânicos da Índia permanecerá concentrado entre os compradores de renda mais alta, a menos que as marcas melhorem os tamanhos das embalagens, a eficiência do fornecimento e a comunicação de valor. Embalagens menores podem reduzir o custo imediato de experimentação, embora não resolvam a diferença no preço unitário. A demanda regular por alimentos básicos é mais difícil de construir quando o prêmio permanece elevado. A produtividade no nível da fazenda após a conversão é igualmente importante, pois as restrições de oferta podem manter os preços elevados. A categoria precisa de volumes confiáveis, bem como de disposição dos consumidores para pagar.
Cadeia de Frio Fragmentada e Manuseio na Última Milha
A integração inadequada da cadeia de frio na coleta no portão da fazenda, no pré-resfriamento, no transporte refrigerado e na distribuição no varejo cria desafios operacionais para o mercado de alimentos orgânicos da Índia, particularmente para frutas, vegetais e laticínios perecíveis. De acordo com um estudo da NABCONS relatado pelo governo em julho de 2025, as perdas pós-colheita variaram de 6,02% a 15,05% para frutas e de 4,87% a 11,61% para vegetais. Além disso, uma avaliação da FICCI–Grant Thornton de 2025 destacou que aproximadamente três quartos da capacidade de armazenamento a frio de 40,22 milhões de toneladas da Índia era dedicada a batatas. Essa concentração de infraestrutura limita o acesso a armazenamento adequado e logística com controle de temperatura para outros produtos. Consequentemente, os fornecedores orgânicos enfrentam maior desperdício, menor vida útil e maiores custos de distribuição, potencialmente restringindo a disponibilidade no varejo e a penetração no mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Frutas e Vegetais Lideram Enquanto as Proteínas Animais se ExpandemFrutas e vegetais detinham 37,14% da participação de mercado de alimentos orgânicos da Índia em 2026. Sua posição reflete o uso doméstico frequente e o forte interesse dos consumidores em alimentos frescos e livres de pesticidas. Um estudo de consumidores de 2025 identificou demanda por frutas, vegetais e laticínios orgânicos entre os entrevistados indianos. Esse segmento se beneficia quando o varejo local e a entrega direta reduzem o tempo entre a fazenda e o domicílio. Os produtos certificados também oferecem às marcas uma forma direta de demonstrar a origem e as práticas agrícolas. A relevância cotidiana deve ajudar frutas e vegetais a permanecerem centrais no mercado de alimentos orgânicos da Índia à medida que a conscientização se amplia.
Carnes, peixes e aves têm previsão de crescimento a uma CAGR de 14,81% até 2032. O interesse em proteínas livres de antibióticos está impulsionando essa categoria entre os consumidores urbanos. A Índia lançou seu primeiro cluster de aquicultura orgânica em Sikkim em janeiro de 2025, com apoio do NABARD e investimentos combinados no projeto de INR 50 crore, equivalente a 5,9 milhões de USD, de acordo com o Bureau de Informações à Imprensa. A iniciativa conecta os padrões de produção à demanda doméstica premium e à demanda de exportação. O crescimento dependerá de certificação confiável e logística com controle de temperatura. Essas necessidades tornam as proteínas de origem animal uma parte promissora, porém operacionalmente exigente, da indústria de alimentos orgânicos da Índia.


Por Forma:
Produtos Frescos e Refrigerados Mantêm uma Base Sólida, Produtos Congelados Ganham EspaçoOs produtos frescos e refrigerados representaram 67,23% da participação no mercado de alimentos orgânicos da Índia em 2026. O formato corresponde à preferência dos compradores por alimentos minimamente processados e apoia a proposta estabelecida de laticínios orgânicos. A Akshayakalpa Organic utiliza canais diretos e de assinatura para uma parcela significativa de seus negócios, o que a ajuda a controlar as condições de entrega para produtos frescos. Os produtos frescos podem construir confiança porque os consumidores podem ver indicadores de qualidade no ponto de venda. No entanto, o formato permanece dependente da produção regional e da entrega local eficiente. O crescimento nos formatos frescos será mais forte onde os sistemas de cadeia de frio e assinatura forem confiáveis.
Os produtos congelados têm projeção de crescer a um CAGR de 14,79% até 2032. O formato pode melhorar a conveniência e reduzir o desperdício quando os padrões de transporte e armazenamento são atendidos. A 24 Mantra Organic da ITC Limited desenvolveu produtos congelados para sua rede de distribuição nos Estados Unidos, de acordo com o rascunho de origem. Essa experiência pode fornecer uma base operacional útil se as linhas orgânicas congeladas se expandirem na Índia. Carne e aves congeladas poderiam se beneficiar mais porque os consumidores precisam de armazenamento seguro, bem como de garantia do produto. O mercado de alimentos orgânicos da Índia pode ver uma adoção mais forte de congelados à medida que a distribuição refrigerada se torna mais acessível.

Por Canal de Distribuição:
Supermercados Permanecem Importantes Enquanto o Varejo Online AvançaSupermercados e hipermercados detinham 46,45% da participação no mercado de alimentos orgânicos da Índia por canal de distribuição em 2026. Essas lojas oferecem sortimentos mais amplos e permitem que os compradores verifiquem rótulos e comparem produtos certificados. Um estudo de 2025 publicado pelo Journal of Information Systems and Engineering Management com foco em Chennai constatou que os supermercados eram o local preferido de compra de alimentos orgânicos entre os consumidores urbanos. Prateleiras dedicadas e visibilidade na loja podem reduzir a incerteza em uma categoria onde a autenticação é importante. As lojas especializadas atendem compradores que atribuem particular importância à procedência e à rastreabilidade. Os pontos de venda físicos permanecerão valiosos mesmo com o crescimento das compras digitais, porque muitos consumidores ainda querem um sinal imediato de confiança.
As lojas de varejo online têm previsão de crescer a um CAGR de 15,12% até 2032. As plataformas digitais podem exibir resultados de testes, detalhes do produto e certificações de maneiras difíceis de fornecer em uma prateleira. Os produtos Bharat Organics no Swiggy Instamart incluem acesso por código QR a relatórios de testes cobrindo 245 resíduos de pesticidas[3]. Essa abordagem pode tornar a transparência uma parte prática do processo de compra. Os canais online também melhoram o acesso para domicílios que não têm uma loja especializada próxima. O mercado de alimentos orgânicos da Índia pode usar essas ferramentas para combinar conveniência com prova de qualidade do produto.
Análise Geográfica
Sul da Índia: Laticínios Orgânicos e Produtos Certificados em Escala
O Sul da Índia representa um mercado regional promissor para alimentos orgânicos, apoiado por centros de consumo urbano e redes estabelecidas de abastecimento do produtor ao mercado. A Akshayakalpa Organic reportou uma rede de mais de 2.200 agricultores em Karnataka, Tamil Nadu, Andhra Pradesh e Telangana, com vendas mensais de INR 46 crore em novembro de 2025, incluindo INR 36 crore provenientes de Bengaluru. O desenvolvimento do lado da oferta é ainda refletido nas exportações orgânicas certificadas pelo NPOP de Kerala, que atingiram 76,39 milhões de USD no ano fiscal de 2024–25, em comparação com 41,80 milhões de USD anteriormente. Tamil Nadu também registrou 32.430 hectares sob gestão orgânica, apoiando a produção, o processamento e a expansão do varejo regional.
Norte e Centro da Índia: Base de Abastecimento e Consumo Urbano
Haryana registrou 104,56 milhões de USD em exportações orgânicas certificadas pelo NPOP em 2024-25. Uttar Pradesh e Madhya Pradesh contribuem significativamente para a base de cultivo orgânico certificado da Índia e para as terras em conversão. Delhi-NCR apoia a demanda por meio de supermercados premium e formatos de varejo especializado. Em julho de 2025, a Nature Bio-Foods Ltd, subsidiária da LT Foods, inaugurou uma instalação direta ao consumidor de 20.000 metros quadrados em Rotterdam para expandir seu alcance na Europa. A instalação apoia um modelo de abastecimento que conecta produtos básicos orgânicos de origem indiana com consumidores no exterior. A certificação NPOP e a rastreabilidade permanecem os principais requisitos de conformidade para essa atividade orientada à exportação. Consequentemente, o Norte e o Centro da Índia conectam a produção agrícola, os produtos básicos orgânicos de marca e a demanda urbana de alto valor.
Oeste da Índia e Nordeste: Nós de Produção e Exportação em Desenvolvimento
O oeste da Índia está expandindo a capacidade de produção e a demanda dos consumidores por meio de Maharashtra e Rajasthan. Em julho de 2026, a Two Brothers Organic Farms, com sede em Maharashtra, captou INR 110 crore (12,4 milhões de USD) em uma rodada de financiamento Série B para expandir suas capacidades de fabricação e sistemas de rastreabilidade digital. O sistema baseado em código QR da empresa vincula os produtos ao seu histórico de produção, refletindo o crescente interesse dos consumidores na procedência verificável dos produtos. Espera-se também que o Nordeste receba maior apoio governamental por meio de iniciativas de engajamento de produtores e promoção de exportações. Em novembro de 2025, a APEDA organizou a Semana Orgânica do Nordeste da Índia em Shillong, reunindo compradores de 14 países com produtores de cúrcuma Lakadong, gengibre orgânico e chás especiais. Essas regiões podem ampliar a base de fornecimento; no entanto, as lacunas em infraestrutura logística e de cadeia de frio requerem atenção. No geral, o mercado de alimentos orgânicos da Índia está se tornando menos dependente de um número limitado de centros urbanos de consumo e produção.
Cenário Competitivo
Concentração do Mercado
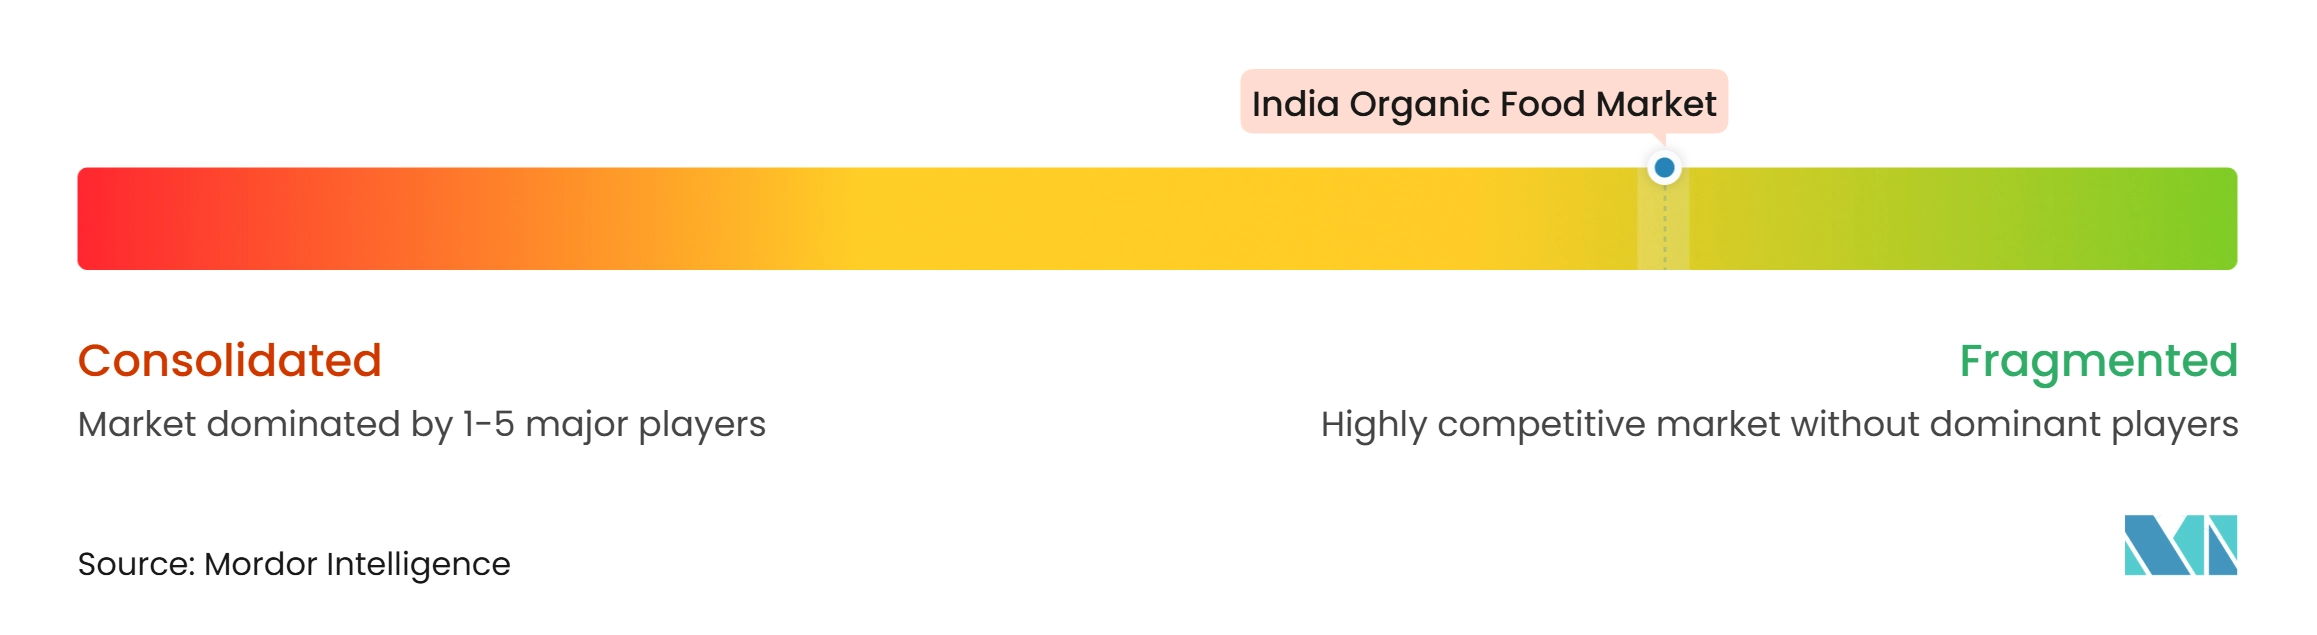
O mercado de alimentos orgânicos da Índia é fragmentado, com participantes visíveis incluindo a ITC Limited por meio da 24 Mantra Organic, a Tata Consumer Products Ltd por meio da Organic India Pvt. Ltd., a Akshayakalpa Farms & Foods Pvt Ltd, a Nature Bio-Foods Ltd e a Natureland Organics. A aquisição planejada pela ITC Limited da Sresta Natural Bioproducts Pvt. Ltd. em 2025 deverá adicionar a marca 24 Mantra Organic ao seu portfólio mais amplo de produtos de consumo. Espera-se também que a aquisição forneça à ITC Limited acesso a uma substancial rede de agricultores e a um amplo portfólio de produtos. A Tata Consumer Products Ltd está expandindo o portfólio de bem-estar da Organic India Pvt. Ltd. e sua presença em farmácias, mantendo seu foco no comércio eletrônico. As empresas competem principalmente em capacidades de fornecimento, alcance de distribuição e confiança do consumidor, e não apenas no preço.
A rastreabilidade está emergindo como um diferencial competitivo mais proeminente. A Bharat Organics utiliza códigos QR em suas listagens de comércio rápido para fornecer relatórios de testes de resíduos de pesticidas. A Two Brothers Organic Farms também utiliza rastreabilidade baseada em código QR para fornecer informações sobre fornecimento e processamento. Esses sistemas podem ajudar as marcas estabelecidas a comunicar o status de certificação e a origem dos produtos aos consumidores, ao mesmo tempo em que dificultam a concorrência de produtos não verificados com alegações semelhantes. O quadro de rotulagem Jaivik Bharat da FSSAI e a certificação NPOP continuam sendo requisitos de conformidade fundamentais para os participantes do mercado.
Marcas menores de venda direta ao consumidor estão utilizando modelos de assinatura e entrega vinculada a agricultores para fidelizar clientes, particularmente em laticínios e alimentos básicos. A Akshayakalpa Farms & Foods Pvt Ltd comprometeu INR 70 crore (8,3 milhões de USD) para expandir sua unidade de processamento em Hyderabad e iniciou o planejamento de uma unidade em Maharashtra. A Nature Bio-Foods Ltd está aproveitando sua unidade em Rotterdam para fortalecer o acesso direto aos consumidores europeus. A concorrência tende a ser particularmente intensa em produtos congelados e proteínas de origem animal, pois ambas as categorias exigem certificação e capacidades de cadeia de frio. As marcas que demonstrarem padrões consistentes de manuseio poderão obter vantagem competitiva nessas categorias. As empresas maiores podem aproveitar suas redes de distribuição estabelecidas, enquanto os players especializados podem competir por meio de relacionamentos diretos com fazendas. Consequentemente, o mercado suporta múltiplos modelos operacionais, em vez de uma única abordagem competitiva uniforme. O rascunho disponível não fornece dados combinados de participação de mercado para as principais empresas e, portanto, não suporta uma estimativa quantificada de concentração de mercado.
Líderes do Setor de Alimentos Orgânicos da Índia
-
Akshayakalpa Farms & Foods Pvt Ltd
-
B&B Organics Pvt Ltd
-
Sresta Natural Bioproducts Pvt. Ltd.
-
Tata Consumer Products Ltd
-
ITC Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Alimentos Orgânicos da Índia Empresas cobertas neste relatório
- Akshayakalpa Farms & Foods Pvt Ltd
- B&B Organics Pvt Ltd
- Conscious Food Private Limited
- Ecofarms
- Elworld Organic
- ITC Limited
- Mehrotra Consumer Products Pvt. Ltd.
- Nature Bio-Foods Ltd
- Nature Pearls Pvt Ltd
- Natureland Organics
- Nourish Organic Foods Pvt. Ltd.
- Organic India Pvt. Ltd.
- Phalada Agro Research Foundations Pvt. Ltd.
- Reliance Retail Limited
- Sresta Natural Bioproducts Pvt. Ltd.
- Suminter India Organics
- Tata Consumer Products Ltd
- National Cooperative Organics Limited
- Patanjali Ayurved Limited
- Two Brothers Organic Farms
Desenvolvimentos industriais recentes em Mercado de Alimentos Orgânicos da Índia
- Novembro de 2026: A Organic India, marca da Tata Consumer Products Ltd, lançou sua nova linha de Nozes e Sementes Orgânicas Certificadas na Índia, marcando a expansão da marca para o espaço mais amplo de nutrição cotidiana. A linha estreia com Amêndoas, castanhas de caju e Nozes orgânicas certificadas, juntamente com seis variantes de sementes, incluindo Chia, Linhaça, Abóbora, Gergelim, girassol e Melancia.
- Janeiro de 2026: A Akshayakalpa Organic lançou 11 variantes de iogurte e leitelho em Bengaluru, Chennai e Hyderabad, expandindo seu portfólio de laticínios orgânicos certificados para segmentos de maior margem e valor agregado.
- Julho de 2025: A Nature Bio-Foods Ltd (subsidiária orgânica da LT Foods) inaugurou uma nova instalação B2C em Maasvlakte, Rotterdam, com 20.000 m², quatro câmaras de tratamento de CO₂, três linhas de processamento e gestão inteligente de armazém, com um investimento de capital inicial de INR 20 crore (aproximadamente 2,4 milhões de USD) e INR 15 crore adicionais planejados ao longo de três anos.
Escopo do Relatório do Mercado de Alimentos Orgânicos da Índia
Alimentos orgânicos referem-se a alimentos frescos ou processados produzidos com ingredientes provenientes de métodos de agricultura orgânica. O mercado de alimentos orgânicos da Índia é segmentado por tipo de produto, forma e canal de distribuição. Por tipo de produto, o mercado é segmentado em frutas e vegetais, carne, peixe e aves, laticínios, alimentos congelados e processados e outros alimentos. Por forma, o mercado é segmentado em frescos/refrigerados, enlatados e congelados. Por canal de distribuição, o mercado é segmentado em supermercados/hipermercados, lojas de conveniência, lojas especializadas, lojas de varejo online e outros canais de distribuição. As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Frutas e Vegetais |
| Carne, Peixe e Aves |
| Laticínios |
| Alimentos Congelados e Processados |
| Outros Alimentos |
| Frescos/Refrigerados |
| Enlatados |
| Congelados |
| Supermercados/Hipermercados |
| Lojas de Conveniência |
| Lojas Especializadas |
| Lojas de Varejo Online |
| Outros Canais de Distribuição |
| Por Tipo de Produto | Frutas e Vegetais |
| Carne, Peixe e Aves | |
| Laticínios | |
| Alimentos Congelados e Processados | |
| Outros Alimentos | |
| Por Forma | Frescos/Refrigerados |
| Enlatados | |
| Congelados | |
| Por Canal de Distribuição | Supermercados/Hipermercados |
| Lojas de Conveniência | |
| Lojas Especializadas | |
| Lojas de Varejo Online | |
| Outros Canais de Distribuição |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para alimentos orgânicos na Índia?
O mercado de alimentos orgânicos da Índia tem previsão de crescer a um CAGR de 13,52% de 2027 a 2032, atingindo 5,75 bilhões de USD em 2032.
Qual categoria de alimentos orgânicos tem a maior participação na Índia?
Frutas e vegetais lideram a demanda por produto com uma participação de 37,14% em 2026.
Qual categoria de alimentos orgânicos está crescendo mais rapidamente na Índia?
Carne, peixe e aves têm previsão de crescer a um CAGR de 14,81% até 2032.
Qual canal de vendas lidera as compras de alimentos orgânicos na Índia?
Supermercados e hipermercados detinham 46,45% das vendas por canal de distribuição em 2026.