
Größe und Marktanteil des indischen Bio-Lebensmittelmarkts
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
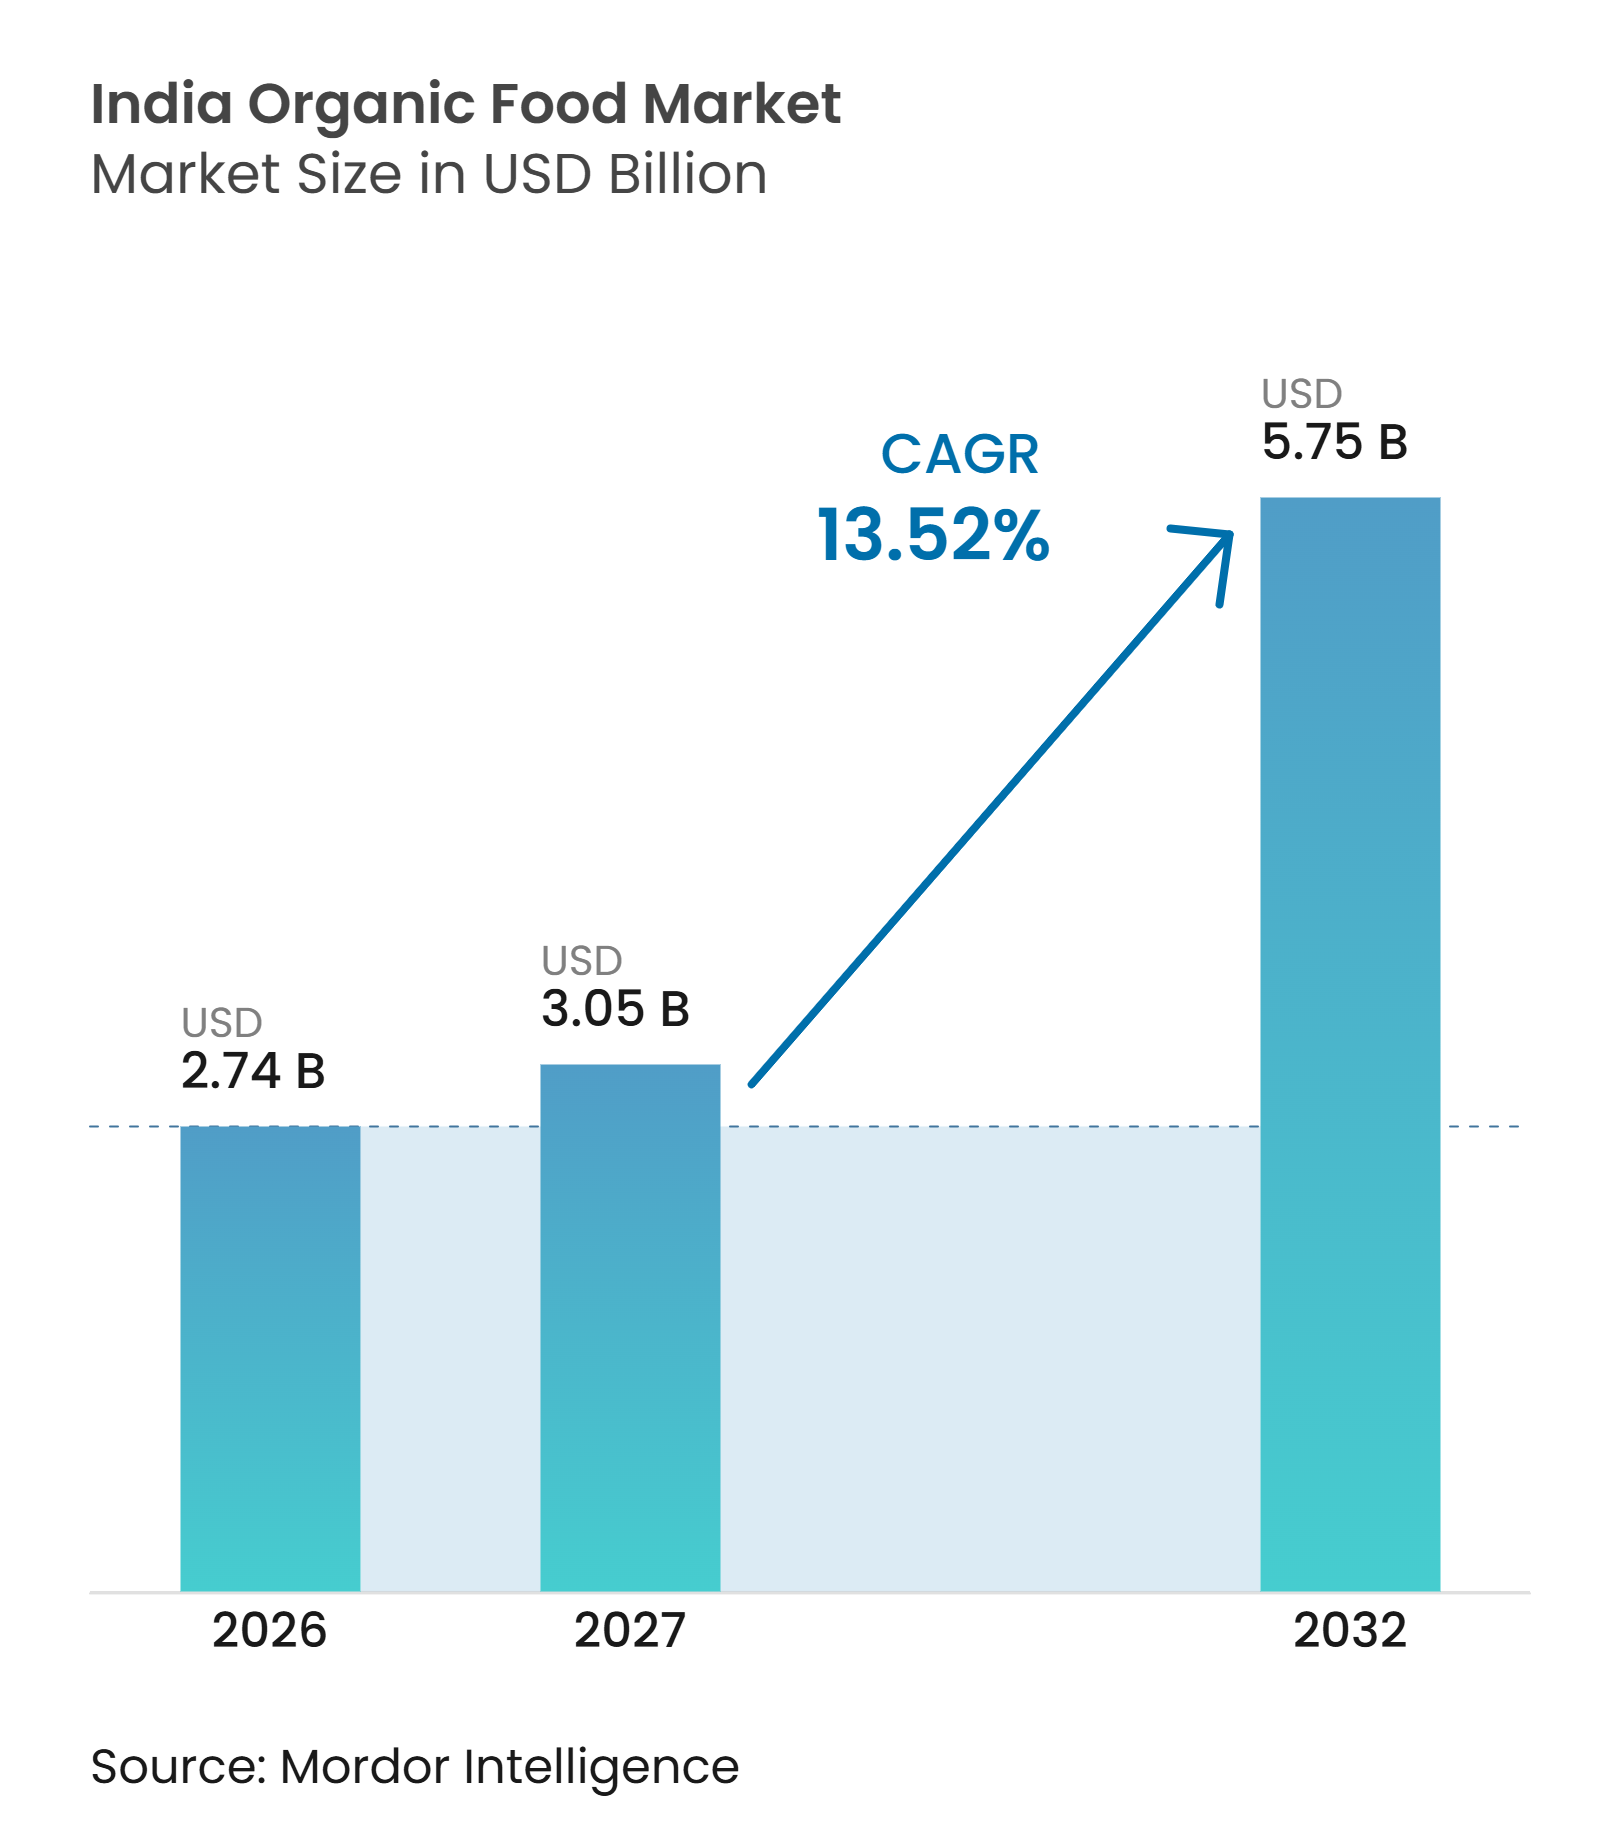
| Marktgröße im Basisjahr (2026) | 2.74 Milliarden US-Dollar |
| Marktgröße (2027) | 3.05 Milliarden US-Dollar |
| Marktgröße (2032) | 5.75 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.52 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Bio-Lebensmittelmarkts von Mordor Intelligence
Der indische Bio-Lebensmittelmarkt wird im Jahr 2026 auf 2,74 Milliarden USD bewertet und soll bis 2032 einen Wert von 5,75 Milliarden USD erreichen, was einem CAGR von 13,52 % im Zeitraum 2027–2032 entspricht. Der Markt gewinnt aufgrund des wachsenden Gesundheitsbewusstseins, der Bedenken hinsichtlich Pestizidrückständen und der steigenden Nachfrage nach natürlich erzeugten Lebensmitteln an Dynamik. Laut APEDA produzierte Indien im Geschäftsjahr 2024–25 4,39 Millionen Tonnen zertifizierter ökologischer Landwirtschaftsprodukte, unterstützt durch rund 2,25 Millionen Hektar ökologisch bewirtschafteter Anbaufläche. Der Markt umfasst Getreide, Hirse, Hülsenfrüchte, Obst, Gemüse, Gewürze, Tee, Kaffee und verarbeitete Lebensmittel. Darüber hinaus stärken staatliche Initiativen, darunter das überarbeitete Nationale Programm für Ökologische Produktion (NPOP), das im Juli 2025 umgesetzt wurde, die Zertifizierung, Rückverfolgbarkeit und Exportglaubwürdigkeit und unterstützen damit die breitere Marktentwicklung[1].
Wichtigste Erkenntnisse des Berichts
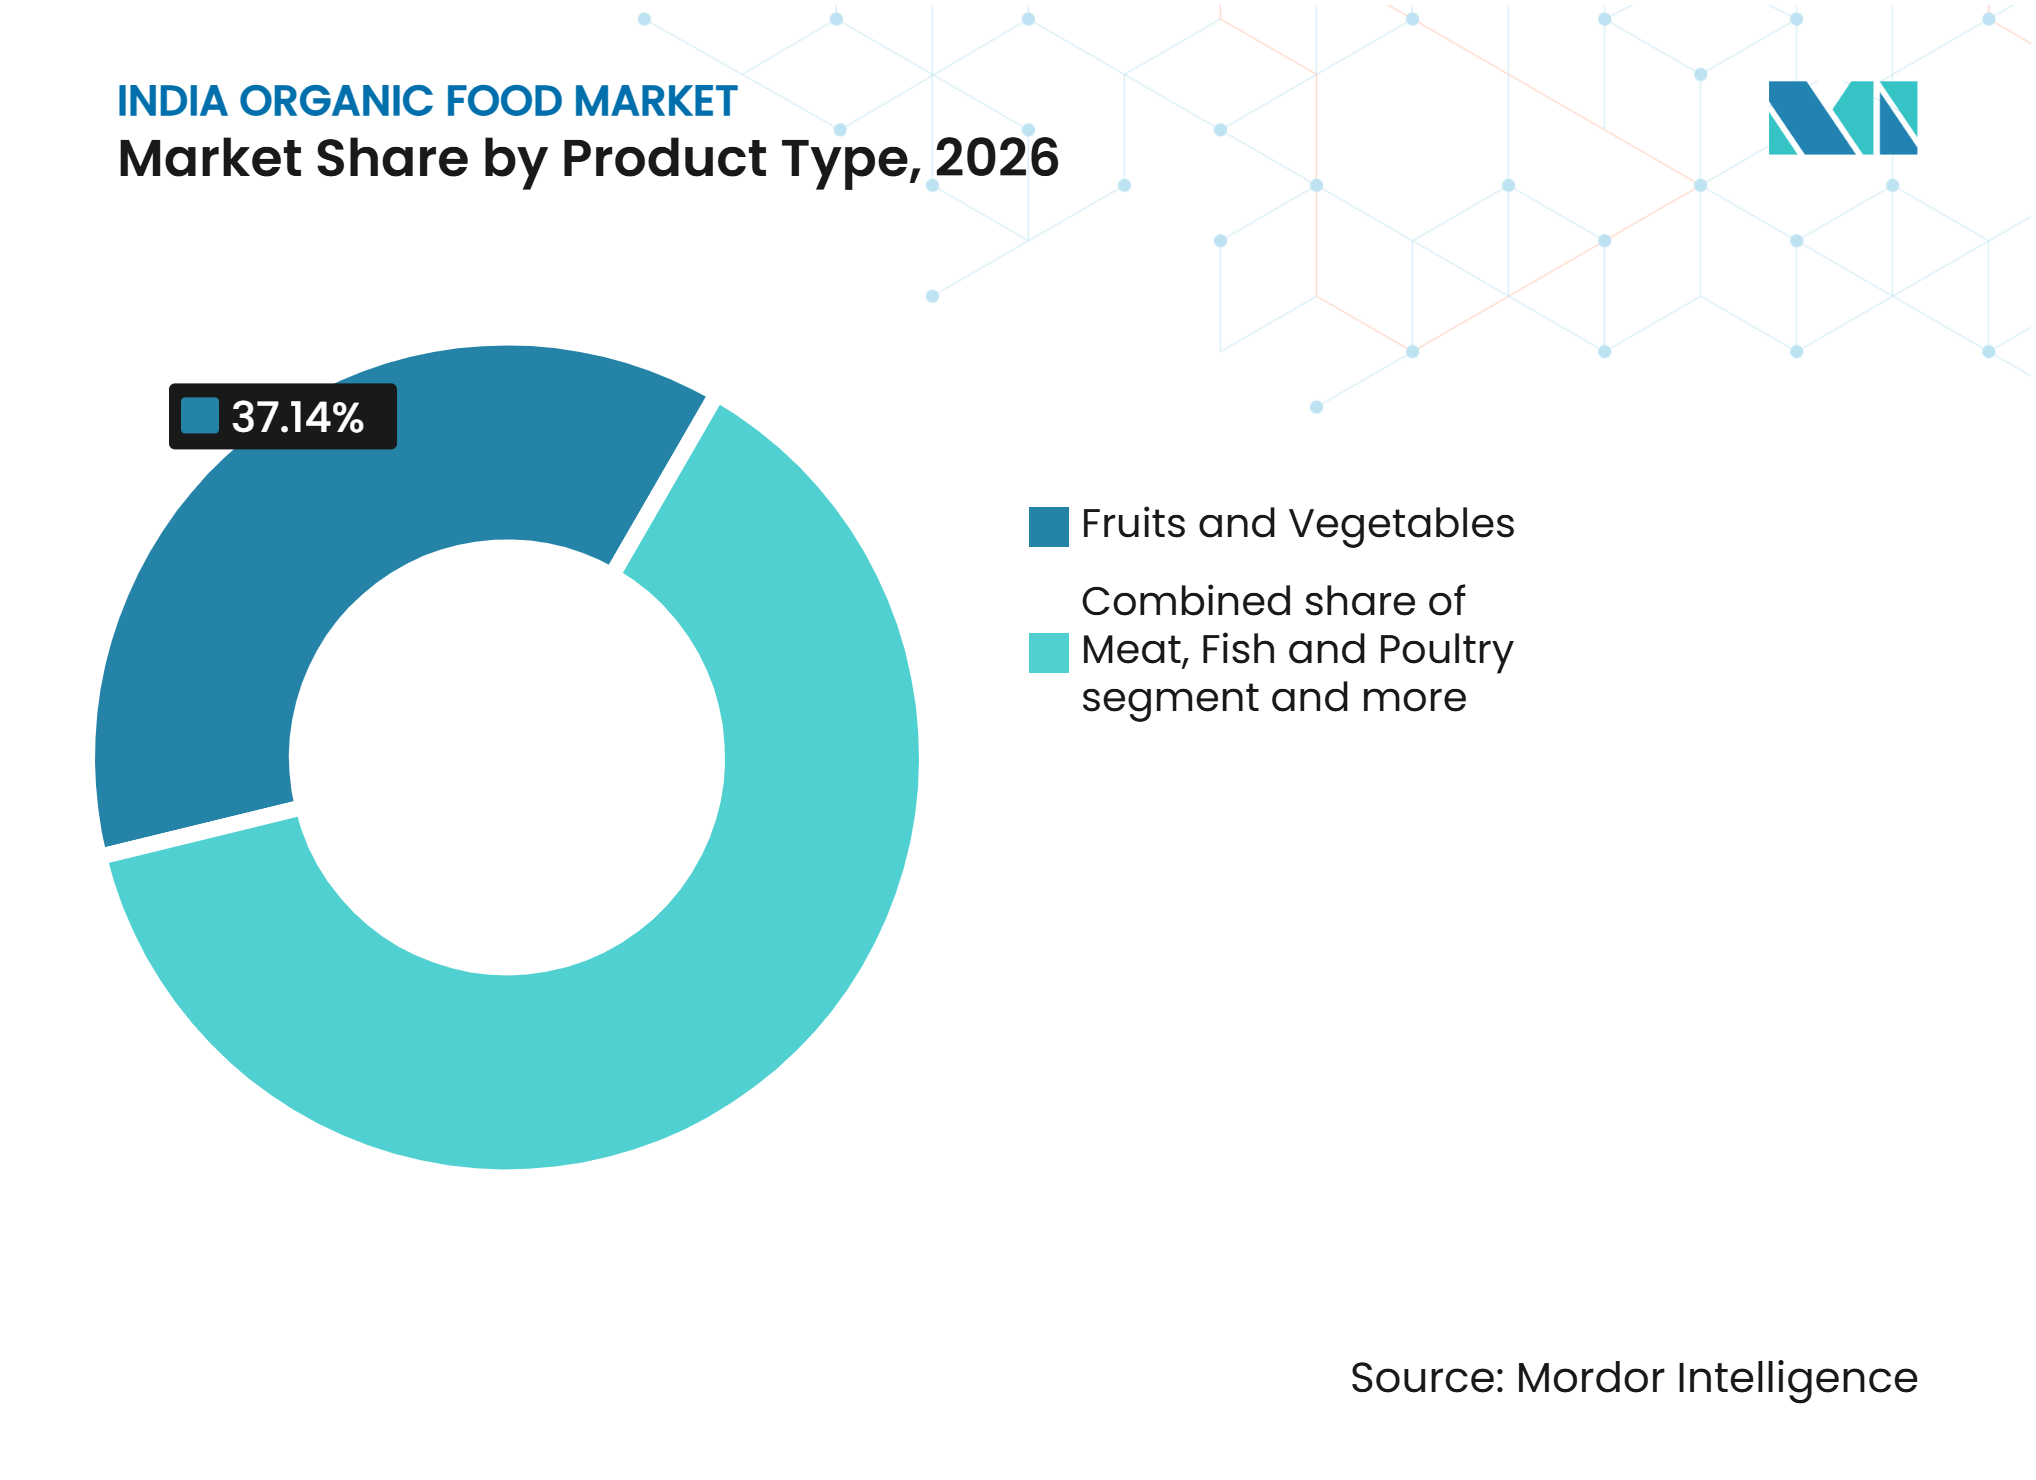
- Nach Produkttyp hielten Obst und Gemüse im Jahr 2026 einen Anteil von 37,14 % am indischen Bio-Lebensmittelmarkt, während Fleisch, Fisch und Geflügel bis 2032 voraussichtlich mit einem CAGR von 14,81 % wachsen wird.
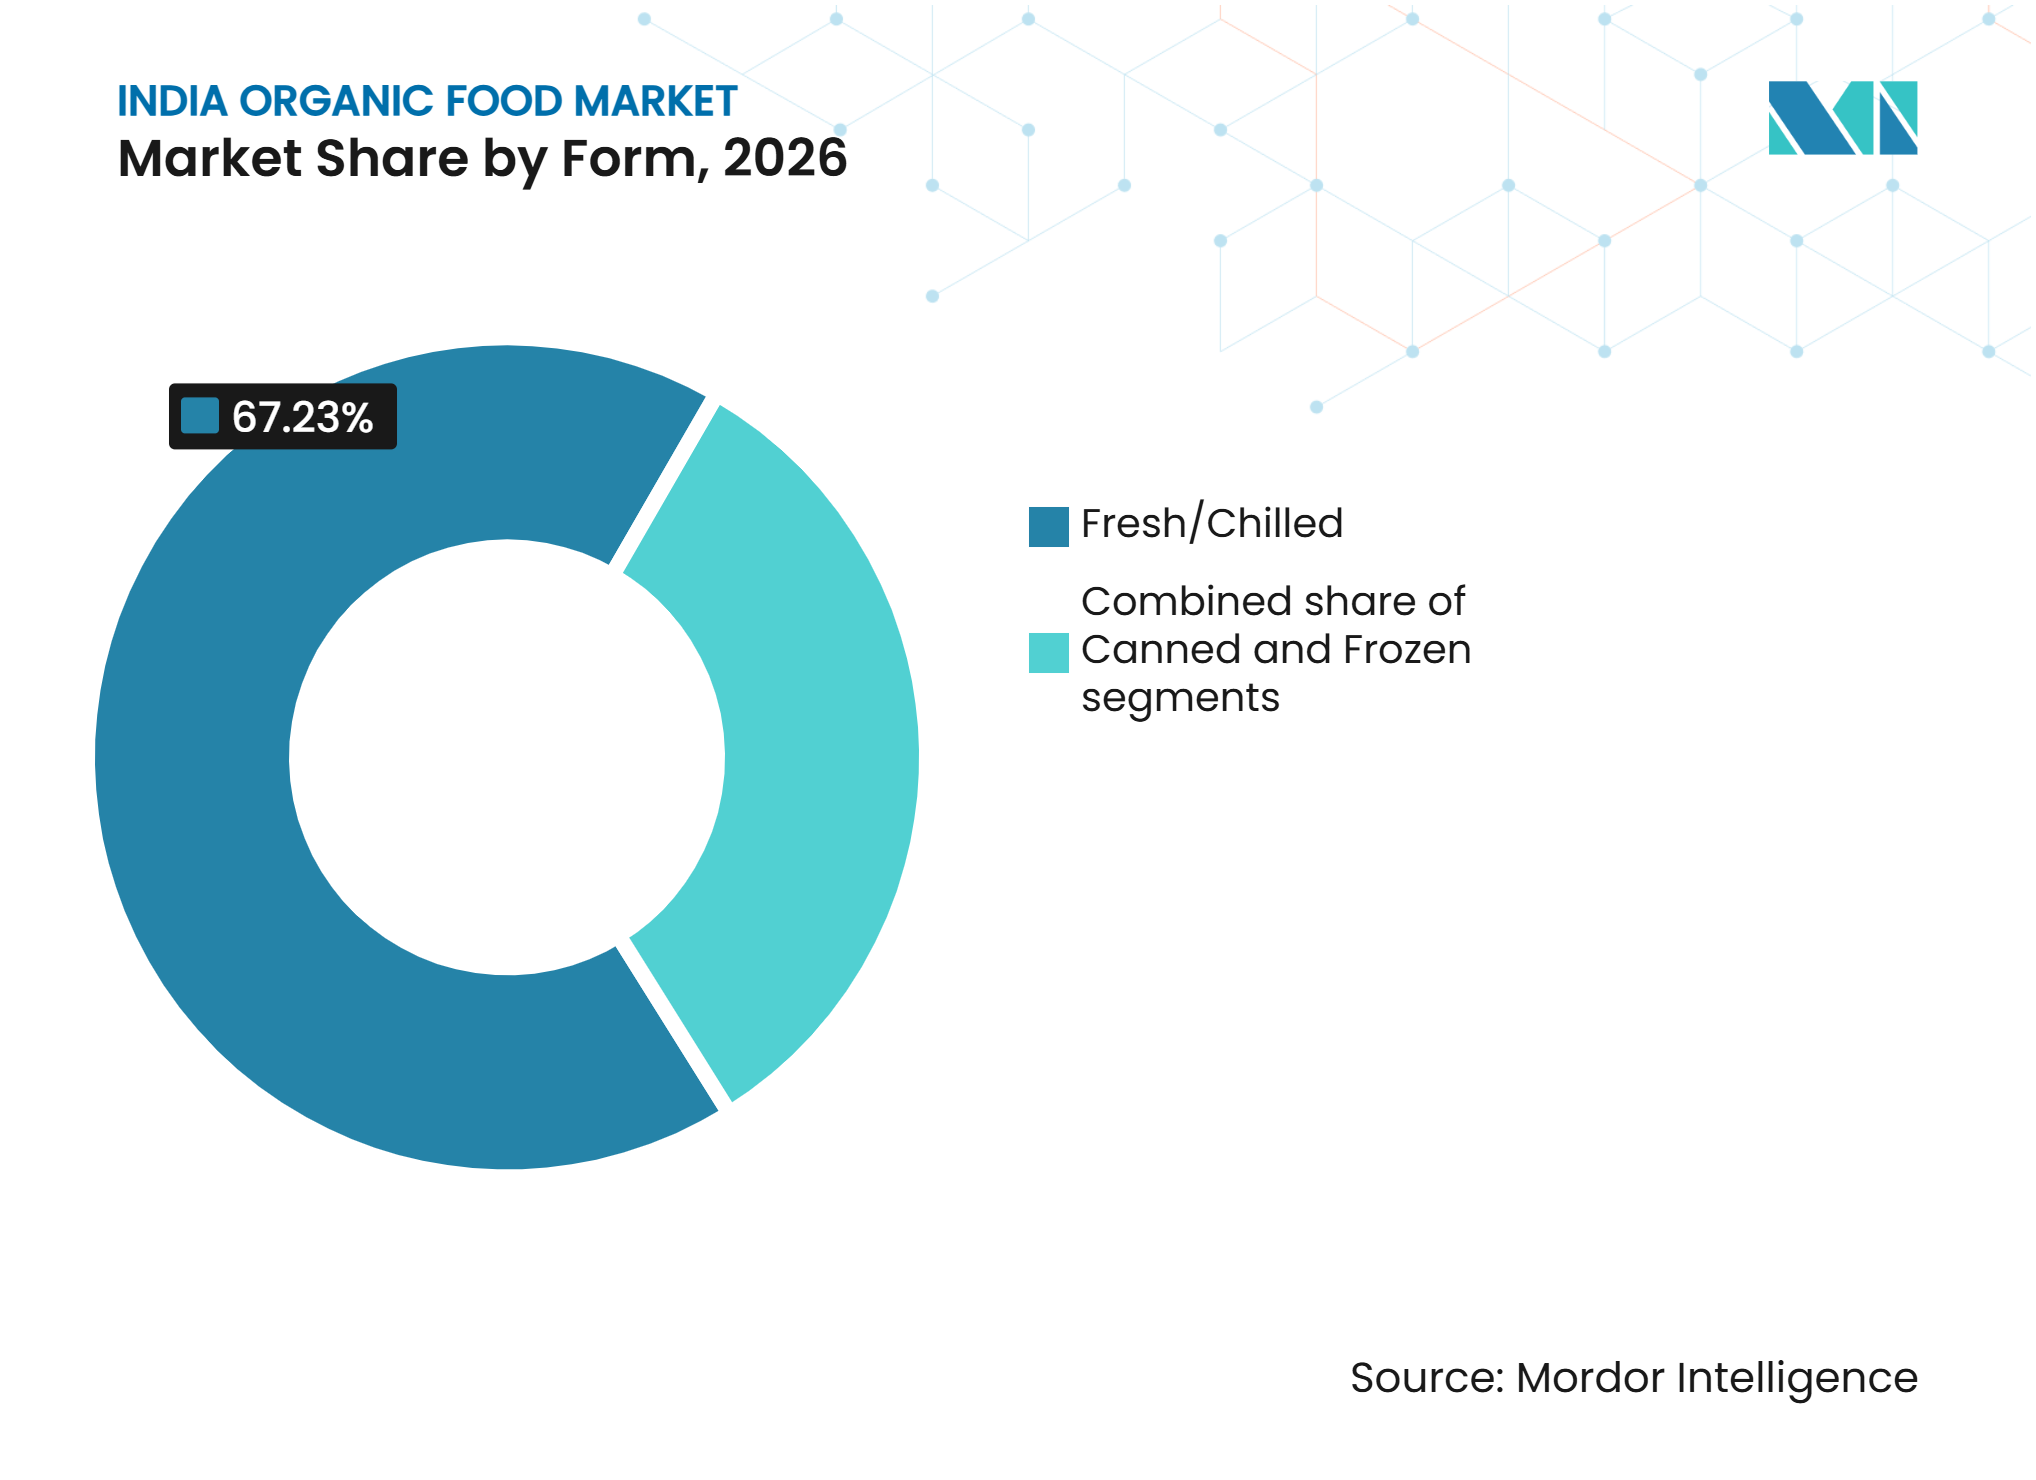
- Nach Form entfielen im Jahr 2026 67,23 % des Anteils am indischen Bio-Lebensmittelmarkt auf frische und gekühlte Produkte, während Tiefkühlprodukte bis 2032 voraussichtlich mit einem CAGR von 14,79 % wachsen werden.
- Nach Vertriebskanal hielten Supermärkte und Hypermärkte im Jahr 2026 einen Anteil von 46,45 % am indischen Bio-Lebensmittelmarkt, während Online-Einzelhandelsgeschäfte bis 2032 voraussichtlich mit einem CAGR von 15,12 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Unterstützung für den ökologischen Landbau und die Zertifizierung | +2.8% | National, mit konzentrierten Gewinnen in Nordindien, dem Nordosten und Südindien | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach zertifizierten Grundnahrungsmitteln und verpackten Lebensmitteln | +2.5% | National, mit frühem Schwung in Metropolen und Tier-1-Märkten | Mittelfristig (2–4 Jahre) |
| Wachsendes Gesundheits- und Lebensmittelsicherheitsbewusstsein | +2.2% | National, wobei Tier-2- und Tier-3-Städte die nächste Akzeptanzwelle unterstützen | Mittelfristig (2–4 Jahre) |
| Expansion des organisierten Einzelhandels und des E-Commerce | +2.0% | National, mit frühen Gewinnen in Delhi-NCR, Mumbai, Bengaluru und Hyderabad | Kurzfristig (≤ 2 Jahre) |
| Direktvertrieb vom Landwirt zum Verbraucher und abonnementbasierter Vertrieb | +1.0% | Konzentriert in Südindien und Maharashtra, mit Expansion in Richtung Westindien | Langfristig (≥ 4 Jahre) |
| Bio-Rückverfolgbarkeit als Premiumisierungsmechanismus | +0.8% | National, mit früher Einführung in Metropol-Premium- und gesundheitsorientierten Segmenten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Unterstützung für den ökologischen Landbau und die Zertifizierung
Indien hat seine politische Unterstützung für den ökologischen Landbau nach 2024 durch die Entwicklung von Landwirtschaftsclustern und überarbeitete Zertifizierungsverfahren gestärkt. So führte beispielsweise die achte Ausgabe des Nationalen Programms für Ökologische Produktion (NPOP), die im Juli 2025 umgesetzt wurde, die webbasierte TraceNet-Rückverfolgbarkeit, eine vereinfachte Gruppenzertifizierung für Erzeuger und überarbeitete Bestimmungen zur Landumstellung ein. Ebenso zielt die Nationale Mission für Natürliche Landwirtschaft mit einem Haushaltsansatz von INR 2.481 Crore auf 7,5 Lakh Hektar durch 15.000 Cluster ab und hatte bis Juli 2025 mehr als 10 Lakh Landwirte eingeschrieben[2]. Bis Februar 2025 hatte die Paramparagat Krishi Vikas Yojana INR 2.265,86 Crore ausgezahlt und 25,30 Lakh Landwirte unterstützt. Diese Initiativen bieten Erzeugern Zertifizierungswege im Rahmen des NPOP für Exportmärkte und PGS-India für den Inlandsverkauf. Der indische Bio-Lebensmittelmarkt kann davon profitieren, da mehr Betriebe die erforderliche Dokumentation erhalten, um organisierte Einzelhändler und Lebensmittelverarbeiter zu beliefern.
Wachsende Nachfrage nach zertifizierten Grundnahrungsmitteln und verpackten Lebensmitteln
Die wachsende Nachfrage nach zertifizierten Bio-Grundnahrungsmitteln und verpackten Lebensmitteln schafft Wiederholungskaufmöglichkeiten über frische Produkte hinaus, da Verbraucher Bio-Produkte zunehmend in ihre Einkaufskörbe integrieren. Dieser Wandel ermutigt etablierte FMCG-Unternehmen, durch breitere Portfolios und vertrauenswürdige Beschaffungsnetzwerke zu expandieren. Im Jahr 2025 schloss ITC die Übernahme von Sresta Natural Bioproducts, dem Eigentümer der Marke 24 Mantra Organic, für INR 472,5 Crore ab. Die Transaktion verschaffte ITC Zugang zu mehr als 100 Bio-Lagereinheiten und einem Netzwerk von 27.000 Landwirten, was seine Reichweite in zertifizierten Lebensmittelkategorien stärkte. Ein breiteres Portfolio ermöglicht es Marken, verschiedene Preispunkte anzusprechen und gleichzeitig Beschaffungs-, Zertifizierungs- und Vertriebskapazitäten zu nutzen. Es ermöglicht Verbrauchern auch den Kauf von Bio-Grundnahrungsmitteln, Snacks, Getränken und Wellnessprodukten und reduziert die Notwendigkeit, den Anbieter zu wechseln. Tata Consumer Products meldete Wachstum für Organic India im Geschäftsjahr 2025 und entwickelte weiterhin sein Gesundheits- und Wellnessportfolio sowie den Apothekenvertrieb. Diese Investitionen deuten auf ein wachsendes strategisches Interesse etablierter Konsumgüterunternehmen hin. Eine breitere Produktverfügbarkeit, gleichbleibende Qualität und vertrauenswürdige Zertifizierung können Wiederholungskäufe fördern, das Vertrauen des Einzelhandels stärken und dedizierte Bio-Regalflächen in Supermärkten und Online-Lebensmittelplattformen unterstützen.
Wachsendes Gesundheits- und Lebensmittelsicherheitsbewusstsein
Gesundheits- und Lebensmittelsicherheitsbedenken prägen das Interesse an Bio-Produkten bei einem breiteren Käuferkreis. Eine Studie aus dem Jahr 2025 über indische Verbraucher ergab, dass Gesundheitskognition und Produktwissen wichtige Treiber für die Einstellung gegenüber Bio-Lebensmitteln waren, während die Preissensibilität eine wesentliche Einschränkung blieb. Eine weitere Studie aus dem Jahr 2025 ergab, dass hohe Preise das von den Befragten am häufigsten genannte Hindernis für Bio-Käufe waren, selbst wenn zukünftige Kaufpräferenzen den aktuellen Konsum übertrafen. Untersuchungen zu Online-Kaufabsichten identifizierten auch Lebensmittelsicherheitsbedenken und elektronische Mundpropaganda als wichtige Einflussfaktoren auf das Verbraucherverhalten. Diese Erkenntnisse unterstützen die Verwendung klarer Etiketten, Testergebnisse und Produktinformationen anstelle allgemeiner Gesundheitsaussagen. Der indische Bio-Lebensmittelmarkt kann mehr Erstkäufer erreichen, wenn Informationen leicht verständlich sind und die Preise näher an konventionellen Alternativen liegen. Klare Produktinformationen sind besonders relevant, wenn Käufer Zertifizierungsangaben zum ersten Mal vergleichen. Sie können dazu beitragen, verifizierte Bio-Produkte von einer breiten natürlichen oder gesundheitsorientierten Positionierung zu unterscheiden. Einzelhändler und Marken haben daher eine praktische Rolle bei der Erklärung, was Zertifizierung am Kaufort bedeutet. Dieser Aufwand dürfte sowohl in physischen Geschäften als auch in digitalen Angeboten von Bedeutung sein.
Expansion des organisierten Einzelhandels und des E-Commerce
Organisierter Einzelhandel und digitale Plattformen erweitern die Möglichkeiten für Verbraucher, zertifizierte Produkte zu entdecken. So hat beispielsweise Swiggy Instamart im Januar 2025 eine Partnerschaft mit National Cooperative Organics Limited geschlossen, um 21 Bharat Organics-Produkte mit QR-Code-Zugang zu Pestizidrückstandsprüfberichten zu listen. Tata Consumer Products identifizierte den E-Commerce im vierten Quartal des Geschäftsjahres 2025 als den größten und am schnellsten wachsenden Kanal von Organic India. Supermärkte bieten nach wie vor sichtbare Regale, Produktvergleiche und direkte Sicherheit für Käufer, die Etiketten prüfen möchten. Quick Commerce bietet Komfort bei Nachfüllkäufen und unterstützt kleinere Warenkorbgrößen. Diese Kanäle ergänzen sich, da der stationäre Einzelhandel Vertrautheit aufbauen kann, während digitale Plattformen detaillierte Produktdaten anbieten können. Der indische Bio-Lebensmittelmarkt hat daher mehr Wege, um Haushalte außerhalb etablierter Fachgeschäft-Einzugsgebiete zu erreichen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bio-Preisaufschlag und begrenzte Erschwinglichkeit für den Massenmarkt | -1.8% | National, mit stärkeren Auswirkungen in Tier-2-, Tier-3- und ländlichen Märkten | Kurzfristig (≤ 2 Jahre) |
| Geringe Erträge während der Betriebsumstellung und begrenzte zertifizierte Betriebsmittel | -1.2% | National, konzentriert in Grundnahrungsmittelregionen von Madhya Pradesh, Uttar Pradesh und Rajasthan | Mittelfristig (2–4 Jahre) |
| Geringes Verbraucherbewusstsein in Entwicklungsregionen | -0.9% | Halbstädtisches und ländliches Indien, mit Auswirkungen in kleineren Tier-2-Städten | Mittelfristig (2–4 Jahre) |
| Fragmentierte Kühlkette und Handhabung auf der letzten Meile | -0.8% | National, mit akuten Lücken im Nordosten, Ostindien und ländlichen Versorgungskorridoren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bio-Preisaufschlag und begrenzte Erschwinglichkeit für den Massenmarkt
Der Preis bleibt das deutlichste Hindernis für regelmäßige Bio-Lebensmittelkäufe. Der Quellentwurf berichtet, dass zertifizierte Bio-Lebensmittel häufig einen Preisaufschlag von 20 % bis 70 % gegenüber konventionellen Produkten aufweisen, während städtische Verbraucher einen niedrigeren akzeptablen Bereich angeben. Diese Lücke ist besonders wichtig bei Grundnahrungsmitteln, wo Haushalte Produkte häufig vergleichen und viele konventionelle Alternativen haben. Direktbeschaffung kann Zwischenstufen zwischen Landwirten und Verbrauchern reduzieren, beseitigt jedoch nicht die Kosten für Zertifizierung, Handhabung und kleinmaßstäbliche Verarbeitung. Der indische Markt für Bio-Lebensmittel wird unter Käufern mit höherem Einkommen konzentriert bleiben, sofern Marken nicht Packungsgrößen, Beschaffungseffizienz und Wertkommunikation verbessern. Kleinere Verpackungen können die unmittelbaren Kosten für einen Erstkauf senken, lösen jedoch nicht die Differenz beim Stückpreis. Eine regelmäßige Nachfrage nach Grundnahrungsmitteln ist schwieriger aufzubauen, wenn der Aufschlag hoch bleibt. Die Produktivität auf Farmebene nach der Umstellung ist ebenso wichtig, da Angebotsengpässe die Preise hoch halten können. Die Kategorie benötigt verlässliche Mengen ebenso wie die Zahlungsbereitschaft der Verbraucher.
Fragmentierte Kühlkette und Handhabung auf der letzten Meile
Unzureichende Kühlkettenintegration über Hoftor-Sammlung, Vorkühlung, Kühltransport und Einzelhandelsvertrieb hinweg schafft operative Herausforderungen für Indiens Bio-Lebensmittelmarkt, insbesondere für verderbliche Obst-, Gemüse- und Milchprodukte. Laut einer im Juli 2025 von der Regierung gemeldeten NABCONS-Studie lagen die Nachernteverluste bei Obst zwischen 6,02 % und 15,05 % und bei Gemüse zwischen 4,87 % und 11,61 %. Darüber hinaus hob eine Bewertung von FICCI und Grant Thornton aus dem Jahr 2025 hervor, dass rund drei Viertel von Indiens 40,22 Millionen Tonnen Kühlkapazität Kartoffeln gewidmet waren. Eine solche Infrastrukturkonzentration schränkt den Zugang zu geeigneter Lagerung und temperaturgesteuerter Logistik für andere Erzeugnisse ein. Folglich sehen sich Bio-Lieferanten mit höherem Verderb, kürzerer Haltbarkeit und höheren Vertriebskosten konfrontiert, was die Einzelhandelsverfügbarkeit und die Marktdurchdringung potenziell einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Obst und Gemüse führend, während tierische Proteine expandierenObst und Gemüse hielten im Jahr 2026 einen Marktanteil von 37,14 % am indischen Markt für Bio-Lebensmittel. Ihre Position spiegelt den häufigen Haushaltsgebrauch und das starke Verbraucherinteresse an frischen, pestizidfreien Lebensmitteln wider. Eine Verbraucherstudie aus dem Jahr 2025 identifizierte die Nachfrage nach Bio-Obst, -Gemüse und -Milchprodukten unter indischen Befragten. Dieses Segment profitiert, wenn lokaler Einzelhandel und Direktlieferung die Zeit zwischen Hof und Haushalt verkürzen. Zertifizierte Erzeugnisse geben Marken auch eine unkomplizierte Möglichkeit, Herkunft und Anbaumethoden nachzuweisen. Die alltägliche Relevanz sollte dazu beitragen, dass Obst und Gemüse im indischen Markt für Bio-Lebensmittel zentral bleiben, während das Bewusstsein wächst.
Fleisch, Fisch und Geflügel wird voraussichtlich bis 2032 mit einem CAGR von 14,81 % wachsen. Das Interesse an antibiotikafreiem Protein unterstützt diese Kategorie bei städtischen Verbrauchern. Indien startete im Januar 2025 seinen ersten Bio-Aquakultur-Cluster in Sikkim mit NABARD-Unterstützung und kombinierten Projektinvestitionen von INR 50 Crore, was laut dem Presseinformationsbüro 5,9 Millionen USD entspricht. Die Initiative verbindet Produktionsstandards mit erstklassiger Inlands- und Exportnachfrage. Das Wachstum wird von zuverlässiger Zertifizierung und temperaturgesteuerter Logistik abhängen. Diese Anforderungen machen tierische Proteine zu einem vielversprechenden, aber operativ anspruchsvollen Teil der indischen Bio-Lebensmittelindustrie.


Nach Form:
Frische und gekühlte Produkte behalten eine starke Basis, Tiefkühlprodukte gewinnenFrische und gekühlte Produkte entfielen im Jahr 2026 auf 67,23 % des Anteils am indischen Bio-Lebensmittelmarkt. Das Format entspricht der Käuferpräferenz für minimal verarbeitete Lebensmittel und unterstützt das etablierte Bio-Milchprodukte-Angebot. Akshayakalpa Organic nutzt direkte und Abonnementkanäle für einen bedeutenden Anteil seines Geschäfts, was ihm hilft, die Lieferbedingungen für frische Produkte zu kontrollieren. Frische Produkte können Vertrauen aufbauen, da Verbraucher am Kaufort Qualitätsmerkmale erkennen können. Das Format bleibt jedoch von der regionalen Produktion und einer effizienten lokalen Lieferung abhängig. Das Wachstum bei frischen Formaten wird dort am stärksten sein, wo Kühlketten- und Abonnementsysteme zuverlässig sind.
Tiefkühlprodukte sollen bis 2032 mit einem CAGR von 14,79 % wachsen. Das Format kann Komfort verbessern und Abfall reduzieren, wenn Transport- und Lagerstandards erfüllt sind. ITC's 24 Mantra Organic hat laut dem Quellentwurf Tiefkühlprodukte für sein US-Vertriebsnetz entwickelt. Diese Erfahrung kann eine nützliche operative Basis bieten, wenn Bio-Tiefkühlsortimente in Indien expandieren. Tiefkühl-Fleisch und -Geflügel könnten am meisten profitieren, da Verbraucher sowohl sichere Lagerung als auch Produktsicherheit benötigen. Der indische Bio-Lebensmittelmarkt könnte eine stärkere Tiefkühladoption erleben, wenn die Kühlverteilung zugänglicher wird.

Nach Vertriebskanal:
Supermärkte bleiben wichtig, während der Online-Einzelhandel voranschreitetSupermärkte und Hypermärkte hielten im Jahr 2026 einen Anteil von 46,45 % am indischen Bio-Lebensmittelmarkt nach Vertriebskanal. Diese Geschäfte bieten ein breiteres Sortiment und ermöglichen es Käufern, Etiketten zu prüfen und zertifizierte Produkte zu vergleichen. Eine 2025 im Journal of Information Systems and Engineering Management veröffentlichte Studie mit Fokus auf Chennai ergab, dass Supermärkte der bevorzugte Kaufort für Bio-Lebensmittel unter städtischen Verbrauchern waren. Dedizierte Regale und Sichtbarkeit im Geschäft können Unsicherheit in einer Kategorie reduzieren, in der Authentifizierung wichtig ist. Fachgeschäfte bedienen Käufer, die besonderen Wert auf Herkunft und Rückverfolgbarkeit legen. Physische Verkaufsstellen werden auch dann wertvoll bleiben, wenn digitale Käufe zunehmen, da viele Verbraucher nach wie vor ein unmittelbares Vertrauenssignal wünschen.
Online-Einzelhandelsgeschäfte sollen bis 2032 mit einem CAGR von 15,12 % wachsen. Digitale Plattformen können Testergebnisse, Produktdetails und Zertifizierungen auf eine Weise anzeigen, die im Regal schwer zu bieten ist. Bharat Organics-Produkte auf Swiggy Instamart umfassen QR-Code-Zugang zu Prüfberichten, die 245 Pestizidrückstände abdecken[3]. Dieser Ansatz kann Transparenz zu einem praktischen Teil des Kaufprozesses machen. Online-Kanäle verbessern auch den Zugang für Haushalte, die kein nahegelegenes Fachgeschäft haben. Der indische Bio-Lebensmittelmarkt kann diese Instrumente nutzen, um Komfort mit dem Nachweis der Produktqualität zu verbinden.
Geografische Analyse
Südindien: Bio-Milchprodukte und zertifizierte Erzeugnisse in großem Maßstab
Südindien stellt einen vielversprechenden regionalen Markt für Bio-Lebensmittel dar, unterstützt durch städtische Konsumzentren und etablierte Versorgungsnetzwerke vom Landwirt zum Markt. Akshayakalpa Organic meldete ein Netzwerk von über 2.200 Landwirten in Karnataka, Tamil Nadu, Andhra Pradesh und Telangana mit einem monatlichen Umsatz von INR 46 Crore im November 2025, davon INR 36 Crore aus Bengaluru. Die angebotsseitige Entwicklung spiegelt sich auch in Keralas NPOP-zertifizierten Bio-Exporten wider, die im Geschäftsjahr 2024–25 76,39 Millionen USD erreichten, verglichen mit zuvor 41,80 Millionen USD. Tamil Nadu verzeichnete ebenfalls 32.430 Hektar unter ökologischer Bewirtschaftung, was die regionale Produktion, Verarbeitung und Einzelhandelsexpansion unterstützt.
Nord- und Zentralindien: Versorgungsbasis und städtischer Konsum
Haryana verzeichnete im Jahr 2024–25 NPOP-zertifizierte Bio-Exporte im Wert von 104,56 Millionen USD. Uttar Pradesh und Madhya Pradesh tragen erheblich zu Indiens zertifizierter Bio-Anbaubasis und den Flächen in der Umstellung bei. Delhi-NCR unterstützt die Nachfrage durch Premium-Supermärkte und Facheinzelhandelsformate. Im Juli 2025 eröffnete Nature Bio Foods, eine Tochtergesellschaft von LT Foods, eine 20.000 Quadratmeter große Direktverbrauchereinrichtung in Rotterdam, um seine Reichweite in Europa zu erweitern. Die Einrichtung unterstützt ein Versorgungsmodell, das indische Bio-Grundnahrungsmittel mit Übersee-Verbrauchern verbindet. NPOP-Zertifizierung und Rückverfolgbarkeit bleiben die primären Compliance-Anforderungen für diese exportorientierte Tätigkeit. Folglich verbinden Nord- und Zentralindien landwirtschaftliche Produktion, gebrandmarkte Bio-Grundnahrungsmittel und hochwertige städtische Nachfrage.
Westindien und der Nordosten: Entwicklung von Produktions- und Exportknotenpunkten
Westindien erweitert Produktionskapazitäten und Verbrauchernachfrage durch Maharashtra und Rajasthan. Im Juli 2026 sammelte das in Maharashtra ansässige Unternehmen Two Brothers Organic Farms INR 110 Crore (12,4 Millionen USD) in einer Series-B-Finanzierungsrunde ein, um seine Fertigungskapazitäten und digitalen Rückverfolgbarkeitssysteme auszubauen. Das QR-Code-basierte System des Unternehmens verknüpft Produkte mit ihrer Produktionshistorie und spiegelt das wachsende Verbraucherinteresse an nachweisbarer Produktherkunft wider. Auch der Nordosten soll durch Erzeugerengagement und Exportförderungsinitiativen verstärkte staatliche Unterstützung erhalten. Im November 2025 organisierte APEDA die Northeast India Organic Week in Shillong und brachte Käufer aus 14 Ländern mit Produzenten von Lakadong-Kurkuma, Bio-Ingwer und Spezialitätentees zusammen. Diese Regionen können die Versorgungsbasis verbreitern; jedoch erfordern Lücken in der Logistik- und Kühlketteninfrastruktur Aufmerksamkeit. Insgesamt wird der indische Markt für Bio-Lebensmittel weniger abhängig von einer begrenzten Anzahl städtischer Konsum- und Produktionszentren.
Wettbewerbslandschaft
Marktkonzentration
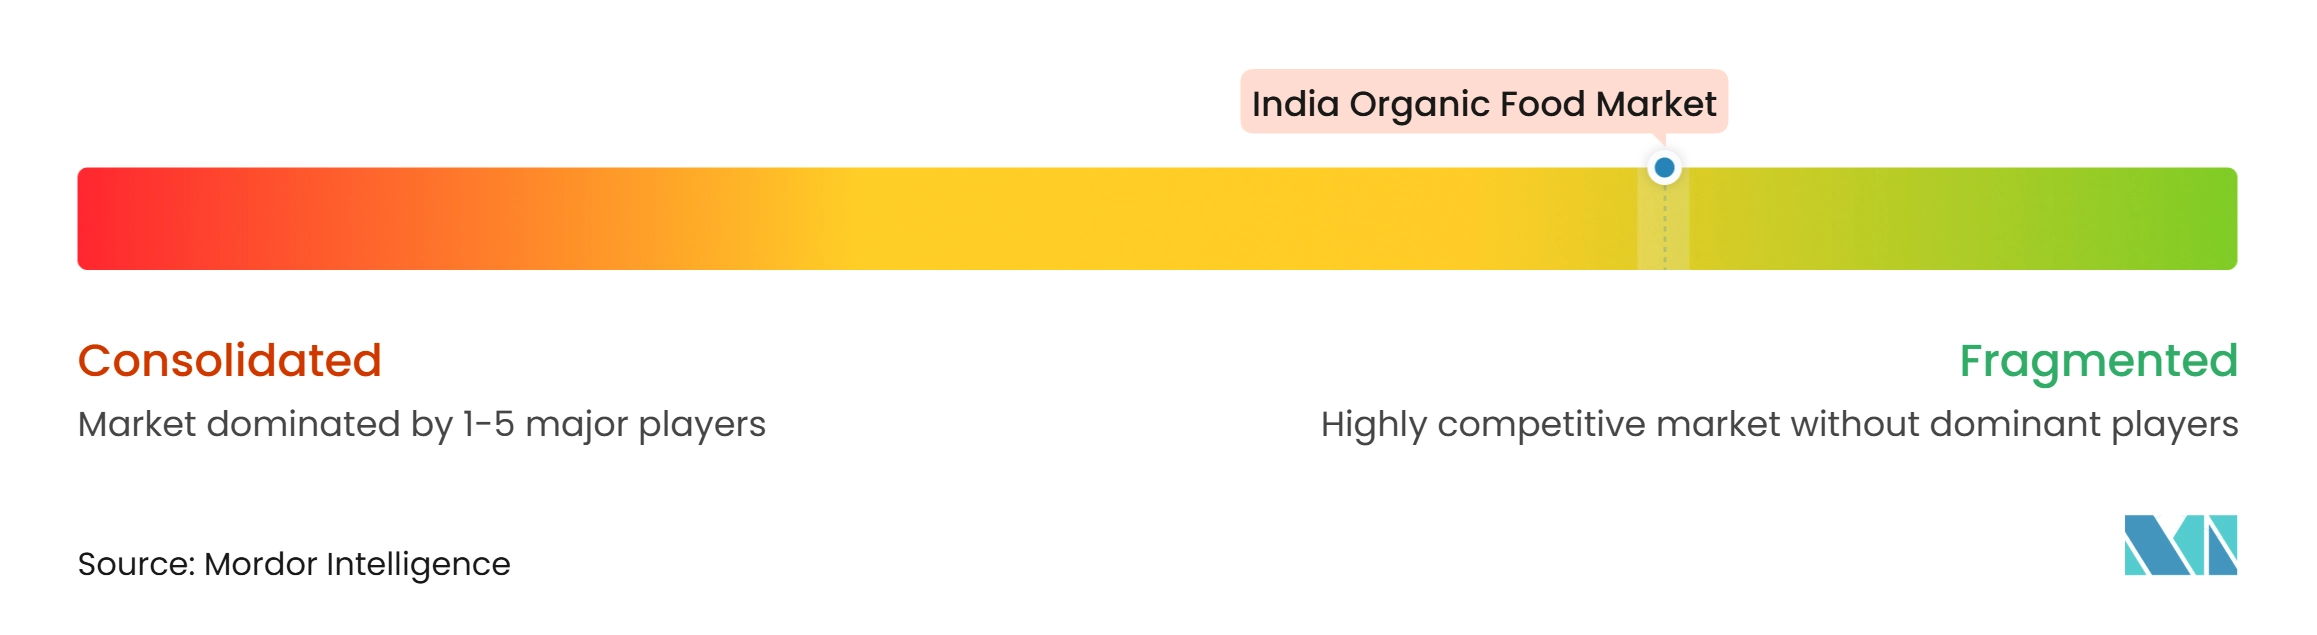
Der indische Markt für Bio-Lebensmittel ist fragmentiert, mit sichtbaren Marktteilnehmern wie ITC über 24 Mantra Organic, Tata Consumer Products über Organic India, Akshayakalpa Organic, Nature Bio Foods und Natureland Organics. Die geplante Übernahme von Sresta Natural Bioproducts durch ITC im Jahr 2025 soll die Marke 24 Mantra Organic in sein breiteres Konsumgüterportfolio einbringen. Die Übernahme soll ITC auch Zugang zu einem umfangreichen Landwirtnetzwerk und einem breiten Produktportfolio verschaffen. Tata Consumer Products erweitert das Wellnessportfolio und die Apothekenpräsenz von Organic India und behält dabei seinen Fokus auf den E-Commerce bei. Unternehmen konkurrieren in erster Linie auf der Grundlage von Beschaffungskapazitäten, Vertriebsreichweite und Verbrauchervertrauen und nicht allein über den Preis.
Rückverfolgbarkeit entwickelt sich zu einem zunehmend wichtigen Wettbewerbsdifferenzierungsmerkmal. Bharat Organics verwendet QR-Codes auf seinen Quick-Commerce-Listings, um Pestizid-Rückstandsprüfberichte bereitzustellen. Two Brothers Organic Farms verwendet ebenfalls QR-Code-basierte Rückverfolgbarkeit, um Informationen zu Beschaffung und Verarbeitung bereitzustellen. Diese Systeme können etablierten Marken helfen, Zertifizierungsstatus und Produktherkunft gegenüber Verbrauchern zu kommunizieren und es gleichzeitig für nicht verifizierte Produkte schwieriger zu machen, mit ähnlichen Behauptungen zu konkurrieren. Das Jaivik-Bharat-Kennzeichnungsrahmenwerk der FSSAI und die NPOP-Zertifizierung bleiben wichtige Compliance-Anforderungen für Marktteilnehmer.
Kleinere Direktverbrauchermarken nutzen Abonnementmodelle und farmgebundene Lieferung, um Kundentreue aufzubauen, insbesondere bei Milchprodukten und Grundnahrungsmitteln. Akshayakalpa hat INR 70 Crore (8,3 Millionen USD) für den Ausbau seiner Verarbeitungsanlage in Hyderabad zugesagt und hat mit der Planung einer Anlage in Maharashtra begonnen. Nature Bio Foods nutzt seine Rotterdamer Anlage, um den direkten Zugang zu europäischen Verbrauchern zu stärken. Der Wettbewerb dürfte besonders intensiv bei Tiefkühlprodukten und tierischen Proteinen sein, da beide Kategorien Zertifizierungs- und Kühlkettenkapazitäten erfordern. Marken, die konsistente Handhabungsstandards nachweisen, können in diesen Kategorien einen Wettbewerbsvorteil erlangen. Größere Unternehmen können ihre etablierten Vertriebsnetzwerke nutzen, während Spezialanbieter durch direkte Farmbeziehungen konkurrieren können. Folglich unterstützt der Markt mehrere Betriebsmodelle anstatt eines einzigen einheitlichen Wettbewerbsansatzes. Der verfügbare Entwurf enthält keine kombinierten Marktanteilsdaten für führende Unternehmen und unterstützt daher keine quantifizierte Schätzung der Marktkonzentration.
Marktführer der indischen Bio-Lebensmittelbranche
-
Akshayakalpa Farms & Foods Pvt Ltd
-
B&B Organics Pvt Ltd
-
Sresta Natural Bioproducts Pvt. Ltd.
-
Tata Consumer Products Ltd
-
ITC Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Markt für Bio-Lebensmittel Unternehmen in diesem Bericht
- Akshayakalpa Farms & Foods Pvt Ltd
- B&B Organics Pvt Ltd
- Conscious Food Private Limited
- Ecofarms
- Elworld Organic
- ITC Limited
- Mehrotra Consumer Products Pvt. Ltd.
- Nature Bio-Foods Ltd
- Nature Pearls Pvt Ltd
- Natureland Organics
- Nourish Organic Foods Pvt. Ltd.
- Organic India Pvt. Ltd.
- Phalada Agro Research Foundations Pvt. Ltd.
- Reliance Retail Limited
- Sresta Natural Bioproducts Pvt. Ltd.
- Suminter India Organics
- Tata Consumer Products Ltd
- National Cooperative Organics Limited
- Patanjali Ayurved Limited
- Two Brothers Organic Farms
Neueste Industrielle Entwicklungen in Indischer Markt für Bio-Lebensmittel
- November 2026: Organic India, eine Marke von Tata Consumer Products, brachte in Indien seine neue Reihe zertifizierter Bio-Nüsse und -Samen auf den Markt und markierte damit die Expansion der Marke in den breiteren Bereich der täglichen Ernährung. Die Reihe debütiert mit zertifizierten Bio-Mandeln, Cashewnüssen und Walnüssen sowie sechs Samenvarianten, darunter Chia, Leinsamen, Kürbis, Sesam, Sonnenblume und Wassermelone.
- Januar 2026: Akshayakalpa Organic brachte 11 Joghurt- und Buttermilchvarianten in Bengaluru, Chennai und Hyderabad auf den Markt und erweiterte damit sein zertifiziertes Bio-Milchportfolio in margenstärkere, wertschöpfende Segmente.
- Juli 2025: Nature Bio Foods (Bio-Tochtergesellschaft von LT Foods) eröffnete eine neue B2C-Einrichtung in Maasvlakte, Rotterdam, auf einer Fläche von 20.000 m², mit vier CO₂-Behandlungskammern, drei Verarbeitungslinien und intelligentem Lagerverwaltungssystem, mit anfänglichen Investitionsausgaben von INR 20 Crore (rund 2,4 Millionen USD) und weiteren geplanten INR 15 Crore über drei Jahre.
Berichtsumfang des indischen Bio-Lebensmittelmarkts
Bio-Lebensmittel beziehen sich auf frische oder verarbeitete Lebensmittel, die unter Verwendung von Zutaten aus ökologischen Anbaumethoden hergestellt werden. Der indische Bio-Lebensmittelmarkt ist nach Produkttyp, Form und Vertriebskanal segmentiert. Nach Produkttyp ist der Markt in Obst und Gemüse, Fleisch, Fisch und Geflügel, Milchprodukte, Tiefkühl- und verarbeitete Lebensmittel sowie sonstige Lebensmittel segmentiert. Nach Form ist der Markt in Frisch/Gekühlt, Konserven und Tiefkühlkost segmentiert. Nach Vertriebskanal ist der Markt in Supermärkte/Hypermärkte, Convenience-Stores, Fachgeschäfte, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle segmentiert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Obst und Gemüse |
| Fleisch, Fisch und Geflügel |
| Milchprodukte |
| Tiefkühl- und verarbeitete Lebensmittel |
| Sonstige Lebensmittel |
| Frisch/Gekühlt |
| Konserven |
| Tiefkühlkost |
| Supermärkte/Hypermärkte |
| Convenience-Stores |
| Fachgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Nach Produkttyp | Obst und Gemüse |
| Fleisch, Fisch und Geflügel | |
| Milchprodukte | |
| Tiefkühl- und verarbeitete Lebensmittel | |
| Sonstige Lebensmittel | |
| Nach Form | Frisch/Gekühlt |
| Konserven | |
| Tiefkühlkost | |
| Nach Vertriebskanal | Supermärkte/Hypermärkte |
| Convenience-Stores | |
| Fachgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Bio-Lebensmittel in Indien?
Der indische Bio-Lebensmittelmarkt soll von 2027 bis 2032 mit einem CAGR von 13,52 % wachsen und im Jahr 2032 einen Wert von 5,75 Milliarden USD erreichen.
Welche Bio-Lebensmittelkategorie hat den größten Anteil in Indien?
Obst und Gemüse führen die Produktnachfrage mit einem Anteil von 37,14 % im Jahr 2026 an.
Welche Bio-Lebensmittelkategorie wächst in Indien am schnellsten?
Fleisch, Fisch und Geflügel soll bis 2032 mit einem CAGR von 14,81 % wachsen.
Welcher Vertriebskanal führt bei Bio-Lebensmittelkäufen in Indien?
Supermärkte und Hypermärkte hielten im Jahr 2026 einen Anteil von 46,45 % am Vertriebskanalumsatz.