
Tamaño y Participación del Mercado de Alimentos Orgánicos de India
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
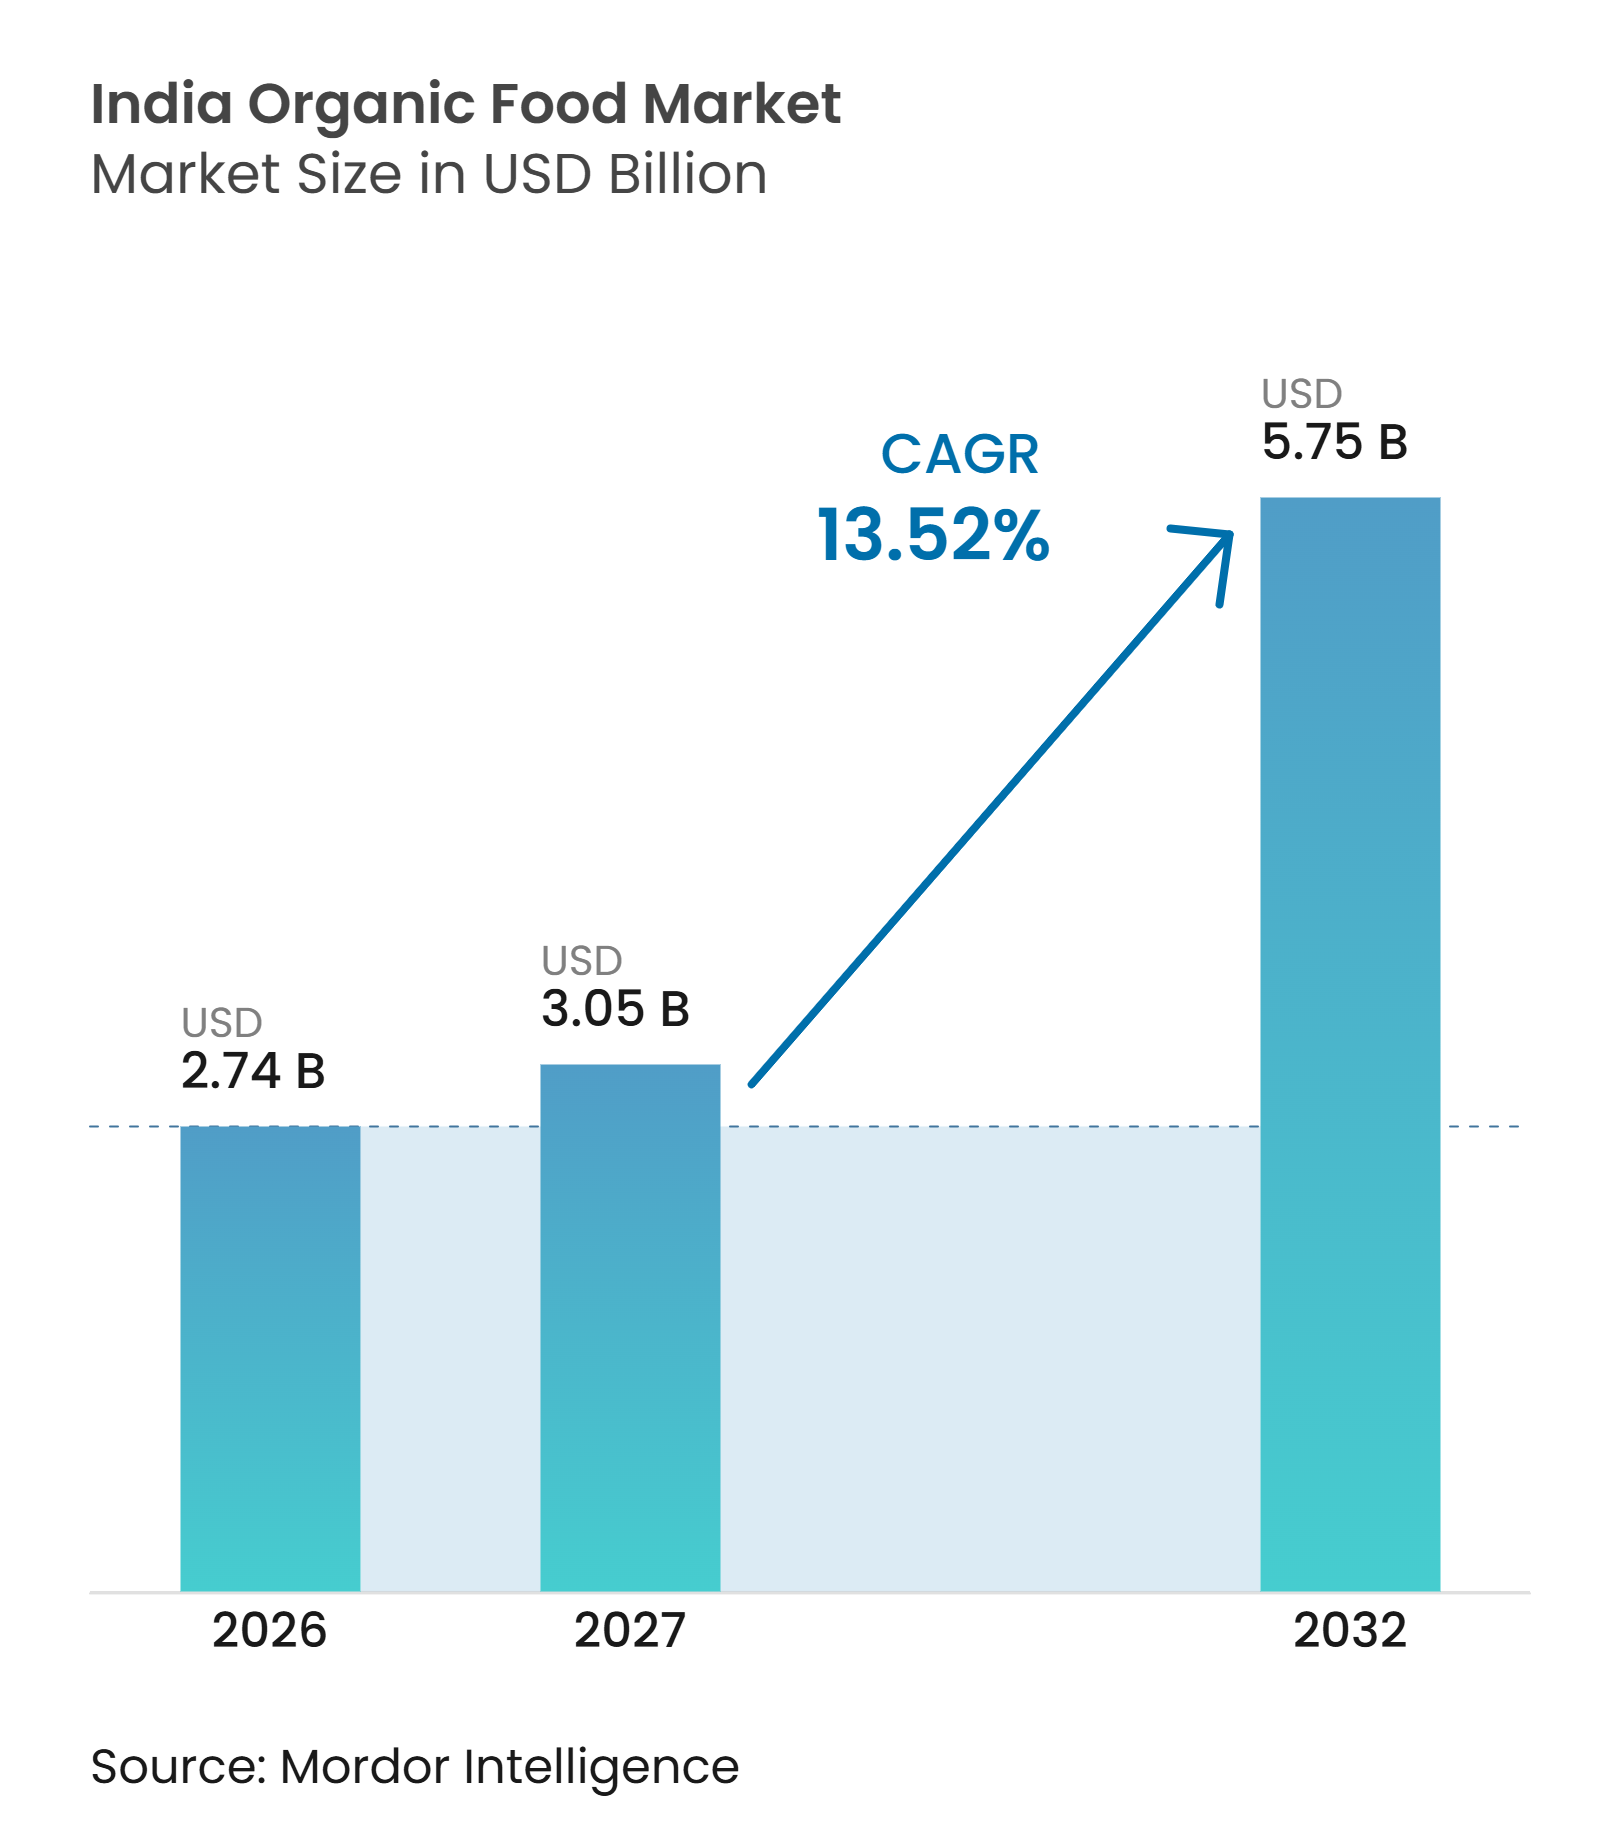
| Tamaño del mercado en el año base (2026) | 2.74 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.05 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.75 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.52 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alimentos Orgánicos de India por Mordor Intelligence
El mercado de alimentos orgánicos de India está valorado en 2,74 mil millones de USD en 2026 y se prevé que alcance los 5,75 mil millones de USD para 2032, registrando una CAGR del 13,52% durante 2027–2032. El mercado está ganando impulso debido al aumento de la conciencia sobre la salud, las preocupaciones sobre los residuos de pesticidas y la creciente demanda de alimentos producidos de forma natural. Según APEDA, India produjo 4,39 millones de toneladas de productos agrícolas orgánicos certificados en el ejercicio fiscal 2024–25, respaldados por aproximadamente 2,25 millones de hectáreas de tierras de cultivo orgánico. El mercado incluye cereales, mijos, legumbres, frutas, verduras, especias, té, café y alimentos procesados. Además, las iniciativas gubernamentales, incluido el Programa Nacional para la Producción Orgánica (NPOP) revisado, implementado en julio de 2025, están fortaleciendo la certificación, la trazabilidad y la credibilidad de las exportaciones, apoyando así el desarrollo más amplio del mercado[1].
Conclusiones Clave del Informe
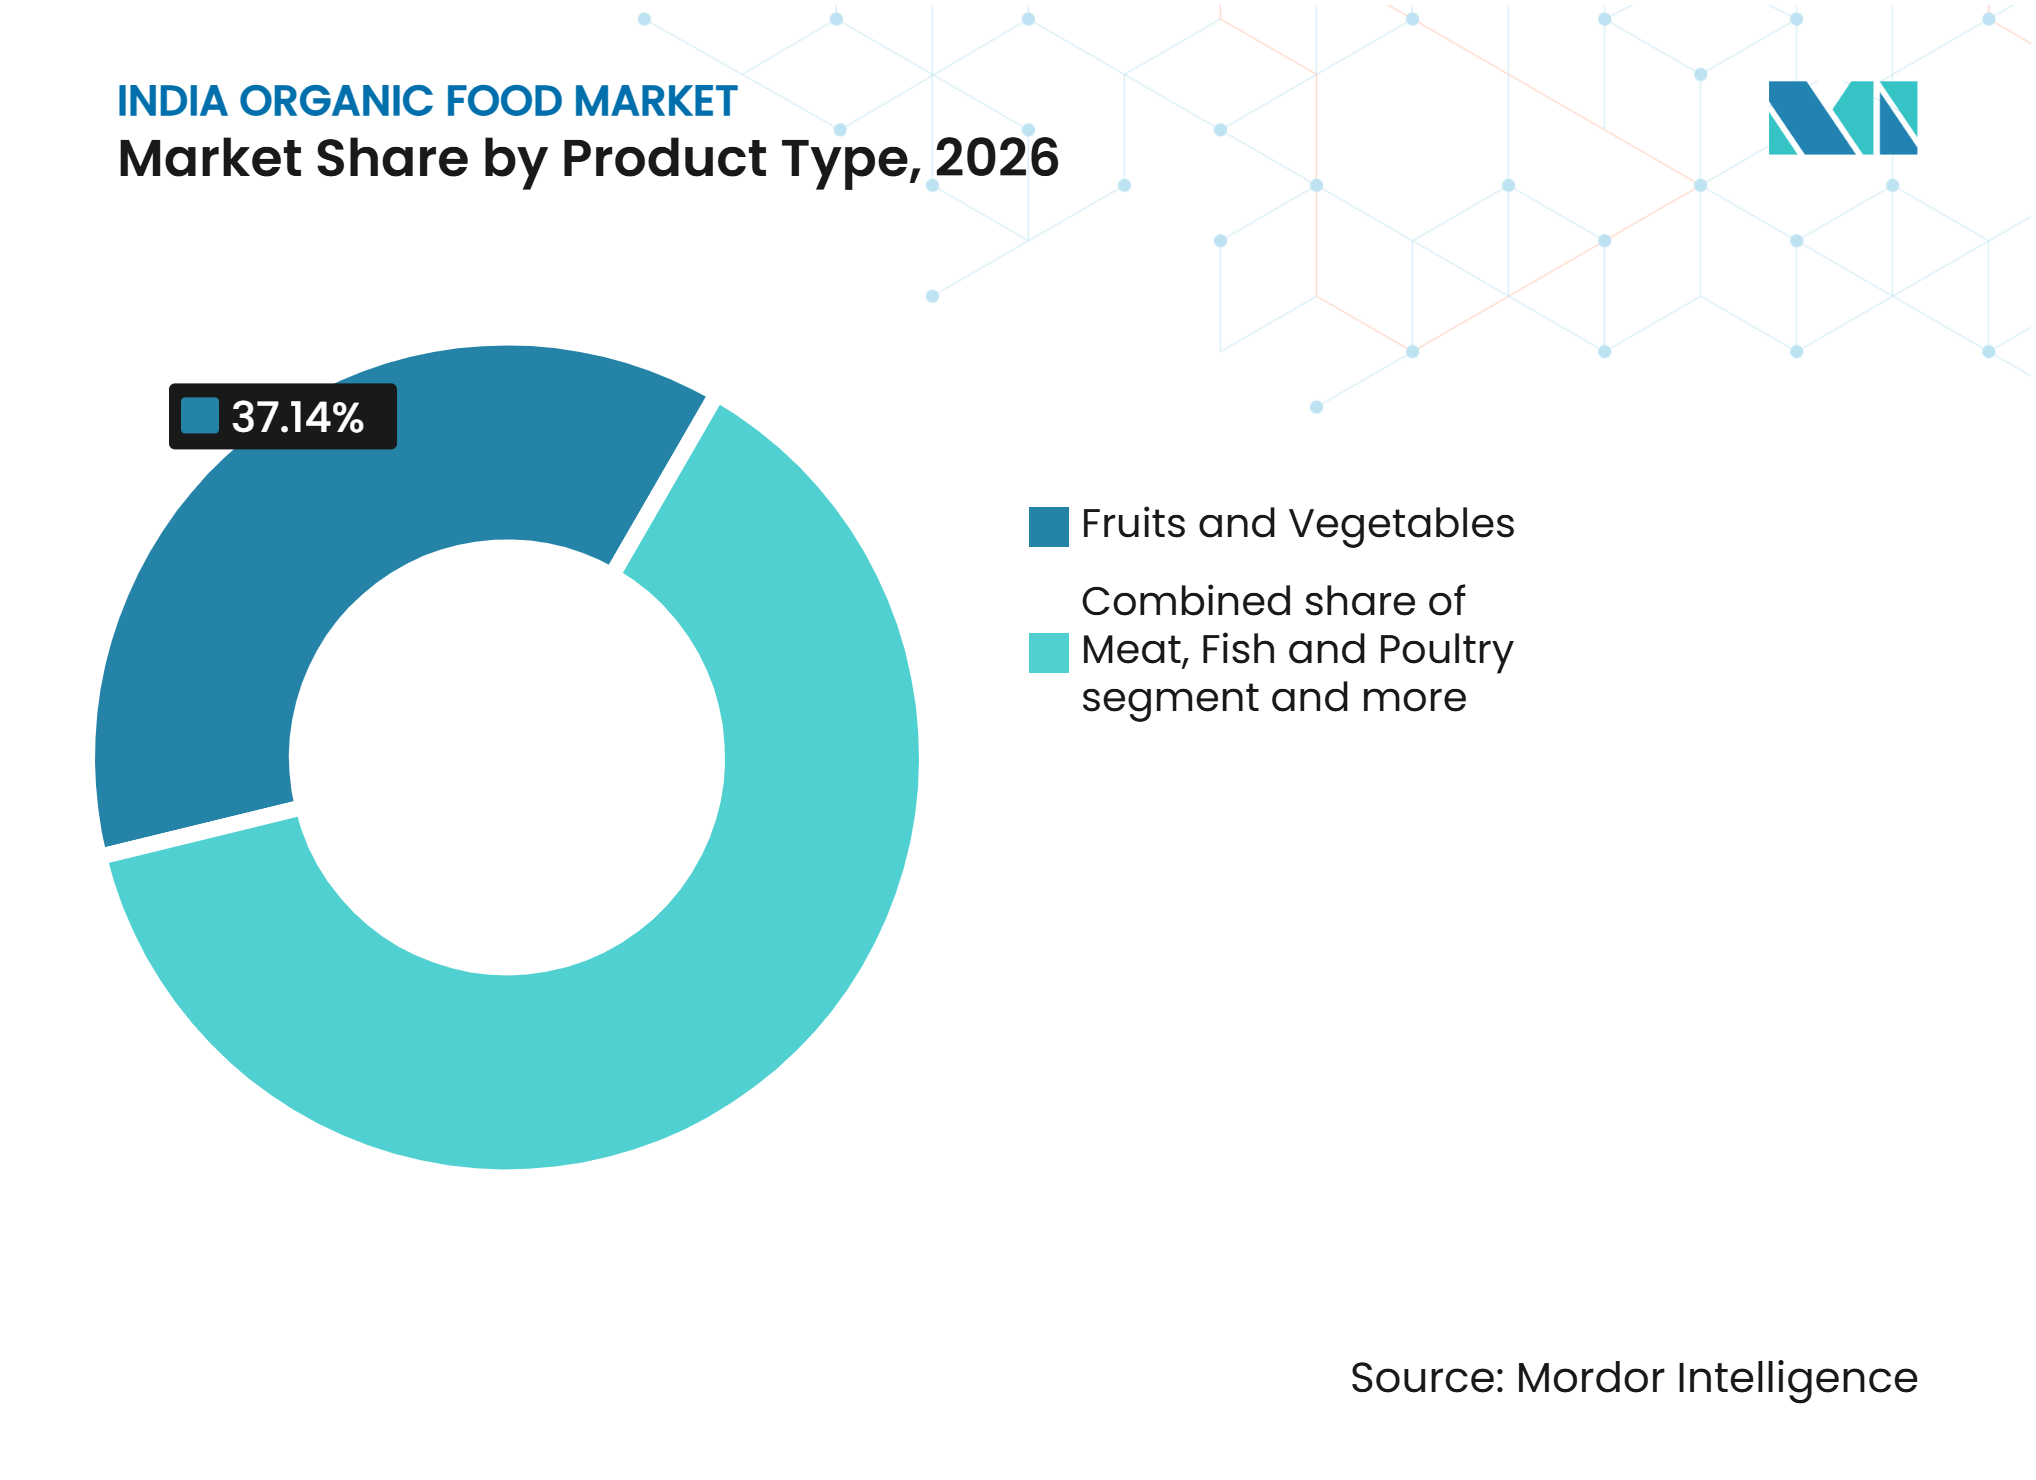
- Por tipo de producto, las frutas y verduras representaron el 37,14% de la participación en el mercado de alimentos orgánicos de India en 2026, mientras que se prevé que la carne, el pescado y las aves de corral crezcan a una CAGR del 14,81% hasta 2032.
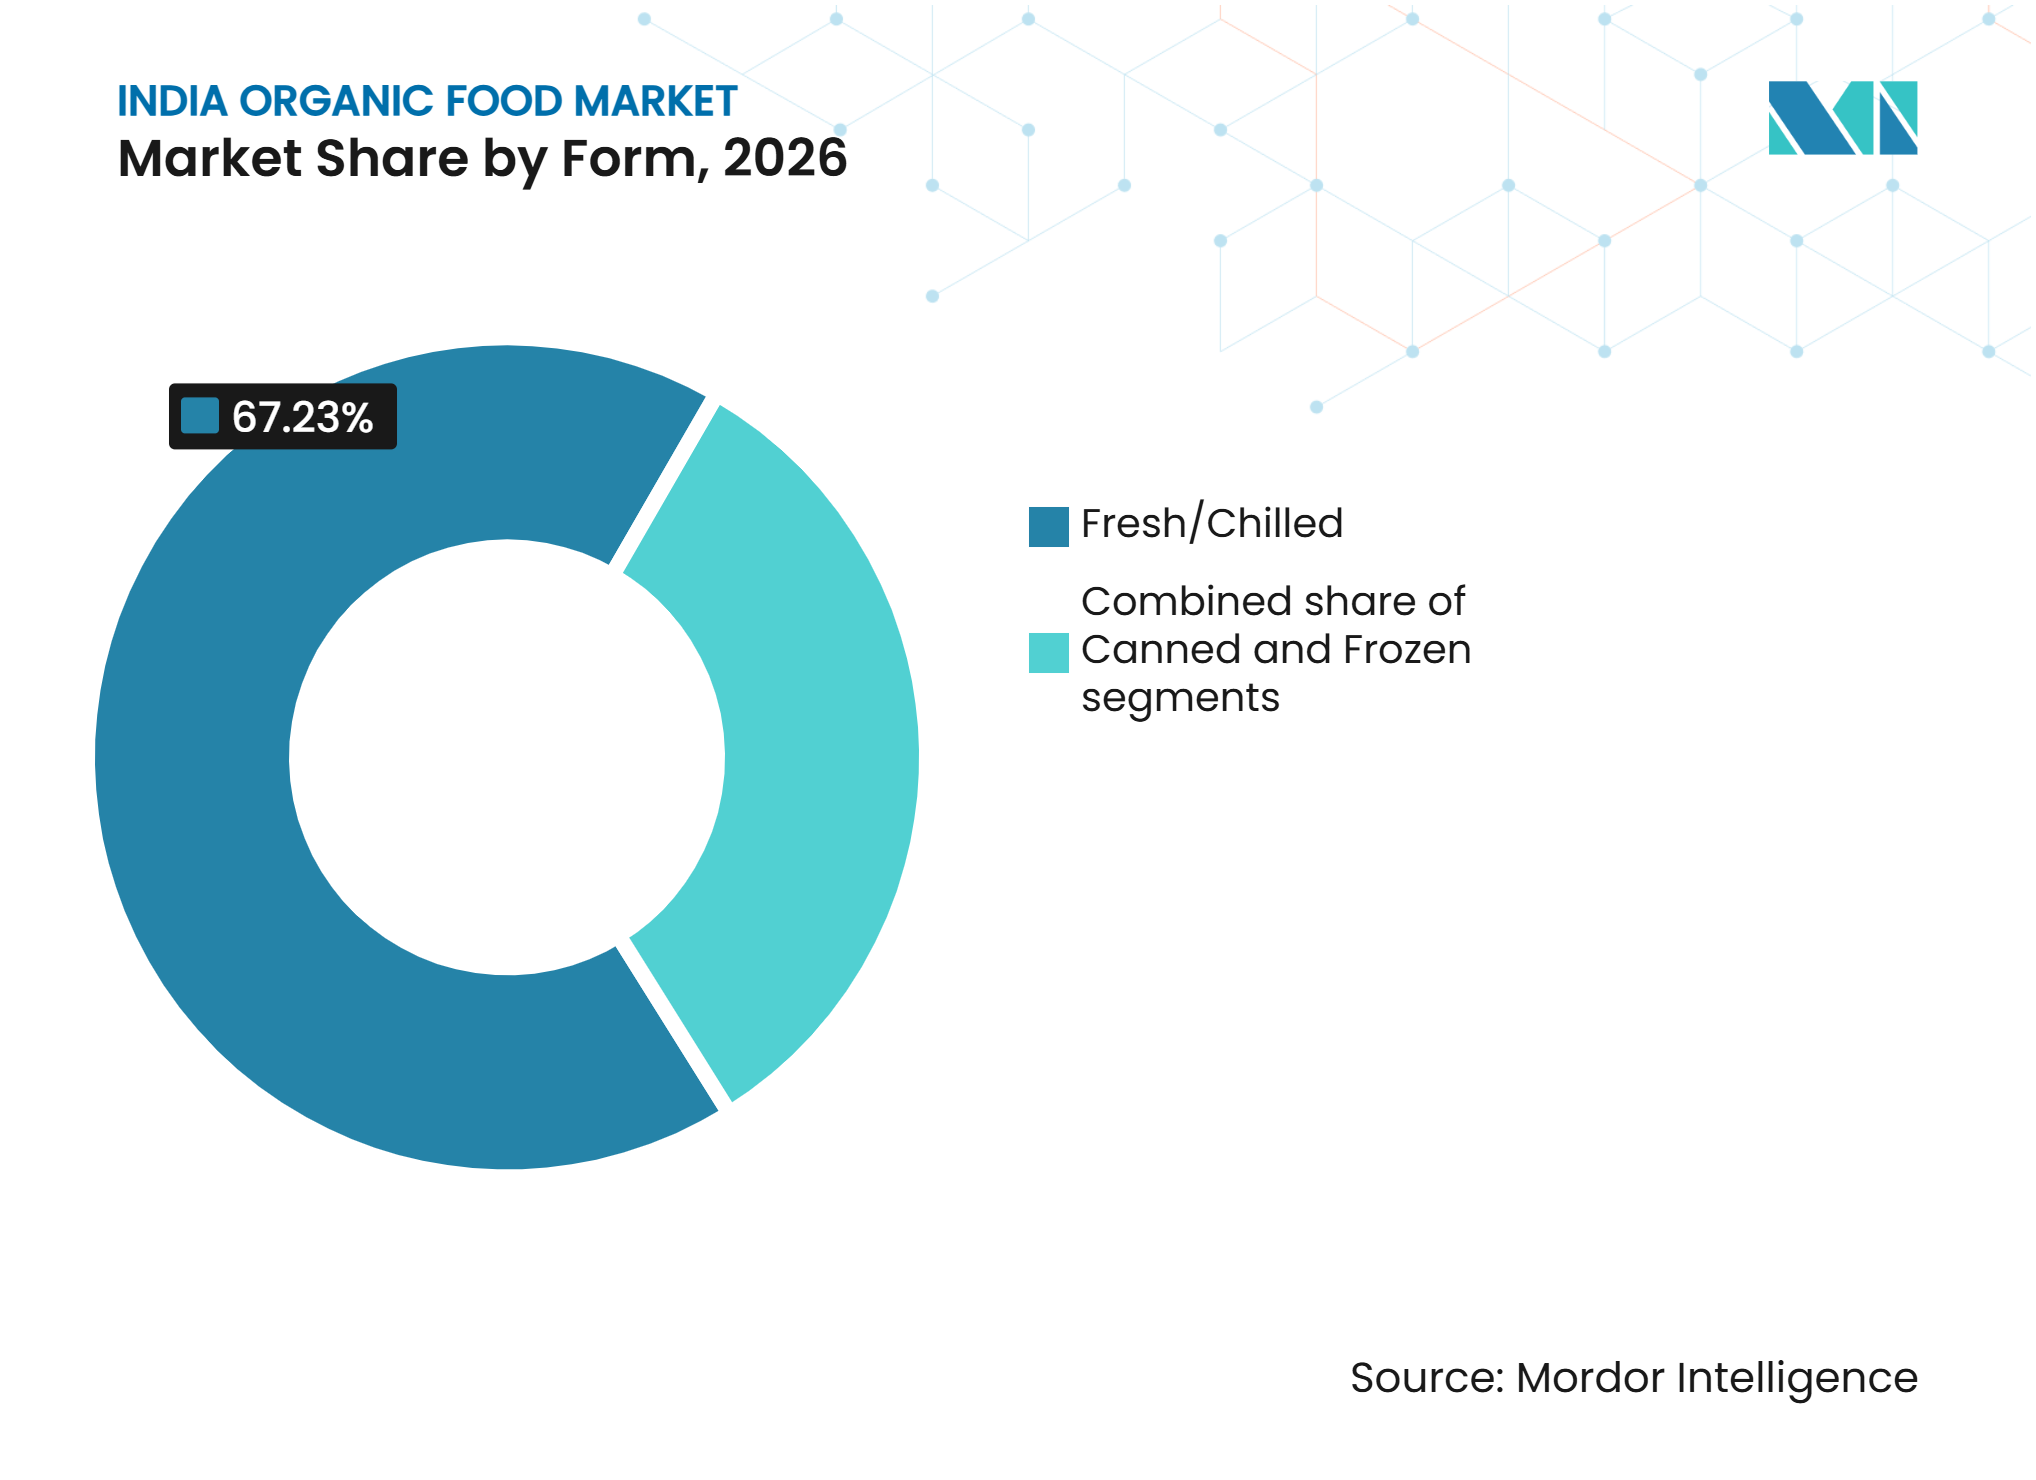
- Por forma, los productos frescos y refrigerados representaron el 67,23% de la participación en el mercado de alimentos orgánicos de India en 2026, mientras que se proyecta que los productos congelados se expandan a una CAGR del 14,79% hasta 2032.
- Por canal de distribución, los supermercados e hipermercados representaron el 46,45% de la participación en el mercado de alimentos orgánicos de India en 2026, mientras que se prevé que las tiendas minoristas en línea crezcan a una CAGR del 15,12% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Apoyo Gubernamental a la Agricultura Orgánica y la Certificación | +2.8% | Nacional, con ganancias concentradas en el norte de India, el noreste y el sur de India | Corto plazo (≤ 2 años) |
| Creciente Demanda de Productos Básicos Certificados y Alimentos Envasados | +2.5% | Nacional, con impulso inicial en mercados metropolitanos y de primer nivel | Mediano plazo (2-4 años) |
| Aumento de la Conciencia sobre la Salud y la Seguridad Alimentaria | +2.2% | Nacional, con ciudades de segundo y tercer nivel apoyando la próxima ola de adopción | Mediano plazo (2-4 años) |
| Expansión del Comercio Minorista Organizado y el Comercio Electrónico | +2.0% | Nacional, con ganancias iniciales en Delhi-NCR, Bombay, Bengaluru e Hyderabad | Corto plazo (≤ 2 años) |
| Distribución Directa del Agricultor al Consumidor y Basada en Suscripciones | +1.0% | Concentrada en el sur de India y Maharashtra, con expansión hacia el oeste de India | Largo plazo (≥ 4 años) |
| Trazabilidad Orgánica como Mecanismo de Premiumización | +0.8% | Nacional, con adopción temprana en segmentos metropolitanos premium y orientados a la salud | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Apoyo Gubernamental a la Agricultura Orgánica y la Certificación
India fortaleció su apoyo político a la agricultura orgánica después de 2024 mediante el desarrollo de clústeres agrícolas y procesos de certificación revisados. Por ejemplo, la octava edición del Programa Nacional para la Producción Orgánica (NPOP), implementada en julio de 2025, introdujo la trazabilidad TraceNet basada en la web, simplificó la certificación de grupos de productores y revisó las disposiciones de conversión de tierras. Del mismo modo, la Misión Nacional sobre Agricultura Natural, con un presupuesto de INR 2.481 crore, tiene como objetivo 7,5 lakh de hectáreas a través de 15.000 clústeres y había inscrito a más de 10 lakh de agricultores a julio de 2025[2]. A febrero de 2025, el Paramparagat Krishi Vikas Yojana había desembolsado INR 2.265,86 crore y apoyado a 25,30 lakh de agricultores. Estas iniciativas proporcionan a los productores vías de certificación bajo el NPOP para mercados de exportación y PGS-India para ventas nacionales. El mercado de alimentos orgánicos de India puede beneficiarse a medida que más granjas obtengan la documentación necesaria para abastecer a minoristas organizados y procesadores de alimentos.
Creciente Demanda de Productos Básicos Certificados y Alimentos Envasados
La creciente demanda de alimentos básicos orgánicos certificados y alimentos envasados está creando oportunidades de compra recurrente más allá de los productos frescos, a medida que los consumidores incorporan cada vez más productos orgánicos en sus cestas de la compra. Este cambio está impulsando a las empresas consolidadas de bienes de consumo de alta rotación a expandirse mediante carteras más amplias y redes de abastecimiento de confianza. En 2025, ITC completó la adquisición de Sresta Natural Bioproducts, propietaria de la marca 24 Mantra Organic, por INR 472,5 crore. La transacción otorgó a ITC acceso a más de 100 unidades de mantenimiento de existencias orgánicas y a una red de 27.000 agricultores, reforzando su presencia en las categorías de alimentos certificados. Una cartera más amplia permite a las marcas abordar distintos niveles de precio aprovechando las capacidades de aprovisionamiento, certificación y distribución. También permite a los consumidores adquirir alimentos básicos orgánicos, aperitivos, bebidas y productos de bienestar, reduciendo la necesidad de cambiar de proveedor. Tata Consumer Products registró crecimiento para Organic India en el ejercicio fiscal 2025 y continuó desarrollando su cartera de salud y bienestar y su distribución en farmacias. Estas inversiones indican un creciente interés estratégico entre las empresas de consumo consolidadas. Una mayor disponibilidad de productos, una calidad constante y una certificación de confianza pueden fomentar las compras recurrentes, mejorar la confianza de los minoristas y respaldar un espacio dedicado en estanterías orgánicas en supermercados y plataformas de comestibles en línea.
Aumento de la Conciencia sobre la Salud y la Seguridad Alimentaria
Las preocupaciones sobre la salud y la seguridad alimentaria están configurando el interés en los productos orgánicos entre una gama más amplia de compradores. Un estudio de 2025 sobre consumidores indios encontró que la cognición sobre la salud y el conocimiento del producto eran impulsores importantes de las actitudes hacia los alimentos orgánicos, mientras que la sensibilidad al precio seguía siendo una restricción importante. Otro estudio de 2025 encontró que los precios elevados eran la principal barrera citada por los encuestados, incluso cuando las preferencias de compra futuras superaban el consumo actual. La investigación sobre las intenciones de compra en línea también identificó las preocupaciones sobre la seguridad alimentaria y el boca a boca electrónico como influencias importantes en el comportamiento del consumidor. Estos hallazgos respaldan el uso de etiquetas claras, registros de pruebas e información del producto en lugar de afirmaciones de salud generales. El mercado de alimentos orgánicos de India puede llegar a más compradores por primera vez cuando la información es fácil de entender y los precios están más cerca de las alternativas convencionales. La información clara del producto es particularmente relevante cuando los compradores comparan afirmaciones de certificación por primera vez. Puede ayudar a distinguir los productos orgánicos verificados del posicionamiento natural o de orientación a la salud en general. Los minoristas y las marcas, por tanto, tienen un papel práctico en explicar qué significa la certificación en el punto de compra. Ese esfuerzo probablemente importará tanto en tiendas físicas como en listados digitales.
Expansión del Comercio Minorista Organizado y el Comercio Electrónico
El comercio minorista organizado y las plataformas digitales están ampliando el número de formas en que los consumidores pueden descubrir productos certificados. Por ejemplo, Swiggy Instamart se asoció con National Cooperative Organics Limited en enero de 2025 para listar 21 productos Bharat Organics con acceso mediante código QR a los informes de pruebas de residuos de pesticidas. Tata Consumer Products identificó el comercio electrónico como el canal más grande y de más rápido crecimiento de Organic India en el cuarto trimestre del ejercicio fiscal 2025. Los supermercados aún proporcionan estanterías visibles, comparación de productos y tranquilidad directa para los compradores que desean inspeccionar las etiquetas. El comercio rápido añade comodidad para las compras de reposición y admite cestas de menor tamaño. Estos canales son complementarios porque el comercio minorista físico puede generar familiaridad mientras que las plataformas digitales pueden ofrecer datos detallados del producto. El mercado de alimentos orgánicos de India, por tanto, tiene más vías para llegar a los hogares fuera de las zonas de captación de tiendas especializadas establecidas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prima de Precio Orgánico y Asequibilidad Limitada para el Mercado Masivo | -1.8% | Nacional, con efectos más fuertes en mercados de segundo y tercer nivel y rurales | Corto plazo (≤ 2 años) |
| Bajo Rendimiento Durante la Conversión de Granjas e Insumos Certificados Limitados | -1.2% | Nacional, concentrado en regiones de cultivos básicos de Madhya Pradesh, Uttar Pradesh y Rajastán | Mediano plazo (2-4 años) |
| Conciencia Limitada del Consumidor en Regiones en Desarrollo | -0.9% | India semiurbana y rural, con efectos en ciudades más pequeñas de segundo nivel | Mediano plazo (2-4 años) |
| Cadena de Frío Fragmentada y Manejo de Última Milla | -0.8% | Nacional, con brechas agudas en el noreste, el este de India y los corredores de suministro rurales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prima de Precio Orgánico y Asequibilidad Limitada para el Mercado Masivo
El precio sigue siendo el obstáculo más evidente para las compras regulares de alimentos orgánicos. El borrador de origen indica que los alimentos orgánicos certificados suelen conllevar una prima de precio de entre el 20% y el 70% sobre los productos convencionales, mientras que los consumidores urbanos señalan un rango aceptable inferior. Esta brecha es especialmente relevante en los alimentos básicos, donde los hogares comparan productos con frecuencia y disponen de numerosas opciones convencionales. El abastecimiento directo puede reducir los intermediarios entre las granjas y los consumidores, pero no elimina los costes de certificación, manipulación y procesamiento a menor escala. El mercado indio de alimentos orgánicos seguirá concentrado entre los compradores de mayor poder adquisitivo a menos que las marcas mejoren los tamaños de los envases, la eficiencia del abastecimiento y la comunicación del valor. Los envases más pequeños pueden reducir el coste inmediato de prueba, aunque no resuelven la brecha en el precio unitario. La demanda regular de productos básicos es más difícil de consolidar cuando la prima sigue siendo elevada. La productividad a nivel de granja tras la conversión es igualmente importante, ya que las restricciones de oferta pueden mantener los precios elevados. La categoría necesita volúmenes fiables, así como disposición del consumidor a pagar.
Cadena de Frío Fragmentada y Manejo de Última Milla
La integración inadecuada de la cadena de frío en la recolección en la puerta de la granja, el preenfriamiento, el transporte refrigerado y la distribución minorista crea desafíos operativos para el mercado de alimentos orgánicos de India, particularmente para frutas, verduras y productos lácteos perecederos. Según un estudio de NABCONS reportado por el gobierno en julio de 2025, las pérdidas poscosecha oscilaron entre el 6,02% y el 15,05% para las frutas y entre el 4,87% y el 11,61% para las verduras. Además, una evaluación de FICCI–Grant Thornton de 2025 destacó que aproximadamente tres cuartas partes de la capacidad de almacenamiento en frío de India, de 40,22 millones de toneladas, estaba dedicada a las papas. Dicha concentración de infraestructura limita el acceso a almacenamiento adecuado y logística con control de temperatura para otros productos. En consecuencia, los proveedores orgánicos enfrentan mayor desperdicio, menor vida útil y mayores costos de distribución, lo que potencialmente restringe la disponibilidad minorista y la penetración del mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Frutas y Verduras Lideran Mientras las Proteínas Animales se ExpandenLas frutas y verduras representaron el 37,14% de la cuota del mercado indio de alimentos orgánicos en 2026. Su posición refleja el uso frecuente en los hogares y el fuerte interés de los consumidores en alimentos frescos libres de pesticidas. Un estudio de consumidores de 2025 identificó demanda de frutas, verduras y lácteos orgánicos entre los encuestados indios. Este segmento se beneficia cuando el comercio minorista local y la entrega directa reducen el tiempo entre la granja y el hogar. Los productos certificados también ofrecen a las marcas una forma directa de demostrar el origen y las prácticas agrícolas. La relevancia cotidiana debería contribuir a que las frutas y verduras sigan siendo centrales en el mercado indio de alimentos orgánicos a medida que se amplía la concienciación.
Se prevé que la carne, el pescado y las aves de corral crezcan a una tasa de crecimiento anual compuesto (CAGR) del 14,81% hasta 2032. El interés en proteínas libres de antibióticos está impulsando esta categoría entre los consumidores urbanos. India puso en marcha su primer clúster de acuicultura orgánica en Sikkim en enero de 2025 con el respaldo de NABARD e inversiones combinadas en el proyecto de INR 50 crore, equivalentes a 5,9 millones de USD, según la Oficina de Información de Prensa. La iniciativa conecta los estándares de producción con la demanda premium nacional y de exportación. El crecimiento dependerá de una certificación fiable y de una logística con control de temperatura. Estas necesidades convierten a las proteínas animales en una parte prometedora, aunque operativamente exigente, de la industria india de alimentos orgánicos.


Por Forma:
Los Productos Frescos y Refrigerados Mantienen una Base Sólida, los Productos Congelados Ganan TerrenoLos productos frescos y refrigerados representaron el 67,23% de la participación del mercado de alimentos orgánicos de India en 2026. El formato se adapta a la preferencia del comprador por alimentos mínimamente procesados y respalda la propuesta establecida de productos lácteos orgánicos. Akshayakalpa Organic utiliza canales directos y de suscripción para una parte significativa de su negocio, lo que le ayuda a controlar las condiciones de entrega de los productos frescos. Los productos frescos pueden generar confianza porque los consumidores pueden ver indicadores de calidad en el punto de compra. Sin embargo, el formato sigue dependiendo de la producción regional y la entrega local eficiente. El crecimiento en los formatos frescos será más fuerte donde los sistemas de cadena de frío y suscripción sean confiables.
Se proyecta que los productos congelados crezcan a una CAGR del 14,79% hasta 2032. El formato puede mejorar la comodidad y reducir el desperdicio cuando se cumplen los estándares de transporte y almacenamiento. ITC’s 24 Mantra Organic ha desarrollado productos congelados para su red de distribución en los Estados Unidos, según el borrador fuente. Esta experiencia puede proporcionar una base operativa útil si las gamas orgánicas congeladas se expanden en India. La carne y las aves de corral congeladas podrían beneficiarse más porque los consumidores necesitan almacenamiento seguro además de garantía del producto. El mercado de alimentos orgánicos de India puede ver una mayor adopción de congelados a medida que la distribución refrigerada sea más accesible.

Por Canal de Distribución:
Los Supermercados Siguen Siendo Importantes Mientras el Comercio Minorista en Línea AvanzaLos supermercados e hipermercados representaron el 46,45% de la participación en el mercado de alimentos orgánicos de India por canal de distribución en 2026. Estas tiendas ofrecen surtidos más amplios y permiten a los compradores revisar etiquetas y comparar productos certificados. Un estudio de 2025 publicado por el Journal of Information Systems and Engineering Management centrado en Chennai encontró que los supermercados eran el lugar de compra de alimentos orgánicos preferido entre los consumidores urbanos. Las estanterías dedicadas y la visibilidad en la tienda pueden reducir la incertidumbre en una categoría donde la autenticación importa. Las tiendas especializadas sirven a los compradores que dan especial importancia a la procedencia y la trazabilidad. Los puntos de venta físicos seguirán siendo valiosos incluso a medida que crezcan las compras digitales porque muchos consumidores aún quieren una señal de confianza inmediata.
Se prevé que las tiendas minoristas en línea crezcan a una CAGR del 15,12% hasta 2032. Las plataformas digitales pueden mostrar resultados de pruebas, detalles del producto y certificaciones de maneras que son difíciles de proporcionar en una estantería. Los productos Bharat Organics en Swiggy Instamart incluyen acceso mediante código QR a informes de pruebas que cubren 245 residuos de pesticidas[3]. Este enfoque puede hacer de la transparencia una parte práctica del proceso de compra. Los canales en línea también mejoran el acceso para los hogares que no tienen una tienda especializada cercana. El mercado de alimentos orgánicos de India puede utilizar estas herramientas para combinar la comodidad con la prueba de la calidad del producto.
Análisis Geográfico
Sur de India: Productos Lácteos Orgánicos y Productos Certificados a Escala
El sur de India representa un mercado regional prometedor para los alimentos orgánicos, respaldado por centros de consumo urbano y redes de suministro establecidas del agricultor al mercado. Akshayakalpa Organic reportó una red de más de 2.200 agricultores en Karnataka, Tamil Nadu, Andhra Pradesh y Telangana, con ventas mensuales de INR 46 crore en noviembre de 2025, incluidos INR 36 crore procedentes de Bengaluru. El desarrollo del lado de la oferta se refleja además en las exportaciones orgánicas certificadas por NPOP de Kerala, que alcanzaron los 76,39 millones de USD en el ejercicio fiscal 2024–25, en comparación con los 41,80 millones de USD anteriores. Tamil Nadu también registró 32.430 hectáreas bajo gestión orgánica, apoyando la producción, el procesamiento y la expansión minorista regional.
Norte y Centro de India: Base de Suministro y Consumo Urbano
Haryana registró 104,56 millones de USD en exportaciones orgánicas certificadas por NPOP en 2024-25. Uttar Pradesh y Madhya Pradesh contribuyen significativamente a la base de cultivo orgánico certificado de India y a las tierras en proceso de conversión. Delhi-NCR apoya la demanda a través de supermercados premium y formatos de comercio minorista especializado. En julio de 2025, Nature Bio Foods, una subsidiaria de LT Foods, inauguró una instalación directa al consumidor de 20.000 metros cuadrados en Róterdam para ampliar su alcance en Europa. La instalación respalda un modelo de suministro que conecta los productos básicos orgánicos de origen indio con los consumidores en el extranjero. La certificación NPOP y la trazabilidad siguen siendo los principales requisitos de cumplimiento para esta actividad orientada a la exportación. En consecuencia, el norte y el centro de India vinculan la producción agrícola, los productos básicos orgánicos de marca y la demanda urbana de alto valor.
Oeste de India y el Noreste: Nodos de Producción y Exportación en Desarrollo
El oeste de India está ampliando la capacidad de producción y la demanda de los consumidores a través de Maharashtra y Rajastán. En julio de 2026, Two Brothers Organic Farms, con sede en Maharashtra, recaudó INR 110 crore (12,4 millones de USD) en una ronda de financiación Serie B para ampliar sus capacidades de fabricación y sus sistemas de trazabilidad digital. El sistema basado en códigos QR de la empresa vincula los productos con su historial de producción, lo que refleja el creciente interés de los consumidores en la procedencia verificable de los productos. También se espera que el noreste reciba un mayor apoyo gubernamental a través de iniciativas de participación de productores y promoción de exportaciones. En noviembre de 2025, APEDA organizó la Semana Orgánica del Noreste de India en Shillong, reuniendo a compradores de 14 países con productores de cúrcuma Lakadong, jengibre orgánico y tés especiales. Estas regiones pueden ampliar la base de suministro; sin embargo, las deficiencias en logística e infraestructura de cadena de frío requieren atención. En general, el mercado indio de alimentos orgánicos está volviéndose menos dependiente de un número limitado de centros urbanos de consumo y producción.
Panorama Competitivo
Concentración del Mercado
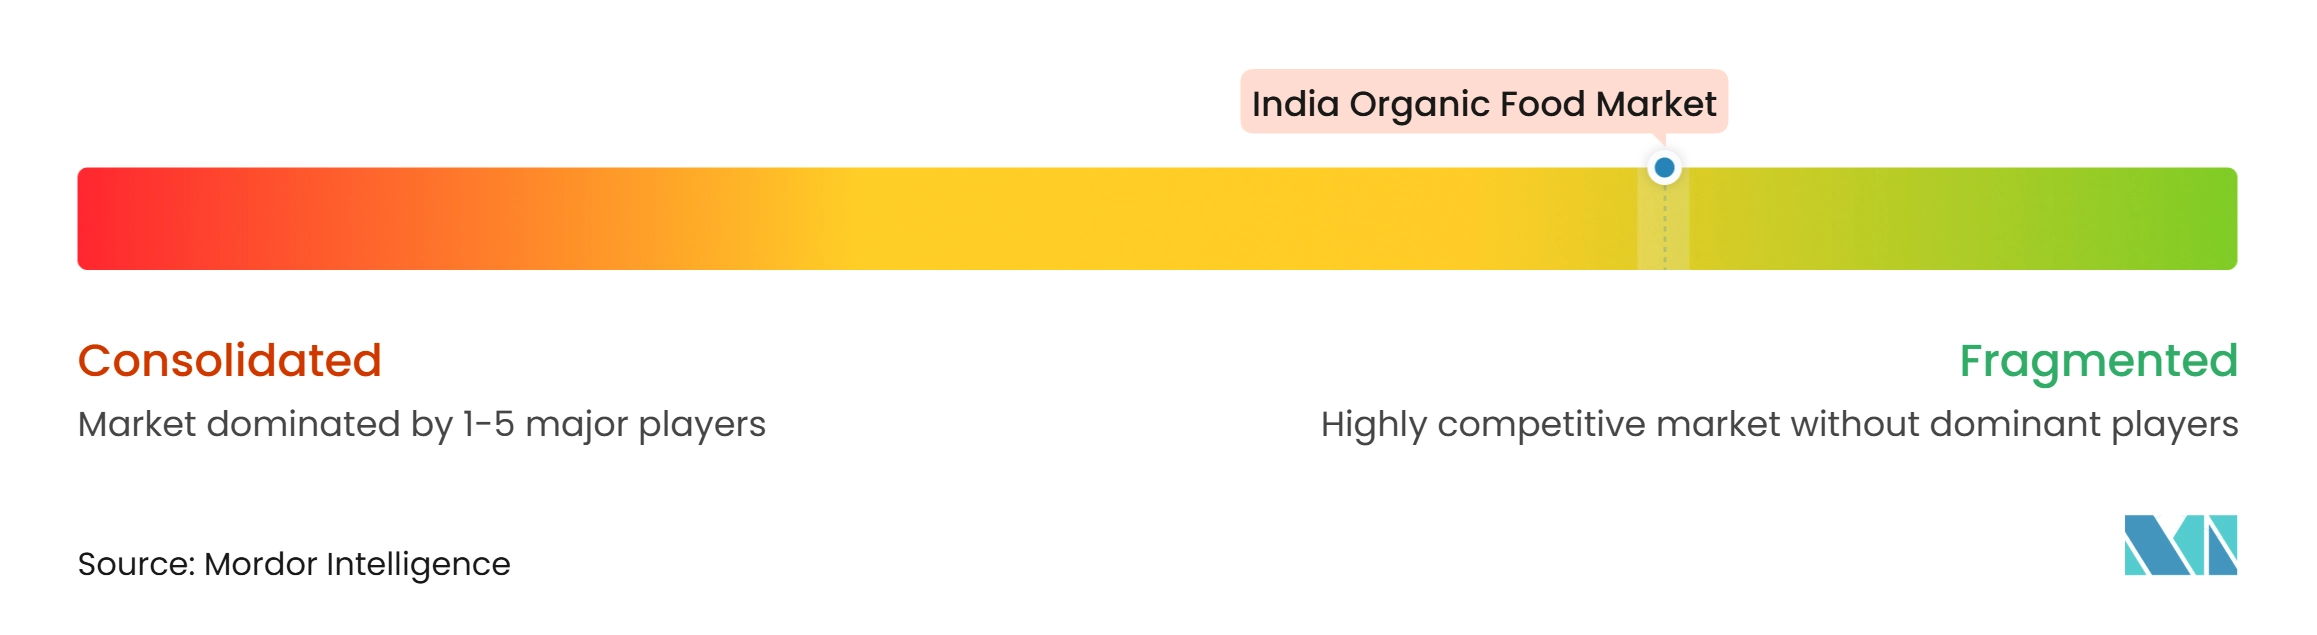
El mercado indio de alimentos orgánicos está fragmentado, con participantes destacados como ITC a través de 24 Mantra Organic, Tata Consumer Products a través de Organic India, Akshayakalpa Organic, Nature Bio Foods y Natureland Organics. Se espera que la adquisición planificada en 2025 por parte de ITC de Sresta Natural Bioproducts incorpore la marca 24 Mantra Organic a su cartera más amplia de productos de consumo. También se espera que la adquisición proporcione a ITC acceso a una red sustancial de agricultores y a una amplia cartera de productos. Tata Consumer Products está ampliando la cartera de bienestar de Organic India y su presencia en farmacias, manteniendo al mismo tiempo su enfoque en el comercio electrónico. Las empresas compiten principalmente en capacidades de abastecimiento, alcance de distribución y confianza del consumidor, más que únicamente en precio.
La trazabilidad está emergiendo como un diferenciador competitivo cada vez más relevante. Bharat Organics utiliza códigos QR en sus listados de comercio rápido para proporcionar informes de análisis de residuos de pesticidas. Two Brothers Organic Farms también utiliza trazabilidad basada en códigos QR para ofrecer información sobre el abastecimiento y el procesamiento. Estos sistemas pueden ayudar a las marcas consolidadas a comunicar el estado de certificación y el origen del producto a los consumidores, al tiempo que dificultan que los productos no verificados compitan con afirmaciones similares. El marco de etiquetado Jaivik Bharat de la FSSAI y la certificación NPOP siguen siendo requisitos de cumplimiento clave para los participantes del mercado.
Las marcas más pequeñas de venta directa al consumidor están utilizando modelos de suscripción y entregas vinculadas a agricultores para fidelizar a los clientes, especialmente en productos lácteos y alimentos básicos. Akshayakalpa ha comprometido INR 70 crore (8,3 millones de USD) para ampliar su instalación de procesamiento en Hyderabad y ha comenzado a planificar una instalación en Maharashtra. Nature Bio Foods está aprovechando su instalación en Róterdam para fortalecer el acceso directo a los consumidores europeos. Es probable que la competencia sea especialmente intensa en productos congelados y proteínas animales, ya que ambas categorías requieren certificación y capacidades de cadena de frío. Las marcas que demuestren estándares de manipulación consistentes pueden obtener una ventaja competitiva en estas categorías. Las empresas más grandes pueden aprovechar sus redes de distribución consolidadas, mientras que los actores especializados pueden competir a través de relaciones directas con las granjas. En consecuencia, el mercado admite múltiples modelos operativos en lugar de un único enfoque competitivo uniforme. El borrador disponible no proporciona datos combinados de cuota de mercado para las empresas líderes y, por lo tanto, no permite una estimación cuantificada de la concentración del mercado.
Líderes de la Industria de Alimentos Orgánicos de India
-
Akshayakalpa Farms & Foods Pvt Ltd
-
B&B Organics Pvt Ltd
-
Sresta Natural Bioproducts Pvt. Ltd.
-
Tata Consumer Products Ltd
-
ITC Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alimentos Orgánicos de India Empresas cubiertas en este informe
- Akshayakalpa Farms & Foods Pvt Ltd
- B&B Organics Pvt Ltd
- Conscious Food Private Limited
- Ecofarms
- Elworld Organic
- ITC Limited
- Mehrotra Consumer Products Pvt. Ltd.
- Nature Bio-Foods Ltd
- Nature Pearls Pvt Ltd
- Natureland Organics
- Nourish Organic Foods Pvt. Ltd.
- Organic India Pvt. Ltd.
- Phalada Agro Research Foundations Pvt. Ltd.
- Reliance Retail Limited
- Sresta Natural Bioproducts Pvt. Ltd.
- Suminter India Organics
- Tata Consumer Products Ltd
- National Cooperative Organics Limited
- Patanjali Ayurved Limited
- Two Brothers Organic Farms
Desarrollos recientes de la industria en Mercado de Alimentos Orgánicos de India
- Noviembre de 2026: Organic India, una marca de Tata Consumer Products, lanzó su nueva gama de Frutos Secos y Semillas Orgánicos Certificados en India, marcando la expansión de la marca hacia el espacio más amplio de la nutrición cotidiana. La gama debuta con Almendras, anacardos y Nueces orgánicos certificados, junto con seis variedades de semillas, incluidas Chía, Lino, Calabaza, Sésamo, girasol y Sandía.
- Enero de 2026: Akshayakalpa Organic lanzó 11 variantes de yogur y suero de leche en Bengaluru, Chennai e Hyderabad, expandiendo su cartera de productos lácteos orgánicos certificados hacia segmentos de mayor margen y valor añadido.
- Julio de 2025: Nature Bio Foods (subsidiaria orgánica de LT Foods) inauguró una nueva instalación de venta directa al consumidor en Maasvlakte, Róterdam, con una superficie de 20.000 m², cuatro cámaras de tratamiento con CO₂, tres líneas de procesamiento y gestión inteligente de almacén, con un gasto de capital inicial de INR 20 crore (aproximadamente 2,4 millones de USD) y un adicional de INR 15 crore planificado a lo largo de tres años.
Alcance del Informe del Mercado de Alimentos Orgánicos de India
Los alimentos orgánicos se refieren a alimentos frescos o procesados producidos utilizando ingredientes de métodos de agricultura orgánica. El mercado de alimentos orgánicos de India está segmentado por tipo de producto, forma y canal de distribución. Por tipo de producto, el mercado está segmentado en frutas y verduras, carne, pescado y aves de corral, productos lácteos, alimentos congelados y procesados, y otros alimentos. Por forma, el mercado está segmentado en frescos/refrigerados, enlatados y congelados. Por canal de distribución, el mercado está segmentado en supermercados/hipermercados, tiendas de conveniencia, tiendas especializadas, tiendas minoristas en línea y otros canales de distribución. Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Frutas y Verduras |
| Carne, Pescado y Aves de Corral |
| Productos Lácteos |
| Alimentos Congelados y Procesados |
| Otros Alimentos |
| Frescos/Refrigerados |
| Enlatados |
| Congelados |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia |
| Tiendas Especializadas |
| Tiendas Minoristas en Línea |
| Otros Canales de Distribución |
| Por Tipo de Producto | Frutas y Verduras |
| Carne, Pescado y Aves de Corral | |
| Productos Lácteos | |
| Alimentos Congelados y Procesados | |
| Otros Alimentos | |
| Por Forma | Frescos/Refrigerados |
| Enlatados | |
| Congelados | |
| Por Canal de Distribución | Supermercados/Hipermercados |
| Tiendas de Conveniencia | |
| Tiendas Especializadas | |
| Tiendas Minoristas en Línea | |
| Otros Canales de Distribución |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los alimentos orgánicos en India?
Se prevé que el mercado de alimentos orgánicos de India crezca a una CAGR del 13,52% de 2027 a 2032, alcanzando los 5,75 mil millones de USD en 2032.
¿Qué categoría de alimentos orgánicos tiene la mayor participación en India?
Las frutas y verduras lideran la demanda de productos con una participación del 37,14% en 2026.
¿Qué categoría de alimentos orgánicos crece más rápido en India?
Se prevé que la carne, el pescado y las aves de corral crezcan a una CAGR del 14,81% hasta 2032.
¿Qué canal de ventas lidera las compras de alimentos orgánicos en India?
Los supermercados e hipermercados representaron el 46,45% de las ventas por canal de distribución en 2026.