
インドのオーガニック食品市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
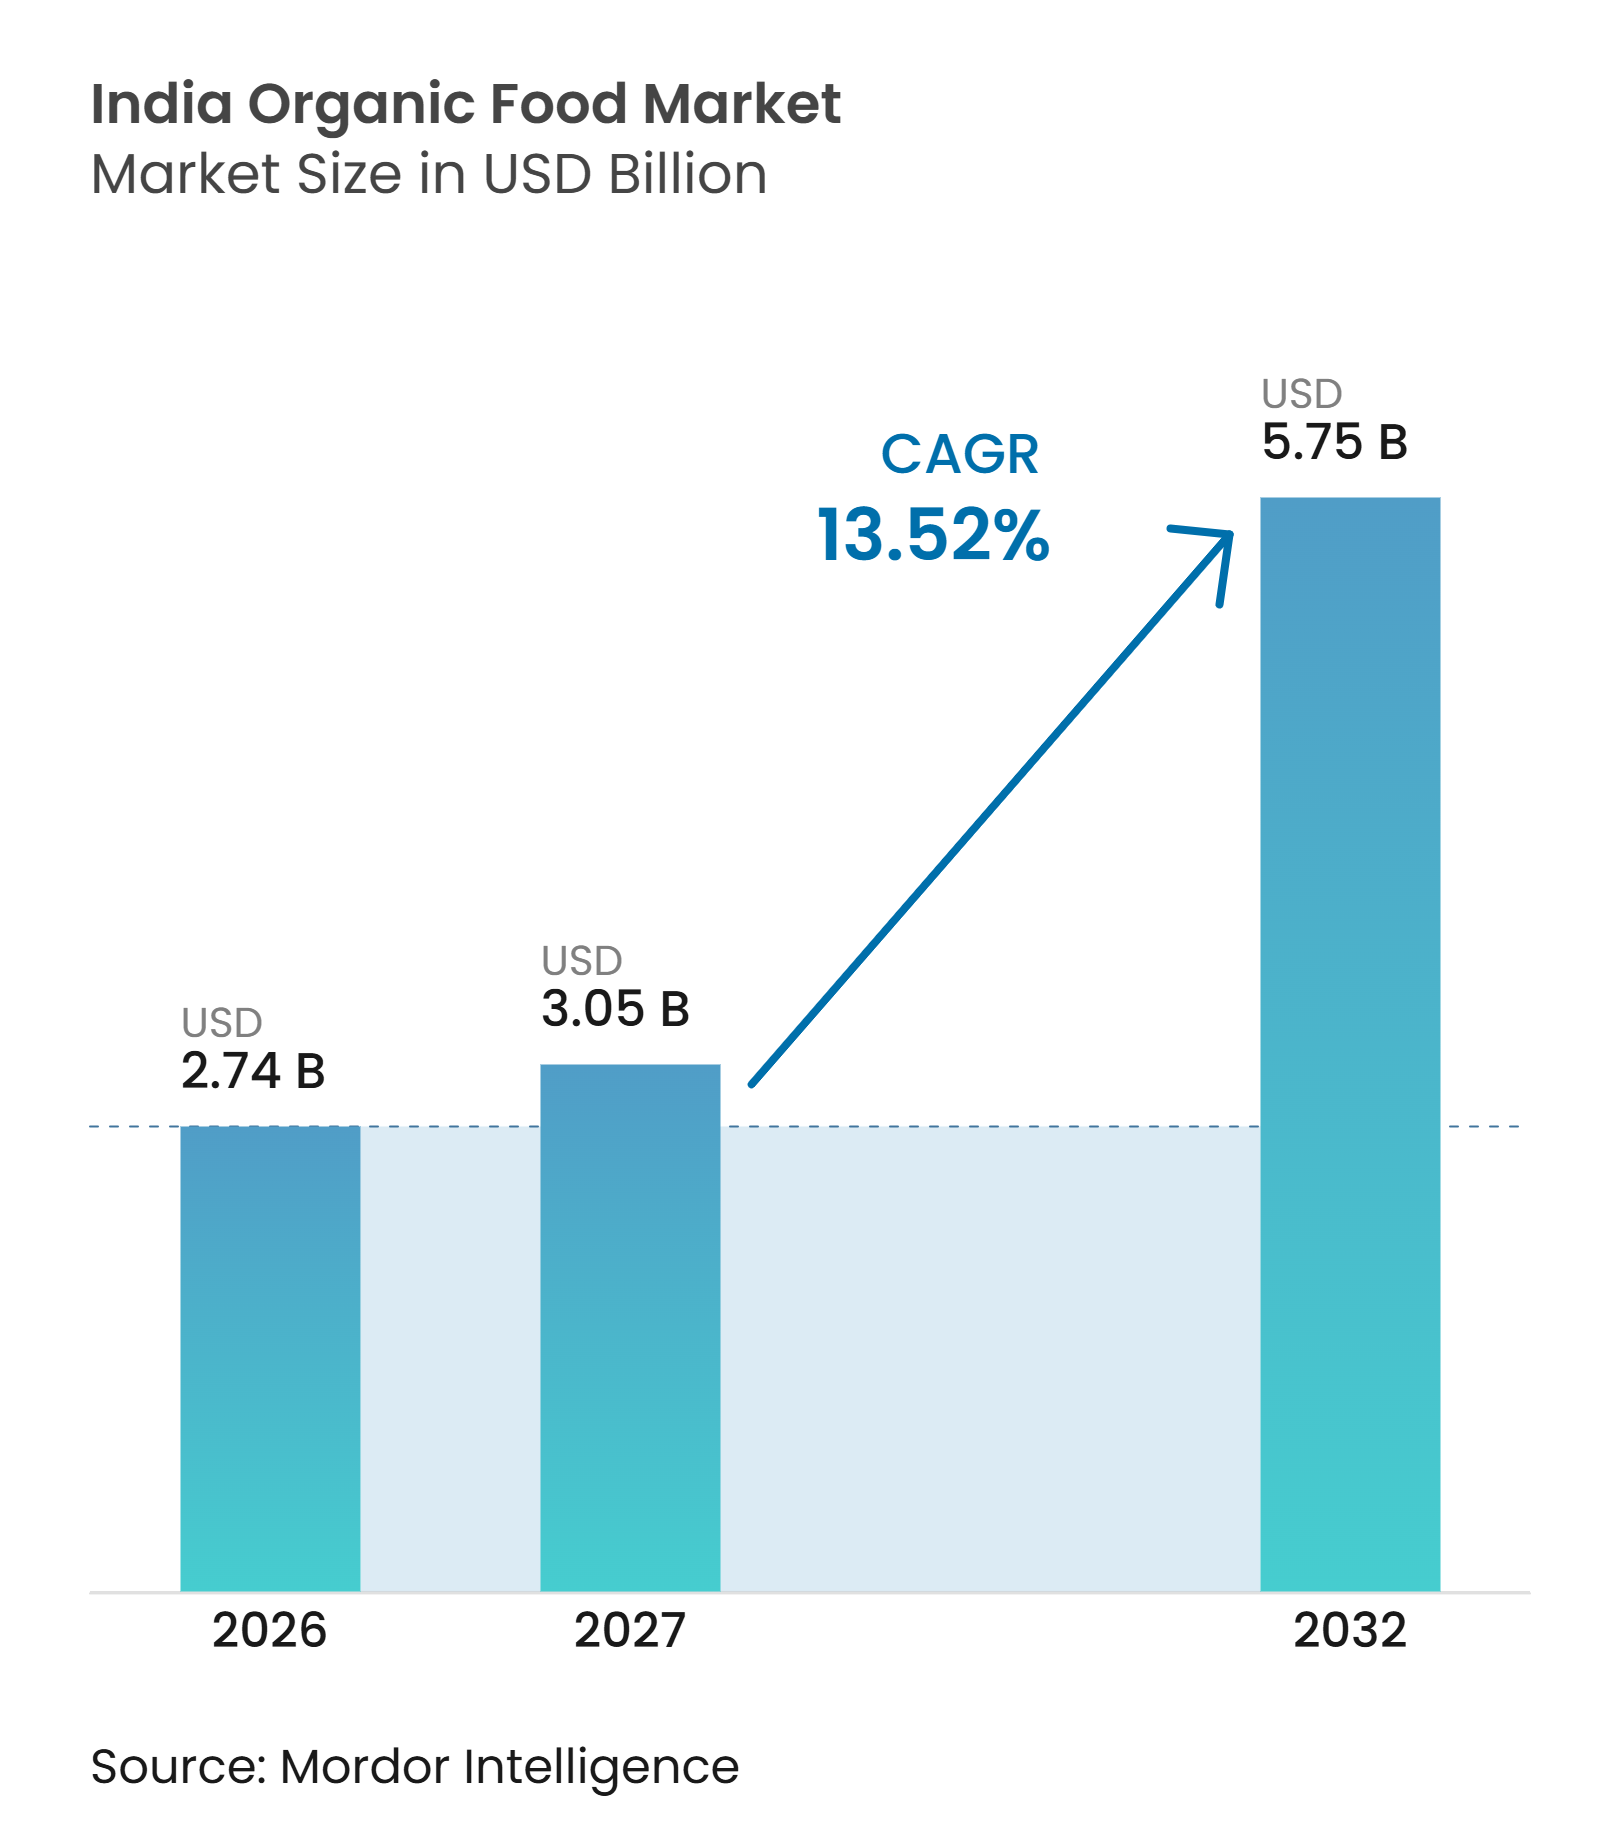
| 基準年の市場規模 (2026) | 2.74 十億米ドル |
| 市場規模 (2027) | 3.05 十億米ドル |
| 市場規模 (2032) | 5.75 十億米ドル |
| 成長率 (2027 - 2032) | 13.52 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドのオーガニック食品市場分析
インドのオーガニック食品市場は2026年に2.74 ビリオン 米ルと評価されており、2032年までに5.75 ビリオン 米ドルに達すると予測され、2027年~2032年の期間においてCAGR 13.52%を記録する見込みです。健康意識の高まり、農薬残留物への懸念、自然栽培食品への需要拡大により、市場は勢いを増しています。APEDAによると、インドは2024年~25年度に認証済みオーガニック農産物を439万トン生産し、約225万ヘクタールのオーガニック耕作農地によって支えられています。市場には穀物、雑穀、豆類、果物、野菜、スパイス、茶、コーヒー、加工食品が含まれます。さらに、2025年7月に施行された改訂版国家オーガニック生産プログラム(NPOP)を含む政府の取り組みが、認証、トレーサビリティ、輸出信頼性を強化し、市場全体の発展を支援しています[1]。
レポートの主要ポイント
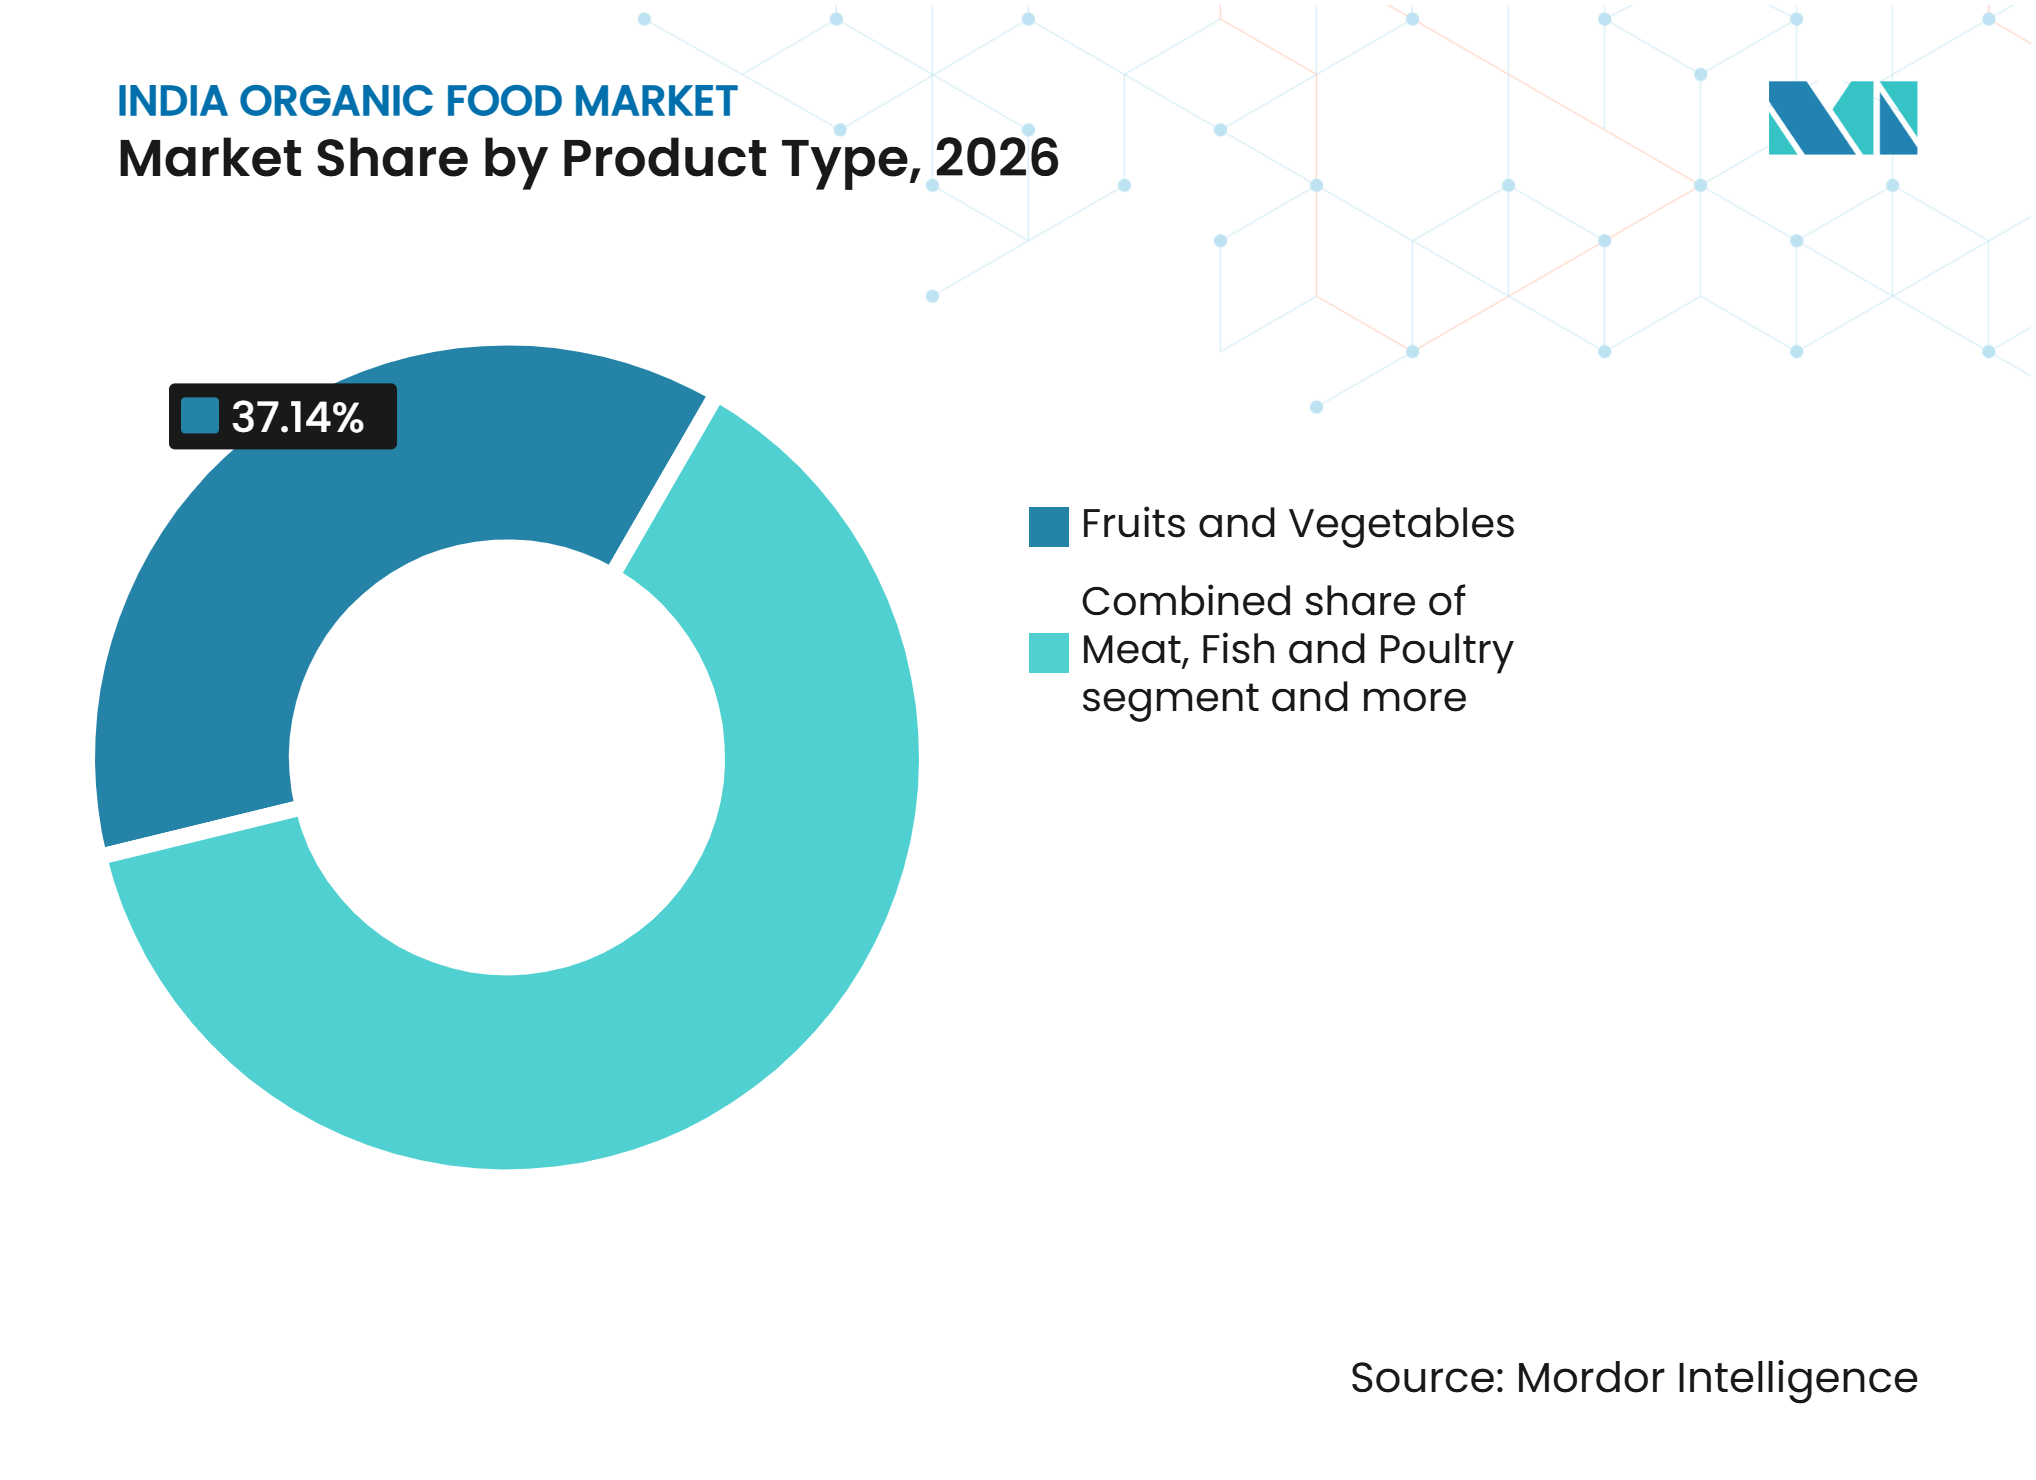
- 製品タイプ別では、物・野菜が2026年のインドのオーガニック食品市場において37.14%のシェアを占め、食肉・魚・家禽は2032年にかけてCAGR 14.81%で成長すると予測されています。
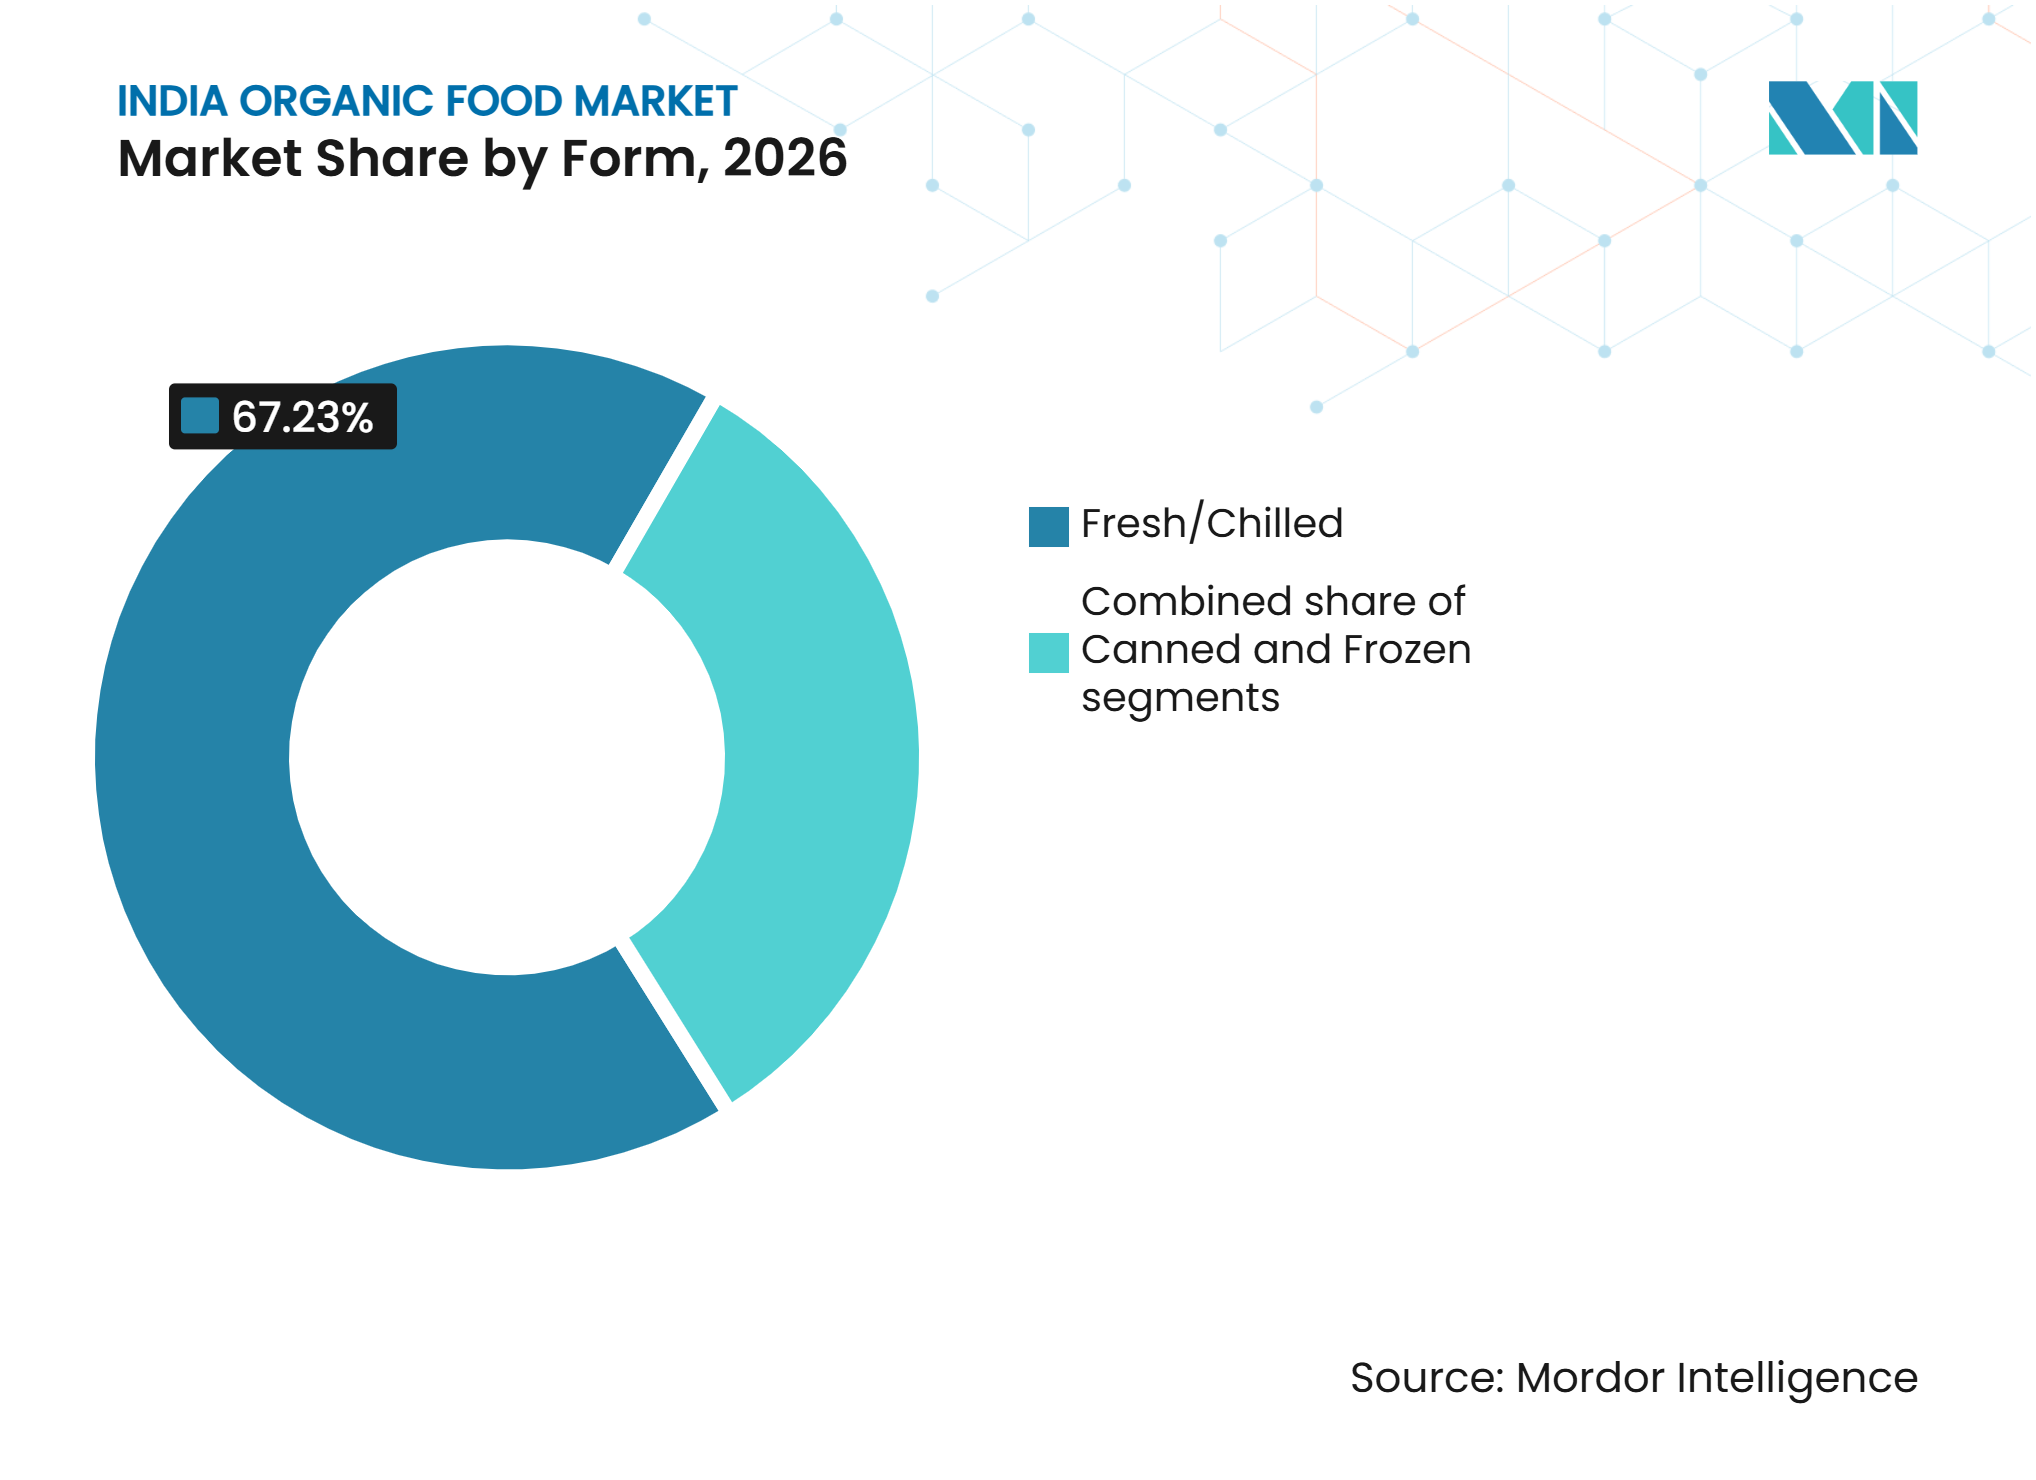
- 形態別では、生鮮・チルド製品が2026年のインドのオーガニック食品市場において67.23%のシェアを占め、冷凍製品は2032年にかけてCAGR 14.79%で拡大すると予測されています。
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2026年のインドのオーガニック食品市場において46.45%のシェアを占め、オンライン小売店は2032年にかけてCAGR 15.12%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オーガニック農業・認証に対する政府支援 | +2.8% | 全国規模、北インド・北東部・南インドに集中した恩恵 | 短期(2年以内) |
| 認証済み主食品・包装食品への需要拡大 | +2.5% | 全国規模、大都市圏および第1層市場での早期モメンタム | 中期(2〜4年) |
| 健康・食品安全意識の高まり | +2.2% | 全国規模、2層・第3層都市が次の普及波を支援 | 中期(2〜4年) |
| 組織化された小売・電子商取引の拡大 | +2.0% | 全国規模、デリー首都圏・ムンバイ・ベンガルール・ハイデラバードでの早期恩恵 | 短期(2年以内) |
| 農家から消費者への直接販売およびサブスクリプション型流通 | +1.0% | 南インドおよびマハラシュトラに集中、西インドへの拡大 | 長期(4年以上) |
| プレミアム化メカニズムとしてのオーガニックトレーサビリティ | +0.8% | 全国規模、大都市圏プレミアムおよび健康志向セグメントでの早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オーガニック農業・認証に対する政府支援
インドは2024年以降、農場クラスター開発と改訂された認証プロセスを通じてオーガニック農業への政策支援を強化しました。例えば、2025年7月に施行された国家オーガニック生産プログラム(NPOP)第8版では、ウェブベースのTraceNetトレーサビリティ、生産者グループ認証の簡素化、土地転換規定の改訂が導入されました。同様に、2,481クロールーピーの予算を持つ自然農業国家ミッションは、15,000クラスターを通じて75万ヘクタールを目標とし、2025年7月時点で100万人以上の農家を登録していました[2]。2025年2月時点で、パランパラガット・クリシ・ビカス・ヨジャナは2,265.86クロールーピーを拠出し、253万人の農家を支援しました。これらの取り組みにより、生産者は輸出市場向けのNPOP認証および国内販売向けのPGS-Indiaの認証経路を利用できます。より多くの農場が組織化された小売業者や食品加工業者への供給に必要な書類を取得するにつれ、インドのオーガニック食品市場は恩恵を受けることができます。
認証済み主食品・包装食品への需要拡大
認証済みオーガニック主食品および包装食品に対する需要の高まりが、消費者がオーガニック製品を日常の食料品かごに取り入れるようになるにつれ、生鮮食品を超えたリピート購入機会を生み出している。この変化は、確立されたFMCG企業が幅広いポートフォリオと信頼性の高い調達ネットワークを通じて事業を拡大することを促している。2025年、ITC LimitedはSresta Natural Bioproducts Pvt. Ltd.の買収を完了した。同社は24 Mantra Organicブランドのオーナーであり、買収額はINR 472.5クローレであった。この取引により、ITC Limitedは100以上のオーガニック在庫管理単位と27,000人の農家ネットワークへのアクセスを獲得し、認証済み食品カテゴリー全体でのリーチを強化した。幅広いポートフォリオにより、ブランドは調達・認証・流通能力を活用しながら価格帯に対応することが可能となる。また、消費者がオーガニック主食品、スナック、飲料、ウェルネス製品を購入できるようになり、サプライヤーを切り替える必要性が低減される。Tata Consumer Products Ltd.はFY2025においてOrganic Indiaの成長を報告し、ヘルス&ウェルネスポートフォリオおよび薬局流通の開発を継続した。これらの投資は、確立された消費財企業の間で高まる戦略的関心を示している。製品の幅広い入手可能性、一貫した品質、および信頼できる認証は、リピート購入を促進し、小売業者の信頼を向上させ、スーパーマーットおよびオンライン食料品プラットフォーム全体でオーガニック専用の棚スペースを確保する支援となり得る。
健康・食品安全意識の高まり
健康・食品安全への懸念が、より幅広い購買層においてオーガニック製品への関心を形成しています。2025年のインド消費者を対象とした研究では、健康認知と製品知識がオーガニック食品に対する態度の重要な促進要因であり、価格感度が主要な制約として残ることが明らかになりました。別の2025年の研究では、将来の購買意向が現在の消費を上回る場合でも、高価格が回答者に挙げられた主要な障壁であることが判明しました。オンライン購買意向に関する研究でも、食品安全への懸念と電子的口コミが消費者行動への重要な影響要因として特定されました。これらの知見は、広範な健康主張よりも明確なラベル、検査記録、製品情報の使用を支持しています。情報が理解しやすく、価格が従来品の代替品に近い場合、インドのオーガニック食品市場はより多くの初回購入者にリーチできます。明確な製品情報は、購入者が初めて認証主張を比較する際に特に重要です。検証済みオーガニック製品を、広範な自然または健康志向のポジショニングから区別するのに役立ちます。したがって、小売業者とブランドは購買時点で認証の意味を説明する実践的な役割を担っています。その取り組みは、実店舗とデジタルリスティングの両方で重要になる可能性があります。
組織化された小売・電子商取引の拡大
組織化された小売とデジタルプラットフォームは、消費者が認証済み製品を発見できる方法を拡大しています。例えば、Swiggy Instamartは2025年1月にNational Cooperative Organics Limitedと提携し、農薬残留物検査報告書へのQRコードアクセスを備えた21のBharat Organics製品をリスト化しました。Tata Consumer Products Ltdは、2025年度第4四半期においてOrganic Indiaの最大かつ最も急成長しているチャネルとして電子商取引を特定しました。スーパーマーケットは依然として、ラベルを確認したい購入者に対して目に見える棚、製品比較、直接的な安心感を提供しています。クイックコマースは補充購入の利便性を高め、より小さなバスケットサイズをサポートします。実店舗が親しみやすさを構築できる一方、デジタルプラットフォーが詳細な製品データを提供できるため、これらのチャネルは補完的です。したがって、インドのオーガニック食品市場は、確立された専門店の商圏外の家庭にリーチするためのより多くのルートを持っています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オーガニック価格プレミアムと大衆市場での手頃な価格の限界 | -1.8% | 全国規模、第2層・第3層・農村市場でより強い影響 | 短期(2年以内) |
| 農場転換中の低収量と認証済み投入材の不足 | -1.2% | 全国規模、マディヤ・プラデーシュ州・ウッタル・プラデーシュ州・ラジャスタン州の主食作物地域に集中 | 中期(2〜4年) |
| 発展途上地域での消費者認知の低さ | -0.9% | 準都市部および農村インド、小規模第2層都市での影響 | 中期(2〜4年) |
| 断片化したコールドチェーンとラストマイルの取り扱い | -0.8% | 全国規模、北東部・東インド・農村サプライコリドーに深刻なギャップ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オーガニック価格プレミアムと大衆市場での手頃な価格の限界
価格は、定期的なオーガニック食品購入に対する最も明確な障壁であり続けている。認証済みオーガニック食品は一般的に従来品に対して20%から70%の価格プレミアムを伴うと報告されており、一方で都市部の消費者はより低い許容範囲を示している。このギャップは、家庭が頻繁に製品を比較し、多くの従来品の選択肢を持つ主食品において特に重要である。直接調達は農場と消費者の間の中間層を削減できるが、認証・取り扱い・小規模加工のコストを排除することはできない。インドのオーガニック食品市場は、ブランドがパックサイズ、調達効率、および価値訴求を改善しない限り、高所得層の購買者に集中したままとなるだろう。小さなパッケージはトライアルの即時コストを削減できるが、単位価格のギャップを解消するものではない。プレミアムが高いままである場合、主食品に対する定期的な需要を構築することはより困難となる。転換後の農場レベルの生産性も同様に重要であり、供給制約が価格を高止まりさせる可能性がある。このカテゴリーには、消費者の支払い意欲と同様に、安定した供給量が必要である。
断片化したコールドチェーンとラストマイルの取り扱い
農場ゲート集荷、予冷、冷蔵輸送、小売流通にわたるコールドチェーン統合の不備は、インドのオーガニック食品市場、特に生鮮果物・野菜・乳製品において運営上の課題を生み出しています。2025年7月に政府が報告したNABCONS調査によると、収穫後損失は果物で6.02%から15.05%、野菜で4.87%から11.61%の範囲でした。さらに、2025年のFICCI・グラント・ソーントン評価では、インドの4,022万トンのコールドストレージ容量の約4分の3がジャガイモ専用であることが強調されました。このようなインフラの集中は、他の農産物に対する適切な保管と温度管理物流へのアクセスを制限しています。その結果、オーガニックサプライヤーはより高い廃棄、短い賞味期限、増加した流通コストに直面し、小売の入手可能性と市場浸透を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
果物・野菜がリードし、動物性タンパク質が拡大果物・野菜は2026年のインドのオーガニック食品市場シェアの37.14%を占めた。その地位は、家庭での頻繁な使用と、新鮮で農薬不使用の食品に対する消費者の強い関心を反映している。2025年の消費者調査では、インドの回答者の間でオーガニックの果物・野菜・乳製品に対する需要が確認された。このセグメントは、地域の小売店や直接配送が農場から家庭までの時間を短縮する場合に恩恵を受ける。認証済み農産物はまた、ブランドが産地と農業慣行を明確に示す手段を提供する。日常的な関連性により、認知が広がるにつれて果物・野菜はインドのオーガニック食品市場の中心であり続けるだろう。
食肉・魚・家禽は2032年にかけて14.81%のCAGRで成長すると予測されている。抗生物質不使用のタンパク質への関心が、都市部の消費者の間でこのカテゴリーを支えている。インドは2025年1月、NABARDの支援を受けてシッキムに初のオーガニック水産養殖クラスターを立ち上げ、プレス・インフォメーション・ビューローによれば、合計プロジェクト投資額はINR 50クローレ(USD 5.9 ミリオン 米ドルに相当)であった。この取り組みは、生産基準をプレミアムな国内需要および輸出需要と結びつけるものである。成長は、信頼性の高い認証と温度管理された物流に依存する。これらの要件により、動物性タンパク質はインドのオーガニック食品産業において有望ではあるが、運営上の要求が高い分野となっている。


形態別:
生鮮・チルド製品が強固な基盤を維持し、冷凍製品が拡大生鮮・チルド製品は2026年のインドのオーガニック食品市場シェアの67.23%を占めました。この形態は、最小限に加工された食品への購買者の好みと一致し、確立されたオーガニック乳製品の提案を支援します。Akshayakalpa Organicは、生鮮製品の配送条件を管理するのに役立つ直接販売とサブスクリプションチャネルをビジネスの相当部分に活用しています。消費者が購買時点で品質の手がかりを確認できるため、生鮮製品は信頼を構築できます。ただし、この形態は地域の生産と効率的な地域配送に依存したままです。生鮮形態の成長は、コールドチェーンとサブスクリプションシステムが信頼できる地域で最も強くなります。
冷凍製品は2032年にかけてCAGR 14.79%で成長すると予測されています。この形態は、輸送・保管基準が満たされた場合に利便性を向上させ、廃棄を削減できます。ITC Limitedの24 Mantra Organicは米国流通ネットワーク向けに冷凍製品を開発しました。インドで冷凍オーガニック製品の範囲が拡大する場合、この経験は有用な運営基盤を提供する可能性があります。冷凍食肉・家禽は、消費者が製品保証と同様に安全な保管を必要とするため、最も恩恵を受ける可能性があります。冷蔵流通がより利用しやすくなるにつれ、インドのオーガニック食品市場では冷凍製品の採用が強まる可能性があります。

流通チャネル別:
スーパーマーケットが重要性を維持しながらオンライン小売が前進スーパーマーケット・ハイパーマーケットは2026年の流通チャネル別インドのオーガニック食品市場シェアの46.45%を占めました。これらの店舗は幅広い品揃えを提供し、買い物客がラベルを確認し認証済み製品を比較できます。チェンナイに焦点を当てた情報システム・エンジニアリングマネジメントジャーナルが2025年に発表した研究では、スーパーマーケットが都市部消費者の間でオーガニック食品の優先購入場所であることが明らかになりました。専用の棚と店内での視認性は、認証が重要なカテゴリーにおける不確実性を軽減できます。専門店は、産地とトレーサビリティに特別な重点を置く購買者にサービスを提供します。デジタル購買が成長しても、多くの消費者が即時の信頼シグナルを求めるため、実店舗は価値を持ち続けます。
オンライン小売店は2032年にかけてCAGR 15.12%で成長すると予測されています。デジタルプラットフォームは、棚上で提供することが難しい方法で検査結果、製品詳細、認証を表示できます。Swiggy Instamart上のBharat Organics製品には、245種類の農薬残留物をカバーする検査報告書へのQRコードアクセスが含まれています[3]。このアプローチは、透明性を購買プロセスの実践的な部分にすることができます。オンラインチャネルはまた、近くに専門店がない家庭のアクセスを改善します。インドのオーガニック食品市場はこれらのツールを使用して、利便性と製品品質の証明を組み合わせることができます。
地理的分析
南インド:大規模なオーガニック乳製品と認証済み農産物
南インドは、都市部の消費センターと確立された農家から市場へのサプライネットワークに支えられ、オーガニック食品の有望な地域市場を代表しています。Akshayakalpa Organicは、カルナータカ州・タミル・ナードゥ州・アーンドラ・プラデーシュ州・テランガーナ州にわたる2,200人以上の農家のネットワークを報告し、2025年11月の月間売上はベンガルールからの3,600万ルーピーを含む4,600万ルーピーでした。供給側の発展は、ケーララ州のNPOP認証オーガニック輸出にも反映されており、2024年~25年度に7,639万米ドルに達し、以前の4,180万米ドルと比較して増加しました。タミル・ナードゥ州もオーガニック管理下に32,430ヘクタールを記録し、地域の生産・加工・小売拡大を支援しています。
北インドおよび中央インド:供給基盤と都市部消費
ハリヤーナー州は2024年~25年度にNPOP認証オーガニック輸出で1億456万米ドルを記録しました。ウッタル・プラデーシュ州とマディヤ・プラデーシュ州は、インドの認証済みオーガニック耕作基盤と転換中の土地に大きく貢献しています。デリー首都圏はプレミアムスーパーマーケットと専門小売形態を通じて需要を支援しています。2025年7月、LT Foodsの子会社であるNature Bio Foodsはロッテルダムに20,000平方メートルの直接消費者向け施設を開設し、欧州でのリーチを拡大しました。この施設は、インド産オーニック主食品を海外消費者と結びつけるサプライモデルを支援しています。NPOP認証とトレーサビリティは、この輸出志向活動の主要なコンプライアンス要件として残っています。その結果、北インドおよび中央インドは農業生産、ブランド化されたオーガニック主食品、高付加価値都市需要を結びつけています。
西インドおよび北東部:生産・輸出拠点の発展
インド西部は、マハラシュトラ州とラジャスタン州を通じて生産能力と消費者需要を拡大している。2026年7月、マハラシュトラ州を拠点とするTwo Brothers Organic Farmsは、製造能力とデジタルトレーサビリティシステムの拡充を目的として、シリーズBの資金調達ラウンドでINR 110クローレ(USD 12.4 ミリオン 米ドル)を調達した。同社のQRコードベースのシステムは製品をその生産履歴に紐付けており、検証可能な製品の来歴に対する消費者の関心の高まりを反映している。北東部においても、生産者関与および輸出促進イニシアチブを通じた政府支援の増加が期待さている。2025年11月、APEDAはシロンでNortheast India Organic Weekを開催し、14カ国のバイヤーをラカドンターメリック、オーガニックジンジャー、スペシャルティティーの生産者と引き合わせた。これらの地域はサプライベースを拡大できるが、物流およびコールドチェーンインフラのギャップへの対応が必要である。全体として、インドのオーガニック食品市場は、限られた数の都市部の消費・生産拠点への依存度を低下させつつある。
競争環境
市場集中度
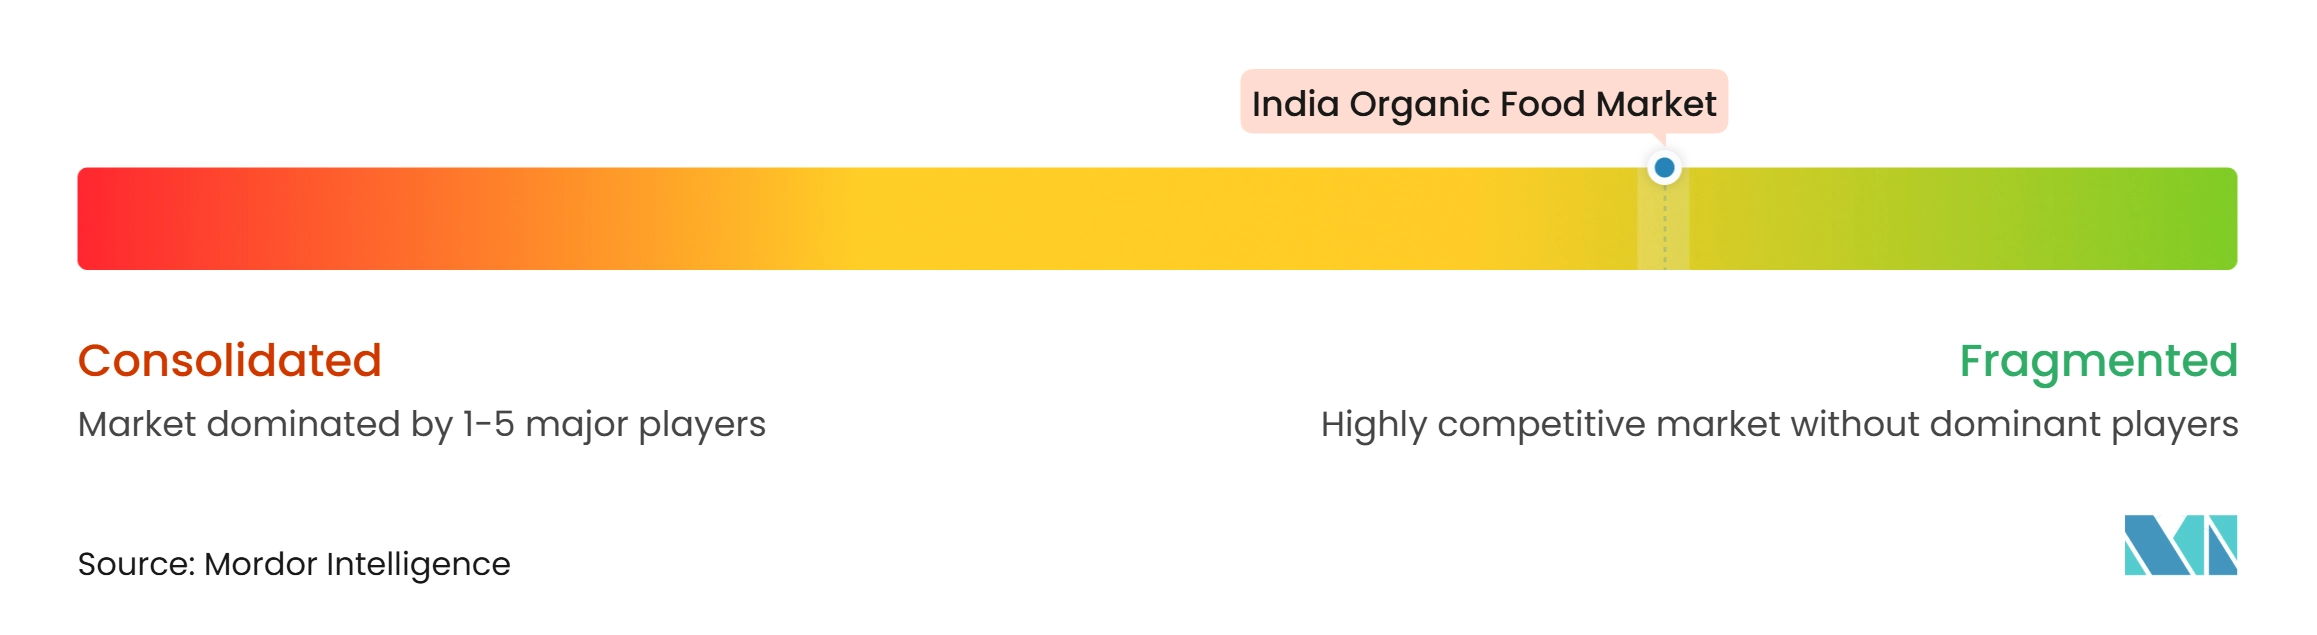
インドのオーガニック食品市場は断片化しており、ITC Limitedの24 Mantra Organic、Tata Consumer Products Ltd.のOrganic India、Akshayakalpa Farms & Foods Pvt Ltd、Nature Bio-Foods Ltd、Natureland Organicsなどが主要な参加企業として挙げられる。ITC Limitedが計画するSresta Natural Bioproducts Pvt. Ltd.の2025年買収は、24 Mantra Organicブランドをより広範な消費財ポートフォリオに加えることが期待されている。この買収はまた、ITC Limitedに対して実質的な農家ネットワークと幅広い製品ポートフォリオへのアクセスを提供することが期待されている。Tata Consumer Products Ltd.は、eコマースへの注力を維持しながら、Organic Indiaのウェルネスポートフォリオと薬局プレゼンスを拡大している。企業は主に、価格だけでなく、調達能力、流通リーチ、および消費者信頼において競争している。
トレーサビリティは、より重要な競争上の差別化要因として台頭しつつある。Bharat OrganicsはクイックコマースのリスティングにQRコードを使用して農薬残留物試験報告書を提供している。Two Brothers Organic Farmsもまた、QRコードベースのトレーサビリティを使用して調達・加工に関する情報を提供している。これらのシステムは、確立されたブランドが認証状況と製品産地を消費者に伝えるとともに、未検証の製品が類似の主張を用いて競争することをより困難にする助けとなり得る。FSSAIのJaivik BharatラベリングフレームワークおよびNPOP認証は、市場参加者にとって引き続き主要なコンプライアンス要件である。
小規模なダイレクト・トゥ・コンシューマーブランドは、特に乳製品および主食品において、サブスクリプションモデルと農家連携配送を活用して顧客ロイヤルティを構築している。Akshayakalpa Farms & Foods Pvt Ltdはハイデラバードの加工施設の拡張にINR 70クローレ(USD 8.3 ミリオン 米ドル)を投じることを約束し、マハラシュトラ州での施設計画を開始した。Nature Bio-Foods Ltdはロッテルダムの施設を活用して欧州消費者への直接アクセスを強化している。競争は、冷凍製品と動物性タンパク質において特に激しくなる可能性が高く、両カテゴリーとも認証とコールドチェーン能力を必要とする。一貫した取り扱い基準を実証するブランドは、これらのカテゴリーで競争上の優位性を獲得できる可能性がある。大企業は確立された流通ネットワークを活用できる一方、専門プレーヤーは農場との直接関係を通じて競争できる。その結果、市場は単一の均一な競争アプローチではなく、複数の運営モデルを支持している。入手可能な草稿は主要企業の合算市場シェアデータを提供しておらず、したがって定量的な市場集中度の推定を支持するものではない。
インドのオーガニック食品産業リーダー
-
Akshayakalpa Farms & Foods Pvt Ltd
-
B&B Organics Pvt Ltd
-
Sresta Natural Bioproducts Pvt. Ltd.
-
Tata Consumer Products Ltd
-
ITC Limited
- 注:主要企業の掲載順は順位を示すものではありません。
インドのオーガニック食品市場 このレポートでカバーされる企業
- Akshayakalpa Farms & Foods Pvt Ltd
- B&B Organics Pvt Ltd
- Conscious Food Private Limited
- Ecofarms
- Elworld Organic
- ITC Limited
- Mehrotra Consumer Products Pvt. Ltd.
- Nature Bio-Foods Ltd
- Nature Pearls Pvt Ltd
- Natureland Organics
- Nourish Organic Foods Pvt. Ltd.
- Organic India Pvt. Ltd.
- Phalada Agro Research Foundations Pvt. Ltd.
- Reliance Retail Limited
- Sresta Natural Bioproducts Pvt. Ltd.
- Suminter India Organics
- Tata Consumer Products Ltd
- National Cooperative Organics Limited
- Patanjali Ayurved Limited
- Two Brothers Organic Farms
最近の産業開発事情 インドのオーガニック食品市場
- 2026年11月:Tata Consumer Products Ltdブランドのorganic Indiaは、インドで新たな認証済みオーガニックナッツ・シードレンジを発売し、日常栄養の幅広い分野への拡大を示しました。このレンジは認証済みオーガニックアーモンド、カシューナッツ、クルミとともに、チア、フラックス、パンプキン、ゴマ、ひまわり、スイカを含む6種類のシードバリアントでデビューしました。
- 2026年1月:Akshayakalpa Organicはベンガルール・チェンナイ・ハイデラバードにわたって11種類のヨーグルトとバターミルクバリアントを発売し、認証済みオーガニック乳製品ポートフォリオをより高いマージンの付加価値セグメントに拡大しました。
- 2025年7月:Nature Bio Foods(LT Foodsのオーガニック子会社)は、ロッテルダムのマースフラクテに20,000平方メートルにわたる新たなB2C施設を開設しました。施設には4つのCO₂処理チャンバー、3つの加工ライン、スマート倉庫管理システムが備わっており、初期設備投資は2,000万ルーピー(約240万米ドル)で、3年間でさらに1,500万ルーピーが計画されています。
インドのオーガニック食品市場レポートの範囲
オーガニック食品とは、オーガニック農業方法による原材料を使用して生産された生鮮または加工食品を指します。インドのオーガニック食品市場は、製品タイプ、形態、流通チャネル別にセグメント化されています。製品タイプ別では、市場は果物・野菜、食肉・魚・家禽、乳製品、冷凍・加工食品、その他食品にセグメント化されています。形態別では、市場は生鮮・チルド、缶詰、冷凍にセグメント化されています。流通チャネル別では、市場はスーパーマーケット・ハイパーマーケット、コンビニエンスストア、専門店、オンライン小売店、その他流通チャネルにセグメント化されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 果物・野菜 |
| 食肉・魚・家禽 |
| 乳製品 |
| 冷凍・加工食品 |
| その他食品 |
| 生鮮・チルド |
| 缶詰 |
| 冷凍 |
| スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア |
| 専門店 |
| オンライン小売店 |
| その他流通チャネル |
| 製品タイプ別 | 果物・野菜 |
| 食肉・魚・家禽 | |
| 乳製品 | |
| 冷凍・加工食品 | |
| その他食品 | |
| 形態別 | 生鮮・チルド |
| 缶詰 | |
| 冷凍 | |
| 流通チャネル別 | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア | |
| 専門店 | |
| オンライン小売店 | |
| その他流通チャネル |
レポートで回答される主要な質問
インドのオーガニック食品の予測成長率はどのくらいですか?
インドのオーガニック食品市場は2027年から2032年にかけてCAGR 13.52%で成長し、2032年に57.5億米ドルに達すると予測されています。
インドで最大のシェアを持つオーガニック食品カテゴリーはどれですか?
果物・野菜が2026年に37.14%のシェアで製品需要をリードしています。
インドで最も急成長しているオーガニック食品カテゴリーはどれですか?
食肉・魚・家禽は2032年にかけてCAGR 14.81%で成長すると予測されています。
インドのオーガニック食品購入をリードする販売チャネルはどれですか?
スーパーマーケット・ハイパーマーケットが2026年の流通チャネル別売上の46.45%を占めました。