
Tamanho e Participação do Mercado de Serviços de Design de CI da Índia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
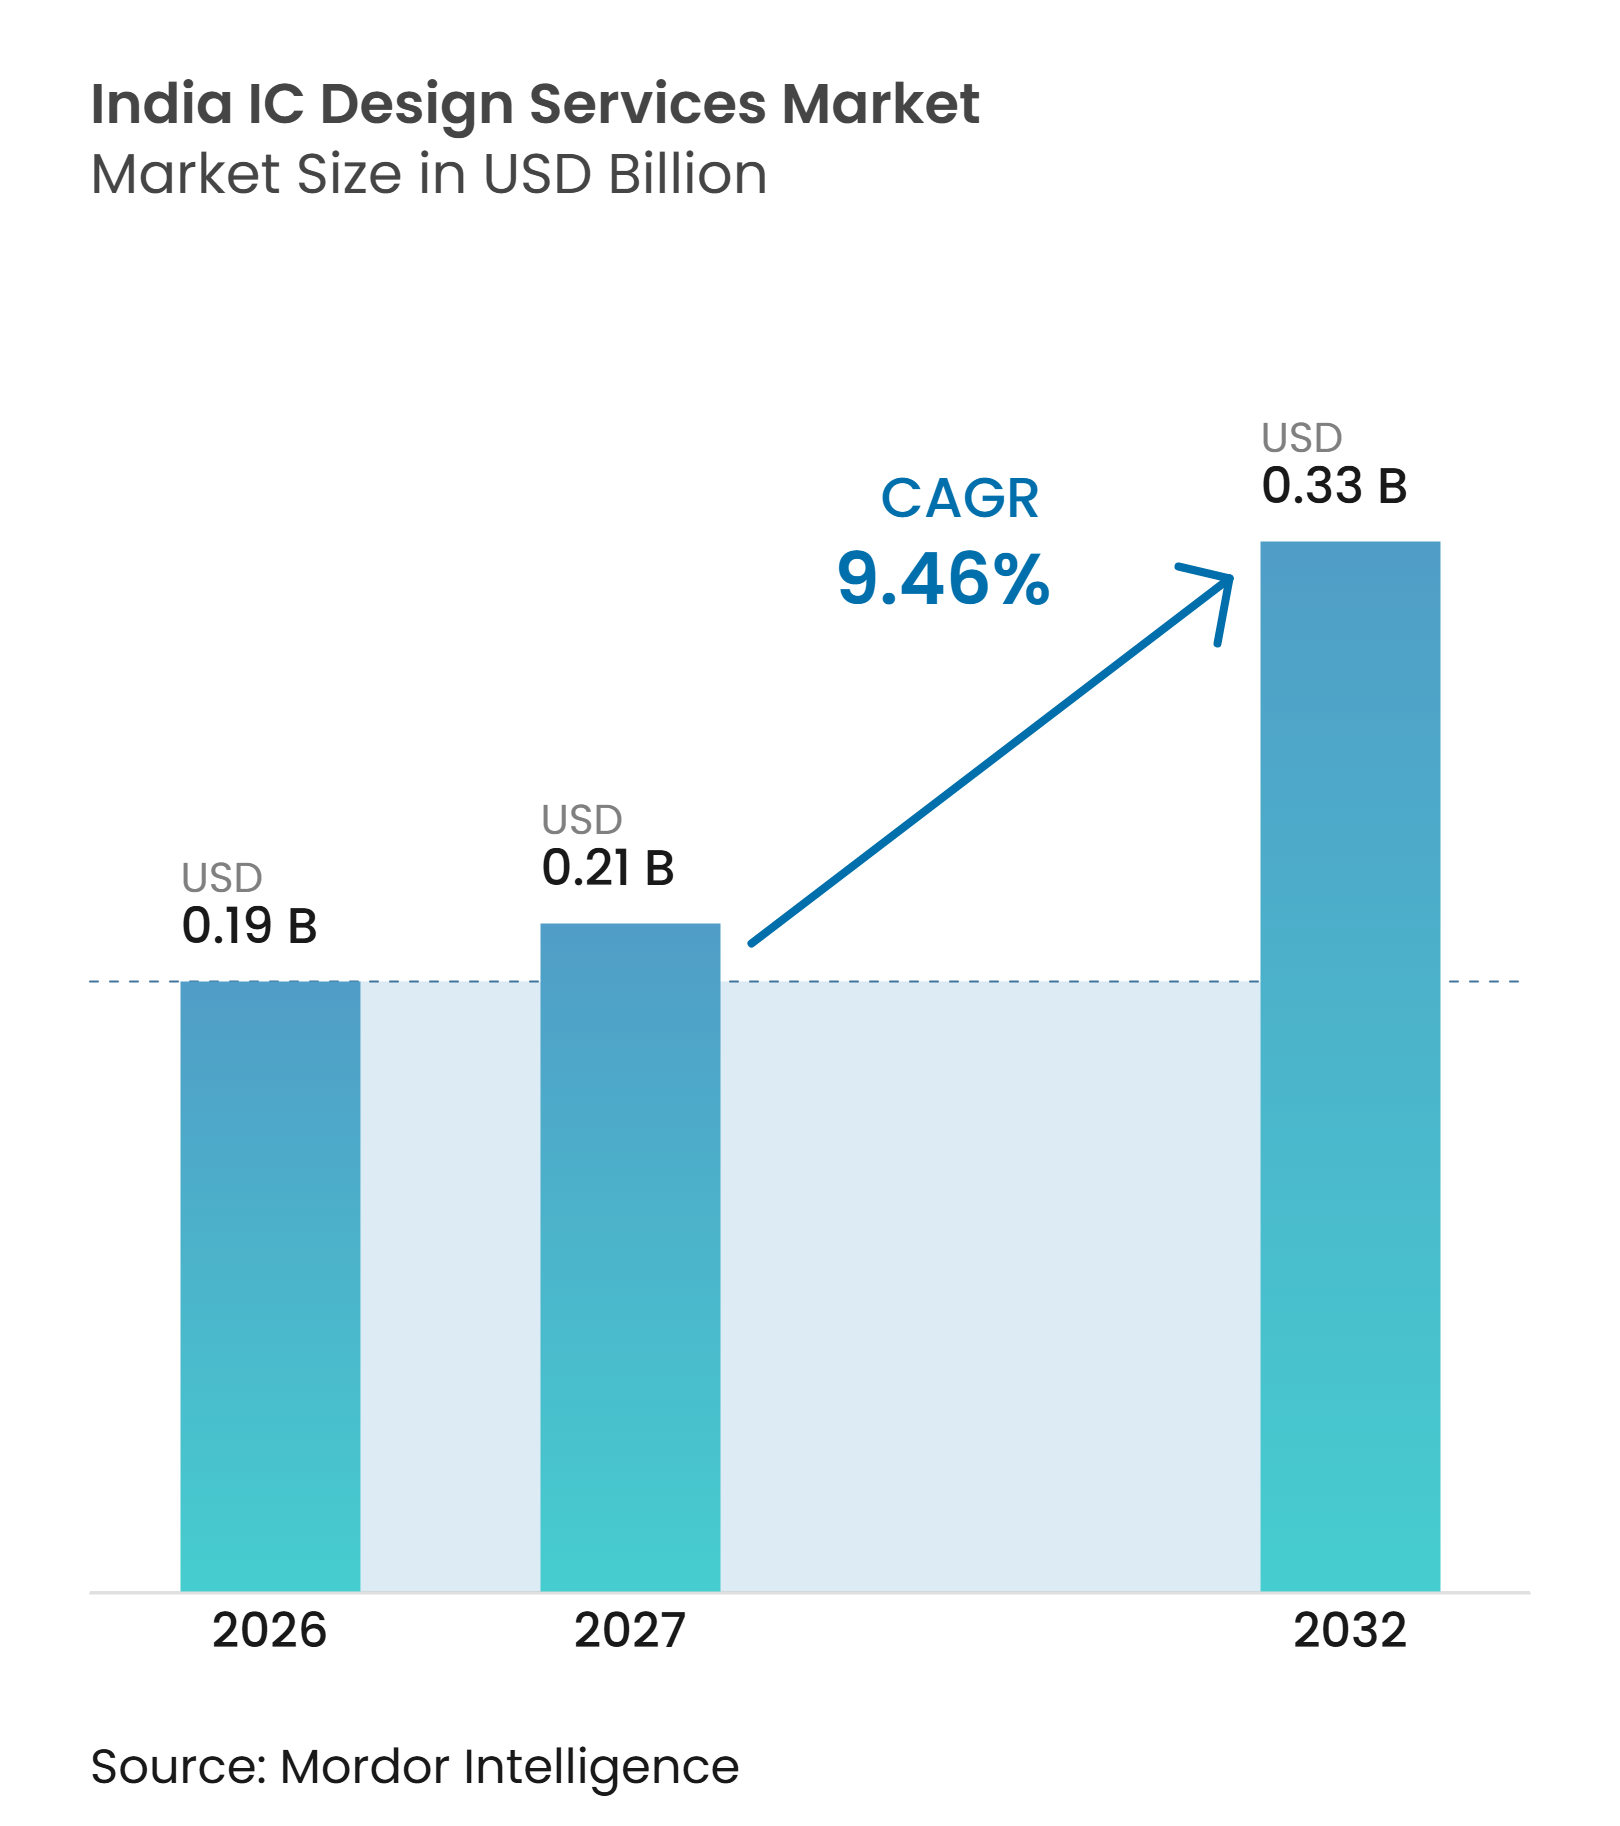
| Tamanho do mercado no ano base (2026) | 0.19 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.21 Bilhões de dólares |
| Tamanho do Mercado (2032) | 0.33 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.46 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Design de CI da Índia por Mordor Intelligence
O tamanho do mercado de serviços de design de CI da Índia deve aumentar de 0,19 bilhões de USD em 2026 para 0,21 bilhões de USD em 2027 e atingir 0,33 bilhões de USD até 2032, expandindo-se a um CAGR de 9,46% no período de 2027 a 2032. O mercado de serviços de design de CI da Índia se beneficia de uma ampla base de engenharia que abrange design digital, verificação, design analógico e trabalho de sinal misto. Mandatos de longa data de empresas globais de semicondutores sustentam a demanda recorrente e reduzem a exposição a ciclos de projetos de curto prazo. A política pública está direcionando mais apoio ao desenvolvimento comercial de chips, designs estratégicos e implantação em escala. O mercado de serviços de design de CI da Índia também tem a oportunidade de avançar para atribuições de maior valor à medida que as equipes locais assumem trabalhos mais completos de design e verificação.
Principais Conclusões do Relatório
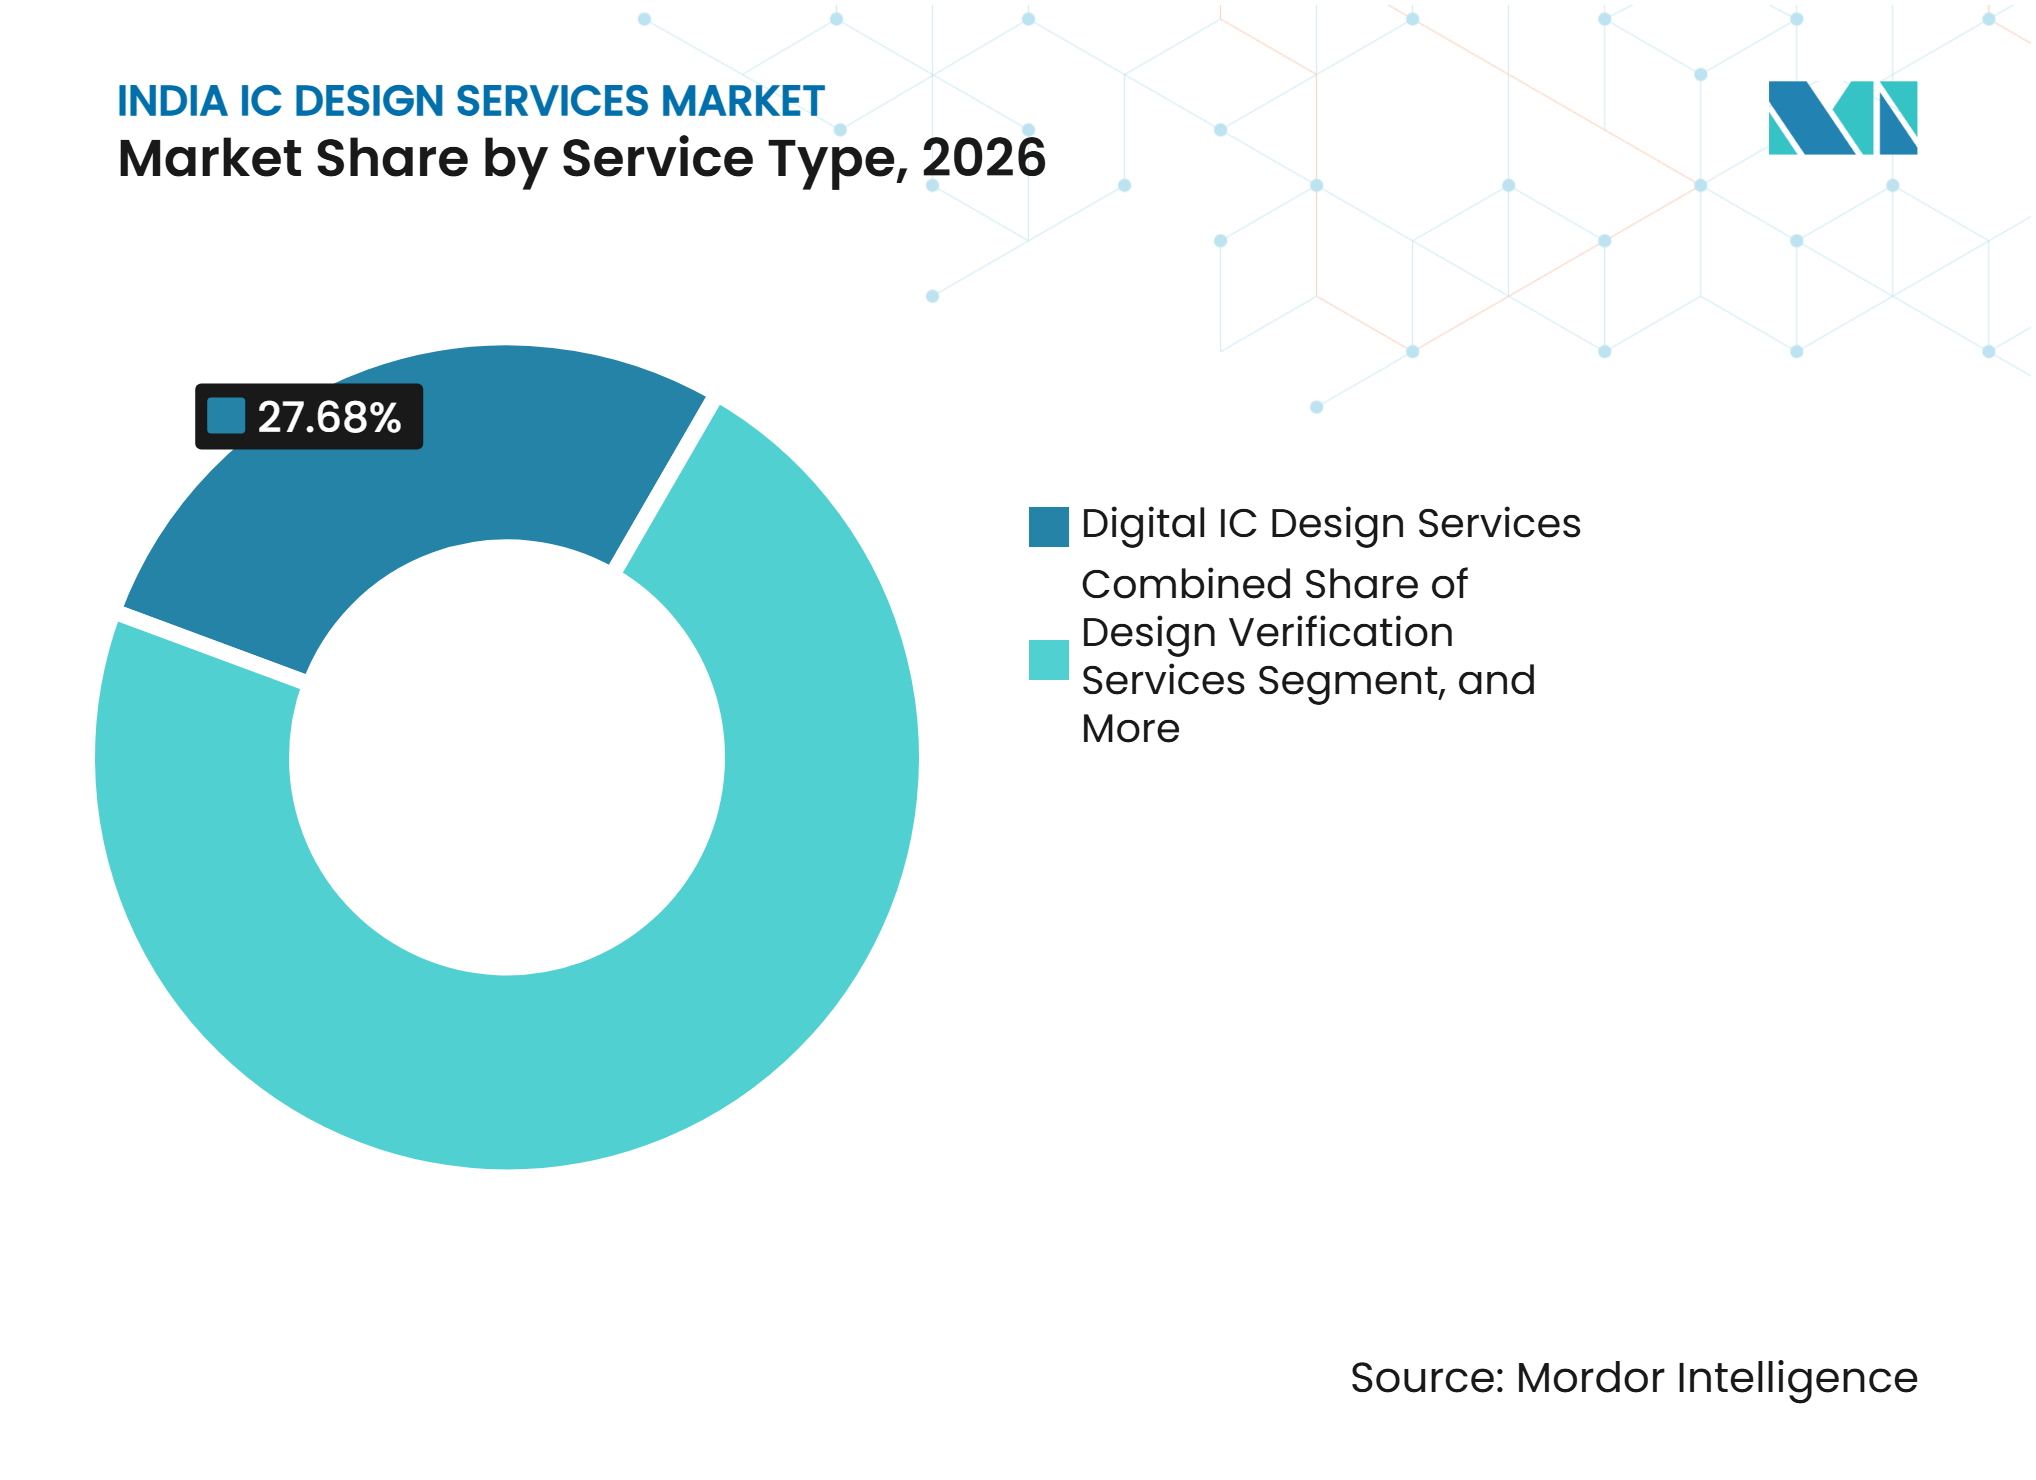
- Por tipo de serviço, os Serviços de Design de CI Digital detinham 27,68% da participação do mercado de serviços de design de CI da Índia em 2026, enquanto os Serviços de Verificação de Design têm projeção de expansão a um CAGR de 10,81% até 2032.
- Por aplicação do usuário final, a Eletrônica de Consumo respondeu por 29,32% da receita em 2026, enquanto IA, HPC e Data Centers devem registrar o maior CAGR de 10,92% até 2032.
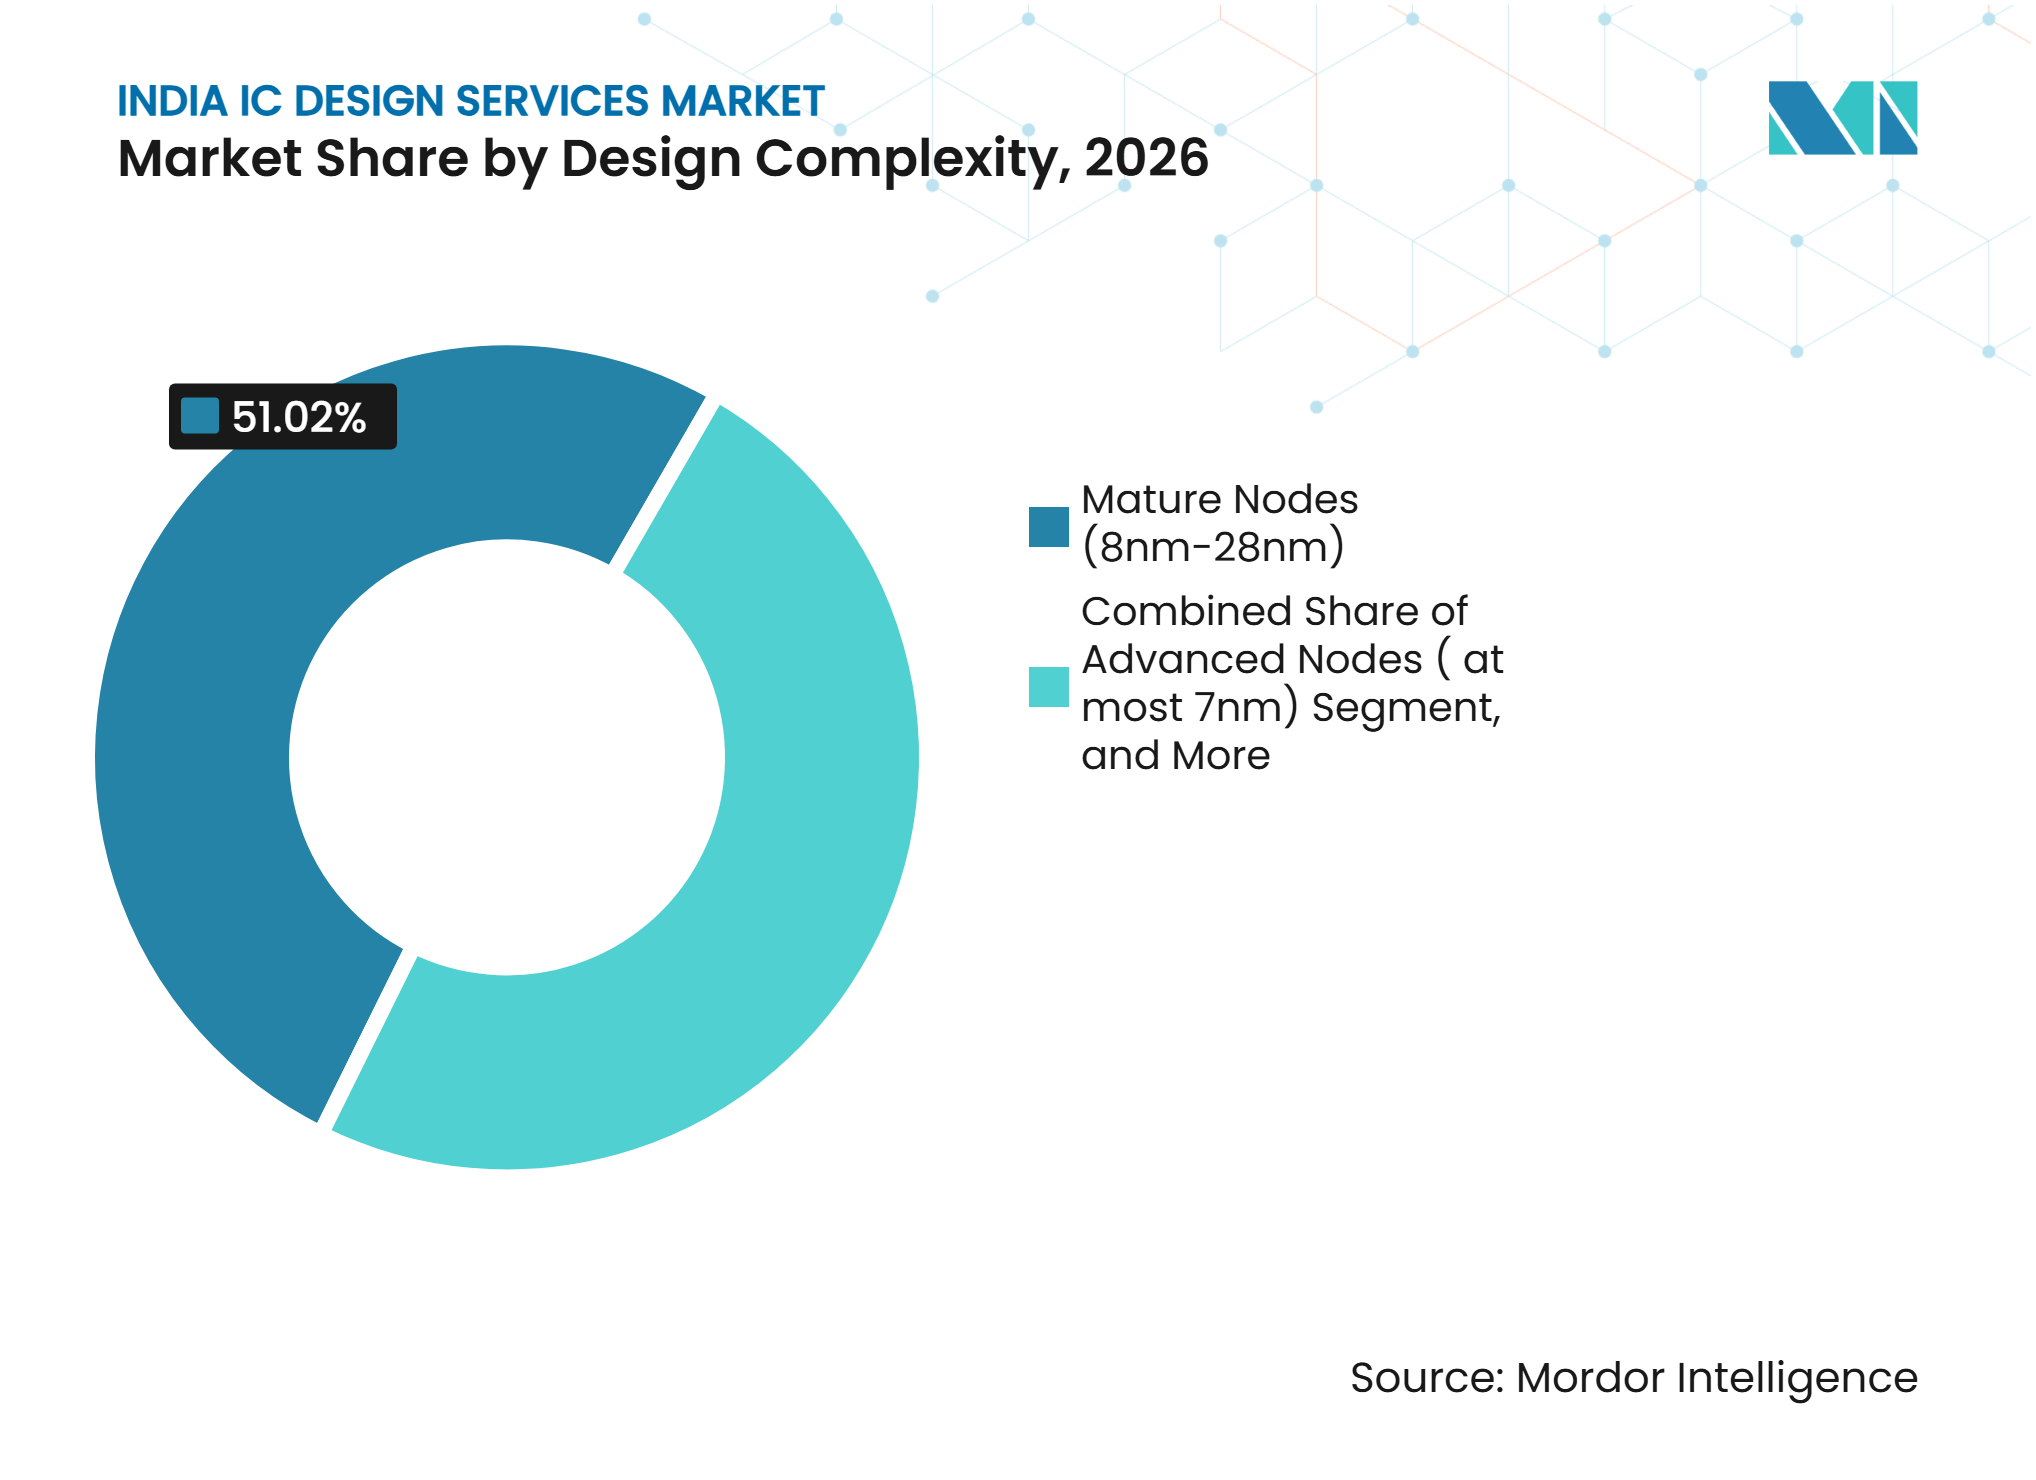
- Por complexidade de design, os Nós Maduros (8nm-28nm) detinham 51,02% da receita em 2026, enquanto os Nós Avançados (≤7nm) têm projeção de expansão a um CAGR de 10,07% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Terceirização de Engenharia de Design de Semicondutores para a Índia | +2.8% | Global, com demanda primária da América do Norte, Europa e Japão | Longo prazo (≥ 4 anos) |
| Iniciativas de Design de Semicondutores Apoiadas pelo Governo e Programa DLI | +2.3% | Nacional, com ganhos iniciais em Bengaluru, Noida, Hyderabad e Ahmedabad | Médio prazo (2-4 anos) |
| Expansão dos Centros de P&D de Semicondutores de Empresas Multinacionais | +1.9% | Bengaluru, Noida, Hyderabad, Pune, Chennai, Ahmedabad | Médio prazo (2-4 anos) |
| Complexidade de Design em Nós Avançados | +1.5% | Núcleo em Bengaluru e Noida, com transbordamento para Hyderabad e Pune | Longo prazo (≥ 4 anos) |
| Crescimento da Demanda por Design de Semicondutores em Setores-Chave | +1.1% | Nacional, com demanda automotiva concentrada em Pune e Chennai | Médio prazo (2-4 anos) |
| Crescimento de Startups Fabless Domésticas e Desenvolvimento Indígena de Chips | +0.7% | Bengaluru, Chennai e Hyderabad | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Terceirização de Engenharia de Design de Semicondutores para a Índia
O mercado de serviços de design de CI da Índia é sustentado pela demanda de empresas de chips norte-americanas, europeias e japonesas que necessitam de capacidade de engenharia especializada ao longo de gerações sucessivas de produtos. As equipes indianas cobrem atividades de design digital, analógico, de sinal misto, design físico e verificação, permitindo que os clientes atribuam tarefas relacionadas a um local de entrega que compreende as interfaces entre elas. Essa abrangência suporta pacotes de trabalho maiores, incluindo suporte de arquitetura, desenvolvimento de RTL, planejamento de verificação, implementação e preparação para validação posterior. Também desloca as atribuições do suporte de pessoal de curto prazo para trabalhos alinhados ao roteiro de chips e à metodologia de design de longo prazo do cliente. A Associação de Eletrônica e Semicondutores da Índia indicou que a Índia necessita de um pool de talentos em design de chips de 275.000 profissionais, em comparação com uma base atual de 120.000, destacando a capacidade ainda necessária para atender à demanda de terceirização.
Iniciativas de Design de Semicondutores Apoiadas pelo Governo e Programa DLI
O apoio governamental está se ampliando do reembolso de design para o desenvolvimento comercial, a implantação e uma coordenação mais estreita entre as prioridades públicas e o desenvolvimento de produtos privados. O Semicon 2.0 estabeleceu três trilhas de design para projetos nacionais e estratégicos, projetos do setor comercial e designs implantados em escala.[1] A trilha comercial fornece financiamento inicial vinculado a marcos de até 50% do custo do projeto ou INR 15 crore (1,74 milhões de USD), o que pode tornar o trabalho inicial de produto mais viável para equipes menores. Na fase anterior do DLI, os programas governamentais treinaram 85.000 profissionais de semicondutores em 4 anos e viabilizaram horas de uso de ferramentas EDA em 315 instituições acadêmicas. Para o mercado de serviços de design de CI da Índia, essas medidas podem ajudar mais equipes a avançar de protótipos para produtos que clientes comerciais possam implantar.
Expansão dos Centros de P&D de Semicondutores de Empresas Multinacionais
Empresas multinacionais de semicondutores estão expandindo seus locais de engenharia na Índia para trabalhos que incluem designs automotivos avançados, de IA e de IoT, em vez de depender do país apenas para atribuições de suporte. A Renesas inaugurou centros de design em 3nm em Noida e Bengaluru em 2025, e as equipes contribuem para o sistema-em-chip automotivo multidomínio R-Car X5H. A Infineon inaugurou um hub de pesquisa e desenvolvimento em Ahmedabad em 2025 para design avançado de chips e engenharia de software de produtos, com meta de 500 engenheiros em 5 anos. Essas instalações ampliam o acesso a atribuições complexas e permitem que engenheiros locais adquiram experiência em programas automotivos, industriais, de gerenciamento de energia e de dispositivos conectados. O mercado de serviços de design de CI da Índia também ganha uma base de clientes mais ampla quando empresas europeias e japonesas se expandem ao lado de clientes norte-americanos já estabelecidos.
Complexidade de Design em Nós Avançados
Os programas em nós avançados exigem mais trabalho de verificação, implementação física, análise de energia e qualificação de IP do que projetos em nós maduros, porque geometrias mais estreitas deixam menos margem para erros de design. Isso eleva o valor dos serviços de engenharia quando os projetos utilizam nós de 7nm ou abaixo e requer trabalho conjunto entre as equipes de design, verificação, implementação e software. A Marvell anunciou um investimento planejado de 250 milhões de USD na Índia em 2026, incluindo expansões em Bengaluru e Hyderabad para desenvolver tecnologia de IA de próxima geração. O governo também reportou progressos em direção à capacidade de design de chips em 2nm na Índia. O mercado de serviços de design de CI da Índia pode, portanto, obter atribuições que exigem maior responsabilidade de engenharia, práticas mais sólidas de aprovação de design e maior engajamento do cliente do que tarefas de entrega isoladas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Dependência de Clientes Internacionais e Escala Fabless Doméstica Limitada | -0.5% | Nacional, mais aguda para empresas menores de atuação exclusiva em cidades de Nível 2 | Médio prazo (2-4 anos) |
| Escassez de Engenheiros Especializados em Design de Semicondutores | -0.4% | Nacional, com déficits agudos em funções de encapsulamento, analógico e processos em nós avançados | Curto prazo (≤ 2 anos) |
| Dependência de Acesso Internacional a EDA, IP e Fundição | -0.3% | Nacional, com impacto desproporcional em startups e casas de design de médio porte | Longo prazo (≥ 4 anos) |
| Alta Rotatividade de Funcionários e Pressão sobre Preços | -0.2% | Bengaluru, Hyderabad e Pune, com pressão nos segmentos de design físico de commodities | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Dependência de Clientes Internacionais e Escala Fabless Doméstica Limitada
O mercado de serviços de design de CI da Índia depende fortemente de clientes sediados fora da Índia, especialmente empresas multinacionais com centros de engenharia cativos que podem alterar os gastos quando suas prioridades globais de produtos mudam. Esse modelo fornece trabalho constante, mas deixa empresas menores expostas a orçamentos de pesquisa no exterior, ciclos de demanda de semicondutores e decisões tomadas fora do ecossistema doméstico. Uma base limitada de clientes fabless domésticos também reduz o número de programas locais que podem fornecer negócios recorrentes em escala ou criar demanda previsível por serviços de suporte. As trilhas comercial e de implantação dentro do Semicon 2.0 têm como objetivo abordar essa lacuna, apoiando o desenvolvimento e a implantação de produtos. O efeito dependerá de os desenvolvedores domésticos conseguirem avançar do tape-out para o silício comercialmente competitivo com clientes, acesso à manufatura e suporte adequado ao produto.
Escassez de Engenheiros Especializados em Design de Semicondutores
A principal restrição de talentos está concentrada em funções especializadas, e não no contingente geral de engenheiros, tornando mais difícil resolvê-la apenas por meio do recrutamento geral de graduados. Projetava-se que a Índia enfrentaria uma escassez de 250.000 a 350.000 profissionais qualificados em semicondutores até 2027. Os déficits são especialmente relevantes em trabalhos de processos em nós avançados, design analógico, encapsulamento e verificação, onde engenheiros experientes precisam de uma combinação de conhecimento de domínio e exposição a projetos. Essas lacunas podem aumentar os custos de entrega quando as empresas dependem de contratação lateral e podem atrasar projetos que necessitam de revisão técnica especializada. Os programas de talentos do DLI e o acesso acadêmico a ferramentas EDA podem melhorar o pipeline, embora o desenvolvimento da força de trabalho leve tempo para alcançar as especialidades de maior valor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Verificação Amplia o Valor do Trabalho de Design DigitalOs Serviços de Design de CI Digital detinham 27,68% da participação do mercado de serviços de design de CI da Índia em 2026. A categoria se beneficia da demanda contínua por arquitetura de sistema-em-chip, design de RTL, design lógico e síntese. Essas tarefas estão presentes em dispositivos de consumo, equipamentos de rede, hardware de data center e eletrônica automotiva. Centros de semicondutores cativos utilizam equipes indianas para esse trabalho porque ele se alinha à base de engenharia VLSI estabelecida no país. O segmento também fornece um ponto de entrada para empresas de serviços que posteriormente adicionam capacidades de verificação e implementação.
Os Serviços de Verificação de Design têm projeção de expansão a um CAGR de 10,81% até 2032. A verificação torna-se mais exigente à medida que as funções dos chips, interfaces, requisitos de energia e expectativas de segurança aumentam. As ferramentas EDA assistidas por IA podem melhorar tarefas selecionadas, mas não eliminam a necessidade de engenheiros que compreendam metas de cobertura, intenção de design e comportamento do sistema. Os Serviços de Design Físico e Layout permanecem importantes porque o fechamento de temporização e a qualidade da implementação determinam se um design pode avançar para a manufatura. Os Serviços de Design de CI Analógico e os Serviços de Design de CI Analógico de Sinal Misto suportam programas de menor volume em gerenciamento de energia, eletrônica automotiva, sensores e produtos industriais. Os Serviços de Desenvolvimento de IP e Suporte ao Design também podem ajudar empresas fabless locais a reutilizar blocos de design comprovados e reduzir o custo de cada tape-out.



Por Aplicação do Usuário Final:
IA e HPC Aumentam a Demanda por Engenharia AvançadaA Eletrônica de Consumo respondeu por 29,32% do mercado de serviços de design de CI da Índia em 2026. Dispositivos vestíveis, dispositivos domésticos inteligentes, eletrodomésticos conectados e outros dispositivos de alto volume criam trabalho contínuo para design digital, design físico e suporte a testes. Muitos desses produtos utilizam tecnologias de processo maduras ou legadas que possuem rendimentos comprovados e custos previsíveis. Essa demanda fornece uma base estável para as equipes de design, mesmo quando as categorias individuais de dispositivos de consumo mudam. Também proporciona aos engenheiros experiência em funções de energia, conectividade, interface de usuário e processamento embarcado.
IA, HPC e Data Centers têm projeção de expansão a um CAGR de 10,92% até 2032. Essas aplicações necessitam de chips com alta densidade de computação, acesso eficiente à memória, interconexões rápidas e gerenciamento robusto de energia. O investimento planejado da Marvell na Índia demonstra que as equipes locais estão envolvidas em programas de IA e infraestrutura de dados em nós de tecnologia avançada. A demanda automotiva também está crescendo à medida que os fabricantes de veículos adotam arquiteturas definidas por software e mais funções de controle eletrônico. A TCS lançou serviços personalizados de design de sistema-em-chip em 2026, cobrindo arquitetura, design de RTL, verificação, implementação e validação de sistema para empresas automotivas e de semicondutores. Aplicações industriais, de telecomunicações e redes, defesa e aeroespacial, e médicas e de saúde ampliam a base de clientes além da demanda liderada pelo consumidor.
Por Complexidade de Design:
Nós Maduros Sustentam o Volume e Nós Avançados Elevam a Profundidade TécnicaOs Nós Maduros (8nm-28nm) representaram 51,02% do tamanho do mercado de serviços de design de CI da Índia em 2026. Esses nós são adequados para muitas aplicações automotivas, industriais, de gerenciamento de energia e de consumo porque seu desempenho e comportamento de manufatura são bem compreendidos. Seu uso também permite que os clientes escolham entre várias opções de manufatura e gerenciem custos com menos incerteza. A Cyient Semiconductors se qualificou para a licitação de modernização da SCL Mohali em 2025, cobrindo processos RF-CMOS, BCD (HV LDMOS) e sensor de imagem CMOS. A Mirafra Technologies também realizou o tape-out de um sistema-em-chip em 22nm em 2026, demonstrando entrega de ponta a ponta em um nó relevante para produção.
Os Nós Avançados (≤7nm) têm projeção de expansão a um CAGR de 10,07% até 2032. O segmento é amplamente sustentado por programas multinacionais para IA, computação de alto desempenho, processadores móveis e sistemas automotivos complexos. A Renesas conectou suas equipes de Noida e Bengaluru a um programa de sistema-em-chip automotivo multidomínio em 3nm. O trabalho em nós avançados requer estreita coordenação entre as equipes de arquitetura, verificação, implementação física e software. Pode, portanto, aumentar o valor de cada projeto para fornecedores com forte profundidade técnica. O setor de serviços de design de CI da Índia tem a oportunidade de desenvolver capacidades especializadas nessas áreas, mantendo a capacidade em nós maduros para programas de alto volume.

Análise Geográfica
Bengaluru
Bengaluru é o principal hub de entrega do mercado de serviços de design de CI da Índia e combina centros de engenharia multinacionais com empresas locais especializadas. A cidade suporta trabalhos que vão de atribuições analógicas e de sinal misto em nós maduros a programas de chips de IA em nós avançados. A Microchip Technology expandiu sua presença em Bengaluru em 2025 por meio de uma nova instalação de escritório planejada para acomodar mais de 3.000 funcionários ao longo de 10 anos.[2] A expansão da Marvell em 2026 inclui uma nova ala em Bengaluru para o desenvolvimento de tecnologia de IA de próxima geração. Sua base de fornecedores combina engenharia de design, validação, software e sistemas, enquanto os requisitos da ISO 26262 favorecem fornecedores que podem documentar trabalhos de segurança automotiva.
Delhi NCR
Delhi NCR é um importante centro de atividade de design em nós avançados fora de Bengaluru. A Renesas inaugurou um centro de design em 3nm em Noida em 2025, e suas instalações em Noida e Bengaluru trabalham juntas no sistema-em-chip automotivo R-Car X5H.[3] O cluster suporta EDA, verificação, design de circuitos, layout e desenvolvimento de circuitos integrados 3D ao lado de uma grande força de trabalho em engenharia e software. Os fatores de conformidade com a ISO 26262 e a IEC 61508 podem ajudar as equipes a garantir trabalhos que exigem evidências de segurança rastreáveis nos entregáveis de engenharia.
Hyderabad, Chennai, Pune, Ahmedabad e Hubli
Hyderabad, Chennai, Pune, Ahmedabad e Hubli complementam os maiores clusters de design com talentos especializados e vínculos com aplicações distintas. Hyderabad suporta desenvolvimento de produtos embarcados e ASIC turnkey, enquanto Chennai se beneficia do ecossistema do IIT Madras e da pesquisa universitária. Ahmedabad adicionou capacidade quando a Infineon inaugurou seu hub de pesquisa e desenvolvimento na GIFT City em 2025. A base de engenharia automotiva de Pune suporta projetos de eletrônica de potência e semicondutores para veículos, enquanto Hubli ganhou um papel emergente por meio dos centros da HCLTech e da Rapidus. O tamanho do mercado de serviços de design de CI da Índia dependerá cada vez mais das ligações entre universidades, fornecedores locais e roteiros globais de produtos.
Cenário Competitivo
Concentração do Mercado
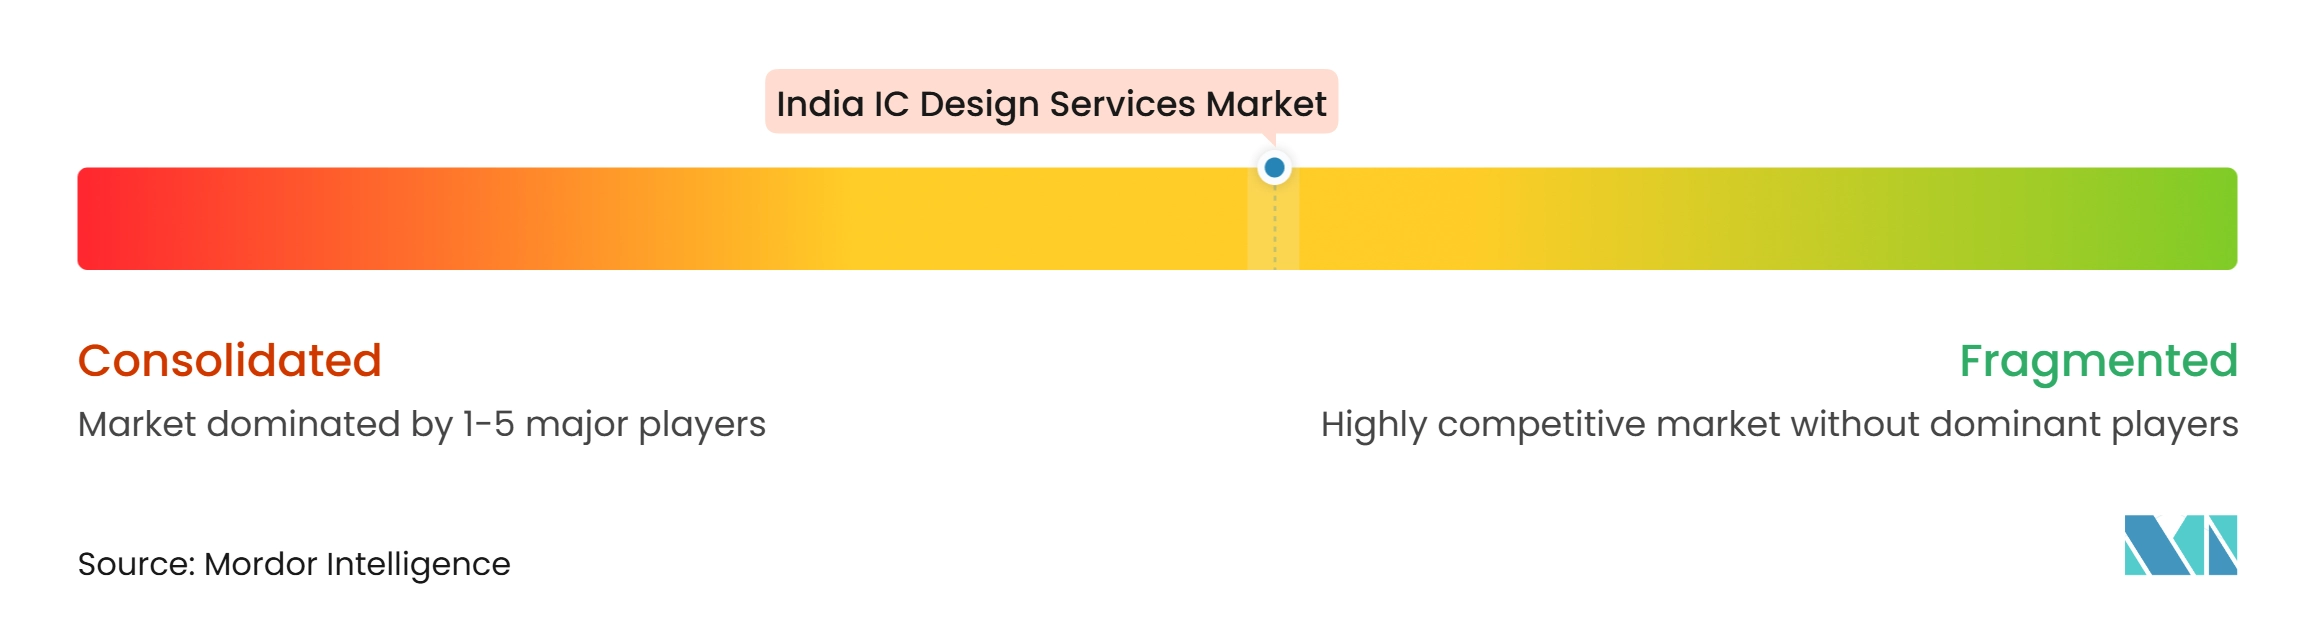
O mercado de serviços de design de CI da Índia é moderadamente fragmentado, com empresas de serviços de engenharia de amplo espectro competindo ao lado de fornecedores especializados em semicondutores. HCLTech, Tata Elxsi, L&T Technology Services e Cyient oferecem grandes equipes de entrega e conexões com serviços mais amplos de engenharia de produtos. MosChip Technologies, Mirafra Technologies, Tessolve, eInfochips e especialistas relacionados competem por meio de profundidade técnica focada em chips e entrega turnkey. O campo inclui arquitetura, design analógico e digital, verificação, implementação física, validação e software embarcado. O índice de concentração de mercado é 1 em 10 porque o principal fornecedor detém menos de 5% da atividade global de terceirização de engenharia de semicondutores, indicando uma estrutura competitiva altamente fragmentada.
As empresas estão buscando trabalhos de maior valor ao cobrir etapas conectadas no processo de desenvolvimento. A Cyient criou a Cyient Semiconductors em 2025 como uma empresa de propriedade integral focada em soluções ASIC turnkey para aplicações industriais, de data center, automotivas e médicas. A eInfochips ingressou no Samsung Advanced Foundry Ecosystem como Parceira Virtual de Design em 2025, ampliando os serviços de design certificados de 180nm a 3nm. A HCLTech e a Rapidus estabeleceram centros de desenvolvimento de engenharia de semicondutores em Bengaluru e Hubli em 2026 para design de máscaras, desenvolvimento de kits de design de processo e co-otimização de tecnologia de design. Esses movimentos fortalecem as capacidades por meio de entidades focadas, associações a ecossistemas e parcerias com clientes.
A competição depende do gerenciamento de fluxos complexos e do atendimento aos requisitos de qualidade dos clientes. Os programas automotivos favorecem fornecedores que demonstram práticas de segurança funcional ISO 26262 e podem suportar necessidades de qualificação AEC-Q100. Empresas menores podem permanecer competitivas por meio de expertise especializada ou ao aceitar responsabilidade total de entrega para programas específicos. O mercado de serviços de design de CI da Índia recompensará fornecedores que combinem qualidade de engenharia, prontidão para certificação e gerenciamento confiável de programas.
Líderes do Setor de Serviços de Design de CI da Índia
-
HCL Technologies Limited Link de pré-rodapé
-
L&T Technology Services Limited
-
Wipro Limited
-
Tata Elxsi Limited
-
Cyient Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Design de CI da Índia Empresas cobertas neste relatório
- MosChip Technologies Limited
- Tessolve Semiconductor Private Limited
- eInfochips Private Limited
- HCL Technologies Limited
- L&T Technology Services Limited
- Wipro Limited
- Cyient Limited
- Quest Global Services Private Limited
- Tata Elxsi Limited
- Sasken Technologies Limited
- Sankalp Semiconductor Private Limited
- Mirafra Technologies Private Limited
- ACL Digital Private Limited
- SmartSoC Solutions Private Limited
- Silicon Interfaces Private Limited
Desenvolvimentos industriais recentes em Mercado de Serviços de Design de CI da Índia
- Setembro de 2026: A TCS lançou Serviços Personalizados de Design de SoC para montadoras automotivas, cobrindo arquitetura de chip, design de RTL, verificação, implementação e validação de sistema para programas de veículos definidos por software.
- Setembro de 2026: A HCLTech e a Rapidus do Japão inauguraram dois centros de desenvolvimento de engenharia de semicondutores em Bengaluru e Hubli para design de máscaras, desenvolvimento de kits de design de processo e co-otimização de tecnologia de design, com um componente de pipeline de talentos voltado para as operações da Rapidus no Japão.
- Julho de 2026: A Marvell Technology anunciou um investimento planejado de 250 milhões de USD ao longo de três anos na Índia, incluindo uma nova ala em Bengaluru, expansão em Hyderabad e planos para dobrar seu contingente na Índia, com o centro envolvido em programas de chips de IA em 2nm e além.
- Janeiro de 2026: A Mirafra Technologies concluiu com sucesso o tape-out do sistema-em-chip (SoC) "Ramanujan" em 22nm na TSMC por meio de um programa interno projetado para estabelecer e demonstrar sua capacidade de entrega de silício de ponta a ponta.
Escopo do Relatório do Mercado de Serviços de Design de CI da Índia
O Mercado de Serviços de Design de CI da Índia compreende a receita gerada por empresas que fornecem serviços terceirizados e especializados de design, desenvolvimento, verificação e suporte de engenharia de circuitos integrados a fabricantes de semicondutores, empresas de semicondutores fabless, fabricantes de dispositivos integrados, fabricantes de equipamentos originais e desenvolvedores de sistemas. O mercado abrange design de CI analógico, design de CI digital, design analógico de sinal misto, design físico e layout, verificação de design, desenvolvimento de IP e outros serviços de suporte ao design de CI.
O Relatório do Mercado de Serviços de Design de CI da Índia é Segmentado por Tipo de Serviço (Serviços de Design de CI Analógico, Serviços de Design de CI Digital, Serviços de Design de CI Analógico de Sinal Misto (AMS), Serviços de Design Físico e Layout, Serviços de Verificação de Design, Serviços de Desenvolvimento de IP e Suporte ao Design e Outros Tipos de Serviço), Aplicação do Usuário Final (Automotivo, IA, HPC e Data Centers, Eletrônica de Consumo, Industrial, Defesa e Aeroespacial, Médico e de Saúde, Telecomunicações e Redes e Outras Aplicações do Usuário Final), Complexidade de Design (Nós Avançados (≤7nm), Nós Maduros (8nm-28nm) e Nós Legados (Acima de 28nm)). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços de Design de CI Analógico |
| Serviços de Design de CI Digital |
| Serviços de Design de CI Analógico de Sinal Misto (AMS) |
| Serviços de Design Físico e Layout |
| Serviços de Verificação de Design |
| Serviços de Desenvolvimento de IP e Suporte ao Design |
| Outros Tipos de Serviço |
| Automotivo |
| IA, HPC e Data Centers |
| Eletrônica de Consumo |
| Industrial |
| Defesa e Aeroespacial |
| Médico e de Saúde |
| Telecomunicações e Redes |
| Outros Setores do Usuário Final |
| Nós Avançados (≤7nm) |
| Nós Maduros (8nm-28nm) |
| Nós Legados (Acima de 28nm) |
| Por Tipo de Serviço | Serviços de Design de CI Analógico |
| Serviços de Design de CI Digital | |
| Serviços de Design de CI Analógico de Sinal Misto (AMS) | |
| Serviços de Design Físico e Layout | |
| Serviços de Verificação de Design | |
| Serviços de Desenvolvimento de IP e Suporte ao Design | |
| Outros Tipos de Serviço | |
| Por Aplicação do Usuário Final | Automotivo |
| IA, HPC e Data Centers | |
| Eletrônica de Consumo | |
| Industrial | |
| Defesa e Aeroespacial | |
| Médico e de Saúde | |
| Telecomunicações e Redes | |
| Outros Setores do Usuário Final | |
| Por Complexidade de Design | Nós Avançados (≤7nm) |
| Nós Maduros (8nm-28nm) | |
| Nós Legados (Acima de 28nm) |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do setor de serviços de design de CI da Índia?
O setor de serviços de design de CI da Índia é avaliado em 0,19 bilhões de USD em 2026 e deve atingir 0,33 bilhões de USD até 2032 a um CAGR de 9,46% de 2027 a 2032. O mercado de serviços de design de CI da Índia é sustentado pela maior demanda por atribuições complexas de design, verificação e validação.
Qual tipo de serviço tem a maior participação de receita nos serviços de design de CI da Índia?
Os Serviços de Design de CI Digital lideram com uma participação de 27,68% em 2026, sustentados pela demanda por arquitetura de sistema-em-chip, design de RTL e design lógico. Seu amplo uso em programas de consumo, redes, automotivo e infraestrutura de dados oferece aos prestadores de serviços uma base confiável para a entrega técnica.
Qual serviço de design de CI deve se expandir mais rapidamente na Índia?
Os Serviços de Verificação de Design têm projeção de registrar o maior CAGR por tipo de serviço de 10,81% até 2032, à medida que a complexidade dos chips aumenta as necessidades de verificação. Designs avançados exigem que os engenheiros verifiquem o comportamento funcional, a cobertura, as condições de energia e as interfaces do sistema antes que o silício possa avançar para a manufatura.
Qual aplicação do usuário final deve criar a demanda mais forte?
IA, HPC e Data Centers devem se expandir a um CAGR de 10,92% até 2032 porque essas aplicações exigem design complexo de computação, memória e interconexão. O mercado de serviços de design de CI da Índia está posicionado para se beneficiar desse trabalho quando as equipes locais puderem fornecer serviços de design, verificação e implementação em nós avançados.
Por que os nós maduros continuam importantes para as equipes de design indianas?
Os Nós Maduros (8nm-28nm) detinham 51,02% da receita em 2026 porque continuam adequados para aplicações automotivas, industriais, de gerenciamento de energia e de consumo. Esses processos oferecem comportamento de manufatura bem compreendido, rendimentos previsíveis e custos práticos para produtos que não requerem a menor geometria disponível.
Qual apoio de política está disponível para o design de chips na Índia?
O Semicon 2.0 apoia designs estratégicos, designs comerciais e implantação em escala, com projetos comerciais elegíveis para financiamento de até 50% do custo do projeto ou INR 15 crore (1,74 milhões de USD). Também se baseia nos programas de treinamento do DLI e de acesso a ferramentas acadêmicas destinados a melhorar a disponibilidade de talentos especializados em design.