
Tamaño y participación del mercado de servicios de diseño de CI en India
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
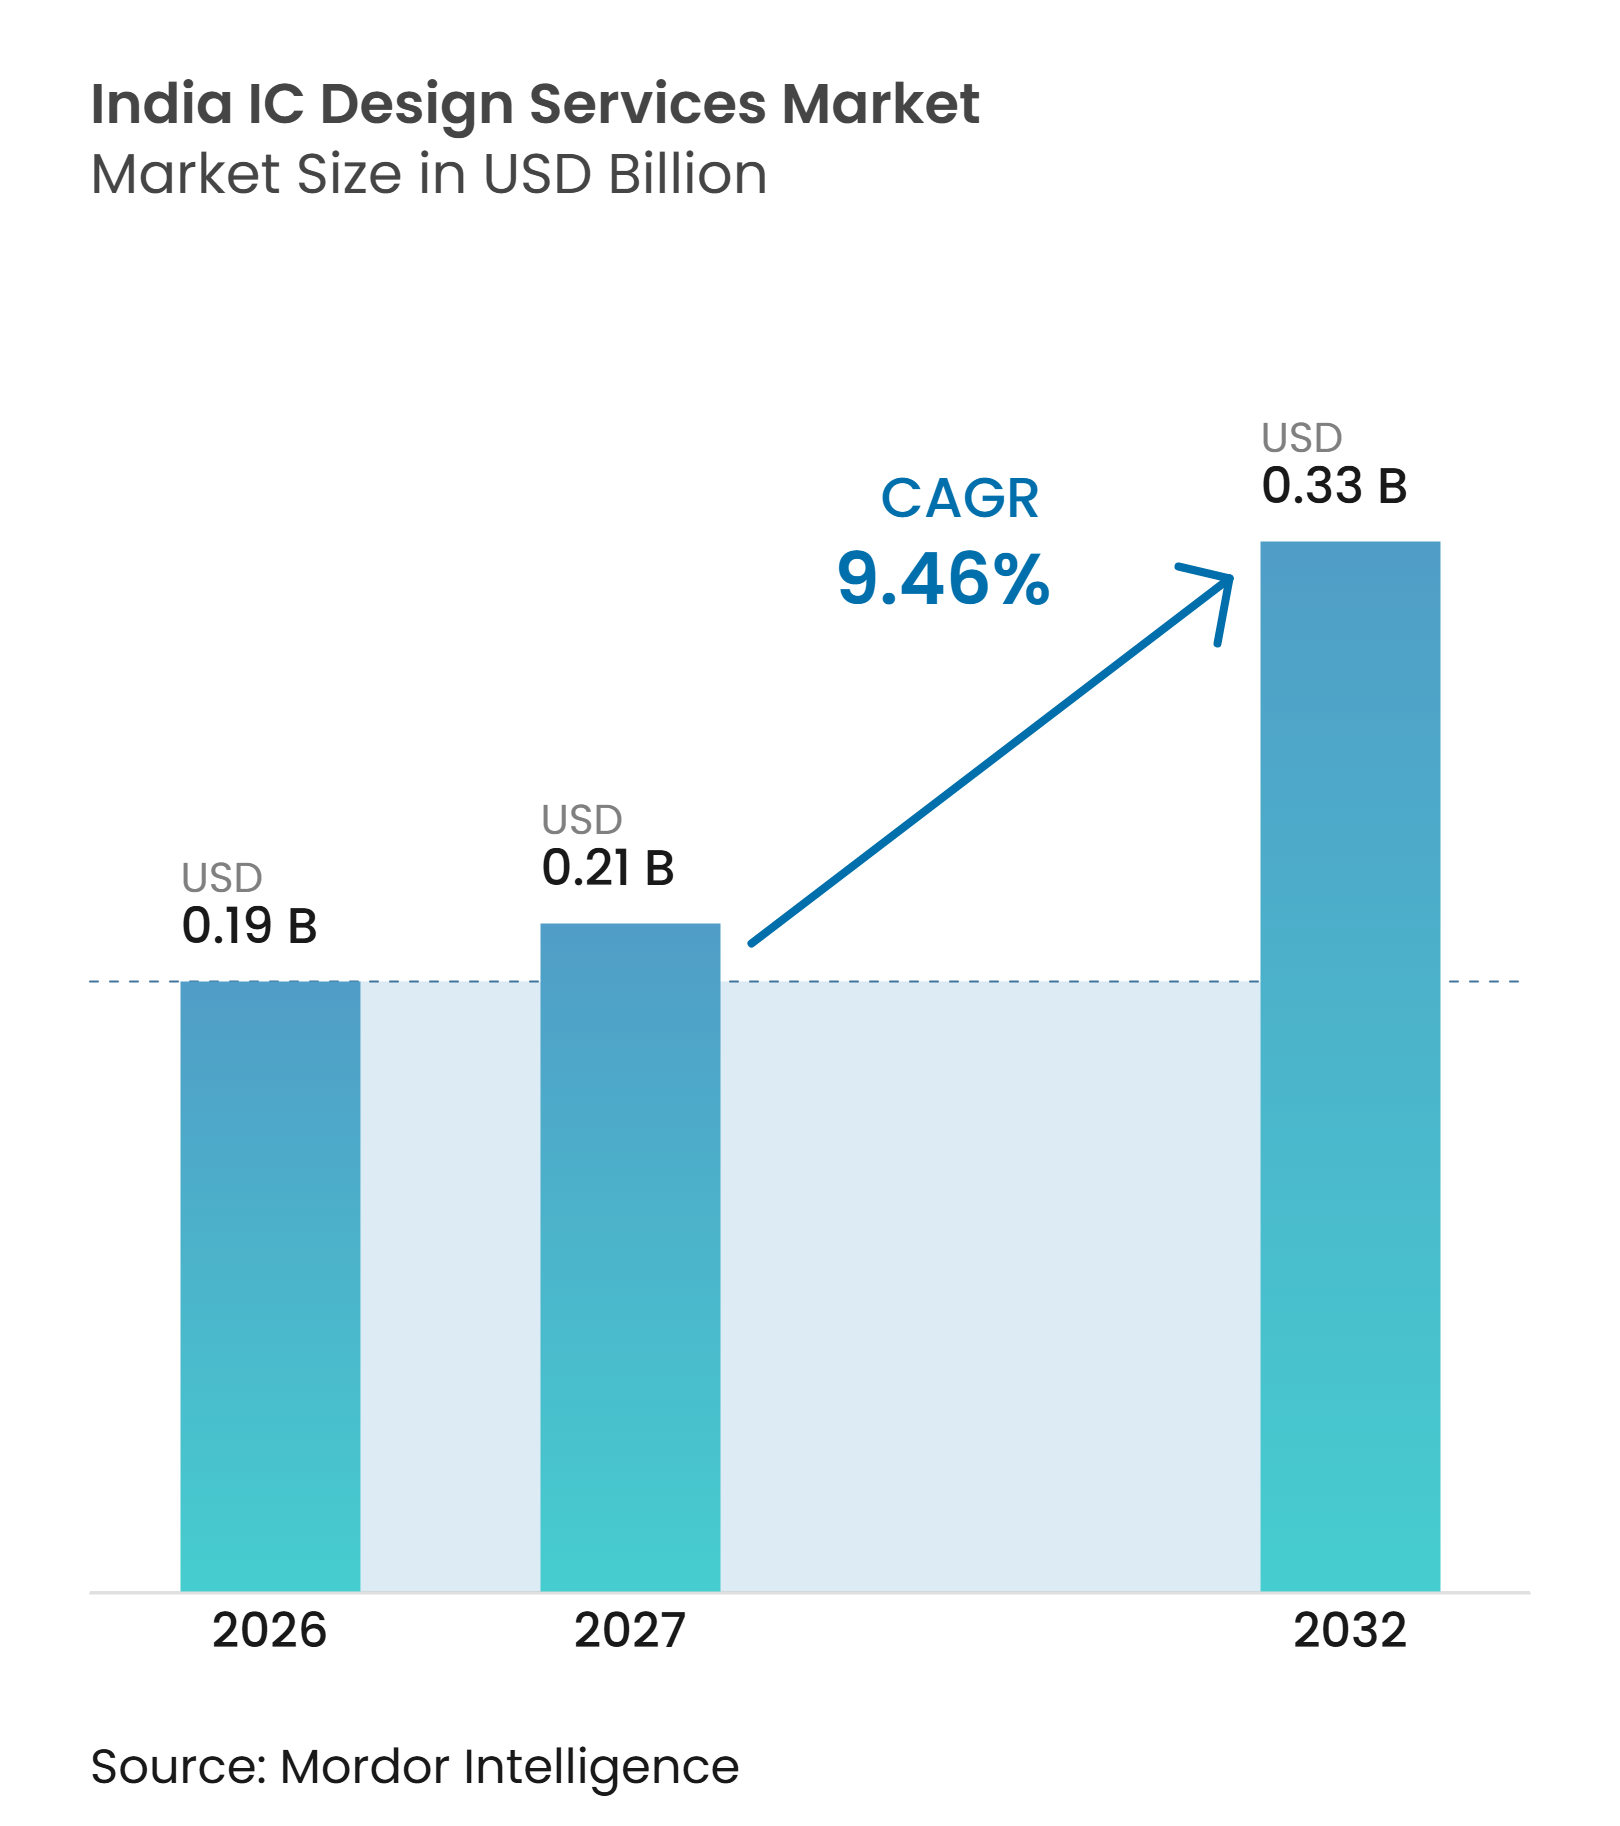
| Tamaño del mercado en el año base (2026) | 0.19 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.21 Mil millones de dólares |
| Tamaño del Mercado (2032) | 0.33 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.46 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de servicios de diseño de CI en India por Mordor Intelligence
Se espera que el tamaño del mercado de servicios de diseño de CI en India aumente de 0,19 mil millones de USD en 2026 a 0,21 mil millones de USD en 2027 y alcance los 0,33 mil millones de USD en 2032, expandiéndose a una CAGR del 9,46% durante 2027-2032. El mercado de servicios de diseño de CI en India se beneficia de una amplia base de ingeniería que abarca diseño digital, verificación, diseño analógico y trabajo de señal mixta. Los mandatos de larga data de empresas globales de semiconductores respaldan la demanda recurrente y reducen la exposición a ciclos de proyectos cortos. La política pública está dirigiendo más apoyo hacia el desarrollo comercial de chips, diseños estratégicos y despliegue a escala. El mercado de servicios de diseño de CI en India también tiene la oportunidad de avanzar hacia asignaciones de mayor valor a medida que los equipos locales asumen trabajos de diseño y verificación más completos.
Conclusiones clave del informe
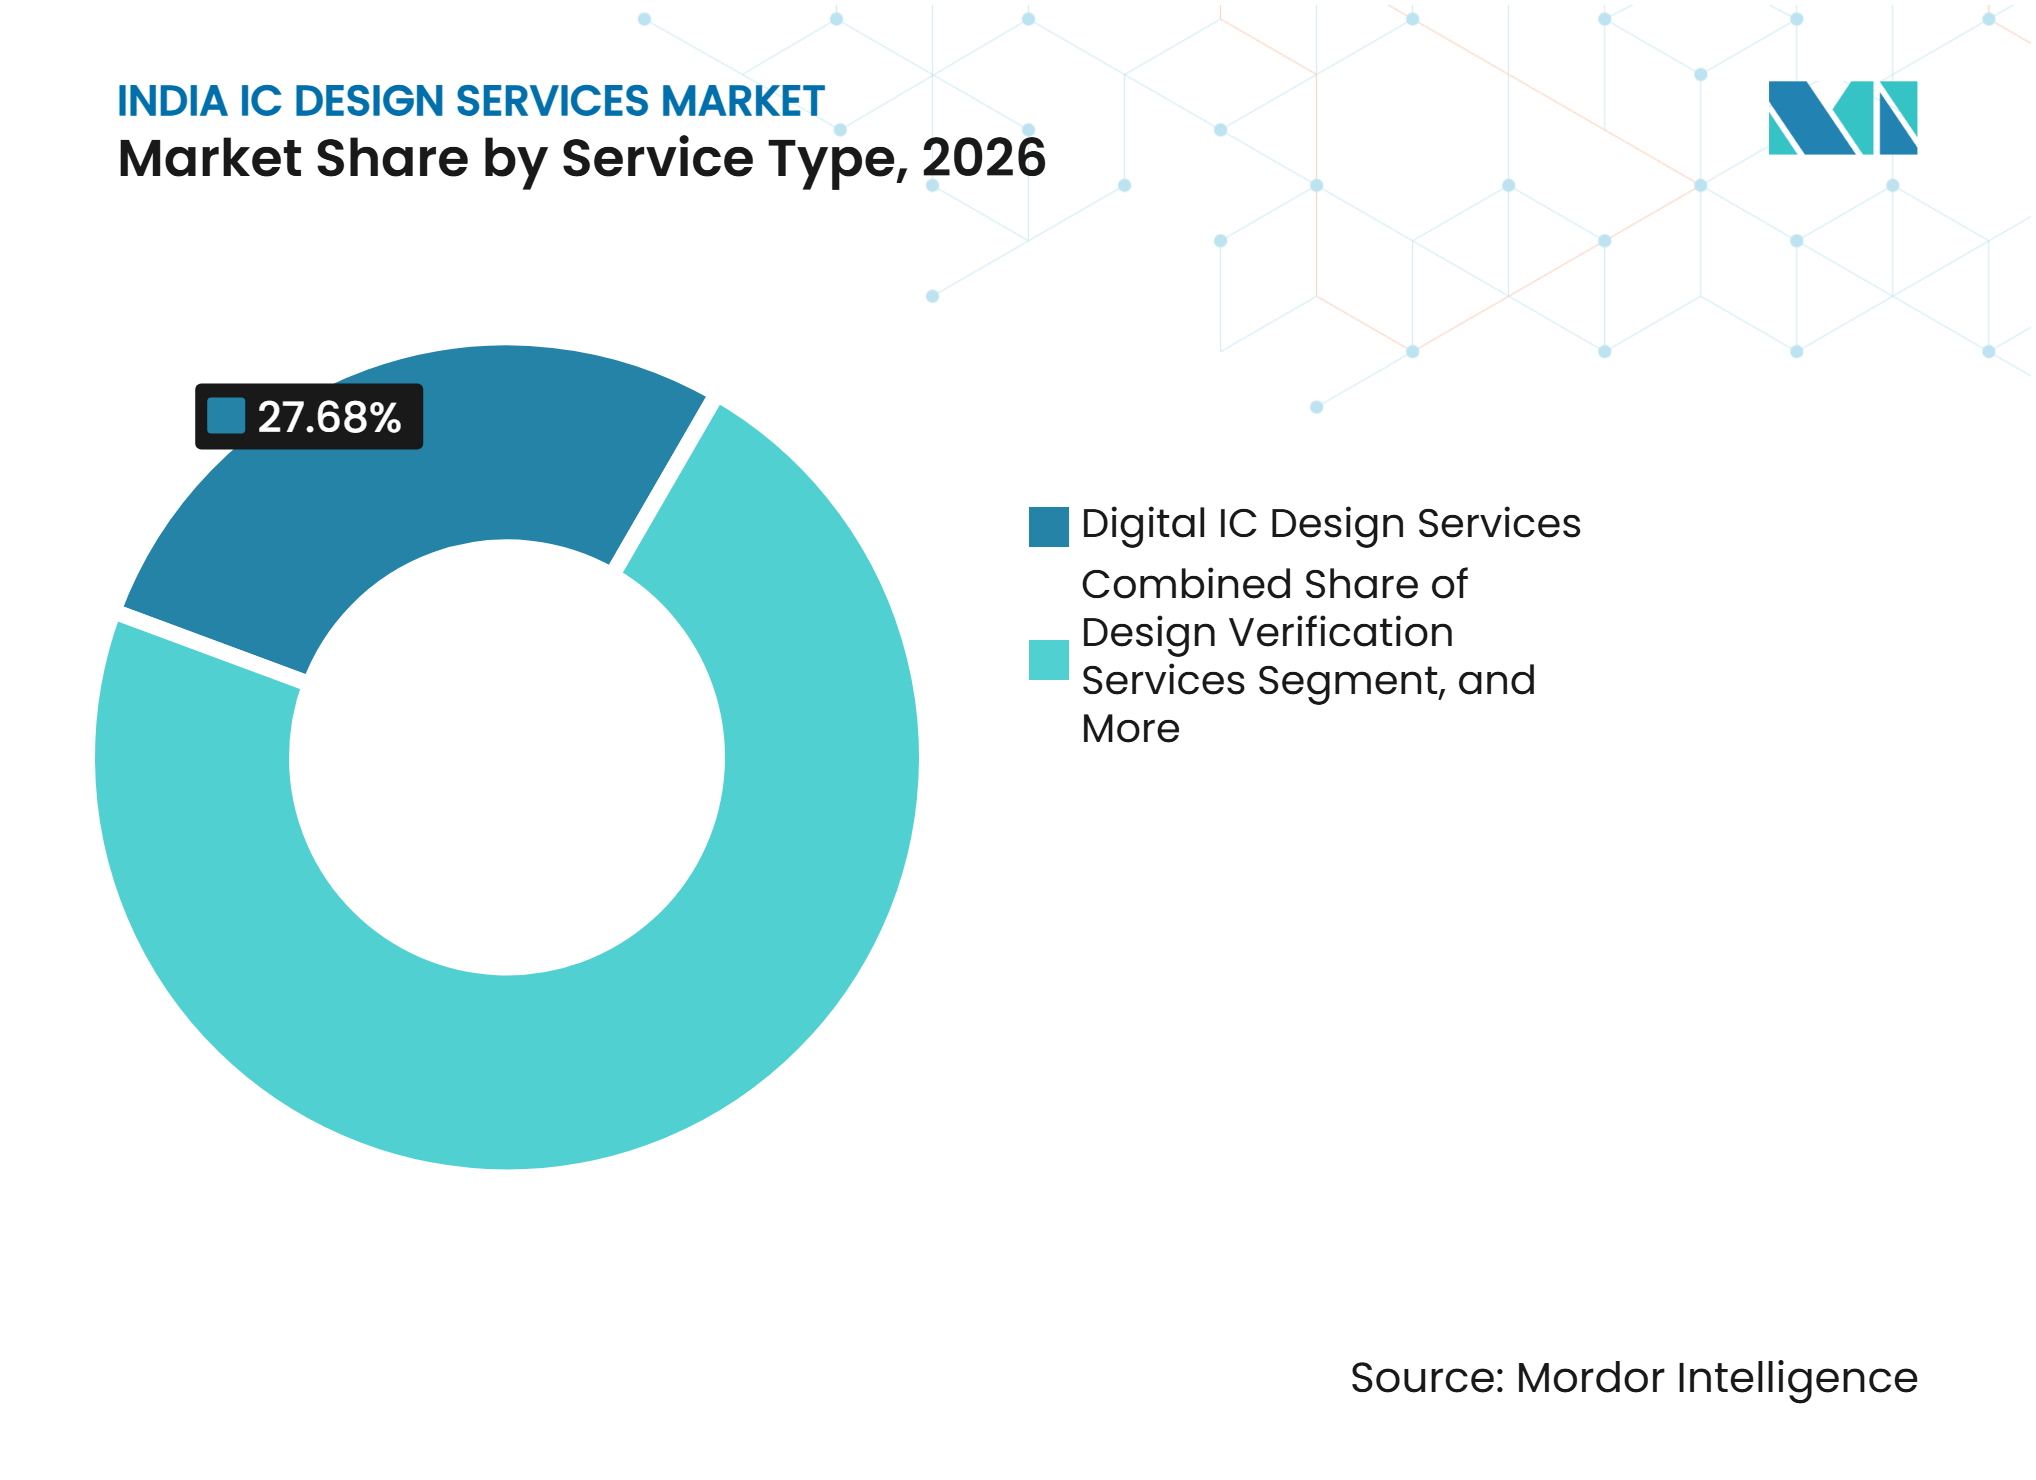
- Por tipo de servicio, los servicios de diseño de CI digital representaron el 27,68% de la participación del mercado de servicios de diseño de CI en India en 2026, mientras que se proyecta que los servicios de verificación de diseño se expandan a una CAGR del 10,81% hasta 2032.
- Por aplicación de usuario final, la electrónica de consumo representó el 29,32% de los ingresos en 2026, mientras que se espera que IA, HPC y centros de datos registren la CAGR más alta del 10,92% hasta 2032.
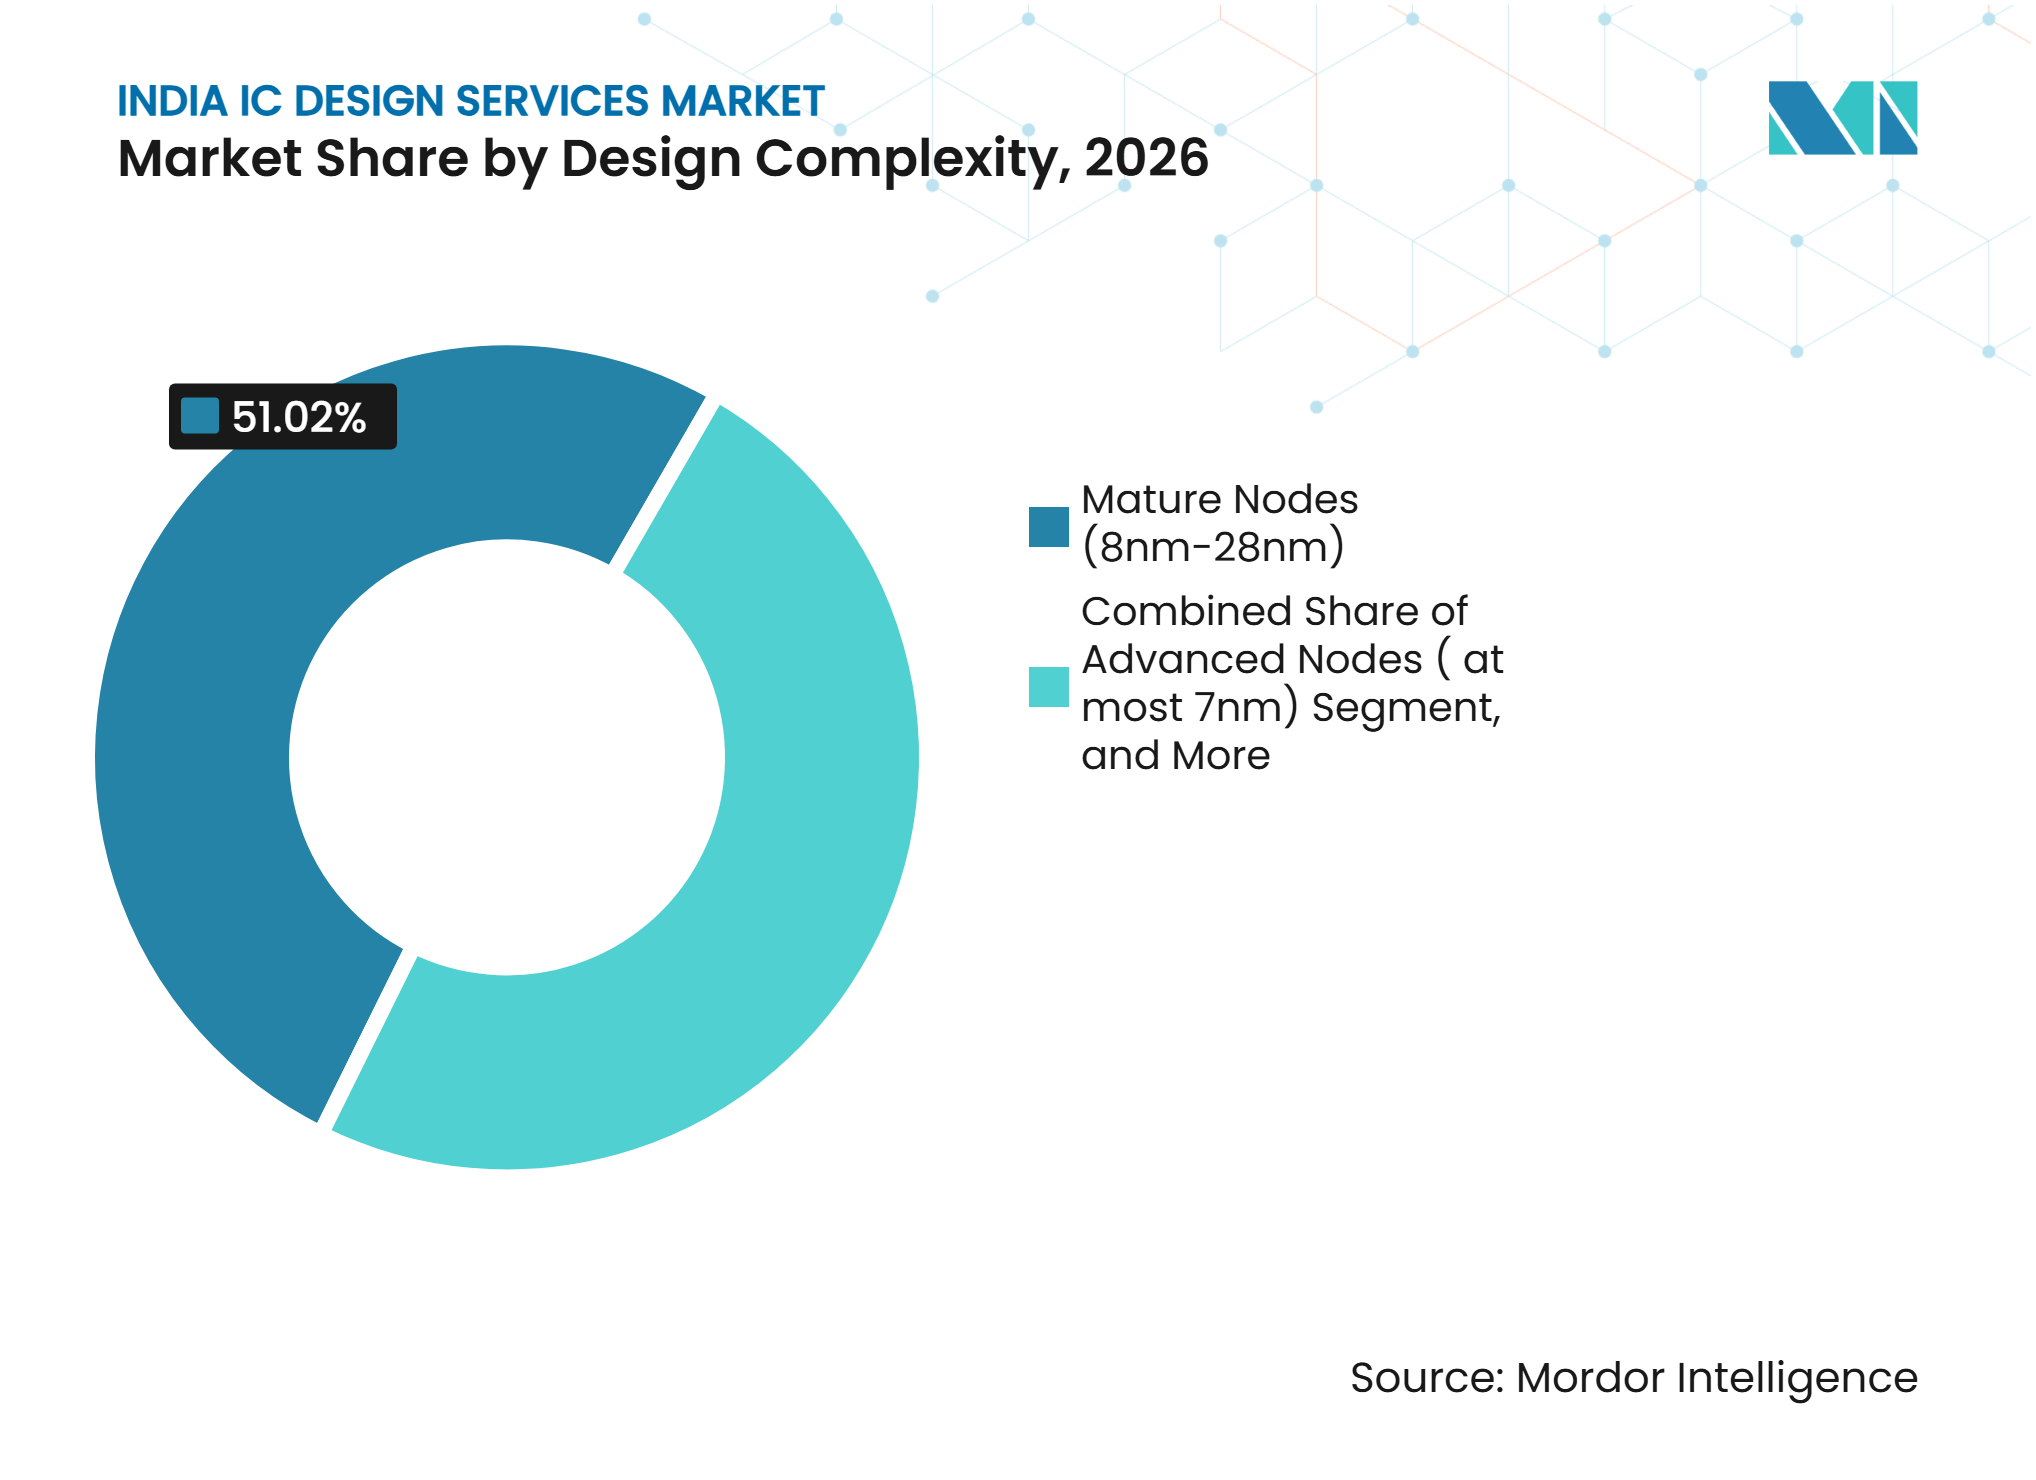
- Por complejidad de diseño, los nodos maduros (8nm-28nm) representaron el 51,02% de los ingresos en 2026, mientras que se proyecta que los nodos avanzados (≤7nm) se expandan a una CAGR del 10,07% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Externalización de la ingeniería de diseño de semiconductores a India | +2.8% | Global, con demanda primaria de América del Norte, Europa y Japón | Largo plazo (≥ 4 años) |
| Iniciativas de diseño de semiconductores respaldadas por el gobierno y el esquema DLI | +2.3% | Nacional, con ganancias tempranas en Bengaluru, Noida, Hyderabad y Ahmedabad | Mediano plazo (2-4 años) |
| Expansión de centros de I+D de semiconductores multinacionales | +1.9% | Bengaluru, Noida, Hyderabad, Pune, Chennai, Ahmedabad | Mediano plazo (2-4 años) |
| Complejidad del diseño en nodos avanzados | +1.5% | Núcleo en Bengaluru y Noida, con expansión a Hyderabad y Pune | Largo plazo (≥ 4 años) |
| Creciente demanda de diseño de semiconductores en industrias clave | +1.1% | Nacional, con demanda automotriz concentrada en Pune y Chennai | Mediano plazo (2-4 años) |
| Crecimiento de startups fabless domésticas y desarrollo de chips autóctonos | +0.7% | Bengaluru, Chennai e Hyderabad | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Externalización de la ingeniería de diseño de semiconductores a India
El mercado de servicios de diseño de CI en India está respaldado por la demanda de empresas de chips de América del Norte, Europa y Japón que requieren capacidad de ingeniería especializada a lo largo de sucesivas generaciones de productos. Los equipos indios cubren actividades de diseño digital, analógico, de señal mixta, diseño físico y verificación, lo que permite a los clientes asignar tareas relacionadas a una ubicación de entrega que comprende las interfaces entre ellas. Este alcance respalda paquetes de trabajo más amplios, que incluyen soporte de arquitectura, desarrollo RTL, planificación de verificación, implementación y preparación para la validación posterior. También desplaza las asignaciones del soporte de personal a corto plazo hacia trabajos que se alinean con la hoja de ruta de chips a largo plazo y la metodología de diseño del cliente. La Asociación de Electrónica y Semiconductores de India ha indicado que India requiere un grupo de talento en diseño de chips de 275.000 personas, en comparación con una base actual de 120.000, lo que pone de relieve la capacidad que aún se necesita para satisfacer la demanda de externalización.
Iniciativas de diseño de semiconductores respaldadas por el gobierno y el esquema DLI
El apoyo gubernamental se está ampliando desde el reembolso de diseño hacia el desarrollo comercial, el despliegue y una coordinación más estrecha entre las prioridades públicas y el desarrollo de productos privados. Semicon 2.0 estableció tres vías de diseño para proyectos nacionales y estratégicos, proyectos del sector comercial y diseños desplegados a escala.[1] La vía comercial proporciona financiación inicial vinculada a hitos de hasta el 50% del costo del proyecto o INR 15 crore (1,74 millones de USD), lo que puede hacer que el trabajo inicial en productos sea más viable para equipos más pequeños. En la fase DLI anterior, los programas gubernamentales capacitaron a 85.000 profesionales de semiconductores en 4 años y habilitaron horas de herramientas EDA en 315 instituciones académicas. Para el mercado de servicios de diseño de CI en India, estas medidas pueden ayudar a más equipos a avanzar de prototipos a productos que los clientes comerciales puedan desplegar.
Expansión de centros de I+D de semiconductores multinacionales
Las empresas multinacionales de semiconductores están expandiendo sus ubicaciones de ingeniería en India para trabajos que incluyen diseños automotrices avanzados, de IA y de IoT, en lugar de depender del país únicamente para asignaciones de soporte. Renesas abrió centros de diseño de 3nm en Noida y Bengaluru en 2025, y los equipos contribuyen al sistema en chip multidominio automotriz R-Car X5H. Infineon abrió un centro de investigación y desarrollo en Ahmedabad en 2025 para el diseño avanzado de chips e ingeniería de software de productos, con un objetivo de 500 ingenieros en 5 años. Estas instalaciones amplían el acceso a asignaciones complejas y permiten a los ingenieros locales adquirir experiencia en programas automotrices, industriales, de gestión de energía y de dispositivos conectados. El mercado de servicios de diseño de CI en India también obtiene una base de clientes más amplia cuando las empresas europeas y japonesas se expanden junto a los clientes establecidos de América del Norte.
Complejidad del diseño en nodos avanzados
Los programas de nodos avanzados requieren más trabajo de verificación, implementación física, análisis de potencia y calificación de IP que los proyectos de nodos maduros, porque las geometrías más ajustadas dejan menos margen para errores de diseño. Esto aumenta el valor de los servicios de ingeniería cuando los proyectos utilizan nodos de 7nm o inferiores y requiere una estrecha colaboración entre los equipos de diseño, verificación, implementación y software. Marvell anunció una inversión planificada de 250 millones de USD en India en 2026, incluidas expansiones en Bengaluru e Hyderabad para desarrollar tecnología de IA de próxima generación. El gobierno también ha informado avances hacia la capacidad de diseño de chips de 2nm en India. El mercado de servicios de diseño de CI en India puede, por tanto, obtener asignaciones que requieren una mayor propiedad de la ingeniería, prácticas más sólidas de aprobación de diseño y un compromiso más prolongado con el cliente que las tareas de entrega aisladas.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Dependencia de clientes internacionales y escala fabless doméstica limitada | -0.5% | Nacional, más aguda para las empresas más pequeñas de juego puro en ciudades de nivel 2 | Mediano plazo (2-4 años) |
| Escasez de ingenieros especializados en diseño de semiconductores | -0.4% | Nacional, con déficits agudos en roles de empaquetado, analógico y proceso de nodos avanzados | Corto plazo (≤ 2 años) |
| Dependencia del acceso internacional a EDA, IP y fundición | -0.3% | Nacional, con impacto desproporcionado en startups y casas de diseño de tamaño mediano | Largo plazo (≥ 4 años) |
| Alta rotación de empleados y presión sobre los precios | -0.2% | Bengaluru, Hyderabad y Pune, con presión en los segmentos de diseño físico de productos básicos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Dependencia de clientes internacionales y escala fabless doméstica limitada
El mercado de servicios de diseño de CI en India depende en gran medida de clientes con sede fuera de India, especialmente de empresas multinacionales con centros de ingeniería cautivos que pueden modificar el gasto cuando cambian sus prioridades globales de productos. Este modelo proporciona trabajo constante, pero deja a las empresas más pequeñas expuestas a presupuestos de investigación en el extranjero, ciclos de demanda de semiconductores y decisiones que se toman fuera del ecosistema doméstico. Una base de clientes fabless domésticos limitada también reduce el número de programas locales que pueden proporcionar negocios recurrentes a escala o crear una demanda predecible para los servicios de soporte. Las vías comercial y de despliegue dentro de Semicon 2.0 están destinadas a abordar esta brecha mediante el apoyo al desarrollo y despliegue de productos. El efecto dependerá de si los desarrolladores domésticos pueden pasar del tape-out al silicio comercialmente competitivo con clientes, acceso a fabricación y soporte de producto adecuado.
Escasez de ingenieros especializados en diseño de semiconductores
La principal restricción de talento se concentra en roles especializados más que en la plantilla básica de ingeniería, lo que dificulta su abordaje únicamente mediante la contratación general de graduados. Se proyectaba que India enfrentaría una escasez de 250.000-350.000 profesionales de semiconductores calificados para 2027. Los déficits son especialmente significativos en el trabajo de proceso de nodos avanzados, diseño analógico, empaquetado y verificación, donde los ingenieros experimentados necesitan una combinación de conocimiento del dominio y exposición a proyectos. Estas brechas pueden aumentar los costos de entrega cuando las empresas dependen de la contratación lateral y pueden retrasar proyectos que necesitan revisión técnica especializada. Los programas de talento DLI y el acceso académico a herramientas EDA pueden mejorar el flujo de candidatos, aunque el desarrollo de la fuerza laboral tardará tiempo en alcanzar las especialidades de mayor valor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de servicio:
la verificación amplía el valor del trabajo de diseño digitalLos servicios de diseño de CI digital representaron el 27,68% de la participación del mercado de servicios de diseño de CI en India en 2026. La categoría se beneficia de la demanda continua de arquitectura de sistema en chip, diseño RTL, diseño lógico y síntesis. Estas tareas están presentes en dispositivos de consumo, equipos de red, hardware de centros de datos y electrónica automotriz. Los centros de semiconductores cautivos utilizan equipos indios para este trabajo porque se alinea con la base de ingeniería VLSI establecida del país. El segmento también proporciona un punto de entrada para las empresas de servicios que posteriormente añaden capacidades de verificación e implementación.
Se proyecta que los servicios de verificación de diseño se expandan a una CAGR del 10,81% hasta 2032. La verificación se vuelve más exigente a medida que aumentan las funciones del chip, las interfaces, los requisitos de potencia y las expectativas de seguridad. Las herramientas EDA asistidas por IA pueden mejorar tareas seleccionadas, pero no eliminan la necesidad de ingenieros que comprendan los objetivos de cobertura, la intención del diseño y el comportamiento del sistema. Los servicios de diseño físico y de disposición siguen siendo importantes porque el cierre de temporización y la calidad de la implementación determinan si un diseño puede proceder a la fabricación. Los servicios de diseño de CI analógico y los servicios de diseño de CI analógico de señal mixta respaldan programas de menor volumen en gestión de energía, electrónica automotriz, sensores y productos industriales. Los servicios de desarrollo de IP y soporte de diseño también pueden ayudar a las empresas fabless locales a reutilizar bloques de diseño probados y reducir el costo de cada tape-out.


Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por aplicación de usuario final:
la IA y el HPC aumentan la demanda de ingeniería avanzadaLa electrónica de consumo representó el 29,32% del mercado de servicios de diseño de CI en India en 2026. Los dispositivos portátiles, los dispositivos domésticos inteligentes, los electrodomésticos conectados y otros dispositivos de alto volumen crean trabajo continuo para el diseño digital, el diseño físico y el soporte de pruebas. Muchos de estos productos utilizan tecnologías de proceso maduras o heredadas que tienen rendimientos probados y costos predecibles. Esta demanda proporciona una base estable para los equipos de diseño, incluso cuando las categorías individuales de dispositivos de consumo cambian. También brinda a los ingenieros experiencia en funciones de energía, conectividad, interfaz de usuario y procesamiento integrado.
Se proyecta que IA, HPC y centros de datos se expandan a una CAGR del 10,92% hasta 2032. Estas aplicaciones necesitan chips con alta densidad de cómputo, acceso eficiente a la memoria, interconexiones rápidas y gestión robusta de energía. La inversión planificada de Marvell en India demuestra que los equipos locales están involucrados en programas de IA e infraestructura de datos en nodos de tecnología avanzada. La demanda automotriz también está aumentando a medida que los fabricantes de vehículos adoptan arquitecturas definidas por software y más funciones de control electrónico. TCS lanzó servicios de diseño de sistema en chip personalizado en 2026, que cubren arquitectura, diseño RTL, verificación, implementación y validación del sistema para empresas automotrices y de semiconductores. Las aplicaciones industriales, de telecomunicaciones y redes, defensa y aeroespacial, y médicas y de atención médica amplían la base de clientes más allá de la demanda liderada por el consumidor.
Por complejidad de diseño:
los nodos maduros respaldan el volumen y los nodos avanzados aumentan la profundidad técnicaLos nodos maduros (8nm-28nm) representaron el 51,02% del tamaño del mercado de servicios de diseño de CI en India en 2026. Estos nodos son adecuados para muchas aplicaciones automotrices, industriales, de gestión de energía y de consumo porque su rendimiento y comportamiento de fabricación son bien comprendidos. Su uso también permite a los clientes elegir entre varias opciones de fabricación y gestionar los costos con menos incertidumbre. Cyient Semiconductors se calificó para la licitación de modernización de SCL Mohali en 2025, que abarca procesos RF-CMOS, BCD (HV LDMOS) y sensor de imagen CMOS. Mirafra Technologies también realizó el tape-out de un sistema en chip de 22nm en 2026, demostrando la entrega de extremo a extremo en un nodo relevante para la producción.
Se proyecta que los nodos avanzados (≤7nm) se expandan a una CAGR del 10,07% hasta 2032. El segmento está respaldado en gran medida por programas multinacionales para IA, computación de alto rendimiento, procesadores móviles y sistemas automotrices complejos. Renesas ha conectado sus equipos de Noida y Bengaluru a un programa de sistema en chip multidominio automotriz de 3nm. El trabajo en nodos avanzados requiere una estrecha coordinación entre los equipos de arquitectura, verificación, implementación física y software. Por lo tanto, puede aumentar el valor de cada proyecto para los proveedores con gran profundidad técnica. La industria de servicios de diseño de CI en India tiene la oportunidad de desarrollar capacidades especializadas en estos campos mientras mantiene la capacidad de nodos maduros para programas de alto volumen.

Análisis geográfico
Bengaluru
Bengaluru es el principal centro de entrega del mercado de servicios de diseño de CI en India y combina centros de ingeniería multinacionales con empresas locales especializadas. La ciudad respalda trabajos que van desde asignaciones analógicas y de señal mixta en nodos maduros hasta programas de chips de IA en nodos avanzados. Microchip Technology amplió su presencia en Bengaluru en 2025 a través de una nueva instalación de oficinas planificada para albergar a más de 3.000 empleados en 10 años.[2] La expansión de Marvell en 2026 incluye una nueva ala en Bengaluru para el desarrollo de tecnología de IA de próxima generación. Su base de proveedores combina ingeniería de diseño, validación, software y sistemas, mientras que los requisitos de ISO 26262 favorecen a los proveedores que pueden documentar el trabajo de seguridad automotriz.
Delhi NCR
Delhi NCR es un importante centro de actividad de diseño en nodos avanzados fuera de Bengaluru. Renesas abrió un centro de diseño de 3nm en Noida en 2025, y sus instalaciones en Noida y Bengaluru trabajan conjuntamente en el sistema en chip automotriz R-Car X5H.[3] El clúster respalda EDA, verificación, diseño de circuitos, disposición y desarrollo de circuitos integrados 3D junto con una gran fuerza laboral de ingeniería y software. Los factores de cumplimiento de ISO 26262 e IEC 61508 pueden ayudar a los equipos a asegurar trabajos que requieren evidencia de seguridad trazable dentro de los entregables de ingeniería.
Hyderabad, Chennai, Pune, Ahmedabad y Hubli
Hyderabad, Chennai, Pune, Ahmedabad y Hubli complementan los clústeres de diseño más grandes con talento especializado y vínculos con aplicaciones distintas. Hyderabad respalda el desarrollo de productos integrados y ASIC llave en mano, mientras que Chennai se apoya en el ecosistema del IIT Madras y la investigación universitaria. Ahmedabad añadió capacidad cuando Infineon abrió su centro de investigación y desarrollo en GIFT City en 2025. La base de ingeniería automotriz de Pune respalda proyectos de electrónica de potencia y semiconductores para vehículos, mientras que Hubli adquirió un papel emergente a través de los centros de HCLTech y Rapidus. El tamaño del mercado de servicios de diseño de CI en India dependerá cada vez más de los vínculos entre universidades, proveedores locales y hojas de ruta de productos globales.
Panorama competitivo
Concentración del Mercado
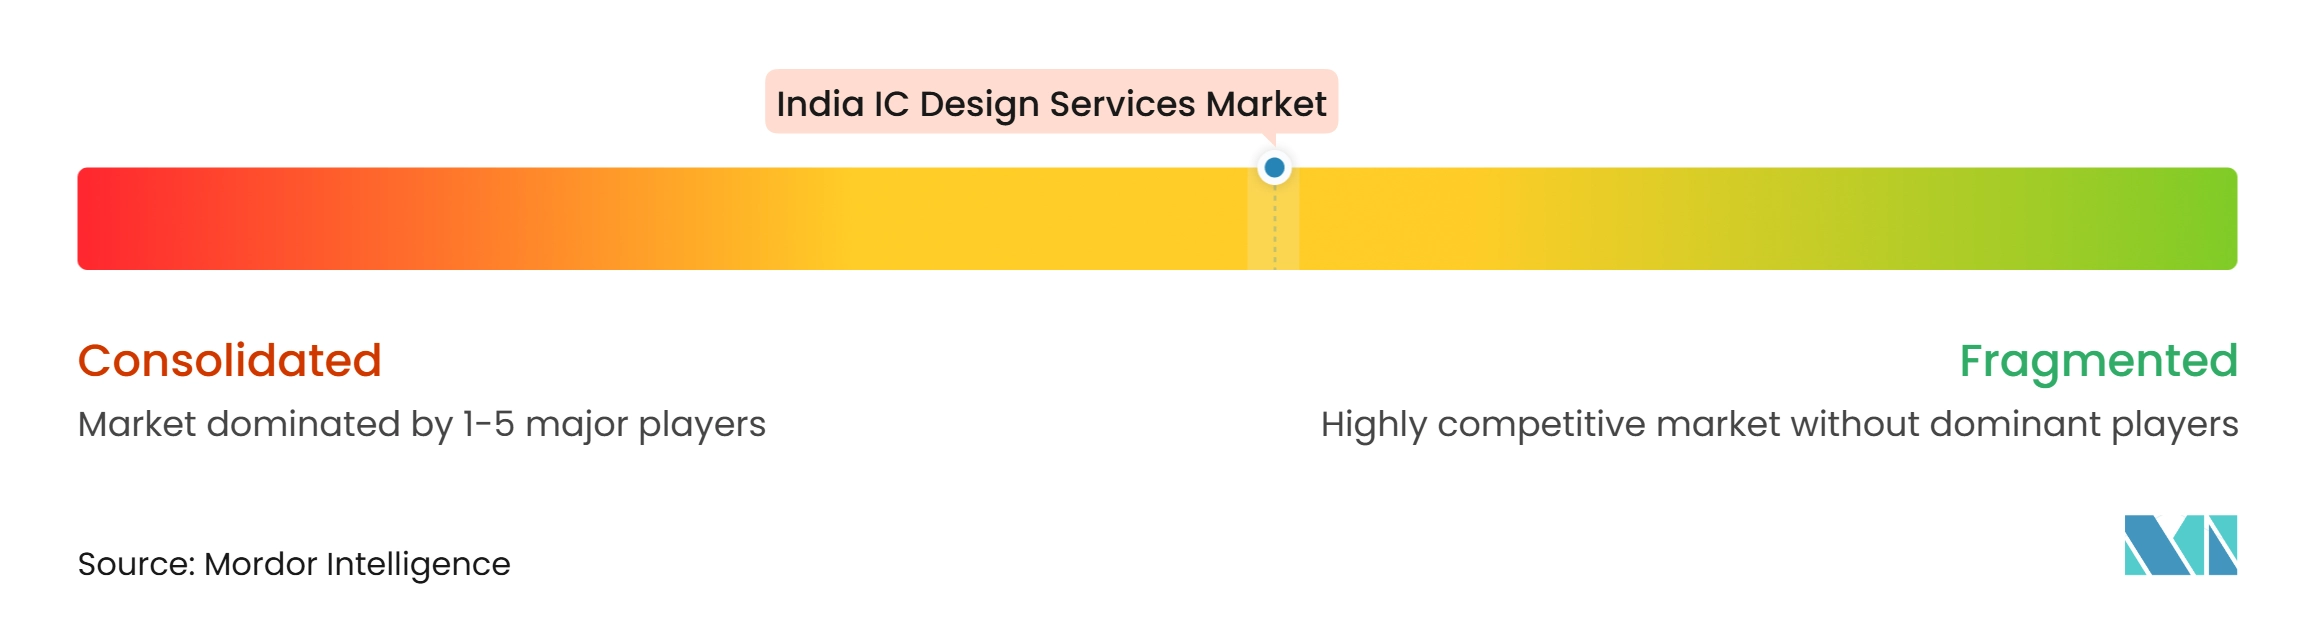
El mercado de servicios de diseño de CI en India está moderadamente fragmentado, con amplias empresas de servicios de ingeniería que compiten junto a proveedores especializados de semiconductores. HCLTech, Tata Elxsi, L&T Technology Services y Cyient ofrecen grandes equipos de entrega y conexiones con servicios de ingeniería de productos más amplios. MosChip Technologies, Mirafra Technologies, Tessolve, eInfochips y especialistas relacionados compiten a través de profundidad técnica centrada en chips y entrega llave en mano. El campo incluye arquitectura, diseño analógico y digital, verificación, implementación física, validación y software integrado. La puntuación de concentración del mercado es 1 sobre 10 porque el proveedor líder tiene menos del 5% de la actividad global de externalización de ingeniería de semiconductores, lo que indica una estructura competitiva altamente fragmentada.
Las empresas buscan trabajos de mayor valor cubriendo pasos conectados en el proceso de desarrollo. Cyient creó Cyient Semiconductors en 2025 como un negocio de propiedad total centrado en soluciones ASIC llave en mano para aplicaciones industriales, de centros de datos, automotrices y médicas. eInfochips se unió al ecosistema avanzado de fundición de Samsung como socio de diseño virtual en 2025, extendiendo los servicios de diseño certificados de 180nm a 3nm. HCLTech y Rapidus establecieron centros de desarrollo de ingeniería de semiconductores en Bengaluru y Hubli en 2026 para el diseño de máscaras, el desarrollo de kits de diseño de procesos y la co-optimización de tecnología de diseño. Estos movimientos fortalecen las capacidades a través de entidades enfocadas, membresías en ecosistemas y asociaciones con clientes.
La competencia depende de gestionar flujos complejos y cumplir con los requisitos de calidad del cliente. Los programas automotrices favorecen a los proveedores que demuestran prácticas de seguridad funcional ISO 26262 y pueden respaldar las necesidades de calificación AEC-Q100. Las empresas más pequeñas pueden seguir siendo competitivas a través de la experiencia especializada o aceptando la responsabilidad total de entrega para programas específicos. El mercado de servicios de diseño de CI en India recompensará a los proveedores que combinen calidad de ingeniería, preparación para la certificación y gestión de programas confiable.
Líderes de la industria de servicios de diseño de CI en India
-
HCL Technologies Limited Pre footer link
-
L&T Technology Services Limited
-
Wipro Limited
-
Tata Elxsi Limited
-
Cyient Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de servicios de diseño de CI en India Empresas cubiertas en este informe
- MosChip Technologies Limited
- Tessolve Semiconductor Private Limited
- eInfochips Private Limited
- HCL Technologies Limited
- L&T Technology Services Limited
- Wipro Limited
- Cyient Limited
- Quest Global Services Private Limited
- Tata Elxsi Limited
- Sasken Technologies Limited
- Sankalp Semiconductor Private Limited
- Mirafra Technologies Private Limited
- ACL Digital Private Limited
- SmartSoC Solutions Private Limited
- Silicon Interfaces Private Limited
Desarrollos recientes de la industria en Mercado de servicios de diseño de CI en India
- Septiembre de 2026: TCS lanzó servicios de diseño de SoC personalizado para fabricantes de equipos originales automotrices, que cubren arquitectura de chips, diseño RTL, verificación, implementación y validación del sistema para programas de vehículos definidos por software.
- Septiembre de 2026: HCLTech y Rapidus de Japón inauguraron dos centros de desarrollo de ingeniería de semiconductores en Bengaluru y Hubli para el diseño de máscaras, el desarrollo de kits de diseño de procesos y la co-optimización de tecnología de diseño, con un componente de flujo de talento orientado a las operaciones de Rapidus en Japón.
- Julio de 2026: Marvell Technology anunció una inversión planificada de 250 millones de USD a tres años en India, que incluye una nueva ala en Bengaluru, expansión en Hyderabad y planes para duplicar su plantilla en India, con el centro involucrado en programas de chips de IA a 2nm y más allá.
- Enero de 2026: Mirafra Technologies completó con éxito el tape-out del sistema en chip (SoC) "Ramanujan" de 22nm en TSMC a través de un programa interno diseñado para establecer y demostrar su capacidad de entrega de silicio de extremo a extremo.
Alcance del informe del mercado de servicios de diseño de CI en India
El mercado de servicios de diseño de CI en India comprende los ingresos generados por empresas que proporcionan servicios externalizados y especializados de diseño, desarrollo, verificación y soporte de ingeniería de circuitos integrados a fabricantes de semiconductores, empresas de semiconductores fabless, fabricantes de dispositivos integrados, fabricantes de equipos originales y desarrolladores de sistemas. El mercado abarca el diseño de CI analógico, el diseño de CI digital, el diseño analógico de señal mixta, el diseño físico y la disposición, la verificación de diseño, el desarrollo de IP y otros servicios de soporte de diseño de CI.
El informe del mercado de servicios de diseño de CI en India está segmentado por tipo de servicio (servicios de diseño de CI analógico, servicios de diseño de CI digital, servicios de diseño de CI analógico de señal mixta (AMS), servicios de diseño físico y de disposición, servicios de verificación de diseño, servicios de desarrollo de IP y soporte de diseño, y otros tipos de servicio), aplicación de usuario final (automotriz, IA, HPC y centros de datos, electrónica de consumo, industrial, defensa y aeroespacial, médica y de atención médica, telecomunicaciones y redes, y otras aplicaciones de usuario final), complejidad de diseño (nodos avanzados (≤7nm), nodos maduros (8nm-28nm) y nodos heredados (por encima de 28nm)). Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Servicios de diseño de CI analógico |
| Servicios de diseño de CI digital |
| Servicios de diseño de CI analógico de señal mixta (AMS) |
| Servicios de diseño físico y de disposición |
| Servicios de verificación de diseño |
| Servicios de desarrollo de IP y soporte de diseño |
| Otros tipos de servicio |
| Automotriz |
| IA, HPC y centros de datos |
| Electrónica de consumo |
| Industrial |
| Defensa y aeroespacial |
| Médica y de atención médica |
| Telecomunicaciones y redes |
| Otras industrias de usuario final |
| Nodos avanzados (≤7nm) |
| Nodos maduros (8nm-28nm) |
| Nodos heredados (por encima de 28nm) |
| Por tipo de servicio | Servicios de diseño de CI analógico |
| Servicios de diseño de CI digital | |
| Servicios de diseño de CI analógico de señal mixta (AMS) | |
| Servicios de diseño físico y de disposición | |
| Servicios de verificación de diseño | |
| Servicios de desarrollo de IP y soporte de diseño | |
| Otros tipos de servicio | |
| Por aplicación de usuario final | Automotriz |
| IA, HPC y centros de datos | |
| Electrónica de consumo | |
| Industrial | |
| Defensa y aeroespacial | |
| Médica y de atención médica | |
| Telecomunicaciones y redes | |
| Otras industrias de usuario final | |
| Por complejidad de diseño | Nodos avanzados (≤7nm) |
| Nodos maduros (8nm-28nm) | |
| Nodos heredados (por encima de 28nm) |
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del sector de servicios de diseño de CI de India?
El sector de servicios de diseño de CI de India está valorado en 0,19 mil millones de USD en 2026 y se espera que alcance los 0,33 mil millones de USD en 2032 a una CAGR del 9,46% de 2027 a 2032. El mercado de servicios de diseño de CI en India está respaldado por una mayor demanda de asignaciones complejas de diseño, verificación y validación.
¿Qué tipo de servicio tiene la mayor participación de ingresos en los servicios de diseño de CI en India?
Los servicios de diseño de CI digital lideran con una participación del 27,68% en 2026, respaldados por la demanda de arquitectura de sistema en chip, diseño RTL y diseño lógico. Su amplio uso en programas de consumo, redes, automotriz e infraestructura de datos brinda a los proveedores de servicios una base confiable para la entrega técnica.
¿Qué servicio de diseño de CI se espera que se expanda más rápidamente en India?
Se proyecta que los servicios de verificación de diseño registren la CAGR más alta por tipo de servicio del 10,81% hasta 2032, ya que la complejidad de los chips aumenta las necesidades de verificación. Los diseños avanzados requieren que los ingenieros verifiquen el comportamiento funcional, la cobertura, las condiciones de potencia y las interfaces del sistema antes de que el silicio pueda proceder a la fabricación.
¿Qué aplicación de usuario final se espera que genere la demanda más fuerte?
Se espera que IA, HPC y centros de datos se expandan a una CAGR del 10,92% hasta 2032 porque estas aplicaciones requieren diseño complejo de cómputo, memoria e interconexión. El mercado de servicios de diseño de CI en India está posicionado para beneficiarse de este trabajo cuando los equipos locales puedan ofrecer servicios de diseño, verificación e implementación en nodos avanzados.
¿Por qué los nodos maduros siguen siendo importantes para los equipos de diseño indios?
Los nodos maduros (8nm-28nm) representaron el 51,02% de los ingresos en 2026 porque siguen siendo apropiados para aplicaciones automotrices, industriales, de gestión de energía y de consumo. Estos procesos ofrecen un comportamiento de fabricación bien comprendido, rendimientos predecibles y costos prácticos para productos que no requieren la geometría más pequeña disponible.
¿Qué apoyo de política está disponible para el diseño de chips en India?
Semicon 2.0 respalda diseños estratégicos, diseños comerciales y despliegue a escala, con proyectos comerciales elegibles para financiación de hasta el 50% del costo del proyecto o INR 15 crore (1,74 millones de USD). También se basa en los programas de capacitación DLI y de acceso a herramientas académicas destinados a mejorar la disponibilidad de talento especializado en diseño.