
Marktgröße und Marktanteile der IC-Designdienstleistungen in Indien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.19 Milliarden US-Dollar |
| Marktgröße (2027) | 0.21 Milliarden US-Dollar |
| Marktgröße (2032) | 0.33 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.46 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für IC-Designdienstleistungen in Indien von Mordor Intelligence
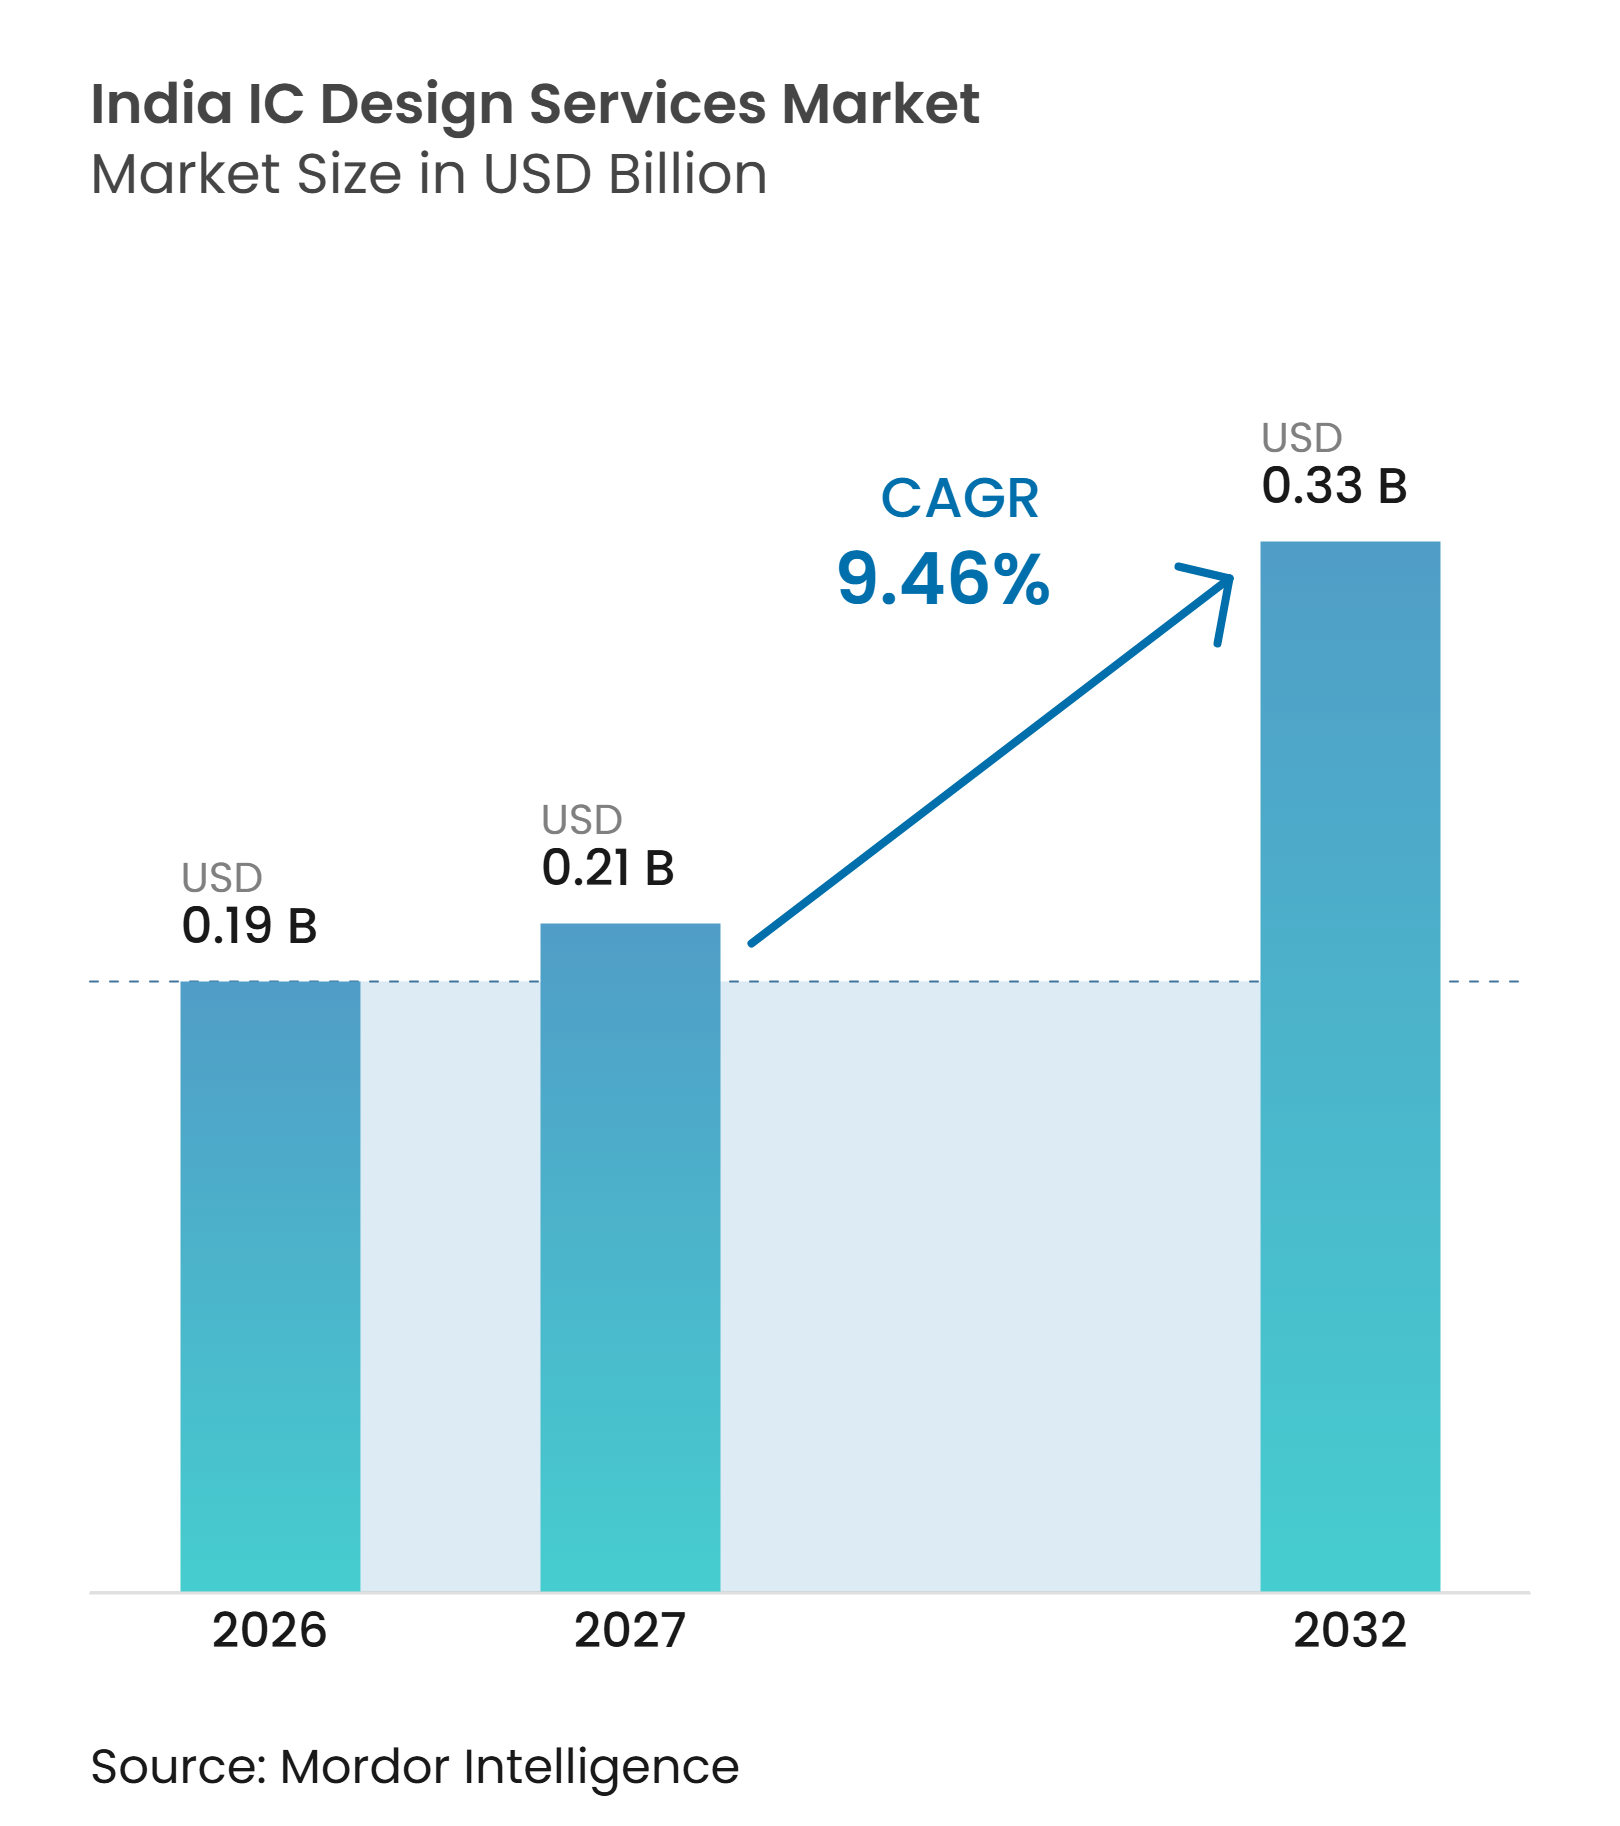
Die Marktgröße für IC-Designdienstleistungen in Indien wird voraussichtlich von 0,19 Milliarden USD im Jahr 2026 auf 0,21 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 0,33 Milliarden USD erreichen, mit einer CAGR von 9,46 % über den Zeitraum 2027–2032. Der Markt für IC-Designdienstleistungen in Indien profitiert von einer breiten Ingenieurbasis, die digitales Design, Verifikation, analoges Design und Mixed-Signal-Arbeiten abdeckt. Langfristige Aufträge globaler Halbleiterunternehmen stützen die wiederkehrende Nachfrage und verringern die Abhängigkeit von kurzfristigen Projektzyklen. Die öffentliche Politik lenkt mehr Unterstützung in Richtung kommerzieller Chipentwicklung, strategischer Designs und skalierter Bereitstellung. Der Markt für IC-Designdienstleistungen in Indien hat zudem die Möglichkeit, sich in Richtung höherwertiger Aufgaben zu entwickeln, da lokale Teams umfassendere Design- und Verifikationsarbeiten übernehmen.
Wichtigste Erkenntnisse des Berichts
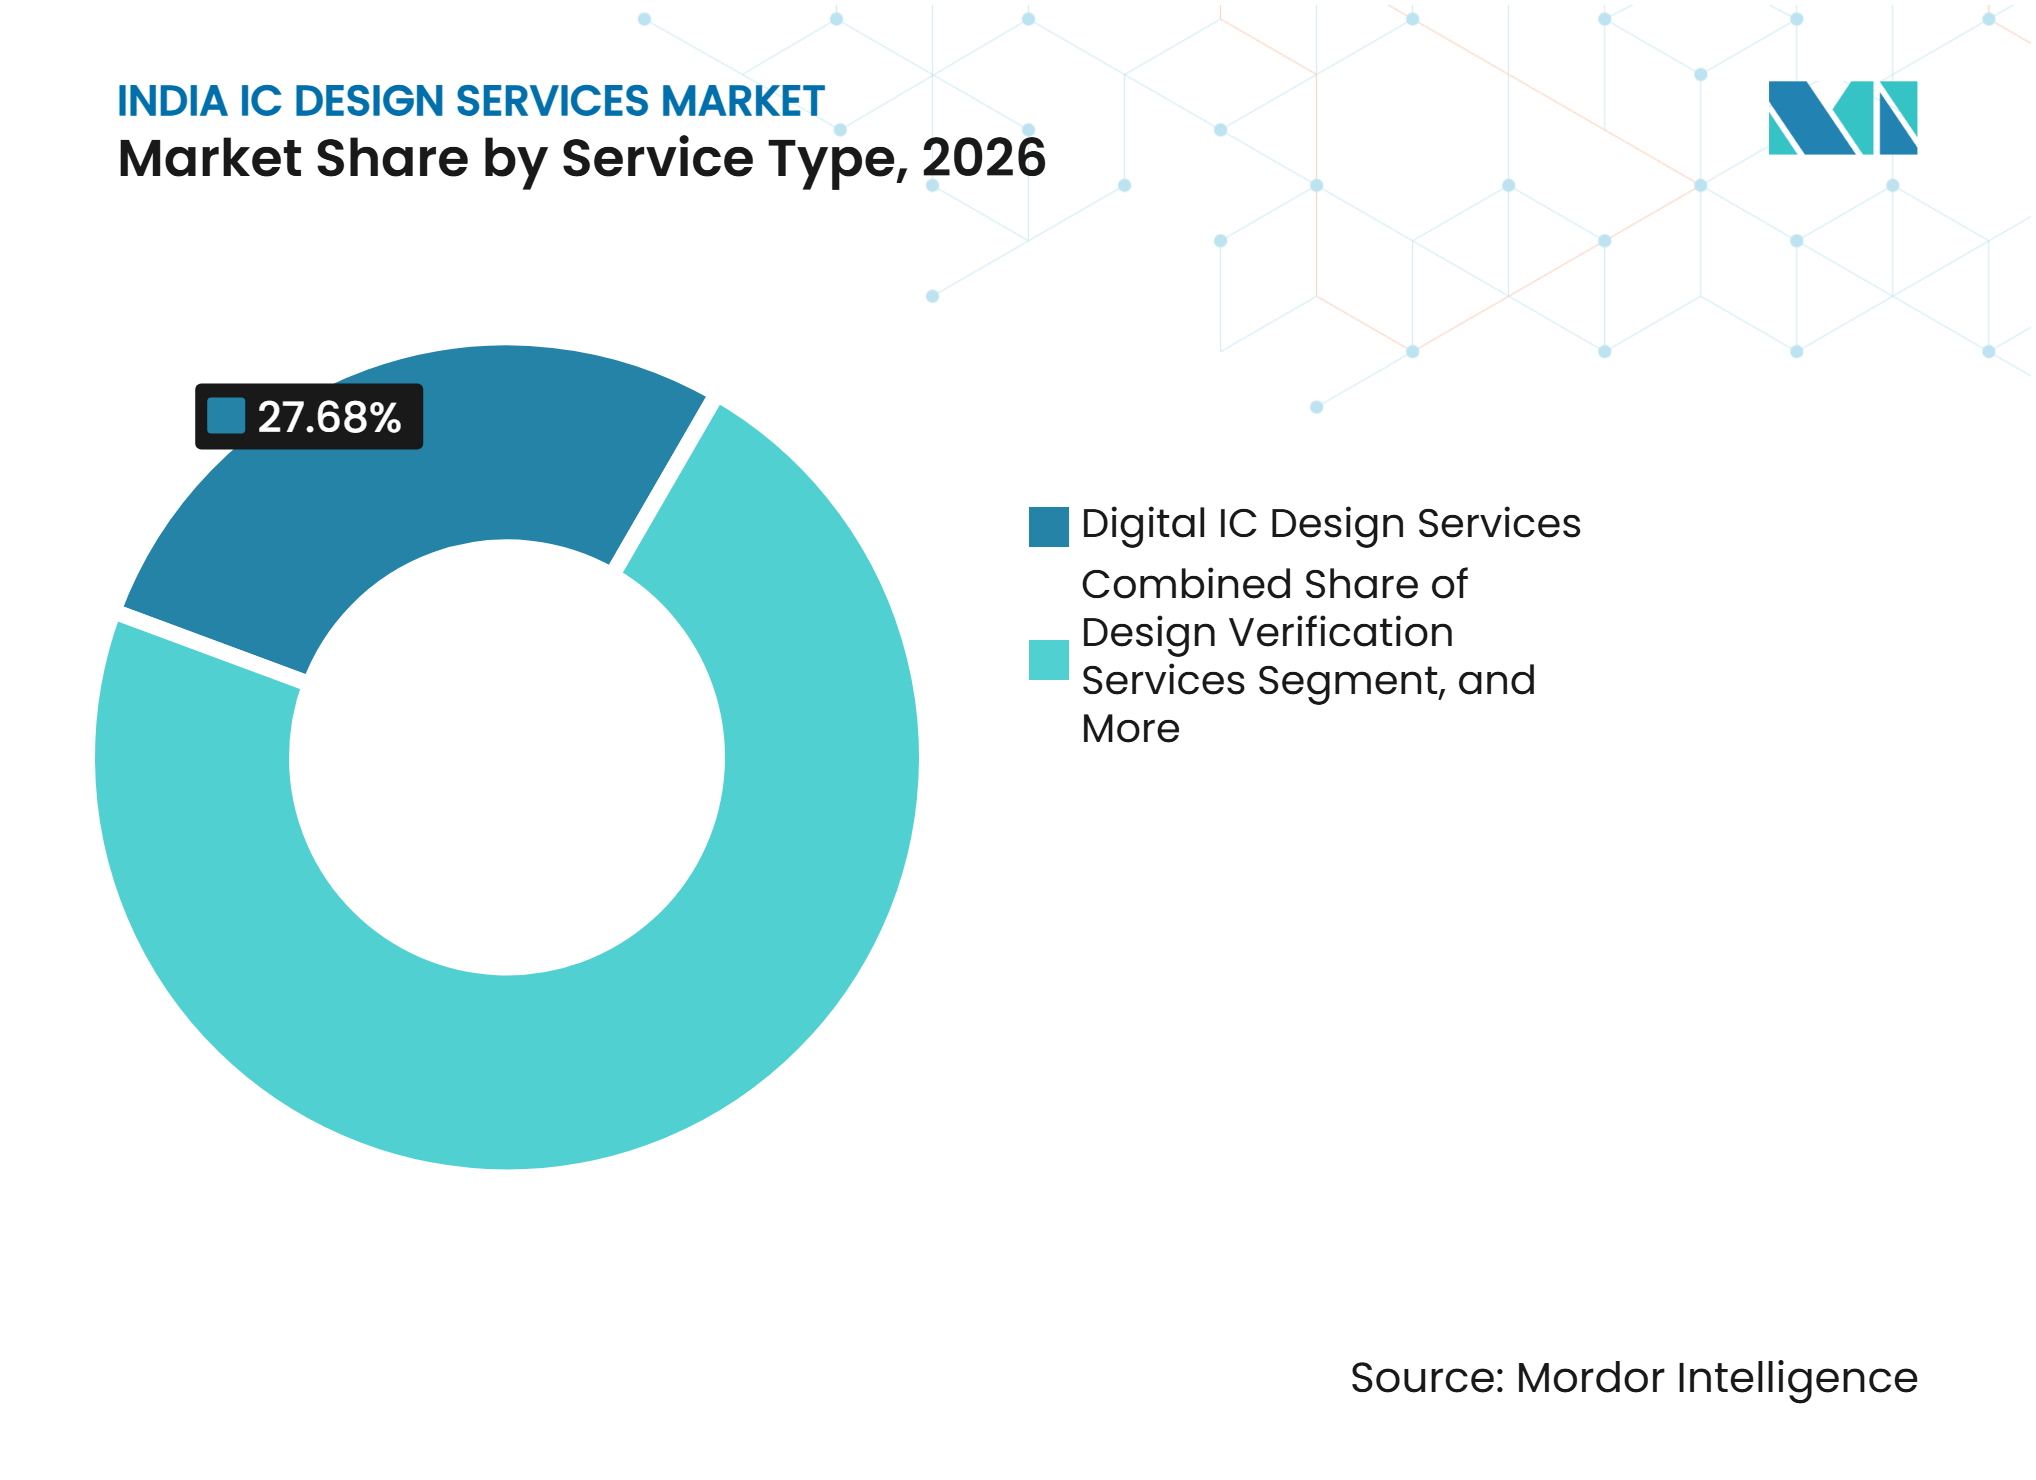
- Nach Dienstleistungstyp hielten Digitale IC-Designdienstleistungen im Jahr 2026 einen Marktanteil von 27,68 % am Markt für IC-Designdienstleistungen in Indien, während Design-Verifikationsdienstleistungen bis 2032 voraussichtlich mit einer CAGR von 10,81 % wachsen werden.
- Nach Endnutzeranwendung entfielen im Jahr 2026 29,32 % des Umsatzes auf Unterhaltungselektronik, während KI, HPC und Rechenzentren bis 2032 die höchste CAGR von 10,92 % verzeichnen sollen.
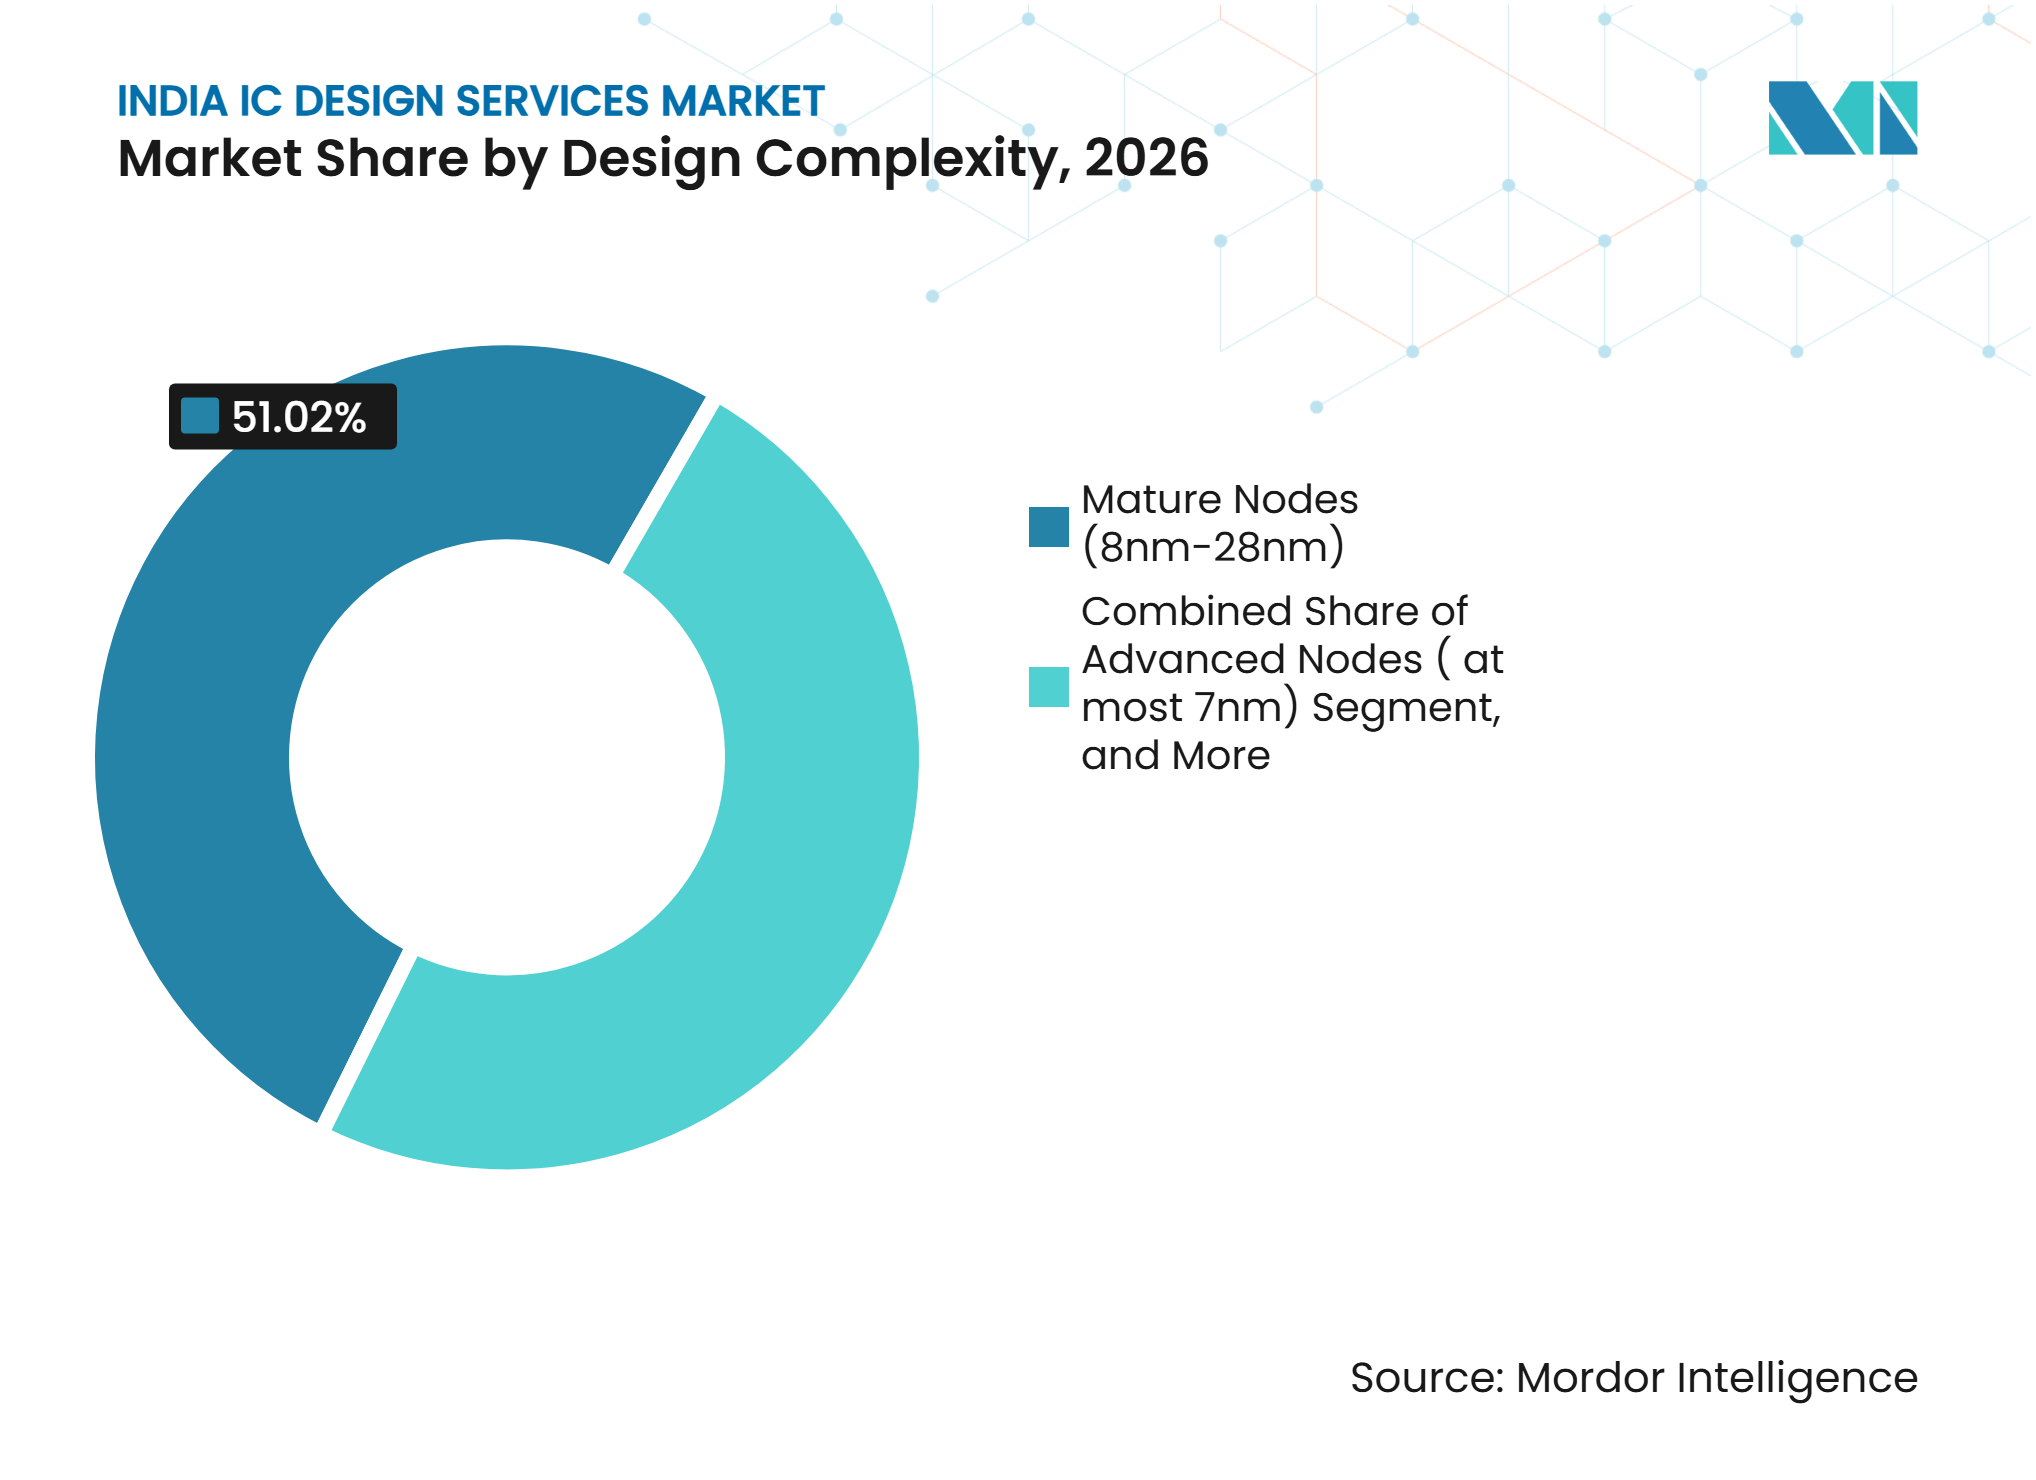
- Nach Designkomplexität hielten Reife Knoten (8nm–28nm) im Jahr 2026 einen Umsatzanteil von 51,02 %, während Fortgeschrittene Knoten (≤7nm) bis 2032 voraussichtlich mit einer CAGR von 10,07 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Outsourcing von Halbleiterdesign-Engineering nach Indien | +2.8% | Global, mit primärer Nachfrage aus Nordamerika, Europa und Japan | Langfristig (≥ 4 Jahre) |
| Staatlich geförderte Halbleiterdesign-Initiativen und das DLI-Programm | +2.3% | National, mit frühen Gewinnen in Bengaluru, Noida, Hyderabad und Ahmedabad | Mittelfristig (2–4 Jahre) |
| Expansion multinationaler Halbleiter-F&E-Zentren | +1.9% | Bengaluru, Noida, Hyderabad, Pune, Chennai, Ahmedabad | Mittelfristig (2–4 Jahre) |
| Designkomplexität fortgeschrittener Knoten | +1.5% | Bengaluru und Noida als Kernstandorte, mit Ausstrahlungseffekten auf Hyderabad und Pune | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Halbleiterdesign in Schlüsselindustrien | +1.1% | National, mit auf Pune und Chennai konzentrierter Automobilnachfrage | Mittelfristig (2–4 Jahre) |
| Wachstum inländischer Fabless-Startups und einheimische Chipentwicklung | +0.7% | Bengaluru, Chennai und Hyderabad | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Outsourcing von Halbleiterdesign-Engineering nach Indien
Der Markt für IC-Designdienstleistungen in Indien wird durch die Nachfrage nordamerikanischer, europäischer und japanischer Chipunternehmen gestützt, die über aufeinanderfolgende Produktgenerationen hinweg spezialisierte Ingenieurkapazitäten benötigen. Indische Teams decken digitales, analoges und Mixed-Signal-Design sowie physisches Design und Verifikationsaktivitäten ab, sodass Kunden zusammenhängende Aufgaben an einen Lieferstandort vergeben können, der die Schnittstellen zwischen ihnen versteht. Diese Bandbreite unterstützt größere Arbeitspakete, einschließlich Architekturunterstützung, RTL-Entwicklung, Verifikationsplanung, Implementierung und vorgelagerte Validierungsvorbereitung. Sie verlagert Aufgaben auch weg von kurzfristiger Personalunterstützung hin zu Arbeiten, die mit dem langfristigen Chip-Fahrplan und der Designmethodik eines Kunden übereinstimmen. Die India Electronics and Semiconductor Association hat darauf hingewiesen, dass Indien einen Chip-Design-Talentpool von 275.000 Fachkräften benötigt, verglichen mit einer aktuellen Basis von 120.000, was den noch erforderlichen Kapazitätsbedarf zur Deckung der Outsourcing-Nachfrage verdeutlicht.
Staatlich geförderte Halbleiterdesign-Initiativen und das DLI-Programm
Die staatliche Unterstützung weitet sich von der Designerstattung auf kommerzielle Entwicklung, Bereitstellung und eine engere Koordination zwischen öffentlichen Prioritäten und privater Produktentwicklung aus. Semicon 2.0 legte drei Designspuren für nationale und strategische Projekte, Projekte des kommerziellen Sektors und im großen Maßstab eingesetzte Designs fest.[1] Die kommerzielle Spur bietet meilensteingebundene Anschubfinanzierung von bis zu 50 % der Projektkosten oder INR 15 Crore (1,74 Millionen USD), was frühe Produktarbeiten für kleinere Teams rentabler machen kann. Im Rahmen der früheren DLI-Phase bildeten staatliche Programme in 4 Jahren 85.000 Halbleiterfachleute aus und ermöglichten EDA-Tool-Stunden an 315 akademischen Einrichtungen. Für den Markt für IC-Designdienstleistungen in Indien können diese Maßnahmen dazu beitragen, dass mehr Teams den Weg von Prototypen zu Produkten gehen, die kommerzielle Kunden einsetzen können.
Expansion multinationaler Halbleiter-F&E-Zentren
Multinationale Halbleiterunternehmen erweitern ihre Ingenieurstandorte in Indien für Arbeiten, die fortgeschrittene Automotive-, KI- und IoT-Designs umfassen, anstatt das Land nur für Unterstützungsaufgaben zu nutzen. Renesas eröffnete 2025 3nm-Designzentren in Noida und Bengaluru, und die Teams tragen zum R-Car X5H Automotive-Multi-Domain-System-on-Chip bei. Infineon eröffnete 2025 ein Forschungs- und Entwicklungszentrum in Ahmedabad für fortgeschrittenes Chipdesign und Produktsoftware-Engineering mit einem Ziel von 500 Ingenieuren über 5 Jahre. Diese Einrichtungen erweitern den Zugang zu komplexen Aufgaben und ermöglichen es lokalen Ingenieuren, Erfahrungen in Automotive-, Industrie-, Energiemanagement- und vernetzten Geräteprogrammen zu sammeln. Der Markt für IC-Designdienstleistungen in Indien gewinnt auch eine breitere Kundenmischung, wenn europäische und japanische Unternehmen neben etablierten nordamerikanischen Kunden expandieren.
Designkomplexität fortgeschrittener Knoten
Programme für fortgeschrittene Knoten erfordern mehr Verifikations-, physische Implementierungs-, Leistungsanalyse- und IP-Qualifizierungsarbeiten als Projekte mit reifen Knoten, da engere Geometrien weniger Spielraum für Designfehler lassen. Dies erhöht den Wert von Ingenieurdienstleistungen, wenn Projekte Knoten von 7nm oder darunter verwenden, und erfordert eine enge Zusammenarbeit zwischen Design-, Verifikations-, Implementierungs- und Softwareteams. Marvell kündigte eine geplante Investition von 250 Millionen USD in Indien im Jahr 2026 an, einschließlich Erweiterungen in Bengaluru und Hyderabad zur Entwicklung von KI-Technologie der nächsten Generation. Die Regierung hat auch Fortschritte bei der 2nm-Chipdesign-Fähigkeit in Indien gemeldet. Der Markt für IC-Designdienstleistungen in Indien kann daher Aufgaben gewinnen, die eine tiefere Ingenieurverantwortung, stärkere Design-Abzeichnungspraktiken und eine längere Kundenbindung erfordern als isolierte Lieferaufgaben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit von internationalen Kunden und begrenzte inländische Fabless-Skalierung | -0.5% | National, am stärksten ausgeprägt bei kleineren reinen Dienstleistungsunternehmen in Städten der zweiten Reihe | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten Halbleiterdesign-Ingenieuren | -0.4% | National, mit akutem Mangel in Packaging-, Analog- und fortgeschrittenen Knotenprozesstätigkeiten | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von internationalem EDA-, IP- und Foundry-Zugang | -0.3% | National, mit überproportionalen Auswirkungen auf Startups und mittelgroße Designhäuser | Langfristig (≥ 4 Jahre) |
| Hohe Mitarbeiterfluktuation und Preisdruck | -0.2% | Bengaluru, Hyderabad und Pune, mit Druck in Commodity-Segmenten des physischen Designs | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von internationalen Kunden und begrenzte inländische Fabless-Skalierung
Der Markt für IC-Designdienstleistungen in Indien ist stark von Kunden außerhalb Indiens abhängig, insbesondere von multinationalen Unternehmen mit eigenen Ingenieurzentren, die ihre Ausgaben ändern können, wenn sich ihre globalen Produktprioritäten verschieben. Dieses Modell bietet stetige Arbeit, setzt kleinere Unternehmen jedoch ausländischen Forschungsbudgets, Halbleiternachfragezyklen und Entscheidungen aus, die außerhalb des inländischen Ökosystems getroffen werden. Eine begrenzte inländische Fabless-Kundenbasis reduziert auch die Anzahl lokaler Programme, die im großen Maßstab Wiederholungsgeschäfte generieren oder eine vorhersehbare Nachfrage nach unterstützenden Dienstleistungen schaffen können. Die kommerziellen und Bereitstellungsspuren innerhalb von Semicon 2.0 sollen diese Lücke schließen, indem sie Produktentwicklung und -bereitstellung unterstützen. Die Wirkung wird davon abhängen, ob inländische Entwickler den Weg vom Tape-out zu kommerziell wettbewerbsfähigem Silizium mit Kunden, Fertigungszugang und angemessener Produktunterstützung gehen können.
Mangel an spezialisierten Halbleiterdesign-Ingenieuren
Die wichtigste Talentbeschränkung konzentriert sich auf spezialisierte Tätigkeiten und nicht auf die allgemeine Ingenieurkapazität, was es schwieriger macht, sie allein durch allgemeine Hochschulabsolventenrekrutierung zu beheben. Indien wurde bis 2027 ein Mangel von 250.000–350.000 qualifizierten Halbleiterfachleuten prognostiziert. Engpässe sind besonders gravierend bei fortgeschrittenen Knotenprozessarbeiten, analogem Design, Packaging und Verifikation, wo erfahrene Ingenieure eine Kombination aus Fachwissen und Projekterfahrung benötigen. Diese Lücken können die Lieferkosten erhöhen, wenn Unternehmen auf Seiteneinsteiger angewiesen sind, und können Projekte verzögern, die eine spezialisierte technische Überprüfung benötigen. Die DLI-Talentprogramme und der akademische Zugang zu EDA-Tools können die Pipeline verbessern, obwohl die Personalentwicklung Zeit brauchen wird, um die höchstwertigen Spezialgebiete zu erreichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Verifikation erweitert den Wert digitaler DesignarbeitenDigitale IC-Designdienstleistungen hielten im Jahr 2026 einen Marktanteil von 27,68 % am Markt für IC-Designdienstleistungen in Indien. Die Kategorie profitiert von anhaltender Nachfrage nach System-on-Chip-Architektur, RTL-Design, Logikdesign und Synthese. Diese Aufgaben sind in Verbrauchergeräten, Netzwerkausrüstung, Rechenzentrumshardware und Automotive-Elektronik präsent. Captive-Halbleiterzentren nutzen indische Teams für diese Arbeit, da sie mit der etablierten VLSI-Ingenieurbasis des Landes übereinstimmt. Das Segment bietet auch einen Einstiegspunkt für Dienstleistungsunternehmen, die später Verifikations- und Implementierungsfähigkeiten hinzufügen.
Design-Verifikationsdienstleistungen werden bis 2032 voraussichtlich mit einer CAGR von 10,81 % wachsen. Die Verifikation wird anspruchsvoller, da Chipfunktionen, Schnittstellen, Leistungsanforderungen und Sicherheitserwartungen steigen. KI-gestützte EDA-Tools können ausgewählte Aufgaben verbessern, beseitigen jedoch nicht den Bedarf an Ingenieuren, die Abdeckungsziele, Designabsichten und Systemverhalten verstehen. Physisches Design und Layout-Dienstleistungen bleiben wichtig, da Timing-Abschluss und Implementierungsqualität bestimmen, ob ein Design zur Fertigung übergehen kann. Analoge IC-Designdienstleistungen und Analog-Mixed-Signal IC-Designdienstleistungen unterstützen Programme mit geringerem Volumen in den Bereichen Energiemanagement, Automotive-Elektronik, Sensoren und Industrieprodukte. IP-Entwicklungs- und Designunterstützungsdienstleistungen können lokalen Fabless-Unternehmen auch dabei helfen, bewährte Designblöcke wiederzuverwenden und die Kosten jedes Tape-outs zu senken.



Nach Endnutzeranwendung:
KI und HPC steigern die Nachfrage nach fortgeschrittenem EngineeringUnterhaltungselektronik entfiel im Jahr 2026 auf 29,32 % des Marktes für IC-Designdienstleistungen in Indien. Wearables, Smart-Home-Geräte, vernetzte Haushaltsgeräte und andere hochvolumige Geräte schaffen anhaltende Arbeit für digitales Design, physisches Design und Testunterstützung. Viele dieser Produkte verwenden reife oder ältere Prozesstechnologien mit bewährten Ausbeuten und vorhersehbaren Kosten. Diese Nachfrage bietet eine stabile Grundlage für Designteams, auch wenn sich einzelne Kategorien von Verbrauchergeräten ändern. Sie gibt Ingenieuren auch Erfahrung in den Bereichen Energie, Konnektivität, Benutzeroberfläche und eingebettete Verarbeitungsfunktionen.
KI, HPC und Rechenzentren werden bis 2032 voraussichtlich mit einer CAGR von 10,92 % wachsen. Diese Anwendungen benötigen Chips mit hoher Rechendichte, effizientem Speicherzugriff, schnellen Verbindungen und robustem Energiemanagement. Marvells geplante Investition in Indien zeigt, dass lokale Teams an KI- und Dateninfrastrukturprogrammen bei fortgeschrittenen Technologieknoten beteiligt sind. Die Automotive-Nachfrage steigt ebenfalls, da Fahrzeughersteller softwaredefinierte Architekturen und mehr elektronische Steuerfunktionen übernehmen. TCS startete 2026 maßgeschneiderte System-on-Chip-Designdienstleistungen, die Architektur, RTL-Design, Verifikation, Implementierung und Systemvalidierung für Automotive- und Halbleiterunternehmen abdecken. Industrie-, Telekommunikations- und Netzwerk-, Verteidigungs- und Luft- und Raumfahrt- sowie Medizin- und Gesundheitsanwendungen verbreitern die Kundenbasis über die verbrauchergetriebene Nachfrage hinaus.
Nach Designkomplexität:
Reife Knoten unterstützen das Volumen und fortgeschrittene Knoten erhöhen die technische TiefeReife Knoten (8nm–28nm) machten im Jahr 2026 51,02 % der Marktgröße für IC-Designdienstleistungen in Indien aus. Diese Knoten eignen sich für viele Automotive-, Industrie-, Energiemanagement- und Verbraucheranwendungen, da ihr Leistungs- und Fertigungsverhalten gut verstanden ist. Ihre Verwendung ermöglicht es Kunden auch, unter mehreren Fertigungsoptionen zu wählen und Kosten mit weniger Unsicherheit zu verwalten. Cyient Semiconductors qualifizierte sich 2025 für das SCL-Mohali-Modernisierungsangebot, das RF-CMOS-, BCD (HV LDMOS)- und CMOS-Bildsensorprozesse abdeckt. Mirafra Technologies führte 2026 auch einen Tape-out eines 22nm-System-on-Chips durch und demonstrierte damit eine durchgängige Lieferfähigkeit bei einem produktionsrelevanten Knoten.
Fortgeschrittene Knoten (≤7nm) werden bis 2032 voraussichtlich mit einer CAGR von 10,07 % wachsen. Das Segment wird weitgehend von multinationalen Programmen für KI, Hochleistungsrechnen, mobile Prozessoren und komplexe Automotive-Systeme getragen. Renesas hat seine Teams in Noida und Bengaluru mit einem 3nm-Automotive-Multi-Domain-System-on-Chip-Programm verbunden. Arbeiten an fortgeschrittenen Knoten erfordern eine enge Koordination zwischen Architektur-, Verifikations-, physischen Implementierungs- und Softwareteams. Dies kann daher den Wert jedes Projekts für Anbieter mit starker technischer Tiefe erhöhen. Die IC-Designdienstleistungsbranche in Indien hat die Möglichkeit, spezialisierte Fähigkeiten in diesen Bereichen aufzubauen und gleichzeitig die Kapazität für reife Knoten für hochvolumige Programme aufrechtzuerhalten.

Geografische Analyse
Bengaluru
Bengaluru ist das führende Lieferzentrum für den Markt für IC-Designdienstleistungen in Indien und vereint multinationale Ingenieurzentren mit spezialisierten lokalen Unternehmen. Die Stadt unterstützt Arbeiten von reifen analogen und Mixed-Signal-Aufgaben bis hin zu KI-Chip-Programmen bei fortgeschrittenen Knoten. Microchip Technology erweiterte seinen Standort in Bengaluru im Jahr 2025 durch eine neue Büroeinrichtung, die über 10 Jahre mehr als 3.000 Mitarbeiter aufnehmen soll.[2] Marvells Erweiterung im Jahr 2026 umfasst einen neuen Bengaluru-Flügel für die Entwicklung von KI-Technologie der nächsten Generation. Seine Lieferantenbasis vereint Design-, Validierungs-, Software- und Systemengineering, während ISO-26262-Anforderungen Anbieter bevorzugen, die Automotive-Sicherheitsarbeiten dokumentieren können.
Delhi NCR
Delhi NCR ist ein wichtiges Zentrum für fortgeschrittene Knotendesignaktivitäten außerhalb von Bengaluru. Renesas eröffnete 2025 ein 3nm-Designzentrum in Noida, und seine Standorte in Noida und Bengaluru arbeiten gemeinsam am R-Car X5H Automotive-System-on-Chip.[3] Der Cluster unterstützt EDA, Verifikation, Schaltungsdesign, Layout und die Entwicklung dreidimensionaler integrierter Schaltkreise neben einer großen Ingenieur- und Softwarebelegschaft. ISO-26262- und IEC-61508-Konformitätsfaktoren können Teams dabei helfen, Arbeiten zu sichern, die nachvollziehbare Sicherheitsnachweise innerhalb von Ingenieurlieferungen erfordern.
Hyderabad, Chennai, Pune, Ahmedabad und Hubli
Hyderabad, Chennai, Pune, Ahmedabad und Hubli ergänzen die größeren Designcluster mit spezialisiertem Talent und Verbindungen zu unterschiedlichen Anwendungen. Hyderabad unterstützt ASIC-Turnkey- und eingebettete Produktentwicklung, während Chennai auf das IIT-Madras-Ökosystem und universitäre Forschung zurückgreift. Ahmedabad gewann an Kapazität, als Infineon 2025 sein Forschungs- und Entwicklungszentrum in GIFT City eröffnete. Punes Automotive-Ingenieurbasis unterstützt Leistungselektronik- und Fahrzeughalbleiterprojekte, während Hubli durch die HCLTech- und Rapidus-Zentren eine aufkommende Rolle gewann. Die Marktgröße für IC-Designdienstleistungen in Indien wird zunehmend von den Verbindungen zwischen Universitäten, lokalen Lieferanten und globalen Produktfahrplänen abhängen.
Wettbewerbslandschaft
Marktkonzentration
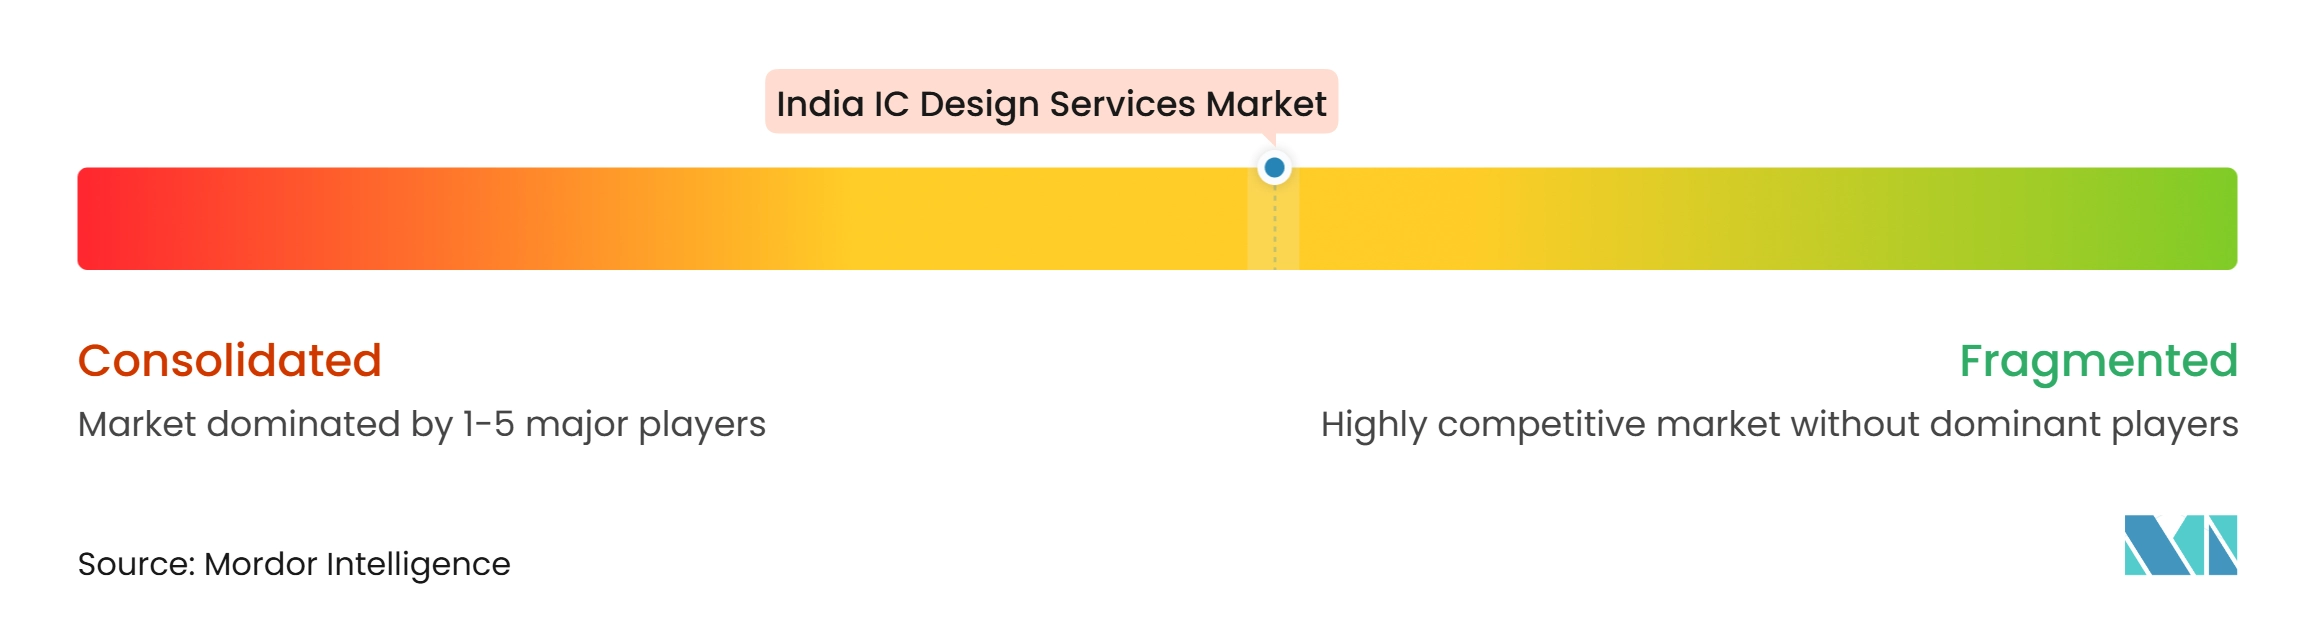
Der Markt für IC-Designdienstleistungen in Indien ist mäßig fragmentiert, wobei breite Ingenieurdienstleistungsunternehmen neben spezialisierten Halbleiteranbietern konkurrieren. HCLTech, Tata Elxsi, L&T Technology Services und Cyient bieten große Lieferteams und Verbindungen zu umfassenderen Produktingenieurdienstleistungen. MosChip Technologies, Mirafra Technologies, Tessolve, eInfochips und verwandte Spezialisten konkurrieren durch chipfokussierte technische Tiefe und Turnkey-Lieferung. Das Feld umfasst Architektur, analoges und digitales Design, Verifikation, physische Implementierung, Validierung und eingebettete Software. Der Marktkonzentrationsindex beträgt 1 von 10, da der führende Anbieter weniger als 5 % der globalen Outsourcing-Aktivitäten im Halbleiterengineering hält, was auf eine stark fragmentierte Wettbewerbsstruktur hinweist.
Unternehmen streben nach höherwertigen Arbeiten, indem sie verbundene Schritte im Entwicklungsprozess abdecken. Cyient gründete 2025 Cyient Semiconductors als hundertprozentige Tochtergesellschaft mit Fokus auf ASIC-Turnkey-Lösungen für Industrie-, Rechenzentrum-, Automotive- und Medizinalwendungen. eInfochips trat 2025 dem Samsung Advanced Foundry Ecosystem als Virtual Design Partner bei und erweiterte zertifizierte Designdienstleistungen von 180nm bis 3nm. HCLTech und Rapidus eröffneten 2026 Halbleiter-Engineering-Entwicklungszentren in Bengaluru und Hubli für Maskendesign, Prozessdesign-Kit-Entwicklung und Design-Technologie-Co-Optimierung. Diese Schritte stärken die Fähigkeiten durch fokussierte Einheiten, Ökosystemmitgliedschaften und Kundenpartnerschaften.
Der Wettbewerb hängt von der Verwaltung komplexer Abläufe und der Erfüllung von Kundenqualitätsanforderungen ab. Automotive-Programme bevorzugen Anbieter, die ISO-26262-Funktionssicherheitspraktiken nachweisen und AEC-Q100-Qualifizierungsanforderungen unterstützen können. Kleinere Unternehmen können durch Spezialexpertise oder durch die Übernahme vollständiger Lieferverantwortung für gezielte Programme wettbewerbsfähig bleiben. Der Markt für IC-Designdienstleistungen in Indien wird Anbieter belohnen, die Ingenieurqualität, Zertifizierungsbereitschaft und zuverlässiges Programmmanagement kombinieren.
Marktführer der IC-Designdienstleistungen in Indien
-
HCL Technologies Limited Pre footer link
-
L&T Technology Services Limited
-
Wipro Limited
-
Tata Elxsi Limited
-
Cyient Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für IC-Designdienstleistungen in Indien Unternehmen in diesem Bericht
- MosChip Technologies Limited
- Tessolve Semiconductor Private Limited
- eInfochips Private Limited
- HCL Technologies Limited
- L&T Technology Services Limited
- Wipro Limited
- Cyient Limited
- Quest Global Services Private Limited
- Tata Elxsi Limited
- Sasken Technologies Limited
- Sankalp Semiconductor Private Limited
- Mirafra Technologies Private Limited
- ACL Digital Private Limited
- SmartSoC Solutions Private Limited
- Silicon Interfaces Private Limited
Neueste Industrielle Entwicklungen in Markt für IC-Designdienstleistungen in Indien
- September 2026: TCS startete maßgeschneiderte SoC-Designdienstleistungen für Automotive-OEMs, die Chiparchitektur, RTL-Design, Verifikation, Implementierung und Systemvalidierung für softwaredefinierte Fahrzeugprogramme abdecken.
- September 2026: HCLTech und Japans Rapidus eröffneten zwei Halbleiter-Engineering-Entwicklungszentren in Bengaluru und Hubli für Maskendesign, Prozessdesign-Kit-Entwicklung und Design-Technologie-Co-Optimierung, mit einer Talentpipeline-Komponente, die auf Rapidus' Japan-Betrieb abzielt.
- Juli 2026: Marvell Technology kündigte eine geplante Investition von 250 Millionen USD über drei Jahre in Indien an, einschließlich eines neuen Bengaluru-Flügels, einer Hyderabad-Erweiterung und Plänen zur Verdoppelung der Mitarbeiterzahl in Indien, wobei das Zentrum an KI-Chip-Programmen bei 2nm und darüber hinaus beteiligt ist.
- Januar 2026: Mirafra Technologies schloss erfolgreich den Tape-out des 22nm-„Ramanujan”-System-on-Chip (SoC) bei TSMC durch ein internes Programm ab, das darauf ausgelegt war, seine durchgängige Siliziumlieferfähigkeit zu etablieren und zu demonstrieren.
Berichtsumfang des Marktes für IC-Designdienstleistungen in Indien
Der Markt für IC-Designdienstleistungen in Indien umfasst Umsätze, die von Unternehmen generiert werden, die ausgelagerte und spezialisierte Dienstleistungen für integrierte Schaltkreisdesign, -entwicklung, -verifikation und Ingenieurunterstützung an Halbleiterhersteller, Fabless-Halbleiterunternehmen, integrierte Gerätehersteller, Originalgerätehersteller und Systementwickler erbringen. Der Markt umfasst analoges IC-Design, digitales IC-Design, Analog-Mixed-Signal-Design, physisches Design und Layout, Design-Verifikation, IP-Entwicklung und andere IC-Designunterstützungsdienstleistungen.
Der Marktbericht für IC-Designdienstleistungen in Indien ist segmentiert nach Dienstleistungstyp (Analoge IC-Designdienstleistungen, Digitale IC-Designdienstleistungen, Analog-Mixed-Signal (AMS) IC-Designdienstleistungen, Physisches Design und Layout-Dienstleistungen, Design-Verifikationsdienstleistungen, IP-Entwicklungs- und Designunterstützungsdienstleistungen und Sonstige Dienstleistungstypen), Endnutzeranwendung (Automotive, KI, HPC und Rechenzentren, Unterhaltungselektronik, Industrie, Verteidigung und Luft- und Raumfahrt, Medizin und Gesundheitswesen, Telekommunikation und Netzwerke sowie Sonstige Endnutzeranwendungen), Designkomplexität (Fortgeschrittene Knoten (≤7nm), Reife Knoten (8nm–28nm) und Ältere Knoten (über 28nm)). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Analoge IC-Designdienstleistungen |
| Digitale IC-Designdienstleistungen |
| Analog-Mixed-Signal (AMS) IC-Designdienstleistungen |
| Physisches Design und Layout-Dienstleistungen |
| Design-Verifikationsdienstleistungen |
| IP-Entwicklungs- und Designunterstützungsdienstleistungen |
| Sonstige Dienstleistungstypen |
| Automotive |
| KI, HPC und Rechenzentren |
| Unterhaltungselektronik |
| Industrie |
| Verteidigung und Luft- und Raumfahrt |
| Medizin und Gesundheitswesen |
| Telekommunikation und Netzwerke |
| Sonstige Endnutzerindustrien |
| Fortgeschrittene Knoten (≤7nm) |
| Reife Knoten (8nm–28nm) |
| Ältere Knoten (über 28nm) |
| Nach Dienstleistungstyp | Analoge IC-Designdienstleistungen |
| Digitale IC-Designdienstleistungen | |
| Analog-Mixed-Signal (AMS) IC-Designdienstleistungen | |
| Physisches Design und Layout-Dienstleistungen | |
| Design-Verifikationsdienstleistungen | |
| IP-Entwicklungs- und Designunterstützungsdienstleistungen | |
| Sonstige Dienstleistungstypen | |
| Nach Endnutzeranwendung | Automotive |
| KI, HPC und Rechenzentren | |
| Unterhaltungselektronik | |
| Industrie | |
| Verteidigung und Luft- und Raumfahrt | |
| Medizin und Gesundheitswesen | |
| Telekommunikation und Netzwerke | |
| Sonstige Endnutzerindustrien | |
| Nach Designkomplexität | Fortgeschrittene Knoten (≤7nm) |
| Reife Knoten (8nm–28nm) | |
| Ältere Knoten (über 28nm) |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Sektor der IC-Designdienstleistungen in Indien?
Der Sektor der IC-Designdienstleistungen in Indien wird im Jahr 2026 auf 0,19 Milliarden USD geschätzt und soll bis 2032 bei einer CAGR von 9,46 % von 2027 bis 2032 einen Wert von 0,33 Milliarden USD erreichen. Der Markt für IC-Designdienstleistungen in Indien wird durch eine stärkere Nachfrage nach komplexen Design-, Verifikations- und Validierungsaufgaben gestützt.
Welcher Dienstleistungstyp hat den größten Umsatzanteil bei IC-Designdienstleistungen in Indien?
Digitale IC-Designdienstleistungen führen mit einem Anteil von 27,68 % im Jahr 2026, gestützt durch die Nachfrage nach System-on-Chip-Architektur, RTL-Design und Logikdesign. Ihre breite Verwendung in Verbraucher-, Netzwerk-, Automotive- und Dateninfrastrukturprogrammen gibt Dienstleistungsanbietern eine verlässliche Grundlage für die technische Lieferung.
Welche IC-Designdienstleistung wird in Indien voraussichtlich am schnellsten wachsen?
Design-Verifikationsdienstleistungen werden bis 2032 voraussichtlich die höchste CAGR nach Dienstleistungstyp von 10,81 % verzeichnen, da die Chipkomplexität den Verifikationsbedarf erhöht. Fortgeschrittene Designs erfordern Ingenieure, die funktionales Verhalten, Abdeckung, Leistungsbedingungen und Systemschnittstellen überprüfen, bevor Silizium zur Fertigung übergehen kann.
Welche Endnutzeranwendung wird voraussichtlich die stärkste Nachfrage erzeugen?
KI, HPC und Rechenzentren werden bis 2032 voraussichtlich mit einer CAGR von 10,92 % wachsen, da diese Anwendungen komplexes Rechen-, Speicher- und Verbindungsdesign erfordern. Der Markt für IC-Designdienstleistungen in Indien ist gut positioniert, um von dieser Arbeit zu profitieren, wenn lokale Teams fortgeschrittene Knotendesign-, Verifikations- und Implementierungsdienstleistungen erbringen können.
Warum bleiben reife Knoten für indische Designteams wichtig?
Reife Knoten (8nm–28nm) hielten im Jahr 2026 einen Umsatzanteil von 51,02 %, da sie für Automotive-, Industrie-, Energiemanagement- und Verbraucheranwendungen geeignet bleiben. Diese Prozesse bieten gut verstandenes Fertigungsverhalten, vorhersehbare Ausbeuten und praktische Kosten für Produkte, die nicht die kleinste verfügbare Geometrie benötigen.
Welche politische Unterstützung ist für das Chipdesign in Indien verfügbar?
Semicon 2.0 unterstützt strategische Designs, kommerzielle Designs und skalierte Bereitstellung, wobei kommerzielle Projekte für eine Förderung von bis zu 50 % der Projektkosten oder INR 15 Crore (1,74 Millionen USD) in Frage kommen. Es baut auch auf DLI-Ausbildungs- und akademischen Tool-Zugang-Programmen auf, die darauf abzielen, die Verfügbarkeit von spezialisierten Designtalenten zu verbessern.