
インドICデザインサービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 0.19 十億米ドル |
| 市場規模 (2027) | 0.21 十億米ドル |
| 市場規模 (2032) | 0.33 十億米ドル |
| 成長率 (2027 - 2032) | 9.46 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドicデザインサービス市場分析
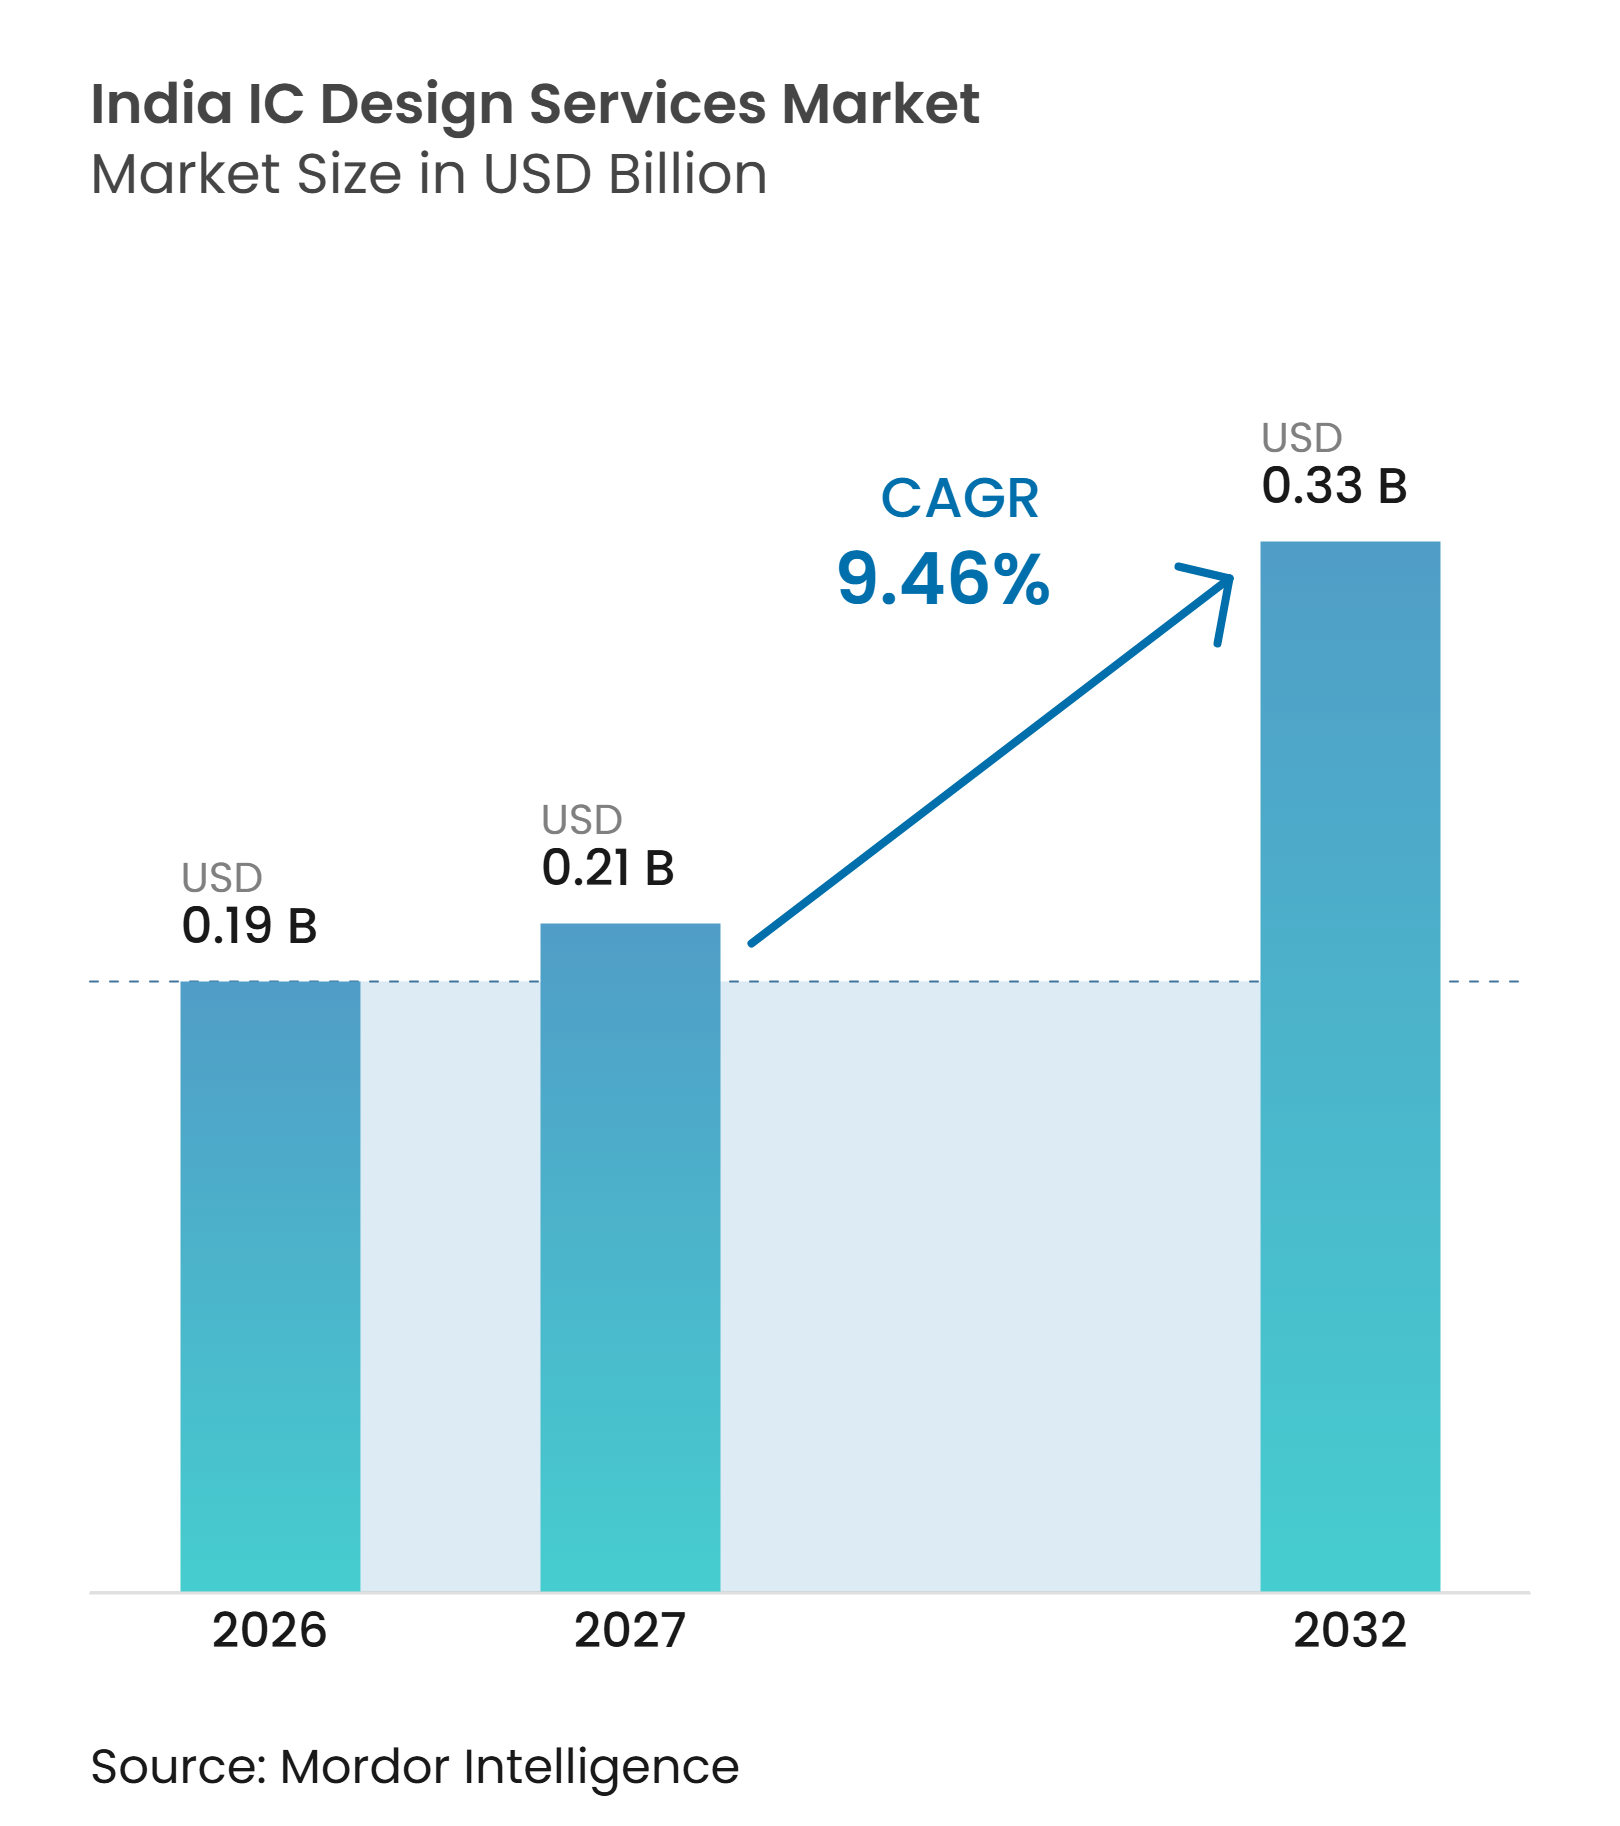
インドICデザインサービス市場規模は、2026年の0.19 ビリオン 米ドルから2027年には0.21 ビリオン 米ドルに増加し、2032年までに0.33 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 9.46%で拡大します。インドICデザインサービス市場は、デジタル設計、検証、アナログ設計、ミックスドシグナル業務をカバーする幅広いエンジニアリング基盤から恩恵を受けています。グローバルな半導体企業からの長期的な委託案件が継続的な需要を支え、短期プロジェクトサイクルへのエクスポージャーを低減します。公共政策は、商業的なチップ開発、戦略的設計、および大規模展開に向けてより多くの支援を向けています。インドICデザインサービス市場はまた、現地チームがより完全な設計および検証業務を担うにつれて、より高付加価値の案件へと移行する機会も有しています。
主要レポートのポイント
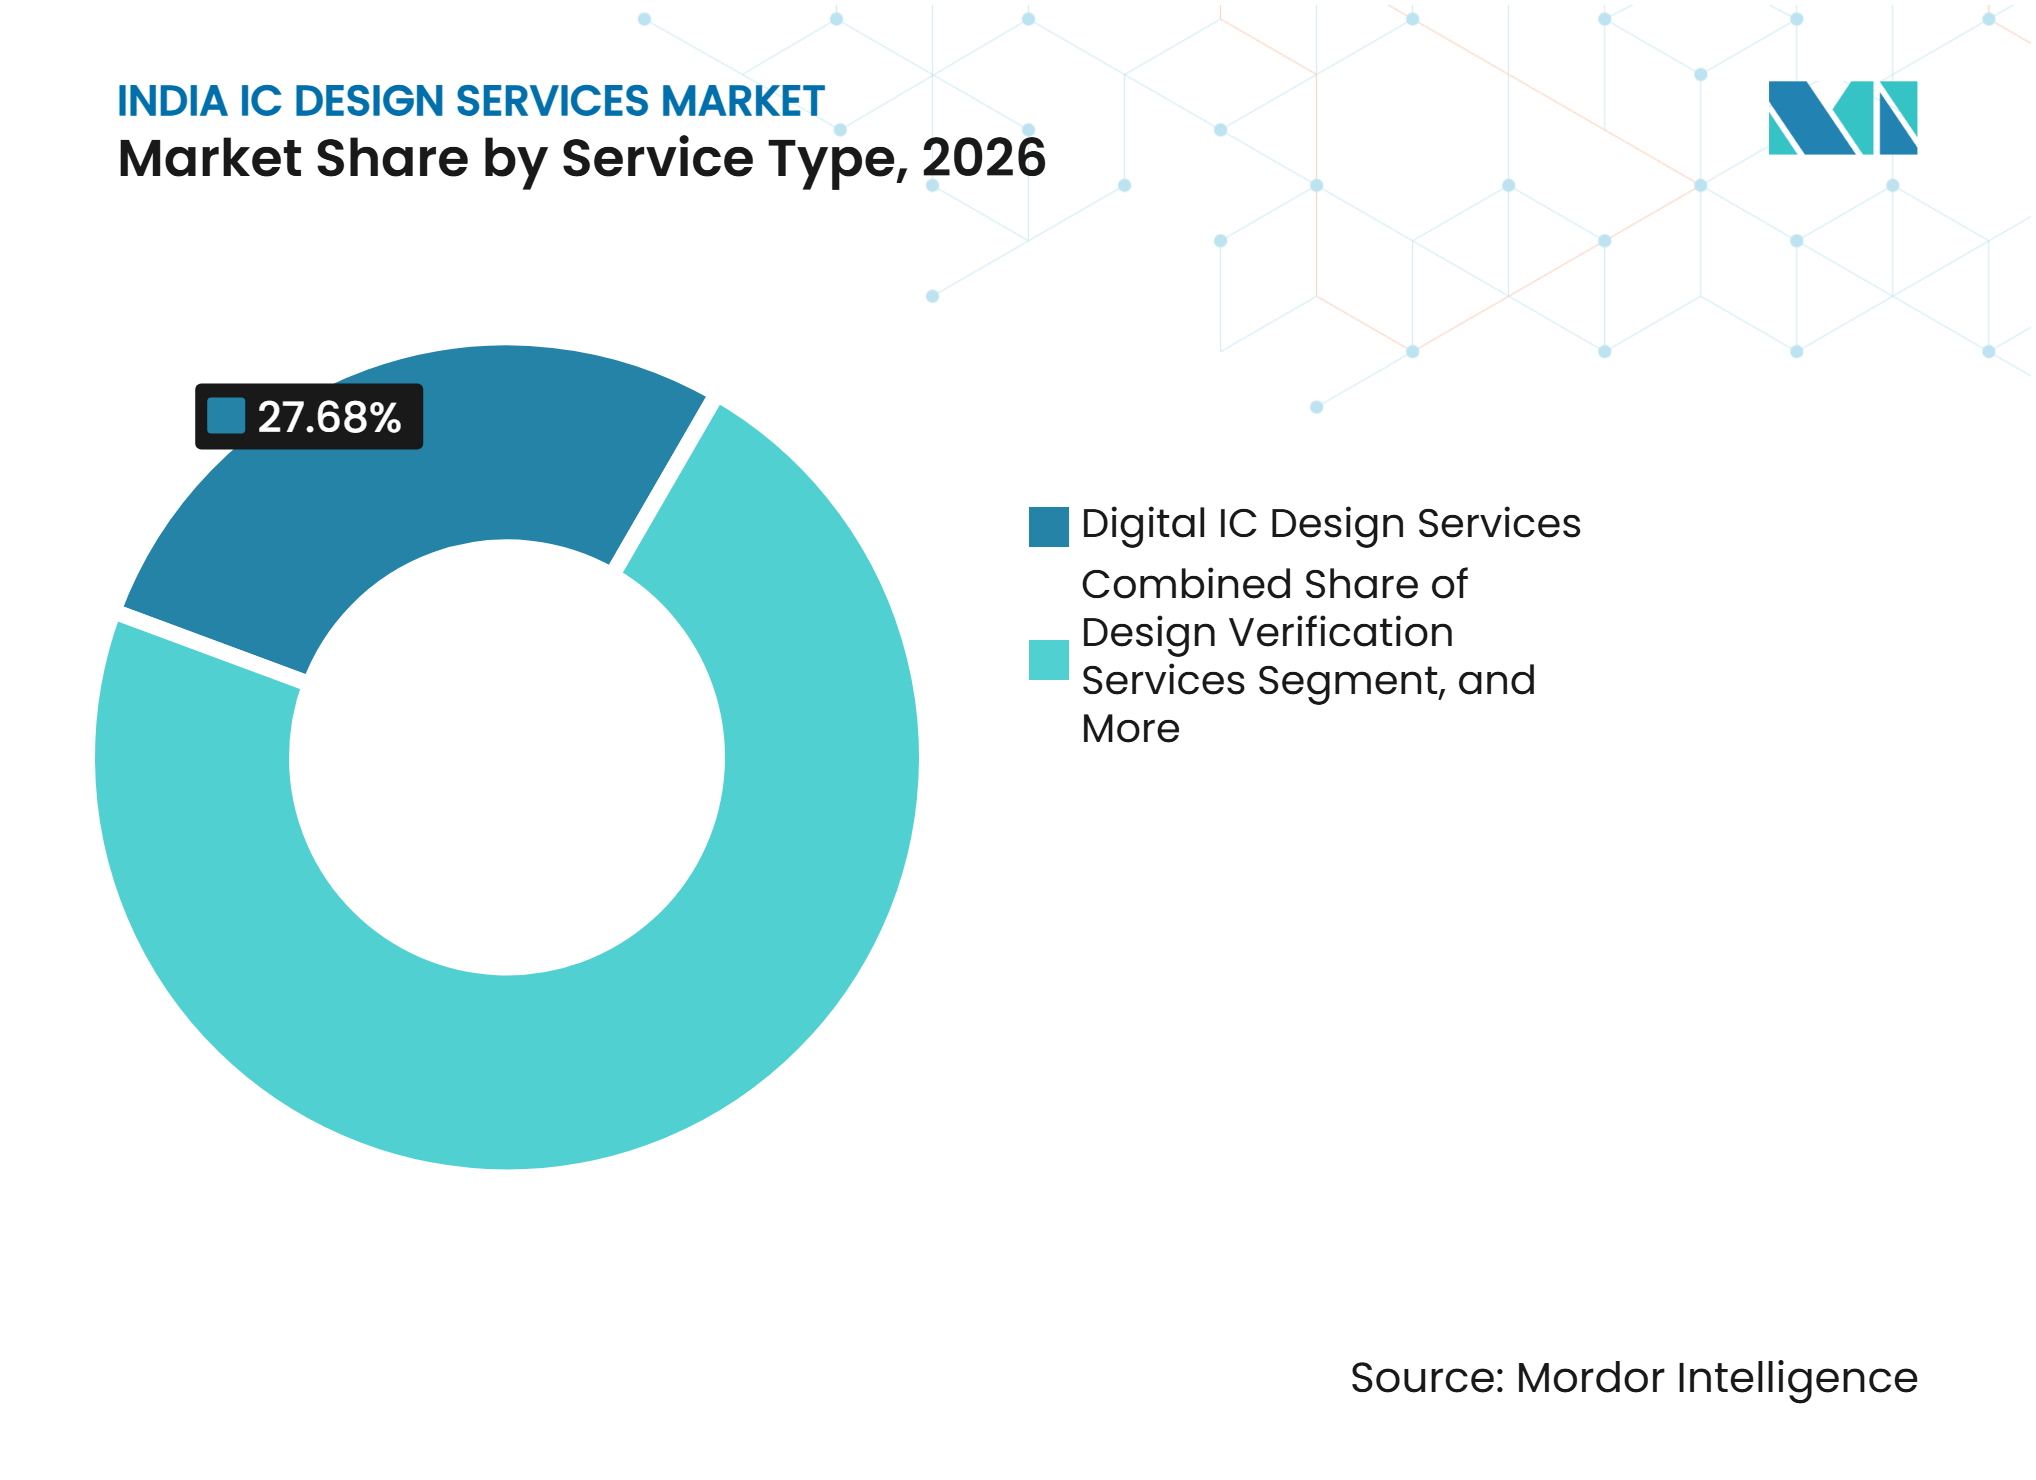
- サービスタイプ別では、デジタルICデザインサービスが2026年のインドICデザインサービス市場シェアの27.68%を占め、設計検証サービスは2032年にかけてCAGR 10.81%で拡大すると予測されています。
- エンドユーザーアプリケーション別では、コンシューマーエレクトロニクスが2026年の収益の29.32%を占め、AI、HPC、データセンターが2032年にかけて最高のCAGR 10.92%を記録すると予測されています。
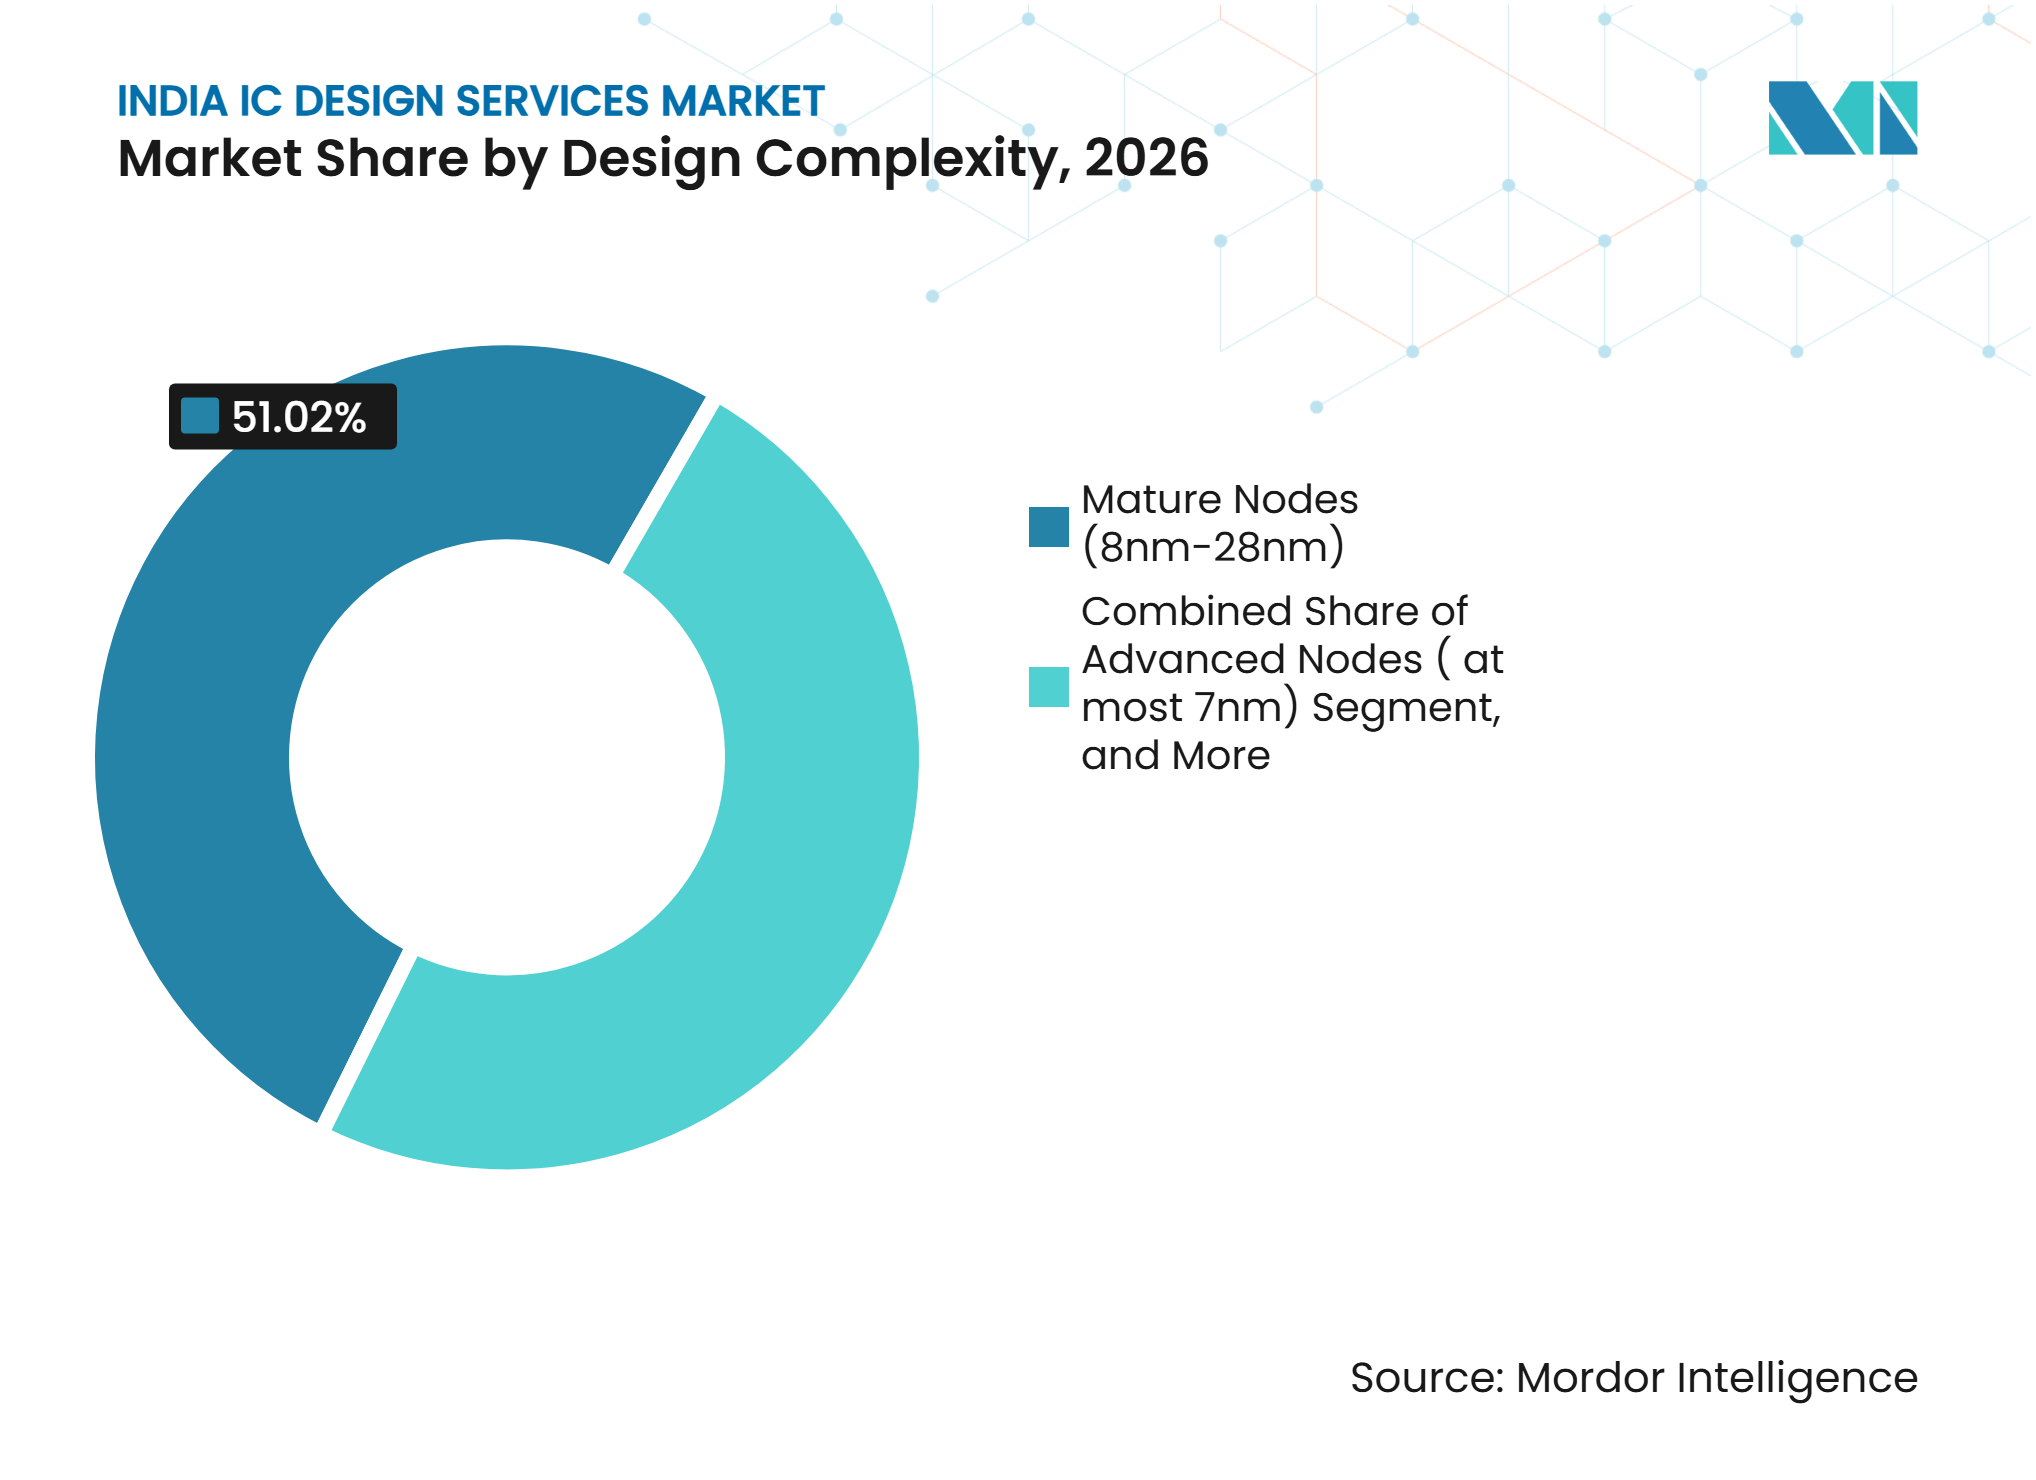
- 設計複雑度別では、成熟ノード(8nm~28nm)が2026年の収益の51.02%を占め、先端ノード(7nm以下)は2032年にかけてCAGR 10.07%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インドへの半導体設計エンジニアリングのアウトソーシング | +2.8% | 北米、欧州、日本からの主要需要を伴うグローバル | 長期(4年以上) |
| 政府支援による半導体設計イニシアチブおよびDLIスキーム | +2.3% | ベンガルール、ノイダ、ハイデラバード、アーメダバードで初期成果を伴う国内 | 中期(2~4年) |
| 多国籍半導体R&Dセンターの拡大 | +1.9% | ベンガルール、ノイダ、ハイデラバード、プネー、チェンナイ、アーメダバード | 中期(2~4年) |
| 先端ノード設計の複雑性 | +1.5% | ベンガルールおよびノイダを中核とし、ハイデラバードおよびプネーへの波及 | 長期(4年以上) |
| 主要産業における半導体設計需要の増大 | +1.1% | プネーおよびチェンナイに自車需要が集中する国内 | 中期(2~4年) |
| 国内ファブレススタートアップの成長および国産チップ開発 | +0.7% | ベンガルール、チェンナイ、ハイデラバード | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インドへの半導体設計エンジニアリングのアウトソーシング
インドICデザインサービス市場は、連続する製品世代にわたって専門的なエンジニアリング能力を必要とする北米、欧州、日本のチップ企業からの需要によって支えられています。インドのチームはデジタル、アナログ、ミックスドシグナル、物理設計、検証業務をカバーしており、クライアントはそれらの間のインターフェースを理解する納品拠点に関連タスクを委託することができます。この幅広さは、アーキテクチャサポート、RTL開発、検証計画、実装、および下流の検証準備を含む大規模な作業パッケージを支援します。また、短期的な人員補充支援から、クライアントの長期的なチップロードマップおよび設計方法論に沿った業務へと案件をシフトさせます。インド電子・半導体協会は、インドが現在の12万人の基盤に対して27万5,000人のチップ設計人材プールを必要としていることを示しており、アウトソーシング需要を満たすために依然として必要な能力を浮き彫りにしています。
政府支援による半導体設計イニシアチブおよびDLIスキーム
政府の支援は、設計費用の払い戻しから商業開発、展開、そして公共の優先事項と民間の製品開発のより緊密な連携へと拡大しています。Semicon 2.0は、国家・戦略プロジェクト、商業セクタープロジェクト、および大規模展開される設計という3つの設トラックを設定しました。[1] 商業トラックは、プロジェクトコストの最大50%またはINR 15クロール(174万 米ドル)のマイルストン連動型シードファンディングを提供しており、これにより小規模チームにとって初期製品開発がより実現可能になります。以前のDLIフェーズでは、政府プログラムが4年間で8万5,000人の半導体専門家を育成し、315の学術機関にわたってEDAツール利用時間を可能にしました。インドICデザインサービス市場にとって、これらの措置はより多くのチームがプロトタイプから商業顧客が展開できる製品へと進むことを支援できます。
多国籍半導体R&Dセンターの拡大
多国籍半導体企業は、支援業務のみにインドを活用するのではなく、先進的な自動車、AI、IoT設計を含む業務のためにインドのエンジニアリング拠点を拡大しています。ルネサスは2025年にノイダとベンガルールに3nmデザインセンターを開設し、そのチームはR-Car X5H自動車マルチドメインシステムオンチップに貢献しています。インフィニオンは2025年にアーメダバードに先進チップ設計および製品ソフトウェアエンジニアリングのための研究開発ハブを開設し、5年間で500人のエンジニアを目標としています。これらの施設は複雑な案件へのアクセスを拡大し、現地エンジニアが自動車、産業、電力管理、コネクテッドデバイスプログラムの経験を積むことを可能にします。インドICデザインサービス市場はまた、欧州および日本企業が既存の北米クライアントと並んで拡大する際に、より幅広い顧客構成を獲得します。
先端ノード設計の複雑性
先端ノードプログラムは、より厳しいジオメトリが設計エラーの余地を少なくするため、成熟ノードプロジェクトよりも多くの検証、物理実装、電力解析、IP認定業務を必要とします。これにより、プロジェクトが7nm以下のノードを使用する場合のエンジニアリングサービスの価値が高まり、設計、検証、実装、ソフトウェアチーム間の緊密な連携が求められます。マーベルは2026年にインドへの250 ミリオン 米ドルの投資計画を発表し、次世代AI技術を開発するためのベンガルールおよびハイデラバードの拡張を含んでいます。政府もインドにおける2nmチップ設計能力に向けた進捗を報告しています。インドICデザインサービス市場は、孤立した納品タスクよりも深いエンジニアリングオーナーシップ、より強固な設計サインオフ慣行、および長期的なクライアントエンゲージメントを必要とする案件を獲得できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国際クライアントへの依存および国内ファブレス規模の限界 | -0.5% | 中堅都市の小規模純粋プレイ企業に最も深刻な影響を与える国内 | 中期(2~4年) |
| 専門半導体設計エンジニアの不足 | -0.4% | パッケージング、アナログ、先端ノードプロセス職種に深刻な不足を抱える国内 | 短期(2年以内) |
| 国際EDA、IP、ファウンドリアクセスへの依存 | -0.3% | スタートアップおよび中規模デザインハウスに不均衡な影響を与える国内 | 長期(4年以上) |
| 高い従業員離職率と価格圧力 | -0.2% | コモディィ物理設計セグメントに圧力を抱えるベンガルール、ハイデラバード、プネー | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
国際クライアントへの依存および国内ファブレス規模の限界
インドICデザインサービス市場は、グローバルな製品優先事項が変化した際に支出を変更できる自社エンジニアリングセンターを持つ多国籍企業を中心に、インド国外に拠点を置くクライアントに大きく依存しています。このモデルは安定した業務を提供しますが、小規模企業を海外の研究予算、半導体需要サイクル、および国内エコシステム外で行われる意思決定にさらします。国内ファブレス顧客基盤が限られていることも、規模に応じた繰り返しビジネスを提供したり、支援サービスへの予測可能な需要を生み出したりできる国内プログラムの数を減少させます。Semicon 2.0内の商業および展開トラックは、製品開発と展開を支援することでこのギャップに対処することを意図しています。その効果は、国内開発者が顧客、製造アクセス、および適切な製品サポートを持つ商業的に競争力のあるシリコンへとテープアウトから移行できるかどうかにかかっています。
専門半導体設計エンジニアの不足
主な人材制約は、一般的なエンジニアリング人員数よりも専門的な職種に集中しており、一般的な大学院卒採用だけでは対処が困難です。インドは2027年までに25万~35万人の資格を持つ半導体専門家の不足に直面すると予測されていました。不足は特に先端ノードプロセス業務、アナログ設計、パッケージング、検証において顕著であり、経験豊富なエンジニアはドメイン知識とプロジェクト経験の組み合わせを必要とします。これらのギャップは、企業が中途採用に依存する場合に納品コストを増加させ、専門的な技術レビューを必要とするプロジェクトを遅延させる可能性があります。DLI人材プログラムおよびEDAツールへの学術アクセスはパイプラインを改善できますが、人材育成が最高付加価値の専門分野に到達するには時間がかかります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
検証がデジタル設計業務の価値を拡大デジタルICデザインサービスは2026年のインドICデザインサービス市場シェアの27.68%を占めました。このカテゴリーは、システムオンチップアーキテクチャ、RTL設計、ロジック設計、合成への継続的な需要から恩恵を受けています。これらのタスクは、コンシューマーデバイス、ネットワーキング機器、データセンターハードウェア、自動車エレクトロニクスにわたって存在します。半導体の自社センターは、インドの確立されたVLSIエンジニアリング基盤と一致するため、この業務にインドのチームを活用しています。このセグメントはまた、後に検証および実装能力を追加するサービス企業のエントリーポイントを提供します。
設計検証サービスは2032年にかけてCAGR 10.81%で拡大すると予測されています。チップの機能、インターフェース、電力要件、安全性への期待が高まるにつれて、検証はより要求が高くなります。AI支援EDAツールは特定のタスクを改善できますが、カバレッジ目標、設計意図、システム動作を理解するエンジニアの必要性を排除するものではありません。物理設計およびレイアウトサービスは、タイミングクロージャーと実装品質が設計を製造に進められるかどうかを決定するため、引き続き重要です。アナログICデザインサービスおよびアナログミックスドシグナルICデザインサービス、電力管理、自動車エレクトロニクス、センサー、産業製品における低量プログラムを支援します。IP開発および設計サポートサービスはまた、現地ファブレス企業が実証済みの設計ブロックを再利用し、各テープアウトのコストを削減するのに役立ちます。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザーアプリケーション別:
AIおよびHPCが先進エンジニアリングへの需要を増大コンシューマーエレクトロニクスは2026年のインドICデザインサービス市場の29.32%を占めました。ウェアラブル、スマートホームデバイス、コネクテッド家電、その他の大量生産デバイスは、デジタル設計、物理設計、テストサポートへの継続的な業務を生み出します。これらの製品の多くは、実証された歩留まりと予測可能なコストを持つ成熟またはレガシープロセス技術を使用しています。この需要は、個々のコンシューマーデバイスカテゴリーが変化しても、設計チームに安定した基盤を提供します。また、エンジニアに電力、接続性、ユーザーインターフェース、組み込み処理機能にわたる経験を与えます。
AI、HPC、データセンターは2032年にかけてCAGR 10.92%で拡大すると予測されています。これらのアプリケーションは、高い演算密度、効率的なメモリアクセス、高速インターコネクト、堅牢な電力管理を備えたチップを必要とします。マーベルのインドへの投資計画は、現地チームが先進技術ノードでのAIおよびデータインフラプログラムに関与していることを示しています。自動車需要も、車両メーカーがソフトウェア定義アーキテクチャとより多くの電子制御機能を採用するにつれて増加しています。TCSは2026年に自動車OEMおよび半導体企業向けにチップアーキテクチャ、RTL設計、検証、実装、システム検証をカバーするカスタムシステムオンチップ設計サービスを開始しました。産業、通信・ネットワーキング、防衛・航空宇宙、医療・ヘルスケアアプリケーションは、コンシューマー主導の需要を超えて顧客基盤を広げます。
設計複雑度別:
成熟ノードが量産を支え、先端ノードが技術的深度を高める成熟ノード(8nm~28nm)は2026年のインドICデザインサービス市場規模の51.02%を占めました。これらのノードは、性能と製造動作が十分に理解されているため、多くの自動車、産業、電力管理、コンシューマーアプリケーションに適しています。その使用により、クライアントは複数の製造オプションから選択し、不確実性を低減してコストを管理することもできます。Cyient Semiconductorsは2025年にSCLモハリ近代化入札の資格を取得し、RF-CMOS、BCD(HV LDMOS)、CMOSイメージセンサープロセスをカバーしています。Mirafra Technologiesも2026年に22nmシステムオンチップのテープアウトを完了し、生産関連ノードでのエンドツーエンド納品能力を実証しました。
先端ノード(7nm以下)は2032年にかけてCAGR 10.07%で拡大すると予測されています。このセグメント主に、AI、高性能コンピューティング、モバイルプロセッサ、複雑な自動車システム向けの多国籍プログラムによって支えられています。ルネサスはノイダとベンガルールのチームを3nm自動車マルチドメインシステムオンチッププログラムに接続しています。先端ノード業務は、アーキテクチャ、検証、物理実装、ソフトウェアチーム間の緊密な連携を必要とします。そのため、強力な技術的深度を持つプロバイダーにとって各プロジェクトの価値を高めることができます。インドICデザインサービス産業は、大量生産プログラム向けの成熟ノード能力を維持しながら、これらの分野で専門的な能力を構築する機会を有しています。

地理的分析
ベンガルール
ベンガルールはインドICデザインサービス市場の主要な納品ハブであり、多国籍エンジニアリングセンターと専門的な現地企業を組み合わせています。この都市は、成熟ノードのアナログおよびミックスドシグナル案件から先端ノードのAIチッププログラムまでの業務を支援しています。Microchip Technologyは2025年に、10年間で3,000人以上の従業員を収容する計画の新しいオフィス施設を通じてベンガルールの拠点を拡大しました。[2] マーベルの2026年の拡張には、次世代AI技術開発のための新しいベンガルールウィングが含まれています。そのサプライヤー基盤は設計、検証、ソフトウェア、システムエンジニアリングを組み合わせており、ISO 26262要件は自動車安全業務を文書化できるプロバイダーを優遇します。
デリーNCR
デリーNCRはベンガルール以外での先端ノード設計活動の主要センターです。ルネサスは2025年にノイダに3nmデザインセンターを開設し、ノイダとベンガルールの施設がR-Car X5H自動車システムオンチップで協力しています。[3] このクラスターは、大規模なエンジニアリングおよびソフトウェア人材とともに、EDA、検証、回路設計、レイアウト、3D集積回路開発を支援しています。ISO 26262およびIEC 61508への準拠要因は、エンジニアリング成果物内に追跡可能な安全証拠を必要とする業務を確保するチームを支援できます。
ハイデラバード、チェンナイ、プネー、アーメダバード、フブリ
ハイデラバード、チェンナイ、プネー、アーメダバード、フブリは、専門的な人材と異なるアプリケーションへのリンクを持つ規模な設計クラスターを補完しています。ハイデラバードはASICターンキーおよび組み込み製品開発を支援し、チェンナイはIIT Madrasエコシステムと大学研究を活用しています。アーメダバードは2025年にインフィニオンがGIFTシティに研究開発ハブを開設した際に能力を追加しました。プネーの自動車エンジニアリング基盤は電力エレクトロニクスおよび車両半導体プロジェクトを支援し、フブリはHCLTechおよびRapidusセンターを通じて新興の役割を獲得しました。インドICデザインサービス市場規模は、大学、現地サプライヤー、グローバル製品ロードマップ間のリンクにますます依存するようになります。
競合環境
市場集中度
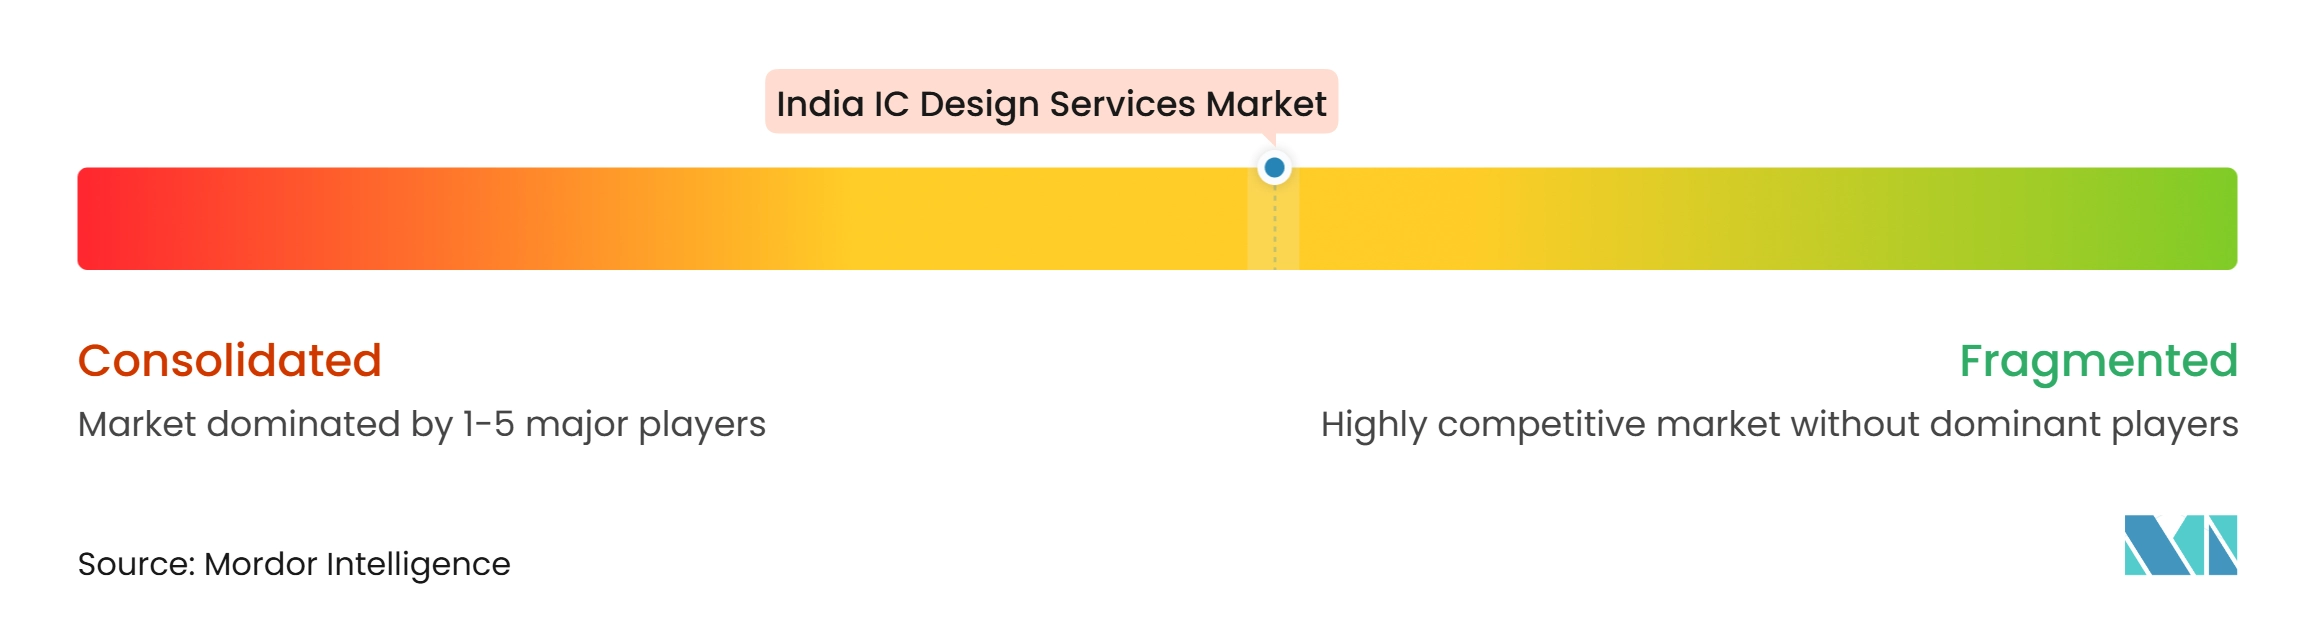
インドICデザインサービス市場は適度に分散しており、幅広いエンジニアリングサービス企業が専門的な半導体プロバイダーと競合しています。HCLTech、Tata Elxsi、L&T Technology Services、Cyientは大規模な納品チームと幅広い製品エンジニアリングサービスへの接続を提供しています。MosChip Technologies、Mirafra Technologies、Tessolve、eInfochips、および関連する専門企業は、チップに特化した技術的深度とターンキー納品を通じて競合しています。この分野には、アーキテクチャ、アナログおよびデジタル設計、検証、物理実装、検証、組み込みソフトウェアが含まれます。市場集中スコアは10点中1点であり、主要プロバイダーがグローバル半導体エンジニアリングアウトソーシング活動の5%未満を保有していることを示しており、高度に分散した競合構造を示しています。
企業は開発プロセスの連続したステップをカバーすることで、より高付加価値の業務を求めています。Cyientは2025年に産業、データセンター、自動車、医療アプリケーション向けのASICターンキーソリューションに特化した完全子会社としてCyient Semiconductorsを設立しました。eInfochipsは2025年にSamsung Advanced Foundry Ecosystemにバーチャルデザインパートナーとして参加し、180nmから3nmまでの認定設計サービスを拡張しました。HCLTechとRapidusは2026年にベンガルールとフブリにマスク設計、プロセスデザインキット開発、設計技術共同最適化のための半導体エンジニアリング開発センターを設立しました。これらの動きは、専門的なエンティティ、エコシステムメンバーシップ、クライアントパートナーシップを通じて能力を強化します。
競争は複雑なフローを管理し、顧客の品質要件を満たすことにかかっています。自動車プログラムは、ISO 26262機能安全慣行を実証し、AEC-Q100認定ニーズをサポートできるプロバイダーを優遇します。小規模企業は、専門的な専門知識を通じて、または対象プログラムの完全な納品責任を受け入れることで競争力を維持できます。インドICデザインサービス市場は、エンジニアリング品質、認定準備、信頼性の高いプログラム管理を組み合わせたプロバイダーを評価します。
インドICデザインサービス産業リーダー
-
HCL Technologies Limited プレフッターリンク
-
L&T Technology Services Limited
-
Wipro Limited
-
Tata Elxsi Limited
-
Cyient Limited
- 注:主要企業の掲載順は順位を示すものではありません。
インドICデザインサービス市場 このレポートでカバーされる企業
- MosChip Technologies Limited
- Tessolve Semiconductor Private Limited
- eInfochips Private Limited
- HCL Technologies Limited
- L&T Technology Services Limited
- Wipro Limited
- Cyient Limited
- Quest Global Services Private Limited
- Tata Elxsi Limited
- Sasken Technologies Limited
- Sankalp Semiconductor Private Limited
- Mirafra Technologies Private Limited
- ACL Digital Private Limited
- SmartSoC Solutions Private Limited
- Silicon Interfaces Private Limited
最近の産業開発事情 インドICデザインサービス市場
- 2026年9月:TCSは自動車OEM向けにカスタムSoC設計サービスを開始し、ソフトウェア定義車両プログラム向けのチップアーキテクチャ、RTL設計、検証、実装、システム検証をカバーしました。
- 2026年9月:HCLTechと日本のRapidusは、マスク設計、プロセスデザインキット開発、設計技術共同最適化のためにベンガルールとフブリに2つの半導体エンジニアリング開発センターを開設し、Rapidusの日本事業を対象とした人材パイプラインコンポーネントを含みました。
- 2026年7月:Marvell Technologyはインドへの250 ミリオン 米ドルの3年間投資計画を発表し、新しいベンガルールウィング、ハイデラバードの拡張、インドの人員を倍増する計画を含み、センターは2nm以上でのAIチッププログラムに従事しています。
- 2026年1月:Mirafra Technologiesは、エンドツーエンドのシリコン納品能力を確立・実証するために設計された内部プログラムを通じて、TSMCで22nm「Ramanujan」システムオンチップ(SoC)のテープアウトを正常に完了しました。
インドICデザインサービス市場レポートの範囲
インドICデザインサービス市場は、半導体メーカー、ファブレス半導体企業、統合デバイスメーカー、OEM、システム開発者に対してアウトソーシングおよび専門的な集積回路設計、開発、検証、エンジニアリングサポートサービスを提供する企業が生み出す収益で構成されています。市場は、アナログIC設計、デジタルIC設計、アナログミックスドシナル設計、物理設計およびレイアウト、設計検証、IP開発、その他のIC設計サポートサービスをカバーしています。
インドICデザインサービス市場レポートは、サービスタイプ(アナログICデザインサービス、デジタルICデザインサービス、アナログミックスドシグナル(AMS)ICデザインサービス、物理設計およびレイアウトサービス、設計検証サービス、IP開発および設計サポートサービス、その他のサービスタイプ)、エンドユーザーアプリケーション(自動車、AI、HPC、データセンター、コンシューマーエレクトロニクス、産業、防衛・航空宇宙、医療・ヘルスケア、通信・ネットワーキング、その他のエンドユーザーアプリケーション)、設計複雑度(先端ノード(7nm以下)、成熟ノード(8nm~28nm)、レガシーノード(28nm超))によってセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| アナログICデザインサービス |
| デジタルICデザインサービス |
| アナログミックスドシグナル(AMS)ICデザインサービス |
| 物理設計およびレイアウトサービス |
| 設計検証サービス |
| IP開発および設計サポートサービス |
| その他のサービスタイプ |
| 自動車 |
| AI、HPC、データセンター |
| コンシューマーエレクトロニクス |
| 産業 |
| 防衛・航空宇宙 |
| 医療・ヘルスケア |
| 通信・ネットワーキング |
| その他のエンドユーザー産業 |
| 先端ノード(7nm以下) |
| 成熟ノード(8nm~28nm) |
| レガシーノード(28nm超) |
| サービスタイプ別 | アナログICデザインサービス |
| デジタルICデザインサービス | |
| アナログミックスドシグナル(AMS)ICデザインサービス | |
| 物理設計およびレイアウトサービス | |
| 設計検証サービス | |
| IP開発および設計サポートサービス | |
| その他のサービスタイプ | |
| エンドユーザーアプリケーショ別 | 自動車 |
| AI、HPC、データセンター | |
| コンシューマーエレクトロニクス | |
| 産業 | |
| 防衛・航空宇宙 | |
| 医療・ヘルスケア | |
| 通信・ネットワーキング | |
| その他のエンドユーザー産業 | |
| 設計複雑度別 | 先端ノード(7nm以下) |
| 成熟ノード(8nm~28nm) | |
| レガシーノード(28nm超) |
レポートで回答される主要な質問
インドのICデザインサービスセクターの規模はどのくらいですか?
インドのICデザインサービスセクターは2026年に0.19 ビリオン 米ドルと評価されており、2027年から2032年にかけてCAGR 9.46%で2032年までに0.33 ビリオン 米ドルに達すると予測されています。インドICデザインサービス市場は、複雑な設計、検証、検証案件への需要増大によって支えられています。
インドICデザインサービスで最大の収益シェアを持つサービスタイプはどれですか?
デジタルICデザインサービスは2026年に27.68%のシェアでリードしており、システムオンチップアーキテクチャ、RTL設計、ロジック設計への需要によって支えられています。コンシューマー、ネットワーキング、自動車、データインフラプログラムにわたる幅広い使用により、サービスプロバイダーに技術的納品のための信頼できる基盤を提供します。
インドで最も急速に拡大すると予測されるICデザインサービスはどれですか?
設計検証サービスは、チップの複雑性が検証ニーズを高めるにつれて、2032年にかけてサービスタイプ別で最高のCAGR 10.81%を記録すると予測されています。先進的な設計では、シリコンが製造に進む前に、エンジニアが機能動作、カバレッジ、電力条件、システムインターフェースを確認する必要があります。
最も強い需要を生み出すと予測されるエンドユーザーアプリケーションはどれですか?
AI、HPC、データセンターは、これらのアプリケーションが複雑な演算、メモリ、インターコネクト設計を必要とするため、2032年にかけてCAGR 10.92%で拡大すると予測されています。インドICデザインサービス市場は、現地チームが先端ノード設計、検証、実装サービスを提供できる場合に、この業務から恩恵を受ける立場にあります。
成熟ノードがインドの設計チームにとって引き続き重要な理由は何ですか?
成熟ノード(8nm~28nm)は、自動車、産業、電力管理、コンシューマーアプリケーションに引き続き適しているため、2026年の収益の51.02%を占めました。これらのプロセスは、最小限の利用可能なジオメトリを必要としない製品に対して、十分に理解された製造動作、予測可能な歩留まり、実用的なコストを提供します。
インドのチップ設計に利用可能な政策支援は何ですか?
Semicon 2.0は戦略的設計、商業設計、大規模展開を支援しており、商業プロジェクトはプロジェクトコストの最大50%またはINR 15クロール(174万 米ドル)の資金調達の対象となります。また、専門的な設計人材の可用性を改善することを目的としたDLI研修および学術ツールアクスプログラムを基盤としています。