
Tamanho e Participação do Mercado de Coberturas Comerciais da Índia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
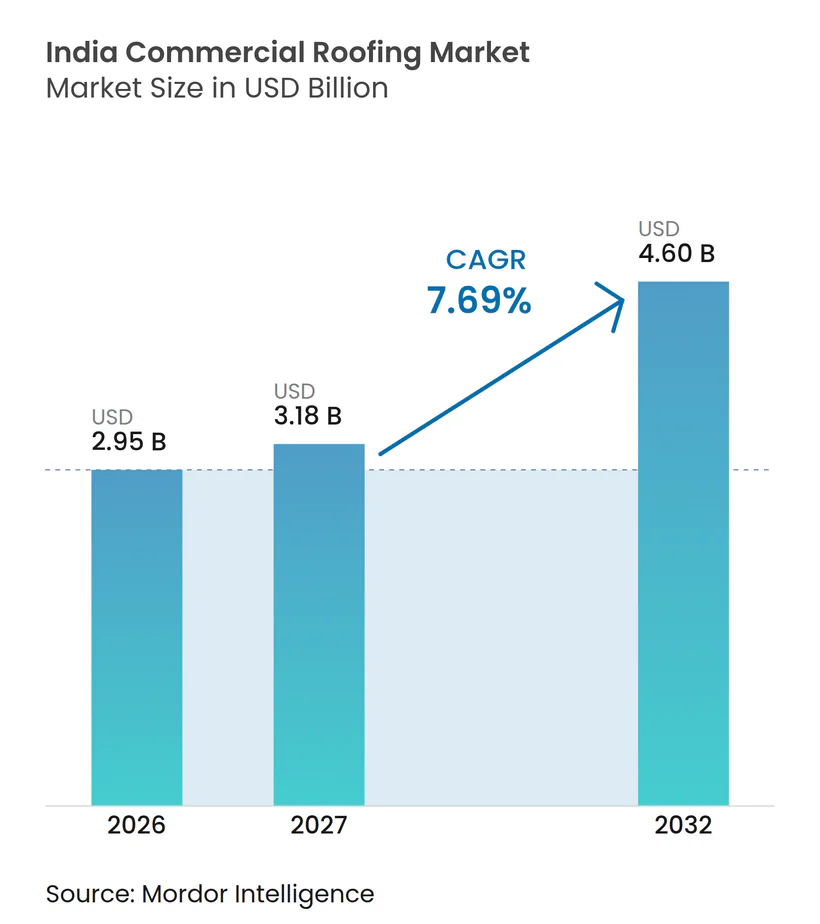
| Tamanho do mercado no ano base (2026) | 2.95 Bilhões de dólares |
| Tamanho do Mercado (2027) | 3.18 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.60 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.69 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Coberturas Comerciais da Índia por Mordor Intelligence
O tamanho do Mercado de Coberturas Comerciais da Índia deve aumentar de 2,95 bilhões de USD em 2026 para 3,18 bilhões de USD em 2027 e atingir 4,60 bilhões de USD até 2032, crescendo a um CAGR de 7,69% entre 2027 e 2032.
A demanda está migrando da proteção climática básica para sistemas que atendem a requisitos estruturais, de impermeabilização, térmicos, de prontidão para energia solar em coberturas, drenagem, instalação, inspeção e manutenção ao longo da vida útil da cobertura, desde o projeto inicial até o reparo ou substituição. Edifícios industriais, instalações digitais, projetos de saúde, infraestrutura pública, locais de logística, escritórios, propriedades de varejo e requalificação comercial estão aumentando a necessidade de coberturas metálicas projetadas e membranas de maior desempenho que possam ser selecionadas para condições específicas do edifício, incluindo formato da cobertura, uso do edifício, clima local, cargas de equipamentos esperadas, capacidade de drenagem, necessidades de isolamento, acesso para inspeção futura, mudanças planejadas nas operações do edifício, sequenciamento da construção, abordagem de manutenção preferida pelo proprietário, disponibilidade de instaladores treinados, necessidade de garantias por escrito e interrupção esperada para os ocupantes durante futuros trabalhos de reparo. As decisões de aquisição consideram cada vez mais cargas de vento, padrões de precipitação, geometria da cobertura, drenagem, superfícies refletivas, equipamentos na cobertura, registros de instalação, garantias por escrito, acesso para manutenção, expectativas de vida útil, capacidade do empreiteiro, necessidades de reparo esperadas, coordenação com outros ofícios e a compatibilidade dos materiais com sistemas de isolamento ou solar, em vez de avaliar apenas o custo inicial do material. Esses requisitos conferem aos fornecedores que combinam projeto de produto, assessoria técnica, instalação certificada, suporte de inspeção, planejamento de manutenção, orientação para substituição, coordenação de projetos, serviço local e suporte pós-venda uma posição mais clara no mercado de coberturas comerciais da Índia. Mudanças nos custos de insumos, limitações de programação relacionadas ao clima, práticas desiguais de empreiteiros, qualidade do deck de cobertura, planejamento de substituição, disponibilidade de materiais, acesso ao local e restrições de gestão de resíduos continuarão sendo considerações importantes. Ainda assim, eles também aumentam o valor de sistemas confiáveis e execução documentada, maior responsabilização e resultados mais confiáveis de proteção e manutenção de edifícios a longo prazo para os proprietários.
Principais Conclusões do Relatório
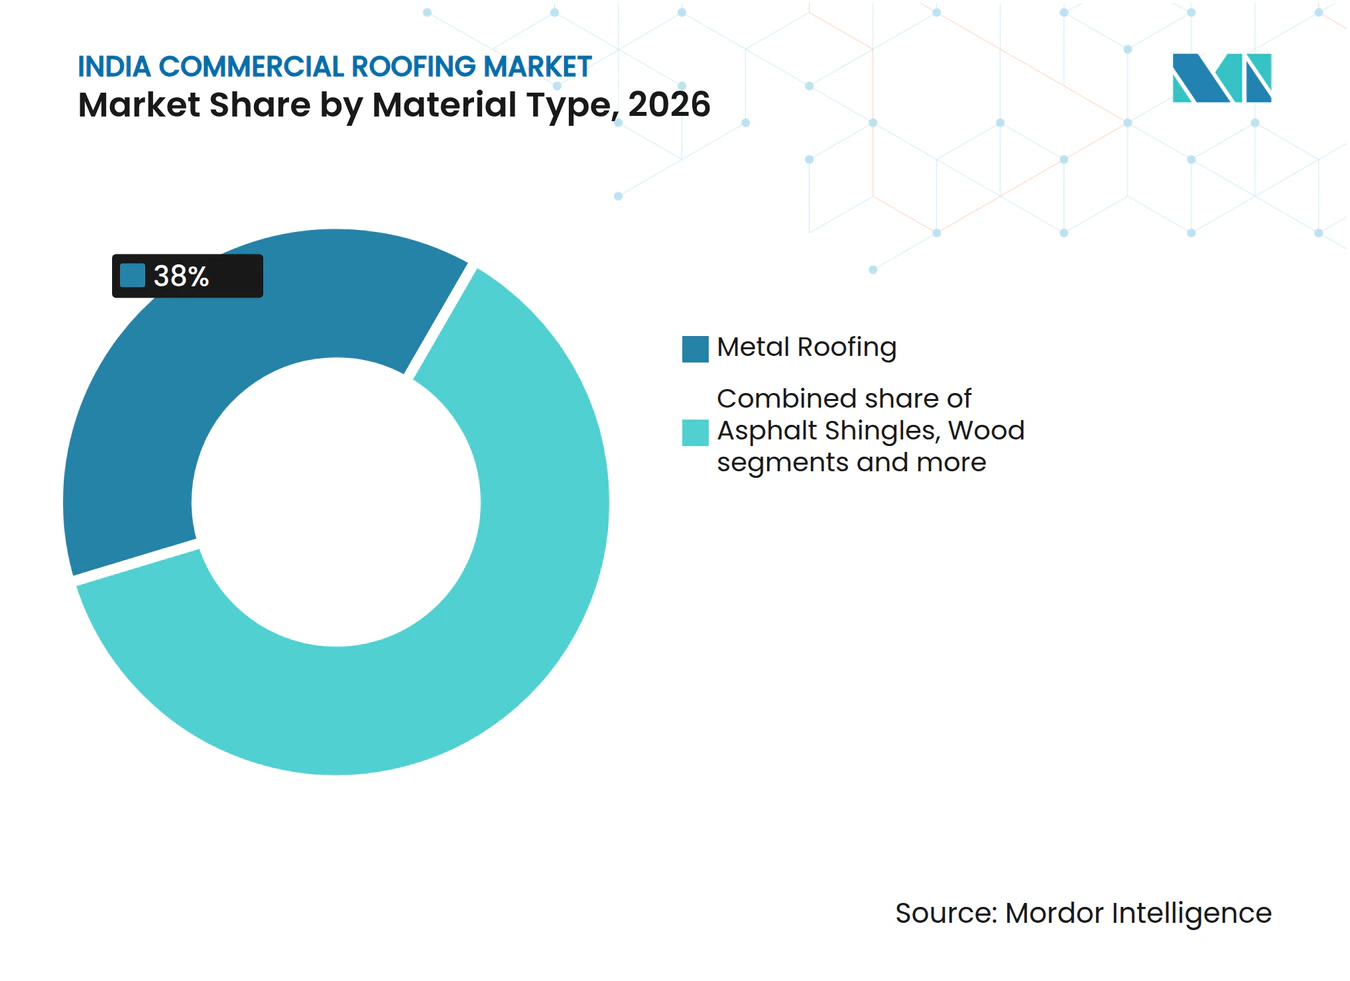
- Por tipo de material, as coberturas metálicas detinham 38,00% da participação do mercado de coberturas comerciais da Índia em 2026, enquanto as membranas de camada única têm previsão de crescer a um CAGR de 8,80% até 2032.
- Por tipo de construção, a nova construção representou 58,00% do tamanho do mercado de coberturas comerciais da Índia em 2026 e deve expandir a um CAGR de 8,40% até 2032.
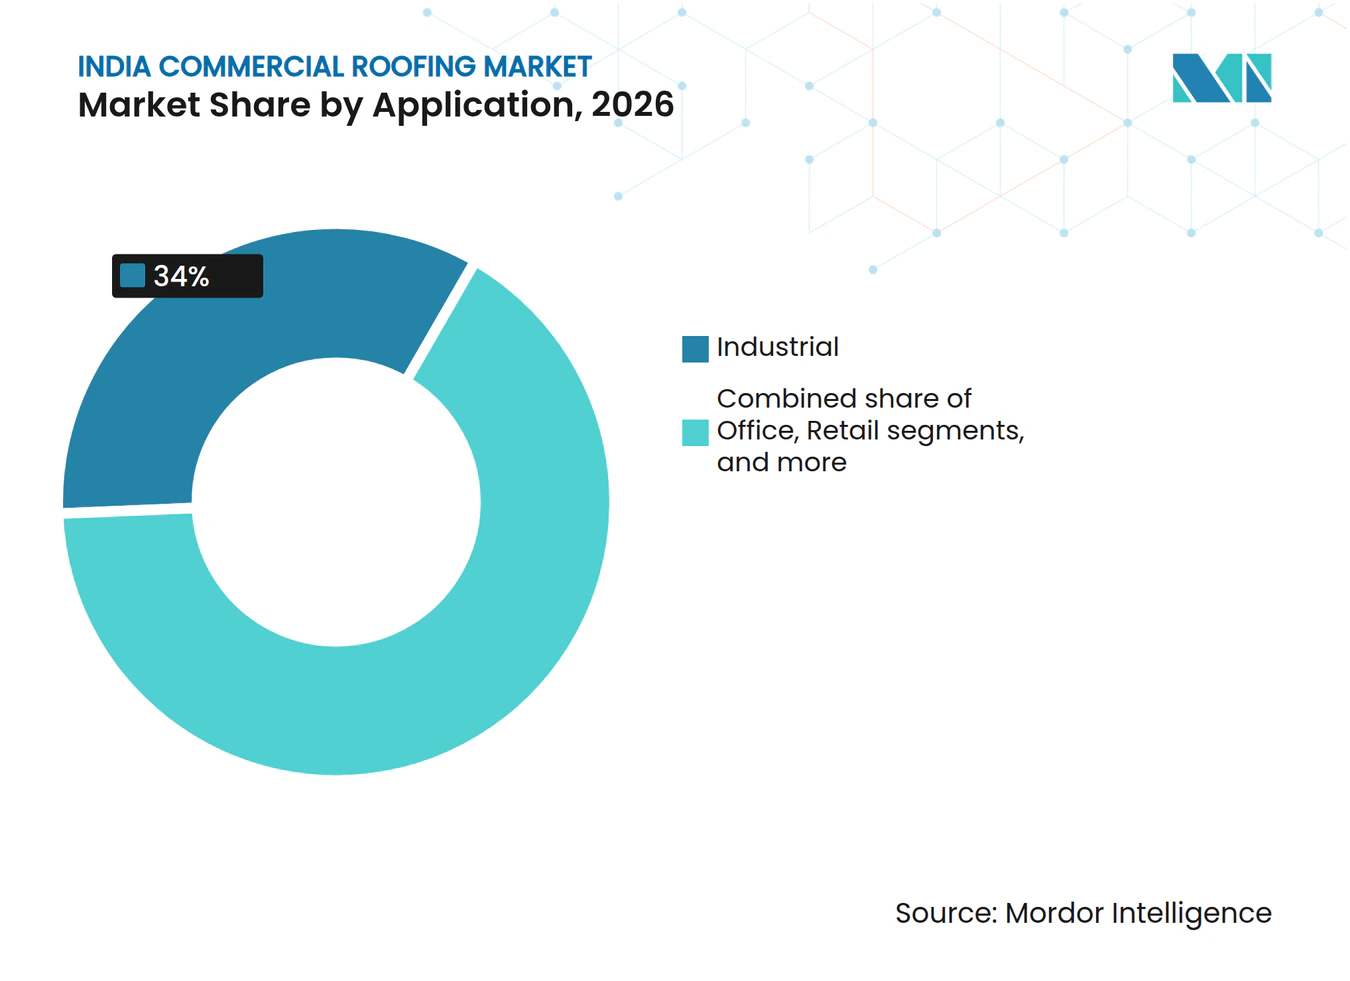
- Por aplicação, os edifícios industriais detinham 34,00% da participação do mercado de coberturas comerciais da Índia em 2026 e têm previsão de crescer a um CAGR de 9,10% até 2032.
- Por geografia, o Restante da Índia representou 24,00% do tamanho do mercado de coberturas comerciais da Índia em 2026, enquanto Bengaluru deve crescer a um CAGR de 9,20% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Corredores Industriais e Armazéns | +2.2% | Pan-Índia, concentrada em Delhi NCR, Chennai, Bengaluru, Pune e Mumbai. | Curto prazo (≤ 2 anos) |
| Construção de Centros de Dados e Infraestrutura Digital | +1.6% | Mumbai, Hyderabad, Chennai, Delhi NCR e Bengaluru | Médio prazo (2 a 4 anos) |
| Especificações de Coberturas Resistentes à Monção | +0.9% | Oeste da Índia e estados costeiros, incluindo Maharashtra, Kerala, Bengala Ocidental e Tamil Nadu | Curto prazo (≤ 2 anos) |
| Infraestrutura Pública e Construção de Saúde | +1.0% | Nacional, com ganhos iniciais em distritos metropolitanos e de Nível 2 | Médio prazo (2 a 4 anos) |
| Prontidão para Energia Solar em Coberturas de Ativos Comerciais | +0.7% | Rajastão, Karnataka, Maharashtra, Tamil Nadu e Delhi | Médio prazo (2 a 4 anos) |
| Expansão da Capacidade Doméstica de Aço e Isolamento | +0.6% | Bengala Ocidental, Jharkhand e Gujarat, com repercussão nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Corredores Industriais e Construção de Infraestrutura Digital
Novas instalações logísticas, locais de fabricação e campi digitais estão criando demanda constante por coberturas nos principais polos industriais. Edifícios pré-fabricados de grande vão utilizam sistemas de cobertura metálica porque as equipes de construção precisam de instalação rápida, resistência estrutural, ampla cobertura e uma abordagem viável para extensão ou reparo futuros. A seleção da cobertura também afeta o planejamento de drenagem, a coordenação de segurança contra incêndio, o acesso para manutenção futura, as escolhas de isolamento, os suportes de equipamentos, a proteção de bordas e a capacidade de adicionar equipamentos após o edifício entrar em operação. Os centros de dados requerem uma especificação de cobertura diferente, frequentemente utilizando membranas de poliolefina termoplástica, monômero de etileno propileno dieno ou cloreto de polivinila em coberturas planas. Esses sistemas suportam impermeabilização com vedação rigorosa, gestão térmica, cargas de equipamentos na cobertura, acesso regular para manutenção e continuidade para instalações que não podem tolerar infiltração de água ou paralisações inesperadas. O mercado de coberturas comerciais da Índia se beneficia à medida que projetos industriais e digitais direcionam as compras para sistemas com padrões de desempenho claros, orientações de instalação e requisitos de garantia.
Construção de Centros de Dados e Infraestrutura Digital
As instalações digitais requerem sistemas de cobertura com desempenho diferente das coberturas de armazéns padrão. Os centros de dados geralmente precisam de coberturas planas com impermeabilização rigorosamente vedada, gestão térmica, drenagem controlada e capacidade para equipamentos de resfriamento e sistemas de backup. Membranas de poliolefina termoplástica, monômero de etileno propileno dieno e cloreto de polivinila podem atender a essas necessidades quando instaladas com isolamento compatível, rufos e acesso para inspeção. O projeto da cobertura é importante porque a entrada inesperada de água pode interromper as operações e danificar equipamentos sensíveis. Isso sustenta a demanda por fornecedores de membranas e instaladores capazes de atender a requisitos rigorosos de desempenho e manutenção.
Infraestrutura Pública e Construção de Saúde
A construção de instalações de saúde aumenta a demanda por coberturas que protejam equipamentos sensíveis e se integrem a sistemas de aquecimento, ventilação e ar-condicionado, serviços elétricos e sistemas de emergência. A Missão de Infraestrutura de Saúde Pradhan Mantri Ayushman Bharat aprovou financiamento para estados e territórios da União até o ano fiscal de 2025-26 para fortalecer centros de saúde, laboratórios e blocos de cuidados intensivos[1]. Esses edifícios precisam de impermeabilização consistente porque vazamentos podem interromper atividades clínicas, danificar equipamentos, afetar acabamentos interiores e complicar a limpeza e manutenção regulares. Projetos públicos têm maior probabilidade de formalizar requisitos de impermeabilização e estruturais em documentos de licitação, o que pode tornar a conformidade de materiais e os registros de instalação mais relevantes durante a aquisição. Isso aumenta o papel dos fornecedores capazes de fornecer documentação técnica, selantes adequados, materiais específicos para o projeto e suporte claro para as equipes de instalação. A mesma necessidade se estende a ativos educacionais, de transporte e cívicos que requerem longa vida útil, resultados de manutenção previsíveis e mínima interrupção para os usuários do edifício.
Especificações de Coberturas Resistentes à Monção
A precipitação das monções, a umidade costeira, a exposição ao vento e as necessidades de drenagem tornam o projeto da cobertura uma decisão central do projeto para proprietários, empreiteiros e fornecedores de materiais. O Bureau de Normas da Índia fornece orientação técnica por meio da IS 3067 para projeto de impermeabilização e da IS 875 Parte 3 para cargas de vento[2]. As coberturas comerciais existentes podem precisar de reforço ou substituição antes da instalação de equipamentos solares na cobertura, especialmente se a inspeção identificar áreas fracas no deck, corrosão ou pontos de entrada de água não resolvidos. Isso pode transformar um reparo limitado em um projeto de substituição maior quando são encontrados danos por água ou capacidade de carga inadequada. A Tata BlueScope Steel introduziu perfis de cobertura projetados e sistemas de costura em pé que abordam drenagem, resistência climática, necessidades de projeto relacionadas ao solar e preocupações de manutenção a longo prazo[3]. O mercado de coberturas comerciais da Índia se beneficia quando os compradores escolhem sistemas projetados para as condições climáticas locais em vez de simples substituição de chapas.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Interrupções de Instalação na Estação das Monções | -1.1% | Pan-Índia, mais aguda em Kerala, Bengala Ocidental, Maharashtra e Odisha | Curto prazo (≤ 2 anos) |
| Certificação Fragmentada de Empreiteiros e Práticas de Garantia | -0.9% | Pan-Índia, mais aguda em mercados de Nível 2 e Nível 3 | Longo prazo (≥ 4 anos) |
| Custos Voláteis de Betume, Polímeros e Componentes Importados | -0.8% | Pan-Índia, com exposição a importações concentrada em Kandla, JNPT e Chennai | Médio prazo (2 a 4 anos) |
| Qualidade Desigual do Deck de Cobertura em Projetos de Construção Rápida | -0.5% | Norte e Centro da Índia, incluindo zonas de urbanização rápida de Nível 2 | Médio prazo (2 a 4 anos) |
| Infraestrutura Formal Limitada de Reciclagem de Coberturas | -0.3% | Nacional, com atividade piloto em Maharashtra e Karnataka | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Programação na Estação das Monções e Pressão sobre os Custos de Insumos
As condições das monções podem reduzir os dias úteis de instalação em muitas partes da Índia e atrasar tanto novos projetos quanto trabalhos de substituição, particularmente quando as superfícies das coberturas permanecem molhadas ou o acesso se torna difícil. O desafio é maior nos estados costeiros e de alta precipitação, onde a umidade pode afetar a preparação do substrato, a aplicação de membranas, a vedação de juntas, o tempo de cura e a movimentação segura de trabalhadores e materiais. As equipes de instalação devem aguardar condições adequadas de superfície antes de aplicar materiais de impermeabilização ou vedar juntas de cobertura, o que pode afetar a sequência de outros trabalhos de construção. As restrições de construção em áreas urbanas podem estreitar ainda mais os cronogramas de projetos durante os períodos sazonais de controle da poluição. Os empreiteiros podem adquirir materiais com antecedência para proteger os cronogramas, o que adiciona pressão de estoque, armazenamento, fluxo de caixa e financiamento. Os custos voláteis de betume, polímeros e componentes importados acrescentam outra dificuldade para projetos de preço fixo no mercado de coberturas comerciais da Índia.
Práticas de Instalação Fragmentadas e Lacunas no Fim da Vida Útil
O desempenho das coberturas comerciais depende tanto da qualidade da instalação quanto da seleção do material, pois juntas fracas, superfícies mal preparadas e detalhes de drenagem incorretos podem afetar todo o sistema de cobertura. A Índia não possui um quadro nacional obrigatório de licenciamento para aplicadores de coberturas comerciais, enquanto os contratos de projeto aplicam os códigos técnicos de forma desigual e frequentemente variam entre regiões e tipos de edifícios. Isso pode levar os proprietários de edifícios a selecionar materiais de menor custo sem considerar a impermeabilização completa do sistema, o tratamento de juntas, a drenagem, os testes, o acesso para manutenção ou as necessidades de garantia. Os cronogramas de construção acelerados também podem deixar uma preparação inconsistente do deck de cobertura, o que aumenta o risco de vazamentos posteriores, trabalhos de reparo prematuros e divergências sobre se o material ou a instalação causou o problema. Os sistemas limitados de reciclagem para materiais de cobertura usados acrescentam um problema de gestão de resíduos a longo prazo, especialmente quando projetos de substituição removem materiais mistos. Os fornecedores organizados podem responder com treinamento de instaladores, garantias por escrito, registros de inspeção, supervisão no local e suporte ao ciclo de vida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Coberturas Metálicas Mantêm a Maior Posição Enquanto as Membranas Ganham TerrenoAs coberturas metálicas detinham 38,00% do valor de 2026 no mercado de coberturas comerciais da Índia, tornando-se a maior categoria de material. São amplamente utilizadas em fábricas, armazéns, parques logísticos e outros edifícios pré-fabricados porque oferecem desempenho estrutural, instalação rápida e ampla cobertura em grandes plantas de edifícios. O aço galvanizado Galvalume e com revestimento colorido continua sendo uma escolha importante para coberturas expostas a calor, vento, chuva e atividade regular de manutenção, especialmente onde a geometria da cobertura e as condições de drenagem requerem desempenho previsível do material. Esses materiais podem ser selecionados com perfis, revestimentos, isolamento, fixadores, rufos e detalhes de drenagem adequados à localização, requisitos operacionais e programa de manutenção esperado de um edifício. As coberturas metálicas também são práticas para projetos prontos para solar porque a estrutura de suporte, as penetrações, os caminhos de drenagem e a proteção contra corrosão podem ser planejados na fase de projeto. O sistema de costura em pé LYSAGHT FORTISS 470 da Tata BlueScope Steel demonstra o movimento em direção a produtos projetados que evitam perfurações na cobertura e suportam uma gestão mais eficaz da água.
As membranas de camada única são o segmento de material de crescimento mais rápido, com um CAGR esperado de 8,80% até 2032. As membranas de poliolefina termoplástica, monômero de etileno propileno dieno e cloreto de polivinila atendem às necessidades de coberturas planas em centros de dados, escritórios, ativos de varejo e edifícios prontos para solar, onde costuras estanques, carregamento da cobertura, coordenação de isolamento e refletividade da superfície podem ser importantes. Suas costuras soldadas e superfícies refletivas podem suportar requisitos de impermeabilização e resfriamento quando especificadas juntamente com isolamento compatível, preparação do substrato, rufos, arranjos de drenagem e procedimentos regulares de inspeção. Os sistemas betuminosos e de betume modificado mantêm um lugar em aplicações de impermeabilização e retrofit porque muitos empreiteiros estão familiarizados com os métodos de instalação e os proprietários reconhecem seu papel estabelecido em trabalhos de reparo e renovação. Telhas asfálticas, telhas de argila e concreto e madeira permanecem limitadas a usos comerciais especializados, incluindo propriedades mistas premium, locais institucionais, edifícios adjacentes ao patrimônio histórico e aplicações decorativas onde a aparência tem um papel maior na seleção do material.



Por Tipo de Construção:
Nova Construção Lidera Enquanto a Demanda por Substituição CresceA nova construção representou 58,00% da demanda de 2026 e também foi a categoria de construção de crescimento mais rápido, com um CAGR de 8,40% até 2032. O segmento é sustentado por instalações industriais, escritórios, espaços de varejo, centros de dados, edifícios de saúde e infraestrutura pública que requerem uma decisão completa de cobertura durante a construção. Cada projeto permite que os proprietários selecionem uma cobertura com base no caso de uso, condições climáticas, carregamento de equipamentos, necessidades energéticas, arranjos de drenagem, manutenção esperada, cobertura de garantia desejada e se equipamentos na cobertura poderão ser adicionados posteriormente. A coordenação antecipada do projeto também pode reduzir o risco de que penetrações na cobertura, detalhes de bordas, camadas de isolamento e arranjos de descarga de água entrem em conflito com outros sistemas do edifício. Os gastos de capital do governo continuam a apoiar ativos que requerem materiais de construção de longa duração, documentos formais de aquisição e documentação técnica mais robusta. O Banco de Reserva da Índia reportou os gastos de capital do governo central para o ano fiscal de 2025-26.
A recobertura e substituição representaram os 42% restantes da demanda em 2026. Muitos edifícios comerciais construídos entre 2005 e 2015 estão se aproximando do ponto em que os sistemas de cobertura precisam de reparos mais extensos ou substituição após anos de chuva, calor, mudanças de equipamentos, reparos e atividade de manutenção. As adições solares podem antecipar essas decisões porque a cobertura subjacente pode precisar de uma revisão estrutural e de impermeabilização antes que os painéis sejam instalados e conectados. Os proprietários de edifícios podem preferir a substituição quando reparos repetidos não resolvem mais vazamentos, falhas de drenagem, metal corroído, juntas com falha, isolamento danificado ou interrupção recorrente das operações do edifício. Esta parte do mercado de coberturas comerciais da Índia deve se tornar mais importante à medida que o estoque de edifícios comerciais envelhece e instaladores organizados oferecem inspeção, definição de escopo, instalação documentada, termos de garantia e planejamento de manutenção que suportam uma vida útil mais longa.
Por Aplicação:
Edifícios Industriais Lideram Enquanto Escritórios e Varejo Agregam ValorOs edifícios industriais detinham 34,00% do valor de 2026 no mercado de coberturas comerciais da Índia e têm previsão de crescer a um CAGR de 9,10% até 2032. Armazéns, plantas de fabricação, instalações logísticas e edifícios pré-fabricados sustentam essa posição de liderança porque frequentemente requerem grandes vãos de cobertura, instalação eficiente, materiais adequados ao uso operacional contínuo e sistemas que possam acomodar layouts de armazenamento ou produção em mudança. Essas estruturas precisam de vãos metálicos, painéis isolados, projeto de drenagem, resistência à corrosão, gestão de cargas, penetrações controladas na cobertura e detalhamento que possa suportar as condições climáticas locais ao longo de um longo período operacional. Os centros de dados são geralmente agrupados dentro da demanda industrial, mas têm requisitos de cobertura mais exigentes do que um armazém padrão. Suas coberturas podem precisar de costuras de membrana precisas, desempenho de gestão de calor, classificações de carga para equipamentos de resfriamento e sistemas de backup, acesso para inspeção e impermeabilização bem controlada em torno das penetrações na cobertura.
Os projetos de varejo e escritório contribuem com uma base de volume menor, mas podem exigir sistemas mais especializados e maiores expectativas de serviço. Shoppings e parques de escritórios de alto padrão podem selecionar coberturas metálicas refletivas ou membranas projetadas que suportem controle de água, necessidades de resfriamento, requisitos visuais, equipamentos montados na cobertura e objetivos de certificação do edifício. Saúde, educação, hotelaria e edifícios de uso misto estão incluídos em outras aplicações, onde o sistema correto depende das operações do edifício, padrão de ocupação, formato da cobertura, necessidades de manutenção e tolerância a interrupções durante trabalhos de reparo. Essas aplicações permitem que os fornecedores compitam em suporte técnico, compatibilidade de projeto, qualidade de instalação, coordenação de projetos e termos de garantia, em vez de apenas no preço do material. O setor de coberturas comerciais da Índia se beneficia dessa combinação porque reduz a dependência de uma única categoria de uso final, ao mesmo tempo que exige que os instaladores entendam diferentes formatos de cobertura, condições de drenagem, requisitos de desempenho e as expectativas de serviço de cada proprietário de edifício.

Análise Geográfica
O Restante da Índia detinha 24,00% da demanda de 2026, tornando-se o maior agrupamento geográfico no mercado de coberturas comerciais da Índia. O agrupamento inclui polos industriais de Nível 2 e Nível 3 com clusters de fabricação, projetos governamentais, capacidade logística em desenvolvimento e construção comercial que nem sempre segue o mesmo modelo de aquisição dos projetos metropolitanos. A demanda em cidades como Nagpur, Coimbatore, Indore, Jaipur, Lucknow e Surat é mais dispersa do que nos maiores mercados metropolitanos. Essa dispersão amplia a necessidade de redes de distribuidores, equipes de instalação locais, serviço técnico acessível e sistemas de cobertura que possam ser especificados e mantidos fora das grandes cidades. As licitações governamentais que fazem referência a requisitos de carga de vento e impermeabilização podem elevar o padrão de aquisição de coberturas além das maiores cidades.
Bengaluru tem previsão de registrar o crescimento geográfico mais rápido, com um CAGR de 9,20% até 2032. A cidade combina demanda de logística, eletrônicos, comércio eletrônico, escritórios, centros de dados e projetos comerciais de uso misto, criando demanda tanto por grandes coberturas metálicas quanto por sistemas de cobertura plana de maior desempenho, o que exige que os fornecedores suportem diferentes especificações. Mumbai continua sendo importante para sistemas de cobertura de alta especificação devido à sua grande base comercial, presença de infraestrutura digital, condições climáticas úmidas e necessidade de forte desempenho de impermeabilização. Delhi NCR continua a apoiar a atividade de edifícios pré-fabricados em locais de logística e industriais. Ao mesmo tempo, Chennai adiciona demanda de fabricação e industrial e precisa de projeto de cobertura resistente ao clima devido à sua localização costeira.
Hyderabad, Pune, Kolkata e Ahmedabad fornecem fontes adicionais de demanda de projetos no mercado de coberturas comerciais da Índia. Hyderabad combina infraestrutura digital, desenvolvimento de varejo e necessidades de construção comercial, o que cria demanda por sistemas de membrana, bem como aplicações convencionais de cobertura metálica. Pune tem atividade de escritórios, industrial e automotiva, com Chakan e Talegaon apoiando grandes instalações industriais que precisam de coberturas duráveis de grande vão. Kolkata se beneficia da construção industrial e do acesso ao fornecimento regional de aço, enquanto Ahmedabad é um local de logística e armazenagem em expansão. Os fornecedores que puderem atender a essas cidades com suporte local de projetos, entrega confiável de materiais, assessoria técnica e práticas de instalação documentadas estarão em melhor posição do que as empresas que dependem apenas dos mercados metropolitanos.
Cenário Competitivo
Concentração do Mercado
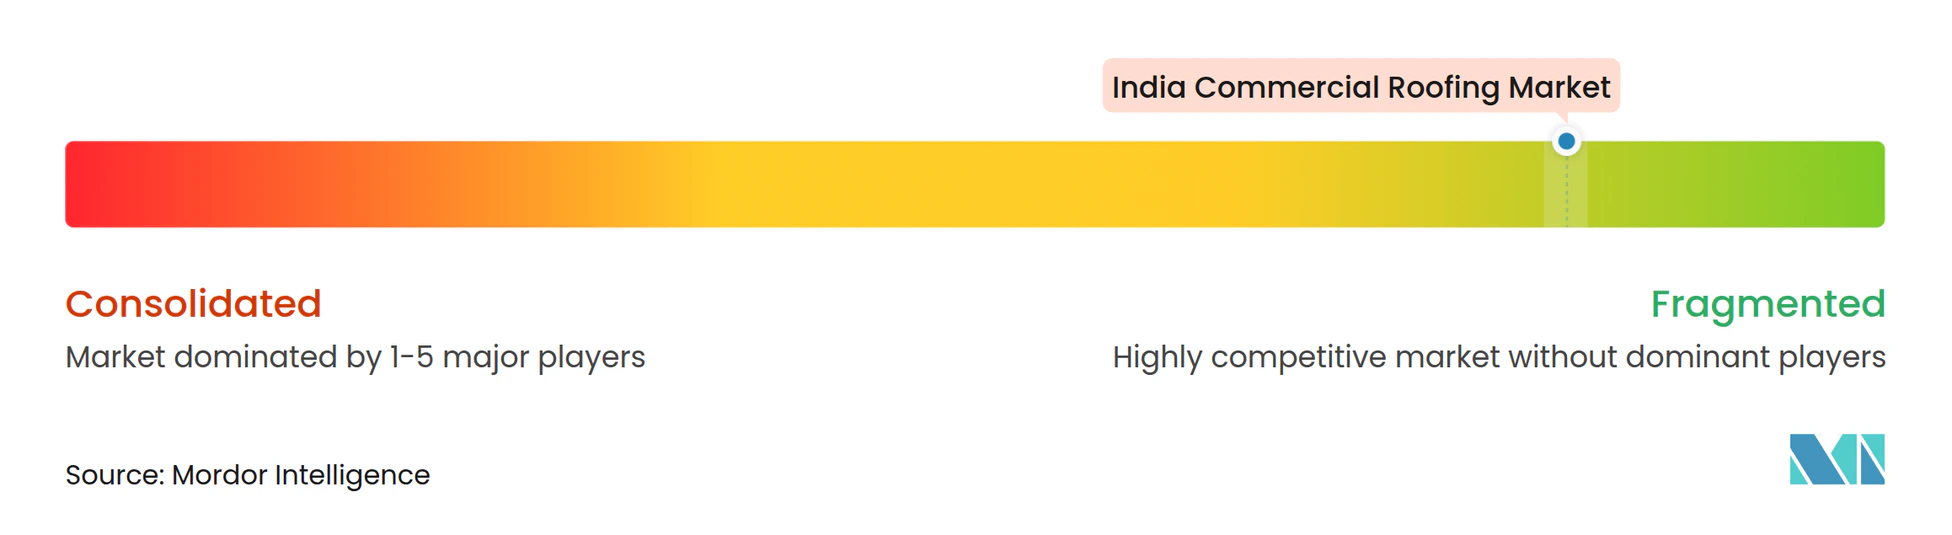
O mercado de coberturas comerciais da Índia é moderadamente fragmentado, com vários grupos atendendo a diferentes partes da cadeia de valor. Tata BlueScope Steel, Kirby Building Systems India e Interarch Building Products competem em coberturas metálicas projetadas e sistemas de edifícios pré-fabricados. Ao mesmo tempo, empresas de produtos químicos para construção atendem a requisitos de impermeabilização, selantes e membranas. Everest Industries, DURATUF Products, PEB Steel Building Systems e outros fornecedores de aço revestido atendem a necessidades específicas de projetos e regiões, de modo que a concorrência difere por categoria de material, escala do projeto, localização e o serviço técnico exigido pelo cliente. A ausência de um quadro nacional de certificação de empreiteiros torna a instalação treinada, as garantias do sistema e os registros de inspeção formas práticas para os fornecedores organizados se diferenciarem.
A expansão de capacidade é uma estratégia competitiva central. A Kirby Building Systems India iniciou a construção de sua quarta instalação de fabricação de edifícios pré-fabricados em Manapparai, Tamil Nadu, em setembro de 2026, e a instalação destina-se a atender à demanda industrial e logística no sul da Índia. A Interarch está adicionando capacidade de fabricação por meio de projetos em Andhra Pradesh e Gujarat, fortalecendo sua capacidade de atender à demanda descentralizada e a requisitos de projetos maiores. A Shyam Metalics expandiu sua capacidade de aço com revestimento colorido em Jamuria, o que suporta aplicações de cobertura e solar e aumenta a concorrência em produtos padrão. Isso coloca maior ênfase no serviço de projetos, entrega pontual, engenharia de produtos e suporte ao projeto.
A amplitude de produtos e a consolidação também estão moldando o mercado de coberturas comerciais da Índia. A Saint-Gobain concluiu a aquisição da Fosroc em fevereiro de 2025, reunindo ofertas de impermeabilização, reparo de concreto e aditivos em um portfólio mais amplo de materiais de construção. A Tremco CPG adquiriu a Kalzip GmbH em abril de 2026, adicionando sistemas de cobertura e fachada de alumínio com costura em pé ao seu portfólio para projetos de alta especificação. A aquisição anunciada pela Tata Steel da participação da BlueScope na Tata BlueScope Steel aponta para uma maior ênfase em soluções de construção de valor agregado a jusante, e as empresas que combinam fornecimento de materiais, orientação de engenharia, instalação certificada e garantias por escrito provavelmente serão mais competitivas à medida que os compradores atribuírem mais valor ao desempenho da cobertura.
Líderes do Setor de Coberturas Comerciais da Índia
-
Tata Steel
-
JSW Steel
-
Everest Industries Limited
-
SAIL
-
Lloyd Insulations (India) Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Coberturas Comerciais da Índia Empresas cobertas neste relatório
- Tata Steel
- JSW Steel
- Everest Industries Limited
- SAIL
- Lloyd Insulations (India) Limited
- Uttam Galva Steels Limited
- Kirby Building Systems India
- Interarch Building Products
- PEB Steel Building Systems
- DURATUF Products
- Fosroc India
- Saint-Gobain India Private Limited
- Sika India Private Limited
- Pidilite Industries Limited
- Asian Paints Limited
- Shalimar Paints Limited
- Tremco CPG India
- Kansai Nerolac Paints Limited
- Tata BlueScope Steel
- Larsen and Toubro Limited
Desenvolvimentos industriais recentes em Mercado de Coberturas Comerciais da Índia
- Junho de 2026: A Kirby Building Systems India iniciou as obras de sua quarta instalação de fabricação de edifícios pré-fabricados em Manapparai, Tamil Nadu. A instalação adicionará 100.000 toneladas métricas de capacidade anual e está programada para iniciar as operações comerciais em meados de 2027. A capacidade adicional destina-se a apoiar projetos industriais e logísticos no sul da Índia, onde os fornecedores precisam de prazos de entrega mais curtos e suporte de engenharia para grandes edifícios.
- Abril de 2026: A Tremco CPG concluiu a aquisição da Kalzip GmbH, adicionando sistemas de cobertura e fachada à base de alumínio ao seu portfólio de coberturas, vedação e isolamento. A transação amplia a posição da empresa em sistemas de costura em pé que podem ser especificados para projetos comerciais de alto desempenho.
- Abril de 2026: A Shyam Metalics and Energy Limited comissionou a Fase II de seu laminador a frio em Jamuria, Bengala Ocidental, elevando a capacidade total de aço com revestimento colorido para 0,40 milhão de toneladas métricas por ano. A instalação suporta aplicações de cobertura e solar e acrescenta ao fornecimento doméstico de materiais de construção revestidos.
Escopo do Relatório do Mercado de Coberturas Comerciais da Índia
Visão geral da segmentação
| Telhas Asfálticas |
| Telhas de Argila e Concreto |
| Coberturas Metálicas |
| Membranas Betuminosas / de Betume Modificado |
| Membranas de Camada Única (TPO, EPDM e PVC) |
| Madeira |
| Outros |
| Nova Construção |
| Recobertura e Substituição |
| Varejo |
| Escritório |
| Industrial |
| Outros |
| Outros |
| Região Metropolitana de Mumbai |
| Delhi NCR |
| Pune |
| Bengaluru |
| Hyderabad |
| Chennai |
| Kolkata |
| Ahmedabad |
| Restante da Índia |
| Por Tipo de Material | Telhas Asfálticas |
| Telhas de Argila e Concreto | |
| Coberturas Metálicas | |
| Membranas Betuminosas / de Betume Modificado | |
| Membranas de Camada Única (TPO, EPDM e PVC) | |
| Madeira | |
| Outros | |
| Por Tipo de Construção | Nova Construção |
| Recobertura e Substituição | |
| Por Aplicação | Varejo |
| Escritório | |
| Industrial | |
| Outros | |
| Outros | |
| Por Cidades | Região Metropolitana de Mumbai |
| Delhi NCR | |
| Pune | |
| Bengaluru | |
| Hyderabad | |
| Chennai | |
| Kolkata | |
| Ahmedabad | |
| Restante da Índia |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de coberturas comerciais da Índia até 2032?
O mercado de coberturas comerciais da Índia tem previsão de atingir 4,60 bilhões de USD até 2032, crescendo a um CAGR de 7,69% a partir de 2027. A perspectiva reflete a demanda por sistemas projetados em edifícios industriais, digitais, públicos e comerciais, em vez de uma dependência restrita de uma única categoria de edifícios. O crescimento também depende de os fornecedores conseguirem atender a requisitos mais elevados de impermeabilização, drenagem, desempenho estrutural e qualidade de instalação em projetos de nova construção e substituição.
Qual material tem a maior demanda por coberturas comerciais na Índia?
As coberturas metálicas lideram com 38,00% do valor de 2026, sustentadas por armazéns, fábricas, instalações logísticas e edifícios pré-fabricados. Seu papel reflete a necessidade de grandes vãos, instalação rápida, drenagem, resistência climática e acesso prático para manutenção futura ou equipamentos montados na cobertura. Continua sendo adequada para projetos que precisam de cobertura confiável em grandes coberturas industriais, onde os cronogramas de construção, o custo do ciclo de vida, o controle da corrosão e a manutenção a longo prazo são todos importantes.
Qual material de cobertura está crescendo mais rapidamente na Índia?
As membranas de camada única devem crescer a um CAGR de 8,80% até 2032, à medida que centros de dados e edifícios prontos para solar precisam de sistemas de impermeabilização para coberturas planas. A poliolefina termoplástica, o monômero de etileno propileno dieno e o cloreto de polivinila são os principais tipos de membrana, cada um utilizado onde uma superfície de cobertura rigorosamente vedada e bem gerenciada é necessária. A categoria se beneficia quando os projetos atribuem maior valor a superfícies refletivas, costuras controladas, coordenação de isolamento, inspeção regular e proteção em torno das penetrações de equipamentos.
Por que os edifícios industriais são importantes para a demanda por coberturas comerciais?
Os edifícios industriais detinham 34,00% do valor de 2026 e têm previsão de expandir a um CAGR de 9,10% até 2032, sustentados pela construção de fabricação e logística. Esses projetos precisam de grandes vãos de cobertura, resistência à corrosão, acesso a equipamentos, soluções de drenagem duráveis e materiais que possam ser instalados conforme o cronograma geral de construção avança. Sua escala também pode tornar a seleção da cobertura importante para isolamento, acesso para manutenção, equipamentos na cobertura, capacidade de drenagem, sequenciamento da construção e continuidade operacional após a abertura da instalação.
Qual localização deve crescer mais rapidamente para projetos de coberturas comerciais?
Bengaluru tem previsão de crescer a um CAGR de 9,20% até 2032, sustentada por logística, infraestrutura digital, escritórios e construção industrial. A cidade requer tanto soluções de cobertura metálica quanto membranas para coberturas planas porque instalações de armazéns, escritórios, uso misto e digitais não têm necessidades idênticas de projeto de cobertura. Os fornecedores devem, portanto, fornecer produtos e suporte de instalação adequados a perfis de cobertura variados, cargas de equipamentos, exposição climática, planos de manutenção, cronogramas de construção e requisitos de impermeabilização.
Quais fatores podem limitar o crescimento de projetos de coberturas comerciais na Índia?
Atrasos das monções, volatilidade dos custos de insumos, qualidade desigual do deck de cobertura, práticas fragmentadas de empreiteiros e infraestrutura limitada de reciclagem podem afetar os cronogramas e o desempenho dos projetos. Métodos de instalação documentados, registros de inspeção, equipes treinadas e garantias por escrito podem ajudar os proprietários de edifícios a gerenciar esses riscos de forma mais eficaz. Um melhor planejamento antes da instalação também pode reduzir as interrupções ao identificar necessidades de drenagem, problemas de substrato, localizações de equipamentos, requisitos de armazenamento de materiais, restrições de cronograma relacionadas ao clima e necessidades de acesso para manutenção posterior.