
Taille et part du marché de la toiture commerciale en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
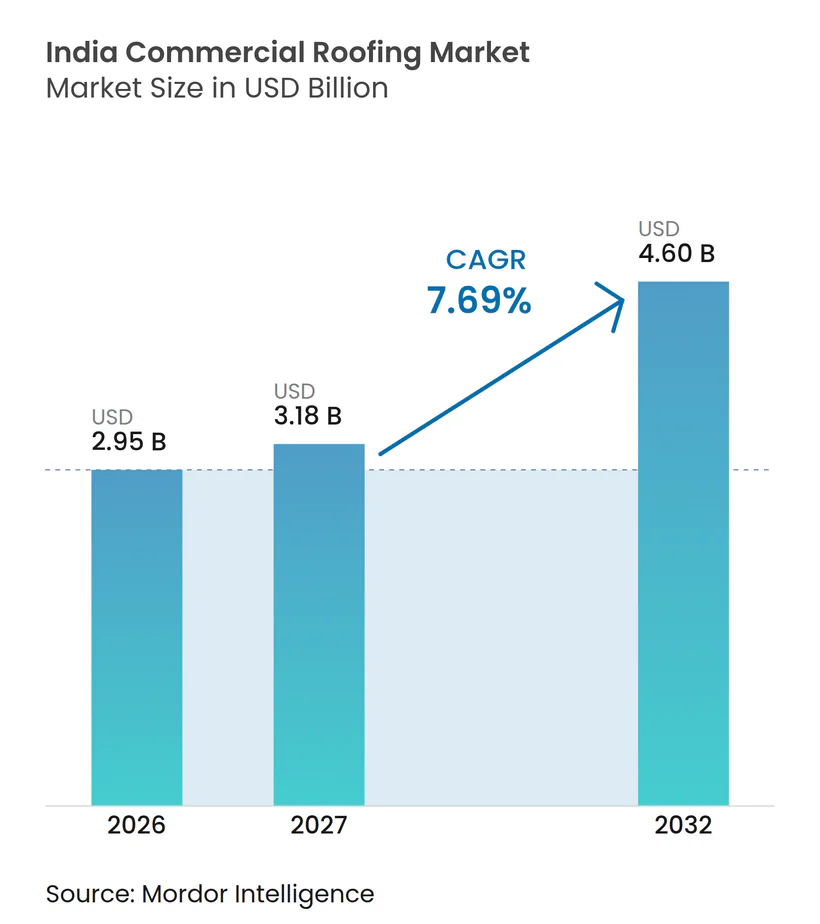
| Taille du marché de l'année de base (2026) | 2.95 Milliards de dollars |
| Taille du Marché (2027) | 3.18 Milliards de dollars |
| Taille du Marché (2032) | 4.60 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.69 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la toiture commerciale en Inde par Mordor Intelligence
La taille du marché de la toiture commerciale en Inde devrait augmenter de 2,95 milliards USD en 2026 à 3,18 milliards USD en 2027 et atteindre 4,60 milliards USD d'ici 2032, avec un CAGR de 7,69 % sur la période 2027-2032.
La demande évolue d'une protection météorologique de base vers des systèmes répondant aux exigences structurelles, d'étanchéité, thermiques, de préparation à l'énergie solaire en toiture, de drainage, d'installation, d'inspection et de maintenance tout au long de la durée de vie opérationnelle de la toiture, depuis la conception initiale jusqu'à la réparation ou au remplacement. Les bâtiments industriels, les installations numériques, les projets de santé, les infrastructures publiques, les sites logistiques, les bureaux, les propriétés commerciales et la réhabilitation commerciale accroissent le besoin de toitures métalliques conçues et de membranes plus performantes pouvant être sélectionnées en fonction des conditions spécifiques du bâtiment, notamment la forme du toit, l'usage du bâtiment, les conditions météorologiques locales, les charges d'équipement prévues, la capacité de drainage, les besoins en isolation, l'accès pour les inspections futures, les modifications prévues des opérations du bâtiment, le séquençage de la construction, l'approche de maintenance préférée du propriétaire, la disponibilité d'installateurs qualifiés, la nécessité de garanties écrites et les perturbations attendues pour les occupants lors des futurs travaux de réparation. Les décisions d'approvisionnement prennent de plus en plus en compte les charges de vent, les régimes de précipitations, la géométrie du toit, le drainage, les surfaces réfléchissantes, les équipements en toiture, les dossiers d'installation, les garanties écrites, l'accès à la maintenance, les attentes en matière de durée de vie, la capacité des entrepreneurs, les besoins de réparation prévus, la coordination avec les autres corps de métier et la compatibilité des matériaux avec les systèmes d'isolation ou solaires, plutôt que d'évaluer uniquement le coût initial des matériaux. Ces exigences confèrent aux fournisseurs qui combinent conception de produits, conseil technique, installation certifiée, assistance à l'inspection, planification de la maintenance, conseils de remplacement, coordination de projet, service local et support après-vente une position plus claire sur le marché de la toiture commerciale en Inde. Les variations des coûts des intrants, les contraintes de planification liées aux conditions météorologiques, les pratiques inégales des entrepreneurs, la qualité du plancher de toiture, la planification du remplacement, la disponibilité des matériaux, l'accès au chantier et les contraintes de gestion des déchets resteront des considérations importantes. Néanmoins, ils augmentent également la valeur des systèmes fiables et du travail documenté, d'une responsabilité plus claire et de résultats de protection et de maintenance à long terme des bâtiments plus fiables pour les propriétaires.
Points clés du rapport
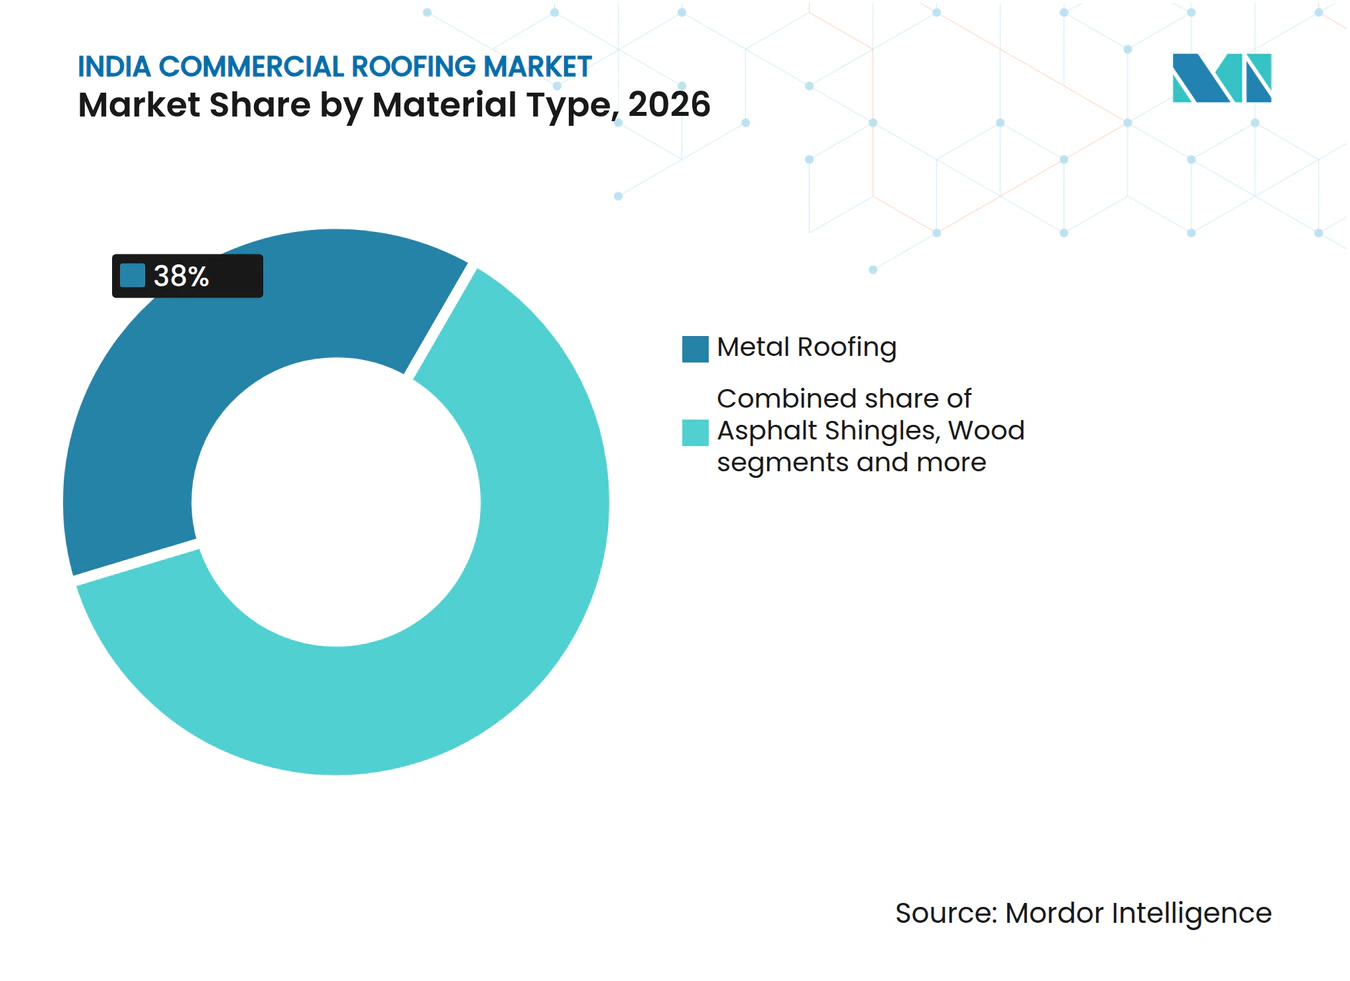
- Par type de matériau, la toiture métallique détenait 38,00 % de la part du marché de la toiture commerciale en Inde en 2026, tandis que les membranes monocouches devraient croître à un CAGR de 8,80 % jusqu'en 2032.
- Par type de construction, la nouvelle construction représentait 58,00 % de la taille du marché de la toiture commerciale en Inde en 2026 et devrait se développer à un CAGR de 8,40 % jusqu'en 2032.
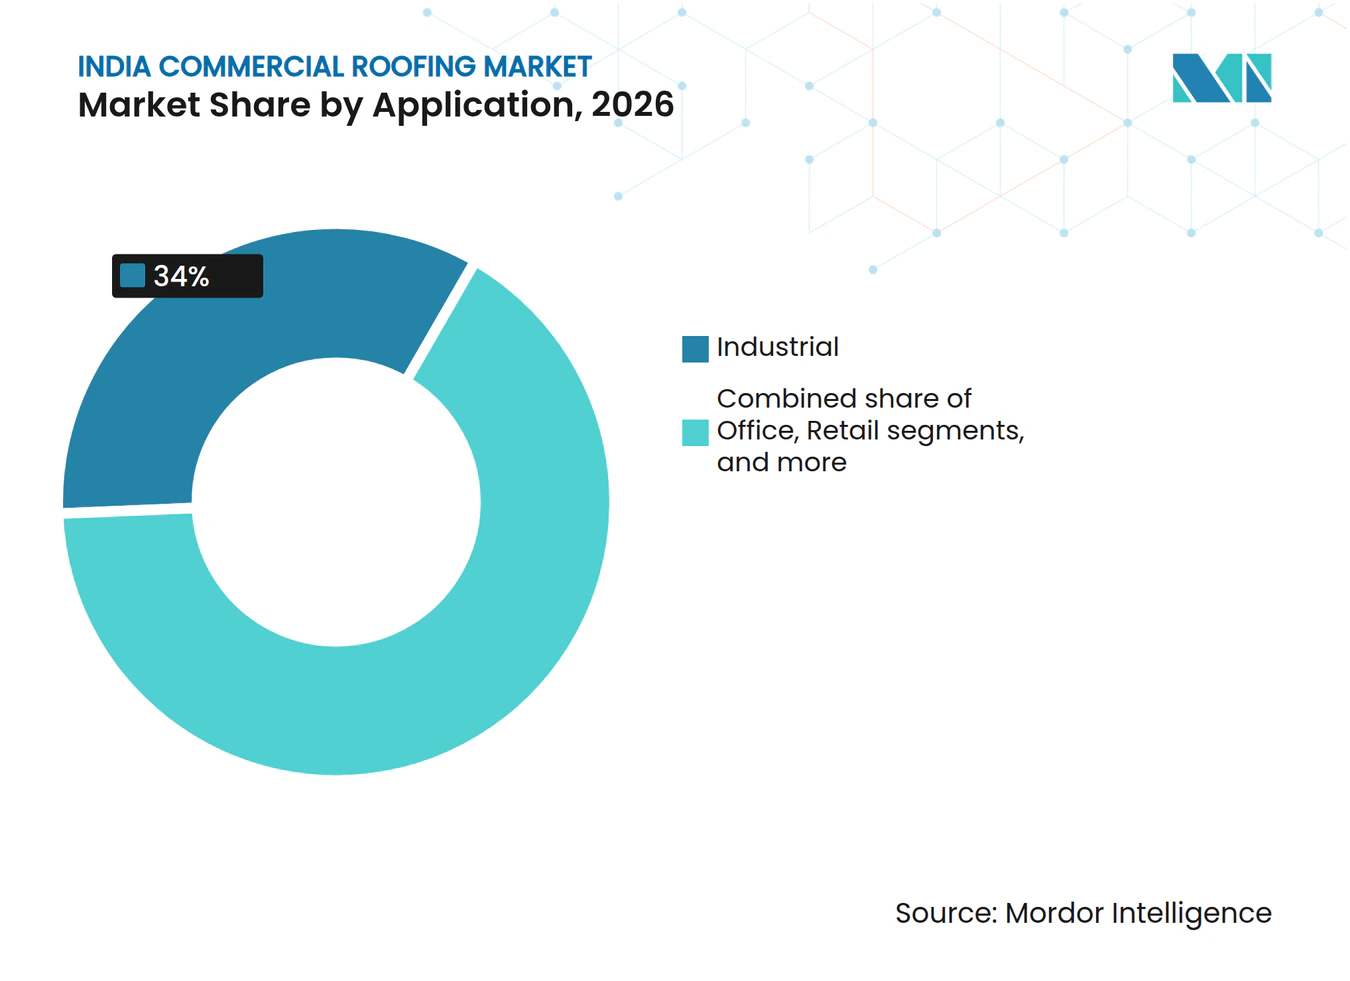
- Par application, les bâtiments industriels détenaient 34,00 % de la part du marché de la toiture commerciale en Inde en 2026 et devraient croître à un CAGR de 9,10 % jusqu'en 2032.
- Par géographie, le reste de l'Inde représentait 24,00 % de la taille du marché de la toiture commerciale en Inde en 2026, tandis que Bengaluru devrait croître à un CAGR de 9,20 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion des corridors industriels et des entrepôts | +2.2% | Toute l'Inde, concentrée à Delhi NCR, Chennai, Bengaluru, Pune et Mumbai. | Court terme (≤ 2 ans) |
| Construction de centres de données et d'infrastructures numériques | +1.6% | Mumbai, Hyderabad, Chennai, Delhi NCR et Bengaluru | Moyen terme (2-4 ans) |
| Spécifications de toiture résistantes à la mousson | +0.9% | Ouest de l'Inde et États côtiers, notamment le Maharashtra, le Kerala, le Bengale occidental et le Tamil Nadu | Court terme (≤ 2 ans) |
| Infrastructures publiques et construction de structures de santé | +1.0% | National, avec des gains précoces dans les districts métropolitains et de niveau 2 | Moyen terme (2-4 ans) |
| Préparation à l'énergie solaire en toiture sur les actifs commerciaux | +0.7% | Rajasthan, Karnataka, Maharashtra, Tamil Nadu et Delhi | Moyen terme (2-4 ans) |
| Expansion de la capacité nationale en acier et en isolation | +0.6% | Bengale occidental, Jharkhand et Gujarat, avec des retombées nationales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Corridors industriels et construction d'infrastructures numériques
Les nouvelles installations logistiques, les sites de fabrication et les campus numériques créent une demande soutenue en toiture dans les principaux sites industriels. Les bâtiments à grande portée préfabriqués utilisent des systèmes de toiture métallique car les équipes de construction ont besoin d'une installation rapide, d'une résistance structurelle, d'une large couverture et d'une approche pratique pour les extensions ou réparations futures. Le choix de la toiture influe également sur la planification du drainage, la coordination de la sécurité incendie, l'accès à la maintenance future, les choix d'isolation, les supports d'équipement, la protection des bords et la possibilité d'ajouter des équipements après la mise en service du bâtiment. Les centres de données nécessitent une spécification de toiture différente, utilisant souvent des membranes en polyoléfine thermoplastique, en éthylène propylène diène monomère ou en polychlorure de vinyle sur des toits plats. Ces systèmes assurent une étanchéité hermétique, une gestion thermique, des charges d'équipements en toiture, un accès régulier à la maintenance et la continuité pour les installations qui ne peuvent tolérer aucune infiltration d'eau ni arrêt imprévu. Le marché de la toiture commerciale en Inde bénéficie de la tendance des projets industriels et numériques à orienter les achats vers des systèmes dotés de normes de performance claires, de directives d'installation et d'exigences de garantie.
Construction de centres de données et d'infrastructures numériques
Les installations numériques nécessitent des systèmes de toiture aux performances différentes de celles des toitures d'entrepôts standard. Les centres de données ont généralement besoin de toits plats avec une étanchéité hermétique, une gestion thermique, un drainage contrôlé et une capacité pour les équipements de refroidissement et les systèmes de secours. Les membranes en polyoléfine thermoplastique, en éthylène propylène diène monomère et en polychlorure de vinyle peuvent répondre à ces besoins lorsqu'elles sont installées avec une isolation, des solins et un accès d'inspection compatibles. La conception de la toiture est importante car une infiltration d'eau inattendue peut perturber les opérations et endommager les équipements sensibles. Cela soutient la demande pour les fournisseurs de membranes et les installateurs capables de répondre à des exigences strictes en matière de performance et de maintenance.
Infrastructures publiques et construction de structures de santé
La construction de structures de santé accroît la demande de toitures protégeant les équipements sensibles et s'intégrant aux systèmes de chauffage, de ventilation et de climatisation, aux services électriques et aux systèmes d'urgence. La mission Pradhan Mantri Ayushman Bharat pour les infrastructures de santé a approuvé des financements pour les États et les territoires de l'Union jusqu'à l'exercice fiscal 2025-26 afin de renforcer les centres de santé, les laboratoires et les blocs de soins intensifs[1]. Ces bâtiments nécessitent une étanchéité constante car les fuites peuvent interrompre l'activité clinique, endommager les équipements, affecter les finitions intérieures et compliquer le nettoyage et la maintenance réguliers. Les projets publics sont plus susceptibles de formaliser les exigences d'étanchéité et structurelles dans les documents d'appel d'offres, ce qui peut rendre la conformité des matériaux et les dossiers d'installation plus pertinents lors de l'approvisionnement. Cela renforce le rôle des fournisseurs capables de fournir une documentation technique, des produits d'étanchéité appropriés, des matériaux spécifiques au projet et un soutien clair aux équipes d'installation. Le même besoin s'étend aux actifs éducatifs, de transport et civiques qui nécessitent une longue durée de vie, des résultats de maintenance prévisibles et une perturbation minimale pour les utilisateurs du bâtiment.
Spécifications de toiture résistantes à la mousson
Les précipitations de mousson, l'humidité côtière, l'exposition au vent et les besoins en drainage font de la conception de la toiture une décision centrale pour les propriétaires, les entrepreneurs et les fournisseurs de matériaux. Le Bureau des normes indiennes fournit des orientations techniques par le biais de la norme IS 3067 pour la conception de l'étanchéité et de la norme IS 875 Partie 3 pour les charges de vent[2]. Les toitures commerciales existantes peuvent nécessiter un renforcement ou un remplacement avant l'installation d'équipements solaires en toiture, surtout si l'inspection révèle des zones de plancher fragilisées, de la corrosion ou des points d'infiltration d'eau non résolus. Cela peut transformer une réparation limitée en un projet de remplacement plus important lorsque des dommages causés par l'eau ou une capacité de charge insuffisante sont constatés. Tata BlueScope Steel a introduit des profils de toiture conçus et des systèmes à joint debout qui répondent aux besoins de drainage, de résistance aux intempéries, de conception liée à l'énergie solaire et aux préoccupations de maintenance à long terme[3]. Le marché de la toiture commerciale en Inde bénéficie lorsque les acheteurs choisissent des systèmes conçus pour les conditions météorologiques locales plutôt qu'un simple remplacement de tôle.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Interruptions d'installation en saison de mousson | -1.1% | Toute l'Inde, plus aiguë au Kerala, au Bengale occidental, au Maharashtra et en Odisha | Court terme (≤ 2 ans) |
| Certification fragmentée des entrepreneurs et pratiques de garantie | -0.9% | Toute l'Inde, plus aiguë dans les marchés de niveau 2 et de niveau 3 | Long terme (≥ 4 ans) |
| Coûts volatils du bitume, des polymères et des composants importés | -0.8% | Toute l'Inde, avec une exposition aux importations concentrée à Kandla, JNPT et Chennai | Moyen terme (2-4 ans) |
| Qualité inégale du plancher de toiture dans les projets à construction rapide | -0.5% | Nord et centre de l'Inde, y compris les zones d'urbanisation rapide de niveau 2 | Moyen terme (2-4 ans) |
| Infrastructure limitée de recyclage formel des toitures | -0.3% | National, avec une activité pilote au Maharashtra et au Karnataka | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Planification de la mousson et pression sur les coûts des intrants
Les conditions de mousson peuvent réduire les jours d'installation praticables dans de nombreuses régions de l'Inde et retarder à la fois les nouveaux projets et les travaux de remplacement, en particulier lorsque les surfaces de toiture restent humides ou que l'accès devient difficile. Le défi est plus grand dans les États côtiers et à fortes précipitations, où l'humidité peut affecter la préparation du substrat, l'application des membranes, le scellement des joints, le temps de durcissement et le déplacement sécurisé des travailleurs et des matériaux. Les équipes d'installation doivent attendre des conditions de surface appropriées avant d'appliquer des matériaux d'étanchéité ou de sceller les joints de toiture, ce qui peut affecter la séquence des autres travaux de construction. Les restrictions de construction dans les zones urbaines peuvent encore réduire les calendriers de projet pendant les périodes de contrôle saisonnier de la pollution. Les entrepreneurs peuvent s'approvisionner en matériaux plus tôt pour protéger les calendriers, ce qui ajoute une pression sur les stocks, le stockage, la trésorerie et le financement. Les coûts volatils du bitume, des polymères et des composants importés ajoutent une autre difficulté pour les projets à prix fixe sur le marché de la toiture commerciale en Inde.
Pratiques d'installation fragmentées et lacunes en fin de vie
La performance de la toiture commerciale dépend autant de la qualité de l'installation que du choix des matériaux, car des joints défaillants, des surfaces mal préparées et des détails de drainage incorrects peuvent affecter l'ensemble du système de toiture. L'Inde ne dispose pas d'un cadre national de licences obligatoires pour les applicateurs de toitures commerciales, tandis que les contrats de projet appliquent les codes techniques de manière inégale et varient souvent selon les régions et les types de bâtiments. Cela peut amener les propriétaires de bâtiments à sélectionner des matériaux moins coûteux sans tenir compte de l'étanchéité complète du système, du traitement des joints, du drainage, des tests, de l'accès à la maintenance ou des besoins de garantie. Les calendriers de construction rapides peuvent également laisser une préparation inégale du plancher de toiture, ce qui augmente le risque de fuites ultérieures, de travaux de réparation prématurés et de désaccords sur la question de savoir si le matériau ou l'installation est à l'origine du problème. Les systèmes de recyclage limités pour les matériaux de toiture usagés ajoutent un problème de gestion des déchets à plus long terme, en particulier lorsque les projets de remplacement retirent des matériaux mixtes. Les fournisseurs organisés peuvent répondre par la formation des installateurs, des garanties écrites, des dossiers d'inspection, une supervision de chantier et un soutien au cycle de vie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
la toiture métallique conserve la position dominante tandis que les membranes gagnent du terrainLa toiture métallique détenait 38,00 % de la valeur 2026 sur le marché de la toiture commerciale en Inde, ce qui en fait la plus grande catégorie de matériaux. Elle est largement utilisée pour les usines, les entrepôts, les parcs logistiques et autres bâtiments préfabriqués car elle offre des performances structurelles, une installation rapide et une large couverture sur de grandes emprises de bâtiments. L'acier galvalume et l'acier galvanisé à revêtement coloré restent des choix importants pour les toitures exposées à la chaleur, au vent, à la pluie et aux activités de maintenance régulières, en particulier lorsque la géométrie du toit et les conditions de drainage nécessitent des performances prévisibles des matériaux. Ces matériaux peuvent être sélectionnés avec des profils, des revêtements, une isolation, des fixations, des solins et des détails de drainage adaptés à l'emplacement, aux exigences opérationnelles et au programme de maintenance prévu d'un bâtiment. Les toitures métalliques sont également pratiques pour les projets prêts pour l'énergie solaire car la structure porteuse, les pénétrations, les chemins de drainage et la protection contre la corrosion peuvent être planifiés au stade de la conception. Le système à joint debout LYSAGHT FORTISS 470 de Tata BlueScope Steel illustre l'évolution vers des produits conçus qui évitent les perforations de toiture et soutiennent une meilleure gestion de l'eau.
Les membranes monocouches constituent le segment de matériaux à la croissance la plus rapide, avec un CAGR attendu de 8,80 % jusqu'en 2032. Les membranes en polyoléfine thermoplastique, en éthylène propylène diène monomère et en polychlorure de vinyle répondent aux besoins des toits plats dans les centres de données, les bureaux, les actifs commerciaux et les bâtiments prêts pour l'énergie solaire, où l'étanchéité des joints, la charge de toiture, la coordination de l'isolation et la réflectivité de la surface peuvent être importantes. Leurs joints soudés et leurs surfaces réfléchissantes peuvent soutenir les exigences d'étanchéité et de refroidissement lorsqu'ils sont spécifiés avec une isolation compatible, une préparation du substrat, des solins, des dispositions de drainage et des procédures d'inspection régulières. Les systèmes bitumineux et en bitume modifié conservent une place dans les applications d'étanchéité et de rénovation car de nombreux entrepreneurs sont familiers avec les méthodes d'installation et les propriétaires reconnaissent leur rôle établi dans les travaux de réparation et de renouvellement. Les bardeaux d'asphalte, les tuiles en argile et en béton et le bois restent limités à des usages commerciaux spécialisés, notamment les propriétés mixtes haut de gamme, les sites institutionnels, les bâtiments adjacents au patrimoine et les applications décoratives où l'apparence joue un rôle plus important dans la sélection des matériaux.



Par type de construction :
la nouvelle construction est en tête tandis que la demande de remplacement se développeLa nouvelle construction représentait 58,00 % de la demande de 2026 et était également la catégorie de construction à la croissance la plus rapide avec un CAGR de 8,40 % jusqu'en 2032. Le segment est soutenu par les installations industrielles, les bureaux, les espaces commerciaux, les centres de données, les bâtiments de santé et les infrastructures publiques qui nécessitent une décision complète en matière de toiture lors de la construction. Chaque projet permet aux propriétaires de sélectionner une toiture en fonction du cas d'utilisation, des conditions météorologiques, de la charge des équipements, des besoins énergétiques, des dispositions de drainage, de la maintenance prévue, de la couverture de garantie souhaitée et de la possibilité d'ajouter ultérieurement des équipements en toiture. La coordination précoce de la conception peut également réduire le risque que les pénétrations de toiture, les détails de bord, les couches d'isolation et les dispositions d'évacuation des eaux entrent en conflit avec d'autres systèmes du bâtiment. Les dépenses d'investissement publiques continuent de soutenir les actifs qui nécessitent des matériaux de construction durables, des documents d'approvisionnement formels et une documentation technique plus solide. La Banque de réserve de l'Inde a communiqué les dépenses d'investissement du gouvernement central pour l'exercice fiscal 2025-26.
La réfection et le remplacement de toiture représentaient les 42 % restants de la demande en 2026. De nombreux bâtiments commerciaux construits entre 2005 et 2015 approchent du point où les systèmes de toiture nécessitent des réparations ou un remplacement plus importants après des années de pluie, de chaleur, de changements d'équipements, de réparations et d'activités de maintenance. Les ajouts solaires peuvent anticiper ces décisions car la toiture sous-jacente peut nécessiter une révision structurelle et d'étanchéité avant l'installation et le raccordement des panneaux. Les propriétaires de bâtiments peuvent préférer le remplacement lorsque des réparations répétées ne permettent plus de résoudre les fuites, les défaillances de drainage, les métaux corrodés, les joints défaillants, l'isolation endommagée ou les perturbations récurrentes des opérations du bâtiment. Cette partie du marché de la toiture commerciale en Inde devrait devenir plus importante à mesure que le parc de bâtiments commerciaux vieillit et que les installateurs organisés proposent des inspections, une définition du périmètre, une installation documentée, des conditions de garantie et une planification de la maintenance qui soutiennent une durée de vie plus longue.
Par application :
les bâtiments industriels sont en tête tandis que les bureaux et le commerce de détail apportent de la valeurLes bâtiments industriels détenaient 34,00 % de la valeur 2026 sur le marché de la toiture commerciale en Inde et devraient croître à un CAGR de 9,10 % jusqu'en 2032. Les entrepôts, les usines de fabrication, les installations logistiques et les bâtiments préfabriqués soutiennent cette position de leader car ils nécessitent souvent de larges portées de toiture, une installation efficace, des matériaux adaptés à un usage opérationnel continu et des systèmes pouvant s'adapter à l'évolution des agencements de stockage ou de production. Ces structures nécessitent des portées métalliques, des panneaux isolés, une conception du drainage, une résistance à la corrosion, une gestion des charges, des pénétrations de toiture contrôlées et des détails capables de résister aux conditions météorologiques locales sur une longue période d'exploitation. Les centres de données sont généralement regroupés dans la demande industrielle, mais ils ont des exigences de toiture plus contraignantes qu'un entrepôt standard. Leurs toitures peuvent nécessiter des joints de membrane précis, des performances de gestion thermique, des capacités de charge pour les équipements de refroidissement et les systèmes de secours, un accès à l'inspection et une étanchéité bien contrôlée autour des pénétrations en toiture.
Les projets de commerce de détail et de bureaux contribuent à une base de volume plus faible mais peuvent exiger des systèmes plus spécialisés et des attentes de service plus élevées. Les centres commerciaux et parcs de bureaux de catégorie A peuvent sélectionner des toitures métalliques réfléchissantes ou des membranes conçues qui soutiennent le contrôle de l'eau, les besoins de refroidissement, les exigences visuelles, les équipements montés en toiture et les objectifs de certification des bâtiments. Les bâtiments de santé, d'éducation, d'hôtellerie et à usage mixte sont inclus dans d'autres applications, où le système approprié dépend des opérations du bâtiment, du schéma d'occupation, de la forme du toit, des besoins de maintenance et de la tolérance aux perturbations lors des travaux de réparation. Ces applications permettent aux fournisseurs de se différencier par le support technique, la compatibilité de conception, la qualité d'installation, la coordination de projet et les conditions de garantie plutôt que par le seul prix des matériaux. Le secteur de la toiture commerciale en Inde bénéficie de cette diversité car elle réduit la dépendance à une seule catégorie d'utilisation finale tout en exigeant des installateurs qu'ils comprennent les différentes formes de toiture, les conditions de drainage, les exigences de performance et les attentes de service de chaque propriétaire de bâtiment.

Analyse géographique
Le reste de l'Inde détenait 24,00 % de la demande de 2026, ce qui en fait le plus grand regroupement géographique sur le marché de la toiture commerciale en Inde. Ce regroupement comprend des sites industriels de niveau 2 et de niveau 3 avec des clusters manufacturiers, des projets gouvernementaux, une capacité logistique en développement et une construction commerciale qui ne suit pas toujours le même modèle d'approvisionnement que les projets métropolitains. La demande dans des villes telles que Nagpur, Coimbatore, Indore, Jaipur, Lucknow et Surat est plus dispersée que dans les plus grands marchés métropolitains. Cette dispersion élargit le besoin de réseaux de distributeurs, d'équipes d'installation locales, de services techniques accessibles et de systèmes de toiture pouvant être spécifiés et entretenus en dehors des grandes villes. Les appels d'offres publics qui font référence aux exigences de charge de vent et d'étanchéité peuvent élever le standard de l'approvisionnement en toiture au-delà des plus grandes villes.
Bengaluru devrait enregistrer la croissance géographique la plus rapide avec un CAGR de 9,20 % jusqu'en 2032. La ville combine la demande de la logistique, de l'électronique, du commerce électronique, des bureaux, des centres de données et des projets commerciaux à usage mixte, créant une demande à la fois pour de grandes toitures métalliques et des systèmes de toiture plate plus performants, ce qui oblige les fournisseurs à prendre en charge différentes spécifications. Mumbai reste importante pour les systèmes de toiture à haute spécification en raison de sa grande base commerciale, de son empreinte en infrastructures numériques, de ses conditions météorologiques humides et de son besoin de performances d'étanchéité solides. Delhi NCR continue de soutenir l'activité de bâtiments préfabriqués dans les sites logistiques et industriels. Dans le même temps, Chennai ajoute une demande manufacturière et industrielle et nécessite une conception de toiture résistante aux intempéries en raison de son cadre côtier.
Hyderabad, Pune, Kolkata et Ahmedabad constituent des sources supplémentaires de demande de projets sur le marché de la toiture commerciale en Inde. Hyderabad combine des besoins en infrastructures numériques, en développement commercial et en construction commerciale, ce qui crée une demande pour des systèmes de membranes ainsi que pour des applications conventionnelles de toiture métallique. Pune dispose d'une activité de bureaux, industrielle et liée à l'automobile, avec Chakan et Talegaon soutenant de grandes installations industrielles nécessitant une toiture durable à grande portée. Kolkata bénéficie de la construction industrielle et de l'accès à l'approvisionnement régional en acier, tandis qu'Ahmedabad est un site logistique et d'entreposage en expansion. Les fournisseurs capables de servir ces villes avec un soutien local aux projets, une livraison fiable des matériaux, des conseils techniques et des pratiques d'installation documentées seront mieux positionnés que les entreprises qui s'appuient uniquement sur les marchés métropolitains.
Paysage concurrentiel
Concentration du Marché
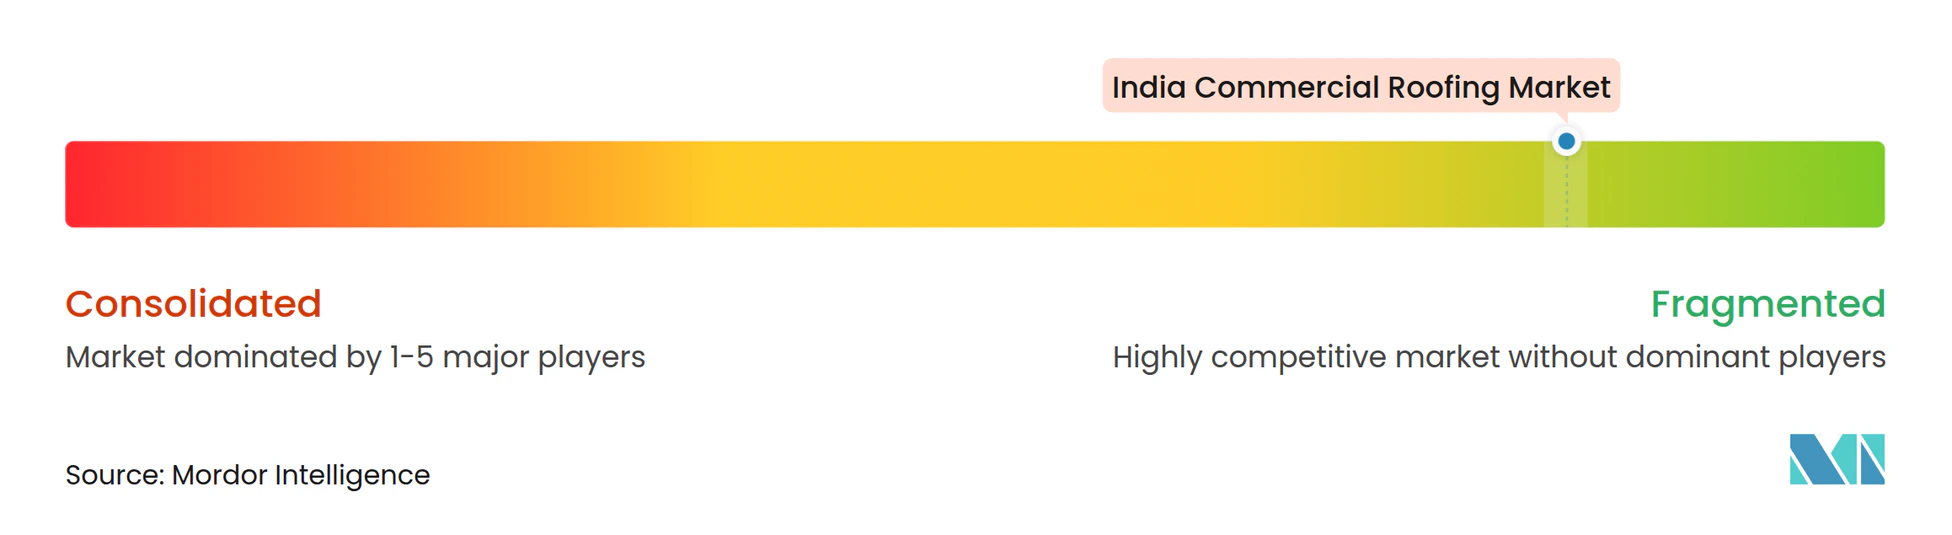
Le marché de la toiture commerciale en Inde est modérément fragmenté, avec plusieurs groupes servant différentes parties de la chaîne de valeur. Tata BlueScope Steel, Kirby Building Systems India et Interarch Building Products se font concurrence dans les toitures métalliques conçues et les systèmes de bâtiments préfabriqués. Dans le même temps, les entreprises de produits chimiques de construction servent les besoins en étanchéité, produits d'étanchéité et membranes. Everest Industries, DURATUF Products, PEB Steel Building Systems et d'autres fournisseurs d'acier revêtu servent des besoins spécifiques de projets et régionaux, de sorte que la concurrence diffère selon la catégorie de matériaux, l'échelle du projet, l'emplacement et le service technique requis par le client. L'absence d'un cadre national de certification des entrepreneurs fait de l'installation qualifiée, des garanties de système et des dossiers d'inspection des moyens pratiques pour les fournisseurs organisés de se démarquer.
L'expansion des capacités est une stratégie concurrentielle centrale. Kirby Building Systems India a commencé la construction de sa quatrième installation de fabrication de bâtiments préfabriqués à Manapparai, Tamil Nadu, en septembre 2026, et l'installation est destinée à répondre à la demande industrielle et logistique dans le sud de l'Inde. Interarch ajoute des capacités de fabrication grâce à des projets en Andhra Pradesh et au Gujarat, renforçant sa capacité à répondre à la demande décentralisée et aux exigences de projets plus importants. Shyam Metalics a étendu sa capacité d'acier à revêtement coloré à Jamuria, ce qui soutient les applications de toiture et liées à l'énergie solaire et accroît la concurrence dans les produits standard. Cela met davantage l'accent sur le service aux projets, la livraison dans les délais, l'ingénierie des produits et le soutien à la conception.
L'étendue des produits et la consolidation façonnent également le marché de la toiture commerciale en Inde. Saint-Gobain a finalisé l'acquisition de Fosroc en février 2025, réunissant des offres d'étanchéité, de réparation du béton et d'adjuvants au sein d'un portefeuille plus large de matériaux de construction. Tremco CPG a acquis Kalzip GmbH en avril 2026, ajoutant des systèmes de toiture et de façade à joint debout en aluminium à son portefeuille pour les projets à haute spécification. L'acquisition annoncée par Tata Steel de la participation de BlueScope dans Tata BlueScope Steel indique un accent accru sur les solutions de construction à valeur ajoutée en aval, et les entreprises qui combinent l'approvisionnement en matériaux, les conseils en ingénierie, l'installation certifiée et les garanties écrites seront probablement plus compétitives à mesure que les acheteurs accordent plus de valeur à la performance de la toiture.
Leaders du secteur de la toiture commerciale en Inde
-
Tata Steel
-
JSW Steel
-
Everest Industries Limited
-
SAIL
-
Lloyd Insulations (India) Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la toiture commerciale en Inde Entreprises couvertes dans ce rapport
- Tata Steel
- JSW Steel
- Everest Industries Limited
- SAIL
- Lloyd Insulations (India) Limited
- Uttam Galva Steels Limited
- Kirby Building Systems India
- Interarch Building Products
- PEB Steel Building Systems
- DURATUF Products
- Fosroc India
- Saint-Gobain India Private Limited
- Sika India Private Limited
- Pidilite Industries Limited
- Asian Paints Limited
- Shalimar Paints Limited
- Tremco CPG India
- Kansai Nerolac Paints Limited
- Tata BlueScope Steel
- Larsen and Toubro Limited
Développements industriels récents dans Marché de la toiture commerciale en Inde
- Juin 2026 : Kirby Building Systems India a posé la première pierre de sa quatrième installation de fabrication de bâtiments préfabriqués à Manapparai, Tamil Nadu. L'installation ajoutera 100 000 tonnes métriques de capacité annuelle et devrait commencer ses opérations commerciales d'ici mi-2027. La capacité supplémentaire est destinée à soutenir les projets industriels et logistiques dans le sud de l'Inde, où les fournisseurs ont besoin de délais de livraison plus courts et d'un soutien en ingénierie pour les grands bâtiments.
- Avril 2026 : Tremco CPG a finalisé l'acquisition de Kalzip GmbH, ajoutant des systèmes de toiture et de façade à base d'aluminium à son portefeuille de toiture, d'étanchéité et d'isolation. La transaction élargit la position de l'entreprise dans les systèmes à joint debout pouvant être spécifiés pour des projets commerciaux à haute performance.
- Avril 2026 : Shyam Metalics and Energy Limited a mis en service la phase II de son laminoir à froid à Jamuria, Bengale occidental, portant la capacité totale d'acier à revêtement coloré à 0,40 million de tonnes métriques par an. L'installation soutient les applications de toiture et liées à l'énergie solaire et s'ajoute à l'offre nationale de matériaux de construction revêtus.
Périmètre du rapport sur le marché de la toiture commerciale en Inde
Aperçu de la segmentation
| Bardeaux d'asphalte |
| Tuiles en argile et en béton |
| Toiture métallique |
| Membranes bitumineuses / en bitume modifié |
| Membranes monocouches (TPO, EPDM et PVC) |
| Bois |
| Autres |
| Nouvelle construction |
| Réfection et remplacement de toiture |
| Commerce de détail |
| Bureaux |
| Industriel |
| Autres |
| Autres |
| Région métropolitaine de Mumbai |
| Delhi NCR |
| Pune |
| Bengaluru |
| Hyderabad |
| Chennai |
| Kolkata |
| Ahmedabad |
| Reste de l'Inde |
| Par type de matériau | Bardeaux d'asphalte |
| Tuiles en argile et en béton | |
| Toiture métallique | |
| Membranes bitumineuses / en bitume modifié | |
| Membranes monocouches (TPO, EPDM et PVC) | |
| Bois | |
| Autres | |
| Par type de construction | Nouvelle construction |
| Réfection et remplacement de toiture | |
| Par application | Commerce de détail |
| Bureaux | |
| Industriel | |
| Autres | |
| Autres | |
| Par villes | Région métropolitaine de Mumbai |
| Delhi NCR | |
| Pune | |
| Bengaluru | |
| Hyderabad | |
| Chennai | |
| Kolkata | |
| Ahmedabad | |
| Reste de l'Inde |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la toiture commerciale en Inde d'ici 2032 ?
Le marché de la toiture commerciale en Inde devrait atteindre 4,60 milliards USD d'ici 2032, avec un CAGR de 7,69 % à partir de 2027. Les perspectives reflètent la demande de systèmes conçus dans les bâtiments industriels, numériques, publics et commerciaux, plutôt qu'une dépendance étroite à une seule catégorie de bâtiments. La croissance dépend également de la capacité des fournisseurs à répondre à des exigences plus élevées en matière d'étanchéité, de drainage, de performance structurelle et de qualité d'installation dans les projets de nouvelle construction et de remplacement.
Quel matériau représente la plus grande demande de toiture commerciale en Inde ?
La toiture métallique est en tête avec 38,00 % de la valeur 2026, soutenue par les entrepôts, les usines, les installations logistiques et les bâtiments préfabriqués. Son rôle reflète le besoin de larges portées, d'une installation rapide, d'un drainage, d'une résistance aux intempéries et d'un accès pratique pour la maintenance future ou les équipements montés en toiture. Elle reste adaptée aux projets qui nécessitent une couverture fiable sur de larges toitures industrielles, où les calendriers de construction, le coût du cycle de vie, le contrôle de la corrosion et l'entretien à long terme sont tous importants.
Quel matériau de toiture connaît la croissance la plus rapide en Inde ?
Les membranes monocouches devraient croître à un CAGR de 8,80 % jusqu'en 2032, car les centres de données et les bâtiments prêts pour l'énergie solaire ont besoin de systèmes d'étanchéité pour toits plats. La polyoléfine thermoplastique, l'éthylène propylène diène monomère et le polychlorure de vinyle sont les principaux types de membranes, chacun utilisé là où une surface de toiture hermétiquement scellée et bien gérée est nécessaire. La catégorie bénéficie lorsque les projets accordent plus de valeur aux surfaces réfléchissantes, aux joints contrôlés, à la coordination de l'isolation, aux inspections régulières et à la protection autour des pénétrations d'équipements.
Pourquoi les bâtiments industriels sont-ils importants pour la demande de toiture commerciale ?
Les bâtiments industriels détenaient 34,00 % de la valeur 2026 et devraient se développer à un CAGR de 9,10 % jusqu'en 2032, soutenus par la construction manufacturière et logistique. Ces projets nécessitent de longues portées de toiture, une résistance à la corrosion, un accès aux équipements, des solutions de drainage durables et des matériaux pouvant être installés au fur et à mesure que le calendrier de construction global avance. Leur échelle peut également rendre le choix de la toiture important pour l'isolation, l'accès à la maintenance, les équipements en toiture, la capacité de drainage, le séquençage de la construction et la continuité opérationnelle après l'ouverture de l'installation.
Quel emplacement devrait connaître la croissance la plus rapide pour les projets de toiture commerciale ?
Bengaluru devrait croître à un CAGR de 9,20 % jusqu'en 2032, soutenu par la logistique, les infrastructures numériques, les bureaux et la construction industrielle. La ville nécessite à la fois des solutions de toiture métallique et des membranes pour toits plats car les installations d'entrepôts, de bureaux, à usage mixte et numériques n'ont pas des besoins identiques en matière de conception de toiture. Les fournisseurs doivent donc proposer des produits et un soutien à l'installation adaptés à des profils de toiture variés, des charges d'équipements, une exposition climatique, des plans de maintenance, des calendriers de construction et des exigences d'étanchéité.
Quels facteurs peuvent limiter la croissance des projets de toiture commerciale en Inde ?
Les retards de mousson, la volatilité des coûts des intrants, la qualité inégale du plancher de toiture, les pratiques fragmentées des entrepreneurs et les infrastructures de recyclage limitées peuvent affecter les calendriers et les performances des projets. Des méthodes d'installation documentées, des dossiers d'inspection, des équipes qualifiées et des garanties écrites peuvent aider les propriétaires de bâtiments à gérer ces risques plus efficacement. Une meilleure planification avant l'installation peut également réduire les perturbations en identifiant les besoins de drainage, les problèmes de substrat, les emplacements des équipements, les exigences de stockage des matériaux, les contraintes de calendrier liées aux conditions météorologiques et les besoins d'accès pour la maintenance ultérieure.