
Marktgröße und Marktanteil des indischen Gewerbe-Dachdeckungsmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 2.95 Milliarden US-Dollar |
| Marktgröße (2027) | 3.18 Milliarden US-Dollar |
| Marktgröße (2032) | 4.60 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.69 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Gewerbe-Dachdeckungsmarkts von Mordor Intelligence
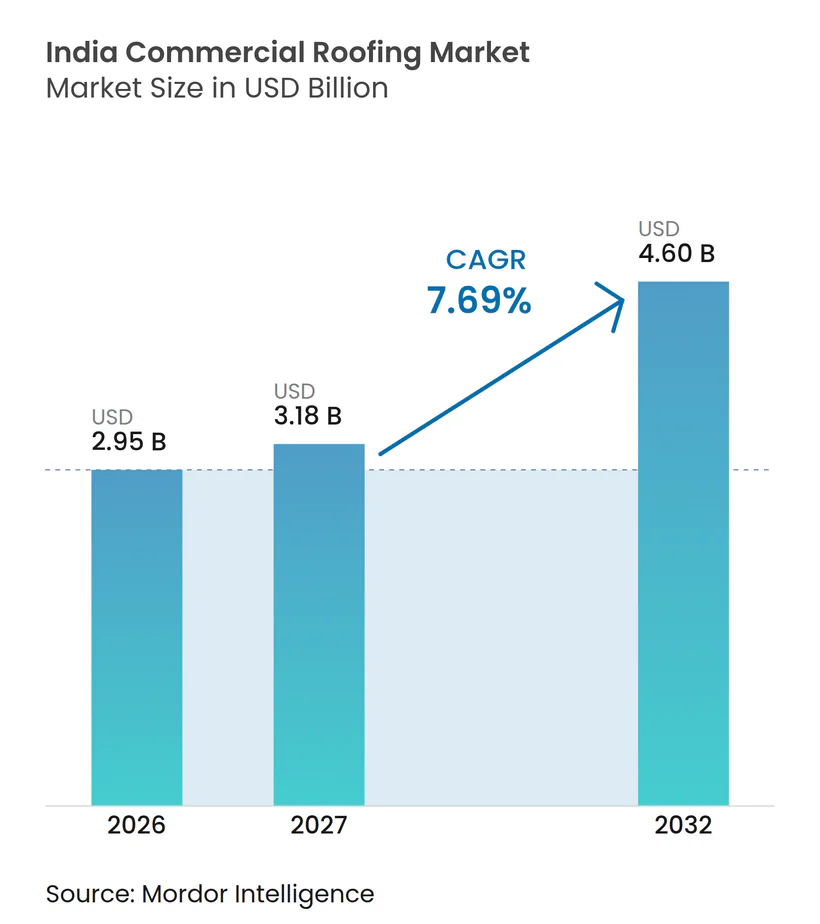
Die Marktgröße des indischen Gewerbe-Dachdeckungsmarkts wird voraussichtlich von 2,95 Milliarden USD im Jahr 2026 auf 3,18 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 4,60 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 7,69 % über den Zeitraum 2027–2032 entspricht.
Die Nachfrage verlagert sich von einem einfachen Witterungsschutz hin zu Systemen, die strukturelle, abdichtende, thermische, solarbezogene Dach-, Entwässerungs-, Installations-, Inspektions- und Wartungsanforderungen über die gesamte Betriebslebensdauer des Dachs erfüllen – vom ersten Entwurf bis zur Reparatur oder zum Austausch. Industriegebäude, digitale Einrichtungen, Gesundheitsprojekte, öffentliche Infrastruktur, Logistikstandorte, Büros, Einzelhandelsimmobilien und gewerbliche Sanierungsvorhaben erhöhen den Bedarf an technisch ausgereiften Metalldächern und leistungsstärkeren Membranen, die für spezifische Gebäudebedingungen ausgewählt werden können, darunter Dachform, Gebäudenutzung, lokale Witterungsverhältnisse, erwartete Ausrüstungslasten, Entwässerungskapazität, Dämmungsbedarf, Zugänglichkeit für künftige Inspektionen, geplante Änderungen des Gebäudebetriebs, Bauablauf, bevorzugter Wartungsansatz des Eigentümers, Verfügbarkeit ausgebildeter Installateure, Notwendigkeit schriftlicher Garantien und erwartete Beeinträchtigungen der Nutzer bei künftigen Reparaturarbeiten. Beschaffungsentscheidungen berücksichtigen zunehmend Windlasten, Niederschlagsmuster, Dachgeometrie, Entwässerung, reflektierende Oberflächen, Dachausrüstung, Installationsaufzeichnungen, schriftliche Garantien, Wartungszugang, Erwartungen an die Nutzungsdauer, Auftragnehmerkapazitäten, erwarteten Reparaturbedarf, Koordination mit anderen Gewerken sowie die Kompatibilität von Materialien mit Dämm- oder Solarsystemen, anstatt ausschließlich die anfänglichen Materialkosten zu bewerten. Diese Anforderungen verschaffen Lieferanten, die Produktdesign, technische Beratung, zertifizierte Installation, Inspektionsunterstützung, Wartungsplanung, Austauschberatung, Projektkoordination, lokalen Service und Kundendienst kombinieren, eine klarere Marktposition im indischen Gewerbe-Dachdeckungsmarkt. Änderungen der Inputkosten, witterungsbedingte Einschränkungen bei der Terminplanung, uneinheitliche Auftragnehmerpraxis, Qualität der Dachdecke, Austauschplanung, Materialverfügbarkeit, Zugänglichkeit des Standorts und Einschränkungen beim Abfallmanagement werden weiterhin wichtige Überlegungen bleiben. Dennoch erhöhen sie auch den Wert zuverlässiger Systeme und dokumentierter Handwerksqualität, klarerer Verantwortlichkeit sowie zuverlässigerer langfristiger Gebäudeschutz- und Wartungsergebnisse für Eigentümer.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp hielt Metalldach im Jahr 2026 einen Anteil von 38,00 % am indischen Gewerbe-Dachdeckungsmarkt, während einlagige Membranen bis 2032 voraussichtlich mit einer CAGR von 8,80 % wachsen werden.
- Nach Bautyp entfiel im Jahr 2026 ein Anteil von 58,00 % der Marktgröße des indischen Gewerbe-Dachdeckungsmarkts auf den Neubau, der bis 2032 voraussichtlich mit einer CAGR von 8,40 % wachsen wird.
- Nach Anwendung hielten Industriegebäude im Jahr 2026 einen Anteil von 34,00 % am indischen Gewerbe-Dachdeckungsmarkt und werden bis 2032 voraussichtlich mit einer CAGR von 9,10 % wachsen.
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 24,00 % der Marktgröße des indischen Gewerbe-Dachdeckungsmarkts auf das übrige Indien, während Bengaluru bis 2032 voraussichtlich mit einer CAGR von 9,20 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Industriekorridoren und Lagerhäusern | +2.2% | Gesamtindien, konzentriert in Delhi NCR, Chennai, Bengaluru, Pune und Mumbai. | Kurzfristig (≤ 2 Jahre) |
| Aufbau von Rechenzentren und digitaler Infrastruktur | +1.6% | Mumbai, Hyderabad, Chennai, Delhi NCR und Bengaluru | Mittelfristig (2–4 Jahre) |
| Monsunresistente Dachspezifikationen | +0.9% | Westindien und Küstenstaaten, darunter Maharashtra, Kerala, Westbengalen und Tamil Nadu | Kurzfristig (≤ 2 Jahre) |
| Öffentliche Infrastruktur und Gesundheitsbau | +1.0% | National, mit frühen Gewinnen in Metropol- und Tier-2-Bezirken | Mittelfristig (2–4 Jahre) |
| Bereitschaft für Dachsolaranlagen auf gewerblichen Gebäuden | +0.7% | Rajasthan, Karnataka, Maharashtra, Tamil Nadu und Delhi | Mittelfristig (2–4 Jahre) |
| Ausbau der inländischen Stahl- und Dämmkapazitäten | +0.6% | Westbengalen, Jharkhand und Gujarat, mit nationalen Ausstrahlungseffekten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Industriekorridore und Aufbau digitaler Infrastruktur
Neue Logistikeinrichtungen, Produktionsstandorte und digitale Campusse schaffen eine stetige Nachfrage nach Dachdeckung an wichtigen Industriestandorten. Weitgespannte Vorfertigungsgebäude verwenden Metalldachsysteme, da Bauteams eine schnelle Montage, strukturelle Festigkeit, breite Abdeckung und einen praktikablen Ansatz für künftige Erweiterungen oder Reparaturen benötigen. Die Dachauswahl beeinflusst auch die Entwässerungsplanung, den Brandschutz, den künftigen Wartungszugang, die Dämmungsauswahl, die Ausrüstungsträger, den Kantenschutz und die Möglichkeit, nach Inbetriebnahme des Gebäudes Ausrüstung hinzuzufügen. Rechenzentren erfordern eine andere Dachspezifikation und verwenden häufig Thermoplastische Polyolefin-, Ethylen-Propylen-Dien-Monomer- oder Polyvinylchlorid-Membranen auf Flachdächern. Diese Systeme unterstützen eng abgedichtete Abdichtung, Wärmemanagement, Dachausrüstungslasten, regelmäßigen Wartungszugang und Kontinuität für Einrichtungen, die keine Wassereintritte oder unerwartete Abschaltungen tolerieren können. Der indische Gewerbe-Dachdeckungsmarkt profitiert davon, dass Industrie- und Digitalprojekte den Einkauf auf Systeme mit klaren Leistungsstandards, Installationsanleitungen und Garantieanforderungen verlagern.
Aufbau von Rechenzentren und digitaler Infrastruktur
Digitale Einrichtungen benötigen Dachsysteme, die sich von Standard-Lagerhausdächern unterscheiden. Rechenzentren benötigen häufig Flachdächer mit eng abgedichteter Abdichtung, Wärmemanagement, kontrollierter Entwässerung und Kapazität für Kühlgeräte und Notstromsysteme. Thermoplastische Polyolefin-, Ethylen-Propylen-Dien-Monomer- und Polyvinylchlorid-Membranen können diese Anforderungen erfüllen, wenn sie mit kompatibler Dämmung, Abblendung und Inspektionszugang installiert werden. Das Dachdesign ist wichtig, da unerwarteter Wassereintritt den Betrieb stören und empfindliche Geräte beschädigen kann. Dies unterstützt die Nachfrage nach Membranlieferanten und Installateuren, die strenge Leistungs- und Wartungsanforderungen erfüllen können.
Öffentliche Infrastruktur und Gesundheitsbau
Der Gesundheitsbau erhöht die Nachfrage nach Dächern, die empfindliche Geräte schützen und in Heizungs-, Lüftungs- und Klimaanlagen, elektrische Anlagen und Notfallsysteme integriert werden können. Die Pradhan Mantri Ayushman Bharat Health Infrastructure Mission genehmigte Mittel für Bundesstaaten und Unionsterritorien bis zum Haushaltsjahr 2025–26, um Gesundheitszentren, Laboratorien und Intensivpflegeblöcke zu stärken[1]. Diese Gebäude benötigen eine konsistente Abdichtung, da Lecks klinische Aktivitäten unterbrechen, Geräte beschädigen, Innenausstattungen beeinträchtigen und regelmäßige Reinigungs- und Wartungsarbeiten erschweren können. Öffentliche Projekte formalisieren Abdichtungs- und Strukturanforderungen häufiger in Ausschreibungsunterlagen, was die Materialkonformität und Installationsaufzeichnungen bei der Beschaffung relevanter machen kann. Dies erhöht die Rolle von Lieferanten, die technische Dokumentation, geeignete Dichtmittel, projektspezifische Materialien und klare Unterstützung für Installationsteams bereitstellen können. Derselbe Bedarf erstreckt sich auf Bildungs-, Verkehrs- und kommunale Anlagen, die eine lange Nutzungsdauer, vorhersehbare Wartungsergebnisse und minimale Beeinträchtigungen der Gebäudenutzer erfordern.
Monsunresistente Dachspezifikationen
Monsunregen, Küstenfeuchtigkeit, Windbelastung und Entwässerungsbedarf machen das Dachdesign zu einer zentralen Projektentscheidung für Eigentümer, Auftragnehmer und Materiallieferanten. Das Bureau of Indian Standards bietet technische Leitlinien durch IS 3067 für das Abdichtungsdesign und IS 875 Teil 3 für Windlasten[2]. Bestehende Gewerbedächer müssen möglicherweise verstärkt oder ersetzt werden, bevor Dachsolaranlagen installiert werden, insbesondere wenn die Inspektion schwache Deckenbereiche, Korrosion oder ungelöste Wassereintrittspunkte identifiziert. Dies kann eine begrenzte Reparatur in ein größeres Austauschprojekt verwandeln, wenn Wasserschäden oder unzureichende Tragfähigkeit festgestellt werden. Tata BlueScope Steel hat technisch ausgereiftere Dachprofile und Stehfalzsysteme eingeführt, die Entwässerungs-, Witterungsschutz-, solarbezogene Designanforderungen und langfristige Wartungsbedenken berücksichtigen[3]. Der indische Gewerbe-Dachdeckungsmarkt profitiert, wenn Käufer Systeme wählen, die für lokale Witterungsbedingungen ausgelegt sind, anstatt einfache Blechersätze.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Installationsunterbrechungen in der Monsunzeit | -1.1% | Gesamtindien, am stärksten in Kerala, Westbengalen, Maharashtra und Odisha | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Auftragnehmer-Zertifizierung und Garantiepraktiken | -0.9% | Gesamtindien, am stärksten in Tier-2- und Tier-3-Märkten | Langfristig (≥ 4 Jahre) |
| Volatile Bitumen-, Polymer- und Importkomponentenkosten | -0.8% | Gesamtindien, mit Importexposition konzentriert in Kandla, JNPT und Chennai | Mittelfristig (2–4 Jahre) |
| Ungleichmäßige Dachdeckenqualität bei Schnellbauprojekten | -0.5% | Nord- und Zentralindien, einschließlich Tier-2-Schnellurbanisierungszonen | Mittelfristig (2–4 Jahre) |
| Begrenzte formale Dachrecycling-Infrastruktur | -0.3% | National, mit Pilotaktivitäten in Maharashtra und Karnataka | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Monsunterminplanung und Inputkostendruck
Monsunbedingungen können die nutzbaren Installationstage in vielen Teilen Indiens reduzieren und sowohl neue Projekte als auch Austauscharbeiten verzögern, insbesondere wenn Dachflächen nass bleiben oder der Zugang schwierig wird. Die Herausforderung ist in Küsten- und Hochniederschlagsstaaten größer, wo Feuchtigkeit die Untergrundvorbereitung, Membranapplikation, Fugenabdichtung, Aushärtezeit und die sichere Bewegung von Arbeitern und Materialien beeinflussen kann. Installationsteams müssen auf geeignete Oberflächenbedingungen warten, bevor sie Abdichtungsmaterialien auftragen oder Dachfugen abdichten, was die Abfolge anderer Bauarbeiten beeinflussen kann. Baubeschränkungen in städtischen Gebieten können die Projektzeitpläne während saisonaler Luftreinhaltungsperioden weiter einengen. Auftragnehmer können Materialien früher beschaffen, um Zeitpläne zu schützen, was Lager-, Lagerungs-, Cashflow- und Finanzierungsdruck erhöht. Volatile Kosten für Bitumen, Polymere und Importkomponenten stellen eine weitere Schwierigkeit für Festpreisprojekte im indischen Gewerbe-Dachdeckungsmarkt dar.
Fragmentierte Installationspraktiken und Lücken am Ende der Nutzungsdauer
Die Leistung von Gewerbedächern hängt ebenso sehr von der Installationsqualität wie von der Materialauswahl ab, da schwache Fugen, schlecht vorbereitete Oberflächen und falsche Entwässerungsdetails das gesamte Dachsystem beeinträchtigen können. Indien verfügt über kein verbindliches nationales Lizenzierungsrahmenwerk für gewerbliche Dachdeckungsapplikatoren, während Projektverträge technische Normen uneinheitlich anwenden und häufig je nach Region und Gebäudetyp variieren. Dies kann dazu führen, dass Gebäudeeigentümer kostengünstigere Materialien wählen, ohne die vollständige Systemabdichtung, Fugenbehandlung, Entwässerung, Prüfung, Wartungszugang oder Garantieanforderungen zu berücksichtigen. Schnelle Bauzeitpläne können auch zu uneinheitlicher Dachdeckenvorbereitung führen, was das Risiko späterer Lecks, vorzeitiger Reparaturarbeiten und Meinungsverschiedenheiten darüber erhöht, ob Material oder Installation das Problem verursacht hat. Begrenzte Recyclingsysteme für gebrauchte Dachmaterialien fügen ein längerfristiges Abfallmanagementproblem hinzu, insbesondere wenn Austauschprojekte gemischte Materialien entfernen. Organisierte Lieferanten können mit Installationsschulungen, schriftlichen Garantien, Inspektionsaufzeichnungen, Baustellenaufsicht und Lebenszyklusunterstützung reagieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
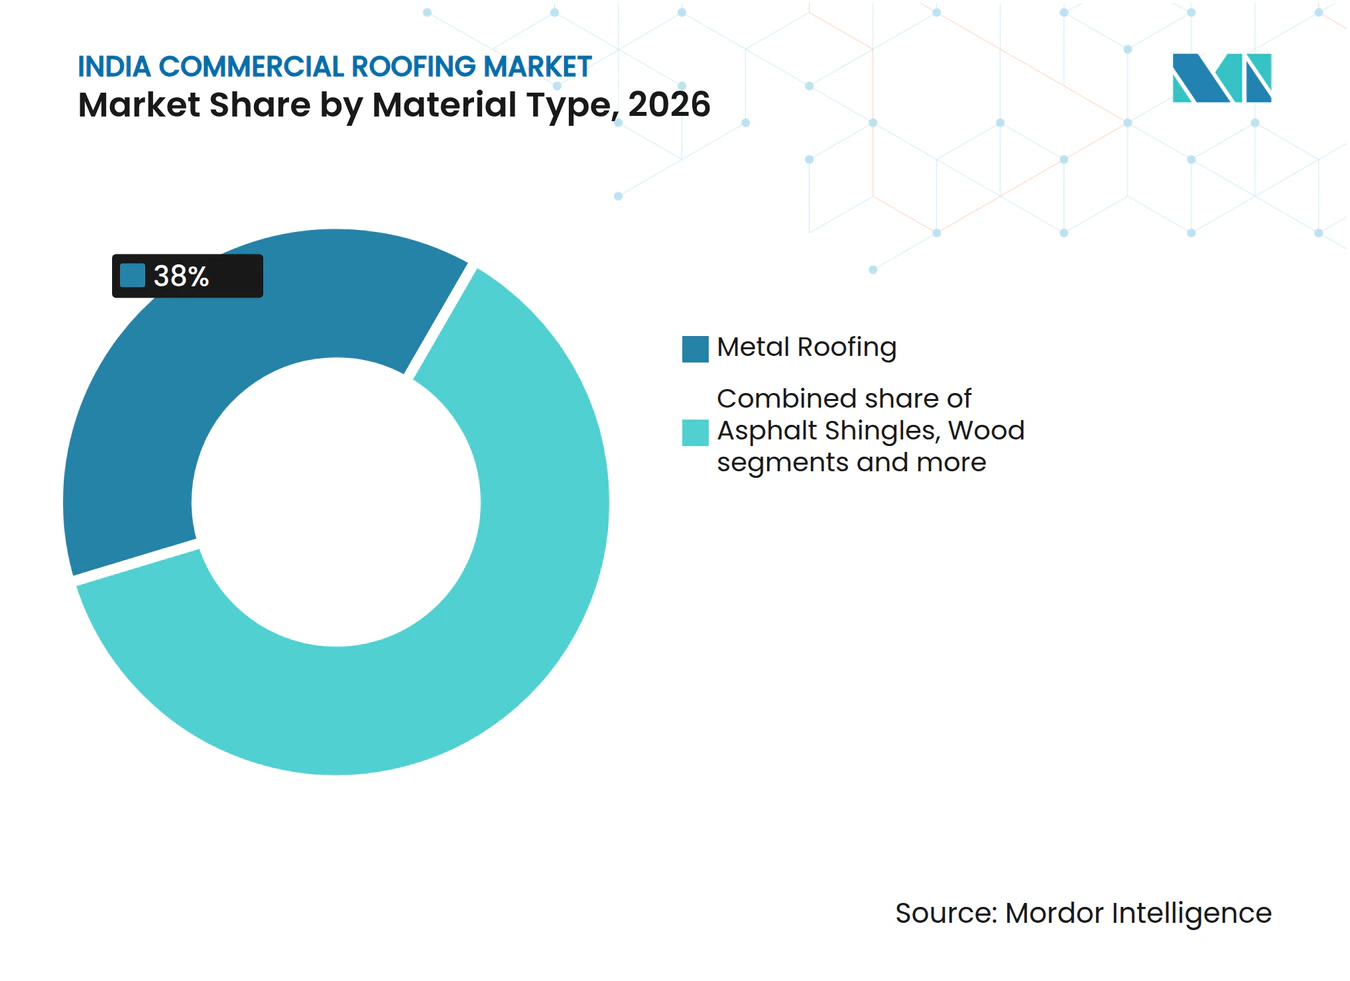
Metalldach behält die größte Position, während Membranen an Boden gewinnenMetalldach hielt im Jahr 2026 einen Anteil von 38,00 % am Wert des indischen Gewerbe-Dachdeckungsmarkts und ist damit die größte Materialkategorie. Es wird häufig für Fabriken, Lagerhäuser, Logistikparks und andere Vorfertigungsgebäude verwendet, da es strukturelle Leistung, schnelle Installation und breite Abdeckung über große Gebäudegrundflächen bietet. Galvalume und farbbeschichteter verzinkter Stahl bleiben wichtige Optionen für Dächer, die Hitze, Wind, Regen und regelmäßiger Wartungsaktivität ausgesetzt sind, insbesondere wenn Dachgeometrie und Entwässerungsbedingungen eine vorhersehbare Materialleistung erfordern. Diese Materialien können mit Profilen, Beschichtungen, Dämmung, Befestigungselementen, Abblendungen und Entwässerungsdetails ausgewählt werden, die dem Standort, den Betriebsanforderungen und dem erwarteten Wartungsprogramm eines Gebäudes entsprechen. Metalldächer sind auch für solarbereite Projekte praktisch, da die Tragstruktur, Durchdringungen, Entwässerungswege und der Korrosionsschutz in der Entwurfsphase geplant werden können. Das LYSAGHT FORTISS 470 Stehfalzsystem von Tata BlueScope Steel zeigt die Bewegung hin zu technisch ausgereiften Produkten, die Dachdurchdringungen vermeiden und ein stärkeres Wassermanagement unterstützen.
Einlagige Membranen sind das am schnellsten wachsende Materialsegment mit einer erwarteten CAGR von 8,80 % bis 2032. Thermoplastische Polyolefin-, Ethylen-Propylen-Dien-Monomer- und Polyvinylchlorid-Membranen decken Flachdachbedürfnisse in Rechenzentren, Büros, Einzelhandelsimmobilien und solarbereiten Gebäuden ab, wo wasserdichte Nähte, Dachlast, Dämmungskoordination und Oberflächenreflektivität wichtig sein können. Ihre geschweißten Nähte und reflektierenden Oberflächen können Abdichtungs- und Kühlanforderungen unterstützen, wenn sie zusammen mit kompatibler Dämmung, Untergrundvorbereitung, Abblendung, Entwässerungsanordnungen und regelmäßigen Inspektionsverfahren spezifiziert werden. Bituminöse und modifizierte Bitumensysteme behalten ihren Platz in Abdichtungs- und Sanierungsanwendungen, da viele Auftragnehmer mit den Installationsmethoden vertraut sind und Eigentümer ihre etablierte Rolle bei Reparatur- und Erneuerungsarbeiten anerkennen. Asphaltschindeln, Ton- und Betondachziegel sowie Holz bleiben auf spezialisierte gewerbliche Anwendungen beschränkt, darunter hochwertige Mischnutzungsimmobilien, institutionelle Standorte, denkmalnahe Gebäude und dekorative Anwendungen, bei denen das Erscheinungsbild eine größere Rolle bei der Materialauswahl spielt.



Nach Bautyp:
Neubau führt, während die Nachfrage nach Dacherneuerung zunimmtDer Neubau entfiel im Jahr 2026 auf 58,00 % der Nachfrage und war mit einer CAGR von 8,40 % bis 2032 auch die am schnellsten wachsende Baukategorie. Das Segment wird durch Industrieanlagen, Büros, Einzelhandelsflächen, Rechenzentren, Gesundheitsgebäude und öffentliche Infrastruktur unterstützt, die während des Baus eine vollständige Dachentscheidung erfordern. Jedes Projekt ermöglicht es Eigentümern, ein Dach basierend auf Verwendungszweck, Witterungsbedingungen, Ausrüstungsbelastung, Energiebedarf, Entwässerungsanordnungen, erwarteter Wartung, gewünschter Garantieabdeckung und der Frage, ob später Dachausrüstung hinzugefügt werden kann, auszuwählen. Eine frühzeitige Entwurfskoordination kann auch das Risiko reduzieren, dass Dachdurchdringungen, Kantendetails, Dämmschichten und Wasserableitungsanordnungen mit anderen Gebäudesystemen in Konflikt geraten. Die staatlichen Kapitalausgaben unterstützen weiterhin Anlagen, die langlebige Baumaterialien, formale Beschaffungsunterlagen und eine stärkere technische Dokumentation erfordern. Die Reserve Bank of India meldete die Kapitalausgaben der Zentralregierung für das Haushaltsjahr 2025–26.
Dacherneuerung und -austausch machten im Jahr 2026 die verbleibenden 42 % der Nachfrage aus. Viele zwischen 2005 und 2015 errichtete Gewerbegebäude nähern sich dem Punkt, an dem Dachsysteme nach Jahren von Regen, Hitze, Ausrüstungsänderungen, Reparaturen und Wartungsaktivitäten umfangreichere Reparaturen oder Austausch benötigen. Solarzusätze können diese Entscheidungen vorziehen, da das zugrunde liegende Dach möglicherweise eine strukturelle und abdichtende Überprüfung benötigt, bevor Paneele installiert und angeschlossen werden. Gebäudeeigentümer können den Austausch bevorzugen, wenn wiederholte Reparaturen Lecks, Entwässerungsausfälle, korrodiertes Metall, defekte Fugen, beschädigte Dämmung oder wiederkehrende Betriebsunterbrechungen nicht mehr beheben. Dieser Teil des indischen Gewerbe-Dachdeckungsmarkts dürfte wichtiger werden, wenn der gewerbliche Gebäudebestand altert und organisierte Installateure Inspektion, Umfangsdefinition, dokumentierte Installation, Garantiebedingungen und Wartungsplanung anbieten, die eine längere Nutzungsdauer unterstützen.
Nach Anwendung:
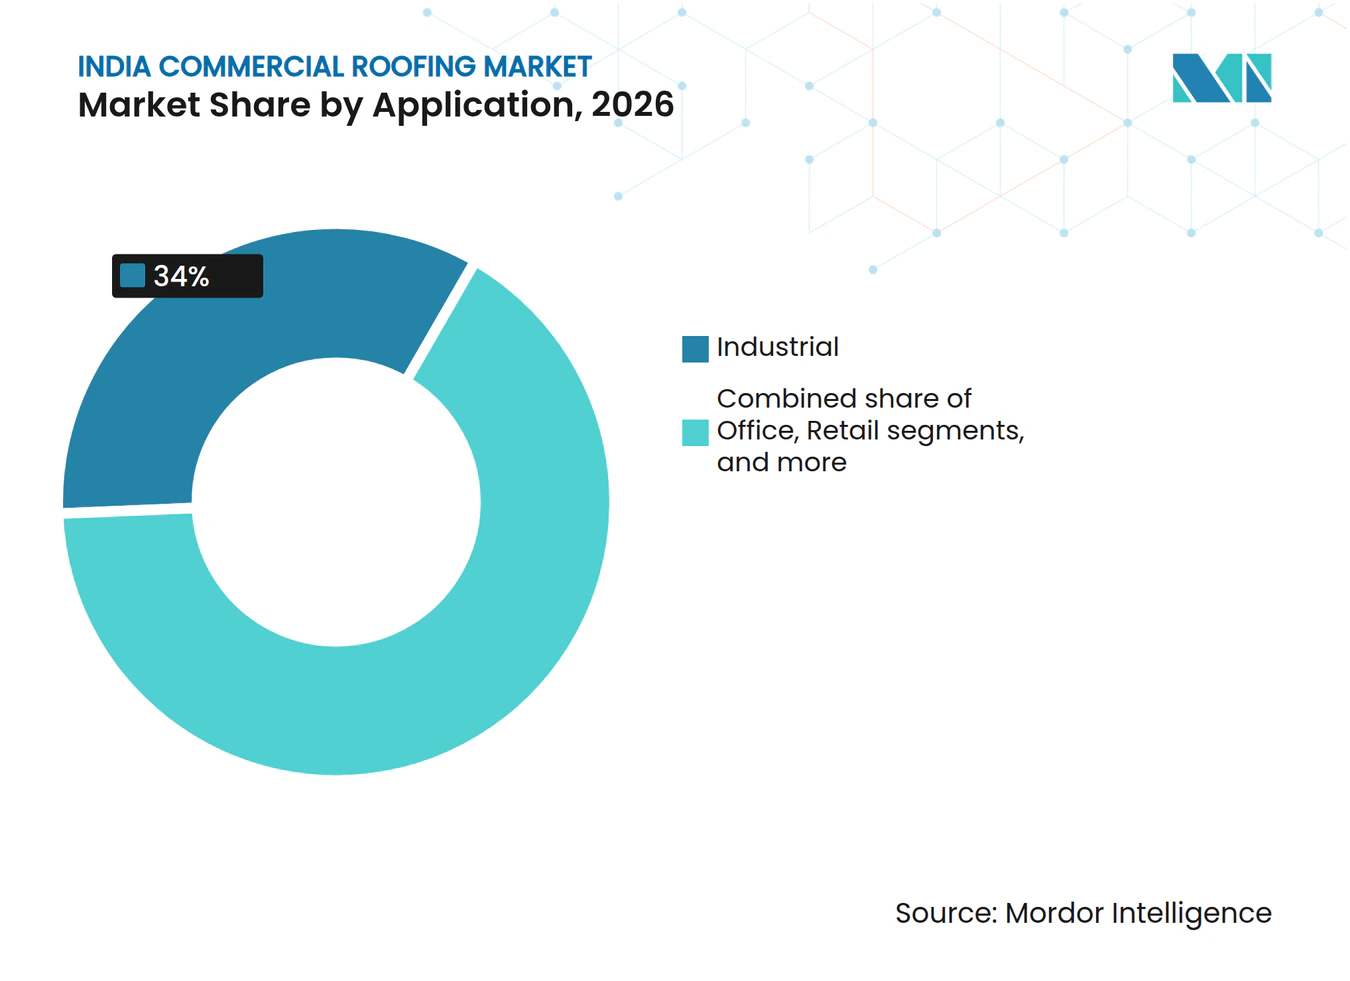
Industriegebäude führen, während Büros und Einzelhandel Wert hinzufügenIndustriegebäude hielten im Jahr 2026 einen Anteil von 34,00 % am Wert des indischen Gewerbe-Dachdeckungsmarkts und werden bis 2032 voraussichtlich mit einer CAGR von 9,10 % wachsen. Lagerhäuser, Produktionsanlagen, Logistikeinrichtungen und Vorfertigungsgebäude unterstützen diese führende Position, da sie häufig breite Dachspannweiten, effiziente Installation, für den Dauerbetrieb geeignete Materialien und Systeme erfordern, die sich an wechselnde Lager- oder Produktionslayouts anpassen können. Diese Strukturen benötigen Metallspannweiten, gedämmte Paneele, Entwässerungsdesign, Korrosionsschutz, Lastmanagement, kontrollierte Dachdurchdringungen und Details, die den lokalen Witterungsbedingungen über einen langen Betriebszeitraum standhalten können. Rechenzentren werden in der Regel innerhalb der Industrienachfrage gruppiert, haben jedoch anspruchsvollere Dachanforderungen als ein Standard-Lagerhaus. Ihre Dächer benötigen möglicherweise präzise Membranfugen, Wärmemanagementleistung, Lastbewertungen für Kühlgeräte und Notstromsysteme, Inspektionszugang und gut kontrollierte Abdichtung um Dachdurchdringungen.
Einzelhandels- und Büroprojekte tragen eine kleinere Volumenbasis bei, können aber speziellere Systeme und höhere Serviceerwartungen erfordern. Erstklassige Einkaufszentren und Büroparks können reflektierende Metalldächer oder technisch ausgereiftere Membranen wählen, die Wasserkontrolle, Kühlanforderungen, visuelle Anforderungen, dachgebundene Ausrüstung und Gebäudezertifizierungsziele unterstützen. Gesundheits-, Bildungs-, Gastgewerbe- und Mischnutzungsgebäude sind in anderen Anwendungen enthalten, wo das richtige System vom Betrieb des Gebäudes, dem Belegungsmuster, der Dachform, dem Wartungsbedarf und der Toleranz gegenüber Störungen bei Reparaturarbeiten abhängt. Diese Anwendungen ermöglichen es Lieferanten, auf technischen Support, Designkompatibilität, Installationsqualität, Projektkoordination und Garantiebedingungen statt nur auf den Materialpreis zu konkurrieren. Die indische Gewerbe-Dachdeckungsbranche profitiert von dieser Mischung, da sie die Abhängigkeit von einer Endnutzungskategorie reduziert und gleichzeitig von Installateuren verlangt, verschiedene Dachformen, Entwässerungsbedingungen, Leistungsanforderungen und die Serviceerwartungen jedes Gebäudeeigentümers zu verstehen.

Geografische Analyse
Das übrige Indien hielt im Jahr 2026 einen Anteil von 24,00 % der Nachfrage und ist damit die größte geografische Gruppe im indischen Gewerbe-Dachdeckungsmarkt. Die Gruppe umfasst Tier-2- und Tier-3-Industriestandorte mit Fertigungsclustern, Regierungsprojekten, sich entwickelnder Logistikkapazität und gewerblichem Bau, der nicht immer demselben Beschaffungsmodell wie Metropolprojekte folgt. Die Nachfrage in Städten wie Nagpur, Coimbatore, Indore, Jaipur, Lucknow und Surat ist stärker verteilt als in den größten Metropolmärkten. Diese Streuung erweitert den Bedarf an Händlernetzwerken, lokalen Installationsteams, zugänglichem technischen Service und Dachsystemen, die außerhalb der Großstädte spezifiziert und gewartet werden können. Regierungsausschreibungen, die auf Windlast- und Abdichtungsanforderungen verweisen, können den Standard für die Dachbeschaffung über die größten Städte hinaus anheben.
Bengaluru wird voraussichtlich das schnellste geografische Wachstum mit einer CAGR von 9,20 % bis 2032 verzeichnen. Die Stadt kombiniert Nachfrage aus Logistik, Elektronik, E-Commerce, Büros, Rechenzentren und gemischten gewerblichen Projekten und schafft Nachfrage sowohl nach großen Metalldächern als auch nach leistungsstärkeren Flachdachsystemen, was von Lieferanten verlangt, verschiedene Spezifikationen zu unterstützen. Mumbai bleibt wichtig für hochwertige Dachsysteme aufgrund seiner großen gewerblichen Basis, seines digitalen Infrastruktur-Fußabdrucks, feuchter Witterungsbedingungen und des Bedarfs an starker Abdichtungsleistung. Delhi NCR unterstützt weiterhin Vorfertigungsgebäudeaktivitäten in Logistik- und Industriestandorten. Gleichzeitig fügt Chennai Fertigungs- und Industrienachfrage hinzu und benötigt aufgrund seiner Küstenlage witterungsbeständiges Dachdesign.
Hyderabad, Pune, Kolkata und Ahmedabad bieten zusätzliche Quellen für Projektnachfrage im indischen Gewerbe-Dachdeckungsmarkt. Hyderabad kombiniert digitale Infrastruktur, Einzelhandelsentwicklung und gewerbliche Bauanforderungen, was Nachfrage nach Membransystemen sowie konventionellen Metalldachanwendungen schafft. Pune hat Büro-, Industrie- und automobilbezogene Aktivitäten, wobei Chakan und Talegaon große Industrieanlagen unterstützen, die langlebige, weitgespannte Dachdeckung benötigen. Kolkata profitiert von Industriebau und Zugang zu regionaler Stahlversorgung, während Ahmedabad ein expandierender Logistik- und Lagerstandort ist. Lieferanten, die diese Städte mit lokalem Projektunterstützung, zuverlässiger Materiallieferung, technischer Beratung und dokumentierten Installationspraktiken bedienen können, werden besser positioniert sein als Unternehmen, die sich nur auf Metropolmärkte verlassen.
Wettbewerbslandschaft
Marktkonzentration
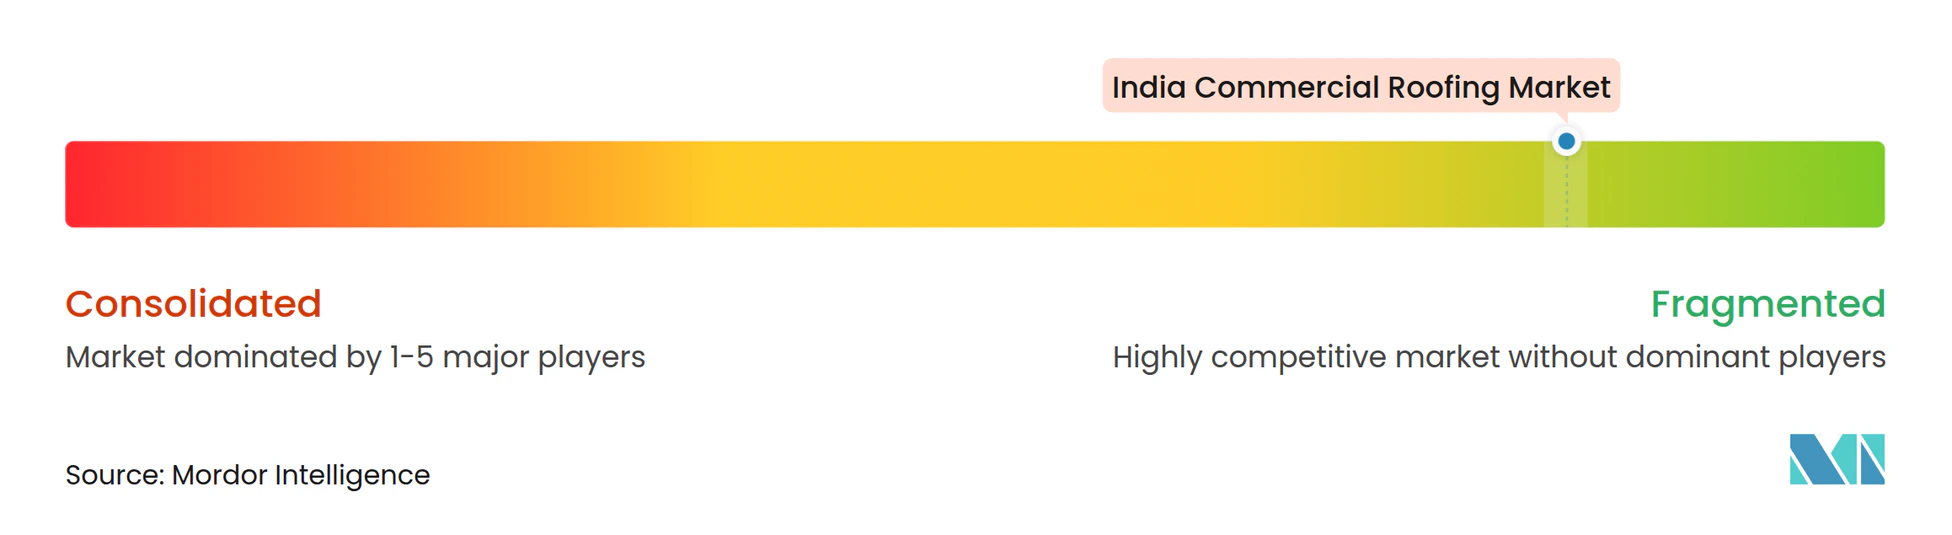
Der indische Gewerbe-Dachdeckungsmarkt ist mäßig fragmentiert, wobei mehrere Gruppen verschiedene Teile der Wertschöpfungskette bedienen. Tata BlueScope Steel, Kirby Building Systems India und Interarch Building Products konkurrieren bei technisch ausgereiften Metalldächern und Vorfertigungsgebäudesystemen. Gleichzeitig bedienen Bauchemieunternehmen Abdichtungs-, Dichtmittel- und Membrananforderungen. Everest Industries, DURATUF Products, PEB Steel Building Systems und andere farbbeschichtete Stahllieferanten bedienen spezifische Projekt- und Regionalbedürfnisse, sodass der Wettbewerb je nach Materialkategorie, Projektgröße, Standort und dem vom Kunden benötigten technischen Service variiert. Das Fehlen eines nationalen Auftragnehmer-Zertifizierungsrahmens macht geschulte Installation, Systemgarantien und Inspektionsaufzeichnungen zu praktischen Möglichkeiten für organisierte Lieferanten, sich abzuheben.
Kapazitätserweiterung ist eine zentrale Wettbewerbsstrategie. Kirby Building Systems India begann im September 2026 mit dem Bau seiner vierten Vorfertigungsgebäude-Anlage in Manapparai, Tamil Nadu, und die Anlage soll die Industrie- und Logistiknachfrage in Südindien bedienen. Interarch fügt Fertigungskapazität durch Projekte in Andhra Pradesh und Gujarat hinzu und stärkt seine Fähigkeit, dezentralisierte Nachfrage und größere Projektanforderungen zu erfüllen. Shyam Metalics erweiterte seine farbbeschichtete Stahlkapazität in Jamuria, was Dachdeckungs- und solarbezogene Anwendungen unterstützt und den Wettbewerb bei Standardprodukten erhöht. Dies legt größeren Wert auf Projektservice, pünktliche Lieferung, Produktentwicklung und Designunterstützung.
Produktbreite und Konsolidierung prägen ebenfalls den indischen Gewerbe-Dachdeckungsmarkt. Saint-Gobain schloss im Februar 2025 die Übernahme von Fosroc ab und brachte Abdichtungs-, Betonreparatur- und Zusatzmittelangebote in ein breiteres Baustoffportfolio zusammen. Tremco CPG übernahm im April 2026 Kalzip GmbH und fügte seinem Portfolio Aluminium-Stehfalzdach- und Fassadensysteme für hochwertige Projekte hinzu. Die angekündigte Übernahme von BlueScopes Anteil an Tata BlueScope Steel durch Tata Steel deutet auf einen stärkeren Fokus auf nachgelagerte, wertschöpfende Baulösungen hin, und Unternehmen, die Materialversorgung, Ingenieurberatung, zertifizierte Installation und schriftliche Garantien kombinieren, werden voraussichtlich wettbewerbsfähiger sein, da Käufer der Dachleistung mehr Wert beimessen.
Marktführer im indischen Gewerbe-Dachdeckungsmarkt
-
Tata Steel
-
JSW Steel
-
Everest Industries Limited
-
SAIL
-
Lloyd Insulations (India) Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Gewerbe-Dachdeckungsmarkt Unternehmen in diesem Bericht
- Tata Steel
- JSW Steel
- Everest Industries Limited
- SAIL
- Lloyd Insulations (India) Limited
- Uttam Galva Steels Limited
- Kirby Building Systems India
- Interarch Building Products
- PEB Steel Building Systems
- DURATUF Products
- Fosroc India
- Saint-Gobain India Private Limited
- Sika India Private Limited
- Pidilite Industries Limited
- Asian Paints Limited
- Shalimar Paints Limited
- Tremco CPG India
- Kansai Nerolac Paints Limited
- Tata BlueScope Steel
- Larsen and Toubro Limited
Neueste Industrielle Entwicklungen in Indischer Gewerbe-Dachdeckungsmarkt
- Juni 2026: Kirby Building Systems India legte den Grundstein für seine vierte Vorfertigungsgebäude-Produktionsanlage in Manapparai, Tamil Nadu. Die Anlage wird eine jährliche Kapazität von 100.000 Tonnen hinzufügen und soll Mitte 2027 den kommerziellen Betrieb aufnehmen. Die zusätzliche Kapazität soll Industrie- und Logistikprojekte in Südindien unterstützen, wo Lieferanten kürzere Lieferzeiten und Ingenieurunterstützung für große Gebäude benötigen.
- April 2026: Tremco CPG schloss die Übernahme von Kalzip GmbH ab und fügte seinem Dachdeckungs-, Abdichtungs- und Dämmungsportfolio aluminiumbasierte Dach- und Fassadensysteme hinzu. Die Transaktion erweitert die Position des Unternehmens bei Stehfalzsystemen, die für leistungsstarke Gewerbeprojekte spezifiziert werden können.
- April 2026: Shyam Metalics and Energy Limited nahm Phase II seines Kaltwalzwerks in Jamuria, Westbengalen, in Betrieb und erhöhte die gesamte farbbeschichtete Stahlkapazität auf 0,40 Millionen Tonnen pro Jahr. Die Anlage unterstützt Dachdeckungs- und solarbezogene Anwendungen und trägt zum inländischen Angebot an beschichteten Baumaterialien bei.
Berichtsumfang des indischen Gewerbe-Dachdeckungsmarkts
Segmentierungsübersicht
| Asphaltschindeln |
| Ton- und Betondachziegel |
| Metalldach |
| Bituminöse Membranen / Modifizierte Bitumenmembranen |
| Einlagige Membranen (TPO, EPDM und PVC) |
| Holz |
| Sonstiges |
| Neubau |
| Dacherneuerung und -austausch |
| Einzelhandel |
| Büro |
| Industrie |
| Sonstiges |
| Sonstiges |
| Metropolregion Mumbai |
| Delhi NCR |
| Pune |
| Bengaluru |
| Hyderabad |
| Chennai |
| Kolkata |
| Ahmedabad |
| Übriges Indien |
| Nach Materialtyp | Asphaltschindeln |
| Ton- und Betondachziegel | |
| Metalldach | |
| Bituminöse Membranen / Modifizierte Bitumenmembranen | |
| Einlagige Membranen (TPO, EPDM und PVC) | |
| Holz | |
| Sonstiges | |
| Nach Bautyp | Neubau |
| Dacherneuerung und -austausch | |
| Nach Anwendung | Einzelhandel |
| Büro | |
| Industrie | |
| Sonstiges | |
| Sonstiges | |
| Nach Städten | Metropolregion Mumbai |
| Delhi NCR | |
| Pune | |
| Bengaluru | |
| Hyderabad | |
| Chennai | |
| Kolkata | |
| Ahmedabad | |
| Übriges Indien |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der indische Gewerbe-Dachdeckungsmarkt bis 2032 erreichen?
Der indische Gewerbe-Dachdeckungsmarkt wird voraussichtlich bis 2032 einen Wert von 4,60 Milliarden USD erreichen und ab 2027 mit einer CAGR von 7,69 % wachsen. Der Ausblick spiegelt die Nachfrage nach technisch ausgereiften Systemen in Industrie-, Digital-, öffentlichen und gewerblichen Gebäuden wider, anstatt einer engen Abhängigkeit von einer Gebäudekategorie. Das Wachstum hängt auch davon ab, ob Lieferanten höhere Anforderungen an Abdichtung, Entwässerung, strukturelle Leistung und Installationsqualität bei Neubau- und Austauschprojekten erfüllen können.
Welches Material hat die größte Nachfrage nach gewerblicher Dachdeckung in Indien?
Metalldach führt mit einem Anteil von 38,00 % am Wert des Jahres 2026, unterstützt durch Lagerhäuser, Fabriken, Logistikeinrichtungen und Vorfertigungsgebäude. Seine Rolle spiegelt den Bedarf an breiten Spannweiten, schneller Installation, Entwässerung, Witterungsbeständigkeit und praktischem Zugang für künftige Wartung oder dachgebundene Ausrüstung wider. Es bleibt für Projekte geeignet, die eine zuverlässige Abdeckung über breite Industriedächer benötigen, bei denen Bauzeitpläne, Lebenszykluskosten, Korrosionsschutz und langfristige Instandhaltung alle eine Rolle spielen.
Welches Dachmaterial wächst in Indien am schnellsten?
Einlagige Membranen werden bis 2032 voraussichtlich mit einer CAGR von 8,80 % wachsen, da Rechenzentren und solarbereite Gebäude Flachdach-Abdichtungssysteme benötigen. Thermoplastisches Polyolefin, Ethylen-Propylen-Dien-Monomer und Polyvinylchlorid sind die wichtigsten Membrantypen, die jeweils dort eingesetzt werden, wo eine eng abgedichtete und gut verwaltete Dachfläche benötigt wird. Die Kategorie profitiert, wenn Projekte reflektierenden Oberflächen, kontrollierten Nähten, Dämmungskoordination, regelmäßiger Inspektion und dem Schutz um Ausrüstungsdurchdringungen mehr Wert beimessen.
Warum sind Industriegebäude wichtig für die Nachfrage nach gewerblicher Dachdeckung?
Industriegebäude hielten im Jahr 2026 einen Anteil von 34,00 % am Wert und werden bis 2032 voraussichtlich mit einer CAGR von 9,10 % wachsen, unterstützt durch Fertigungs- und Logistikbau. Diese Projekte benötigen lange Dachspannweiten, Korrosionsschutz, Ausrüstungszugang, langlebige Entwässerungslösungen und Materialien, die im Rahmen des übergeordneten Gebäudezeitplans installiert werden können. Ihr Umfang kann die Dachauswahl auch für Dämmung, Wartungszugang, Dachausrüstung, Entwässerungskapazität, Bauablauf und Betriebskontinuität nach Inbetriebnahme der Anlage wichtig machen.
Welcher Standort wird voraussichtlich am schnellsten für gewerbliche Dachdeckungsprojekte wachsen?
Bengaluru wird bis 2032 voraussichtlich mit einer CAGR von 9,20 % wachsen, unterstützt durch Logistik, digitale Infrastruktur, Büros und Industriebau. Die Stadt benötigt sowohl Metalldachlösungen als auch Flachdachmembranen, da Lager-, Büro-, Mischnutzungs- und Digitaleinrichtungen keine identischen Dachdesignanforderungen haben. Lieferanten müssen daher Produkte und Installationsunterstützung bereitstellen, die für unterschiedliche Dachprofile, Ausrüstungslasten, Klimaexposition, Wartungspläne, Bauzeitpläne und Abdichtungsanforderungen geeignet sind.
Welche Faktoren können das Wachstum von gewerblichen Dachdeckungsprojekten in Indien einschränken?
Monsunverzögerungen, Inputkostenvolatilität, ungleichmäßige Dachdeckenqualität, fragmentierte Auftragnehmerpraxis und begrenzte Recyclinginfrastruktur können Projektzeitpläne und -leistung beeinträchtigen. Dokumentierte Installationsmethoden, Inspektionsaufzeichnungen, ausgebildete Teams und schriftliche Garantien können Gebäudeeigentümern helfen, diese Risiken effektiver zu managen. Eine bessere Planung vor der Installation kann auch Störungen reduzieren, indem Entwässerungsbedarf, Untergrundprobleme, Ausrüstungsstandorte, Materiallagerungsanforderungen, witterungsbedingte Terminplanungseinschränkungen und Zugangsbedarf für spätere Wartung identifiziert werden.