
Tamaño y Participación del Mercado de Techado Comercial en India
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
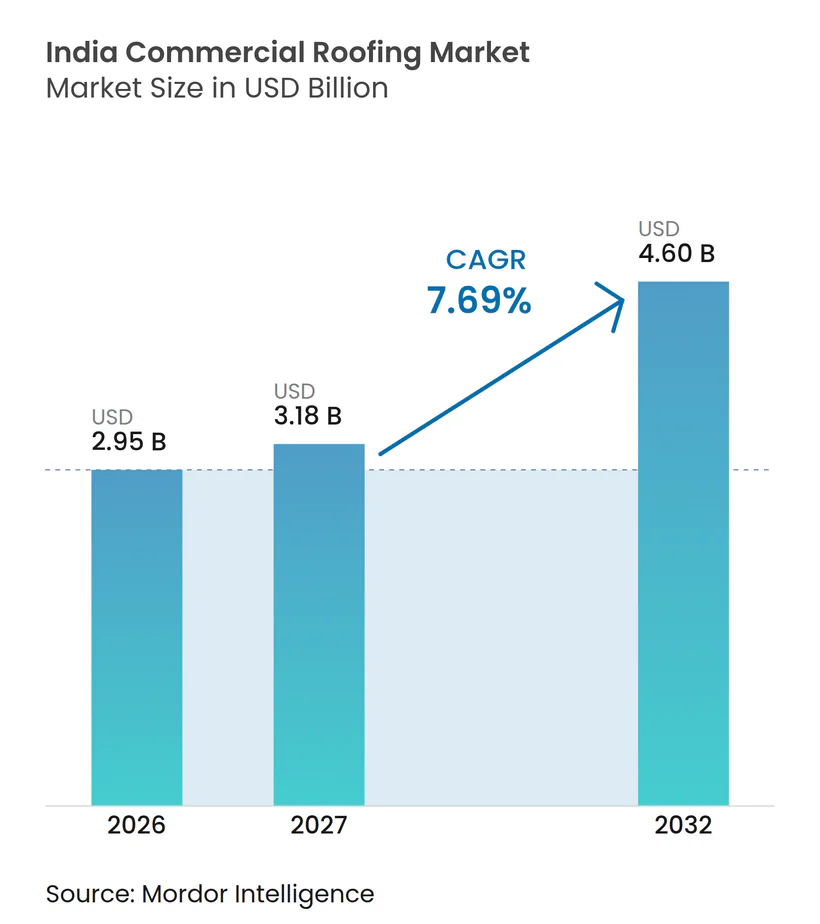
| Tamaño del mercado en el año base (2026) | 2.95 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.18 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.60 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.69 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Techado Comercial en India por Mordor Intelligence
Se espera que el tamaño del Mercado de Techado Comercial en India aumente de 2,95 mil millones de USD en 2026 a 3,18 mil millones de USD en 2027 y alcance los 4,60 mil millones de USD para 2032, creciendo a una CAGR del 7,69% durante el período 2027-2032.
La demanda está evolucionando desde la protección básica contra las inclemencias del tiempo hacia sistemas que satisfacen requisitos estructurales, de impermeabilización, térmicos, de preparación para energía solar en cubiertas, de drenaje, instalación, inspección y mantenimiento a lo largo de la vida operativa del techo, desde el diseño inicial hasta la reparación o sustitución. Los edificios industriales, las instalaciones digitales, los proyectos de atención médica, la infraestructura pública, los centros logísticos, las oficinas, los inmuebles comerciales y la reurbanización comercial están incrementando la necesidad de techos metálicos diseñados y membranas de mayor rendimiento que puedan seleccionarse según las condiciones específicas del edificio, incluidas la forma del techo, el uso del edificio, el clima local, las cargas de equipos previstas, la capacidad de drenaje, las necesidades de aislamiento, el acceso para inspecciones futuras, los cambios planificados en las operaciones del edificio, la secuencia de construcción, el enfoque de mantenimiento preferido por el propietario, la disponibilidad de instaladores capacitados, la necesidad de garantías escritas y la interrupción prevista para los ocupantes durante futuros trabajos de reparación. Las decisiones de adquisición consideran cada vez más las cargas de viento, los patrones de precipitación, la geometría del techo, el drenaje, las superficies reflectantes, los equipos en cubierta, los registros de instalación, las garantías escritas, el acceso para mantenimiento, las expectativas de vida útil, la capacidad del contratista, las necesidades de reparación previstas, la coordinación con otros oficios y la compatibilidad de los materiales con sistemas de aislamiento o solares, en lugar de evaluar únicamente el costo inicial del material. Estos requisitos otorgan a los proveedores que combinan diseño de productos, asesoramiento técnico, instalación certificada, apoyo a la inspección, planificación del mantenimiento, orientación para la sustitución, coordinación de proyectos, servicio local y soporte posventa una posición más clara en el mercado de techado comercial en India. Los cambios en los costos de insumos, las limitaciones de programación relacionadas con el clima, las prácticas desiguales de los contratistas, la calidad de la cubierta del techo, la planificación de sustituciones, la disponibilidad de materiales, el acceso al sitio y las restricciones de gestión de residuos seguirán siendo consideraciones importantes. Sin embargo, también aumentan el valor de los sistemas confiables y la documentación de la calidad de ejecución, una responsabilidad más clara y resultados de protección y mantenimiento del edificio a largo plazo más fiables para los propietarios.
Conclusiones Clave del Informe
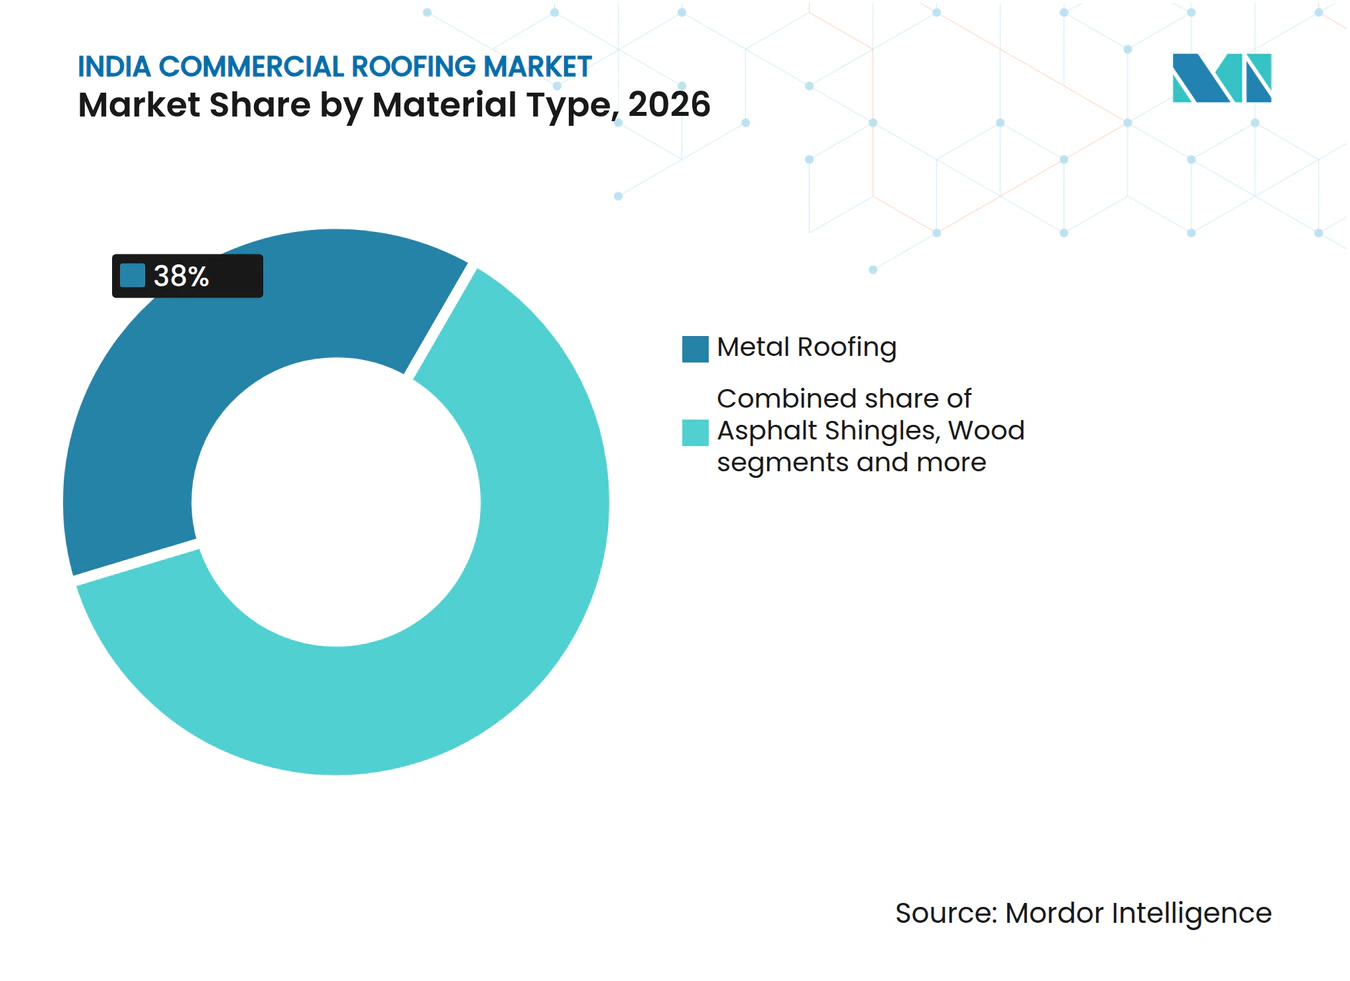
- Por tipo de material, el techado metálico representó el 38,00% de la participación del mercado de techado comercial en India en 2026, mientras que se prevé que las membranas monocapa crezcan a una CAGR del 8,80% hasta 2032.
- Por tipo de construcción, la nueva construcción representó el 58,00% del tamaño del mercado de techado comercial en India en 2026 y se proyecta que se expanda a una CAGR del 8,40% hasta 2032.
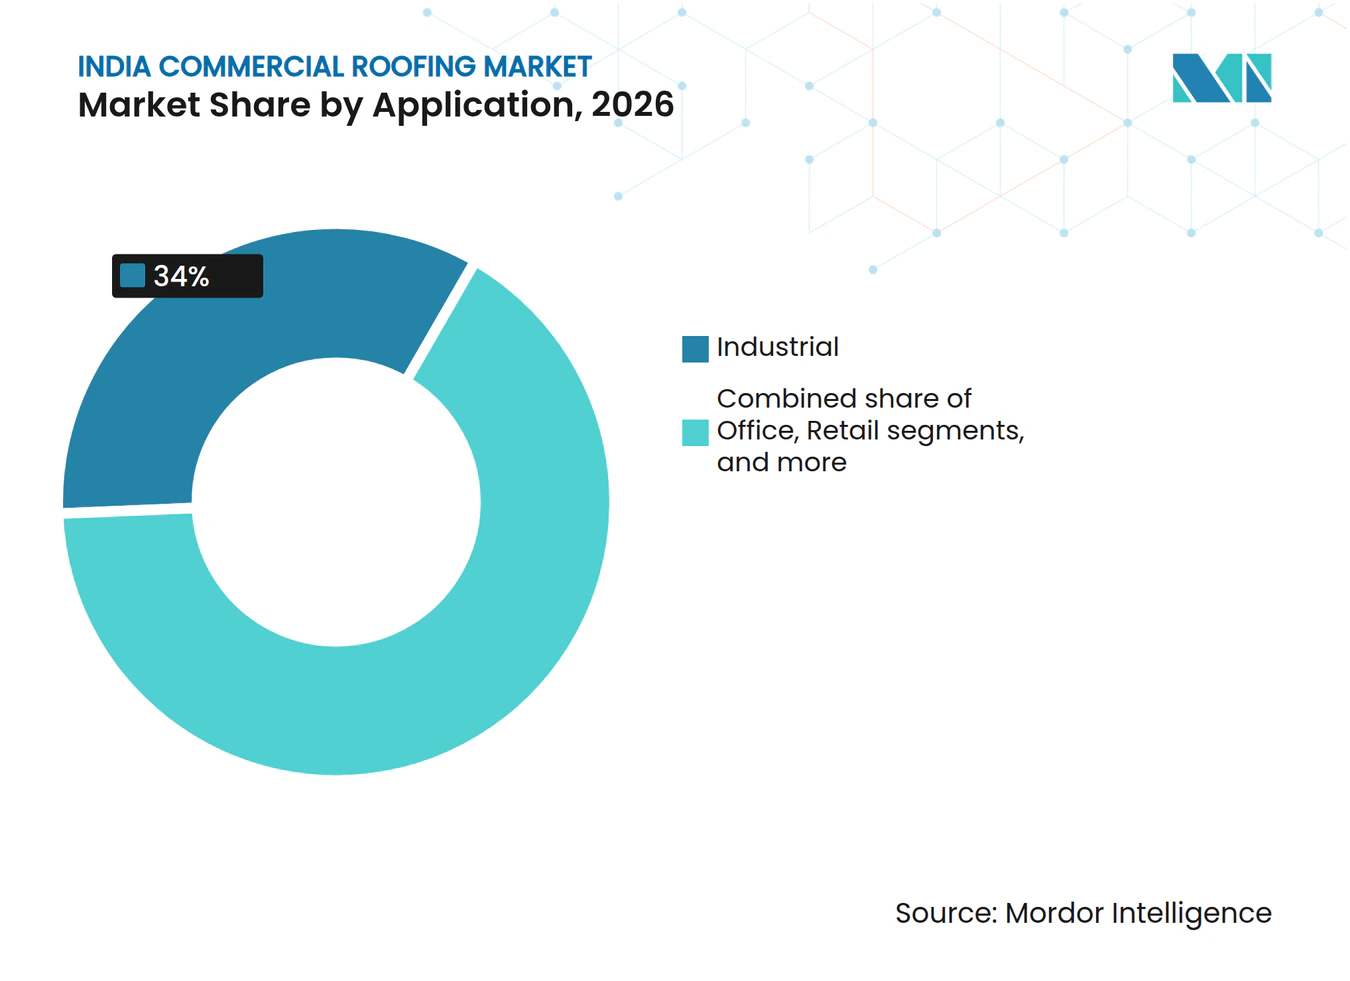
- Por aplicación, los edificios industriales representaron el 34,00% de la participación del mercado de techado comercial en India en 2026 y se prevé que crezcan a una CAGR del 9,10% hasta 2032.
- Por geografía, el Resto de India representó el 24,00% del tamaño del mercado de techado comercial en India en 2026, mientras que se espera que Bengaluru crezca a una CAGR del 9,20% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Corredores Industriales y Almacenes | +2.2% | A nivel nacional, concentrado en Delhi NCR, Chennai, Bengaluru, Pune y Bombay. | Corto plazo (≤ 2 años) |
| Construcción de Centros de Datos e Infraestructura Digital | +1.6% | Bombay, Hyderabad, Chennai, Delhi NCR y Bengaluru | Mediano plazo (2-4 años) |
| Especificaciones de Techos Resistentes al Monzón | +0.9% | India occidental y estados costeros, incluidos Maharashtra, Kerala, Bengala Occidental y Tamil Nadu | Corto plazo (≤ 2 años) |
| Construcción de Infraestructura Pública y Atención Médica | +1.0% | A nivel nacional, con ganancias tempranas en distritos metropolitanos y de nivel 2 | Mediano plazo (2-4 años) |
| Preparación para Energía Solar en Cubiertas de Activos Comerciales | +0.7% | Rajastán, Karnataka, Maharashtra, Tamil Nadu y Delhi | Mediano plazo (2-4 años) |
| Expansión de la Capacidad Nacional de Acero y Aislamiento | +0.6% | Bengala Occidental, Jharkhand y Guyarat, con repercusión nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Corredores Industriales y Construcción de Infraestructura Digital
Las nuevas instalaciones logísticas, los centros de fabricación y los campus digitales están generando una demanda constante de techado en las principales ubicaciones industriales. Los edificios de gran luz prefabricados utilizan sistemas de techo metálico porque los equipos de construcción necesitan una instalación rápida, resistencia estructural, amplia cobertura y un enfoque viable para futuras ampliaciones o reparaciones. La selección del techo también afecta la planificación del drenaje, la coordinación de seguridad contra incendios, el acceso futuro para mantenimiento, las opciones de aislamiento, los soportes de equipos, la protección perimetral y la capacidad de agregar equipos después de que el edificio entre en servicio. Los centros de datos requieren una especificación de techo diferente, que a menudo utiliza membranas de poliolefina termoplástica, monómero de etileno propileno dieno o cloruro de polivinilo en techos planos. Estos sistemas admiten una impermeabilización herméticamente sellada, gestión térmica, cargas de equipos en cubierta, acceso regular para mantenimiento y continuidad para instalaciones que no pueden tolerar la entrada de agua o paradas inesperadas. El mercado de techado comercial en India se beneficia a medida que los proyectos industriales y digitales orientan las adquisiciones hacia sistemas con estándares de rendimiento claros, orientación de instalación y requisitos de garantía.
Construcción de Centros de Datos e Infraestructura Digital
Las instalaciones digitales requieren sistemas de techo que funcionen de manera diferente a los techos estándar de almacenes. Los centros de datos generalmente necesitan techos planos con impermeabilización herméticamente sellada, gestión térmica, drenaje controlado y capacidad para equipos de refrigeración y sistemas de respaldo. Las membranas de poliolefina termoplástica, monómero de etileno propileno dieno y cloruro de polivinilo pueden satisfacer estas necesidades cuando se instalan con aislamiento, tapajuntas y acceso de inspección compatibles. El diseño del techo es importante porque la entrada inesperada de agua puede interrumpir las operaciones y dañar equipos sensibles. Esto respalda la demanda de proveedores e instaladores de membranas que puedan cumplir con estrictos requisitos de rendimiento y mantenimiento.
Construcción de Infraestructura Pública y Atención Médica
La construcción de instalaciones de atención médica incrementa la demanda de techos que protejan equipos sensibles y se integren con los sistemas de calefacción, ventilación y aire acondicionado, los servicios eléctricos y los sistemas de emergencia. La Misión de Infraestructura de Salud Pradhan Mantri Ayushman Bharat aprobó financiamiento para estados y territorios de la unión a través del año fiscal 2025-26 para fortalecer centros de salud, laboratorios y bloques de cuidados críticos[1]. Estos edificios necesitan una impermeabilización consistente porque las filtraciones pueden interrumpir la actividad clínica, dañar equipos, afectar los acabados interiores y complicar la limpieza y el mantenimiento regulares. Es más probable que los proyectos públicos formalicen los requisitos de impermeabilización y estructurales dentro de los documentos de licitación, lo que puede hacer que el cumplimiento de materiales y los registros de instalación sean más relevantes durante la adquisición. Esto aumenta el papel de los proveedores capaces de proporcionar documentación técnica, selladores adecuados, materiales específicos para el proyecto y apoyo claro para los equipos de instalación. La misma necesidad se extiende a los activos educativos, de transporte y cívicos que requieren una larga vida útil, resultados de mantenimiento predecibles y una interrupción mínima para los usuarios del edificio.
Especificaciones de Techos Resistentes al Monzón
Las precipitaciones monzónicas, la humedad costera, la exposición al viento y las necesidades de drenaje hacen del diseño del techo una decisión central del proyecto para propietarios, contratistas y proveedores de materiales. La Oficina de Normas de India proporciona orientación técnica a través de la norma IS 3067 para el diseño de impermeabilización y la norma IS 875 Parte 3 para cargas de viento[2]. Los techos comerciales existentes pueden requerir refuerzo o sustitución antes de instalar equipos solares en cubierta, especialmente si la inspección identifica áreas débiles en la cubierta, corrosión o puntos de entrada de agua sin resolver. Esto puede convertir una reparación limitada en un proyecto de sustitución mayor cuando se detectan daños por agua o capacidad de carga inadecuada. Tata BlueScope Steel ha introducido perfiles de techo diseñados y sistemas de costura alzada que abordan el drenaje, la resistencia climática, las necesidades de diseño relacionadas con la energía solar y las preocupaciones de mantenimiento a largo plazo[3]. El mercado de techado comercial en India se beneficia cuando los compradores eligen sistemas diseñados para las condiciones climáticas locales en lugar de una simple sustitución de láminas básicas.
Análisis del Impacto de las Restricciones*
| Restricciones | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Interrupciones de Instalación por Temporada de Monzón | -1.1% | A nivel nacional, más agudo en Kerala, Bengala Occidental, Maharashtra y Odisha | Corto plazo (≤ 2 años) |
| Certificación Fragmentada de Contratistas y Prácticas de Garantía | -0.9% | A nivel nacional, más agudo en mercados de nivel 2 y nivel 3 | Largo plazo (≥ 4 años) |
| Costos Volátiles de Betún, Polímeros y Componentes Importados | -0.8% | A nivel nacional, con exposición a importaciones concentrada en Kandla, JNPT y Chennai | Mediano plazo (2-4 años) |
| Calidad Desigual de la Cubierta del Techo en Proyectos de Construcción Rápida | -0.5% | Norte y Centro de India, incluidas las zonas de urbanización rápida de nivel 2 | Mediano plazo (2-4 años) |
| Infraestructura Formal Limitada para el Reciclaje de Techos | -0.3% | A nivel nacional, con actividad piloto en Maharashtra y Karnataka | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Programación durante el Monzón y Presión sobre los Costos de Insumos
Las condiciones monzónicas pueden reducir los días de instalación viables en muchas partes de India y retrasar tanto los nuevos proyectos como los trabajos de sustitución, especialmente cuando las superficies del techo permanecen húmedas o el acceso se vuelve difícil. El desafío es mayor en los estados costeros y de alta precipitación, donde la humedad puede afectar la preparación del sustrato, la aplicación de membranas, el sellado de juntas, el tiempo de curado y el movimiento seguro de trabajadores y materiales. Los equipos de instalación deben esperar condiciones superficiales adecuadas antes de aplicar materiales de impermeabilización o sellar juntas del techo, lo que puede afectar la secuencia de otros trabajos de construcción. Las restricciones de construcción en áreas urbanas pueden reducir aún más los cronogramas de los proyectos durante los períodos estacionales de control de la contaminación. Los contratistas pueden adquirir materiales con anticipación para proteger los cronogramas, lo que añade presión sobre el inventario, el almacenamiento, el flujo de caja y el financiamiento. Los costos volátiles del betún, los polímeros y los componentes importados añaden otra dificultad para los proyectos de precio fijo en el mercado de techado comercial en India.
Prácticas de Instalación Fragmentadas y Brechas al Final de la Vida Útil
El rendimiento del techado comercial depende tanto de la calidad de la instalación como de la selección del material, ya que las juntas débiles, las superficies mal preparadas y los detalles de drenaje incorrectos pueden afectar todo el sistema de techo. India no cuenta con un marco nacional obligatorio de licencias para aplicadores de techado comercial, mientras que los contratos de proyectos aplican los códigos técnicos de manera desigual y a menudo varían entre regiones y tipos de edificios. Esto puede llevar a los propietarios de edificios a seleccionar materiales de menor costo sin considerar la impermeabilización del sistema completo, el tratamiento de juntas, el drenaje, las pruebas, el acceso para mantenimiento o las necesidades de garantía. Los cronogramas de construcción acelerados también pueden dejar una preparación inconsistente de la cubierta del techo, lo que aumenta el riesgo de filtraciones posteriores, trabajos de reparación prematuros y desacuerdos sobre si el material o la instalación causó el problema. Los sistemas limitados de reciclaje para materiales de techado usados añaden un problema de gestión de residuos a largo plazo, especialmente cuando los proyectos de sustitución retiran materiales mixtos. Los proveedores organizados pueden responder con capacitación de instaladores, garantías escritas, registros de inspección, supervisión en obra y soporte durante el ciclo de vida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
El Techado Metálico Mantiene la Posición Más Grande Mientras las Membranas Ganan TerrenoEl techado metálico representó el 38,00% del valor de 2026 en el mercado de techado comercial en India, convirtiéndolo en la categoría de material más grande. Se utiliza ampliamente en fábricas, almacenes, parques logísticos y otros edificios prefabricados porque ofrece rendimiento estructural, instalación rápida y amplia cobertura en grandes superficies de construcción. El acero galvanizado con recubrimiento Galvalume y de color siguen siendo opciones importantes para techos expuestos al calor, el viento, la lluvia y la actividad regular de mantenimiento, especialmente donde la geometría del techo y las condiciones de drenaje requieren un rendimiento predecible del material. Estos materiales pueden seleccionarse con perfiles, recubrimientos, aislamiento, fijadores, tapajuntas y detalles de drenaje que se adapten a la ubicación, los requisitos operativos y el programa de mantenimiento previsto de un edificio. Los techos metálicos también son prácticos para proyectos preparados para energía solar porque la estructura de soporte, las penetraciones, los caminos de drenaje y la protección contra la corrosión pueden planificarse en la etapa de diseño. El sistema de costura alzada LYSAGHT FORTISS 470 de Tata BlueScope Steel muestra el movimiento hacia productos diseñados que evitan perforaciones en el techo y apoyan una gestión más sólida del agua.
Las membranas monocapa son el segmento de material de más rápido crecimiento, con una CAGR esperada del 8,80% hasta 2032. Las membranas de poliolefina termoplástica, monómero de etileno propileno dieno y cloruro de polivinilo satisfacen las necesidades de techos planos en centros de datos, oficinas, activos comerciales minoristas y edificios preparados para energía solar, donde las costuras herméticas, la carga del techo, la coordinación del aislamiento y la reflectividad de la superficie pueden ser importantes. Sus costuras soldadas y superficies reflectantes pueden apoyar los requisitos de impermeabilización y refrigeración cuando se especifican junto con aislamiento compatible, preparación del sustrato, tapajuntas, disposiciones de drenaje y procedimientos de inspección regulares. Los sistemas bituminosos y de betún modificado mantienen un lugar en las aplicaciones de impermeabilización y retrofitting porque muchos contratistas están familiarizados con los métodos de instalación y los propietarios reconocen su papel establecido en los trabajos de reparación y renovación. Las tejas asfálticas, las tejas de arcilla y hormigón, y la madera siguen limitadas a usos comerciales especializados, incluidas propiedades mixtas de primera categoría, sitios institucionales, edificios adyacentes al patrimonio histórico y aplicaciones decorativas donde la apariencia tiene un mayor papel en la selección del material.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Construcción:
La Nueva Construcción Lidera Mientras la Demanda de Sustitución CreceLa nueva construcción representó el 58,00% de la demanda de 2026 y también fue la categoría de construcción de más rápido crecimiento con una CAGR del 8,40% hasta 2032. El segmento está respaldado por instalaciones industriales, oficinas, espacios comerciales minoristas, centros de datos, edificios de atención médica e infraestructura pública que requieren una decisión completa de techado durante la construcción. Cada proyecto permite a los propietarios seleccionar un techo basándose en el caso de uso, las condiciones climáticas, la carga de equipos, las necesidades energéticas, las disposiciones de drenaje, el mantenimiento esperado, la cobertura de garantía deseada y si es posible que se agreguen equipos en cubierta posteriormente. La coordinación temprana del diseño también puede reducir el riesgo de que las penetraciones del techo, los detalles perimetrales, las capas de aislamiento y las disposiciones de descarga de agua entren en conflicto con otros sistemas del edificio. El gasto de capital del gobierno continúa apoyando activos que requieren materiales de construcción de larga duración, documentos de adquisición formales y documentación técnica más sólida. El Banco de la Reserva de India informó el gasto de capital del gobierno central para el año fiscal 2025-26.
El retechado y la sustitución representaron el 42% restante de la demanda en 2026. Muchos edificios comerciales construidos entre 2005 y 2015 se están acercando al punto en que los sistemas de techo necesitan reparaciones más extensas o sustitución después de años de lluvia, calor, cambios de equipos, reparaciones y actividad de mantenimiento. Las adiciones de energía solar pueden adelantar estas decisiones porque el techo subyacente puede necesitar una revisión estructural y de impermeabilización antes de instalar y conectar los paneles. Los propietarios de edificios pueden preferir la sustitución cuando las reparaciones repetidas ya no abordan las filtraciones, los fallos de drenaje, el metal corroído, las juntas fallidas, el aislamiento dañado o la interrupción recurrente de las operaciones del edificio. Esta parte del mercado de techado comercial en India debería volverse más importante a medida que el parque de edificios comerciales envejece y los instaladores organizados ofrecen inspección, definición del alcance, instalación documentada, términos de garantía y planificación del mantenimiento que apoyan una vida útil más larga.
Por Aplicación:
Los Edificios Industriales Lideran Mientras las Oficinas y el Comercio Minorista Añaden ValorLos edificios industriales representaron el 34,00% del valor de 2026 en el mercado de techado comercial en India y se prevé que crezcan a una CAGR del 9,10% hasta 2032. Los almacenes, las plantas de fabricación, las instalaciones logísticas y los edificios prefabricados respaldan esta posición de liderazgo porque a menudo requieren grandes luces de techo, instalación eficiente, materiales adecuados para el uso operativo continuo y sistemas que puedan adaptarse a los cambios en los diseños de almacenamiento o producción. Estas estructuras necesitan luces metálicas, paneles aislados, diseño de drenaje, resistencia a la corrosión, gestión de cargas, penetraciones controladas en el techo y detalles que puedan soportar las condiciones climáticas locales durante un largo período operativo. Los centros de datos generalmente se agrupan dentro de la demanda industrial, pero tienen requisitos de techo más exigentes que un almacén estándar. Sus techos pueden necesitar costuras de membrana precisas, rendimiento de gestión térmica, clasificaciones de carga para equipos de refrigeración y sistemas de respaldo, acceso de inspección e impermeabilización bien controlada alrededor de las penetraciones en cubierta.
Los proyectos de comercio minorista y oficinas contribuyen con una base de volumen menor, pero pueden requerir sistemas más especializados y mayores expectativas de servicio. Los centros comerciales y parques de oficinas de primera categoría pueden seleccionar techos metálicos reflectantes o membranas diseñadas que apoyen el control del agua, las necesidades de refrigeración, los requisitos visuales, los equipos montados en cubierta y los objetivos de certificación del edificio. Los edificios de atención médica, educación, hospitalidad y uso mixto se incluyen dentro de otras aplicaciones, donde el sistema adecuado depende de las operaciones del edificio, el patrón de ocupación, la forma del techo, las necesidades de mantenimiento y la tolerancia a las interrupciones durante los trabajos de reparación. Estas aplicaciones permiten a los proveedores competir en soporte técnico, compatibilidad de diseño, calidad de instalación, coordinación de proyectos y términos de garantía en lugar de solo el precio del material. La industria de techado comercial en India se beneficia de esta combinación porque reduce la dependencia de una sola categoría de uso final al tiempo que requiere que los instaladores comprendan diferentes formas de techo, condiciones de drenaje, requisitos de rendimiento y las expectativas de servicio de cada propietario de edificio.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
El Resto de India representó el 24,00% de la demanda de 2026, convirtiéndolo en el mayor agrupamiento geográfico en el mercado de techado comercial en India. El agrupamiento incluye ubicaciones industriales de nivel 2 y nivel 3 con clústeres de fabricación, proyectos gubernamentales, capacidad logística en desarrollo y construcción comercial que no siempre sigue el mismo modelo de adquisición que los proyectos metropolitanos. La demanda en ciudades como Nagpur, Coimbatore, Indore, Jaipur, Lucknow y Surat está más dispersa que en los mayores mercados metropolitanos. Esta dispersión amplía la necesidad de redes de distribuidores, equipos de instalación locales, servicio técnico accesible y sistemas de techo que puedan especificarse y mantenerse fuera de las principales ciudades. Las licitaciones gubernamentales que hacen referencia a los requisitos de carga de viento e impermeabilización pueden elevar el estándar de adquisición de techado más allá de las ciudades más grandes.
Se prevé que Bengaluru registre el crecimiento geográfico más rápido con una CAGR del 9,20% hasta 2032. La ciudad combina la demanda de logística, electrónica, comercio electrónico, oficinas, centros de datos y proyectos comerciales de uso mixto, creando demanda tanto de grandes techos metálicos como de sistemas de techo plano de mayor rendimiento, lo que requiere que los proveedores apoyen diferentes especificaciones. Bombay sigue siendo importante para los sistemas de techo de alta especificación debido a su gran base comercial, su huella de infraestructura digital, las condiciones climáticas húmedas y la necesidad de un sólido rendimiento de impermeabilización. Delhi NCR continúa apoyando la actividad de edificios prefabricados en ubicaciones logísticas e industriales. Al mismo tiempo, Chennai añade demanda manufacturera e industrial y necesita un diseño de techo resistente a las inclemencias del tiempo debido a su ubicación costera.
Hyderabad, Pune, Calcuta y Ahmedabad proporcionan fuentes adicionales de demanda de proyectos en el mercado de techado comercial en India. Hyderabad combina infraestructura digital, desarrollo comercial minorista y necesidades de construcción comercial, lo que crea demanda de sistemas de membrana así como de aplicaciones convencionales de techo metálico. Pune tiene actividad de oficinas, industrial y relacionada con el sector automotriz, con Chakan y Talegaon apoyando grandes instalaciones industriales que necesitan techado duradero de gran luz. Calcuta se beneficia de la construcción industrial y el acceso al suministro regional de acero, mientras que Ahmedabad es una ubicación de logística y almacenamiento en expansión. Los proveedores que puedan atender a estas ciudades con apoyo local a proyectos, entrega confiable de materiales, asesoramiento técnico y prácticas de instalación documentadas estarán mejor posicionados que las empresas que dependen únicamente de los mercados metropolitanos.
Panorama Competitivo
Concentración del Mercado
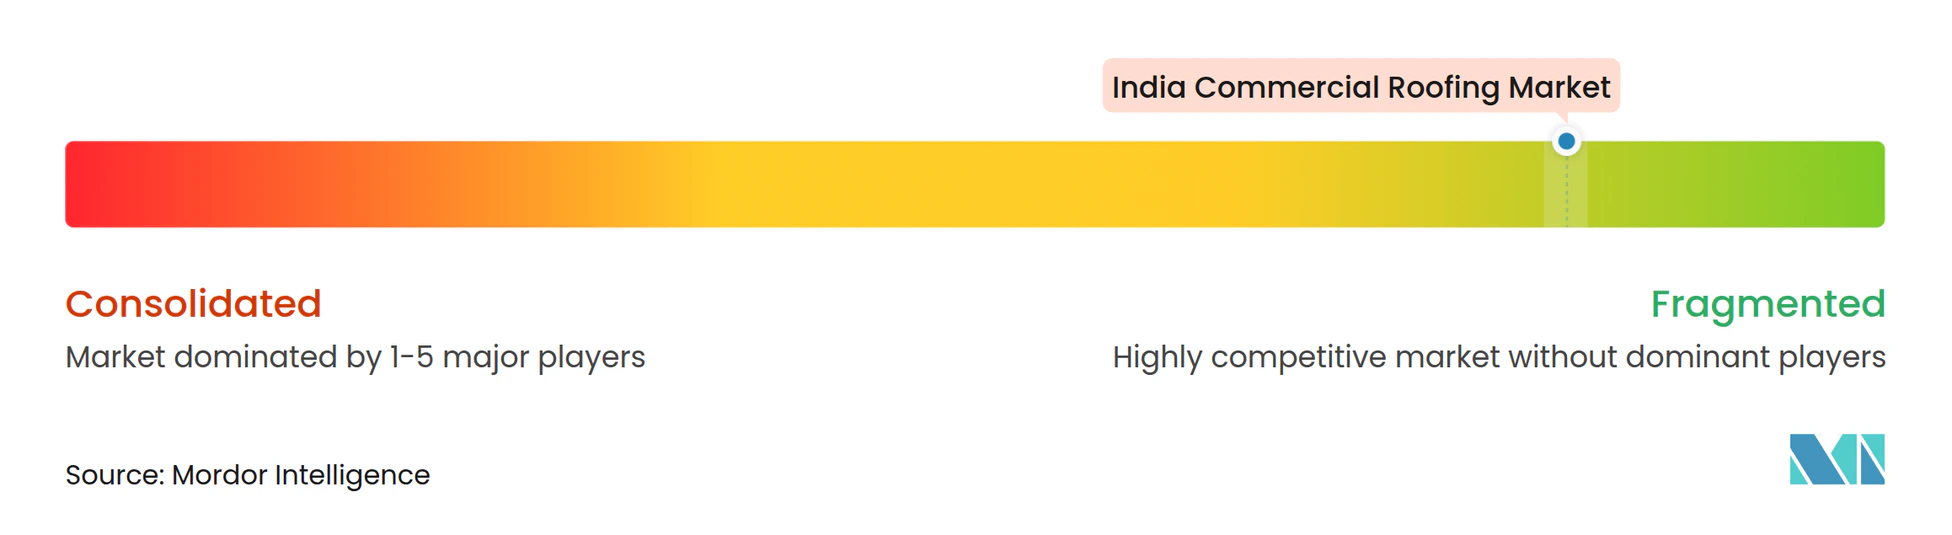
El mercado de techado comercial en India está moderadamente fragmentado, con varios grupos que atienden diferentes partes de la cadena de valor. Tata BlueScope Steel, Kirby Building Systems India e Interarch Building Products compiten en techos metálicos diseñados y sistemas de edificios prefabricados. Al mismo tiempo, las empresas de productos químicos para la construcción atienden los requisitos de impermeabilización, selladores y membranas. Everest Industries, DURATUF Products, PEB Steel Building Systems y otros proveedores de acero recubierto atienden necesidades específicas de proyectos y regiones, por lo que la competencia difiere según la categoría de material, la escala del proyecto, la ubicación y el servicio técnico requerido por el cliente. La falta de un marco nacional de certificación de contratistas hace que la instalación capacitada, las garantías del sistema y los registros de inspección sean formas prácticas para que los proveedores organizados se diferencien.
La expansión de la capacidad es una estrategia competitiva central. Kirby Building Systems India inició la construcción de su cuarta instalación de fabricación de edificios prefabricados en Manapparai, Tamil Nadu, en septiembre de 2026, y la instalación está destinada a atender la demanda industrial y logística en el sur de India. Interarch está añadiendo capacidad de fabricación a través de proyectos en Andhra Pradesh y Guyarat, fortaleciendo su capacidad para atender la demanda descentralizada y los requisitos de proyectos más grandes. Shyam Metalics amplió su capacidad de acero recubierto de color en Jamuria, lo que apoya las aplicaciones de techado y energía solar y aumenta la competencia en productos estándar. Esto pone mayor énfasis en el servicio al proyecto, la entrega oportuna, la ingeniería de productos y el soporte de diseño.
La amplitud de productos y la consolidación también están dando forma al mercado de techado comercial en India. Saint-Gobain completó su adquisición de Fosroc en febrero de 2025, reuniendo ofertas de impermeabilización, reparación de hormigón y aditivos dentro de una cartera más amplia de materiales de construcción. Tremco CPG adquirió Kalzip GmbH en abril de 2026, añadiendo sistemas de techo y fachada de costura alzada de aluminio a su cartera para proyectos de alta especificación. La adquisición anunciada por Tata Steel de la participación de BlueScope en Tata BlueScope Steel apunta a un mayor énfasis en soluciones de construcción de valor añadido y aguas abajo, y es probable que las empresas que combinan suministro de materiales, orientación de ingeniería, instalación certificada y garantías escritas sean más competitivas a medida que los compradores otorguen mayor valor al rendimiento del techo.
Líderes de la Industria de Techado Comercial en India
-
Tata Steel
-
JSW Steel
-
Everest Industries Limited
-
SAIL
-
Lloyd Insulations (India) Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Techado Comercial en India Empresas cubiertas en este informe
- Tata Steel
- JSW Steel
- Everest Industries Limited
- SAIL
- Lloyd Insulations (India) Limited
- Uttam Galva Steels Limited
- Kirby Building Systems India
- Interarch Building Products
- PEB Steel Building Systems
- DURATUF Products
- Fosroc India
- Saint-Gobain India Private Limited
- Sika India Private Limited
- Pidilite Industries Limited
- Asian Paints Limited
- Shalimar Paints Limited
- Tremco CPG India
- Kansai Nerolac Paints Limited
- Tata BlueScope Steel
- Larsen and Toubro Limited
Desarrollos recientes de la industria en Mercado de Techado Comercial en India
- Junio de 2026: Kirby Building Systems India inició la construcción de su cuarta instalación de fabricación de edificios prefabricados en Manapparai, Tamil Nadu. La instalación añadirá 100.000 toneladas métricas de capacidad anual y está programada para comenzar operaciones comerciales a mediados de 2027. La capacidad adicional está destinada a apoyar proyectos industriales y logísticos en el sur de India, donde los proveedores necesitan tiempos de entrega más cortos y soporte de ingeniería para edificios de gran tamaño.
- Abril de 2026: Tremco CPG completó la adquisición de Kalzip GmbH, añadiendo sistemas de techo y fachada de aluminio a su cartera de techado, sellado y aislamiento. La transacción amplía la posición de la empresa en sistemas de costura alzada que pueden especificarse para proyectos comerciales de alto rendimiento.
- Abril de 2026: Shyam Metalics and Energy Limited puso en marcha la Fase II de su laminador en frío en Jamuria, Bengala Occidental, elevando la capacidad total de acero recubierto de color a 0,40 millones de toneladas métricas por año. La instalación apoya las aplicaciones de techado y energía solar y añade al suministro nacional de materiales de construcción recubiertos.
Alcance del Informe del Mercado de Techado Comercial en India
Resumen de la segmentación
| Tejas Asfálticas |
| Tejas de Arcilla y Hormigón |
| Techado Metálico |
| Membranas Bituminosas / de Betún Modificado |
| Membranas Monocapa (TPO, EPDM y PVC) |
| Madera |
| Otros |
| Nueva Construcción |
| Retechado y Sustitución |
| Comercio Minorista |
| Oficinas |
| Industrial |
| Otros |
| Otros |
| Región Metropolitana de Bombay |
| Delhi NCR |
| Pune |
| Bengaluru |
| Hyderabad |
| Chennai |
| Calcuta |
| Ahmedabad |
| Resto de India |
| Por Tipo de Material | Tejas Asfálticas |
| Tejas de Arcilla y Hormigón | |
| Techado Metálico | |
| Membranas Bituminosas / de Betún Modificado | |
| Membranas Monocapa (TPO, EPDM y PVC) | |
| Madera | |
| Otros | |
| Por Tipo de Construcción | Nueva Construcción |
| Retechado y Sustitución | |
| Por Aplicación | Comercio Minorista |
| Oficinas | |
| Industrial | |
| Otros | |
| Otros | |
| Por Ciudades | Región Metropolitana de Bombay |
| Delhi NCR | |
| Pune | |
| Bengaluru | |
| Hyderabad | |
| Chennai | |
| Calcuta | |
| Ahmedabad | |
| Resto de India |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de techado comercial en India para 2032?
Se prevé que el mercado de techado comercial en India alcance los 4,60 mil millones de USD para 2032, creciendo a una CAGR del 7,69% desde 2027. Las perspectivas reflejan la demanda de sistemas diseñados en edificios industriales, digitales, públicos y comerciales, en lugar de una dependencia estrecha de una sola categoría de edificios. El crecimiento también depende de si los proveedores pueden satisfacer requisitos más elevados de impermeabilización, drenaje, rendimiento estructural y calidad de instalación en proyectos de nueva construcción y de sustitución.
¿Qué material tiene la mayor demanda de techado comercial en India?
El techado metálico lidera con el 38,00% del valor de 2026, respaldado por almacenes, fábricas, instalaciones logísticas y edificios prefabricados. Su papel refleja la necesidad de grandes luces, instalación rápida, drenaje, resistencia climática y acceso práctico para el mantenimiento futuro o los equipos montados en cubierta. Sigue siendo adecuado para proyectos que necesitan una cobertura confiable en amplios techos industriales, donde los cronogramas de construcción, el costo del ciclo de vida, el control de la corrosión y el mantenimiento a largo plazo son todos importantes.
¿Qué material de techado está creciendo más rápido en India?
Se espera que las membranas monocapa crezcan a una CAGR del 8,80% hasta 2032, ya que los centros de datos y los edificios preparados para energía solar necesitan sistemas de impermeabilización para techos planos. La poliolefina termoplástica, el monómero de etileno propileno dieno y el cloruro de polivinilo son los principales tipos de membrana, cada uno utilizado donde se necesita una superficie de techo herméticamente sellada y bien gestionada. La categoría se beneficia cuando los proyectos otorgan mayor valor a las superficies reflectantes, las costuras controladas, la coordinación del aislamiento, la inspección regular y la protección alrededor de las penetraciones de equipos.
¿Por qué son importantes los edificios industriales para la demanda de techado comercial?
Los edificios industriales representaron el 34,00% del valor de 2026 y se prevé que se expandan a una CAGR del 9,10% hasta 2032, respaldados por la construcción de fabricación y logística. Estos proyectos necesitan grandes luces de techo, resistencia a la corrosión, acceso para equipos, soluciones de drenaje duraderas y materiales que puedan instalarse a medida que avanza el cronograma general de construcción. Su escala también puede hacer que la selección del techo sea importante para el aislamiento, el acceso para mantenimiento, los equipos en cubierta, la capacidad de drenaje, la secuencia de construcción y la continuidad operativa después de que la instalación abra.
¿Qué ubicación se espera que crezca más rápido para los proyectos de techado comercial?
Se prevé que Bengaluru crezca a una CAGR del 9,20% hasta 2032, respaldada por logística, infraestructura digital, oficinas y construcción industrial. La ciudad requiere tanto soluciones de techo metálico como membranas para techo plano porque las instalaciones de almacenes, oficinas, uso mixto y digitales no tienen necesidades de diseño de techo idénticas. Por lo tanto, los proveedores deben proporcionar productos y soporte de instalación adecuados para perfiles de techo variados, cargas de equipos, exposición climática, planes de mantenimiento, cronogramas de construcción y requisitos de impermeabilización.
¿Qué factores pueden limitar el crecimiento de los proyectos de techado comercial en India?
Los retrasos por el monzón, la volatilidad de los costos de insumos, la calidad desigual de la cubierta del techo, las prácticas fragmentadas de los contratistas y la infraestructura limitada de reciclaje pueden afectar los cronogramas y el rendimiento de los proyectos. Los métodos de instalación documentados, los registros de inspección, los equipos capacitados y las garantías escritas pueden ayudar a los propietarios de edificios a gestionar estos riesgos de manera más eficaz. Una mejor planificación antes de la instalación también puede reducir las interrupciones al identificar las necesidades de drenaje, los problemas del sustrato, las ubicaciones de los equipos, los requisitos de almacenamiento de materiales, las restricciones de cronograma relacionadas con el clima y las necesidades de acceso para el mantenimiento posterior.