
Tamanho e Participação do Mercado de Hemocitômetro
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 491.79 Milhões de dólares |
| Tamanho do Mercado (2031) | 675.06 Milhões de dólares |
| Growth Rate (2026 - 2031) | 6.54 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Hemocitômetro por Mordor Intelligence
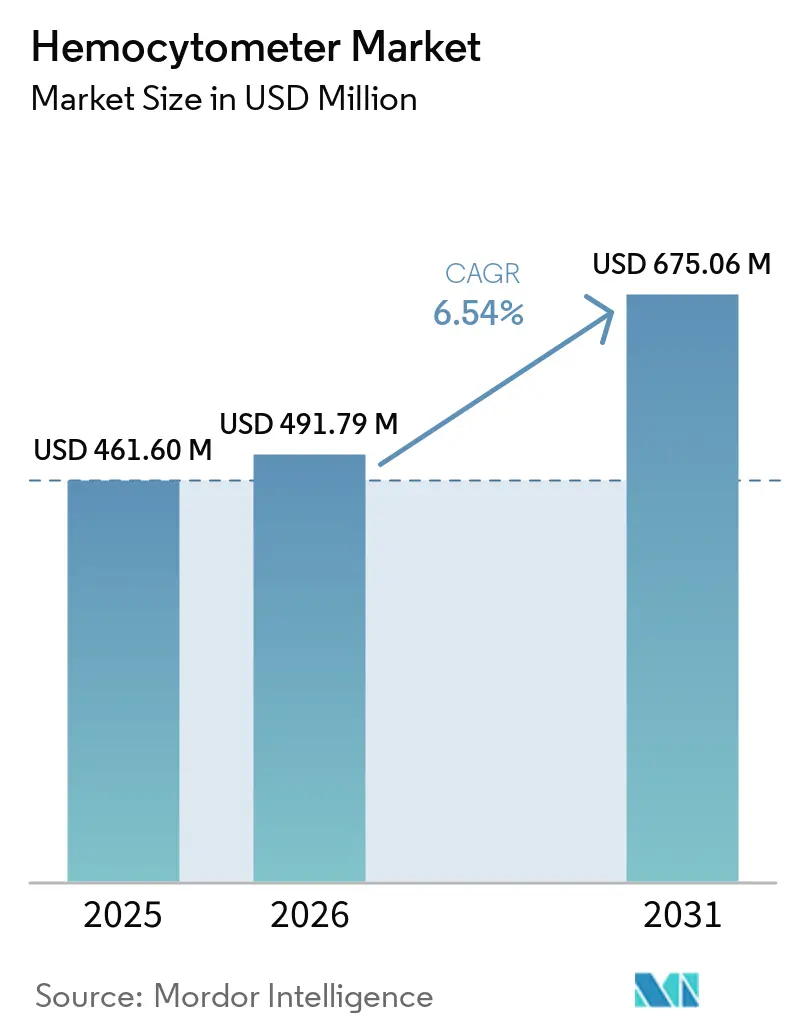
O tamanho do Mercado de Hemocitômetro está projetado em 461,60 milhões de USD em 2025, 491,79 milhões de USD em 2026, e deverá atingir 675,06 milhões de USD até 2031, crescendo a um CAGR de 6,54% de 2026 a 2031.
O crescimento está vinculado à crescente escala de fabricação de terapias celulares e gênicas, onde as contagens de células apoiam as decisões de processamento, expansão e liberação. As câmaras descartáveis estão ganhando relevância porque evitam ciclos de limpeza e apoiam o controle de contaminação em laboratórios regulamentados. A imagem digital também está se tornando mais comum, embora a contagem microscópica direta continue sendo importante quando os laboratórios precisam inspecionar morfologia, detritos ou aglomeração celular. O mercado de hemocitômetro, portanto, continua a atender tanto às rotinas laboratoriais estabelecidas quanto aos fluxos de trabalho de controle de qualidade mais estruturados. Os fornecedores estão respondendo combinando precisão de câmara, documentação e registros digitais, em vez de depender de um único formato de produto.
Principais Conclusões do Relatório
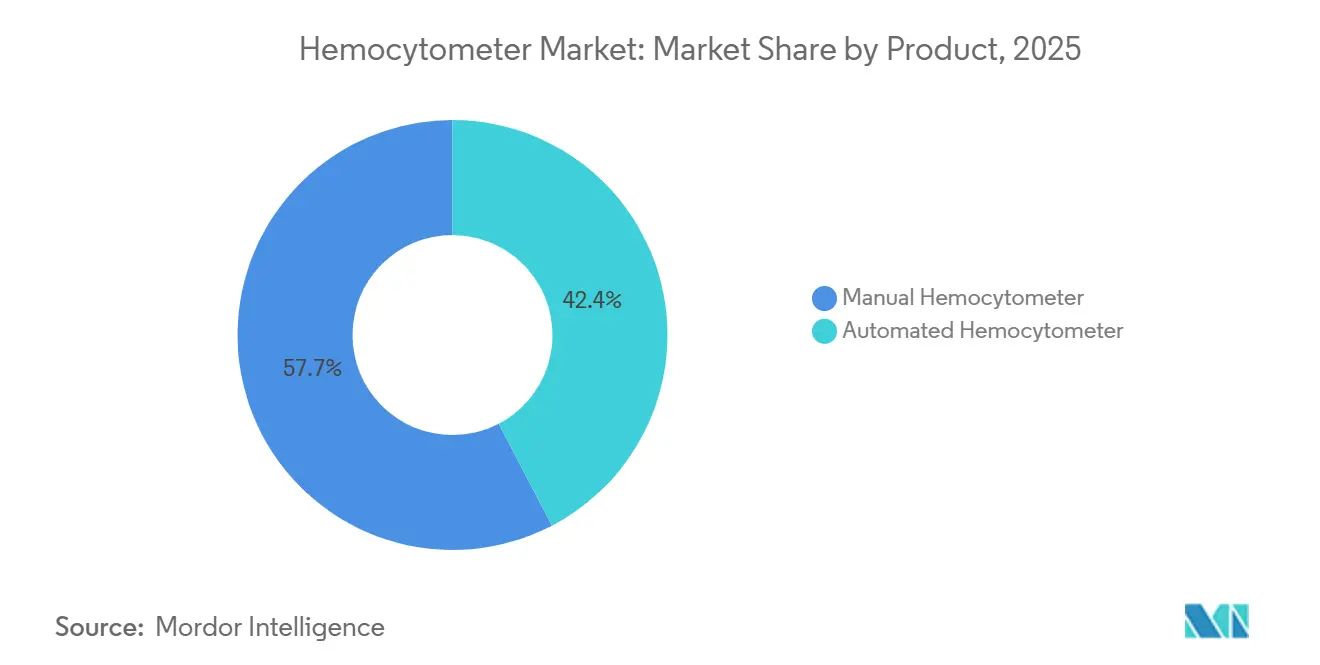
- Por produto, os hemocitômetros manuais detinham 57,65% da participação de receita em 2025, enquanto os hemocitômetros automatizados têm previsão de crescer a um CAGR de 8,65% até 2031.
- Por material da câmara, as câmaras de vidro representaram 47,87% da participação de receita em 2025, enquanto as câmaras de plástico e polímero têm previsão de crescer a um CAGR de 8,87% até 2031.
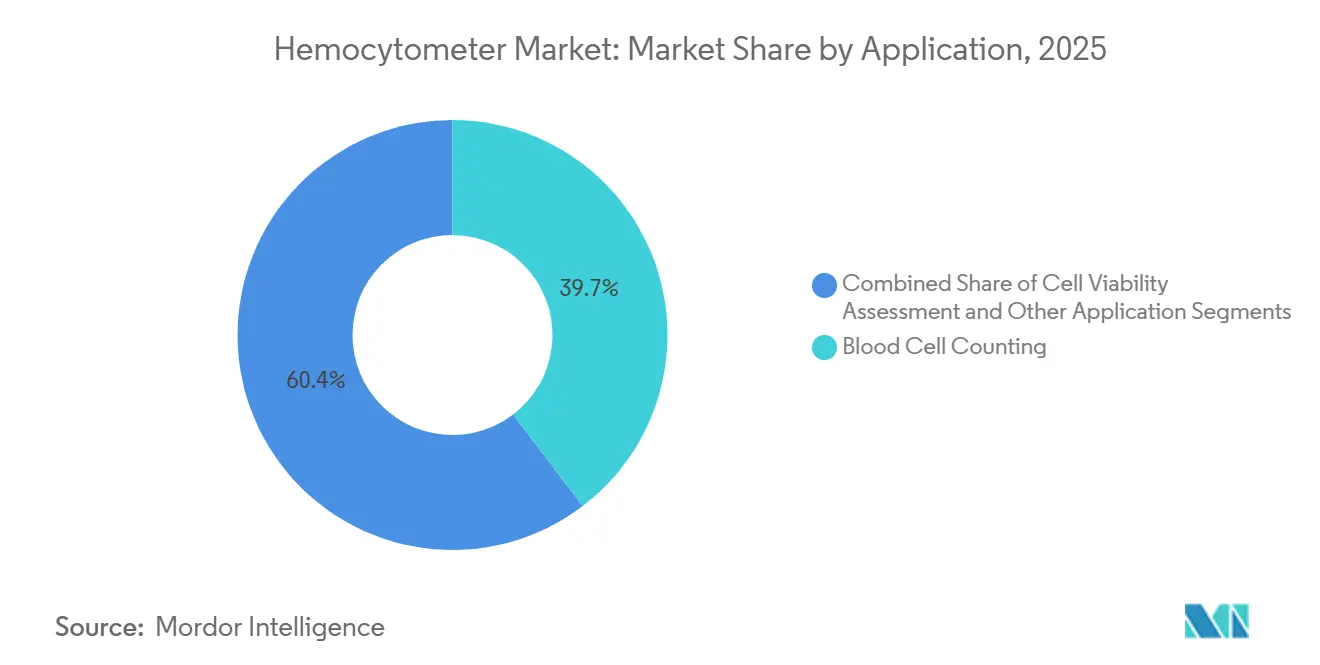
- Por aplicação, a contagem de células sanguíneas detinha 39,65% da receita em 2026, enquanto a avaliação de viabilidade celular tem previsão de crescer a um CAGR de 9,32% até 2031.
- Por usuário final, os laboratórios de diagnóstico detinham 58,65% da participação de receita em 2025, enquanto as empresas farmacêuticas e biotecnológicas têm previsão de crescer a um CAGR de 9,55% até 2031.
- Por geografia, a América do Norte detinha 42,56% da receita em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 7,54% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fluxos de Trabalho de Fabricação de Terapias Celulares e Gênicas | +1.50% | América do Norte e Europa como núcleo, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Avaliação Rápida de Viabilidade e Concentração | +1% | Global | Médio prazo (2-4 anos) |
| Imagem Automatizada e Contagem Digital | +0.80% | América do Norte, Europa, Coreia do Sul e China | Médio prazo (2-4 anos) |
| Expansão da Pesquisa em Biotecnologia e Ciências da Vida | +0.60% | Ásia-Pacífico como núcleo, com expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Teste de Leucócitos no Ponto de Atendimento | +0.30% | Oriente Médio e África, América do Sul, Sul da Ásia e Sudeste Asiático | Médio prazo (2-4 anos) |
| Câmaras Descartáveis e Controle de Contaminação | +0.50% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento dos Fluxos de Trabalho de Fabricação de Terapias Celulares e Gênicas
A fabricação de terapias celulares e gênicas requer medições de densidade celular viável durante o processamento, a expansão e a liberação. O mercado de hemocitômetro se beneficia quando as instalações precisam de um método de referência direto além dos equipamentos automatizados. A FDA finalizou sua orientação sobre flexibilidades de fabricação para produtos de terapia celular e gênica humana em 5 de maio de 2026[1]U.S. Food and Drug Administration, "Requisitos Flexíveis para Terapias Celulares e Gênicas para Promover a Inovação," U.S. Food and Drug Administration, fda.gov.. A observação direta pode ajudar os usuários a identificar detritos, aglomerados e morfologia antes da disposição do lote. Os fornecedores podem se beneficiar fornecendo câmaras calibradas, procedimentos rastreáveis e registros que apoiem a qualificação do método.
Demanda Crescente por Avaliação Rápida de Viabilidade e Concentração Celular
A avaliação de viabilidade celular é cada vez mais utilizada como atividade de controle de processo em fluxos de trabalho de biológicos e terapia celular. Um estudo de 2026 avaliou a microscopia holográfica digital em 40 culturas de CHO industriais e acadêmicas com densidades de até 100 milhões de células por mL. A ISO 20391-2:2019 permaneceu vigente após sua confirmação em fevereiro de 2025 e apoia a avaliação estruturada de métodos de contagem celular[2]Organização Internacional de Normalização, "ISO 20391-2:2019 Biotecnologia, Contagem Celular, Parte 2," Organização Internacional de Normalização, iso.org.. Os hemocitômetros continuam úteis durante a validação quando os laboratórios precisam de uma referência visual familiar. O mercado de hemocitômetro se beneficia onde os laboratórios precisam tanto de resultados rápidos quanto de imagens celulares interpretáveis.
Adoção de Imagem Automatizada e Contagem Digital
A imagem automatizada pode reduzir erros associados ao posicionamento da lamínula e à variação do operador. A NanoEntek lançou o EVE HT A26 em julho de 2026, que a empresa afirmou ser capaz de processar 96 amostras em 10 minutos a partir de uma entrada de 20 µL. Instalações de alto volume valorizam registros automatizados e interpretação padronizada de imagens. As câmaras manuais continuam úteis para trabalhos de baixo volume e amostras com detritos, aglomerados ou células não padronizadas. O mercado de hemocitômetro está se tornando mais diferenciado pela complexidade da amostra, pelo rendimento e pelas necessidades de documentação.
Expansão da Pesquisa em Biotecnologia e Ciências da Vida
A pesquisa em biotecnologia apoia a contagem celular em descoberta, desenvolvimento de processos, microbiologia e desenvolvimento de medicamentos. Os laboratórios acadêmicos frequentemente utilizam métodos de câmara porque são acessíveis e apoiados por protocolos familiares. A Thermo Fisher Scientific expandiu os Centros de Design de Bioprocessos em Incheon, Hyderabad e Singapura durante dezembro de 2025. Essas atividades apoiam o ecossistema laboratorial que utiliza tanto sistemas de alto rendimento quanto câmaras manuais de baixo custo. O mercado de hemocitômetro se beneficia dessa diversificada base de demanda científica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição por Contadores Celulares Automatizados e Citômetros de Fluxo | -0.80% | Principalmente América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Variabilidade da Contagem Manual e Dependência do Operador | 0% | Global | Médio prazo (2-4 anos) |
| Padronização Limitada entre Designs de Câmaras e Protocolos | -0.30% | Global, mais agudo em pesquisas multicêntricas | Longo prazo (≥ 4 anos) |
| Requisitos de Qualificação e Integridade de Dados para Sistemas Digitais | -0.30% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição por Contadores Celulares Automatizados e Citômetros de Fluxo
Os contadores automatizados e os citômetros de fluxo oferecem velocidade e menor esforço manual para a enumeração celular de rotina. Isso cria a maior pressão em trabalhos de diagnóstico de alto volume. A microscopia direta continua útil para líquido cefalorraquidiano, sêmen, levedura, agregados celulares e outras amostras complexas. O lançamento da Série XR da Sysmex em 2026 ilustra o investimento contínuo na automação de hematologia. O mercado de hemocitômetro pode permanecer relevante como ferramenta de referência e verificação ao lado de sistemas automatizados.
Variabilidade da Contagem Manual e Dependência do Operador
Os resultados manuais podem variar quando os operadores utilizam diferentes práticas de carregamento, focalização, seleção de grade ou inclusão de células. Isso é uma preocupação em ambientes de produção sensíveis à qualidade que exigem registros reproduzíveis. Uma revisão científica de 2024 identificou desafios na contagem celular para produtos de terapia celular e enfatizou o desempenho do método. Oculares digitais, captura de imagens e software assistido por inteligência artificial podem melhorar a revisão sem substituir os métodos de câmara. O mercado de hemocitômetro pode reter usuários quando os fornecedores oferecem calibração, treinamento e protocolos claros.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Formatos Manuais Ancoram o Volume, a Automação Remodela o ValorOs hemocitômetros manuais detinham 57,65% da participação do mercado de hemocitômetro em 2025, apoiados pelo uso instalado em laboratórios de pesquisa, diagnóstico clínico e mercados emergentes. Os compradores valorizam suas modestas necessidades de infraestrutura, custos de aquisição controlados e procedimentos estabelecidos de grade Neubauer Improved. Esses fatores retardam a migração mesmo quando as alternativas automatizadas se tornam mais acessíveis. O tamanho do mercado de hemocitômetro para hemocitômetros automatizados tem previsão de crescer a um CAGR de 8,65% de 2026 a 2031. O crescimento é liderado por desenvolvedores de terapia celular, CDMOs e laboratórios de controle de qualidade farmacêutico que precisam de registros padronizados.
Os formatos automatizados melhoram a comparabilidade entre usuários e retêm imagens para revisão posterior. O lançamento do EVE HT A26 da NanoEntek em julho de 2026 visou fluxos de trabalho de alto rendimento com processamento automatizado de amostras. Os produtos manuais continuam úteis quando os laboratórios precisam de acesso de baixo custo, flexibilidade ou revisão morfológica direta. A escolha do produto depende cada vez mais do rendimento e dos requisitos de dados, em vez de uma única preferência por trabalho manual ou automatizado. O mercado de hemocitômetro inclui demanda manual de longa data ao lado de desenvolvimento automatizado de maior valor.


Por Material da Câmara:
O Vidro Mantém o Padrão de Referência, os Polímeros Assumem o CrescimentoAs câmaras de vidro representaram 47,87% da participação do mercado de hemocitômetro em 2025 e continuam importantes em métodos validados e ambientes regulamentados de controle de qualidade. Os produtos de vidro certificados oferecem geometria documentada e desempenho óptico familiar para procedimentos baseados em formatos de referência. As câmaras de plástico e polímero têm previsão de crescer a um CAGR de 8,87% de 2026 a 2031. Seu crescimento reflete as necessidades de manuseio de uso único em fluxos de trabalho de alto rendimento e sensíveis à contaminação. O tamanho do mercado de hemocitômetro para câmaras de polímero é apoiado por embalagens estéreis e requisitos reduzidos de limpeza.
O C-Chip da NanoEntek utiliza PMMA óptico e uma profundidade de câmara controlada de 100 µm. O produto Millicell da Merck KGaA utiliza plástico de grau óptico com um padrão de régua Neubauer Improved. Esses produtos preservam um método de câmara familiar enquanto alteram o manuseio e o descarte. Os materiais compostos permanecem uma opção emergente para pesquisas especializadas que combinam características ópticas selecionadas e de uso único. O mercado de hemocitômetro se beneficia porque os laboratórios avaliam de forma diferente o histórico de validação, a esterilidade, o custo e a conveniência.
Por Aplicação:
A Contagem de Células Sanguíneas Lidera o Volume, a Viabilidade Celular Impulsiona a Próxima OndaA contagem de células sanguíneas detinha 39,65% do tamanho do mercado de hemocitômetro em 2026, apoiada pelo trabalho de hematologia de rotina em hospitais, laboratórios clínicos e ambientes de ponto de atendimento. A atividade inclui a enumeração diária de eritrócitos e leucócitos e se beneficia do uso de longa data das grades Neubauer Improved. A avaliação de viabilidade celular tem previsão de crescer a um CAGR de 9,32% de 2026 a 2031. Essa demanda está vinculada à produção de terapia celular e biológicos baseados em biorreator. O mercado de hemocitômetro apoia avaliações de vivo-morto baseadas em azul de tripano e fluorescência utilizadas como controles de processo.
A medição de viabilidade requer tanto uma contagem de células quanto uma avaliação das condições da população contada. O estudo de microscopia holográfica digital de 2026 mostra que os métodos de viabilidade não invasivos estão avançando em culturas industriais e acadêmicas. Dados de imagem bem caracterizados podem apoiar o desenvolvimento e a avaliação desses métodos. Microbiologia, diagnóstico de fertilidade e monitoramento de fermentação industrial são outras aplicações que utilizam diferentes grades e procedimentos de manuseio. O mercado de hemocitômetro, consequentemente, tem demanda além do trabalho com sangue e terapia celular.
Por Usuário Final:
Laboratórios de Diagnóstico Comandam a Participação, o Setor Farmacêutico Redefine a Qualidade da DemandaOs laboratórios de diagnóstico detinham 58,65% da participação do mercado de hemocitômetro em 2025, refletindo os testes recorrentes de hemograma completo e diferencial de leucócitos. Esses compradores geralmente preferem câmaras de vidro reutilizáveis ou formatos descartáveis de menor custo, o que pode limitar a adoção de automação premium. As empresas farmacêuticas e biotecnológicas têm previsão de crescer a um CAGR de 9,55% de 2026 a 2031. Elas priorizam materiais de grau GMP, consistência entre sites e suporte à integridade de dados. O tamanho do mercado de hemocitômetro para esse grupo aumenta com a atividade de fabricação de terapia celular.
Hospitais e clínicas fornecem uma base estável para a enumeração celular, enquanto o Sistema WBC DIFF da HemoCue fornece uma contagem diferencial de cinco partes em 5 minutos. Os CDMOs precisam de fluxos de trabalho de alto rendimento e documentação controlada de lotes, o que a NanoEntek abordou com o lançamento do EVE HT A26 em 2026. As organizações de pesquisa contratada e as instituições acadêmicas continuam a apoiar a demanda manual e semiautomatizada. Esses usuários finais têm diferentes necessidades de preço, flexibilidade, rendimento e documentação. O mercado de hemocitômetro atende a cada grupo por meio de um mix variado de produtos.
Análise Geográfica
Mercado de Hemocitômetro da América do Norte
A América do Norte deteve 42,56% da participação no mercado de hemocitômetro em 2025, impulsionada pela fabricação de terapias celulares, acreditação laboratorial e investimentos em biofarmacêutica. Os Estados Unidos desempenham um papel central por concentrarem laboratórios de pesquisa e programas avançados de terapia. As diretrizes da FDA emitidas em 2026 mantêm o foco nos controles de fabricação adequados para produtos de terapia celular e gênica. Isso apoia a aquisição de métodos de contagem rastreáveis e ferramentas de controle de qualidade. Canadá e México contribuem com volumes menores à medida que o investimento em infraestrutura laboratorial se expande.
Mercado de Hemocitômetro da Europa
A Europa ocupa a segunda maior posição regional no mercado de hemocitômetro, com Alemanha, Reino Unido e França liderando a demanda. A Alemanha desempenha um papel de fornecimento por meio de produtores de vidraria de precisão, incluindo Glaswarenfabrik Karl Hecht GmbH e Paul Marienfeld GmbH. A fabricação de terapias avançadas na Europa exige procedimentos rastreáveis e validados de acordo com as exigências aplicáveis de boas práticas de fabricação. Itália, Espanha e o restante da Europa acrescentam demanda por meio da modernização hospitalar e da expansão das atividades de pesquisa contratada. A região favorece produtos que combinam métodos consagrados com documentação de conformidade clara.
Mercado de Hemocitômetro da APAC, MEA e América do Sul
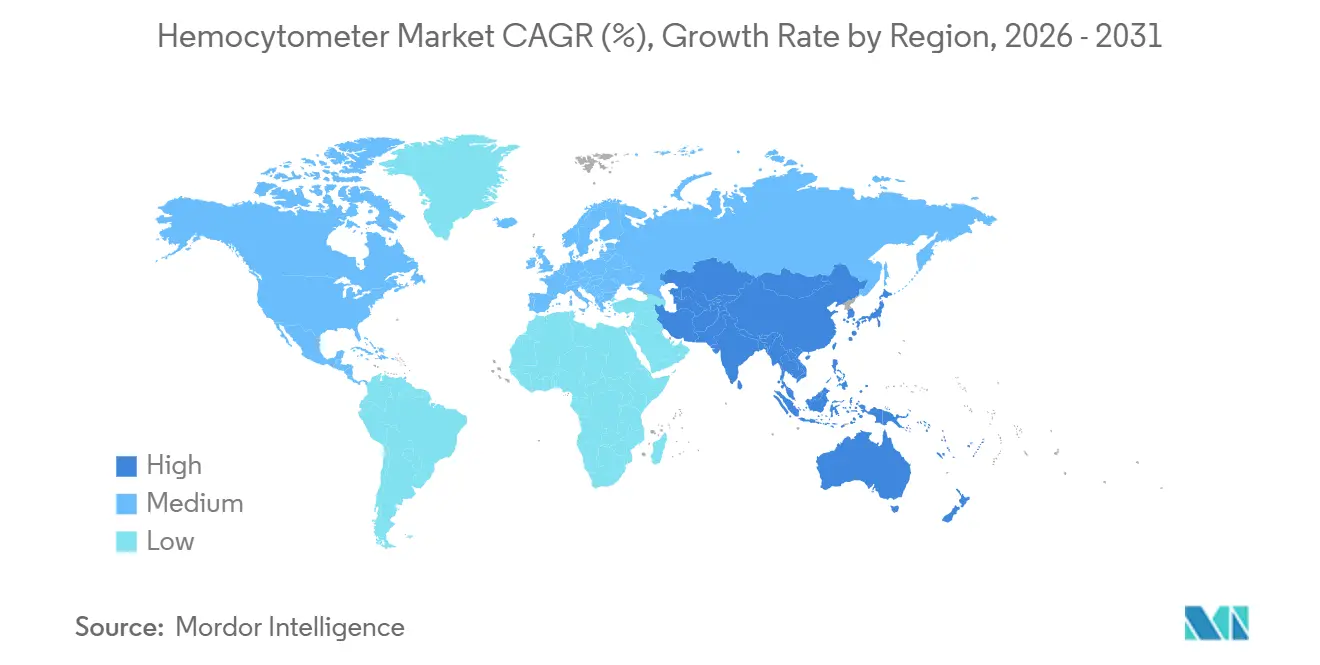
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 7,54% até 2031. China, Índia e Coreia do Sul estão expandindo a capacidade biofarmacêutica e a infraestrutura laboratorial. A Thermo Fisher Scientific expandiu seus Centros de Design de Bioprocessos em Incheon, Hyderabad e Singapura em dezembro de 2025. A China impulsiona a demanda por automação, a Índia impulsiona a demanda manual de baixo custo, enquanto o Oriente Médio e África e a América do Sul são mercados em desenvolvimento vinculados à capacidade laboratorial e ao investimento em saúde.

Cenário Competitivo
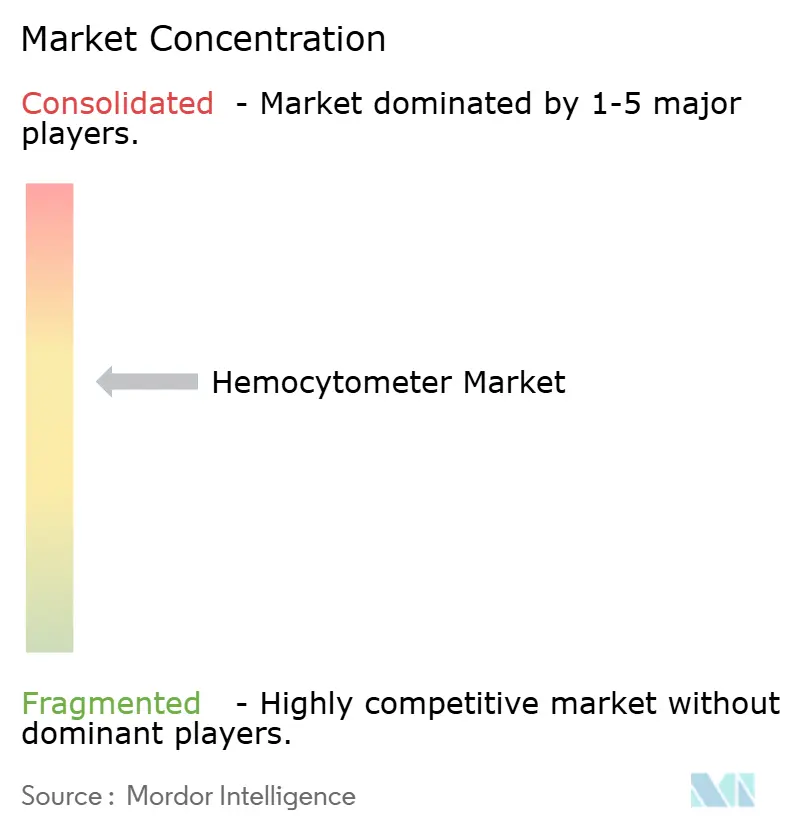
O mercado de hemocitômetro é moderadamente fragmentado porque especialistas e grandes corporações de diagnóstico competem com abordagens diferentes. NanoEntek Inc., Paul Marienfeld GmbH, Glaswarenfabrik Karl Hecht GmbH, Hausser Scientific Co. e Mxrady Lab Solutions concentram-se na geometria da câmara, materiais, documentação e formatos descartáveis. Seus clientes frequentemente precisam de ferramentas de referência validadas ou consumíveis de grau GMP. Sysmex Corporation, Siemens Healthineers AG, Roche Diagnostics, HORIBA Ltd. e Mindray Medical International competem por meio de portfólios mais amplos de hematologia e diagnóstico. O mercado de hemocitômetro contém tanto fornecedores especializados de câmaras quanto concorrentes baseados em plataformas.
A Roche concordou em maio de 2026 em adquirir a PathAI por 750 milhões de USD à vista e até 300 milhões de USD em pagamentos por marcos. A transação planejada estende a capacidade de análise de imagens da Roche para fluxos de trabalho de patologia orientados por inteligência artificial. O lançamento do EVE HT A26 da NanoEntek em julho de 2026 mostra movimento em direção à contagem automatizada de alto rendimento. Sua oferta de câmara descartável ao lado de plataformas focadas em CDMO atende tanto a clientes orientados a consumíveis quanto a clientes orientados à automação. Esses movimentos mostram competição por meio de capacidade digital, integração de fluxo de trabalho e precisão de consumíveis.
As oportunidades competitivas incluem câmaras descartáveis compatíveis com GMP, soluções de ocular digital e ferramentas de leucócitos no ponto de atendimento. Os acessórios digitais podem melhorar a rastreabilidade enquanto retêm os métodos de câmara manual. Os fornecedores asiáticos emergentes competem com produtos de vidro e descartáveis de baixo custo em regiões sensíveis ao preço. As empresas maiores têm vantagens de portfólio integrado, enquanto os especialistas competem por meio de precisão e desenvolvimento focado.
Líderes do Setor de Hemocitômetro
-
Merck KGaA
-
Hausser Scientific Co.
-
Thermo Fisher Scientific Inc.
-
Bio-Rad Laboratories, Inc.
-
INCYTO Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Hemocitômetro
- Abbott Laboratories
- Agilent Technologies
- Avantor
- Beckton Dickinson
- Bio-Rad Laboratories
- Danaher
- Glaswarenfabrik Karl Hecht GmbH and Co. KG
- Hausser Scientific Co.
- HemoCue AB
- HORIBA
- Merck
- Mindray
- Mxrady Lab Solutions Private Limited
- NanoEntek, Inc.
- Paul Marienfeld GmbH and Co. KG
- Roche Diagnostics International Ltd
- Siemens Healthineers
- Sysmex
- Thermo Fisher Scientific
- Thomas Scientific
- Unico
- Wuhan Servicebio Technology Co., Ltd.

Recent Industry Developments in Mercado de Hemocitômetro
- Julho de 2026: A NanoEntek Inc. lançou o EVE™ HT A26, um contador de células de alto rendimento totalmente automatizado, capaz de processar 96 amostras em 10 minutos a partir de uma entrada de 20 µL. O sistema walkaway integra pipetagem, diluição, coloração, contagem por fluorescência e campo claro por meio de uma arquitetura robótica de 7 eixos, com uma configuração opcional de 21 CFR Parte 11. O lançamento marca a expansão estratégica da NanoEntek para o mercado global de fabricação de CDMO e CGT, com base nos relacionamentos de fornecimento existentes com Samsung Biologics, AstraZeneca e Johnson & Johnson.
- Maio de 2026: A Sysmex America apresentou a solução de hematologia de próxima geração da Série XR para laboratórios clínicos, com o Módulo de Hematologia Automatizado XR-10 com maior rendimento, análises aprimoradas, visualização de diagrama de dispersão 3D e um novo reagente diferencial de leucócitos. A configuração XR-9000 tem como alvo laboratórios de alto volume e se baseia na plataforma estabelecida da Série XN, sinalizando o investimento contínuo da Sysmex na automação de hematologia de precisão.
- Maio de 2026: A Roche celebrou um acordo definitivo de fusão para adquirir a PathAI, uma empresa de patologia digital baseada em inteligência artificial com sede nos Estados Unidos, por 750 milhões de USD à vista e até 300 milhões de USD em pagamentos por marcos. A aquisição, com previsão de conclusão no segundo semestre de 2026, estende as capacidades de análise de imagens da Roche Diagnostics para diagnósticos complementares orientados por inteligência artificial e fluxos de trabalho de revisão de lâminas totalmente automatizados.
- Dezembro de 2025: A Thermo Fisher Scientific expandiu sua rede de Centros de Design de Bioprocessos na Ásia-Pacífico, lançando um novo centro em Hyderabad, Índia, e expandindo os centros existentes em Incheon, Coreia do Sul, e Singapura. A rede apoia clientes biofarmacêuticos com bioprocessamento de bancada a piloto, integração de sistemas de uso único e colaboração para fabricação de biológicos, vacinas e terapias celulares e gênicas.


Escopo do Relatório Global do Mercado de Hemocitômetro
De acordo com o escopo do relatório, um hemocitômetro é uma lâmina de vidro especializada usada para contar manualmente células sanguíneas ou outras partículas microscópicas em uma amostra sob um microscópio. Ele fornece uma medição precisa da concentração de células em um determinado volume.
O mercado de hemocitômetro é segmentado por produto, material da câmara, aplicação, usuário final e geografia. Por produto, o mercado é segmentado em hemocitômetro automatizado e hemocitômetro manual. Por material da câmara, o mercado é segmentado em vidro, plástico e polímero, e materiais compostos. Por aplicação, o mercado é segmentado em contagem de células sanguíneas, avaliação de viabilidade celular e outras aplicações. Por usuário final, o mercado é segmentado em laboratórios de diagnóstico, hospitais e clínicas, empresas farmacêuticas e biotecnológicas, organizações de desenvolvimento e fabricação contratados e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
| Hemocitômetro Automatizado |
| Hemocitômetro Manual |
| Vidro |
| Plástico e Polímero |
| Materiais Compostos |
| Contagem de Células Sanguíneas |
| Avaliação de Viabilidade Celular |
| Outras Aplicações |
| Laboratórios de Diagnóstico |
| Hospitais e Clínicas |
| Empresas Farmacêuticas e Biotecnológicas |
| Organizações de Desenvolvimento e Fabricação Contratados |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Produto | Hemocitômetro Automatizado | |
| Hemocitômetro Manual | ||
| Por Material da Câmara | Vidro | |
| Plástico e Polímero | ||
| Materiais Compostos | ||
| Por Aplicação | Contagem de Células Sanguíneas | |
| Avaliação de Viabilidade Celular | ||
| Outras Aplicações | ||
| Por Usuário Final | Laboratórios de Diagnóstico | |
| Hospitais e Clínicas | ||
| Empresas Farmacêuticas e Biotecnológicas | ||
| Organizações de Desenvolvimento e Fabricação Contratados | ||
| Outros Usuários Finais | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado de hemocitômetros em 2031?
O tamanho do Mercado de Hemocitômetro está projetado em 461,60 milhões de USD em 2025, 491,79 milhões de USD em 2026, e deverá atingir 675,06 milhões de USD até 2031, crescendo a um CAGR de 6,54% de 2026 a 2031.
Qual categoria de produto de hemocitômetro lidera a receita?
Os hemocitômetros manuais detinham 57,65% da participação de receita em 2025, apoiados por sua base instalada e baixas necessidades de infraestrutura.
Qual aplicação de hemocitômetro está crescendo mais rapidamente?
A avaliação de viabilidade celular tem previsão de crescer a um CAGR de 9,32% até 2031 à medida que os fluxos de trabalho baseados em biorreator se expandem.
Por que os hemocitômetros descartáveis estão ganhando uso?
As câmaras de polímero descartáveis podem reduzir as necessidades de limpeza e apoiar o controle de contaminação em fluxos de trabalho laboratoriais sensíveis.
Qual região está crescendo mais rapidamente para hemocitômetros?
A Ásia-Pacfico tem previsão de crescer a um CAGR de 7,54% até 2031, apoiada pela expansão da infraestrutura biofarmacêutica e laboratorial.
Os hemocitômetros podem permanecer úteis ao lado de contadores automatizados?
Sim. A microscopia direta continua útil para verificação visual, trabalho de baixo volume e amostras com detritos, aglomerados ou morfologia incomum.
Página atualizada pela última vez em:



