
Taille et part du marché des hémocytomètres
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
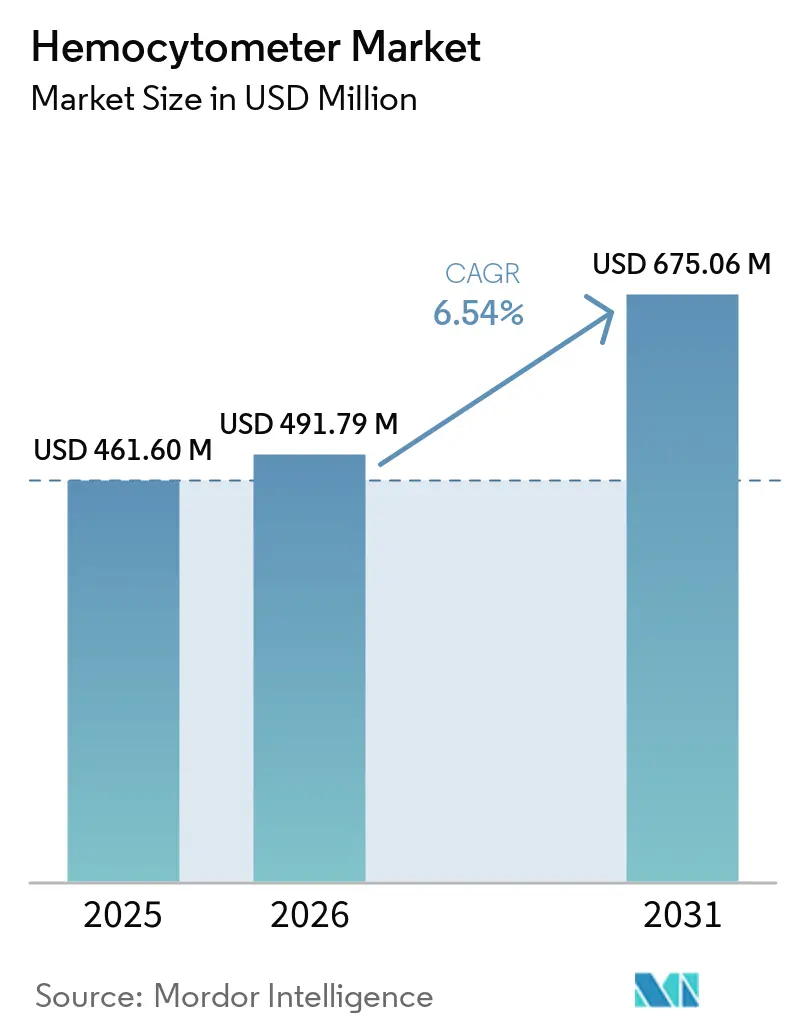
| Taille du Marché (2026) | 491.79 Millions de dollars américains |
| Taille du Marché (2031) | 675.06 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 6.54 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des hémocytomètres par Mordor Intelligence
La taille du marché des hémocytomètres est estimée à 461,60 millions USD en 2025, à 491,79 millions USD en 2026, et devrait atteindre 675,06 millions USD d'ici 2031, avec un TCAC de 6,54 % sur la période 2026-2031.
La croissance est liée à l'essor de la fabrication de thérapies cellulaires et géniques, où les numérations cellulaires soutiennent les décisions de traitement, d'expansion et de libération. Les chambres à usage unique gagnent en pertinence car elles évitent les cycles de nettoyage et favorisent le contrôle de la contamination dans les laboratoires réglementés. L'imagerie numérique devient également plus courante, bien que la numération microscopique directe reste importante lorsque les laboratoires doivent inspecter la morphologie, les débris ou les agrégats cellulaires. Le marché des hémocytomètres continue donc de servir à la fois les routines de laboratoire établies et les flux de travail de contrôle qualité plus structurés. Les fournisseurs répondent en associant précision des chambres, documentation et enregistrements numériques plutôt qu'en s'appuyant sur un seul format de produit.
Points clés du rapport
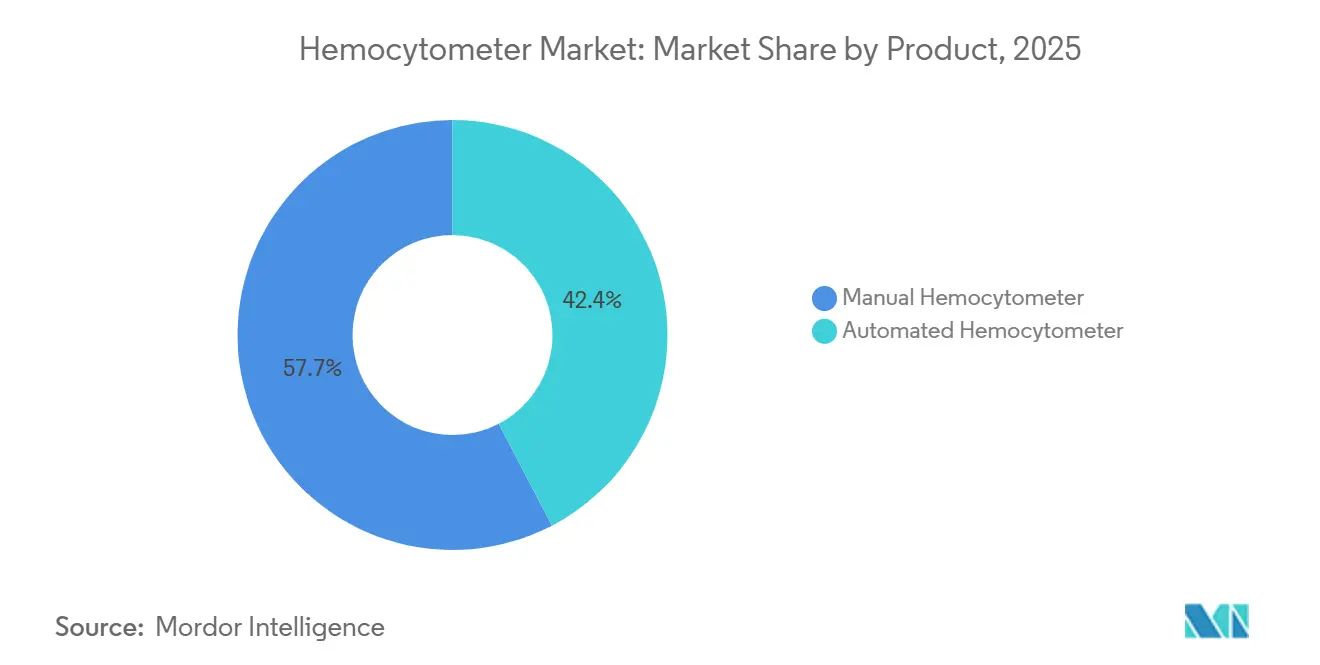
- Par produit, les hémocytomètres manuels détenaient 57,65 % de la part de revenus en 2025, tandis que les hémocytomètres automatisés devraient croître à un CAGR de 8,65 % jusqu'en 2031.
- Par matériau de chambre, les chambres en verre représentaient 47,87 % de la part de revenus en 2025, tandis que les chambres en plastique et en polymère devraient croître à un CAGR de 8,87 % jusqu'en 2031.
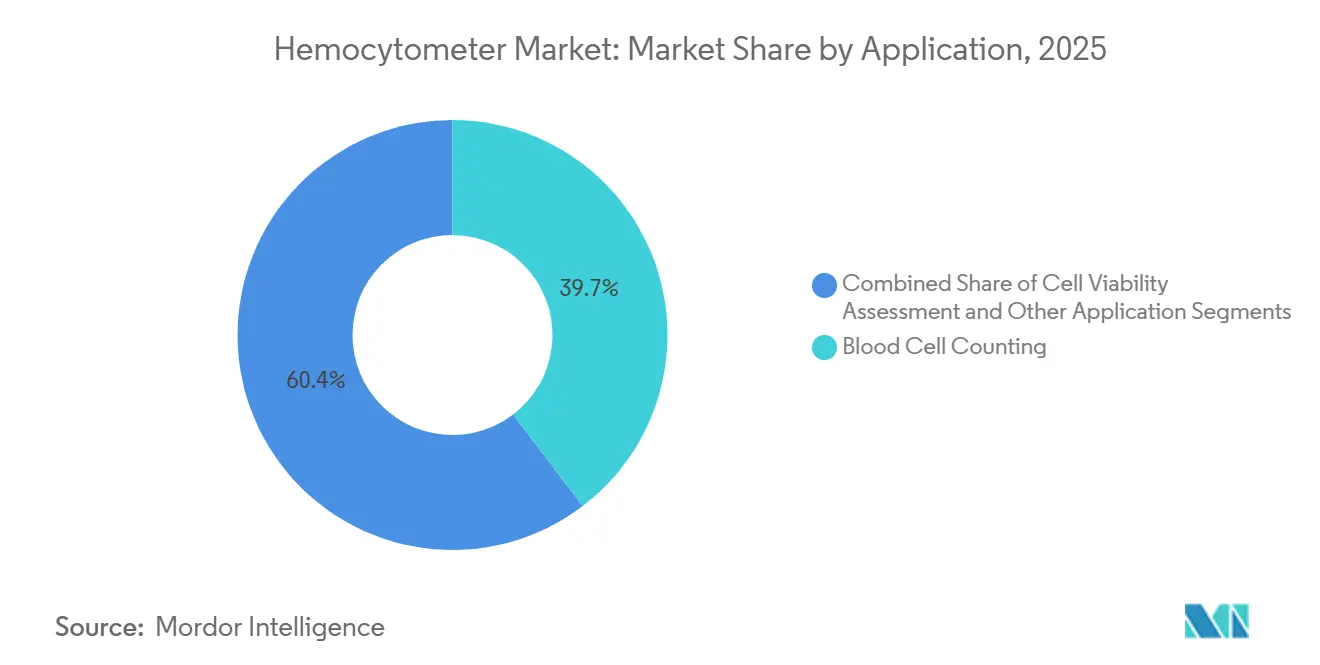
- Par application, la numération des cellules sanguines représentait 39,65 % des revenus en 2026, tandis que l'évaluation de la viabilité cellulaire devrait croître à un CAGR de 9,32 % jusqu'en 2031.
- Par utilisateur final, les laboratoires de diagnostic détenaient 58,65 % de la part de revenus en 2025, tandis que les entreprises pharmaceutiques et biotechnologiques devraient croître à un CAGR de 9,55 % jusqu'en 2031.
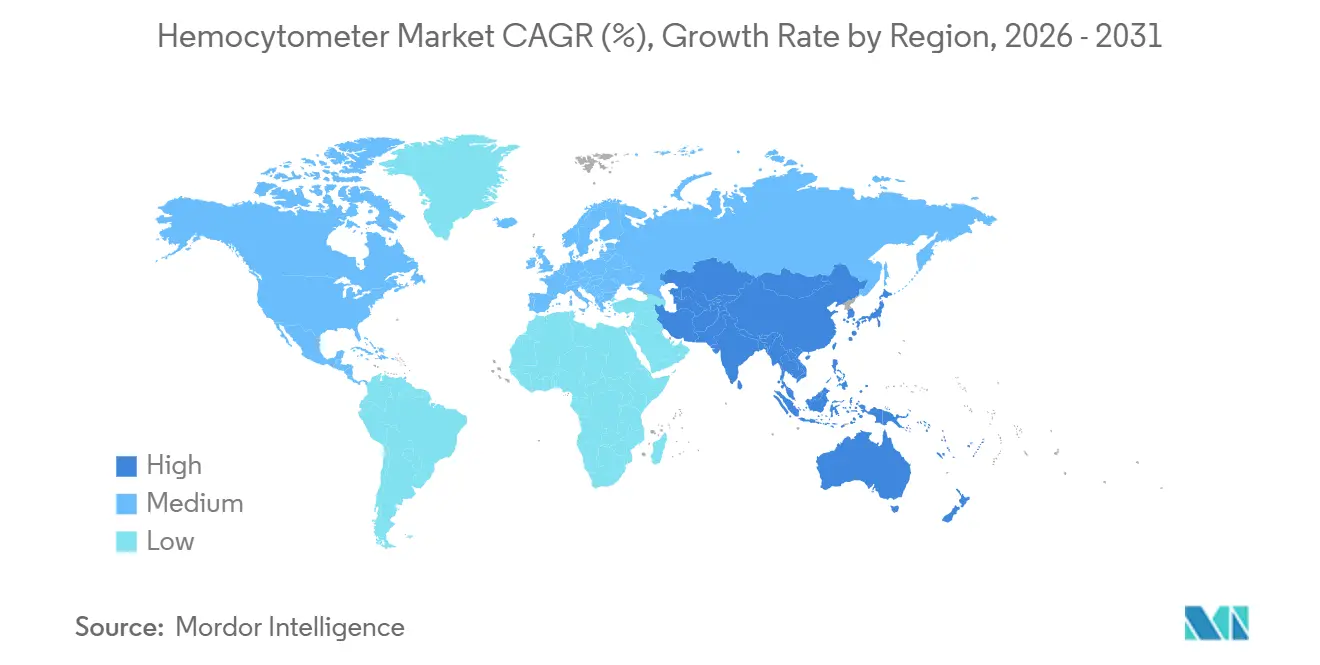
- Par géographie, l'Amérique du Nord détenait 42,56 % des revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,54 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Flux de travail de fabrication de thérapies cellulaires et géniques | +1.50% | Amérique du Nord et Europe en cœur, avec extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Évaluation rapide de la viabilité et de la concentration | +1% | Mondial | Moyen terme (2-4 ans) |
| Imagerie automatisée et numération numérique | +0.80% | Amérique du Nord, Europe, Corée du Sud et Chine | Moyen terme (2-4 ans) |
| Expansion de la recherche en biotechnologie et en sciences de la vie | +0.60% | Asie-Pacifique en cœur, avec extension vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Test de leucocytes au point de soin | +0.30% | Moyen-Orient et Afrique, Amérique du Sud, Asie du Sud et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Chambres à usage unique et contrôle de la contamination | +0.50% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Essor des flux de travail de fabrication de thérapies cellulaires et géniques
La fabrication de thérapies cellulaires et géniques nécessite des mesures de densité cellulaire viable lors du traitement, de l'expansion et de la libération. Le marché des hémocytomètres bénéficie lorsque les installations ont besoin d'une méthode de référence directe en complément des équipements automatisés. La FDA a finalisé ses orientations sur les flexibilités de fabrication pour les produits de thérapie cellulaire et génique humaine le 5 mai 2026[1]U.S. Food and Drug Administration, « Exigences flexibles pour les thérapies cellulaires et géniques afin de favoriser l'innovation », U.S. Food and Drug Administration, fda.gov.. L'observation directe peut aider les utilisateurs à identifier les débris, les agrégats et la morphologie avant la disposition des lots. Les fournisseurs peuvent en bénéficier en proposant des chambres calibrées, des procédures traçables et des enregistrements qui soutiennent la qualification des méthodes.
Demande croissante d'évaluation rapide de la viabilité et de la concentration cellulaires
L'évaluation de la viabilité cellulaire est de plus en plus utilisée comme activité de contrôle de procédé dans les flux de travail des produits biologiques et des thérapies cellulaires. Une étude de 2026 a évalué la microscopie holographique numérique sur 40 cultures CHO industrielles et académiques à des densités atteignant 100 millions de cellules par mL. La norme ISO 20391-2:2019 est restée en vigueur après sa confirmation de février 2025 et soutient l'évaluation structurée des méthodes de numération cellulaire[2]Organisation internationale de normalisation, « ISO 20391-2:2019 Biotechnologie, Numération cellulaire, Partie 2 », Organisation internationale de normalisation, iso.org.. Les hémocytomètres restent utiles lors de la validation lorsque les laboratoires ont besoin d'une référence visuelle familière. Le marché des hémocytomètres bénéficie là où les laboratoires ont besoin à la fois de résultats rapides et d'images cellulaires interprétables.
Adoption de l'imagerie automatisée et de la numération numérique
L'imagerie automatisée peut réduire les erreurs associées au placement du couvre-objet et à la variabilité des opérateurs. NanoEntek a lancé l'EVE HT A26 en juillet 2026, que la société a déclaré capable de traiter 96 échantillons en 10 minutes à partir d'une entrée de 20 µL. Les installations à haut débit valorisent les enregistrements automatisés et l'interprétation standardisée des images. Les chambres manuelles restent utiles pour les travaux à faible volume et les échantillons contenant des débris, des agrégats ou des cellules non standard. Le marché des hémocytomètres se différencie de plus en plus selon la complexité des échantillons, le débit et les besoins en documentation.
Expansion de la recherche en biotechnologie et en sciences de la vie
La recherche en biotechnologie soutient la numération cellulaire dans les domaines de la découverte, du développement de procédés, de la microbiologie et du développement de médicaments. Les laboratoires académiques utilisent souvent des méthodes à chambre car elles sont accessibles et soutenues par des protocoles familiers. Thermo Fisher Scientific a étendu ses centres de conception de bioprocédés à Incheon, Hyderabad et Singapour en décembre 2025. Ces activités soutiennent l'écosystème de laboratoire qui utilise à la fois des systèmes à haut débit et des chambres manuelles économiques. Le marché des hémocytomètres bénéficie de cette base de demande scientifique diversifiée.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Substitution par des compteurs cellulaires automatisés et des cytomètres en flux | -0.80% | Principalement Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Variabilité de la numération manuelle et dépendance à l'opérateur | 0% | Mondial | Moyen terme (2-4 ans) |
| Standardisation limitée entre les conceptions de chambres et les protocoles | -0.30% | Mondial, plus aigu dans la recherche multicentrique | Long terme (≥ 4 ans) |
| Exigences de qualification et d'intégrité des données pour les systèmes numériques | -0.30% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Substitution par des compteurs cellulaires automatisés et des cytomètres en flux
Les compteurs automatisés et les cytomètres en flux offrent rapidité et réduction de l'effort manuel pour la numération cellulaire de routine. Cela crée la plus grande pression dans les travaux de diagnostic à haut volume. La microscopie directe reste utile pour le liquide céphalorachidien, le sperme, les levures, les agrégats cellulaires et d'autres échantillons complexes. Le lancement de la série XR de Sysmex en 2026 illustre l'investissement continu dans l'automatisation de l'hématologie. Le marché des hémocytomètres peut rester pertinent en tant qu'outil de référence et de vérification aux côtés des systèmes automatisés.
Variabilité de la numération manuelle et dépendance à l'opérateur
Les résultats manuels peuvent varier lorsque les opérateurs utilisent des pratiques différentes de chargement, de mise au point, de sélection de grille ou d'inclusion cellulaire. Cela constitue une préoccupation dans les environnements de production sensibles à la qualité qui exigent des enregistrements reproductibles. Une revue scientifique de 2024 a identifié des défis dans la numération cellulaire pour les produits de thérapie cellulaire et a souligné la performance des méthodes. Les oculaires numériques, la capture d'images et les logiciels assistés par intelligence artificielle peuvent améliorer la révision sans remplacer les méthodes à chambre. Le marché des hémocytomètres peut fidéliser ses utilisateurs lorsque les fournisseurs proposent calibration, formation et protocoles clairs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les formats manuels ancrent le volume, l'automatisation redéfinit la valeurLes hémocytomètres manuels détenaient 57,65 % de la part du marché des hémocytomètres en 2025, soutenus par une utilisation installée dans les laboratoires de recherche, de diagnostic clinique et des marchés émergents. Les acheteurs apprécient leurs besoins limités en infrastructure, leurs coûts d'approvisionnement maîtrisés et les procédures établies de grille Neubauer améliorée. Ces facteurs ralentissent la migration même si les alternatives automatisées deviennent plus accessibles. La taille du marché des hémocytomètres pour les hémocytomètres automatisés devrait croître à un CAGR de 8,65 % de 2026 à 2031. La croissance est portée par les développeurs de thérapies cellulaires, les CDMOs et les laboratoires de contrôle qualité pharmaceutique qui ont besoin d'enregistrements standardisés.
Les formats automatisés améliorent la comparabilité entre les utilisateurs et conservent les images pour une révision ultérieure. Le lancement de l'EVE HT A26 par NanoEntek en juillet 2026 ciblait les flux de travail à haut débit avec un traitement automatisé des échantillons. Les produits manuels restent utiles lorsque les laboratoires ont besoin d'un accès économique, de flexibilité ou d'une révision morphologique directe. Le choix du produit dépend de plus en plus du débit et des exigences en matière de données plutôt que d'une préférence unique pour le travail manuel ou automatisé. Le marché des hémocytomètres comprend une demande manuelle bien établie aux côtés d'un développement automatisé à plus haute valeur ajoutée.


Par matériau de chambre :
le verre maintient la norme de référence, les polymères captent la croissanceLes chambres en verre représentaient 47,87 % de la part du marché des hémocytomètres en 2025 et restent importantes dans les méthodes validées et les environnements de contrôle qualité réglementés. Les produits en verre certifiés offrent une géométrie documentée et des performances optiques familières pour les procédures basées sur des formats de référence. Les chambres en plastique et en polymère devraient croître à un CAGR de 8,87 % de 2026 à 2031. Leur croissance reflète les besoins de manipulation à usage unique dans les flux de travail à haut débit et sensibles à la contamination. La taille du marché des hémocytomètres pour les chambres en polymère est soutenue par l'emballage stérile et la réduction des exigences de nettoyage.
La C-Chip de NanoEntek utilise du PMMA optique et une profondeur de chambre contrôlée de 100 µm. Le produit Millicell de Merck KGaA utilise du plastique de qualité optique avec un motif de quadrillage Neubauer amélioré. Ces produits préservent une méthode de chambre familière tout en modifiant la manipulation et l'élimination. Les matériaux composites restent une option émergente pour la recherche spécialisée qui combine des caractéristiques optiques et à usage unique sélectionnées. Le marché des hémocytomètres en bénéficie car les laboratoires évaluent différemment l'historique de validation, la stérilité, le coût et la commodité.
Par application :
la numération des cellules sanguines mène en volume, la viabilité cellulaire impulse la prochaine vagueLa numération des cellules sanguines représentait 39,65 % de la taille du marché des hémocytomètres en 2026, soutenue par les travaux d'hématologie de routine dans les hôpitaux, les laboratoires cliniques et les points de soin. L'activité comprend la numération quotidienne des érythrocytes et des leucocytes et bénéficie de l'utilisation de longue date des grilles Neubauer améliorées. L'évaluation de la viabilité cellulaire devrait croître à un CAGR de 9,32 % de 2026 à 2031. Cette demande est liée à la production de thérapies cellulaires et de produits biologiques en bioréacteur. Le marché des hémocytomètres soutient les évaluations de viabilité par le bleu trypan et la fluorescence utilisées comme contrôles de procédé.
La mesure de la viabilité nécessite à la fois une numération cellulaire et une évaluation de l'état de la population comptée. L'étude de 2026 sur la microscopie holographique numérique montre que les méthodes de viabilité non invasives progressent dans les cultures industrielles et académiques. Des données d'image bien caractérisées peuvent soutenir le développement et l'évaluation de ces méthodes. La microbiologie, le diagnostic de fertilité et la surveillance de la fermentation industrielle sont d'autres applications utilisant différentes grilles et procédures de manipulation. Le marché des hémocytomètres présente donc une demande au-delà du sang et des thérapies cellulaires.
Par utilisateur final :
les laboratoires de diagnostic dominent la part, la pharmacie redéfinit la qualité de la demandeLes laboratoires de diagnostic détenaient 58,65 % de la part du marché des hémocytomètres en 2025, reflétant les tests récurrents de numération formule sanguine complète et de différentiel leucocytaire. Ces acheteurs privilégient généralement les chambres en verre réutilisables ou les formats jetables à faible coût, ce qui peut limiter l'adoption de l'automatisation haut de gamme. Les entreprises pharmaceutiques et biotechnologiques devraient croître à un CAGR de 9,55 % de 2026 à 2031. Elles accordent la priorité aux matériaux de qualité BPF, à la cohérence entre les sites et au soutien à l'intégrité des données. La taille du marché des hémocytomètres pour ce groupe augmente avec l'activité de fabrication de thérapies cellulaires.
Les hôpitaux et les cliniques constituent une base stable pour la numération cellulaire, tandis que le système WBC DIFF de HemoCue fournit un différentiel à cinq parties en 5 minutes. Les CDMOs ont besoin de flux de travail à haut débit et d'une documentation contrôlée des lots, ce que NanoEntek a adressé avec son lancement de l'EVE HT A26 en 2026. Les organisations de recherche sous contrat et les établissements académiques continuent de soutenir la demande manuelle et semi-automatisée. Ces utilisateurs finaux ont des besoins différents en matière de prix, de flexibilité, de débit et de documentation. Le marché des hémocytomètres sert chaque groupe grâce à une gamme de produits variée.
Analyse géographique
Marché des Hémocytomètres en Amérique du Nord
L'Amérique du Nord détenait 42,56 % de la part de marché des hémocytomètres en 2025, soutenue par la fabrication de thérapies cellulaires, l'accréditation des laboratoires et les investissements dans le secteur biopharmaeutique. Les États-Unis jouent un rôle central en raison de la concentration de laboratoires de recherche et de programmes de thérapies avancées. Les orientations de la FDA publiées en 2026 maintiennent l'attention sur les contrôles de fabrication appropriés pour les produits de thérapie cellulaire et génique. Cela favorise l'acquisition de méthodes de comptage traçables et d'outils de contrôle qualité. Le Canada et le Mexique contribuent à des volumes plus modestes à mesure que les investissements dans les infrastructures de laboratoire s'élargissent.
Marché des Hémocytomètres en Europe
L'Europe occupe la deuxième position régionale en termes d'importance sur le marché des hémocytomètres, avec l'Allemagne, le Royaume-Uni et la France en tête de la demande. L'Allemagne joue un rôle d'approvisionnement grâce à ses producteurs de verrerie de précision, notamment Glaswarenfabrik Karl Hecht GmbH et Paul Marienfeld GmbH. La fabrication de thérapies avancées en Europe requiert des procédures traçables et validées conformément aux exigences applicables en matière de bonnes pratiques de fabrication. L'Italie, l'Espagne et le reste de l'Europe contribuent à la demande grâce à la modernisation des hôpitaux et à l'expansion des activités de recherche sous contrat. La région privilégie les produits qui combinent des méthodes éprouvées et une documentation de conformité claire.
Marché des Hémocytomètres en Asie-Pacifique, au Moyen-Orient et en Afrique et en Amérique du Sud
L'Asie-Pacifique devrait croître à un CAGR de 7,54 % jusqu'en 2031. La Chine, l'Inde et la Corée du Sud développent leurs capacités biopharmaeutiques et leurs infrastructures de laboratoire. Thermo Fisher Scientific a étendu ses centres de conception de bioprocédés à Incheon, Hyderabad et Singapour en décembre 2025. La Chine soutient la demande automatisée, l'Inde soutient la demande manuelle économique, tandis que le Moyen-Orient, l'Afrique et l'Amérique du Sud sont des marchés en développement liés aux capacités des laboratoires et aux investissements dans le secteur de la santé.

Paysage concurrentiel
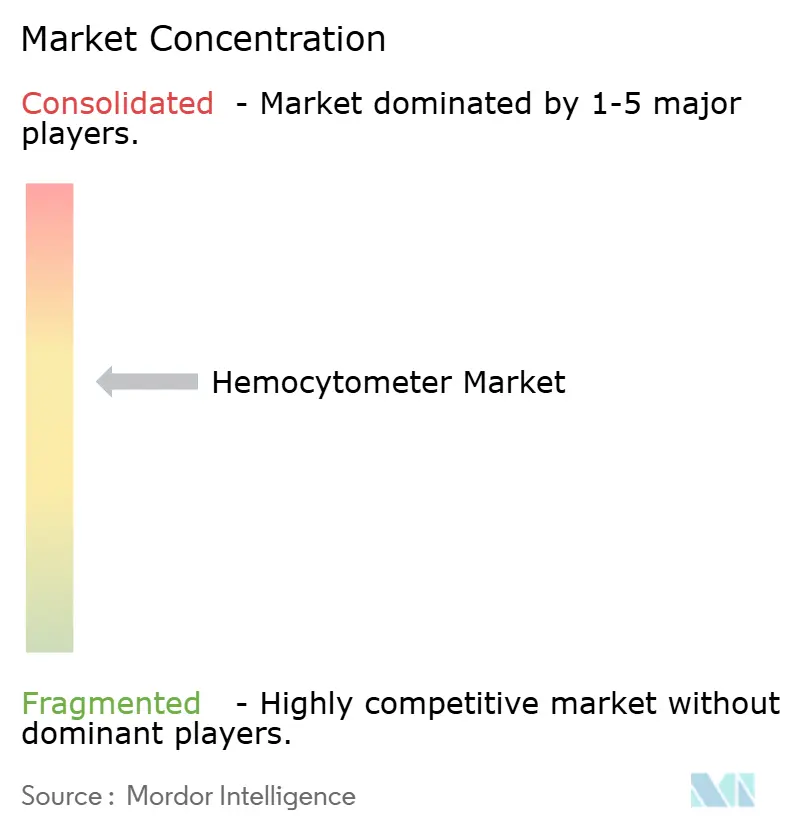
Le marché des hémocytomètres est modérément fragmenté car des spécialistes et de grandes sociétés de diagnostic se font concurrence avec des approches différentes. NanoEntek Inc., Paul Marienfeld GmbH, Glaswarenfabrik Karl Hecht GmbH, Hausser Scientific Co. et Mxrady Lab Solutions se concentrent sur la géométrie des chambres, les matériaux, la documentation et les formats jetables. Leurs clients ont souvent besoin d'outils de référence validés ou de consommables de qualité BPF. Sysmex Corporation, Siemens Healthineers AG, Roche Diagnostics, HORIBA Ltd. et Mindray Medical International se font concurrence à travers des portefeuilles plus larges d'hématologie et de diagnostic. Le marché des hémocytomètres comprend à la fois des fournisseurs de chambres spécialisés et des concurrents basés sur des plateformes.
Roche a accepté en mai 2026 d'acquérir PathAI pour 750 millions USD à l'avance et jusqu'à 300 millions USD en paiements liés à des jalons. La transaction prévue étend les capacités d'analyse d'images de Roche vers des flux de travail de pathologie pilotés par l'intelligence artificielle. Le lancement de l'EVE HT A26 par NanoEntek en juillet 2026 illustre une évolution vers la numération automatisée à haut débit. Son offre de chambres jetables aux côtés de plateformes axées sur les CDMOs sert à la fois les clients orientés consommables et automatisation. Ces mouvements montrent une concurrence à travers les capacités numériques, l'intégration des flux de travail et la précision des consommables.
Les opportunités concurrentielles comprennent les chambres jetables conformes aux BPF, les solutions d'oculaires numériques et les outils de test des leucocytes au point de soin. Les accessoires numériques peuvent améliorer la traçabilité tout en conservant les méthodes à chambre manuelle. Les fournisseurs asiatiques émergents se font concurrence avec des produits en verre et jetables économiques dans les régions sensibles aux prix. Les grandes entreprises bénéficient d'avantages liés à des portefeuilles intégrés, tandis que les spécialistes se font concurrence grâce à la précision et au développement ciblé.
Leaders du secteur des hémocytomètres
Merck KGaA
Hausser Scientific Co.
Thermo Fisher Scientific Inc.
Bio-Rad Laboratories, Inc.
INCYTO Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Hémocytomètres
- Abbott Laboratories
- Agilent Technologies
- Avantor
- Beckton Dickinson
- Bio-Rad Laboratories
- Danaher
- Glaswarenfabrik Karl Hecht GmbH and Co. KG
- Hausser Scientific Co.
- HemoCue AB
- HORIBA
- Merck
- Mindray
- Mxrady Lab Solutions Private Limited
- NanoEntek, Inc.
- Paul Marienfeld GmbH and Co. KG
- Roche Diagnostics International Ltd
- Siemens Healthineers
- Sysmex
- Thermo Fisher Scientific
- Thomas Scientific
- Unico
- Wuhan Servicebio Technology Co., Ltd.

Recent Industry Developments in Marché des Hémocytomètres
- Juillet 2026 : NanoEntek Inc. a lancé l'EVE™ HT A26, un compteur cellulaire à haut débit entièrement automatisé capable de traiter 96 échantillons en 10 minutes à partir d'une entrée de 20 µL. Le système autonome intègre le pipetage, la dilution, la coloration, la numération par fluorescence et en champ clair via une architecture robotique à 7 axes, avec une configuration optionnelle conforme à la partie 11 du 21 CFR. Ce lancement marque l'expansion stratégique de NanoEntek sur le marché mondial des CDMOs et de la fabrication de thérapies cellulaires et géniques, en s'appuyant sur des relations d'approvisionnement existantes avec Samsung Biologics, AstraZeneca et Johnson & Johnson.
- Mai 2026 : Sysmex America a présenté la solution d'hématologie de nouvelle génération XR-Series pour les laboratoires cliniques, comprenant le module d'hématologie automatisé XR-10 avec un débit plus élevé, des analyses améliorées, une visualisation par scattergram 3D et un nouveau réactif de différentiel leucocytaire. La configuration XR-9000 cible les laboratoires à haut volume et s'appuie sur la plateforme XN-Series établie, signalant l'investissement continu de Sysmex dans l'automatisation de l'hématologie de précision.
- Mai 2026 : Roche a conclu un accord de fusion définitif pour acquérir PathAI, une société américaine de pathologie numérique pilotée par l'intelligence artificielle, pour 750 millions USD à l'avance et jusqu'à 300 millions USD en paiements liés à des jalons. L'acquisition, dont la clôture est prévue au second semestre 2026, étend les capacités d'analyse d'images de Roche Diagnostics vers des diagnostics compagnons pilotés par l'intelligence artificielle et des flux de travail de révision de lames entièrement automatisés.
- Décembre 2025 : Thermo Fisher Scientific a étendu son réseau de centres de conception de bioprocédés en Asie-Pacifique, en lançant un nouveau centre à Hyderabad, en Inde, et en développant les centres existants à Incheon, en Corée du Sud, et à Singapour. Le réseau soutient les clients biopharma avec des bioprocédés du banc au pilote, l'intégration de systèmes à usage unique et la collaboration pour la fabrication de produits biologiques, de vaccins et de thérapies cellulaires et géniques.


Périmètre du rapport mondial sur le marché des hémocytomètres
Selon le périmètre du rapport, un hémocytomètre est une lame de verre spécialisée utilisée pour compter manuellement les cellules sanguines ou d'autres particules microscopiques dans un échantillon sous microscope. Il fournit une mesure précise de la concentration cellulaire dans un volume donné.
Le marché des hémocytomètres est segmenté par produit, matériau de chambre, application, utilisateur final et géographie. Par produit, le marché est segmenté en hémocytomètre automatisé et hémocytomètre manuel. Par matériau de chambre, le marché est segmenté en verre, plastique et polymère, et matériaux composites. Par application, le marché est segmenté en numération des cellules sanguines, évaluation de la viabilité cellulaire et autres applications. Par utilisateur final, le marché est segmenté en laboratoires de diagnostic, hôpitaux et cliniques, entreprises pharmaceutiques et biotechnologiques, organisations de développement et de fabrication sous contrat, et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
| Hémocytomètre automatisé |
| Hémocytomètre manuel |
| Verre |
| Plastique et polymère |
| Matériaux composites |
| Numération des cellules sanguines |
| Évaluation de la viabilité cellulaire |
| Autres applications |
| Laboratoires de diagnostic |
| Hôpitaux et cliniques |
| Entreprises pharmaceutiques et biotechnologiques |
| Organisations de développement et de fabrication sous contrat |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par produit | Hémocytomètre automatisé | |
| Hémocytomètre manuel | ||
| Par matériau de chambre | Verre | |
| Plastique et polymère | ||
| Matériaux composites | ||
| Par application | Numération des cellules sanguines | |
| Évaluation de la viabilité cellulaire | ||
| Autres applications | ||
| Par utilisateur final | Laboratoires de diagnostic | |
| Hôpitaux et cliniques | ||
| Entreprises pharmaceutiques et biotechnologiques | ||
| Organisations de développement et de fabrication sous contrat | ||
| Autres utilisateurs finaux | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur prévisionnelle du marché des hémocytomètres en 2031 ?
La taille du marché des hémocytomètres est estimée à 461,60 millions USD en 2025, à 491,79 millions USD en 2026, et devrait atteindre 675,06 millions USD d'ici 2031, avec un TCAC de 6,54 % sur la période 2026-2031.
Quelle catégorie de produits d'hémocytomètres génère le plus de revenus ?
Les hémocytomètres manuels détenaient 57,65 % de la part de revenus en 2025, soutenus par leur base installée et leurs faibles besoins en infrastructure.
Quelle application d'hémocytomètre connaît la croissance la plus rapide ?
L'évaluation de la viabilité cellulaire devrait croître à un CAGR de 9,32 % jusqu'en 2031 à mesure que les flux de travail en bioréacteur se développent.
Pourquoi les hémocytomètres jetables gagnent-ils en utilisation ?
Les chambres en polymère jetables peuvent réduire les besoins de nettoyage et soutenir le contrôle de la contamination dans les flux de travail de laboratoire sensibles.
Quelle région connaît la croissance la plus rapide pour les hémocytomètres ?
L'Asie-Pacifique devrait croître à un CAGR de 7,54 % jusqu'en 2031, soutenue par l'expansion des infrastructures biopharma et de laboratoire.
Les hémocytomètres peuvent-ils rester utiles aux côtés des compteurs automatisés ?
Oui. La microscopie directe reste utile pour la vérification visuelle, les travaux à faible volume et les échantillons contenant des débris, des agrégats ou une morphologie inhabituelle.
Dernière mise à jour de la page le:



