
Tamaño y participación del mercado de hemocitómetros
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 491.79 Millones de dólares |
| Tamaño del Mercado (2031) | 675.06 Millones de dólares |
| Growth Rate (2026 - 2031) | 6.54 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de hemocitómetros por Mordor Intelligence
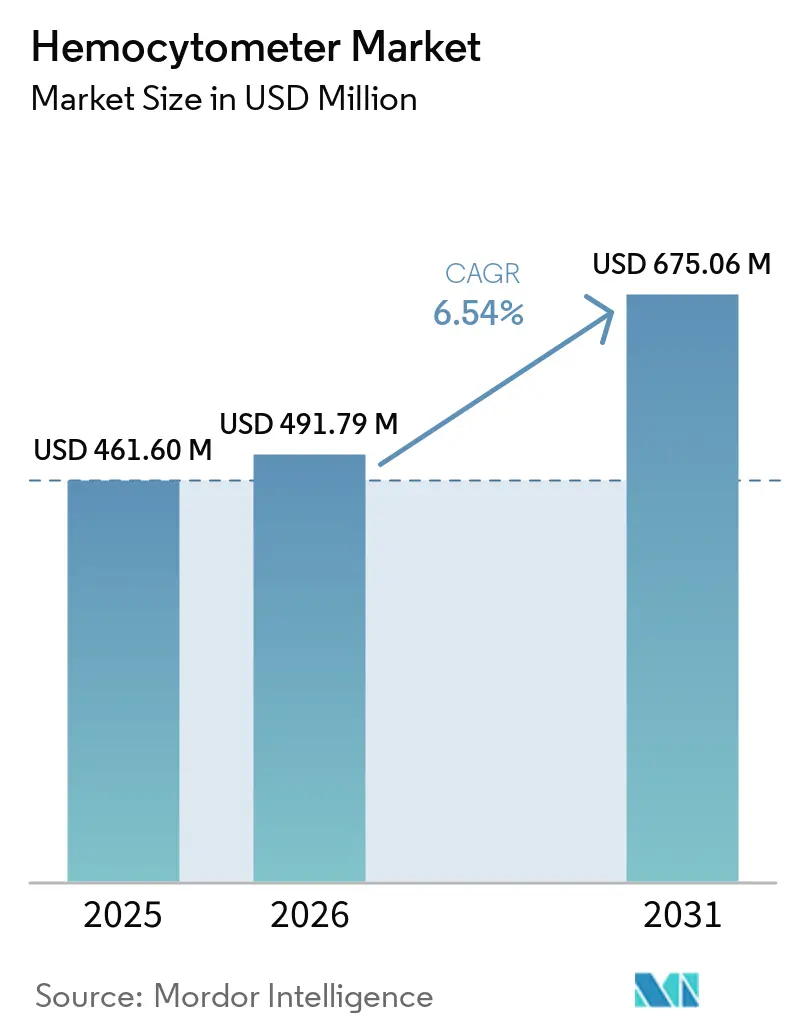
El tamaño del Mercado de Hemocitómetros se proyecta en 461,60 millones de USD en 2025, 491,79 millones de USD en 2026, y alcanzará los 675,06 millones de USD en 2031, creciendo a una CAGR del 6,54% de 2026 a 2031.
El crecimiento está vinculado a la creciente escala de la fabricación de terapias celulares y génicas, donde los recuentos celulares respaldan las decisiones de procesamiento, expansión y liberación. Las cámaras desechables están ganando relevancia porque evitan los ciclos de limpieza y apoyan el control de la contaminación en laboratorios regulados. Las imágenes digitales también se están volviendo más comunes, aunque el recuento microscópico directo sigue siendo importante cuando los laboratorios necesitan inspeccionar la morfología, los residuos o la agregación celular. El mercado de hemocitómetros, por lo tanto, continúa sirviendo tanto a las rutinas de laboratorio establecidas como a los flujos de trabajo de control de calidad más estructurados. Los proveedores están respondiendo combinando la precisión de las cámaras, la documentación y los registros digitales en lugar de depender de un único formato de producto.
Conclusiones clave del informe
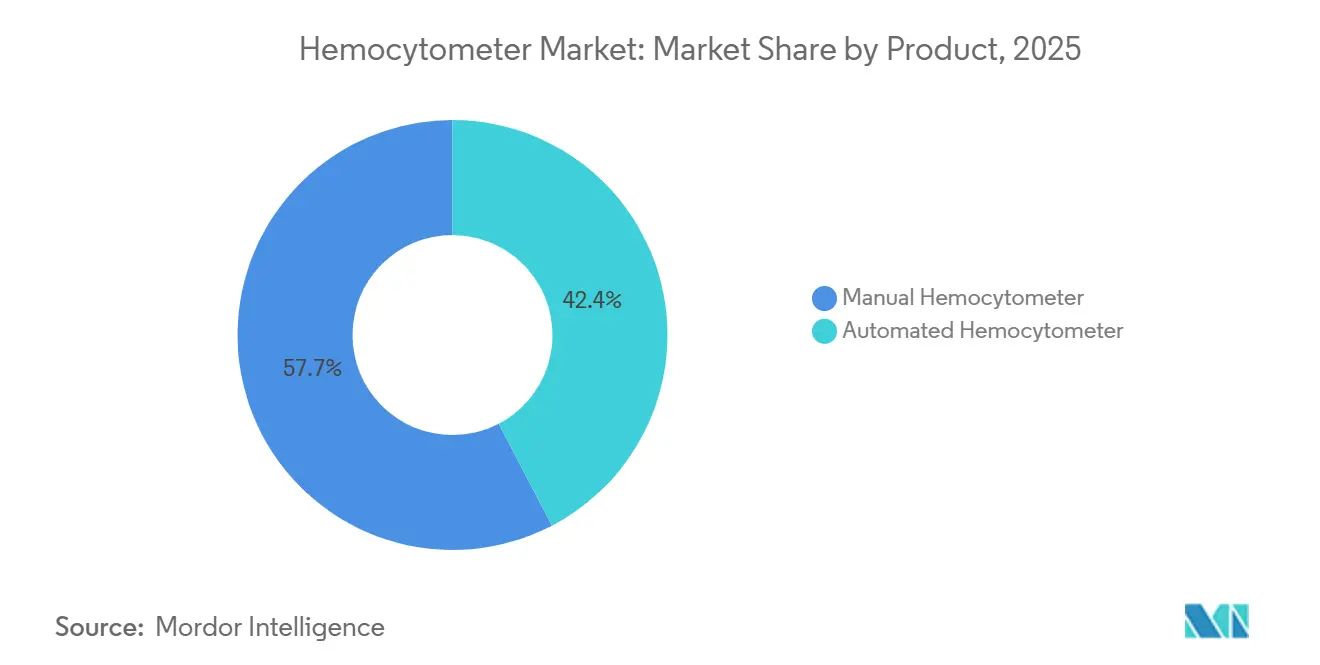
- Por producto, los hemocitómetros manuales representaron el 57,65% de la participación en los ingresos en 2025, mientras que se prevé que los hemocitómetros automatizados crezcan a una CAGR del 8,65% hasta 2031.
- Por material de cámara, las cámaras de vidrio representaron el 47,87% de la participación en los ingresos en 2025, mientras que se prevé que las cámaras de plástico y polímero crezcan a una CAGR del 8,87% hasta 2031.
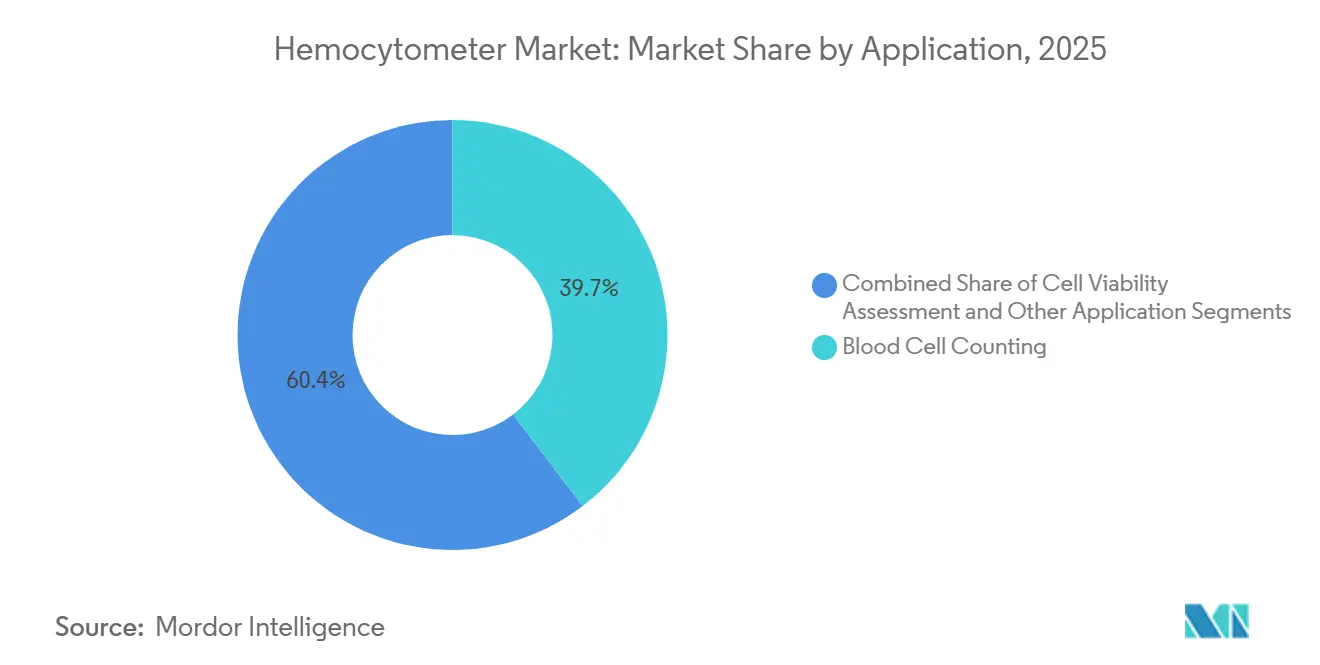
- Por aplicación, el recuento de células sanguíneas representó el 39,65% de los ingresos en 2026, mientras que se prevé que la evaluación de la viabilidad celular crezca a una CAGR del 9,32% hasta 2031.
- Por usuario final, los laboratorios de diagnóstico representaron el 58,65% de la participación en los ingresos en 2025, mientras que se prevé que las empresas farmacéuticas y biotecnológicas crezcan a una CAGR del 9,55% hasta 2031.
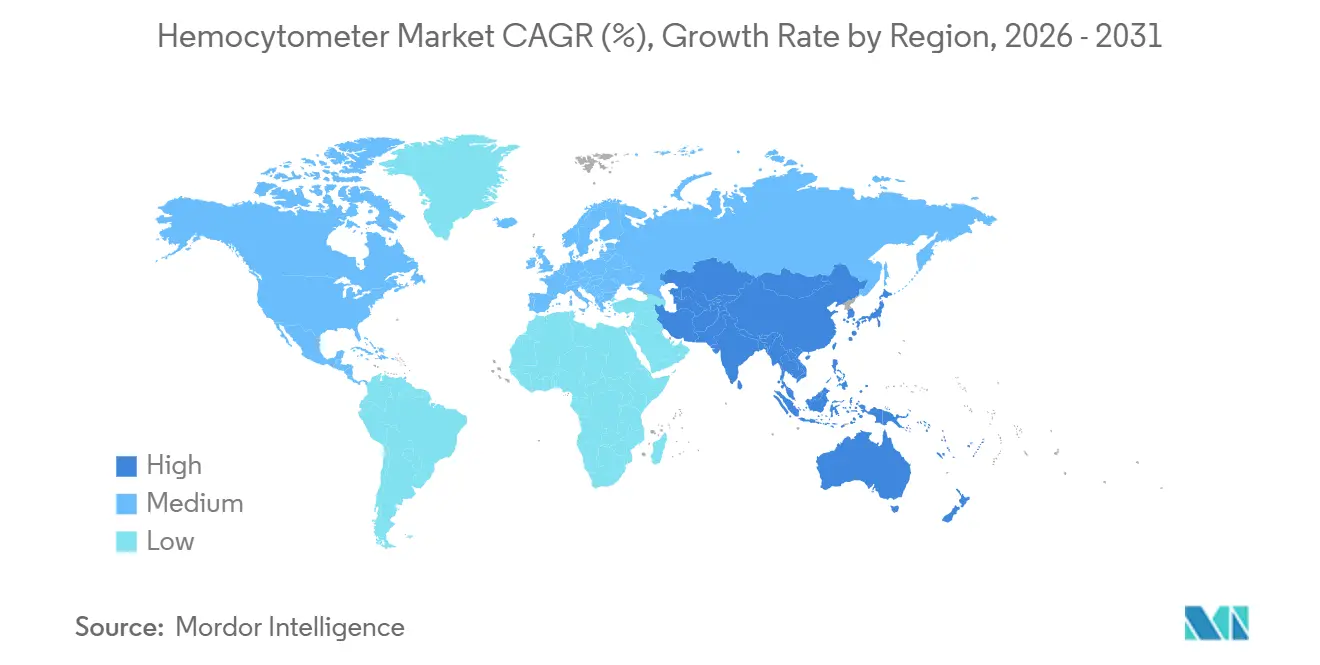
- Por geografía, América del Norte representó el 42,56% de los ingresos en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,54% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Flujos de trabajo de fabricación de terapias celulares y génicas | +1.50% | América del Norte y Europa como núcleo, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Evaluación rápida de viabilidad y concentración | +1% | Global | Mediano plazo (2-4 años) |
| Imágenes automatizadas y recuento digital | +0.80% | América del Norte, Europa, Corea del Sur y China | Mediano plazo (2-4 años) |
| Expansión de la investigación en biotecnología y ciencias de la vida | +0.60% | Asia-Pacífico como núcleo, con expansión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Pruebas de glóbulos blancos en el punto de atención | +0.30% | Oriente Medio y África, América del Sur, Asia del Sur y Asia Sudoriental | Mediano plazo (2-4 años) |
| Cámaras desechables y control de la contaminación | +0.50% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de los flujos de trabajo de fabricación de terapias celulares y génicas
La fabricación de terapias celulares y génicas requiere mediciones de densidad celular viable durante el procesamiento, la expansión y la liberación. El mercado de hemocitómetros se beneficia cuando las instalaciones necesitan un método de referencia directo además del equipo automatizado. La FDA finalizó su guía sobre flexibilidades de fabricación para productos de terapia celular y génica humana el 5 de mayo de 2026[1]Administración de Alimentos y Medicamentos de los Estados Unidos, "Requisitos flexibles para terapias celulares y génicas para impulsar la innovación," Administración de Alimentos y Medicamentos de los Estados Unidos, fda.gov.. La observación directa puede ayudar a los usuarios a identificar residuos, agregados y morfología antes de la disposición del lote. Los proveedores pueden beneficiarse al proporcionar cámaras calibradas, procedimientos trazables y registros que respalden la calificación del método.
Aumento de la demanda de evaluación rápida de la viabilidad y concentración celular
La evaluación de la viabilidad celular se utiliza cada vez más como actividad de control de procesos en los flujos de trabajo de biológicos y terapia celular. Un estudio de 2026 evaluó la microscopía holográfica digital en 40 cultivos de CHO industriales y académicos a densidades de hasta 100 millones de células por mL. La norma ISO 20391-2:2019 se mantuvo vigente tras su confirmación de febrero de 2025 y respalda la evaluación estructurada de los métodos de recuento celular[2]Organización Internacional de Normalización, "ISO 20391-2:2019 Biotecnología, Recuento celular, Parte 2," Organización Internacional de Normalización, iso.org.. Los hemocitómetros siguen siendo útiles durante la validación cuando los laboratorios necesitan una referencia visual familiar. El mercado de hemocitómetros se beneficia donde los laboratorios necesitan tanto resultados rápidos como imágenes celulares interpretables.
Adopción de imágenes automatizadas y recuento digital
Las imágenes automatizadas pueden reducir los errores asociados con la colocación del cubreobjetos y la variación del operador. NanoEntek introdujo el EVE HT A26 en julio de 2026, que según la empresa puede procesar 96 muestras en 10 minutos a partir de una entrada de 20 µL. Las instalaciones de alto volumen valoran los registros automatizados y la interpretación estandarizada de imágenes. Las cámaras manuales siguen siendo útiles para trabajos de bajo volumen y muestras con residuos, agregados o células no estándar. El mercado de hemocitómetros se está diferenciando cada vez más por la complejidad de la muestra, el rendimiento y las necesidades de documentación.
Expansión de la investigación en biotecnología y ciencias de la vida
La investigación en biotecnología respalda el recuento celular en el descubrimiento, el desarrollo de procesos, la microbiología y el desarrollo de fármacos. Los laboratorios académicos suelen utilizar métodos de cámara porque son accesibles y están respaldados por protocolos familiares. Thermo Fisher Scientific amplió los Centros de Diseño de Bioprocesos en Incheon, Hyderabad y Singapur durante diciembre de 2025. Estas actividades respaldan el ecosistema de laboratorio que utiliza tanto sistemas de alto rendimiento como cámaras manuales rentables. El mercado de hemocitómetros se beneficia de esta diversa base de demanda científica.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Sustitución por contadores celulares automatizados y citómetros de flujo | -0.80% | Principalmente América del Norte y Europa | Corto plazo (≤ 2 años) |
| Variabilidad del recuento manual y dependencia del operador | 0% | Global | Mediano plazo (2-4 años) |
| Estandarización limitada entre diseños de cámaras y protocolos | -0.30% | Global, más aguda en investigaciones multicéntricas | Largo plazo (≥ 4 años) |
| Requisitos de calificación e integridad de datos para sistemas digitales | -0.30% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución por contadores celulares automatizados y citómetros de flujo
Los contadores automatizados y los citómetros de flujo ofrecen velocidad y menor esfuerzo manual para la enumeración celular rutinaria. Esto genera la mayor presión en el trabajo de diagnóstico de alto volumen. La microscopía directa sigue siendo útil para el líquido cefalorraquídeo, el semen, la levadura, los agregados celulares y otras muestras complejas. El lanzamiento de la serie XR de Sysmex en 2026 ilustra la inversión continua en automatización de hematología. El mercado de hemocitómetros puede seguir siendo relevante como herramienta de referencia y verificación junto a los sistemas automatizados.
Variabilidad del recuento manual y dependencia del operador
Los resultados manuales pueden variar cuando los operadores utilizan diferentes prácticas de carga, enfoque, selección de cuadrícula o inclusión de células. Esto es una preocupación en entornos de producción sensibles a la calidad que requieren registros reproducibles. Una revisión científica de 2024 identificó desafíos en el recuento celular para productos de terapia celular y destacó el rendimiento del método. Los oculares digitales, la captura de imágenes y el software asistido por inteligencia artificial pueden mejorar la revisión sin reemplazar los métodos de cámara. El mercado de hemocitómetros puede retener usuarios cuando los proveedores ofrecen calibración, capacitación y protocolos claros.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por producto:
los formatos manuales anclan el volumen, la automatización redefine el valorLos hemocitómetros manuales representaron el 57,65% de la participación en el mercado de hemocitómetros en 2025, respaldados por el uso instalado en laboratorios de investigación, diagnóstico clínico y mercados emergentes. Los compradores valoran sus modestas necesidades de infraestructura, los costos de adquisición controlados y los procedimientos establecidos de cuadrícula Neubauer Improved. Estos factores ralentizan la migración incluso cuando las alternativas automatizadas se vuelven más accesibles. Se prevé que el tamaño del mercado de hemocitómetros para hemocitómetros automatizados crezca a una CAGR del 8,65% de 2026 a 2031. El crecimiento está liderado por desarrolladores de terapias celulares, CDMOs y laboratorios de control de calidad farmacéutico que necesitan registros estandarizados.
Los formatos automatizados mejoran la comparabilidad entre usuarios y conservan imágenes para revisión posterior. El lanzamiento del EVE HT A26 de NanoEntek en julio de 2026 apuntó a flujos de trabajo de alto rendimiento con procesamiento automatizado de muestras. Los productos manuales siguen siendo útiles cuando los laboratorios necesitan acceso de bajo costo, flexibilidad o revisión morfológica directa. La elección del producto depende cada vez más del rendimiento y los requisitos de datos, en lugar de una preferencia única por el trabajo manual o automatizado. El mercado de hemocitómetros incluye una demanda manual de larga data junto con un desarrollo automatizado de mayor valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por material de cámara:
el vidrio mantiene el estándar de referencia, los polímeros lideran el crecimientoLas cámaras de vidrio representaron el 47,87% de la participación en el mercado de hemocitómetros en 2025 y siguen siendo importantes en los métodos validados y los entornos regulados de control de calidad. Los productos de vidrio certificados ofrecen geometría documentada y un rendimiento óptico familiar para los procedimientos basados en formatos de referencia. Se prevé que las cámaras de plástico y polímero crezcan a una CAGR del 8,87% de 2026 a 2031. Su crecimiento refleja las necesidades de manejo de un solo uso en flujos de trabajo de alto rendimiento y sensibles a la contaminación. El tamaño del mercado de hemocitómetros para cámaras de polímero está respaldado por el envasado estéril y los menores requisitos de limpieza.
El C-Chip de NanoEntek utiliza PMMA óptico y una profundidad de cámara controlada de 100 µm. El producto Millicell de Merck KGaA utiliza plástico de grado óptico con un patrón de cuadrícula Neubauer Improved. Estos productos preservan un método de cámara familiar al tiempo que cambian el manejo y la eliminación. Los materiales compuestos siguen siendo una opción emergente para investigaciones especializadas que combinan características ópticas y de un solo uso seleccionadas. El mercado de hemocitómetros se beneficia porque los laboratorios ponderan de manera diferente el historial de validación, la esterilidad, el costo y la conveniencia.
Por aplicación:
el recuento de células sanguíneas lidera el volumen, la viabilidad celular impulsa la próxima olaEl recuento de células sanguíneas representó el 39,65% del tamaño del mercado de hemocitómetros en 2026, respaldado por el trabajo rutinario de hematología en hospitales, laboratorios clínicos y entornos de punto de atención. La actividad incluye la enumeración diaria de eritrocitos y leucocitos y se beneficia del uso prolongado de las cuadrículas Neubauer Improved. Se prevé que la evaluación de la viabilidad celular crezca a una CAGR del 9,32% de 2026 a 2031. Esta demanda está vinculada a la producción de terapias celulares y biológicos basados en biorreactores. El mercado de hemocitómetros respalda las evaluaciones de viabilidad con azul de tripano y basadas en fluorescencia utilizadas como controles de proceso.
La medición de la viabilidad requiere tanto un recuento celular como una evaluación del estado de la población contada. El estudio de microscopía holográfica digital de 2026 muestra que los métodos de viabilidad no invasivos están avanzando en cultivos industriales y académicos. Los datos de imagen bien caracterizados pueden respaldar el desarrollo y la evaluación de estos métodos. La microbiología, el diagnóstico de fertilidad y el monitoreo de la fermentación industrial son otras aplicaciones que utilizan diferentes cuadrículas y procedimientos de manejo. El mercado de hemocitómetros, en consecuencia, tiene demanda más allá del trabajo con sangre y terapia celular.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por usuario final:
los laboratorios de diagnóstico dominan la participación, la industria farmacéutica redefine la calidad de la demandaLos laboratorios de diagnóstico representaron el 58,65% de la participación en el mercado de hemocitómetros en 2025, lo que refleja las pruebas recurrentes de hemograma completo y diferencial de glóbulos blancos. Estos compradores suelen preferir cámaras de vidrio reutilizables o formatos desechables de menor costo, lo que puede limitar la adopción de automatización premium. Se prevé que las empresas farmacéuticas y biotecnológicas crezcan a una CAGR del 9,55% de 2026 a 2031. Priorizan los materiales de grado GMP, la consistencia entre sitios y el soporte de integridad de datos. El tamaño del mercado de hemocitómetros para este grupo aumenta con la actividad de fabricación de terapias celulares.
Los hospitales y clínicas proporcionan una base estable para la enumeración celular, mientras que el sistema WBC DIFF de HemoCue ofrece un recuento diferencial de cinco partes en 5 minutos. Los CDMOs necesitan flujos de trabajo de alto rendimiento y documentación controlada de lotes, lo que NanoEntek abordó con su lanzamiento del EVE HT A26 en 2026. Las organizaciones de investigación por contrato y las instituciones académicas continúan respaldando la demanda manual y semiautomatizada. Estos usuarios finales tienen diferentes necesidades de precio, flexibilidad, rendimiento y documentación. El mercado de hemocitómetros sirve a cada grupo a través de una combinación variada de productos.
Análisis geográfico
Mercado de Hemocitómetros en América del Norte
América del Norte concentró el 42,56% de la cuota del mercado de hemocitómetros en 2025, impulsada por la fabricación de terapias celulares, la acreditación de laboratorios y la inversión en biofarmacéutica. Estados Unidos desempeña un papel central al concentrar laboratorios de investigación y programas de terapias avanzadas. Las directrices de la FDA emitidas en 2026 mantienen la atención en los controles de fabricación adecuados para productos de terapia celular y génica. Esto respalda la adquisición de métodos de recuento trazables y herramientas de control de calidad. Canadá y México aportan volúmenes menores a medida que se amplía la inversión en infraestructura de laboratorio.
Mercado de Hemocitómetros en Europa
Europa ocupa la segunda posición regional más importante en el mercado de hemocitómetros, con Alemania, el Reino Unido y Francia liderando la demanda. Alemania desempeña un papel de suministro a través de fabricantes de vidrio de precisión, entre ellos Glaswarenfabrik Karl Hecht GmbH y Paul Marienfeld GmbH. La fabricación de terapias avanzadas en Europa requiere procedimientos trazables y validados conforme a las expectativas aplicables de buenas prácticas de fabricación. Italia, España y el resto de Europa añaden demanda a través de la modernización hospitalaria y la expansión de la actividad de investigación por contrato. La región favorece los productos que combinan métodos conocidos con una documentación de cumplimiento normativo clara.
Mercado de Hemocitómetros en Asia-Pacífico, Oriente Medio y África, y América del Sur
Se prevé que Asia-Pacífico crezca a una CAGR del 7,54% hasta 2031. China, India y Corea del Sur están ampliando su capacidad biofarmacéutica e infraestructura de laboratorio. Thermo Fisher Scientific amplió sus Centros de Diseño de Bioprocesos en Incheon, Hyderabad y Singapur durante diciembre de 2025. China impulsa la demanda de soluciones automatizadas, India la demanda de soluciones manuales rentables, mientras que Oriente Medio y África y América del Sur son mercados en desarrollo vinculados a la capacidad de laboratorio y la inversión en salud.

Panorama competitivo
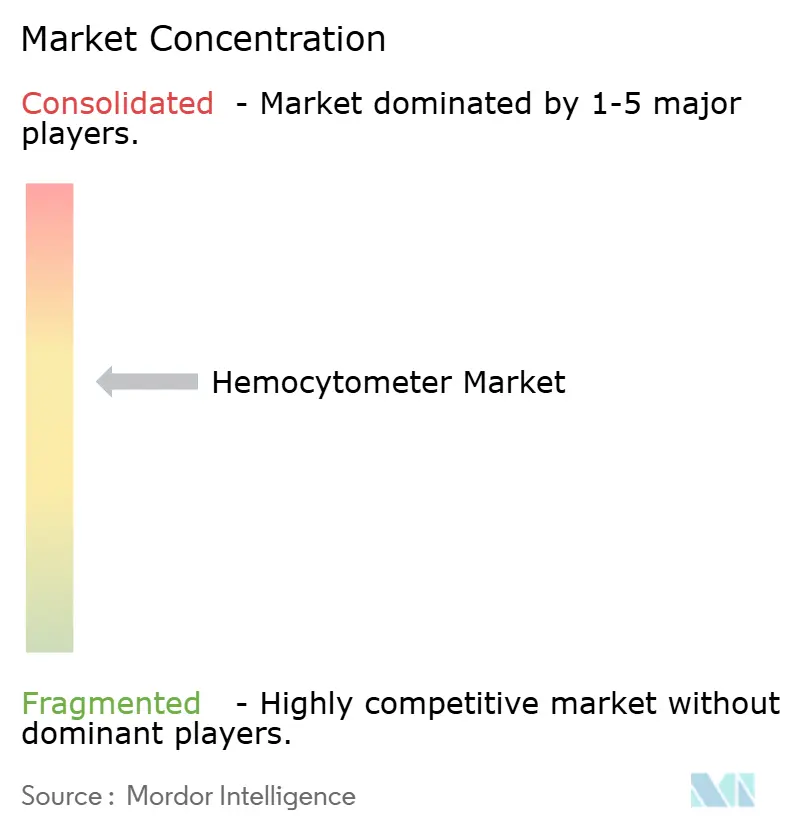
El mercado de hemocitómetros está moderadamente fragmentado porque los especialistas y las grandes corporaciones de diagnóstico compiten con diferentes enfoques. NanoEntek Inc., Paul Marienfeld GmbH, Glaswarenfabrik Karl Hecht GmbH, Hausser Scientific Co. y Mxrady Lab Solutions se centran en la geometría de las cámaras, los materiales, la documentación y los formatos desechables. Sus clientes a menudo necesitan herramientas de referencia validadas o consumibles de grado GMP. Sysmex Corporation, Siemens Healthineers AG, Roche Diagnostics, HORIBA Ltd. y Mindray Medical International compiten a través de carteras más amplias de hematología y diagnóstico. El mercado de hemocitómetros contiene tanto proveedores especializados de cámaras como competidores basados en plataformas.
Roche acordó en mayo de 2026 adquirir PathAI por 750 millones de USD por adelantado y hasta 300 millones de USD en pagos por hitos. La transacción planificada amplía la capacidad de análisis de imágenes de Roche hacia flujos de trabajo de patología impulsados por inteligencia artificial. El lanzamiento del EVE HT A26 de NanoEntek en julio de 2026 muestra el movimiento hacia el recuento automatizado de alto rendimiento. Su oferta de cámaras desechables junto con plataformas orientadas a CDMOs sirve tanto a clientes orientados a consumibles como a la automatización. Estos movimientos muestran competencia a través de capacidad digital, integración de flujos de trabajo y precisión de consumibles.
Las oportunidades competitivas incluyen cámaras desechables conformes con GMP, soluciones de oculares digitales y herramientas de recuento de glóbulos blancos en el punto de atención. Los accesorios digitales pueden mejorar la trazabilidad mientras se conservan los métodos de cámara manual. Los proveedores asiáticos emergentes compiten con productos de vidrio y desechables rentables en regiones sensibles al precio. Las empresas más grandes tienen ventajas de cartera integrada, mientras que los especialistas compiten a través de la precisión y el desarrollo enfocado.
Líderes de la industria de hemocitómetros
Merck KGaA
Hausser Scientific Co.
Thermo Fisher Scientific Inc.
Bio-Rad Laboratories, Inc.
INCYTO Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hemocitómetros
- Abbott Laboratories
- Agilent Technologies
- Avantor
- Beckton Dickinson
- Bio-Rad Laboratories
- Danaher
- Glaswarenfabrik Karl Hecht GmbH and Co. KG
- Hausser Scientific Co.
- HemoCue AB
- HORIBA
- Merck
- Mindray
- Mxrady Lab Solutions Private Limited
- NanoEntek, Inc.
- Paul Marienfeld GmbH and Co. KG
- Roche Diagnostics International Ltd
- Siemens Healthineers
- Sysmex
- Thermo Fisher Scientific
- Thomas Scientific
- Unico
- Wuhan Servicebio Technology Co., Ltd.

Recent Industry Developments in Mercado de Hemocitómetros
- Julio de 2026: NanoEntek Inc. lanzó el EVE™ HT A26, un contador de células de alto rendimiento totalmente automatizado capaz de procesar 96 muestras en 10 minutos a partir de una entrada de 20 µL. El sistema de funcionamiento autónomo integra pipeteo, dilución, tinción, recuento por fluorescencia y campo claro mediante una arquitectura robótica de 7 ejes, con una configuración opcional de 21 CFR Parte 11. El lanzamiento marca la expansión estratégica de NanoEntek hacia el mercado global de fabricación de CDMOs y terapias celulares y génicas, basándose en las relaciones de suministro existentes con Samsung Biologics, AstraZeneca y Johnson & Johnson.
- Mayo de 2026: Sysmex America presentó la solución de hematología de próxima generación de la serie XR para laboratorios clínicos, con el módulo de hematología automatizado XR-10 con mayor rendimiento, análisis mejorado, visualización de diagrama de dispersión 3D y un nuevo reactivo diferencial de glóbulos blancos. La configuración XR-9000 apunta a laboratorios de alto volumen y se basa en la plataforma establecida de la serie XN, lo que señala la inversión continua de Sysmex en automatización de hematología de precisión.
- Mayo de 2026: Roche celebró un acuerdo de fusión definitivo para adquirir PathAI, una empresa de patología digital impulsada por inteligencia artificial con sede en los Estados Unidos, por 750 millones de USD por adelantado y hasta 300 millones de USD en pagos por hitos. La adquisición, que se espera cerrar en la segunda mitad de 2026, amplía las capacidades de análisis de imágenes de Roche Diagnostics hacia diagnósticos complementarios impulsados por inteligencia artificial y flujos de trabajo de revisión de portaobjetos totalmente automatizados.
- Diciembre de 2025: Thermo Fisher Scientific amplió su red de Centros de Diseño de Bioprocesos en Asia-Pacífico, lanzando un nuevo centro en Hyderabad, India, y ampliando los centros existentes en Incheon, Corea del Sur, y Singapur. La red apoya a los clientes biofarmacéuticos con bioprocesamiento de banco a piloto, integración de sistemas de un solo uso y colaboración para la fabricación de biológicos, vacunas y terapias celulares y génicas.


Alcance del informe global del mercado de hemocitómetros
Según el alcance del informe, un hemocitómetro es un portaobjetos de vidrio especializado que se utiliza para contar manualmente células sanguíneas u otras partículas microscópicas en una muestra bajo un microscopio. Proporciona una medición precisa de la concentración celular en un volumen determinado.
El mercado de hemocitómetros está segmentado por producto, material de cámara, aplicación, usuario final y geografía. Por producto, el mercado está segmentado en hemocitómetro automatizado y hemocitómetro manual. Por material de cámara, el mercado está segmentado en vidrio, plástico y polímero, y materiales compuestos. Por aplicación, el mercado está segmentado en recuento de células sanguíneas, evaluación de la viabilidad celular y otras aplicaciones. Por usuario final, el mercado está segmentado en laboratorios de diagnóstico, hospitales y clínicas, empresas farmacéuticas y biotecnológicas, organizaciones de desarrollo y fabricación por contrato y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
| Hemocitómetro automatizado |
| Hemocitómetro manual |
| Vidrio |
| Plástico y polímero |
| Materiales compuestos |
| Recuento de células sanguíneas |
| Evaluación de la viabilidad celular |
| Otras aplicaciones |
| Laboratorios de diagnóstico |
| Hospitales y clínicas |
| Empresas farmacéuticas y biotecnológicas |
| Organizaciones de desarrollo y fabricación por contrato |
| Otros usuarios finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por producto | Hemocitómetro automatizado | |
| Hemocitómetro manual | ||
| Por material de cámara | Vidrio | |
| Plástico y polímero | ||
| Materiales compuestos | ||
| Por aplicación | Recuento de células sanguíneas | |
| Evaluación de la viabilidad celular | ||
| Otras aplicaciones | ||
| Por usuario final | Laboratorios de diagnóstico | |
| Hospitales y clínicas | ||
| Empresas farmacéuticas y biotecnológicas | ||
| Organizaciones de desarrollo y fabricación por contrato | ||
| Otros usuarios finales | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor de pronóstico del mercado de hemocitómetros en 2031?
El tamaño del Mercado de Hemocitómetros se proyecta en 461,60 millones de USD en 2025, 491,79 millones de USD en 2026, y alcanzará los 675,06 millones de USD en 2031, creciendo a una CAGR del 6,54% de 2026 a 2031.
¿Qué categoría de producto de hemocitómetros lidera los ingresos?
Los hemocitómetros manuales representaron el 57,65% de la participación en los ingresos en 2025, respaldados por su base instalada y sus bajas necesidades de infraestructura.
¿Qué aplicación de hemocitómetros está creciendo más rápido?
Se prevé que la evaluación de la viabilidad celular crezca a una CAGR del 9,32% hasta 2031 a medida que se expanden los flujos de trabajo basados en biorreactores.
¿Por qué están ganando uso los hemocitómetros desechables?
Las cámaras de polímero desechables pueden reducir las necesidades de limpieza y respaldar el control de la contaminación en flujos de trabajo de laboratorio sensibles.
¿Qué región está creciendo más rápido en el mercado de hemocitómetros?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,54% hasta 2031, respaldada por la expansión de la infraestructura biofarmacéutica y de laboratorio.
¿Pueden los hemocitómetros seguir siendo útiles junto a los contadores automatizados?
Sí. La microscopía directa sigue siendo útil para la verificación visual, el trabajo de bajo volumen y las muestras con residuos, agregados o morfología inusual.
Última actualización de la página el:



