
Hämozytometer-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 491.79 Millionen US-Dollar |
| Marktgröße (2031) | 675.06 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.54 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Hämozytometer-Marktanalyse von Mordor Intelligence
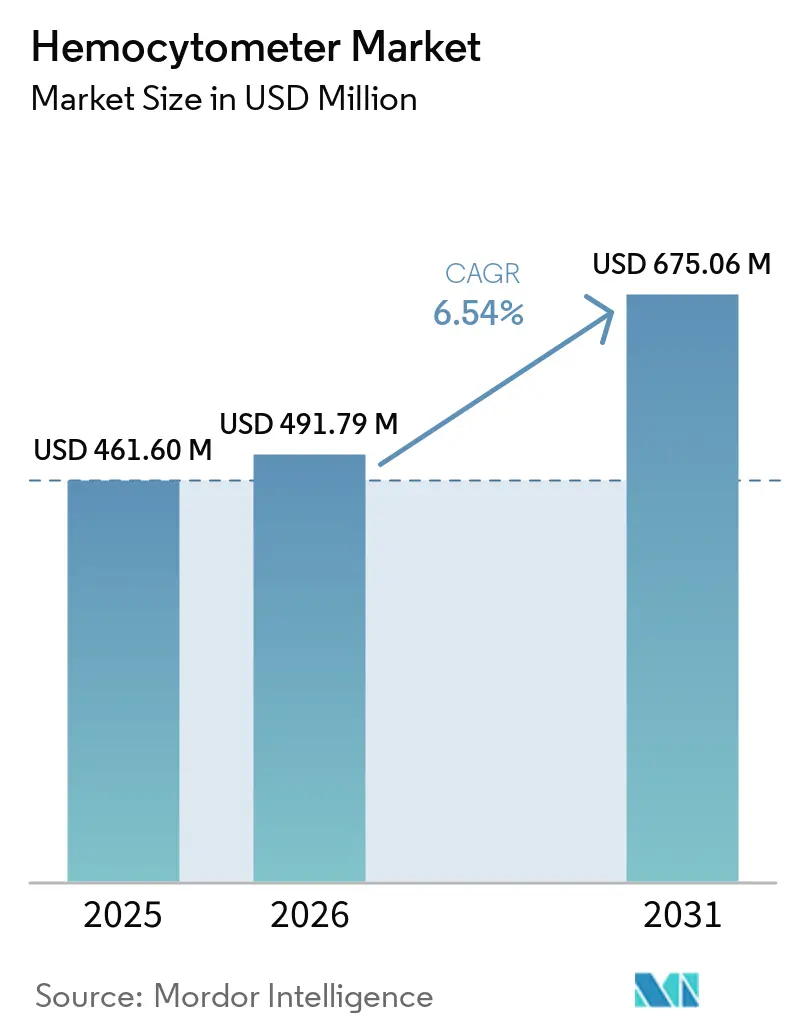
Die Größe des Hämozytometer-Marktes wird für 2025 auf 461,60 Millionen USD und für 2026 auf 491,79 Millionen USD prognostiziert und soll bis 2031 einen Wert von 675,06 Millionen USD erreichen, mit einer CAGR von 6,54 % im Zeitraum 2026 bis 2031.
Das Wachstum ist mit dem zunehmenden Umfang der Zell- und Gentherapieherstellung verknüpft, bei der Zellzählungen Verarbeitungs-, Expansions- und Freigabeentscheidungen unterstützen. Einwegkammern gewinnen an Bedeutung, da sie Reinigungszyklen vermeiden und die Kontaminationskontrolle in regulierten Laboratorien unterstützen. Digitale Bildgebung wird ebenfalls immer verbreiteter, obwohl die direkte mikroskopische Zählung wichtig bleibt, wenn Laboratorien Morphologie, Ablagerungen oder Zellklumpen untersuchen müssen. Der Hämozytometer-Markt bedient daher weiterhin sowohl etablierte Laborroutinen als auch strukturiertere Qualitätskontroll-Workflows. Lieferanten reagieren darauf, indem sie Kammerpräzision, Dokumentation und digitale Aufzeichnungen kombinieren, anstatt sich auf ein einziges Produktformat zu verlassen.
Wichtigste Erkenntnisse des Berichts
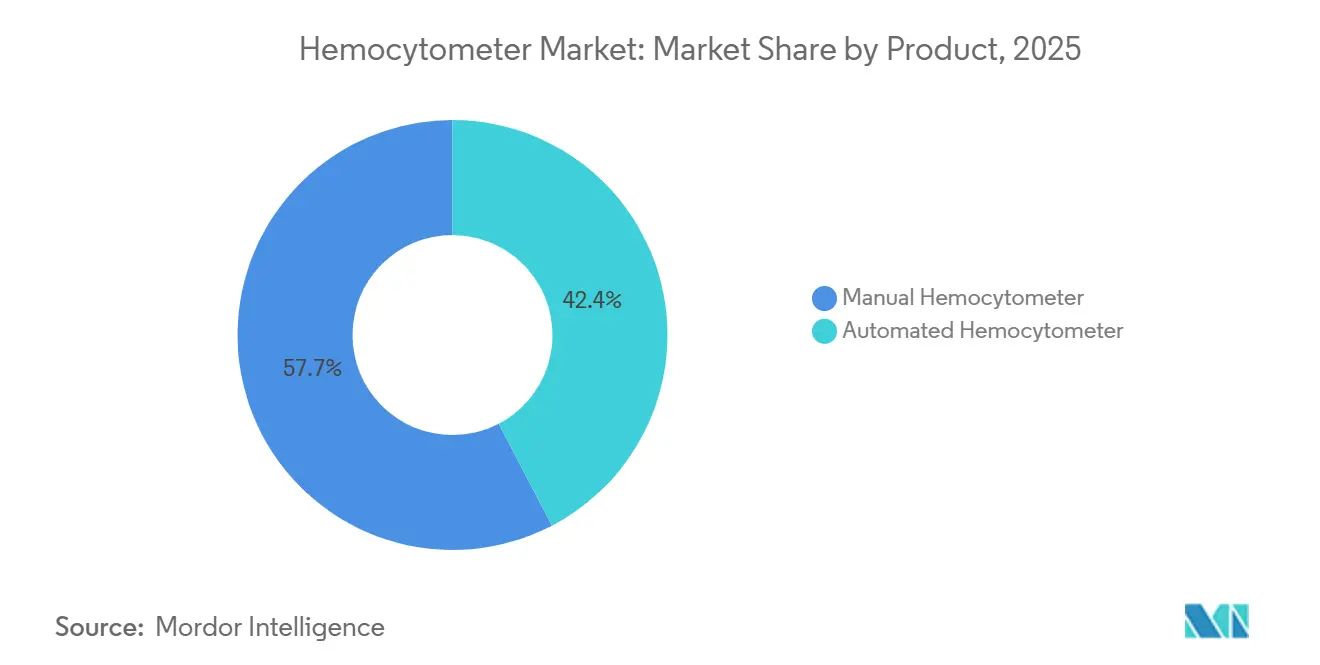
- Nach Produkt hielten manuelle Hämozytometer im Jahr 2025 einen Umsatzanteil von 57,65 %, während automatisierte Hämozytometer bis 2031 voraussichtlich mit einer CAGR von 8,65 % wachsen werden.
- Nach Kammermaterial entfielen auf Glaskammern im Jahr 2025 ein Umsatzanteil von 47,87 %, während Kunststoff- und Polymerkammern bis 2031 voraussichtlich mit einer CAGR von 8,87 % wachsen werden.
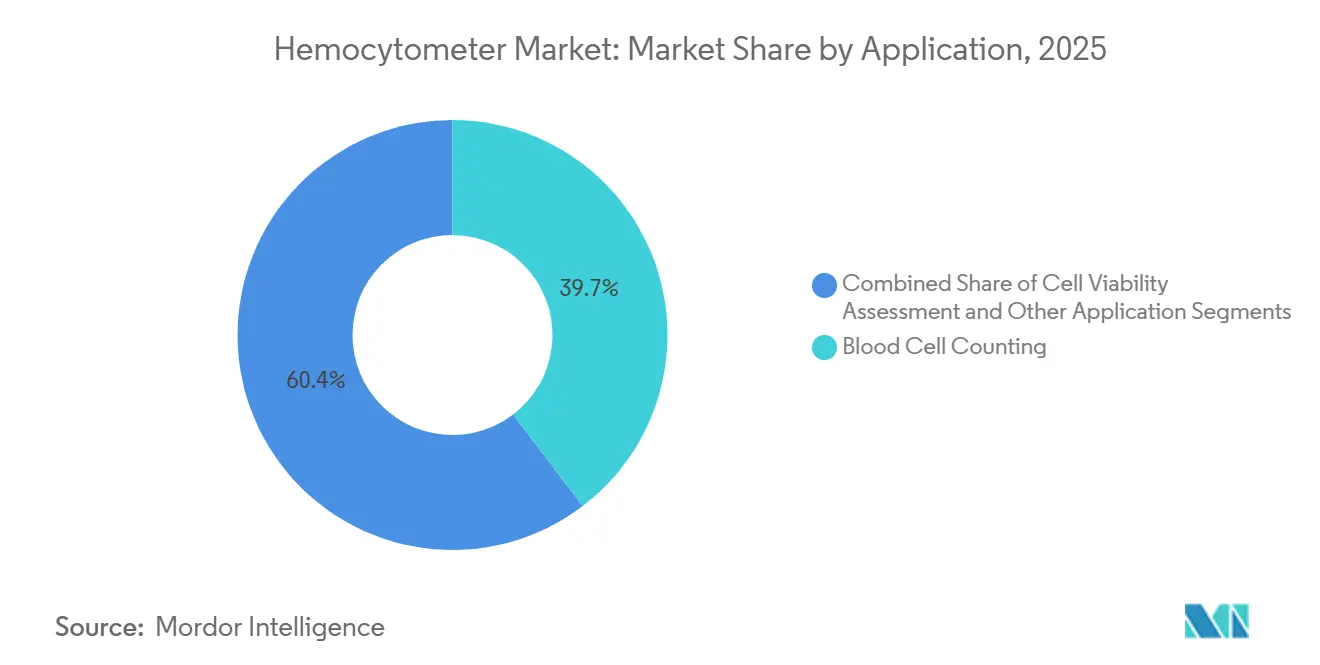
- Nach Anwendung hielt die Blutzellzählung im Jahr 2026 einen Umsatzanteil von 39,65 %, während die Zellvitalitätsbewertung bis 2031 voraussichtlich mit einer CAGR von 9,32 % wachsen wird.
- Nach Endnutzer hielten Diagnostiklabore im Jahr 2025 einen Umsatzanteil von 58,65 %, während pharmazeutische und biotechnologische Unternehmen bis 2031 voraussichtlich mit einer CAGR von 9,55 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 42,56 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 7,54 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fertigungsworkflows für Zell- und Gentherapie | +1.50% | Nordamerika und Europa als Kernregionen, mit Ausstrahlungseffekten auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Schnelle Vitalitäts- und Konzentrationsbewertung | +1% | Global | Mittelfristig (2–4 Jahre) |
| Automatisierte Bildgebung und digitale Zählung | +0.80% | Nordamerika, Europa, Südkorea und China | Mittelfristig (2–4 Jahre) |
| Expansion der Biotechnologie- und Biowissenschaftsforschung | +0.60% | Asien-Pazifik als Kernregion, mit Ausstrahlungseffekten auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Point-of-Care-Leukozytentest | +0.30% | Naher Osten und Afrika, Südamerika, Südasien und Südostasien | Mittelfristig (2–4 Jahre) |
| Einwegkammern und Kontaminationskontrolle | +0.50% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Fertigungsworkflows für Zell- und Gentherapie
Die Herstellung von Zell- und Gentherapien erfordert Messungen der lebensfähigen Zelldichte während der Verarbeitung, Expansion und Freigabe. Der Hämozytometer-Markt profitiert, wenn Einrichtungen neben automatisierten Geräten eine direkte Referenzmethode benötigen. Die FDA hat am 5. Mai 2026 ihre Leitlinie zu Fertigungsflexibilitäten für humane zelluläre und gentherapeutische Produkte finalisiert[1]U.S. Food and Drug Administration, "Flexible Anforderungen für Zell- und Gentherapien zur Förderung von Innovationen," U.S. Food and Drug Administration, fda.gov.. Die direkte Beobachtung kann Anwendern helfen, Ablagerungen, Klumpen und Morphologie vor der Chargenfreigabe zu identifizieren. Lieferanten können profitieren, indem sie kalibrierte Kammern, rückverfolgbare Verfahren und Aufzeichnungen bereitstellen, die die Methodenqualifizierung unterstützen.
Steigende Nachfrage nach schneller Zellvitalitäts- und Konzentrationsbewertung
Die Zellvitalitätsbewertung wird zunehmend als Prozesskontrollaktivität in Biopharmaka- und Zelltherapie-Workflows eingesetzt. Eine Studie aus dem Jahr 2026 evaluierte die digitale holografische Mikroskopie an 40 industriellen und akademischen CHO-Kulturen bei Dichten von bis zu 100 Millionen Zellen pro mL. ISO 20391-2:2019 blieb nach ihrer Bestätigung im Februar 2025 gültig und unterstützt die strukturierte Bewertung von Zellzählmethoden[2]Internationale Organisation für Normung, "ISO 20391-2:2019 Biotechnologie, Zellzählung, Teil 2," Internationale Organisation für Normung, iso.org.. Hämozytometer bleiben bei der Validierung nützlich, wenn Laboratorien eine vertraute visuelle Referenz benötigen. Der Hämozytometer-Markt profitiert dort, wo Laboratorien sowohl schnelle Ergebnisse als auch interpretierbare Zellbilder benötigen.
Einführung automatisierter Bildgebung und digitaler Zählung
Automatisierte Bildgebung kann Fehler reduzieren, die mit der Deckglasplatzierung und der Bedienervariation verbunden sind. NanoEntek stellte im Juli 2026 den EVE HT A26 vor, der laut Unternehmensangaben 96 Proben in 10 Minuten aus einem 20-µL-Eingang verarbeiten kann. Hochvolumige Einrichtungen schätzen automatisierte Aufzeichnungen und standardisierte Bildinterpretation. Manuelle Kammern bleiben nützlich für Arbeiten mit geringem Volumen und Proben mit Ablagerungen, Klumpen oder nicht standardmäßigen Zellen. Der Hämozytometer-Markt wird zunehmend nach Probenkomplexität, Durchsatz und Dokumentationsanforderungen differenziert.
Expansion der Biotechnologie- und Biowissenschaftsforschung
Die Biotechnologieforschung unterstützt die Zellzählung in den Bereichen Entdeckung, Prozessentwicklung, Mikrobiologie und Arzneimittelentwicklung. Akademische Laboratorien verwenden häufig Kammermethoden, da diese zugänglich sind und durch vertraute Protokolle unterstützt werden. Thermo Fisher Scientific erweiterte im Dezember 2025 Bioprocess Design Center in Incheon, Hyderabad und Singapur. Diese Aktivitäten unterstützen das Laborökosystem, das sowohl Hochdurchsatzsysteme als auch kostengünstige manuelle Kammern verwendet. Der Hämozytometer-Markt profitiert von dieser vielfältigen wissenschaftlichen Nachfragebasis.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitution durch automatisierte Zellzähler und Durchflusszytometer | -0.80% | Vorwiegend Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Variabilität der manuellen Zählung und Bedienerabhängigkeit | 0% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte Standardisierung über Kammerdesigns und Protokolle hinweg | -0.30% | Global, am stärksten in der multizentrischen Forschung | Langfristig (≥ 4 Jahre) |
| Qualifizierungs- und Datenintegritätsanforderungen für digitale Systeme | -0.30% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitution durch automatisierte Zellzähler und Durchflusszytometer
Automatisierte Zähler und Durchflusszytometer bieten Geschwindigkeit und reduzierten manuellen Aufwand für die routinemäßige Zellzählung. Dies erzeugt den größten Druck bei hochvolumigen Diagnosearbeiten. Die direkte Mikroskopie bleibt nützlich für Liquor cerebrospinalis, Sperma, Hefe, Zellaggregate und andere komplexe Proben. Die Einführung der XR-Serie von Sysmex im Jahr 2026 veranschaulicht die anhaltenden Investitionen in die Hämatologieautomatisierung. Der Hämozytometer-Markt kann als Referenz- und Verifizierungswerkzeug neben automatisierten Systemen relevant bleiben.
Variabilität der manuellen Zählung und Bedienerabhängigkeit
Manuelle Ergebnisse können variieren, wenn Bediener unterschiedliche Lade-, Fokussierungs-, Gitterauswahl- oder Zelleinschlusspraktiken anwenden. Dies ist ein Problem in qualitätssensiblen Produktionsumgebungen, die reproduzierbare Aufzeichnungen erfordern. Eine wissenschaftliche Überprüfung aus dem Jahr 2024 identifizierte Herausforderungen bei der Zellzählung für Zelltherapieprodukte und betonte die Methodenleistung. Digitale Okulare, Bilderfassung und KI-gestützte Software können die Überprüfung verbessern, ohne Kammermethoden zu ersetzen. Der Hämozytometer-Markt kann Nutzer binden, wenn Lieferanten Kalibrierung, Schulung und klare Protokolle bereitstellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Manuelle Formate sichern das Volumen, Automatisierung gestaltet den Wert umManuelle Hämozytometer hielten im Jahr 2025 einen Marktanteil von 57,65 % am Hämozytometer-Markt, unterstützt durch den installierten Einsatz in Forschungs-, klinischen Diagnose- und Schwellenmarktlaboratorien. Käufer schätzen ihren geringen Infrastrukturbedarf, kontrollierte Beschaffungskosten und etablierte Neubauer-Improved-Gitterverfahren. Diese Faktoren verlangsamen die Migration, auch wenn automatisierte Alternativen zugänglicher werden. Die Hämozytometer-Marktgröße für automatisierte Hämozytometer wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,65 % wachsen. Das Wachstum wird von Zelltherapieentwicklern, CDMOs und pharmazeutischen Qualitätskontrolllaboratorien angeführt, die standardisierte Aufzeichnungen benötigen.
Automatisierte Formate verbessern die Vergleichbarkeit zwischen Nutzern und behalten Bilder für spätere Überprüfungen. NanoEnTeks EVE HT A26-Einführung im Juli 2026 zielte auf Hochdurchsatz-Workflows mit automatisierter Probenverarbeitung ab. Manuelle Produkte bleiben nützlich, wenn Laboratorien kostengünstigen Zugang, Flexibilität oder direkte morphologische Überprüfung benötigen. Die Produktwahl hängt zunehmend von Durchsatz- und Datenanforderungen ab, anstatt von einer einzigen Präferenz für manuelle oder automatisierte Arbeit. Der Hämozytometer-Markt umfasst eine langjährige manuelle Nachfrage neben einer höherwertigen automatisierten Entwicklung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Kammermaterial:
Glas hält den Referenzstandard, Polymere übernehmen das WachstumGlaskammern entfielen im Jahr 2025 auf einen Marktanteil von 47,87 % am Hämozytometer-Markt und bleiben in validierten Methoden und regulierten Qualitätskontrollumgebungen wichtig. Zertifizierte Glasprodukte bieten dokumentierte Geometrie und vertraute optische Leistung für Verfahren, die auf Referenzformaten basieren. Kunststoff- und Polymerkammern werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,87 % wachsen. Ihr Wachstum spiegelt den Bedarf an Einweghandhabung in Hochdurchsatz- und kontaminationsempfindlichen Workflows wider. Die Hämozytometer-Marktgröße für Polymerkammern wird durch sterile Verpackung und reduzierte Reinigungsanforderungen unterstützt.
NanoEnTeks C-Chip verwendet optisches PMMA und eine kontrollierte Kammertiefe von 100 µm. Das Millicell-Produkt von Merck KGaA verwendet optisch hochwertigen Kunststoff mit einem Neubauer-Improved-Rasterungsmuster. Diese Produkte bewahren eine vertraute Kammermethode und verändern gleichzeitig Handhabung und Entsorgung. Verbundwerkstoffe bleiben eine aufkommende Option für spezialisierte Forschung, die ausgewählte optische und Einwegeigenschaften kombiniert. Der Hämozytometer-Markt profitiert, weil Laboratorien Validierungshistorie, Sterilität, Kosten und Komfort unterschiedlich gewichten.
Nach Anwendung:
Blutzellzählung führt das Volumen an, Zellvitalität treibt die nächste WelleDie Blutzellzählung hielt im Jahr 2026 einen Anteil von 39,65 % an der Hämozytometer-Marktgröße, unterstützt durch routinemäßige Hämatologiearbeiten in Krankenhäusern, klinischen Laboratorien und Point-of-Care-Umgebungen. Die Aktivität umfasst die tägliche Erythrozyten- und Leukozytenzählung und profitiert von der langjährigen Verwendung von Neubauer-Improved-Gittern. Die Zellvitalitätsbewertung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,32 % wachsen. Diese Nachfrage ist mit der bioreaktorbasierten Zelltherapie und der Biopharmaka-Produktion verbunden. Der Hämozytometer-Markt unterstützt Trypanblau- und fluoreszenzbasierte Lebend-Tot-Bewertungen, die als Prozesskontrollen eingesetzt werden.
Die Vitalitätsmessung erfordert sowohl eine Zellzählung als auch eine Bewertung des Zustands der gezählten Population. Die Studie zur digitalen holografischen Mikroskopie aus dem Jahr 2026 zeigt, dass nicht-invasive Vitalitätsmethoden in industriellen und akademischen Kulturen voranschreiten. Gut charakterisierte Bilddaten können die Entwicklung und Bewertung dieser Methoden unterstützen. Mikrobiologie, Fertilitätsdiagnostik und industrielle Fermentationsüberwachung sind weitere Anwendungen, die unterschiedliche Gitter und Handhabungsverfahren verwenden. Der Hämozytometer-Markt hat daher eine Nachfrage, die über Blut- und Zelltherapiearbeiten hinausgeht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Diagnostiklabore dominieren den Marktanteil, Pharma definiert die Nachfragequalität neuDiagnostiklabore hielten im Jahr 2025 einen Marktanteil von 58,65 % am Hämozytometer-Markt, was auf wiederkehrende Blutbild- und Leukozyten-Differenzialtests zurückzuführen ist. Diese Käufer bevorzugen häufig wiederverwendbare Glaskammern oder kostengünstigere Einwegformate, was die Einführung von Premium-Automatisierung einschränken kann. Pharmazeutische und biotechnologische Unternehmen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,55 % wachsen. Sie priorisieren GMP-konforme Materialien, standortübergreifende Konsistenz und Unterstützung der Datenintegrität. Die Hämozytometer-Marktgröße für diese Gruppe steigt mit der Aktivität in der Zelltherapieherstellung.
Krankenhäuser und Kliniken bilden eine stabile Basis für die Zellzählung, während HemoCues WBC DIFF System in 5 Minuten ein fünfteiliges Differenzialblutbild liefert. CDMOs benötigen Hochdurchsatz-Workflows und kontrollierte Chargendokumentation, was NanoEntek mit der Einführung des EVE HT A26 im Jahr 2026 adressiert hat. Auftragsforschungsorganisationen und akademische Einrichtungen unterstützen weiterhin die manuelle und halbautomatisierte Nachfrage. Diese Endnutzer haben unterschiedliche Anforderungen an Preis, Flexibilität, Durchsatz und Dokumentation. Der Hämozytometer-Markt bedient jede Gruppe durch ein vielfältiges Produktsortiment.
Geografische Analyse
Nordamerika Hämozytometer-Markt
Nordamerika hielt im Jahr 2025 einen Marktanteil von 42,56 % am Hämozytometer-Markt, gestützt durch die Herstellung von Zelltherapien, die Laborakkreditierung und Investitionen in die Biopharmazie. Die Vereinigten Staaten spielen eine zentrale Rolle, da sie Forschungslabore und Programme für fortschrittliche Therapien konzentrieren. Die im Jahr 2026 herausgegebenen FDA-Leitlinien lenken die Aufmerksamkeit weiterhin auf geeignete Herstellungskontrollen für Zell- und Gentherapieprodukte. Dies unterstützt die Beschaffung rückverfolgbarer Zählmethoden und Qualitätskontrollwerkzeuge. Kanada und Mexiko tragen kleinere Volumina bei, da die Investitionen in die Laborinfrastruktur zunehmen.
Europa Hämozytometer-Markt
Europa hält die zweitgrößte regionale Position im Hämozytometer-Markt, wobei Deutschland, das Vereinigte Königreich und Frankreich die Nachfrage anführen. Deutschland übernimmt eine Versorgungsrolle durch Präzisionsglashersteller, darunter Glaswarenfabrik Karl Hecht GmbH und Paul Marienfeld GmbH. Die europäische Herstellung fortschrittlicher Therapien erfordert rückverfolgbare und validierte Verfahren gemäß den geltenden Anforderungen der Guten Herstellungspraxis. Italien, Spanien und der Rest Europas tragen durch die Modernisierung von Krankenhäusern und eine wachsende Auftragsforschungsaktivität zur Nachfrage bei. Die Region bevorzugt Produkte, die vertraute Methoden mit einer klaren Compliance-Dokumentation verbinden.
Asien-Pazifik, Naher Osten und Afrika sowie Südamerika Hämozytometer-Markt
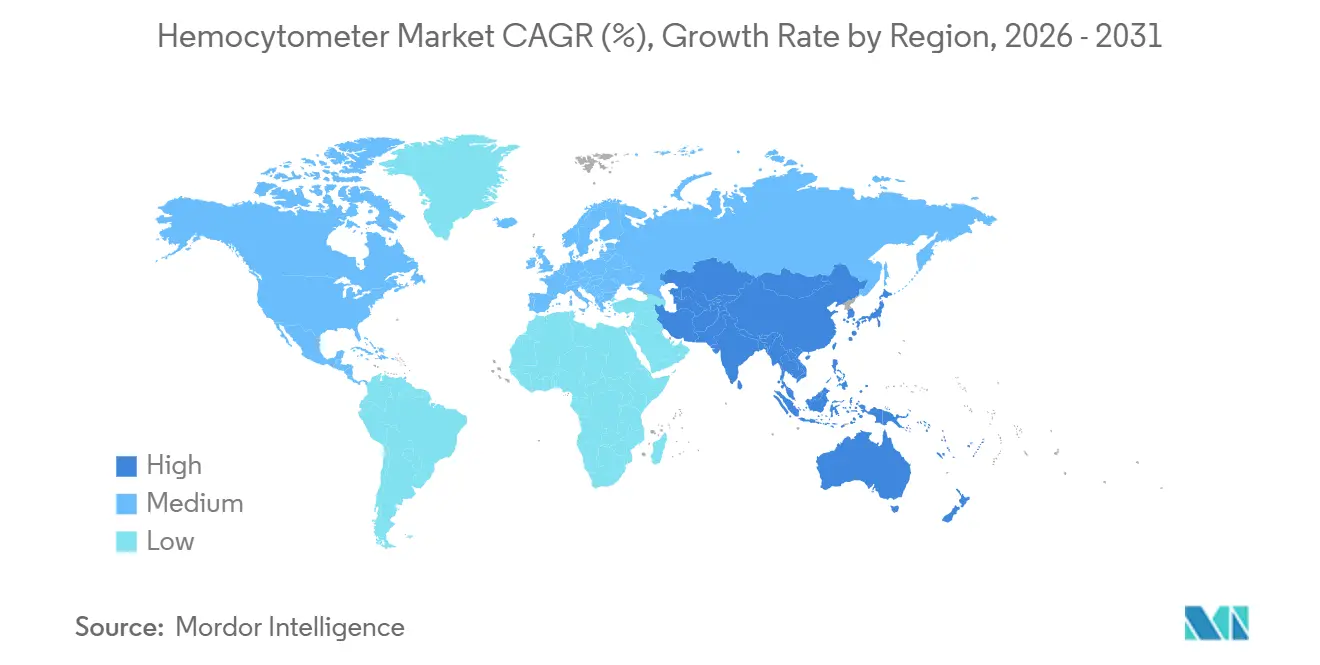
Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 7,54 % prognostiziert. China, Indien und Südkorea bauen ihre Biopharmakapazitäten und Laborinfrastruktur aus. Thermo Fisher Scientific erweiterte im Dezember 2025 seine Bioprocess Design Center in Incheon, Hyderabad und Singapur. China treibt die Nachfrage nach automatisierten Lösungen voran, Indien die Nachfrage nach kosteneffizienten manuellen Lösungen, während der Nahe Osten und Afrika sowie Südamerika Entwicklungsmärkte sind, die mit Laborkapazitäten und Investitionen im Gesundheitswesen verknüpft sind.

Wettbewerbslandschaft
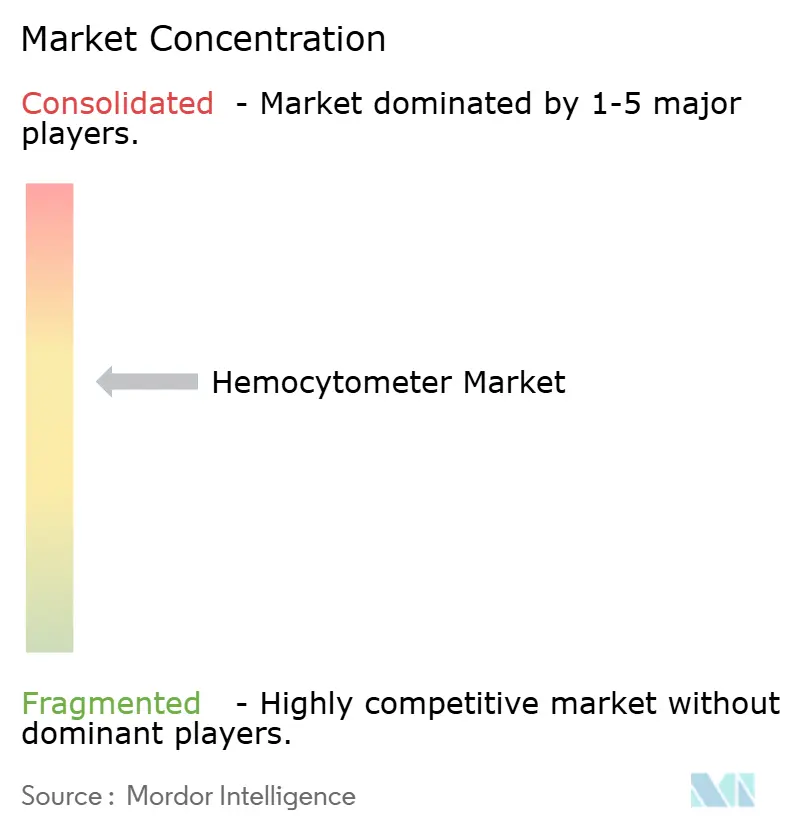
Der Hämozytometer-Markt ist mäßig fragmentiert, da Spezialisten und große Diagnostikkonzerne mit unterschiedlichen Ansätzen konkurrieren. NanoEntek Inc., Paul Marienfeld GmbH, Glaswarenfabrik Karl Hecht GmbH, Hausser Scientific Co. und Mxrady Lab Solutions konzentrieren sich auf Kammergeometrie, Materialien, Dokumentation und Einwegformate. Ihre Kunden benötigen häufig validierte Referenzwerkzeuge oder GMP-konforme Verbrauchsmaterialien. Sysmex Corporation, Siemens Healthineers AG, Roche Diagnostics, HORIBA Ltd. und Mindray Medical International konkurrieren durch breitere Hämatologie- und Diagnoseportfolios. Der Hämozytometer-Markt umfasst sowohl spezialisierte Kammerlieferanten als auch plattformbasierte Wettbewerber.
Roche stimmte im Mai 2026 zu, PathAI für 750 Millionen USD im Voraus und bis zu 300 Millionen USD in Meilensteinzahlungen zu erwerben. Die geplante Transaktion erweitert Roches Bildanalysekapazität in KI-gesteuerte Pathologie-Workflows. NanoEnTeks EVE HT A26-Einführung im Juli 2026 zeigt eine Bewegung hin zur automatisierten Hochdurchsatzzählung. Sein Einwegkammerangebot neben CDMO-fokussierten Plattformen bedient sowohl verbrauchsmaterial- als auch automatisierungsorientierte Kunden. Diese Schritte zeigen Wettbewerb durch digitale Fähigkeiten, Workflow-Integration und Verbrauchsmaterialpräzision.
Wettbewerbliche Möglichkeiten umfassen GMP-konforme Einwegkammern, digitale Okular-Lösungen und Point-of-Care-Leukozyten-Werkzeuge. Digitales Zubehör kann die Rückverfolgbarkeit verbessern und gleichzeitig manuelle Kammermethoden beibehalten. Aufstrebende asiatische Lieferanten konkurrieren mit kostengünstigen Glas- und Einwegprodukten in preissensiblen Regionen. Größere Unternehmen haben integrierte Portfoliovorteile, während Spezialisten durch Präzision und fokussierte Entwicklung konkurrieren.
Marktführer im Hämozytometer-Bereich
-
Merck KGaA
-
Hausser Scientific Co.
-
Thermo Fisher Scientific Inc.
-
Bio-Rad Laboratories, Inc.
-
INCYTO Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Hämozytometer-Markt
- Abbott Laboratories
- Agilent Technologies
- Avantor
- Beckton Dickinson
- Bio-Rad Laboratories
- Danaher
- Glaswarenfabrik Karl Hecht GmbH and Co. KG
- Hausser Scientific Co.
- HemoCue AB
- HORIBA
- Merck
- Mindray
- Mxrady Lab Solutions Private Limited
- NanoEntek, Inc.
- Paul Marienfeld GmbH and Co. KG
- Roche Diagnostics International Ltd
- Siemens Healthineers
- Sysmex
- Thermo Fisher Scientific
- Thomas Scientific
- Unico
- Wuhan Servicebio Technology Co., Ltd.

Recent Industry Developments in Hämozytometer-Markt
- Juli 2026: NanoEntek Inc. führte den EVE™ HT A26 ein, einen vollautomatisierten Hochdurchsatz-Zellzähler, der 96 Proben in 10 Minuten aus einem 20-µL-Eingang verarbeiten kann. Das Walkaway-System integriert Pipettierung, Verdünnung, Färbung, Fluoreszenz- und Hellfeldzählung über eine 7-Achsen-Roboterarchitektur mit einer optionalen 21-CFR-Part-11-Konfiguration. Die Einführung markiert NanoEnTeks strategische Expansion in den globalen CDMO- und CGT-Herstellungsmarkt, aufbauend auf bestehenden Lieferbeziehungen mit Samsung Biologics, AstraZeneca und Johnson & Johnson.
- Mai 2026: Sysmex America stellte die Hämatologielösung der nächsten Generation der XR-Serie für klinische Laboratorien vor, mit dem XR-10 Automatisierten Hämatologiemodul mit höherem Durchsatz, verbesserter Analytik, 3D-Streudiagramm-Visualisierung und einem neuen Leukozyten-Differenzialreagenz. Die XR-9000-Konfiguration zielt auf hochvolumige Laboratorien ab und baut auf der etablierten XN-Serienplattform auf, was Sysmex' anhaltende Investitionen in die Präzisionshämatologieautomatisierung signalisiert.
- Mai 2026: Roche schloss eine endgültige Fusionsvereinbarung zur Übernahme von PathAI, einem US-amerikanischen KI-gestützten digitalen Pathologieunternehmen, für 750 Millionen USD im Voraus und bis zu 300 Millionen USD in Meilensteinzahlungen ab. Die Übernahme, die voraussichtlich in der zweiten Hälfte des Jahres 2026 abgeschlossen wird, erweitert die Bildanalysekapazitäten von Roche Diagnostics in KI-gesteuerte Begleitdiagnostik und vollautomatisierte Schnittpräparat-Überprüfungs-Workflows.
- Dezember 2025: Thermo Fisher Scientific erweiterte sein Bioprocess Design Center-Netzwerk in Asien-Pazifik, eröffnete ein neues Zentrum in Hyderabad, Indien, und erweiterte bestehende Zentren in Incheon, Südkorea, und Singapur. Das Netzwerk unterstützt Biopharmaka-Kunden mit Bench-to-Pilot-Bioprozessierung, Integration von Einwegsystemen und Zusammenarbeit für die Herstellung von Biologika, Impfstoffen sowie Zell- und Gentherapien.


Globaler Hämozytometer-Marktberichtsumfang
Gemäß dem Berichtsumfang ist ein Hämozytometer ein spezialisierter Glasobjektträger, der zur manuellen Zählung von Blutzellen oder anderen mikroskopischen Partikeln in einer Probe unter einem Mikroskop verwendet wird. Er ermöglicht eine genaue Messung der Zellkonzentration in einem bestimmten Volumen.
Der Hämozytometer-Markt ist nach Produkt, Kammermaterial, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkt ist der Markt in automatisierte Hämozytometer und manuelle Hämozytometer segmentiert. Nach Kammermaterial ist der Markt in Glas, Kunststoff und Polymer sowie Verbundwerkstoffe segmentiert. Nach Anwendung ist der Markt in Blutzellzählung, Zellvitalitätsbewertung und sonstige Anwendungen segmentiert. Nach Endnutzer ist der Markt in Diagnostiklabore, Krankenhäuser und Kliniken, pharmazeutische und biotechnologische Unternehmen, Auftragsforschungs- und Herstellungsorganisationen sowie sonstige Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Wertangaben (USD) für alle oben genannten Segmente.
| Automatisierter Hämozytometer |
| Manueller Hämozytometer |
| Glas |
| Kunststoff und Polymer |
| Verbundwerkstoffe |
| Blutzellzählung |
| Zellvitalitätsbewertung |
| Sonstige Anwendungen |
| Diagnostiklabore |
| Krankenhäuser und Kliniken |
| Pharmazeutische und biotechnologische Unternehmen |
| Auftragsforschungs- und Herstellungsorganisationen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Rest Europas | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Rest von Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Rest des Nahen Ostens und Afrikas | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest Südamerikas |
| Nach Produkt | Automatisierter Hämozytometer | |
| Manueller Hämozytometer | ||
| Nach Kammermaterial | Glas | |
| Kunststoff und Polymer | ||
| Verbundwerkstoffe | ||
| Nach Anwendung | Blutzellzählung | |
| Zellvitalitätsbewertung | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Diagnostiklabore | |
| Krankenhäuser und Kliniken | ||
| Pharmazeutische und biotechnologische Unternehmen | ||
| Auftragsforschungs- und Herstellungsorganisationen | ||
| Sonstige Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Rest Europas | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Rest von Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Rest des Nahen Ostens und Afrikas | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest Südamerikas | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Hämozytometer-Marktes im Jahr 2031?
Die Größe des Hämozytometer-Marktes wird für 2025 auf 461,60 Millionen USD und für 2026 auf 491,79 Millionen USD prognostiziert und soll bis 2031 einen Wert von 675,06 Millionen USD erreichen, mit einer CAGR von 6,54 % im Zeitraum 2026 bis 2031.
Welche Hämozytometer-Produktkategorie führt beim Umsatz?
Manuelle Hämozytometer hielten im Jahr 2025 einen Umsatzanteil von 57,65 %, unterstützt durch ihre installierte Basis und ihren geringen Infrastrukturbedarf.
Welche Hämozytometer-Anwendung wächst am schnellsten?
Die Zellvitalitätsbewertung wird voraussichtlich bis 2031 mit einer CAGR von 9,32 % wachsen, da bioreaktorbasiserte Workflows expandieren.
Warum gewinnen Einweg-Hämozytometer an Bedeutung?
Einweg-Polymerkammern können den Reinigungsbedarf reduzieren und die Kontaminationskontrolle in empfindlichen Labor-Workflows unterstützen.
Welche Region wächst am schnellsten bei Hämozytometern?
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 7,54 % wachsen, unterstützt durch die Expansion der Biopharmaka- und Laborinfrastruktur.
Können Hämozytometer neben automatisierten Zählern nützlich bleiben?
Ja. Die direkte Mikroskopie bleibt nützlich für die visuelle Verifikation, Arbeiten mit geringem Volumen und Proben mit Ablagerungen, Klumpen oder ungewöhnlicher Morphologie.
Seite zuletzt aktualisiert am:



