
Tamanho e Participação do Mercado de Armazenamento de Energia de Longa Duração
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 6.64 Bilhões de dólares |
| Tamanho do Mercado (2032) | 12.33 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.18 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armazenamento de Energia de Longa Duração por Mordor Intelligence
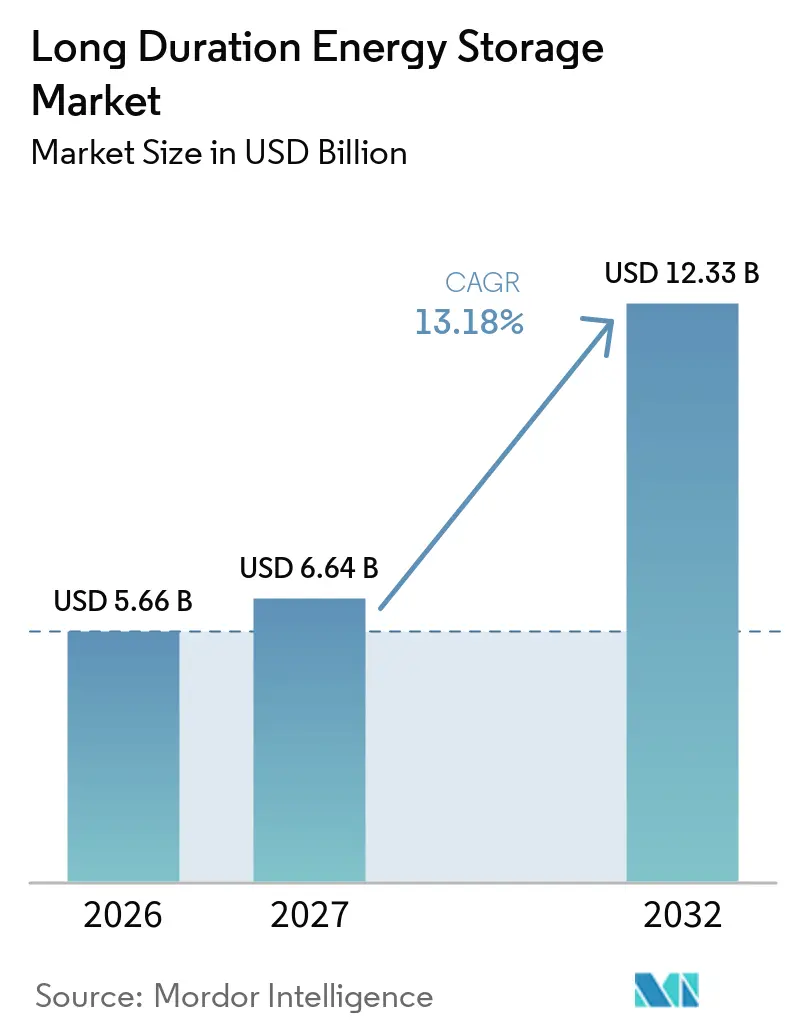
O tamanho do mercado global de armazenamento de energia de longa duração foi avaliado em 5,66 bilhões de USD em 2026 e estima-se que cresça de 6,64 bilhões de USD em 2027 para atingir 12,33 bilhões de USD até 2032, a um CAGR de 13,18% durante o período de previsão (2027-2032). O mercado está avançando além do balanceamento diário de curta duração, à medida que os sistemas de energia exigem capacidade confiável durante períodos prolongados de baixa geração eólica e solar. A demanda é sustentada por aquisições de concessionárias, incentivos fiscais ao armazenamento e contratos diretos de desenvolvedores de data centers. Esses contratos proporcionam aos desenvolvedores de projetos maior visibilidade de receita antes que a capacidade de fabricação seja estabelecida. O mercado também enfrenta elevados requisitos de capital, longos prazos de licenciamento e forte concorrência de sistemas de íons de lítio em aplicações que requerem até 8 horas de armazenamento. Projetos que reutilizam conexões de rede existentes ou combinam geração renovável com armazenamento podem reduzir as restrições de desenvolvimento e melhorar os cronogramas de entrega. Mordor Intelligence
Principais Conclusões do Relatório
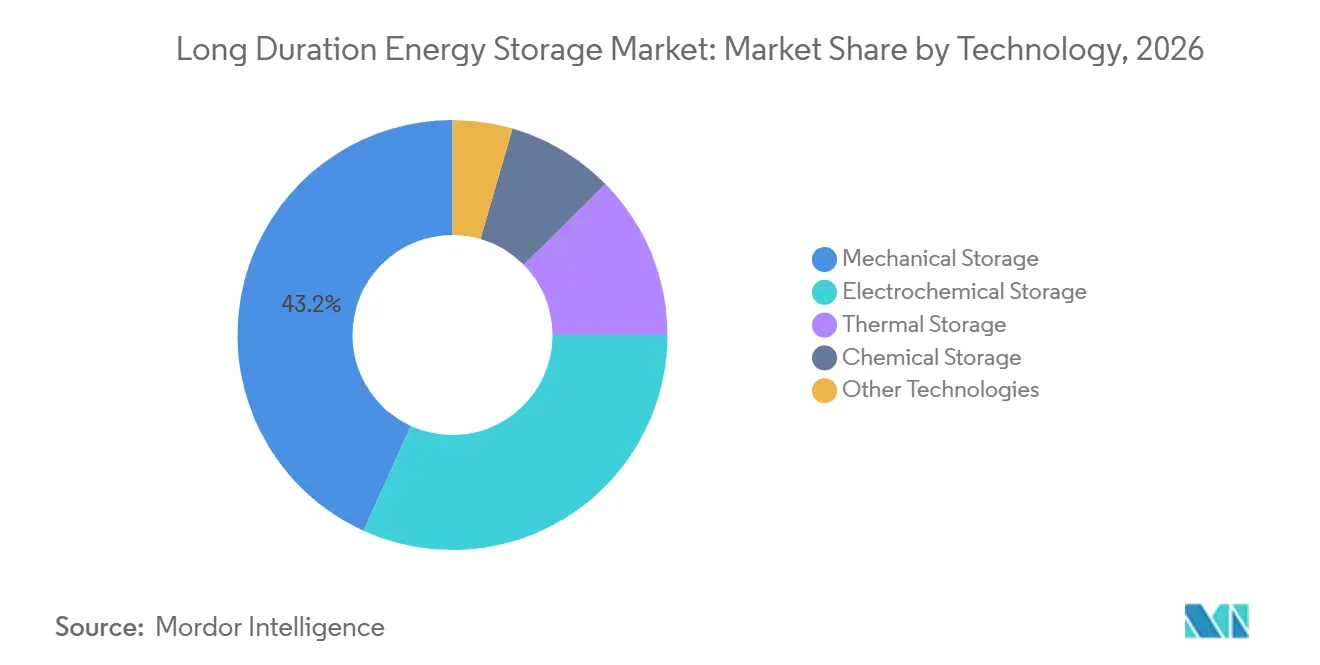
- Por tecnologia, o armazenamento mecânico detinha 43,2% da participação do mercado de armazenamento de energia de longa duração em 2026, enquanto o armazenamento químico tem previsão de expandir a um CAGR de 14,5% até 2032.
- Por duração de armazenamento, a categoria de 10 a 24 horas detinha uma participação de 70,1% em 2026, enquanto a categoria de 36 a 100 horas tem previsão de crescer a um CAGR de 15,4% até 2032.
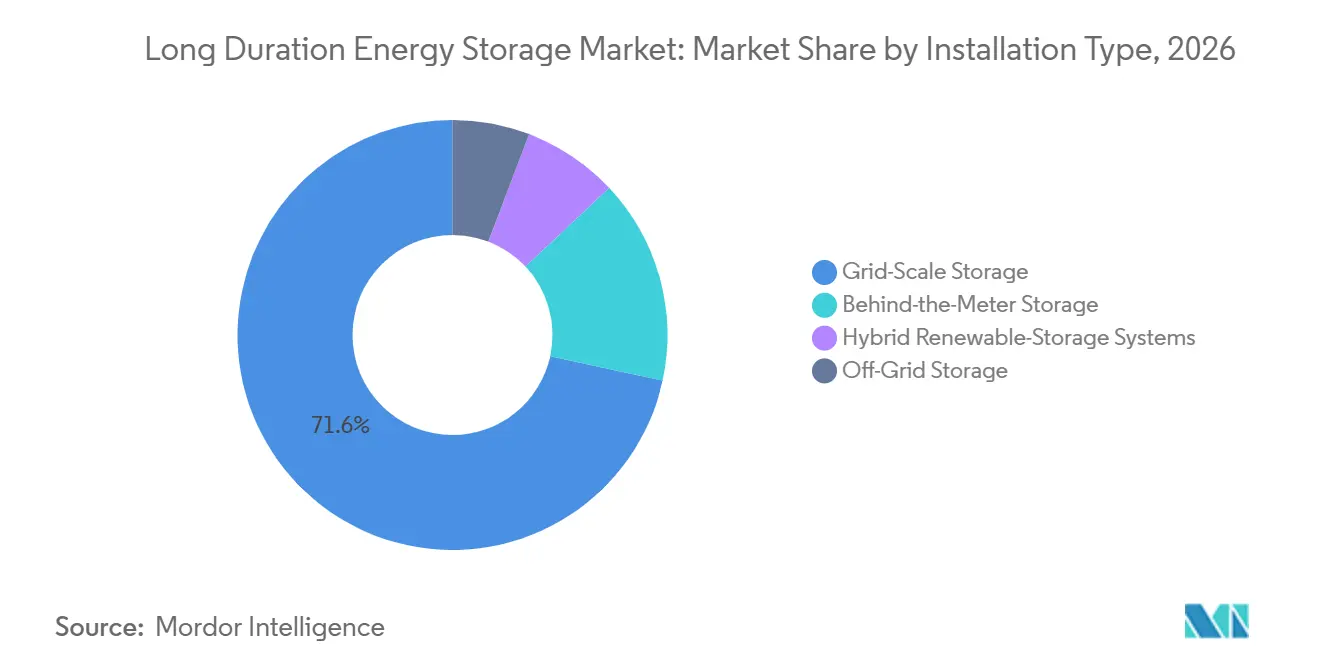
- Por tipo de instalação, os sistemas em escala de rede detinham uma participação de 71,6% em 2026, enquanto os sistemas híbridos de energia renovável com armazenamento têm previsão de crescer a um CAGR de 15,6% até 2032.
- Por capacidade de energia, a categoria de 100 a 500 MWh representou 45,3% do tamanho do mercado de armazenamento de energia de longa duração em 2026, enquanto projetos acima de 1 GWh têm previsão de expandir a um CAGR de 15,4% até 2032.
- Por geografia, a América do Norte detinha uma participação de 35,7% em 2026, enquanto a Ásia-Pacífico tem previsão de expandir a um CAGR de 14,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Penetração de Energia Renovável Variável | +3.2% | Global, mais agudo na China, Alemanha, Austrália e Estados Unidos | Médio prazo (2-4 anos) |
| Requisitos de Resiliência e Confiabilidade da Rede | +2.1% | América do Norte, Reino Unido e Austrália | Médio prazo (2-4 anos) |
| Descarbonização e Substituição de Usinas de Pico a Combustíveis Fósseis | +1.5% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Aquisição com Receita Garantida e Incentivos ao Armazenamento | +1.8% | Estados Unidos, Reino Unido, Itália e Austrália | Curto prazo (≤ 2 anos) |
| Concentração de Carga em Data Centers e Demanda por Capacidade Firme | +2.0% | América do Norte, com expansão para Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Reconexão de Rede em Áreas Industriais e Reaproveitamento de Ativos Térmicos | +0.7% | América do Norte, Europa e África Austral | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Penetração de Energia Renovável Variável
O mercado de armazenamento de energia de longa duração se beneficia quando a geração renovável se torna grande demais para que baterias de curta duração gerenciem períodos de baixa produção. A Organização de Desenvolvimento de Novas Energias e Tecnologias Industriais do Japão espera que a implantação anual de armazenamento de energia de longa duração aumente de 10 GWh em 2025 para 118 GWh até 2035, à medida que as necessidades da rede se deslocam para o balanceamento entre dias. A China adicionou 18 GW de capacidade de hidrelétrica reversível em 2025 e tinha mais de 120 GW em construção ou planejamento avançado. Essas adições indicam que os grandes sistemas de energia estão se preparando para necessidades de armazenamento além do balanceamento intradiário. A participação da eletricidade renovável no Brasil atingiu 90%, enquanto suas perdas por curtailment totalizaram 1,1 bilhão de USD em 2025.[1] Tais perdas reforçam o argumento para o crescimento do mercado de armazenamento de energia de longa duração em sistemas onde a produção variável não pode mais ser absorvida pela flexibilidade existente da rede.
Concentração de Carga em Data Centers e Demanda por Capacidade Firme
O mercado de armazenamento de energia de longa duração está ganhando um novo grupo de clientes à medida que os data centers buscam energia contínua próxima a redes de transmissão congestionadas. A Bloom Energy projetou que a capacidade de carga de TI dos EUA poderia aumentar de 80 GW em 2025 para 150 GW em 2028. Os desenvolvedores nessas localidades podem valorizar contratos de energia firme mais do que as receitas do mercado livre, pois atrasos nas conexões de rede podem afetar os cronogramas de construção. A Form Energy e a Xcel Energy anunciaram um projeto de ferro-ar de 300 MW e 30 GWh para um data center do Google em Minnesota em março de 2026. A Form Energy também assinou um acordo de capacidade de 12 GWh com a Crusoe Energy para infraestrutura de data center de inteligência artificial. Esses compromissos podem apoiar a escala de fabricação do mercado de armazenamento de energia de longa duração antes que as tecnologias concorram amplamente nos mercados de eletricidade no atacado.
Aquisição com Receita Garantida e Incentivos ao Armazenamento
O mercado de armazenamento de energia de longa duração é apoiado quando a política migra de subsídios para arranjos que proporcionam receita previsível. O crédito da Seção 48E dos EUA pode compensar de 30% a 50% dos custos de capital de armazenamento autônomo qualificado, dependendo da elegibilidade para adicionais. Para um projeto de ferro-ar de 400 milhões de USD, um crédito de 30% reduziria a exposição efetiva de capital próprio em mais de 120 milhões de USD. O Reino Unido selecionou provisoriamente 16 projetos para seu primeiro esquema de teto e piso de armazenamento de energia de longa duração em junho de 2026. O esquema inclui proteção de receita que aborda o risco de mercado livre e pode apoiar projetos do mercado de armazenamento de energia de longa duração com longos períodos de construção. A China também introduziu precificação de capacidade que paga taxas mais elevadas a sistemas conectados à rede capazes de 6 ou mais horas de descarga em plena potência.
Requisitos de Resiliência e Confiabilidade da Rede
Os operadores de rede estão atribuindo maior peso a ativos de longa duração à medida que a geração térmica se aposenta e a produção de energia renovável variável aumenta. O Departamento de Energia dos EUA estabeleceu uma meta para reduzir o custo do armazenamento de longa duração em escala de rede para abaixo de 0,05 USD por kWh até 2030. O departamento também comprometeu 505 milhões de USD para projetos de demonstração de armazenamento de energia de longa duração no âmbito da Lei de Redução da Inflação. A Califórnia exigiu a aquisição de 1 GW de recursos capazes de 12 ou mais horas de duração até 2031.[2] Massachusetts e Nova York também estabeleceram metas de armazenamento que incluem componentes de longa duração. As regras de mercado existentes ainda frequentemente favorecem sistemas de curta duração, o que significa que os pagamentos de capacidade permanecem importantes para projetos de maior duração.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevados Custos de Capital Iniciais e Longos Ciclos de Desenvolvimento de Projetos | -2.8% | Global | Curto prazo (≤ 2 anos) |
| Tecnologias Imaturas e Economias de Escala Limitadas | -1.5% | Global, mais agudo em mercados emergentes | Médio prazo (2-4 anos) |
| Liderança de Custo do Íon de Lítio no Mercado de 4 a 8 Horas | -1.8% | Global | Médio prazo (2-4 anos) |
| Padronização Limitada, Dados de Seguro e Garantias de Desempenho de Longo Prazo | -0.9% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevados Custos de Capital Iniciais e Longos Ciclos de Desenvolvimento de Projetos
O mercado de armazenamento de energia de longa duração enfrenta restrições de custo que surgem de projetos completos de sistemas, e não apenas de células de bateria. Projetos de hidrelétrica reversível e ar comprimido requerem obras civis especializadas, enquanto baterias de fluxo requerem grandes volumes de eletrólito e equipamentos de equilíbrio de planta. Em janeiro de 2025, a Hydrostor recebeu uma garantia de empréstimo condicional de até 1,76 bilhão de USD para seu projeto de ar comprimido Willow Rock de 500 MW e 4.000 MWh na Califórnia. O projeto ainda precisava concluir a revisão ambiental, demonstrando como as aprovações regulatórias podem atrasar a implantação mesmo após a obtenção de compromissos de financiamento. O desenvolvimento de projetos de hidrelétrica reversível e ar comprimido pode levar de 8 a 15 anos desde a identificação do local até o comissionamento. Os desenvolvedores também devem atender aos requisitos da IEC 62933 e aos requisitos nacionais de segurança contra incêndio, que podem variar entre jurisdições.
Liderança de Custo do Íon de Lítio no Mercado de 4 a 8 Horas
Os sistemas de íons de lítio continuam sendo uma alternativa forte para projetos que requerem de 4 a 8 horas de armazenamento, em vez de despacho de vários dias. Essa posição de custo pode limitar a adoção de tecnologias de longa duração até que regras de aquisição específicas por duração sejam implementadas de forma mais ampla. Os modelos de planejamento das concessionárias frequentemente selecionam sistemas de íons de lítio de 4 horas como a opção de menor custo para as necessidades atuais de capacidade. A vantagem prática de um armazenamento mais longo depende da produção renovável local, do congestionamento da rede e da disponibilidade de receitas de capacidade. Os desenvolvedores de armazenamento de energia de longa duração, portanto, precisam de casos de uso em que a confiabilidade do sistema tenha um valor claro além da arbitragem diária de preços. O mercado de armazenamento de energia de longa duração tem maior espaço para expandir onde os marcos regulatórios de aquisição distinguem a capacidade de vários dias da flexibilidade de curta duração.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
O Armazenamento Químico Ganha Terreno sobre a Predominância MecânicaO armazenamento mecânico detinha 43,2% da participação do mercado de armazenamento de energia de longa duração em 2026. A hidrelétrica reversível forneceu a principal base instalada, pois as usinas podem operar por 50 a 60 anos e tipicamente alcançam eficiências de ciclo completo de 70 a 85%. Os sistemas de ar comprimido e gravitacionais estão ampliando as opções de armazenamento mecânico onde há locais adequados disponíveis. Os sistemas eletroquímicos incluem baterias de fluxo de vanádio, ferro e zinco, que separam a capacidade de energia da capacidade de potência. O armazenamento térmico apoia aplicações de calor industrial por meio de sal fundido, materiais termoquímicos e meios de estado sólido.
O armazenamento químico tem previsão de alcançar um CAGR de 14,5% até 2032, a taxa mais rápida entre as categorias de tecnologia. A instalação da Form Energy na Virgínia Ocidental iniciou a produção comercial e tem como meta 500 MW de produção anual até 2028. A CMBlu Energy concluiu um fechamento inicial da Série C de 50 milhões de EUR em abril de 2026 e reportou uma avaliação acima de 1 bilhão de EUR. O armazenamento químico pode expandir em corredores urbanos e de data centers porque os sistemas de fluxo e ferro-ar não requerem terreno montanhoso ou grandes reservatórios. A execução comercial dependerá de fabricação repetível, contratos com clientes e dados de desempenho de longo prazo.

Por Duração de Armazenamento:
36 a 100 Horas Apoia Aplicações de Vários DiasA faixa de 10 a 24 horas detinha uma participação de 70,1% em 2026. Ela apoia o carregamento diário durante períodos de menor demanda e o descarregamento durante os picos matinais ou vespertinos. Hidrelétricas reversíveis, baterias de fluxo de vanádio e sistemas de fluxo de ferro podem atender a aplicações nessa faixa. A faixa de 24 a 36 horas atende a necessidades especializadas, como backup crítico estendido e balanceamento regional. O armazenamento acima de 100 horas permaneceu uma categoria pequena, liderada por instalações iniciais de ferro-ar e pesquisas de ar comprimido.
A categoria de 36 a 100 horas tem previsão de crescer a um CAGR de 15,4% até 2032. A Organização de Desenvolvimento de Novas Energias e Tecnologias Industriais identifica o armazenamento superior a 10 horas como uma área em que a economia do íon de lítio se torna menos favorável para o balanceamento da rede. Os requisitos de carga dos data centers podem aumentar a demanda por energia contínua no local ao longo de vários dias. Um estudo de 2025 publicado na iScience constatou que o armazenamento de ar comprimido adiabático usando cavernas de rocha de baixo custo poderia suportar armazenamento economicamente viável além de 100 horas.[3] Projetos com entrega verificada e desempenho operacional serão necessários para estabelecer essa categoria em escala.
Por Tipo de Instalação:
Sistemas Híbridos de Energia Renovável com Armazenamento se ExpandemOs sistemas em escala de rede detinham uma participação de 71,6% em 2026. Essa posição reflete a hidrelétrica reversível em escala de concessionária e projetos de fluxo e ar comprimido à frente do medidor apoiados por licitações e acordos de longo prazo. Os sistemas atrás do medidor atendem a instalações comerciais e industriais que buscam menores encargos de demanda e maior resiliência de energia. Os sistemas fora da rede podem substituir a geração a diesel em comunidades remotas e em ilhas.
Os sistemas híbridos de energia renovável com armazenamento têm previsão de ser o tipo de instalação de crescimento mais rápido, a um CAGR de 15,6% até 2032. Eles combinam geração renovável com armazenamento despachável sob uma única estrutura de projeto. O projeto solar-eólico-hidrelétrico reversível de Barmer, na Índia, obteve um acordo de compra de energia a INR 4,04 por kWh.[4] Essas estruturas podem melhorar a entregabilidade de energia renovável e reduzir a exposição a receitas de armazenamento autônomo no mercado livre.
Por Capacidade de Energia:
Projetos Acima de 1 GWh Elevam a Escala dos ProjetosA categoria de 100 a 500 MWh representou 45,3% do tamanho do mercado de armazenamento de energia de longa duração em 2026. Essa faixa é adequada para projetos em escala de concessionária que se associam a parques solares e eólicos conectados à rede. Sistemas abaixo de 100 MWh atendem a instalações comerciais, microrredes de campus e projetos de resiliência comunitária. A categoria de 500 MWh a 1 GWh está crescendo à medida que projetos selecionados por meio de aquisições públicas avançam para o fechamento financeiro. Projetos maiores requerem terreno, interconexão, financiamento e capacidades de entrega que nem sempre estão disponíveis para desenvolvedores menores.
Projetos acima de 1 GWh têm previsão de crescer a um CAGR de 15,4% até 2032. A CMBlu Energy e a Uniper assinaram um acordo-quadro de 10 anos para pelo menos 5 GWh de capacidade de armazenamento SolidFlow, com entregas começando em 2027 em parcelas mínimas de 100 MWh. O projeto da Form Energy em Minnesota com a Xcel Energy tem 30 GWh de capacidade de energia planejada. O Departamento de Energia dos Estados Unidos identificou 40 GW de capacidade de carvão em desativação que poderia oferecer interconexão de rede existente para o redesenvolvimento de armazenamento. A reutilização dessas localizações pode reduzir os atrasos de interconexão para grandes projetos.
Análise Geográfica
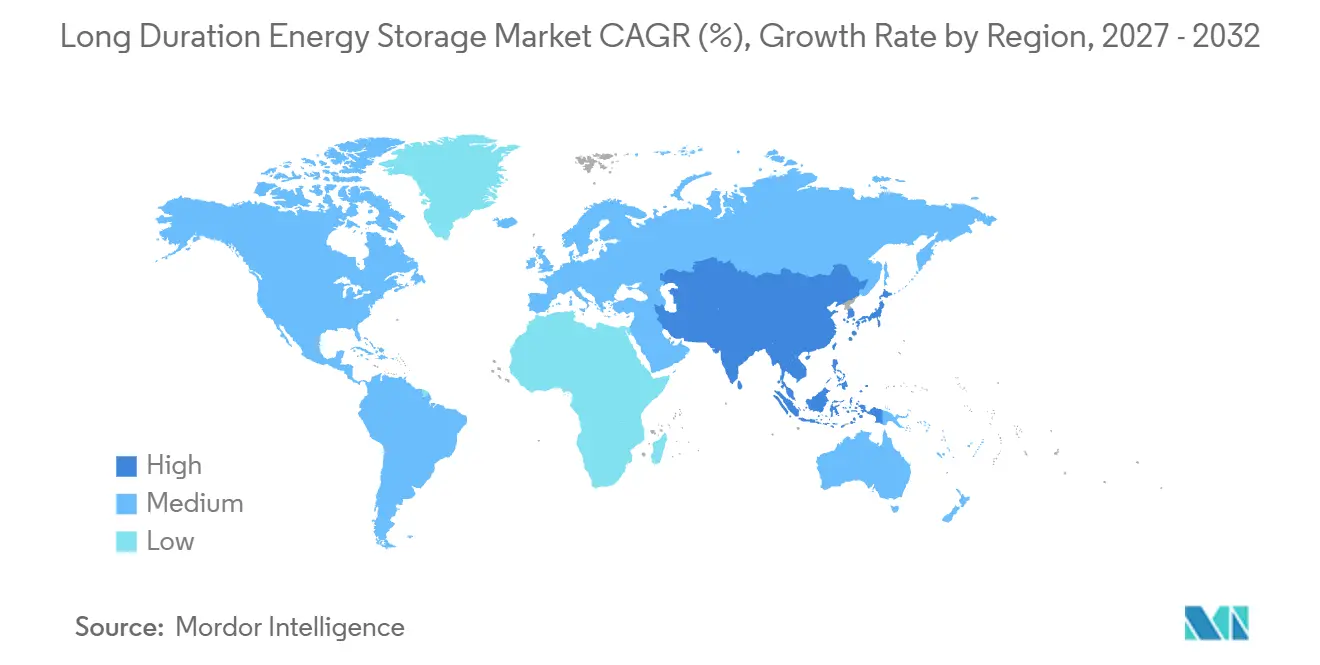
A América do Norte detinha uma participação de 35,7% em 2026. Os Estados Unidos são o principal motor de implantação na região, apoiados por incentivos federais e requisitos de aquisição estaduais. O Departamento de Energia dos EUA emitiu à Hydrostor uma garantia de empréstimo condicional de até 1,76 bilhão de USD para o projeto Willow Rock de 500 MW e 4.000 MWh. A Califórnia exigiu 1 GW de recursos com 12 horas ou mais até 2031. Illinois promulgou uma lei em 2026 direcionando a aquisição de 3.000 MW de armazenamento em escala de concessionária até 2030.
O mercado de armazenamento de energia de longa duração da Europa é apoiado por um marco regulatório que combina suporte de receita com implantação comercial inicial. A Ofgem selecionou provisoriamente 16 projetos em junho de 2026 no âmbito do primeiro esquema de teto e piso de armazenamento de energia de longa duração do Reino Unido. A seleção incluiu projetos de hidrelétrica reversível e bateria elegíveis para um piso de receita definido. As premissas de planejamento de rede de longo prazo da Alemanha também atribuem um papel maior ao armazenamento em baterias. A Invinity Energy Systems entregou uma bateria de fluxo de vanádio de 20,7 MWh ao Copwood Energy Hub em East Sussex em maio de 2026.
A Ásia-Pacífico tem previsão de ser a região de mercado de armazenamento de energia de longa duração de crescimento mais rápido, a um CAGR de 14,6% até 2032. A China adicionou 35,3 GW de novo armazenamento de energia em 2025, incluindo 8,7 GW de sistemas com pelo menos 4 horas de duração. Seu plano de energia prevê 160 GW de hidrelétrica reversível e 300 GW de armazenamento de novo tipo até 2030. A Índia concedeu contratos para 1.344 MW de capacidade combinada de hidrelétrica reversível e bateria de fluxo de grande escala no final de 2025.
Cenário Competitivo
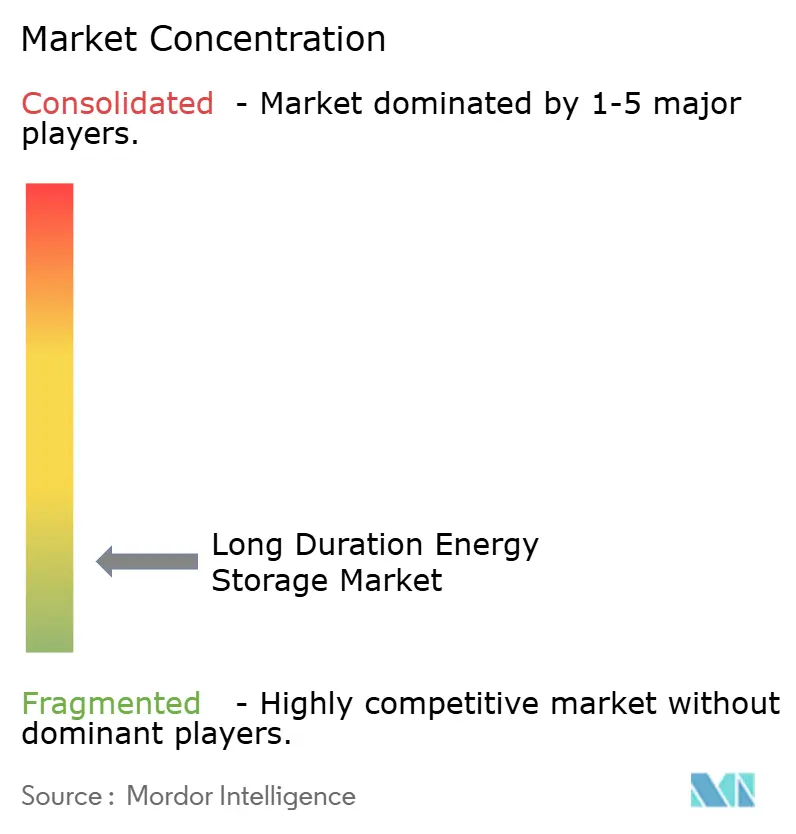
O mercado de armazenamento de energia de longa duração é altamente fragmentado, sem nenhuma empresa com participação superior a um único dígito baixo da capacidade comercial instalada. A hidrelétrica reversível permanece amplamente no domínio das concessionárias e dos principais empreiteiros de engenharia. A Form Energy e a Eos Energy Enterprises concentram-se em acordos com clientes que apoiam a escala de fabricação antes da implantação ampla. A CMBlu Energy, a Invinity Energy Systems e a Sumitomo Electric Industries, Ltd. buscaram acordos-quadro com clientes industriais e de concessionárias.
O acordo da Form Energy com a Xcel Energy e o Google abrange um projeto de ferro-ar de 300 MW e 30 GWh em Minnesota. O acordo da empresa com a Crusoe Energy Systems abrange 12 GWh de baterias de ferro-ar para data centers de inteligência artificial. A Invinity Energy Systems foi selecionada em junho de 2026 para projetar um sistema de bateria de fluxo de vanádio de 1,5 GWh para o Centro Tecnológico de Laufenburg, na Suíça. Esses arranjos indicam que a demanda de data centers está se tornando uma rota-chave para a escala comercial inicial, ao mesmo tempo em que eleva o padrão para desenvolvedores que não possuem clientes contratados ou planos de fabricação críveis.
O projeto de bloco termoquímico de 195 MWh da MGA Thermal Pty Ltd na Usina de Pigmentos Kwinana da Tronox foi apoiado pela Agência Australiana de Energia Renovável. A Eos Energy Enterprises lançou a produção comercial em uma segunda linha automatizada em sua instalação Thorn Hill em 2026 e tem como meta 8 GWh de capacidade de fabricação anual. A plataforma Endurium da Invinity Energy Systems possui certificações CE, UL 1973 e UL 9540A. A confiança dos clientes no mercado de armazenamento de energia de longa duração dependerá da entrega de projetos, segurança e longos registros operacionais.
Líderes do Setor de Armazenamento de Energia de Longa Duração
-
Form Energy, Inc.
-
Eos Energy Enterprises, Inc.
-
Energy Vault Holdings, Inc.
-
Sumitomo Electric Industries, Ltd.
-
Highview Power
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Armazenamento de Energia de Longa Duração Empresas cobertas neste relatório
- CMBlu Energy AG
- Energy Dome S.p.A.
- Energy Vault Holdings, Inc.
- Eos Energy Enterprises, Inc.
- ESS Tech, Inc.
- e-Zinc Inc.
- Form Energy, Inc.
- Highview Power
- Hydrostor Inc.
- Invinity Energy Systems plc
- Malta Inc.
- MAN Energy Solutions SE
- MGA Thermal Pty Ltd
- Primus Power Corporation
- RheEnergise Limited
- Rondo Energy, Inc.
- StorEn Technologies Inc.
- Sumitomo Electric Industries, Ltd.
- VFlowTech Pte Ltd.
- VoltStorage GmbH
Desenvolvimentos industriais recentes em Mercado de Armazenamento de Energia de Longa Duração
- Setembro de 2026: A MN8 Energy, o Google e a Eos Energy Enterprises anunciaram um projeto na Virgínia Ocidental combinando 86 MW de geração solar, 10 MW/100 MWh de armazenamento de longa duração em bateria de zinco Eos Z3 e 70 MW/280 MWh de armazenamento de íons de lítio. O projeto marca a primeira implantação pelo Google da tecnologia de armazenamento de energia de longa duração à base de zinco de fabricação americana da Eos Energy Enterprises.
- Agosto de 2026: A Eos Energy Enterprises lançou a produção comercial em sua segunda linha de fabricação automatizada na instalação Thorn Hill, na Pensilvânia. A nova linha opera aproximadamente 10% mais rápido do que a primeira linha, representando um marco em direção à capacidade de fabricação anual planejada de 8 GWh da Eos Energy Enterprises para baterias de longa duração à base de zinco.
- Julho de 2026: A Eos Energy Enterprises recebeu um pedido de compra de 100 milhões de USD da Frontier Power USA para a implantação de sua tecnologia de armazenamento de longa duração à base de zinco Z3 em uma instalação de defesa dos EUA no âmbito da iniciativa "Golden Dome for America", destacando a crescente adoção do armazenamento de energia de longa duração pelo setor de defesa.
- Junho de 2026: A Invinity Energy Systems foi selecionada para projetar e engenheirar um sistema de bateria de fluxo de vanádio de 1,5 GWh, expansível para 2,1 GWh, para o Centro Tecnológico de Laufenburg da FlexBase, na Suíça. O projeto está entre os maiores desenvolvimentos de bateria de fluxo de vanádio anunciados globalmente, com foco no fornecimento de energia para infraestrutura de data center de inteligência artificial.
Escopo do Relatório Global do Mercado de Armazenamento de Energia de Longa Duração
O armazenamento de energia de longa duração refere-se a uma classe de tecnologias capazes de capturar energia elétrica da rede ou de fontes renováveis e armazená-la por períodos prolongados, tipicamente variando de 10 horas a vários dias ou semanas, antes de descarregá-la novamente como energia. Ao contrário das baterias de íons de lítio padrão, otimizadas para curtas durações de 2 a 4 horas, os sistemas de armazenamento de energia de longa duração utilizam mecanismos mecânicos, químicos, térmicos ou eletroquímicos para gerenciar desequilíbrios prolongados da rede. Essas tecnologias são fundamentais para manter a confiabilidade da rede durante períodos prolongados de baixa geração renovável, como dias consecutivos nublados ou sem vento. Ao absorver o excesso de energia eólica e solar, o armazenamento de energia de longa duração evita o curtailment e garante um fornecimento de energia contínuo e descarbonizado durante os picos de demanda.
O mercado global de armazenamento de energia de longa duração é segmentado por tecnologia em armazenamento mecânico, armazenamento eletroquímico, armazenamento térmico, armazenamento químico e outras tecnologias. Por duração de armazenamento, o mercado é segmentado em 10 a 24 horas, 24 a 36 horas, 36 a 100 horas e acima de 100 horas. Por tipo de instalação, o mercado é segmentado em armazenamento em escala de rede, armazenamento atrás do medidor, armazenamento fora da rede e sistemas híbridos de energia renovável com armazenamento. Por capacidade de energia, o mercado é segmentado em até 100 MWh, 100 a 500 MWh, 500 a 1.000 MWh e acima de 1 GWh. O relatório também abrange o tamanho do mercado e previsões para 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado são fornecidos com base em valor (USD).
Visão geral da segmentação
| Armazenamento Mecânico |
| Armazenamento Eletroquímico |
| Armazenamento Térmico |
| Armazenamento Químico |
| Outras Tecnologias |
| 10 a 24 Horas |
| 24 a 36 Horas |
| 36 a 100 Horas |
| Acima de 100 Horas |
| Armazenamento em Escala de Rede |
| Armazenamento Atrás do Medidor |
| Armazenamento Fora da Rede |
| Sistemas Híbridos de Energia Renovável com Armazenamento |
| Até 100 MWh |
| 100 a 500 MWh |
| 500 a 1.000 MWh |
| Acima de 1 GWh |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tecnologia | Armazenamento Mecânico | |
| Armazenamento Eletroquímico | ||
| Armazenamento Térmico | ||
| Armazenamento Químico | ||
| Outras Tecnologias | ||
| Por Duração de Armazenamento | 10 a 24 Horas | |
| 24 a 36 Horas | ||
| 36 a 100 Horas | ||
| Acima de 100 Horas | ||
| Por Tipo de Instalação | Armazenamento em Escala de Rede | |
| Armazenamento Atrás do Medidor | ||
| Armazenamento Fora da Rede | ||
| Sistemas Híbridos de Energia Renovável com Armazenamento | ||
| Por Capacidade de Energia | Até 100 MWh | |
| 100 a 500 MWh | ||
| 500 a 1.000 MWh | ||
| Acima de 1 GWh | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de armazenamento de energia de longa duração até 2032?
O mercado tem previsão de atingir 12,33 bilhões de USD até 2032, ante 6,64 bilhões de USD em 2027, a um CAGR de 13,18%.
Qual tecnologia de armazenamento de energia de longa duração detém a maior participação de mercado?
O armazenamento mecânico detinha uma participação de 43,2% em 2026, principalmente devido à base instalada de sistemas de hidrelétrica reversível.
Qual categoria de duração de armazenamento está crescendo mais rapidamente?
A categoria de 36 a 100 horas tem projeção de crescer a um CAGR de 15,4% até 2032, impulsionada pelos requisitos de rede e data centers de vários dias.
Por que os data centers estão adotando o armazenamento de longa duração?
Os data centers requerem energia firme onde as conexões de rede são congestionadas, e vários desenvolvedores assinaram acordos de baterias de ferro-ar de vários gigawatts-hora para atender a essa necessidade.
Qual região tem previsão de registrar o crescimento mais rápido até 2032?
A Ásia-Pacífico tem projeção de registrar um CAGR de 14,6% até 2032, liderada pela implantação de armazenamento e pelo apoio de políticas na China.
Quais são as principais restrições que limitam a adoção mais ampla de sistemas de armazenamento de longa duração?
Os elevados custos iniciais, os longos prazos de desenvolvimento e as vantagens de custo dos sistemas de íons de lítio na faixa de 4 a 8 horas permanecem as principais restrições para uma adoção mais ampla.