
Taille et part du marché du stockage d'énergie de longue durée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.64 Milliards de dollars |
| Taille du Marché (2032) | 12.33 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du stockage d'énergie de longue durée par Mordor Intelligence
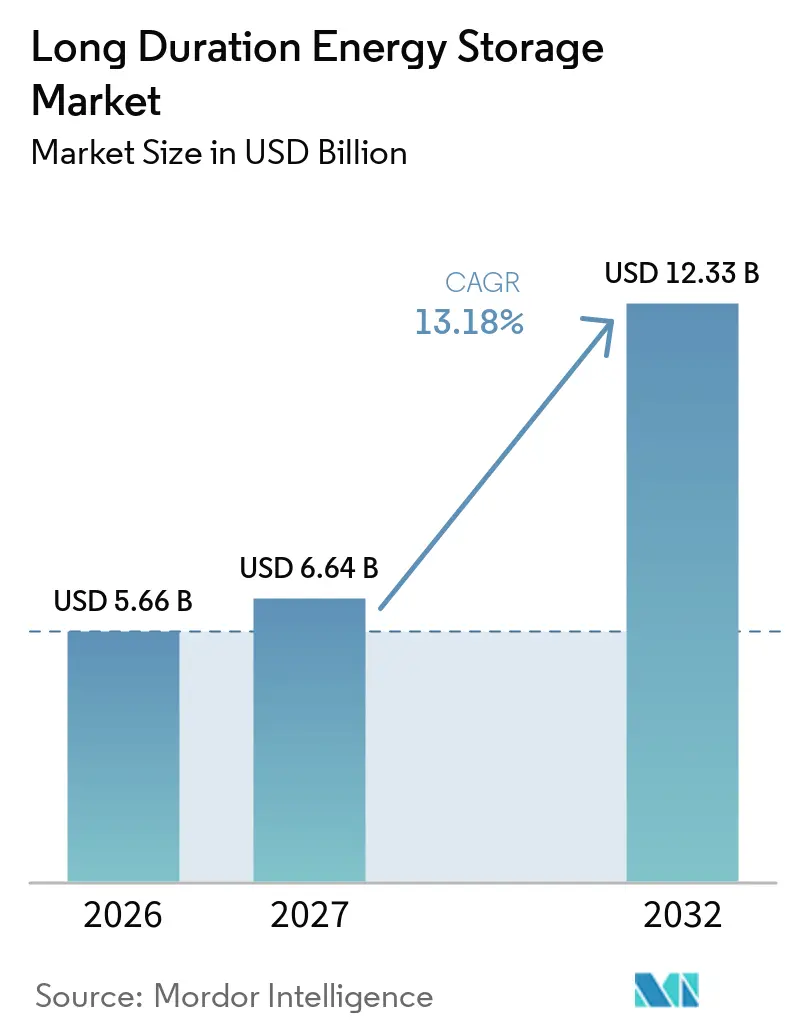
La taille du marché mondial du stockage d'énergie de longue durée était évaluée à 5,66 milliards USD en 2026 et devrait croître de 6,64 milliards USD en 2027 pour atteindre 12,33 milliards USD d'ici 2032, à un CAGR de 13,18 % au cours de la période de prévision (2027-2032). Le marché évolue au-delà du simple équilibrage quotidien à mesure que les systèmes électriques nécessitent une capacité fiable pendant les périodes prolongées de faible production éolienne et solaire. La demande est soutenue par les achats des services publics, les incitations fiscales au stockage et les contrats directs conclus avec les développeurs de centres de données. Ces contrats offrent aux développeurs de projets une meilleure visibilité sur les revenus avant que la capacité de fabrication ne soit établie. Le marché est également confronté à des besoins élevés en capitaux, à de longs délais d'autorisation et à une forte concurrence des systèmes lithium-ion pour les applications nécessitant jusqu'à 8 heures de stockage. Les projets qui réutilisent des connexions au réseau existantes ou combinent la production d'énergie renouvelable avec le stockage peuvent réduire les contraintes de développement et améliorer les délais de livraison. Mordor Intelligence
Principaux enseignements du rapport
- Par technologie, le stockage mécanique détenait 43,2 % de la part du marché du stockage d'énergie de longue durée en 2026, tandis que le stockage chimique devrait se développer à un CAGR de 14,5 % jusqu'en 2032.
- Par durée de stockage, la catégorie 10-24 heures détenait une part de 70,1 % en 2026, tandis que la catégorie 36-100 heures devrait croître à un CAGR de 15,4 % jusqu'en 2032.
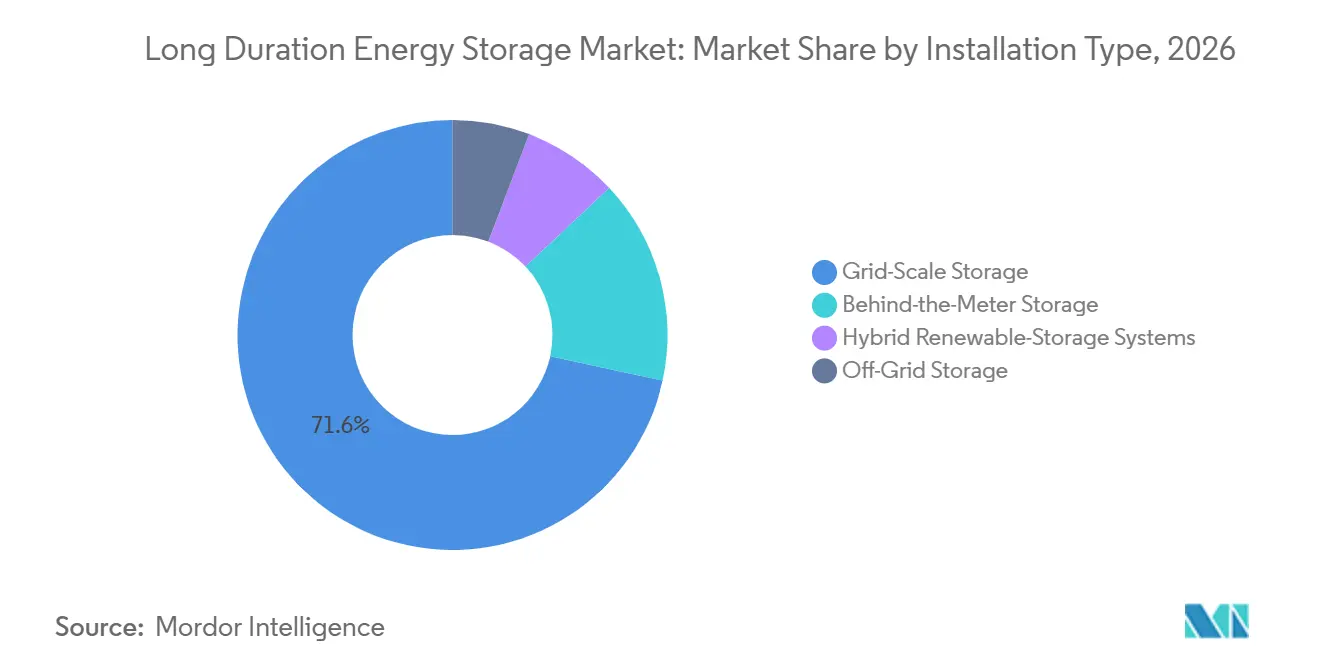
- Par type d'installation, les systèmes à l'échelle du réseau détenaient une part de 71,6 % en 2026, tandis que les systèmes hybrides renouvelables-stockage devraient croître à un CAGR de 15,6 % jusqu'en 2032.
- Par capacité énergétique, la catégorie 100-500 MWh représentait 45,3 % de la taille du marché du stockage d'énergie de longue durée en 2026, tandis que les projets supérieurs à 1 GWh devraient se développer à un CAGR de 15,4 % jusqu'en 2032.
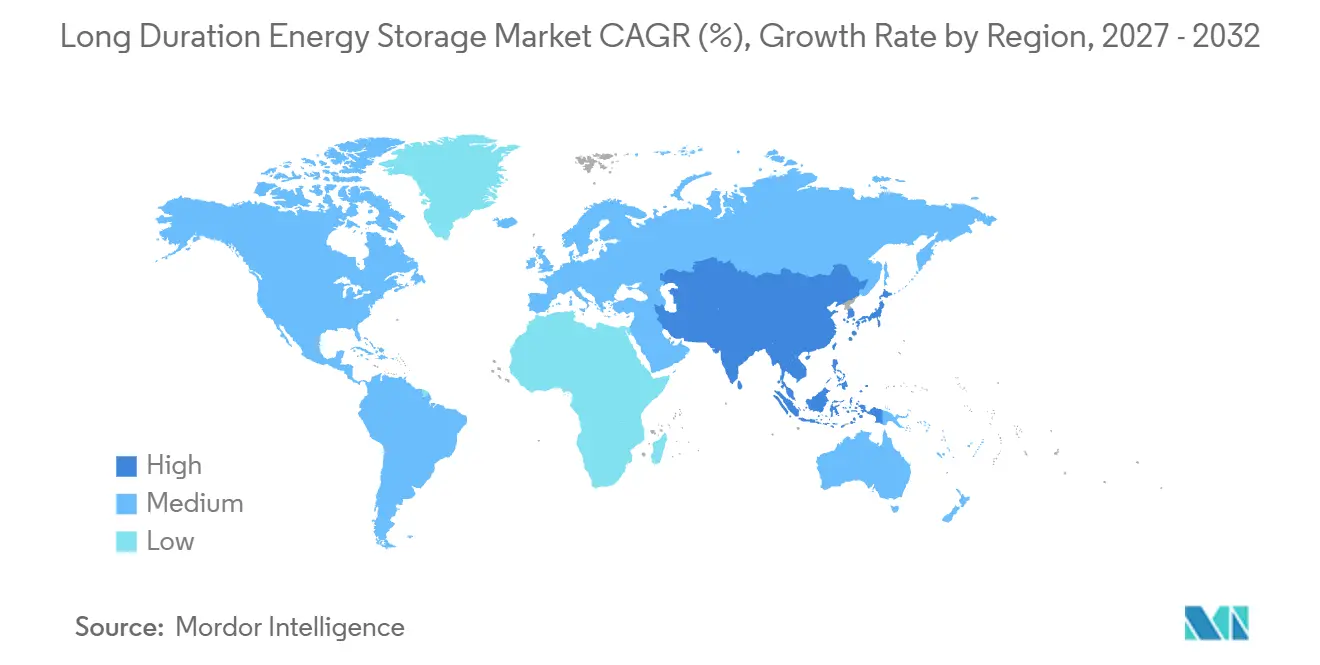
- Par géographie, l'Amérique du Nord détenait une part de 35,7 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 14,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénétration croissante des énergies renouvelables variables | +3.2% | Mondial, plus aigu en Chine, en Allemagne, en Australie et aux États-Unis | Moyen terme (2-4 ans) |
| Exigences en matière de résilience et de fiabilité du réseau | +2.1% | Amérique du Nord, Royaume-Uni et Australie | Moyen terme (2-4 ans) |
| Décarbonation et remplacement des centrales de pointe aux combustibles fossiles | +1.5% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Approvisionnement à revenus garantis et incitations au stockage | +1.8% | États-Unis, Royaume-Uni, Italie et Australie | Court terme (≤ 2 ans) |
| Concentration de la charge des centres de données et demande de capacité ferme | +2.0% | Amérique du Nord, avec des répercussions en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Réutilisation des connexions au réseau existantes et reconversion des actifs thermiques | +0.7% | Amérique du Nord, Europe et Afrique australe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénétration croissante des énergies renouvelables variables
Le marché du stockage d'énergie de longue durée bénéficie lorsque la production renouvelable devient trop importante pour que les batteries à courte durée puissent gérer les périodes de faible production. L'Organisation japonaise pour le développement des nouvelles énergies et des technologies industrielles prévoit que le déploiement annuel du stockage d'énergie de longue durée passera de 10 GWh en 2025 à 118 GWh d'ici 2035, à mesure que les besoins du réseau évoluent vers un équilibrage interquotidien. La Chine a ajouté 18 GW de capacité hydroélectrique par pompage en 2025 et disposait de plus de 120 GW en construction ou en planification avancée. Ces ajouts indiquent que les grands systèmes électriques se préparent à des besoins de stockage au-delà de l'équilibrage intrajournalier. La part de l'électricité renouvelable au Brésil a atteint 90 %, tandis que ses pertes par écrêtement s'élevaient à 1,1 milliard USD en 2025.[1] De telles pertes renforcent l'argument en faveur de la croissance du marché du stockage d'énergie de longue durée dans les systèmes où la production variable ne peut plus être absorbée par la flexibilité existante du réseau.
Concentration de la charge des centres de données et demande de capacité ferme
Le marché du stockage d'énergie de longue durée gagne un nouveau groupe de clients à mesure que les centres de données recherchent une alimentation continue à proximité de réseaux de transport contraints. Bloom Energy a prévu que la capacité de charge informatique américaine pourrait passer de 80 GW en 2025 à 150 GW en 2028. Les développeurs dans ces zones peuvent valoriser les contrats d'énergie ferme plus que les revenus du marché marchand, car les retards de connexion au réseau peuvent affecter les calendriers de construction. Form Energy et Xcel Energy ont annoncé un projet fer-air de 300 MW et 30 GWh pour un centre de données Google au Minnesota en mars 2026. Form Energy a également signé un accord de capacité de 12 GWh avec Crusoe Energy pour l'infrastructure de centres de données d'intelligence artificielle. Ces engagements peuvent soutenir la montée en puissance de la fabrication sur le marché du stockage d'énergie de longue durée avant que les technologies ne soient largement en concurrence sur les marchés de gros de l'électricité.
Approvisionnement à revenus garantis et incitations au stockage
Le marché du stockage d'énergie de longue durée est soutenu lorsque la politique évolue des subventions vers des dispositifs offrant des revenus prévisibles. Le crédit américain de la section 48E peut compenser 30 % à 50 % des coûts en capital des installations de stockage autonomes éligibles, selon l'admissibilité aux majorations. Pour un projet fer-air de 400 millions USD, un crédit de 30 % réduirait l'exposition effective en fonds propres de plus de 120 millions USD. Le Royaume-Uni a provisoirement sélectionné 16 projets pour son premier dispositif de plafond et plancher pour le stockage d'énergie de longue durée en juin 2026. Le dispositif comprend une protection des revenus qui répond au risque marchand et peut soutenir les projets du marché du stockage d'énergie de longue durée avec de longues périodes de construction. La Chine a également introduit une tarification de capacité qui verse des frais plus élevés aux systèmes côté réseau capables de 6 heures ou plus de décharge à pleine puissance.
Exigences en matière de résilience et de fiabilité du réseau
Les gestionnaires de réseau accordent davantage d'importance aux actifs de longue durée à mesure que la production thermique se retire et que la production renouvelable variable augmente. Le Département américain de l'énergie s'est fixé pour objectif de réduire le coût du stockage de longue durée à l'échelle du réseau à moins de 0,05 USD par kWh d'ici 2030. Le département a également engagé 505 millions USD pour des projets de démonstration de stockage d'énergie de longue durée dans le cadre de la loi sur la réduction de l'inflation. La Californie a exigé l'approvisionnement en 1 GW de ressources capables de 12 heures ou plus de durée d'ici 2031.[2] Le Massachusetts et New York ont également fixé des objectifs de stockage incluant des composantes de longue durée. Les règles de marché existantes favorisent encore souvent les systèmes à courte durée, ce qui signifie que les paiements de capacité restent importants pour les projets de plus longue durée.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement initiaux élevés et longs cycles de développement de projets | -2.8% | Mondial | Court terme (≤ 2 ans) |
| Technologies immatures et économies d'échelle limitées | -1.5% | Mondial, plus aigu dans les marchés émergents | Moyen terme (2-4 ans) |
| Leadership en coûts du lithium-ion sur le marché de 4 à 8 heures | -1.8% | Mondial | Moyen terme (2-4 ans) |
| Normalisation limitée, données d'assurance et garanties de performance à long terme | -0.9% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement initiaux élevés et longs cycles de développement de projets
Le marché du stockage d'énergie de longue durée est confronté à des contraintes de coûts qui découlent de la conception de l'ensemble du système plutôt que des seules cellules de batterie. Les projets hydroélectriques par pompage et d'air comprimé nécessitent des travaux de génie civil spécialisés, tandis que les batteries à flux nécessitent de grands volumes d'électrolyte et des équipements d'équilibre d'installation. En janvier 2025, Hydrostor a reçu une garantie de prêt conditionnelle allant jusqu'à 1,76 milliard USD pour son projet d'air comprimé Willow Rock de 500 MW et 4 000 MWh en Californie. Le projet devait encore achever l'examen environnemental, démontrant comment les approbations réglementaires peuvent retarder le déploiement même après que les engagements de financement sont sécurisés. Le développement de projets hydroélectriques par pompage et d'air comprimé peut prendre de 8 à 15 ans depuis l'identification du site jusqu'à la mise en service. Les développeurs doivent également respecter les exigences de la norme IEC 62933 et les exigences nationales en matière de sécurité incendie, qui peuvent varier selon les juridictions.
Leadership en coûts du lithium-ion sur le marché de 4 à 8 heures
Les systèmes lithium-ion restent une alternative solide pour les projets nécessitant 4 à 8 heures de stockage plutôt qu'une distribution sur plusieurs jours. Cette position en termes de coûts peut limiter l'adoption des technologies de longue durée jusqu'à ce que des règles d'approvisionnement spécifiques à la durée soient plus largement mises en œuvre. Les modèles de planification des services publics sélectionnent souvent des systèmes lithium-ion de 4 heures comme l'option la moins coûteuse pour les besoins de capacité actuels. L'avantage pratique d'un stockage plus long dépend de la production renouvelable locale, de la congestion du réseau et de la disponibilité des revenus de capacité. Les développeurs de stockage d'énergie de longue durée ont donc besoin de cas d'usage où la fiabilité du système a une valeur claire au-delà de l'arbitrage quotidien des prix. Le marché du stockage d'énergie de longue durée dispose d'une plus grande marge d'expansion là où les cadres d'approvisionnement distinguent la capacité sur plusieurs jours de la flexibilité à courte durée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
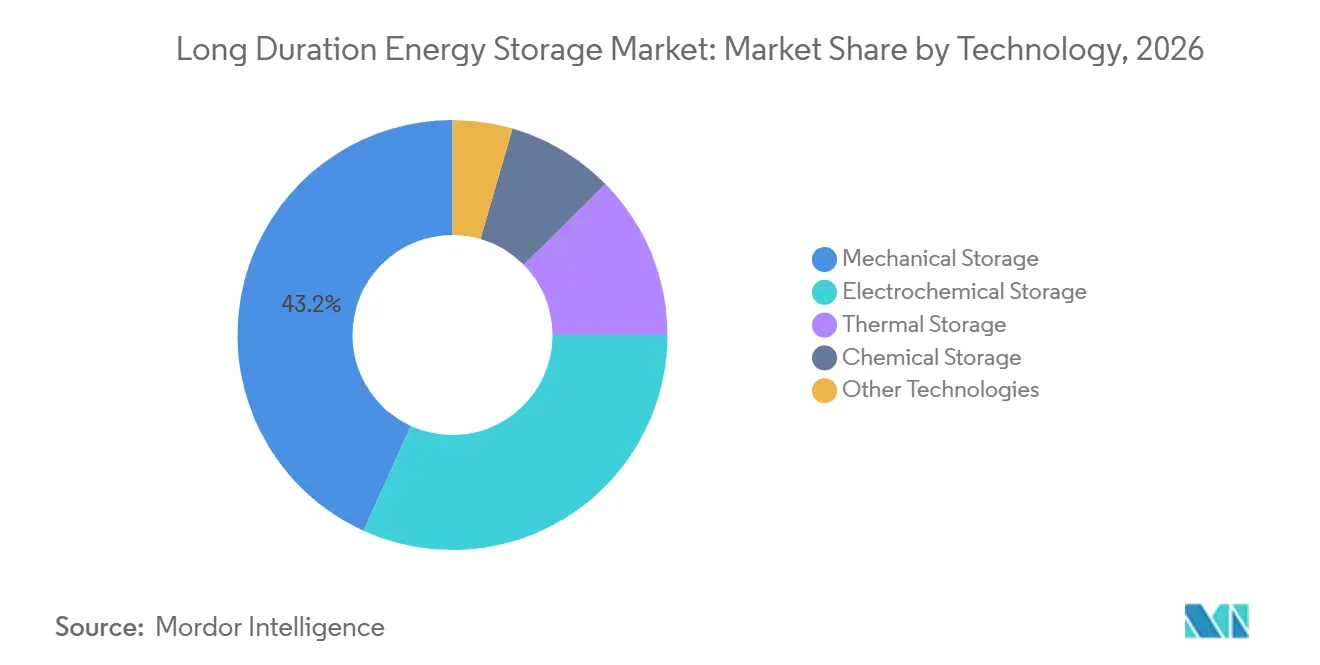
le stockage chimique gagne du terrain sur les titulaires mécaniquesLe stockage mécanique détenait 43,2 % de la part du marché du stockage d'énergie de longue durée en 2026. L'hydroélectricité par pompage constituait la principale base installée, les centrales pouvant fonctionner pendant 50 à 60 ans et atteignant généralement des rendements aller-retour de 70 à 85 %. Les systèmes d'air comprimé et de gravité élargissent les options de stockage mécanique là où des sites appropriés sont disponibles. Les systèmes électrochimiques comprennent les batteries à flux au vanadium, au fer et au zinc, qui séparent la capacité énergétique de la capacité de puissance. Le stockage thermique soutient les applications de chaleur industrielle grâce au sel fondu, aux matériaux thermochimiques et aux supports à l'état solide.
Le stockage chimique devrait atteindre un CAGR de 14,5 % jusqu'en 2032, le taux le plus rapide parmi les catégories technologiques. L'usine de Form Energy en Virginie-Occidentale a commencé la production commerciale et vise 500 MW de production annuelle d'ici 2028. CMBlu Energy a finalisé une première clôture de série C de 50 millions EUR en avril 2026 et a annoncé une valorisation supérieure à 1 milliard EUR. Le stockage chimique peut se développer dans les corridors urbains et des centres de données car les systèmes à flux et fer-air ne nécessitent pas de terrain montagneux ni de grands réservoirs. L'exécution commerciale dépendra d'une fabrication reproductible, de contrats clients et de données de performance à long terme.

Par durée de stockage :
36-100 heures pour les applications multi-joursLa plage 10-24 heures détenait une part de 70,1 % en 2026. Elle permet la charge quotidienne pendant les périodes de faible demande et la décharge pendant les pics du matin ou du soir. Les batteries hydroélectriques par pompage, à flux de vanadium et à flux de fer peuvent servir des applications dans cette plage. La plage 24-36 heures répond à des besoins spécialisés tels que la sauvegarde critique prolongée et l'équilibrage régional. Le stockage au-delà de 100 heures est resté une petite catégorie dominée par les premières installations fer-air et la recherche sur l'air comprimé.
La catégorie 36-100 heures devrait croître à un CAGR de 15,4 % jusqu'en 2032. L'Organisation pour le développement des nouvelles énergies et des technologies industrielles identifie le stockage dépassant 10 heures comme un domaine où l'économie du lithium-ion devient moins favorable pour l'équilibrage du réseau. Les exigences de charge des centres de données peuvent accroître la demande d'alimentation continue sur site sur plusieurs jours. Une étude de 2025 publiée dans iScience a révélé que le stockage d'air comprimé adiabatique utilisant des cavernes rocheuses à faible coût pourrait permettre un stockage économiquement viable au-delà de 100 heures.[3] Des projets avec une livraison et des performances opérationnelles vérifiées seront nécessaires pour établir cette catégorie à grande échelle.
Par type d'installation :
expansion des systèmes hybrides renouvelables-stockageLes systèmes à l'échelle du réseau détenaient une part de 71,6 % en 2026. Cette position reflète l'hydroélectricité par pompage à l'échelle des services publics et les projets à flux et à air comprimé en amont du compteur soutenus par des appels d'offres et des accords à long terme. Les systèmes en aval du compteur desservent les sites commerciaux et industriels qui cherchent à réduire les charges de pointe et à améliorer la résilience de l'alimentation. Les systèmes hors réseau peuvent remplacer la production diesel dans les communautés éloignées et sur les îles.
Les systèmes hybrides renouvelables-stockage devraient être le type d'installation à la croissance la plus rapide, avec un CAGR de 15,6 % jusqu'en 2032. Ils combinent la production renouvelable avec un stockage dispatchable dans une structure de projet unique. Le projet solaire-éolien-hydroélectrique par pompage de Barmer en Inde a obtenu un contrat d'achat d'électricité à 4,04 INR par kWh.[4] Ces structures peuvent améliorer la livrabilité des nergies renouvelables et réduire l'exposition aux revenus de stockage marchand autonome.
Par capacité énergétique :
les projets supérieurs à 1 GWh augmentent l'échelle des projetsLa catégorie 100-500 MWh représentait 45,3 % de la taille du marché du stockage d'énergie de longue durée en 2026. Cette plage convient aux projets à l'échelle des services publics associés à des parcs solaires et éoliens connectés au réseau. Les systèmes inférieurs à 100 MWh desservent les sites commerciaux, les microréseaux de campus et les projets de résilience communautaire. La catégorie 500 MWh à 1 GWh est en croissance à mesure que les projets sélectionnés par les marchés publics progressent vers la clôture financière. Les projets plus importants nécessitent des terrains, des interconnexions, des financements et des capacités de livraison qui ne sont pas toujours disponibles pour les petits développeurs.
Les projets supérieurs à 1 GWh devraient croître à un CAGR de 15,4 % jusqu'en 2032. CMBlu Energy et Uniper ont signé un accord-cadre de 10 ans pour au moins 5 GWh de capacité de stockage SolidFlow, avec des livraisons débutant en 2027 par tranches minimales de 100 MWh. Le projet de Form Energy au Minnesota avec Xcel Energy dispose de 30 GWh de capacité énergétique planifiée. Le Département américain de l'énergie a identifié 40 GW de capacité charbon en cours de déclassement qui pourrait offrir des interconnexions au réseau existantes pour la reconversion en stockage. La réutilisation de ces sites peut réduire les délais d'interconnexion pour les grands projets.
Analyse géographique
L'Amérique du Nord détenait une part de 35,7 % en 2026. Les États-Unis sont le principal moteur de déploiement dans la région, soutenus par des incitations fédérales et des exigences d'approvisionnement des États. Le Département américain de l'énergie a accordé à Hydrostor une garantie de prêt conditionnelle allant jusqu'à 1,76 milliard USD pour le projet Willow Rock de 500 MW et 4 000 MWh. La Californie a exigé 1 GW de ressources de 12 heures ou plus d'ici 2031. L'Illinois a promulgué une loi en 2026 prescrivant l'approvisionnement en 3 000 MW de stockage à l'échelle des services publics d'ici 2030.
Le marché du stockage d'énergie de longue durée en Europe est soutenu par un cadre politique qui combine le soutien aux revenus avec le déploiement commercial précoce. Ofgem a provisoirement sélectionné 16 projets en juin 2026 dans le cadre du premier dispositif de plafond et plancher pour le stockage d'énergie de longue durée du Royaume-Uni. La sélection comprenait des projets hydroélectriques par pompage et des projets de batteries éligibles à un plancher de revenus défini. Les hypothèses de planification à long terme du réseau allemand attribuent également un rôle plus important au stockage par batteries. Invinity Energy Systems a livré une batterie à flux de vanadium de 20,7 MWh au Copwood Energy Hub dans l'East Sussex en mai 2026.
L'Asie-Pacifique devrait être la région du marché du stockage d'énergie de longue durée à la croissance la plus rapide, avec un CAGR de 14,6 % jusqu'en 2032. La Chine a ajouté 35,3 GW de nouveau stockage d'énergie en 2025, dont 8,7 GW de systèmes d'au moins 4 heures de durée. Son plan énergétique prévoit 160 GW d'hydroélectricité par pompage et 300 GW de nouveau stockage de type moderne d'ici 2030. L'Inde a attribué des contrats pour 1 344 MW de capacité combinée d'hydroélectricité par pompage et de batteries à flux à grande échelle fin 2025.
Paysage concurrentiel
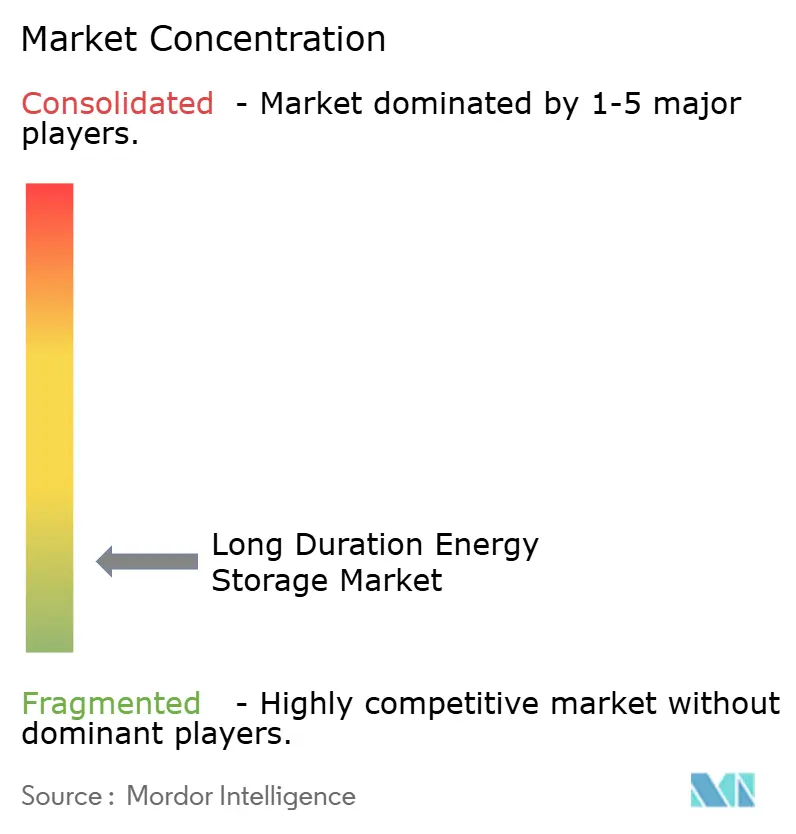
Le marché du stockage d'énergie de longue durée est très fragmenté, aucune entreprise ne détenant plus qu'une faible part à un seul chiffre de la capacité commerciale installée. L'hydroélectricité par pompage reste largement dans le domaine des services publics et des grands entrepreneurs en ingénierie. Form Energy et Eos Energy Enterprises se concentrent sur des accords clients qui soutiennent la montée en puissance de la fabrication avant un déploiement généralisé. CMBlu Energy, Invinity Energy Systems et Sumitomo Electric Industries ont conclu des accords-cadres avec des clients industriels et des services publics.
L'accord de Form Energy avec Xcel Energy et Google porte sur un projet fer-air de 300 MW et 30 GWh au Minnesota. L'accord de la société avec Crusoe Energy Systems porte sur 12 GWh de batteries fer-air pour les centres de données d'intelligence artificielle. Invinity Energy Systems a été sélectionné en juin 2026 pour concevoir un système de batterie à flux de vanadium de 1,5 GWh pour le Centre technologique de Laufenburg en Suisse. Ces arrangements indiquent que la demande des centres de données devient une voie clé vers une échelle commerciale précoce, tout en élevant la barre pour les développeurs qui n'ont pas de clients sous contrat ou de plans de fabrication crédibles.
Le projet thermochimique de 195 MWh de MGA Thermal à l'usine de pigments Kwinana de Tronox a été soutenu par l'Agence australienne des énergies renouvelables. Eos Energy Enterprises a lancé la production commerciale sur une deuxième ligne de fabrication automatisée à son installation de Thorn Hill en 2026 et vise 8 GWh de capacité de fabrication annuelle. La plateforme Endurium d'Invinity Energy Systems détient les certifications CE, UL 1973 et UL 9540A. La confiance des clients dans le marché du stockage d'énergie de longue durée dépendra de la livraison des projets, de la sécurité et de longs historiques d'exploitation.
Leaders du secteur du stockage d'énergie de longue durée
-
Form Energy, Inc.
-
Eos Energy Enterprises, Inc.
-
Energy Vault Holdings, Inc.
-
Sumitomo Electric Industries, Ltd.
-
Highview Power
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du stockage d'énergie de longue durée Entreprises couvertes dans ce rapport
- CMBlu Energy AG
- Energy Dome S.p.A.
- Energy Vault Holdings, Inc.
- Eos Energy Enterprises, Inc.
- ESS Tech, Inc.
- e-Zinc Inc.
- Form Energy, Inc.
- Highview Power
- Hydrostor Inc.
- Invinity Energy Systems plc
- Malta Inc.
- MAN Energy Solutions SE
- MGA Thermal Pty Ltd
- Primus Power Corporation
- RheEnergise Limited
- Rondo Energy, Inc.
- StorEn Technologies Inc.
- Sumitomo Electric Industries, Ltd.
- VFlowTech Pte Ltd.
- VoltStorage GmbH
Développements industriels récents dans Marché du stockage d'énergie de longue durée
- Septembre 2026 : MN8 Energy, Google et Eos Energy Enterprises ont annoncé un projet en Virginie-Occidentale combinant 86 MW de production solaire, 10 MW/100 MWh de stockage de longue durée par batteries zinc Z3 d'Eos et 70 MW/280 MWh de stockage lithium-ion. Le projet marque le premier déploiement par Google de la technologie de stockage d'énergie de longue durée à base de zinc fabriquée aux États-Unis par Eos Energy Enterprises.
- Août 2026 : Eos Energy Enterprises a lancé la production commerciale sur sa deuxième ligne de fabrication automatisée à l'installation de Thorn Hill en Pennsylvanie. La nouvelle ligne fonctionne environ 10 % plus vite que la première ligne, représentant une étape vers la capacité de fabrication annuelle planifiée de 8 GWh d'Eos Energy Enterprises pour les batteries de longue durée à base de zinc.
- Juillet 2026 : Eos Energy Enterprises a reçu un bon de commande de 100 millions USD de Frontier Power USA pour le déploiement de sa technologie de stockage de longue durée à base de zinc Z3 dans une installation de défense américaine dans le cadre de l'initiative « Golden Dome for America », soulignant l'adoption croissante du stockage d'énergie de longue durée par le secteur de la défense.
- Juin 2026 : Invinity Energy Systems a été sélectionné pour concevoir et réaliser un système de batterie à flux de vanadium de 1,5 GWh, extensible à 2,1 GWh, pour le Centre technologique de Laufenburg de FlexBase en Suisse. Le projet figure parmi les plus grands développements de batteries à flux de vanadium annoncés dans le monde, visant l'alimentation électrique de l'infrastructure de centres de données d'intelligence artificielle.
Portée du rapport mondial sur le marché du stockage d'énergie de longue durée
Le stockage d'énergie de longue durée désigne une classe de technologies capables de capturer l'énergie électrique du réseau ou de sources renouvelables et de la stocker pendant des périodes prolongées, allant généralement de 10 heures à plusieurs jours ou semaines, avant de la restituer sous forme d'électricité. Contrairement aux batteries lithium-ion standard optimisées pour des durées courtes de 2 à 4 heures, les systèmes de stockage d'énergie de longue durée utilisent des mécanismes mécaniques, chimiques, thermiques ou électrochimiques pour gérer les déséquilibres prolongés du réseau. Ces technologies sont essentielles pour maintenir la fiabilité du réseau pendant les périodes prolongées de faible production renouvelable, comme les jours consécutifs nuageux ou sans vent. En absorbant l'excès d'énergie éolienne et solaire, le stockage d'énergie de longue durée prévient l'écrêtement et assure une alimentation électrique continue et décarbonée pendant les périodes de pointe.
Le marché mondial du stockage d'énergie de longue durée est segmenté par technologie en stockage mécanique, stockage électrochimique, stockage thermique, stockage chimique et autres technologies. Par durée de stockage, le marché est segmenté en 10 à 24 heures, 24 à 36 heures, 36 à 100 heures et plus de 100 heures. Par type d'installation, le marché est segmenté en stockage à l'échelle du réseau, stockage en aval du compteur, stockage hors réseau et systèmes hybrides renouvelables-stockage. Par capacité énergétique, le marché est segmenté en jusqu'à 100 MWh, 100 à 500 MWh, 500 à 1 000 MWh et plus de 1 GWh. Le rapport couvre également la taille du marché et les prévisions pour 26 pays dans les régions clés. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Stockage mécanique |
| Stockage électrochimique |
| Stockage thermique |
| Stockage chimique |
| Autres technologies |
| 10-24 heures |
| 24-36 heures |
| 36-100 heures |
| Plus de 100 heures |
| Stockage à l'échelle du réseau |
| Stockage en aval du compteur |
| Stockage hors réseau |
| Systèmes hybrides renouvelables-stockage |
| Jusqu'à 100 MWh |
| 100-500 MWh |
| 500-1 000 MWh |
| Plus de 1 GWh |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie | Stockage mécanique | |
| Stockage électrochimique | ||
| Stockage thermique | ||
| Stockage chimique | ||
| Autres technologies | ||
| Par durée de stockage | 10-24 heures | |
| 24-36 heures | ||
| 36-100 heures | ||
| Plus de 100 heures | ||
| Par type d'installation | Stockage à l'échelle du réseau | |
| Stockage en aval du compteur | ||
| Stockage hors réseau | ||
| Systèmes hybrides renouvelables-stockage | ||
| Par capacité énergétique | Jusqu'à 100 MWh | |
| 100-500 MWh | ||
| 500-1 000 MWh | ||
| Plus de 1 GWh | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché du stockage d'énergie de longue durée d'ici 2032 ?
Le marché devrait atteindre 12,33 milliards USD d'ici 2032, contre 6,64 milliards USD en 2027, à un CAGR de 13,18 %.
Quelle technologie de stockage d'énergie de longue durée détient la plus grande part de marché ?
Le stockage mécanique détenait une part de 43,2 % en 2026, principalement en raison de la base installée de systèmes hydroélectriques par pompage.
Quelle catégorie de durée de stockage connaît la croissance la plus rapide ?
La catégorie 36-100 heures devrait croître à un CAGR de 15,4 % jusqu'en 2032, portée par les besoins du réseau et des centres de données sur plusieurs jours.
Pourquoi les centres de données adoptent-ils le stockage de longue durée ?
Les centres de données nécessitent une alimentation ferme là où les connexions au réseau sont contraintes, et plusieurs développeurs ont signé des accords de batteries fer-air de plusieurs gigawattheures pour répondre à ce besoin.
Quelle région devrait enregistrer la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait enregistrer un CAGR de 14,6 % jusqu'en 2032, portée par le déploiement du stockage et le soutien politique en Chine.
Quelles sont les principales contraintes limitant l'adoption plus large des systèmes de stockage de longue durée ?
Les coûts initiaux élevés, les longs délais de développement et les avantages en termes de coûts des systèmes lithium-ion dans la plage de 4 à 8 heures restent les principales contraintes à une adoption plus large.