
Marktgröße und Marktanteil für langfristige Energiespeicherung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 6.64 Milliarden US-Dollar |
| Marktgröße (2032) | 12.33 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
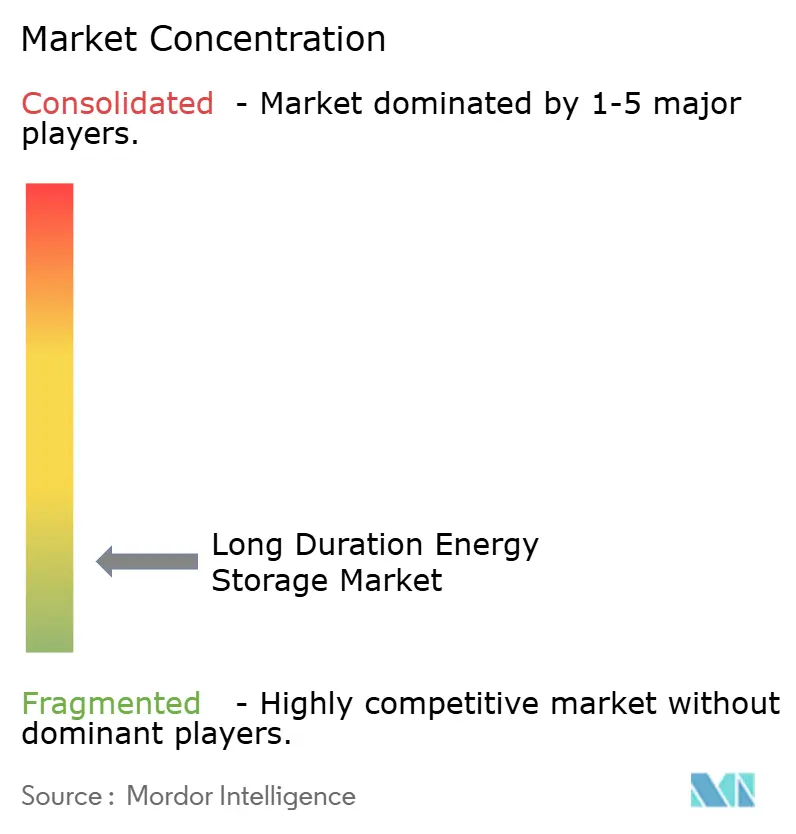
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für langfristige Energiespeicherung von Mordor Intelligence
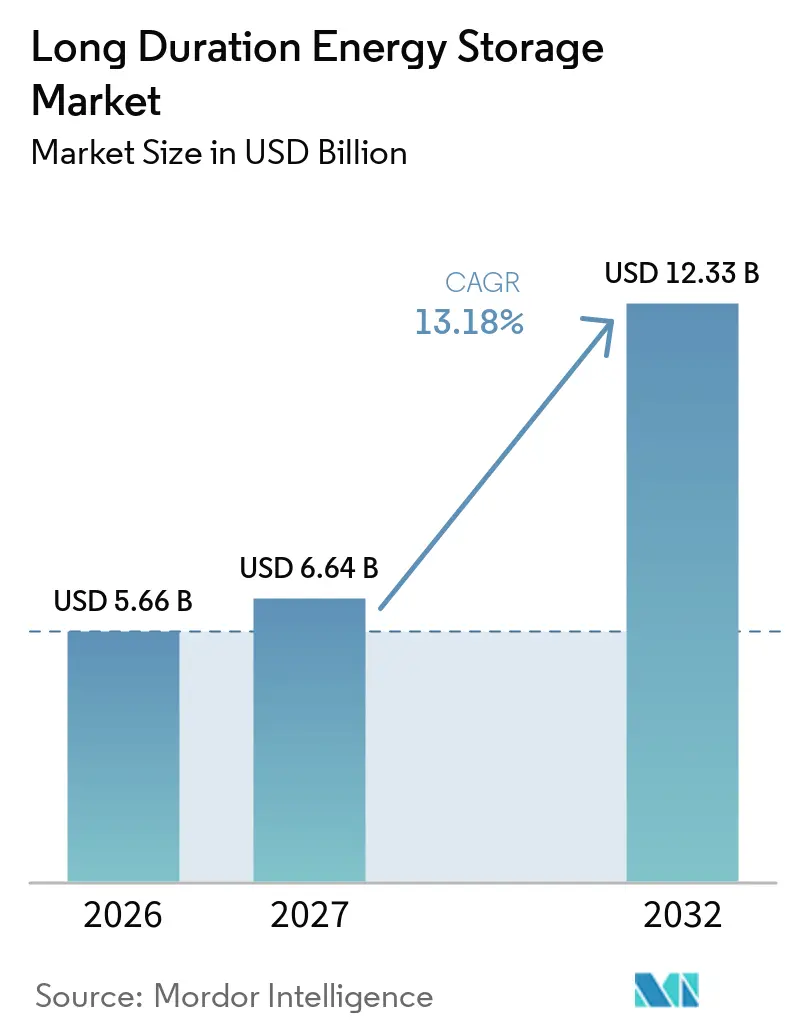
Die globale Marktgröße für langfristige Energiespeicherung wurde im Jahr 2026 auf 5,66 Milliarden USD geschätzt und soll von 6,64 Milliarden USD im Jahr 2027 auf 12,33 Milliarden USD bis 2032 wachsen, bei einer CAGR von 13,18% während des Prognosezeitraums (2027–2032). Der Markt entwickelt sich über den kurzfristigen täglichen Ausgleich hinaus, da Stromsysteme zuverlässige Kapazitäten während längerer Perioden mit geringer Wind- und Solarstromproduktion benötigen. Die Nachfrage wird durch Beschaffungsmaßnahmen von Versorgungsunternehmen, steuerliche Anreize für Speicher und direkte Verträge von Rechenzentrumsentwicklern gestützt. Diese Verträge bieten Projektentwicklern eine klarere Einnahmenvisibilität, bevor Fertigungskapazitäten aufgebaut werden. Der Markt sieht sich zudem mit hohem Kapitalbedarf, langen Genehmigungsfristen und starkem Wettbewerb durch Lithium-Ionen-Systeme bei Anwendungen konfrontiert, die bis zu 8 Stunden Speicherung erfordern. Projekte, die bestehende Netzanschlüsse wiederverwenden oder erneuerbare Erzeugung mit Speicherung kombinieren, können Entwicklungseinschränkungen reduzieren und Lieferzeitpläne verbessern. Mordor Intelligence
Wichtigste Erkenntnisse des Berichts
- Nach Technologie hielt mechanische Speicherung im Jahr 2026 einen Marktanteil von 43,2% am Markt für langfristige Energiespeicherung, während chemische Speicherung bis 2032 voraussichtlich mit einer CAGR von 14,5% wachsen wird.
- Nach Speicherdauer hielt die Kategorie 10–24 Stunden im Jahr 2026 einen Anteil von 70,1%, während die Kategorie 36–100 Stunden bis 2032 voraussichtlich mit einer CAGR von 15,4% wachsen wird.
- Nach Installationstyp hielten netzgebundene Systeme im Jahr 2026 einen Anteil von 71,6%, während hybride Systeme aus erneuerbarer Energie und Speicherung bis 2032 voraussichtlich mit einer CAGR von 15,6% wachsen werden.
- Nach Energiekapazität entfiel auf die Kategorie 100–500 MWh im Jahr 2026 ein Anteil von 45,3% an der Marktgröße für langfristige Energiespeicherung, während Projekte über 1 GWh bis 2032 voraussichtlich mit einer CAGR von 15,4% wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 35,7%, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 14,6% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einspeisung variabler erneuerbarer Energien | +3.2% | Global, am stärksten ausgeprägt in China, Deutschland, Australien und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Anforderungen an Netzresilienz und -zuverlässigkeit | +2.1% | Nordamerika, das Vereinigte Königreich und Australien | Mittelfristig (2–4 Jahre) |
| Dekarbonisierung und Ersatz fossiler Spitzenlastkraftwerke | +1.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Einnahmensichere Beschaffung und Speicheranreize | +1.8% | Vereinigte Staaten, Vereinigtes Königreich, Italien und Australien | Kurzfristig (≤ 2 Jahre) |
| Lastkonzentration in Rechenzentren und Nachfrage nach gesicherter Kapazität | +2.0% | Nordamerika, mit Ausstrahlungseffekten auf Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wiedernutzung bestehender Netzanschlüsse und Repowering thermischer Anlagen | +0.7% | Nordamerika, Europa und das südliche Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einspeisung variabler erneuerbarer Energien
Der Markt für langfristige Energiespeicherung profitiert, wenn die erneuerbare Erzeugung zu groß wird, als dass Kurzzeitspeicher Perioden geringer Produktion bewältigen könnten. Die japanische Organisation für Entwicklung neuer Energie und Industrietechnologie erwartet, dass der jährliche Einsatz von Langzeitspeichern von 10 GWh im Jahr 2025 auf 118 GWh bis 2035 steigen wird, da sich der Netzbedarf in Richtung mehrtägigen Ausgleichs verschiebt. China hat im Jahr 2025 18 GW Pumpspeicherkapazität hinzugefügt und hatte mehr als 120 GW im Bau oder in fortgeschrittener Planung. Diese Ergänzungen zeigen, dass große Stromsysteme sich auf Speicherbedarf jenseits des innertäglichen Ausgleichs vorbereiten. Der Anteil erneuerbarer Energien an der Stromerzeugung Brasiliens erreichte 90%, während die Abregelungsverluste im Jahr 2025 insgesamt 1,1 Milliarden USD betrugen.[1] Solche Verluste stärken das Argument für das Wachstum des Marktes für langfristige Energiespeicherung in Systemen, in denen variable Erzeugung nicht mehr durch die bestehende Netzflexibilität aufgenommen werden kann.
Lastkonzentration in Rechenzentren und Nachfrage nach gesicherter Kapazität
Der Markt für langfristige Energiespeicherung gewinnt eine neue Kundengruppe, da Rechenzentren kontinuierliche Stromversorgung in der Nähe überlasteter Übertragungsnetze suchen. Bloom Energy prognostizierte, dass die US-amerikanische IT-Lastkapazität von 80 GW im Jahr 2025 auf 150 GW im Jahr 2028 steigen könnte. Entwickler an diesen Standorten können feste Stromlieferverträge höher bewerten als Erlöse aus dem Großhandelsmarkt, da verzögerte Netzanschlüsse Bauzeitpläne beeinträchtigen können. Form Energy und Xcel Energy kündigten im März 2026 ein 300-MW-, 30-GWh-Eisenluft-Projekt für ein Google-Rechenzentrum in Minnesota an. Form Energy unterzeichnete außerdem eine 12-GWh-Kapazitätsvereinbarung mit Crusoe Energy für KI-Rechenzentrumsinfrastruktur. Diese Verpflichtungen können den Aufbau von Fertigungskapazitäten im Markt für langfristige Energiespeicherung unterstützen, bevor Technologien breit im Großhandelsstrommarkt konkurrieren.
Einnahmensichere Beschaffung und Speicheranreize
Der Markt für langfristige Energiespeicherung wird gestützt, wenn die Politik von Zuschüssen zu Regelungen übergeht, die vorhersehbare Einnahmen bieten. Der US-amerikanische Abschnitt 48E-Steuergutschrift kann 30% bis 50% der förderfähigen Investitionskosten für eigenständige Speicher ausgleichen, abhängig von der Berechtigung für Zuschläge. Bei einem 400-Millionen-USD-Eisenluft-Projekt würde eine 30%-Gutschrift das effektive Eigenkapitalrisiko um mehr als 120 Millionen USD reduzieren. Das Vereinigte Königreich hat im Juni 2026 vorläufig 16 Projekte für sein erstes Langzeitspeicher-Cap-and-Floor-System ausgewählt. Das System umfasst einen Einnahmenschutz, der das Händlerrisiko adressiert und Projekte im Markt für langfristige Energiespeicherung mit langen Bauzeiten unterstützen kann. China führte außerdem eine Kapazitätspreisgestaltung ein, die netzseitigen Systemen, die zu 6 oder mehr Stunden Volllastentladung fähig sind, höhere Gebühren zahlt.
Anforderungen an Netzresilienz und -zuverlässigkeit
Netzbetreiber messen Langzeitspeicheranlagen mehr Gewicht bei, da thermische Erzeugung stillgelegt wird und die variable erneuerbare Erzeugung zunimmt. Das US-amerikanische Energieministerium hat ein Ziel gesetzt, die Kosten für netzgebundene Langzeitspeicherung bis 2030 auf unter 0,05 USD pro kWh zu senken. Das Ministerium hat außerdem 505 Millionen USD für Demonstrationsprojekte für Langzeitspeicher im Rahmen des Inflation Reduction Act bereitgestellt. Kalifornien hat die Beschaffung von 1 GW an Ressourcen mit einer Kapazität von 12 oder mehr Stunden Dauer bis 2031 vorgeschrieben.[2] Massachusetts und New York haben ebenfalls Speicherziele gesetzt, die Langzeitkomponenten umfassen. Bestehende Marktregeln begünstigen nach wie vor häufig Kurzzeitsysteme, was bedeutet, dass Kapazitätszahlungen für Langzeitprojekte weiterhin wichtig bleiben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten und lange Projektentwicklungszyklen | -2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Unreife Technologien und begrenzte Skaleneffekte | -1.5% | Global, stärker ausgeprägt in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Kostenführerschaft von Lithium-Ionen im 4-bis-8-Stunden-Markt | -1.8% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte Standardisierung, Versicherungsdaten und langfristige Leistungsgarantien | -0.9% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten und lange Projektentwicklungszyklen
Der Markt für langfristige Energiespeicherung sieht sich mit Kostenbeschränkungen konfrontiert, die aus dem gesamten Systemdesign und nicht nur aus Batteriezellen entstehen. Pumpspeicher- und Druckluftspeicherprojekte erfordern spezialisierte Tiefbauarbeiten, während Durchflussbatterien große Elektrolytvolumina und Hilfsanlagenausrüstung benötigen. Im Januar 2025 erhielt Hydrostor eine bedingte Kreditgarantie von bis zu 1,76 Milliarden USD für sein 500-MW-, 4.000-MWh-Druckluftspeicherprojekt Willow Rock in Kalifornien. Das Projekt musste noch die Umweltprüfung abschließen, was zeigt, wie behördliche Genehmigungen die Inbetriebnahme verzögern können, selbst nachdem Finanzierungszusagen gesichert wurden. Die Projektentwicklung für Pumpspeicher und Druckluftspeicher kann von der Standortidentifizierung bis zur Inbetriebnahme 8 bis 15 Jahre dauern. Entwickler müssen außerdem die Anforderungen der IEC 62933 und nationale Brandschutzanforderungen erfüllen, die je nach Rechtsgebiet variieren können.
Kostenführerschaft von Lithium-Ionen im 4-bis-8-Stunden-Markt
Lithium-Ionen-Systeme bleiben eine starke Alternative für Projekte, die 4 bis 8 Stunden Speicherung statt mehrtägiger Einspeisung erfordern. Diese Kostenposition kann die Einführung von Langzeitspeichertechnologien begrenzen, bis dauerspezifische Beschaffungsregeln breiter umgesetzt werden. Planungsmodelle von Versorgungsunternehmen wählen häufig 4-Stunden-Lithium-Ionen-Systeme als kostengünstigste Option für den aktuellen Kapazitätsbedarf. Der praktische Vorteil längerer Speicherung hängt von der lokalen erneuerbaren Erzeugung, Netzengpässen und der Verfügbarkeit von Kapazitätserlösen ab. Entwickler von Langzeitspeichern benötigen daher Anwendungsfälle, bei denen die Systemzuverlässigkeit einen klaren Mehrwert über die tägliche Preisarbitrage hinaus bietet. Der Markt für langfristige Energiespeicherung hat größeres Wachstumspotenzial dort, wo Beschaffungsrahmen mehrtägige Kapazität von kurzfristiger Flexibilität unterscheiden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
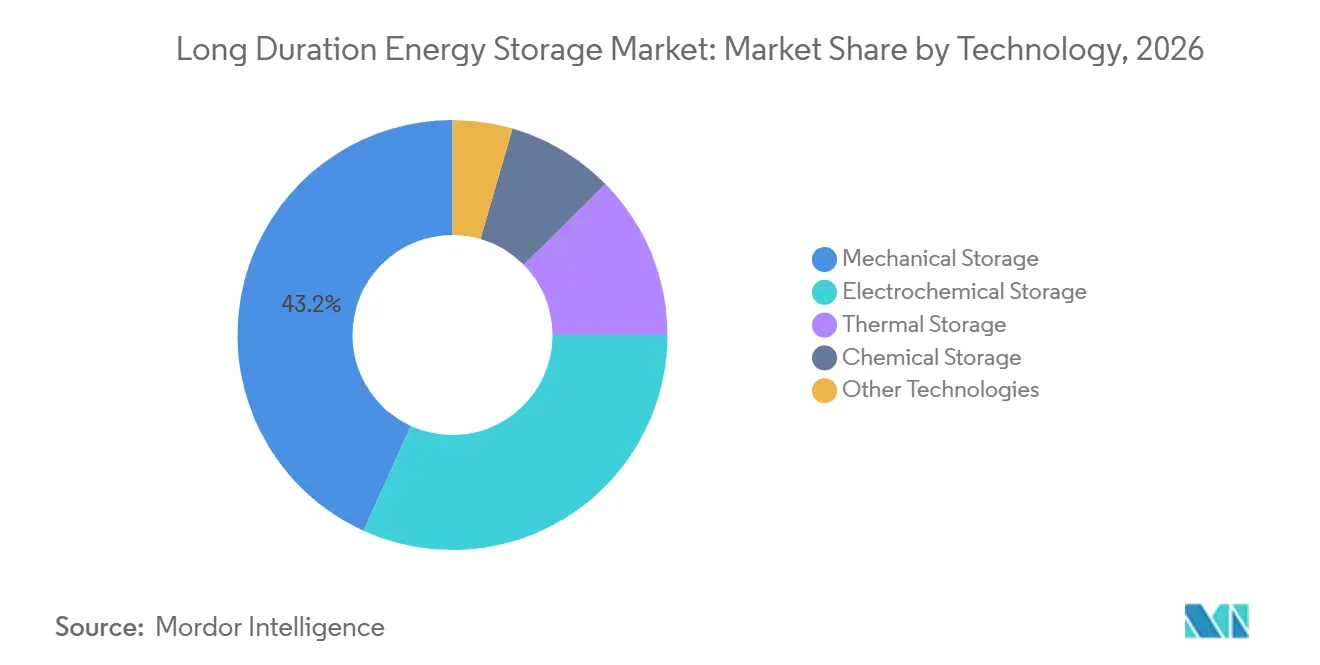
Chemische Speicherung gewinnt gegenüber mechanisch etablierten Systemen an BodenMechanische Speicherung hielt im Jahr 2026 einen Marktanteil von 43,2% am Markt für langfristige Energiespeicherung. Pumpspeicher bildeten die Hauptinstallationsbasis, da Anlagen 50–60 Jahre betrieben werden können und typischerweise Wirkungsgrade von 70–85% im Gesamtkreislauf erzielen. Druckluftspeicher und Gravitationssysteme erweitern die mechanischen Speicheroptionen, wo geeignete Standorte verfügbar sind. Elektrochemische Systeme umfassen Vanadium-, Eisen- und Zink-Durchflussbatterien, die Energiekapazität von Leistungskapazität trennen. Thermische Speicherung unterstützt industrielle Wärmeanwendungen durch Salzschmelzen, thermochemische Materialien und Festkörpermedien.
Chemische Speicherung soll bis 2032 eine CAGR von 14,5% erzielen, die schnellste Rate unter den Technologiekategorien. Form Energys Anlage in West Virginia nahm die kommerzielle Produktion auf und strebt eine jährliche Produktion von 500 MW bis 2028 an. CMBlu Energy schloss im April 2026 eine erste Series-C-Finanzierungsrunde über 50 Millionen EUR ab und meldete eine Bewertung von über 1 Milliarde EUR. Chemische Speicherung kann sich in städtischen und Rechenzentrumskorridoren ausbreiten, da Durchfluss- und Eisenluft-Systeme kein bergiges Gelnde oder große Stauseen benötigen. Die kommerzielle Umsetzung wird von wiederholbarer Fertigung, Kundenverträgen und langfristigen Leistungsdaten abhängen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Speicherdauer:
36–100 Stunden unterstützt mehrtägige AnwendungenDer Bereich 10–24 Stunden hielt im Jahr 2026 einen Anteil von 70,1%. Er unterstützt das tägliche Laden in Zeiten geringerer Nachfrage und die Entladung während der Morgen- oder Abendspitzen. Pumpspeicher, Vanadium-Durchflussbatterien und Eisen-Durchflusssysteme können Anwendungen in diesem Bereich bedienen. Der Bereich 24–36 Stunden dient spezialisierten Anforderungen wie erweiterter kritischer Notstromversorgung und regionalem Ausgleich. Speicherung über 100 Stunden blieb eine kleine Kategorie, angeführt von frühen Eisenluft-Installationen und Druckluftspeicherforschung.
Die Kategorie 36–100 Stunden soll bis 2032 mit einer CAGR von 15,4% wachsen. Die Organisation für Entwicklung neuer Energie und Industrietechnologie identifiziert Speicherung über 10 Stunden als einen Bereich, in dem die Wirtschaftlichkeit von Lithium-Ionen für den Netzausgleich weniger vorteilhaft wird. Lastanforderungen von Rechenzentren können die Nachfrage nach kontinuierlicher Stromversorgung vor Ort über mehrere Tage hinweg erhöhen. Eine Studie aus dem Jahr 2025 in iScience ergab, dass adiabatische Druckluftspeicherung unter Verwendung kostengünstiger Felskaverne wirtschaftlich tragfähige Speicherung über 100 Stunden hinaus unterstützen könnte.[3] Projekte mit nachgewiesener Lieferung und Betriebsleistung werden benötigt, um diese Kategorie in großem Maßstab zu etablieren.
Nach Installationstyp:
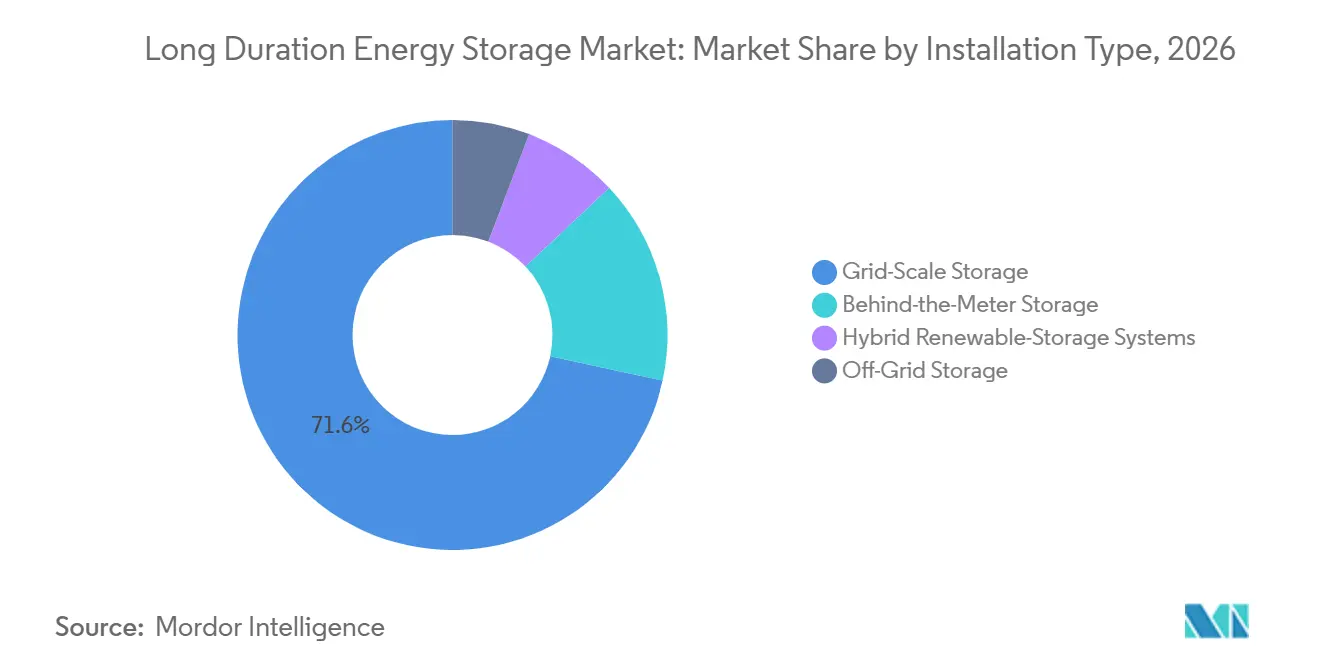
Hybride Systeme aus erneuerbarer Energie und Speicherung expandierenNetzgebundene Systeme hielten im Jahr 2026 einen Anteil von 71,6%. Diese Position spiegelt Pumpspeicher im Versorgungsmaßstab sowie netzvorgelagerte Durchfluss- und Druckluftspeicherprojekte wider, die durch Ausschreibungen und langfristige Vereinbarungen unterstützt werden. Hinter-dem-Zähler-Systeme bedienen Gewerbe- und Industriestandorte, die niedrigere Lastspitzengebühren und verbesserte Stromresilienz anstreben. Netzunabhängige Systeme können Dieselgeneratoren in abgelegenen Gemeinden und auf Inseln ersetzen.
Hybride Systeme aus erneuerbarer Energie und Speicherung sollen mit einer CAGR von 15,6% bis 2032 der am schnellsten wachsende Installationstyp sein. Sie kombinieren erneuerbare Erzeugung mit steuerbarer Speicherung unter einer einzigen Projektstruktur. Indiens Barmer-Solar-Wind-Pumpspeicherprojekt sicherte sich einen Stromabnahmevertrag zu 4,04 INR pro kWh.[4] Diese Strukturen können die Lieferfähigkeit erneuerbarer Energien verbessern und das Risiko eigenständiger Händlerspeichererlöse reduzieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Energiekapazität:
Projekte über 1 GWh erhöhen den ProjektmaßstabDie Kategorie 100–500 MWh entfiel im Jahr 2026 auf 45,3% der Marktgröße für langfristige Energiespeicherung. Dieser Bereich eignet sich für Projekte im Versorgungsmaßstab, die mit netzgebundenen Solar- und Windparks kombiniert werden. Systeme unter 100 MWh bedienen Gewerbestandorte, Campus-Mikronetze und kommunale Resilienzprojekte. Die Kategorie 500 MWh bis 1 GWh wächst, da durch öffentliche Beschaffung ausgewählte Projekte auf den finanziellen Abschluss zusteuern. Größere Projekte erfordern Flächen, Netzanschlüsse, Finanzierung und Lieferfähigkeiten, die kleineren Entwicklern nicht immer zur Verfügung stehen.
Projekte über 1 GWh sollen bis 2032 mit einer CAGR von 15,4% wachsen. CMBlu Energy und Uniper unterzeichneten eine 10-jährige Rahmenvereinbarung für mindestens 5 GWh SolidFlow-Speicherkapazität, mit Lieferungen ab 2027 in Mindestmengen von 100 MWh. Form Energys Minnesota-Projekt mit Xcel Energy hat eine geplante Energiekapazität von 30 GWh. Das US-amerikanische Energieministerium identifizierte 40 GW stillzulegender Kohlekraftwerkskapazität, die bestehende Netzanschlüsse für die Speicherumrüstung bieten könnte. Die Wiedernutzung dieser Standorte kann Netzanschlussverzögerungen bei großen Projekten reduzieren.
Geografische Analyse
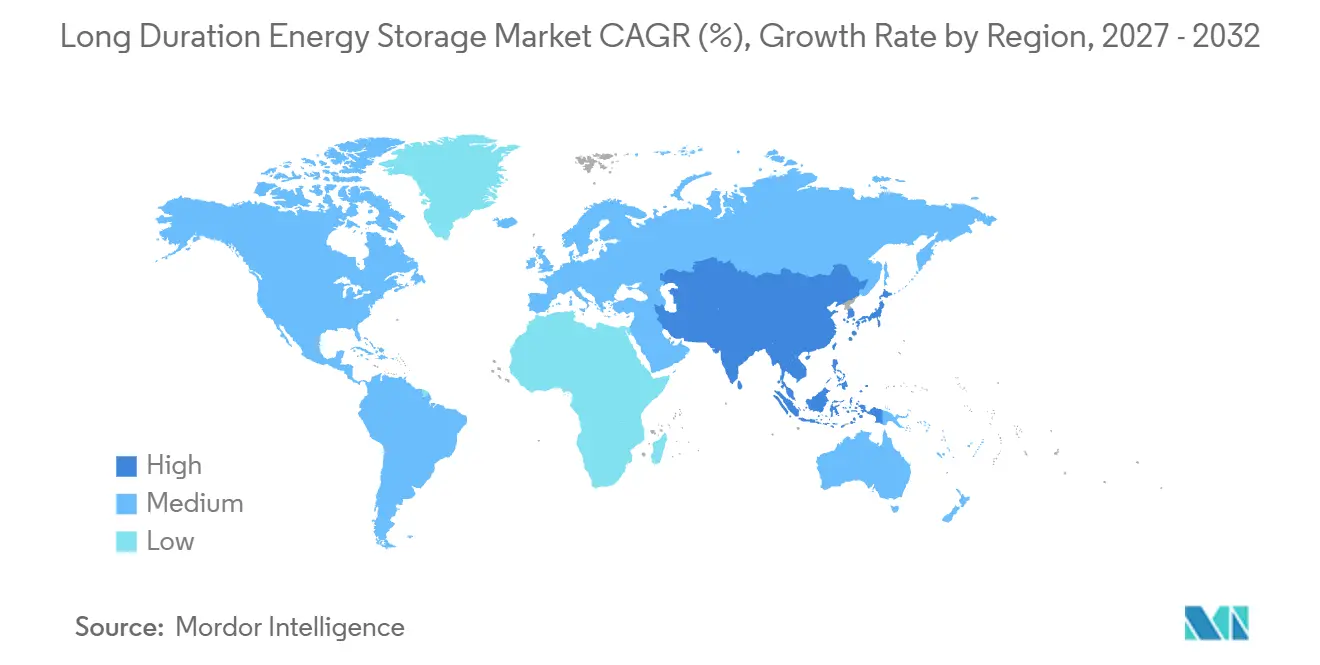
Nordamerika hielt im Jahr 2026 einen Anteil von 35,7%. Die Vereinigten Staaten sind der wichtigste Einsatztreiber in der Region, unterstützt durch Bundesanreize und staatliche Beschaffungsanforderungen. Das US-amerikanische Energieministerium stellte Hydrostor eine bedingte Kreditgarantie von bis zu 1,76 Milliarden USD für das 500-MW-, 4.000-MWh-Projekt Willow Rock aus. Kalifornien schrieb 1 GW an Ressourcen mit 12 oder mehr Stunden Kapazität bis 2031 vor. Illinois verabschiedete 2026 ein Gesetz, das die Beschaffung von 3.000 MW netzgebundener Speicherung bis 2030 vorschreibt.
Der Markt für langfristige Energiespeicherung in Europa wird durch einen politischen Rahmen gestützt, der Einnahmenunterstützung mit früher kommerzieller Inbetriebnahme verbindet. Ofgem wählte im Juni 2026 vorläufig 16 Projekte im Rahmen des ersten britischen Cap-and-Floor-Systems für langfristige Energiespeicherung aus. Die Auswahl umfasste Pumpspeicher- und Batterieprojekte, die für einen definierten Einnahmenbodenpreis berechtigt sind. Deutschlands langfristige Netzplanungsannahmen weisen der Batteriespeicherung ebenfalls eine größere Rolle zu. Invinity Energy Systems lieferte im Mai 2026 eine 20,7-MWh-Vanadium-Durchflussbatterie an den Copwood Energy Hub in East Sussex.
Asien-Pazifik soll mit einer CAGR von 14,6% bis 2032 die am schnellsten wachsende Region im Markt für langfristige Energiespeicherung sein. China fügte im Jahr 2025 35,3 GW neue Energiespeicherung hinzu, darunter 8,7 GW an Systemen mit mindestens 4 Stunden Dauer. Sein Energieplan sieht 160 GW Pumpspeicher und 300 GW neue Speichertypen bis 2030 vor. Indien vergab Ende 2025 Verträge für 1.344 MW kombinierter Pumpspeicher- und großskaliger Durchflussbatteriekapazität.
Wettbewerbslandschaft
Der Markt für langfristige Energiespeicherung ist stark fragmentiert, wobei kein Unternehmen einem Bericht zufolge mehr als einen niedrigen einstelligen Anteil an der installierten kommerziellen Kapazität hält. Pumpspeicher verbleiben weitgehend im Bereich von Versorgungsunternehmen und großen Ingenieurbauunternehmen. Form Energy und Eos Energy Enterprises konzentrieren sich auf Kundenvereinbarungen, die den Aufbau von Fertigungskapazitäten vor der breiten Markteinführung unterstützen. CMBlu Energy, Invinity Energy Systems und Sumitomo Electric Industries, Ltd. haben Rahmenvereinbarungen mit Industrie- und Versorgungskunden verfolgt.
Form Energys Vereinbarung mit Xcel Energy und Google umfasst ein 300-MW-, 30-GWh-Eisenluft-Projekt in Minnesota. Die Vereinbarung des Unternehmens mit Crusoe Energy Systems umfasst 12 GWh Eisenluft-Batterien für KI-Rechenzentren. Invinity Energy Systems wurde im Juni 2026 ausgewählt, ein 1,5-GWh-Vanadium-Durchflussbatteriesystem für das Laufenburg Technology Centre in der Schweiz zu entwerfen. Diese Vereinbarungen zeigen, dass die Nachfrage von Rechenzentren zu einem wichtigen Weg zur frühen kommerziellen Skalierung wird, während sie gleichzeitig die Anforderungen an Entwickler erhöht, denen es an vertraglich gebundenen Kunden oder glaubwürdigen Fertigungsplänen mangelt.
MGA Thermals 195-MWh-thermochemisches Blockprojekt in der Tronox Kwinana Pigment Plant wurde von der australischen Agentur für erneuerbare Energien unterstützt. Eos Energy Enterprises nahm 2026 die kommerzielle Produktion auf einer zweiten automatisierten Linie in seiner Thorn-Hill-Anlage auf und strebt eine jährliche Kapazität von 8 GWh an. Invinity Energy Systems' Endurium-Plattform verfügt über CE-, UL-1973- und UL-9540A-Zertifizierungen. Das Kundenvertrauen im Markt für langfristige Energiespeicherung wird von der Projektlieferung, der Sicherheit und langen Betriebsaufzeichnungen abhängen.
Marktführer in der Branche für langfristige Energiespeicherung
-
Form Energy, Inc.
-
Eos Energy Enterprises, Inc.
-
Energy Vault Holdings, Inc.
-
Sumitomo Electric Industries, Ltd.
-
Highview Power
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für langfristige Energiespeicherung Unternehmen in diesem Bericht
- CMBlu Energy AG
- Energy Dome S.p.A.
- Energy Vault Holdings, Inc.
- Eos Energy Enterprises, Inc.
- ESS Tech, Inc.
- e-Zinc Inc.
- Form Energy, Inc.
- Highview Power
- Hydrostor Inc.
- Invinity Energy Systems plc
- Malta Inc.
- MAN Energy Solutions SE
- MGA Thermal Pty Ltd
- Primus Power Corporation
- RheEnergise Limited
- Rondo Energy, Inc.
- StorEn Technologies Inc.
- Sumitomo Electric Industries, Ltd.
- VFlowTech Pte Ltd.
- VoltStorage GmbH
Neueste Industrielle Entwicklungen in Markt für langfristige Energiespeicherung
- September 2026: MN8 Energy, Google und Eos Energy Enterprises kündigten ein Projekt in West Virginia an, das 86 MW Solarstromerzeugung, 10 MW/100 MWh Eos-Z3-Zinkbatterie-Langzeitspeicherung und 70 MW/280 MWh Lithium-Ionen-Speicherung kombiniert. Das Projekt markiert Googles ersten Einsatz der amerikanisch hergestellten zinkbasierten Langzeitspeichertechnologie von Eos Energy Enterprises.
- August 2026: Eos Energy Enterprises nahm die kommerzielle Produktion auf seiner zweiten automatisierten Fertigungslinie in der Thorn-Hill-Anlage in Pennsylvania auf. Die neue Linie arbeitet etwa 10% schneller als die erste Linie und stellt einen Meilenstein auf dem Weg zur geplanten jährlichen Fertigungskapazität von 8 GWh für zinkbasierte Langzeitbatterien von Eos Energy Enterprises dar.
- Juli 2026: Eos Energy Enterprises erhielt einen Kaufauftrag über 100 Millionen USD von Frontier Power USA für den Einsatz seiner zinkbasierten Z3-Langzeitspeichertechnologie in einer US-Verteidigungsanlage im Rahmen der Initiative „Golden Dome for America”, was die wachsende Übernahme von Langzeitspeichern im Verteidigungssektor unterstreicht.
- Juni 2026: Invinity Energy Systems wurde ausgewählt, ein 1,5-GWh-Vanadium-Durchflussbatteriesystem, erweiterbar auf 2,1 GWh, für das Laufenburg Technology Centre von FlexBase in der Schweiz zu entwerfen und zu entwickeln. Das Projekt gehört zu den größten weltweit angekündigten Vanadium-Durchflussbatterieentwicklungen und zielt auf die Stromversorgung für KI-Rechenzentrumsinfrastruktur ab.
Globaler Berichtsumfang für den Markt für langfristige Energiespeicherung
Langfristige Energiespeicherung bezeichnet eine Klasse von Technologien, die elektrische Energie aus dem Netz oder aus erneuerbaren Quellen aufnehmen und für längere Zeiträume speichern können – typischerweise von 10 Stunden bis zu mehreren Tagen oder Wochen –, bevor sie wieder als Strom abgegeben wird. Im Gegensatz zu Standard-Lithium-Ionen-Batterien, die für kurze Dauern von 2 bis 4 Stunden optimiert sind, nutzen Langzeitspeichersysteme mechanische, chemische, thermische oder elektrochemische Mechanismen, um anhaltende Netzungleichgewichte zu bewältigen. Diese Technologien sind entscheidend für die Aufrechterhaltung der Netzzuverlässigkeit während längerer Perioden geringer erneuerbarer Erzeugung, wie aufeinanderfolgender bewölkter oder windstiller Tage. Durch die Aufnahme überschüssiger Wind- und Solarenergie verhindert die Langzeitspeicherung Abregelungen und gewährleistet eine kontinuierliche, dekarbonisierte Stromversorgung während der Spitzennachfrage.
Der globale Markt für langfristige Energiespeicherung ist nach Technologie in mechanische Speicherung, elektrochemische Speicherung, thermische Speicherung, chemische Speicherung und sonstige Technologien segmentiert. Nach Speicherdauer ist der Markt in 10 bis 24 Stunden, 24 bis 36 Stunden, 36 bis 100 Stunden und über 100 Stunden segmentiert. Nach Installationstyp ist der Markt in netzgebundene Speicherung, Hinter-dem-Zähler-Speicherung, netzunabhängige Speicherung und hybride Systeme aus erneuerbarer Energie und Speicherung segmentiert. Nach Energiekapazität ist der Markt in bis zu 100 MWh, 100 bis 500 MWh, 500 bis 1.000 MWh und über 1 GWh segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für 26 Länder in wichtigen Regionen. Für jedes Segment werden Marktgrößen und Prognosen auf Basis des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Mechanische Speicherung |
| Elektrochemische Speicherung |
| Thermische Speicherung |
| Chemische Speicherung |
| Sonstige Technologien |
| 10–24 Stunden |
| 24–36 Stunden |
| 36–100 Stunden |
| Über 100 Stunden |
| Netzgebundene Speicherung |
| Hinter-dem-Zähler-Speicherung |
| Netzunabhängige Speicherung |
| Hybride Systeme aus erneuerbarer Energie und Speicherung |
| Bis zu 100 MWh |
| 100–500 MWh |
| 500–1.000 MWh |
| Über 1 GWh |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Technologie | Mechanische Speicherung | |
| Elektrochemische Speicherung | ||
| Thermische Speicherung | ||
| Chemische Speicherung | ||
| Sonstige Technologien | ||
| Nach Speicherdauer | 10–24 Stunden | |
| 24–36 Stunden | ||
| 36–100 Stunden | ||
| Über 100 Stunden | ||
| Nach Installationstyp | Netzgebundene Speicherung | |
| Hinter-dem-Zähler-Speicherung | ||
| Netzunabhängige Speicherung | ||
| Hybride Systeme aus erneuerbarer Energie und Speicherung | ||
| Nach Energiekapazität | Bis zu 100 MWh | |
| 100–500 MWh | ||
| 500–1.000 MWh | ||
| Über 1 GWh | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für langfristige Energiespeicherung bis 2032?
Der Markt soll bis 2032 einen Wert von 12,33 Milliarden USD erreichen, ausgehend von 6,64 Milliarden USD im Jahr 2027, bei einer CAGR von 13,18%.
Welche Technologie für langfristige Energiespeicherung hält den größten Marktanteil?
Mechanische Speicherung hielt im Jahr 2026 einen Anteil von 43,2%, hauptsächlich aufgrund der installierten Basis von Pumpspeichersystemen.
Welche Speicherdauerkategorie wächst am schnellsten?
Die Kategorie 36 bis 100 Stunden soll bis 2032 mit einer CAGR von 15,4% wachsen, angetrieben durch mehrtägige Netz- und Rechenzentrumsanforderungen.
Warum setzen Rechenzentren auf Langzeitspeicherung?
Rechenzentren benötigen gesicherte Stromversorgung, wo Netzanschlüsse eingeschränkt sind, und mehrere Entwickler haben Multi-Gigawattstunden-Eisenluft-Batterievereinbarungen zur Deckung dieses Bedarfs unterzeichnet.
Welche Region soll bis 2032 das schnellste Wachstum verzeichnen?
Asien-Pazifik soll bis 2032 eine CAGR von 14,6% verzeichnen, angeführt durch den Speicherausbau und politische Unterstützung in China.
Was sind die wichtigsten Hemmnisse, die eine breitere Einführung von Langzeitspeichersystemen begrenzen?
Hohe Anfangsinvestitionskosten, lange Entwicklungszeiträume und die Kostenvorteile von Lithium-Ionen-Systemen im Bereich von 4 bis 8 Stunden bleiben die zentralen Hemmnisse für eine breitere Einführung.