
長期エネルギー貯蔵市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 6.64 十億米ドル |
| 市場規模 (2032) | 12.33 十億米ドル |
| 成長率 (2027 - 2032) | 13.18 % |
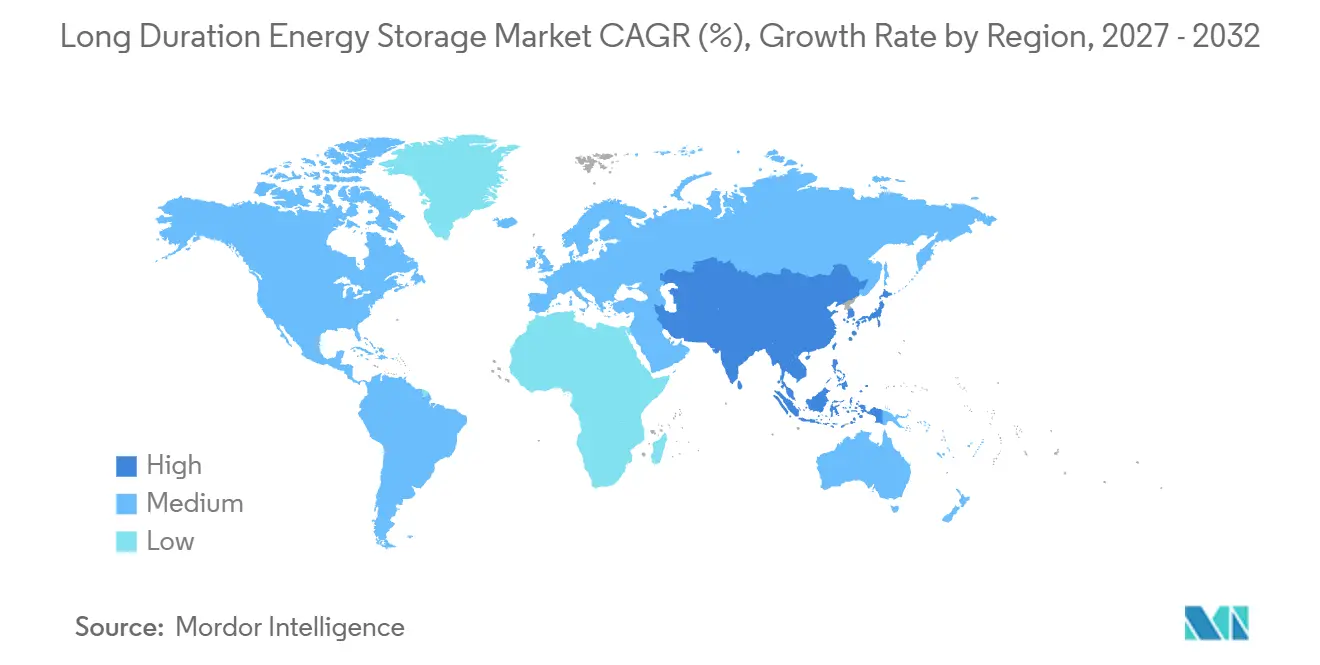
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
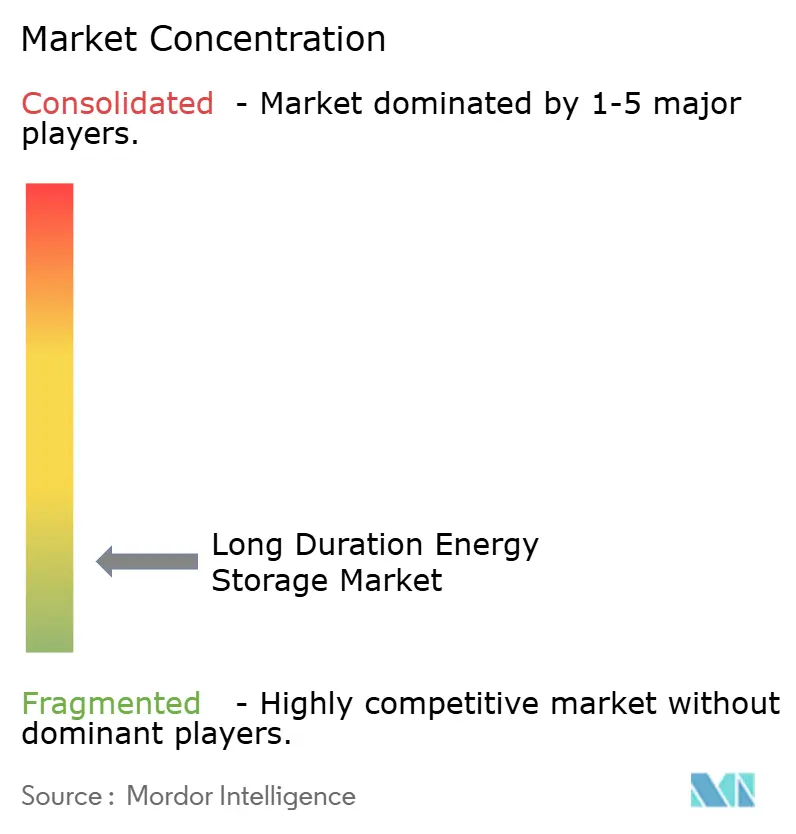
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる長期エネルギー貯蔵市場分析
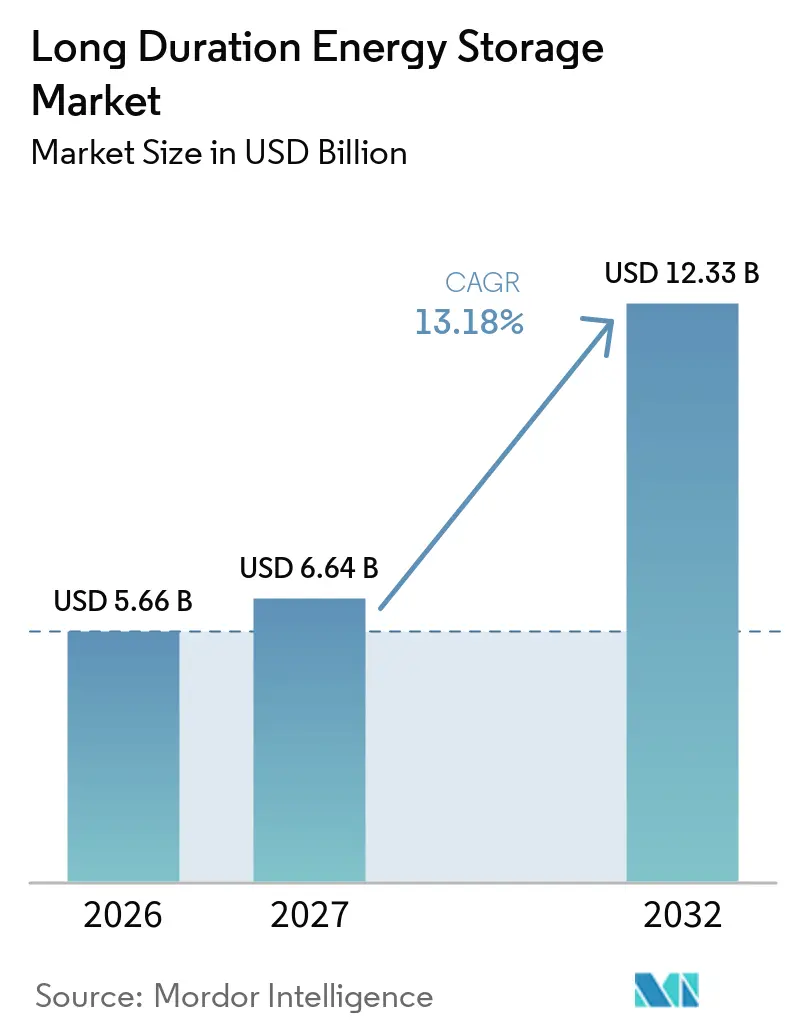
グローバル長期エネルギー貯蔵市場規模は2026年に56.6億米ドルと評価され、2027年の66.4億米ドルから2032年には123.3億米ドルに達すると推定されており、予測期間(2027年〜2032年)中のCAGRは13.18%です。電力システムが低風・低日射期間の長期にわたる信頼性ある容量を必要とするにつれ、市場は短期的な日次バランシングを超えた段階へと移行しています。需要は、電力会社の調達、貯蔵税制優遇措置、およびデータセンター開発事業者との直接契約によって支えられています。これらの契約は、製造能力が確立される前にプロジェクト開発事業者に対してより明確な収益の見通しを提供します。市場はまた、高い資本要件、長い許認可スケジュール、および最大8時間の貯蔵を必要とするアプリケーションにおけるリチウムイオンシステムとの激しい競争という課題にも直面しています。既存の系統接続を再利用したり、再生可能発電と貯蔵を組み合わせたりするプロジェクトは、開発上の制約を軽減し、納期スケジュールを改善することができます。Mordor Intelligence
主要レポートのポイント
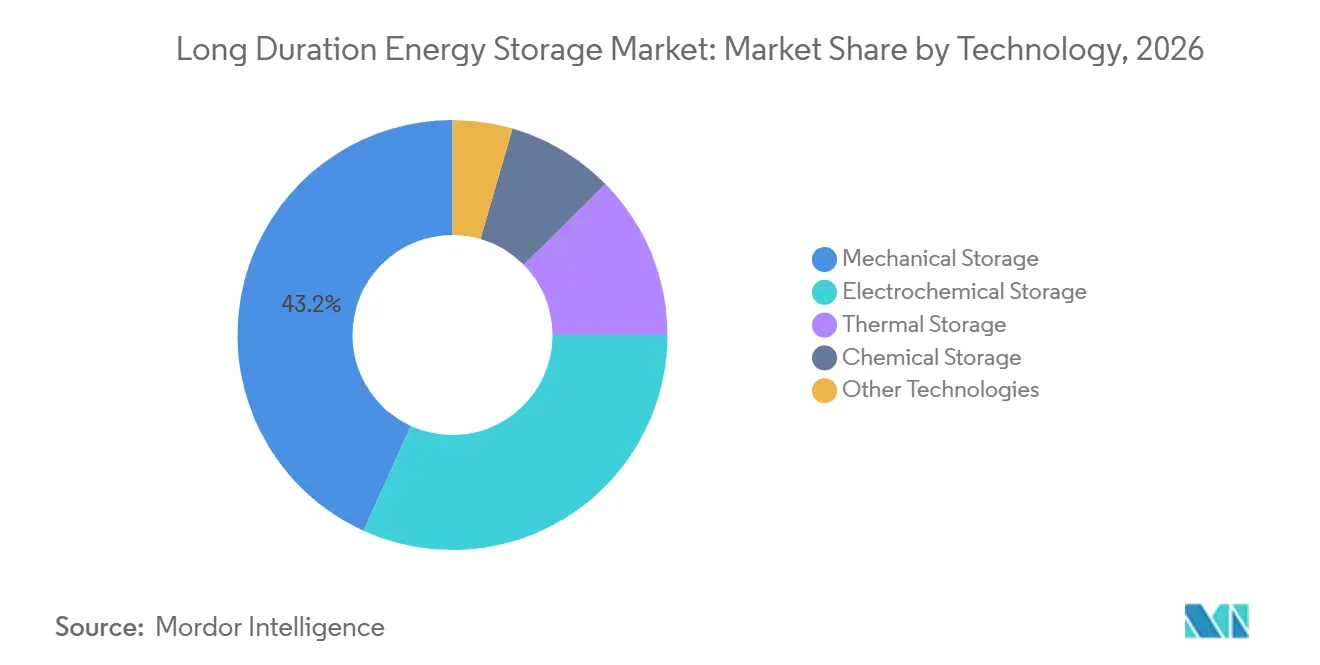
- 技術別では、機械式貯蔵が2026年の長期エネルギー貯蔵市場シェアの43.2%を占め、化学的貯蔵は2032年までに14.5%のCAGRで拡大すると予測されています。
- 貯蔵時間別では、10〜24時間カテゴリーが2026年に70.1%のシェアを占め、36〜100時間カテゴリーは2032年までに15.4%のCAGRで成長すると予測されています。
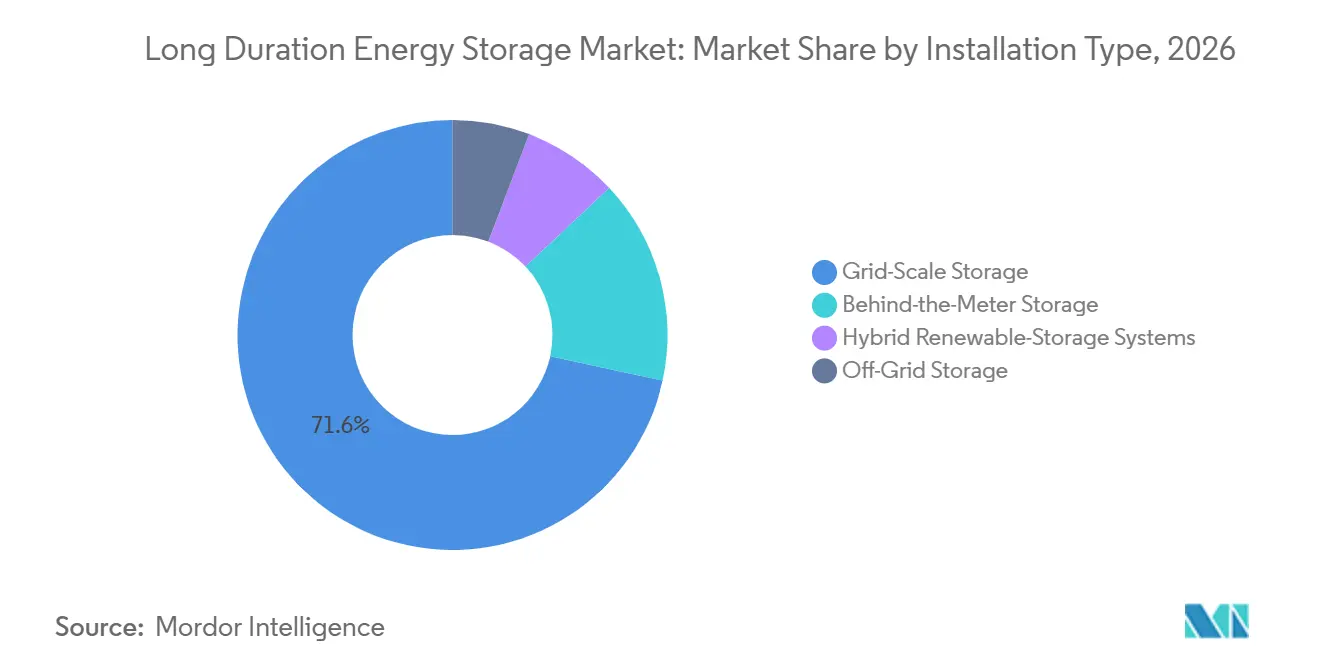
- 設置タイプ別では、グリッドスケールシステムが2026年に71.6%のシェアを占め、ハイブリッド再生可能エネルギー・貯蔵システムは2032年までに15.6%のCAGRで成長すると予測されています。
- エネルギー容量別では、100〜500 MWhカテゴリーが2026年の長期エネルギー貯蔵市場規模の45.3%を占め、1 GWh超のプロジェクトは2032年までに15.4%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年に35.7%のシェアを占め、アジア太平洋は2032年までに14.6%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 変動性再生可能エネルギー普及の拡大 | +3.2% | グローバル、特に中国、ドイツ、オーストラリア、米国で顕著 | 中期(2〜4年) |
| 系統の強靭性・信頼性要件 | +2.1% | 北米、英国、オーストラリア | 中期(2〜4年) |
| 脱炭素化と化石燃料ピーカーの代替 | +1.5% | 北米および欧州 | 長期(4年以上) |
| 収益確実な調達と貯蔵インセンティブ | +1.8% | 米国、英国、イタリア、オーストラリア | 短期(2年以内) |
| データセンターの負荷集中と確実な容量需要 | +2.0% | 北米、欧州およびアジア太平洋への波及あり | 短期(2年以内) |
| ブラウンフィールド系統接続と熱資産の再利用 | +0.7% | 北米、欧州、南部アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
変動性再生可能エネルギー普及の拡大
長期エネルギー貯蔵市場は、再生可能発電が短期バッテリーでは低出力期間を管理できないほど大規模になると恩恵を受けます。日本の新エネルギー・産業技術総合開発機構は、系統ニーズが日間バランシングへとシフトするにつれ、LDESの年間導入量が2025年の10 GWhから2035年には118 GWhに増加すると見込んでいます。中国は2025年に18 GWの揚水発電容量を追加し、120 GW超が建設中または高度な計画段階にありました。これらの追加は、大規模電力システムが日内バランシングを超えた貯蔵ニーズに備えていることを示しています。ブラジルの再生可能電力シェアは90%に達し、2025年の出力制限損失は11億米ドルに上りました。[1] このような損失は、変動出力が既存の系統柔軟性では吸収できなくなったシステムにおける長期エネルギー貯蔵市場成長の根拠を強化します。
データセンターの負荷集中と確実な容量需要
長期エネルギー貯蔵市場は、データセンターが制約された送電網の近くで継続的な電力を求めるにつれ、新たな顧客層を獲得しています。Bloom Energyは、米国のITロード容量が2025年の80 GWから2028年には150 GWに増加する可能性があると予測しました。これらの場所の開発事業者は、系統接続の遅延が建設スケジュールに影響を与える可能性があるため、卸電力市場の収益よりも確実な電力契約を高く評価することができます。Form EnergyとXcel Energyは、2026年3月にミネソタ州のGoogleデータセンター向けに300 MW・30 GWhのアイアンエア・プロジェクトを発表しました。Form EnergyはまたCrusoe EnergyとAIデータセンターインフラ向けに12 GWhの容量契約を締結しました。これらのコミットメントは、技術が卸電力市場で広く競争する前に、長期エネルギー貯蔵市場の製造規模を支援することができます。
収益確実な調達と貯蔵インセンティブ
長期エネルギー貯蔵市場は、政策が補助金から予測可能な収益を提供する仕組みへと移行する際に支援されます。米国のセクション48Eクレジットは、適格なスタンドアロン貯蔵の資本コストの30%〜50%を相殺することができ、加算要件への適格性によって異なります。4億米ドルのアイアンエア・プロジェクトの場合、30%のクレジットにより実質的なエクイティエクスポージャーが1.2億米ドル超削減されます。英国は2026年6月に、初のLDESキャップ・アンド・フロア制度に向けて16プロジェクトを暫定的に選定しました。この制度には、マーチャントリスクに対処する収益保護が含まれており、建設期間が長い長期エネルギー貯蔵市場プロジェクトを支援することができます。中国もまた、6時間以上のフル出力放電が可能な系統側システムに対してより高い料金を支払う容量価格制度を導入しました。
系統の強靭性・信頼性要件
系統運用者は、熱発電が廃止され変動性再生可能エネルギーの出力が増加するにつれ、長期持続資産により大きな比重を置いています。米国エネルギー省は、2030年までに系統規模の長期貯蔵コストを1 kWh当たり0.05米ドル未満に削減する目標を設定しました。同省はまた、インフレ削減法に基づくLDESデモンストレーションプロジェクトに5億500万米ドルを拠出しました。カリフォルニア州は、2031年までに12時間以上の持続時間が可能なリソースを1 GW調達することを義務付けました。[2] マサチューセッツ州とニューヨーク州も長期持続コンポーネントを含む貯蔵目標を設定しました。既存の市場ルールは依然として短期システムを優遇することが多く、容量支払いが長期持続プロジェクトにとって引き続き重要であることを意味します。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期資本コストと長いプロジェクト開発サイクル | -2.8% | グローバル | 短期(2年以内) |
| 未成熟な技術と限られた規模の経済 | -1.5% | グローバル、新興市場でより顕著 | 中期(2〜4年) |
| 4〜8時間市場におけるリチウムイオンのコスト優位性 | -1.8% | グローバル | 中期(2〜4年) |
| 標準化・保険データ・長期性能保証の不足 | -0.9% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期資本コストと長いプロジェクト開発サイクル
長期エネルギー貯蔵市場は、バッテリーセル単体ではなくシステム設計全体から生じるコスト上の制約に直面しています。揚水発電と圧縮空気プロジェクトは専門的な土木工事を必要とし、フロー電池は大量の電解液と補機設備を必要とします。2025年1月、Hydrostorはカリフォルニア州の500 MW・4,000 MWhウィローロック圧縮空気プロジェクトに対して最大17.6億米ドルの条件付きローン保証を受けました。このプロジェクトはまだ環境審査を完了する必要があり、資金調達のコミットメントが確保された後でも規制上の承認が導入を遅らせる可能性があることを示しています。揚水発電と圧縮空気のプロジェクト開発は、サイト特定から試運転まで8〜15年かかる場合があります。開発事業者はまた、IEC 62933要件および各国の消防安全要件にも対応する必要があり、これらは管轄区域によって異なる場合があります。
4〜8時間市場におけるリチウムイオンのコスト優位性
リチウムイオンシステムは、複数日にわたる供給ではなく4〜8時間の貯蔵を必要とするプロジェクトにとって依然として強力な代替手段です。このコスト上の優位性は、持続時間別の調達ルールがより広く実施されるまで、長期持続技術の採用を制限する可能性があります。電力会社の計画モデルは、現在の容量ニーズに対して最低コストのオプションとして4時間リチウムイオンシステムを選択することが多いです。より長い貯蔵の実際的な優位性は、地域の再生可能エネルギー出力、系統混雑、および容量収益の利用可能性に依存します。したがって、長期エネルギー貯蔵の開発事業者は、システムの信頼性が日次価格裁定を超えた明確な価値を持つユースケースを必要とします。長期エネルギー貯蔵市場は、調達フレームワークが複数日容量と短期柔軟性を区別する場所でより大きな拡大の余地があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
化学的貯蔵が機械式の既存勢力に対して地位を確立機械式貯蔵は2026年の長期エネルギー貯蔵市場シェアの43.2%を占めました。揚水発電が主要な設置基盤を提供しており、プラントは50〜60年間稼働でき、通常70〜85%のラウンドトリップ効率を達成します。圧縮空気と重力システムは、適切なサイトが利用可能な場所で機械式貯蔵の選択肢を広げています。電気化学的システムには、エネルギー容量と電力容量を分離するバナジウム、鉄、亜鉛フロー電池が含まれます。熱貯蔵は、溶融塩、熱化学材料、固体媒体を通じて産業用熱アプリケーションを支援します。
化学的貯蔵は2032年までに14.5%のCAGRを達成すると予測されており、技術カテゴリーの中で最も速い成長率です。Form Energyのウェストバージニア州施設は商業生産を開始し、2028年までに年間500 MWの生産を目標としています。CMBlu Energyは2026年4月に初回5,000万ユーロのシリーズCクローズを完了し、10億ユーロ超の評価額を報告しました。化学的貯蔵は、フローおよびアイアンエアシステムが山岳地形や大型貯水池を必要としないため、都市部やデータセンターの回廊で拡大することができます。商的な実行は、反復可能な製造、顧客契約、および長期性能データに依存します。
注記: 全セグメントの個別シェアはレポート購入後にご利用いただけます
貯蔵時間別:
36〜100時間が複数日アプリケーションを支援10〜24時間の範囲は2026年に70.1%のシェアを占めました。これは、需要が低い時間帯の充電と朝夕のピーク時の放電を支援します。揚水発電、バナジウムフロー電池、鉄フローシステムがこの範囲のアプリケーションに対応できます。24〜36時間の範囲は、長時間の重要なバックアップや地域バランシングなどの特殊なニーズに対応します。100時間超の貯蔵は、初期のアイアンエア設置と圧縮空気研究が主導する小さなカテゴリーにとどまりました。
36〜100時間カテゴリーは2032年までに15.4%のCAGRで成長すると予測されています。新エネルギー・産業技術総合開発機構は、10時間超の貯蔵を、系統バランシングにおいてリチウムイオンの経済性が不利になる領域として特定しています。データセンターの負荷要件は、複数日にわたる継続的なオンサイト電力への需要を高める可能性があります。2025年のiScienceの研究では、低コストの岩盤空洞を使用した断熱圧縮空気貯蔵が100時間超の経済的に実行可能な貯蔵を支援できることが示されました。[3] このカテゴリーを大規模に確立するためには、納品と運用性能が検証されたプロジェクトが必要となります。
設置タイプ別:
ハイブリッド再生可能エネルギー・貯蔵システムが拡大グリッドスケールシステムは2026年に71.6%のシェアを占めました。この地位は、入札と長期契約によって支援されるユーティリティスケールの揚水発電およびメーター前面のフロー・圧縮空気プロジェクトを反映しています。メーター背面システムは、需要料金の削減と電力レジリエンスの向上を求める商業・産業サイトに対応します。オフグリッドシステムは、遠隔地のコミュニティや島嶼部でのディーゼル発電を代替することができます。
ハイブリッド再生可能エネルギー・貯蔵システムは、2032年までに15.6%のCAGRで最も成長の速い設置タイプになると予測されています。これらは、単一のプロジェクト構造の下で再生可能発電とディスパッチ可能な貯蔵を組み合わせます。インドのバルメル太陽光・風力・揚水貯蔵プロジェクトは、1 kWh当たり4.04インドルピーの電力購入契約を確保しました。[4] これらの構造は、再生可能エネルギーの供給可能性を改善し、スタンドアロンのマーチャント貯蔵収益へのエクスポージャーを低減することができます。
注記: 全セグメントの個別シェアはレポート購入後にご利用いただけます
エネルギー容量別:
1 GWh超のプロジェクトがプロジェクト規模を拡大100〜500 MWhカテゴリーは2026年の長期エネルギー貯蔵市場規模の45.3%を占めました。この範囲は、系統接続された太陽光・風力発電所と組み合わせるユーティリティスケールのプロジェクトに適しています。100 MWh未満のシステムは、商業サイト、キャンパスマイクログリッド、およびコミュニティレジリエンスプロジェクトに対応します。500 MWhから1 GWhのカテゴリーは、公共調達を通じて選定されたプロジェクトがファイナンシャルクローズに向けて進むにつれて成長しています。大規模プロジェクトは、小規模開発事業者には必ずしも利用可能でない土地、系統接続、資金調達、および納品能力を必要とします。
1 GWh超のプロジェクトは2032年までに15.4%のCAGRで成長すると予測されています。CMBlu EnergyとUniperは、2027年から最低100 MWhのトランシェで納品を開始する少なくとも5 GWhのSolidFlow貯蔵容量に関する10年間のフレームワーク契約を締結しました。Form EnergyのXcel Energyとのミネソタ州プロジェクトは30 GWhの計画エネルギー容量を有しています。米国エネルギー省は、貯蔵の再開発のために既存の系統接続を提供できる40 GWの廃止予定石炭容量を特定しました。これらの場所を再利用することで、大規模プロジェクトの系統接続の遅延を削減することができます。
地域分析
北米は2026年に35.7%のシェアを占めました。米国は、連邦インセンティブと州の調達要件に支えられ、地域の主要な導入ドライバーです。米国エネルギー省は、500 MW・4,000 MWhのウィローロックプロジェクトに対してHydrostorに最大17.6億米ドルの条件付きローン保証を発行しました。カリフォルニア州は2031年までに12時間以上のリソースを1 GW調達することを義務付けました。イリノイ州は2030年までに3,000 MWのユーティリティスケール貯蔵を調達するよう指示する2026年法律を制定しました。
欧州の長期エネルギー貯蔵市場は、収益支援と初期商業展開を組み合わせた政策フレームワークによって支えられています。Ofgemは2026年6月に英国初の長期エネルギー貯蔵キャップ・アンド・フロア制度の下で16プロジェクトを暫定的に選定しました。選定には、定義された収益フロアの対象となる揚水発電とバッテリープロジェクトが含まれました。ドイツの長期系統計画の前提もバッテリー貯蔵に対してより大きな役割を割り当てています。Invinity Energy Systemsは2026年5月にイーストサセックスのコップウッドエネルギーハブに20.7 MWhのバナジウムフロー電池を納品しました。
アジア太平洋は、2032年までに14.6%のCAGRで最も成長の速い長期エネルギー貯蔵市場地域になると予測されています。中国は2025年に35.3 GWの新規エネルギー貯蔵を追加し、そのうち8.7 GWは少なくとも4時間の持続時間を持つシステムでした。同国のエネルギー計画は、2030年までに160 GWの揚水発電と300 GWの新型貯蔵を求めています。インドは2025年後半に1,344 MWの揚水発電と大規模フロー電池容量の組み合わせに関する契約を落札しました。
競合環境
長期エネルギー貯蔵市場は高度に分散しており、設置済み商業容量の低一桁台を超えるシェアを保有すると報告されている企業はありません。揚水発電は依然として主に電力会社と大手エンジニアリング請負業者の領域にあります。Form EnergyとEos Energy Enterprisesは、広範な展開前に製造規模を支援する顧客契約に注力しています。CMBlu Energy、Invinity Energy Systems、および住友電気工業は、産業・電力会社顧客とのフレームワーク契約を追求してきました。
Form EnergyのXcel EnergyおよびGoogleとの契約は、ミネソタ州の300 MW・30 GWhのアイアンエア・プロジェクトをカバーしています。同社のCrusoe Energy Systemsとの契約は、AIデータセンター向けに12 GWhのアイアンエア電池をカバーしています。Invinity Energy Systemsは2026年6月にスイスのラウフェンブルクテクノロジーセンター向けに1.5 GWhのバナジウムフロー電池システムを設計するよう選定されました。これらの取り決めは、データセンター需要が初期商業規模への主要な経路になりつつあることを示すとともに、契約済み顧客や信頼できる製造計画を持たない開発事業者に対するハードルを引き上げています。
MGA ThermalのTronoxのクウィナナ顔料工場における195 MWhの熱化学ブロックプロジェクトは、オーストラリア再生可能エネルギー機関によって支援されました。Eos Energy Enterprisesは2026年にソーンヒル施設の第2自動化ラインで商業生産を開始し、亜鉛ベースの長期バッテリーの年間8 GWhの生産能力を目標としています。Invinity Energy SystemsのEnduriumプラットフォームは、CE、UL 1973、およびUL 9540A認証を保有しています。長期エネルギー貯蔵市場における顧客の信頼は、プロジェクトの納品、安全性、および長い運用実績に依存します。
長期エネルギー貯蔵産業のリーダー企業
-
Form Energy, Inc.
-
Eos Energy Enterprises, Inc.
-
Energy Vault Holdings, Inc.
-
Sumitomo Electric Industries, Ltd.
-
Highview Power
- 注:主要企業の掲載順は順位を示すものではありません。
長期エネルギー貯蔵市場 このレポートでカバーされる企業
- CMBlu Energy AG
- Energy Dome S.p.A.
- Energy Vault Holdings, Inc.
- Eos Energy Enterprises, Inc.
- ESS Tech, Inc.
- e-Zinc Inc.
- Form Energy, Inc.
- Highview Power
- Hydrostor Inc.
- Invinity Energy Systems plc
- Malta Inc.
- MAN Energy Solutions SE
- MGA Thermal Pty Ltd
- Primus Power Corporation
- RheEnergise Limited
- Rondo Energy, Inc.
- StorEn Technologies Inc.
- Sumitomo Electric Industries, Ltd.
- VFlowTech Pte Ltd.
- VoltStorage GmbH
最近の産業開発事情 長期エネルギー貯蔵市場
- 2026年9月:MN8 Energy、Google、およびEos Energy Enterprisesは、86 MWの太陽光発電、10 MW/100 MWhのEos Z3亜鉛電池長期貯蔵、および70 MW/280 MWhのリチウムイオン貯蔵を組み合わせたウェストバージニア州プロジェクトを発表しました。このプロジェクトは、GoogleによるEos Energy Enterprisesの米国製亜鉛ベース長期エネルギー貯蔵(LDES)技術の初の導入を示しています。
- 2026年8月:Eos Energy Enterprisesは、ペンシルベニア州ソーンヒル施設の第2自動化製造ラインで商業生産を開始しました。新ラインは第1ラインより約10%速く稼働し、Eos Energy Enterprisesの亜鉛ベース長期バッテリーの年間8 GWh製造能力計画に向けたマイルストーンを示しています。
- 2026年7月:Eos Energy Enterprisesは、「ゴールデンドーム・フォー・アメリカ」イニシアチブの下、米国防衛施設へのZ3亜鉛ベース長期貯蔵技術の展開に向けてFrontier Power USAから1億米ドルの発注を受け、長期エネルギー貯蔵の防衛セクターによる採用の拡大を浮き彫りにしました。
- 2026年6月:Invinity Energy Systemsは、スイスのFlexBaseのラウフェンブルクテクノロジーセンター向けに2.1 GWhまで拡張可能な1.5 GWhのバナジウムフロー電池システムを設計・エンジニアリングするよう選定されました。このプロジェクトは、AIデータセンターインフラへの電力供給を目標とし、グローバルで発表された最大規模のバナジウムフロー電池開発の一つです。
グローバル長期エネルギー貯蔵市場レポートの範囲
長期エネルギー貯蔵(LDES)とは、系統または再生可能エネルギー源から電気エネルギーを取り込み、通常10時間から数日または数週間にわたる長期間にわたって貯蔵し、その後電力として再放電することができる技術の一分類を指します。2〜4時間の短期間に最適化された標準的なリチウムイオン電池とは異なり、LDESシステムは機械的、化学的、熱的、または電気化学的メカニズムを使用して長期にわたる系統の不均衡を管理します。これらの技術は、連続した曇天や無風の日など、再生可能発電が長期間低下する期間における系統の信頼性維持に不可欠です。余剰の風力太陽光エネルギーを吸収することで、LDESは出力制限を防ぎ、ピーク需要時に継続的な脱炭素化された電力供給を確保します。
グローバル長期エネルギー貯蔵市場は、技術別に機械式貯蔵、電気化学的貯蔵、熱貯蔵、化学的貯蔵、その他の技術にセグメント化されています。貯蔵時間別では、市場は10〜24時間、24〜36時間、36〜100時間、100時間超にセグメント化されています。設置タイプ別では、市場はグリッドスケール貯蔵、メーター背面貯蔵、オフグリッド貯蔵、ハイブリッド再生可能エネルギー・貯蔵システムにセグメント化されています。エネルギー容量別では、市場は100 MWh以下、100〜500 MWh、500〜1,000 MWh、1 GWh超にセグメント化されています。レポートはまた、主要地域の26カ国における市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 機械式貯蔵 |
| 電気化学的貯蔵 |
| 熱貯蔵 |
| 化学的貯蔵 |
| その他の技術 |
| 10〜24時間 |
| 24〜36時間 |
| 36〜100時間 |
| 100時間超 |
| グリッドスケール貯蔵 |
| メーター背面貯蔵 |
| オフグリッド貯蔵 |
| ハイブリッド再生可能エネルギー・貯蔵システム |
| 100 MWh以下 |
| 100〜500 MWh |
| 500〜1,000 MWh |
| 1 GWh超 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 技術別 | 機械式貯蔵 | |
| 電気化学的貯蔵 | ||
| 熱貯蔵 | ||
| 化学的貯蔵 | ||
| その他の技術 | ||
| 貯蔵時間別 | 10〜24時間 | |
| 24〜36時間 | ||
| 36〜100時間 | ||
| 100時間超 | ||
| 設置タイプ別 | グリッドスケール貯蔵 | |
| メーター背面貯蔵 | ||
| オフグリッド貯蔵 | ||
| ハイブリッド再生可能エネルギー・貯蔵システム | ||
| エネルギー容量別 | 100 MWh以下 | |
| 100〜500 MWh | ||
| 500〜1,000 MWh | ||
| 1 GWh超 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までの長期エネルギー貯蔵市場の予測規模は?
市場は2027年の66.4億米ドルから2032年には123.3億米ドルに達すると予測されており、CAGRは13.18%です。
最大の市場シェアを持つ長期エネルギー貯蔵技術はどれですか?
機械式貯蔵は2026年に43.2%のシェアを占めており、主に揚水発電システムの設置基盤によるものです。
最も成長の速い貯蔵時間カテゴリーはどれですか?
36〜100時間カテゴリーは、複数日にわたる系統およびデータセンターの要件に牽引され、2032年までに15.4%のCAGRで成長すると予測されています。
データセンターはなぜ長期貯蔵を採用しているのですか?
データセンターは系統接続が制約された場所で確実な電力を必要としており、複数のギガワット時規模のアイアンエア電池契約がこのニーズを満たすために締結されています。
2032年までに最も速い成長を記録すると予測されている地域はどこですか?
アジア太平洋は、中国における貯蔵導入と政策支援に牽引され、2032年までに14.6%のCAGRを記録すると予測されています。
長期貯蔵システムのより広い採用を制限する主要な制約要因は何ですか?
高い初期コスト、長い開発タイムライン、および4〜8時間の範囲におけるリチウムイオンシステムのコスト優位性が、より広い採用に対する中心的な制約要因として残っています。