
Tamanho e Participação do Mercado de Refrigeradores de Vinho Comerciais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
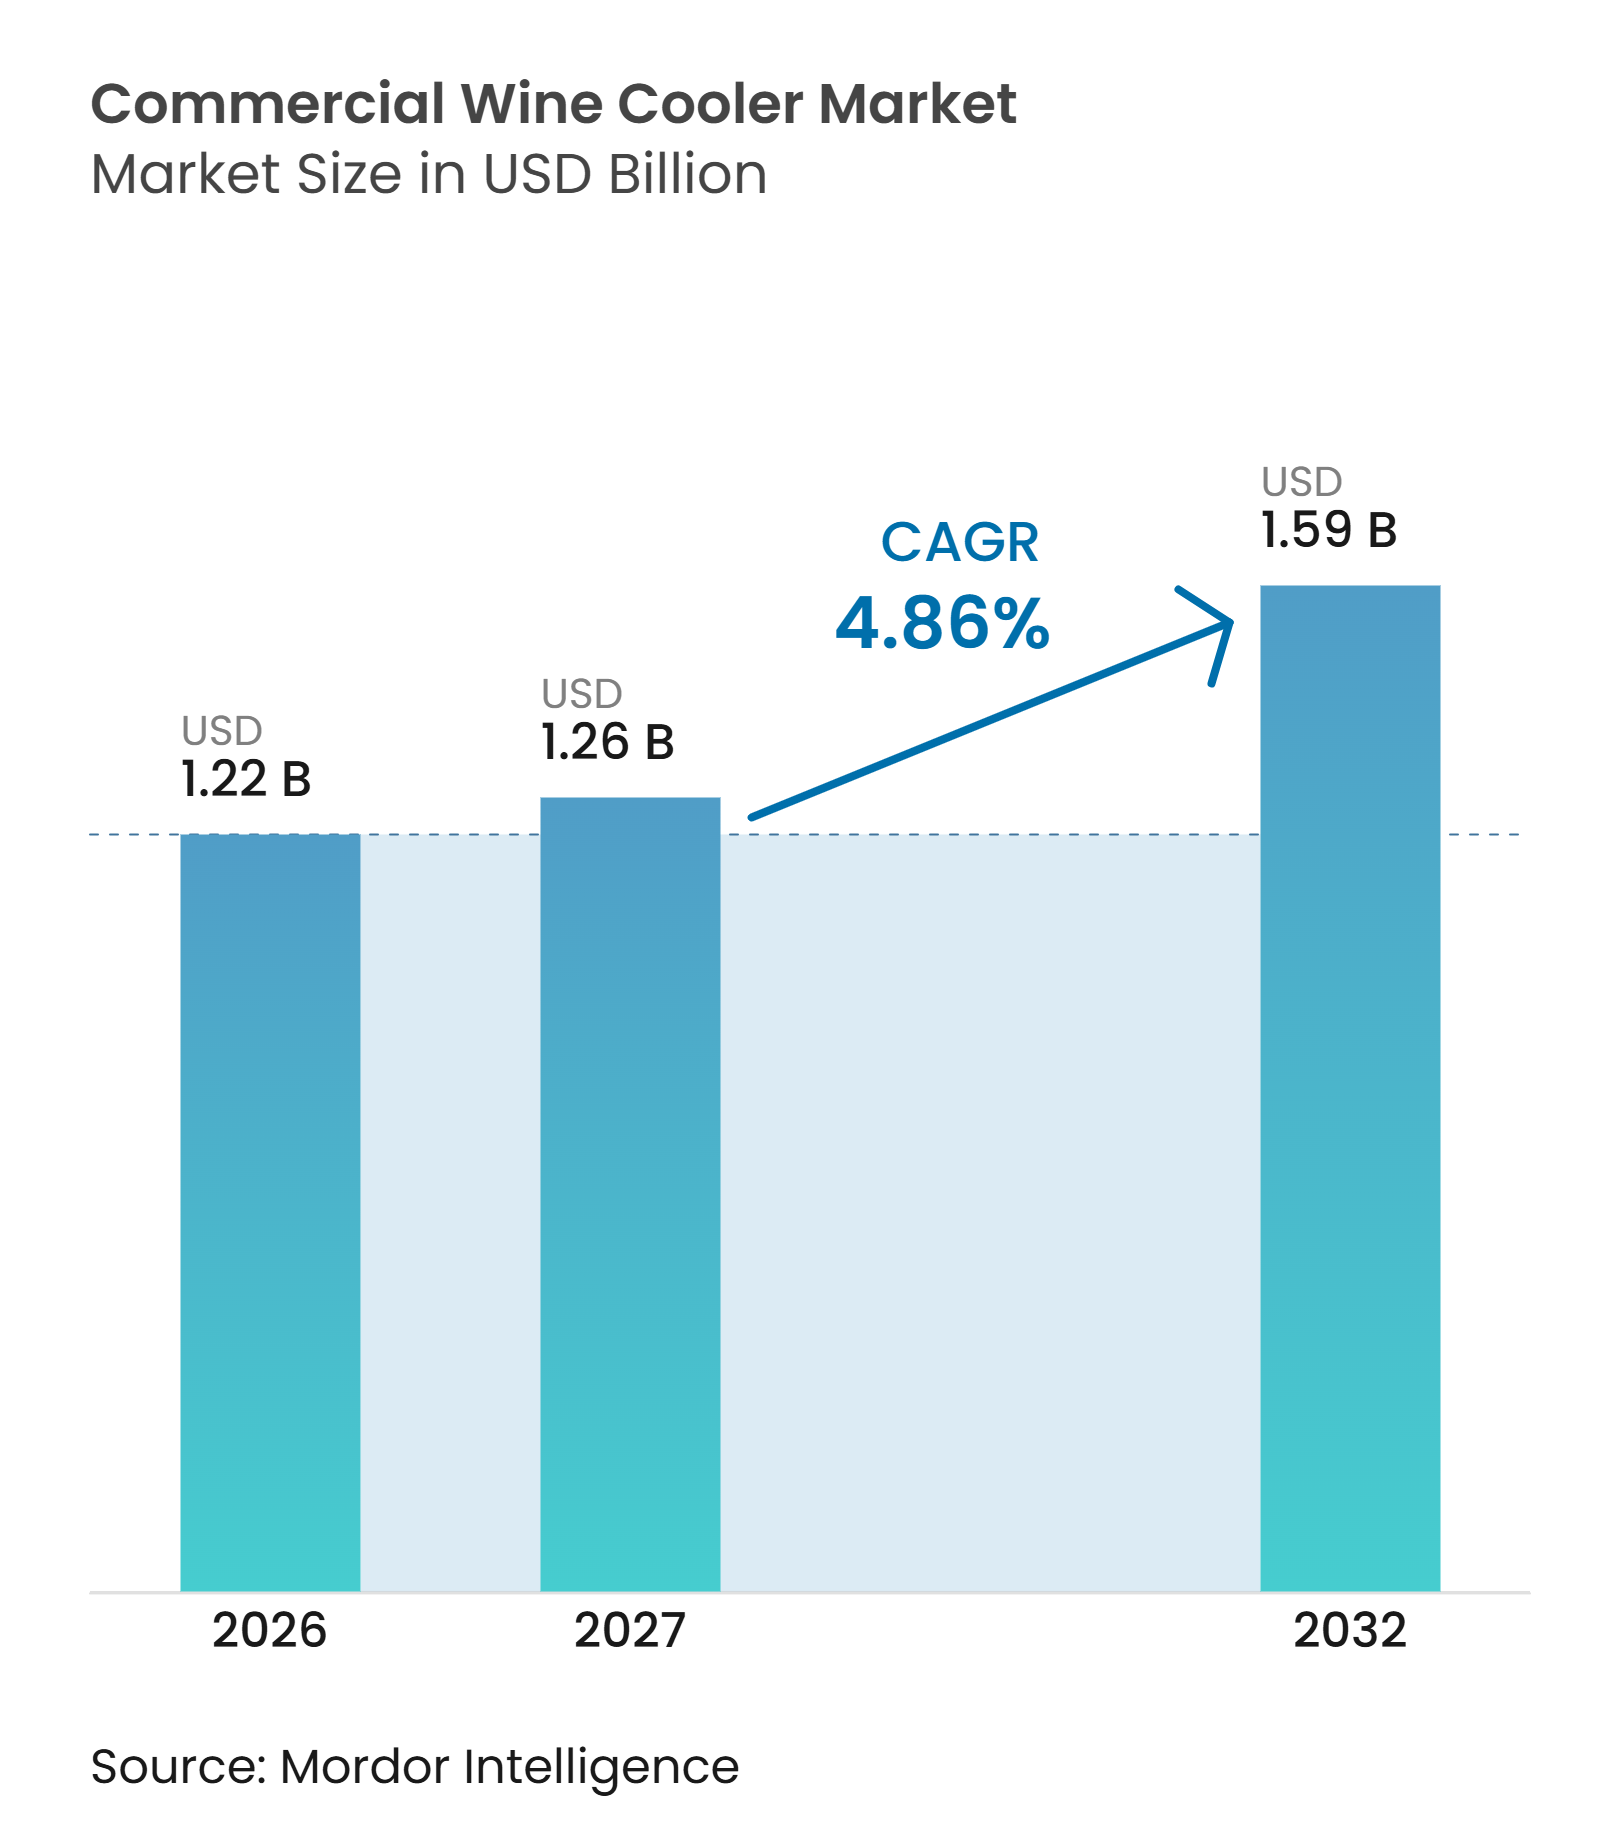
| Tamanho do Mercado (2027) | 1.26 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.59 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.86 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Refrigeradores de Vinho Comerciais pela Mordor Intelligence
O tamanho do mercado de refrigeradores de vinho comerciais foi avaliado em 1,22 bilhões de USD em 2026 e estima-se que cresça de 1,26 bilhões de USD em 2027 para atingir 1,59 bilhões de USD até 2032, a um CAGR de 4,86% durante o período de previsão (2027-2032). A demanda está se direcionando para equipamentos que protejam o estoque e apoiem o serviço de vinhos em restaurantes, hotéis, vinícolas e pontos de venda especializados. Os operadores de hospitalidade estão dando mais importância ao controle de temperatura, à qualidade de exposição e ao suporte de serviço confiável ao selecionar refrigeradores de vinho comerciais. As normas de refrigerantes e os requisitos de eficiência energética também estão influenciando o design dos produtos, particularmente na Europa e na Austrália. O monitoramento conectado, as maiores capacidades e as instalações embutidas criam oportunidades para fornecedores que conseguem atender às especificações de hospitalidade em mais de uma região geográfica.
Principais Conclusões do Relatório
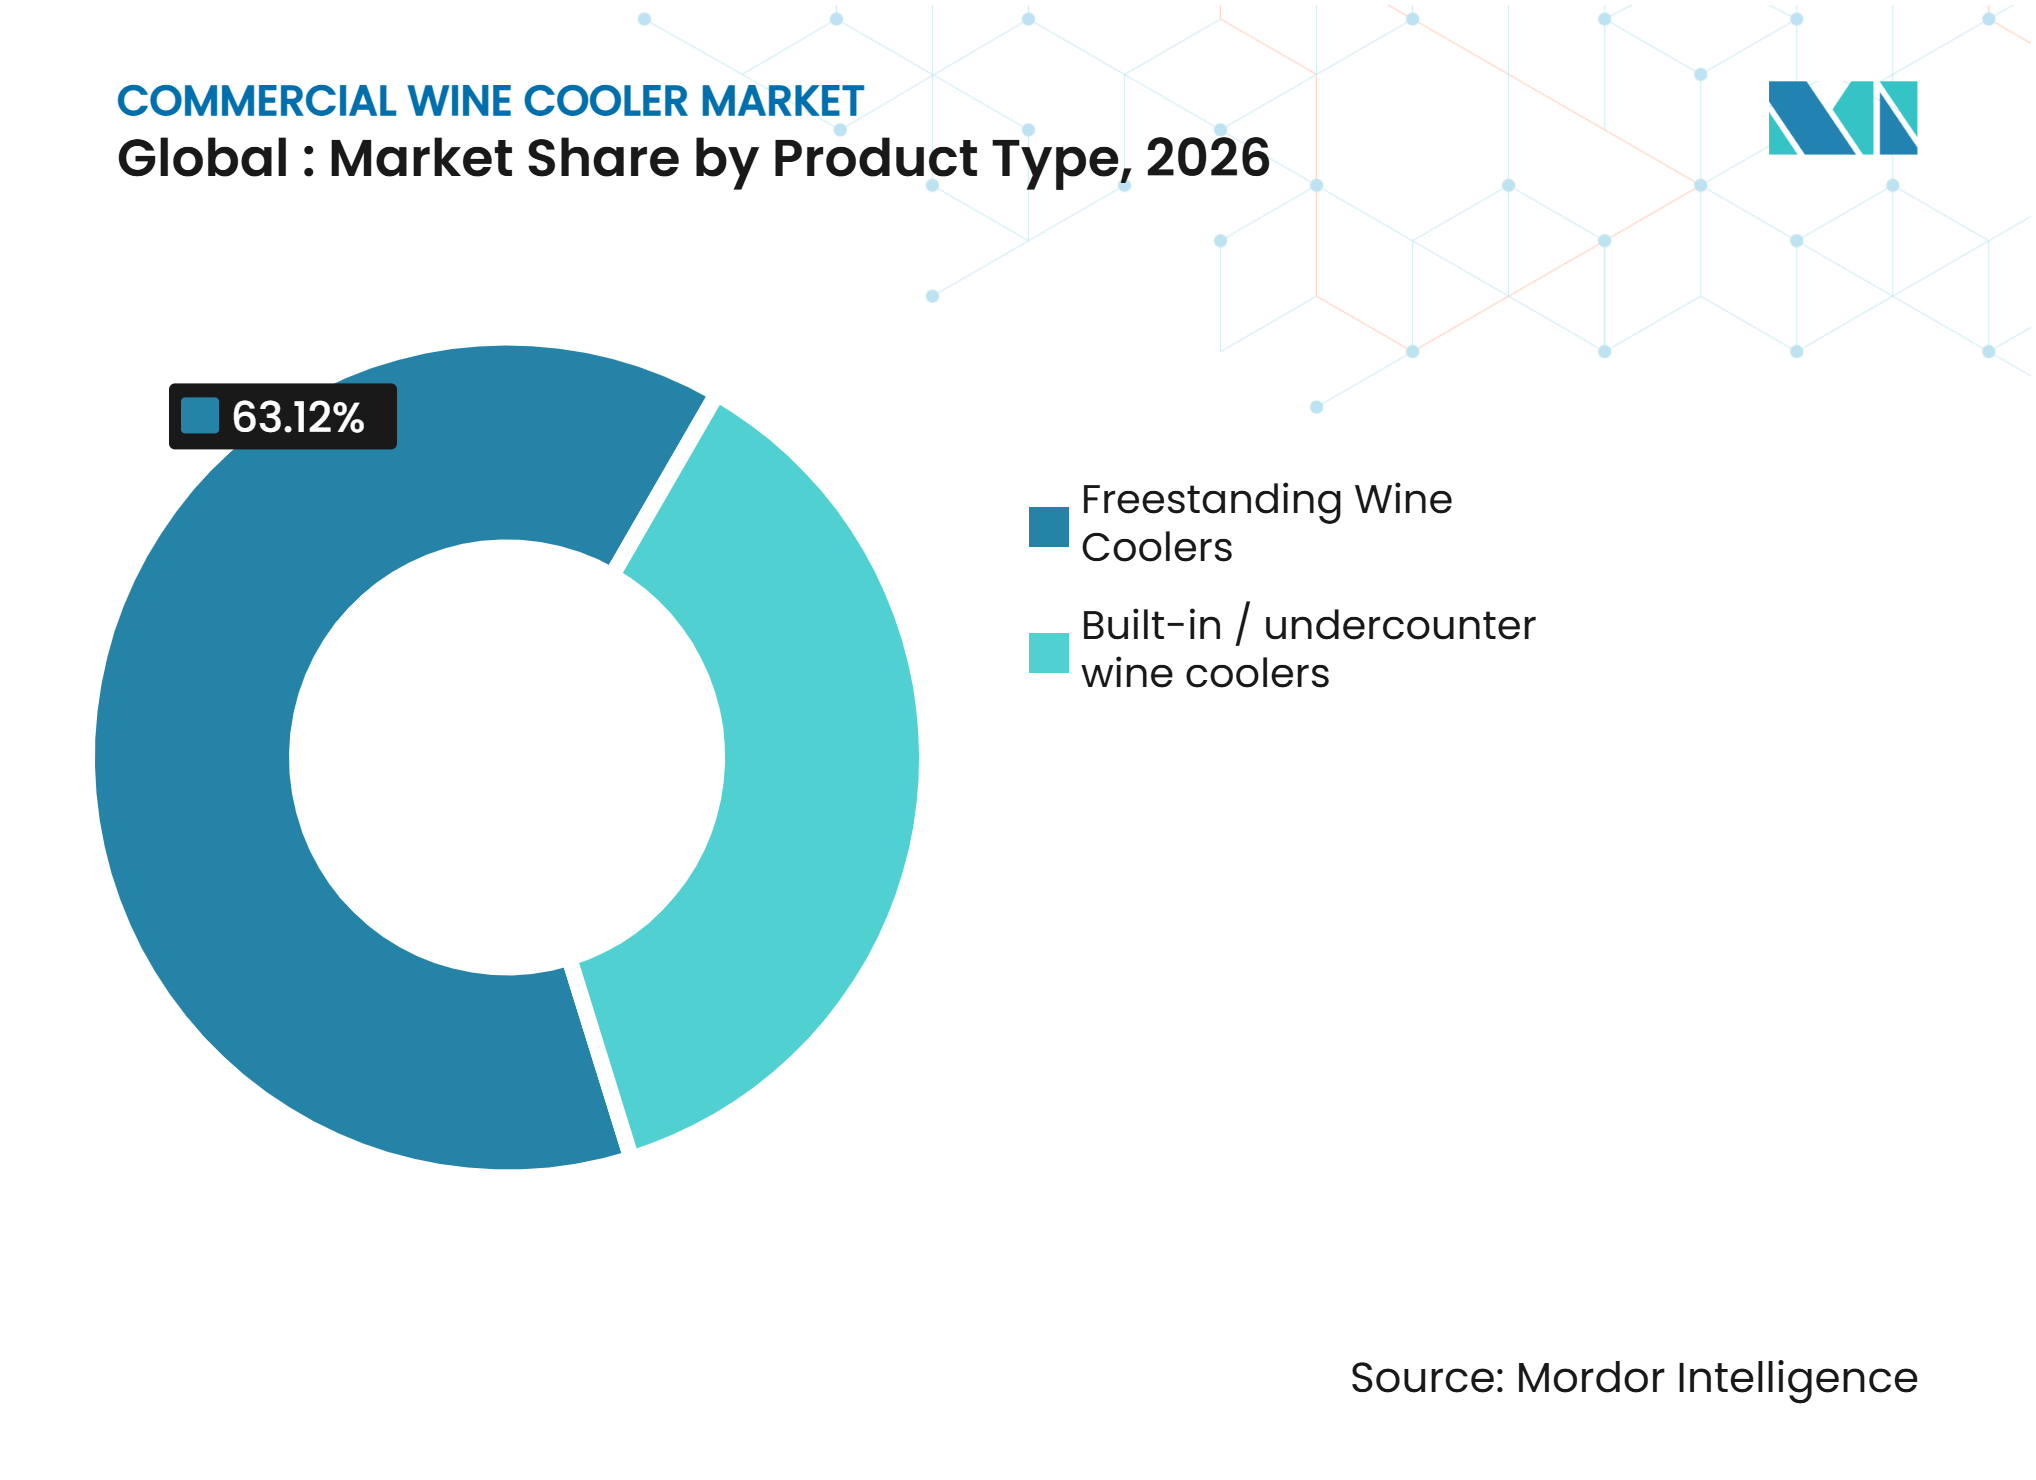
- Por tipo de produto, os refrigeradores de vinho independentes detinham 63,12% da participação do mercado de refrigeradores de vinho comerciais em 2026, enquanto os refrigeradores de vinho embutidos e sob balcão devem crescer ao CAGR mais rápido de 5,88% entre 2027 e 2032.
- Por capacidade, as unidades de 101 a 200 garrafas detinham 33,52% da participação do mercado de refrigeradores de vinho comerciais em 2026, enquanto as unidades acima de 200 garrafas devem crescer ao CAGR mais rápido de 6,90% entre 2027 e 2032.
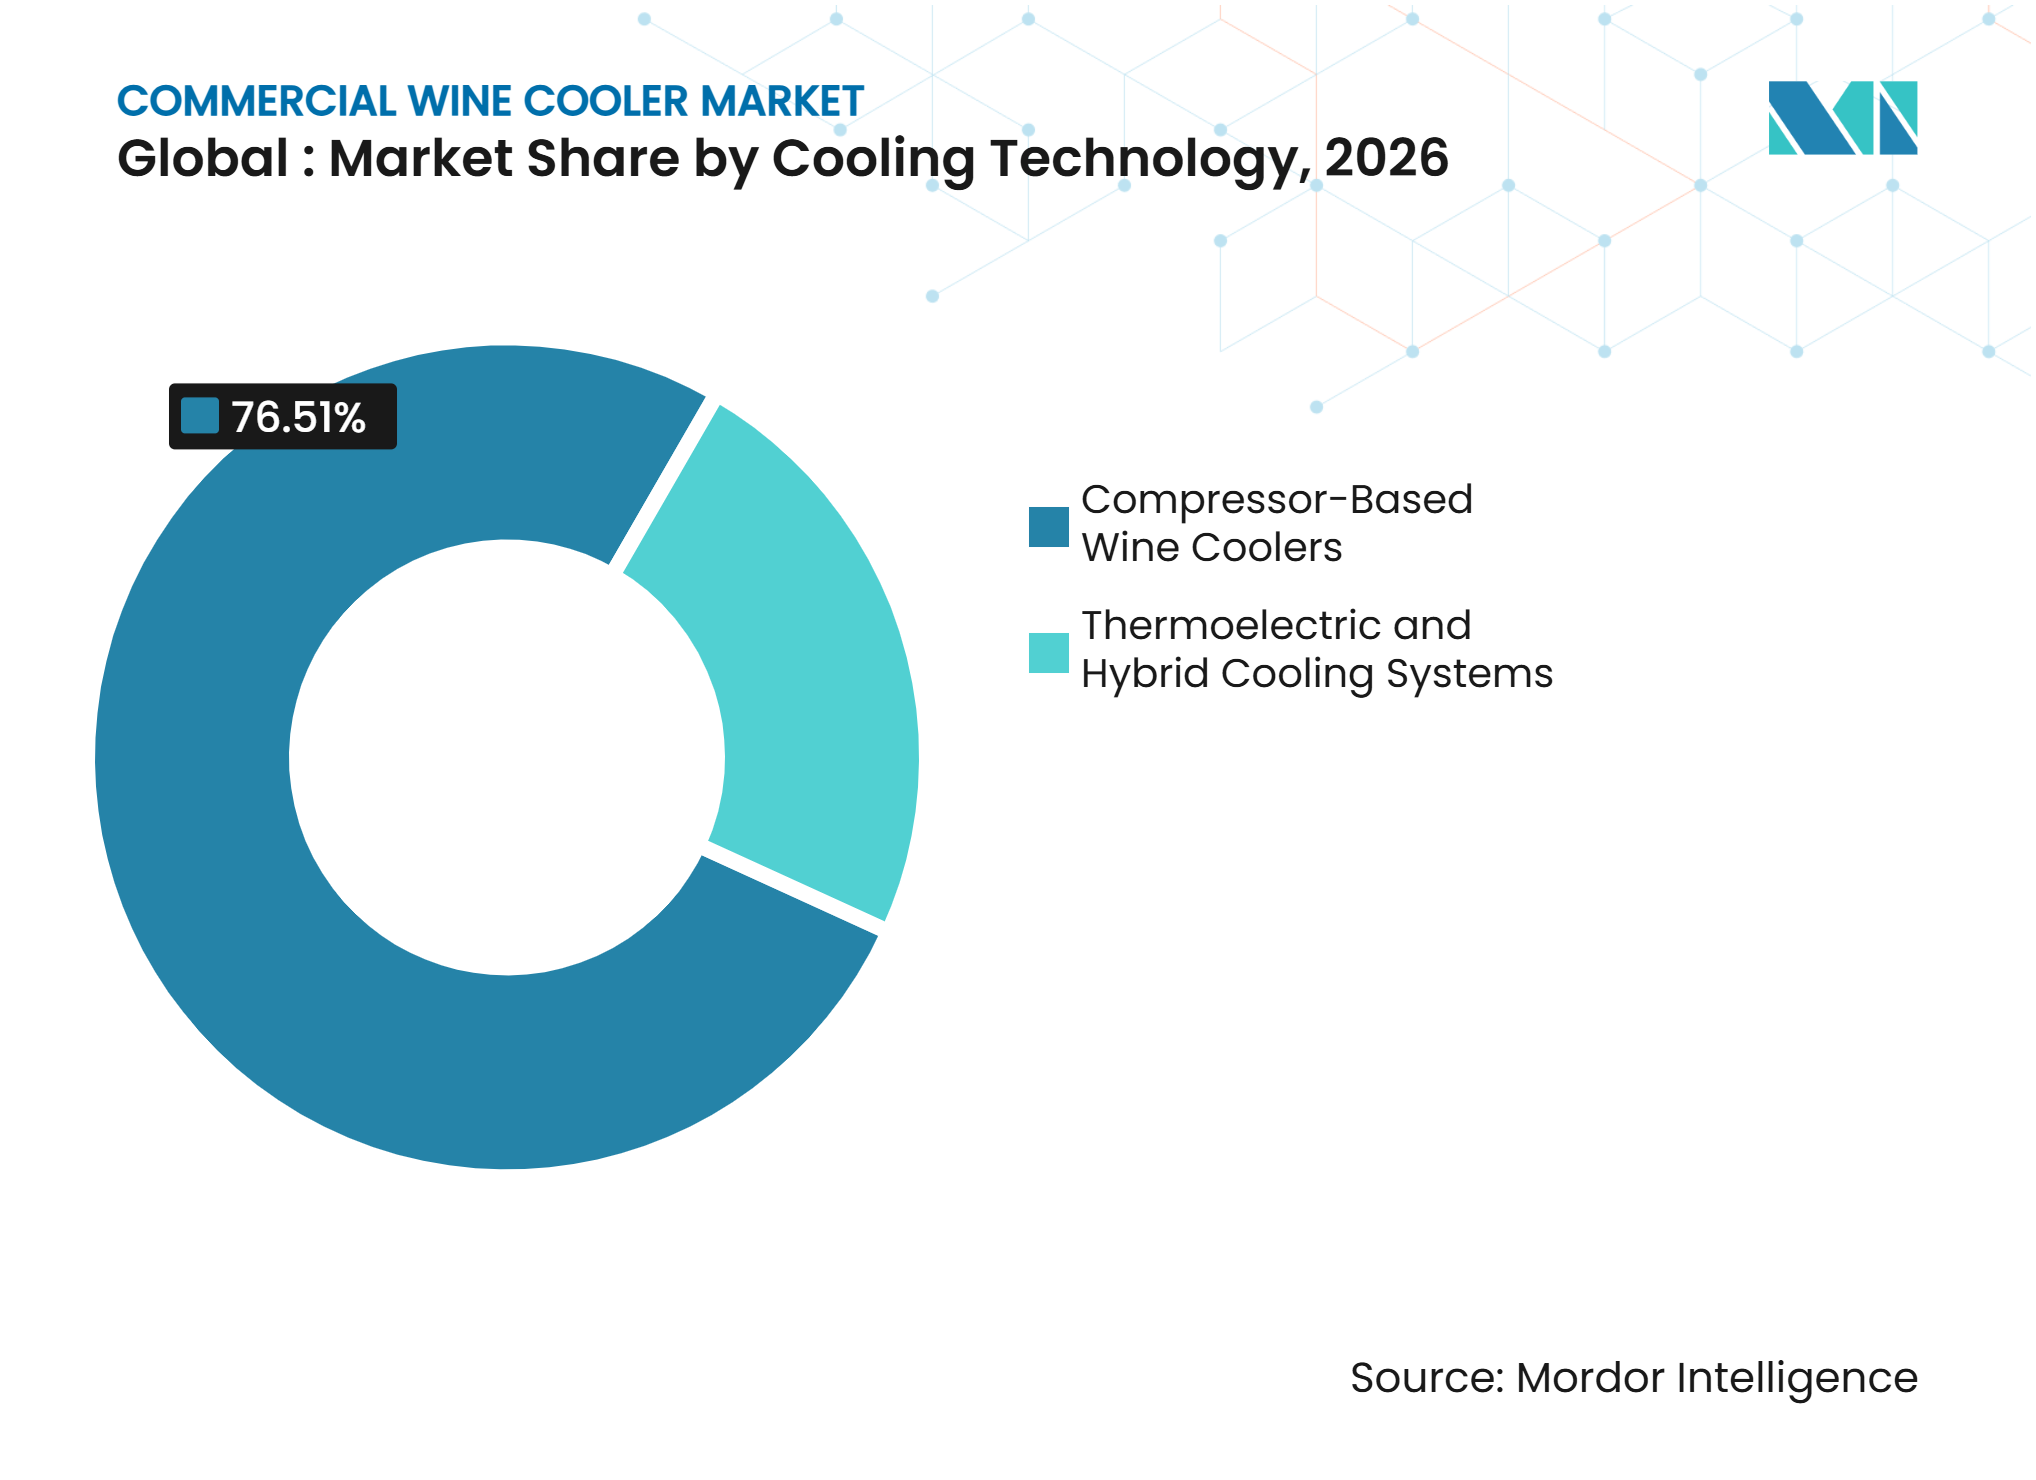
- Por tecnologia de resfriamento, as unidades baseadas em compressor detinham 76,51% da participação no mercado de refrigeradores de vinho comerciais em 2026, enquanto os sistemas de resfriamento híbrido devem crescer ao CAGR mais rápido de 6,54% entre 2027 e 2032.
- Por faixa de preço, as unidades intermediárias detinham 46,32% da participação no mercado de refrigeradores de vinho comerciais em 2026, enquanto as unidades premium devem crescer ao CAGR mais rápido de 6,15% entre 2027 e 2032.
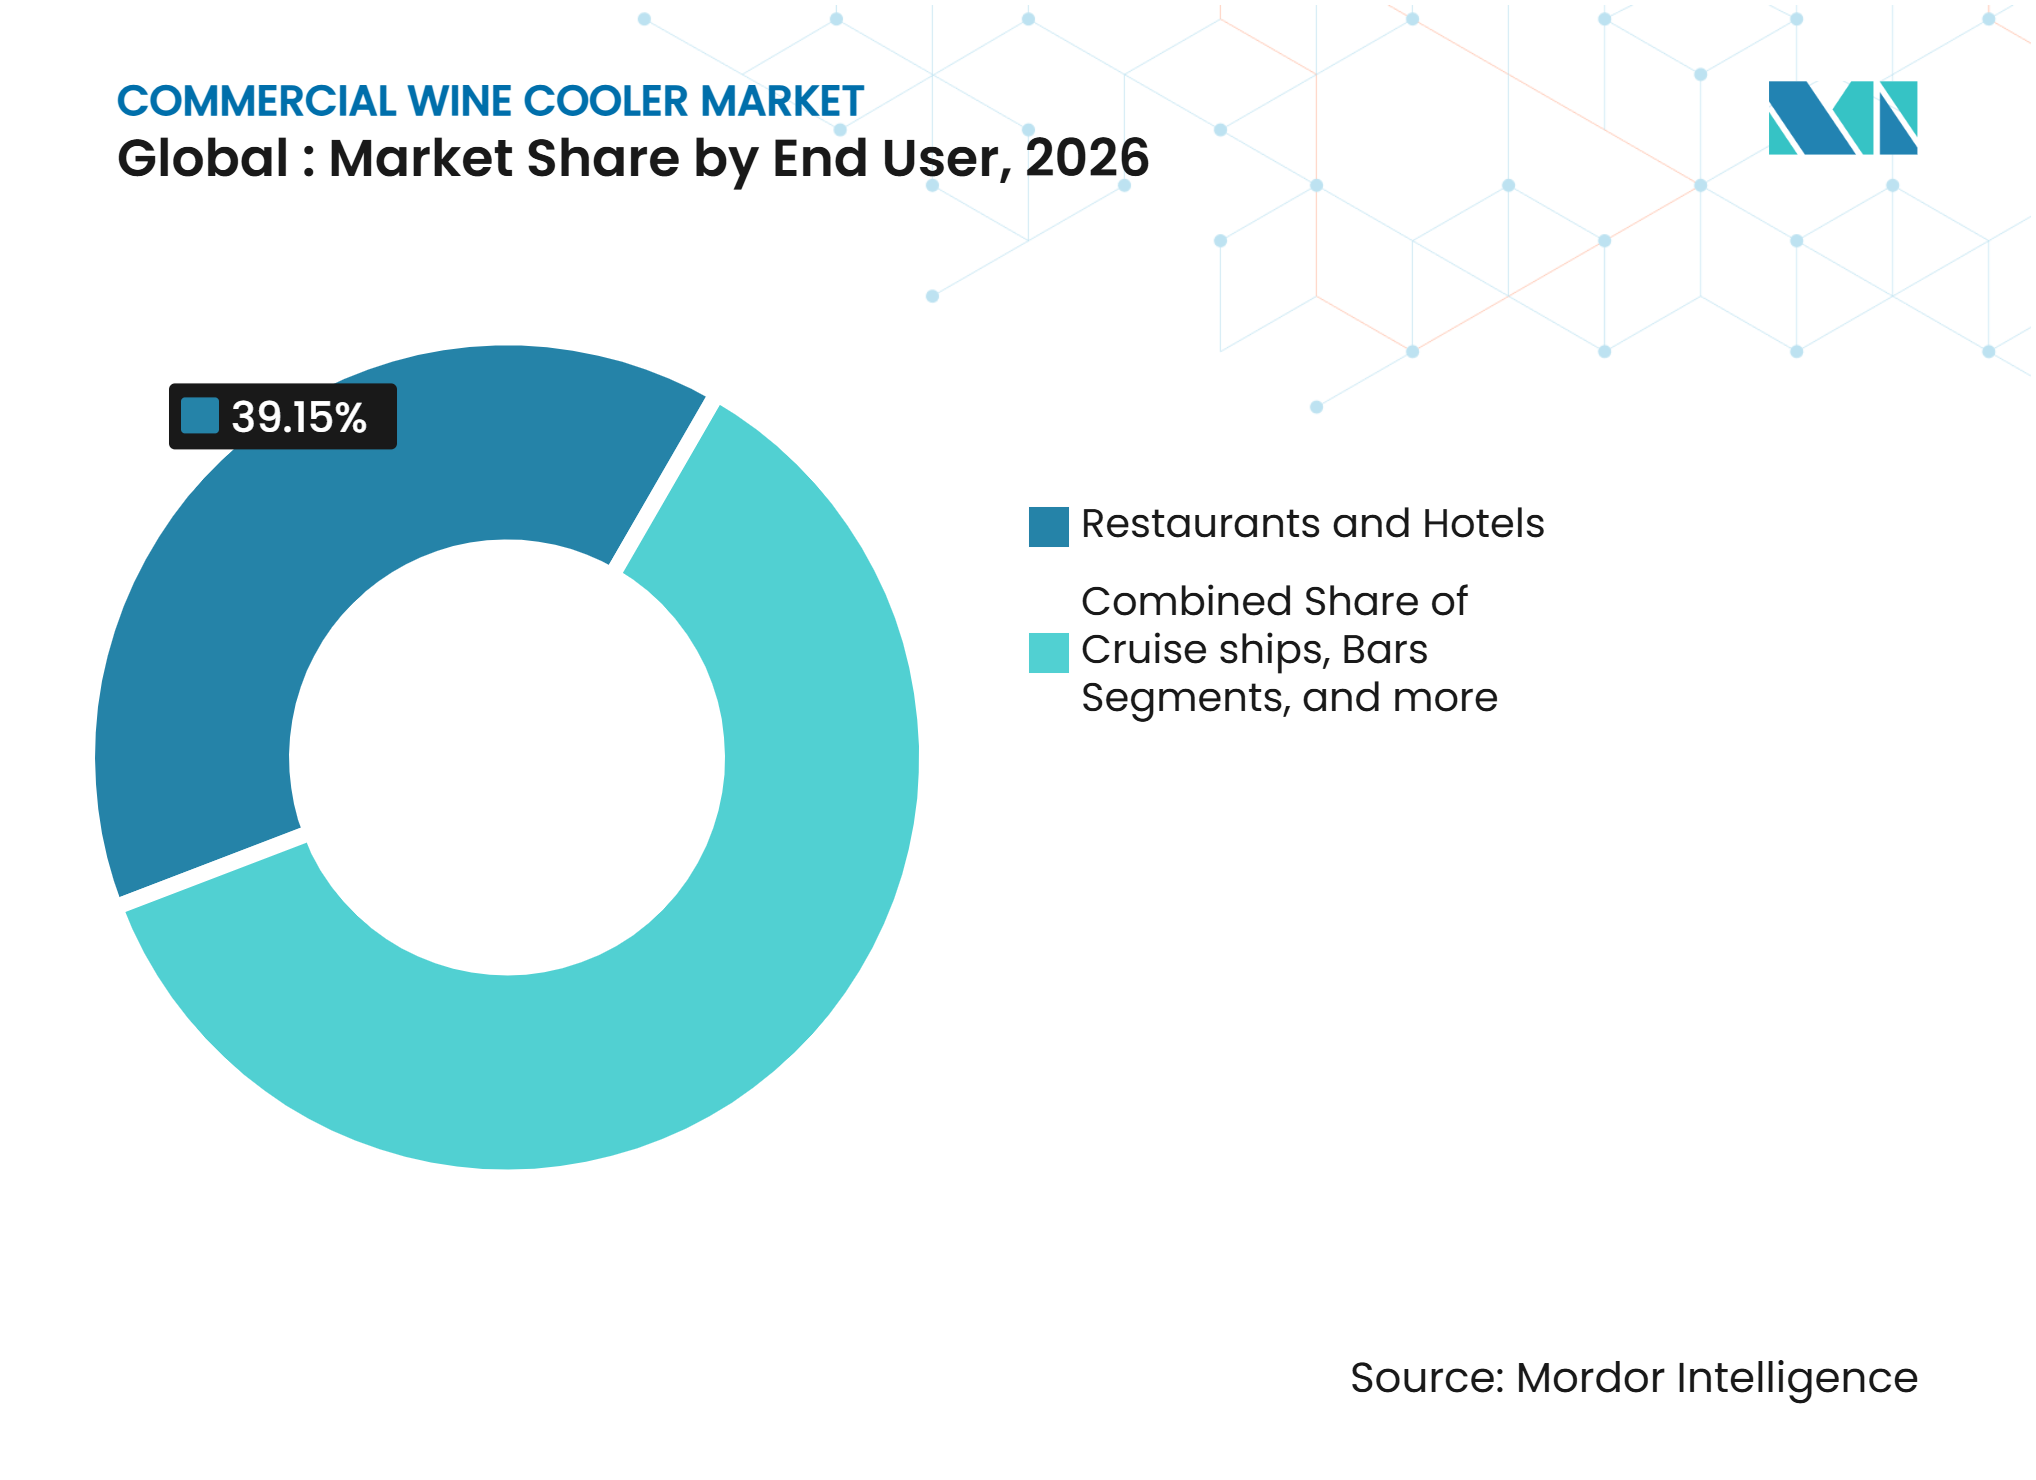
- Por usuário final, restaurantes e hotéis detinham 39,15% da participação no mercado de refrigeradores de vinho comerciais em 2026, enquanto vinícolas e salas de degustação devem crescer ao CAGR mais rápido de 7,26% entre 2027 e 2032.
- Por canal de distribuição, revendedores e distribuidores detinham 74,63% da participação no mercado de refrigeradores de vinho comerciais em 2026, enquanto as vendas diretas devem crescer ao CAGR mais rápido de 7,14% entre 2027 e 2032.
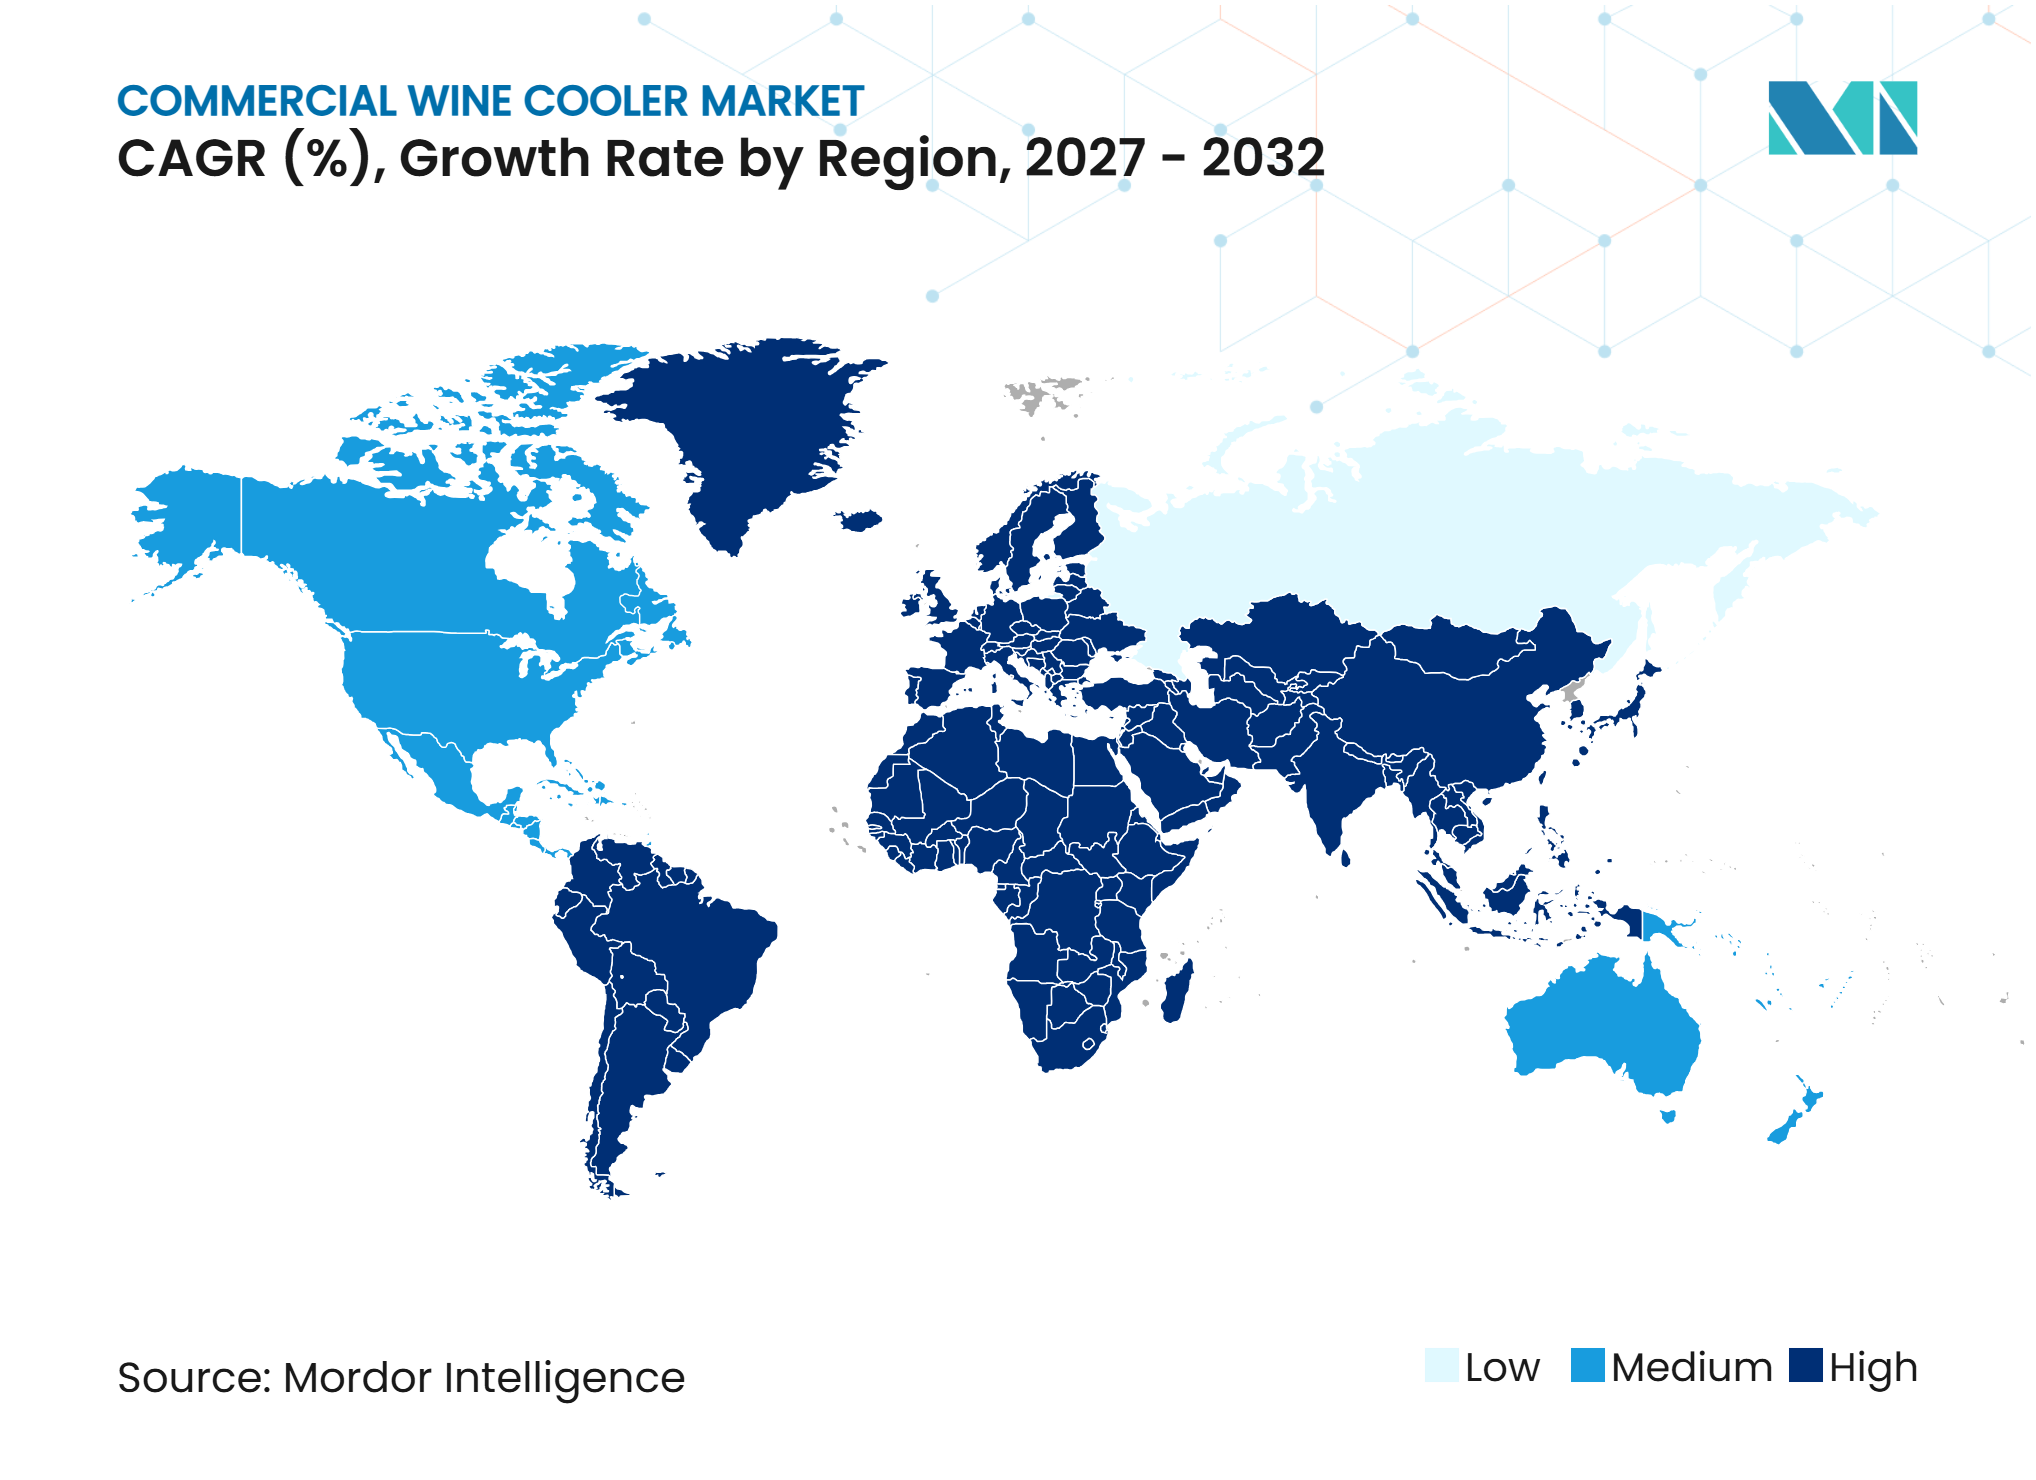
- Por geografia, a Europa detinha 33,54% da participação no mercado de refrigeradores de vinho comerciais em 2026, enquanto a Ásia-Pacífico deve crescer ao CAGR mais rápido de 7,54% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Premiumização da Hospitalidade e Expansão de Programas de Vinhos | +1.3% | América do Norte e Europa, com expansão inicial para centros urbanos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda Comercial por Controle Confiável de Temperatura e Umidade | +0.9% | Global | Médio prazo (2-4 anos) |
| Atualizações de Refrigeração Eficiente em Energia e de Baixo Potencial de Aquecimento Global | +0.7% | União Europeia, expandindo-se para a Ásia-Pacífico, Austrália e Nova Zelândia | Médio prazo (2-4 anos) |
| Monitoramento Inteligente e Operações em Múltiplos Locais | +0.5% | Global, mais forte na América do Norte e no Norte da Europa | Médio prazo (2-4 anos) |
| Turismo Enológico e Experiências Premium no Local de Consumo | +0.4% | Europa, América do Sul e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Integração de Exposição e Serviço com Eficiência de Espaço | +0.2% | Mercados urbanos globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Premiumização da Hospitalidade e Expansão de Programas de Vinhos
O serviço de vinhos está se tornando uma fonte de receita mais deliberada para estabelecimentos de hospitalidade de serviço completo, o que impulsiona os gastos com armazenamento comercial de vinhos. O mercado de refrigeradores de vinho comerciais se beneficia quando restaurantes e hotéis precisam de equipamentos capazes de preservar vários vinhos em temperaturas de serviço distintas. Listas de vinhos mais extensas também tornam os equipamentos de zona dupla e a apresentação visível mais valiosos para os operadores. O mercado de refrigeradores de vinho comerciais é apoiado pelas instalações para visitantes de vinícolas, onde os equipamentos de armazenamento devem proteger o estoque e, ao mesmo tempo, ser adequados para áreas voltadas aos hóspedes. A ONU Turismo relatou que o turismo enológico gerou 25% da receita total das vinícolas entre as 1.310 vinícolas pesquisadas em 47 países, demonstrando o papel comercial das operações de salas de degustação. A capacidade, a aparência e a confiabilidade do serviço, portanto, influenciam as decisões de aquisição juntamente com o preço de compra.
Controle Confiável de Temperatura e Umidade para Uso Comercial
O mercado de refrigeradores de vinho comerciais depende de controle confiável de temperatura e umidade, pois falhas no armazenamento podem danificar estoques de alto valor. A Liebherr afirma que seus modelos Vinidor e Vinidor Selection oferecem configurações de temperatura de 5°C a 20°C e incluem recursos de proteção de temperatura projetados para identificar desvios[1]. Esses requisitos favorecem sistemas de nível comercial capazes de manter condições estáveis durante aberturas frequentes de portas e longas horas de operação. Restaurantes e hotéis, que detinham 39,15% da participação no mercado de refrigeradores de vinho comerciais em 2026, precisam de equipamentos adequados para listas de vinhos variadas e períodos de serviço intenso. A Austrália também exige informações de eficiência energética para armários refrigerados regulamentados, tornando as especificações dos equipamentos mais importantes na avaliação dos compradores. Os fornecedores com desempenho documentado e capacidade de serviço estabelecida estão em melhor posição para atender a esses requisitos.
Refrigeração Eficiente em Energia e Atualizações de Baixo Potencial de Aquecimento Global
O mercado de refrigeradores de vinho comerciais está sendo moldado pela substituição de refrigerantes com alto potencial de aquecimento global. A partir de janeiro de 2025, o Regulamento UE 2024/573 exige que os novos equipamentos de refrigeração comercial autocontidos atendam a um limite de potencial de aquecimento global abaixo de 150[2]. A norma afeta a engenharia de novos produtos e impulsiona os fornecedores em direção a refrigerantes de menor potencial de aquecimento global, como o R-290 e o R-600a. A Agência Europeia do Ambiente relatou que as colocações de hidrofluorcarbonetos na UE diminuíram 37% em 2024 em relação a 2023, à medida que a transição avançava. Um estudo de campo da Comissão de Energia da Califórnia também encontrou 45% de economia de energia para a configuração de vitrine com R-290 avaliada em comparação com um referencial de R-134a, reforçando o argumento operacional para a refrigeração eficiente.
Monitoramento Inteligente e Operações em Múltiplos Locais
O mercado de refrigeradores de vinho comerciais é cada vez mais atendido por equipamentos que suportam monitoramento remoto e uso eficiente do espaço limitado de hospitalidade. A Liebherr adicionou conectividade SmartDeviceBox ao seu portfólio de refrigeradores de bebidas sob balcão de 2026, que inclui produtos destinados a ambientes de hospitalidade. Alertas remotos podem ajudar operadores de múltiplos locais a responder a desvios de temperatura antes que um problema de armazenamento se torne uma perda. As unidades embutidas e sob balcão devem se expandir a um CAGR de 5,88% porque podem ser integradas em suítes de hotel reformadas, balcões de restaurantes e layouts de bares compactos. As unidades independentes continuam úteis onde o armazenamento visível e a instalação rápida importam mais do que os detalhes embutidos. Essas necessidades paralelas permitem que os fabricantes ofereçam produtos conectados em formatos tanto voltados para exposição quanto com restrição de espaço.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial e Longos Ciclos de Substituição Comercial | -1.1% | Global, mais agudo em mercados do Oriente Médio e África sensíveis a custos e em mercados emergentes da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Consumo de Energia e Ônus de Conformidade com Refrigerantes | -0.7% | União Europeia, expandindo-se para a Ásia-Pacífico, Austrália e Nova Zelândia | Médio prazo (2-4 anos) |
| Lacunas de Manutenção, Peças de Reposição e Conectividade | -0.5% | Mercados emergentes globalmente | Médio prazo (2-4 anos) |
| Volatilidade de Tarifas, Importações e Fornecimento de Componentes | -0.4% | América do Norte, com expansão para a Índia e o Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Longos Ciclos de Substituição Comercial
Os refrigeradores de vinho comerciais frequentemente requerem aprovação de capital, o que pode atrasar as compras de restaurantes independentes, hotéis boutique e vinícolas menores. Os equipamentos baseados em compressor podem permanecer em serviço por 10 a 15 anos quando devidamente mantidos, limitando a demanda de substituição para frotas instaladas recentemente. Esse problema é mais visível em mercados de hospitalidade maduros, onde ciclos de investimento anteriores deixaram muitos operadores com equipamentos em funcionamento. Operadores sensíveis a custos podem optar por reparos, unidades menores ou projetos adiados quando o fluxo de caixa é restrito. O mercado de refrigeradores de vinho comerciais também enfrenta acesso desigual a financiamento, equipamentos recondicionados certificados e ofertas comerciais modulares de nível básico. Essas condições tornam a restrição mais forte onde os operadores não têm orçamento ou escala para substituição imediata.
Restrições de Conformidade, Manutenção e Fornecimento
Equipamentos legados podem gerar custos de energia, refrigerantes e serviços que complicam as decisões de substituição. As restrições da UE limitam a manutenção de equipamentos que utilizam refrigerantes com potencial de aquecimento global acima de 2.500, o que aumenta o risco de manutenção onerosa ou aposentadoria antecipada dos ativos afetados. A Eurovent observa que os requisitos de segurança e ambientais para refrigeração comercial afetam o design dos equipamentos, a documentação e a competência dos técnicos[2]. As regras de eficiência de armários da Austrália adicionam trabalho de conformidade para importadores e especificadores de equipamentos. A escassez de peças de reposição, a fraca cobertura de serviços e o suporte de conectividade incompleto podem ainda dissuadir compradores em mercados emergentes. As pressões tarifárias e de fornecimento de componentes também podem aumentar os custos de insumos, e a Associação de Distribuidores de Equipamentos para Serviços de Alimentação identificou as tarifas como um desafio na cadeia de suprimentos para a distribuição de equipamentos para serviços de alimentação[3].
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Unidades Independentes Permanecem o Principal Formato ComercialOs refrigeradores de vinho independentes detinham 63,12% da participação no mercado de refrigeradores de vinho comerciais em 2026, pois podem combinar armazenamento de vinhos com apresentação visível em restaurantes, lobbies de hotéis e ambientes de varejo. Podem ser instalados sem a marcenaria necessária para um armário embutido, o que favorece a colocação flexível e a implantação mais rápida. As linhas independentes Vinidor e Vinidor Selection da Liebherr de 2025 incluem iluminação de apresentação, prateleiras flexíveis, filtragem e recursos de proteção de temperatura. Esses atributos se alinham com estabelecimentos que desejam que o equipamento apoie tanto o serviço quanto a exposição. A seleção de produtos nesta parte do mercado de refrigeradores de vinho comerciais é influenciada pelo uso da porta, pelas condições ambientes e pelo número de estilos de vinho servidos.
Os refrigeradores de vinho embutidos e sob balcão devem crescer a um CAGR de 5,88% de 2027 a 2032. Esse formato se adapta a projetos de reforma onde o armazenamento de vinhos é especificado como parte de um bar, suíte ou balcão de serviço de restaurante. Os modelos totalmente integrados sob balcão da Liebherr de 2026 incluem prateleiras ajustáveis, suportes para garrafas de vinho, filtragem e conectividade SmartDeviceBox. Os requisitos de refrigerantes de baixo potencial de aquecimento global podem encorajar os fornecedores a atualizar os designs dos armários quando reengenharem os sistemas de resfriamento. O segmento dependerá de arquitetos, designers e operadores coordenando as especificações dos produtos no início do planejamento de reformas.


Por Capacidade:
Armários de Grande Porte Apoiam Estoques em Expansão na HospitalidadeA faixa de 101 a 200 garrafas representou 33,52% da participação no mercado de refrigeradores de vinho comerciais em 2026. Ela atende às necessidades de restaurantes de serviço completo e bares de hotéis que mantêm estoques de vinhos amplos, mas conscientes do espaço. Essa faixa de capacidade pode suportar múltiplas variedades sem exigir a área de piso de uma unidade de grande formato. Também é adequada para operadores que precisam de zonas de temperatura separadas para vinhos tintos, brancos e espumantes. Sua posição reflete o equilíbrio entre a profundidade do estoque e os limites físicos dos locais comerciais de refeições e bares.
As unidades acima de 200 garrafas devem crescer a um CAGR de 6,90% até 2032. Vinícolas, salas de degustação, catering para convenções e programas de bebidas em navios de cruzeiro precisam de maior capacidade e menos armários separados. A ONU Turismo constatou que o turismo enológico representa 25% da receita das vinícolas em sua amostra pesquisada, apoiando o argumento para investimento em equipamentos voltados para visitantes. O segmento de até 50 garrafas continua a atender pequenos bares de vinhos, varejistas especializados e locais secundários. A faixa de 51 a 100 garrafas permanece uma opção para restaurantes independentes e fornecedores de catering que precisam de desempenho comercial com um desembolso inicial menor.
Por Tecnologia de Resfriamento:
Sistemas de Compressor Lideram Enquanto as Opções Híbridas AvançamOs sistemas baseados em compressor detinham 76,51% da participação no mercado de refrigeradores de vinho comerciais em 2026. Sua posição reflete a necessidade de resfriamento estável, controle de umidade e desempenho confiável em ambientes de hospitalidade ativos. Esses sistemas são mais adequados do que as alternativas termelétricas para períodos de serviço de alta demanda e condições operacionais mais quentes. Os compressores inversores de velocidade variável também podem melhorar o desempenho energético em armários premium. Os sistemas de compressor, portanto, permanecem a tecnologia central para estabelecimentos que precisam de capacidade, desempenho de recuperação e condições de armazenamento consistentes.
Os sistemas de resfriamento híbrido devem crescer a um CAGR de 6,54% de 2027 a 2032. Seu apelo está ligado a menores requisitos de carga de refrigerante e designs de produtos que respondem às regras de gases fluorados da UE. A Comissão Europeia identifica alternativas de menor potencial de aquecimento global como centrais para a conformidade com refrigeração sob o Regulamento 2024/573. Os sistemas termoelétricos mantêm um papel em ambientes mais silenciosos e sensíveis a vibrações, mas as altas temperaturas ambientes podem limitar seu uso comercial. A economia de energia de 45% identificada no estudo de campo da Califórnia apoia o desenvolvimento contínuo de produtos em torno de configurações de refrigeração eficientes e de baixo potencial de aquecimento global.


Por Faixa de Preço:
Produtos Intermediários Detêm a Base de Clientes Mais AmplaAs unidades intermediárias detinham 46,32% da participação no mercado de refrigeradores de vinho comerciais em 2026. A faixa atende a restaurantes independentes, bares de vinhos estabelecidos, hotéis de médio porte e varejistas especializados que precisam de desempenho comercial confiável. Esses compradores geralmente buscam um equilíbrio entre recursos de armazenamento, aparência e custo operacional. Os armários intermediários também são acessíveis a operadores que não podem justificar personalização premium ou funções conectadas avançadas. Essa ampla base de usuários mantém a faixa central para a demanda de unidades em todo o mercado de refrigeradores de vinho comerciais.
Os refrigeradores de vinho premium devem crescer a um CAGR de 6,15% até 2032. As reformas de salas de degustação e as renovações de hotéis de alto padrão favorecem armários que apoiam a apresentação da marca e os acabamentos interiores especificados. A coleção Harmonie 2025 da EuroCave introduziu um formato horizontal, compartimentos com temperatura ajustável separados, opções de iluminação, acabamentos externos e conectividade planejada. A faixa econômica continua a atender compradores comerciais de nível básico, fornecedores de catering e estabelecimentos de alta rotatividade, onde o preço e a durabilidade orientam a decisão de compra. A demanda premium depende de projetos de hospitalidade que tratam o armazenamento de vinhos como parte da experiência do hóspede, e não apenas como equipamento de retaguarda.
Por Usuário Final:
Restaurantes e Hotéis Lideram a Demanda Enquanto as Vinícolas Crescem Mais RapidamenteRestaurantes e hotéis representaram 39,15% da participação no mercado de refrigeradores de vinho comerciais em 2026. Esses estabelecimentos precisam de armazenamento de vinhos que apoie a amplitude do cardápio, o serviço por taça e a apresentação voltada para os hóspedes. As decisões de aquisição consideram cada vez mais a capacidade, a continuidade do serviço, o consumo de energia e o custo de proteção do estoque. Os armários de exposição independentes continuam relevantes em salas de jantar e bares de lobby, enquanto os produtos sob balcão se adequam a estações de serviço compactas. O mercado de refrigeradores de vinho comerciais, portanto, se beneficia de investimentos em vários formatos de hospitalidade, em vez de um único tipo de estabelecimento.
As vinícolas e salas de degustação devem crescer a um CAGR de 7,26% de 2027 a 2032. O estudo de 2025 da ONU Turismo abrangeu 1.310 vinícolas em 47 países e mostrou que o turismo enológico pode ser uma atividade comercial significativa para os produtores. A Rioja registrou 1.164.388 visitas a vinícolas em 2025, e os serviços de bares de vinhos aumentaram 22,5% na região. As lojas de varejo requerem armários visualmente atraentes, enquanto navios de cruzeiro, locais de eventos e fornecedores de catering precisam de produtos que possam tolerar condições operacionais variadas. Essa variedade de usuários finais amplia os requisitos de produtos para os fabricantes.
Por Canal de Distribuição:
Revendedores Mantêm Escala Enquanto o Engajamento Direto CresceRevendedores e distribuidores detinham 74,63% da participação no mercado de refrigeradores de vinho comerciais em 2026. Seu papel permanece importante porque coordenam vistorias de local, instalação, contratos de serviço e acesso a peças para muitos operadores independentes. As redes regionais de revendedores podem ajudar os fabricantes a alcançar clientes de hospitalidade fragmentados sem construir organizações de vendas locais. Os revendedores também fornecem suporte prático onde os compradores precisam de ajuda com o posicionamento do armário, ventilação e requisitos elétricos. Esses serviços mantêm o canal importante em todo o mercado de refrigeradores de vinho comerciais, particularmente para operadores menores.
As vendas diretas devem se expandir a um CAGR de 7,14% até 2032. As especificações digitais e os equipamentos conectados permitem que os fabricantes mantenham um relacionamento com os operadores após a instalação. Alertas conectados e dados de desempenho podem tornar o relacionamento com o fornecedor mais relevante durante a vida útil de um armário. O engajamento direto é particularmente útil para projetos premium, clientes com múltiplos locais e compradores com requisitos de design detalhados. O crescimento do canal não elimina a necessidade de revendedores, mas desloca parte da atividade de especificação de alto valor para mais perto dos fabricantes.
Análise Geográfica
Europa
A Europa representou 33,54% da participação no mercado de refrigeradores de vinho comerciais em 2026. Suas regiões produtoras de vinho, base de gastronomia refinada e infraestrutura de hospitalidade estabelecida sustentam a demanda na França, Itália, Espanha, Alemanha e Reino Unido. A partir de janeiro de 2025, o Regulamento UE 2024/573 tornou-se uma grande influência regulatória porque exige um limite de potencial de aquecimento global abaixo de 150 para novos equipamentos de refrigeração comercial autocontidos. Os operadores com sistemas legados também enfrentam opções de manutenção mais restritas para refrigerantes de alto potencial de aquecimento global. A Atout France registrou um aumento de 5% nas consultas de pesquisa sobre turismo enológico, incluindo um aumento de 33% nas pesquisas originadas nos Estados Unidos, o que apoia o investimento contínuo em vinícolas voltadas para visitantes. A atividade de visitantes e infraestrutura da Rioja em 2025 ilustra ainda mais a demanda por equipamentos de serviço de vinhos em destinos europeus de vinho estabelecidos.
Ásia-Pacífico
A Ásia-Pacífico deve se expandir a um CAGR de 7,54% entre 2027 e 2032. O crescente investimento em hospitalidade e a preferência crescente por refeições premium sustentam a demanda por armazenamento comercial de vinhos na China, Índia, Coreia do Sul, Japão e Sudeste Asiático. Os fornecedores europeus estão buscando essas oportunidades por meio de produtos embutidos e orientados ao design. O lançamento de produtos sob balcão orientados à hospitalidade da Liebherr em fevereiro de 2026 demonstra como a conectividade dos produtos e a instalação compacta estão se tornando relevantes na região. A Austrália cria uma oportunidade de substituição orientada pela conformidade porque suas regras de armários refrigerados exigem informações de eficiência regulamentadas. Os compradores em mercados maduros como Coreia do Sul e Japão provavelmente enfatizarão o acabamento do produto, a confiabilidade e o suporte de especificações. Em contraste, os mercados em desenvolvimento podem dar mais peso ao serviço de revendedores e ao custo inicial.
América do Norte, América do Sul e Oriente Médio e África
A América do Norte permanece um mercado estável de refrigeradores de vinho comerciais, onde projetos de hospitalidade premium e infraestrutura de serviços sustentam a demanda. A exposição tarifária que afeta a distribuição de equipamentos para serviços de alimentação pode adicionar pressão na cadeia de suprimentos para componentes e produtos importados. A América do Sul se beneficia do turismo enológico na Argentina, Chile e Brasil, onde as instalações para visitantes criam necessidades recorrentes de equipamentos de resfriamento para salas de degustação. A autoridade de turismo do Rio Grande do Sul relatou um aumento de 57,8% nas experiências de turismo enológico vendidas em 2025, apontando para a expansão da atividade de visitantes nas regiões vinícolas do Brasil. O Oriente Médio e a África incluem demanda de hospitalidade de luxo em estabelecimentos licenciados e turismo enológico estabelecido no Cabo Ocidental da África do Sul. Climas quentes, disponibilidade de serviços, fornecimento de refrigerantes e capacidade técnica dos profissionais permanecem restrições estruturais, o que favorece produtos duráveis e de baixo potencial de aquecimento global com suporte de serviço bem desenvolvido.
Cenário Competitivo
Concentração do Mercado
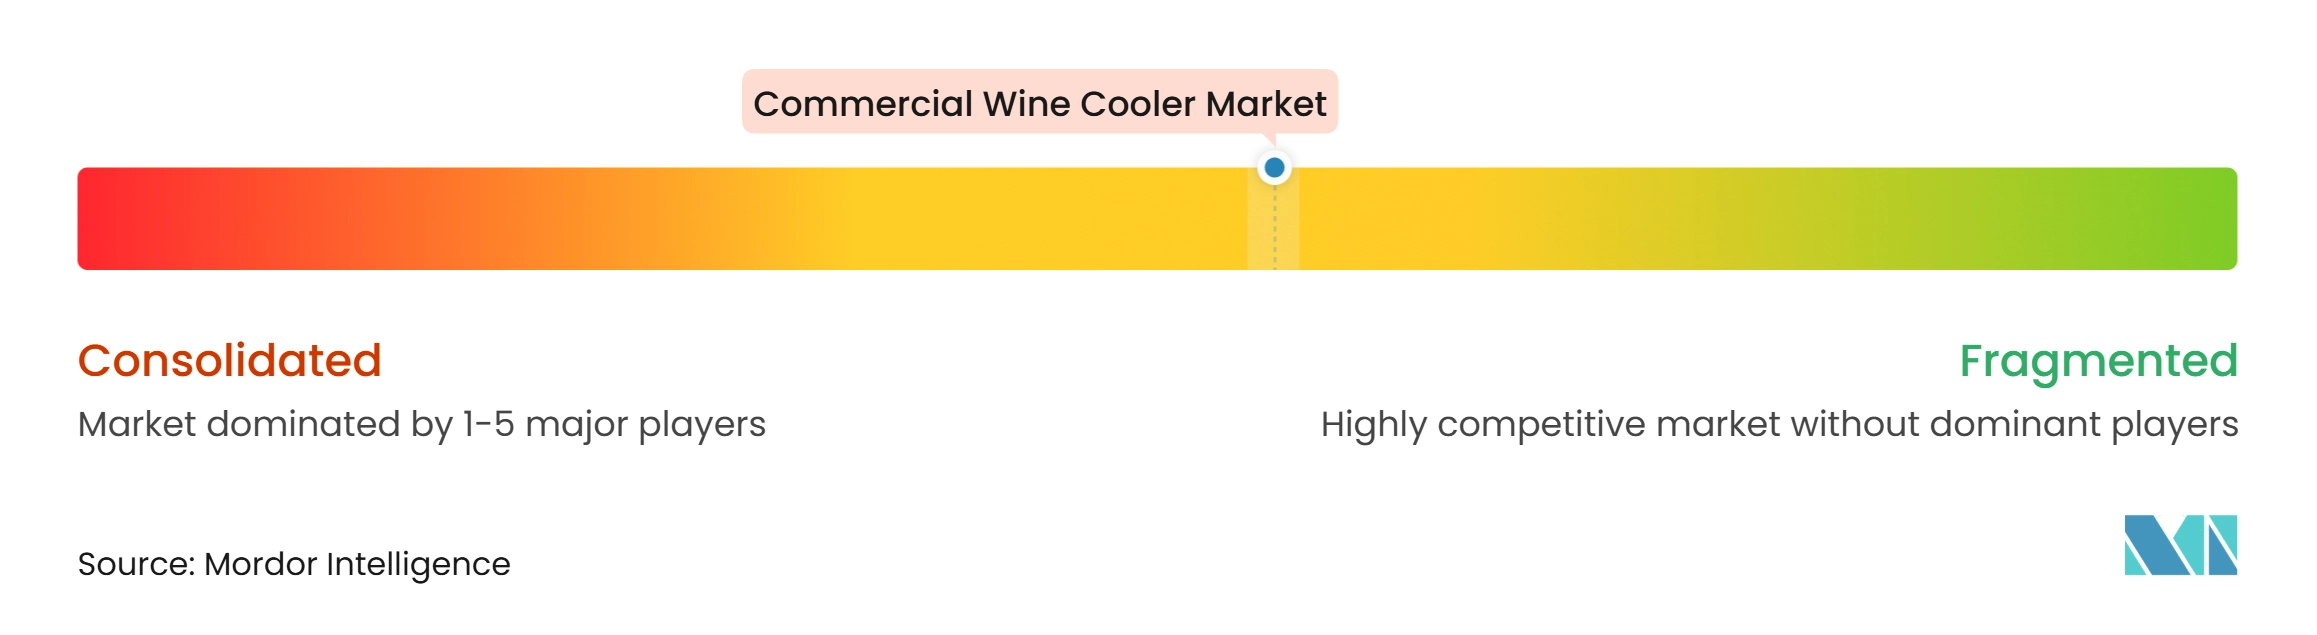
O mercado de refrigeradores de vinho comerciais é moderadamente fragmentado entre especialistas europeus, fabricantes asiáticos de volume e fornecedores de refrigeração norte-americanos. EuroCave e Liebherr têm posições fortes em armazenamento de precisão e apresentação premium, enquanto Haier e VRBON estão associados a volumes intermediários e orientados a revendedores. True Manufacturing, Perlick e Sub-Zero atendem às especificações de hospitalidade norte-americanas. Essa estrutura significa que os fornecedores competem por adequação do produto, redes de serviço e alcance regional, em vez de uma empresa dominar todas as categorias. Instalações embutidas, expansão de capacidade de vinícolas e monitoramento conectado permanecem áreas onde os portfólios de produtos ainda estão em desenvolvimento.
A Liebherr expandiu seu portfólio sob balcão em fevereiro de 2026 com refrigeradores de bebidas integrados que incluem conectividade SmartDeviceBox, suportes para garrafas de vinho e recursos de filtragem. O movimento dá à empresa uma oferta conectada para instalações de hospitalidade compactas. A coleção Harmonie 2025 da EuroCave adicionou um formato de móvel horizontal, dois compartimentos com temperatura ajustável, opções de iluminação e conectividade via aplicativo planejada. Esses exemplos mostram que a conectividade e a apresentação estão se tornando parte da competição de produtos juntamente com o desempenho de resfriamento. As empresas que conseguem apoiar os operadores após a instalação podem fortalecer sua posição em relacionamentos diretos com clientes de hospitalidade.
A conformidade com refrigerantes também é um requisito competitivo porque os fabricantes precisam de produtos que atendam às regras de menor potencial de aquecimento global da União Europeia. A Eurovent identifica requisitos de segurança, ambientais e de documentação que se aplicam aos equipamentos de refrigeração comercial. As empresas estabelecidas estão em melhor posição para gerenciar as necessidades de certificação nos marcos EN, UL e AS/NZS. Empresas menores podem ter dificuldades com investimento em engenharia, disponibilidade de peças e aprovações em múltiplas regiões. O mercado de refrigeradores de vinho comerciais pode, portanto, favorecer fornecedores com recursos técnicos estabelecidos e cobertura de serviços. Ao mesmo tempo, fornecedores especializados podem competir oferecendo personalização, formatos compactos ou suporte para ambientes de hospitalidade em climas quentes.
Líderes do Setor de Refrigeradores de Vinho Comerciais
-
Haier Group Corporation
-
Electrolux AB
-
Eurocave SAS
-
Liebherr
-
Danby Products Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Refrigeradores de Vinho Comerciais Empresas cobertas neste relatório
- Haier Group Corporation
- Shenzhen VRBON Electrical Appliance Co., Ltd.
- Electrolux AB
- Eurocave SAS
- Liebherr
- Danby Products Limited
- The Legacy Companies (Avanti Products Inc)
- La Sommeliere Int. SAS
- Dunavox Kft.
- LG Corporation
- Equator Advanced Appliances
- Caple
- Vinotemp International, Inc.
- Sub-Zero Group, Inc.
- U-Line Corporation
- Perlick Corporation
- Hoshizaki Corporation
- Smeg S.p.A.
- Marvel Refrigeration, LLC
- True Manufacturing Company
- BSH Home Appliances Group
- Samsung Electronics Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Refrigeradores de Vinho Comerciais
- Fevereiro de 2026: A Liebherr USA expandiu seu portfólio de eletrodomésticos sob balcão com refrigeradores de bebidas totalmente integrados, incluindo os modelos UBCgb3730 e UBC3760. Os recursos incluem prateleiras de vidro ajustáveis, suportes para garrafas de vinho retráteis, PowerCooling com filtragem FreshAir e conectividade SmartDeviceBox para acesso remoto em ambientes de hospitalidade.
- Fevereiro de 2026: A EuroCave lançou a série de adegas embutidas Inspiration na Coreia do Sul por meio de uma zona de marca dedicada na Lotte Himart Jamsil. A linha inclui quatro modelos com capacidades de 29 a 89 garrafas, portas de vidro em aço inoxidável e iluminação LED âmbar de 360 graus. A série tem como alvo clientes empresariais e o segmento de design de interiores premium.
- Setembro de 2025: A True Residential inaugurou um showroom dedicado de 195 metros quadrados em Clayton, Missouri, adjacente à sede de fabricação de O'Fallon. O showroom inclui 5 ambientes apresentando o portfólio completo de refrigeração de tamanho padrão e sob balcão, incluindo armários para vinhos. A instalação apoia o engajamento direto com profissionais de design e compradores comerciais de hospitalidade.
- Julho de 2025: A Liebherr USA introduziu eletrodomésticos sob balcão de altura padrão e em conformidade com a Lei dos Americanos com Deficiências para cozinhas residenciais e ambientes de hospitalidade. Os modelos de refrigeradores de vinho incluem iluminação de teto LED regulável, prateleiras de madeira de faia FlexFit, portas de vidro triplo UVProtect Plus e prateleiras inferiores com telescópio suave. Essas especificações se alinham com os requisitos de hospitalidade comercial.
Escopo do Relatório Global do Mercado de Refrigeradores de Vinho Comerciais
Os refrigeradores de vinho comerciais são unidades de refrigeração especializadas projetadas para armazenar, envelhecer e expor vinhos em temperaturas ideais em ambientes profissionais. O mercado de refrigeradores de vinho comerciais é segmentado por tipo de produto, capacidade, tecnologia de resfriamento, faixa de preço, usuário final, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em refrigeradores de vinho independentes e refrigeradores de vinho embutidos/sob balcão. Por capacidade, o mercado é segmentado em até 50 garrafas, 51 a 100 garrafas, 101 a 200 garrafas e acima de 200 garrafas. Por tecnologia de resfriamento, o mercado é segmentado em refrigeradores de vinho baseados em compressor, refrigeradores de vinho termoelétricos e sistemas de resfriamento híbrido. Por faixa de preço, o mercado é segmentado em econômico, intermediário e premium. Por usuário final, o mercado é segmentado em restaurantes e hotéis; bares, pubs e bares de vinhos; navios de cruzeiro, locais de eventos e catering; lojas de varejo e lojas especializadas; vinícolas e salas de degustação; e outros usuários comerciais. Por canal de distribuição, o mercado é segmentado em vendas diretas e revendedores e distribuidores. Por geografia, o mercado é segmentado em América do Norte (Canadá, Estados Unidos, México), América do Sul (Brasil, Peru, Chile, Argentina, Restante da América do Sul), Europa (Reino Unido, Alemanha, França, Espanha, Itália, BENELUX, NÓRDICOS, Restante da Europa), Ásia-Pacífico (Índia, China, Japão, Austrália, Coreia do Sul, Sudeste Asiático, Restante da Ásia-Pacífico) e Oriente Médio e África (Emirados Árabes Unidos, Arábia Saudita, África do Sul, Nigéria, Restante do Oriente Médio e África). O relatório oferece o tamanho do mercado em termos de valor em USD para todos os segmentos mencionados acima.
Visão geral da segmentação
| Refrigeradores de Vinho Independentes |
| Refrigeradores de vinho embutidos / sob balcão |
| Até 50 Garrafas |
| 51 a 100 Garrafas |
| 101 a 200 Garrafas |
| Acima de 200 Garrafas |
| Refrigeradores de Vinho Baseados em Compressor |
| Refrigeradores de Vinho Termoelétricos |
| Sistemas de Resfriamento Híbrido |
| Econômico |
| Intermediário |
| Premium |
| Restaurantes e Hotéis |
| Bares, pubs e bares de vinhos |
| Navios de cruzeiro, locais de eventos e catering |
| Lojas de Varejo e Lojas Especializadas |
| Vinícolas e Salas de Degustação |
| Outros Usuários Comerciais |
| Vendas Diretas |
| Revendedores e Distribuidores |
| América do Norte | Canadá |
| Estados Unidos | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Refrigeradores de Vinho Independentes | |
| Refrigeradores de vinho embutidos / sob balcão | ||
| Por Capacidade | Até 50 Garrafas | |
| 51 a 100 Garrafas | ||
| 101 a 200 Garrafas | ||
| Acima de 200 Garrafas | ||
| Por Tecnologia de Resfriamento | Refrigeradores de Vinho Baseados em Compressor | |
| Refrigeradores de Vinho Termoelétricos | ||
| Sistemas de Resfriamento Híbrido | ||
| Por Faixa de Preço | Econômico | |
| Intermediário | ||
| Premium | ||
| Por Usuário Final | Restaurantes e Hotéis | |
| Bares, pubs e bares de vinhos | ||
| Navios de cruzeiro, locais de eventos e catering | ||
| Lojas de Varejo e Lojas Especializadas | ||
| Vinícolas e Salas de Degustação | ||
| Outros Usuários Comerciais | ||
| Por Canal de Distribuição | Vendas Diretas | |
| Revendedores e Distribuidores | ||
| Por Geografia | América do Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de refrigeradores de vinho comerciais?
O tamanho do mercado de refrigeradores de vinho comerciais é estimado em 1,26 bilhões de USD em 2027 e deve atingir 1,59 bilhões de USD até 2032, a um CAGR de 4,86%.
Qual tipo de produto lidera as vendas de refrigeradores de vinho comerciais?
Os refrigeradores de vinho independentes lideram com uma participação de 63,12% no mercado de refrigeradores de vinho comerciais em 2026, pois suportam tanto o armazenamento quanto a exposição voltada para os hóspedes.
Qual tipo de produto de refrigerador de vinho comercial está crescendo mais rapidamente?
Os refrigeradores de vinho embutidos e sob balcão devem crescer a um CAGR de 5,88% de 2027 a 2032, impulsionados por projetos de reforma e de serviço compacto.
Qual usuário final está se expandindo mais rapidamente para refrigeradores de vinho comerciais?
As vinícolas e salas de degustação devem crescer a um CAGR de 7,26% até 2032, impulsionadas pelo investimento em turismo enológico.
Qual região tem a maior demanda por refrigeradores de vinho comerciais?
A Europa detém uma participação de 33,54% no mercado de refrigeradores de vinho comerciais em 2026, sustentada pela cultura do vinho, pela infraestrutura de hospitalidade e pelos requisitos de substituição de refrigerantes.
Quais regulamentações afetam os refrigeradores de vinho comerciais na Europa?
A partir de janeiro de 2025, o Regulamento UE 2024/573 exige que os novos equipamentos de refrigeração comercial autocontidos utilizem refrigerantes com potencial de aquecimento global abaixo de 150.