
Marktgröße und Marktanteil für gewerbliche Weinkühlschränke
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.26 Milliarden US-Dollar |
| Marktgröße (2032) | 1.59 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für gewerbliche Weinkühlschränke von Mordor Intelligence
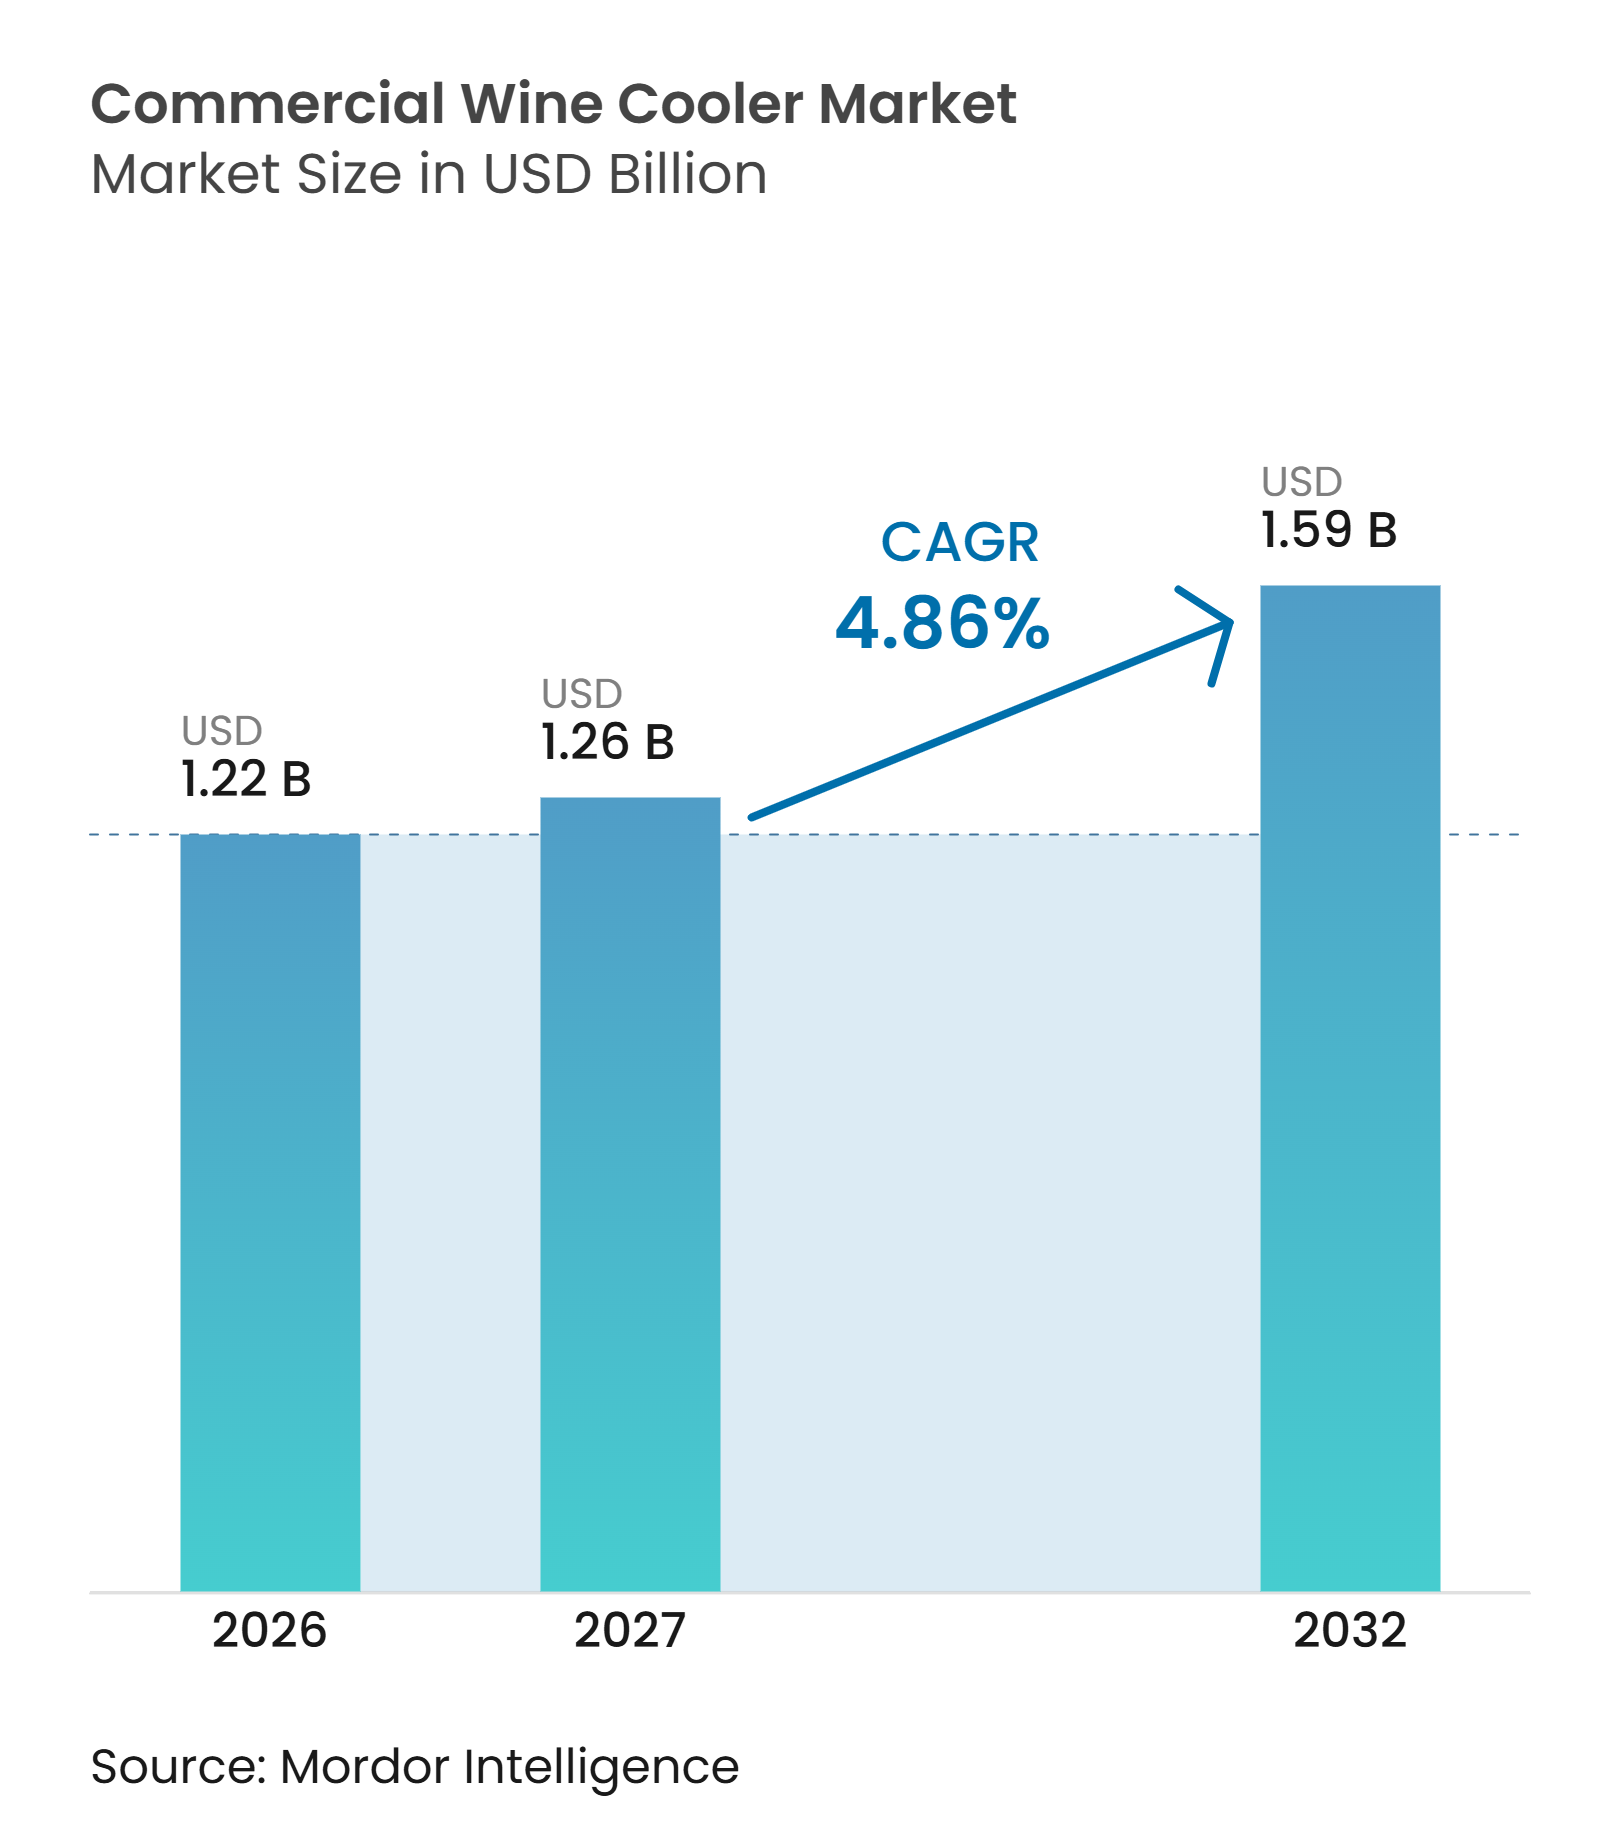
Die Marktgröße für gewerbliche Weinkühlschränke wurde im Jahr 2026 auf 1,22 Milliarden USD geschätzt und wird voraussichtlich von 1,26 Milliarden USD im Jahr 2027 auf 1,59 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,86 % während des Prognosezeitraums (2027–2032). Die Nachfrage verlagert sich hin zu Geräten, die Bestände schützen und den Weinservice in Restaurants, Hotels, Weingütern und spezialisierten Einzelhandelsstandorten unterstützen. Gastgewerbebetreiber messen der Temperaturkontrolle, der Präsentationsqualität und dem zuverlässigen Serviceunterstützung bei der Auswahl gewerblicher Weinkühlschränke zunehmend mehr Gewicht bei. Kältemittelvorschriften und Energieanforderungen beeinflussen ebenfalls das Produktdesign, insbesondere in Europa und Australien. Vernetzte Überwachung, größere Kapazitäten und Einbauinstallationen schaffen Chancen für Anbieter, die Gastgewerbespezifikationen in mehr als einer Region erfüllen können.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten freistehende Weinkühlschränke im Jahr 2026 einen Marktanteil von 63,12 % am Markt für gewerbliche Weinkühlschränke, während eingebaute und unterbaubare Weinkühlschränke voraussichtlich mit der schnellsten CAGR von 5,88 % zwischen 2027 und 2032 wachsen werden.
- Nach Kapazität hielten Geräte mit 101–200 Flaschen im Jahr 2026 einen Marktanteil von 33,52 % am Markt für gewerbliche Weinkühlschränke, während Geräte mit mehr als 200 Flaschen voraussichtlich mit der schnellsten CAGR von 6,90 % zwischen 2027 und 2032 wachsen werden.
- Nach Kühltechnologie hielten kompressorbasierte Geräte im Jahr 2026 einen Anteil von 76,51 % am Markt für gewerbliche Weinkühlschränke, während hybride Kühlsysteme voraussichtlich mit der schnellsten CAGR von 6,54 % zwischen 2027 und 2032 wachsen werden.
- Nach Preisklasse hielten Mittelklassegeräte im Jahr 2026 einen Anteil von 46,32 % am Markt für gewerbliche Weinkühlschränke, während Premiumgeräte voraussichtlich mit der schnellsten CAGR von 6,15 % zwischen 2027 und 2032 wachsen werden.
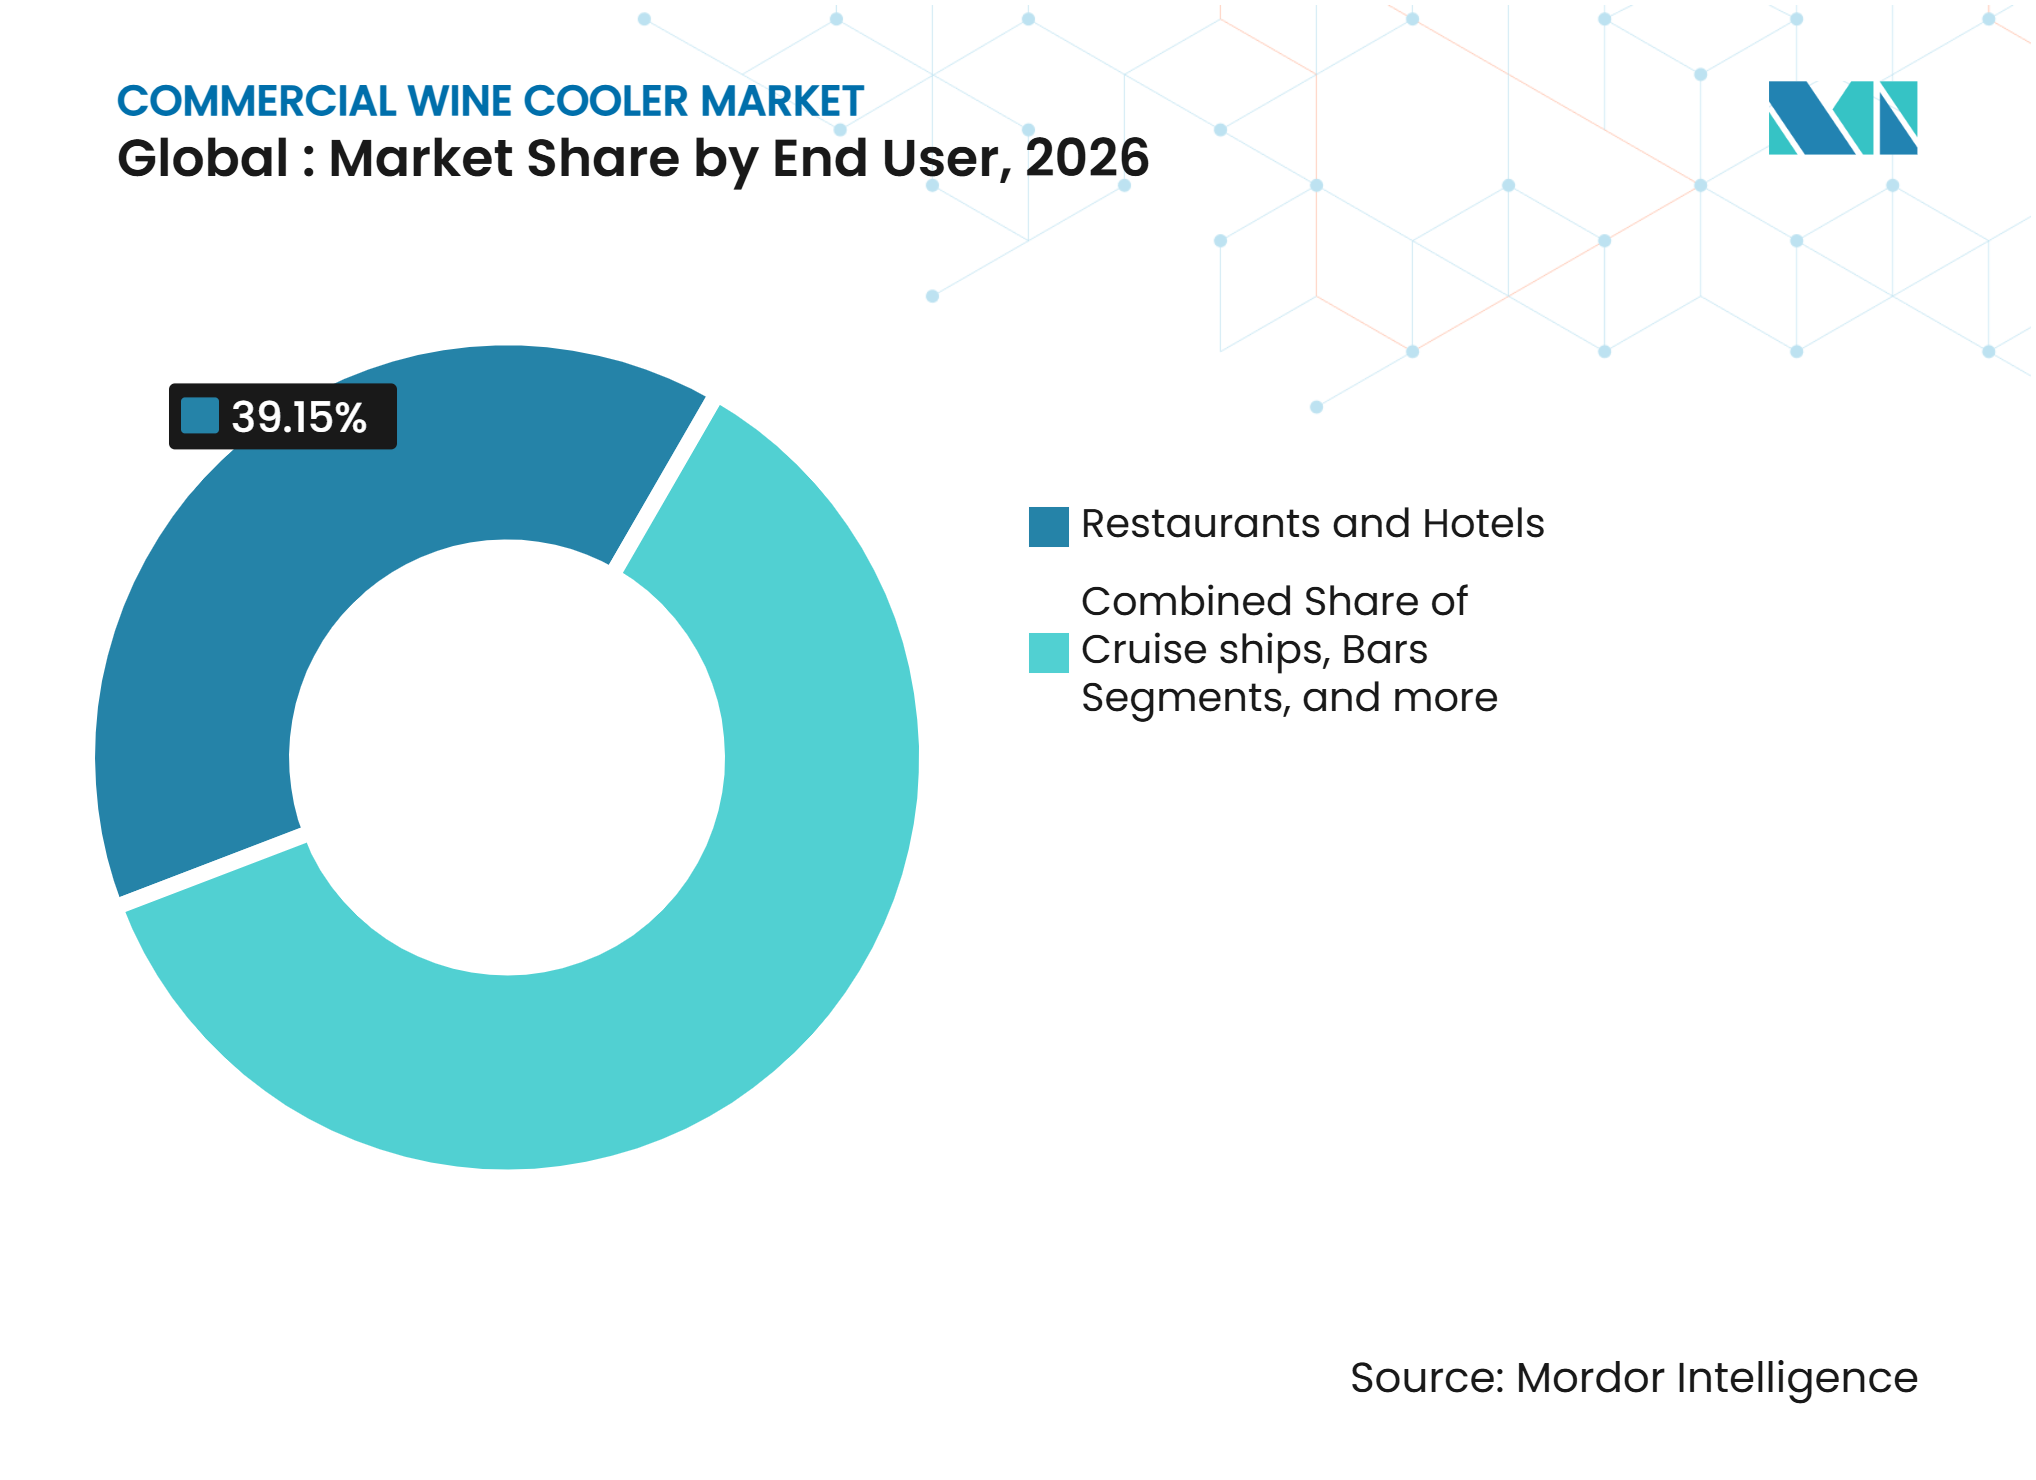
- Nach Endnutzer hielten Restaurants und Hotels im Jahr 2026 einen Anteil von 39,15 % am Markt für gewerbliche Weinkühlschränke, während Weingüter und Verkostungsräume voraussichtlich mit der schnellsten CAGR von 7,26 % zwischen 2027 und 2032 wachsen werden.
- Nach Vertriebskanal hielten Händler und Distributoren im Jahr 2026 einen Anteil von 74,63 % am Markt für gewerbliche Weinkühlschränke, während der Direktvertrieb voraussichtlich mit der schnellsten CAGR von 7,14 % zwischen 2027 und 2032 wachsen wird.
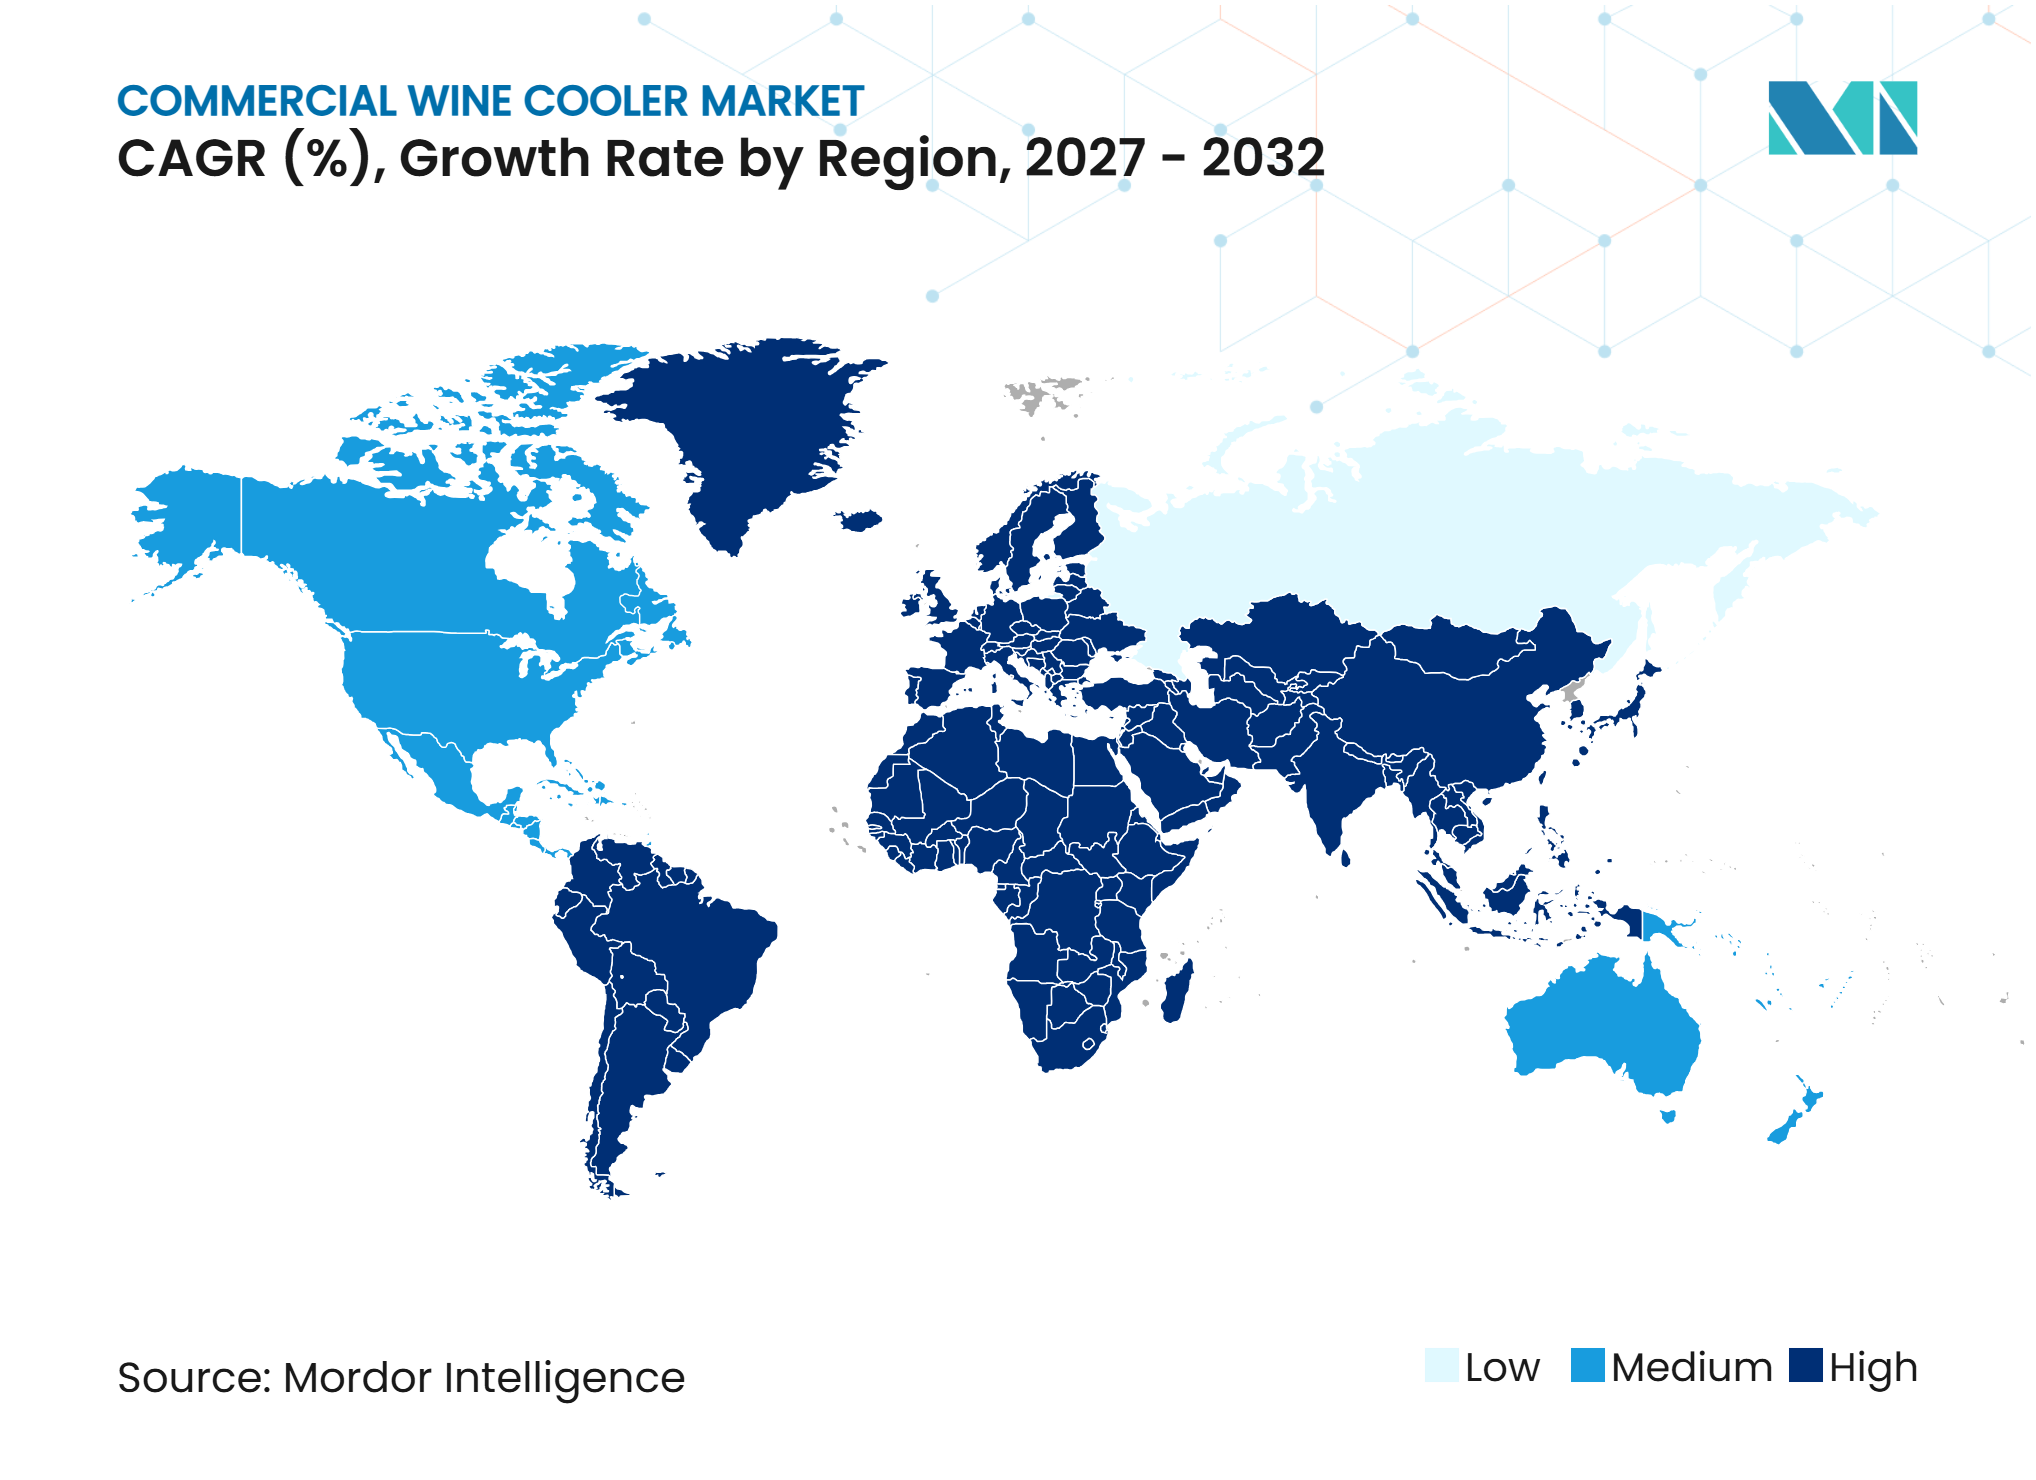
- Nach Geografie hielt Europa im Jahr 2026 einen Anteil von 33,54 % am Markt für gewerbliche Weinkühlschränke, während der asiatisch-pazifische Raum voraussichtlich mit der schnellsten CAGR von 7,54 % zwischen 2027 und 2032 wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumisierung im Gastgewerbe und Ausweitung von Weinprogrammen | +1.3% | Nordamerika und Europa, mit frühem Übergreifen auf städtische Zentren im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Gewerbliche Nachfrage nach zuverlässiger Temperatur- und Feuchtigkeitskontrolle | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Energieeffiziente Kühlung und Umrüstung auf Kältemittel mit niedrigem Treibhauspotenzial | +0.7% | Europäische Union, mit Ausweitung auf den asiatisch-pazifischen Raum sowie Australien und Neuseeland | Mittelfristig (2–4 Jahre) |
| Intelligente Überwachung und Betrieb an mehreren Standorten | +0.5% | Global, am stärksten in Nordamerika und Nordeuropa | Mittelfristig (2–4 Jahre) |
| Weintourismus und Premium-Erlebnisse vor Ort | +0.4% | Europa, Südamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Platzsparende Präsentation und Serviceintegration | +0.2% | Städtische Märkte weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierung im Gastgewerbe und Ausweitung von Weinprogrammen
Der Weinservice entwickelt sich für Vollservice-Gastgewerbebetriebe zu einem bewussteren Einnahmestrom, was die Ausgaben für gewerbliche Weinlagerung unterstützt. Der Markt für gewerbliche Weinkühlschränke profitiert davon, wenn Restaurants und Hotels Geräte benötigen, die mehrere Weine bei unterschiedlichen Servicetemperaturen lagern können. Umfangreichere Weinkarten machen auch Doppelzonen-Geräte und eine ansprechende Präsentation für Betreiber wertvoller. Der Markt für gewerbliche Weinkühlschränke wird durch Besuchereinrichtungen von Weingütern unterstützt, wo Lagergeräte den Bestand schützen und gleichzeitig für gastorientierte Bereiche geeignet sein müssen. UN Tourism berichtete, dass der Weintourismus 25 % des Gesamtumsatzes der Weingüter unter den 1.310 befragten Weingütern in 47 Ländern generierte, was die kommerzielle Bedeutung des Verkostungsraumbetriebs zeigt. Kapazität, Erscheinungsbild und Servicezuverlässigkeit beeinflussen daher die Beschaffung neben dem Kaufpreis.
Zuverlässige Temperatur- und Feuchtigkeitskontrolle für den gewerblichen Einsatz
Der Markt für gewerbliche Weinkühlschränke ist auf zuverlässige Temperatur- und Feuchtigkeitskontrolle angewiesen, da Lagerausfälle hochwertige Bestände beschädigen können. Liebherr gibt an, dass seine Vinidor- und Vinidor-Selection-Modelle Temperatureinstellungen von 5 °C bis 20 °C bieten und Temperaturschutzfunktionen umfassen, die zur Erkennung von Abweichungen ausgelegt sind[1]. Diese Anforderungen begünstigen gewerbliche Systeme, die stabile Bedingungen bei häufigem Türöffnen und langen Betriebszeiten aufrechterhalten können. Restaurants und Hotels, die im Jahr 2026 einen Anteil von 39,15 % am Markt für gewerbliche Weinkühlschränke hielten, benötigen Geräte, die zu vielfältigen Weinkarten und aktiven Servicezeiträumen passen. Australien verlangt zudem Energieeffizienzinformationen für regulierte Kühlschränke, was Gerätespezifikationen bei der Käuferbewertung wichtiger macht. Anbieter mit dokumentierter Leistung und etablierter Servicekapazität sind besser positioniert, um diese Anforderungen zu erfüllen.
Energieeffiziente Kühlung und Umrüstung auf Kältemittel mit niedrigem Treibhauspotenzial
Der Markt für gewerbliche Weinkühlschränke wird durch den Ersatz von Kältemitteln mit hohem Treibhauspotenzial geprägt. Ab Januar 2025 schreibt die EU-Verordnung 2024/573 vor, dass neue eigenständige gewerbliche Kühlgeräte einen Grenzwert für das Treibhauspotenzial von unter 150 einhalten müssen[2]. Die Regelung betrifft die Entwicklung neuer Produkte und drängt Anbieter zu Kältemitteln mit niedrigerem Treibhauspotenzial wie R-290 und R-600a. Die Europäische Umweltagentur berichtete, dass die Platzierungen von Fluorkohlenwasserstoffen in der EU im Jahr 2024 gegenüber 2023 um 37 % zurückgingen, da der Übergang voranschritt. Eine Feldstudie der California Energy Commission ergab zudem 45 % Energieeinsparungen für die bewertete R-290-Kühlvitrinenkonfiguration gegenüber einem R-134a-Referenzwert, was den betrieblichen Nutzen effizienter Kühlung unterstreicht.
Intelligente Überwachung und Betrieb an mehreren Standorten
Der Markt für gewerbliche Weinkühlschränke wird zunehmend durch Geräte bedient, die Fernüberwachung und eine effiziente Nutzung des begrenzten Gastgewerberaums unterstützen. Liebherr fügte seinem Unterbau-Getränkekühlschrank-Portfolio 2026 die SmartDeviceBox-Konnektivität hinzu, das Produkte für den Gastgewerbebereich umfasst. Fernalarme können Betreibern an mehreren Standorten helfen, auf Temperaturabweichungen zu reagieren, bevor ein Lagerproblem zu einem Verlustereignis wird. Eingebaute und unterbaubare Geräte werden voraussichtlich mit einer CAGR von 5,88 % wachsen, da sie in renovierte Hotelsuiten, Restauranttheken und kompakte Barlayouts integriert werden können. Freistehende Geräte bleiben dort nützlich, wo sichtbare Lagerung und schnelle Installation wichtiger sind als eingebaute Details. Diese parallelen Anforderungen ermöglichen es Herstellern, vernetzte Produkte sowohl in präsentationsorientierten als auch in platzbeschränkten Formaten anzubieten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten und lange gewerbliche Ersatzzyklen | -1.1% | Global, am stärksten in kostenempfindlichen Märkten im Nahen Osten und Afrika sowie in aufstrebenden asiatisch-pazifischen Märkten | Kurzfristig (≤ 2 Jahre) |
| Energieverbrauch und Belastung durch Kältemittel-Compliance | -0.7% | Europäische Union, mit Ausweitung auf den asiatisch-pazifischen Raum sowie Australien und Neuseeland | Mittelfristig (2–4 Jahre) |
| Lücken bei Wartbarkeit, Ersatzteilen und Konnektivität | -0.5% | Schwellenmärkte weltweit | Mittelfristig (2–4 Jahre) |
| Volatilität bei Zöllen, Importen und Komponentenbeschaffung | -0.4% | Nordamerika, mit Auswirkungen auf Indien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten und lange gewerbliche Ersatzzyklen
Gewerbliche Weinkühlschränke erfordern häufig eine Kapitalfreigabe, was Käufe durch unabhängige Restaurants, Boutiquehotels und kleinere Weingüter verzögern kann. Kompressorbasierte Geräte können bei ordnungsgemäßer Wartung 10–15 Jahre in Betrieb bleiben, was die Ersatznachfrage für kürzlich installierte Bestände begrenzt. Dieses Problem ist in reifen Gastgewerbemärkten deutlicher sichtbar, wo frühere Investitionszyklen viele Betreiber mit funktionierenden Geräten zurückgelassen haben. Kostenempfindliche Betreiber können sich für Reparaturen, kleinere Geräte oder verzögerte Projekte entscheiden, wenn der Cashflow eingeschränkt ist. Der Markt für gewerbliche Weinkühlschränke sieht sich auch mit ungleichem Zugang zu Finanzierungen, zertifizierten aufgearbeiteten Geräten und modularen Einstiegsangeboten im gewerblichen Bereich konfrontiert. Diese Bedingungen machen das Hemmnis dort am stärksten, wo Betreibern das Budget oder die Größenordnung für einen sofortigen Ersatz fehlt.
Compliance-, Wartbarkeits- und Beschaffungseinschränkungen
Ältere Geräte können Energie-, Kältemittel- und Servicekosten verursachen, die Ersatzentscheidungen erschweren. EU-Beschränkungen begrenzen die Wartung von Geräten, die Kältemittel mit einem Treibhauspotenzial über 2.500 verwenden, was das Risiko kostspieliger Wartung oder eines frühzeitigen Austauschs für betroffene Anlagen erhöht. Eurovent weist darauf hin, dass Sicherheits- und Umweltanforderungen für gewerbliche Kühlung das Gerätedesign, die Dokumentation und die Kompetenz der Techniker beeinflussen[2]. Australiens Effizienzvorschriften für Kühlschränke erhöhen den Compliance-Aufwand für Importeure und Geräteplaner. Begrenzte Ersatzteile, schwache Serviceabdeckung und unvollständige Konnektivitätsunterstützung können Käufer in Schwellenmärkten weiter abschrecken. Zoll- und Komponentenbeschaffungsdruck kann auch die Inputkosten erhöhen, und die Foodservice Equipment Distributors Association identifizierte Zölle als eine Herausforderung für die Lieferkette im Vertrieb von Gastgewerbeausrüstungen[3].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
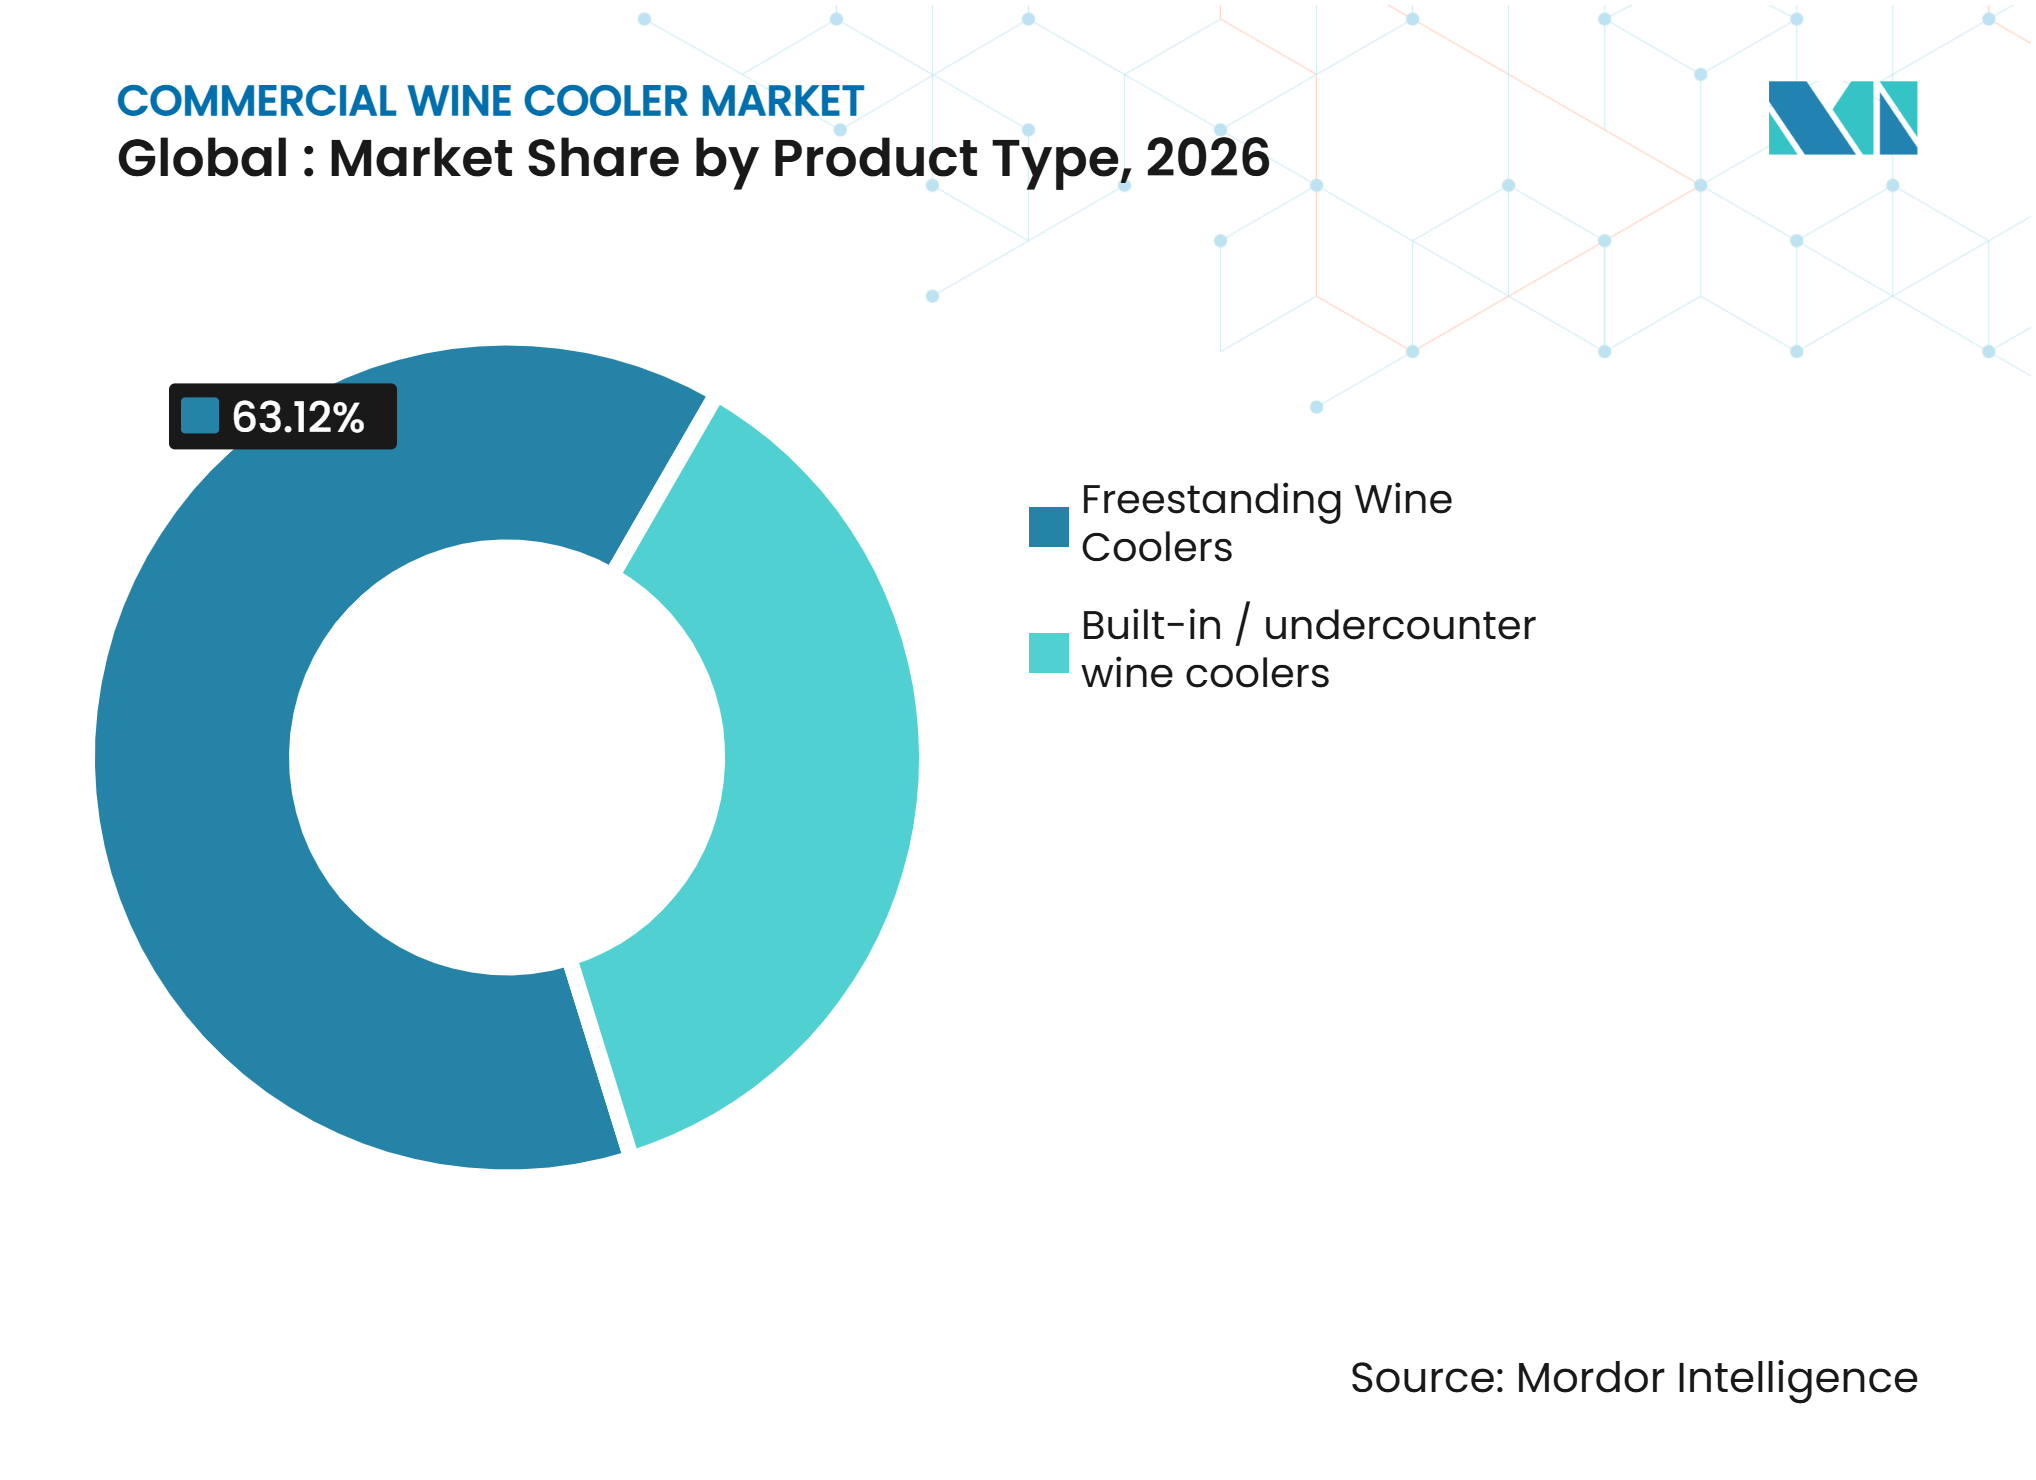
Freistehende Geräte bleiben das wichtigste gewerbliche FormatFreistehende Weinkühlschränke hielten im Jahr 2026 einen Anteil von 63,12 % am Markt für gewerbliche Weinkühlschränke, da sie Weinlagerung mit ansprechender Präsentation in Restaurants, Hotelfoyers und Einzelhandelsumgebungen verbinden können. Sie können ohne die für einen Einbauschrank erforderlichen Schreinerarbeiten installiert werden, was eine flexible Aufstellung und schnellere Inbetriebnahme unterstützt. Liebherrs Vinidor- und Vinidor-Selection-Freistehsortiment 2025 umfasst Präsentationsbeleuchtung, flexible Einlegeböden, Filtration und Temperaturschutzfunktionen. Diese Eigenschaften entsprechen Betrieben, die das Gerät sowohl für den Service als auch für die Präsentation nutzen möchten. Die Produktauswahl in diesem Teil des Marktes für gewerbliche Weinkühlschränke wird durch die Türnutzung, die Umgebungsbedingungen und die Anzahl der servierten Weinstile beeinflusst.
Eingebaute und unterbaubare Weinkühlschränke werden voraussichtlich mit einer CAGR von 5,88 % von 2027 bis 2032 wachsen. Dieses Format passt zu Renovierungsprojekten, bei denen Weinlagerung als Teil einer Bar, Suite oder eines Restaurantservicetresens spezifiziert wird. Liebherrs vollständig integrierte Unterbaumodelle 2026 umfassen verstellbare Einlegeböden, Weinregale, Filtration und SmartDeviceBox-Konnektivität. Anforderungen an Kältemittel mit niedrigem Treibhauspotenzial können Anbieter dazu veranlassen, Schrankdesigns zu aktualisieren, wenn sie Kühlsysteme neu entwickeln. Das Segment wird davon abhängen, dass Architekten, Designer und Betreiber Produktspezifikationen frühzeitig in der Renovierungsplanung koordinieren.


Nach Kapazität:
Große Schränke unterstützen wachsende Bestände im GastgewerbeDas Segment mit 101–200 Flaschen machte im Jahr 2026 einen Anteil von 33,52 % am Markt für gewerbliche Weinkühlschränke aus. Es deckt die Bedürfnisse von Vollservice-Restaurants und Hotelbars ab, die breite, aber platzbewusste Weinbestände führen. Dieser Kapazitätsbereich kann mehrere Rebsorten unterstützen, ohne die Bodenfläche einer großformatigen Einheit zu benötigen. Er eignet sich auch für Betreiber, die separate Temperaturzonen für Rot-, Weiß- und Schaumweine benötigen. Seine Position spiegelt die Balance zwischen Bestandstiefe und den physischen Grenzen gewerblicher Speise- und Barstandorte wider.
Geräte mit mehr als 200 Flaschen werden voraussichtlich bis 2032 mit einer CAGR von 6,90 % wachsen. Weingüter, Verkostungsräume, Kongresscatering und Getränkeprogramme auf Kreuzfahrtschiffen benötigen höhere Kapazitäten und weniger separate Schränke. UN Tourism stellte fest, dass der Weintourismus 25 % des Weingutsumsatzes in seiner befragten Stichprobe ausmacht, was den Fall für besucherorientierte Geräteinvestitionen unterstützt. Das Segment bis zu 50 Flaschen bedient weiterhin kleine Weinbars, Spezialeinzelhändler und sekundäre Veranstaltungsstandorte. Das Segment mit 51–100 Flaschen bleibt eine Option für unabhängige Restaurants und Caterer, die gewerbliche Leistung bei geringerem Anfangsaufwand benötigen.
Nach Kühltechnologie:
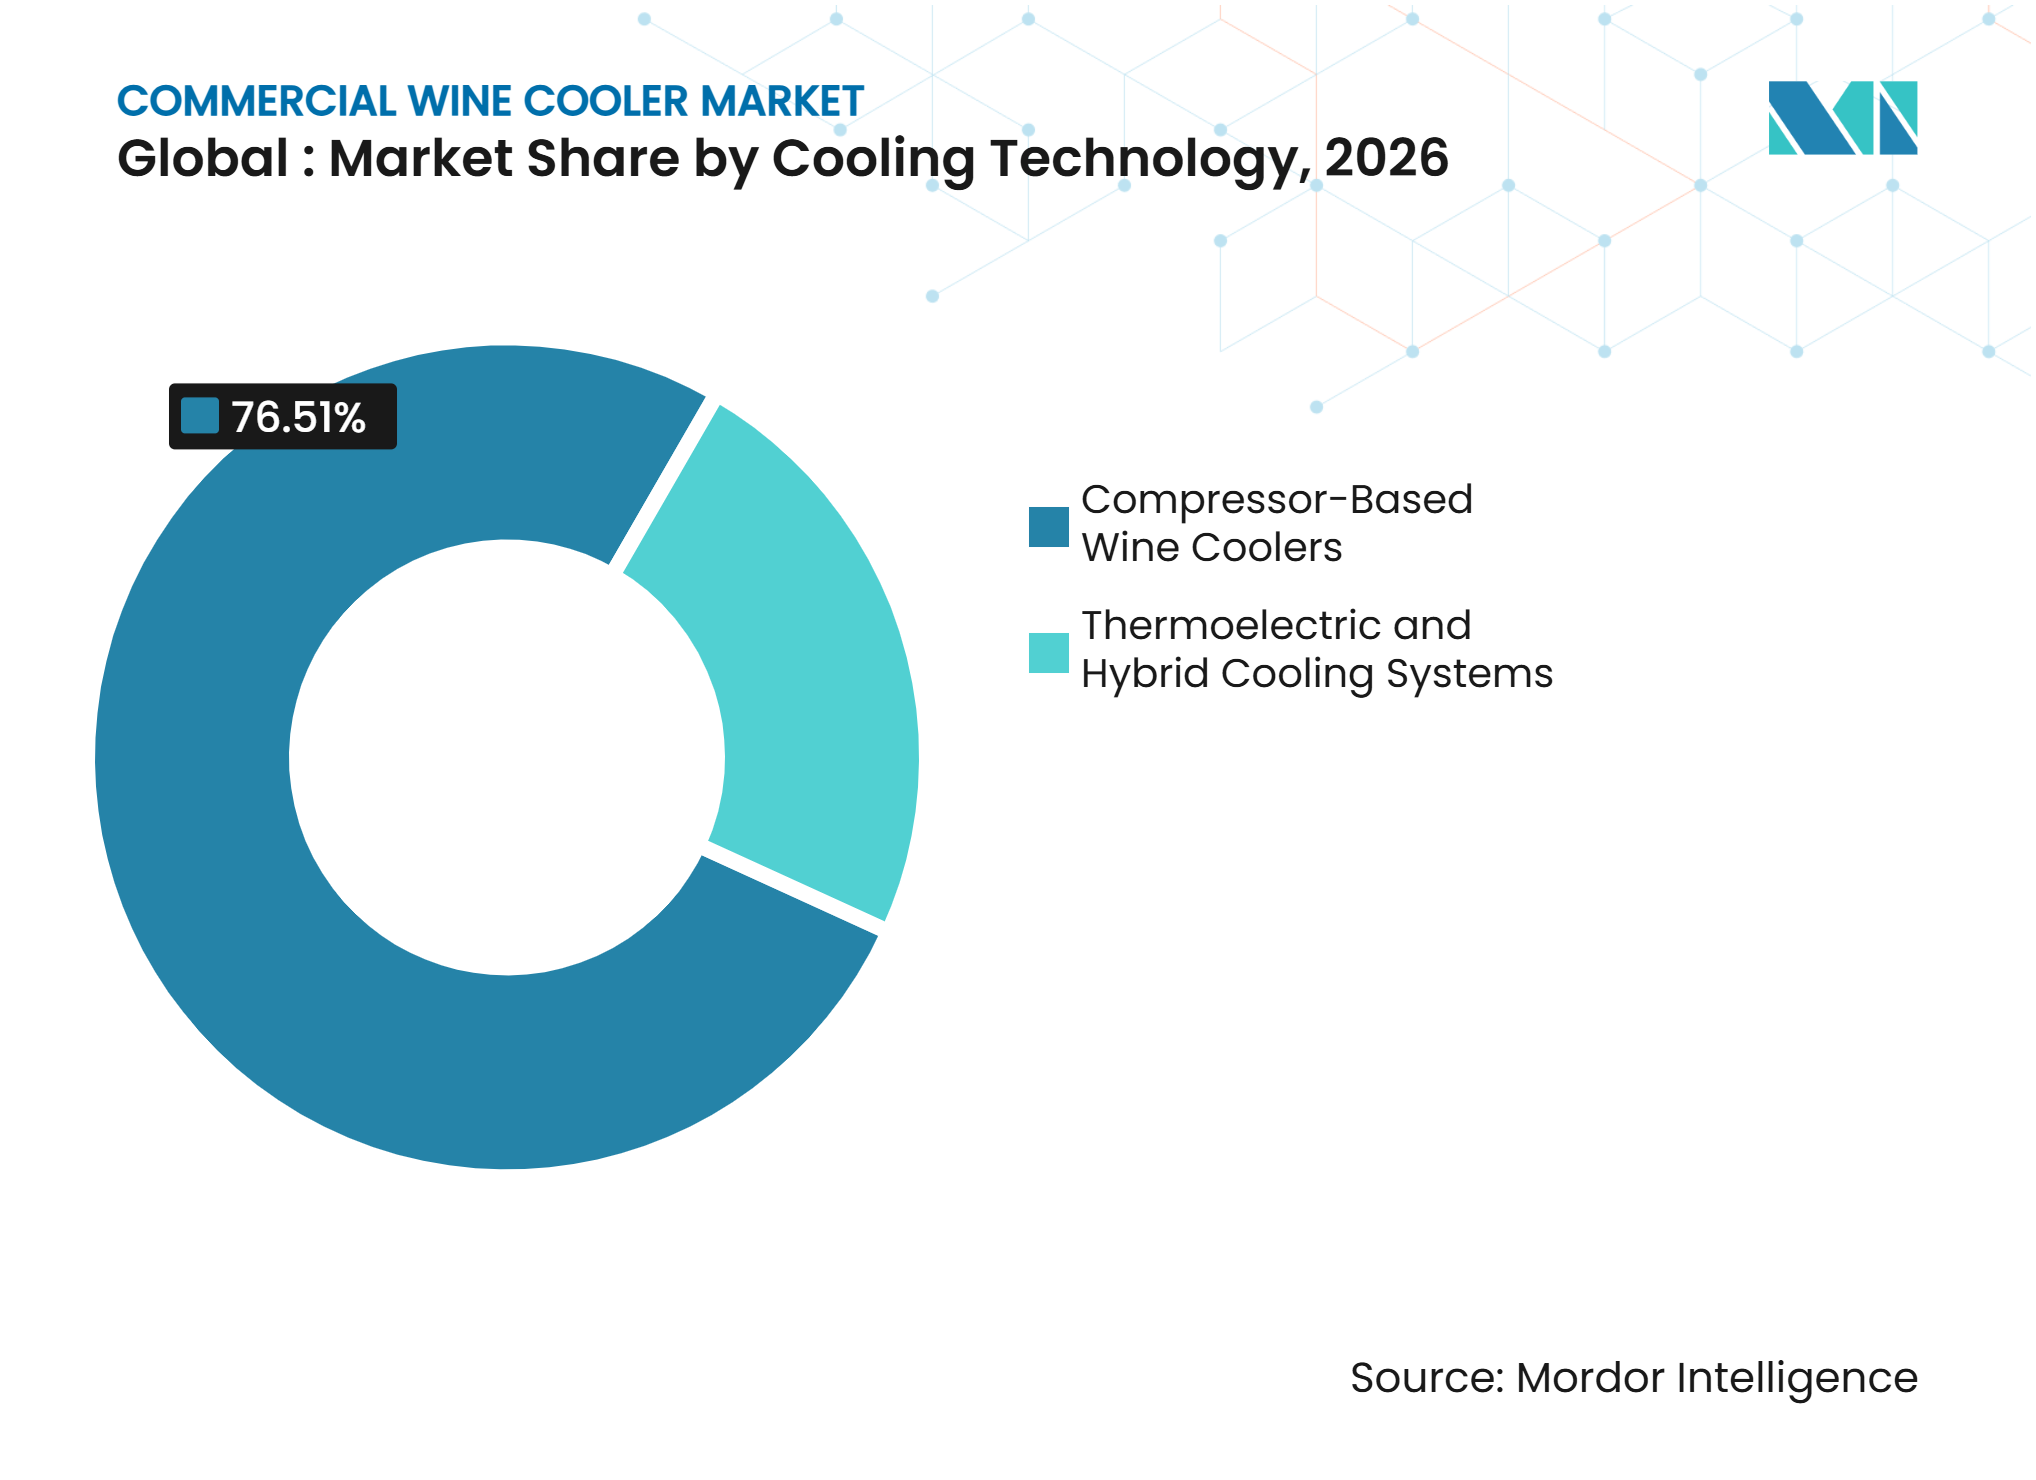
Kompressorsysteme führen, während Hybridoptionen voranschreitenKompressorbasierte Systeme hielten im Jahr 2026 einen Anteil von 76,51 % am Markt für gewerbliche Weinkühlschränke. Ihre Position spiegelt den Bedarf an stabiler Kühlung, Feuchtigkeitskontrolle und zuverlässiger Leistung in aktiven Gastgewerbeumgebungen wider. Diese Systeme sind für Hochlast-Servicezeiträume und wärmere Betriebsbedingungen besser geeignet als thermoelektrische Alternativen. Kompressoren mit variabler Drehzahl können auch die Energieleistung in Premiumschränken verbessern. Kompressorsysteme bleiben daher die zentrale Technologie für Betriebe, die Kapazität, Wiederherstellungsleistung und konsistente Lagerbedingungen benötigen.
Hybride Kühlsysteme werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 6,54 % wachsen. Ihre Attraktivität ist mit geringeren Kältemittelfüllmengen und Produktdesigns verbunden, die auf die EU-F-Gas-Vorschriften reagieren. Die Europäische Kommission identifiziert Alternativen mit niedrigerem Treibhauspotenzial als zentral für die Kühlungskonformität gemäß Verordnung 2024/573. Thermoelektrische Systeme behalten eine Rolle in ruhigeren, vibrationsempfindlichen Umgebungen, aber hohe Umgebungstemperaturen können ihre gewerbliche Nutzung einschränken. Die in der kalifornischen Feldstudie ermittelten 45 % Energieeinsparungen unterstützen die weitere Produktentwicklung rund um effiziente Kühlkonfigurationen mit niedrigem Treibhauspotenzial.


Nach Preisklasse:
Mittelklasseprodukte haben die breiteste KundenbasisMittelklassegeräte hielten im Jahr 2026 einen Anteil von 46,32 % am Markt für gewerbliche Weinkühlschränke. Das Segment bedient unabhängige Restaurants, etablierte Weinbars, mittelklassige Hotels und Spezialeinzelhändler, die zuverlässige gewerbliche Leistung benötigen. Diese Käufer suchen im Allgemeinen eine Balance zwischen Lagerfunktionen, Erscheinungsbild und Betriebskosten. Mittelklasseschränke sind auch für Betreiber zugänglich, die Premium-Individualisierung oder erweiterte vernetzte Funktionen nicht rechtfertigen können. Diese breite Nutzerbasis hält das Segment zentral für die Gerätenachfrage im gesamten Markt für gewerbliche Weinkühlschränke.
Premium-Weinkühlschränke werden voraussichtlich bis 2032 mit einer CAGR von 6,15 % wachsen. Upgrades von Verkostungsräumen und hochwertige Hotelrenovierungen bevorzugen Schränke, die die Markenpräsentation und spezifizierte Innenausstattungen unterstützen. EuroCaves Harmonie-Kollektion 2025 führte ein horizontales Format, separate temperaturregelbare Fächer, Beleuchtungsoptionen, Außenoberflächen und geplante Konnektivität ein. Das Economy-Segment bedient weiterhin Einstiegskäufer im gewerblichen Bereich, Caterer und Betriebe mit hohem Durchsatz, bei denen Preis und Langlebigkeit die Kaufentscheidung bestimmen. Die Premium-Nachfrage hängt von Gastgewerbeprojekten ab, die Weinlagerung als Teil des Gästeerlebnisses und nicht nur als Hintergrundausrüstung betrachten.
Nach Endnutzer:
Restaurants und Hotels führen die Nachfrage an, während Weingüter schneller wachsenRestaurants und Hotels machten im Jahr 2026 einen Anteil von 39,15 % am Markt für gewerbliche Weinkühlschränke aus. Diese Betriebe benötigen Weinlagerung, die die Menübreite, den glasweisen Service und die gastorientierte Präsentation unterstützt. Beschaffungsentscheidungen berücksichtigen zunehmend Kapazität, Servicekontinuität, Energieverbrauch und die Kosten für den Schutz von Beständen. Freistehende Präsentationsschränke bleiben in Speisesälen und Lobybars relevant, während Unterbauprodukte für kompakte Servicestationen geeignet sind. Der Markt für gewerbliche Weinkühlschränke profitiert daher von Investitionen in verschiedene Gastgewerbeformate anstatt in einen einzigen Betriebstyp.
Weingüter und Verkostungsräume werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 7,26 % wachsen. UN Tourisms Studie 2025 umfasste 1.310 Weingüter in 47 Ländern und zeigte, dass Weintourismus eine bedeutende kommerzielle Aktivität für Produzenten sein kann. Rioja verzeichnete im Jahr 2025 1.164.388 Weingutbesuche, und die Weinbardienstleistungen stiegen in der Region um 22,5 %. Einzelhandelsgeschäfte benötigen optisch ansprechende Schränke, während Kreuzfahrtschiffe, Veranstaltungsorte und Caterer Produkte benötigen, die unterschiedliche Betriebsbedingungen tolerieren können. Diese Bandbreite an Endnutzern erweitert die Produktanforderungen für Hersteller.
Nach Vertriebskanal:
Händler behalten ihre Größenordnung, während das Direktengagement wächstHändler und Distributoren hielten im Jahr 2026 einen Anteil von 74,63 % am Markt für gewerbliche Weinkühlschränke. Ihre Rolle bleibt wichtig, da sie Standortbesichtigungen, Installation, Servicevereinbarungen und Teilezugang für viele unabhängige Betreiber koordinieren. Regionale Händlernetzwerke können Herstellern helfen, fragmentierte Gastgewerbkunden zu erreichen, ohne lokale Vertriebsorganisationen aufzubauen. Händler bieten auch praktische Unterstützung, wenn Käufer Hilfe bei der Schrankpositionierung, Belüftung und elektrischen Anforderungen benötigen. Diese Dienstleistungen halten den Kanal im gesamten Markt für gewerbliche Weinkühlschränke wichtig, insbesondere für kleinere Betreiber.
Der Direktvertrieb wird voraussichtlich bis 2032 mit einer CAGR von 7,14 % wachsen. Digitale Spezifikationen und vernetzte Geräte ermöglichen es Herstellern, nach der Installation eine Beziehung zu Betreibern aufrechtzuerhalten. Vernetzte Alarme und Leistungsdaten können die Lieferantenbeziehung während der Lebensdauer eines Schranks relevanter machen. Direktes Engagement ist besonders nützlich für Premiumprojekte, Kunden mit mehreren Standorten und Käufer mit detaillierten Designanforderungen. Das Wachstum des Kanals beseitigt nicht den Bedarf an Händlern, verlagert jedoch einige hochwertige Spezifikationsaktivitäten näher an die Hersteller.
Geografische Analyse
Europa
Europa machte im Jahr 2026 einen Anteil von 33,54 % am Markt für gewerbliche Weinkühlschränke aus. Seine weinproduzierenden Regionen, seine Basis für gehobene Gastronomie und seine etablierte Gastgewerbeinfrastruktur unterstützen die Nachfrage in Frankreich, Italien, Spanien, Deutschland und dem Vereinigten Königreich. Ab Januar 2025 ist die EU-Verordnung 2024/573 zu einem wichtigen regulatorischen Einfluss geworden, da sie für neue eigenständige gewerbliche Kühlgeräte einen Grenzwert für das Treibhauspotenzial von unter 150 vorschreibt. Betreiber mit älteren Systemen sehen sich auch eingeschränkteren Wartungsoptionen für Kältemittel mit hohem Treibhauspotenzial gegenüber. Atout France verzeichnete einen Anstieg der Suchanfragen zum Weintourismus um 5 %, darunter einen Anstieg von 33 % bei Suchanfragen aus den Vereinigten Staaten, was kontinuierliche besucherorientierte Weingutinvestitionen unterstützt. Riojas Besucher- und Infrastrukturaktivitäten 2025 veranschaulichen weiter die Nachfrage nach Weinserviceausrüstungen in etablierten europäischen Weinregionen.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird voraussichtlich zwischen 2027 und 2032 mit einer CAGR von 7,54 % wachsen. Steigende Investitionen im Gastgewerbe und eine wachsende Vorliebe für gehobene Gastronomie unterstützen die Nachfrage nach gewerblicher Weinlagerung in China, Indien, Südkorea, Japan und Südostasien. Europäische Anbieter suchen diese Chancen durch Einbau- und designorientierte Produkte. Liebherrs im Februar 2026 eingeführtes gastgewerbeorientiertes Unterbaugerät zeigt, wie Produktkonnektivität und kompakte Installation in der Region zunehmend relevant werden. Australien schafft eine compliance-getriebene Ersatzchance, da seine Vorschriften für Kühlschränke regulierte Effizienzinformationen erfordern. Käufer in reifen Märkten wie Südkorea und Japan werden wahrscheinlich Produktverarbeitung, Zuverlässigkeit und Spezifikationsunterstützung betonen. Im Gegensatz dazu können Entwicklungsmärkte dem Händlerservice und den Anfangskosten mehr Gewicht beimessen.
Nordamerika, Südamerika sowie Naher Osten und Afrika
Nordamerika bleibt ein stabiler Markt für gewerbliche Weinkühlschränke, in dem Premiumprojekte im Gastgewerbe und Serviceinfrastruktur die Nachfrage aufrechterhalten. Zollbelastungen, die den Vertrieb von Gastgewerbeausrüstungen betreffen, können den Lieferkettendruck für importierte Komponenten und Produkte erhöhen. Südamerika profitiert vom Weintourismus in Argentinien, Chile und Brasilien, wo Besuchereinrichtungen wiederkehrenden Bedarf an Kühlgeräten für Verkostungsräume schaffen. Die Tourismusinstitution Rio Grande do Sul berichtete von einem Anstieg der verkauften Weintourismus-Erlebnisse um 57,8 % im Jahr 2025, was auf eine wachsende Besucheraktivität in Brasiliens Weinregionen hindeutet. Der Nahe Osten und Afrika umfassen Luxusgastgewerbenachfrage in lizenzierten Betrieben und etablierten Weintourismus in Südafrikas Western Cape. Heiße Klimata, Serviceverfügbarkeit, Kältemittelversorgung und Technikerkompetenz bleiben strukturelle Einschränkungen, die langlebige Produkte mit niedrigem Treibhauspotenzial und gut entwickeltem Serviceunterstützung begünstigen.
Wettbewerbslandschaft
Marktkonzentration
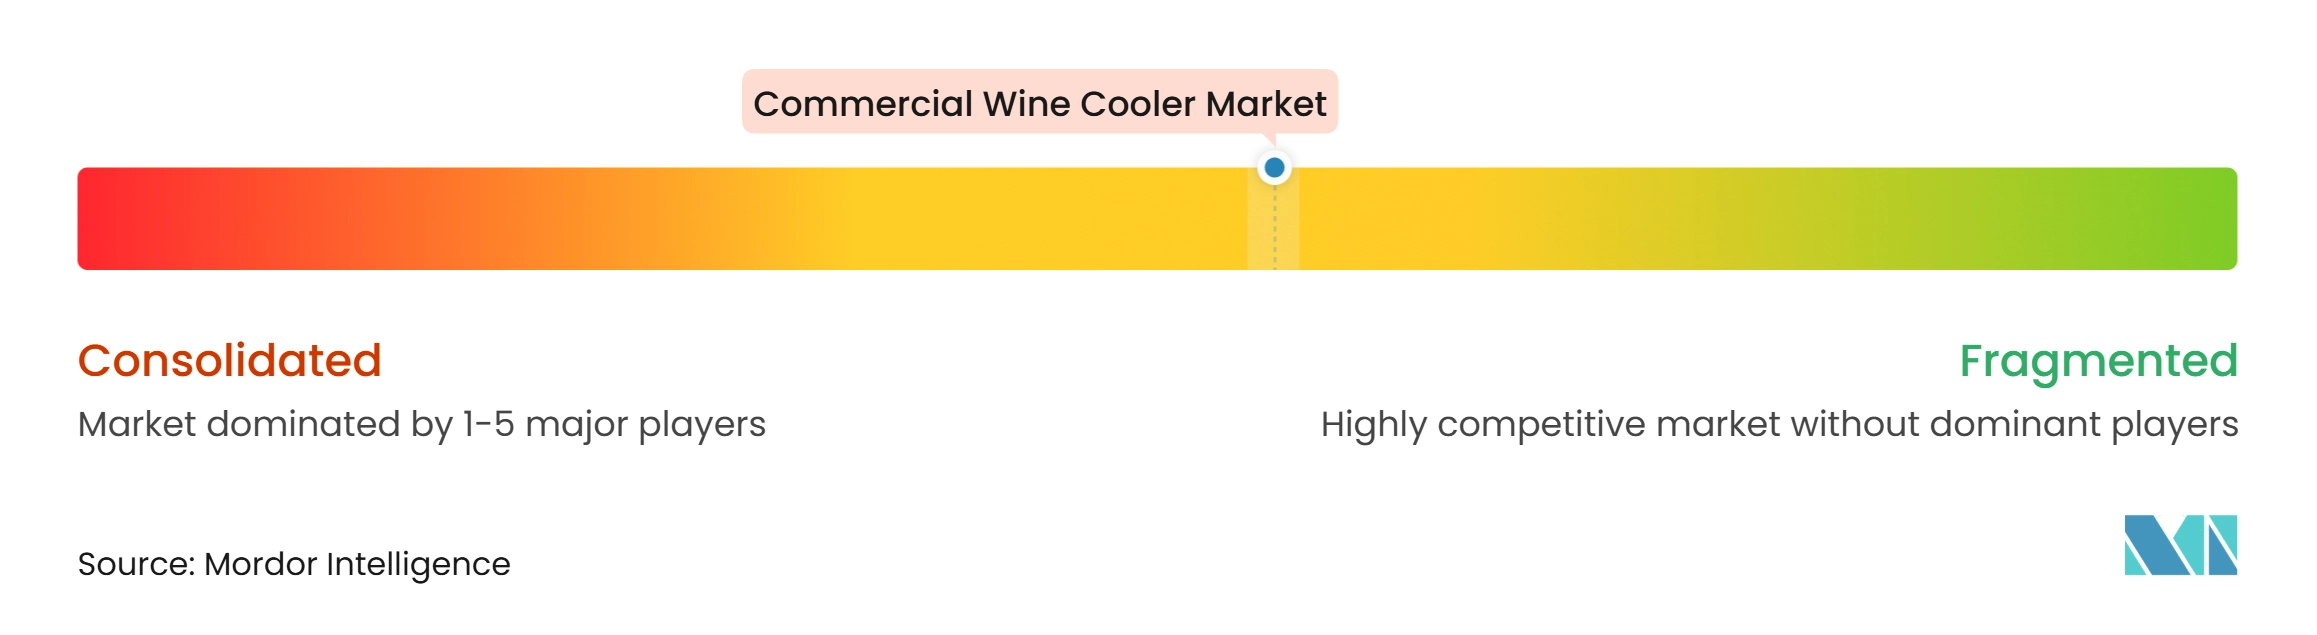
Der Markt für gewerbliche Weinkühlschränke ist mäßig fragmentiert zwischen europäischen Spezialisten, asiatischen Volumenherstellern und nordamerikanischen Kühlungsanbietern. EuroCave und Liebherr haben starke Positionen in der Präzisionslagerung und Premium-Präsentation, während Haier und VRBON mit Mittelklasse- und händlergeführten Volumina assoziiert werden. True Manufacturing, Perlick und Sub-Zero bedienen nordamerikanische Gastgewerbespezifikationen. Diese Struktur bedeutet, dass Anbieter durch Produktpassung, Servicenetzwerke und regionale Reichweite konkurrieren, anstatt dass ein Unternehmen jede Kategorie dominiert. Einbauinstallationen, Kapazitätserweiterungen von Weingütern und vernetzte Überwachung bleiben Bereiche, in denen Produktportfolios noch in der Entwicklung sind.
Liebherr erweiterte sein Unterbauportfolio im Februar 2026 mit vollständig integrierten Getränkekühlschränken, die SmartDeviceBox-Konnektivität, Weinregale und Filtrationsfunktionen umfassen. Der Schritt gibt dem Unternehmen ein vernetztes Angebot für kompakte Gastgewerbeinstallationen. EuroCaves Harmonie-Kollektion 2025 fügte ein horizontales Möbelformat, zwei temperaturregelbare Fächer, Beleuchtungsoptionen und geplante App-Konnektivität hinzu. Diese Beispiele zeigen, dass Konnektivität und Präsentation neben der Kühlleistung Teil des Produktwettbewerbs werden. Unternehmen, die Betreiber nach der Installation unterstützen können, können ihre Position in direkten Beziehungen zu Gastgewerbkunden stärken.
Kältemittel-Compliance ist auch eine Wettbewerbsanforderung, da Hersteller Produkte benötigen, die den Vorschriften der Europäischen Union für niedrigeres Treibhauspotenzial entsprechen. Eurovent identifiziert Sicherheits-, Umwelt- und Dokumentationsanforderungen, die für gewerbliche Kühlgeräte gelten. Etablierte Unternehmen sind besser in der Lage, Zertifizierungsanforderungen in den Rahmen EN, UL und AS/NZS zu verwalten. Kleinere Unternehmen können Schwierigkeiten mit Ingenieurinvestitionen, Teileverfügbarkeit und Mehrregionsgenehmigungen haben. Der Markt für gewerbliche Weinkühlschränke kann daher Anbieter mit etablierten technischen Ressourcen und Serviceabdeckung begünstigen. Gleichzeitig können spezialisierte Anbieter durch Individualisierung, kompakte Formate oder Unterstützung für Gastgewerbeumgebungen in heißen Klimata konkurrieren.
Marktführer im Bereich gewerbliche Weinkühlschränke
-
Haier Group Corporation
-
Electrolux AB
-
Eurocave SAS
-
Liebherr
-
Danby Products Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für kommerzielle Weinkühlschränke Unternehmen in diesem Bericht
- Haier Group Corporation
- Shenzhen VRBON Electrical Appliance Co., Ltd.
- Electrolux AB
- Eurocave SAS
- Liebherr
- Danby Products Limited
- The Legacy Companies (Avanti Products Inc)
- La Sommeliere Int. SAS
- Dunavox Kft.
- LG Corporation
- Equator Advanced Appliances
- Caple
- Vinotemp International, Inc.
- Sub-Zero Group, Inc.
- U-Line Corporation
- Perlick Corporation
- Hoshizaki Corporation
- Smeg S.p.A.
- Marvel Refrigeration, LLC
- True Manufacturing Company
- BSH Home Appliances Group
- Samsung Electronics Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für kommerzielle Weinkühlschränke
- Februar 2026: Liebherr USA erweiterte sein Unterbaugerätportfolio um vollständig integrierte Getränkekühlschränke, darunter die Modelle UBCgb3730 und UBC3760. Zu den Funktionen gehören verstellbare Glaseinlegeböden, ausziehbare Weinregale, PowerCooling mit FreshAir-Filtration und SmartDeviceBox-Konnektivität für den Fernzugriff in Gastgewerbeumgebungen.
- Februar 2026: EuroCave brachte die Inspiration-Einbau-Weinkellerserie in Südkorea durch eine dedizierte Markenzone bei Lotte Himart Jamsil auf den Markt. Die Reihe umfasst vier Modelle mit Kapazitäten von 29 bis 89 Flaschen, Edelstahl-Glastüren und 360-Grad-Bernstein-LED-Beleuchtung. Die Serie richtet sich an Business-to-Business-Kunden und das Premium-Innendesign-Segment.
- September 2025: True Residential eröffnete einen dedizierten 195 Quadratmeter großen Showroom in Clayton, Missouri, angrenzend an den O'Fallon-Produktionshauptsitz. Der Showroom umfasst 5 Vignetten mit dem vollständigen Kühlportfolio in voller Größe und als Unterbaugerät, einschließlich Weinschränken. Die Einrichtung unterstützt das direkte Engagement mit Designfachleuten und gewerblichen Gastgewerbkäufern.
- Juli 2025: Liebherr USA führte standardhohe und Americans with Disabilities Act-konforme Unterbaugeräte für Wohnküchen und Gastgewerbeumgebungen ein. Weinkühlschrankmodelle umfassen dimmbare LED-Deckenbeleuchtung, FlexFit-Buchenholzeinlegeböden, 3-Scheiben-UVProtect-Plus-Glastüren und weich-teleskopische Untereinlegeböden. Diese Spezifikationen entsprechen den Anforderungen des gewerblichen Gastgewerbes.
Berichtsumfang des globalen Marktes für gewerbliche Weinkühlschränke
Gewerbliche Weinkühlschränke sind spezialisierte Kühlgeräte, die zur Lagerung, Reifung und Präsentation von Wein bei optimalen Temperaturen in professionellen Umgebungen konzipiert sind. Der Markt für gewerbliche Weinkühlschränke ist nach Produkttyp, Kapazität, Kühltechnologie, Preisklasse, Endnutzer, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in freistehende Weinkühlschränke und eingebaute/unterbaubare Weinkühlschränke segmentiert. Nach Kapazität ist der Markt in bis zu 50 Flaschen, 51 bis 100 Flaschen, 101 bis 200 Flaschen und über 200 Flaschen segmentiert. Nach Kühltechnologie ist der Markt in kompressorbasierte Weinkühlschränke, thermoelektrische Weinkühlschränke und hybride Kühlsysteme segmentiert. Nach Preisklasse ist der Markt in Economy, Mittelklasse und Premium segmentiert. Nach Endnutzer ist der Markt in Restaurants und Hotels; Bars, Pubs und Weinbars; Kreuzfahrtschiffe, Veranstaltungsorte und Catering; Einzelhandelsgeschäfte und Spezialgeschäfte; Weingüter und Verkostungsräume; sowie sonstige gewerbliche Nutzer segmentiert. Nach Vertriebskanal ist der Markt in Direktvertrieb sowie Händler und Distributoren segmentiert. Nach Geografie ist der Markt in Nordamerika (Kanada, Vereinigte Staaten, Mexiko), Südamerika (Brasilien, Peru, Chile, Argentinien, Rest von Südamerika), Europa (Vereinigtes Königreich, Deutschland, Frankreich, Spanien, Italien, BENELUX, NORDICS, Rest von Europa), asiatisch-pazifischer Raum (Indien, China, Japan, Australien, Südkorea, Südostasien, Rest des asiatisch-pazifischen Raums) sowie Naher Osten & Afrika (Vereinigte Arabische Emirate, Saudi-Arabien, Südafrika, Nigeria, Rest des Nahen Ostens & Afrikas) segmentiert. Der Bericht bietet die Marktgröße in Wertangaben in USD für alle oben genannten Segmente.
Segmentierungsübersicht
| Freistehende Weinkühlschränke |
| Eingebaute / unterbaubare Weinkühlschränke |
| Bis zu 50 Flaschen |
| 51 bis 100 Flaschen |
| 101 bis 200 Flaschen |
| Über 200 Flaschen |
| Kompressorbasierte Weinkühlschränke |
| Thermoelektrische Weinkühlschränke |
| Hybride Kühlsysteme |
| Economy |
| Mittelklasse |
| Premium |
| Restaurants und Hotels |
| Bars, Pubs und Weinbars |
| Kreuzfahrtschiffe, Veranstaltungsorte und Catering |
| Einzelhandelsgeschäfte und Spezialgeschäfte |
| Weingüter und Verkostungsräume |
| Sonstige gewerbliche Nutzer |
| Direktvertrieb |
| Händler und Distributoren |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Rest des asiatisch-pazifischen Raums | |
| Naher Osten & Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Rest des Nahen Ostens & Afrikas |
| Nach Produkttyp | Freistehende Weinkühlschränke | |
| Eingebaute / unterbaubare Weinkühlschränke | ||
| Nach Kapazität | Bis zu 50 Flaschen | |
| 51 bis 100 Flaschen | ||
| 101 bis 200 Flaschen | ||
| Über 200 Flaschen | ||
| Nach Kühltechnologie | Kompressorbasierte Weinkühlschränke | |
| Thermoelektrische Weinkühlschränke | ||
| Hybride Kühlsysteme | ||
| Nach Preisklasse | Economy | |
| Mittelklasse | ||
| Premium | ||
| Nach Endnutzer | Restaurants und Hotels | |
| Bars, Pubs und Weinbars | ||
| Kreuzfahrtschiffe, Veranstaltungsorte und Catering | ||
| Einzelhandelsgeschäfte und Spezialgeschäfte | ||
| Weingüter und Verkostungsräume | ||
| Sonstige gewerbliche Nutzer | ||
| Nach Vertriebskanal | Direktvertrieb | |
| Händler und Distributoren | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Rest des asiatisch-pazifischen Raums | ||
| Naher Osten & Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Rest des Nahen Ostens & Afrikas | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für gewerbliche Weinkühlschränke?
Die Marktgröße für gewerbliche Weinkühlschränke wird im Jahr 2027 auf 1,26 Milliarden USD geschätzt und wird voraussichtlich bis 2032 1,59 Milliarden USD erreichen, bei einer CAGR von 4,86 %.
Welcher Produkttyp führt den Verkauf gewerblicher Weinkühlschränke an?
Freistehende Weinkühlschränke führen mit einem Anteil von 63,12 % am Markt für gewerbliche Weinkühlschränke im Jahr 2026, da sie sowohl Lagerung als auch gastorientierte Präsentation unterstützen.
Welcher Produkttyp für gewerbliche Weinkühlschränke wächst am schnellsten?
Eingebaute und unterbaubare Weinkühlschränke werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 5,88 % wachsen, unterstützt durch Renovierungs- und Kompaktserviceprojekte.
Welcher Endnutzer wächst am schnellsten bei gewerblichen Weinkühlschränken?
Weingüter und Verkostungsräume werden voraussichtlich bis 2032 mit einer CAGR von 7,26 % wachsen, unterstützt durch Investitionen in den Weintourismus.
Welche Region hat die größte Nachfrage nach gewerblichen Weinkühlschränken?
Europa hält im Jahr 2026 einen Anteil von 33,54 % am Markt für gewerbliche Weinkühlschränke, unterstützt durch Weinkultur, Gastgewerbeinfrastruktur und Anforderungen zum Kältemittelaustausch.
Welche Vorschriften betreffen gewerbliche Weinkühlschränke in Europa?
Ab Januar 2025 schreibt die EU-Verordnung 2024/573 vor, dass neue eigenständige gewerbliche Kühlgeräte Kältemittel mit einem Treibhauspotenzial unter 150 verwenden müssen.