
Tamaño y Participación del Mercado de Enfriadores de Vino Comerciales
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.26 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.59 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.86 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Enfriadores de Vino Comerciales por Mordor Intelligence
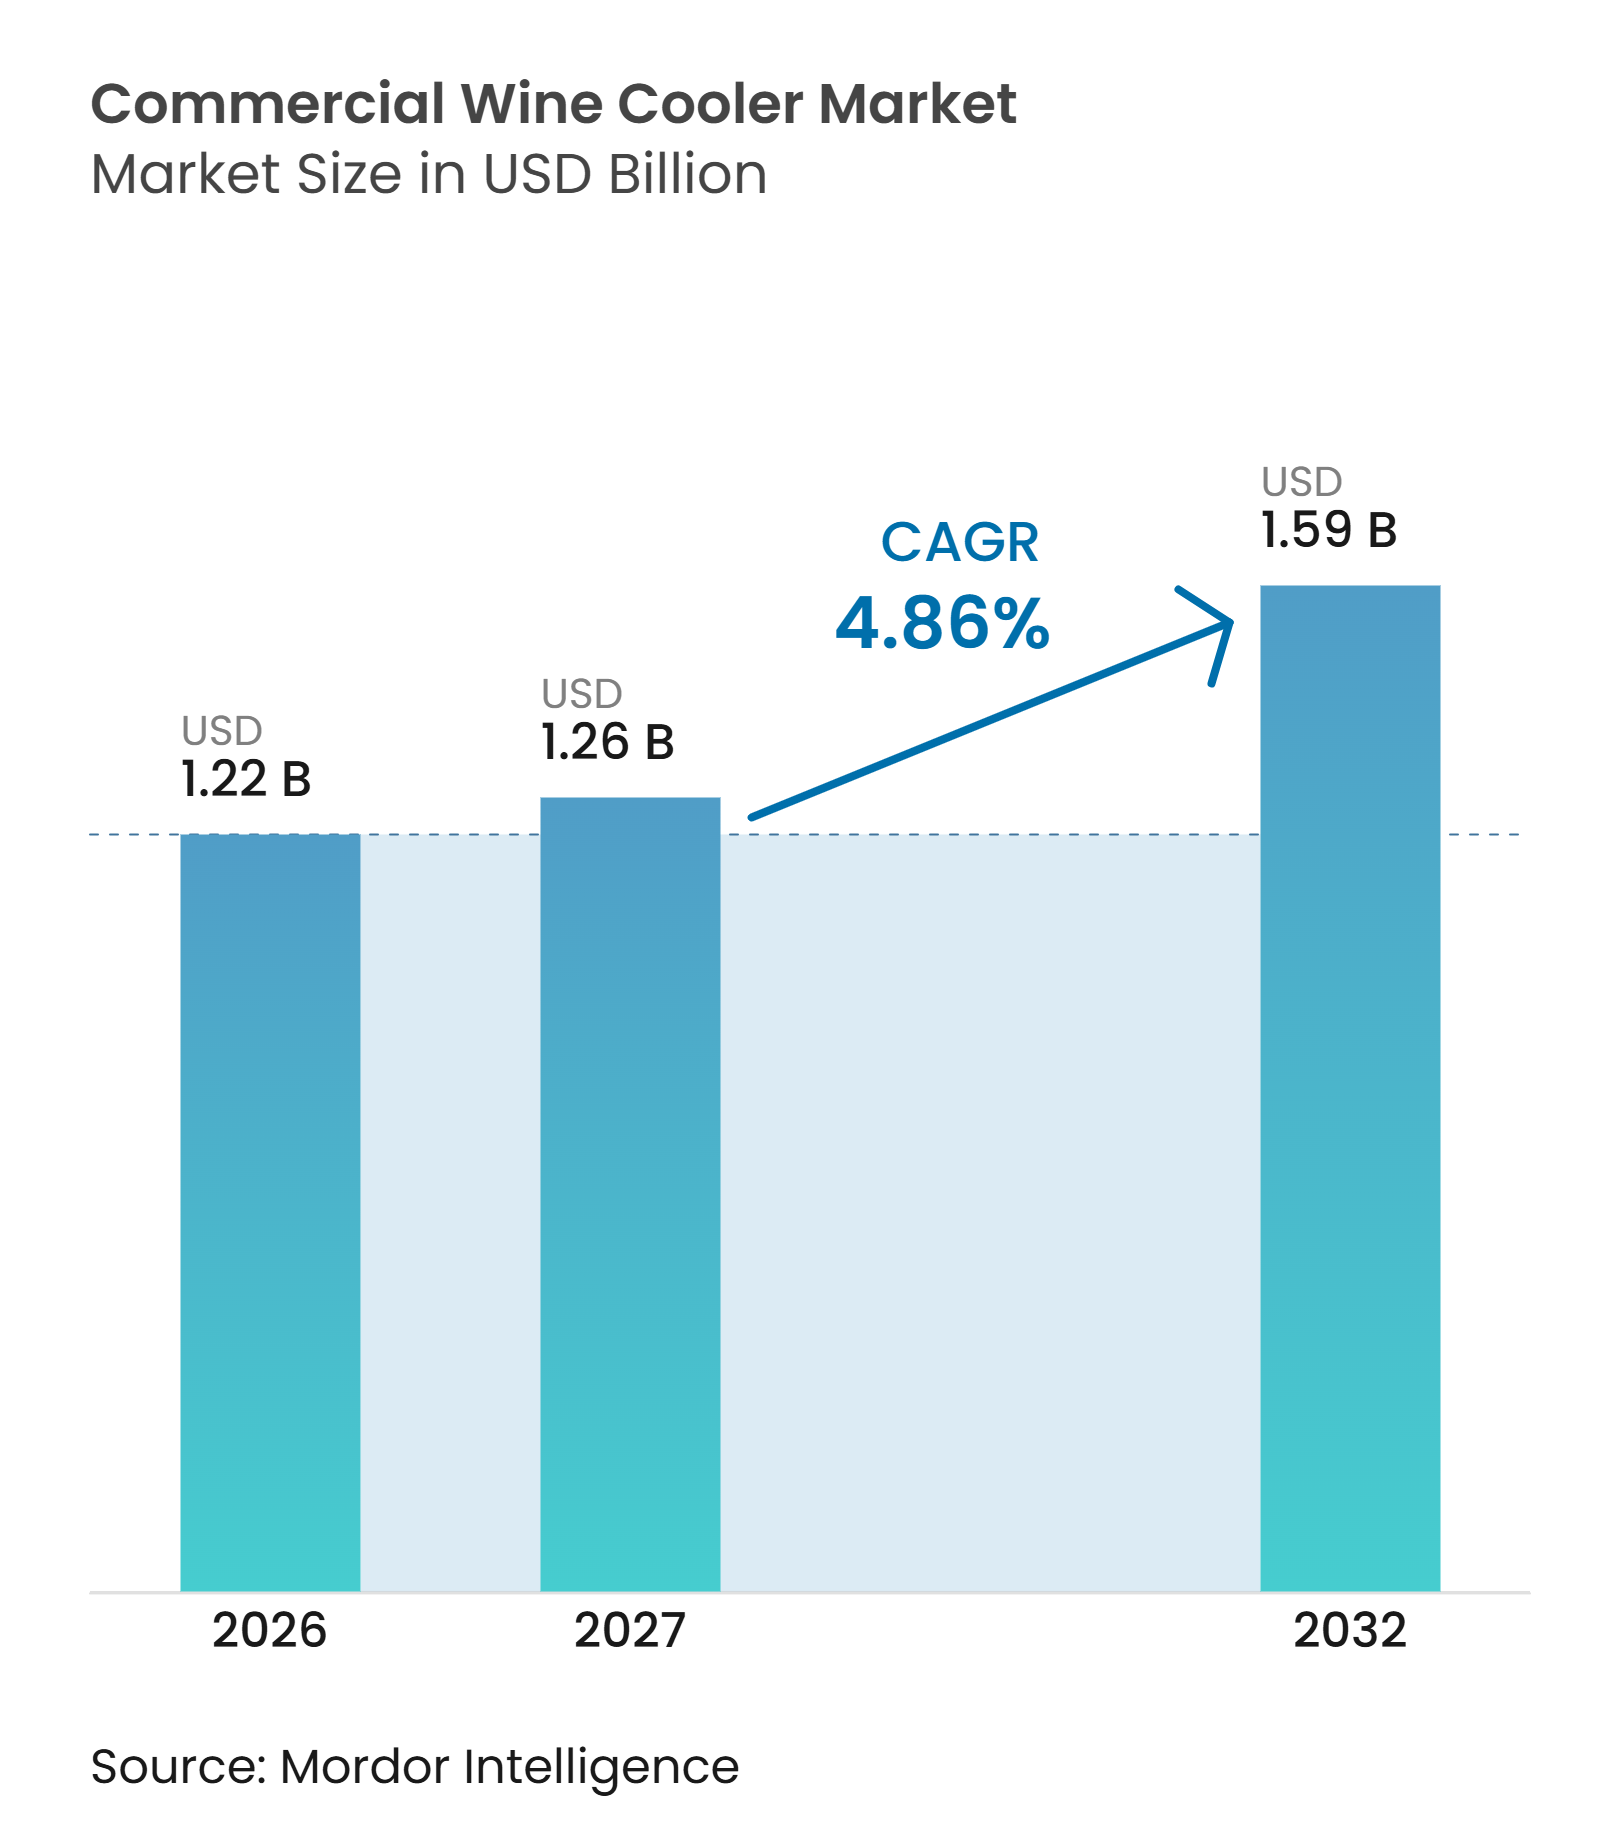
El tamaño del mercado de enfriadores de vino comerciales fue valorado en 1,22 mil millones de USD en 2026 y se estima que crecerá desde 1,26 mil millones de USD en 2027 hasta alcanzar 1,59 mil millones de USD para 2032, a una CAGR del 4,86% durante el período de pronóstico (2027-2032). La demanda se orienta hacia equipos que protejan el inventario y respalden el servicio de vinos en restaurantes, hoteles, bodegas y establecimientos minoristas especializados. Los operadores de hostelería otorgan mayor importancia al control de temperatura, la calidad de exhibición y el soporte de servicio confiable al seleccionar enfriadores de vino comerciales. Las normativas sobre refrigerantes y los requisitos energéticos también están influyendo en el diseño de productos, particularmente en Europa y Australia. El monitoreo conectado, las mayores capacidades y las instalaciones empotradas crean oportunidades para los proveedores que pueden cumplir con las especificaciones de hostelería en más de una geografía.
Conclusiones Clave del Informe
- Por tipo de producto, los enfriadores de vino independientes representaron el 63,12% de la participación del mercado de enfriadores de vino comerciales en 2026, mientras que se proyecta que los enfriadores de vino empotrados y bajo encimera crezcan a la CAGR más rápida del 5,88% entre 2027 y 2032.
- Por capacidad, las unidades de 101 a 200 botellas representaron el 33,52% de la participación del mercado de enfriadores de vino comerciales en 2026, mientras que se proyecta que las unidades de más de 200 botellas crezcan a la CAGR más rápida del 6,90% entre 2027 y 2032.
- Por tecnología de enfriamiento, las unidades basadas en compresor representaron el 76,51% de la participación en el mercado de enfriadores de vino comerciales en 2026, mientras que se proyecta que los sistemas de enfriamiento híbrido crezcan a la CAGR más rápida del 6,54% entre 2027 y 2032.
- Por rango de precio, las unidades de gama media representaron el 46,32% de la participación en el mercado de enfriadores de vino comerciales en 2026, mientras que se proyecta que las unidades premium crezcan a la CAGR más rápida del 6,15% entre 2027 y 2032.
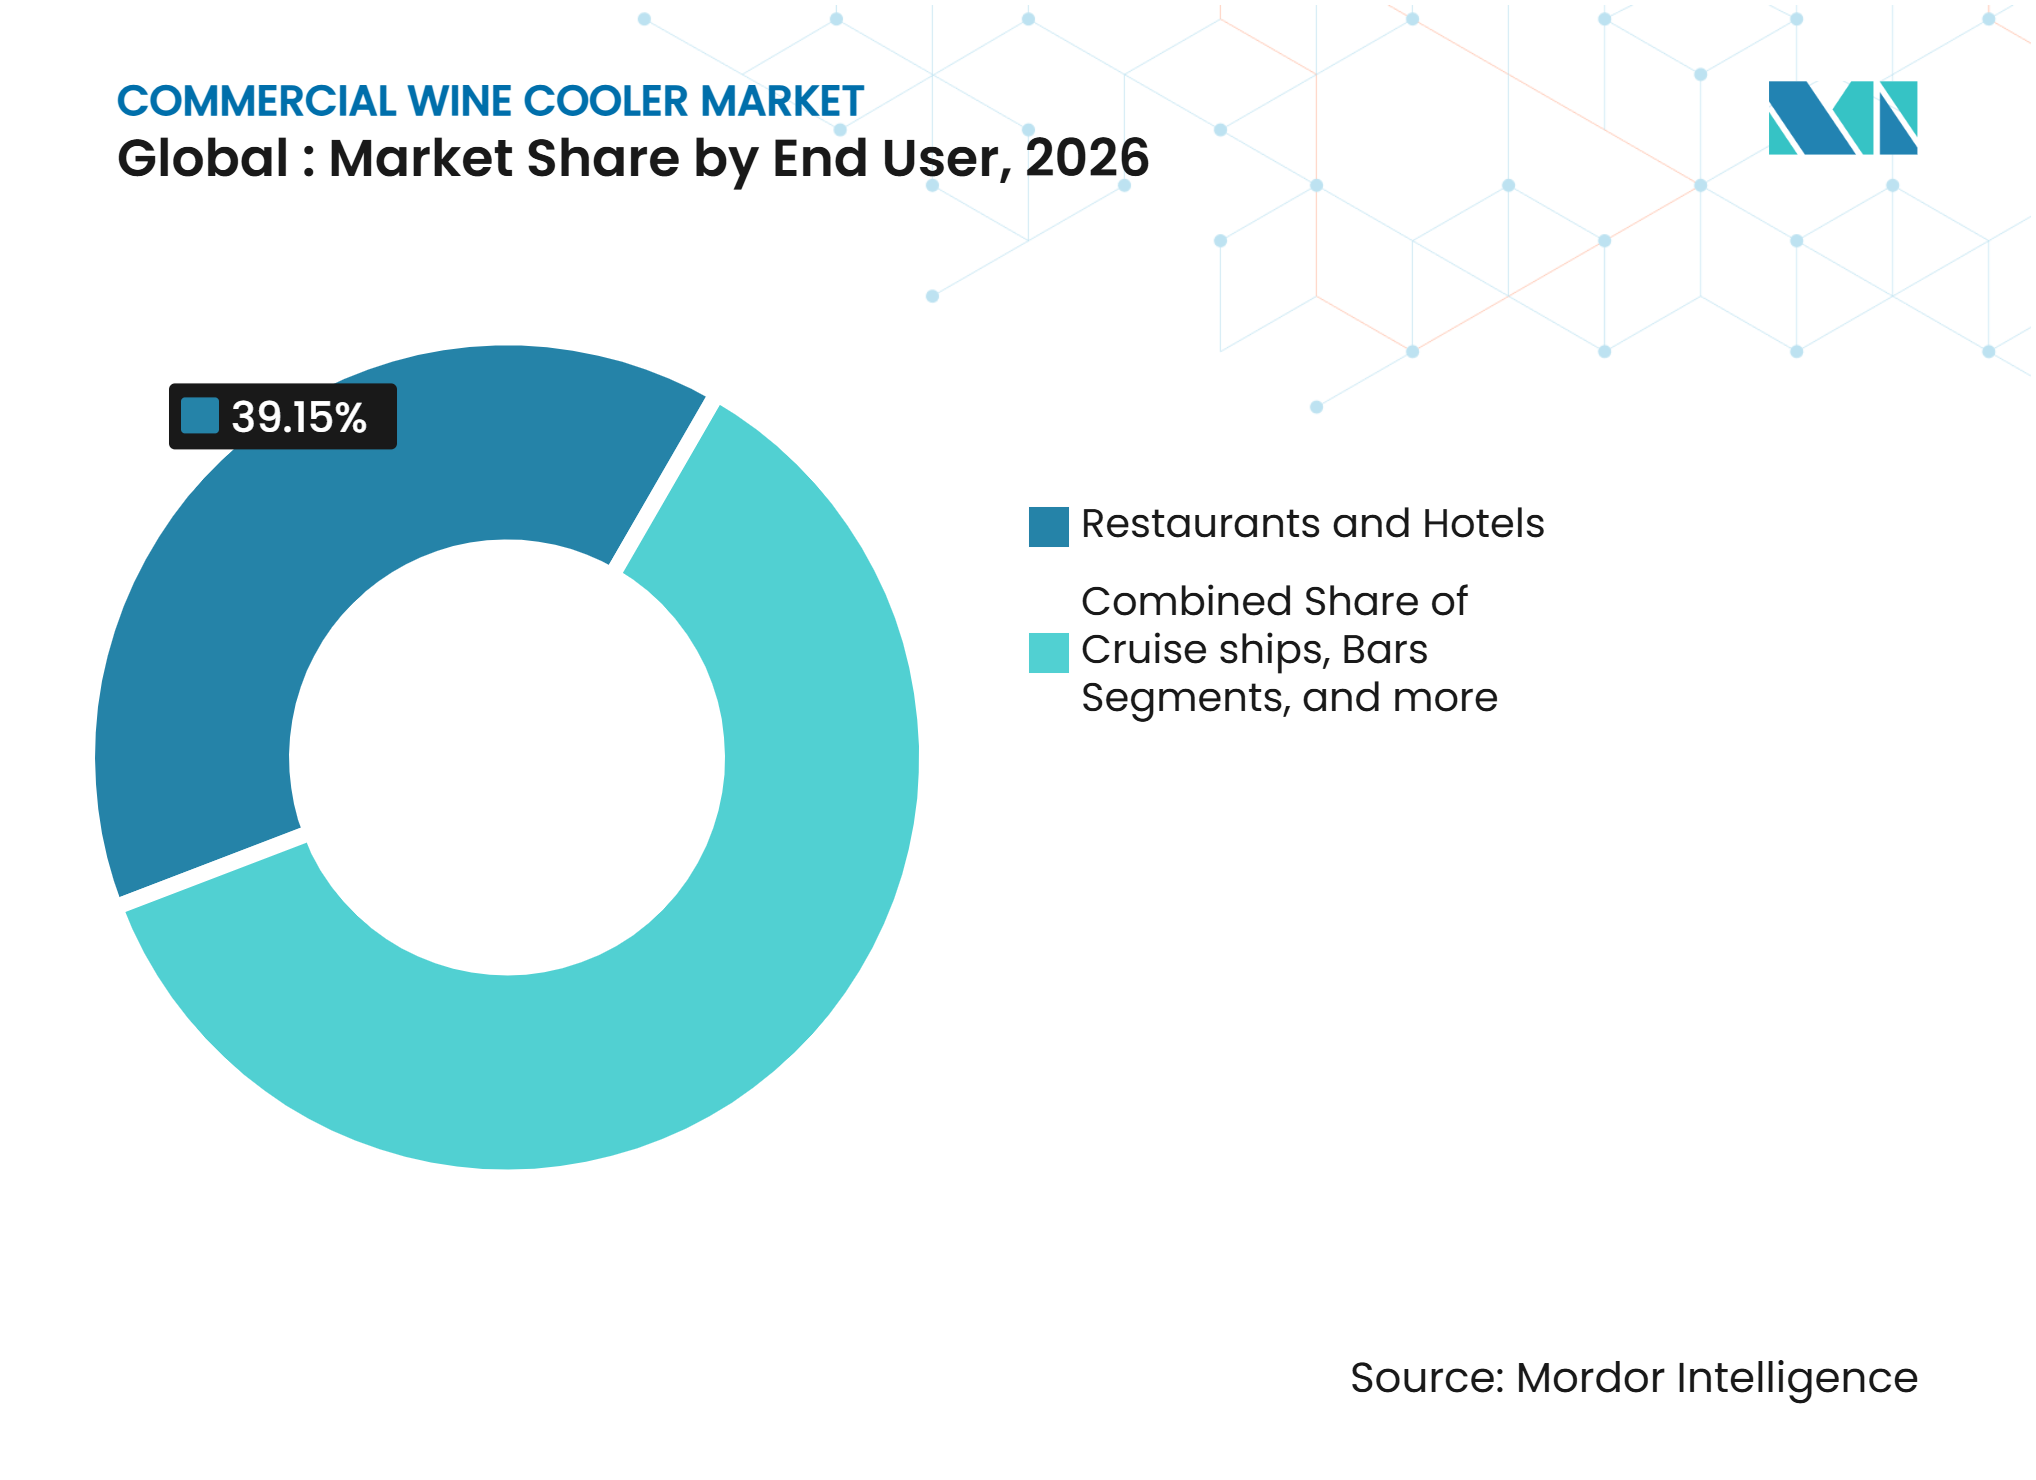
- Por usuario final, los restaurantes y hoteles representaron el 39,15% de la participación en el mercado de enfriadores de vino comerciales en 2026, mientras que se proyecta que las bodegas y salas de cata crezcan a la CAGR más rápida del 7,26% entre 2027 y 2032.
- Por canal de distribución, los distribuidores y mayoristas representaron el 74,63% de la participación en el mercado de enfriadores de vino comerciales en 2026, mientras que se proyecta que las ventas directas crezcan a la CAGR más rápida del 7,14% entre 2027 y 2032.
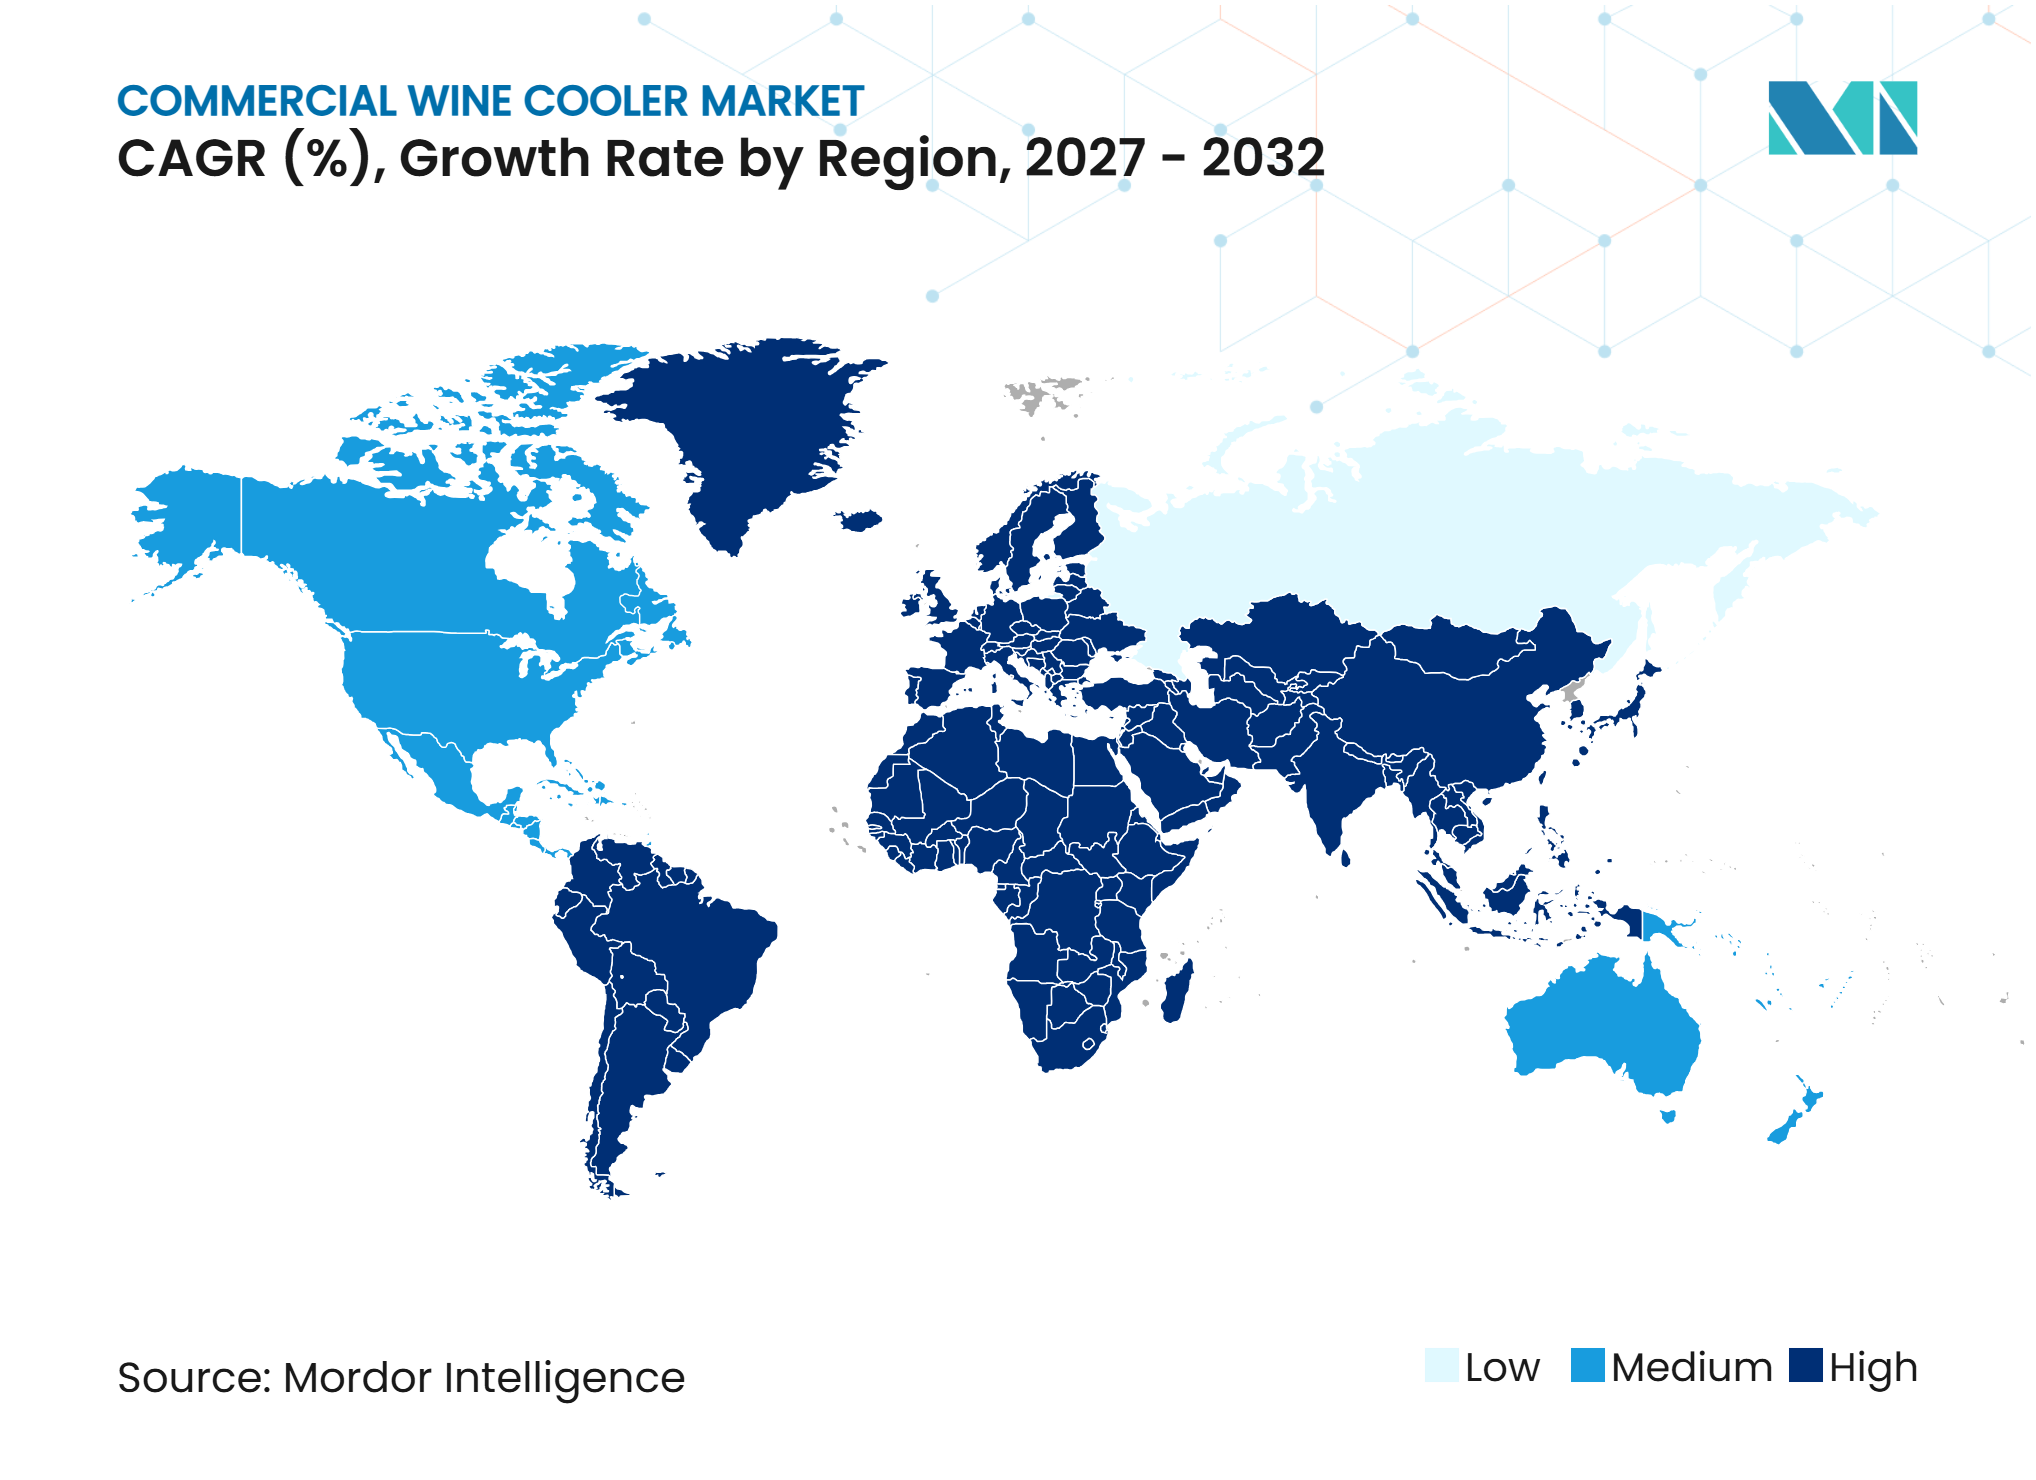
- Por geografía, Europa representó el 33,54% de la participación en el mercado de enfriadores de vino comerciales en 2026, mientras que se proyecta que Asia-Pacífico crezca a la CAGR más rápida del 7,54% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Premiumización de la Hostelería y Expansión de los Programas de Vinos | +1.3% | América del Norte y Europa, con expansión temprana hacia los centros urbanos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda Comercial de Control Fiable de Temperatura y Humedad | +0.9% | Global | Mediano plazo (2-4 años) |
| Actualizaciones de Refrigeración Eficiente Energéticamente y de Bajo Potencial de Calentamiento Global | +0.7% | Unión Europea, con expansión hacia Asia-Pacífico y Australia y Nueva Zelanda | Mediano plazo (2-4 años) |
| Monitoreo Inteligente y Operaciones en Múltiples Ubicaciones | +0.5% | Global, con mayor presencia en América del Norte y el norte de Europa | Mediano plazo (2-4 años) |
| Turismo Enológico y Experiencias Premium en el Establecimiento | +0.4% | Europa, América del Sur y Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración de Exhibición y Servicio con Uso Eficiente del Espacio | +0.2% | Mercados urbanos a nivel global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Premiumización de la Hostelería y Expansión de los Programas de Vinos
El servicio de vinos se está convirtiendo en una fuente de ingresos más deliberada para los establecimientos de hostelería de servicio completo, lo que respalda el gasto en almacenamiento comercial de vinos. El mercado de enfriadores de vino comerciales se beneficia cuando los restaurantes y hoteles necesitan equipos que puedan conservar varios vinos a distintas temperaturas de servicio. Las listas de vinos más extensas también hacen que los equipos de doble zona y la presentación visible sean más valiosos para los operadores. El mercado de enfriadores de vino comerciales está respaldado por las instalaciones para visitantes de bodegas, donde los equipos de almacenamiento deben proteger el inventario y al mismo tiempo ser adecuados para las áreas de atención al cliente. La Organización Mundial del Turismo de la ONU informó que el turismo enológico generó el 25% de los ingresos totales de las bodegas entre las 1.310 bodegas encuestadas en 47 países, lo que demuestra el papel comercial de las operaciones de las salas de cata. La capacidad, la apariencia y la fiabilidad del servicio influyen, por tanto, en las decisiones de adquisición junto con el precio de compra.
Control Fiable de Temperatura y Humedad para Uso Comercial
El mercado de enfriadores de vino comerciales depende de un control fiable de temperatura y humedad, ya que los fallos en el almacenamiento pueden dañar inventarios de alto valor. Liebherr afirma que sus modelos Vinidor y Vinidor Selection ofrecen configuraciones de temperatura de 41 °F a 68 °F e incluyen funciones de protección de temperatura diseñadas para identificar desviaciones[1]. Estos requisitos favorecen los sistemas de grado comercial que pueden mantener condiciones estables durante las frecuentes aperturas de puertas y los largos períodos de funcionamiento. Los restaurantes y hoteles, que representaron el 39,15% de la participación en el mercado de enfriadores de vino comerciales en 2026, necesitan equipos que se adapten a listas de vinos variadas y períodos de servicio activos. Australia también exige información sobre eficiencia energética para los gabinetes refrigerados regulados, lo que hace que las especificaciones del equipo sean más importantes en la evaluación del comprador. Los proveedores con rendimiento documentado y capacidad de servicio establecida están mejor posicionados para cumplir con estos requisitos.
Refrigeración Eficiente Energéticamente y Actualizaciones de Bajo Potencial de Calentamiento Global
El mercado de enfriadores de vino comerciales está siendo moldeado por la sustitución de refrigerantes con alto potencial de calentamiento global. A partir de enero de 2025, el Reglamento de la UE 2024/573 exige que los nuevos equipos de refrigeración comercial autocontenidos cumplan con un límite de potencial de calentamiento global inferior a 150[2]. La norma afecta a la ingeniería de nuevos productos y empuja a los proveedores hacia refrigerantes de menor potencial de calentamiento global, como el R-290 y el R-600a. La Agencia Europea de Medio Ambiente informó que las colocaciones de hidrofluorocarburos en la UE disminuyeron un 37% en 2024 respecto a 2023 a medida que avanzaba la transición. Un estudio de campo de la Comisión de Energía de California también encontró un ahorro energético del 45% para la configuración de vitrinas con R-290 evaluada frente a un punto de referencia con R-134a, lo que refuerza el argumento operativo a favor de una refrigeración eficiente.
Monitoreo Inteligente y Operaciones en Múltiples Ubicaciones
El mercado de enfriadores de vino comerciales está siendo atendido cada vez más por equipos que admiten monitoreo remoto y un uso eficiente del limitado espacio de hostelería. Liebherr añadió conectividad SmartDeviceBox a su cartera de refrigeradores de bebidas bajo encimera de 2026, que incluye productos destinados a entornos de hostelería. Las alertas remotas pueden ayudar a los operadores de múltiples ubicaciones a responder a las desviaciones de temperatura antes de que un problema de almacenamiento se convierta en una pérdida. Se proyecta que las unidades empotradas y bajo encimera se expandan a una CAGR del 5,88% porque pueden integrarse en suites de hotel renovadas, mostradores de restaurantes y diseños de bares compactos. Las unidades independientes siguen siendo útiles donde el almacenamiento visible y la instalación rápida importan más que los detalles de la instalación empotrada. Estas necesidades paralelas permiten a los fabricantes ofrecer productos conectados tanto en formatos orientados a la exhibición como en formatos con espacio limitado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial y Largos Ciclos de Reemplazo Comercial | -1.1% | Global, más agudo en los mercados de Oriente Medio y África sensibles al costo y en los mercados emergentes de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Consumo de Energía y Carga de Cumplimiento de Normativas sobre Refrigerantes | -0.7% | Unión Europea, con expansión hacia Asia-Pacífico y Australia y Nueva Zelanda | Mediano plazo (2-4 años) |
| Brechas en Mantenimiento, Repuestos y Conectividad | -0.5% | Mercados emergentes a nivel global | Mediano plazo (2-4 años) |
| Volatilidad Arancelaria, de Importación y de Abastecimiento de Componentes | -0.4% | América del Norte, con repercusión en India y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Largos Ciclos de Reemplazo Comercial
Los enfriadores de vino comerciales a menudo requieren aprobación de capital, lo que puede retrasar las compras de restaurantes independientes, hoteles boutique y bodegas más pequeñas. Los equipos basados en compresor pueden permanecer en servicio durante 10 a 15 años cuando se mantienen adecuadamente, lo que limita la demanda de reemplazo de las flotas instaladas recientemente. Este problema es más visible en los mercados de hostelería maduros donde los ciclos de inversión anteriores dejaron a muchos operadores con equipos en funcionamiento. Los operadores sensibles al costo pueden optar por reparaciones, unidades más pequeñas o proyectos diferidos cuando el flujo de caja es limitado. El mercado de enfriadores de vino comerciales también enfrenta un acceso desigual a financiamiento, equipos reacondicionados certificados y ofertas comerciales modulares de nivel básico. Estas condiciones hacen que la restricción sea más fuerte donde los operadores carecen del presupuesto o la escala para un reemplazo inmediato.
Restricciones de Cumplimiento, Mantenimiento y Abastecimiento
Los equipos heredados pueden generar costos de energía, refrigerantes y servicio que complican las decisiones de reemplazo. Las restricciones de la UE limitan el mantenimiento de equipos que utilizan refrigerantes con un potencial de calentamiento global superior a 2.500, lo que aumenta el riesgo de un mantenimiento costoso o una retirada anticipada de los activos afectados. Eurovent señala que los requisitos de seguridad y medioambientales de la refrigeración comercial afectan al diseño de los equipos, la documentación y la competencia de los técnicos[2]. Las normas de eficiencia de gabinetes de Australia añaden trabajo de cumplimiento para los importadores y los especificadores de equipos. La escasez de repuestos, la débil cobertura de servicio y el soporte de conectividad incompleto pueden disuadir aún más a los compradores en los mercados emergentes. Las presiones arancelarias y de abastecimiento de componentes también pueden aumentar los costos de insumos, y la Asociación de Distribuidores de Equipos para Servicios de Alimentación identificó los aranceles como un desafío en la cadena de suministro para la distribución de equipos para servicios de alimentación[3].
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
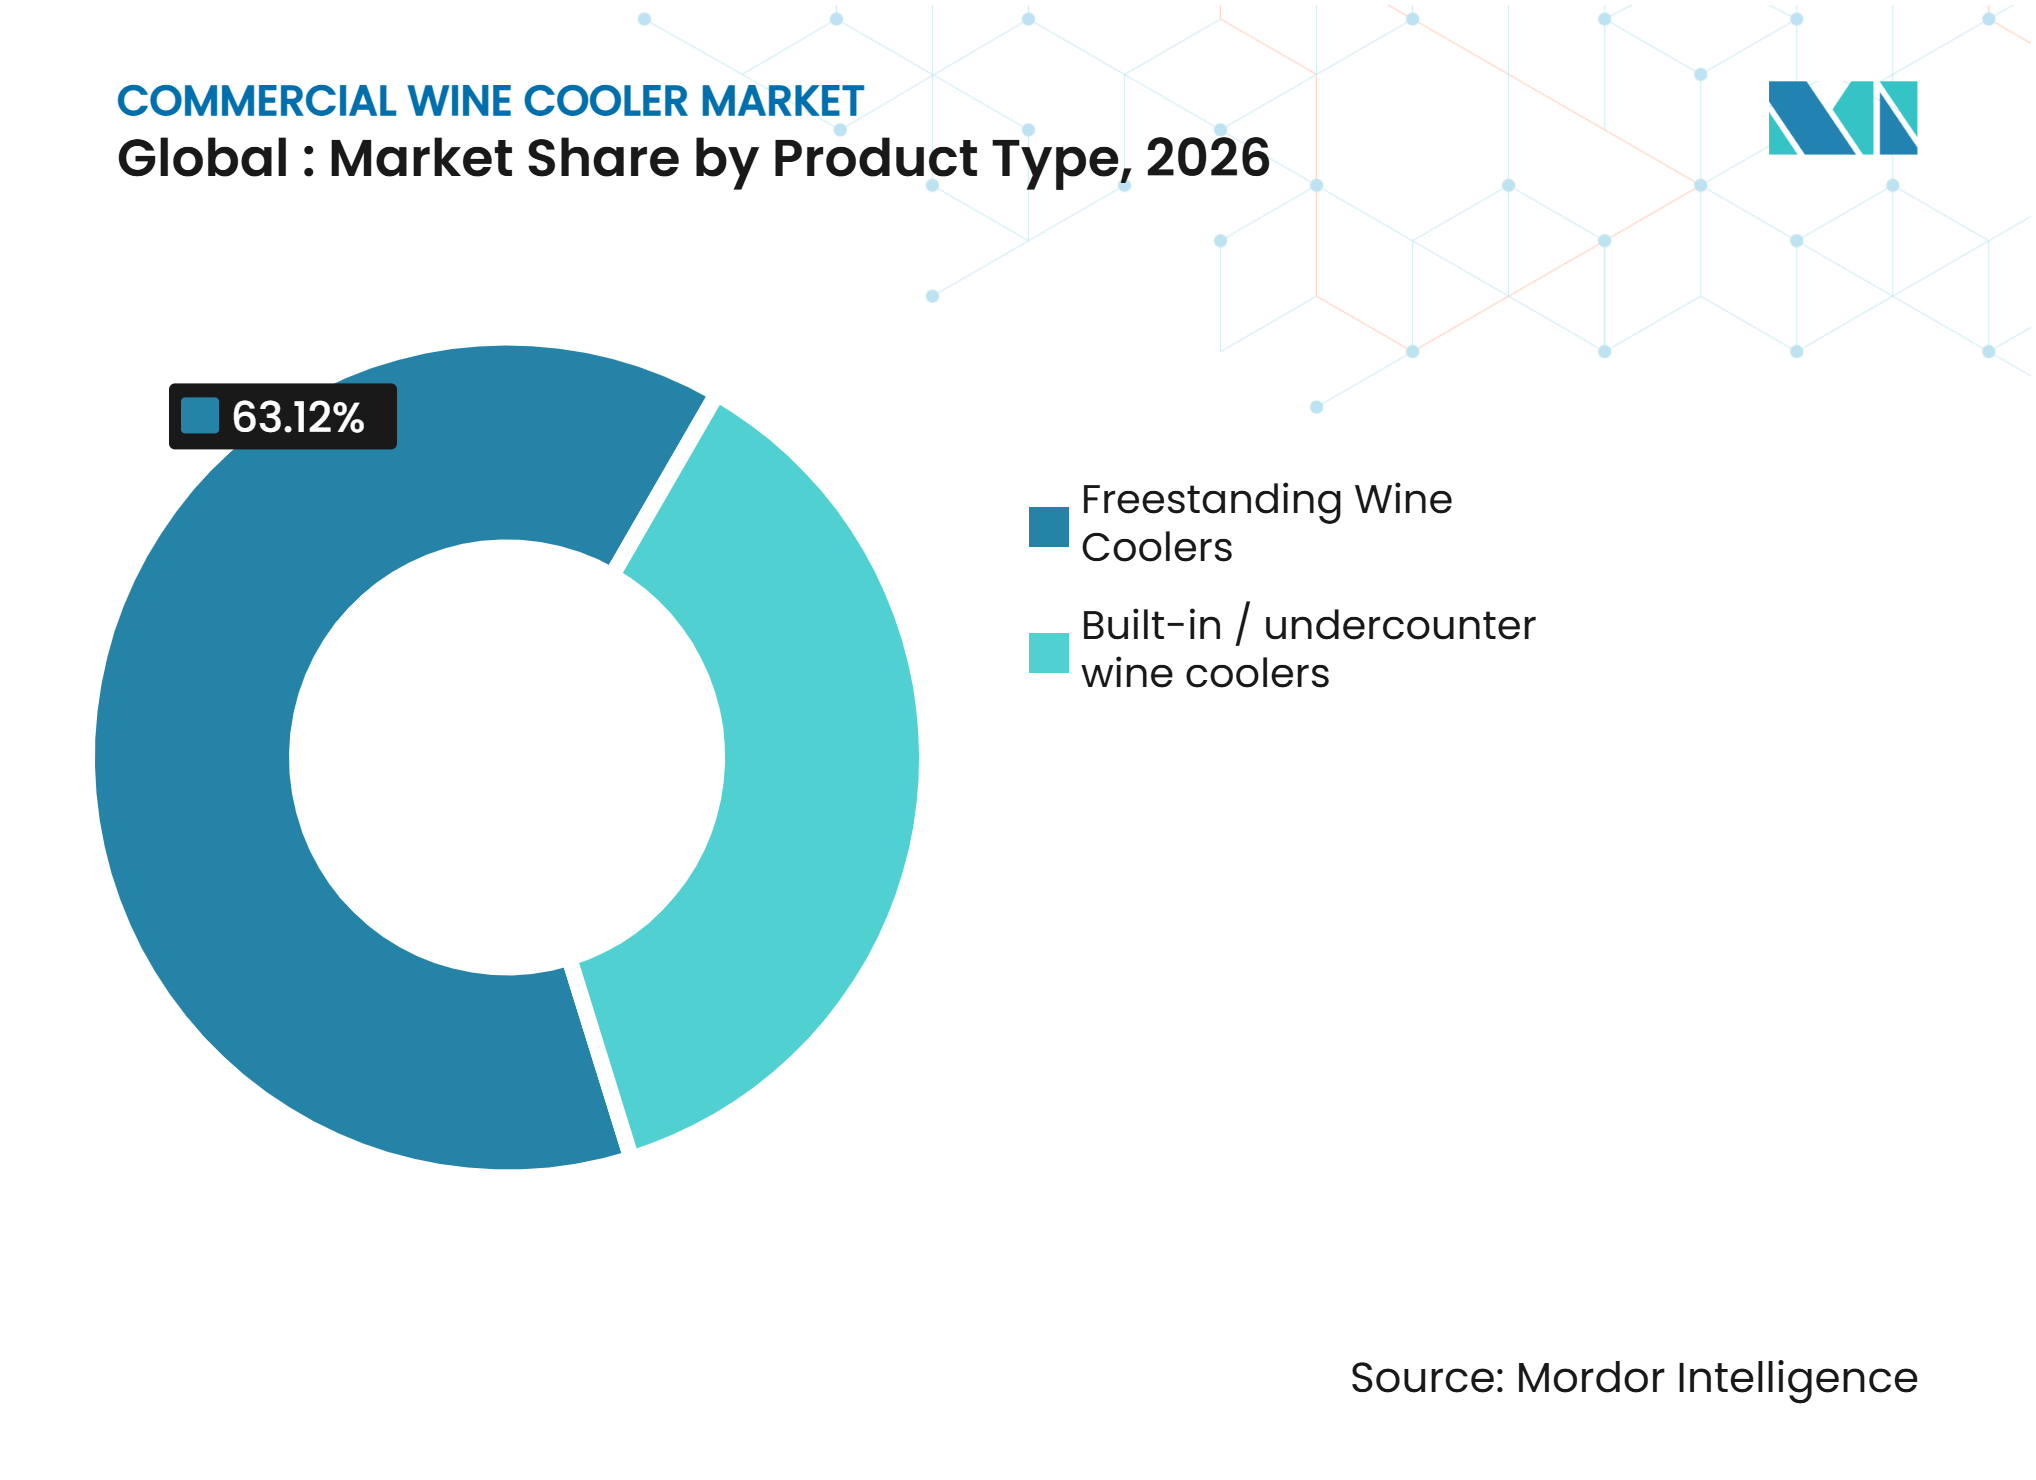
Las Unidades Independientes Siguen Siendo el Formato Comercial PrincipalLos enfriadores de vino independientes representaron el 63,12% de la participación en el mercado de enfriadores de vino comerciales en 2026, ya que pueden combinar el almacenamiento de vinos con una presentación visible en restaurantes, vestíbulos de hoteles y entornos minoristas. Pueden instalarse sin la carpintería requerida para un gabinete empotrado, lo que favorece la colocación flexible y un despliegue más rápido. Las gamas de unidades independientes Vinidor y Vinidor Selection de Liebherr de 2025 incluyen iluminación de presentación, estanterías flexibles, filtración y funciones de protección de temperatura. Estos atributos se alinean con los establecimientos que desean que el equipo respalde tanto el servicio como la exhibición. La selección de productos en esta parte del mercado de enfriadores de vino comerciales está influenciada por el uso de la puerta, las condiciones ambientales y el número de estilos de vino servidos.
Se proyecta que los enfriadores de vino empotrados y bajo encimera crezcan a una CAGR del 5,88% de 2027 a 2032. Este formato se adapta a los proyectos de renovación donde el almacenamiento de vinos se especifica como parte de un bar, suite o mostrador de servicio de restaurante. Los modelos bajo encimera totalmente integrados de Liebherr de 2026 incluyen estantes ajustables, portabotellas, filtración y conectividad SmartDeviceBox. Los requisitos de refrigerantes de bajo potencial de calentamiento global pueden alentar a los proveedores a actualizar los diseños de gabinetes cuando rediseñen los sistemas de enfriamiento. El segmento dependerá de que arquitectos, diseñadores y operadores coordinen las especificaciones del producto en las primeras etapas de la planificación de la renovación.


Por Capacidad:
Los Gabinetes de Gran Capacidad Respaldan los Inventarios en Expansión de la HosteleríaEl nivel de 101 a 200 botellas representó el 33,52% de la participación en el mercado de enfriadores de vino comerciales en 2026. Atiende las necesidades de los restaurantes de servicio completo y los bares de hotel que mantienen inventarios de vinos amplios pero conscientes del espacio. Este rango de capacidad puede admitir múltiples variedades sin requerir el área de piso de una unidad de gran formato. También se adapta a los operadores que necesitan zonas de temperatura separadas para vinos tintos, blancos y espumosos. Su posición refleja el equilibrio entre la profundidad del inventario y los límites físicos de los comedores y bares comerciales.
Se prevé que las unidades de más de 200 botellas crezcan a una CAGR del 6,90% hasta 2032. Las bodegas, las salas de cata, el catering para convenciones y los programas de bebidas de cruceros necesitan mayor capacidad y menos gabinetes separados. La Organización Mundial del Turismo de la ONU encontró que el turismo enológico aporta el 25% de los ingresos de las bodegas en su muestra encuestada, lo que respalda el argumento para la inversión en equipos orientados a los visitantes. El segmento de hasta 50 botellas continúa sirviendo a pequeños bares de vinos, minoristas especializados y ubicaciones de establecimientos secundarios. El nivel de 51 a 100 botellas sigue siendo una opción para los restaurantes independientes y los servicios de catering que necesitan rendimiento comercial con un desembolso inicial menor.
Por Tecnología de Enfriamiento:
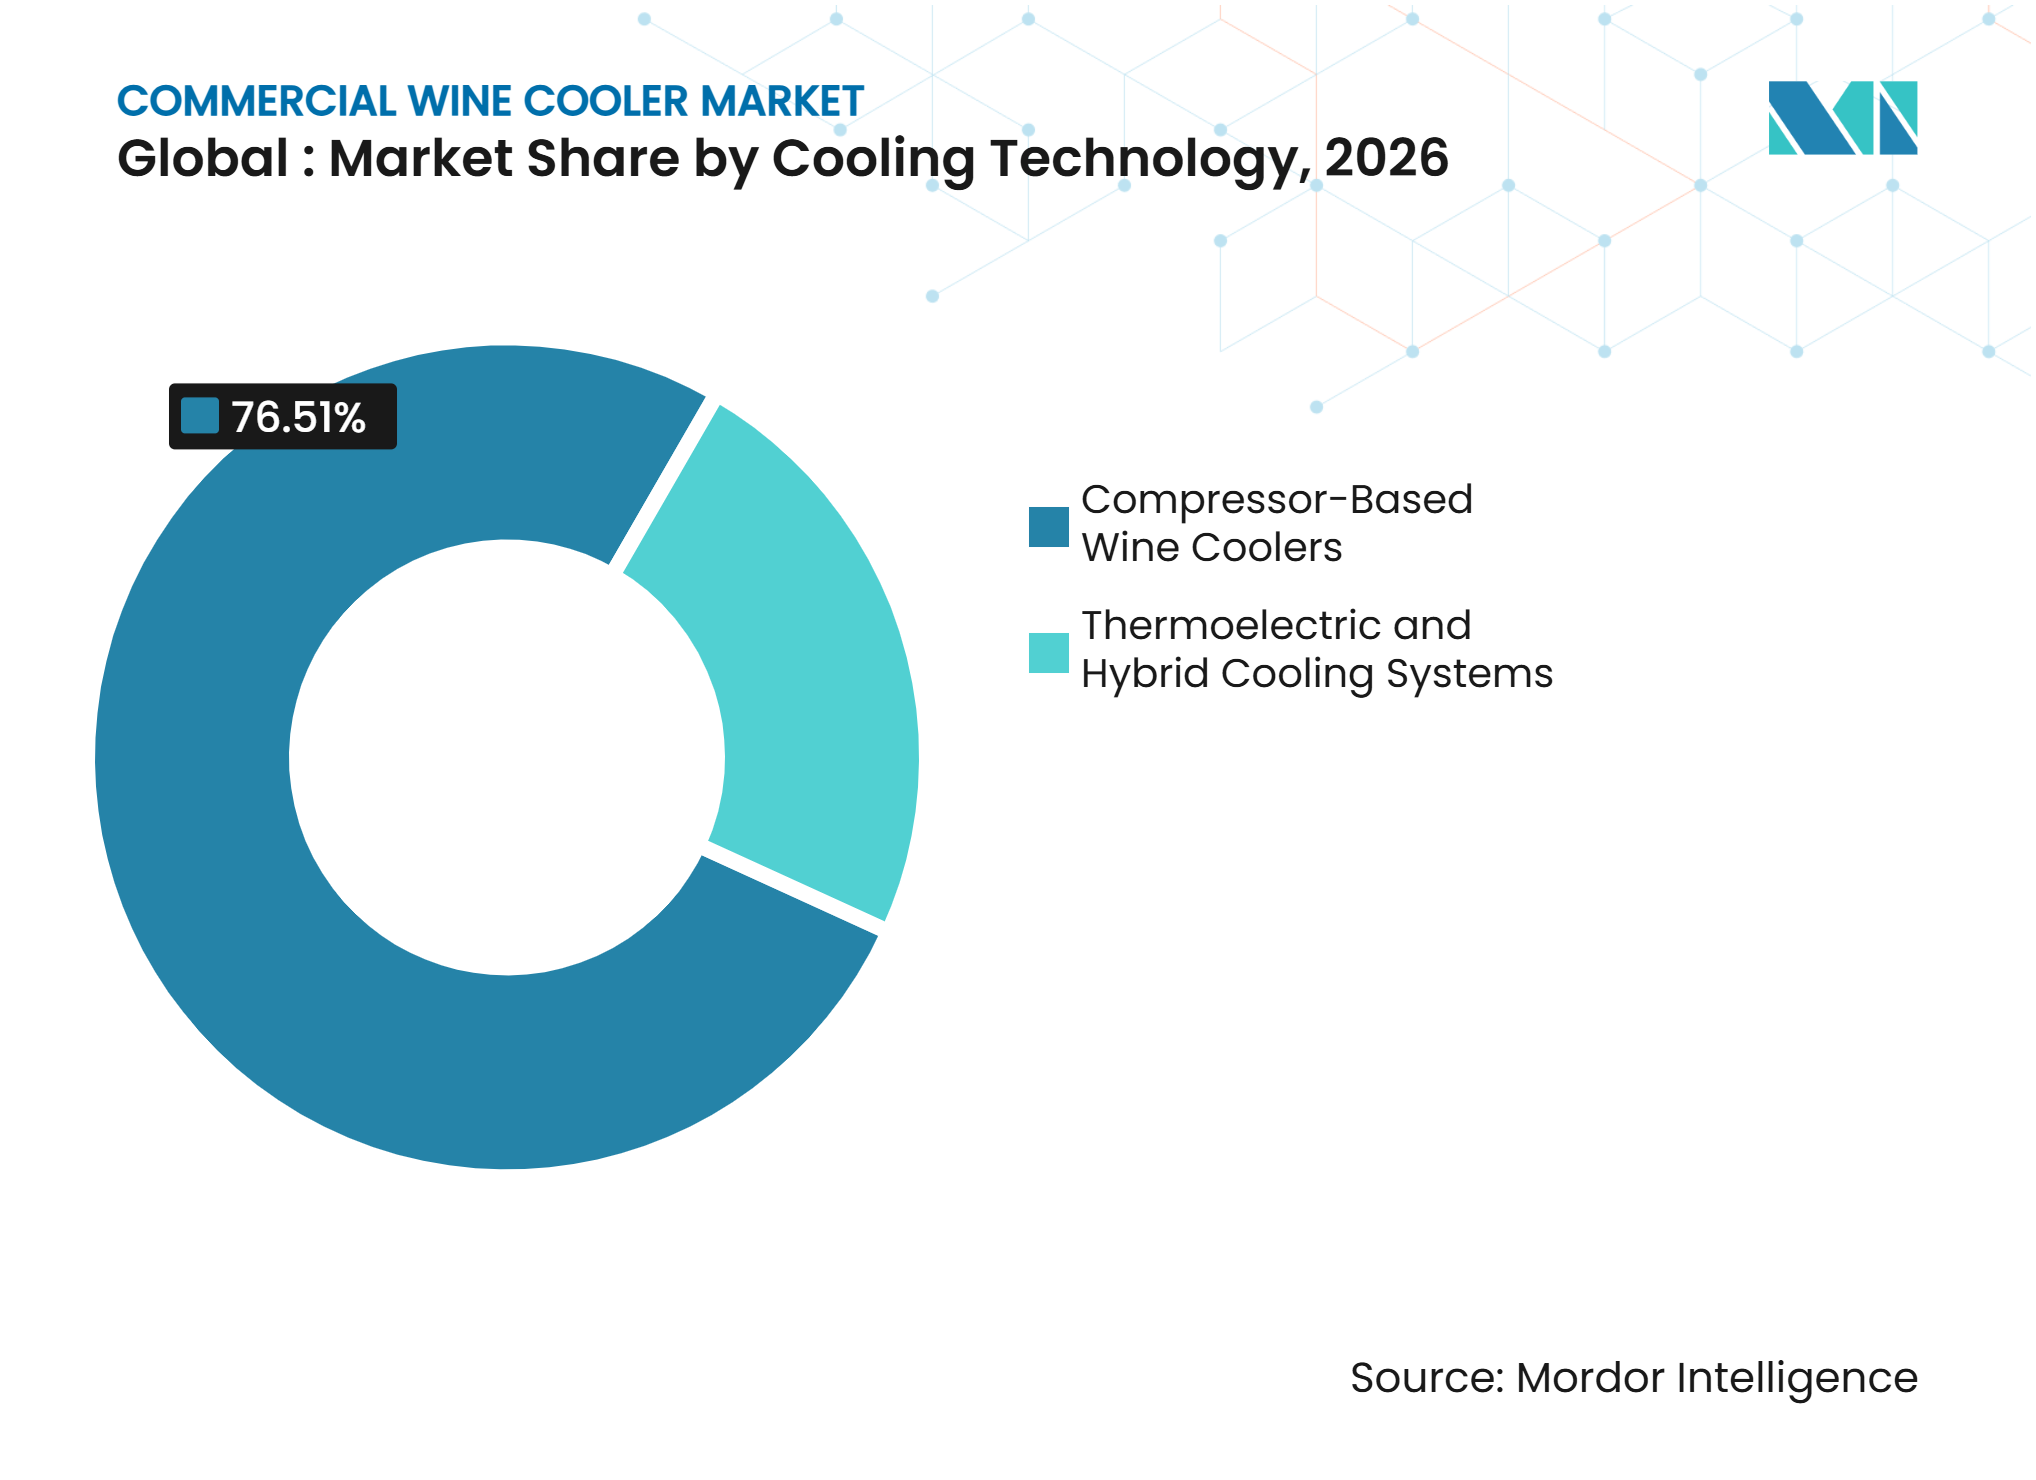
Los Sistemas de Compresor Lideran Mientras las Opciones Híbridas AvanzanLos sistemas basados en compresor representaron el 76,51% de la participación en el mercado de enfriadores de vino comerciales en 2026. Su posición refleja la necesidad de un enfriamiento estable, control de humedad y rendimiento fiable en entornos de hostelería activos. Estos sistemas son más adecuados que las alternativas termoeléctricas para los períodos de servicio de alta demanda y las condiciones de funcionamiento más cálidas. Los compresores de inversor de velocidad variable también pueden mejorar el rendimiento energético en los gabinetes premium. Los sistemas de compresor siguen siendo, por tanto, la tecnología central para los establecimientos que necesitan capacidad, rendimiento de recuperación y condiciones de almacenamiento consistentes.
Se proyecta que los sistemas de enfriamiento híbrido crezcan a una CAGR del 6,54% de 2027 a 2032. Su atractivo está vinculado a menores requisitos de carga de refrigerante y diseños de productos que responden a las normas de gases fluorados de la UE. La Comisión Europea identifica las alternativas de menor potencial de calentamiento global como centrales para el cumplimiento de la refrigeración bajo el Reglamento 2024/573. Los sistemas termoeléctricos conservan un papel en entornos más silenciosos y sensibles a las vibraciones, pero las altas temperaturas ambientales pueden limitar su uso comercial. El ahorro energético del 45% identificado en el estudio de campo de California respalda el desarrollo continuo de productos en torno a configuraciones de refrigeración eficientes y de bajo potencial de calentamiento global.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Rango de Precio:
Los Productos de Gama Media Tienen la Base de Clientes más AmpliaLas unidades de gama media representaron el 46,32% de la participación en el mercado de enfriadores de vino comerciales en 2026. El nivel atiende a restaurantes independientes, bares de vinos establecidos, hoteles de escala media y minoristas especializados que necesitan un rendimiento comercial fiable. Estos compradores generalmente buscan un equilibrio entre las características de almacenamiento, la apariencia y el costo operativo. Los gabinetes de gama media también son accesibles para los operadores que no pueden justificar la personalización premium o las funciones conectadas avanzadas. Esta amplia base de usuarios mantiene al nivel como central para la demanda de unidades en todo el mercado de enfriadores de vino comerciales.
Se proyecta que los enfriadores de vino premium crezcan a una CAGR del 6,15% hasta 2032. Las renovaciones de salas de cata y las renovaciones de hoteles de alta gama favorecen los gabinetes que respaldan la presentación de la marca y los acabados interiores especificados. La colección Harmonie 2025 de EuroCave introdujo un formato horizontal, compartimentos separados con temperatura ajustable, opciones de iluminación, acabados exteriores y conectividad planificada. El nivel económico continúa sirviendo a los compradores comerciales de nivel básico, los servicios de catering y los establecimientos de alta rotación donde el precio y la durabilidad impulsan la decisión de compra. La demanda premium depende de los proyectos de hostelería que tratan el almacenamiento de vinos como parte de la experiencia del huésped en lugar de solo equipos de trastienda.
Por Usuario Final:
Los Restaurantes y Hoteles Lideran la Demanda Mientras las Bodegas se Expanden más RápidoLos restaurantes y hoteles representaron el 39,15% de la participación en el mercado de enfriadores de vino comerciales en 2026. Estos establecimientos necesitan almacenamiento de vinos que respalde la amplitud del menú, el servicio por copa y la presentación orientada al cliente. Las decisiones de adquisición consideran cada vez más la capacidad, la continuidad del servicio, el consumo de energía y el costo de proteger el inventario. Los gabinetes de exhibición independientes siguen siendo relevantes en los comedores y bares de vestíbulo, mientras que los productos bajo encimera se adaptan a las estaciones de servicio compactas. El mercado de enfriadores de vino comerciales se beneficia, por tanto, de la inversión en varios formatos de hostelería en lugar de un solo tipo de establecimiento.
Se proyecta que las bodegas y salas de cata crezcan a una CAGR del 7,26% de 2027 a 2032. El estudio de 2025 de la Organización Mundial del Turismo de la ONU abarcó 1.310 bodegas en 47 países y mostró que el turismo enológico puede ser una actividad comercial significativa para los productores. Rioja registró 1.164.388 visitas a bodegas en 2025, y los servicios de bares de vinos aumentaron un 22,5% en la región. Las tiendas minoristas requieren gabinetes visualmente atractivos, mientras que los cruceros, los recintos para eventos y los servicios de catering necesitan productos que puedan tolerar condiciones de funcionamiento variadas. Esta variedad de usuarios finales amplía los requisitos de productos para los fabricantes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Los Distribuidores Mantienen la Escala Mientras Crece el Compromiso DirectoLos distribuidores y mayoristas representaron el 74,63% de la participación en el mercado de enfriadores de vino comerciales en 2026. Su papel sigue siendo importante porque coordinan las inspecciones del sitio, la instalación, los acuerdos de servicio y el acceso a repuestos para muchos operadores independientes. Las redes de distribuidores regionales pueden ayudar a los fabricantes a llegar a clientes de hostelería fragmentados sin construir organizaciones de ventas locales. Los distribuidores también brindan soporte práctico donde los compradores necesitan ayuda con el posicionamiento del gabinete, la ventilación y los requisitos eléctricos. Estos servicios mantienen al canal como importante en todo el mercado de enfriadores de vino comerciales, particularmente para los operadores más pequeños.
Se prevé que las ventas directas se expandan a una CAGR del 7,14% hasta 2032. Las especificaciones digitales y los equipos conectados permiten a los fabricantes mantener una relación con los operadores después de la instalación. Las alertas conectadas y los datos de rendimiento pueden hacer que la relación con el proveedor sea más relevante durante la vida útil de un gabinete. El compromiso directo es particularmente útil para proyectos premium, clientes de múltiples ubicaciones y compradores con requisitos de diseño detallados. El crecimiento del canal no elimina la necesidad de distribuidores, pero desplaza parte de la actividad de especificación de alto valor más cerca de los fabricantes.
Análisis Geográfico
Europa
Europa representó el 33,54% de la participación en el mercado de enfriadores de vino comerciales en 2026. Sus regiones productoras de vino, su base de alta gastronomía y su infraestructura de hostelería establecida respaldan la demanda en Francia, Italia, España, Alemania y el Reino Unido. A partir de enero de 2025, el Reglamento de la UE 2024/573 se ha convertido en una importante influencia regulatoria porque exige un límite de potencial de calentamiento global inferior a 150 para los nuevos equipos de refrigeración comercial autocontenidos. Los operadores con sistemas heredados también enfrentan opciones de mantenimiento más restringidas para los refrigerantes de alto potencial de calentamiento global. Atout France registró un aumento del 5% en las consultas de búsqueda de turismo enológico, incluido un aumento del 33% en las búsquedas originadas en los Estados Unidos, lo que respalda la inversión continua en bodegas orientadas a los visitantes. La actividad de visitantes e infraestructura de Rioja en 2025 ilustra aún más la demanda de equipos de servicio de vinos en los destinos vitivinícolas europeos establecidos.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 7,54% entre 2027 y 2032. El aumento de la inversión en hostelería y una creciente preferencia por la gastronomía premium respaldan la demanda de almacenamiento comercial de vinos en China, India, Corea del Sur, Japón y el Sudeste Asiático. Los proveedores europeos están buscando estas oportunidades a través de productos empotrados y orientados al diseño. El lanzamiento de Liebherr en febrero de 2026 de unidades bajo encimera orientadas a la hostelería demuestra cómo la conectividad del producto y la instalación compacta se están volviendo relevantes en la región. Australia crea una oportunidad de reemplazo impulsada por el cumplimiento normativo porque sus normas de gabinetes refrigerados requieren información de eficiencia regulada. Es probable que los compradores en mercados maduros como Corea del Sur y Japón enfaticen el acabado del producto, la fiabilidad y el soporte de especificaciones. En contraste, los mercados en desarrollo pueden dar más peso al servicio de distribuidores y al costo inicial.
América del Norte, América del Sur y Oriente Medio y África
América del Norte sigue siendo un mercado estable de enfriadores de vino comerciales donde los proyectos de hostelería premium y la infraestructura de servicio sostienen la demanda. La exposición arancelaria que afecta a la distribución de equipos para servicios de alimentación puede añadir presión en la cadena de suministro para los componentes y productos importados. América del Sur se beneficia del turismo enológico en Argentina, Chile y Brasil, donde las instalaciones para visitantes crean necesidades recurrentes de equipos de enfriamiento para salas de cata. La autoridad de turismo de Rio Grande do Sul informó un aumento del 57,8% en las experiencias de turismo enológico vendidas en 2025, lo que apunta a una expansión de la actividad de visitantes en las regiones vitivinícolas de Brasil. Oriente Medio y África incluyen la demanda de hostelería de lujo en establecimientos con licencia y el turismo enológico establecido en el Cabo Occidental de Sudáfrica. Los climas cálidos, la disponibilidad de servicio, el suministro de refrigerantes y la capacidad de los técnicos siguen siendo restricciones estructurales, lo que favorece los productos duraderos y de bajo potencial de calentamiento global con un soporte de servicio bien desarrollado.
Panorama Competitivo
Concentración del Mercado
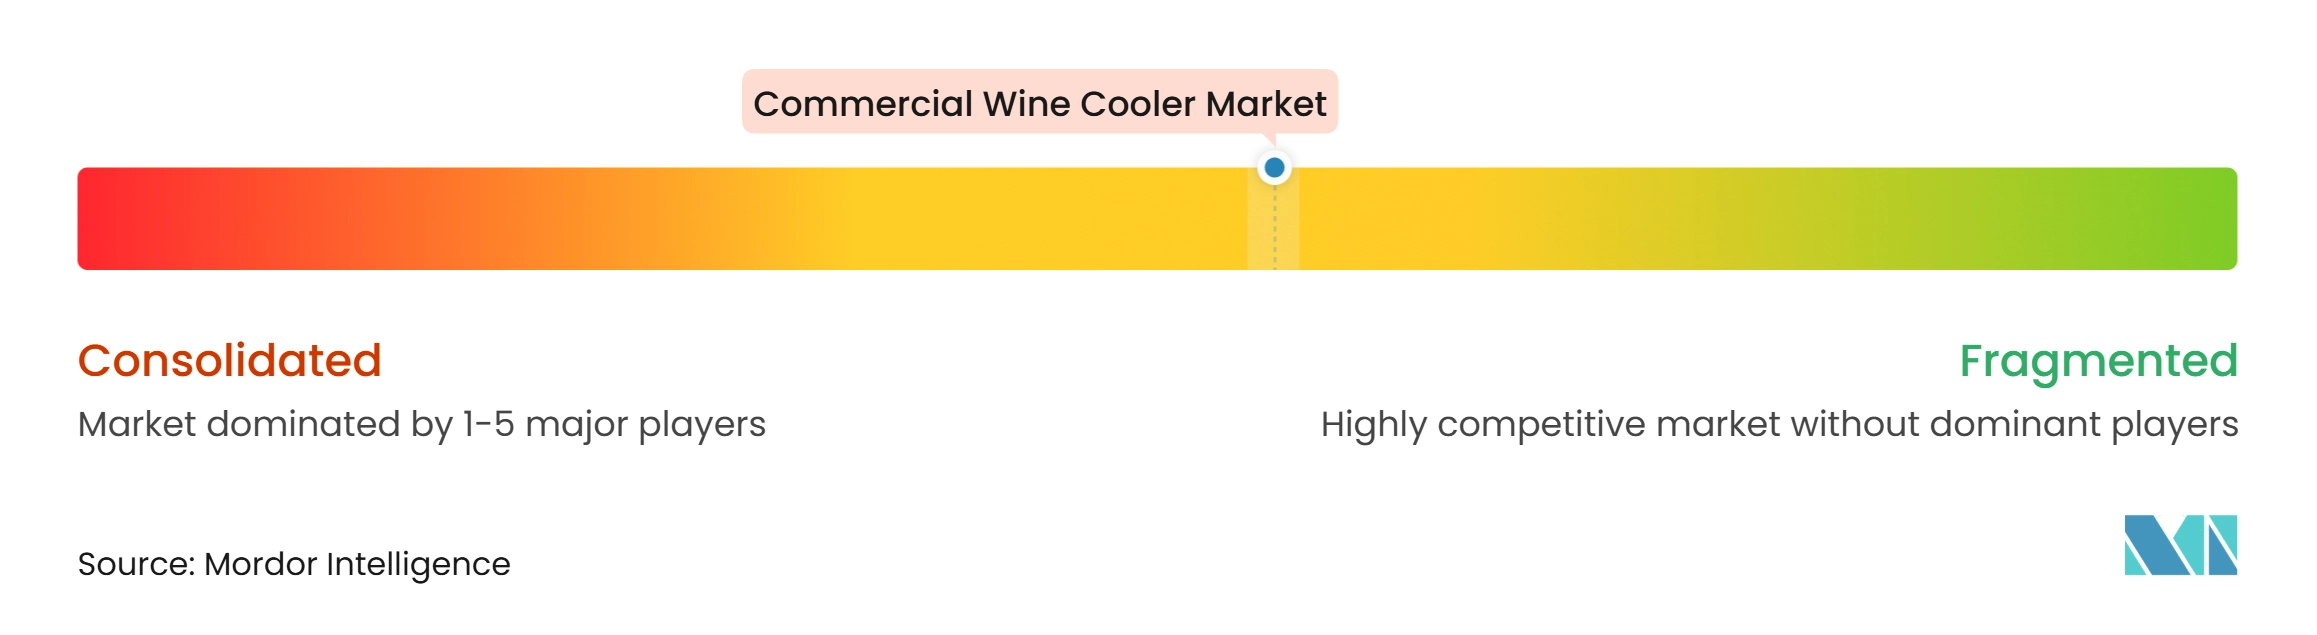
El mercado de enfriadores de vino comerciales está moderadamente fragmentado entre especialistas europeos, fabricantes asiáticos de volumen y proveedores de refrigeración norteamericanos. EuroCave y Liebherr tienen posiciones sólidas en almacenamiento de precisión y presentación premium, mientras que Haier y VRBON están asociados con volúmenes de gama media y orientados a distribuidores. True Manufacturing, Perlick y Sub-Zero atienden las especificaciones de hostelería de América del Norte. Esta estructura significa que los proveedores compiten a través de la adecuación del producto, las redes de servicio y el alcance regional en lugar de que una empresa domine cada categoría. Las instalaciones empotradas, la expansión de la capacidad de las bodegas y el monitoreo conectado siguen siendo áreas donde las carteras de productos aún se están desarrollando.
Liebherr amplió su cartera bajo encimera en febrero de 2026 con refrigeradores de bebidas integrados que incluyen conectividad SmartDeviceBox, portabotellas y funciones de filtración. El movimiento le da a la empresa una oferta conectada para instalaciones de hostelería compactas. La colección Harmonie 2025 de EuroCave añadió un formato de mueble horizontal, dos compartimentos con temperatura ajustable, opciones de iluminación y conectividad de aplicación planificada. Estos ejemplos muestran que la conectividad y la presentación se están convirtiendo en parte de la competencia de productos junto con el rendimiento de enfriamiento. Las empresas que pueden apoyar a los operadores después de la instalación pueden fortalecer su posición en las relaciones directas con los clientes de hostelería.
El cumplimiento de las normativas sobre refrigerantes también es un requisito competitivo porque los fabricantes necesitan productos que cumplan con las normas de menor potencial de calentamiento global de la Unión Europea. Eurovent identifica los requisitos de seguridad, medioambientales y de documentación que se aplican a los equipos de refrigeración comercial. Las empresas establecidas están mejor posicionadas para gestionar las necesidades de certificación en los marcos EN, UL y AS/NZS. Las empresas más pequeñas pueden tener dificultades con la inversión en ingeniería, la disponibilidad de repuestos y las aprobaciones en múltiples regiones. El mercado de enfriadores de vino comerciales puede, por tanto, favorecer a los proveedores con recursos técnicos establecidos y cobertura de servicio. Al mismo tiempo, los proveedores especializados pueden competir ofreciendo personalización, formatos compactos o soporte para entornos de hostelería en climas cálidos.
Líderes de la Industria de Enfriadores de Vino Comerciales
-
Haier Group Corporation
-
Electrolux AB
-
Eurocave SAS
-
Liebherr
-
Danby Products Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Enfriadores de Vino Comerciales Empresas cubiertas en este informe
- Haier Group Corporation
- Shenzhen VRBON Electrical Appliance Co., Ltd.
- Electrolux AB
- Eurocave SAS
- Liebherr
- Danby Products Limited
- The Legacy Companies (Avanti Products Inc)
- La Sommeliere Int. SAS
- Dunavox Kft.
- LG Corporation
- Equator Advanced Appliances
- Caple
- Vinotemp International, Inc.
- Sub-Zero Group, Inc.
- U-Line Corporation
- Perlick Corporation
- Hoshizaki Corporation
- Smeg S.p.A.
- Marvel Refrigeration, LLC
- True Manufacturing Company
- BSH Home Appliances Group
- Samsung Electronics Co., Ltd.
Desarrollos recientes de la industria en Mercado de Enfriadores de Vino Comerciales
- Febrero de 2026: Liebherr USA amplió su cartera de electrodomésticos bajo encimera con refrigeradores de bebidas totalmente integrados, incluidos los modelos UBCgb3730 y UBC3760. Las características incluyen estantes de vidrio ajustables, portabotellas extraíbles, PowerCooling con filtración FreshAir y conectividad SmartDeviceBox para acceso remoto en entornos de hostelería.
- Febrero de 2026: EuroCave lanzó la serie de bodegas empotradas Inspiration en Corea del Sur a través de una zona de marca dedicada en Lotte Himart Jamsil. La gama incluye cuatro modelos con capacidades de 29 a 89 botellas, puertas de vidrio de acero inoxidable e iluminación LED ámbar de 360 grados. La serie está dirigida a clientes de empresa a empresa y al segmento de diseño de interiores premium.
- Septiembre de 2025: True Residential inauguró una sala de exposición dedicada de 2.100 pies cuadrados en Clayton, Misuri, adyacente a la sede de fabricación de O'Fallon. La sala de exposición incluye 5 viñetas con la cartera completa de refrigeración de tamaño completo y bajo encimera, incluidos los gabinetes de vino. La instalación respalda el compromiso directo con los profesionales del diseño y los compradores de hostelería comercial.
- Julio de 2025: Liebherr USA introdujo electrodomésticos bajo encimera de altura estándar y conformes con la Ley de Estadounidenses con Discapacidades para cocinas residenciales y entornos de hostelería. Los modelos de refrigeradores de vino incluyen iluminación de techo LED regulable, estantes de madera de haya FlexFit, puertas de vidrio de triple panel UVProtect Plus y estantes inferiores de telescopio suave. Estas especificaciones se alinean con los requisitos de hostelería comercial.
Alcance del Informe Global del Mercado de Enfriadores de Vino Comerciales
Los enfriadores de vino comerciales son unidades de refrigeración especializadas diseñadas para almacenar, envejecer y exhibir vinos a temperaturas óptimas en entornos profesionales. El mercado de enfriadores de vino comerciales está segmentado por tipo de producto, capacidad, tecnología de enfriamiento, rango de precio, usuario final, canal de distribución y geografía. Por tipo de producto, el mercado está segmentado en enfriadores de vino independientes y enfriadores de vino empotrados/bajo encimera. Por capacidad, el mercado está segmentado en hasta 50 botellas, 51 a 100 botellas, 101 a 200 botellas y más de 200 botellas. Por tecnología de enfriamiento, el mercado está segmentado en enfriadores de vino basados en compresor, enfriadores de vino termoeléctricos y sistemas de enfriamiento híbrido. Por rango de precio, el mercado está segmentado en económico, gama media y premium. Por usuario final, el mercado está segmentado en restaurantes y hoteles; bares, pubs y bares de vinos; cruceros, recintos para eventos y catering; tiendas minoristas y tiendas especializadas; bodegas y salas de cata; y otros usuarios comerciales. Por canal de distribución, el mercado está segmentado en ventas directas y distribuidores y mayoristas. Por geografía, el mercado está segmentado en América del Norte (Canadá, Estados Unidos, México), América del Sur (Brasil, Perú, Chile, Argentina, Resto de América del Sur), Europa (Reino Unido, Alemania, Francia, España, Italia, BENELUX, NÓRDICOS, Resto de Europa), Asia-Pacífico (India, China, Japón, Australia, Corea del Sur, Sudeste Asiático, Resto de Asia-Pacífico) y Oriente Medio y África (Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica, Nigeria, Resto de Oriente Medio y África). El informe ofrece el tamaño del mercado en términos de valor en USD para todos los segmentos mencionados anteriormente.
Resumen de la segmentación
| Enfriadores de Vino Independientes |
| Enfriadores de vino empotrados / bajo encimera |
| Hasta 50 Botellas |
| 51 a 100 Botellas |
| 101 a 200 Botellas |
| Más de 200 Botellas |
| Enfriadores de Vino Basados en Compresor |
| Enfriadores de Vino Termoeléctricos |
| Sistemas de Enfriamiento Híbrido |
| Económico |
| Gama Media |
| Premium |
| Restaurantes y Hoteles |
| Bares, pubs y bares de vinos |
| Cruceros, recintos para eventos y catering |
| Tiendas Minoristas y Tiendas Especializadas |
| Bodegas y Salas de Cata |
| Otros Usuarios Comerciales |
| Ventas Directas |
| Distribuidores y Mayoristas |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Enfriadores de Vino Independientes | |
| Enfriadores de vino empotrados / bajo encimera | ||
| Por Capacidad | Hasta 50 Botellas | |
| 51 a 100 Botellas | ||
| 101 a 200 Botellas | ||
| Más de 200 Botellas | ||
| Por Tecnología de Enfriamiento | Enfriadores de Vino Basados en Compresor | |
| Enfriadores de Vino Termoeléctricos | ||
| Sistemas de Enfriamiento Híbrido | ||
| Por Rango de Precio | Económico | |
| Gama Media | ||
| Premium | ||
| Por Usuario Final | Restaurantes y Hoteles | |
| Bares, pubs y bares de vinos | ||
| Cruceros, recintos para eventos y catering | ||
| Tiendas Minoristas y Tiendas Especializadas | ||
| Bodegas y Salas de Cata | ||
| Otros Usuarios Comerciales | ||
| Por Canal de Distribución | Ventas Directas | |
| Distribuidores y Mayoristas | ||
| Por Geografía | América del Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de enfriadores de vino comerciales?
El tamaño del mercado de enfriadores de vino comerciales se estima en 1,26 mil millones de USD en 2027 y se prevé que alcance 1,59 mil millones de USD para 2032, a una CAGR del 4,86%.
¿Qué tipo de producto lidera las ventas de enfriadores de vino comerciales?
Los enfriadores de vino independientes lideran con una participación del 63,12% en el mercado de enfriadores de vino comerciales en 2026, ya que respaldan tanto el almacenamiento como la exhibición orientada al cliente.
¿Qué tipo de producto de enfriadores de vino comerciales está creciendo más rápido?
Se prevé que los enfriadores de vino empotrados y bajo encimera crezcan a una CAGR del 5,88% de 2027 a 2032, respaldados por proyectos de renovación y de servicio compacto.
¿Qué usuario final se está expandiendo más rápido en los enfriadores de vino comerciales?
Se prevé que las bodegas y salas de cata crezcan a una CAGR del 7,26% hasta 2032, respaldadas por la inversión en turismo enológico.
¿Qué región tiene la mayor demanda de enfriadores de vino comerciales?
Europa tiene una participación del 33,54% en el mercado de enfriadores de vino comerciales en 2026, respaldada por la cultura del vino, la infraestructura de hostelería y los requisitos de sustitución de refrigerantes.
¿Qué normativas afectan a los enfriadores de vino comerciales en Europa?
A partir de enero de 2025, el Reglamento de la UE 2024/573 exige que los nuevos equipos de refrigeración comercial autocontenidos utilicen refrigerantes con un potencial de calentamiento global inferior a 150.