
Taille et part du marché des refroidisseurs à vin commerciaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.26 Milliards de dollars |
| Taille du Marché (2032) | 1.59 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des refroidisseurs à vin commerciaux par Mordor Intelligence
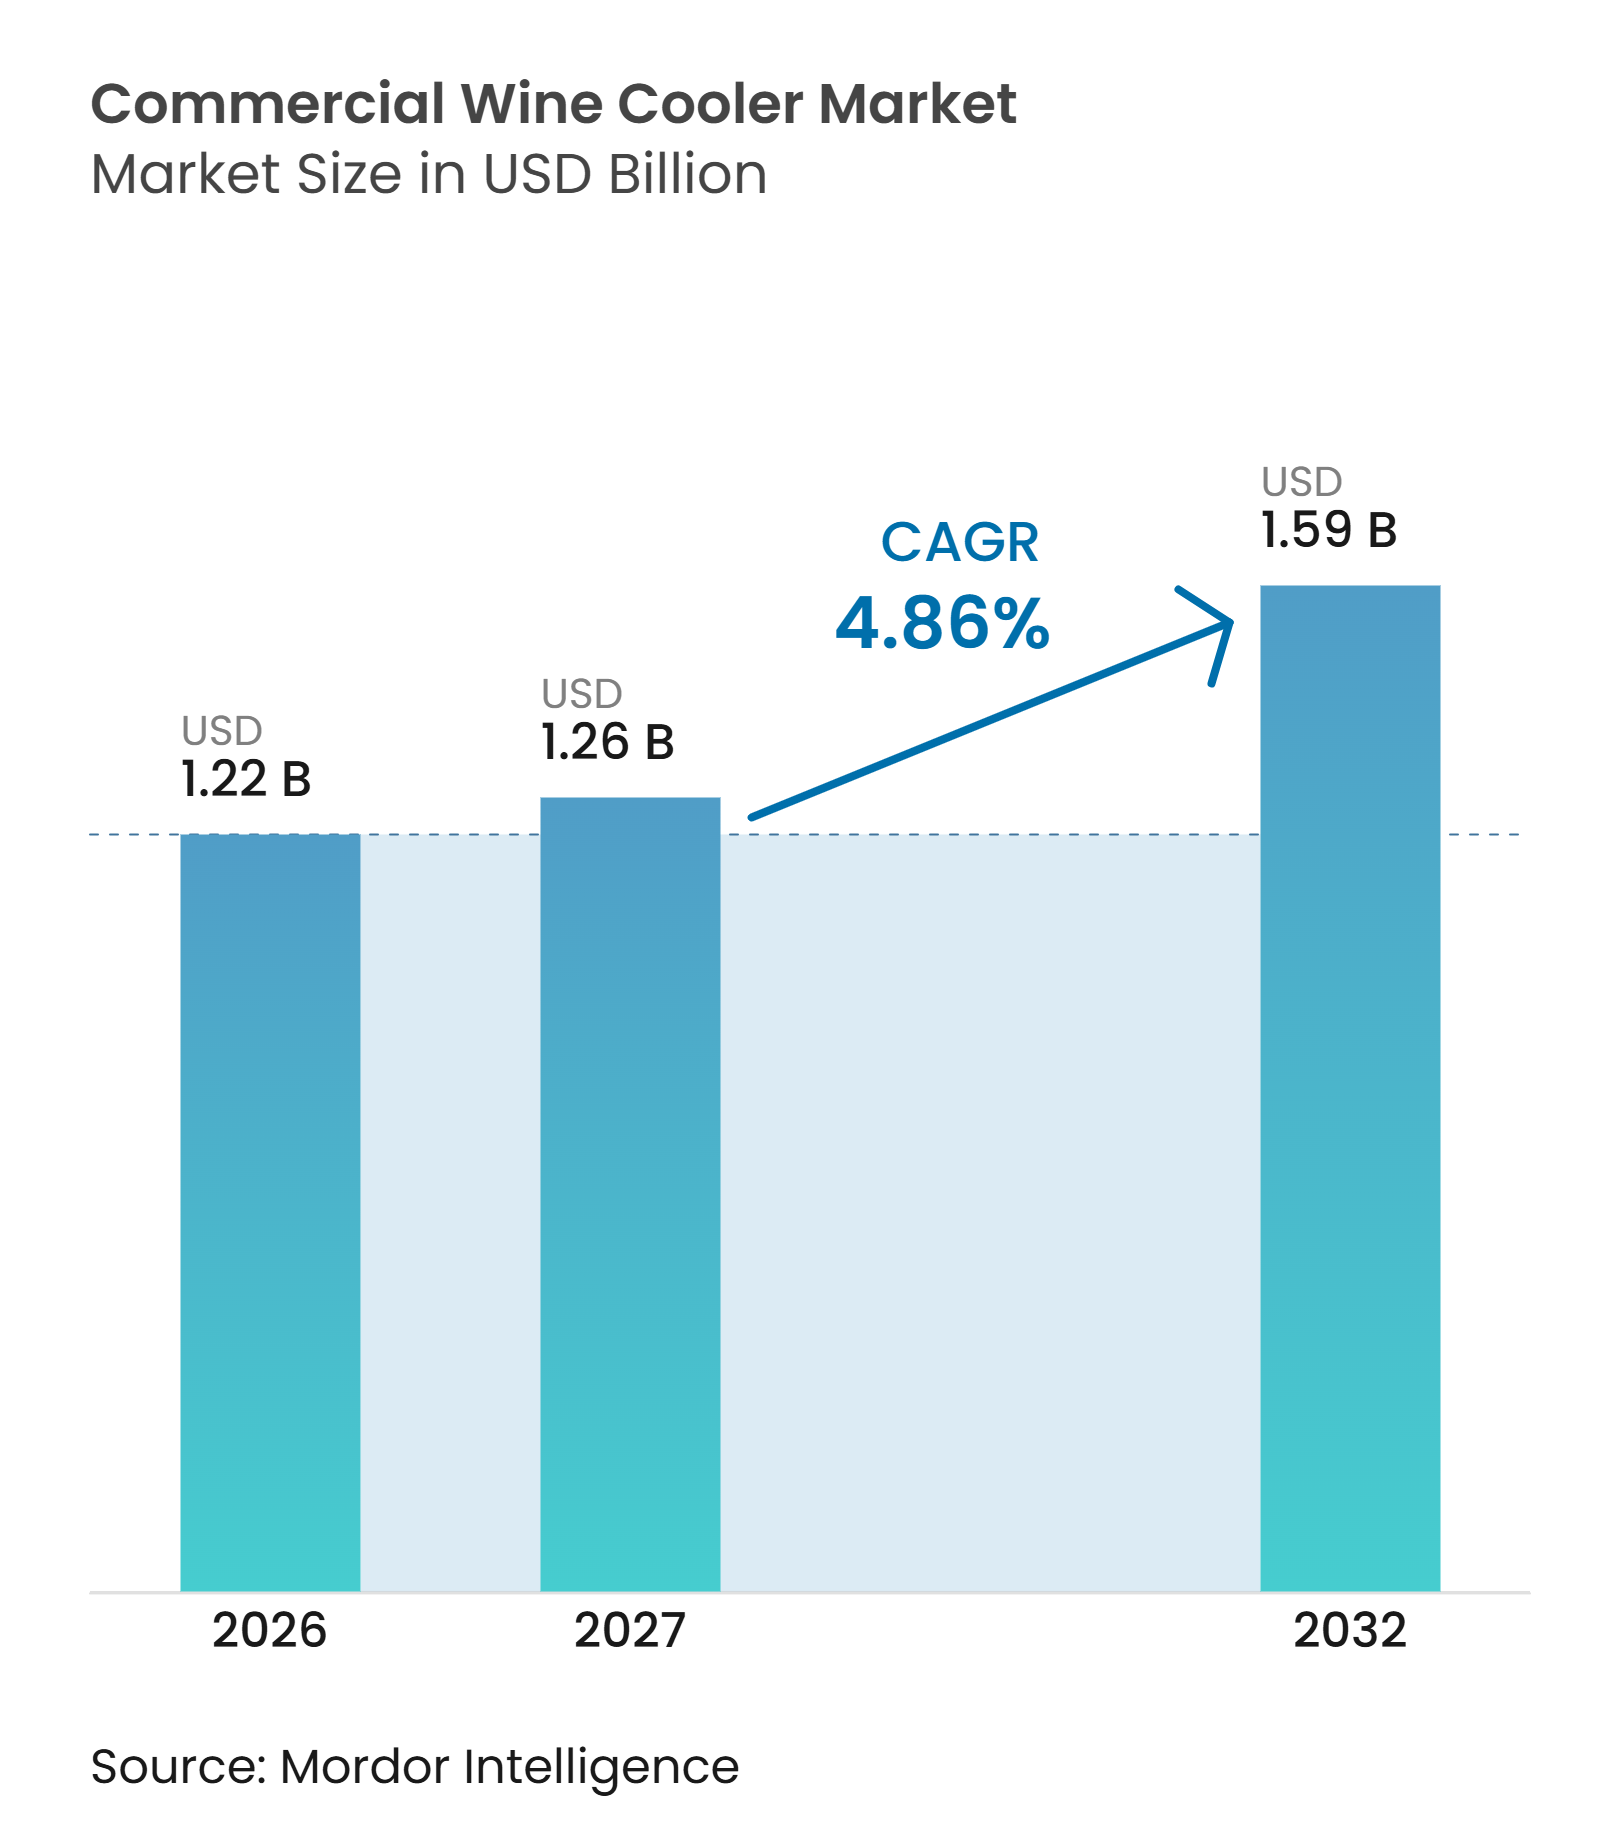
La taille du marché des refroidisseurs à vin commerciaux était évaluée à 1,22 milliard USD en 2026 et devrait croître de 1,26 milliard USD en 2027 pour atteindre 1,59 milliard USD d'ici 2032, à un CAGR de 4,86 % durant la période de prévision (2027-2032). La demande s'oriente vers des équipements qui protègent les stocks et soutiennent le service du vin dans les restaurants, les hôtels, les domaines viticoles et les points de vente spécialisés. Les opérateurs hôteliers accordent davantage d'importance au contrôle de la température, à la qualité de présentation et à la fiabilité du service lors de la sélection de refroidisseurs à vin commerciaux. Les réglementations sur les réfrigérants et les exigences énergétiques influencent également la conception des produits, notamment en Europe et en Australie. La surveillance connectée, les capacités plus importantes et les installations encastrées créent des opportunités pour les fournisseurs capables de répondre aux spécifications hôtelières dans plus d'une zone géographique.
Principaux enseignements du rapport
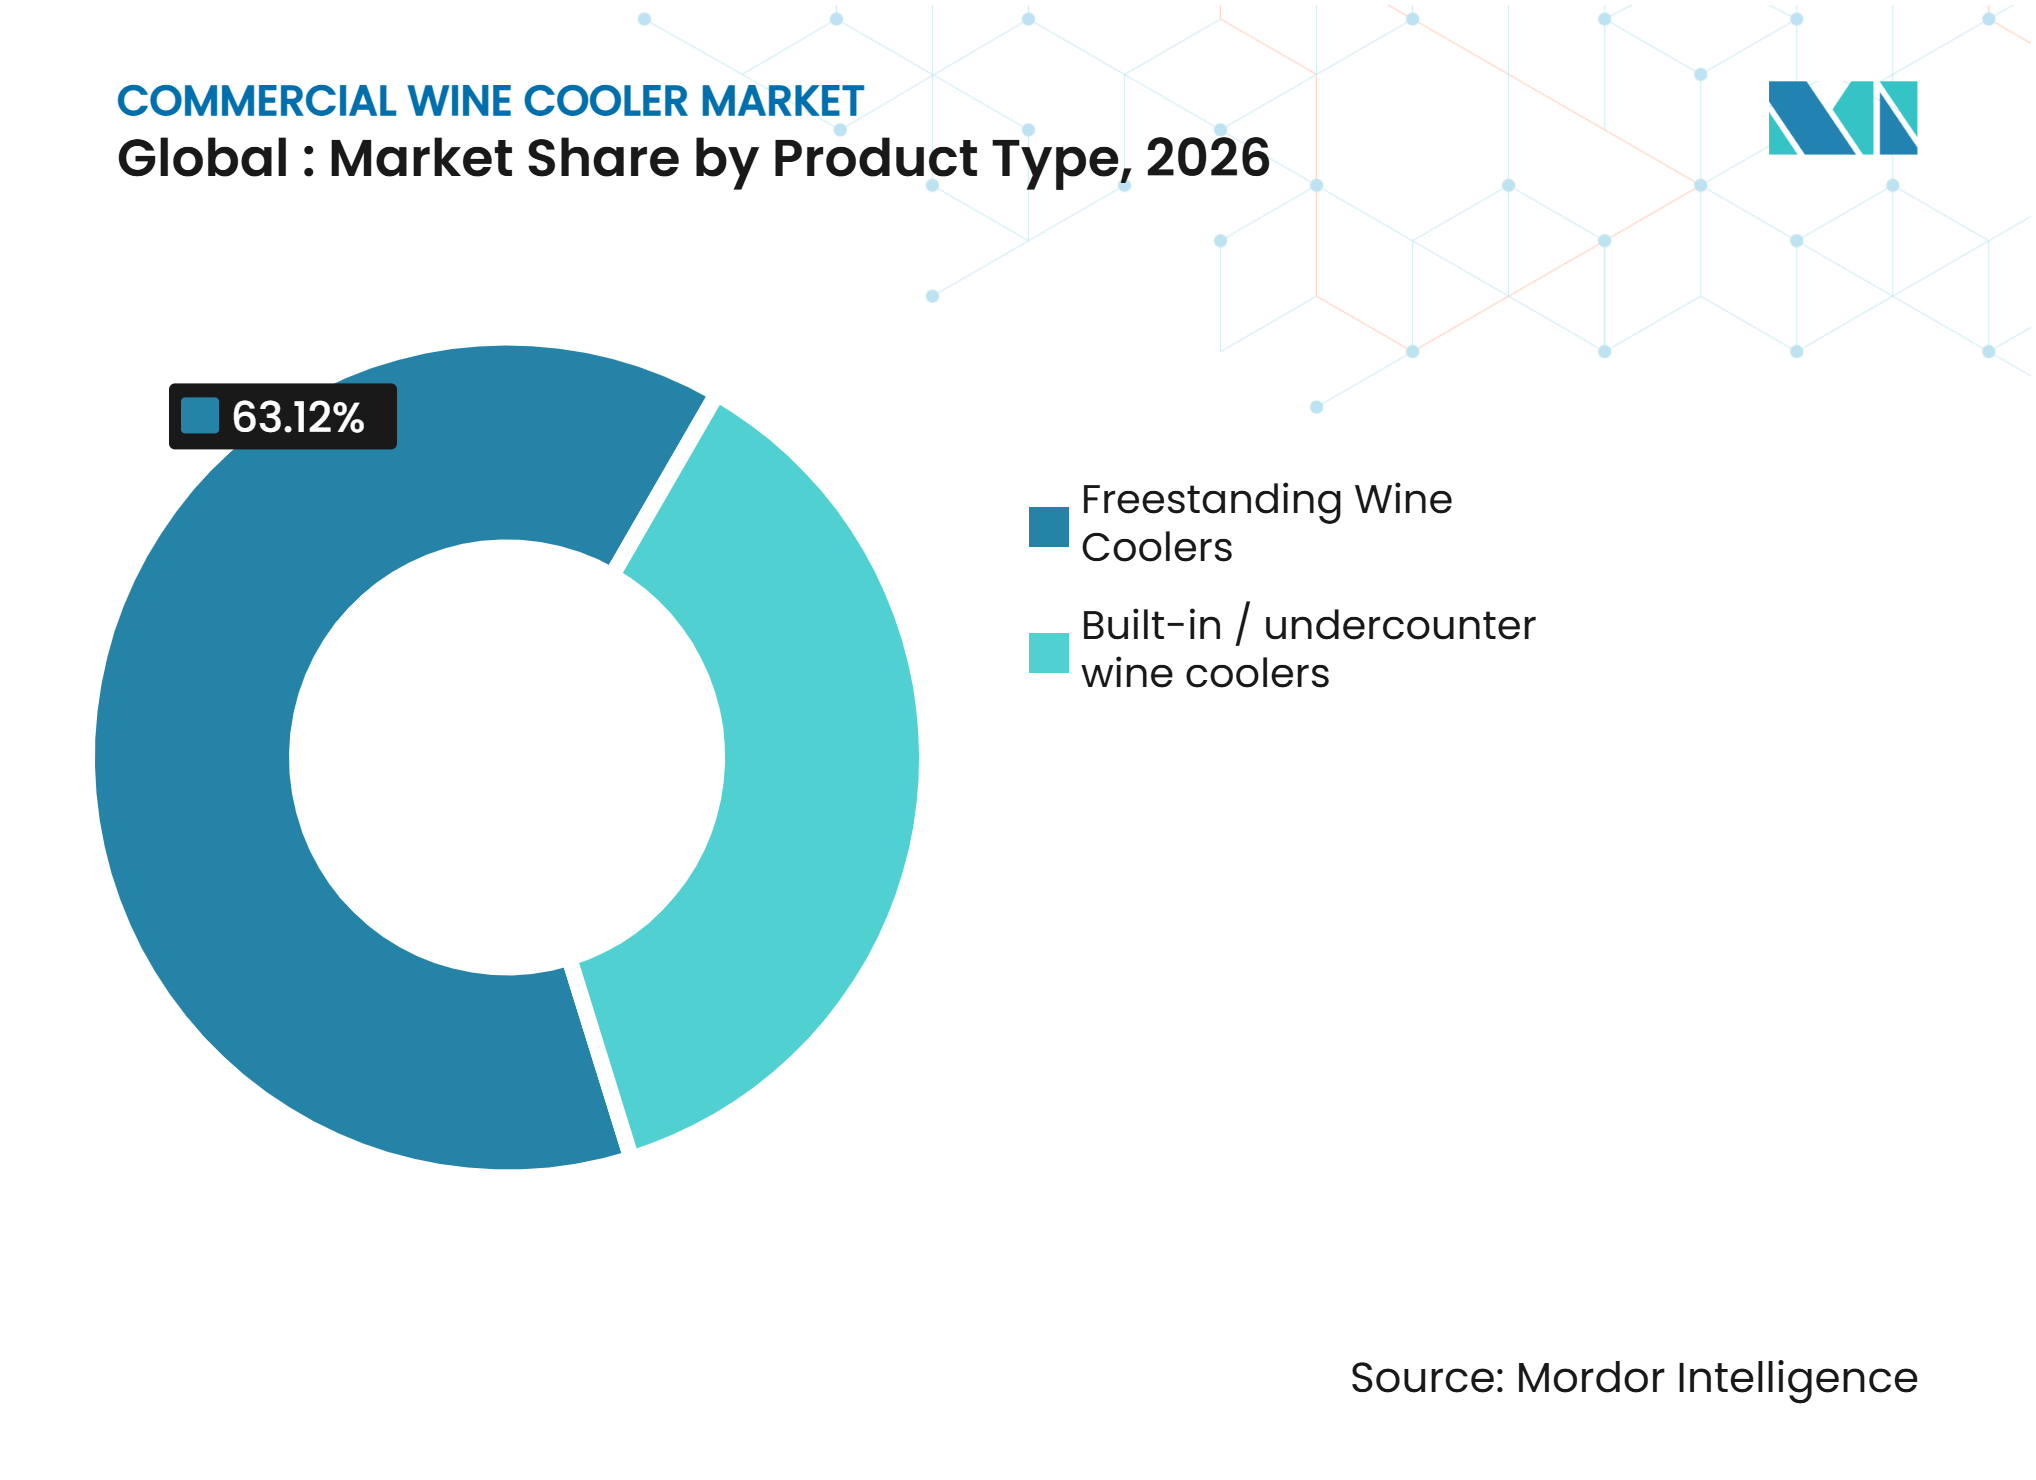
- Par type de produit, les refroidisseurs à vin autoportants détenaient 63,12 % de la part du marché des refroidisseurs à vin commerciaux en 2026, tandis que les refroidisseurs à vin encastrés et sous-comptoir devraient croître au CAGR le plus rapide de 5,88 % entre 2027 et 2032.
- Par capacité, les unités de 101 à 200 bouteilles détenaient 33,52 % de la part du marché des refroidisseurs à vin commerciaux en 2026, tandis que les unités de plus de 200 bouteilles devraient croître au CAGR le plus rapide de 6,90 % entre 2027 et 2032.
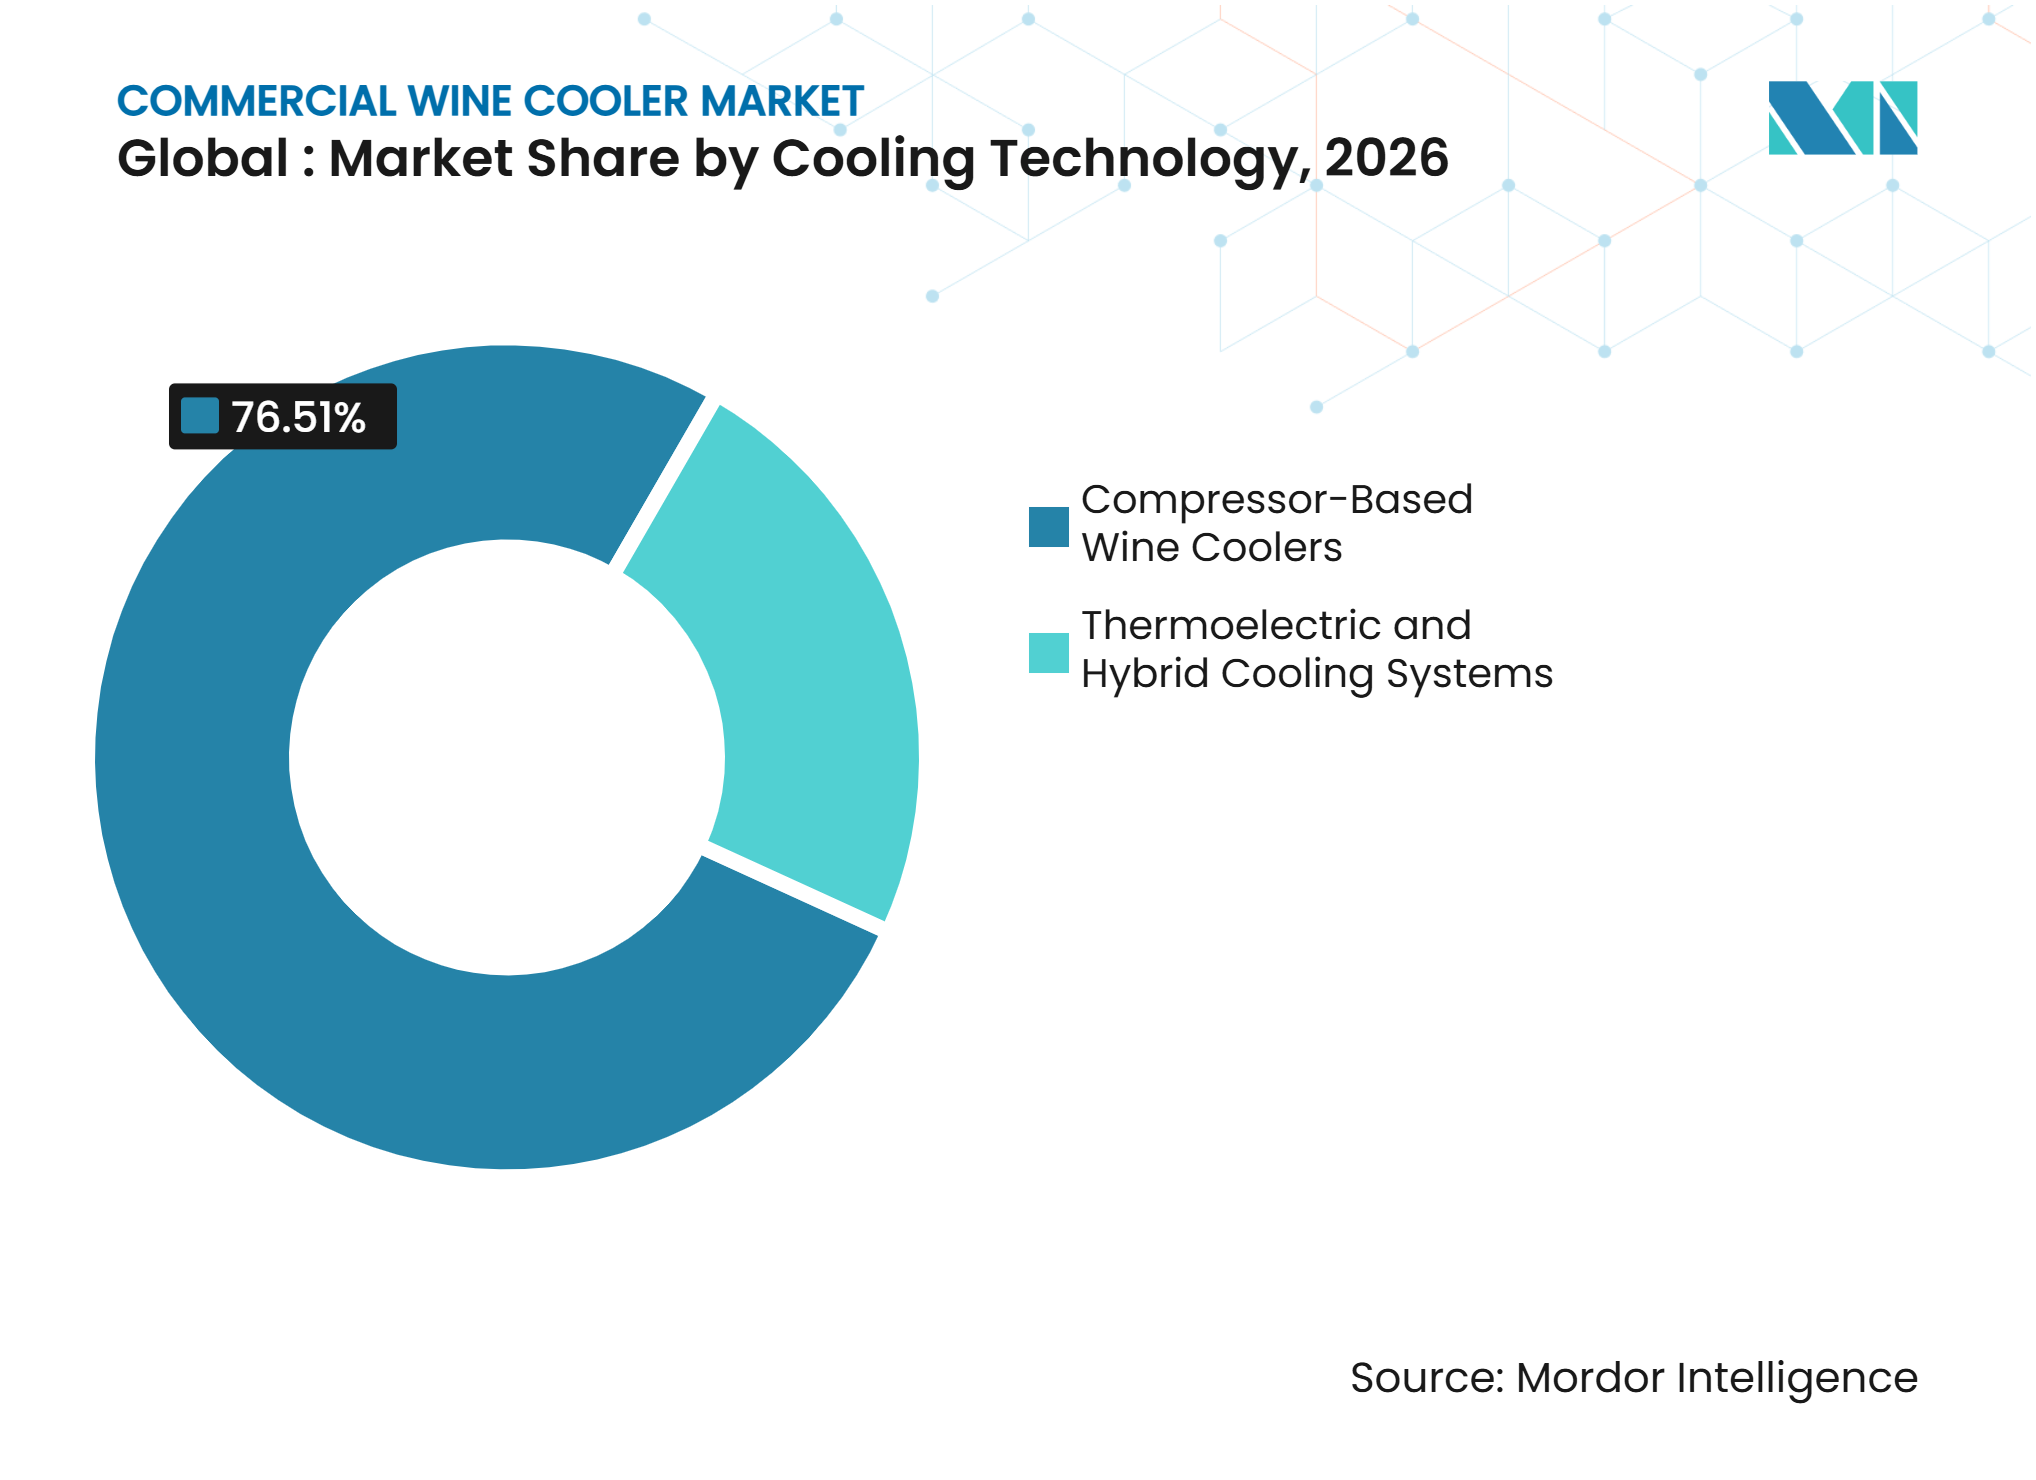
- Par technologie de refroidissement, les unités à compresseur détenaient 76,51 % de la part du marché des refroidisseurs à vin commerciaux en 2026, tandis que les systèmes de refroidissement hybrides devraient croître au CAGR le plus rapide de 6,54 % entre 2027 et 2032.
- Par gamme de prix, les unités milieu de gamme détenaient 46,32 % de la part du marché des refroidisseurs à vin commerciaux en 2026, tandis que les unités premium devraient croître au CAGR le plus rapide de 6,15 % entre 2027 et 2032.
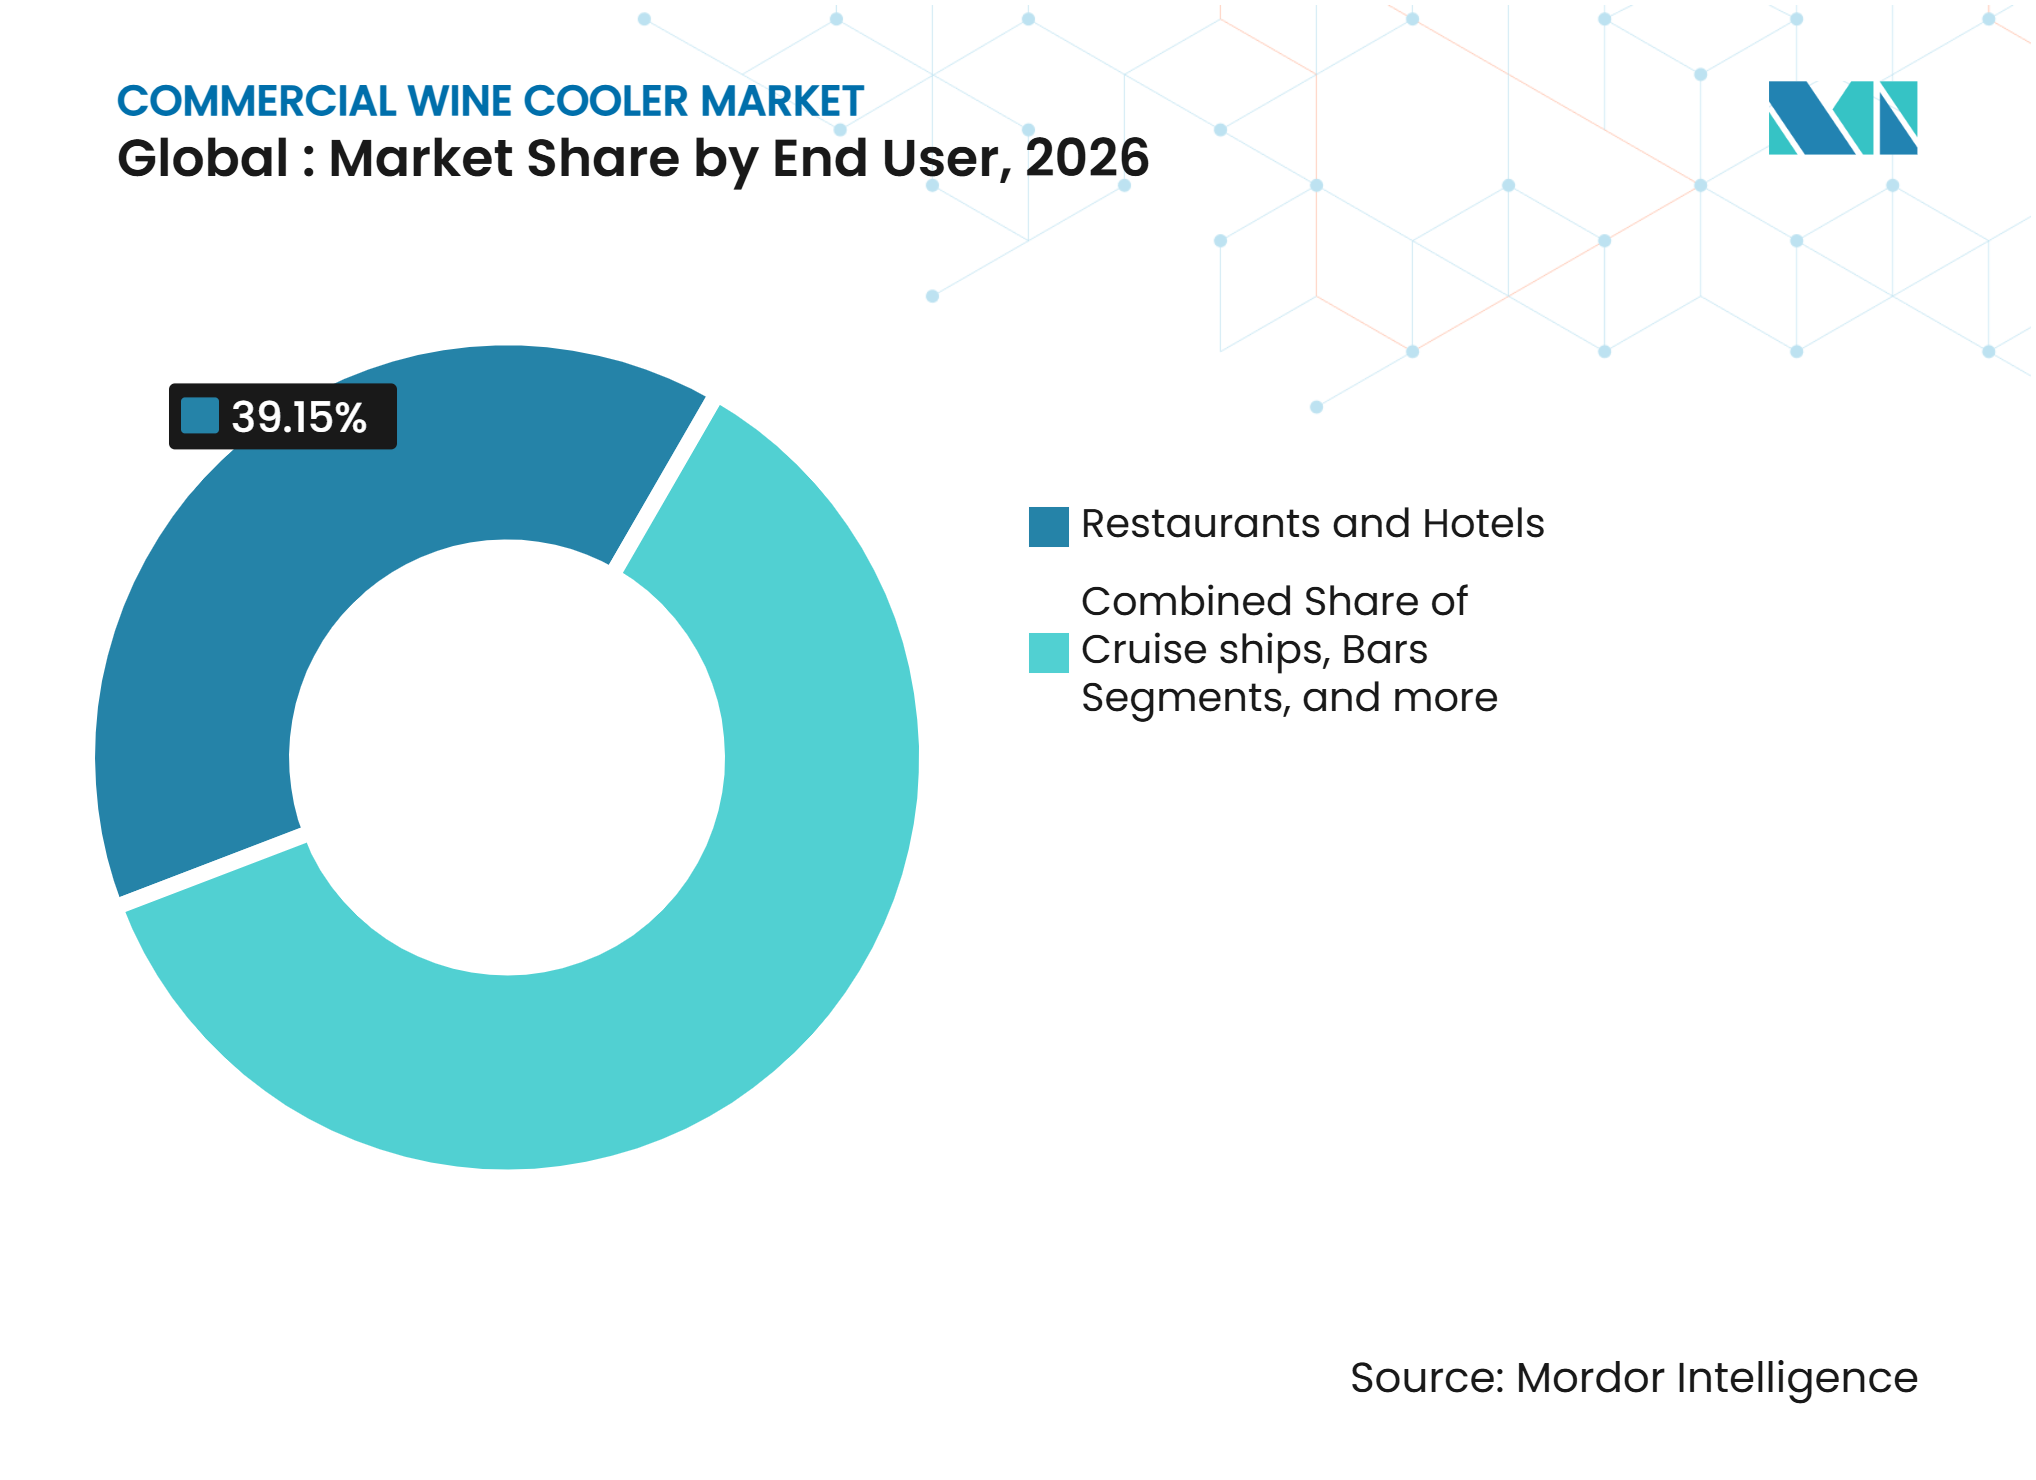
- Par utilisateur final, les restaurants et hôtels détenaient 39,15 % de la part du marché des refroidisseurs à vin commerciaux en 2026, tandis que les domaines viticoles et salles de dégustation devraient croître au CAGR le plus rapide de 7,26 % entre 2027 et 2032.
- Par canal de distribution, les revendeurs et distributeurs détenaient 74,63 % de la part du marché des refroidisseurs à vin commerciaux en 2026, tandis que les ventes directes devraient croître au CAGR le plus rapide de 7,14 % entre 2027 et 2032.
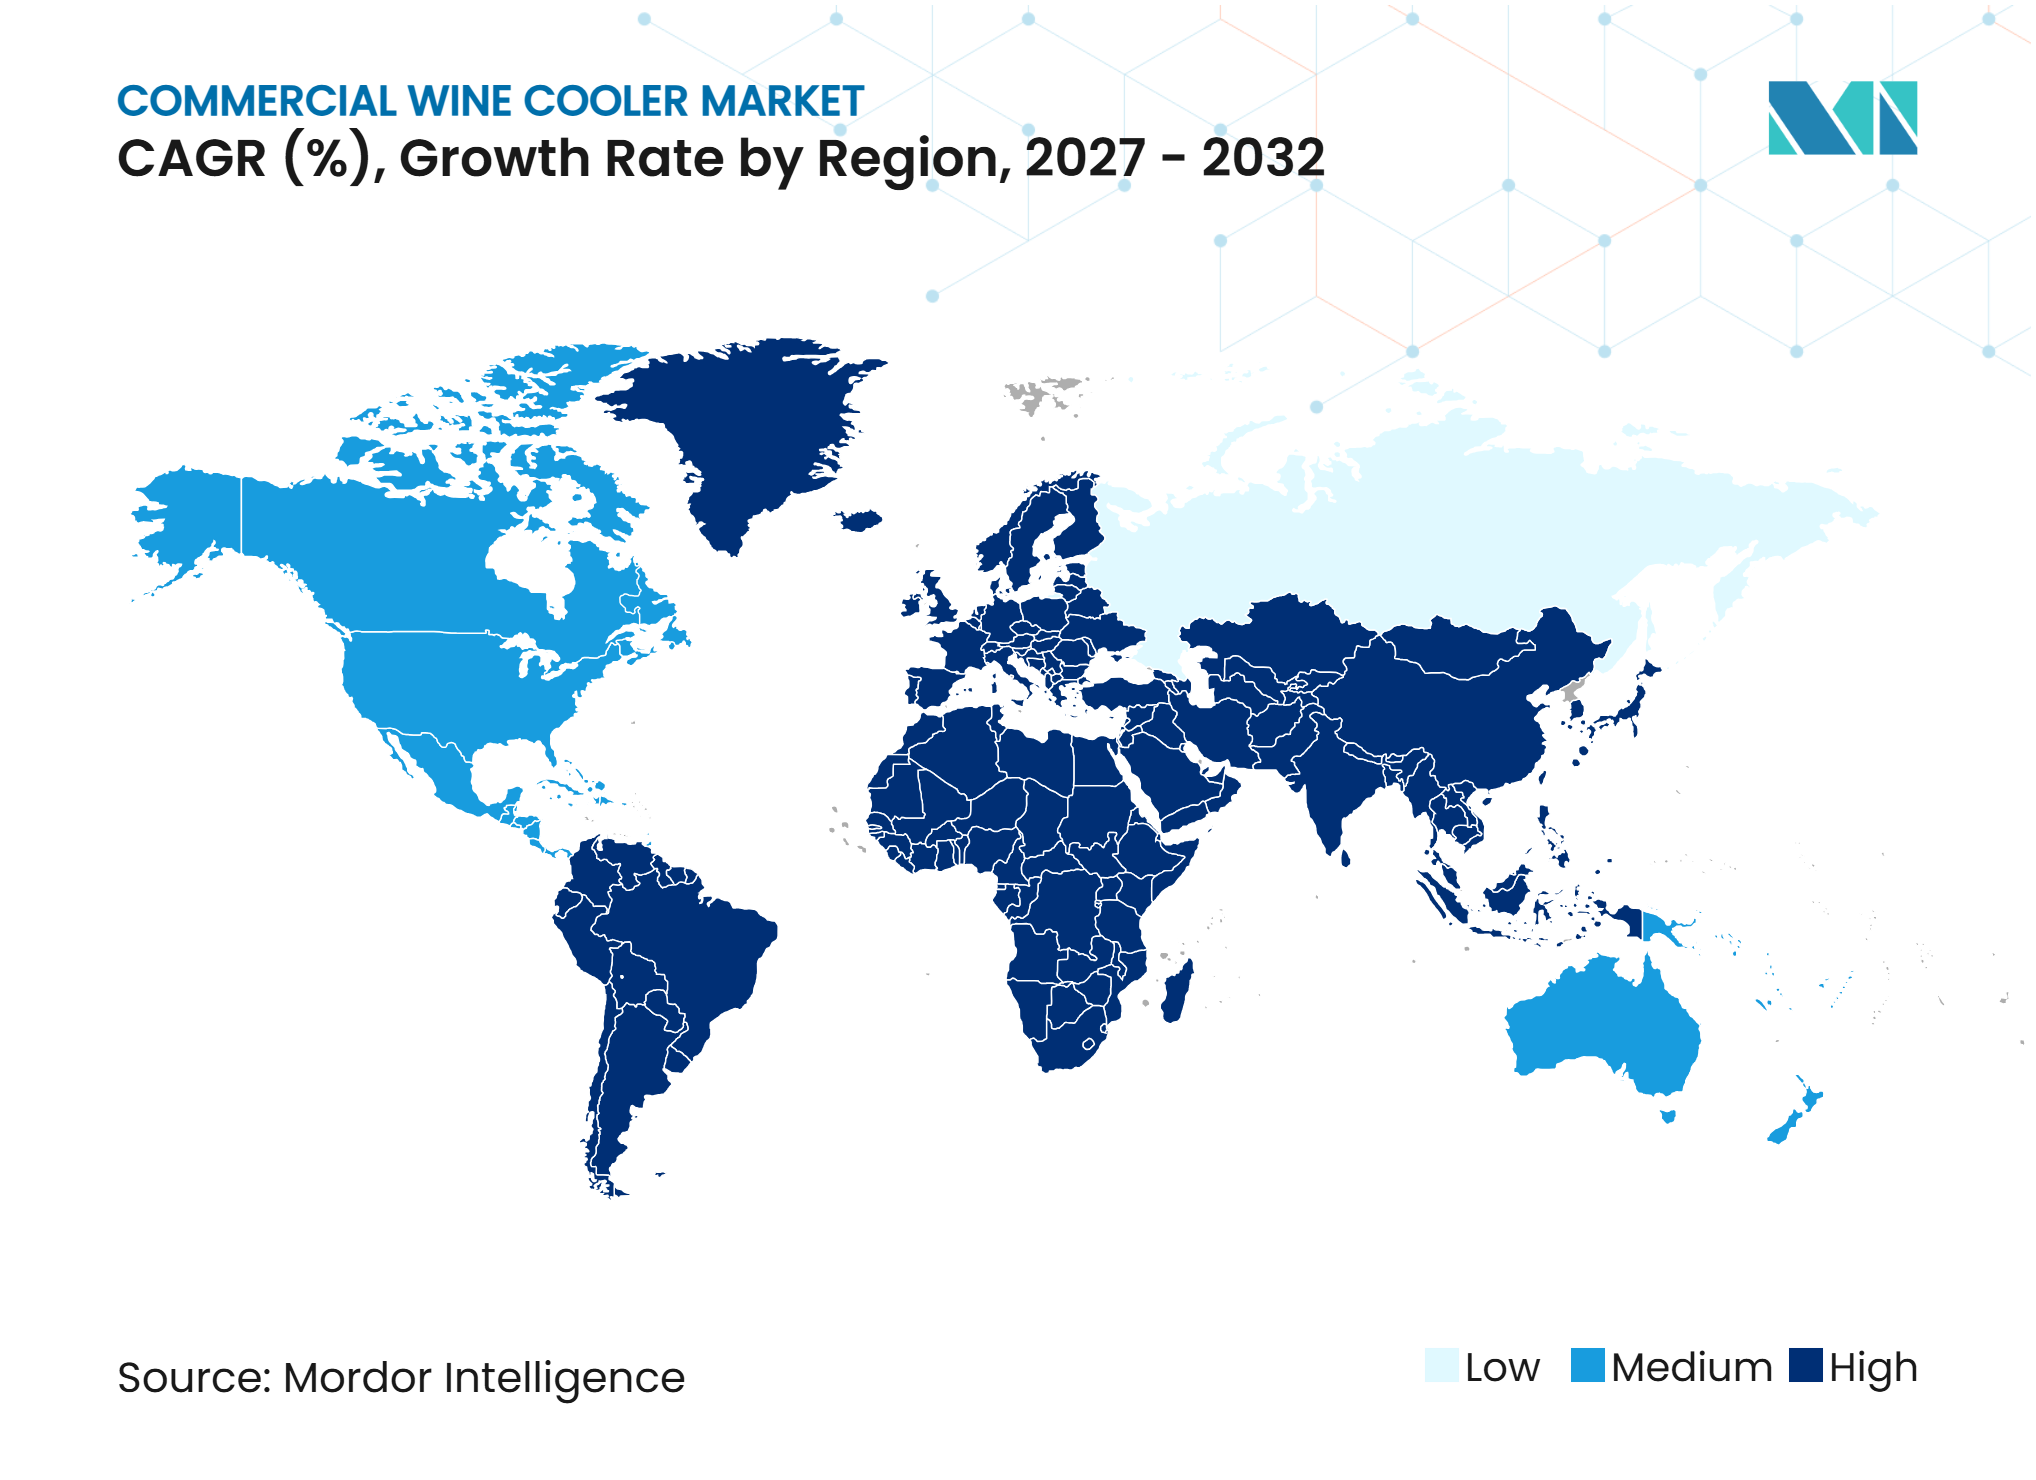
- Par géographie, l'Europe détenait 33,54 % de la part du marché des refroidisseurs à vin commerciaux en 2026, tandis que l'Asie-Pacifique devrait croître au CAGR le plus rapide de 7,54 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Premiumisation de l'hôtellerie et expansion des programmes vinicoles | +1.3% | Amérique du Nord et Europe, avec un débordement précoce vers les centres urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande commerciale de contrôle fiable de la température et de l'humidité | +0.9% | Mondial | Moyen terme (2-4 ans) |
| Mises à niveau vers une réfrigération économe en énergie et à faible potentiel de réchauffement climatique | +0.7% | Union européenne, en expansion vers l'Asie-Pacifique, l'Australie et la Nouvelle-Zélande | Moyen terme (2-4 ans) |
| Surveillance intelligente et opérations multi-sites | +0.5% | Mondial, plus fort en Amérique du Nord et en Europe du Nord | Moyen terme (2-4 ans) |
| Tourisme viticole et expériences premium sur site | +0.4% | Europe, Amérique du Sud et Asie-Pacifique | Moyen terme (2-4 ans) |
| Intégration d'affichage et de service économe en espace | +0.2% | Marchés urbains mondiaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Premiumisation de l'hôtellerie et expansion des programmes vinicoles
Le service du vin devient un flux de revenus plus délibéré pour les établissements hôteliers à service complet, ce qui soutient les dépenses en matière de stockage commercial du vin. Le marché des refroidisseurs à vin commerciaux bénéficie lorsque les restaurants et les hôtels ont besoin d'équipements capables de conserver plusieurs vins à des températures de service distinctes. Des cartes des vins plus étoffées rendent également les équipements à double zone et la présentation visible plus précieux pour les opérateurs. Le marché des refroidisseurs à vin commerciaux est soutenu par les installations d'accueil des domaines viticoles, où les équipements de stockage doivent protéger les stocks tout en restant adaptés aux espaces accessibles aux clients. L'Organisation mondiale du tourisme des Nations Unies a rapporté que le tourisme viticole a généré 25 % du chiffre d'affaires global des domaines viticoles parmi les 1 310 domaines interrogés dans 47 pays, illustrant le rôle commercial des opérations de salle de dégustation. La capacité, l'apparence et la fiabilité du service influencent donc les décisions d'achat au même titre que le prix d'acquisition.
Contrôle fiable de la température et de l'humidité pour un usage commercial
Le marché des refroidisseurs à vin commerciaux dépend d'un contrôle fiable de la température et de l'humidité, car les défaillances de stockage peuvent endommager des stocks de grande valeur. Liebherr indique que ses modèles Vinidor et Vinidor Selection offrent des réglages de température de 5 °C à 20 °C et incluent des fonctions de protection thermique conçues pour identifier les écarts[1]. Ces exigences favorisent les systèmes de qualité commerciale capables de maintenir des conditions stables lors d'ouvertures fréquentes de portes et de longues heures de fonctionnement. Les restaurants et les hôtels, qui détenaient 39,15 % de la part du marché des refroidisseurs à vin commerciaux en 2026, ont besoin d'équipements adaptés à des cartes des vins variées et à des périodes de service actives. L'Australie exige également des informations sur l'efficacité énergétique pour les armoires réfrigérées réglementées, ce qui rend les spécifications des équipements plus importantes dans l'évaluation des acheteurs. Les fournisseurs disposant de performances documentées et d'une capacité de service établie sont mieux placés pour répondre à ces exigences.
Réfrigération économe en énergie et mises à niveau à faible potentiel de réchauffement climatique
Le marché des refroidisseurs à vin commerciaux est façonné par le remplacement des réfrigérants à fort potentiel de réchauffement climatique. À partir de janvier 2025, le Règlement UE 2024/573 exige que les nouveaux équipements de réfrigération commerciale autonomes respectent une limite de potentiel de réchauffement climatique inférieure à 150[2]. Cette règle affecte la conception des nouveaux produits et pousse les fournisseurs vers des réfrigérants à plus faible potentiel de réchauffement climatique tels que le R-290 et le R-600a. L'Agence européenne pour l'environnement a rapporté que les mises en circulation d'hydrofluorocarbures dans l'UE ont diminué de 37 % en 2024 par rapport à 2023, au fur et à mesure de la progression de la transition. Une étude de terrain de la Commission californienne de l'énergie a également révélé des économies d'énergie de 45 % pour la configuration d'armoire d'exposition au R-290 évaluée par rapport à un référentiel R-134a, renforçant l'argument opérationnel en faveur d'une réfrigération efficace.
Surveillance intelligente et opérations multi-sites
Le marché des refroidisseurs à vin commerciaux est de plus en plus servi par des équipements qui prennent en charge la surveillance à distance et une utilisation efficace de l'espace hôtelier limité. Liebherr a ajouté la connectivité SmartDeviceBox à son portefeuille de réfrigérateurs à boissons sous-comptoir 2026, qui comprend des produits destinés aux environnements hôteliers. Les alertes à distance peuvent aider les opérateurs multi-sites à réagir aux écarts de température avant qu'un problème de stockage ne devienne une perte. Les unités encastrées et sous-comptoir devraient se développer à un CAGR de 5,88 % car elles peuvent être intégrées dans des suites hôtelières rénovées, des comptoirs de restaurant et des agencements de bar compacts. Les unités autoportantes restent utiles lorsque le stockage visible et l'installation rapide importent davantage que les détails encastrés. Ces besoins parallèles permettent aux fabricants de proposer des produits connectés dans les deux formats, axés sur l'affichage et contraints par l'espace.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût initial élevé et longs cycles de remplacement commercial | -1.1% | Mondial, plus aigu sur les marchés sensibles aux coûts du Moyen-Orient, de l'Afrique et des marchés émergents d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Consommation d'énergie et charge de conformité aux réfrigérants | -0.7% | Union européenne, en expansion vers l'Asie-Pacifique, l'Australie et la Nouvelle-Zélande | Moyen terme (2-4 ans) |
| Lacunes en matière de maintenabilité, de pièces détachées et de connectivité | -0.5% | Marchés émergents mondiaux | Moyen terme (2-4 ans) |
| Volatilité des droits de douane, des importations et de l'approvisionnement en composants | -0.4% | Amérique du Nord, avec des répercussions sur l'Inde et l'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé et longs cycles de remplacement commercial
Les refroidisseurs à vin commerciaux nécessitent souvent une approbation de capital, ce qui peut retarder les achats des restaurants indépendants, des hôtels-boutiques et des petits domaines viticoles. Les équipements à compresseur peuvent rester en service pendant 10 à 15 ans lorsqu'ils sont correctement entretenus, ce qui limite la demande de remplacement pour les parcs récemment installés. Ce problème est plus visible sur les marchés hôteliers matures où les cycles d'investissement précédents ont laissé de nombreux opérateurs avec des équipements fonctionnels. Les opérateurs sensibles aux coûts peuvent choisir des réparations, des unités plus petites ou des projets différés lorsque les flux de trésorerie sont contraints. Le marché des refroidisseurs à vin commerciaux est également confronté à un accès inégal au financement, aux équipements reconditionnés certifiés et aux offres commerciales d'entrée de gamme modulaires. Ces conditions rendent le frein plus fort là où les opérateurs manquent de budget ou d'envergure pour un remplacement immédiat.
Contraintes de conformité, de maintenabilité et d'approvisionnement
Les équipements anciens peuvent engendrer des coûts énergétiques, liés aux réfrigérants et de maintenance qui compliquent les décisions de remplacement. Les restrictions de l'UE limitent la maintenance des équipements utilisant des réfrigérants avec un potentiel de réchauffement climatique supérieur à 2 500, ce qui augmente le risque d'une maintenance coûteuse ou d'une mise hors service anticipée pour les actifs concernés. Eurovent note que les exigences de sécurité et environnementales en matière de réfrigération commerciale affectent la conception des équipements, la documentation et la compétence des techniciens[2]. Les règles australiennes sur l'efficacité des armoires ajoutent des travaux de conformité pour les importateurs et les prescripteurs d'équipements. Le manque de pièces détachées, la faible couverture de service et le soutien à la connectivité incomplet peuvent également dissuader les acheteurs sur les marchés émergents. Les pressions tarifaires et sur l'approvisionnement en composants peuvent également augmenter les coûts des intrants, et la Foodservice Equipment Distributors Association a identifié les droits de douane comme un défi pour la chaîne d'approvisionnement dans la distribution d'équipements de restauration[3].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les unités autoportantes restent le principal format commercialLes refroidisseurs à vin autoportants détenaient 63,12 % de la part du marché des refroidisseurs à vin commerciaux en 2026, car ils peuvent combiner le stockage du vin avec une présentation visible dans les restaurants, les halls d'hôtels et les points de vente. Ils peuvent être installés sans les travaux de menuiserie requis pour une armoire encastrée, ce qui favorise un placement flexible et un déploiement plus rapide. Les gammes autoportantes Vinidor et Vinidor Selection 2025 de Liebherr comprennent un éclairage de présentation, des étagères flexibles, une filtration et des fonctions de protection thermique. Ces attributs correspondent aux établissements qui souhaitent que l'équipement soutienne le service ainsi que l'affichage. La sélection des produits dans cette partie du marché des refroidisseurs à vin commerciaux est influencée par l'utilisation des portes, les conditions ambiantes et le nombre de styles de vins servis.
Les refroidisseurs à vin encastrés et sous-comptoir devraient croître à un CAGR de 5,88 % de 2027 à 2032. Ce format convient aux projets de rénovation où le stockage du vin est spécifié dans le cadre d'un bar, d'une suite ou d'un comptoir de service de restaurant. Les modèles sous-comptoir entièrement intégrés 2026 de Liebherr comprennent des étagères réglables, des casiers à vin, une filtration et la connectivité SmartDeviceBox. Les exigences en matière de réfrigérants à faible potentiel de réchauffement climatique peuvent encourager les fournisseurs à mettre à jour les conceptions d'armoires lorsqu'ils repensent les systèmes de refroidissement. Le segment dépendra de la coordination précoce des spécifications de produits par les architectes, les designers et les opérateurs lors de la planification des rénovations.


Par capacité :
les grandes armoires soutiennent l'expansion des stocks hôteliersLe segment de 101 à 200 bouteilles représentait 33,52 % de la part du marché des refroidisseurs à vin commerciaux en 2026. Il répond aux besoins des restaurants à service complet et des bars d'hôtels qui disposent de stocks de vins larges mais soucieux de l'espace. Cette gamme de capacité peut prendre en charge plusieurs cépages sans nécessiter la surface au sol d'une unité grand format. Elle convient également aux opérateurs qui ont besoin de zones de température séparées pour les vins rouges, blancs et effervescents. Sa position reflète l'équilibre entre la profondeur des stocks et les limites physiques des espaces de restauration et de bar commerciaux.
Les unités de plus de 200 bouteilles devraient croître à un CAGR de 6,90 % jusqu'en 2032. Les domaines viticoles, les salles de dégustation, la restauration pour congrès et les programmes de boissons des navires de croisière nécessitent une capacité plus élevée et moins d'armoires séparées. L'Organisation mondiale du tourisme des Nations Unies a constaté que le tourisme viticole représente 25 % du chiffre d'affaires des domaines viticoles dans son échantillon interrogé, soutenant l'argument en faveur de l'investissement dans des équipements destinés aux visiteurs. Le segment jusqu'à 50 bouteilles continue de servir les petits bars à vin, les détaillants spécialisés et les sites secondaires. Le segment de 51 à 100 bouteilles reste une option pour les restaurants indépendants et les traiteurs qui ont besoin de performances commerciales avec un investissement initial plus faible.
Par technologie de refroidissement :
les systèmes à compresseur dominent tandis que les options hybrides progressentLes systèmes à compresseur détenaient 76,51 % de la part du marché des refroidisseurs à vin commerciaux en 2026. Leur position reflète le besoin d'un refroidissement stable, d'un contrôle de l'humidité et de performances fiables dans des environnements hôteliers actifs. Ces systèmes sont plus adaptés que les alternatives thermoélectriques aux périodes de service à forte demande et aux conditions de fonctionnement plus chaudes. Les compresseurs à vitesse variable à onduleur peuvent également améliorer les performances énergétiques dans les armoires premium. Les systèmes à compresseur restent donc la technologie centrale pour les établissements qui ont besoin de capacité, de performances de récupération et de conditions de stockage constantes.
Les systèmes de refroidissement hybrides devraient croître à un CAGR de 6,54 % de 2027 à 2032. Leur attrait est lié à des exigences de charge en réfrigérant plus faibles et à des conceptions de produits qui répondent aux règles F-Gaz de l'UE. La Commission européenne identifie les alternatives à plus faible potentiel de réchauffement climatique comme centrales à la conformité en matière de réfrigération en vertu du Règlement 2024/573. Les systèmes thermoélectriques conservent un rôle dans les environnements plus calmes et sensibles aux vibrations, mais les températures ambiantes élevées peuvent limiter leur utilisation commerciale. Les économies d'énergie de 45 % identifiées dans l'étude de terrain californienne soutiennent le développement continu de produits autour de configurations de réfrigération efficaces et à faible potentiel de réchauffement climatique.


Par gamme de prix :
les produits milieu de gamme détiennent la base de clientèle la plus largeLes unités milieu de gamme détenaient 46,32 % de la part du marché des refroidisseurs à vin commerciaux en 2026. Le segment sert les restaurants indépendants, les bars à vin établis, les hôtels de gamme intermédiaire et les détaillants spécialisés qui ont besoin de performances commerciales fiables. Ces acheteurs recherchent généralement un équilibre entre les fonctionnalités de stockage, l'apparence et le coût d'exploitation. Les armoires milieu de gamme sont également accessibles aux opérateurs qui ne peuvent pas justifier une personnalisation premium ou des fonctions connectées avancées. Cette large base d'utilisateurs maintient le segment au cœur de la demande unitaire sur le marché des refroidisseurs à vin commerciaux.
Les refroidisseurs à vin premium devraient croître à un CAGR de 6,15 % jusqu'en 2032. Les mises à niveau des salles de dégustation et les rénovations d'hôtels haut de gamme favorisent les armoires qui soutiennent la présentation de la marque et les finitions intérieures spécifiées. La collection Harmonie 2025 d'EuroCave a introduit un format horizontal, des compartiments à température réglable séparés, des choix d'éclairage, des finitions extérieures et une connectivité planifiée. Le segment économique continue de servir les acheteurs commerciaux d'entrée de gamme, les traiteurs et les établissements à fort taux de rotation où le prix et la durabilité guident la décision d'achat. La demande premium dépend des projets hôteliers qui traitent le stockage du vin comme faisant partie de l'expérience client plutôt que comme un simple équipement d'arrière-cuisine.
Par utilisateur final :
les restaurants et hôtels dominent la demande tandis que les domaines viticoles se développent plus rapidementLes restaurants et les hôtels représentaient 39,15 % de la part du marché des refroidisseurs à vin commerciaux en 2026. Ces établissements ont besoin d'un stockage du vin qui soutient l'étendue du menu, le service au verre et la présentation face aux clients. Les décisions d'achat tiennent de plus en plus compte de la capacité, de la continuité du service, de la consommation d'énergie et du coût de protection des stocks. Les armoires d'affichage autoportantes restent pertinentes dans les salles à manger et les bars de hall, tandis que les produits sous-comptoir conviennent aux postes de service compacts. Le marché des refroidisseurs à vin commerciaux bénéficie donc d'investissements dans plusieurs formats hôteliers plutôt que dans un seul type d'établissement.
Les domaines viticoles et les salles de dégustation devraient croître à un CAGR de 7,26 % de 2027 à 2032. L'étude 2025 de l'Organisation mondiale du tourisme des Nations Unies a couvert 1 310 domaines viticoles dans 47 pays et a montré que le tourisme viticole peut être une activité commerciale significative pour les producteurs. La Rioja a enregistré 1 164 388 visites de domaines viticoles en 2025, et les services de bar à vin ont augmenté de 22,5 % dans la région. Les magasins de détail nécessitent des armoires visuellement attrayantes, tandis que les navires de croisière, les salles d'événements et les traiteurs ont besoin de produits capables de tolérer des conditions de fonctionnement variées. Cette gamme d'utilisateurs finaux élargit les exigences en matière de produits pour les fabricants.
Par canal de distribution :
les revendeurs maintiennent leur envergure tandis que l'engagement direct progresseLes revendeurs et distributeurs détenaient 74,63 % de la part du marché des refroidisseurs à vin commerciaux en 2026. Leur rôle reste important car ils coordonnent les visites de site, l'installation, les contrats de service et l'accès aux pièces pour de nombreux opérateurs indépendants. Les réseaux de revendeurs régionaux peuvent aider les fabricants à atteindre des clients hôteliers fragmentés sans créer d'organisations de vente locales. Les revendeurs fournissent également un soutien pratique lorsque les acheteurs ont besoin d'aide pour le positionnement des armoires, la ventilation et les exigences électriques. Ces services maintiennent l'importance du canal sur le marché des refroidisseurs à vin commerciaux, en particulier pour les petits opérateurs.
Les ventes directes devraient se développer à un CAGR de 7,14 % jusqu'en 2032. Les spécifications numériques et les équipements connectés permettent aux fabricants de maintenir une relation avec les opérateurs après l'installation. Les alertes connectées et les données de performance peuvent rendre la relation fournisseur plus pertinente pendant la durée de vie d'une armoire. L'engagement direct est particulièrement utile pour les projets premium, les clients multi-sites et les acheteurs ayant des exigences de conception détaillées. La croissance du canal ne supprime pas le besoin de revendeurs, mais elle rapproche certaines activités de spécification à haute valeur ajoutée des fabricants.
Analyse géographique
Europe
L'Europe représentait 33,54 % de la part du marché des refroidisseurs à vin commerciaux en 2026. Ses régions viticoles, sa base de gastronomie fine et son infrastructure hôtelière établie soutiennent la demande en France, en Italie, en Espagne, en Allemagne et au Royaume-Uni. À partir de janvier 2025, le Règlement UE 2024/573 est devenu une influence réglementaire majeure car il exige une limite de potentiel de réchauffement climatique inférieure à 150 pour les nouveaux équipements de réfrigération commerciale autonomes. Les opérateurs disposant de systèmes anciens font également face à des options de maintenance plus restreintes pour les réfrigérants à fort potentiel de réchauffement climatique. Atout France a enregistré une augmentation de 5 % des requêtes de recherche sur le tourisme viticole, dont une hausse de 33 % des recherches provenant des États-Unis, ce qui soutient l'investissement continu dans les domaines viticoles axés sur les visiteurs. L'activité de visiteurs et d'infrastructure de la Rioja en 2025 illustre davantage la demande d'équipements de service du vin dans les destinations viticoles européennes établies.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 7,54 % entre 2027 et 2032. La hausse des investissements hôteliers et une préférence croissante pour la restauration premium soutiennent la demande de stockage commercial du vin en Chine, en Inde, en Corée du Sud, au Japon et en Asie du Sud-Est. Les fournisseurs européens recherchent ces opportunités à travers des produits encastrés et axés sur le design. Le lancement sous-comptoir orienté hôtellerie de Liebherr en février 2026 démontre comment la connectivité des produits et l'installation compacte deviennent pertinentes dans la région. L'Australie crée une opportunité de remplacement axée sur la conformité car ses règles sur les armoires réfrigérées exigent des informations d'efficacité réglementées. Les acheteurs sur les marchés matures tels que la Corée du Sud et le Japon sont susceptibles de mettre l'accent sur la finition des produits, la fiabilité et le soutien aux spécifications. En revanche, les marchés en développement peuvent accorder plus d'importance au service des revendeurs et au coût initial.
Amérique du Nord, Amérique du Sud, Moyen-Orient et Afrique
L'Amérique du Nord reste un marché stable de refroidisseurs à vin commerciaux où les projets hôteliers premium et l'infrastructure de service soutiennent la demande. L'exposition aux droits de douane affectant la distribution d'équipements de restauration peut ajouter une pression sur la chaîne d'approvisionnement pour les composants et produits importés. L'Amérique du Sud bénéficie du tourisme viticole en Argentine, au Chili et au Brésil, où les installations d'accueil créent des besoins récurrents en équipements de refroidissement pour salles de dégustation. L'autorité touristique du Rio Grande do Sul a rapporté une hausse de 57,8 % des expériences de tourisme viticole vendues en 2025, indiquant une expansion de l'activité des visiteurs dans les régions viticoles du Brésil. Le Moyen-Orient et l'Afrique comprennent une demande hôtelière de luxe dans les établissements sous licence et un tourisme viticole établi dans le Cap-Occidental en Afrique du Sud. Les climats chauds, la disponibilité des services, l'approvisionnement en réfrigérants et la compétence des techniciens restent des contraintes structurelles, qui favorisent des produits durables à faible potentiel de réchauffement climatique avec un soutien de service bien développé.
Paysage concurrentiel
Concentration du Marché
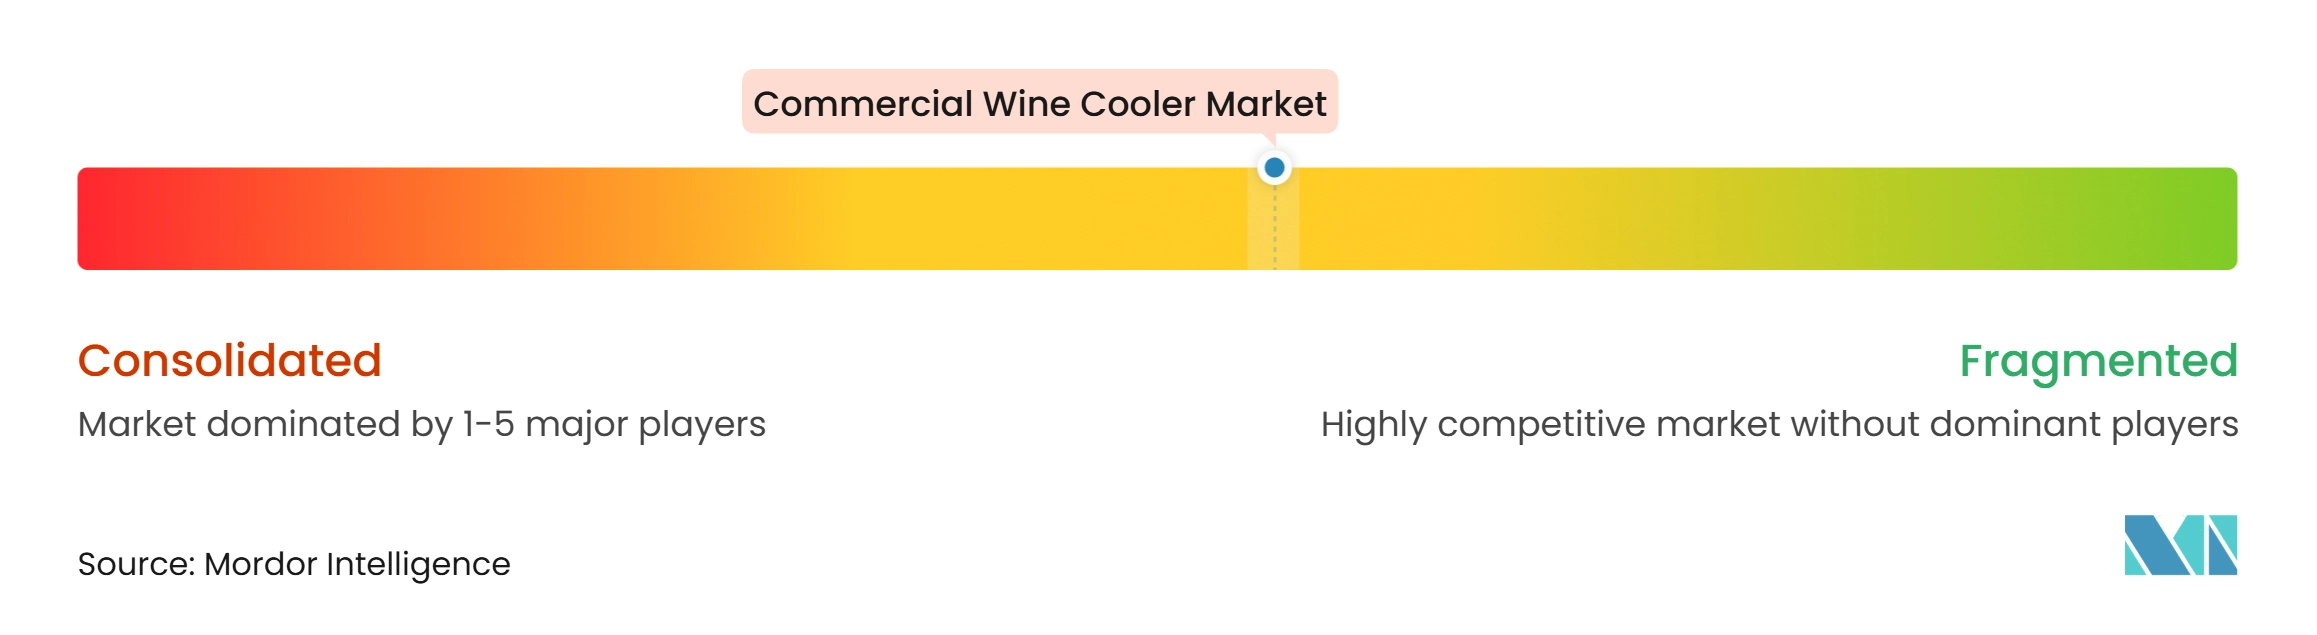
Le marché des refroidisseurs à vin commerciaux est modérément fragmenté entre les spécialistes européens, les fabricants asiatiques de volumes et les fournisseurs nord-américains de réfrigération. EuroCave et Liebherr occupent des positions solides dans le stockage de précision et la présentation premium, tandis que Haier et VRBON sont associés aux volumes milieu de gamme et axés sur les revendeurs. True Manufacturing, Perlick et Sub-Zero répondent aux spécifications hôtelières nord-américaines. Cette structure signifie que les fournisseurs se font concurrence par l'adéquation des produits, les réseaux de service et la portée régionale plutôt qu'une seule entreprise dominant chaque catégorie. Les installations encastrées, l'expansion de la capacité des domaines viticoles et la surveillance connectée restent des domaines où les portefeuilles de produits sont encore en développement.
Liebherr a élargi son portefeuille sous-comptoir en février 2026 avec des réfrigérateurs à boissons entièrement intégrés comprenant la connectivité SmartDeviceBox, des casiers à vin et des fonctions de filtration. Cette initiative donne à l'entreprise une offre connectée pour les installations hôtelières compactes. La collection Harmonie 2025 d'EuroCave a ajouté un format de meuble horizontal, deux compartiments à température réglable, des options d'éclairage et une connectivité applicative planifiée. Ces exemples montrent que la connectivité et la présentation font partie de la concurrence produit aux côtés des performances de refroidissement. Les entreprises capables de soutenir les opérateurs après l'installation peuvent renforcer leur position dans les relations directes avec les clients hôteliers.
La conformité aux réfrigérants est également une exigence concurrentielle car les fabricants ont besoin de produits qui respectent les règles à plus faible potentiel de réchauffement climatique de l'Union européenne. Eurovent identifie les exigences de sécurité, environnementales et de documentation qui s'appliquent aux équipements de réfrigération commerciale. Les entreprises établies sont mieux à même de gérer les besoins de certification dans les cadres EN, UL et AS/NZS. Les petites entreprises peuvent avoir du mal avec l'investissement en ingénierie, la disponibilité des pièces et les approbations multi-régions. Le marché des refroidisseurs à vin commerciaux peut donc favoriser les fournisseurs disposant de ressources techniques établies et d'une couverture de service. Dans le même temps, les fournisseurs spécialisés peuvent se démarquer en proposant de la personnalisation, des formats compacts ou un soutien pour les environnements hôteliers en climat chaud.
Leaders du secteur des refroidisseurs à vin commerciaux
-
Haier Group Corporation
-
Electrolux AB
-
Eurocave SAS
-
Liebherr
-
Danby Products Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Refroidisseurs à Vin Commerciaux Entreprises couvertes dans ce rapport
- Haier Group Corporation
- Shenzhen VRBON Electrical Appliance Co., Ltd.
- Electrolux AB
- Eurocave SAS
- Liebherr
- Danby Products Limited
- The Legacy Companies (Avanti Products Inc)
- La Sommeliere Int. SAS
- Dunavox Kft.
- LG Corporation
- Equator Advanced Appliances
- Caple
- Vinotemp International, Inc.
- Sub-Zero Group, Inc.
- U-Line Corporation
- Perlick Corporation
- Hoshizaki Corporation
- Smeg S.p.A.
- Marvel Refrigeration, LLC
- True Manufacturing Company
- BSH Home Appliances Group
- Samsung Electronics Co., Ltd.
Développements industriels récents dans Marché des Refroidisseurs à Vin Commerciaux
- Février 2026 : Liebherr USA a élargi son portefeuille d'appareils sous-comptoir avec des réfrigérateurs à boissons entièrement intégrés, notamment les modèles UBCgb3730 et UBC3760. Les caractéristiques comprennent des étagères en verre réglables, des casiers à vin coulissants, le système PowerCooling avec filtration FreshAir et la connectivité SmartDeviceBox pour un accès à distance dans les environnements hôteliers.
- Février 2026 : EuroCave a lancé la série de caves à vin encastrées Inspiration en Corée du Sud via une zone de marque dédiée chez Lotte Himart Jamsil. La gamme comprend quatre modèles d'une capacité de 29 à 89 bouteilles, des portes en verre en acier inoxydable et un éclairage LED ambré à 360 degrés. La série cible les clients professionnels et le segment du design d'intérieur premium.
- Septembre 2025 : True Residential a ouvert un showroom dédié de 195 mètres carrés à Clayton, Missouri, adjacent au siège de fabrication d'O'Fallon. Le showroom comprend 5 vignettes présentant le portefeuille complet de réfrigération grand format et sous-comptoir, y compris les armoires à vin. L'installation soutient l'engagement direct avec les professionnels du design et les acheteurs commerciaux dans le secteur hôtelier.
- Juillet 2025 : Liebherr USA a introduit des appareils sous-comptoir de hauteur standard et conformes à l'Americans with Disabilities Act pour les cuisines résidentielles et les environnements hôteliers. Les modèles de réfrigérateurs à vin comprennent un éclairage de plafond LED à intensité variable, des étagères en bois de hêtre FlexFit, des portes en verre triple vitrage UVProtect Plus et des étagères inférieures à glissière télescopique douce. Ces spécifications correspondent aux exigences hôtelières commerciales.
Portée du rapport mondial sur le marché des refroidisseurs à vin commerciaux
Les refroidisseurs à vin commerciaux sont des unités de réfrigération spécialisées conçues pour stocker, vieillir et présenter le vin à des températures optimales dans des environnements professionnels. Le marché des refroidisseurs à vin commerciaux est segmenté par type de produit, capacité, technologie de refroidissement, gamme de prix, utilisateur final, canal de distribution et géographie. Par type de produit, le marché est segmenté en refroidisseurs à vin autoportants et refroidisseurs à vin encastrés/sous-comptoir. Par capacité, le marché est segmenté en jusqu'à 50 bouteilles, 51 à 100 bouteilles, 101 à 200 bouteilles et plus de 200 bouteilles. Par technologie de refroidissement, le marché est segmenté en refroidisseurs à vin à compresseur, refroidisseurs à vin thermoélectriques et systèmes de refroidissement hybrides. Par gamme de prix, le marché est segmenté en économique, milieu de gamme et premium. Par utilisateur final, le marché est segmenté en restaurants et hôtels ; bars, pubs et bars à vin ; navires de croisière, salles d'événements et restauration ; magasins de détail et boutiques spécialisées ; domaines viticoles et salles de dégustation ; et autres utilisateurs commerciaux. Par canal de distribution, le marché est segmenté en ventes directes et revendeurs et distributeurs. Par géographie, le marché est segmenté en Amérique du Nord (Canada, États-Unis, Mexique), Amérique du Sud (Brésil, Pérou, Chili, Argentine, reste de l'Amérique du Sud), Europe (Royaume-Uni, Allemagne, France, Espagne, Italie, BENELUX, NORDICS, reste de l'Europe), Asie-Pacifique (Inde, Chine, Japon, Australie, Corée du Sud, Asie du Sud-Est, reste de l'Asie-Pacifique) et Moyen-Orient & Afrique (Émirats arabes unis, Arabie saoudite, Afrique du Sud, Nigéria, reste du Moyen-Orient & Afrique). Le rapport offre la taille du marché en termes de valeur en USD pour tous les segments mentionnés ci-dessus.
Aperçu de la segmentation
| Refroidisseurs à vin autoportants |
| Refroidisseurs à vin encastrés / sous-comptoir |
| Jusqu'à 50 bouteilles |
| 51 à 100 bouteilles |
| 101 à 200 bouteilles |
| Plus de 200 bouteilles |
| Refroidisseurs à vin à compresseur |
| Refroidisseurs à vin thermoélectriques |
| Systèmes de refroidissement hybrides |
| Économique |
| Milieu de gamme |
| Premium |
| Restaurants et hôtels |
| Bars, pubs et bars à vin |
| Navires de croisière, salles d'événements et restauration |
| Magasins de détail et boutiques spécialisées |
| Domaines viticoles et salles de dégustation |
| Autres utilisateurs commerciaux |
| Ventes directes |
| Revendeurs et distributeurs |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas, Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et Afrique |
| Par type de produit | Refroidisseurs à vin autoportants | |
| Refroidisseurs à vin encastrés / sous-comptoir | ||
| Par capacité | Jusqu'à 50 bouteilles | |
| 51 à 100 bouteilles | ||
| 101 à 200 bouteilles | ||
| Plus de 200 bouteilles | ||
| Par technologie de refroidissement | Refroidisseurs à vin à compresseur | |
| Refroidisseurs à vin thermoélectriques | ||
| Systèmes de refroidissement hybrides | ||
| Par gamme de prix | Économique | |
| Milieu de gamme | ||
| Premium | ||
| Par utilisateur final | Restaurants et hôtels | |
| Bars, pubs et bars à vin | ||
| Navires de croisière, salles d'événements et restauration | ||
| Magasins de détail et boutiques spécialisées | ||
| Domaines viticoles et salles de dégustation | ||
| Autres utilisateurs commerciaux | ||
| Par canal de distribution | Ventes directes | |
| Revendeurs et distributeurs | ||
| Par géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas, Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des refroidisseurs à vin commerciaux ?
La taille du marché des refroidisseurs à vin commerciaux est estimée à 1,26 milliard USD en 2027 et devrait atteindre 1,59 milliard USD d'ici 2032, à un CAGR de 4,86 %.
Quel type de produit domine les ventes de refroidisseurs à vin commerciaux ?
Les refroidisseurs à vin autoportants dominent avec une part de 63,12 % sur le marché des refroidisseurs à vin commerciaux en 2026, car ils soutiennent à la fois le stockage et la présentation face aux clients.
Quel type de produit de refroidisseur à vin commercial connaît la croissance la plus rapide ?
Les refroidisseurs à vin encastrés et sous-comptoir devraient croître à un CAGR de 5,88 % de 2027 à 2032, soutenus par les projets de rénovation et de service compact.
Quel utilisateur final se développe le plus rapidement pour les refroidisseurs à vin commerciaux ?
Les domaines viticoles et les salles de dégustation devraient croître à un CAGR de 7,26 % jusqu'en 2032, soutenus par les investissements dans le tourisme viticole.
Quelle région présente la plus forte demande de refroidisseurs à vin commerciaux ?
L'Europe détient une part de 33,54 % sur le marché des refroidisseurs à vin commerciaux en 2026, soutenue par la culture viticole, l'infrastructure hôtelière et les exigences de remplacement des réfrigérants.
Quelles réglementations affectent les refroidisseurs à vin commerciaux en Europe ?
À partir de janvier 2025, le Règlement UE 2024/573 exige que les nouveaux équipements de réfrigération commerciale autonomes utilisent des réfrigérants avec un potentiel de réchauffement climatique inférieur à 150.