
Tamanho e Participação do Mercado de Sistemas Avançados de Resfriamento de Semicondutores
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 5.85 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.25 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.98 % |
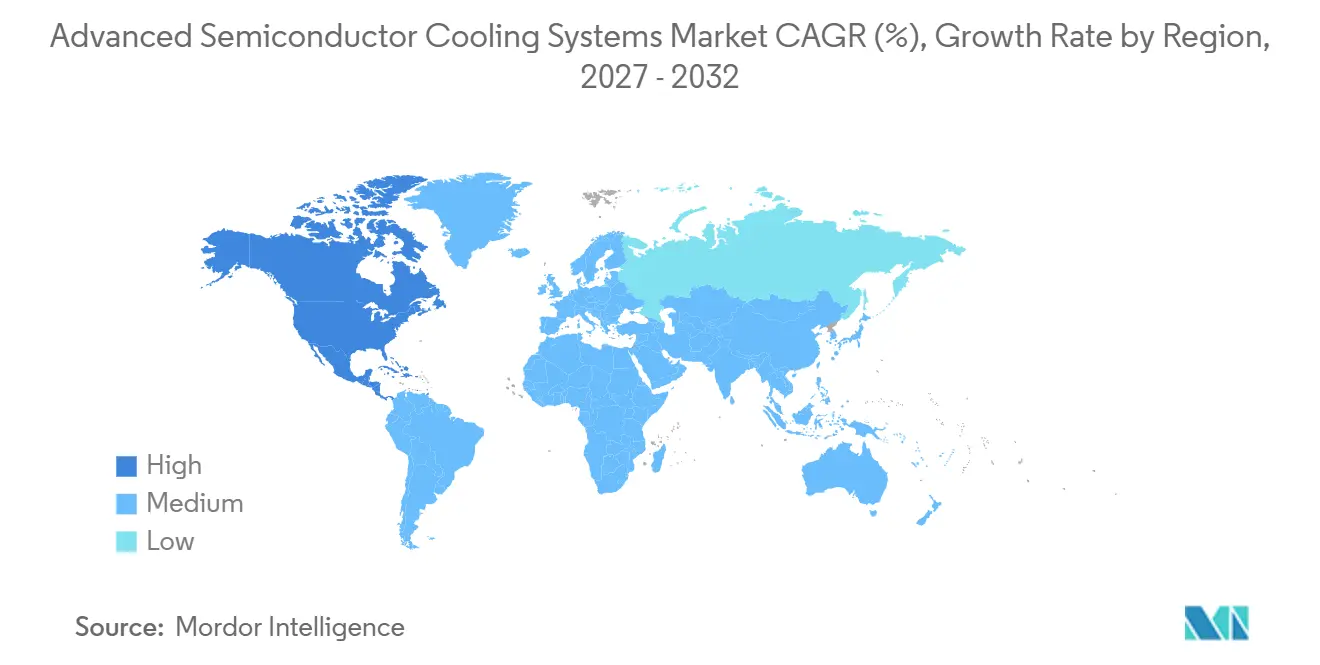
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
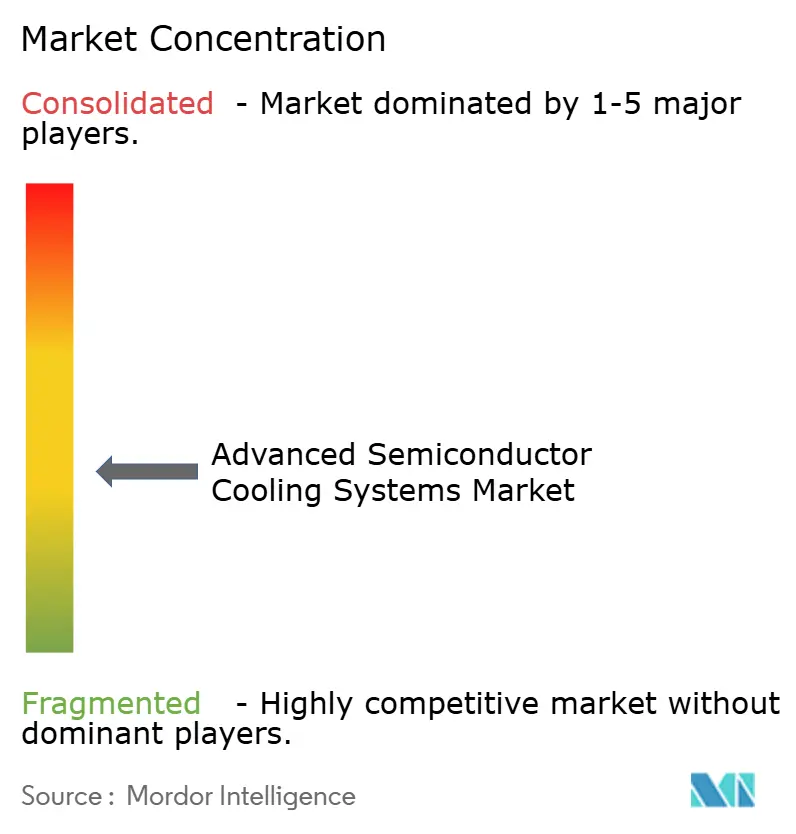
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas Avançados de Resfriamento de Semicondutores pela Mordor Intelligence
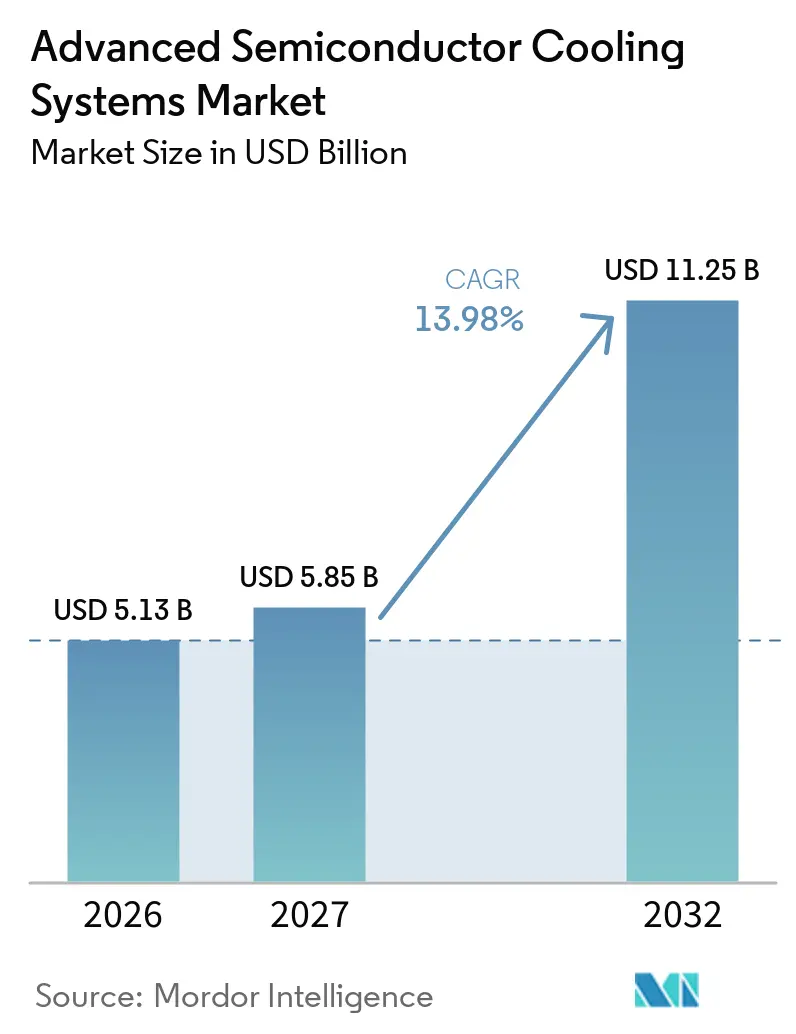
O tamanho do Mercado de Sistemas Avançados de Resfriamento de Semicondutores deve crescer de 5,13 bilhões de USD em 2026 para 5,85 bilhões de USD em 2027 e tem previsão de atingir 11,25 bilhões de USD até 2032, a um CAGR de 13,98% no período de 2027 a 2032. O aumento da densidade de potência dos chips está tornando o resfriamento líquido necessário para implantações de computação de alto desempenho, especialmente onde as cargas de GPU e de rack superam o que os sistemas de ar conseguem gerenciar com eficiência. A NVIDIA afirma que sua infraestrutura de IA com resfriamento líquido é projetada para sistemas que operam em altas temperaturas e densidades de potência, o que está acelerando a demanda por hardware térmico compatível.[1] O mercado de sistemas avançados de resfriamento de semicondutores está migrando de atualizações seletivas para se tornar parte central da nova infraestrutura de IA, o que encurta os ciclos de compra para fornecedores qualificados. Os fornecedores estão respondendo combinando equipamentos de resfriamento com controles, gerenciamento de fluidos e serviços que ajudam os operadores a gerenciar a instalação e a manutenção. Essa mudança também favorece fornecedores capazes de atender às especificações de hiperscalers e entregar equipamentos dentro de cronogramas de construção reduzidos.
Principais Conclusões do Relatório
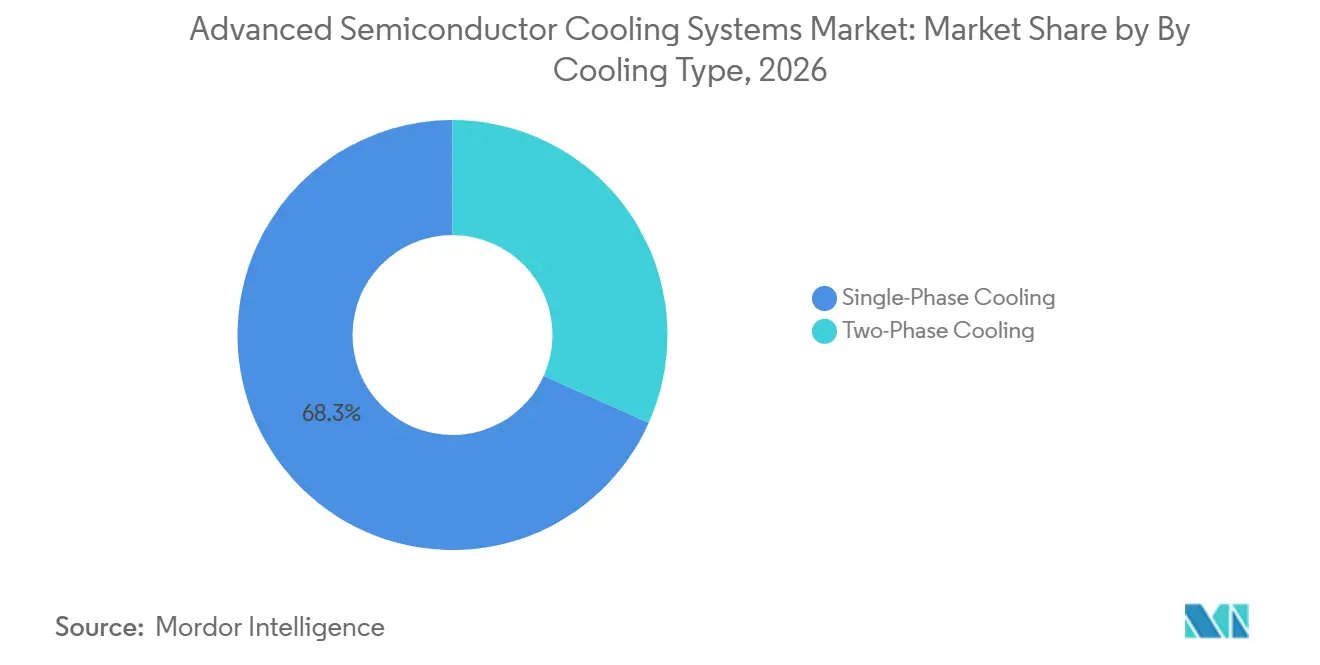
- Por tipo de resfriamento, o resfriamento monofásico detinha 68,3% da participação do mercado de sistemas avançados de resfriamento de semicondutores em 2026, enquanto o resfriamento bifásico tem previsão de registrar um CAGR de 14,2% até 2032.
- Por componente, os dissipadores de calor de microcanais responderam por 22,1% do tamanho do mercado de sistemas avançados de resfriamento de semicondutores em 2026, enquanto as unidades de distribuição de fluido refrigerante têm previsão de expandir a um CAGR de 14,8% até 2032.
- Por usuário final, os operadores de data centers detinham 24,7% do mercado em 2026, enquanto os provedores de serviços em nuvem têm previsão de crescer a um CAGR de 15,5% até 2032.
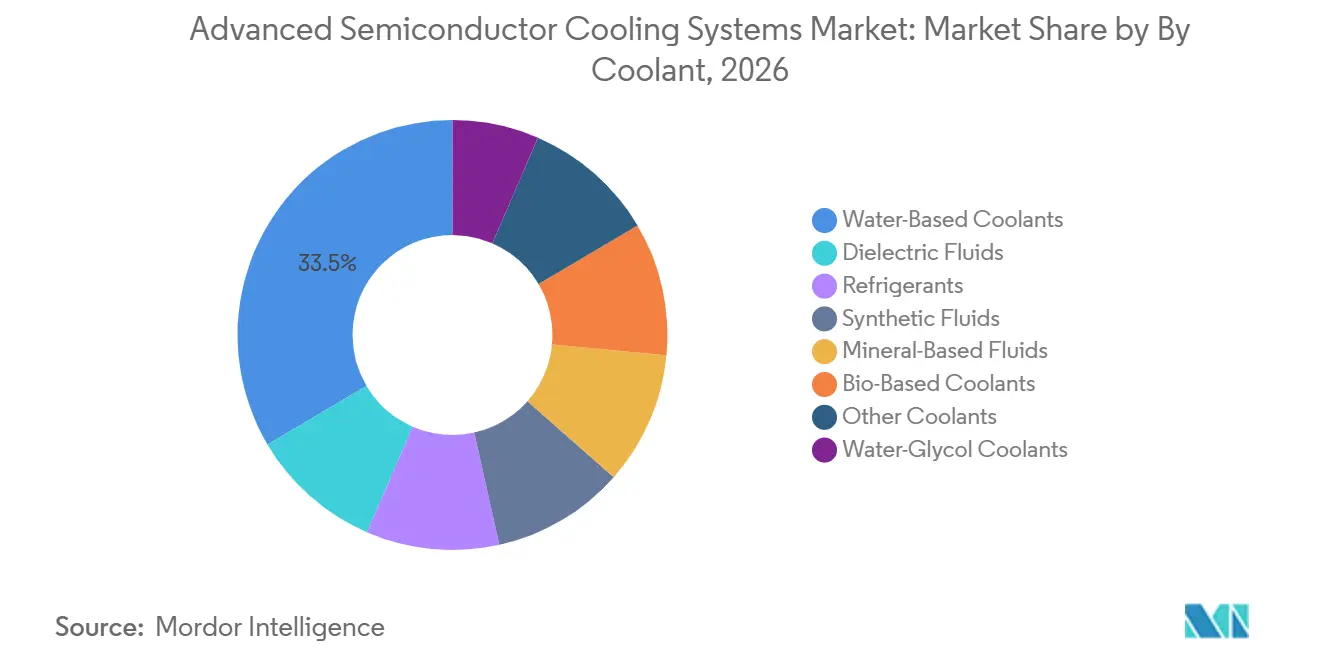
- Por fluido refrigerante, os fluidos refrigerantes de base aquosa detinham 33,5% do mercado em 2026, enquanto os fluidos dielétricos têm previsão de crescer a um CAGR de 15,8% até 2032.
- Por geografia, a América do Norte detinha 37,6% da receita em 2026, e a Ásia-Pacífico tem previsão de crescer a um CAGR de 14,9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas Avançados de Resfriamento de Semicondutores
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada da Densidade de Potência dos Chips de IA e HPC | +4% | Global, com maior intensidade na América do Norte e no Leste Asiático | Curto prazo (≤ 2 anos) |
| Expansão da Infraestrutura Hiperscale com Resfriamento Líquido | +2.8% | América do Norte e Ásia-Pacífico, com repercussão na Europa e no Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Complexidade Térmica de Chiplets, Empacotamento 3D e Memória de Alta Largura de Banda | +2% | Ásia-Pacífico, especialmente Taiwan e Coreia do Sul, e América do Norte | Médio prazo (2 a 4 anos) |
| Expansão da Capacidade de Fabricação de Semicondutores e Empacotamento Avançado | +1.8% | Taiwan, Coreia do Sul, Estados Unidos e Japão | Médio prazo (2 a 4 anos) |
| Requisitos de Redução de Energia, Água e Carbono em Data Centers | +1.5% | Europa e América do Norte, com crescente relevância na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Resfriamento Microfluídico Embarcado para Dispositivos de Altíssimo Fluxo de Calor | +0.8% | América do Norte e Leste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada da Densidade de Potência dos Chips de IA e HPC: A Física Torna o Resfriamento Líquido Indispensável
A potência de projeto térmico das GPUs continuou a aumentar em 2026, e o mercado de sistemas avançados de resfriamento de semicondutores está respondendo ao crescimento sustentado da densidade de calor no hardware de IA e HPC. Os fluxos de calor do Blackwell B100 e B200 de 100 a 140 W/cm² estão próximos do limite prático declarado para o resfriamento por placa fria monofásica. Abordagens bifásicas e microfluídicas são necessárias acima de 200 W/cm², onde os métodos de mudança de fase conseguem remover mais calor de uma área menor e manter o desempenho em layouts compactos de chips. A NVIDIA descreve o resfriamento líquido como um elemento-chave nos projetos de fábricas de IA, onde sistemas de computação densos impõem maiores exigências à infraestrutura térmica. À medida que os requisitos de densidade de rack passam a fazer parte dos processos de qualificação de servidores, os sistemas de resfriamento estão se tornando um componente obrigatório do projeto de hardware, e não uma atualização opcional de instalações. Esse requisito fortalece a posição dos fornecedores que já qualificaram seus equipamentos para implantações de IA exigentes e estabeleceram capacidades de serviço.
Expansão da Infraestrutura Hiperscale com Resfriamento Líquido: A Arquitetura Consolida o Conjunto de Soluções
A plataforma Rubin da NVIDIA entrou em produção em massa em 2026 com resfriamento líquido especificado para chips e componentes de rede, substituindo projetos híbridos que permitiam uma transição mais lenta do resfriamento a ar. Essa escolha de projeto concentra as aquisições em unidades de distribuição de fluido refrigerante compatíveis, coletores, conectores rápidos e materiais de interface térmica que atendam aos requisitos operacionais da plataforma. O mercado de sistemas avançados de resfriamento de semicondutores se beneficia quando os requisitos da plataforma são definidos antecipadamente, pois os fornecedores de hardware podem planejar a capacidade com base em especificações técnicas conhecidas. O plano de infraestrutura de 10 bilhões de USD da NTT DATA tem como alvo campi de IA prontos para resfriamento líquido com mais de 200 kW por fileira, conforme indicado pela pesquisa fornecida. A Aligned Data Centers informou que a ODATA lançou o resfriamento líquido DeltaFlow no Brasil e no México, com suporte de 630 milhões de USD em setembro de 2026. Fornecedores capazes de concluir a qualificação, fabricar equipamentos, coordenar com empreiteiros de obras e apoiar a instalação rapidamente tendem a receber os maiores volumes desses projetos.
Complexidade Térmica de Chiplets, Empacotamento 3D e HBM: Um Mandato de Resfriamento Além da IA
Pilhas 2,5D podem operar com resfriamento a ar a 300 W, enquanto pilhas 3D requerem resfriamento líquido ou híbrido a 350 W porque o calor se acumula ao longo dos dies empilhados verticalmente.[2] O Imec relatou que projetos simulados de HBM 3D sobre GPU atingiram 141,7°C sem mitigação térmica, em comparação com 69,1°C para configurações 2,5D equivalentes. Esses limites térmicos ampliam a necessidade de resfriamento avançado para além dos maiores aceleradores de IA, especialmente onde dies densamente agrupados concentram calor em uma área reduzida. Sistemas em chip para telecomunicações, dispositivos de computação automotiva e ASICs de rede também estão migrando para projetos multi-die com diferentes padrões de pontos quentes. O mercado de sistemas avançados de resfriamento de semicondutores, portanto, atende a mais aplicações do que apenas implantações em data centers. Os fornecedores de resfriamento precisam de equipamentos que possam ser adaptados ao perfil de calor, à disposição do encapsulamento e aos requisitos de confiabilidade de cada tipo de dispositivo.
Expansão da Capacidade de Fabricação de Semicondutores e Empacotamento Avançado: A Intensidade do Processo Impulsiona a Demanda Interna às Fábricas
A fabricação de semicondutores e o empacotamento avançado são atividades termicamente intensivas, gerando demanda por resfriamento dentro das fábricas, além dos data centers que utilizam os chips acabados. A TSMC e a Amkor anunciaram uma parceria de longo prazo em junho de 2026 para expandir a capacidade de empacotamento avançado no Arizona. A expansão sul-coreana da Samsung e da SK Hynix foi declarada em 800 trilhões de KRW, equivalente a 580 bilhões de USD, abrangendo fábricas e um polo de empacotamento. Os processos de deposição, gravação e ligação de wafers requerem controle preciso de temperatura ao longo de toda a produção. O mercado de sistemas avançados de resfriamento de semicondutores pode, portanto, captar demanda proveniente da expansão de fábricas mesmo quando a construção de data centers segue um cronograma diferente.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Retrofit e Requisitos de Modificação de Instalações | -1.8% | Global, com efeito mais intenso em mercados maduros com infraestrutura legada | Curto prazo (≤ 2 anos) |
| Risco de Vazamento, Contaminação e Confiabilidade do Fluido Refrigerante | -1.4% | Global, com alta preocupação em instalações de colocation e de missão crítica | Médio prazo (2 a 4 anos) |
| Escassez de Expertise em Projeto e Serviço de Resfriamento Líquido | -1% | Mercados emergentes da Ásia-Pacífico, América do Sul e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Vulnerabilidade no Fornecimento de Fluidos Refrigerantes Especiais, Bombas e Interfaces Térmicas | -0.8% | Global, com maior exposição em sistemas de imersão bifásica | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Retrofit e Requisitos de Modificação de Instalações: O Problema Operacional Supera o de Hardware
Os custos de conversão para resfriamento líquido são de 2 milhões de USD por MW, em comparação com 11 milhões de USD por MW para uma construção em terreno novo, mas as instalações existentes frequentemente enfrentam barreiras físicas e operacionais. O congestionamento de piso elevado, a capacidade estrutural limitada para unidades de distribuição de fluido refrigerante, as penetrações em lajes e as restrições de operação em ambiente ativo podem impedir a simples substituição de equipamentos. A ASHRAE observa que instalações projetadas para racks de 5 a 10 kW enfrentam desafios fundamentais ao se adaptar ao resfriamento direto ao chip acima de 50 kW por rack sem redesenhar a distribuição de energia. Os acordos de energia com inquilinos também podem exigir renegociação, adicionando atrasos administrativos ao trabalho técnico e coordenando as atualizações das instalações com as cargas de trabalho dos clientes. O Google introduziu o Brazos em junho de 2026 como um sistema líquido-ar montado em rack de 60 kW por rack que não requer conexão de água da instalação. Sua abordagem de instalação modular aborda a perturbação operacional que pode atrasar as decisões de retrofit no mercado de sistemas avançados de resfriamento de semicondutores.
Risco de Vazamento, Contaminação e Confiabilidade do Fluido Refrigerante: O Déficit de Confiança Operacional
Os operadores permanecem preocupados com as consequências de uma falha no fluido refrigerante em um ambiente de computação ativo. Testes de 15 fluidos dielétricos comerciais registraram resistências térmicas de junção ao fluido refrigerante de 4,9 a 7,8 K/W, indicando que a escolha do fluido afeta tanto o desempenho quanto a compatibilidade com os materiais. A retirada do 3M Novec no final de 2025 criou maior incerteza para os usuários bifásicos que dependiam de compostos químicos com ponto de saturação a 49°C. Uma alternativa de hidrocarboneto em escala comercial não estava disponível até meados de 2026 para essas aplicações. A entrada de partículas e a oxidação podem reduzir a qualidade do fluido dielétrico ao longo do tempo, de modo que os operadores precisam de testes periódicos, substituição e procedimentos de manutenção documentados. No mercado de sistemas avançados de resfriamento de semicondutores, fornecedores que oferecem fluidos verificados, suporte de serviço e monitoramento de desempenho podem reduzir uma preocupação operacional fundamental para os compradores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resfriamento: A Escala Monofásica Encontra a Fronteira de Desempenho Bifásica
O resfriamento monofásico respondeu por 68,3% do tamanho do mercado de sistemas avançados de resfriamento de semicondutores em 2026. Sua base instalada reflete a adequação para retrofit, ampla compatibilidade com fluidos refrigerantes, menores custos de fluido e comissionamento familiar sem gerenciamento de fronteira de fase. Os custos de fluido monofásico são de 30 a 100 USD por litro, em comparação com 100 a 300 USD por litro para compostos bifásicos. A Frore introduziu o LiquidJet Nexus para 2 GPUs Blackwell e uma CPU Grace, reportando uma redução de 6°C na temperatura de junção e 10% mais geração de tokens.
O resfriamento bifásico tem previsão de crescer a um CAGR de 14,2% até 2032, a taxa mais rápida por tipo de resfriamento no setor de sistemas avançados de resfriamento de semicondutores. O crescimento é impulsionado por cargas acima de 200 W/cm², ponto em que o resfriamento por mudança de fase se torna necessário. O HyperCool da ZutaCore utiliza um projeto de ebulição e condensação em circuito fechado que elimina a água no nível do chip. Um estudo da Nature Electronics relatou microcanais de coletor aprimorados por jato dissipando 3.000 W/cm², apoiando potenciais aplicações futuras no nível do chip.

Por Componente: Placas Frias e CDUs Definem o Conjunto de Infraestrutura
As unidades de distribuição de fluido refrigerante têm previsão de crescer a um CAGR de 14,8% de 2027 a 2032, a taxa mais rápida por componente no mercado de sistemas avançados de resfriamento de semicondutores. Os hiperscalers estão adotando layouts de resfriamento no nível do rack, aumentando a demanda por CDUs em vez de soluções pontuais separadas. A Nortek lançou uma CDU em skid em setembro de 2025 com capacidade acima de 5 MW, alinhada com blocos de implantação de campi de alta densidade.
Os dissipadores de calor de microcanais detinham 22,1% do mercado em 2026, sustentados pela compatibilidade com múltiplas arquiteturas de resfriamento. Uma pesquisa do IEEE ICEPT relatou um projeto de microfluidica de coletor embarcado com resistência de 0,116 K/W a 1.527,8 W/cm². Um artigo do IEEE EPTC relatou um projeto de microcanal com tampa de diamante a 0,02°C/W sob uma carga de 2.000 W. Placas frias, trocadores de calor, materiais de interface térmica, tubos de calor, câmaras de vapor, módulos termoelétricos, bombas, válvulas, tubulações, coletores e sensores conferem ao mercado de sistemas avançados de resfriamento de semicondutores um amplo conjunto de componentes de sistema especializados.
Por Usuário Final: Operadores de Data Centers Lideram; Provedores de Nuvem Definem os Roteiros dos Fornecedores
Os operadores de data centers detinham 24,7% do mercado em 2026, tornando-os o maior grupo de usuários finais no mercado de sistemas avançados de resfriamento de semicondutores. Os grandes operadores de colocation incorporam requisitos de resfriamento líquido em novos projetos, estendendo as especificações para fabricantes e instaladores de equipamentos. A pesquisa fornecida identifica o plano de 10 bilhões de USD da NTT DATA para campi de IA prontos para resfriamento líquido acima de 200 kW por fileira. Esses projetos criam visibilidade para fornecedores de placas frias, CDUs, circuitos de fluido e componentes relacionados.
Os provedores de serviços em nuvem têm previsão de crescer a um CAGR de 15,5% até 2032, a taxa mais rápida por usuário final no setor de sistemas avançados de resfriamento de semicondutores. A plataforma Rubin da NVIDIA requer resfriamento líquido para chips e componentes de rede, vinculando as compras de hardware de hiperscalers a pedidos de sistemas de resfriamento. Os operadores de HPC e supercomputação têm volumes menores, mas ajudam a definir as metas de desempenho para sistemas comerciais. Fabricantes de semicondutores, fundições, empresas OSAT, fabricantes de eletrônicos, fabricantes de dispositivos integrados e instituições de pesquisa precisam de controle térmico preciso à medida que as temperaturas de empacotamento aumentam.
Por Fluido Refrigerante: A Água Domina Hoje; os Fluidos Dielétricos Definem a Trajetória de Crescimento
Os fluidos refrigerantes de base aquosa detinham 33,5% do mercado em 2026 por serem disponíveis, familiares e econômicos para aplicações em data centers. O Google especifica água deionizada ou 25% de propilenoglicol para o Brazos, utilizando práticas estabelecidas de manutenção de instalações. As misturas de água e glicol oferecem proteção contra congelamento em instalações nórdicas e de alta altitude. Os sistemas de base aquosa conferem ao mercado de sistemas avançados de resfriamento de semicondutores uma base prática para implantações de resfriamento direto ao chip.
Os fluidos dielétricos têm previsão de crescer a um CAGR de 15,8% até 2032, a taxa mais rápida por categoria de fluido refrigerante no mercado de sistemas avançados de resfriamento de semicondutores. O crescimento depende da substituição dos fluidos da classe Novec eliminados por razões de PFAS e do escalonamento de alternativas para resfriamento bifásico acima de pontos de saturação de 49°C. Os fluidos refrigerantes de base biológica são considerados em estágio inicial porque as evidências de estabilidade a alta temperatura e vida útil de serviço permanecem limitadas. As restrições europeias de PFAS sob o REACH estão apoiando investimentos em formulação que poderão atingir escala comercial durante o período de previsão.
Análise Geográfica
A América do Norte respondeu por 37,6% da participação do mercado de sistemas avançados de resfriamento de semicondutores em 2024. A demanda regional é impulsionada pela capacidade de IA de hiperscalers, pela expansão de semicondutores sob a Lei CHIPS e Ciência, e por uma densa base de fornecedores. O campus Lake Mariner da TeraWulf recebeu mais de 290 milhões de USD em infraestrutura integrada de energia e resfriamento líquido em maio de 2026. A Vertiv anunciou uma expansão de 50 milhões de USD no Ohio em março de 2026, visando 45% de capacidade produtiva adicional até o segundo trimestre de 2027. O Canadá oferece energia hidrelétrica para projetos de baixo carbono, enquanto o México está emergindo como um local de infraestrutura de IA próximo à costa.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 14,9% até 2032, a taxa de crescimento regional mais rápida no mercado de sistemas avançados de resfriamento de semicondutores. Esse crescimento é sustentado pela grande expansão de semicondutores e pelo desenvolvimento de novos data centers de IA. A TSMC e a Amkor anunciaram uma parceria em junho de 2026 para expandir a capacidade de empacotamento avançado no Arizona. A TSMC estabeleceu como meta 130.000 wafers CoWoS por mês, com 265 bilhões de USD de investimento nos Estados Unidos, incluindo instalações de empacotamento no Arizona. A Samsung e a SK Hynix anunciaram uma expansão combinada de 800 trilhões de KRW, equivalente a 580 bilhões de USD. O segmento da China cresceu 45,2% em 2026, e Singapura aplica benchmarks de eficiência energética às licenças de novas instalações.
O mercado europeu é ancorado pelo Reino Unido, Alemanha, Países Baixos e França, onde os requisitos de transparência energética e as restrições do REACH estão impulsionando a demanda por sistemas de resfriamento. A Panasonic entrou no mercado europeu de unidades de distribuição de fluido refrigerante (CDU) em março de 2026 com modelos de 400 kW e 800 kW e anunciou um modelo superior a 1.200 kW. A América do Sul está ganhando atividade em terreno novo por meio do lançamento do DeltaFlow da ODATA, com suporte de 630 milhões de USD em investimentos no Brasil e no México. A Arábia Saudita e os Emirados Árabes Unidos estão incorporando a prontidão para resfriamento líquido em novos projetos de campi de IA, ampliando a oportunidade geográfica para o mercado de sistemas avançados de resfriamento de semicondutores.
Cenário Competitivo
O mercado de sistemas avançados de resfriamento de semicondutores é moderadamente fragmentado. Vertiv, Schneider Electric, Rittal, Stulz e Boyd Thermal, agora parte da Eaton, foram identificados como o grupo líder. O restante está distribuído entre especialistas em tecnologia, permitindo espaço para produtos variados e modelos de serviço. A consolidação aumentou com a aquisição da CoolIT Systems pela Ecolab, a aquisição da Boyd Thermal pela Eaton, a aquisição da LiquidStack pela Trane Technologies e a aquisição da Chilldyne pela Daikin Applied. A Ecolab concluiu sua aquisição da CoolIT por 4,75 bilhões de USD em julho de 2026 e afirmou que expandiria sua plataforma de resfriamento de IA.
A Eaton concluiu sua aquisição da Boyd Thermal por 9,5 bilhões de USD em março de 2026, adicionando produtos de resfriamento líquido ao seu portfólio. A Trane anunciou sua aquisição da LiquidStack em fevereiro de 2026, estendendo sua oferta para resfriamento líquido no chip e imersão bifásica. A Ecolab planeja combinar os equipamentos da CoolIT com a otimização digital 3D TRASAR na Supercomputing Chicago em novembro de 2026. Esses movimentos aproximam equipamentos, gerenciamento de fluidos, monitoramento e serviços. O backlog de 15 bilhões de USD da Vertiv, reportado para o primeiro trimestre de 2026, reflete a importância da capacidade de fabricação e da capacidade de entrega.
A Frore reportou temperaturas de junção Rubin de 6 a 12°C mais baixas e 10 a 25% mais tokens por watt com placas frias de grau semicondutor. O sistema bifásico sem água da ZutaCore aborda preocupações sobre a exposição à água no chip. O modelo de codesenvolvimento OEM da Iceotope tem como alvo o resfriamento de precisão embarcado, sustentado por mais de 225 patentes e uma Série B de 26 milhões de USD. Os fornecedores que combinam hardware térmico, química de fluidos e monitoramento digital em sistemas validados estão melhor posicionados no mercado de sistemas avançados de resfriamento de semicondutores.
Líderes do Setor de Sistemas Avançados de Resfriamento de Semicondutores
-
CoolIT Systems
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Boyd Corporation
-
Asetek A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Julho de 2026: A Ecolab concluiu sua aquisição da CoolIT Systems por 4,75 bilhões de USD, com a CoolIT reportando crescimento de vendas acumulado no ano acima de 100% no fechamento. A Ecolab planeja combinar as CDUs e placas frias da CoolIT com sua plataforma de otimização digital 3D TRASAR, com estreia prevista na Supercomputing Chicago em novembro de 2026.
- Junho de 2026: O Google lançou o Brazos, um sistema líquido-ar montado em rack, de 60 kW por rack e 3 unidades modulares, para implantação de GPUs com resfriamento líquido em instalações com resfriamento a ar existentes, sem infraestrutura de água da instalação. O Google comprometeu-se a disponibilizar as especificações técnicas como código aberto por meio do Open Compute Project.
- Março de 2026: A Eaton concluiu a aquisição da Boyd Thermal por 9,5 bilhões de USD. A Boyd Thermal projetou 1,7 bilhão de USD em vendas para 2026, dos quais 1,5 bilhão de USD corresponde a resfriamento líquido, posicionando a Eaton como fornecedora de soluções térmicas da rede ao chip.
Escopo do Relatório Global do Mercado de Sistemas Avançados de Resfriamento de Semicondutores
Os sistemas avançados de resfriamento de semicondutores são tecnologias de gerenciamento térmico projetadas para dissipar altas densidades de fluxo de calor e manter temperaturas de junção precisas em microeletrônicos modernos de alta densidade de potência e semicondutores de potência.
O mercado global de sistemas avançados de resfriamento de semicondutores é segmentado por tipo de resfriamento, componente, modo de operação, usuário final, fluido refrigerante e geografia. Por tipo de resfriamento, o mercado é segmentado em resfriamento monofásico e resfriamento bifásico. Por componente, o mercado é segmentado em ColC48, dissipadores de calor de microcanais, trocadores de calor, materiais de interface térmica, unidades de distribuição de fluido refrigerante, bombas, válvulas, tubulações e coletores, tubos de calor e câmaras de vapor, módulos termoelétricos, sensores e sistemas de monitoramento térmico, e outros componentes. Por usuário final, o mercado é segmentado em fabricantes de semicondutores, fundições de semicondutores, fabricantes de dispositivos integrados, empresas OSAT, operadores de data centers, provedores de serviços em nuvem, operadores de HPC e supercomputação, fabricantes de eletrônicos, instituições de pesquisa e outros. Por fluido refrigerante, o mercado é segmentado em fluidos refrigerantes de base aquosa, fluidos refrigerantes de água e glicol, fluidos dielétricos, refrigerantes, fluidos sintéticos, fluidos de base mineral, fluidos refrigerantes de base biológica e outros fluidos refrigerantes. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de sistemas avançados de resfriamento de semicondutores em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado são fornecidos em termos de valor (USD).
| Resfriamento Monofásico |
| Resfriamento Bifásico |
| ColC48 |
| Dissipadores de Calor de Microcanais |
| Trocadores de Calor |
| Materiais de Interface Térmica |
| Unidades de Distribuição de Fluido Refrigerante |
| Bombas |
| Válvulas |
| Tubulações e Coletores |
| Tubos de Calor e Câmaras de Vapor |
| Módulos Termoelétricos |
| Sensores e Sistemas de Monitoramento Térmico |
| Outros Componentes |
| Fabricantes de Semicondutores |
| Fundições de Semicondutores |
| Fabricantes de Dispositivos Integrados |
| Empresas OSAT |
| Operadores de Data Centers |
| Provedores de Serviços em Nuvem |
| Operadores de HPC e Supercomputação |
| Fabricantes de Eletrônicos |
| Instituições de Pesquisa |
| Outros |
| Fluidos Refrigerantes de Base Aquosa |
| Fluidos Refrigerantes de Água e Glicol |
| Fluidos Dielétricos |
| Refrigerantes |
| Fluidos Sintéticos |
| Fluidos de Base Mineral |
| Fluidos Refrigerantes de Base Biológica |
| Outros Fluidos Refrigerantes |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Taiwan | |
| Vietnã | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Colômbia | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| África do Sul | |
| Kuwait | |
| Restante do Oriente Médio e África |
| Por Tipo de Resfriamento | Resfriamento Monofásico | |
| Resfriamento Bifásico | ||
| Por Componente | ColC48 | |
| Dissipadores de Calor de Microcanais | ||
| Trocadores de Calor | ||
| Materiais de Interface Térmica | ||
| Unidades de Distribuição de Fluido Refrigerante | ||
| Bombas | ||
| Válvulas | ||
| Tubulações e Coletores | ||
| Tubos de Calor e Câmaras de Vapor | ||
| Módulos Termoelétricos | ||
| Sensores e Sistemas de Monitoramento Térmico | ||
| Outros Componentes | ||
| Por Usuário Final | Fabricantes de Semicondutores | |
| Fundições de Semicondutores | ||
| Fabricantes de Dispositivos Integrados | ||
| Empresas OSAT | ||
| Operadores de Data Centers | ||
| Provedores de Serviços em Nuvem | ||
| Operadores de HPC e Supercomputação | ||
| Fabricantes de Eletrônicos | ||
| Instituições de Pesquisa | ||
| Outros | ||
| Por Fluido Refrigerante | Fluidos Refrigerantes de Base Aquosa | |
| Fluidos Refrigerantes de Água e Glicol | ||
| Fluidos Dielétricos | ||
| Refrigerantes | ||
| Fluidos Sintéticos | ||
| Fluidos de Base Mineral | ||
| Fluidos Refrigerantes de Base Biológica | ||
| Outros Fluidos Refrigerantes | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Taiwan | ||
| Vietnã | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Colômbia | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| África do Sul | ||
| Kuwait | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado Global de Sistemas Avançados de Resfriamento de Semicondutores em 2027?
O tamanho do Mercado de Sistemas Avançados de Resfriamento de Semicondutores deve crescer de 5,13 bilhões de USD em 2026 para 5,85 bilhões de USD em 2027 e tem previsão de atingir 11,25 bilhões de USD até 2032, a um CAGR de 13,98% no período de 2027 a 2032.
Qual tipo de resfriamento lidera a demanda atual?
O resfriamento monofásico liderou com 68,3% de participação em 2026 por suportar retrofits, ampla compatibilidade com fluidos, menores custos de fluido e procedimentos operacionais familiares.
Qual tecnologia de resfriamento está crescendo mais rapidamente?
O resfriamento bifásico tem previsão de crescer a um CAGR de 13,98% até 2032 por ser capaz de lidar com fluxo de calor acima de 200 W/cm² por meio do resfriamento por mudança de fase.
Qual é o papel das unidades de distribuição de fluido refrigerante nas instalações de IA?
As CDUs têm previsão de crescer a um CAGR de 14,8% até 2032, à medida que os hiperscalers padronizam a infraestrutura de resfriamento líquido no nível do rack para blocos maiores de implantação de IA.
Quais usuários finais estão expandindo o resfriamento líquido mais rapidamente?
Os provedores de serviços em nuvem têm previsão de registrar um CAGR de 15,5% até 2032, sustentados pelos requisitos de hardware de IA com resfriamento líquido que influenciam as especificações de resfriamento em toda a cadeia de fornecedores.
Qual região tem previsão de crescer mais rapidamente?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 14,9% até 2032, sustentada pela expansão da capacidade de semicondutores, pela atividade de empacotamento avançado e pelas implantações de data centers de IA.