
Taille et Part du Marché des Systèmes de Refroidissement Avancés pour Semi-conducteurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
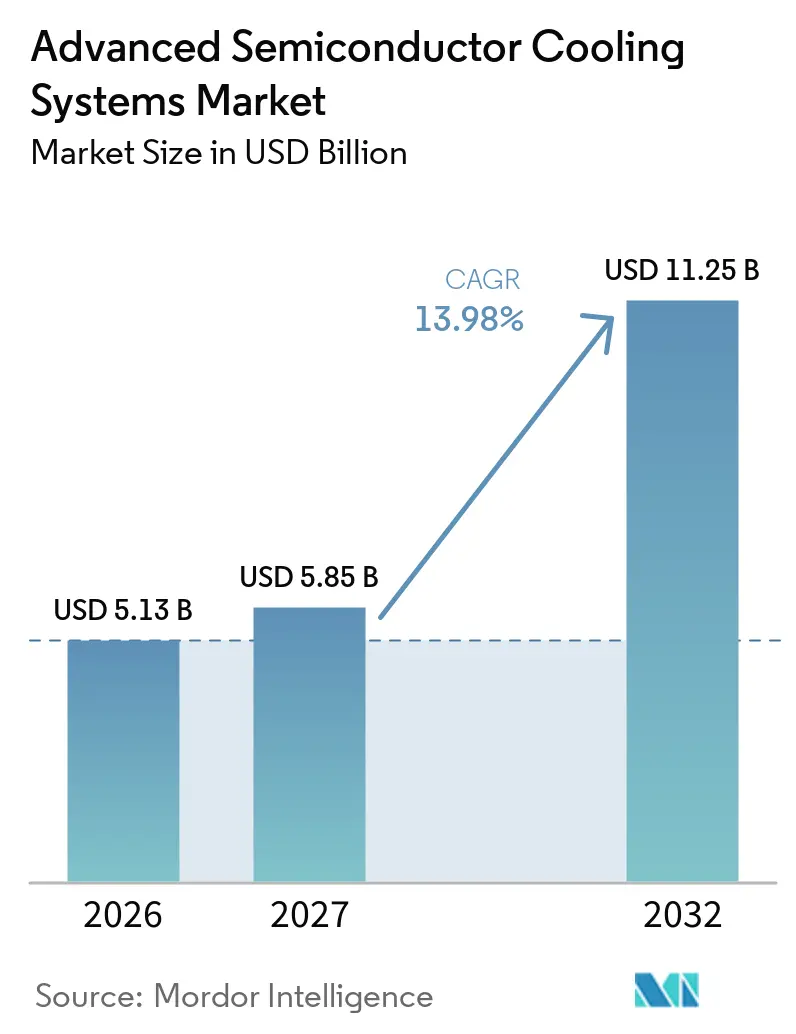
| Taille du Marché (2027) | 5.85 Milliards de dollars |
| Taille du Marché (2032) | 11.25 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.98 % |
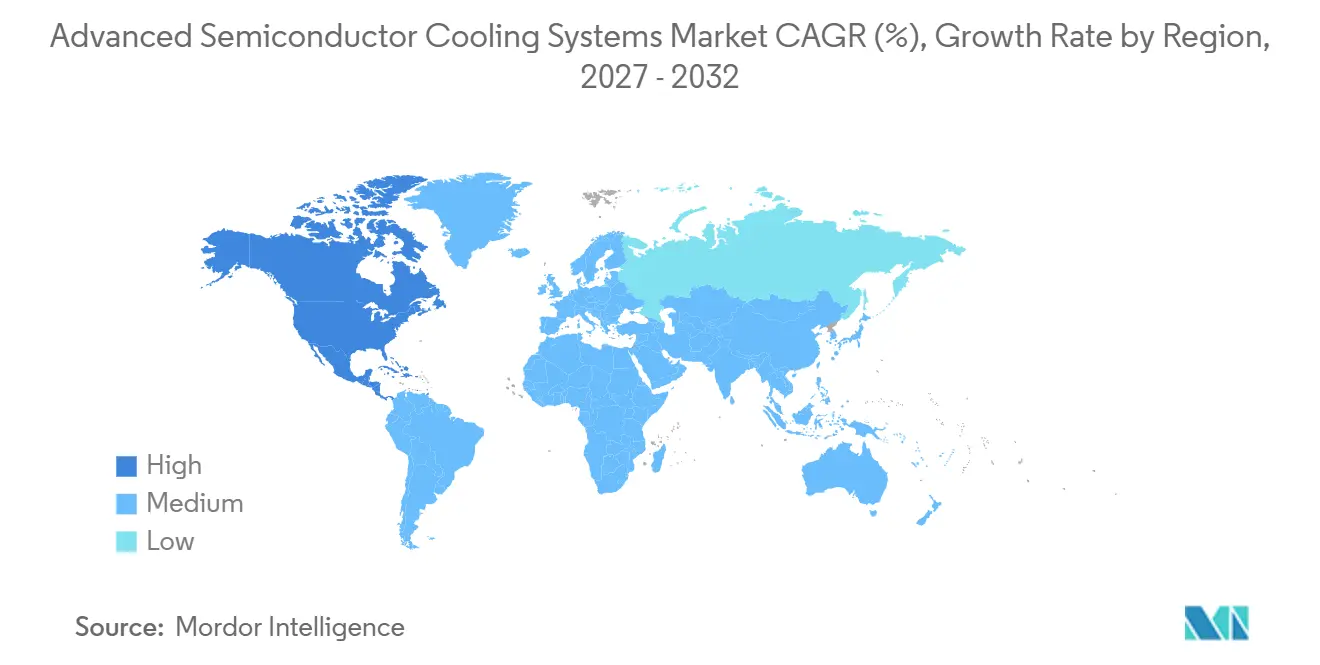
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
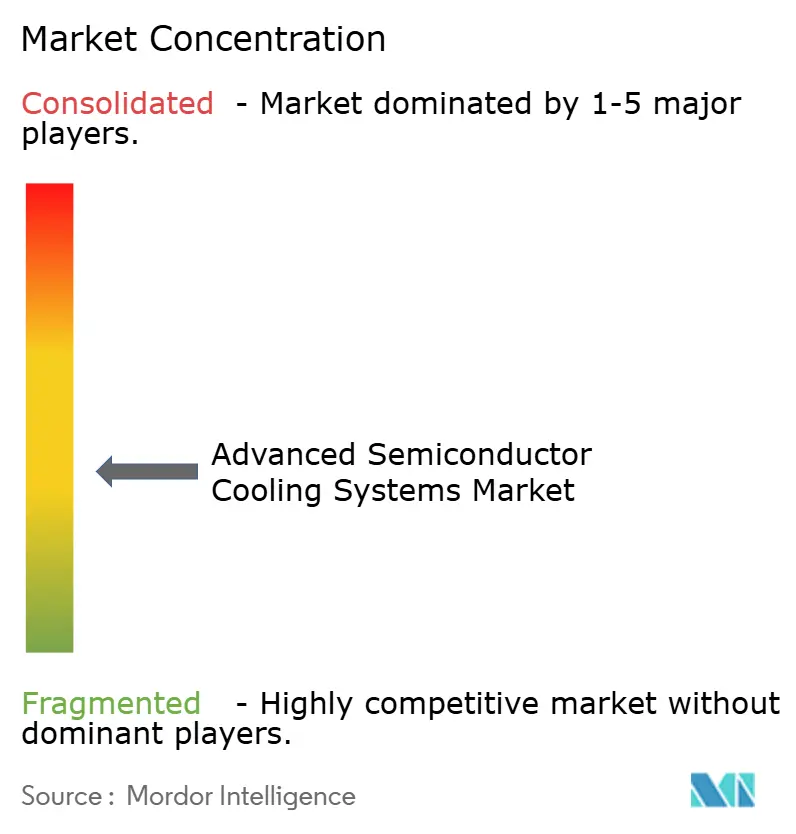
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes de Refroidissement Avancés pour Semi-conducteurs par Mordor Intelligence
La taille du Marché des Systèmes de Refroidissement Avancés pour Semi-conducteurs devrait croître de 5,13 milliards USD en 2026 à 5,85 milliards USD en 2027 et devrait atteindre 11,25 milliards USD d'ici 2032 à un CAGR de 13,98 % sur la période 2027-2032. La densité de puissance croissante des puces rend le refroidissement par liquide nécessaire pour les déploiements informatiques haute performance, en particulier lorsque les charges GPU et de baie dépassent ce que les systèmes à air peuvent gérer efficacement. NVIDIA indique que son infrastructure d'intelligence artificielle refroidie par liquide est conçue pour des systèmes fonctionnant à des températures et des densités de puissance élevées, ce qui accélère la demande de matériel thermique compatible.[1] Le marché des systèmes de refroidissement avancés pour semi-conducteurs évolue des mises à niveau sélectives vers un élément central des nouvelles infrastructures d'intelligence artificielle, ce qui raccourcit les cycles d'achat pour les fournisseurs qualifiés. Les fournisseurs répondent en associant les équipements de refroidissement à des systèmes de contrôle, de gestion des fluides et de services qui aident les opérateurs à gérer l'installation et la maintenance. Ce changement favorise également les fournisseurs capables de répondre aux spécifications des hyperscalers et de livrer les équipements dans des délais de construction courts.
Points Clés du Rapport
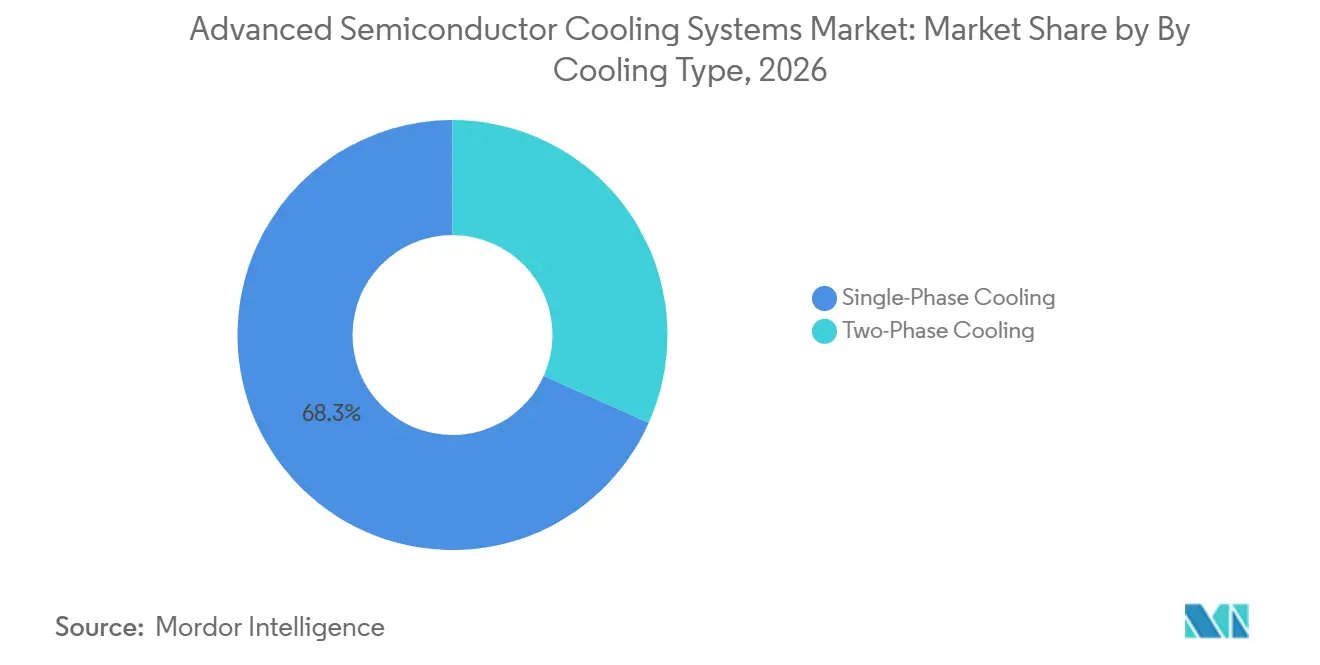
- Par type de refroidissement, le refroidissement monophasé détenait 68,3 % de la part du marché des systèmes de refroidissement avancés pour semi-conducteurs en 2026, tandis que le refroidissement biphasé devrait enregistrer un CAGR de 14,2 % jusqu'en 2032.
- Par composant, les dissipateurs thermiques à microcanaux représentaient 22,1 % de la taille du marché des systèmes de refroidissement avancés pour semi-conducteurs en 2026, tandis que les unités de distribution de fluide caloporteur devraient se développer à un CAGR de 14,8 % jusqu'en 2032.
- Par utilisateur final, les opérateurs de centres de données détenaient 24,7 % du marché en 2026, tandis que les fournisseurs de services cloud devraient croître à un CAGR de 15,5 % jusqu'en 2032.
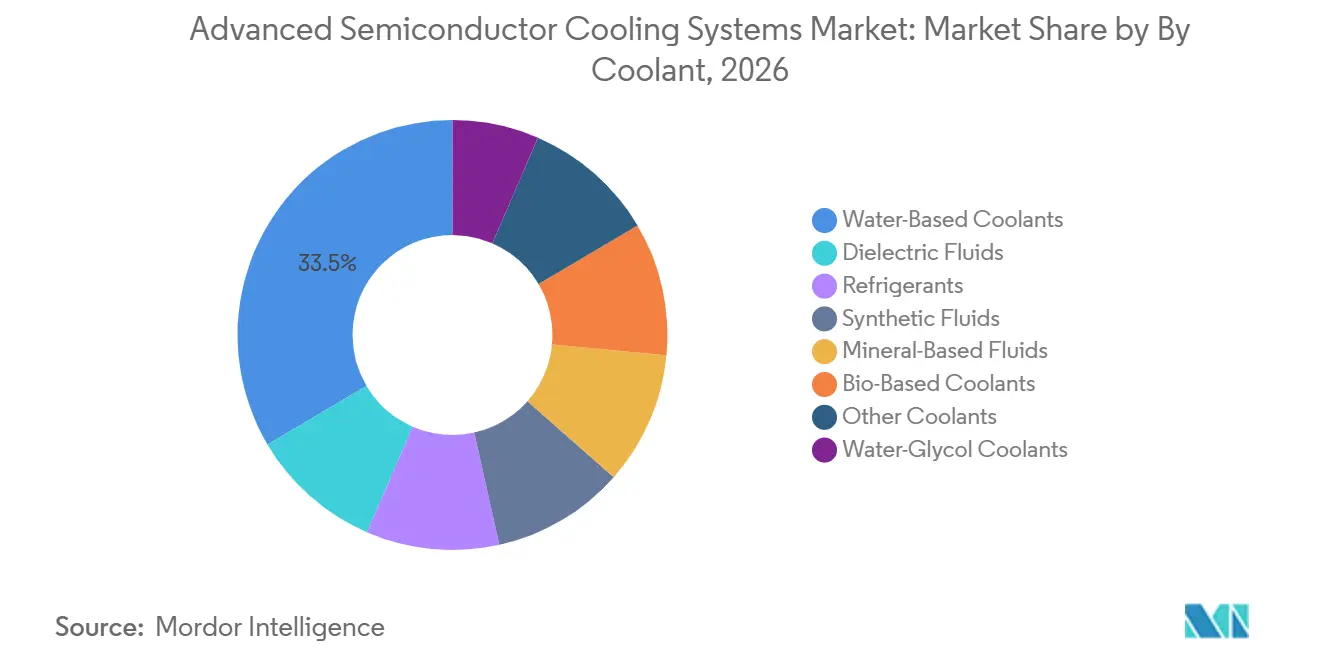
- Par fluide caloporteur, les fluides caloporteurs à base d'eau détenaient 33,5 % du marché en 2026, tandis que les fluides diélectriques devraient croître à un CAGR de 15,8 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 37,6 % des revenus en 2026, et l'Asie-Pacifique devrait croître à un CAGR de 14,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché Mondial des Systèmes de Refroidissement Avancés pour Semi-conducteurs
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Escalade de la Densité de Puissance des Puces d'Intelligence Artificielle et de Calcul Haute Performance | +4% | Mondial, avec la plus forte intensité en Amérique du Nord et en Asie de l'Est | Court terme (≤ 2 ans) |
| Expansion des Infrastructures Hyperscale Refroidies par Liquide | +2.8% | Amérique du Nord et Asie-Pacifique, avec des retombées en Europe et au Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Complexité Thermique des Chiplets, de l'Encapsulation 3D et de la Mémoire à Haute Bande Passante | +2% | Asie-Pacifique, notamment Taïwan et la Corée du Sud, et Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion des Capacités de Fabrication de Semi-conducteurs et d'Encapsulation Avancée | +1.8% | Taïwan, Corée du Sud, États-Unis et Japon | Moyen terme (2-4 ans) |
| Exigences de Réduction de l'Énergie, de l'Eau et du Carbone dans les Centres de Données | +1.5% | Europe et Amérique du Nord, avec une pertinence croissante en Asie-Pacifique | Moyen terme (2-4 ans) |
| Refroidissement Microfluidique Intégré pour les Dispositifs à Flux Thermique Ultra-Élevé | +0.8% | Amérique du Nord et Asie de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Escalade de la Densité de Puissance des Puces d'Intelligence Artificielle et de Calcul Haute Performance : La Physique Rend le Refroidissement par Liquide Incontournable
La puissance thermique de conception des GPU a continué d'augmenter en 2026, et le marché des systèmes de refroidissement avancés pour semi-conducteurs répond à une croissance soutenue de la densité thermique dans le matériel d'intelligence artificielle et de calcul haute performance. Les flux thermiques des Blackwell B100 et B200 atteignent 100 à 140 W/cm², proches de la limite pratique déclarée pour le refroidissement par plaque froide monophasée. Les approches biphasées et microfluidiques sont nécessaires au-delà de 200 W/cm², où les méthodes à changement de phase peuvent évacuer davantage de chaleur d'une surface plus petite et maintenir les performances dans des configurations de puces compactes. NVIDIA décrit le refroidissement par liquide comme un élément clé dans les conceptions d'usines d'intelligence artificielle, où les systèmes de calcul denses imposent des exigences plus élevées à l'infrastructure thermique. Alors que les exigences en matière de densité de baie font partie des processus de qualification des serveurs, les systèmes de refroidissement deviennent un élément requis de la conception matérielle plutôt qu'une mise à niveau facultative des installations. Cette exigence renforce la position des fournisseurs qui ont déjà qualifié leurs équipements pour des déploiements d'intelligence artificielle exigeants et établi des capacités de service.
Expansion des Infrastructures Hyperscale Refroidies par Liquide : L'Architecture Verrouille la Pile
La plateforme Rubin de NVIDIA est entrée en production de masse en 2026 avec un refroidissement par liquide spécifié pour les puces et les composants réseau, remplaçant les conceptions hybrides qui permettaient une transition plus lente depuis le refroidissement par air. Ce choix de conception concentre les achats sur des unités de distribution de fluide caloporteur compatibles, des collecteurs, des connecteurs rapides et des matériaux d'interface thermique répondant aux exigences de fonctionnement de la plateforme. Le marché des systèmes de refroidissement avancés pour semi-conducteurs bénéficie lorsque les exigences de la plateforme sont définies tôt, car les fournisseurs de matériel peuvent planifier leur capacité autour de spécifications techniques connues. Le plan d'infrastructure de 10 milliards USD de NTT DATA cible des campus d'intelligence artificielle prêts pour le refroidissement par liquide avec plus de 200 kW par rangée, selon la recherche fournie. Aligned Data Centers a rapporté qu'ODATA a lancé le refroidissement par liquide DeltaFlow au Brésil et au Mexique, soutenu par 630 millions USD en septembre 2026. Les fournisseurs capables de finaliser la qualification, de fabriquer les équipements, de coordonner avec les entrepreneurs de site et de soutenir l'installation rapidement sont susceptibles de recevoir les volumes les plus importants de ces projets.
Complexité Thermique des Chiplets, de l'Encapsulation 3D et de la Mémoire à Haute Bande Passante : Un Impératif de Refroidissement au-delà de l'Intelligence Artificielle
Les empilements 2,5D peuvent fonctionner avec un refroidissement par air à 300 W, tandis que les empilements 3D nécessitent un refroidissement par liquide ou hybride à 350 W car la chaleur s'accumule à travers les puces empilées verticalement.[2] Imec a rapporté que les conceptions simulées de mémoire à haute bande passante 3D sur GPU atteignaient 141,7°C sans atténuation thermique, contre 69,1°C pour des configurations 2,5D équivalentes. Ces limites thermiques étendent le besoin de refroidissement avancé au-delà des plus grands accélérateurs d'intelligence artificielle, en particulier là où des puces étroitement regroupées concentrent la chaleur dans une petite empreinte. Les systèmes sur puce pour les télécommunications, les dispositifs informatiques automobiles et les circuits intégrés spécifiques aux applications réseau évoluent également vers des conceptions multi-puces avec différents profils de points chauds. Le marché des systèmes de refroidissement avancés pour semi-conducteurs dessert donc davantage d'applications que les seuls déploiements en centres de données. Les fournisseurs de solutions de refroidissement ont besoin d'équipements pouvant être adaptés au profil thermique, à la disposition des boîtiers et aux exigences de fiabilité de chaque type de dispositif.
Expansion des Capacités de Fabrication de Semi-conducteurs et d'Encapsulation Avancée : L'Intensité des Procédés Stimule la Demande en Usine
La fabrication de semi-conducteurs et l'encapsulation avancée sont des activités thermiquement intensives, créant une demande de refroidissement à l'intérieur des usines ainsi que dans les centres de données qui utilisent les puces finies. TSMC et Amkor ont annoncé un partenariat à long terme en juin 2026 pour étendre la capacité d'encapsulation avancée en Arizona. L'expansion sud-coréenne de Samsung et SK Hynix a été annoncée à 800 000 milliards KRW, équivalent à 580 milliards USD, couvrant des usines de fabrication et un pôle d'encapsulation. Les procédés de dépôt, de gravure et de liaison de plaquettes nécessitent un contrôle précis de la température tout au long de la production. Le marché des systèmes de refroidissement avancés pour semi-conducteurs peut donc tirer sa demande de l'expansion des usines de fabrication même lorsque la construction de centres de données suit un calendrier différent.
Analyse de l'Impact des Facteurs de Frein*
| Facteur de Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Élevé de Rénovation et Exigences de Modification des Installations | -1.8% | Mondial, avec l'effet le plus fort sur les marchés matures dotés d'infrastructures héritées | Court terme (≤ 2 ans) |
| Risque de Fuite, de Contamination et de Fiabilité du Fluide Caloporteur | -1.4% | Mondial, avec une forte préoccupation dans les installations de colocation et les sites à mission critique | Moyen terme (2-4 ans) |
| Pénurie d'Expertise en Conception et en Service de Refroidissement par Liquide | -1% | Marchés émergents d'Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Vulnérabilité de l'Approvisionnement en Fluides Caloporteurs Spéciaux, Pompes et Interfaces Thermiques | -0.8% | Mondial, avec une exposition plus élevée dans les systèmes d'immersion biphasée | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé de Rénovation et Exigences de Modification des Installations : Le Problème Opérationnel Dépasse le Problème Matériel
Les coûts de conversion au refroidissement par liquide s'élèvent à 2 millions USD par MW, contre 11 millions USD par MW pour une construction sur site vierge, mais les installations existantes se heurtent souvent à des obstacles physiques et opérationnels. L'encombrement des planchers surélevés, la capacité structurelle limitée pour les unités de distribution de fluide caloporteur, les pénétrations de dalle et les contraintes liées aux sites en exploitation peuvent empêcher un simple remplacement d'équipement. L'ASHRAE note que les sites conçus pour des baies de 5 à 10 kW font face à des défis fondamentaux lors de l'adaptation au refroidissement direct sur puce au-delà de 50 kW par baie sans reconcevoir la distribution d'alimentation. Les accords de puissance des locataires peuvent également nécessiter une renégociation, ajoutant des délais administratifs aux travaux techniques et coordonnant les mises à niveau des installations avec les charges de travail des clients. Google a introduit Brazos en juin 2026 en tant que système liquide-air monté en baie de 60 kW par baie ne nécessitant pas de connexion d'eau aux installations. Son approche d'installation modulaire répond à la perturbation opérationnelle qui peut retarder les décisions de rénovation dans le marché des systèmes de refroidissement avancés pour semi-conducteurs.
Risque de Fuite, de Contamination et de Fiabilité du Fluide Caloporteur : Le Déficit de Confiance Opérationnelle
Les opérateurs restent préoccupés par les conséquences d'une défaillance du fluide caloporteur dans un environnement informatique en exploitation. Les tests de 15 fluides diélectriques commerciaux ont enregistré des résistances thermiques jonction-fluide caloporteur de 4,9 à 7,8 K/W, indiquant que le choix du fluide affecte à la fois les performances et la compatibilité des matériaux. Le retrait du Novec de 3M à la fin de 2025 a créé une incertitude supplémentaire pour les utilisateurs biphasés qui s'appuyaient sur des formulations à point de saturation de 49°C. Une alternative hydrocarbonée à l'échelle commerciale n'était pas disponible à la mi-2026 pour ces applications. L'ingestion de particules et l'oxydation peuvent réduire la qualité du fluide diélectrique au fil du temps, de sorte que les opérateurs ont besoin de procédures périodiques de test, de remplacement et de maintenance documentée. Dans le marché des systèmes de refroidissement avancés pour semi-conducteurs, les fournisseurs qui proposent des fluides vérifis, un support de service et une surveillance des performances peuvent réduire une préoccupation opérationnelle clé pour les acheteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Refroidissement : L'Échelle du Monophasé Rencontre la Frontière de Performance du Biphasé
Le refroidissement monophasé représentait 68,3 % de la taille du marché des systèmes de refroidissement avancés pour semi-conducteurs en 2026. Sa base installée reflète l'adéquation aux rénovations, la large compatibilité avec les fluides caloporteurs, les coûts de fluide plus faibles et des procédures de mise en service familières sans gestion des limites de phase. Les coûts des fluides monophasés s'élèvent à 30 à 100 USD par litre, contre 100 à 300 USD par litre pour les formulations biphasées. Frore a introduit LiquidJet Nexus pour 2 GPU Blackwell et un CPU Grace, rapportant une réduction de 6°C de la température de jonction et une génération de jetons supérieure de 10 %.
Le refroidissement biphasé devrait croître à un CAGR de 14,2 % jusqu'en 2032, le taux le plus rapide par type de refroidissement dans le secteur des systèmes de refroidissement avancés pour semi-conducteurs. La croissance est portée par des charges supérieures à 200 W/cm², au-delà desquelles le refroidissement à changement de phase devient nécessaire. Le système HyperCool de ZutaCore utilise une conception en boucle fermée d'ébullition et de condensation qui élimine l'eau au niveau de la puce. Une étude publiée dans Nature Electronics a rapporté des microcanaux à collecteur améliorés par jet dissipant 3 000 W/cm², soutenant de potentielles applications futures au niveau de la puce.

Par Composant : Les Plaques Froides et les Unités de Distribution de Fluide Caloporteur Définissent la Pile d'Infrastructure
Les unités de distribution de fluide caloporteur devraient croître à un CAGR de 14,8 % de 2027 à 2032, le taux le plus rapide par composant dans le marché des systèmes de refroidissement avancés pour semi-conducteurs. Les hyperscalers adoptent des configurations de refroidissement au niveau de la baie, augmentant la demande d'unités de distribution de fluide caloporteur plutôt que de solutions ponctuelles séparées. Nortek a lancé une unité de distribution de fluide caloporteur sur châssis en septembre 2025 avec une capacité supérieure à 5 MW, s'alignant sur les blocs de déploiement de campus à haute densité.
Les dissipateurs thermiques à microcanaux détenaient 22,1 % du marché en 2026, soutenus par leur compatibilité avec plusieurs architectures de refroidissement. Des recherches de l'IEEE ICEPT ont rapporté une conception microfluidique à collecteur intégré avec une résistance de 0,116 K/W à 1 527,8 W/cm². Un article de l'IEEE EPTC a rapporté une conception de microcanaux avec couvercle en diamant à 0,02°C/W sous une charge de 2 000 W. Les plaques froides, les échangeurs de chaleur, les matériaux d'interface thermique, les caloducs, les chambres à vapeur, les modules thermoélectriques, les pompes, les vannes, les tubes, les collecteurs et les capteurs confèrent au marché des systèmes de refroidissement avancés pour semi-conducteurs un large ensemble de composants système spécialisés.
Par Utilisateur Final : Les Opérateurs de Centres de Données en Tête ; les Fournisseurs Cloud Définissent les Feuilles de Route des Fournisseurs
Les opérateurs de centres de données détenaient 24,7 % du marché en 2026, ce qui en fait le plus grand groupe d'utilisateurs finaux dans le marché des systèmes de refroidissement avancés pour semi-conducteurs. Les grands opérateurs de colocation intègrent les exigences de refroidissement par liquide dans les nouvelles conceptions, étendant les spécifications aux fabricants et installateurs d'équipements. La recherche fournie identifie le plan de 10 milliards USD de NTT DATA pour des campus d'intelligence artificielle prêts pour le refroidissement par liquide au-delà de 200 kW par rangée. Ces projets créent de la visibilité pour les fournisseurs de plaques froides, d'unités de distribution de fluide caloporteur, de boucles de fluide et de composants connexes.
Les fournisseurs de services cloud devraient croître à un CAGR de 15,5 % jusqu'en 2032, le taux le plus rapide par utilisateur final dans le secteur des systèmes de refroidissement avancés pour semi-conducteurs. La plateforme Rubin de NVIDIA nécessite un refroidissement par liquide pour les puces et les composants réseau, liant les achats de matériel des hyperscalers aux commandes de systèmes de refroidissement. Les opérateurs de calcul haute performance et de supercalculateurs ont des volumes plus faibles mais contribuent à définir les objectifs de performance pour les systèmes commerciaux. Les fabricants de semi-conducteurs, les fonderies, les entreprises de sous-traitance d'assemblage et de test, les fabricants d'électronique, les fabricants de dispositifs intégrés et les institutions de recherche ont besoin d'un contrôle thermique précis à mesure que les températures d'encapsulation augmentent.
Par Fluide Caloporteur : L'Eau Domine Aujourd'hui ; les Fluides Diélectriques Définissent la Trajectoire de Croissance
Les fluides caloporteurs à base d'eau détenaient 33,5 % du marché en 2026 car ils sont disponibles, familiers et rentables pour les applications en centres de données. Google spécifie de l'eau déionisée ou du propylène glycol à 25 % pour Brazos, en utilisant des pratiques de maintenance d'installations établies. Les mélanges eau-glycol assurent la protection contre le gel dans les installations nordiques et en haute altitude. Les systèmes à base d'eau offrent au marché des systèmes de refroidissement avancés pour semi-conducteurs une base pratique pour les déploiements de refroidissement direct sur puce.
Les fluides diélectriques devraient croître à un CAGR de 15,8 % jusqu'en 2032, le taux le plus rapide par catégorie de fluide caloporteur dans le marché des systèmes de refroidissement avancés pour semi-conducteurs. La croissance dépend du remplacement des fluides de type Novec progressivement abandonnés pour des raisons liées aux PFAS et de la mise à l'échelle d'alternatives pour le refroidissement biphasé au-delà des points de saturation de 49°C. Les fluides caloporteurs biosourcés sont considérés comme étant à un stade précoce car les preuves de stabilité à haute température et de durée de vie en service restent limitées. Les restrictions européennes sur les PFAS dans le cadre du règlement REACH soutiennent les investissements en formulation qui pourraient atteindre une échelle commerciale au cours de la période de prévision.
Analyse Géographique
L'Amérique du Nord représentait 37,6 % de la part du marché des systèmes de refroidissement avancés pour semi-conducteurs en 2024. La demande régionale est portée par la capacité d'intelligence artificielle des hyperscalers, l'expansion des semi-conducteurs dans le cadre du CHIPS and Science Act, et une base de fournisseurs dense. Le campus Lake Mariner de TeraWulf a reçu plus de 290 millions USD en infrastructure d'alimentation et de refroidissement par liquide intégrée en mai 2026. Vertiv a annoncé une expansion de 50 millions USD dans l'Ohio en mars 2026, ciblant une capacité de production supplémentaire de 45 % d'ici le deuxième trimestre 2027. Le Canada offre de l'hydroélectricité pour des conceptions à faible empreinte carbone, tandis que le Mexique émerge comme un emplacement d'infrastructure d'intelligence artificielle en proximité géographique.
L'Asie-Pacifique devrait croître à un CAGR de 14,9 % jusqu'en 2032, le taux de croissance régionale le plus rapide dans le marché des systèmes de refroidissement avancés pour semi-conducteurs. Cette croissance est soutenue par une expansion majeure des semi-conducteurs et le développement de nouveaux centres de données d'intelligence artificielle. TSMC et Amkor ont annoncé un partenariat en juin 2026 pour étendre la capacité d'encapsulation avancée en Arizona. TSMC a ciblé 130 000 plaquettes CoWoS par mois, avec 265 milliards USD d'investissement aux États-Unis, y compris des installations d'encapsulation en Arizona. Samsung et SK Hynix ont annoncé une expansion combinée de 800 000 milliards KRW, équivalent à 580 milliards USD. Le segment chinois a progressé de 45,2 % en 2026, et Singapour applique des critères d'efficacité énergétique aux nouvelles licences d'installations.
Le marché européen est ancré par le Royaume-Uni, l'Allemagne, les Pays-Bas et la France, où les exigences de transparence énergétique et les restrictions du règlement REACH stimulent la demande de systèmes de refroidissement. Panasonic est entré sur le marché européen des unités de distribution de fluide caloporteur en mars 2026 avec des modèles de 400 kW et 800 kW et a annoncé un modèle dépassant 1 200 kW. L'Amérique du Sud gagne en activité sur site vierge grâce au lancement de DeltaFlow par ODATA, soutenu par 630 millions USD d'investissements au Brésil et au Mexique. L'Arabie Saoudite et les Émirats Arabes Unis intègrent la préparation au refroidissement par liquide dans les nouvelles conceptions de campus d'intelligence artificielle, élargissant l'opportunité géographique pour le marché des systèmes de refroidissement avancés pour semi-conducteurs.
Paysage Concurrentiel
Le marché des systèmes de refroidissement avancés pour semi-conducteurs est modérément fragmenté. Vertiv, Schneider Electric, Rittal, Stulz et Boyd Thermal, désormais partie d'Eaton, ont été identifiés comme le groupe de tête. Le reste est réparti entre des spécialistes technologiques, laissant de la place pour des produits variés et des modèles de service. La consolidation s'est accélérée avec l'acquisition de CoolIT Systems par Ecolab, l'acquisition de Boyd Thermal par Eaton, l'acquisition de LiquidStack par Trane Technologies et l'acquisition de Chilldyne par Daikin Applied. Ecolab a finalisé son acquisition de CoolIT pour 4,75 milliards USD en juillet 2026 et a déclaré qu'elle étendrait sa plateforme de refroidissement pour l'intelligence artificielle.
Eaton a finalisé son acquisition de Boyd Thermal pour 9,5 milliards USD en mars 2026, ajoutant des produits de refroidissement par liquide à son portefeuille. Trane a annoncé son acquisition de LiquidStack en février 2026, étendant son offre au refroidissement par liquide sur puce et à l'immersion biphasée. Ecolab prévoit de combiner les équipements CoolIT avec l'optimisation numérique 3D TRASAR lors du Supercomputing Chicago en novembre 2026. Ces mouvements rapprochent les équipements, la gestion des fluides, la surveillance et les services. Le carnet de commandes de 15 milliards USD de Vertiv, rapporté pour le premier trimestre 2026, reflète l'importance de la capacité de fabrication et de la capacité de livraison.
Frore a rapporté des températures de jonction Rubin inférieures de 6 à 12°C et des jetons par watt supérieurs de 10 à 25 % grâce à des plaques froides de qualité semi-conducteur. Le système biphasé sans eau de ZutaCore répond aux préoccupations concernant l'exposition à l'eau au niveau de la puce. Le modèle de co-développement OEM d'Iceotope cible le refroidissement de précision intégré, soutenu par plus de 225 brevets et une Série B de 26 millions USD. Les fournisseurs qui combinent le matériel thermique, la chimie des fluides et la surveillance numérique dans des systèmes validés sont mieux positionnés dans le marché des systèmes de refroidissement avancés pour semi-conducteurs.
Leaders du Secteur des Systèmes de Refroidissement Avancés pour Semi-conducteurs
-
CoolIT Systems
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Boyd Corporation
-
Asetek A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Juillet 2026 : Ecolab a finalisé son acquisition de CoolIT Systems pour 4,75 milliards USD, CoolIT ayant rapporté une croissance des ventes depuis le début de l'année supérieure à 100 % à la clôture. Ecolab prévoit de combiner les unités de distribution de fluide caloporteur et les plaques froides de CoolIT avec sa plateforme d'optimisation numérique 3D TRASAR, ciblant un lancement lors du Supercomputing Chicago en novembre 2026.
- Juin 2026 : Google a lancé Brazos, un système liquide-air monté en baie, 60 kW par baie et 3 unités modulaires, pour déployer des GPU refroidis par liquide dans des installations refroidies par air existantes sans infrastructure d'eau dans les installations. Google s'est engagé à mettre en open source les spécifications techniques via l'Open Compute Project.
- Mars 2026 : Eaton a finalisé l'acquisition de Boyd Thermal pour 9,5 milliards USD. Boyd Thermal a projeté 1,7 milliard USD de ventes en 2026, dont 1,5 milliard USD pour le refroidissement par liquide, positionnant Eaton comme fournisseur thermique du réseau électrique à la puce.
Périmètre du Rapport sur le Marché Mondial des Systèmes de Refroidissement Avancés pour Semi-conducteurs
Les systèmes de refroidissement avancés pour semi-conducteurs sont des technologies de gestion thermique conçues pour dissiper les densités de flux thermique élevées et maintenir des températures de jonction précises dans les microélectroniques modernes à forte densité de puissance et les semi-conducteurs de puissance.
Le marché mondial des systèmes de refroidissement avancés pour semi-conducteurs est segmenté par type de refroidissement, composant, mode de fonctionnement, utilisateur final, fluide caloporteur et géographie. Par type de refroidissement, le marché est segmenté en refroidissement monophasé et refroidissement biphasé. Par composant, le marché est segmenté en ColC48, dissipateurs thermiques à microcanaux, échangeurs de chaleur, matériaux d'interface thermique, unités de distribution de fluide caloporteur, pompes, vannes, tubes et collecteurs, caloducs et chambres à vapeur, modules thermoélectriques, capteurs et systèmes de surveillance thermique, et autres composants. Par utilisateur final, le marché est segmenté en fabricants de semi-conducteurs, fonderies de semi-conducteurs, fabricants de dispositifs intégrés, entreprises de sous-traitance d'assemblage et de test, opérateurs de centres de données, fournisseurs de services cloud, opérateurs de calcul haute performance et de supercalculateurs, fabricants d'électronique, institutions de recherche et autres. Par fluide caloporteur, le marché est segmenté en fluides caloporteurs à base d'eau, fluides caloporteurs eau-glycol, fluides diélectriques, réfrigérants, fluides synthétiques, fluides à base minérale, fluides caloporteurs biosourcés et autres fluides caloporteurs. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des systèmes de refroidissement avancés pour semi-conducteurs dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
| Refroidissement Monophasé |
| Refroidissement Biphasé |
| ColC48 |
| Dissipateurs Thermiques à Microcanaux |
| Échangeurs de Chaleur |
| Matériaux d'Interface Thermique |
| Unités de Distribution de Fluide Caloporteur |
| Pompes |
| Vannes |
| Tubes et Collecteurs |
| Caloducs et Chambres à Vapeur |
| Modules Thermoélectriques |
| Capteurs et Systèmes de Surveillance Thermique |
| Autres Composants |
| Fabricants de Semi-conducteurs |
| Fonderies de Semi-conducteurs |
| Fabricants de Dispositifs Intégrés |
| Entreprises de Sous-traitance d'Assemblage et de Test |
| Opérateurs de Centres de Données |
| Fournisseurs de Services Cloud |
| Opérateurs de Calcul Haute Performance et de Supercalculateurs |
| Fabricants d'Électronique |
| Institutions de Recherche |
| Autres |
| Fluides Caloporteurs à Base d'Eau |
| Fluides Caloporteurs Eau-Glycol |
| Fluides Diélectriques |
| Réfrigérants |
| Fluides Synthétiques |
| Fluides à Base Minérale |
| Fluides Caloporteurs Biosourcés |
| Autres Fluides Caloporteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Taïwan | |
| Viêt Nam | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Colombie | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Qatar | |
| Afrique du Sud | |
| Koweït | |
| Reste du Moyen-Orient et Afrique |
| Par Type de Refroidissement | Refroidissement Monophasé | |
| Refroidissement Biphasé | ||
| Par Composant | ColC48 | |
| Dissipateurs Thermiques à Microcanaux | ||
| Échangeurs de Chaleur | ||
| Matériaux d'Interface Thermique | ||
| Unités de Distribution de Fluide Caloporteur | ||
| Pompes | ||
| Vannes | ||
| Tubes et Collecteurs | ||
| Caloducs et Chambres à Vapeur | ||
| Modules Thermoélectriques | ||
| Capteurs et Systèmes de Surveillance Thermique | ||
| Autres Composants | ||
| Par Utilisateur Final | Fabricants de Semi-conducteurs | |
| Fonderies de Semi-conducteurs | ||
| Fabricants de Dispositifs Intégrés | ||
| Entreprises de Sous-traitance d'Assemblage et de Test | ||
| Opérateurs de Centres de Données | ||
| Fournisseurs de Services Cloud | ||
| Opérateurs de Calcul Haute Performance et de Supercalculateurs | ||
| Fabricants d'Électronique | ||
| Institutions de Recherche | ||
| Autres | ||
| Par Fluide Caloporteur | Fluides Caloporteurs à Base d'Eau | |
| Fluides Caloporteurs Eau-Glycol | ||
| Fluides Diélectriques | ||
| Réfrigérants | ||
| Fluides Synthétiques | ||
| Fluides à Base Minérale | ||
| Fluides Caloporteurs Biosourcés | ||
| Autres Fluides Caloporteurs | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Taïwan | ||
| Viêt Nam | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Colombie | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Koweït | ||
| Reste du Moyen-Orient et Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du Marché Mondial des Systèmes de Refroidissement Avancés pour Semi-conducteurs en 2027 ?
La taille du Marché des Systèmes de Refroidissement Avancés pour Semi-conducteurs devrait croître de 5,13 milliards USD en 2026 à 5,85 milliards USD en 2027 et devrait atteindre 11,25 milliards USD d'ici 2032 à un CAGR de 13,98 % sur la période 2027-2032.
Quel type de refroidissement domine la demande actuelle ?
Le refroidissement monophasé était en tête avec une part de 68,3 % en 2026 car il prend en charge les rénovations, une large compatibilité avec les fluides, des coûts de fluide plus faibles et des procédures d'exploitation familières.
Quelle technologie de refroidissement connaît la croissance la plus rapide ?
Le refroidissement biphasé devrait croître à un CAGR de 13,98 % jusqu'en 2032 car il peut traiter les flux thermiques supérieurs à 200 W/cm² grâce au refroidissement à changement de phase.
Quel rôle jouent les unités de distribution de fluide caloporteur dans les installations d'intelligence artificielle ?
Les unités de distribution de fluide caloporteur devraient croître à un CAGR de 14,8 % jusqu'en 2032, les hyperscalers standardisant l'infrastructure de refroidissement par liquide au niveau de la baie pour des blocs de déploiement d'intelligence artificielle plus importants.
Quels utilisateurs finaux développent le plus rapidement le refroidissement par liquide ?
Les fournisseurs de services cloud devraient enregistrer un CAGR de 15,5 % jusqu'en 2032, soutenus par les exigences en matière de matériel d'intelligence artificielle refroidi par liquide qui influencent les spécifications de refroidissement chez l'ensemble des fournisseurs.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 14,9 % jusqu'en 2032, soutenue par l'expansion des capacités de semi-conducteurs, les activités d'encapsulation avancée et les déploiements de centres de données d'intelligence artificielle.