
Marktgröße und Marktanteil für fortschrittliche Halbleiterkühlsysteme
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 5.85 Milliarden US-Dollar |
| Marktgröße (2032) | 11.25 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.98 % |
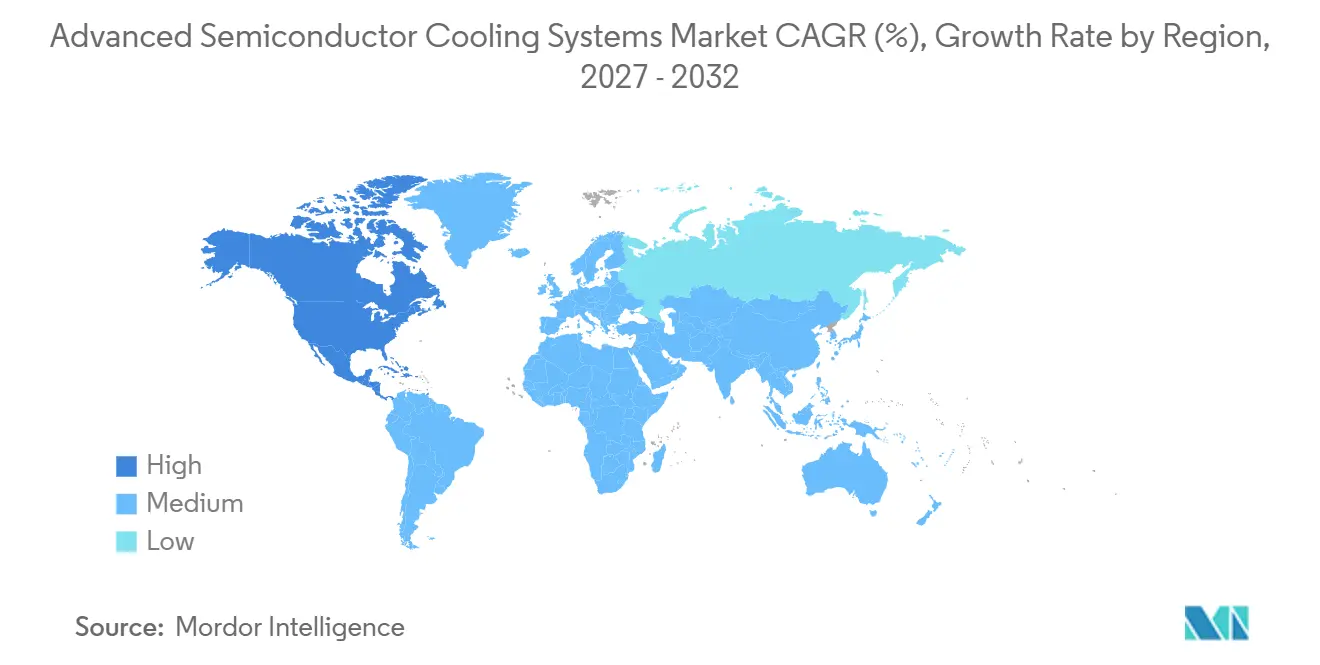
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
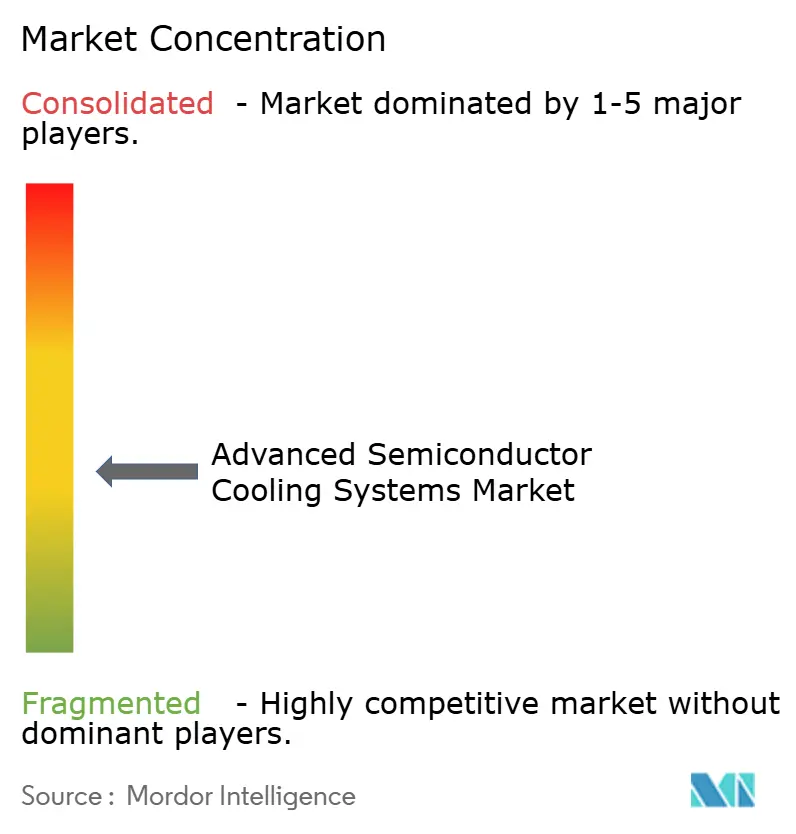
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für fortschrittliche Halbleiterkühlsysteme von Mordor Intelligence
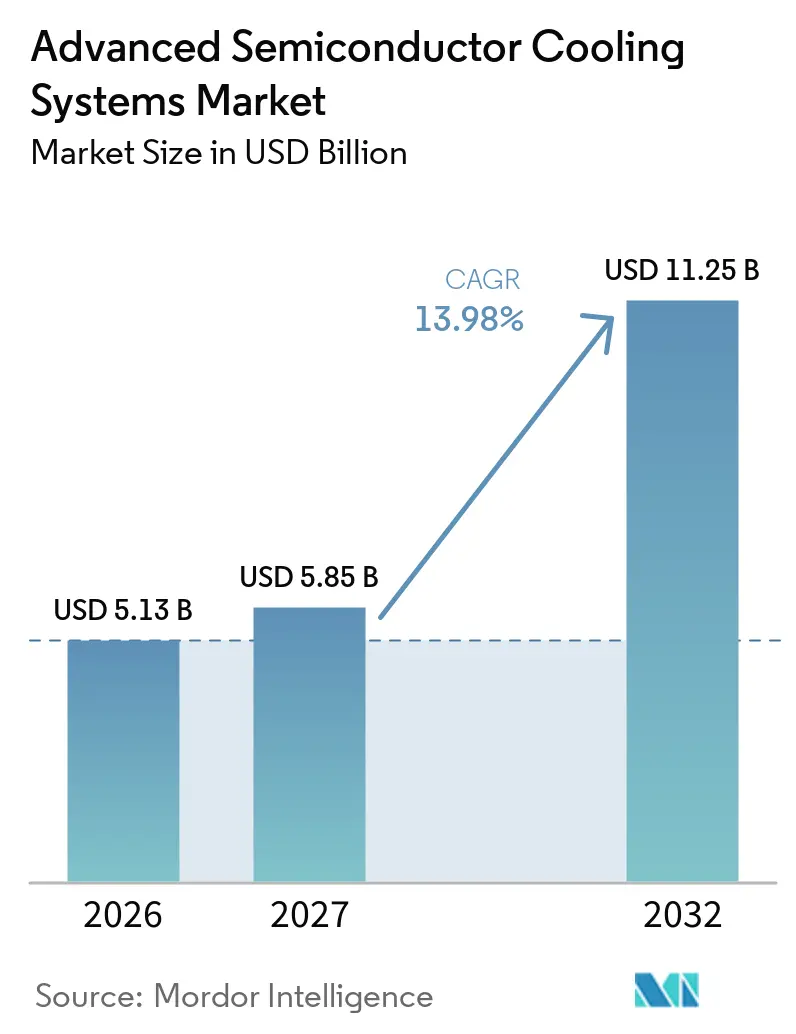
Die Marktgröße für fortschrittliche Halbleiterkühlsysteme soll von 5,13 Milliarden USD im Jahr 2026 auf 5,85 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 11,25 Milliarden USD bei einer CAGR von 13,98 % über den Zeitraum 2027–2032 erreichen. Die steigende Leistungsdichte von Chips macht Flüssigkeitskühlung für Hochleistungsrechner-Deployments notwendig, insbesondere dort, wo GPU- und Rack-Lasten die effiziente Kapazität von Luftkühlsystemen überschreiten. NVIDIA gibt an, dass seine flüssigkeitsgekühlte KI-Infrastruktur für Systeme ausgelegt ist, die bei hohen Temperaturen und Leistungsdichten betrieben werden, was die Nachfrage nach kompatiblen Thermalhardwarekomponenten beschleunigt.[1] Der Markt für fortschrittliche Halbleiterkühlsysteme entwickelt sich von selektiven Nachrüstungen hin zu einem zentralen Bestandteil neuer KI-Infrastrukturen, was die Beschaffungszyklen für qualifizierte Lieferanten verkürzt. Anbieter reagieren darauf, indem sie Kühlgeräte mit Steuerungssystemen, Flüssigkeitsmanagement und Dienstleistungen kombinieren, die Betreibern bei Installation und Wartung helfen. Dieser Wandel begünstigt auch Lieferanten, die Hyperscaler-Spezifikationen erfüllen und Geräte innerhalb kurzer Bauzeiten liefern können.
Wichtigste Erkenntnisse des Berichts
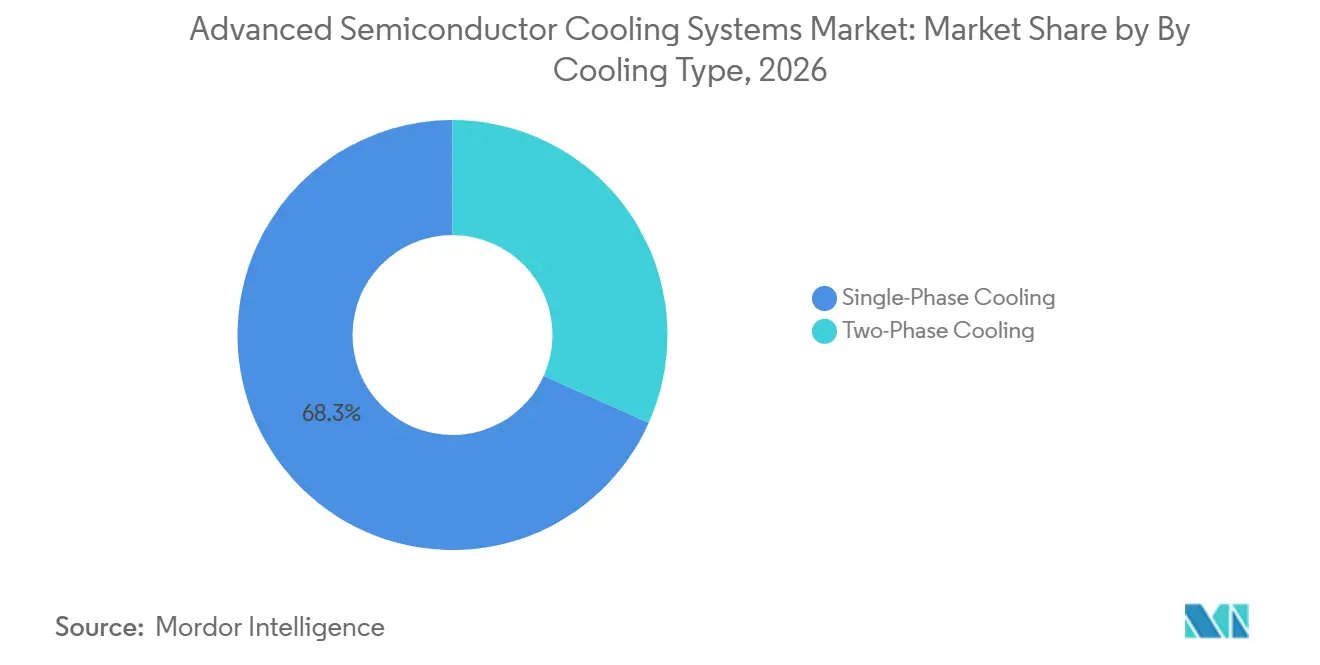
- Nach Kühltyp hielt die Einphasenkühlung im Jahr 2026 einen Marktanteil von 68,3 % am Markt für fortschrittliche Halbleiterkühlsysteme, während für die Zweiphasenkühlung bis 2032 eine CAGR von 14,2 % prognostiziert wird.
- Nach Komponente entfielen auf Mikrokanal-Wärmesenken im Jahr 2026 22,1 % der Marktgröße für fortschrittliche Halbleiterkühlsysteme, während für Kühlmittelverteilungseinheiten bis 2032 eine Expansion mit einer CAGR von 14,8 % prognostiziert wird.
- Nach Endnutzer hielten Rechenzentrumsbetreiber im Jahr 2026 einen Marktanteil von 24,7 %, während für Cloud-Dienstleister bis 2032 ein Wachstum mit einer CAGR von 15,5 % prognostiziert wird.
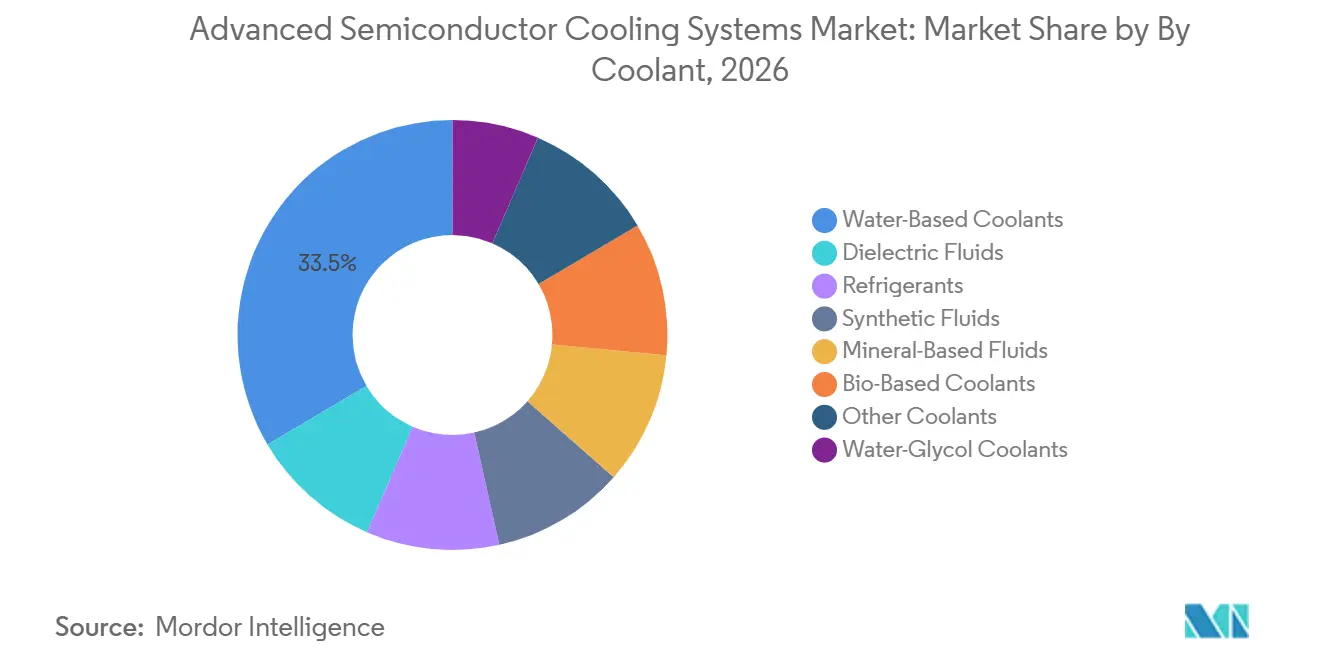
- Nach Kühlmittel hielten wasserbasierte Kühlmittel im Jahr 2026 einen Marktanteil von 33,5 %, während für dielektrische Flüssigkeiten bis 2032 ein Wachstum mit einer CAGR von 15,8 % prognostiziert wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 37,6 %, und für den Asien-Pazifik-Raum wird bis 2032 eine CAGR von 14,9 % prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für fortschrittliche Halbleiterkühlsysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Eskalation der Leistungsdichte von KI- und HPC-Chips | +4% | Global, mit höchster Intensität in Nordamerika und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Ausbau flüssigkeitsgekühlter Hyperscale-Infrastrukturen | +2.8% | Nordamerika und Asien-Pazifik, mit Ausstrahlungseffekten auf Europa sowie den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Thermische Komplexität durch Chiplets, 3D-Packaging und Hochbandbreitenspeicher | +2% | Asien-Pazifik, insbesondere Taiwan und Südkorea, sowie Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausbau der Halbleiterfertigung und der Kapazitäten für fortschrittliches Packaging | +1.8% | Taiwan, Südkorea, die Vereinigten Staaten und Japan | Mittelfristig (2–4 Jahre) |
| Anforderungen an Energie-, Wasser- und CO₂-Reduzierung in Rechenzentren | +1.5% | Europa und Nordamerika, mit wachsender Relevanz im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Eingebettete mikrofluidische Kühlung für Geräte mit extrem hohem Wärmefluss | +0.8% | Nordamerika und Ostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalation der Leistungsdichte von KI- und HPC-Chips: Physik macht Flüssigkeitskühlung unumgänglich
Die thermische Designleistung von GPUs stieg im Jahr 2026 weiter an, und der Markt für fortschrittliche Halbleiterkühlsysteme reagiert auf das anhaltende Wärmedichtewachstum in KI- und HPC-Hardware. Blackwell B100 und B200 weisen Wärmeflüsse von 100–140 W/cm² auf, nahe der angegebenen praktischen Grenze für die Einphasen-Kühlplattenkühllung. Zweiphasen- und mikrofluidische Ansätze sind oberhalb von 200 W/cm² erforderlich, wo Phasenwechselmethoden mehr Wärme aus einer kleineren Fläche abführen und die Leistung in kompakten Chip-Layouts aufrechterhalten können. NVIDIA beschreibt Flüssigkeitskühlung als ein Schlüsselelement in KI-Fabrikdesigns, wo dichte Rechensysteme höhere Anforderungen an die Thermalinfrastruktur stellen. Da Rack-Dichteanforderungen Teil von Server-Qualifizierungsprozessen werden, werden Kühlsysteme zu einem erforderlichen Bestandteil des Hardwaredesigns und nicht mehr zu einem optionalen Anlagenupgrade. Diese Anforderung stärkt die Position von Anbietern, die ihre Geräte bereits für anspruchsvolle KI-Deployments qualifiziert und Servicekapazitäten aufgebaut haben.
Ausbau flüssigkeitsgekühlter Hyperscale-Infrastrukturen: Architektur verankert den Stack
NVIDIAs Rubin-Plattform ging im Jahr 2026 mit Flüssigkeitskühlung für Chips und Netzwerkkomponenten in die Massenproduktion und ersetzte Hybriddesigns, die einen langsameren Übergang von der Luftkühlung ermöglichten. Diese Designentscheidung konzentriert die Beschaffung auf kompatible Kühlmittelverteilungseinheiten, Verteiler, Schnellkupplungen und Wärmeübergangswerkstoffe, die den Betriebsanforderungen der Plattform entsprechen. Der Markt für fortschrittliche Halbleiterkühlsysteme profitiert, wenn Plattformanforderungen frühzeitig definiert werden, da Hardwarelieferanten Kapazitäten auf Basis bekannter technischer Spezifikationen planen können. NTT DATAs Plan über 10 Milliarden USD zielt laut der bereitgestellten Forschung auf flüssigkeitskühlungsfähige KI-Campusse mit mehr als 200 kW pro Reihe ab. Aligned Data Centers berichtete, dass ODATA DeltaFlow-Flüssigkühlung in Brasilien und Mexiko eingeführt hat, unterstützt durch 630 Millionen USD im September 2026. Lieferanten, die Qualifizierung abschließen, Geräte fertigen, mit Standortunternehmern koordinieren und die Installation schnell unterstützen können, werden voraussichtlich die größten Volumina aus diesen Projekten erhalten.
Thermische Komplexität durch Chiplets, 3D-Packaging und Hochbandbreitenspeicher: Ein Kühlungsgebot jenseits von KI
2,5D-Stacks können bei 300 W mit Luftkühlung betrieben werden, während 3D-Stacks bei 350 W Flüssig- oder Hybridkühlung erfordern, da sich Wärme über vertikal gestapelte Dies ansammelt.[2] Imec berichtete, dass simulierte 3D-HBM-auf-GPU-Designs ohne thermische Gegenmaßnahmen 141,7 °C erreichten, verglichen mit 69,1 °C für äquivalente 2,5D-Konfigurationen. Diese thermischen Grenzen erweitern den Bedarf an fortschrittlicher Kühlung über die größten KI-Beschleuniger hinaus, insbesondere dort, wo eng gepackte Dies Wärme auf kleiner Fläche konzentrieren. Telekommunikations-Systems-on-Chip, Automotive-Rechengeräte und Netzwerk-ASICs entwickeln sich ebenfalls hin zu Multi-Die-Designs mit unterschiedlichen Hotspot-Mustern. Der Markt für fortschrittliche Halbleiterkühlsysteme bedient daher mehr Anwendungen als nur Rechenzentrums-Deployments. Kühlungslieferanten benötigen Geräte, die auf das Wärmeprofil, die Packageanordnung und die Zuverlässigkeitsanforderungen jedes Gerätetyps zugeschnitten werden können.
Ausbau der Halbleiterfertigung und der Kapazitäten für fortschrittliches Packaging: Prozessintensität treibt die Nachfrage in der Fabrik
Halbleiterfertigung und fortschrittliches Packaging sind thermisch intensive Tätigkeiten, die sowohl in den Fabriken als auch in den Rechenzentren, die fertige Chips verwenden, Kühlungsbedarf erzeugen. TSMC und Amkor kündigten im Juni 2026 eine langfristige Partnerschaft an, um die Kapazitäten für fortschrittliches Packaging in Arizona auszubauen. Die südkoreanische Expansion von Samsung und SK Hynix wurde mit 800 Billionen KRW angegeben, was 580 Milliarden USD entspricht, und umfasst Fertigungsanlagen sowie ein Packaging-Hub. Abscheidungs-, Ätz- und Wafer-Bondingprozesse erfordern während der gesamten Produktion eine präzise Temperaturkontrolle. Der Markt für fortschrittliche Halbleiterkühlsysteme kann daher auch von der Fabrikerweiterung profitieren, selbst wenn der Rechenzentrumsbau einem anderen Zeitplan folgt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Nachrüstkosten und Anforderungen an Anlagenmodifikationen | -1.8% | Global, mit dem stärksten Effekt in reifen Märkten mit veralteter Infrastruktur | Kurzfristig (≤ 2 Jahre) |
| Leckage-, Kontaminations- und Kühlmittelzuverlässigkeitsrisiken | -1.4% | Global, mit hoher Besorgnis in Colocation- und unternehmenskritischen Anlagen | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkenntnissen für Flüssigkühlungsdesign und -service | -1% | Aufstrebende Märkte im Asien-Pazifik-Raum, Südamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Versorgungsanfälligkeit bei Spezialkühlmitteln, Pumpen und Wärmeübergangswerkstoffen | -0.8% | Global, mit höherem Risiko bei Zweiphasen-Immersionssystemen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Nachrüstkosten und Anforderungen an Anlagenmodifikationen: Das Workflow-Problem überwiegt das Hardware-Problem
Die Kosten für die Umrüstung auf Flüssigkühlung betragen 2 Millionen USD pro MW, verglichen mit 11 Millionen USD pro MW für einen Neubau, doch bestehende Anlagen stehen häufig vor physischen und betrieblichen Hindernissen. Überfüllte Doppelböden, begrenzte Tragfähigkeit für Kühlmittelverteilungseinheiten, Durchbrüche in Bodenplatten und Einschränkungen durch den laufenden Betrieb können einen einfachen Geräteaustausch verhindern. ASHRAE weist darauf hin, dass Standorte, die für 5–10 kW-Racks ausgelegt sind, grundlegende Herausforderungen haben, wenn sie ohne Neugestaltung der Stromverteilung auf direkte Chip-Kühlung über 50 kW pro Rack umgestellt werden sollen. Mieter-Stromverträge können ebenfalls neu verhandelt werden müssen, was administrative Verzögerungen zu technischen Arbeiten hinzufügt und Anlagenupgrades mit Kunden-Workloads koordiniert. Google stellte im Juni 2026 Brazos vor, ein rack-montiertes Flüssig-zu-Luft-System mit 60 kW pro Rack, das keine Wasseranschlüsse in der Anlage erfordert. Sein modularer Installationsansatz adressiert die betrieblichen Störungen, die Nachrüstentscheidungen im Markt für fortschrittliche Halbleiterkühlsysteme verzögern können.
Leckage-, Kontaminations- und Kühlmittelzuverlässigkeitsrisiken: Das Betriebsvertrauensdefizit
Betreiber sind weiterhin besorgt über die Folgen eines Kühlmittelausfalls in einer aktiven Rechenumgebung. Tests an 15 kommerziellen dielektrischen Flüssigkeiten ergaben Sperrschicht-zu-Kühlmittel-Wärmewiderstände von 4,9–7,8 K/W, was darauf hindeutet, dass die Flüssigkeitswahl sowohl die Leistung als auch die Materialverträglichkeit beeinflusst. Der Rückzug von 3M Novec Ende 2025 schuf weitere Unsicherheit für Zweiphasennutzer, die auf Chemikalien mit einem Siedepunkt von 49 °C angewiesen waren. Eine kommerziell skalierte Kohlenwasserstoffalternative war bis Mitte 2026 für diese Anwendungen nicht verfügbar. Partikeleinschlüsse und Oxidation können die Qualität dielektrischer Flüssigkeiten im Laufe der Zeit verringern, sodass Betreiber regelmäßige Tests, Austausch und dokumentierte Wartungsverfahren benötigen. Im Markt für fortschrittliche Halbleiterkühlsysteme können Lieferanten, die geprüfte Flüssigkeiten, Serviceunterstützung und Leistungsüberwachung anbieten, ein zentrales betriebliches Anliegen der Käufer reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kühltyp: Einphasenskalierung trifft auf die Leistungsgrenze der Zweiphasenkühlung
Die Einphasenkühlung machte im Jahr 2026 68,3 % der Marktgröße für fortschrittliche Halbleiterkühlsysteme aus. Ihre installierte Basis spiegelt die Eignung für Nachrüstungen, breite Kühlmittelkompatibilität, niedrigere Flüssigkeitskosten und vertraute Inbetriebnahme ohne Phasengrenzenmanagement wider. Einphasenflüssigkeitskosten liegen bei 30–100 USD pro Liter, verglichen mit 100–300 USD pro Liter für Zweiphasenchemikalien. Frore stellte LiquidJet Nexus für 2 Blackwell-GPUs und eine Grace-CPU vor und berichtete von einer Sperrschichttemperaturreduzierung um 6 °C und einer um 10 % höheren Token-Generierung.
Die Zweiphasenkühlung soll bis 2032 mit einer CAGR von 14,2 % wachsen, der schnellsten Rate nach Kühltyp in der Branche der fortschrittlichen Halbleiterkühlsysteme. Das Wachstum wird durch Lasten über 200 W/cm² angetrieben, ab denen Phasenwechselkühlung notwendig wird. ZutaCores HyperCool verwendet ein geschlossenes Siede-und-Kondensations-Design, das Wasser auf Chip-Ebene eliminiert. Eine Studie in Nature Electronics berichtete von strahlverstärkten Manifold-Mikrokanälen, die 3.000 W/cm² dissipieren, was potenzielle zukünftige Anwendungen auf Chip-Ebene unterstützt.

Nach Komponente: Kühlplatten und Kühlmittelverteilungseinheiten definieren den Infrastruktur-Stack
Kühlmittelverteilungseinheiten sollen von 2027 bis 2032 mit einer CAGR von 14,8 % wachsen, der schnellsten Komponentenrate im Markt für fortschrittliche Halbleiterkühlsysteme. Hyperscaler übernehmen Rack-Level-Kühllayouts, was die Nachfrage nach Kühlmittelverteilungseinheiten anstelle separater Einzellösungen erhöht. Nortek brachte im September 2025 eine auf Schlitten montierte Kühlmittelverteilungseinheit mit einer Kapazität von über 5 MW auf den Markt, die auf hochdichte Campus-Deployment-Blöcke ausgerichtet ist.
Mikrokanal-Wärmesenken hielten im Jahr 2026 einen Marktanteil von 22,1 %, unterstützt durch Kompatibilität mit mehreren Kühlarchitekturen. IEEE-ICEPT-Forschung berichtete von einem eingebetteten Manifold-Mikrofluidik-Design mit einem Widerstand von 0,116 K/W bei 1.527,8 W/cm². Ein IEEE-EPTC-Beitrag berichtete von einem diamantgedeckelten Mikrokanaldesign bei 0,02 °C/W unter einer Last von 2.000 W. Kühlplatten, Wärmetauscher, Wärmeübergangswerkstoffe, Wärmerohre, Dampfkammern, thermoelektrische Module, Pumpen, Ventile, Rohrleitungen, Verteiler und Sensoren geben dem Markt für fortschrittliche Halbleiterkühlsysteme eine breite Palette spezialisierter Systemkomponenten.
Nach Endnutzer: Rechenzentrumsbetreiber führen; Cloud-Anbieter setzen Anbieter-Roadmaps
Rechenzentrumsbetreiber hielten im Jahr 2026 einen Marktanteil von 24,7 % und sind damit die größte Endnutzergruppe im Markt für fortschrittliche Halbleiterkühlsysteme. Große Colocation-Betreiber integrieren Flüssigkühlungsanforderungen in neue Designs und erweitern Spezifikationen auf Gerätehersteller und Installateure. Die bereitgestellte Forschung identifiziert NTT DATAs Plan über 10 Milliarden USD für flüssigkeitskühlungsfähige KI-Campusse mit mehr als 200 kW pro Reihe. Diese Projekte schaffen Sichtbarkeit für Lieferanten von Kühlplatten, Kühlmittelverteilungseinheiten, Flüssigkeitskreisläufen und verwandten Komponenten.
Für Cloud-Dienstleister wird bis 2032 eine CAGR von 15,5 % prognostiziert, die schnellste Endnutzerrate in der Branche der fortschrittlichen Halbleiterkühlsysteme. NVIDIAs Rubin-Plattform erfordert Flüssigkühlung für Chips und Netzwerkkomponenten, was Hyperscaler-Hardwarekäufe mit Kühlsystembestellungen verknüpft. HPC- und Supercomputing-Betreiber haben kleinere Volumina, helfen aber dabei, Leistungsziele für kommerzielle Systeme zu setzen. Halbleiterhersteller, Foundries, OSAT-Unternehmen, Elektronikhersteller, integrierte Gerätehersteller und Forschungseinrichtungen benötigen präzise Temperaturkontrolle, da die Packaging-Temperaturen steigen.
Nach Kühlmittel: Wasser dominiert heute; dielektrische Flüssigkeiten definieren die Wachstumstrajektorie
Wasserbasierte Kühlmittel hielten im Jahr 2026 einen Marktanteil von 33,5 %, da sie für Rechenzentrumsanwendungen verfügbar, vertraut und kosteneffektiv sind. Google schreibt für Brazos deionisiertes Wasser oder 25 % Propylenglykol vor und nutzt etablierte Anlagenwartungspraktiken. Wasser-Glykol-Gemische unterstützen den Gefrierschutz in nordischen und Hochgebirgsinstallationen. Wasserbasierte Systeme geben dem Markt für fortschrittliche Halbleiterkühlsysteme eine praktische Grundlage für direkte Chip-Kühlungs-Deployments.
Für dielektrische Flüssigkeiten wird bis 2032 eine CAGR von 15,8 % prognostiziert, die schnellste Rate nach Kühlmittelkategorie im Markt für fortschrittliche Halbleiterkühlsysteme. Das Wachstum hängt davon ab, Novec-Klasse-Flüssigkeiten zu ersetzen, die aus PFAS-Gründen auslaufen, und Alternativen für die Zweiphasenkühlung über 49 °C Siedepunkte zu skalieren. Biobasierte Kühlmittel gelten als frühphasig, da Belege für Hochtemperaturstabilität und Lebensdauer noch begrenzt sind. Europäische PFAS-Beschränkungen gemäß REACH unterstützen Formulierungsinvestitionen, die während des Prognosezeitraums kommerzielle Reife erreichen könnten.
Geografische Analyse
Nordamerika hatte im Jahr 2024 einen Anteil von 37,6 % am Markt für fortschrittliche Halbleiterkühlsysteme. Die regionale Nachfrage wird durch Hyperscaler-KI-Kapazitäten, den Halbleiterausbau im Rahmen des CHIPS and Science Act und eine dichte Lieferantenbasis angetrieben. TeraWulfs Lake-Mariner-Campus erhielt im Mai 2026 mehr als 290 Millionen USD für integrierte Strom- und Flüssigkühlungsinfrastruktur. Vertiv kündigte im März 2026 eine Erweiterung in Ohio für 50 Millionen USD an, mit dem Ziel einer 45 % höheren Produktionskapazität bis zum zweiten Quartal 2027. Kanada bietet Wasserkraft für kohlenstoffarme Designs, während Mexiko als Nearshore-Standort für KI-Infrastruktur aufstrebt.
Für den Asien-Pazifik-Raum wird bis 2032 eine CAGR von 14,9 % prognostiziert, die schnellste regionale Wachstumsrate im Markt für fortschrittliche Halbleiterkühlsysteme. Dieses Wachstum wird durch bedeutende Halbleitererweiterungen und neue KI-Rechenzentrumsentwicklungen unterstützt. TSMC und Amkor kündigten im Juni 2026 eine Partnerschaft an, um die Kapazitäten für fortschrittliches Packaging in Arizona auszubauen. TSMC hat 130.000 CoWoS-Wafer pro Monat angestrebt, mit 265 Milliarden USD an Investitionen in den Vereinigten Staaten, einschließlich Packaging-Anlagen in Arizona. Samsung und SK Hynix haben eine kombinierte Expansion von 800 Billionen KRW angekündigt, was 580 Milliarden USD entspricht. Chinas Segment wuchs im Jahr 2026 um 45,2 %, und Singapur wendet Energieeffizienz-Benchmarks auf neue Anlagengenehmigungen an.
Europas Markt wird von Großbritannien, Deutschland, den Niederlanden und Frankreich getragen, wo Anforderungen an Energietransparenz und REACH-Beschränkungen die Nachfrage nach Kühlsystemen antreiben. Panasonic trat im März 2026 mit 400-kW- und 800-kW-Modellen in den europäischen Markt für Kühlmittelverteilungseinheiten ein und kündigte ein Modell mit mehr als 1.200 kW an. Südamerika gewinnt durch die Einführung von ODATAs DeltaFlow Greenfield-Aktivitäten, unterstützt durch 630 Millionen USD an Investitionen in Brasilien und Mexiko. Saudi-Arabien und die Vereinigten Arabischen Emirate integrieren Flüssigkühlungsbereitschaft in neue KI-Campus-Designs und erweitern damit die geografische Chance für den Markt für fortschrittliche Halbleiterkühlsysteme.
Wettbewerbslandschaft
Der Markt für fortschrittliche Halbleiterkühlsysteme ist mäßig fragmentiert. Vertiv, Schneider Electric, Rittal, Stulz und Boyd Thermal, jetzt Teil von Eaton, wurden als führende Gruppe identifiziert. Der Rest verteilt sich auf Technologiespezialisten, was Raum für vielfältige Produkte und Servicemodelle lässt. Die Konsolidierung nahm zu, als Ecolab CoolIT Systems erwarb, Eaton Boyd Thermal übernahm, Trane Technologies LiquidStack akquirierte und Daikin Applied Chilldyne übernahm. Ecolab schloss seine Akquisition von CoolIT für 4,75 Milliarden USD im Juli 2026 ab und erklärte, seine KI-Kühlungsplattform ausbauen zu wollen.
Eaton schloss seine Akquisition von Boyd Thermal für 9,5 Milliarden USD im März 2026 ab und fügte seinem Portfolio Flüssigkühlungsprodukte hinzu. Trane kündigte seine LiquidStack-Akquisition im Februar 2026 an und erweiterte damit sein Angebot um On-Chip-Flüssigkühlung und Zweiphasen-Immersion. Ecolab plant, CoolIT-Geräte mit der digitalen Optimierungsplattform 3D TRASAR beim Supercomputing Chicago im November 2026 zu kombinieren. Diese Schritte bringen Geräte, Flüssigkeitsmanagement, Überwachung und Dienstleistungen näher zusammen. Vertivs Auftragsbestand von 15 Milliarden USD, der für das erste Quartal 2026 gemeldet wurde, spiegelt die Bedeutung von Fertigungskapazität und Lieferfähigkeit wider.
Frore berichtete von 6–12 °C niedrigeren Rubin-Sperrschichttemperaturen und 10–25 % mehr Token pro Watt durch Kühlplatten in Halbleiterqualität. ZutaCores wasserloses Zweiphasensystem adressiert Bedenken hinsichtlich der Wasserexposition am Chip. Iceotopes OEM-Co-Entwicklungsmodell zielt auf eingebettete Präzisionskühlung ab, unterstützt durch mehr als 225 Patente und eine Series-B-Finanzierung über 26 Millionen USD. Anbieter, die Thermalhardware, Flüssigkeitschemie und digitale Überwachung in validierten Systemen kombinieren, sind im Markt für fortschrittliche Halbleiterkühlsysteme besser positioniert.
Branchenführer im Bereich fortschrittliche Halbleiterkühlsysteme
-
CoolIT Systems
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Boyd Corporation
-
Asetek A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juli 2026: Ecolab schloss seine Akquisition von CoolIT Systems für 4,75 Milliarden USD ab, wobei CoolIT zum Zeitpunkt des Abschlusses ein Umsatzwachstum von über 100 % seit Jahresbeginn meldete. Ecolab plant, CoolIT-Kühlmittelverteilungseinheiten und Kühlplatten mit seiner digitalen Optimierungsplattform 3D TRASAR zu kombinieren, mit einem geplanten Debüt beim Supercomputing Chicago im November 2026.
- Juni 2026: Google veröffentlichte Brazos, ein rack-montiertes Flüssig-zu-Luft-System mit 60 kW pro Rack und 3 modularen Einheiten, zur Bereitstellung flüssigkeitsgekühlter GPUs in bestehenden luftgekühlten Anlagen ohne Wasserinfrastruktur in der Anlage. Google verpflichtete sich, technische Spezifikationen über das Open Compute Project als Open Source bereitzustellen.
- März 2026: Eaton schloss die Akquisition von Boyd Thermal für 9,5 Milliarden USD ab. Boyd Thermal prognostizierte einen Umsatz von 1,7 Milliarden USD im Jahr 2026, davon 1,5 Milliarden USD aus Flüssigkühlung, und positioniert Eaton damit als Thermallösungsanbieter vom Stromnetz bis zum Chip.
Berichtsumfang des globalen Marktes für fortschrittliche Halbleiterkühlsysteme
Fortschrittliche Halbleiterkühlsysteme sind technisch entwickelte Wärmemanagementtechnologien, die hohe Wärmeflüsse abführen und präzise Sperrschichttemperaturen in modernen leistungsdichten Mikroelektronik- und Leistungshalbleitern aufrechterhalten.
Der globale Markt für fortschrittliche Halbleiterkühlsysteme ist nach Kühltyp, Komponente, Betriebsmodus, Endnutzer, Kühlmittel und Geografie segmentiert. Nach Kühltyp ist der Markt in Einphasenkühlung und Zweiphasenkühlung unterteilt. Nach Komponente ist der Markt in ColC48, Mikrokanal-Wärmesenken, Wärmetauscher, Wärmeübergangswerkstoffe, Kühlmittelverteilungseinheiten, Pumpen, Ventile, Rohrleitungen und Verteiler, Wärmerohre und Dampfkammern, thermoelektrische Module, Sensoren und Thermalüberwachungssysteme sowie sonstige Komponenten unterteilt. Nach Endnutzer ist der Markt in Halbleiterhersteller, Halbleiter-Foundries, integrierte Gerätehersteller, OSAT-Unternehmen, Rechenzentrumsbetreiber, Cloud-Dienstleister, HPC- und Supercomputing-Betreiber, Elektronikhersteller, Forschungseinrichtungen und sonstige unterteilt. Nach Kühlmittel ist der Markt in wasserbasierte Kühlmittel, Wasser-Glykol-Kühlmittel, dielektrische Flüssigkeiten, Kältemittel, synthetische Flüssigkeiten, mineralölbasierte Flüssigkeiten, biobasierte Kühlmittel und sonstige Kühlmittel unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für fortschrittliche Halbleiterkühlsysteme in 26 Ländern der wichtigsten Regionen. Für jedes Segment werden Marktgröße und Prognosen in Wertangaben (USD) bereitgestellt.
| Einphasenkühlung |
| Zweiphasenkühlung |
| ColC48 |
| Mikrokanal-Wärmesenken |
| Wärmetauscher |
| Wärmeübergangswerkstoffe |
| Kühlmittelverteilungseinheiten |
| Pumpen |
| Ventile |
| Rohrleitungen und Verteiler |
| Wärmerohre und Dampfkammern |
| Thermoelektrische Module |
| Sensoren und Thermalüberwachungssysteme |
| Sonstige Komponenten |
| Halbleiterhersteller |
| Halbleiter-Foundries |
| Integrierte Gerätehersteller |
| OSAT-Unternehmen |
| Rechenzentrumsbetreiber |
| Cloud-Dienstleister |
| HPC- und Supercomputing-Betreiber |
| Elektronikhersteller |
| Forschungseinrichtungen |
| Sonstige |
| Wasserbasierte Kühlmittel |
| Wasser-Glykol-Kühlmittel |
| Dielektrische Flüssigkeiten |
| Kältemittel |
| Synthetische Flüssigkeiten |
| Mineralölbasierte Flüssigkeiten |
| Biobasierte Kühlmittel |
| Sonstige Kühlmittel |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Taiwan | |
| Vietnam | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Kolumbien | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Kuwait | |
| Übriger Naher Osten und Afrika |
| Nach Kühltyp | Einphasenkühlung | |
| Zweiphasenkühlung | ||
| Nach Komponente | ColC48 | |
| Mikrokanal-Wärmesenken | ||
| Wärmetauscher | ||
| Wärmeübergangswerkstoffe | ||
| Kühlmittelverteilungseinheiten | ||
| Pumpen | ||
| Ventile | ||
| Rohrleitungen und Verteiler | ||
| Wärmerohre und Dampfkammern | ||
| Thermoelektrische Module | ||
| Sensoren und Thermalüberwachungssysteme | ||
| Sonstige Komponenten | ||
| Nach Endnutzer | Halbleiterhersteller | |
| Halbleiter-Foundries | ||
| Integrierte Gerätehersteller | ||
| OSAT-Unternehmen | ||
| Rechenzentrumsbetreiber | ||
| Cloud-Dienstleister | ||
| HPC- und Supercomputing-Betreiber | ||
| Elektronikhersteller | ||
| Forschungseinrichtungen | ||
| Sonstige | ||
| Nach Kühlmittel | Wasserbasierte Kühlmittel | |
| Wasser-Glykol-Kühlmittel | ||
| Dielektrische Flüssigkeiten | ||
| Kältemittel | ||
| Synthetische Flüssigkeiten | ||
| Mineralölbasierte Flüssigkeiten | ||
| Biobasierte Kühlmittel | ||
| Sonstige Kühlmittel | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Taiwan | ||
| Vietnam | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Kolumbien | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Kuwait | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Markt für fortschrittliche Halbleiterkühlsysteme im Jahr 2027?
Die Marktgröße für fortschrittliche Halbleiterkühlsysteme soll von 5,13 Milliarden USD im Jahr 2026 auf 5,85 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 11,25 Milliarden USD bei einer CAGR von 13,98 % über den Zeitraum 2027–2032 erreichen.
Welcher Kühltyp führt die aktuelle Nachfrage an?
Die Einphasenkühlung führte im Jahr 2026 mit einem Anteil von 68,3 %, da sie Nachrüstungen, breite Flüssigkeitskompatibilität, niedrigere Flüssigkeitskosten und vertraute Betriebsverfahren unterstützt.
Welche Kühltechnologie wächst am schnellsten?
Für die Zweiphasenkühlung wird bis 2032 eine CAGR von 13,98 % prognostiziert, da sie Wärmeflüsse über 200 W/cm² durch Phasenwechselkühlung bewältigen kann.
Welche Rolle spielen Kühlmittelverteilungseinheiten in KI-Anlagen?
Für Kühlmittelverteilungseinheiten wird bis 2032 eine CAGR von 14,8 % prognostiziert, da Hyperscaler Rack-Level-Flüssigkühlungsinfrastrukturen für größere KI-Deployment-Blöcke standardisieren.
Welche Endnutzer bauen Flüssigkühlung am schnellsten aus?
Für Cloud-Dienstleister wird bis 2032 eine CAGR von 15,5 % prognostiziert, unterstützt durch Anforderungen an flüssigkeitsgekühlte KI-Hardware, die Kühlspezifikationen bei allen Lieferanten beeinflussen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Für den Asien-Pazifik-Raum wird bis 2032 eine CAGR von 14,9 % prognostiziert, unterstützt durch den Ausbau der Halbleiterkapazitäten, Aktivitäten im Bereich fortschrittliches Packaging und KI-Rechenzentrums-Deployments.