
Tamaño y Participación del Mercado de Sistemas Avanzados de Enfriamiento de Semiconductores
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
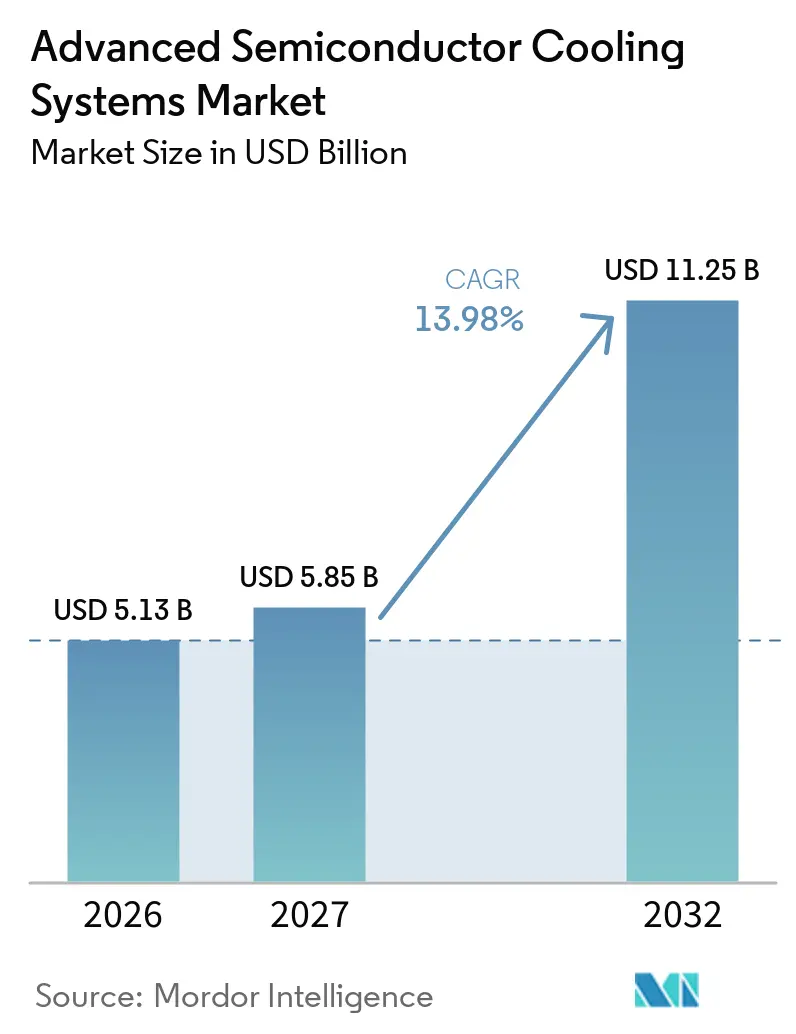
| Tamaño del Mercado (2027) | 5.85 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.25 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.98 % |
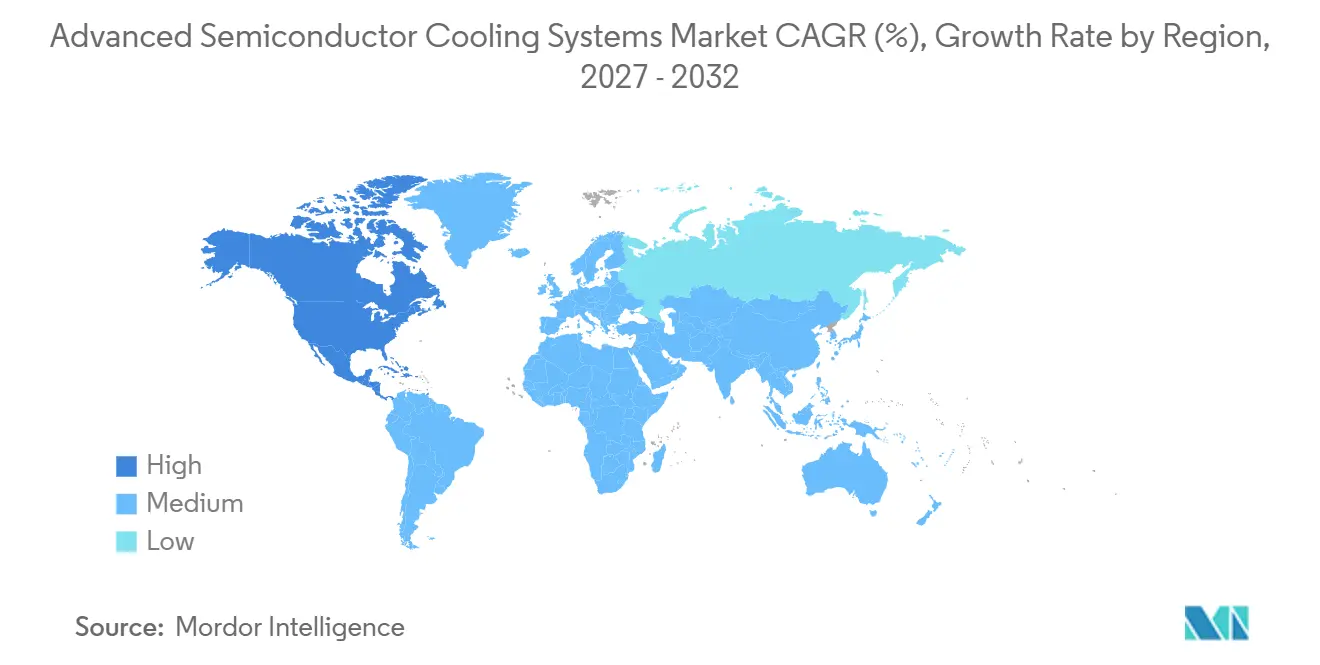
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
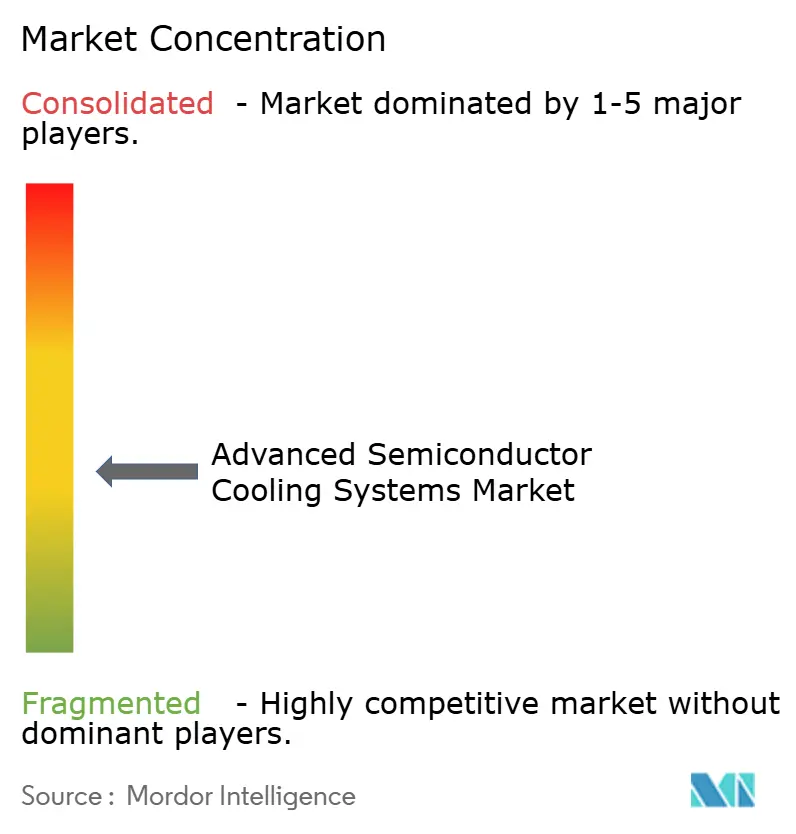
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas Avanzados de Enfriamiento de Semiconductores por Mordor Intelligence
Se espera que el tamaño del Mercado de Sistemas Avanzados de Enfriamiento de Semiconductores crezca de 5,13 mil millones de USD en 2026 a 5,85 mil millones de USD en 2027 y se prevé que alcance los 11,25 mil millones de USD para 2032 a una CAGR del 13,98% durante 2027-2032. El aumento de la densidad de potencia de los chips está haciendo que el enfriamiento líquido sea necesario para las implementaciones de computación de alto rendimiento, particularmente donde las cargas de GPU y bastidor superan lo que los sistemas de aire pueden gestionar de manera eficiente. NVIDIA afirma que su infraestructura de inteligencia artificial con enfriamiento líquido está diseñada para sistemas que operan a altas temperaturas y densidades de potencia, lo que está acelerando la demanda de hardware térmico compatible.[1] El mercado de sistemas avanzados de enfriamiento de semiconductores está pasando de actualizaciones selectivas a convertirse en una parte central de la nueva infraestructura de inteligencia artificial, lo que acorta los ciclos de compra para los proveedores calificados. Los proveedores están respondiendo combinando equipos de enfriamiento con controles, gestión de fluidos y servicios que ayudan a los operadores a gestionar la instalación y el mantenimiento. Este cambio también favorece a los proveedores que pueden cumplir con las especificaciones de los hiperscaladores y entregar equipos dentro de plazos de construcción ajustados.
Conclusiones Clave del Informe
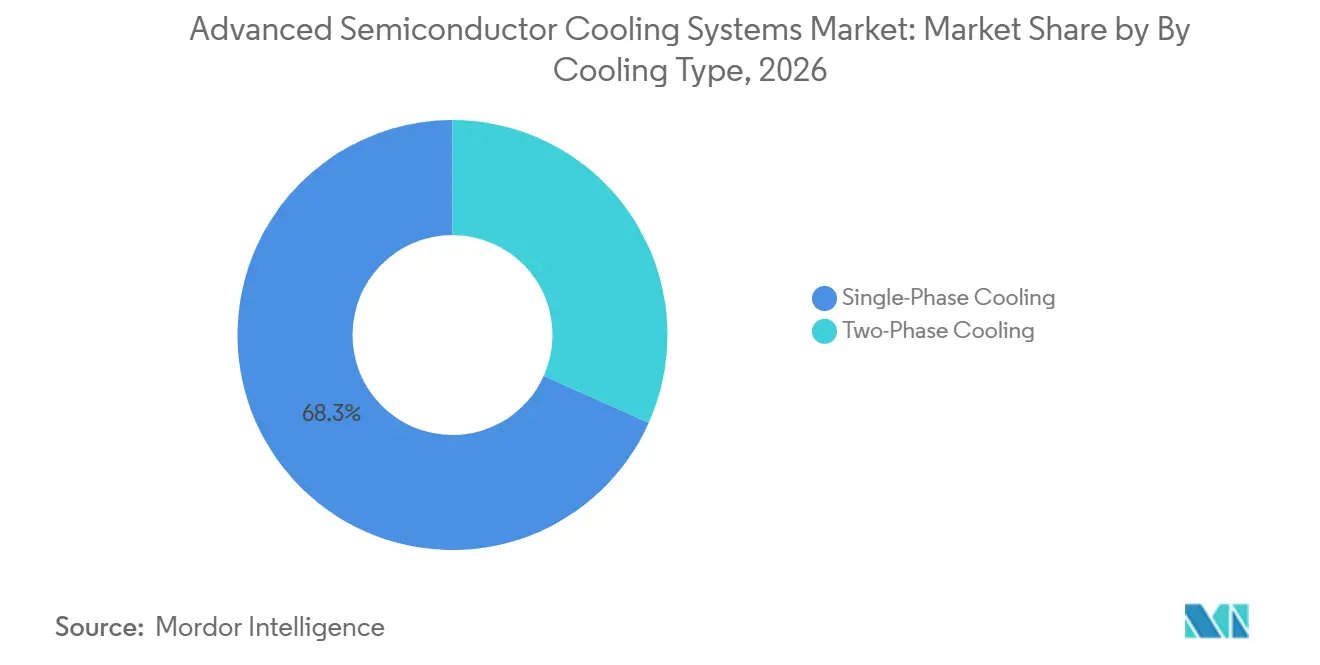
- Por tipo de enfriamiento, el enfriamiento monofásico representó el 68,3% de la participación del mercado de sistemas avanzados de enfriamiento de semiconductores en 2026, mientras que se prevé que el enfriamiento bifásico registre una CAGR del 14,2% hasta 2032.
- Por componente, los disipadores de calor de microcanales representaron el 22,1% del tamaño del mercado de sistemas avanzados de enfriamiento de semiconductores en 2026, mientras que se prevé que las unidades de distribución de refrigerante se expandan a una CAGR del 14,8% hasta 2032.
- Por usuario final, los operadores de centros de datos representaron el 24,7% del mercado en 2026, mientras que se prevé que los proveedores de servicios en la nube crezcan a una CAGR del 15,5% hasta 2032.
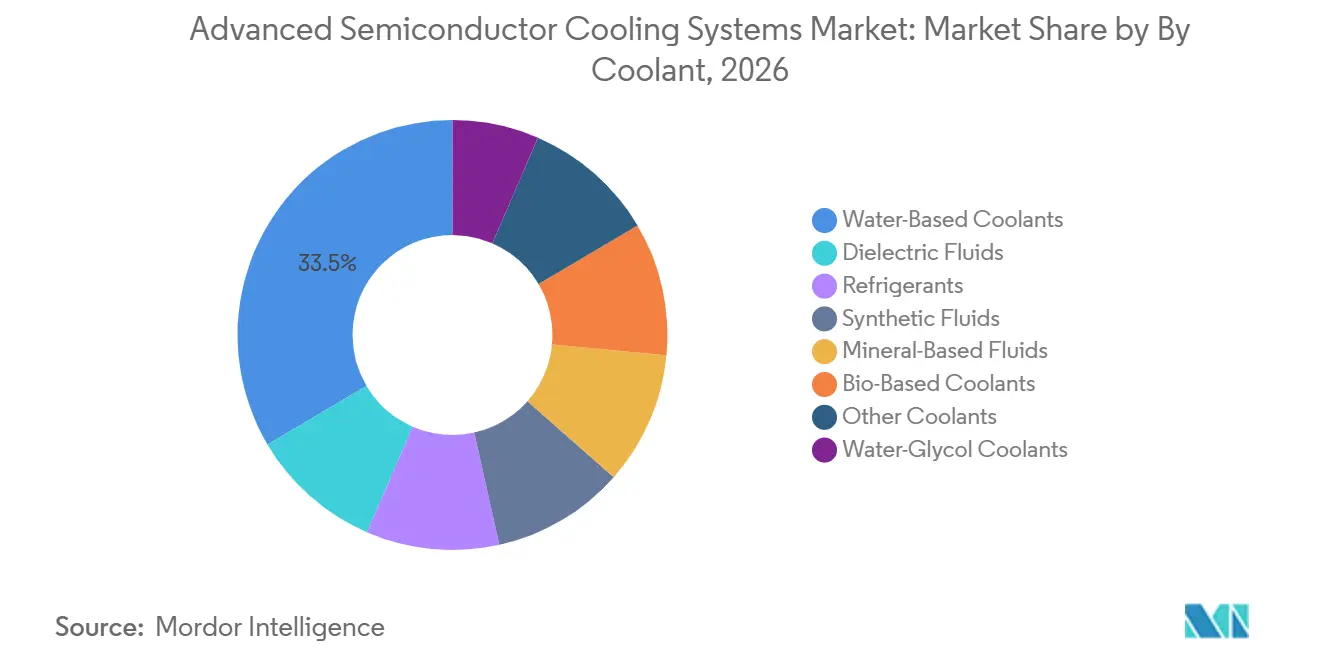
- Por refrigerante, los refrigerantes de base acuosa representaron el 33,5% del mercado en 2026, mientras que se prevé que los fluidos dieléctricos crezcan a una CAGR del 15,8% hasta 2032.
- Por geografía, América del Norte representó el 37,6% de los ingresos en 2026, y se prevé que Asia-Pacífico crezca a una CAGR del 14,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Sistemas Avanzados de Enfriamiento de Semiconductores
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de la Densidad de Potencia de los Chips de Inteligencia Artificial y HPC | +4% | Global, con mayor intensidad en América del Norte y Asia Oriental | Corto plazo (≤ 2 años) |
| Expansión de la Infraestructura Hiperescala con Enfriamiento Líquido | +2.8% | América del Norte y Asia-Pacífico, con efecto secundario en Europa y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Complejidad Térmica de los Chiplets, el Empaquetado 3D y la Memoria de Alto Ancho de Banda | +2% | Asia-Pacífico, especialmente Taiwán y Corea del Sur, y América del Norte | Mediano plazo (2-4 años) |
| Expansión de la Capacidad de Fabricación de Semiconductores y Empaquetado Avanzado | +1.8% | Taiwán, Corea del Sur, Estados Unidos y Japón | Mediano plazo (2-4 años) |
| Requisitos de Reducción de Energía, Agua y Carbono en los Centros de Datos | +1.5% | Europa y América del Norte, con creciente relevancia en Asia-Pacífico | Mediano plazo (2-4 años) |
| Enfriamiento Microfluídico Integrado para Dispositivos de Flujo Ultraelevado | +0.8% | América del Norte y Asia Oriental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de la Densidad de Potencia de los Chips de Inteligencia Artificial y HPC: La Física Hace que el Enfriamiento Líquido Sea Imprescindible
La potencia de diseño térmico de las GPU continuó aumentando en 2026, y el mercado de sistemas avanzados de enfriamiento de semiconductores está respondiendo al crecimiento sostenido de la densidad de calor en el hardware de inteligencia artificial y HPC. Los flujos de calor de Blackwell B100 y B200 de 100-140 W/cm² se acercan al límite práctico declarado para el enfriamiento monofásico con placa fría. Los enfoques bifásicos y microfluídicos son necesarios por encima de 200 W/cm², donde los métodos de cambio de fase pueden eliminar más calor de un área más pequeña y mantener el rendimiento en diseños de chips compactos. NVIDIA describe el enfriamiento líquido como un elemento clave en los diseños de fábricas de inteligencia artificial, donde los sistemas de cómputo denso imponen mayores exigencias a la infraestructura térmica. A medida que los requisitos de densidad de bastidor se convierten en parte de los procesos de calificación de servidores, los sistemas de enfriamiento se están convirtiendo en una parte obligatoria del diseño de hardware en lugar de una actualización opcional de las instalaciones. Este requisito fortalece la posición de los proveedores que ya han calificado sus equipos para implementaciones de inteligencia artificial exigentes y han establecido capacidades de servicio.
Expansión de la Infraestructura Hiperescala con Enfriamiento Líquido: La Arquitectura Consolida el Conjunto Tecnológico
La plataforma Rubin de NVIDIA entró en producción masiva en 2026 con enfriamiento líquido especificado en chips y componentes de red, reemplazando los diseños híbridos que permitían una transición más lenta desde el enfriamiento por aire. Esta elección de diseño centra las adquisiciones en unidades de distribución de refrigerante compatibles, colectores, conectores rápidos y materiales de interfaz térmica que cumplen con los requisitos operativos de la plataforma. El mercado de sistemas avanzados de enfriamiento de semiconductores se beneficia cuando los requisitos de la plataforma se definen con anticipación porque los proveedores de hardware pueden planificar la capacidad en torno a especificaciones técnicas conocidas. El plan de infraestructura de 10 mil millones de USD de NTT DATA apunta a campus de inteligencia artificial listos para enfriamiento líquido con más de 200 kW por fila, según la investigación suministrada. Aligned Data Centers informó que ODATA lanzó el enfriamiento líquido DeltaFlow en Brasil y México, respaldado por 630 millones de USD en septiembre de 2026. Los proveedores que pueden completar la calificación, fabricar equipos, coordinar con los contratistas del sitio y apoyar la instalación rápidamente probablemente recibirán los mayores volúmenes de estos proyectos.
Complejidad Térmica de los Chiplets, el Empaquetado 3D y la HBM: Un Mandato de Enfriamiento Más Allá de la Inteligencia Artificial
Las pilas 2.5D pueden operar con enfriamiento por aire a 300 W, mientras que las pilas 3D requieren enfriamiento líquido o híbrido a 350 W porque el calor se acumula en los dies apilados verticalmente.[2] Imec informó que los diseños simulados de HBM-sobre-GPU en 3D alcanzaron 141,7°C sin mitigación térmica, en comparación con 69,1°C para configuraciones 2.5D equivalentes. Estos límites térmicos extienden la necesidad de enfriamiento avanzado más allá de los aceleradores de inteligencia artificial más grandes, especialmente donde los dies densamente empaquetados concentran el calor dentro de una huella pequeña. Los sistemas en chip para telecomunicaciones, los dispositivos de computación automotriz y los ASIC de redes también están avanzando hacia diseños de múltiples dies con diferentes patrones de puntos calientes. El mercado de sistemas avanzados de enfriamiento de semiconductores, por lo tanto, atiende más aplicaciones que solo las implementaciones en centros de datos. Los proveedores de enfriamiento necesitan equipos que puedan adaptarse al perfil de calor, la disposición del empaquetado y los requisitos de confiabilidad de cada tipo de dispositivo.
Expansión de la Capacidad de Fabricación de Semiconductores y Empaquetado Avanzado: La Intensidad del Proceso Impulsa la Demanda dentro de las Fábricas
La fabricación de semiconductores y el empaquetado avanzado son actividades térmicamente intensivas, lo que genera demanda de enfriamiento dentro de las fábricas, así como en los centros de datos que utilizan los chips terminados. TSMC y Amkor anunciaron una asociación a largo plazo en junio de 2026 para ampliar la capacidad de empaquetado avanzado en Arizona. La expansión surcoreana de Samsung y SK Hynix se declaró en 800 billones de KRW, equivalente a 580 mil millones de USD, en fábricas y un centro de empaquetado. Los procesos de deposición, grabado y unión de obleas requieren un control preciso de la temperatura durante toda la producción. El mercado de sistemas avanzados de enfriamiento de semiconductores puede, por lo tanto, captar demanda de la expansión de fábricas incluso cuando la construcción de centros de datos sigue un calendario diferente.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Modernización y Requisitos de Modificación de Instalaciones | -1.8% | Global, con el mayor efecto en mercados maduros con infraestructura heredada | Corto plazo (≤ 2 años) |
| Riesgo de Fugas, Contaminación y Confiabilidad del Refrigerante | -1.4% | Global, con alta preocupación en instalaciones de coubicación y de misión crítica | Mediano plazo (2-4 años) |
| Escasez de Experiencia en Diseño y Servicio de Enfriamiento Líquido | -1% | Mercados emergentes de Asia-Pacífico, América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Vulnerabilidad en el Suministro de Refrigerantes Especiales, Bombas e Interfaces Térmicas | -0.8% | Global, con mayor exposición en sistemas de inmersión bifásica | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Modernización y Requisitos de Modificación de Instalaciones: El Problema del Flujo de Trabajo Supera al del Hardware
Los costos de conversión al enfriamiento líquido ascienden a 2 millones de USD por MW, en comparación con 11 millones de USD por MW para una construcción desde cero, pero las instalaciones existentes a menudo enfrentan barreras físicas y operativas. La congestión del suelo elevado, la capacidad estructural limitada para las unidades de distribución de refrigerante, las penetraciones de losa y las restricciones en sitios en operación pueden impedir el simple reemplazo de equipos. ASHRAE señala que los sitios diseñados para bastidores de 5-10 kW tienen desafíos fundamentales al adaptarse al enfriamiento directo al chip por encima de 50 kW por bastidor sin rediseñar la distribución de energía. Los acuerdos de energía con los inquilinos también pueden requerir renegociación, lo que añade demoras administrativas al trabajo técnico y la coordinación de las actualizaciones de las instalaciones con las cargas de trabajo de los clientes. Google introdujo Brazos en junio de 2026 como un sistema líquido a aire montado en bastidor de 60 kW por bastidor que no requiere una conexión de agua en las instalaciones. Su enfoque de instalación modular aborda la interrupción operativa que puede retrasar las decisiones de modernización en el mercado de sistemas avanzados de enfriamiento de semiconductores.
Riesgo de Fugas, Contaminación y Confiabilidad del Refrigerante: El Déficit de Confianza Operativa
Los operadores siguen preocupados por las consecuencias de un fallo del refrigerante en un entorno de computación en funcionamiento. Las pruebas de 15 fluidos dieléctricos comerciales registraron resistencias térmicas de unión a refrigerante de 4,9-7,8 K/W, lo que indica que la elección del fluido afecta tanto al rendimiento como a la compatibilidad de materiales. La retirada del mercado de 3M Novec a finales de 2025 creó mayor incertidumbre para los usuarios bifásicos que dependían de las formulaciones con punto de saturación a 49°C. A mediados de 2026 no había disponible una alternativa de hidrocarburo a escala comercial para esas aplicaciones. La entrada de partículas y la oxidación pueden reducir la calidad del fluido dieléctrico con el tiempo, por lo que los operadores necesitan pruebas periódicas, reemplazo y procedimientos de mantenimiento documentados. En el mercado de sistemas avanzados de enfriamiento de semiconductores, los proveedores que ofrecen fluidos verificados, soporte de servicio y monitoreo del rendimiento pueden reducir una preocupación operativa clave para los compradores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Enfriamiento: La Escala Monofásica se Encuentra con la Frontera del Rendimiento Bifásico
El enfriamiento monofásico representó el 68,3% del tamaño del mercado de sistemas avanzados de enfriamiento de semiconductores en 2026. Su base instalada refleja la idoneidad para modernizaciones, amplia compatibilidad de refrigerantes, menores costos de fluidos y procedimientos de puesta en marcha conocidos sin gestión de límites de fase. Los costos de fluidos monofásicos oscilan entre 30 y 100 USD por litro, en comparación con 100-300 USD por litro para las formulaciones bifásicas. Frore introdujo LiquidJet Nexus para 2 GPU Blackwell y una CPU Grace, reportando una reducción de 6°C en la temperatura de unión y un 10% más de generación de tokens.
Se prevé que el enfriamiento bifásico crezca a una CAGR del 14,2% hasta 2032, la tasa más rápida por tipo de enfriamiento en la industria de sistemas avanzados de enfriamiento de semiconductores. El crecimiento está impulsado por cargas superiores a 200 W/cm², punto en el que el enfriamiento por cambio de fase se vuelve necesario. El sistema HyperCool de ZutaCore utiliza un diseño de ebullición y condensación en circuito cerrado que elimina el agua a nivel del chip. Un estudio de Nature Electronics informó que los microcanales de colector mejorados con chorro disipan 3.000 W/cm², lo que respalda posibles aplicaciones futuras a nivel de chip.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Componente: Las Placas Frías y las CDU Definen el Conjunto de Infraestructura
Se prevé que las unidades de distribución de refrigerante crezcan a una CAGR del 14,8% de 2027 a 2032, la tasa de componente más rápida en el mercado de sistemas avanzados de enfriamiento de semiconductores. Los hiperscaladores están adoptando diseños de enfriamiento a nivel de bastidor, lo que aumenta la demanda de CDU en lugar de soluciones puntuales independientes. Nortek lanzó una CDU en bastidor en septiembre de 2025 con una capacidad superior a 5 MW, alineándose con los bloques de implementación de campus de alta densidad.
Los disipadores de calor de microcanales representaron el 22,1% del mercado en 2026, respaldados por la compatibilidad con múltiples arquitecturas de enfriamiento. La investigación de IEEE ICEPT informó un diseño microfluídico de colector integrado con una resistencia de 0,116 K/W a 1.527,8 W/cm². Un artículo de IEEE EPTC informó un diseño de microcanal con tapa de diamante a 0,02°C/W bajo una carga de 2.000 W. Las placas frías, los intercambiadores de calor, los materiales de interfaz térmica, los tubos de calor, las cámaras de vapor, los módulos termoeléctricos, las bombas, las válvulas, los tubos, los colectores y los sensores otorgan al mercado de sistemas avanzados de enfriamiento de semiconductores un amplio conjunto de componentes de sistema especializados.
Por Usuario Final: Los Operadores de Centros de Datos Lideran; los Proveedores de Nube Establecen las Hojas de Ruta de los Proveedores
Los operadores de centros de datos representaron el 24,7% del mercado en 2026, convirtiéndolos en el grupo de usuarios finales más grande del mercado de sistemas avanzados de enfriamiento de semiconductores. Los grandes operadores de coubicación incorporan requisitos de enfriamiento líquido en los nuevos diseños, extendiendo las especificaciones a los fabricantes e instaladores de equipos. La investigación suministrada identifica el plan de 10 mil millones de USD de NTT DATA para campus de inteligencia artificial listos para enfriamiento líquido con más de 200 kW por fila. Estos proyectos crean visibilidad para los proveedores de placas frías, CDU, circuitos de fluidos y componentes relacionados.
Se prevé que los proveedores de servicios en la nube crezcan a una CAGR del 15,5% hasta 2032, la tasa de usuario final más rápida en la industria de sistemas avanzados de enfriamiento de semiconductores. La plataforma Rubin de NVIDIA requiere enfriamiento líquido en chips y componentes de red, vinculando las compras de hardware de los hiperscaladores con los pedidos de sistemas de enfriamiento. Los operadores de HPC y supercomputación tienen volúmenes menores pero ayudan a establecer objetivos de rendimiento para los sistemas comerciales. Los fabricantes de semiconductores, las fundiciones, las empresas OSAT, los fabricantes de electrónica, los fabricantes de dispositivos integrados y las instituciones de investigación necesitan un control térmico preciso a medida que aumentan las temperaturas de empaquetado.
Por Refrigerante: El Agua Domina Hoy; los Fluidos Dieléctricos Definen la Trayectoria de Crecimiento
Los refrigerantes de base acuosa representaron el 33,5% del mercado en 2026 porque están disponibles, son conocidos y son rentables para las aplicaciones en centros de datos. Google especifica agua desionizada o propilenglicol al 25% para Brazos, utilizando prácticas de mantenimiento de instalaciones establecidas. Las mezclas de agua y glicol admiten protección contra la congelación en instalaciones nórdicas y de gran altitud. Los sistemas de base acuosa proporcionan al mercado de sistemas avanzados de enfriamiento de semiconductores una base práctica para las implementaciones de enfriamiento directo al chip.
Se prevé que los fluidos dieléctricos crezcan a una CAGR del 15,8% hasta 2032, la tasa de categoría de refrigerante más rápida en el mercado de sistemas avanzados de enfriamiento de semiconductores. El crecimiento depende de la sustitución de los fluidos de la clase Novec eliminados progresivamente por razones de PFAS y del escalado de alternativas para el enfriamiento bifásico por encima de los puntos de saturación de 49°C. Los refrigerantes de base biológica se consideran en etapa temprana porque la evidencia de estabilidad a alta temperatura y vida útil del servicio sigue siendo limitada. Las restricciones europeas de PFAS bajo REACH están respaldando la inversión en formulaciones que podrían alcanzar escala comercial durante el período de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
América del Norte representó el 37,6% de la participación del mercado de sistemas avanzados de enfriamiento de semiconductores en 2024. La demanda regional está impulsada por la capacidad de inteligencia artificial de los hiperscaladores, la expansión de semiconductores bajo la Ley CHIPS y Ciencia, y una densa base de proveedores. El campus Lake Mariner de TeraWulf recibió más de 290 millones de USD en infraestructura integrada de energía y enfriamiento líquido en mayo de 2026. Vertiv anunció una expansión de 50 millones de USD en Ohio en marzo de 2026, con el objetivo de aumentar la capacidad de producción en un 45% para el segundo trimestre de 2027. Canadá ofrece energía hidroeléctrica para diseños de bajo carbono, mientras que México está emergiendo como una ubicación de infraestructura de inteligencia artificial cercana a la costa.
Se prevé que Asia-Pacífico crezca a una CAGR del 14,9% hasta 2032, la tasa de crecimiento regional más rápida en el mercado de sistemas avanzados de enfriamiento de semiconductores. Este crecimiento está respaldado por una importante expansión de semiconductores y el desarrollo de nuevos centros de datos de inteligencia artificial. TSMC y Amkor anunciaron una asociación en junio de 2026 para ampliar la capacidad de empaquetado avanzado en Arizona. TSMC ha fijado como objetivo 130.000 obleas CoWoS por mes, con una inversión de 265 mil millones de USD en Estados Unidos, incluidas las instalaciones de empaquetado en Arizona. Samsung y SK Hynix han anunciado una expansión combinada de 800 billones de KRW, equivalente a 580 mil millones de USD. El segmento de China creció un 45,2% en 2026, y Singapur aplica criterios de eficiencia energética a las nuevas licencias de instalaciones.
El mercado europeo está anclado por el Reino Unido, Alemania, los Países Bajos y Francia, donde los requisitos de transparencia energética y las restricciones REACH están impulsando la demanda de sistemas de enfriamiento. Panasonic entró en el mercado europeo de unidades de distribución de refrigerante (CDU) en marzo de 2026 con modelos de 400 kW y 800 kW y anunció un modelo que supera los 1.200 kW. América del Sur está ganando actividad en construcciones desde cero a través del lanzamiento de DeltaFlow de ODATA, respaldado por 630 millones de USD en inversiones en Brasil y México. Arabia Saudita y los Emiratos Árabes Unidos están incorporando la preparación para el enfriamiento líquido en los nuevos diseños de campus de inteligencia artificial, ampliando la oportunidad geográfica para el mercado de sistemas avanzados de enfriamiento de semiconductores.
Panorama Competitivo
El mercado de sistemas avanzados de enfriamiento de semiconductores está moderadamente fragmentado. Vertiv, Schneider Electric, Rittal, Stulz y Boyd Thermal, ahora parte de Eaton, fueron identificados como el grupo líder. El resto está distribuido entre especialistas en tecnología, lo que permite espacio para productos variados y modelos de servicio. La consolidación aumentó cuando Ecolab adquirió CoolIT Systems, Eaton adquirió Boyd Thermal, Trane Technologies adquirió LiquidStack y Daikin Applied adquirió Chilldyne. Ecolab completó su adquisición de CoolIT por 4,75 mil millones de USD en julio de 2026 y declaró que expandiría su plataforma de enfriamiento para inteligencia artificial.
Eaton completó su adquisición de Boyd Thermal por 9,5 mil millones de USD en marzo de 2026, añadiendo productos de enfriamiento líquido a su cartera. Trane anunció su adquisición de LiquidStack en febrero de 2026, extendiendo su oferta al enfriamiento líquido en el chip y la inmersión bifásica. Ecolab planea combinar los equipos de CoolIT con la optimización digital 3D TRASAR en Supercomputing Chicago en noviembre de 2026. Estos movimientos acercan el equipo, la gestión de fluidos, el monitoreo y los servicios. El carnet de pedidos de 15 mil millones de USD de Vertiv, reportado para el primer trimestre de 2026, refleja la importancia de la capacidad de fabricación y la capacidad de entrega.
Frore reportó temperaturas de unión Rubin entre 6 y 12°C más bajas y entre un 10 y un 25% más de tokens por vatio gracias a las placas frías de grado semiconductor. El sistema bifásico sin agua de ZutaCore aborda las preocupaciones sobre la exposición al agua en el chip. El modelo de codesarrollo OEM de Iceotope apunta al enfriamiento de precisión integrado, respaldado por más de 225 patentes y una Serie B de 26 millones de USD. Los proveedores que combinan hardware térmico, química de fluidos y monitoreo digital en sistemas validados están mejor posicionados en el mercado de sistemas avanzados de enfriamiento de semiconductores.
Líderes de la Industria de Sistemas Avanzados de Enfriamiento de Semiconductores
-
CoolIT Systems
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Boyd Corporation
-
Asetek A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2026: Ecolab cerró su adquisición de CoolIT Systems por 4,75 mil millones de USD, con CoolIT reportando un crecimiento de ventas acumulado superior al 100% al cierre. Ecolab planea combinar las CDU y placas frías de CoolIT con su plataforma de optimización digital 3D TRASAR, con el objetivo de debutar en Supercomputing Chicago en noviembre de 2026.
- Junio de 2026: Google lanzó Brazos, un sistema líquido a aire montado en bastidor, de 60 kW por bastidor y 3 unidades modulares, para implementar GPU con enfriamiento líquido en instalaciones con enfriamiento por aire existentes sin infraestructura de agua en las instalaciones. Google se comprometió a publicar las especificaciones técnicas como código abierto a través del Open Compute Project.
- Marzo de 2026: Eaton completó la adquisición de Boyd Thermal por 9,5 mil millones de USD. Boyd Thermal proyectó ventas de 1,7 mil millones de USD en 2026, de los cuales 1,5 mil millones de USD corresponden a enfriamiento líquido, posicionando a Eaton como proveedor térmico de la red al chip.
Alcance del Informe Global del Mercado de Sistemas Avanzados de Enfriamiento de Semiconductores
Los sistemas avanzados de enfriamiento de semiconductores son tecnologías de gestión térmica diseñadas para disipar altas densidades de flujo de calor y mantener temperaturas de unión precisas en microelectrónica moderna de alta densidad de potencia y semiconductores de potencia.
El mercado global de sistemas avanzados de enfriamiento de semiconductores está segmentado por tipo de enfriamiento, componente, modo de operación, usuario final, refrigerante y geografía. Por tipo de enfriamiento, el mercado está segmentado en enfriamiento monofásico y enfriamiento bifásico. Por componente, el mercado está segmentado en ColC48, disipadores de calor de microcanales, intercambiadores de calor, materiales de interfaz térmica, unidades de distribución de refrigerante, bombas, válvulas, tubos y colectores, tubos de calor y cámaras de vapor, módulos termoeléctricos, sensores y sistemas de monitoreo térmico, y otros componentes. Por usuario final, el mercado está segmentado en fabricantes de semiconductores, fundiciones de semiconductores, fabricantes de dispositivos integrados, empresas OSAT, operadores de centros de datos, proveedores de servicios en la nube, operadores de HPC y supercomputación, fabricantes de electrónica, instituciones de investigación y otros. Por refrigerante, el mercado está segmentado en refrigerantes de base acuosa, refrigerantes de agua y glicol, fluidos dieléctricos, refrigerantes, fluidos sintéticos, fluidos de base mineral, refrigerantes de base biológica y otros refrigerantes. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de sistemas avanzados de enfriamiento de semiconductores en 26 países de las regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan en términos de valor (USD).
| Enfriamiento Monofásico |
| Enfriamiento Bifásico |
| ColC48 |
| Disipadores de Calor de Microcanales |
| Intercambiadores de Calor |
| Materiales de Interfaz Térmica |
| Unidades de Distribución de Refrigerante |
| Bombas |
| Válvulas |
| Tubos y Colectores |
| Tubos de Calor y Cámaras de Vapor |
| Módulos Termoeléctricos |
| Sensores y Sistemas de Monitoreo Térmico |
| Otros Componentes |
| Fabricantes de Semiconductores |
| Fundiciones de Semiconductores |
| Fabricantes de Dispositivos Integrados |
| Empresas OSAT |
| Operadores de Centros de Datos |
| Proveedores de Servicios en la Nube |
| Operadores de HPC y Supercomputación |
| Fabricantes de Electrónica |
| Instituciones de Investigación |
| Otros |
| Refrigerantes de Base Acuosa |
| Refrigerantes de Agua y Glicol |
| Fluidos Dieléctricos |
| Refrigerantes |
| Fluidos Sintéticos |
| Fluidos de Base Mineral |
| Refrigerantes de Base Biológica |
| Otros Refrigerantes |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Taiwán | |
| Vietnam | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Colombia | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Kuwait | |
| Resto de Oriente Medio y África |
| Por Tipo de Enfriamiento | Enfriamiento Monofásico | |
| Enfriamiento Bifásico | ||
| Por Componente | ColC48 | |
| Disipadores de Calor de Microcanales | ||
| Intercambiadores de Calor | ||
| Materiales de Interfaz Térmica | ||
| Unidades de Distribución de Refrigerante | ||
| Bombas | ||
| Válvulas | ||
| Tubos y Colectores | ||
| Tubos de Calor y Cámaras de Vapor | ||
| Módulos Termoeléctricos | ||
| Sensores y Sistemas de Monitoreo Térmico | ||
| Otros Componentes | ||
| Por Usuario Final | Fabricantes de Semiconductores | |
| Fundiciones de Semiconductores | ||
| Fabricantes de Dispositivos Integrados | ||
| Empresas OSAT | ||
| Operadores de Centros de Datos | ||
| Proveedores de Servicios en la Nube | ||
| Operadores de HPC y Supercomputación | ||
| Fabricantes de Electrónica | ||
| Instituciones de Investigación | ||
| Otros | ||
| Por Refrigerante | Refrigerantes de Base Acuosa | |
| Refrigerantes de Agua y Glicol | ||
| Fluidos Dieléctricos | ||
| Refrigerantes | ||
| Fluidos Sintéticos | ||
| Fluidos de Base Mineral | ||
| Refrigerantes de Base Biológica | ||
| Otros Refrigerantes | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Taiwán | ||
| Vietnam | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Colombia | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Kuwait | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado Global de Sistemas Avanzados de Enfriamiento de Semiconductores en 2027?
Se espera que el tamaño del Mercado de Sistemas Avanzados de Enfriamiento de Semiconductores crezca de 5,13 mil millones de USD en 2026 a 5,85 mil millones de USD en 2027 y se prevé que alcance los 11,25 mil millones de USD para 2032 a una CAGR del 13,98% durante 2027-2032.
¿Qué tipo de enfriamiento lidera la demanda actual?
El enfriamiento monofásico lideró con una participación del 68,3% en 2026 porque admite modernizaciones, amplia compatibilidad de fluidos, menores costos de fluidos y procedimientos operativos conocidos.
¿Qué tecnología de enfriamiento está creciendo más rápido?
Se prevé que el enfriamiento bifásico crezca a una CAGR del 13,98% hasta 2032 porque puede abordar flujos de calor superiores a 200 W/cm² mediante el enfriamiento por cambio de fase.
¿Qué papel desempeñan las unidades de distribución de refrigerante en las instalaciones de inteligencia artificial?
Se prevé que las CDU crezcan a una CAGR del 14,8% hasta 2032 a medida que los hiperscaladores estandarizan la infraestructura de enfriamiento líquido a nivel de bastidor para bloques de implementación de inteligencia artificial más grandes.
¿Qué usuarios finales están expandiendo el enfriamiento líquido más rápidamente?
Se prevé que los proveedores de servicios en la nube registren una CAGR del 15,5% hasta 2032, respaldados por los requisitos de hardware de inteligencia artificial con enfriamiento líquido que influyen en las especificaciones de enfriamiento de todos los proveedores.
¿Qué región tiene el pronóstico de crecimiento más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 14,9% hasta 2032, respaldada por la expansión de la capacidad de semiconductores, la actividad de empaquetado avanzado y las implementaciones de centros de datos de inteligencia artificial.