
Tamanho e Participação do Mercado de Alimentos Orgânicos da Alemanha
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
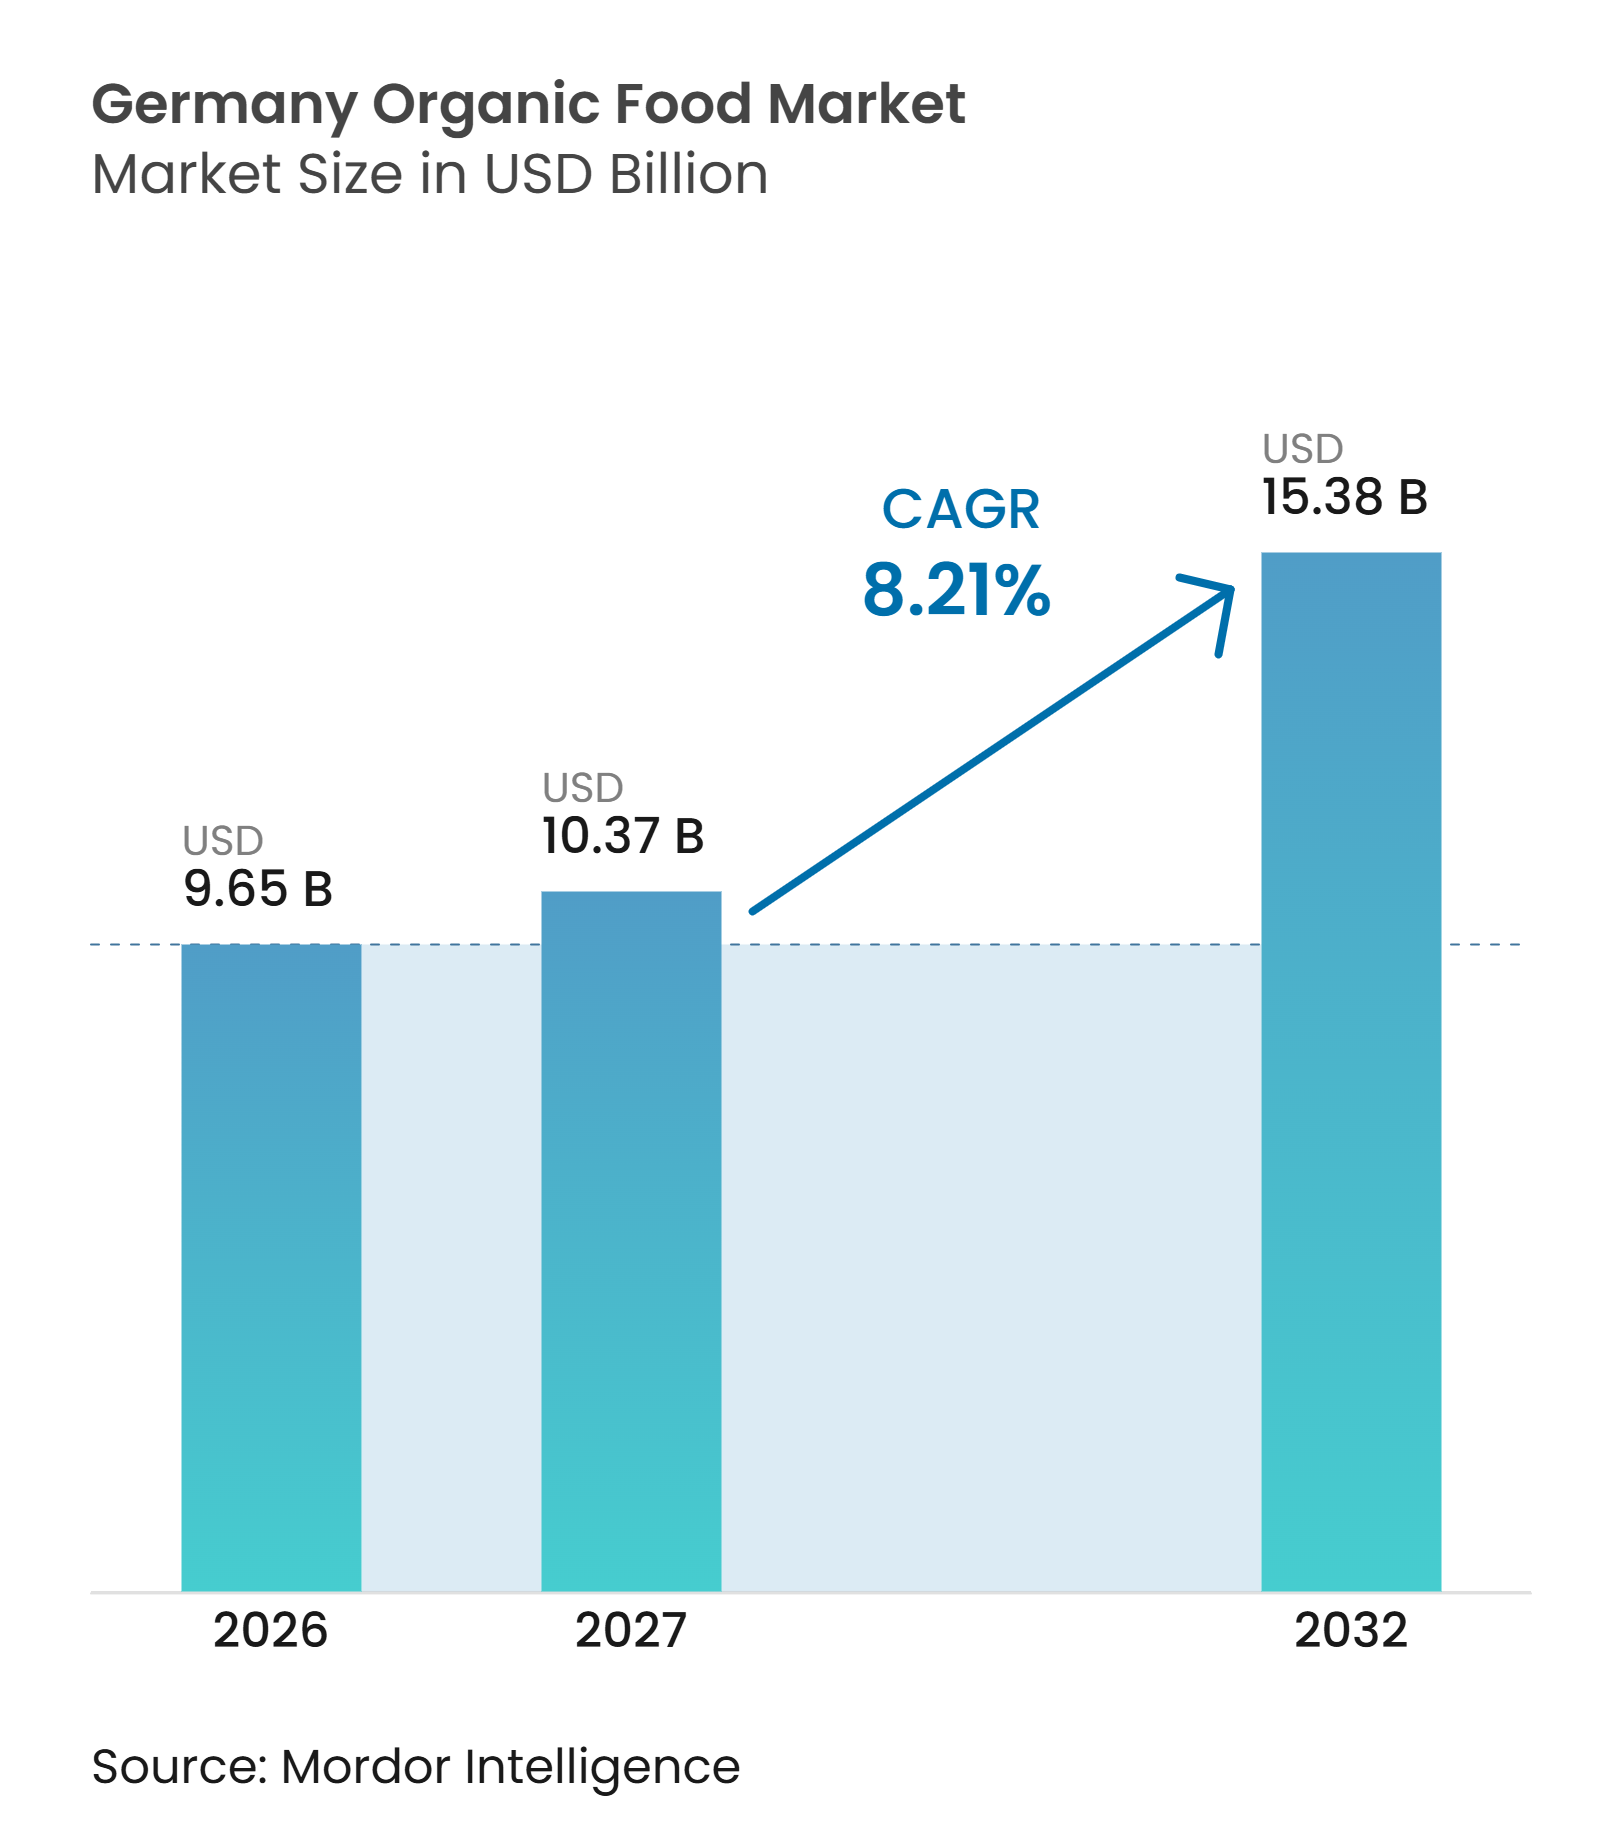
| Tamanho do mercado no ano base (2026) | 9.65 Bilhões de dólares |
| Tamanho do Mercado (2027) | 10.37 Bilhões de dólares |
| Tamanho do Mercado (2032) | 15.38 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.21 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Alimentos Orgânicos da Alemanha por Mordor Intelligence
O tamanho do mercado alemão de alimentos orgânicos foi avaliado em 9,65 bilhões de USD em 2026 e estima-se que cresça de 10,37 bilhões de USD em 2027 para atingir 15,38 bilhões de USD até 2032, a um CAGR de 6,65% durante o período de previsão (2027-2032). O mercado alemão de alimentos orgânicos está cada vez mais em transição para os canais de varejo convencionais, com supermercados, lojas de desconto e drogarias ampliando o acesso além dos pontos de venda especializados. Essa mudança amplia as ocasiões de compra ao mesmo tempo em que aumenta a pressão sobre os fornecedores para gerenciar custos, manter o fornecimento certificado e diferenciar seus produtos. Além disso, a expansão da disponibilidade de produtos nas categorias de frescos, refrigerados, congelados e processados está criando oportunidades para atrair uma base de consumidores mais ampla e fortalecer a penetração de alimentos orgânicos em toda a Alemanha.
Principais Conclusões do Relatório
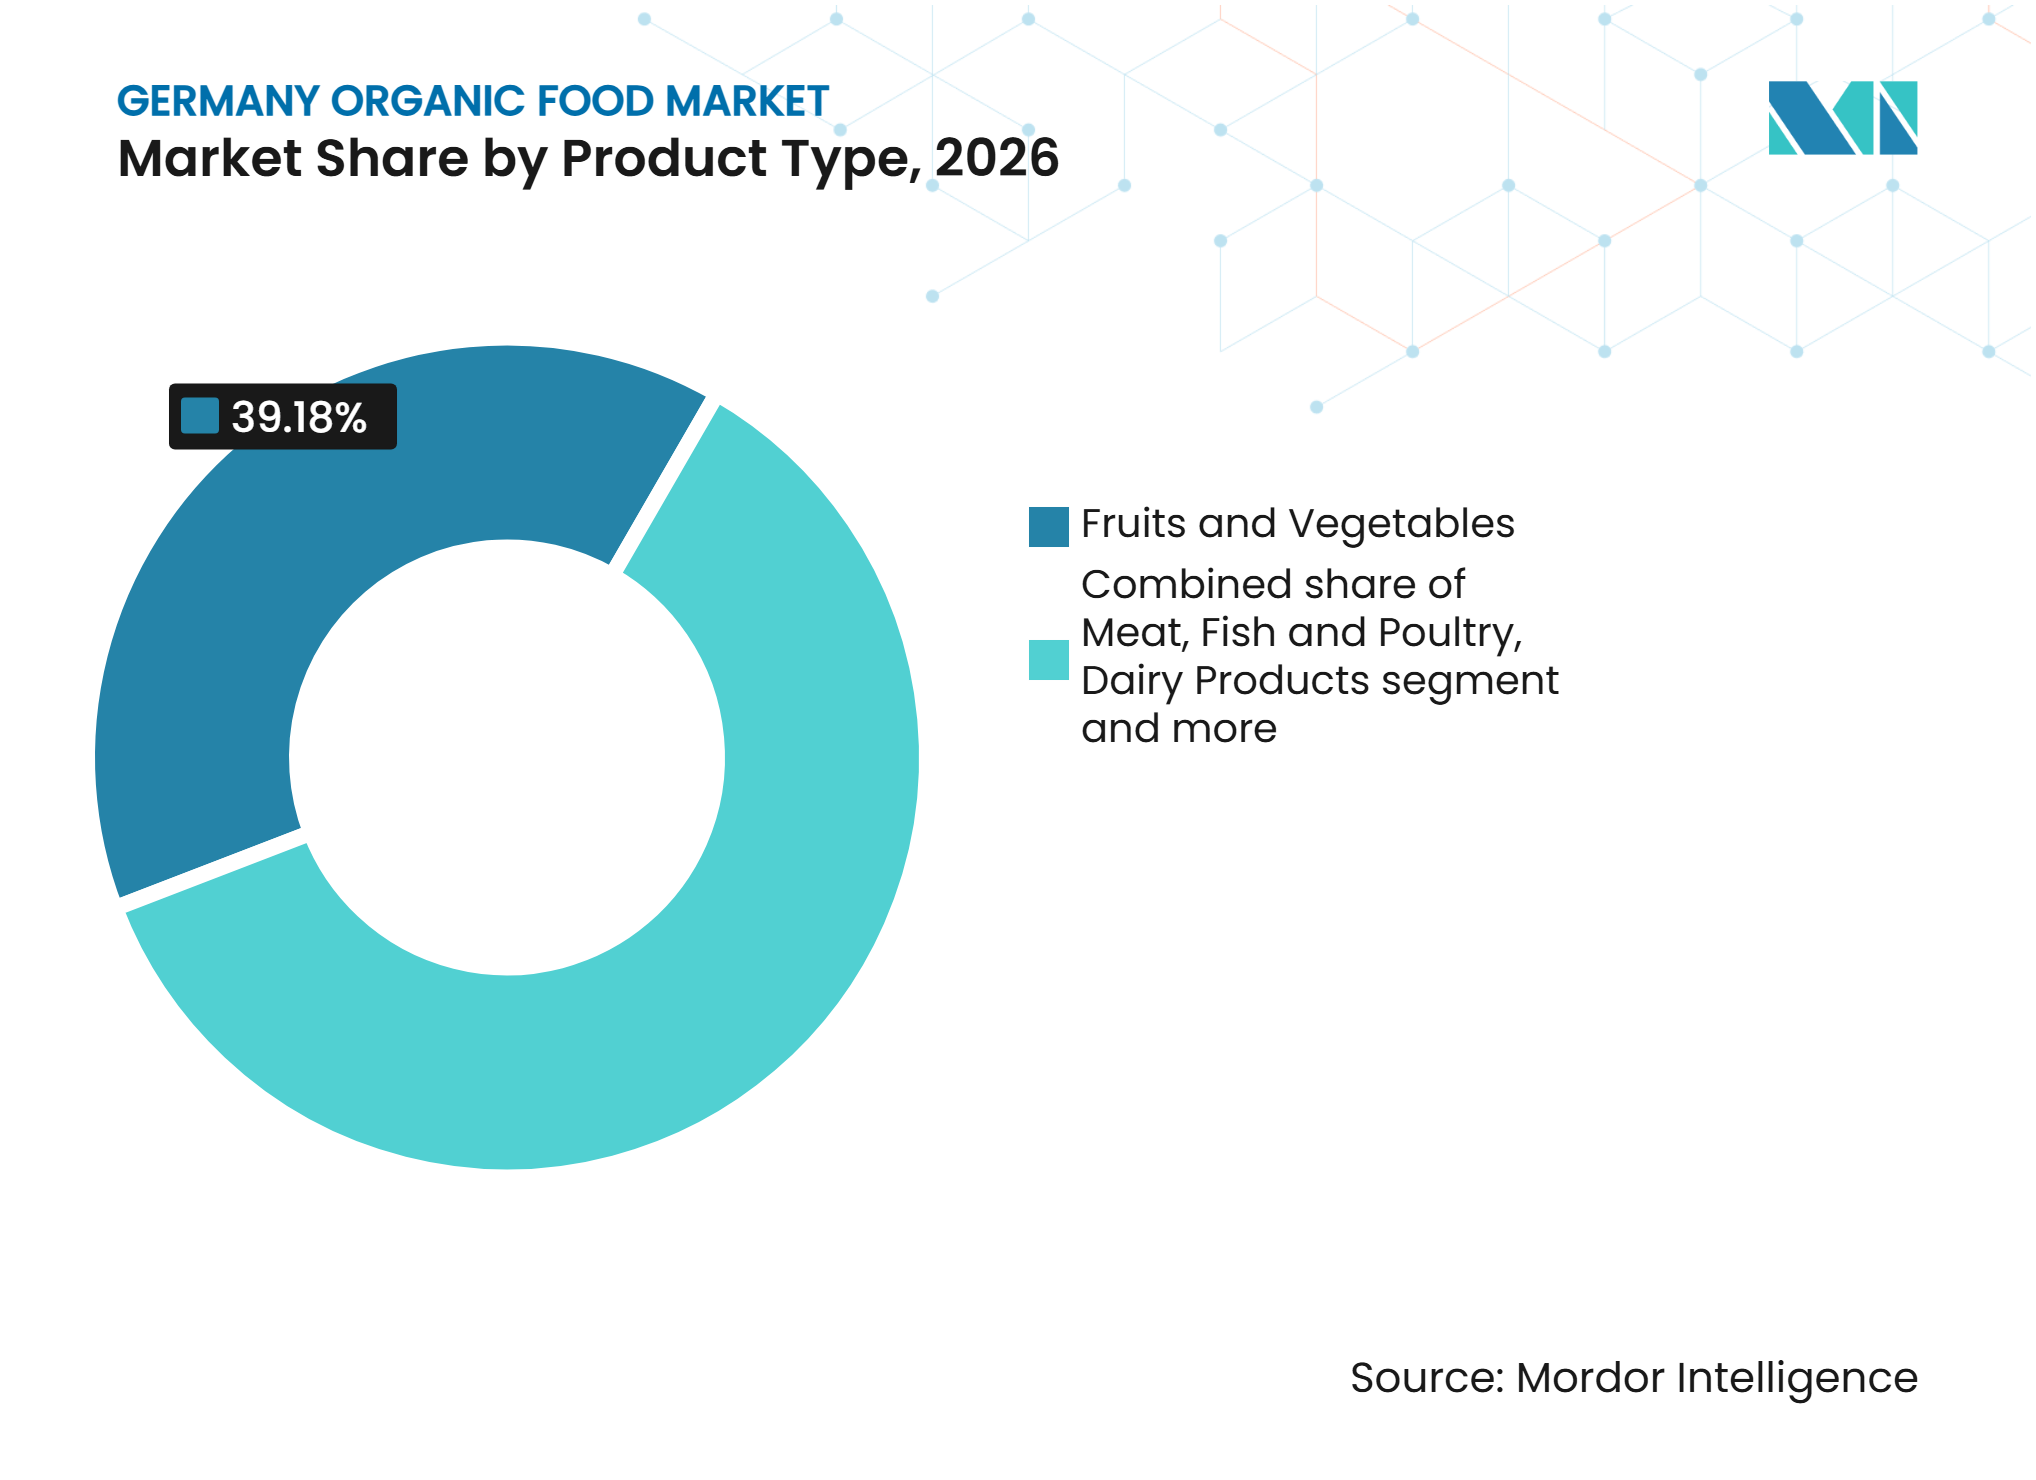
- Por tipo de produto, frutas e vegetais dominaram o mercado de alimentos orgânicos da Alemanha, representando 39,18% em 2026, enquanto carne, peixe e aves deve registrar o CAGR mais rápido de 9,33% durante 2027-2032.
- Por forma, os alimentos orgânicos frescos/refrigerados lideraram o mercado com uma participação de 72,25% em 2026, enquanto os congelados devem registrar o CAGR mais rápido de 9,54% durante 2027-2032.
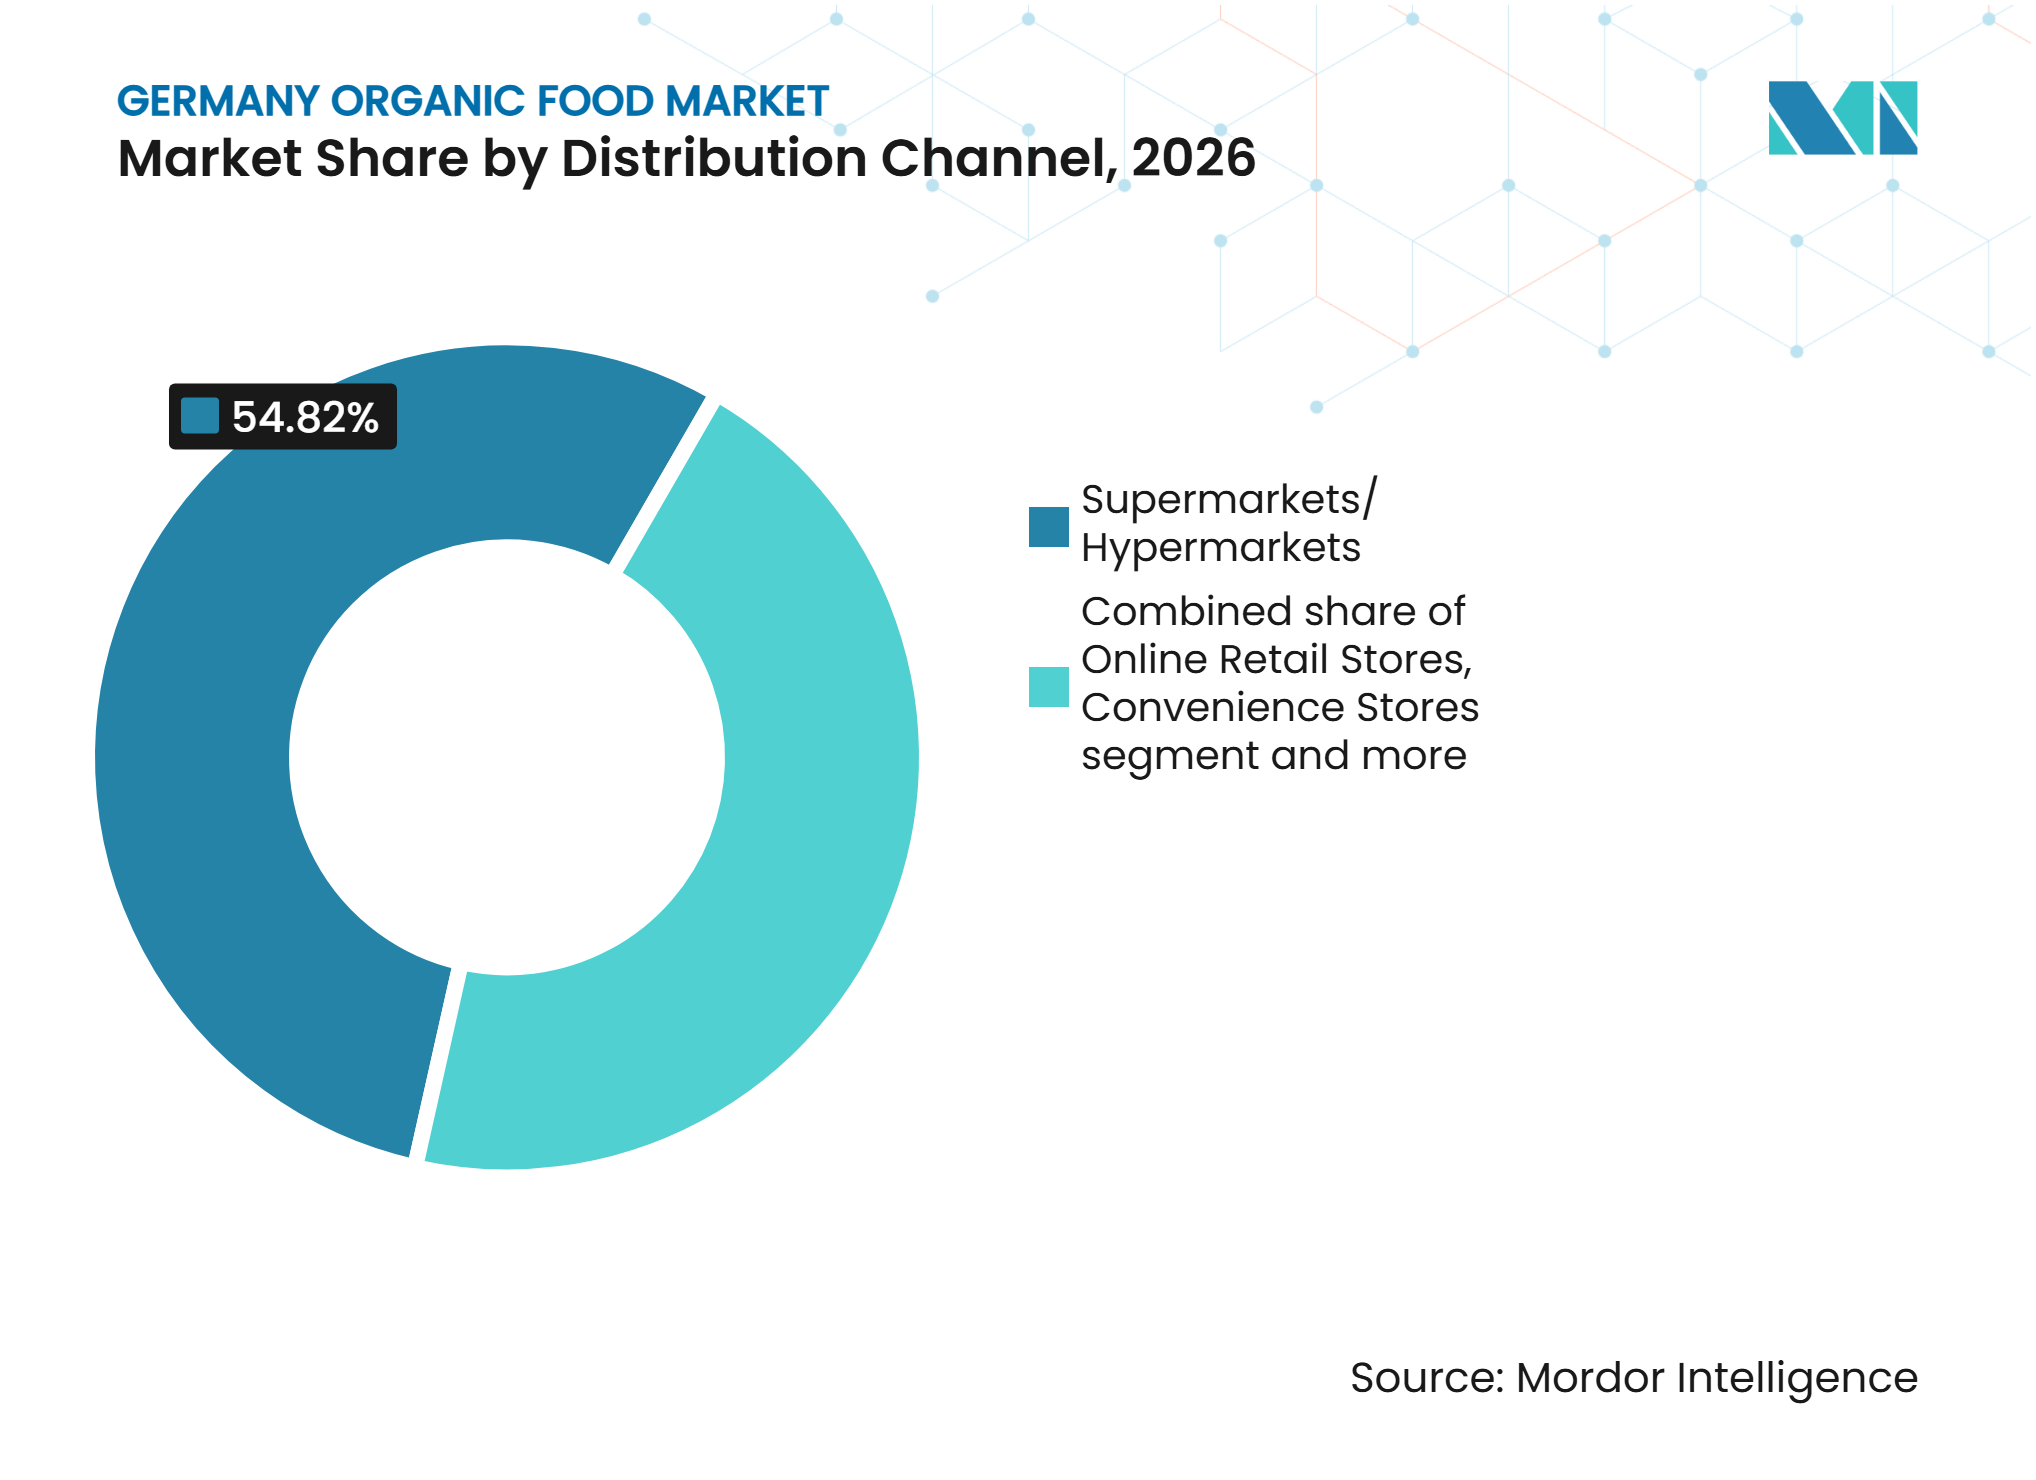
- Por canal de distribuição, os supermercados/hipermercados dominaram o mercado com uma participação de 54,82% em 2026, enquanto as lojas de varejo online devem registrar o CAGR mais rápido de 9,89% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos gastos dos consumidores com produtos alimentares orgânicos | +1.8% | Nacional | Médio prazo (2-4 anos) |
| Expansão da disponibilidade de produtos orgânicos em supermercados e lojas de desconto | +1.6% | Nacional, com ganhos iniciais em Baden-Württemberg, Baviera e Renânia do Norte-Vestfália | Curto prazo (≤ 2 anos) |
| Crescente preferência dos consumidores por produção alimentar sustentável | +1.2% | Nacional | Longo prazo (≥ 4 anos) |
| Iniciativas governamentais de apoio à promoção da agricultura e produtos orgânicos | +1.0% | Nacional, com mercados urbanos e suburbanos liderando | Médio prazo (2-4 anos) |
| Expansão da demanda por alimentos orgânicos para bebês, laticínios e alternativas à base de plantas | -0.8% | Nacional, particularmente mercados urbanos e de consumidores preocupados com a saúde | Médio prazo (2–4 anos) |
| Maior atenção dos consumidores à qualidade dos alimentos e resíduos de pesticidas | +0.6% | Nacional, com implementação mais forte nas principais regiões de agricultura orgânica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Gastos dos Consumidores com Produtos Alimentares Orgânicos
O aumento dos gastos dos consumidores com produtos alimentares orgânicos está impulsionando a expansão do mercado de alimentos orgânicos da Alemanha, à medida que os domicílios alocam uma parcela maior de seus orçamentos alimentares para alternativas orgânicas certificadas. Os consumidores priorizam a qualidade dos alimentos, práticas de produção transparentes e produtos produzidos sob padrões regulamentados de agricultura orgânica. A maior disponibilidade de produtos orgânicos em supermercados, lojas de desconto e drogarias também está melhorando a acessibilidade para uma base de consumidores mais ampla. Em fevereiro de 2026, o Centro Federal de Informações sobre Agricultura da Alemanha (BZL) informou que os gastos dos consumidores com alimentos e bebidas orgânicos atingiram 18,23 bilhões de EUR em 2025, representando um aumento de 6,7% em relação a 2024Gastos com alimentos orgânicos, landwirtschaft.de">[1]. Espera-se que volumes de vendas mais elevados impulsionem esse aumento, refletindo uma demanda subjacente mais forte dos consumidores. Essa tendência de gastos cria oportunidades para os fabricantes de alimentos orgânicos expandirem seus portfólios de produtos e fortalecerem a distribuição no varejo. Também reforça o posicionamento premium dos produtos orgânicos certificados nas principais categorias de alimentos.
Expansão da Disponibilidade de Produtos Orgânicos em Supermercados e Lojas de Desconto
Supermercados, hipermercados, lojas de desconto e drogarias estão tornando os produtos orgânicos mais acessíveis durante as compras rotineiras de supermercado. Essa disponibilidade mais ampla reduz a dependência de lojas especializadas como canal primário para produtos certificados. Também aumenta a pressão de preços e sortimento sobre os varejistas orgânicos estabelecidos e as marcas nacionais. A Alnatura começou a distribuir por meio dos supermercados REWE e das lojas de desconto Netto, enquanto a Rapunzel Naturkost abastece mais de 420 lojas EDEKA. Consequentemente, o mercado de alimentos orgânicos da Alemanha oferece aos fabricantes certificados um alcance mais amplo, mas com menos exclusividade de canal do que nos anos anteriores. A expansão das linhas de marcas próprias orgânicas pelos varejistas convencionais fortalece ainda mais a concorrência, oferecendo aos consumidores alternativas mais acessíveis às marcas orgânicas estabelecidas.
Crescente Preferência dos Consumidores por Produção Alimentar Sustentável
A crescente preferência dos consumidores por produção alimentar sustentável está apoiando a demanda por produtos alimentares orgânicos na Alemanha, à medida que os consumidores se tornam cada vez mais conscientes do impacto ambiental da agricultura convencional. As práticas de agricultura orgânica restringem o uso de pesticidas químicos sintéticos e fertilizantes minerais, promovem a fertilidade do solo e apoiam a biodiversidade, tornando os produtos certificados atraentes para consumidores ambientalmente conscientes. Esses fatores estão incentivando compras em frutas e vegetais, laticínios, carne e categorias de alimentos orgânicos embalados. A Agência Ambiental da Alemanha, em sua atualização de setembro de 2025, identificou a agricultura orgânica como uma abordagem agrícola ambientalmente benéfica que apoia a biodiversidade e a gestão sustentável da terraIndicador: Agricultura orgânica, umweltbundesamt.de">[2]. Esses desenvolvimentos reforçam o papel das considerações ambientais na formação das decisões de compra de alimentos orgânicos e incentivam os fabricantes a expandir suas ofertas de produtos orgânicos certificados.
Expansão da Demanda por Alimentos Orgânicos para Bebês, Laticínios e Alternativas à Base de Plantas
A expansão da demanda por alimentos orgânicos para bebês, laticínios e alternativas à base de plantas está criando oportunidades adicionais de crescimento no mercado de alimentos orgânicos da Alemanha. A preferência dos pais por ingredientes certificados na nutrição infantil está impulsionando a demanda por alimentos orgânicos para bebês, enquanto o interesse dos consumidores em laticínios produzidos naturalmente está apoiando as vendas de leite, queijo, iogurte e manteiga orgânicos. Além disso, mudanças nas preferências alimentares, maior conscientização sobre a qualidade dos ingredientes e interesse em fontes alternativas de proteína estão incentivando os consumidores a adotar bebidas orgânicas à base de plantas e substitutos de laticínios. Além disso, inovações em sabor, textura, composição nutricional e conveniência estão ajudando os fabricantes a atrair domicílios mais jovens e consumidores preocupados com a saúde. Esses desenvolvimentos estão expandindo a base de consumidores de alimentos orgânicos além das categorias tradicionais de produtos frescos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevncia Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de produção mais elevados e economias de escala limitadas | -1.6% | Nacional | Longo prazo (≥ 4 anos) |
| Disponibilidade limitada de matérias-primas agrícolas orgânicas | -1.3% | Nacional, mais agudo em regiões com terras agrícolas orgânicas restritas | Médio prazo (2-4 anos) |
| Vida útil mais curta e maior desperdício de alimentos | -0.5% | Nacional | Curto prazo (≤ 2 anos) |
| Intensa concorrência de produtos convencionais e de marcas próprias | -0.9% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Produção Mais Elevados e Economias de Escala Limitadas
Os custos de produção mais elevados e as economias de escala limitadas restringem a expansão do mercado de alimentos orgânicos da Alemanha, particularmente entre os pequenos e médios produtores agrícolas. A agricultura orgânica requer cultivo mais intensivo em mão de obra, gestão especializada de culturas e procedimentos de manuseio adicionais para manter os padrões de produção certificados. Em julho de 2025, o Instituto Thünen da Alemanha publicou uma análise da economia das fazendas orgânicas para o ano contábil de 2023/24, relatando que a lacuna de renda média entre as fazendas orgânicas e as fazendas convencionais comparáveis havia se reduzido para EUR 2.040 por unidade de trabalho anual (UTA). A análise também destacou um desempenho econômico mais fraco entre vários tipos de fazendas orgânicas do que entre suas contrapartes convencionais. Essas pressões de custos limitam a capacidade dos agricultores de expandir a produção, investir em infraestrutura de processamento e fornecer matérias-primas orgânicas a preços competitivos.
Disponibilidade Limitada de Matérias-Primas Agrícolas Orgânicas
A base de fornecimento orgânico da Alemanha está se expandindo mais lentamente do que a demanda, aumentando a dependência do país em relação a ingredientes e produtos acabados importados. Em 2024, os países vizinhos forneceram mais de um terço da carne suína orgânica da Alemanha, enquanto a Espanha e a Bélgica foram adicionadas como países fornecedores em 2025. As categorias de proteínas perecíveis enfrentam as lacunas de fornecimento mais significativas, enquanto farinha, macarrão e muesli têm níveis relativamente mais altos de autossuficiência. Em dezembro de 2025, a Comissão Europeia propôs alterações para simplificar as regras de equivalência para importações orgânicas ao abrigo do Regulamento (UE) 2018/848. A Comissão projetou economias anuais de custos administrativos de EUR 47,8 milhões (USD 52,1 milhões)Manual de regras orgânicas adequado para o futuro, agriculture.ec.europa.eu">[3]. Essas mudanças poderiam simplificar a gestão de fornecimentos certificados de produtores de países terceiros; no entanto, a dependência de importações continua sendo um desafio estrutural para o mercado de alimentos orgânicos alemão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Categorias de Proteínas Ganham Terreno sobre os Produtos Frescos BásicosFrutas e Vegetais representaram 39,18% do tamanho do mercado de alimentos orgânicos da Alemanha em 2026, tornando a categoria o principal ponto de entrada para os domicílios que compram produtos orgânicos. A categoria se beneficia de ocasiões de compra frequentes e forte interesse dos consumidores em alimentos frescos. Alimentos Congelados e Processados e Outros Alimentos também se beneficiam da maior disponibilidade de produtos secos nos canais de varejo convencionais, onde os produtos de marcas próprias ganharam presença significativa. A expansão das linhas de produtos orgânicos em supermercados e varejistas de desconto apoia ainda mais a visibilidade da categoria e incentiva compras repetidas entre os consumidores do dia a dia.
Carne, Peixe e Aves deve crescer a um CAGR de 9,33% durante 2027-2032. Os varejistas complementaram o fornecimento doméstico com produtos da Espanha, Bélgica, França e produtores bálticos. Embora o fornecimento de múltiplas origens possa ajudar a manter a disponibilidade de produtos, também aumenta a necessidade de certificação verificada e coordenação eficaz da cadeia de fornecimento. O setor de alimentos orgânicos da Alemanha enfrenta um desafio particular nas categorias de proteínas, pois a conversão limitada de fazendas pode restringir a capacidade de produção mesmo quando a demanda dos consumidores permanece forte. Maior investimento em pecuária orgânica, capacidades de processamento e parcerias de fornecimento confiáveis será, portanto, importante para apoiar a expansão projetada do segmento.



Por Forma:
A Dominância do Fresco Mascara uma Reconfiguração dos CongeladosOs produtos frescos/refrigerados representaram 72,25% do mercado de alimentos orgânicos da Alemanha em 2026. Os consumidores continuam a preferir produtos orgânicos e laticínios minimamente processados. Os produtos frescos, incluindo frutas, vegetais, laticínios e carne, representam 62,5% da receita dos varejistas especializados em orgânicos na Alemanha. Essa concentração sublinha o papel dos varejistas especializados na curadoria de produtos e na especialização em alimentos frescos. Os produtos enlatados permanecem a menor categoria por forma, pois alguns consumidores associam o processamento térmico a uma proposta orgânica mais fraca.
Os produtos congelados devem crescer a um CAGR de 9,54% de 2027 a 2032, apoiados pela demanda por conveniência e pela melhoria das percepções de qualidade do produto. Os formatos congelados oferecem aos domicílios maior flexibilidade do que os produtos frescos, mantendo uma oferta orgânica. O foco em rótulo limpo dentro dos alimentos orgânicos também apoia o interesse em produtos convenientes com listas de ingredientes reconhecíveis. A diferença de valor entre produtos frescos e congelados pode diminuir à medida que os consumidores dão maior ênfase ao tempo de preparo e à qualidade dos alimentos. O mercado de alimentos orgânicos da Alemanha pode aproveitar os formatos congelados para atender à demanda de domicílios urbanos que buscam tempos de preparo mais curtos sem comprometer suas expectativas de rótulo limpo.
Por Canal de Distribuição:
Formatos Convencionais Capturam o Mercado de Massa dos OrgânicosSupermercados e hipermercados representaram 54,82% da participação do mercado de alimentos orgânicos da Alemanha em 2026. Esses formatos proporcionam amplo acesso aos consumidores de todos os grupos de renda e tornaram-se o principal canal convencional para compras de alimentos orgânicos. EDEKA e REWE estão expandindo seus sortimentos orgânicos certificados em redes de supermercados estabelecidas. Sua escala lhes permite posicionar produtos orgânicos ao lado de alternativas convencionais, facilitando a comparação de produtos pelos consumidores e a realização de compras repetidas. Sua presença em bairros estabelecidos também permite que os consumidores comprem alimentos certificados junto com outros itens essenciais, reduzindo a necessidade de viagens de compras dedicadas, à medida que os domicílios fazem cada vez mais compras frequentes e menores. As lojas especializadas enfrentam pressão crescente à medida que marcas que antes eram exclusivas desses canais se expandem para a distribuição no varejo convencional.
As lojas de varejo online devem crescer a um CAGR de 9,89% de 2027 a 2032. Os produtos orgânicos representaram de 20% a 28% da receita das principais plataformas de supermercado online alemãs em 2025, em comparação com 6,5% em todo o varejo alimentar. Isso indica que o supermercado online representa um canal de alto teor orgânico, e não uma extensão menor do varejo baseado em lojas. O canal oferece aos fabricantes uma rota direta para os consumidores que já incluem produtos orgânicos em seus pedidos rotineiros. Sua combinação de conveniência de entrega, amplo sortimento e pedidos recorrentes cria mais pontos de contato com o cliente para fornecedores certificados do que uma única visita à loja. No mercado de alimentos orgânicos da Alemanha, as plataformas de entrega estão se tornando cada vez mais importantes para a visibilidade da marca e a fidelidade do consumidor.

Análise Geográfica
Sul da Alemanha: O Coração Agrícola dos Orgânicos
A Baviera e Baden-Württemberg formam um forte ecossistema orgânico apoiado por substancial capacidade agrícola, maior gasto dos consumidores e uma densa rede de varejistas especializados. Uma em cada sete fazendas alemãs opera organicamente, enquanto os estados do sul abrigam uma alta concentração de produtores e instalações de processamento certificados. A HiPP, sediada em Pfaffenhofen an der Ilm, Baviera, continua a investir no fornecimento de ingredientes orgânicos e na rastreabilidade das culturas. No sul da Alemanha, o mercado de alimentos orgânicos se beneficia da estreita integração entre produção agrícola, processamento e varejo. A presença de marcas orgânicas estabelecidas, cooperativas agrícolas regionais e redes de distribuição especializadas fortalece ainda mais a coordenação da cadeia de fornecimento e apoia a disponibilidade de produtos orgânicos certificados produzidos localmente.
Mercados do Norte e Urbanos: Canais Digitais e de Desconto Impulsionam o Volume
Hamburgo, Berlim, Colônia e Frankfurt demonstram fortes padrões de compra orgânica online, apoiados pelo comportamento do consumidor voltado para o digital e rendas urbanas mais elevadas. Berlim tem uma base concentrada de varejo orgânico especializado que serve ao corredor Berlim-Brandemburgo-Dresden-Leipzig. O acesso a lojas de desconto também desempenha um papel importante nas áreas urbanas do norte, onde a sensibilidade ao preço pode restringir as compras em lojas especializadas. A cooperação da Aldi Nord com a Naturland e a parceria da Lidl com a Bioland expandiram o acesso a produtos orgânicos certificados por meio dos canais de varejo convencionais. Essas parcerias de certificação demonstram como os requisitos de conformidade do varejo podem ampliar o acesso ao produto enquanto mantêm os padrões de certificação. Consequentemente, os gastos orgânicos online permanecem particularmente significativos nas principais áreas metropolitanas.
O Equilíbrio Regional Molda as Oportunidades de Longo Prazo
A Renânia do Norte-Vestfália, Saxônia, Turíngia, Renânia-Palatinado e outros estados orientais combinam populações substanciais e atividade agrícola com gastos per capita em orgânicos mais baixos do que os mercados do sul e metropolitanos. O leste da Alemanha está melhorando o acesso por meio da expansão das ofertas de marcas próprias de lojas de desconto, incluindo a linha Naturgut certificada pela Naturland da Penny e a disponibilidade nacional de produtos orgânicos na Aldi e Lidl. Essa combinação regional permite que o mercado de alimentos orgânicos da Alemanha expanda tanto o fornecimento agrícola quanto o acesso ao varejo além de seus redutos estabelecidos. A expansão de linhas de produtos orgânicos acessíveis por meio de pontos de venda de varejo convencionais também oferece oportunidades para atrair domicílios sensíveis ao preço e fortalecer a penetração de alimentos orgânicos nessas regiões.
Cenário Competitivo
Concentração do Mercado
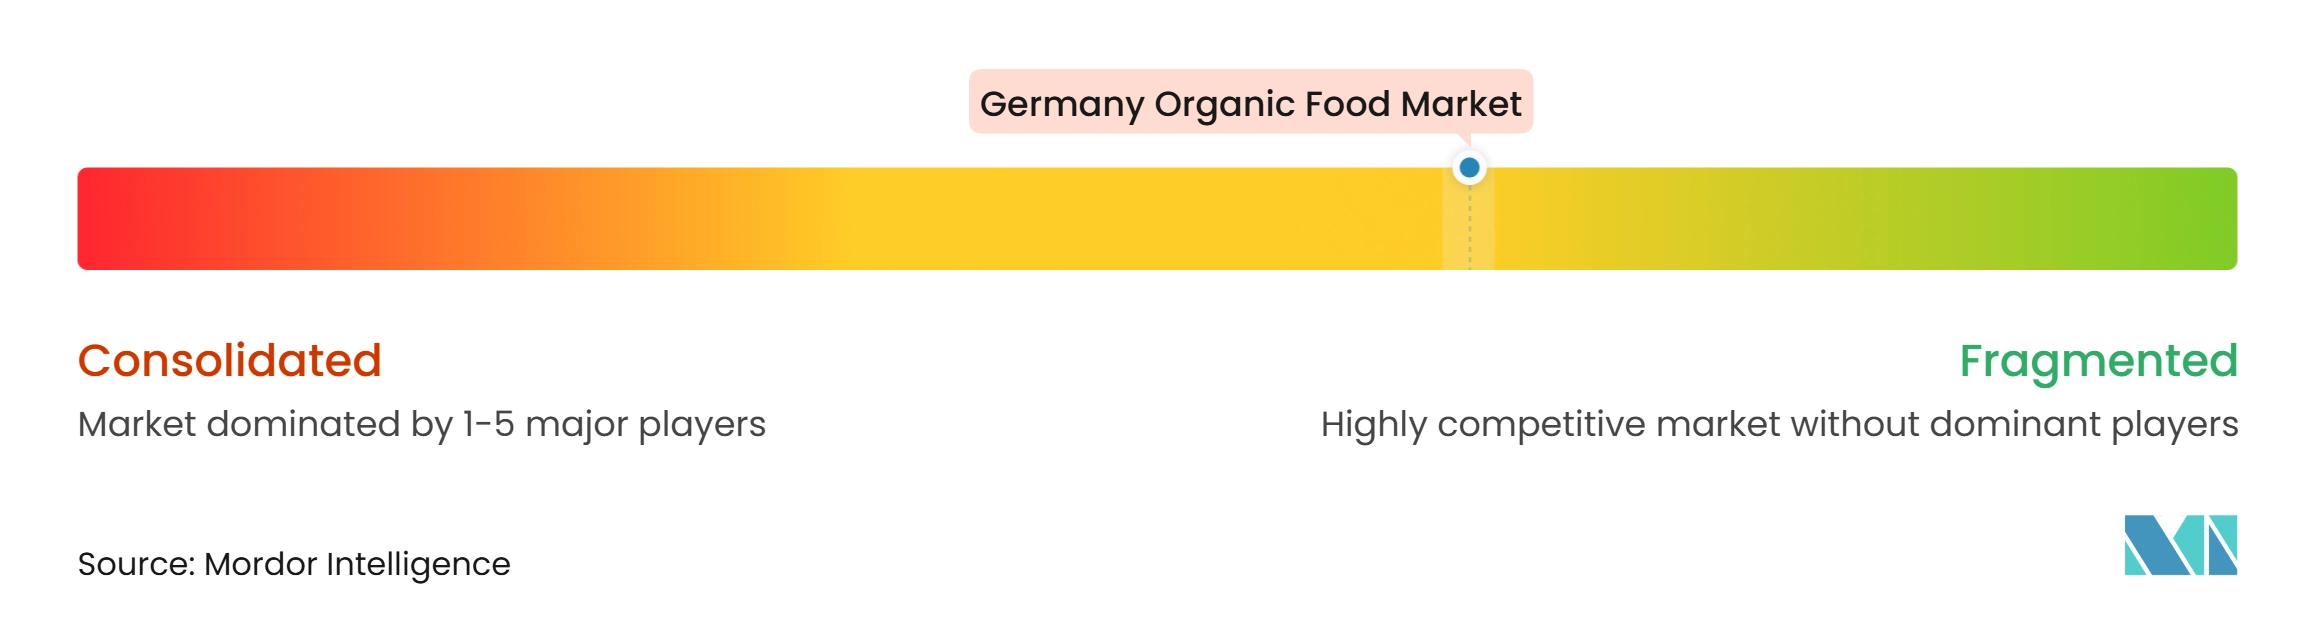
O mercado de alimentos orgânicos da Alemanha tem uma estrutura moderadamente fragmentada, com varejistas de serviço completo, redes especializadas, fabricantes de marcas e plataformas de marcas próprias competindo em categorias sobrepostas. EDEKA e REWE detêm posições fortes no canal porque podem integrar produtos orgânicos em amplas cadeias de fornecimento de supermercados. Dennree e Denns BioMärkte se diferenciam por meio de portfólios de produtos selecionados e sortimentos certificados, incluindo produtos associados à Demeter, Bioland, Naturland e Biokreis. Até o final de 2025, a Dennree operava 411 lojas e gerava receita consolidada de EUR 1,6 bilhão (USD 1,74 bilhão).
As marcas próprias devem deter uma participação importante dos produtos orgânicos embalados vendidos por meio do varejo alimentar convencional em 2025, moldando as condições competitivas para os fabricantes de marcas. Essa participação confere aos varejistas maior poder sobre preços e posicionamento nas prateleiras, ao mesmo tempo que aumenta a pressão sobre as marcas para demonstrar benefícios claros do produto. A Rapunzel Naturkost e outras marcas nacionais estão buscando uma presença mais ampla nas prateleiras do varejo convencional, incluindo distribuição por meio das lojas EDEKA. Em 2026, a Alnatura expandiu além de sua rede de lojas especializadas ao entrar nos supermercados REWE e nas lojas de desconto Netto. A vantagem competitiva está cada vez mais ligada ao fornecimento certificado, à disponibilidade confiável de produtos e à capacidade de manter a confiança do consumidor em múltiplos formatos de varejo.
Os fabricantes estão buscando oportunidades em alimentos orgânicos congelados premium e ofertas digitais que atendam a consumidores urbanos com restrições de tempo. As mudanças propostas pela Comissão Europeia ao Regulamento (UE) 2018/848 também podem influenciar a concorrência ao facilitar certos requisitos administrativos relacionados a importações. Empresas com redes de fornecimento certificadas e multinacionais podem estar melhor posicionadas para gerenciar escassez de categorias do que empresas que dependem de uma única fonte doméstica. As ferramentas de pedidos digitais e fidelidade estão se tornando cada vez mais relevantes à medida que os varejistas buscam melhorar as compras repetidas e reduzir o desperdício. O mercado de alimentos orgânicos da Alemanha permanece competitivo, pois a escala por si só não aborda a necessidade de certificação, qualidade do produto e fornecimento confiável.
Líderes do Setor de Alimentos Orgânicos da Alemanha
-
EDEKA ZENTRALE Stiftung & Co. KG
-
REWE Group
-
Bionade GmbH
-
Dennree GmbH
-
Bio Company SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Alemão de Alimentos Orgânicos Empresas cobertas neste relatório
- EDEKA ZENTRALE Stiftung & Co. KG
- REWE Group
- ALDI Einkauf SE & Co. oHG
- Lidl Dienstleistung GmbH & Co. KG
- Bionade GmbH
- Dirk Rossmann GmbH
- Dennree GmbH
- Alnatura Produktions- und Handels GmbH
- Bio Company SE
- Naturland - Verband für ökologischen Landbau e.V.
- EBL Naturkost GmbH & Co. KG
- Naturata AG
- Rapunzel Naturkost GmbH
- Andechser Molkerei Scheitz GmbH
- HiPP GmbH & Co. Vertrieb KG
- Dr. August Oetker Nahrungsmittel KG
- Frosta AG
- Rügenwalder Mühle Carl Müller GmbH & Co. KG
- Neumarkter Lammsbräu Gebr. Ehrnsperger KG
- Lebensbaum / Ulrich Walter GmbH
Desenvolvimentos industriais recentes em Mercado Alemão de Alimentos Orgânicos
- Setembro de 2026: A Alnatura anunciou que os supermercados REWE passarão a comercializar seus produtos, marcando uma expansão significativa de canal. Essa iniciativa estendeu o alcance da marca além de sua rede de lojas especializadas e parceiros de entrega pela primeira vez em escala.
- Abril de 2025: A HiPP GmbH lançou três novos produtos orgânicos certificados para lanches infantis, incluindo Bio Erdbeere-Mango Maiswaffeln e Bio Knusper Stangen Apfel-Karotte, por meio de canais de drogarias e supermercados.
- Abril de 2025: A HiPP GmbH lançou sua linha de muesli orgânico para crianças — Crunchy Lions, Crunchy Crocos e Crunchy Dinos — para crianças a partir de 3 anos. Os produtos utilizam xarope de tapioca em vez de açúcar refinado.
Escopo do Relatório do Mercado de Alimentos Orgânicos da Alemanha
Alimentos orgânicos referem-se a produtos alimentares cultivados, criados e processados usando métodos de agricultura orgânica certificados que restringem pesticidas sintéticos, fertilizantes químicos, organismos geneticamente modificados (OGMs) e aditivos artificiais.
O mercado de alimentos orgânicos da Alemanha é segmentado por tipo de produto, forma e canal de distribuição. Por tipo de produto, o mercado é segmentado em frutas e vegetais, carne, peixe e aves, laticínios, alimentos congelados e processados, e outros alimentos. Por forma, o mercado é segmentado em fresco/refrigerado, enlatado e congelado. Por canal de distribuição, o mercado é segmentado em supermercados/hipermercados, lojas de conveniência, lojas especializadas, lojas de varejo online e outros canais de distribuição. As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Frutas e Vegetais |
| Carne, Peixe e Aves |
| Laticínios |
| Alimentos Congelados e Processados |
| Outros Alimentos |
| Fresco/Refrigerado |
| Enlatado |
| Congelado |
| Supermercados/Hipermercados |
| Lojas de Conveniência |
| Lojas Especializadas |
| Lojas de Varejo Online |
| Outros Canais de Distribuição |
| Por Tipo de Produto | Frutas e Vegetais |
| Carne, Peixe e Aves | |
| Laticínios | |
| Alimentos Congelados e Processados | |
| Outros Alimentos | |
| Por Forma | Fresco/Refrigerado |
| Enlatado | |
| Congelado | |
| Por Canal de Distribuição | Supermercados/Hipermercados |
| Lojas de Conveniência | |
| Lojas Especializadas | |
| Lojas de Varejo Online | |
| Outros Canais de Distribuição |
Principais Perguntas Respondidas no Relatório
Qual é o crescimento projetado do mercado de alimentos orgânicos da Alemanha até 2032?
O mercado de alimentos orgânicos da Alemanha deve crescer de 9,65 bilhões de USD em 2026 para 15,38 bilhões de USD até 2032, após atingir 10,37 bilhões de USD em 2027, registrando um CAGR de 8,21% durante 2027-2032.
Qual tipo de produto deteve a maior participação no mercado de alimentos orgânicos da Alemanha em 2026?
O segmento de Frutas e Vegetais deteve a maior participação de mercado em 2026, representando 39,18% do mercado de alimentos orgânicos da Alemanha.
Qual segmento por forma dominou o mercado de alimentos orgânicos da Alemanha em 2026?
O segmento Fresco/Refrigerado dominou o mercado em 2026, capturando 72,25% da participação total do mercado.
Qual canal de distribuição representou a maior participação de mercado em 2026?
Os Supermercados/Hipermercados lideraram o mercado de alimentos orgânicos da Alemanha em 2026, representando 54,82% do total de vendas.