
Größe und Marktanteil des deutschen Bio-Lebensmittelmarktes
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
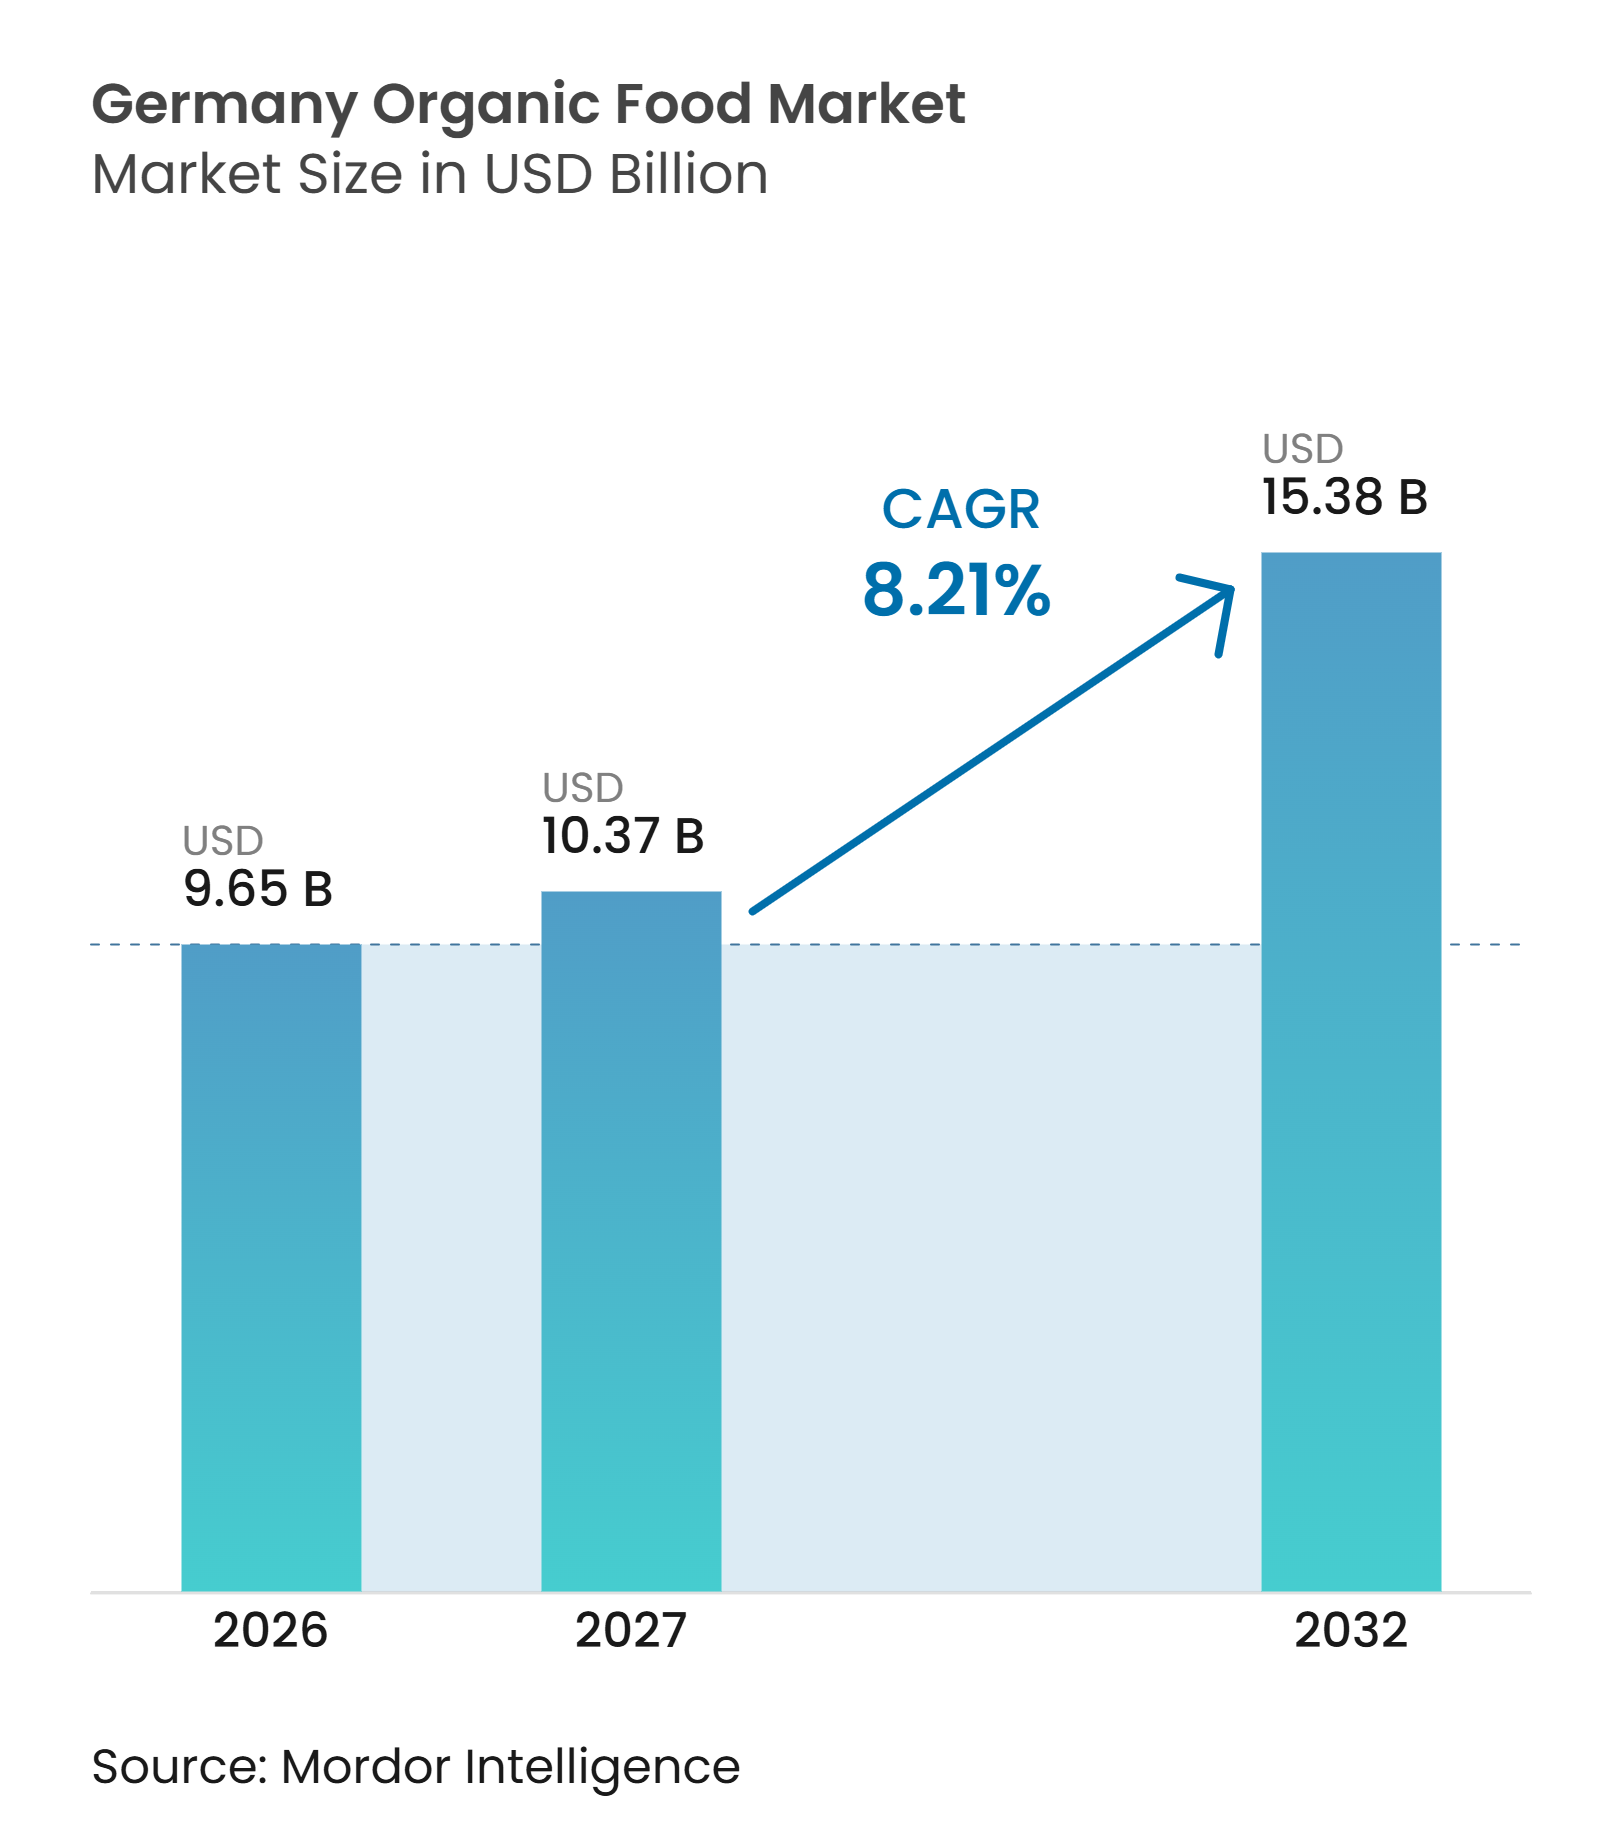
| Marktgröße im Basisjahr (2026) | 9.65 Milliarden US-Dollar |
| Marktgröße (2027) | 10.37 Milliarden US-Dollar |
| Marktgröße (2032) | 15.38 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.21 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Bio-Lebensmittelmarktes von Mordor Intelligence
Die Größe des deutschen Bio-Lebensmittelmarktes wurde im Jahr 2026 auf 9,65 Milliarden USD geschätzt und soll von 10,37 Milliarden USD im Jahr 2027 auf 15,38 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,65 % während des Prognosezeitraums (2027–2032). Der deutsche Bio-Lebensmittelmarkt vollzieht zunehmend einen Übergang in konventionelle Einzelhandelskanäle, wobei Supermärkte, Discounter und Drogerien den Zugang über Fachgeschäfte hinaus erweitern. Dieser Wandel verbreitert die Kaufgelegenheiten und erhöht gleichzeitig den Druck auf die Lieferanten, Kosten zu managen, zertifizierte Bezugsquellen aufrechtzuerhalten und ihre Produkte zu differenzieren. Darüber hinaus schafft die Ausweitung der Produktverfügbarkeit in den Kategorien Frisch-, Kühl-, Tiefkühl- und Verarbeitungsprodukte Möglichkeiten, eine breitere Verbraucherbasis anzusprechen und die Durchdringung von Bio-Lebensmitteln in ganz Deutschland zu stärken.
Wichtigste Erkenntnisse des Berichts
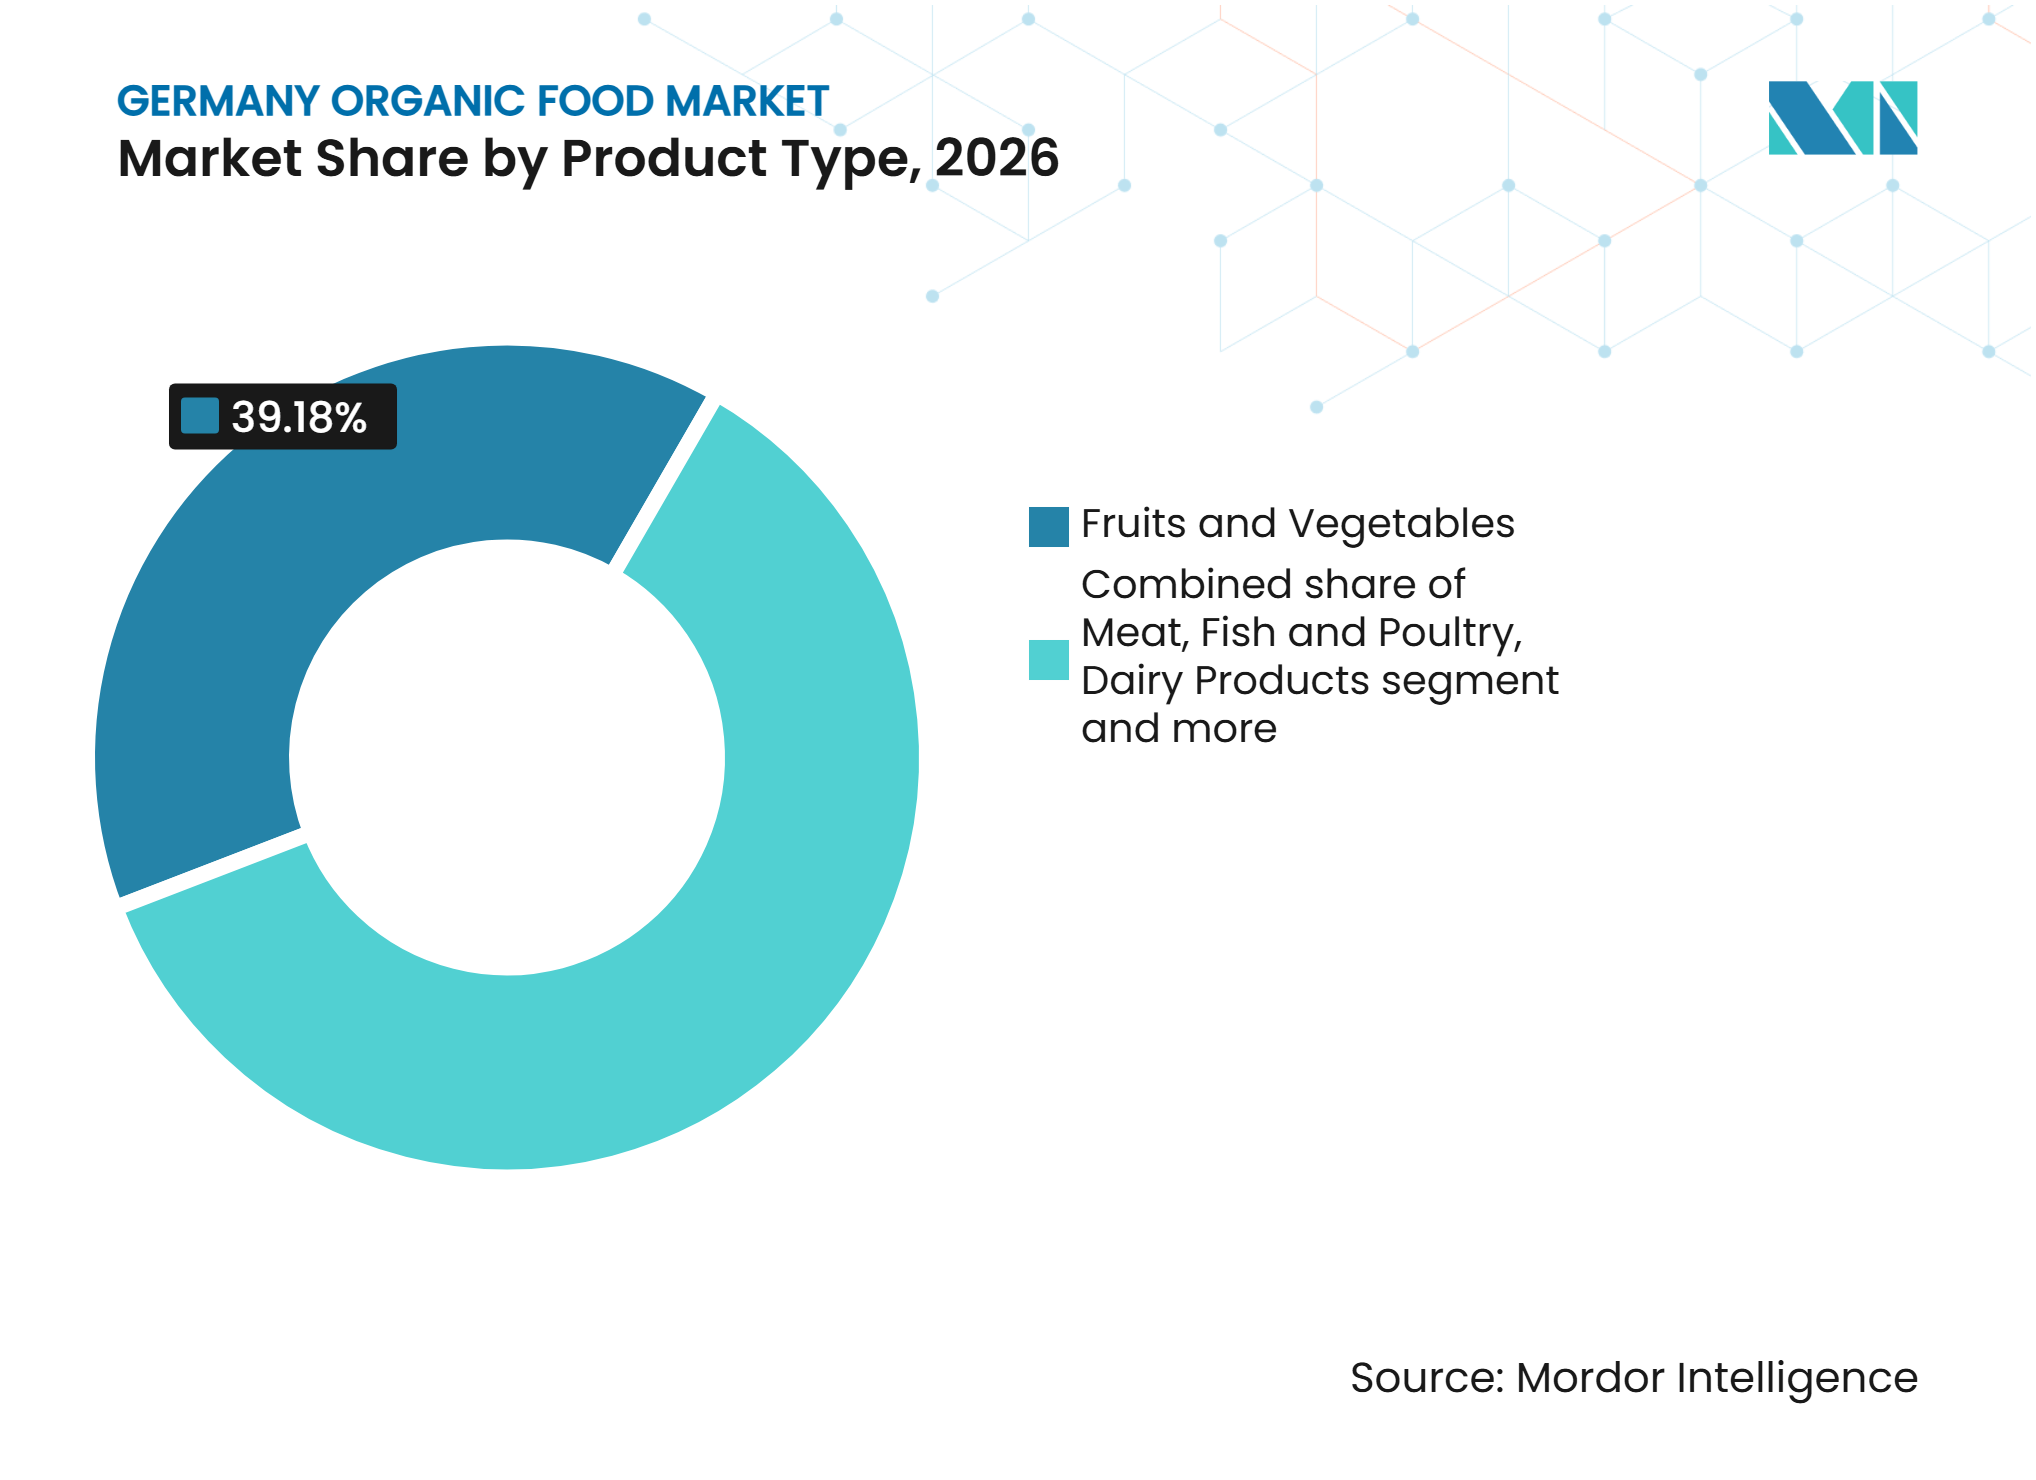
- Nach Produkttyp dominierten Obst und Gemüse den deutschen Bio-Lebensmittelmarkt mit einem Anteil von 39,18% im Jahr 2026, während Fleisch, Fisch und Geflügel voraussichtlich die höchste CAGR von 9,33% im Zeitraum 2027–2032 verzeichnen wird.
- Nach Form führten frische/gekühlte Bio-Lebensmittel den Markt mit einem Anteil von 72,25% im Jahr 2026 an, während Tiefkühlprodukte voraussichtlich die höchste CAGR von 9,54% im Zeitraum 2027–2032 erzielen werden.
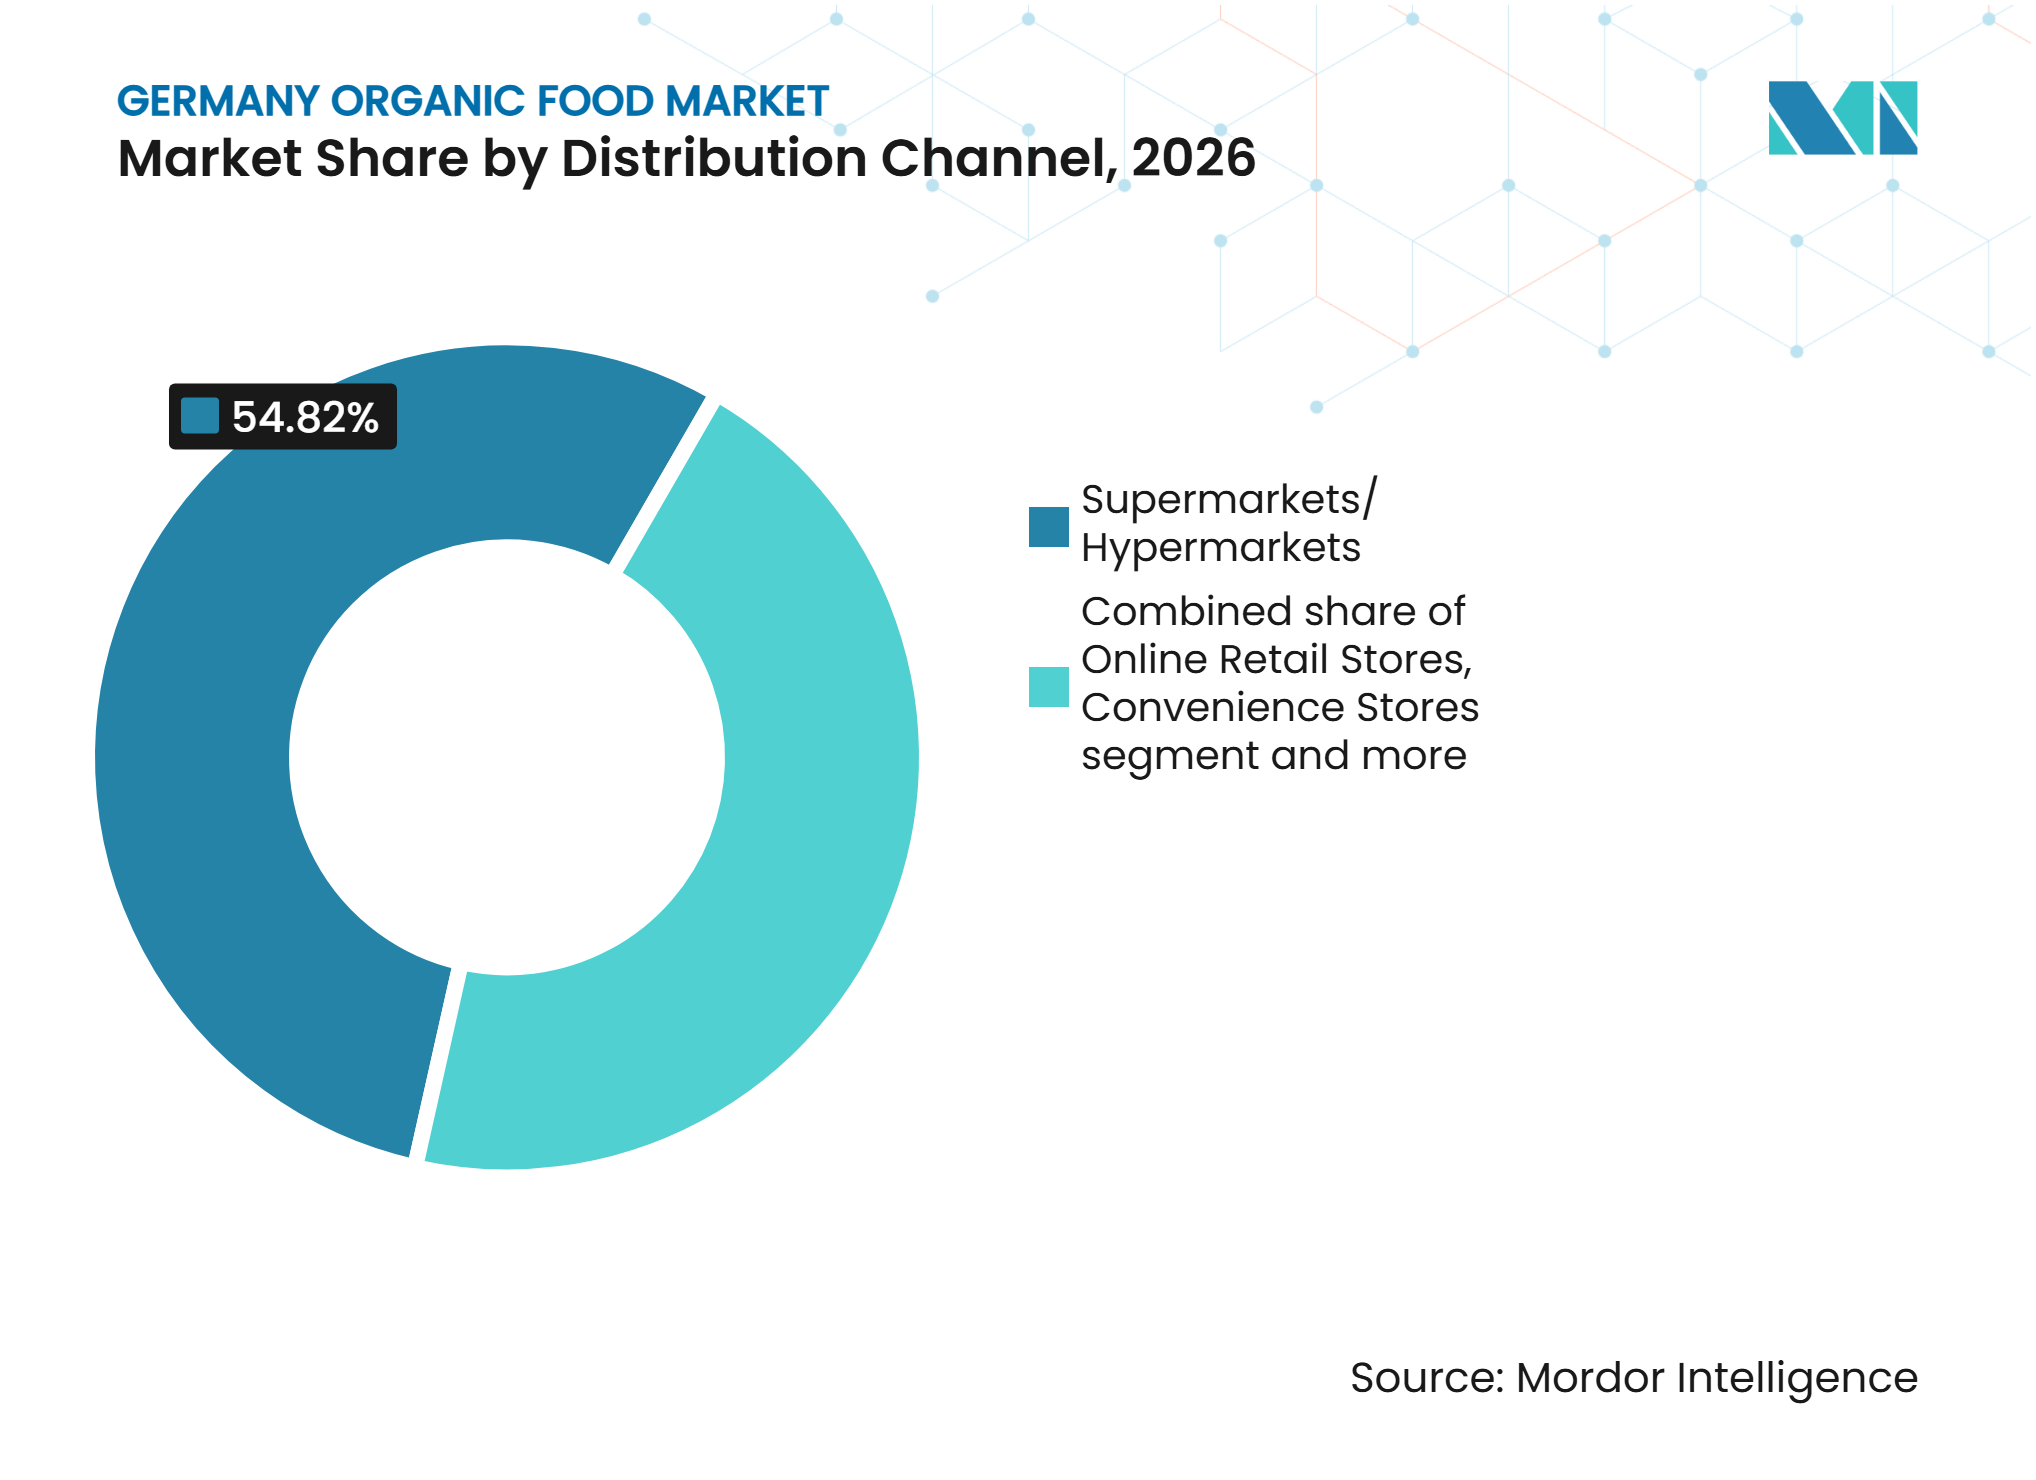
- Nach Vertriebskanal dominierten Supermärkte/Hypermärkte den Markt mit einem Anteil von 54,82% im Jahr 2026, während Online-Einzelhandelsgeschäfte voraussichtlich die höchste CAGR von 9,89% im Zeitraum 2027–2032 verzeichnen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verbraucherausgaben für Bio-Lebensmittelprodukte | +1.8% | National | Mittelfristig (2–4 Jahre) |
| Ausweitung der Verfügbarkeit von Bio-Produkten in Supermärkten und Discountern | +1.6% | National, mit frühen Gewinnen in Baden-Württemberg, Bayern und Nordrhein-Westfalen | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbraucherpräferenz für nachhaltige Lebensmittelproduktion | +1.2% | National | Langfristig (≥ 4 Jahre) |
| Unterstützende staatliche Initiativen zur Förderung des ökologischen Landbaus und von Bio-Produkten | +1.0% | National, mit städtischen und vorstädtischen Märkten als Vorreiter | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Bio-Babynahrung, Milchprodukten und pflanzlichen Alternativen | -0.8% | National, insbesondere städtische und gesundheitsbewusste Verbrauchermärkte | Mittelfristig (2–4 Jahre) |
| Stärkere Aufmerksamkeit der Verbraucher für Lebensmittelqualität und Pestizidrückstände | +0.6% | National, mit stärkerer Umsetzung in den wichtigsten ökologischen Anbauregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verbraucherausgaben für Bio-Lebensmittelprodukte
Steigende Verbraucherausgaben für Bio-Lebensmittelprodukte treiben die Expansion des deutschen Bio-Lebensmittelmarktes voran, da Haushalte einen größeren Anteil ihres Lebensmittelbudgets für zertifizierte Bio-Alternativen aufwenden. Verbraucher priorisieren Lebensmittelqualität, transparente Produktionspraktiken und Produkte, die nach geregelten ökologischen Anbaustandards hergestellt werden. Die breitere Verfügbarkeit von Bio-Produkten in Supermärkten, Discountern und Drogerien verbessert zudem die Zugänglichkeit für eine breitere Verbraucherbasis. Im Februar 2026 berichtete die Bundesanstalt für Landwirtschaft und Ernährung (BZL), dass die Verbraucherausgaben für Bio-Lebensmittel und -Getränke im Jahr 2025 18,23 Milliarden EUR erreichten, was einem Anstieg von 6,7% gegenüber 2024 entsprichtAusgaben für Bio-Lebensmittel, landwirtschaft.de">[1]. Höhere Absatzmengen sollen diesen Anstieg vorantreiben und eine stärkere zugrunde liegende Verbrauchernachfrage widerspiegeln. Dieser Ausgabentrend schafft Möglichkeiten für Bio-Lebensmittelhersteller, ihre Produktportfolios zu erweitern und den Einzelhandelsvertrieb zu stärken. Er unterstreicht auch die Premiumpositionierung zertifizierter Bio-Produkte in den wichtigsten Lebensmittelkategorien.
Ausweitung der Verfügbarkeit von Bio-Produkten in Supermärkten und Discountern
Supermärkte, Hypermärkte, Discounter und Drogerien machen Bio-Produkte bei regulären Einkäufen zugänglicher. Diese breitere Verfügbarkeit verringert die Abhängigkeit von Fachgeschäften als primärem Kanal für zertifizierte Produkte. Sie erhöht auch den Preis- und Sortimentsdruck auf etablierte Bio-Einzelhändler und nationale Marken. Alnatura hat begonnen, über REWE-Supermärkte und Netto-Discountfilialen zu vertreiben, während Rapunzel Naturkost mehr als 420 EDEKA-Filialen beliefert. Infolgedessen bietet der deutsche Bio-Lebensmittelmarkt zertifizierten Herstellern eine größere Reichweite, jedoch weniger Kanalexklusivität als in früheren Jahren. Die Ausweitung von Bio-Eigenmarken durch den Lebensmitteleinzelhandel verstärkt den Wettbewerb zusätzlich, indem Verbrauchern erschwinglichere Alternativen zu etablierten Bio-Marken angeboten werden.
Zunehmende Verbraucherpräferenz für nachhaltige Lebensmittelproduktion
Die wachsende Verbraucherpräferenz für nachhaltige Lebensmittelproduktion unterstützt die Nachfrage nach Bio-Lebensmitteln in Deutschland, da Verbraucher sich zunehmend der Umweltauswirkungen der konventionellen Landwirtschaft bewusst werden. Ökologische Anbaumethoden schränken den Einsatz synthetischer chemischer Pestizide und mineralischer Düngemittel ein, fördern die Bodenfruchtbarkeit und unterstützen die Artenvielfalt, was zertifizierte Produkte für umweltbewusste Verbraucher attraktiv macht. Diese Faktoren fördern Käufe in den Kategorien Obst und Gemüse, Milchprodukte, Fleisch und verpackte Bio-Lebensmittel. Das Umweltbundesamt identifizierte in seiner Aktualisierung vom September 2025 den ökologischen Landbau als umweltverträglichen Bewirtschaftungsansatz, der die Artenvielfalt und ein nachhaltiges Landmanagement unterstütztIndikator: Ökologischer Landbau, umweltbundesamt.de">[2]. Diese Entwicklungen stärken die Rolle von Umweltaspekten bei der Gestaltung von Kaufentscheidungen für Bio-Lebensmittel und ermutigen Hersteller, ihr zertifiziertes Bio-Produktangebot zu erweitern.
Wachsende Nachfrage nach Bio-Babynahrung, Milchprodukten und pflanzlichen Alternativen
Die wachsende Nachfrage nach Bio-Babynahrung, Milchprodukten und pflanzlichen Alternativen schafft zusätzliche Wachstumschancen im deutschen Bio-Lebensmittelmarkt. Die Präferenz der Eltern für zertifizierte Zutaten in der Säuglingsernährung treibt die Nachfrage nach Bio-Babynahrung an, während das Verbraucherinteresse an natürlich erzeugten Milchprodukten den Absatz von Bio-Milch, -Käse, -Joghurt und -Butter unterstützt. Darüber hinaus fördern veränderte Ernährungspräferenzen, ein gesteigertes Bewusstsein für Zutatenqualität und das Interesse an alternativen Proteinquellen die Akzeptanz von pflanzlichen Bio-Getränken und Milchersatzprodukten. Innovationen in Geschmack, Textur, Nährstoffzusammensetzung und Convenience helfen Herstellern zudem, jüngere Haushalte und gesundheitsbewusste Verbraucher anzusprechen. Diese Entwicklungen erweitern die Verbraucherbasis für Bio-Lebensmittel über die traditionellen Frischprodukte hinaus.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Produktionskosten und begrenzte Skaleneffekte | -1.6% | National | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit ökologischer landwirtschaftlicher Rohstoffe | -1.3% | National, am stärksten in Regionen mit eingeschränkter ökologischer Anbaufläche | Mittelfristig (2–4 Jahre) |
| Kürzere Haltbarkeit und höhere Lebensmittelverschwendung | -0.5% | National | Kurzfristig (≤ 2 Jahre) |
| Intensiver Wettbewerb durch konventionelle Produkte und Eigenmarken | -0.9% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Produktionskosten und begrenzte Skaleneffekte
Höhere Produktionskosten und begrenzte Skaleneffekte hemmen die Expansion des deutschen Bio-Lebensmittelmarktes, insbesondere bei kleinen und mittleren landwirtschaftlichen Erzeugern. Der ökologische Landbau erfordert arbeitsintensivere Anbaumethoden, spezialisiertes Pflanzenbaumanagement und zusätzliche Handhabungsverfahren, um zertifizierte Produktionsstandards aufrechtzuerhalten. Im Juli 2025 veröffentlichte das Thünen-Institut eine Analyse der Betriebswirtschaft ökologischer Betriebe für das Wirtschaftsjahr 2023/24 und berichtete, dass die durchschnittliche Einkommenslücke zwischen ökologischen Betrieben und vergleichbaren konventionellen Betrieben auf 2.040 EUR je Arbeitskrafteinheit (AKE) gesunken war. Die Analyse hob auch die schwächere wirtschaftliche Leistung einiger ökologischer Betriebstypen im Vergleich zu ihren konventionellen Pendants hervor. Dieser Kostendruck schränkt die Fähigkeit der Landwirte ein, die Produktion auszuweiten, in Verarbeitungsinfrastruktur zu investieren und ökologische Rohstoffe zu wettbewerbsfähigen Preisen zu liefern.
Begrenzte Verfügbarkeit ökologischer landwirtschaftlicher Rohstoffe
Die ökologische Versorgungsbasis Deutschlands wächst langsamer als die Nachfrage, was die Abhängigkeit des Landes von importierten Zutaten und Fertigprodukten erhöht. Im Jahr 2024 lieferten Nachbarländer mehr als ein Drittel des deutschen Bio-Schweinefleischs, während Spanien und Belgien 2025 als Lieferländer hinzukamen. Verderbliche Proteinkategorien weisen die größten Versorgungslücken auf, während Mehl, Nudeln und Müsli einen relativ hohen Grad an Selbstversorgung aufweisen. Im Dezember 2025 schlug die Europäische Kommission Änderungen vor, um die Gleichwertigkeitsregeln für Bio-Importe gemäß der Verordnung (EU) 2018/848 zu vereinfachen. Die Kommission prognostizierte jährliche Einsparungen bei den Verwaltungskosten von 47,8 Millionen EUR (52,1 Millionen USD)Bio-Regelwerk fit für die Zukunft, agriculture.ec.europa.eu">[3]. Diese Änderungen könnten das Management zertifizierter Lieferungen von Drittlandserzeugern vereinfachen; die Importabhängigkeit bleibt jedoch eine strukturelle Herausforderung für den deutschen Bio-Lebensmittelmarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Proteinkategorien gewinnen gegenüber frischen Grundnahrungsmitteln an BodenObst und Gemüse machten 2026 39,18% der Größe des deutschen Bio-Lebensmittelmarktes aus und sind damit der primäre Einstiegspunkt für Haushalte, die Bio-Produkte kaufen. Die Kategorie profitiert von häufigen Kaufanlässen und einem starken Verbraucherinteresse an frischen Lebensmitteln. Tiefkühl- und Verarbeitungslebensmittel sowie sonstige Lebensmittel profitieren ebenfalls von der breiteren Verfügbarkeit von Trockenwaren in konventionellen Einzelhandelskanälen, wo Eigenmarkenprodukte eine bedeutende Präsenz erlangt haben. Die Ausweitung der Bio-Produktsortimente in Supermärkten und Discountern unterstützt die Sichtbarkeit der Kategorie weiter und fördert Wiederholungskäufe bei alltäglichen Verbrauchern.
Fleisch, Fisch und Geflügel soll im Zeitraum 2027–2032 mit einer CAGR von 9,33% wachsen. Einzelhändler ergänzten das inländische Angebot mit Produkten aus Spanien, Belgien, Frankreich und baltischen Erzeugern. Während die Beschaffung aus mehreren Herkunftsländern dazu beitragen kann, die Produktverfügbarkeit aufrechtzuerhalten, erhöht sie auch den Bedarf an verifizierter Zertifizierung und effektiver Lieferkettenkoordination. Die deutsche Bio-Lebensmittelindustrie steht in Proteinkategorien vor einer besonderen Herausforderung, da eine begrenzte Betriebsumstellung die Produktionskapazität einschränken kann, selbst wenn die Verbrauchernachfrage stark bleibt. Größere Investitionen in die ökologische Tierhaltung, Verarbeitungskapazitäten und zuverlässige Beschaffungspartnerschaften werden daher wichtig sein, um die prognostizierte Expansion des Segments zu unterstützen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Frischdominanz verdeckt eine Neuausrichtung bei TiefkühlproduktenFrische/gekühlte Produkte machten 2026 72,25% des deutschen Bio-Lebensmittelmarktes aus. Verbraucher bevorzugen weiterhin minimal verarbeitete Bio-Produkte und Milchprodukte. Frische Produkte, einschließlich Obst, Gemüse, Milchprodukte und Fleisch, machen 62,5% des Umsatzes von Bio-Facheinzelhändlern in Deutschland aus. Diese Konzentration unterstreicht die Rolle von Facheinzelhändlern bei der Produktkuration und Frischkompetenz. Konservenprodukte bleiben die kleinste Formkategorie, da einige Verbraucher die thermische Verarbeitung mit einem schwächeren Bio-Angebot assoziieren.
Tiefkühlprodukte sollen von 2027 bis 2032 mit einer CAGR von 9,54% wachsen, unterstützt durch die Nachfrage nach Convenience und verbesserte Wahrnehmungen der Produktqualität. Tiefkühlformate bieten Haushalten mehr Flexibilität als Frischprodukte und erhalten gleichzeitig ein Bio-Angebot aufrecht. Der Clean-Label-Fokus innerhalb von Bio-Lebensmitteln unterstützt auch das Interesse an praktischen Produkten mit erkennbaren Zutatenlisten. Die Wertlücke zwischen frischen und tiefgekühlten Produkten könnte sich verringern, da Verbraucher mehr Wert auf Zubereitungszeit und Lebensmittelqualität legen. Der deutsche Bio-Lebensmittelmarkt kann Tiefkühlformate nutzen, um die Nachfrage städtischer Haushalte zu bedienen, die kürzere Zubereitungszeiten suchen, ohne ihre Clean-Label-Erwartungen zu kompromittieren.
Nach Vertriebskanal:
Konventionelle Formate erschließen den Massenmarkt für Bio-ProdukteSupermärkte und Hypermärkte machten 2026 54,82% des Marktanteils des deutschen Bio-Lebensmittelmarktes aus. Diese Formate bieten Verbrauchern aller Einkommensgruppen breiten Zugang und sind zum primären konventionellen Kanal für Bio-Lebensmittelkäufe geworden. EDEKA und REWE erweitern ihre zertifizierten Bio-Sortimente in etablierten Lebensmittelnetzen. Ihre Größe ermöglicht es ihnen, Bio-Produkte neben konventionellen Alternativen zu positionieren, was es Verbrauchern erleichtert, Produkte zu vergleichen und Wiederholungskäufe zu tätigen. Ihre Präsenz in etablierten Stadtteilen ermöglicht es Verbrauchern auch, zertifizierte Lebensmittel zusammen mit anderen wesentlichen Artikeln zu kaufen, was die Notwendigkeit dedizierter Einkaufsfahrten reduziert, da Haushalte zunehmend häufigere, kleinere Lebensmitteleinkäufe tätigen. Fachgeschäfte stehen unter zunehmendem Druck, da Marken, die einst exklusiv in diesen Kanälen erhältlich waren, in den konventionellen Einzelhandelsvertrieb expandieren.
Online-Einzelhandelsgeschäfte sollen von 2027 bis 2032 mit einer CAGR von 9,89% wachsen. Bio-Produkte machten 2025 20% bis 28% des Umsatzes führender deutscher Online-Lebensmittelplattformen aus, verglichen mit 6,5% im gesamten Lebensmitteleinzelhandel. Dies zeigt, dass der Online-Lebensmittelhandel einen Bio-intensiven Kanal darstellt und keine bloße Erweiterung des stationären Einzelhandels ist. Der Kanal bietet Herstellern einen direkten Weg zu Verbrauchern, die Bio-Produkte bereits in ihre Routinebestellungen einbeziehen. Die Kombination aus Lieferkomfort, breitem Sortiment und Wiederholungsbestellungen schafft mehr Kundenkontaktpunkte für zertifizierte Lieferanten als ein einzelner Filialbesuch. Im deutschen Bio-Lebensmittelmarkt gewinnen Lieferplattformen für Markensichtbarkeit und Verbraucherbindung zunehmend an Bedeutung.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Süddeutschland: Das landwirtschaftliche Herzland des Bio-Sektors
Bayern und Baden-Württemberg bilden ein starkes Bio-Ökosystem, das durch erhebliche landwirtschaftliche Kapazitäten, höhere Verbraucherausgaben und ein dichtes Netz von Facheinzelhändlern gestützt wird. Jeder siebte deutsche Betrieb wirtschaftet ökologisch, während die südlichen Bundesländer eine hohe Konzentration zertifizierter Erzeuger und Verarbeitungsbetriebe aufweisen. HiPP mit Sitz in Pfaffenhofen an der Ilm, Bayern, investiert weiterhin in die Beschaffung ökologischer Zutaten und die Rückverfolgbarkeit von Rohstoffen. In Süddeutschland profitiert der Bio-Lebensmittelmarkt von einer engen Integration zwischen landwirtschaftlicher Produktion, Verarbeitung und Einzelhandel. Die Präsenz etablierter Bio-Marken, regionaler Landwirtschaftskooperativen und spezialisierter Vertriebsnetze stärkt die Lieferkettenkoordination weiter und unterstützt die Verfügbarkeit lokal erzeugter zertifizierter Bio-Produkte.
Nord- und Stadtmärkte: Digitale Kanäle und Discounter treiben das Volumen
Hamburg, Berlin, Köln und Frankfurt zeigen starke Online-Bio-Kaufmuster, unterstützt durch digital-affines Verbraucherverhalten und höhere städtische Einkommen. Berlin verfügt über eine konzentrierte Basis von Bio-Facheinzelhändlern, die den Korridor Berlin-Brandenburg-Dresden-Leipzig bedient. Der Discounterzugang spielt auch in nördlichen Stadtgebieten eine wichtige Rolle, wo Preissensibilität Käufe in Fachgeschäften einschränken kann. Die Kooperation von Aldi Nord mit Naturland und die Partnerschaft von Lidl mit Bioland haben den Zugang zu zertifizierten Bio-Produkten über konventionelle Einzelhandelskanäle erweitert. Diese Zertifizierungspartnerschaften zeigen, wie Einzelhandels-Compliance-Anforderungen den Produktzugang verbreitern können, während Zertifizierungsstandards aufrechterhalten werden. Infolgedessen bleibt der Online-Bio-Einkauf in den wichtigsten Ballungsräumen besonders bedeutsam.
Regionales Gleichgewicht prägt langfristige Chancen
Nordrhein-Westfalen, Sachsen, Thüringen, Rheinland-Pfalz und andere ostdeutsche Bundesländer verbinden erhebliche Bevölkerungszahlen und landwirtschaftliche Aktivitäten mit geringeren Pro-Kopf-Bio-Ausgaben als südliche und städtische Märkte. Ostdeutschland verbessert den Zugang durch die Ausweitung von Discounter-Eigenmarkenangeboten, darunter Pennys Naturland-zertifiziertes Naturgut-Sortiment und die bundesweite Verfügbarkeit von Bio-Produkten bei Aldi und Lidl. Dieser regionale Mix ermöglicht es dem deutschen Bio-Lebensmittelmarkt, sowohl das landwirtschaftliche Angebot als auch den Einzelhandelszugang über seine etablierten Hochburgen hinaus auszuweiten. Die Ausweitung erschwinglicher Bio-Produktsortimente über konventionelle Einzelhandelsgeschäfte bietet auch Möglichkeiten, preissensible Haushalte anzusprechen und die Durchdringung von Bio-Lebensmitteln in diesen Regionen zu stärken.
Wettbewerbslandschaft
Marktkonzentration
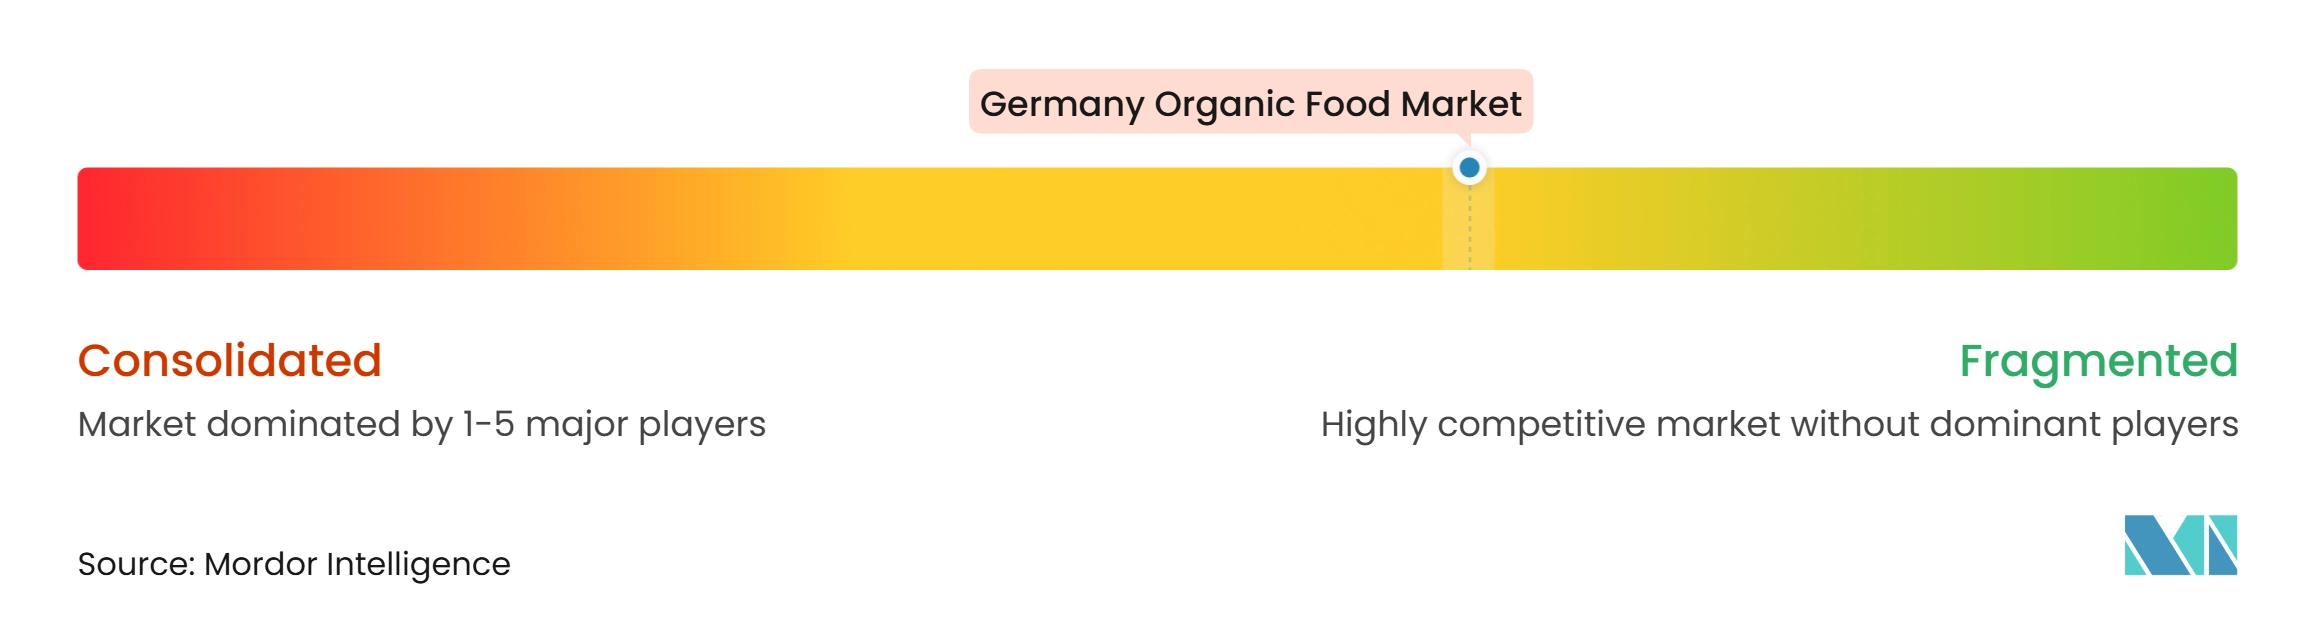
Der deutsche Bio-Lebensmittelmarkt weist eine mäßig fragmentierte Struktur auf, in der Vollsortimenter, Fachhandelsketten, Markenhersteller und Eigenmarkenplattformen in überschneidenden Kategorien konkurrieren. EDEKA und REWE halten starke Kanalpositionen, da sie Bio-Produkte in breite Lebensmittellieferketten integrieren können. Dennree und Denns BioMärkte differenzieren sich durch kuratierte Produktportfolios und zertifizierte Sortimente, einschließlich Produkten, die mit Demeter, Bioland, Naturland und Biokreis assoziiert sind. Ende 2025 betrieb Dennree 411 Filialen und erzielte einen konsolidierten Umsatz von 1,6 Milliarden EUR (1,74 Milliarden USD).
Eigenmarken sollen 2025 einen bedeutenden Anteil der verpackten Bio-Lebensmittel im konventionellen Lebensmitteleinzelhandel halten und prägen damit die Wettbewerbsbedingungen für Markenhersteller. Dieser Anteil gibt Einzelhändlern mehr Einfluss auf Preisgestaltung und Regalplatzierung und erhöht gleichzeitig den Druck auf Marken, klare Produktvorteile nachzuweisen. Rapunzel Naturkost und andere nationale Marken suchen eine breitere Präsenz im konventionellen Regal, einschließlich des Vertriebs über EDEKA-Filialen. Im Jahr 2026 expandierte Alnatura über sein Fachgeschäftsnetz hinaus in REWE-Supermärkte und Netto-Discountfilialen. Wettbewerbsvorteile sind zunehmend mit zertifizierter Versorgung, zuverlässiger Produktverfügbarkeit und der Fähigkeit verknüpft, das Verbrauchervertrauen über mehrere Einzelhandelsformate hinweg aufrechtzuerhalten.
Hersteller verfolgen Chancen im Bereich Premium-Bio-Tiefkühlkost und digitale Angebote, die zeitlich eingeschränkte städtische Verbraucher bedienen. Die vorgeschlagenen Änderungen der Europäischen Kommission an der Verordnung (EU) 2018/848 könnten den Wettbewerb auch beeinflussen, indem bestimmte importbezogene Verwaltungsanforderungen erleichtert werden. Unternehmen mit zertifizierten, länderübergreifenden Versorgungsnetzen könnten besser positioniert sein, um Kategorieengpässe zu bewältigen als Unternehmen, die auf eine einzige inländische Quelle angewiesen sind. Digitale Bestellsysteme und Kundenbindungstools werden zunehmend relevant, da Einzelhändler Wiederholungskäufe verbessern und Verschwendung reduzieren möchten. Der deutsche Bio-Lebensmittelmarkt bleibt wettbewerbsintensiv, da Größe allein nicht den Bedarf an Zertifizierung, Produktqualität und zuverlässiger Versorgung adressiert.
Marktführer der deutschen Bio-Lebensmittelindustrie
-
EDEKA ZENTRALE Stiftung & Co. KG
-
REWE Group
-
Bionade GmbH
-
Dennree GmbH
-
Bio Company SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Deutschlands Markt für Bio-Lebensmittel Unternehmen in diesem Bericht
- EDEKA ZENTRALE Stiftung & Co. KG
- REWE Group
- ALDI Einkauf SE & Co. oHG
- Lidl Dienstleistung GmbH & Co. KG
- Bionade GmbH
- Dirk Rossmann GmbH
- Dennree GmbH
- Alnatura Produktions- und Handels GmbH
- Bio Company SE
- Naturland - Verband für ökologischen Landbau e.V.
- EBL Naturkost GmbH & Co. KG
- Naturata AG
- Rapunzel Naturkost GmbH
- Andechser Molkerei Scheitz GmbH
- HiPP GmbH & Co. Vertrieb KG
- Dr. August Oetker Nahrungsmittel KG
- Frosta AG
- Rügenwalder Mühle Carl Müller GmbH & Co. KG
- Neumarkter Lammsbräu Gebr. Ehrnsperger KG
- Lebensbaum / Ulrich Walter GmbH
Neueste Industrielle Entwicklungen in Deutschlands Markt für Bio-Lebensmittel
- September 2026: Alnatura gab bekannt, dass REWE-Supermärkte seine Produkte führen werden, was eine bedeutende Kanalerweiterung markiert. Dieser Schritt erweiterte die Reichweite der Marke erstmals in großem Maßstab über ihr Fachgeschäftsnetz und ihre Lieferpartner hinaus.
- April 2025: HiPP GmbH brachte drei neue zertifizierte Bio-Babysnackprodukte auf den Markt, darunter Bio Erdbeere-Mango Maiswaffeln und Bio Knusper Stangen Apfel-Karotte, über Drogerie- und Supermarktkanäle.
- April 2025: HiPP GmbH brachte sein Bio-Kindermüsli-Sortiment – Crunchy Lions, Crunchy Crocos und Crunchy Dinos für Kinder ab 3 Jahren auf den Markt. Die Produkte verwenden Tapiokasyrup anstelle von raffiniertem Zucker.
Berichtsumfang des deutschen Bio-Lebensmittelmarktes
Bio-Lebensmittel beziehen sich auf Lebensmittelprodukte, die nach zertifizierten ökologischen Anbaumethoden angebaut, aufgezogen und verarbeitet werden, die synthetische Pestizide, chemische Düngemittel, gentechnisch veränderte Organismen (GVO) und künstliche Zusatzstoffe einschränken.
Der deutsche Bio-Lebensmittelmarkt ist nach Produkttyp, Form und Vertriebskanal segmentiert. Nach Produkttyp ist der Markt in Obst und Gemüse, Fleisch, Fisch und Geflügel, Milchprodukte, Tiefkühl- und Verarbeitungslebensmittel sowie sonstige Lebensmittel segmentiert. Nach Form ist der Markt in Frisch/Gekühlt, Konserven und Tiefkühl segmentiert. Nach Vertriebskanal ist der Markt in Supermärkte/Hypermärkte, Convenience-Stores, Fachgeschäfte, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle segmentiert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Obst und Gemüse |
| Fleisch, Fisch und Geflügel |
| Milchprodukte |
| Tiefkühl- und Verarbeitungslebensmittel |
| Sonstige Lebensmittel |
| Frisch/Gekühlt |
| Konserven |
| Tiefkühl |
| Supermärkte/Hypermärkte |
| Convenience-Stores |
| Fachgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Nach Produkttyp | Obst und Gemüse |
| Fleisch, Fisch und Geflügel | |
| Milchprodukte | |
| Tiefkühl- und Verarbeitungslebensmittel | |
| Sonstige Lebensmittel | |
| Nach Form | Frisch/Gekühlt |
| Konserven | |
| Tiefkühl | |
| Nach Vertriebskanal | Supermärkte/Hypermärkte |
| Convenience-Stores | |
| Fachgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist das prognostizierte Wachstum des deutschen Bio-Lebensmittelmarktes bis 2032?
Der deutsche Bio-Lebensmittelmarkt soll von 9,65 Milliarden USD im Jahr 2026 auf 15,38 Milliarden USD bis 2032 wachsen, nachdem er 2027 einen Wert von 10,37 Milliarden USD erreicht hat, und dabei eine CAGR von 8,21% im Zeitraum 2027–2032 verzeichnen.
Welcher Produkttyp hatte 2026 den größten Anteil am deutschen Bio-Lebensmittelmarkt?
Das Segment Obst und Gemüse hatte 2026 den größten Marktanteil und machte 39,18% des deutschen Bio-Lebensmittelmarktes aus.
Welches Formsegment dominierte den deutschen Bio-Lebensmittelmarkt im Jahr 2026?
Das Segment Frisch/Gekühlt dominierte den Markt im Jahr 2026 und erfasste 72,25% des gesamten Marktanteils.
Welcher Vertriebskanal hatte 2026 den größten Marktanteil?
Supermärkte/Hypermärkte führten den deutschen Bio-Lebensmittelmarkt im Jahr 2026 an und machten 54,82% des Gesamtumsatzes aus.