
Tamaño y Participación del Mercado de Alimentos Orgánicos de Alemania
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
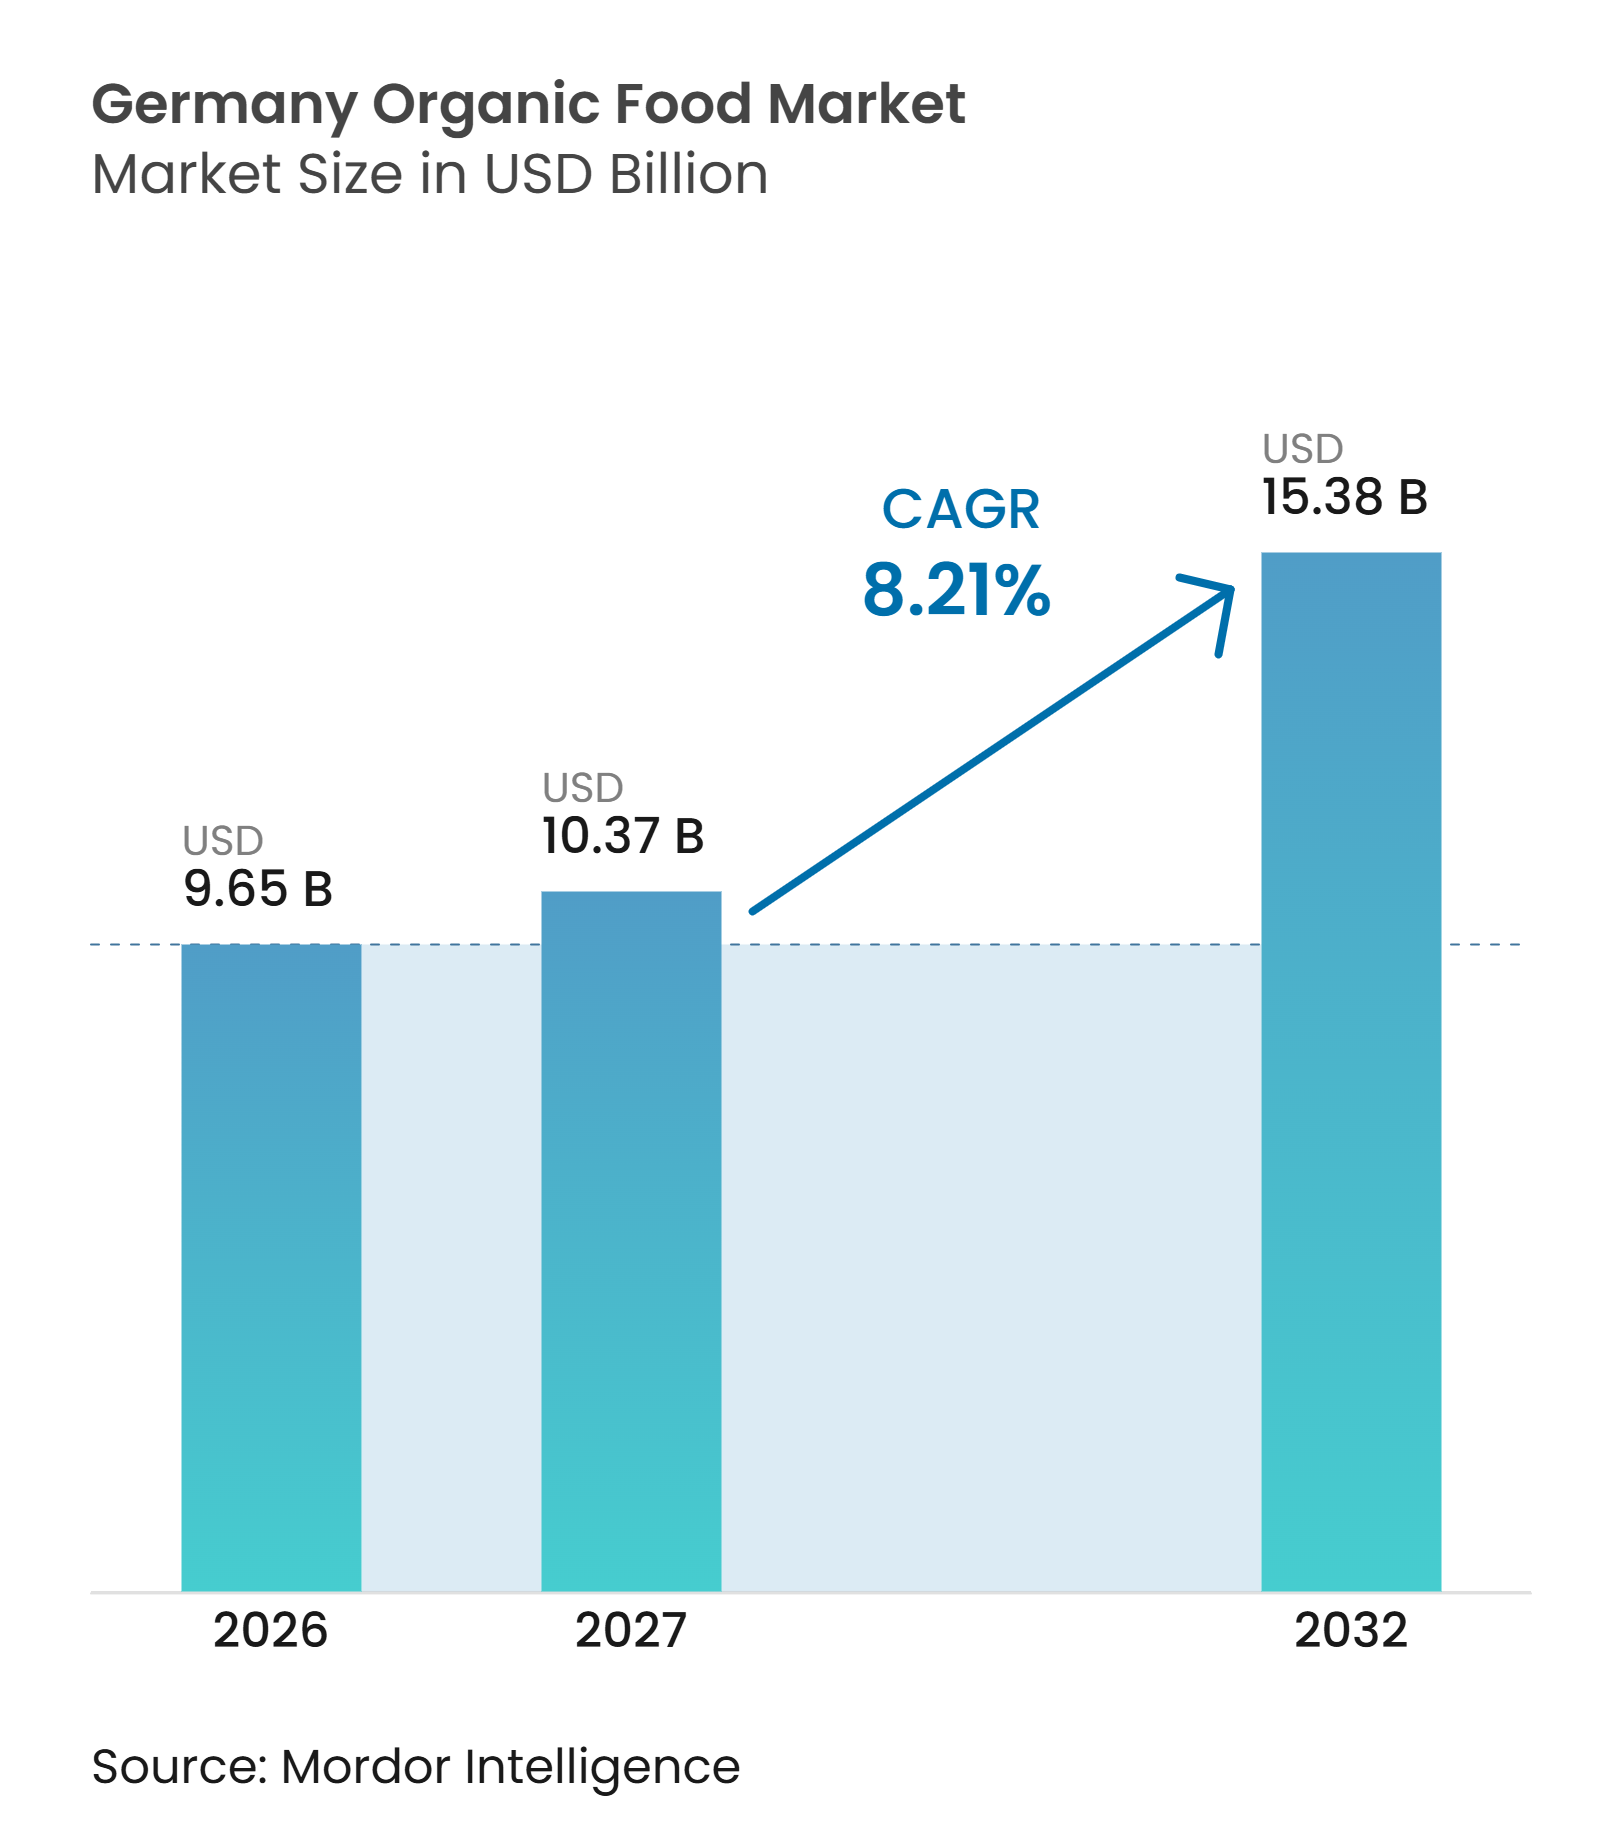
| Tamaño del mercado en el año base (2026) | 9.65 Mil millones de dólares |
| Tamaño del Mercado (2027) | 10.37 Mil millones de dólares |
| Tamaño del Mercado (2032) | 15.38 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.21 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alimentos Orgánicos de Alemania por Mordor Intelligence
El tamaño del mercado de alimentos orgánicos de Alemania fue valorado en 9,65 mil millones de USD en 2026 y se estima que crecerá desde 10,37 mil millones de USD en 2027 hasta alcanzar 15,38 mil millones de USD en 2032, a una CAGR del 6,65% durante el período de pronóstico (2027-2032). El mercado de alimentos orgánicos de Alemania está transitando cada vez más hacia los canales de venta minorista convencionales, con supermercados, tiendas de descuento y droguerías que amplían el acceso más allá de los establecimientos especializados. Este cambio amplía las ocasiones de compra al tiempo que aumenta la presión sobre los proveedores para gestionar costos, mantener el abastecimiento certificado y diferenciar sus productos. Además, la expansión de la disponibilidad de productos en las categorías de frescos, refrigerados, congelados y procesados está creando oportunidades para atraer a una base de consumidores más amplia y fortalecer la penetración de los alimentos orgánicos en toda Alemania.
Conclusiones Clave del Informe
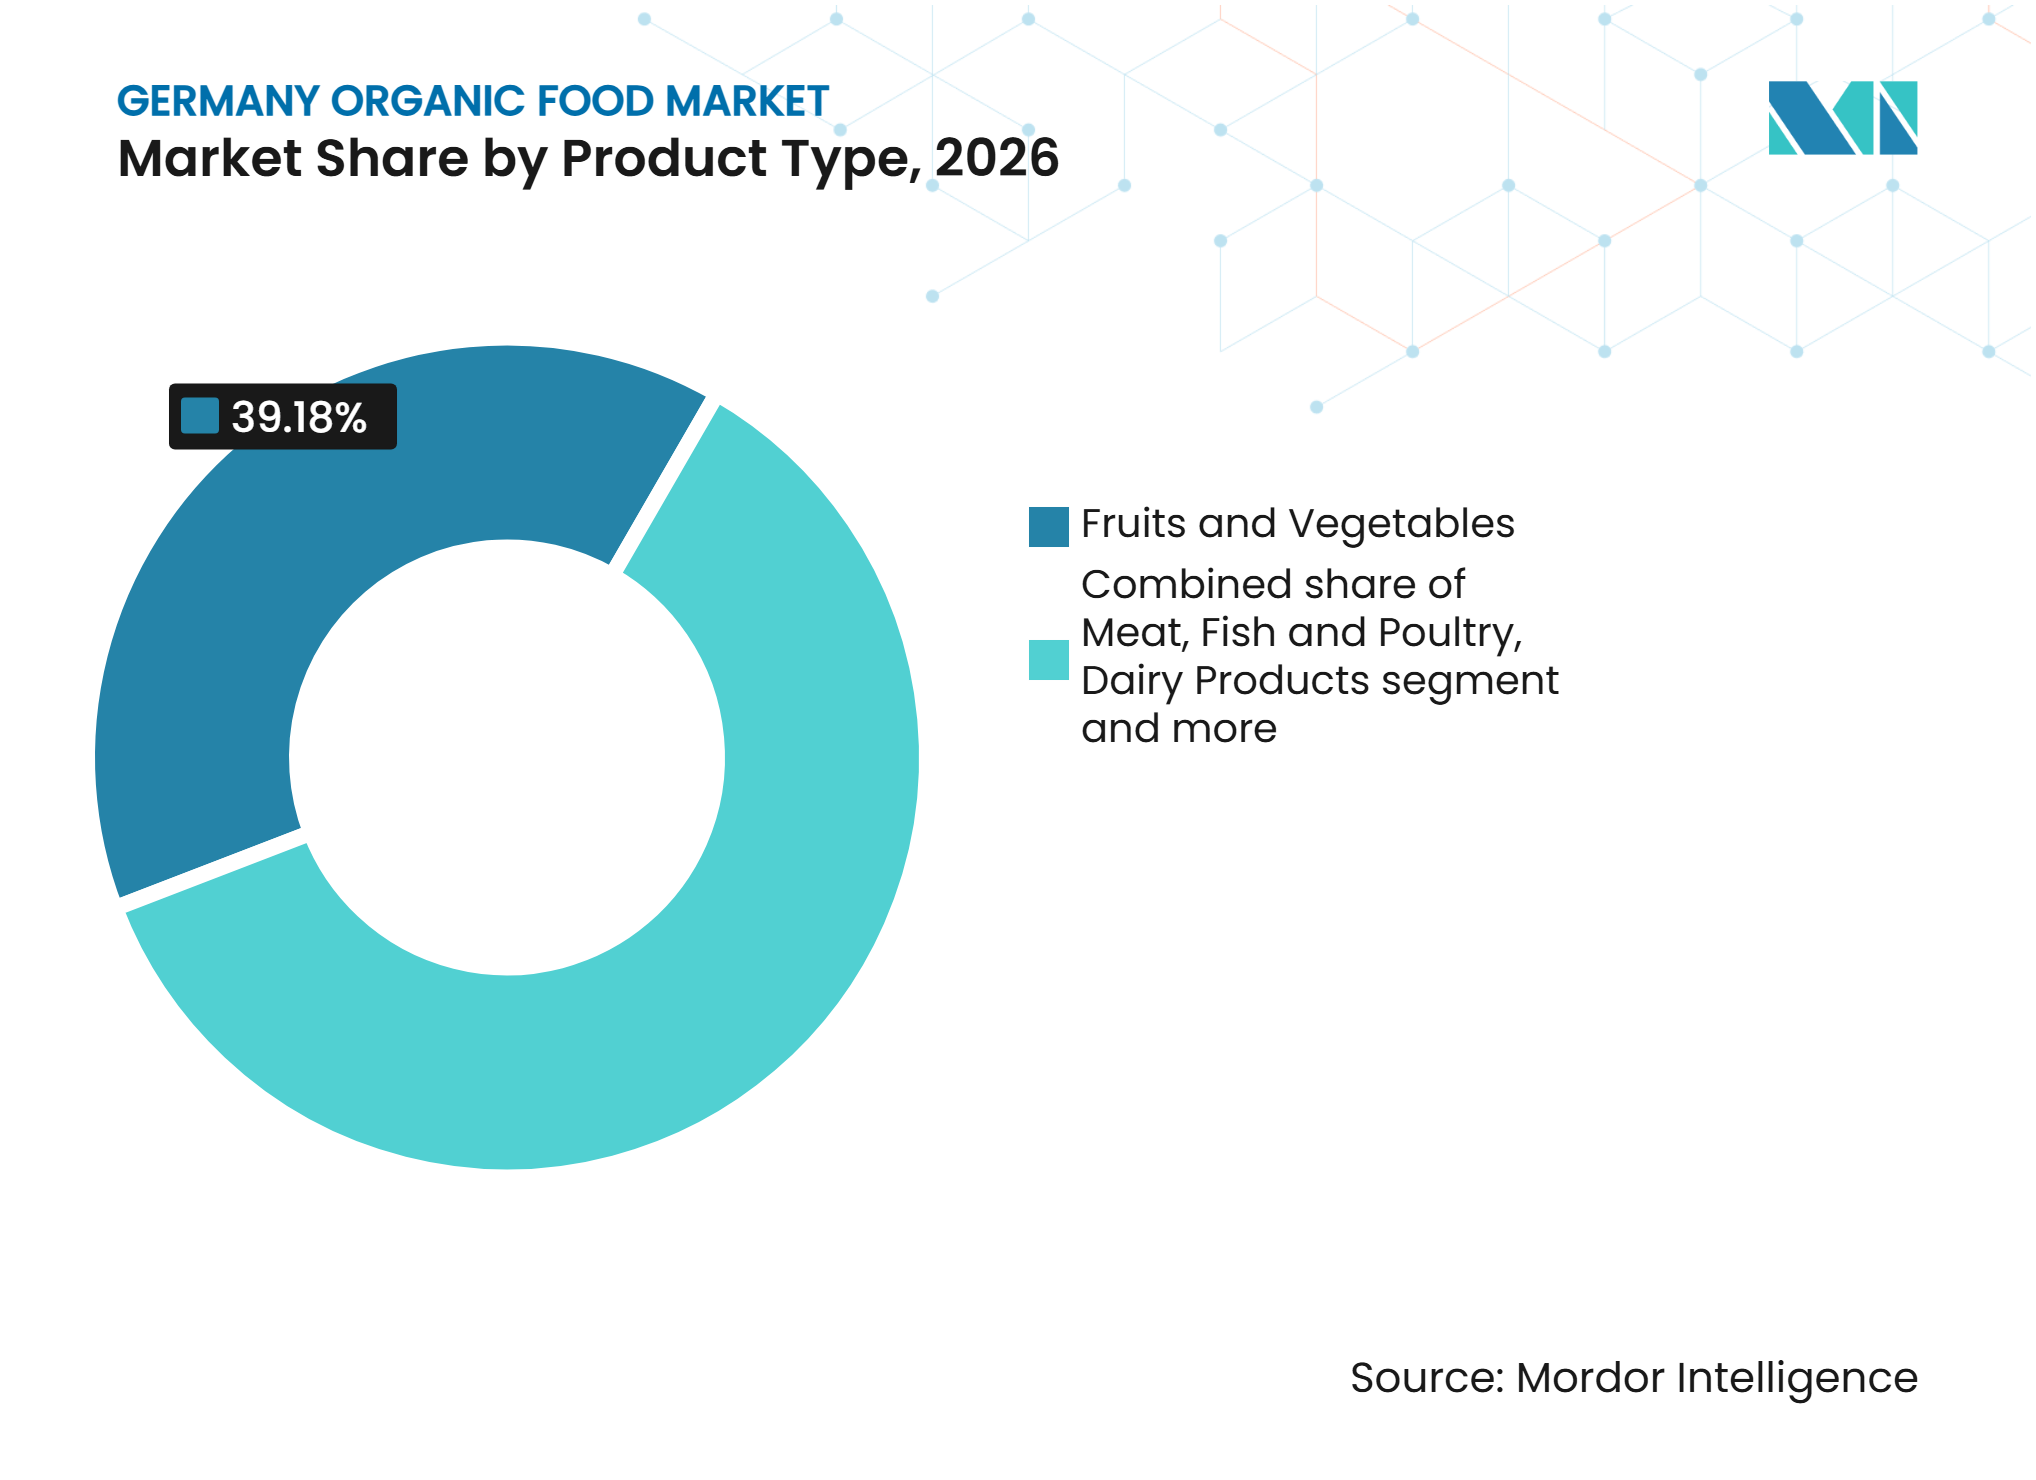
- Por tipo de producto, las frutas y verduras dominaron el mercado de alimentos orgánicos de Alemania, representando el 39,18% en 2026, mientras que se espera que la carne, el pescado y las aves de corral registren la CAGR más rápida del 9,33% durante 2027-2032.
- Por forma, los alimentos orgánicos frescos/refrigerados lideraron el mercado con una participación del 72,25% en 2026, mientras que se espera que los congelados registren la CAGR más rápida del 9,54% durante 2027-2032.
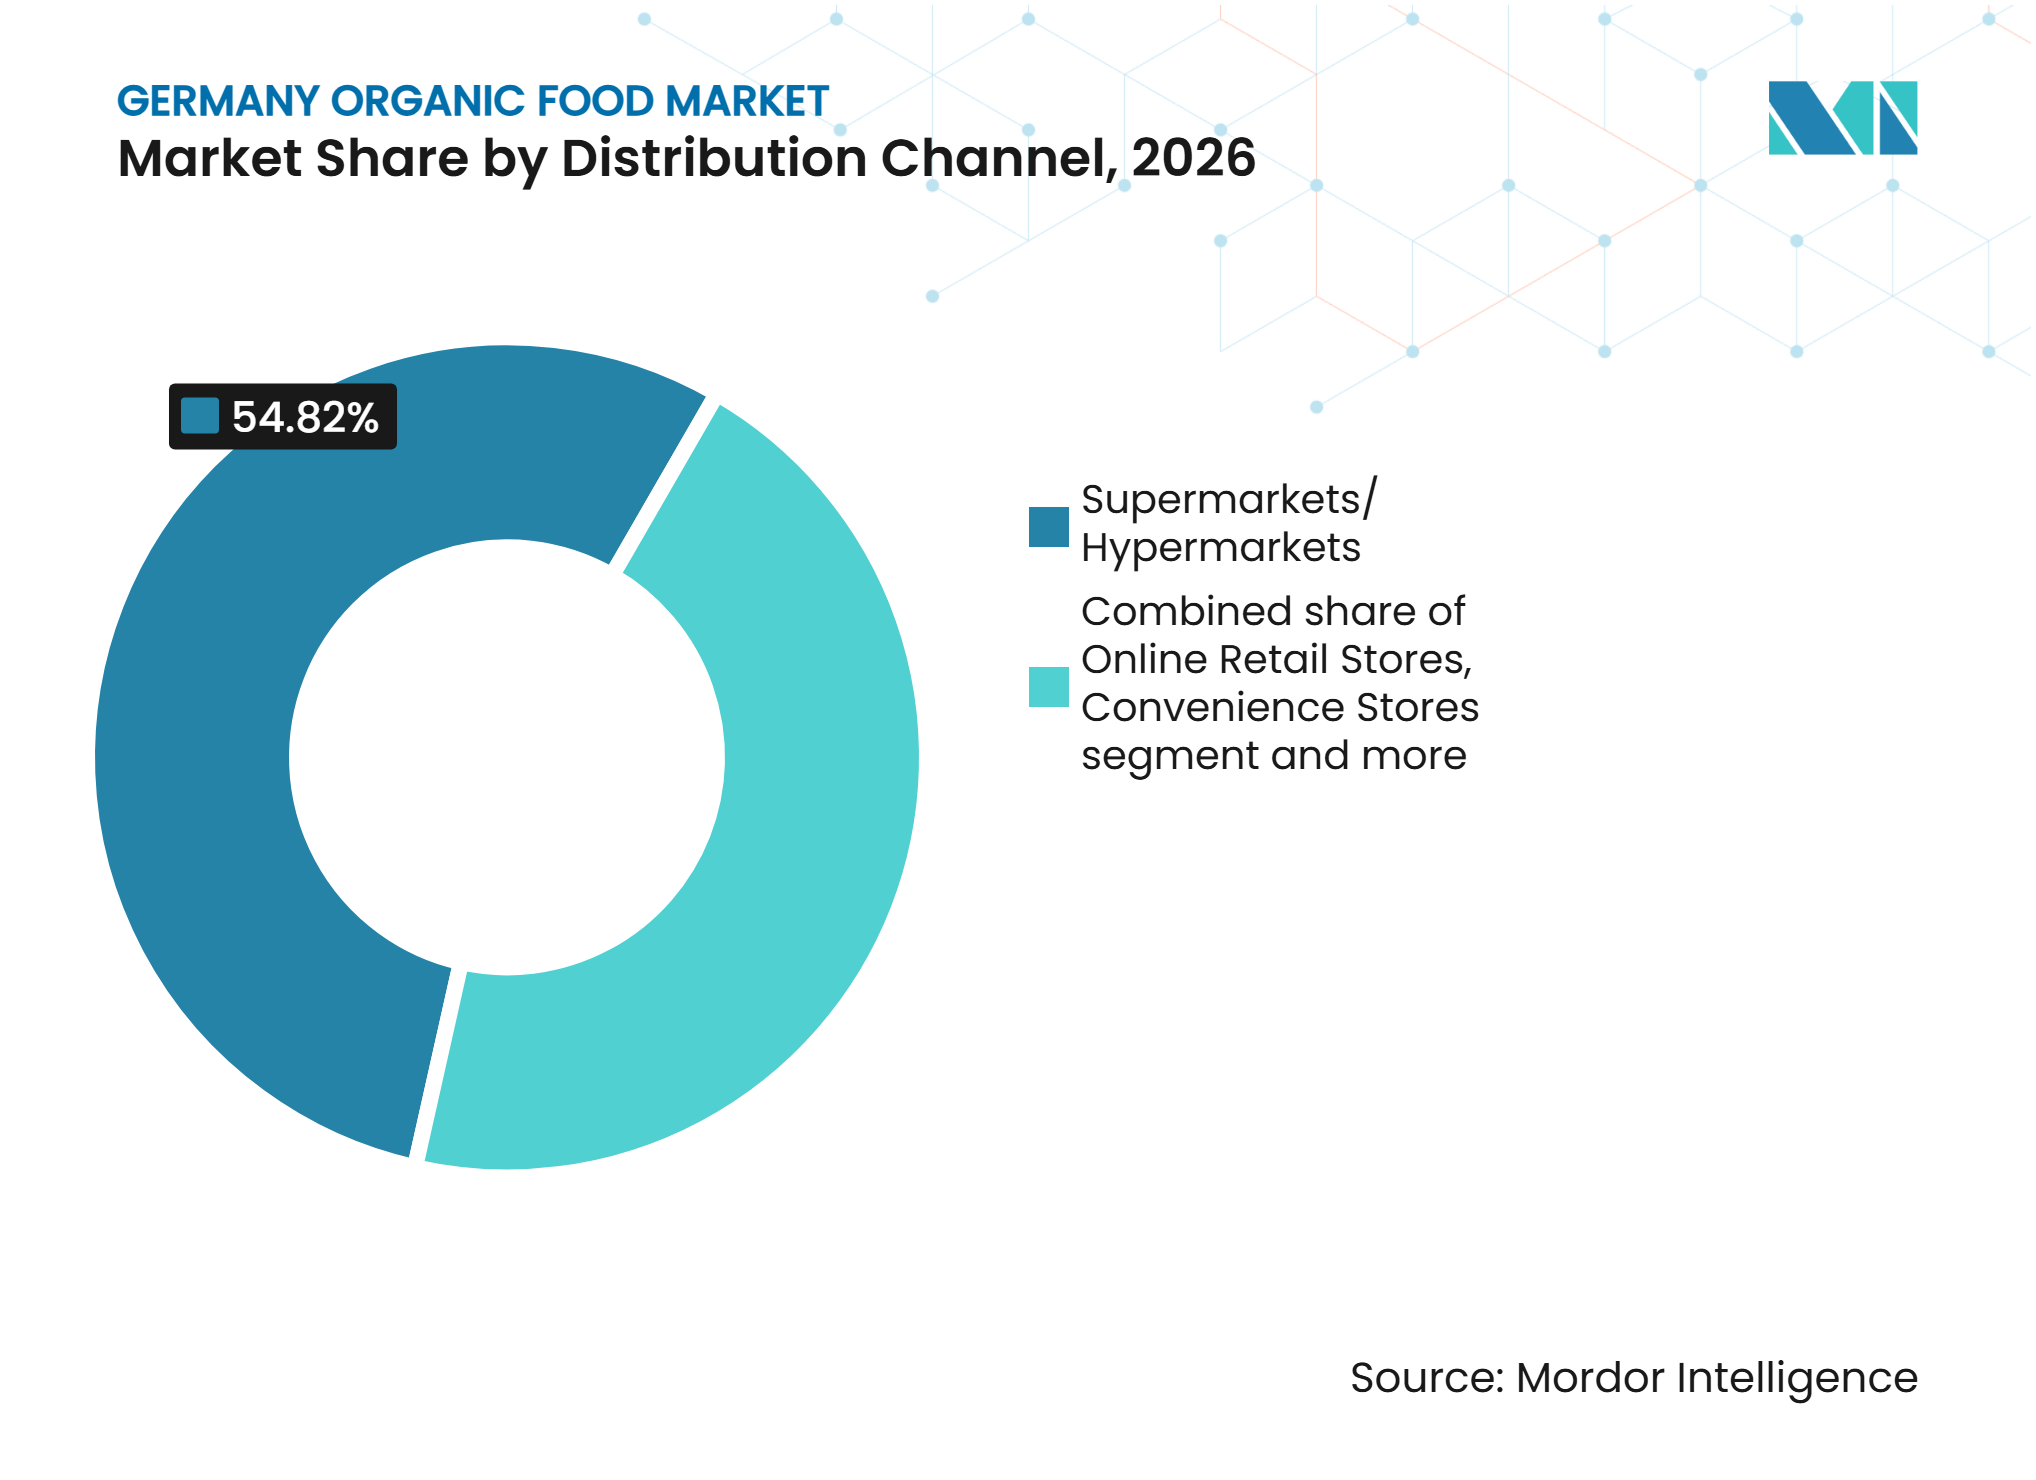
- Por canal de distribución, los supermercados/hipermercados dominaron el mercado con una participación del 54,82% en 2026, mientras que se proyecta que las tiendas minoristas en línea registren la CAGR más rápida del 9,89% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del gasto de los consumidores en productos alimenticios orgánicos | +1.8% | Nacional | Mediano plazo (2-4 años) |
| Expansión de la disponibilidad de productos orgánicos en supermercados y tiendas de descuento | +1.6% | Nacional, con ganancias tempranas en Baden-Württemberg, Baviera y Renania del Norte-Westfalia | Corto plazo (≤ 2 años) |
| Creciente preferencia de los consumidores por la producción alimentaria sostenible | +1.2% | Nacional | Largo plazo (≥ 4 años) |
| Iniciativas gubernamentales de apoyo que promueven la agricultura y los productos orgánicos | +1.0% | Nacional, con mercados urbanos y suburbanos a la cabeza | Mediano plazo (2-4 años) |
| Expansión de la demanda de alimentos orgánicos para bebés, lácteos y alternativas de origen vegetal | -0.8% | Nacional, particularmente en mercados urbanos y de consumidores conscientes de la salud | Mediano plazo (2–4 años) |
| Mayor atención de los consumidores a la calidad de los alimentos y los residuos de pesticidas | +0.6% | Nacional, con una implementación más sólida en las principales regiones de agricultura orgánica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Gasto de los Consumidores en Productos Alimenticios Orgánicos
El aumento del gasto de los consumidores en productos alimenticios orgánicos está impulsando la expansión del mercado de alimentos orgánicos de Alemania, ya que los hogares destinan una mayor parte de sus presupuestos alimentarios a alternativas orgánicas certificadas. Los consumidores priorizan la calidad de los alimentos, las prácticas de producción transparentes y los productos elaborados bajo normas reguladas de agricultura orgánica. La mayor disponibilidad de productos orgánicos a través de supermercados, tiendas de descuento y droguerías también está mejorando la accesibilidad para una base de consumidores más amplia. En febrero de 2026, el Centro Federal de Información para la Agricultura de Alemania (BZL) informó que el gasto de los consumidores en alimentos y bebidas orgánicos alcanzó los 18.230 millones de EUR en 2025, lo que representa un aumento del 6,7% respecto a 2024Gasto en alimentos orgánicos, landwirtschaft.de">[1]. Se espera que los mayores volúmenes de ventas impulsen este aumento, lo que refleja una demanda subyacente más sólida por parte de los consumidores. Esta tendencia de gasto crea oportunidades para que los fabricantes de alimentos orgánicos amplíen sus carteras de productos y fortalezcan la distribución minorista. También refuerza el posicionamiento premium de los productos orgánicos certificados en las principales categorías de alimentos.
Expansión de la Disponibilidad de Productos Orgánicos en Supermercados y Tiendas de Descuento
Los supermercados, hipermercados, tiendas de descuento y droguerías están haciendo que los productos orgánicos sean más accesibles durante las compras habituales de comestibles. Esta mayor disponibilidad reduce la dependencia de las tiendas especializadas como canal principal para los productos certificados. También aumenta la presión sobre precios y surtido en los minoristas orgánicos establecidos y las marcas nacionales. Alnatura ha comenzado a distribuir a través de los supermercados REWE y las tiendas de descuento Netto, mientras que Rapunzel Naturkost abastece a más de 420 tiendas EDEKA. En consecuencia, el mercado de alimentos orgánicos de Alemania ofrece a los fabricantes certificados un mayor alcance, pero con menos exclusividad de canal que en años anteriores. La expansión de las gamas de marcas propias orgánicas por parte de los minoristas convencionales refuerza aún más la competencia al ofrecer a los consumidores alternativas más asequibles a las marcas orgánicas establecidas.
Creciente Preferencia de los Consumidores por la Producción Alimentaria Sostenible
La creciente preferencia de los consumidores por la producción alimentaria sostenible está apoyando la demanda de productos alimenticios orgánicos en Alemania, a medida que los consumidores son cada vez más conscientes del impacto ambiental de la agricultura convencional. Las prácticas de agricultura orgánica restringen el uso de pesticidas químicos sintéticos y fertilizantes minerales, promueven la fertilidad del suelo y apoyan la biodiversidad, lo que hace que los productos certificados sean atractivos para los consumidores con conciencia ambiental. Estos factores están fomentando las compras en las categorías de frutas y verduras, productos lácteos, carne y alimentos orgánicos envasados. La Agencia de Medio Ambiente de Alemania, en su actualización de septiembre de 2025, identificó la agricultura orgánica como un enfoque agrícola ambientalmente beneficioso que apoya la biodiversidad y la gestión sostenible de la tierraIndicador: Agricultura orgánica, umweltbundesamt.de">[2]. Estos desarrollos refuerzan el papel de las consideraciones ambientales en la configuración de las decisiones de compra de alimentos orgánicos y alientan a los fabricantes a ampliar sus ofertas de productos orgánicos certificados.
Expansión de la Demanda de Alimentos Orgánicos para Bebés, Lácteos y Alternativas de Origen Vegetal
La expansión de la demanda de alimentos orgánicos para bebés, productos lácteos y alternativas de origen vegetal está creando oportunidades de crecimiento adicionales en el mercado de alimentos orgánicos de Alemania. La preferencia de los padres por ingredientes certificados en la nutrición infantil está impulsando la demanda de alimentos orgánicos para bebés, mientras que el interés de los consumidores en productos lácteos producidos de forma natural está apoyando las ventas de leche, queso, yogur y mantequilla orgánicos. Además, los cambios en las preferencias dietéticas, la mayor conciencia sobre la calidad de los ingredientes y el interés en fuentes alternativas de proteínas están animando a los consumidores a adoptar bebidas orgánicas de origen vegetal y sustitutos lácteos. Asimismo, las innovaciones en sabor, textura, composición nutricional y conveniencia están ayudando a los fabricantes a atraer a hogares más jóvenes y consumidores conscientes de la salud. Estos desarrollos están ampliando la base de consumidores de alimentos orgánicos más allá de las categorías tradicionales de productos frescos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayores costos de producción y economías de escala limitadas | -1.6% | Nacional | Largo plazo (≥ 4 años) |
| Disponibilidad limitada de materias primas agrícolas orgánicas | -1.3% | Nacional, más aguda en regiones con tierras de cultivo orgánico restringidas | Mediano plazo (2-4 años) |
| Vida útil más corta y mayor desperdicio de alimentos | -0.5% | Nacional | Corto plazo (≤ 2 años) |
| Intensa competencia de productos convencionales y de marca propia | -0.9% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayores Costos de Producción y Economías de Escala Limitadas
Los mayores costos de producción y las economías de escala limitadas restringen la expansión del mercado de alimentos orgánicos de Alemania, particularmente entre los productores agrícolas pequeños y medianos. La agricultura orgánica requiere un cultivo más intensivo en mano de obra, una gestión especializada de cultivos y procedimientos de manejo adicionales para mantener los estándares de producción certificados. En julio de 2025, el Instituto Thünen de Alemania publicó un análisis de la economía de las granjas orgánicas para el año contable 2023/24, informando que la brecha de ingresos promedio entre las granjas orgánicas y las granjas convencionales comparables se había reducido a 2.040 EUR por unidad de trabajo anual (UTA). El análisis también destacó un desempeño económico más débil entre varios tipos de granjas orgánicas en comparación con sus homólogas convencionales. Estas presiones de costos limitan la capacidad de los agricultores para expandir la producción, invertir en infraestructura de procesamiento y suministrar materias primas orgánicas a precios competitivos.
Disponibilidad Limitada de Materias Primas Agrícolas Orgánicas
La base de suministro orgánico de Alemania se está expandiendo más lentamente que la demanda, lo que aumenta la dependencia del país de ingredientes y productos terminados importados. En 2024, los países vecinos suministraron más de un tercio de la carne de cerdo orgánica de Alemania, mientras que España y Bélgica se añadieron como países proveedores en 2025. Las categorías de proteínas perecederas enfrentan las brechas de suministro más significativas, mientras que la harina, la pasta y el muesli tienen niveles de autosuficiencia relativamente más altos. En diciembre de 2025, la Comisión Europea propuso enmiendas para simplificar las normas de equivalencia para las importaciones orgánicas en virtud del Reglamento (UE) 2018/848. La Comisión proyectó ahorros anuales en costos administrativos de 47,8 millones de EUR (52,1 millones de USD)Reglamento orgánico adaptado al futuro, agriculture.ec.europa.eu">[3]. Estos cambios podrían simplificar la gestión de suministros certificados de productores de terceros países; sin embargo, la dependencia de las importaciones sigue siendo un desafío estructural para el mercado de alimentos orgánicos alemán.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Categorías de Proteínas Ganan Terreno frente a los Productos Frescos BásicosLas Frutas y Verduras representaron el 39,18% del tamaño del mercado de alimentos orgánicos de Alemania en 2026, lo que convierte a la categoría en el principal punto de entrada para los hogares que compran productos orgánicos. La categoría se beneficia de frecuentes ocasiones de compra y del fuerte interés de los consumidores en alimentos frescos. Los Alimentos Congelados y Procesados y Otros Alimentos también se benefician de la mayor disponibilidad de productos secos en los canales minoristas convencionales, donde los productos de marca propia han ganado una presencia significativa. La expansión de las gamas de productos orgánicos en supermercados y minoristas de descuento apoya aún más la visibilidad de la categoría y fomenta las compras repetidas entre los consumidores habituales.
Se prevé que la Carne, el Pescado y las Aves de Corral crezcan a una CAGR del 9,33% durante 2027-2032. Los minoristas complementaron el suministro doméstico con productos de España, Bélgica, Francia y productores bálticos. Si bien el abastecimiento de múltiples orígenes puede ayudar a mantener la disponibilidad de productos, también aumenta la necesidad de certificación verificada y una coordinación eficaz de la cadena de suministro. La industria de alimentos orgánicos de Alemania enfrenta un desafío particular en las categorías de proteínas, ya que la conversión limitada de granjas puede restringir la capacidad de producción incluso cuando la demanda de los consumidores sigue siendo sólida. Por lo tanto, una mayor inversión en ganadería orgánica, capacidades de procesamiento y asociaciones de abastecimiento confiables será importante para apoyar la expansión proyectada del segmento.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma:
El Dominio de los Frescos Enmascara una Recalibración de los CongeladosLos productos frescos/refrigerados representaron el 72,25% del mercado de alimentos orgánicos de Alemania en 2026. Los consumidores continúan prefiriendo productos orgánicos y lácteos mínimamente procesados. Los productos frescos, incluidas frutas, verduras, lácteos y carne, representan el 62,5% de los ingresos de los minoristas especializados en orgánicos en Alemania. Esta concentración subraya el papel de los minoristas especializados en la selección de productos y la experiencia en alimentos frescos. Los productos enlatados siguen siendo la categoría de forma más pequeña, ya que algunos consumidores asocian el procesamiento térmico con una propuesta orgánica más débil.
Se prevé que los productos congelados crezcan a una CAGR del 9,54% de 2027 a 2032, impulsados por la demanda de conveniencia y la mejora de las percepciones sobre la calidad del producto. Los formatos congelados ofrecen a los hogares mayor flexibilidad que los productos frescos, manteniendo al mismo tiempo una oferta orgánica. El enfoque en etiqueta limpia dentro de los alimentos orgánicos también apoya el interés en productos convenientes con listas de ingredientes reconocibles. La brecha de valor entre los productos frescos y congelados puede reducirse a medida que los consumidores pongan mayor énfasis en el tiempo de preparación y la calidad de los alimentos. El mercado de alimentos orgánicos de Alemania puede aprovechar los formatos congelados para atender la demanda de los hogares urbanos que buscan tiempos de preparación más cortos sin comprometer sus expectativas de etiqueta limpia.
Por Canal de Distribución:
Los Formatos Convencionales Capturan el Mercado Masivo de los OrgánicosLos supermercados e hipermercados representaron el 54,82% de la participación del mercado de alimentos orgánicos de Alemania en 2026. Estos formatos proporcionan un amplio acceso a los consumidores de todos los grupos de ingresos y se han convertido en el principal canal convencional para las compras de alimentos orgánicos. EDEKA y REWE están expandiendo sus surtidos orgánicos certificados en sus redes de supermercados establecidas. Su escala les permite posicionar los productos orgánicos junto a las alternativas convencionales, lo que facilita a los consumidores comparar productos y realizar compras repetidas. Su presencia en barrios establecidos también permite a los consumidores adquirir alimentos certificados junto con otros artículos esenciales, reduciendo la necesidad de viajes de compras dedicados a medida que los hogares realizan cada vez más compras frecuentes y de menor volumen. Las tiendas especializadas enfrentan una presión creciente a medida que las marcas que antes eran exclusivas de estos canales se expanden hacia la distribución minorista convencional.
Se prevé que las tiendas minoristas en línea crezcan a una CAGR del 9,89% de 2027 a 2032. Los productos orgánicos representaron entre el 20% y el 28% de los ingresos de las principales plataformas de comestibles en línea de Alemania en 2025, en comparación con el 6,5% en el total del comercio minorista de alimentos. Esto indica que el comercio de comestibles en línea representa un canal de alto contenido orgánico en lugar de una extensión menor del comercio minorista en tienda. El canal proporciona a los fabricantes una ruta directa hacia los consumidores que ya incluyen productos orgánicos en sus pedidos habituales. Su combinación de conveniencia de entrega, amplio surtido y pedidos recurrentes crea más puntos de contacto con el cliente para los proveedores certificados que una sola visita a la tienda. En el mercado de alimentos orgánicos de Alemania, las plataformas de entrega se están volviendo cada vez más importantes para la visibilidad de la marca y la fidelización de los consumidores.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Sur de Alemania: El Corazón Agrícola de los Orgánicos
Baviera y Baden-Württemberg forman un sólido ecosistema orgánico respaldado por una capacidad agrícola sustancial, un mayor gasto de los consumidores y una densa red de minoristas especializados. Uno de cada siete agricultores alemanes opera de forma orgánica, mientras que los estados del sur albergan una alta concentración de productores y plantas de procesamiento certificados. HiPP, con sede en Pfaffenhofen an der Ilm, Baviera, continúa invirtiendo en el abastecimiento de ingredientes orgánicos y la trazabilidad de los cultivos. En el sur de Alemania, el mercado de alimentos orgánicos se beneficia de la estrecha integración entre la producción agrícola, el procesamiento y el comercio minorista. La presencia de marcas orgánicas establecidas, cooperativas agrícolas regionales y redes de distribución especializadas fortalece aún más la coordinación de la cadena de suministro y apoya la disponibilidad de productos orgánicos certificados producidos localmente.
Mercados del Norte y Urbanos: Los Canales Digitales y de Descuento Impulsan el Volumen
Hamburgo, Berlín, Colonia y Fráncfort demuestran sólidos patrones de compra orgánica en línea, respaldados por un comportamiento del consumidor orientado a lo digital y mayores ingresos urbanos. Berlín cuenta con una base concentrada de comercio minorista orgánico especializado que sirve al corredor Berlín-Brandeburgo-Dresde-Leipzig. El acceso a tiendas de descuento también desempeña un papel importante en las zonas urbanas del norte, donde la sensibilidad al precio puede limitar las compras en tiendas especializadas. La cooperación de Aldi Nord con Naturland y la asociación de Lidl con Bioland han ampliado el acceso a productos orgánicos certificados a través de los canales minoristas convencionales. Estas asociaciones de certificación demuestran cómo los requisitos de cumplimiento minorista pueden ampliar el acceso a los productos manteniendo al mismo tiempo los estándares de certificación. En consecuencia, el gasto orgánico en línea sigue siendo particularmente significativo en las principales áreas metropolitanas.
El Equilibrio Regional Configura las Oportunidades a Largo Plazo
Renania del Norte-Westfalia, Sajonia, Turingia, Renania-Palatinado y otros estados del este combinan poblaciones sustanciales y actividad agrícola con un gasto orgánico per cápita inferior al de los mercados del sur y metropolitanos. El este de Alemania está mejorando el acceso a través de la expansión de las ofertas de marca propia de las tiendas de descuento, incluida la gama Naturgut de Penny certificada por Naturland y la disponibilidad nacional de productos orgánicos en Aldi y Lidl. Esta combinación regional permite al mercado de alimentos orgánicos de Alemania expandir tanto el suministro agrícola como el acceso minorista más allá de sus bastiones establecidos. La expansión de gamas de productos orgánicos asequibles a través de los puntos de venta minoristas convencionales también ofrece oportunidades para atraer a hogares sensibles al precio y fortalecer la penetración de los alimentos orgánicos en estas regiones.
Panorama Competitivo
Concentración del Mercado
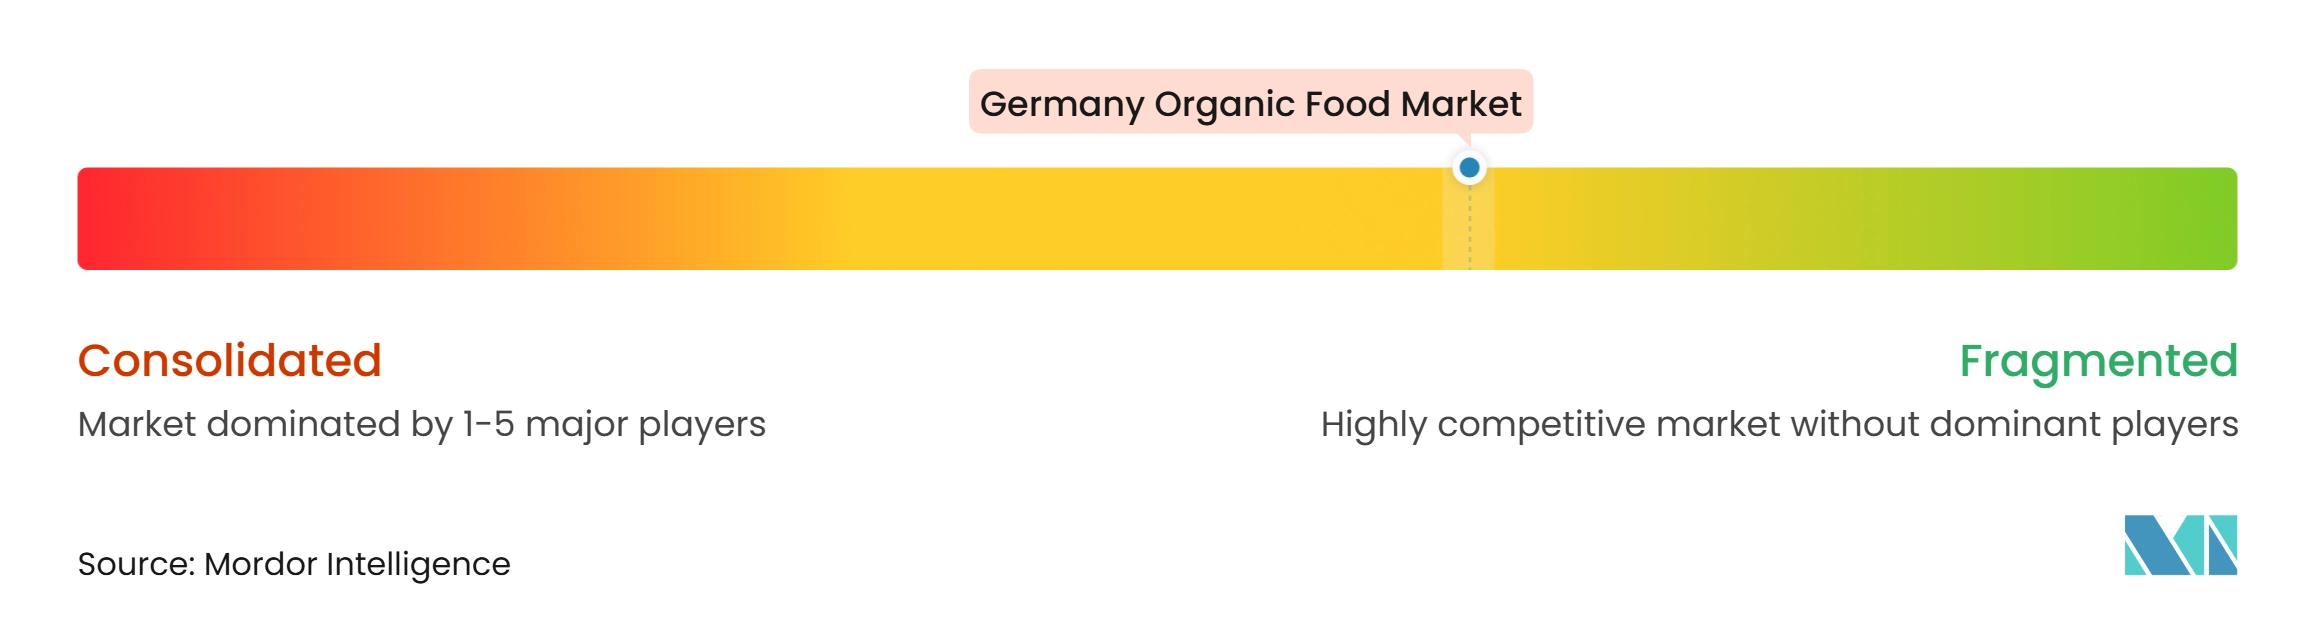
El mercado de alimentos orgánicos de Alemania tiene una estructura moderadamente fragmentada, con minoristas de servicio completo, cadenas especializadas, fabricantes de marca y plataformas de marca propia que compiten en categorías superpuestas. EDEKA y REWE ocupan posiciones sólidas en los canales porque pueden integrar productos orgánicos en amplias cadenas de suministro de comestibles. Dennree y Denns BioMärkte se diferencian a través de carteras de productos seleccionados y surtidos certificados, incluidos productos asociados con Demeter, Bioland, Naturland y Biokreis. A finales de 2025, Dennree operaba 411 tiendas y generaba ingresos consolidados de 1.600 millones de EUR (1.740 millones de USD).
Se proyecta que las marcas propias mantendrán una participación importante de los productos orgánicos envasados vendidos a través del comercio minorista de alimentos convencional en 2025, lo que configura las condiciones competitivas para los fabricantes de marcas. Esta participación otorga a los minoristas mayor influencia sobre los precios y la colocación en estantes, al tiempo que aumenta la presión sobre las marcas para demostrar beneficios claros del producto. Rapunzel Naturkost y otras marcas nacionales buscan una mayor presencia en los estantes convencionales, incluida la distribución a través de las tiendas EDEKA. En 2026, Alnatura se expandió más allá de su red de tiendas especializadas al ingresar a los supermercados REWE y las tiendas de descuento Netto. La ventaja competitiva está cada vez más vinculada al suministro certificado, la disponibilidad confiable de productos y la capacidad de mantener la confianza del consumidor en múltiples formatos minoristas.
Los fabricantes están aprovechando las oportunidades en alimentos orgánicos congelados premium y ofertas digitales que sirven a los consumidores urbanos con limitaciones de tiempo. Los cambios propuestos por la Comisión Europea al Reglamento (UE) 2018/848 también pueden influir en la competencia al aliviar ciertos requisitos administrativos relacionados con las importaciones. Las empresas con redes de suministro certificadas y de múltiples países pueden estar mejor posicionadas para gestionar las escaseces de categorías que las empresas que dependen de una única fuente doméstica. Las herramientas de pedidos digitales y fidelización son cada vez más relevantes a medida que los minoristas buscan mejorar las compras repetidas y reducir el desperdicio. El mercado de alimentos orgánicos de Alemania sigue siendo competitivo, ya que la escala por sí sola no aborda la necesidad de certificación, calidad del producto y suministro confiable.
Líderes de la Industria de Alimentos Orgánicos de Alemania
-
EDEKA ZENTRALE Stiftung & Co. KG
-
REWE Group
-
Bionade GmbH
-
Dennree GmbH
-
Bio Company SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alimentos Orgánicos de Alemania Empresas cubiertas en este informe
- EDEKA ZENTRALE Stiftung & Co. KG
- REWE Group
- ALDI Einkauf SE & Co. oHG
- Lidl Dienstleistung GmbH & Co. KG
- Bionade GmbH
- Dirk Rossmann GmbH
- Dennree GmbH
- Alnatura Produktions- und Handels GmbH
- Bio Company SE
- Naturland - Verband für ökologischen Landbau e.V.
- EBL Naturkost GmbH & Co. KG
- Naturata AG
- Rapunzel Naturkost GmbH
- Andechser Molkerei Scheitz GmbH
- HiPP GmbH & Co. Vertrieb KG
- Dr. August Oetker Nahrungsmittel KG
- Frosta AG
- Rügenwalder Mühle Carl Müller GmbH & Co. KG
- Neumarkter Lammsbräu Gebr. Ehrnsperger KG
- Lebensbaum / Ulrich Walter GmbH
Desarrollos recientes de la industria en Mercado de Alimentos Orgánicos de Alemania
- Septiembre de 2026: Alnatura anunció que los supermercados REWE llevarán sus productos, lo que marca una expansión significativa del canal. Este movimiento extendió el alcance de la marca más allá de su red de tiendas especializadas y socios de entrega por primera vez a escala.
- Abril de 2025: HiPP GmbH lanzó tres nuevos productos orgánicos certificados para bebés, incluidos Bio Erdbeere-Mango Maiswaffeln y Bio Knusper Stangen Apfel-Karotte, a través de canales de droguerías y supermercados.
- Abril de 2025: HiPP GmbH lanzó su gama de muesli orgánico para niños —Crunchy Lions, Crunchy Crocos y Crunchy Dinos— para niños de 3 años en adelante. Los productos utilizan jarabe de tapioca en lugar de azúcar refinada.
Alcance del Informe del Mercado de Alimentos Orgánicos de Alemania
Los alimentos orgánicos se refieren a productos alimenticios cultivados, criados y procesados utilizando métodos de agricultura orgánica certificados que restringen los pesticidas sintéticos, los fertilizantes químicos, los organismos genéticamente modificados (OGM) y los aditivos artificiales.
El mercado de alimentos orgánicos de Alemania está segmentado por tipo de producto, forma y canal de distribución. Por tipo de producto, el mercado está segmentado en frutas y verduras, carne, pescado y aves de corral, productos lácteos, alimentos congelados y procesados, y otros alimentos. Por forma, el mercado está segmentado en fresco/refrigerado, enlatado y congelado. Por canal de distribución, el mercado está segmentado en supermercados/hipermercados, tiendas de conveniencia, tiendas especializadas, tiendas minoristas en línea y otros canales de distribución. Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Frutas y Verduras |
| Carne, Pescado y Aves de Corral |
| Productos Lácteos |
| Alimentos Congelados y Procesados |
| Otros Alimentos |
| Fresco/Refrigerado |
| Enlatado |
| Congelado |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia |
| Tiendas Especializadas |
| Tiendas Minoristas en Línea |
| Otros Canales de Distribución |
| Por Tipo de Producto | Frutas y Verduras |
| Carne, Pescado y Aves de Corral | |
| Productos Lácteos | |
| Alimentos Congelados y Procesados | |
| Otros Alimentos | |
| Por Forma | Fresco/Refrigerado |
| Enlatado | |
| Congelado | |
| Por Canal de Distribución | Supermercados/Hipermercados |
| Tiendas de Conveniencia | |
| Tiendas Especializadas | |
| Tiendas Minoristas en Línea | |
| Otros Canales de Distribución |
Preguntas Clave Respondidas en el Informe
¿Cuál es el crecimiento proyectado del mercado de alimentos orgánicos de Alemania para 2032?
Se proyecta que el mercado de alimentos orgánicos de Alemania crecerá desde 9,65 mil millones de USD en 2026 hasta 15,38 mil millones de USD para 2032, tras alcanzar los 10,37 mil millones de USD en 2027, registrando una CAGR del 8,21% durante 2027-2032.
¿Qué tipo de producto tuvo la mayor participación en el mercado de alimentos orgánicos de Alemania en 2026?
El segmento de Frutas y Verduras tuvo la mayor participación de mercado en 2026, representando el 39,18% del mercado de alimentos orgánicos de Alemania.
¿Qué segmento de forma dominó el mercado de alimentos orgánicos de Alemania en 2026?
El segmento Fresco/Refrigerado dominó el mercado en 2026, capturando el 72,25% de la participación total del mercado.
¿Qué canal de distribución representó la mayor participación de mercado en 2026?
Los Supermercados/Hipermercados lideraron el mercado de alimentos orgánicos de Alemania en 2026, representando el 54,82% de las ventas totales.