
ドイツオーガニック食品市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
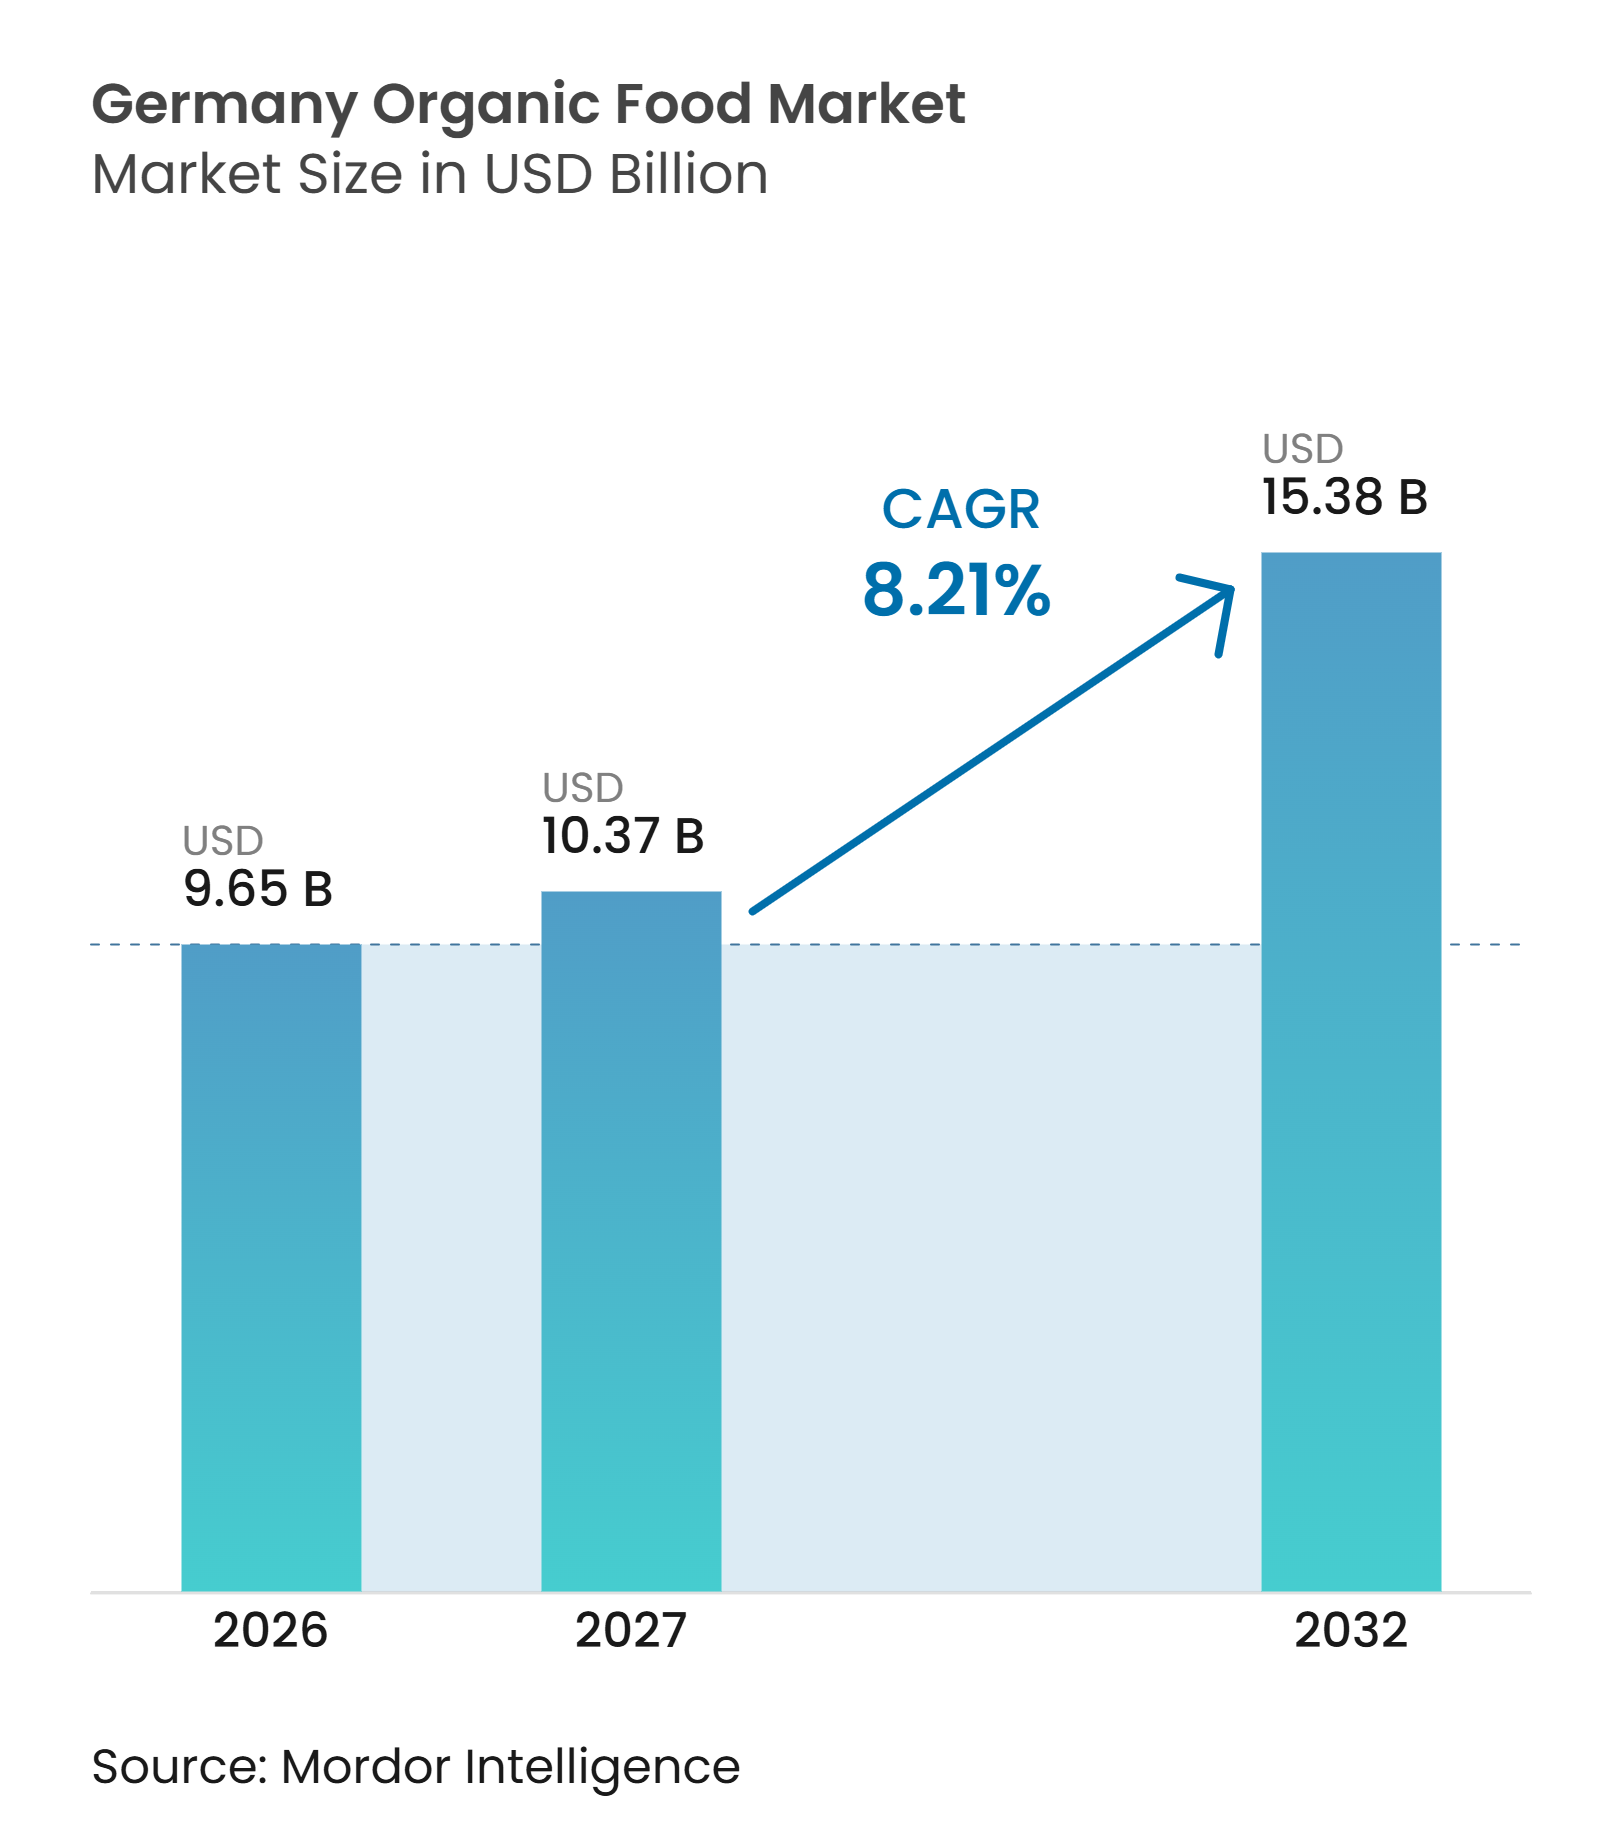
| 基準年の市場規模 (2026) | 9.65 十億米ドル |
| 市場規模 (2027) | 10.37 十億米ドル |
| 市場規模 (2032) | 15.38 十億米ドル |
| 成長率 (2027 - 2032) | 8.21 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツオーガニック食品市場分析
ドイツのオーガニック食品市場規模は2026年に9.65 ビリオン 米ドルと評価され、2027年の10.37 ビリオン 米ドルから2032年には15.38 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは6.65%となっています。ドイツのオーガニック食品市場は、スーパーマーケット、ディスカウンター、ドラッグストアが専門店以外へのアクセスを拡大するなど、一般的な小売チャネルへの移が進んでいます。この変化により購買機会が広がる一方、サプライヤーにはコスト管理、認証済み調達の維持、製品の差別化に対するプレッシャーが高まっています。さらに、生鮮、チルド、冷凍、加工カテゴリー全体での製品供給の拡大により、より幅広い消費者層を取り込み、ドイツ全土でオーガニック食品の浸透を強化する機会が生まれています。
レポートの主要ポイント
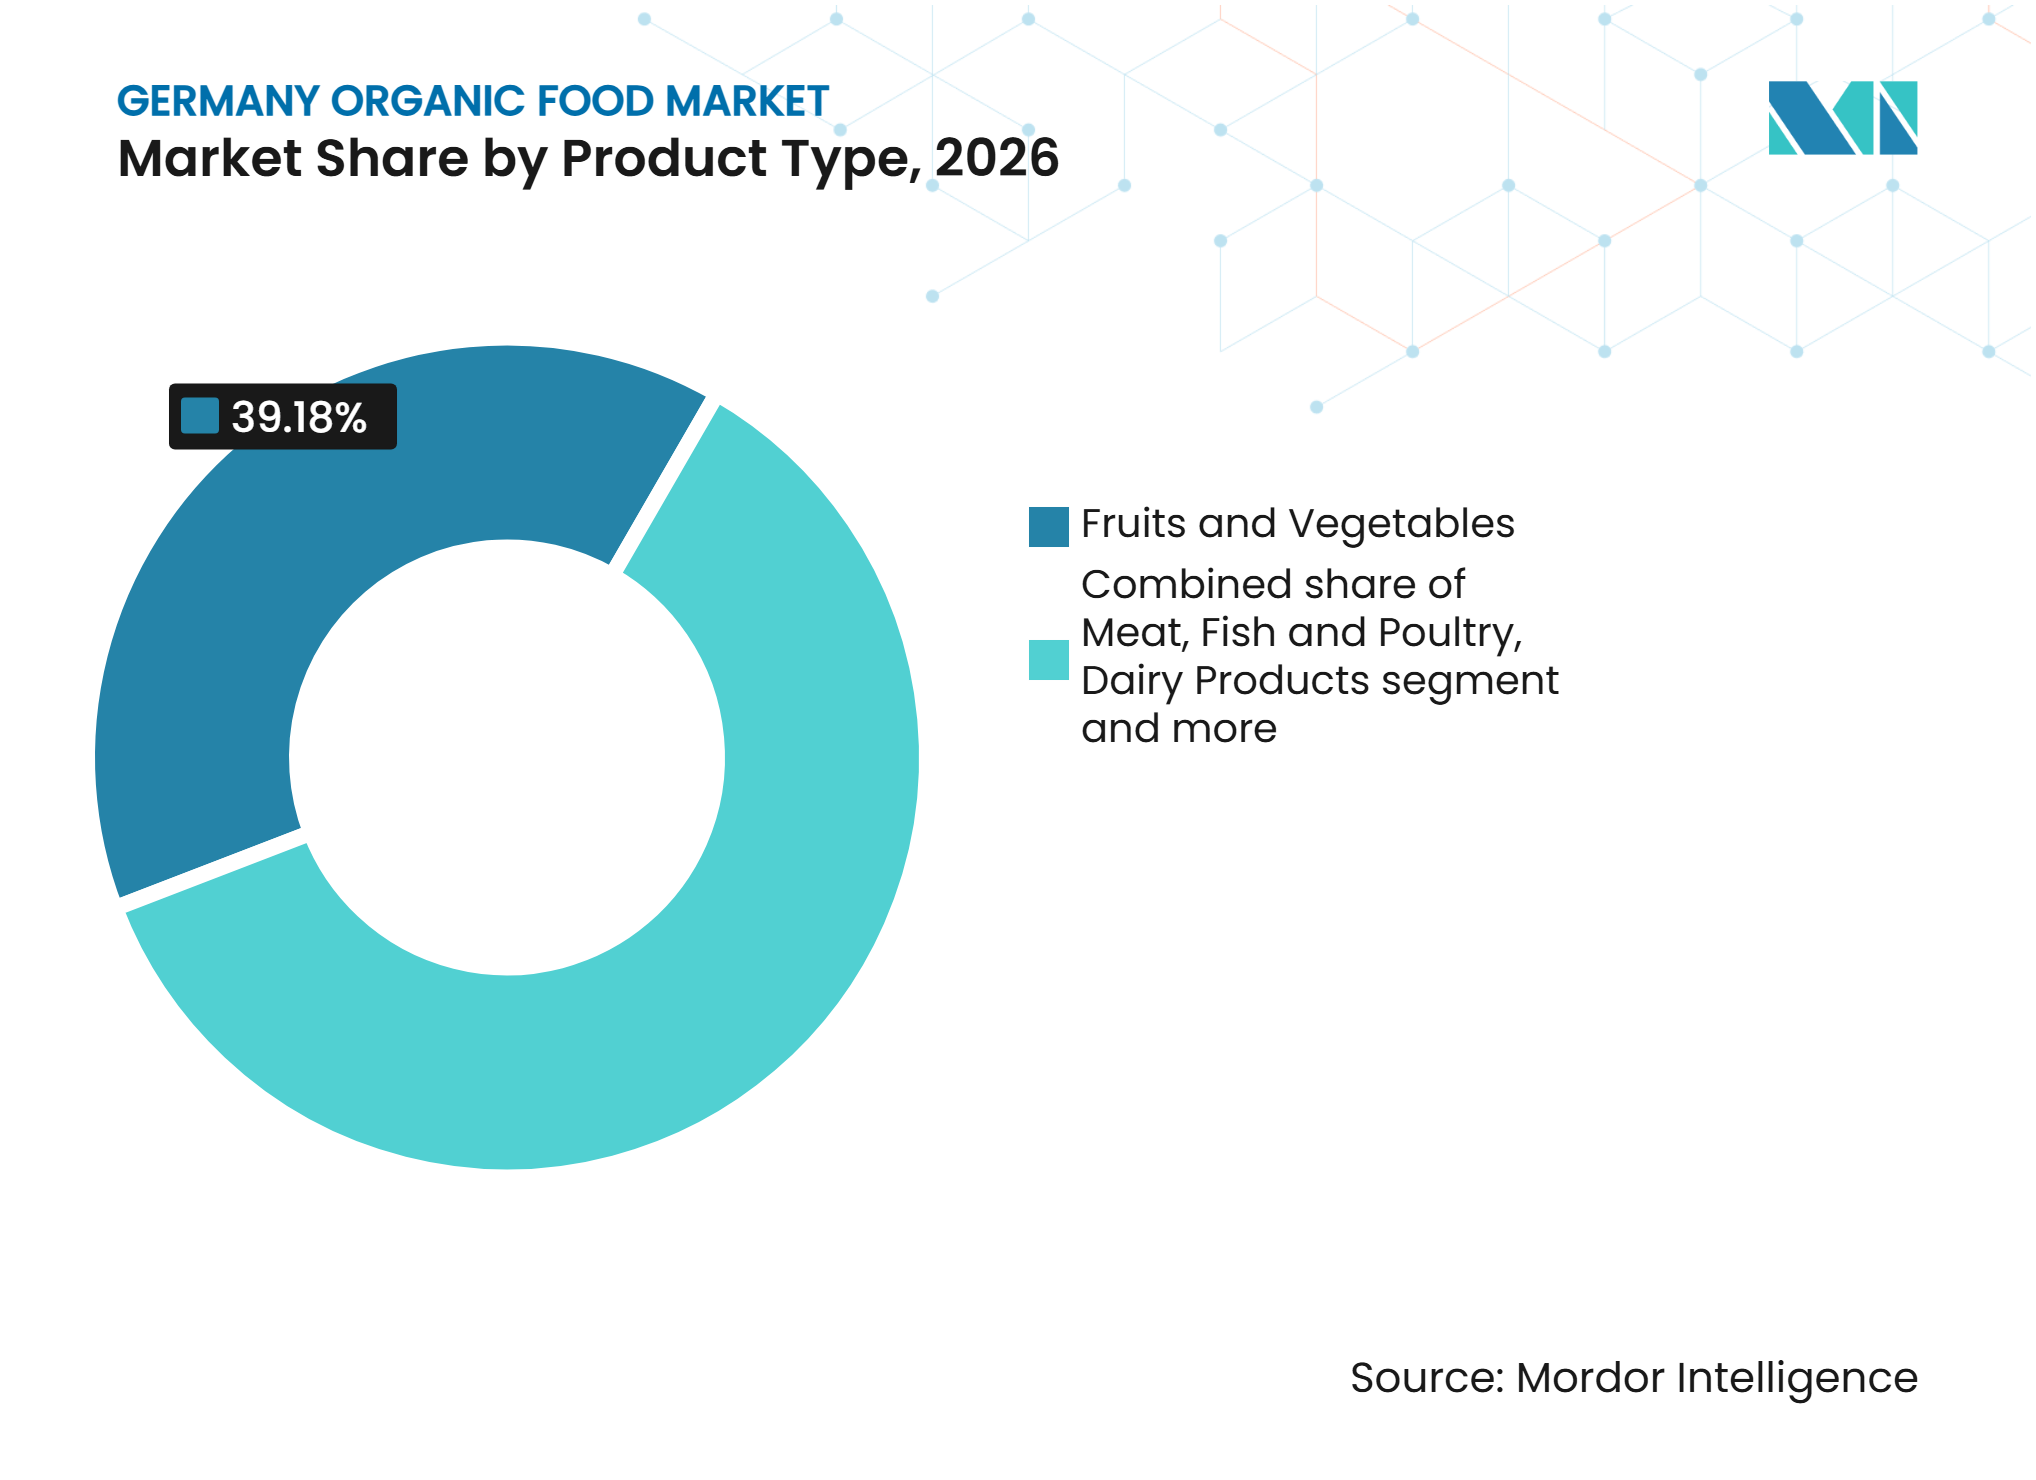
- 製品タイプ別では、果物・野菜が2026年にドイツオーガニック食品市場の39.18%を占め、市場をリードしました。一方、肉・魚・鶏肉は2027年~2032年の期間中に最も速いCAGR 9.33%を記録すると予測されています。
- 形態別では、生鮮・冷蔵オーガニック食品が2026年に72.25%のシェアで市場をリードし、冷凍は2027年~2032年の期間中に最も速いCAGR 9.54%を記録すると予測されています。
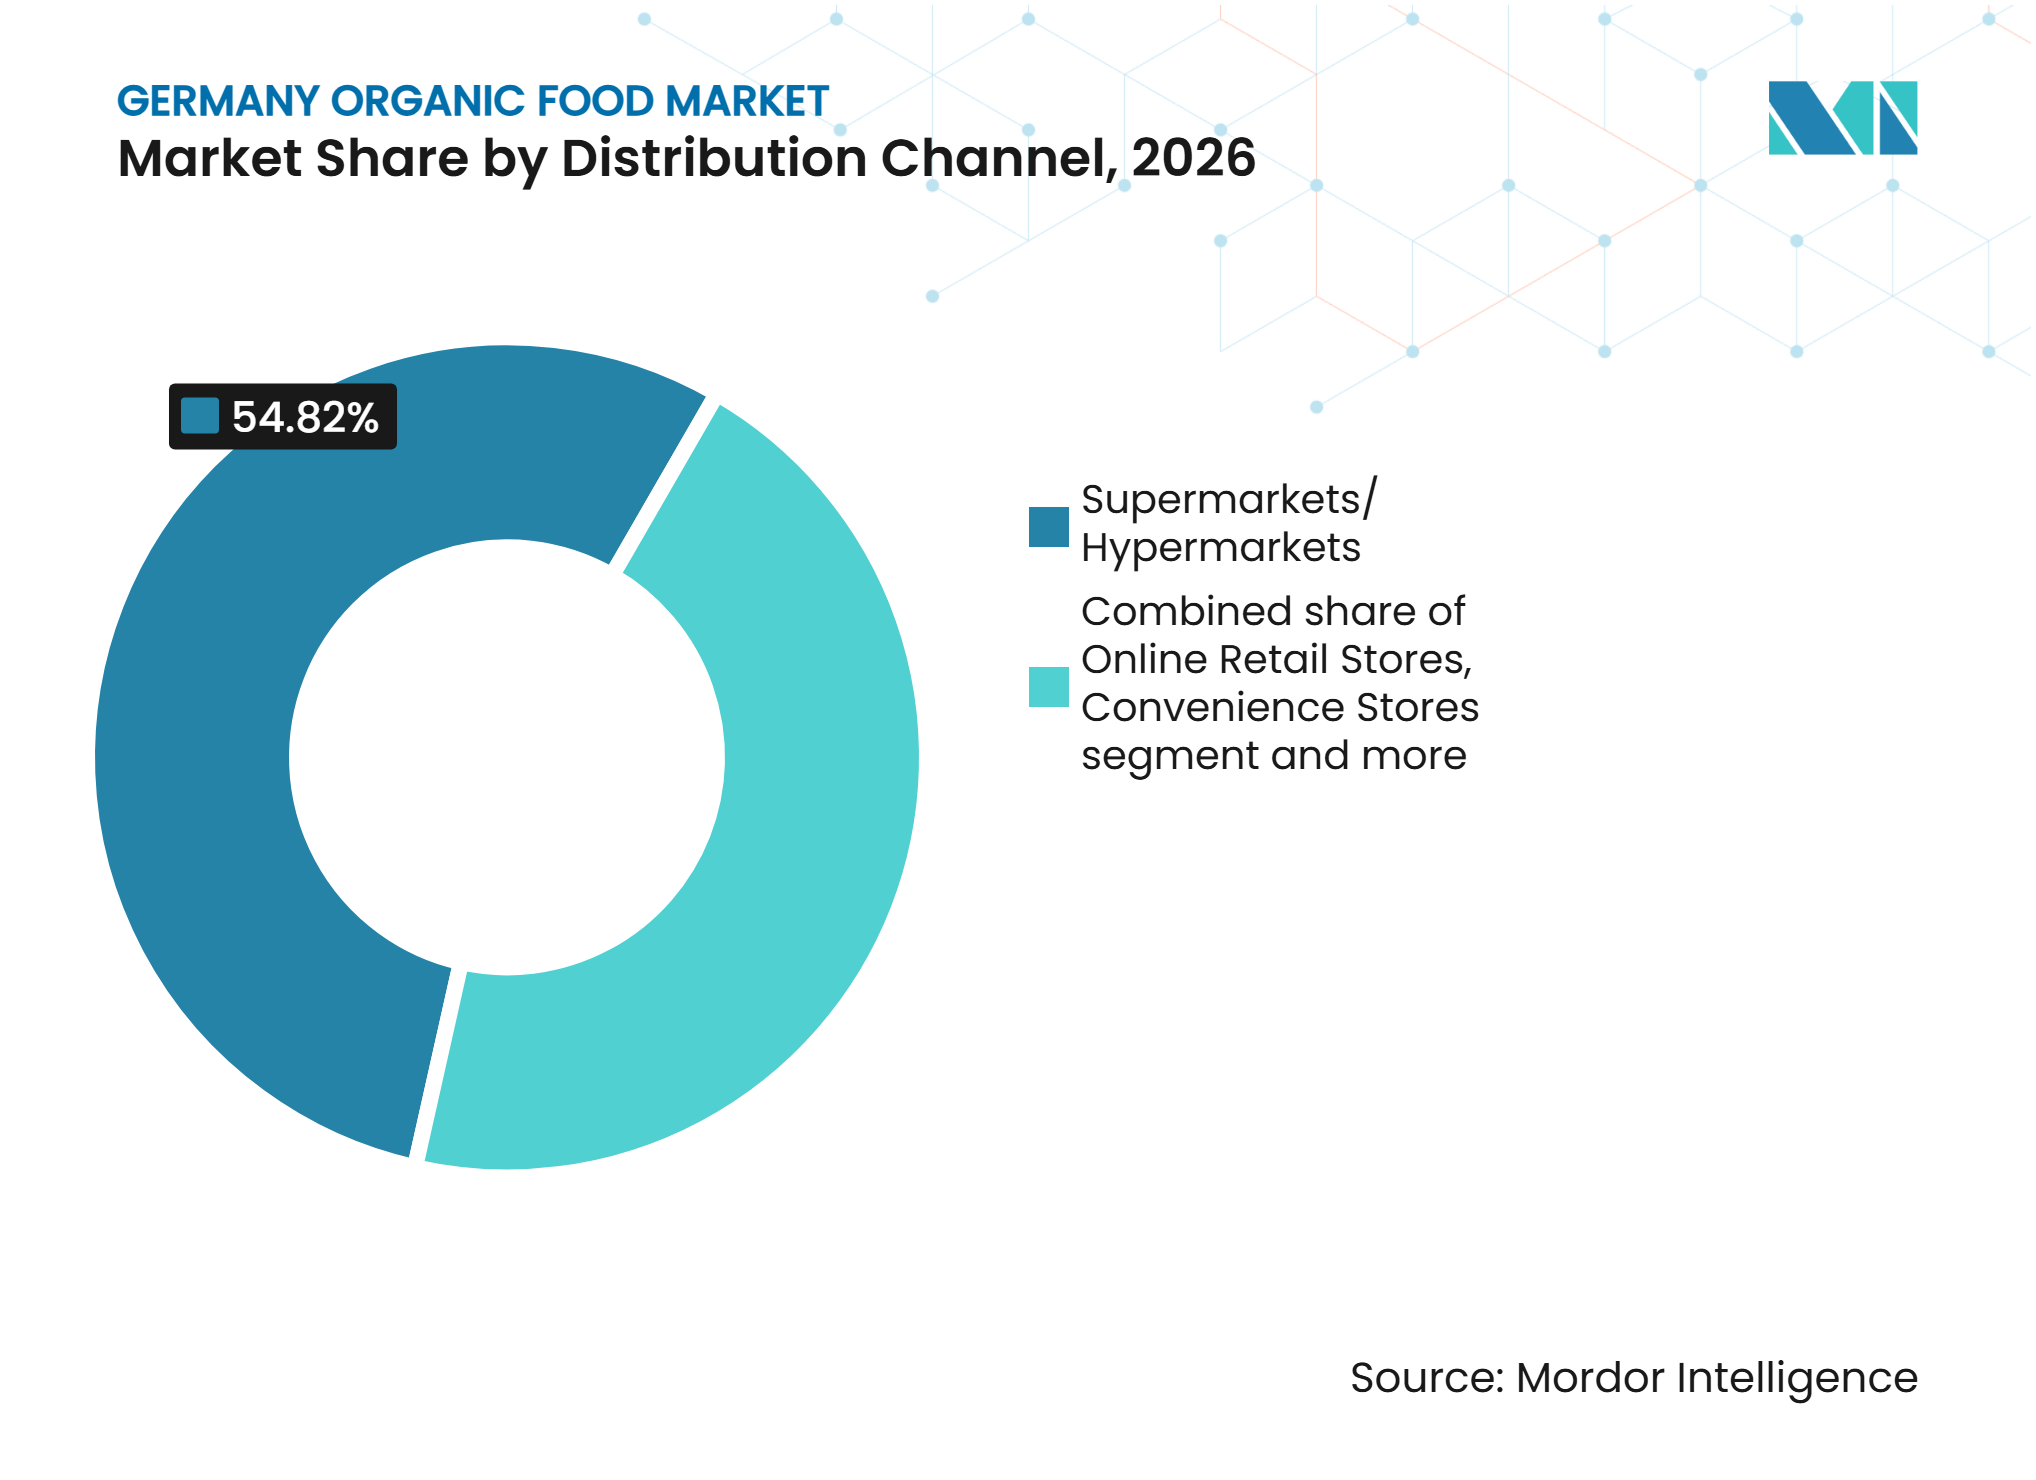
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2026年に54.82%のシェアで市場をリードし、オンライン小売店は2027年~2032年の期間中に最も速いCAGR 9.89%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オーガニック食品への消費者支出の増加 | +1.8% | 全国 | 中期(2〜4年) |
| スーパーマーケットおよびディスカウンターにおけるオーガニック製品供給の拡大 | +1.6% | 全国、特にバーデン=ヴュルテンベルク州、バイエルン州、ノルトライン=ヴェストファーレン州での早期成果 | 短期(2年以内) |
| 持続可能な食品生産に対する消費者の嗜好の増大 | +1.2% | 全国 | 長期(4年以上) |
| オーガニック農業および製品を推進する政府の支援施策 | +1.0% | 全国、都市部および郊外市場が先行 | 中期(2〜4年) |
| オーガニックベビーフード、乳製品および植物性代替品への需要拡大 | -0.8% | 全国、特に都市部および健康意識の高い消費者市場 | 中期(2〜4年) |
| 食品の品質と農薬残留物への消費者の関心の高まり | +0.6% | 全国、主要オーガニック農業地域での実施が進む | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オーガニック食品への消費者支出の増加
オーガニック食品への消費者支出の増加は、家庭が食費予算のより大きな割合を認証済みオーガニック代替品に充てるようになるにつれ、ドイツのオーガニック食品市場の拡大を牽引しています。消費者は食品の品質、透明性のある生産慣行、および規制されたオーガニック農業基準のもとで生産された製品を優先しています。スーパーマーケット、ディスカウンター、ドラッグストアを通じたオーガニック製品の幅広い入手可能性も、より広い消費者層へのアクセシビリティを向上させています。2026年2月、ドイツ連邦農業情報センター(BZL)は、2025年のオーガニック食品・飲料への消費者支出が180.23 ビリオン ユーロに達し、2024年比で6.7%増加したと報告しました[1]。販売量の増加がこの伸びを牽引すると予想されており、消費者需要の根本的な強さを反映しています。この支出トレンドは、オーガニック食品メーカーが製品ポートフォリオを拡大し、小売流通を強化する機会を生み出しています。また、主要食品カテゴリー全体における認証済みオーガニック製品のプレミアムポジショニングを強化します。
スーパーマーケットおよびディスカウンターにおけるオーガニック製品供給の拡大
スーパーマーケット、ハイパーマーケット、ディスカウンター、ドラッグストアは、日常の食料品購入時にオーガニック製品をより入手しやすくしています。この幅広い入手可能性により、認証済み製品の主要チャネルとしての専門店への依存度が低下しています。また、既存のオーガニック小売業者や全国ブランドに対する価格・品揃えのプレッシャーも高まっています。AlnaturaはREWEスーパーマーケットおよびNettoディスカウントストアを通じた流通を開始し、Rapunzel Naturkostは420店舗以上のEDEKAに製品を供給しています。その結果、ドイツオーガニック食品市場は認証済みメーカーに幅広いリーチを提供する一方、以前と比べてチャネルの独占性は低下しています。主流小売業者によるオーガニックプライベートブランドの拡充は、消費者に既存のオーガニックブランドに対するより手頃な代替品を提供することで、競争をさらに激化させています。
持続可能な食品生産に対する消費者の嗜好の増大
持続可能な食品生産に対する消費者の嗜好の高まりは、消費者が従来型農業の環境への影響をますます意識するようになるにつれ、ドイツにおけるオーガニック食品への需要を支えています。オーガニック農業の慣行は合成化学農薬や鉱物肥料の使用を制限し、土壌の肥沃度を促進し、生物多様性を支援するため、環境意識の高い消費者にとって認証済み製品は魅力的です。これらの要因は、果物・野菜、乳製品、肉類、パッケージオーガニック食品カテゴリー全体での購買を促進しています。ドイツ連邦環境庁は2025年9月の更新において、オーガニック農業を生物多様性と持続可能な土地管理を支援する環境上有益な農業アプローチとして位置づけました[2]。これらの動向は、オーガニック食品の購買決定における環境的考慮の役割を強化し、メーカーが認証済みオーガニック製品の提供を拡大することを促しています。
オーガニックベビーフード、乳製品および植物性代替品への需要拡大
オーガニックベビーフード、乳製品および植物性代替品への需要拡大は、ドイツのオーガニック食品市場に追加的な成長機会をもたらしています。乳幼児栄養における認証済み原材料への親の嗜好がオーガニックベビーフードへの需要を牽引する一方、自然に生産された乳製品への消費者の関心がオーガニックミルク、チーズ、ヨーグルト、バターの販売を支えています。さらに、食事の嗜好の変化、原材料の品質への意識の高まり、代替タンパク源への関心が、消費者によるオーガニック植物性飲料や乳製品代替品の採用を促しています。また、味、食感、栄養組成、利便性における革新が、メーカが若い世帯や健康意識の高い消費者を取り込む助けとなっています。これらの動向は、従来の生鮮農産物カテゴリーを超えてオーガニック食品の消費者基盤を拡大しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い生産コストと規模の経済の限界 | -1.6% | 全国 | 長期(4年以上) |
| オーガニック農業原材料の入手可能性の制限 | -1.3% | 全国、有機農地が制約されている地域で最も深刻 | 中期(2〜4年) |
| 短い賞味期限と高い食品廃棄 | -0.5% | 全国 | 短期(2年以内) |
| 従来型製品およびプライベートブランド製品との激しい競争 | -0.9% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い生産コストと規模の経済の限界
高い生産コストと規模の経済の限界は、特に中小規模の農業生産者においてドイツのオーガニック食品市場の拡大を抑制しています。オーガニック農業は、認証済み生産基準を維持するために、より労働集約的な栽培、専門的な作物管理、追加的な取り扱い手順を必要とします。2025年7月、ドイツのテューネン研究所は2023/24会計年度のオーガニック農場経済の分析を発表し、オーガニック農場と同等の従来型農場との平均所得格差が年間労働単位(AWU)あたり2,040ユーロに縮小したと報告しました。また、この分析では、いくつかのオーガニック農場タイプが従来型の同等農場と比較して経済的パフォーマンスが弱いことも強調されました。これらのコスト圧力は、農家が生産を拡大し、加工インフラに投資し、競争力のある価格でオーガニック原材料を供給する能力を制限しています。
オーガニック農業原材料の入手可能性の制限
ドイツのオーガニック供給基盤は需要よりも緩やかに拡大しており、輸入原材料および完成品への依存度が高まっています。2024年には、近隣諸国がドイツのオーガニックポークの3分の1以上を供給し、2025年にはスペインとベルギーが新たな供給国として加わりました。生鮮タンパク質カテゴリーは最も深刻な供給不足に直面している一方、小麦粉、パスタ、ミューズリーは比較的高い自給率を維持しています。2025年12月、欧州委員会は規則(EU)2018/848に基づくオーガニック輸入の同等性規則を簡素化するための改正案を提案しました。欧州委員会は年間行政コスト削減額を4,780万ユーロ(5,210万米ドル)と試算しました[3]。これらの変更は第三国生産者からの認証済み供給の管理を簡素化する可能性がありますが、輸入依存はドイツオーガニック食品市場にとって構造的な課題であり続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
タンパク質カテゴリーが生鮮主食に迫る果物・野菜は2026年のドイツオーガニック食品市場規模の39.18%を占め、オーガニック製品を購入する家庭にとっての主要な入口となっています。このカテゴリーは購買機会の多さと生鮮食品への強い消費者関心から恩恵を受けています。冷凍・加工食品およびその他の食品も、プライベートブランド製品が大きな存在感を示している主流小売チャネルでの乾物の幅広い入手可能性から恩恵を受けています。スーパーマーケットおよびディスカウント小売業者全体でのオーガニック製品ラインナップの拡大は、カテゴリーの視認性をさらに高め、日常的な消費者のリピート購買を促進しています。
肉・魚・鶏肉は2027年~2032年の期間中にCAGR 9.33%で成長すると予測されています。小売業者はスペイン、ベルギー、フランス、バルト諸国の生産者からの製品で国内供給を補完しました。複数の産地からの調達は製品の入手可能性の維持に役立つ一方、認証の検証と効果的なサプライチェーンの調整の必要性も高めます。ドイツオーガニック食品産業は、消費者需要が強い場合でも農場転換の制限が生産能力を制約する可能性があるタンパク質カテゴリーにおいて特有の課題に直面しています。したがって、オーガニック畜産農業、加工能力、および信頼性の高い調達パートナーシップへのより大きな投資が、このセグメントの予測される拡大を支えるために重要となります。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
形態別:
生鮮の優位性が冷凍の再調整を覆い隠す生鮮・冷蔵製品は2026年のドイツオーガニック食品市場の72.25%を占めました。消費者は最小限の加工が施されたオーガニック農産物や乳製品を引き続き好んでいます。果物、野菜、乳製品、肉類を含む生鮮製品は、ドイツのオーガニック専門小売業者の売上の62.5%を占めています。この集中度は、製品のキュレーションと生鮮食品の専門知識における専門小売業者の役割を強調しています。缶詰製品は最も小さい形態カテゴリーにとどまっており、一部の消費者が加熱処理をオーガニックの価値提案の弱体化と関連付けているためです。
冷凍製品は2027年から2032年にかけてCAGR 9.54%で成長すると予測されており、利便性への需要と製品品質に対する認識の向上に支えられています。冷凍フォーマットは、オーガニックの提供を維持しながら、生鮮製品よりも家庭に大きな柔軟性を提供します。オーガニック食品内のクリーンラベルへの注目も、認識可能な原材料リストを持つ便利な製品への関心を支えています。消費者が調理時間と食品の品質をより重視するようになるにつれ、生鮮製品と冷凍製品の価格差は縮小する可能性があります。ドイツオーガニック食品市場は、クリーンラベルへの期待を妥協することなく調理時間の短縮を求める都市部の家庭からの需要に対応するために、冷凍フォーマットを活用することができます。
流通チャネル別:
主流フォーマットがオーガニックのマスマーケットを獲得スーパーマーケットおよびハイパーマーケットは2026年のドイツオーガニック食品市場シェアの54.82%を占めました。これらのフォーマットは所得層を問わず幅広い消費者へのアクセスを提供し、オーガニック食品購入の主要な主流チャネルとなっています。EDEKAとREWEは、確立された食料品ネットワーク全体で認証済みオーガニック品揃えを拡大しています。その規模により、オーガニック製品を従来型の代替品と並べて配置することが可能となり、消費者が製品を比較してリピート購買を行いやすくなっています。確立された地域での存在感により、消費者は他の必需品と一緒に認証済み食品を購入することができ、家庭が頻繁に少量の食料品を購入するようになるにつれ、専用の買い物旅行の必要性が減少しています。かつてこれらのチャネルに独占的だったブランドが従来型の小売流通に拡大するにつれ、専門店は増大するプレッシャーに直面しています。
オンライン小売店は2027年から2032年にかけてCAGR 9.89%で成長すると予測されています。2025年には、ドイツの主要オンライン食料品プラットフォームでオーガニック製品が売上の20%から28%を占め、食品小売全体の6.5%と比較して高い割合を示しました。これは、オンライン食料品がストアベースの小売の小規模な延長ではなく、オーガニック比率の高いチャネルであることを示しています。このチャネルは、メーカーに対して日常的な注文にオーガニック製品を既に含めている消費者への直接ルートを提供します。配送の利便性、幅広い品揃え、リピート注文の組み合わせにより、認証済みサプライヤーに対して単一の店舗訪問よりも多くの顧客接点が生まれます。ドイツオーガニック食品市場において、配送プラットフォームはブランドの視認性と消費者ロイヤルティにとってますます重要になっています。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地理的分析
南ドイツ:オーガニックの農業的中心地
バイエルン州とバーデン=ヴュルテンベルク州は、豊富な農業生産能力、高い消費者支出、専門小売業者の密なネットワークに支えられた強力なオーガニックエコシステムを形成しています。ドイツの農場の7軒に1軒がオーガニック農業を営んでおり、南部の州には認証済み生産者と加工施設が高い密度で集積しています。バイエルン州プファッフェンホーフェン・アン・デア・イルムに本拠を置くHiPPは、オーガニック原材料の調達と作物のトレーサビリティへの投資を継続しています。南ドイツでは、オーガニック食品市場が農業生産、加工、小売の緊密な統合から恩恵を受けています。確立されたオーガニックブランド、地域農業協同組合、専門流通ネットワークの存在が、サプライチェーンの調整をさらに強化し、地元産の認証済みオーガニック製品の入手可能性を支えています。
北部および都市部市場:デジタルおよびディスカウンターチャネルが販売量を牽引
ハンブルク、ベルリン、ケルン、フランクフルトは、デジタルファーストの消費者行動と高い都市部所得に支えられ、強いオンラインオーガニック購買パターンを示しています。ベルリンには、ベルリン=ブランデンブルク=ドレスデン=ライプツィヒ回廊にサービスを提供する集中した専門オーガニック小売基盤があります。ディスカウンターへのアクセスも北部都市部において重要な役割を果たしており、価格感度が専門店からの購買を制約する可能性があります。Aldi NordのNaturlandとの協力およびLidlのBiolandとのパートナーシップにより、主流小売チャネルを通じた認証済みオーガニック製品へのアクセスが拡大しました。これらの認証パートナーシップは、小売コンプライアンス要件が認証基準を維持しながら製品アクセスを広げる方法を示しています。その結果、オンラインオーガニック支出は主要な大都市圏全体で特に重要であり続けています。
地域バランスが長期的な機会を形成
ノルトライン=ヴェストファーレン州、ザクセン州、テューリンゲン州、ラインラント=プファルツ州、その他の東部州は、南部および大都市圏市場よりも一人当たりのオーガニック支出が低いものの、相当な人口と農業活動を兼ね備えています。東ドイツでは、PennyのNaturland認証Naturgutシリーズやアルディおよびリドルでのオーガニック製品の全国的な入手可能性を含む、ディスカウンターのプライベートブランド提供の拡大を通じてアクセスが改善されています。この地域的な組み合わせにより、ドイツオーガニック食品市場は確立された拠点を超えて農場供給と小売アクセスの両方を拡大することができます。主流小売店を通じた手頃なオーガニック製品ラインナップの拡大は、価格に敏感な家庭を取り込み、これらの地域全体でオーガニック食品の普及を強化する機会も提供しています。
競争環境
市場集中度
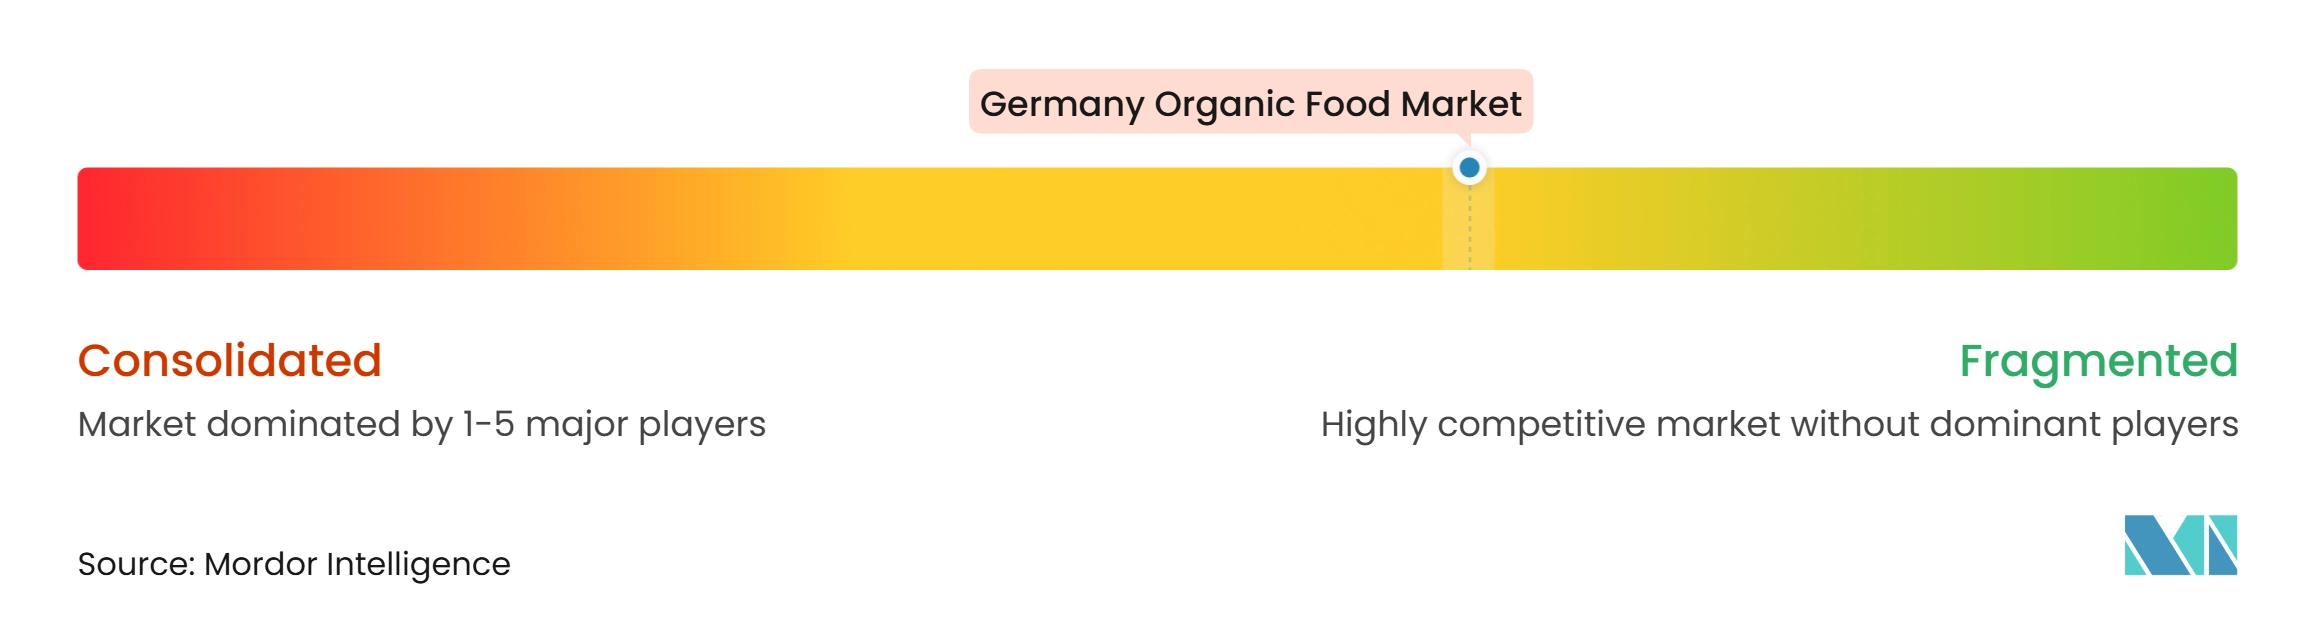
ドイツオーガニック食品市場は、フルサービス小売業者、専門チェーン、ブランドメーカー、プライベートブランドプラットフォームが重複するカテゴリーで競合する、適度に分散した構造を持っています。EDEKAとREWEは、オーガニック製品を幅広い食料品サプライチェーンに統合できるため、強力なチャネルポジションを保持しています。DennreeとDenns BioMärkteは、Demeter、Bioland、Naturland、Biokreisに関連する製品を含む、厳選された製品ポートフォリオと認証済み品揃えによって差別化を図っています。2025年末までに、Dennreeは411店舗を運営し、16 ビリオン ユーロ(1.74 ビリオン 米ドル)の連結売上を達成しました。
プライベートブランドは2025年に従来型食品小売で販売されるパッケージオーガニック製品の主要シェアを占めると予測されており、ブランドメーカーの競争条件を形成しています。このシェアにより、小売業者は価格と棚配置に対してより大きな影響力を持つ一方、ブランドには明確な製品上の利点を示すプレッシャーが高まっています。Rapunzel Naturkostやその他の全国ブランドは、EDEKAストアを通じた流通を含む、より広い主流の棚配置を求めています。2026年には、AlnaturaがREWEスーパーマーケットおよびNettoディスカウントストアに参入することで、専門店ネットワークを超えて拡大しました。競争上の優位性は、認証済み供給、信頼性の高い製品の入手可能性、および複数の小売フォーマット全体で消費者の信頼を維持する能力とますます結びついています。
メーカーは、時間的制約のある都市部の消費者にサービスを提供するプレミアムオーガニック冷凍食品とデジタル提供における機会を追求しています。欧州委員会による規則(EU)2018/848の改正提案も、特定の輸入関連行政要件を緩和することで競争に影響を与える可能性があります。認証済みの多国間サプライネットワークを持つ企業は、単一の国内ソースに依存する企業よりもカテゴリー不足の管理においてより有利な立場にある可能性があります。小売業者がリピート購買を改善し廃棄を削減しようとするにつれ、デジタル注文ロイヤルティツールはますます重要になっています。ドイツオーガニック食品市場は競争が激しく、規模だけでは認証、製品品質、信頼性の高い供給の必要性に対応することはできません。
ドイツオーガニック食品産業のリーダー企業
-
EDEKA ZENTRALE Stiftung & Co. KG
-
REWE Group
-
Bionade GmbH
-
Dennree GmbH
-
Bio Company SE
- 注:主要企業の掲載順は順位を示すものではありません。
ドイツオーガニック食品市場 このレポートでカバーされる企業
- EDEKA ZENTRALE Stiftung & Co. KG
- REWE Group
- ALDI Einkauf SE & Co. oHG
- Lidl Dienstleistung GmbH & Co. KG
- Bionade GmbH
- Dirk Rossmann GmbH
- Dennree GmbH
- Alnatura Produktions- und Handels GmbH
- Bio Company SE
- Naturland - Verband für ökologischen Landbau e.V.
- EBL Naturkost GmbH & Co. KG
- Naturata AG
- Rapunzel Naturkost GmbH
- Andechser Molkerei Scheitz GmbH
- HiPP GmbH & Co. Vertrieb KG
- Dr. August Oetker Nahrungsmittel KG
- Frosta AG
- Rügenwalder Mühle Carl Müller GmbH & Co. KG
- Neumarkter Lammsbräu Gebr. Ehrnsperger KG
- Lebensbaum / Ulrich Walter GmbH
最近の産業開発事情 ドイツオーガニック食品市場
- 2026年9月:AlnaturaはREWEスーパーマーケットが同社製品を取り扱うことを発表し、重要なチャネル拡大を実現しました。この動きにより、ブランドは初めて大規模に専門店ネットワークと配送パートナーを超えたリーチを拡大しました。
- 2025年4月:HiPP GmbHは、Bio Erdbeere-Mango MaiswaffelnおよびBio Knusper Stangen Apfel-Karotteを含む3種類の新しい認証済みオーガニックベビースナック製品をドラッグストアおよびスーパーマーケットチャネルを通じて発売しました。
- 2025年4月:HiPP GmbHは、3歳以上の子供向けのオーガニック子供用ミューズリーシリーズ(Crunchy Lions、Crunchy Crocos、Crunchy Dinos)を発売しました。これらの製品は精製糖の代わりにタピオカシロップを使用しています。
ドイツオーガニック食品市場レポートの範囲
オーガニック食品とは、合成農薬、化学肥料、遺伝子組換え生物(GMO)、人工添加物を制限する認証済みオーガニック農業方法を用いて栽培、飼育、加工された食品を指します。
ドイツオーガニック食品市場は、製品タイプ、形態、流通チャネル別にセグメント化されています。製品タイプ別では、市場は果物・野菜、肉・魚・鶏肉、乳製品、冷凍・加工食品、その他の食品にセグメント化されています。形態別では、市場は生鮮・冷蔵、缶詰、冷凍にセグメント化されています。流通チャネル別では、市場はスーパーマーケット・ハイパーマーケット、コンビニエンスストア、専門店、オンライン小売店、その他の流通チャネルにセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 果物・野菜 |
| 肉・魚・鶏肉 |
| 乳製品 |
| 冷凍・加工食品 |
| その他の食品 |
| 生鮮・冷蔵 |
| 缶詰 |
| 冷凍 |
| スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア |
| 門店 |
| オンライン小売店 |
| その他の流通チャネル |
| 製品タイプ別 | 果物・野菜 |
| 肉・魚・鶏肉 | |
| 乳製品 | |
| 冷凍・加工食品 | |
| その他の食品 | |
| 形態別 | 生鮮・冷蔵 |
| 缶詰 | |
| 冷凍 | |
| 流通チャネル別 | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア | |
| 門店 | |
| オンライン小売店 | |
| その他の流通チャネル |
レポートで回答される主要な質問
2032年までのドイツオーガニック食品市場の予測成長率は?
ドイツオーガニック食品市場は、2027年に10.37 ビリオン 米ドルに達した後、2026年の9.65 ビリオン 米ドルから2032年には15.38 ビリオン 米ドルに成長すると予測されており、2027年~2032年の期間中にCAGR 8.21%を記録する見込みです。
2026年のドイツオーガニック食品市場で最大のシェアを占めた製品タイプは何ですか?
果物・野菜セグメントが2026年に最大の市場シェアを保持し、ドイツオーガニック食品市場の39.18%を占めました。
2026年のドイツオーガニック食品市場で支配的な形態セグメントはどれですか?
生鮮・冷蔵セグメントが2026年の市場を支配し、総市場シェアの72.25%を占めました。
2026年に最大の市場シェアを占めた流通チャネルはどれですか?
スーパーマーケット・ハイパーマーケットが2026年のドイツオーガニック食品市場をリードし、総売上の54.82%を占めました。