
Tamanho e Participação do Mercado de Farinha
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 225.98 Bilhões de dólares |
| Tamanho do Mercado (2032) | 280.27 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.40 % |
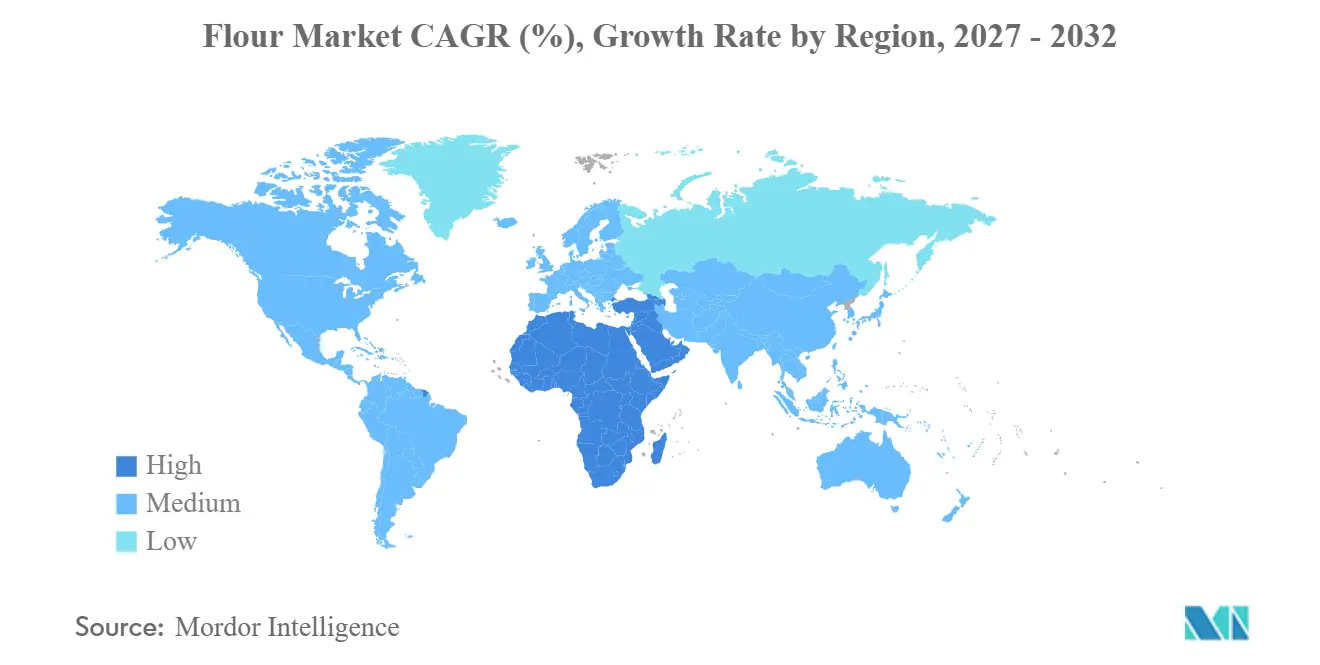
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
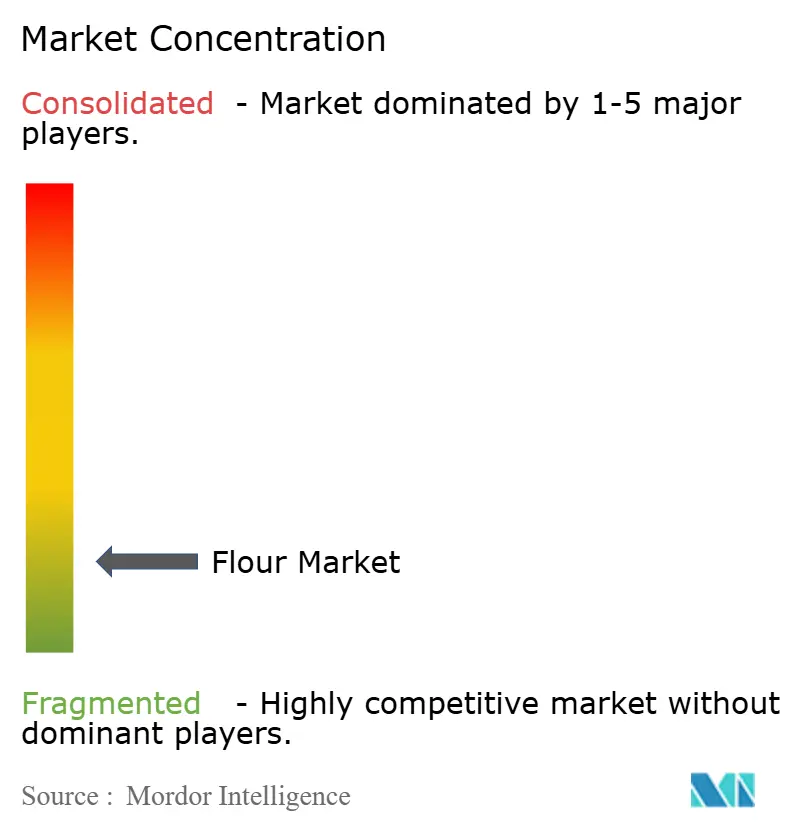
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Farinha por Mordor Intelligence
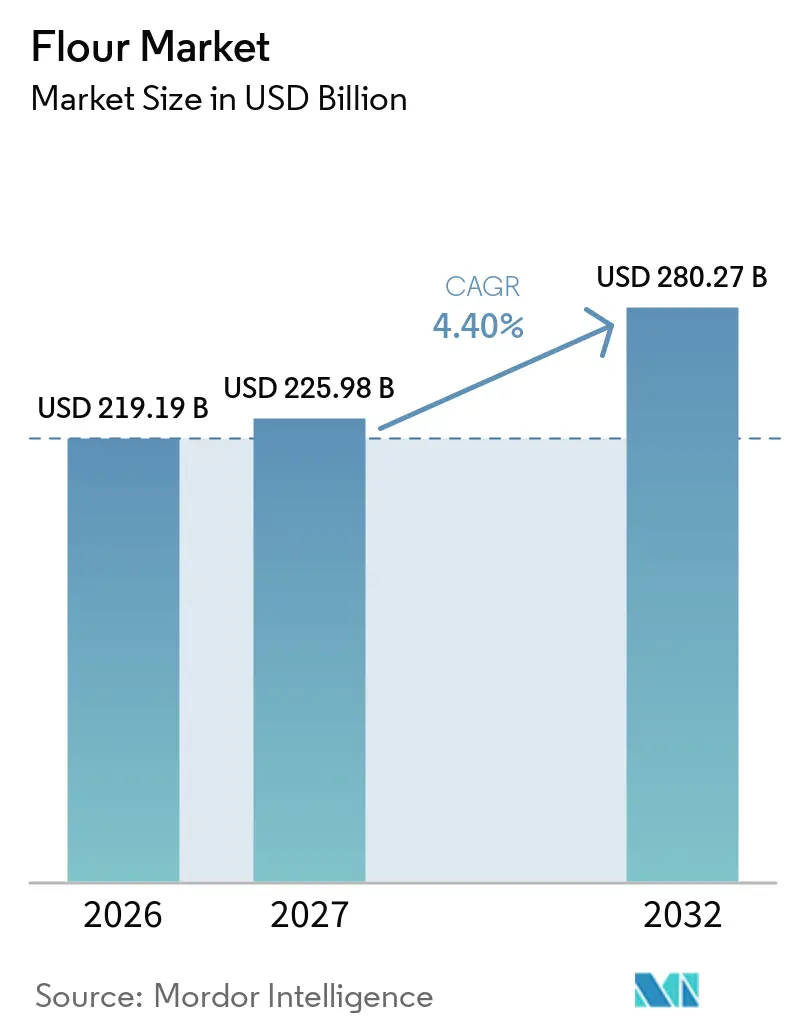
O tamanho do mercado de farinha deve crescer de 219,19 bilhões de USD em 2026 para 225,98 bilhões de USD em 2027 e está previsto para atingir 280,27 bilhões de USD até 2032, a um CAGR de 4,40% durante 2027-2032. O mercado de farinha é sustentado pela demanda contínua da fabricação de alimentos, panificação, serviços de alimentação e consumo doméstico. O crescimento populacional, a urbanização, a evolução das preferências alimentares e a crescente demanda por produtos alimentícios convenientes continuam a sustentar o consumo de farinha em mercados estabelecidos e emergentes. A inovação de produtos e a mudança nas preferências dos consumidores estão incentivando os fabricantes a desenvolver ofertas de farinha adequadas a diversas aplicações alimentícias e às expectativas nutricionais em evolução. Melhorias na tecnologia de moagem, eficiência de produção e capacidades da cadeia de suprimentos também estão ajudando os produtores a fortalecer o desempenho operacional e atender às exigências dos clientes. A atividade competitiva permanece diversificada, com empresas focando em qualidade do produto, fornecimento confiável e relacionamentos com clientes para reforçar suas posições de mercado.
Principais Conclusões do Relatório
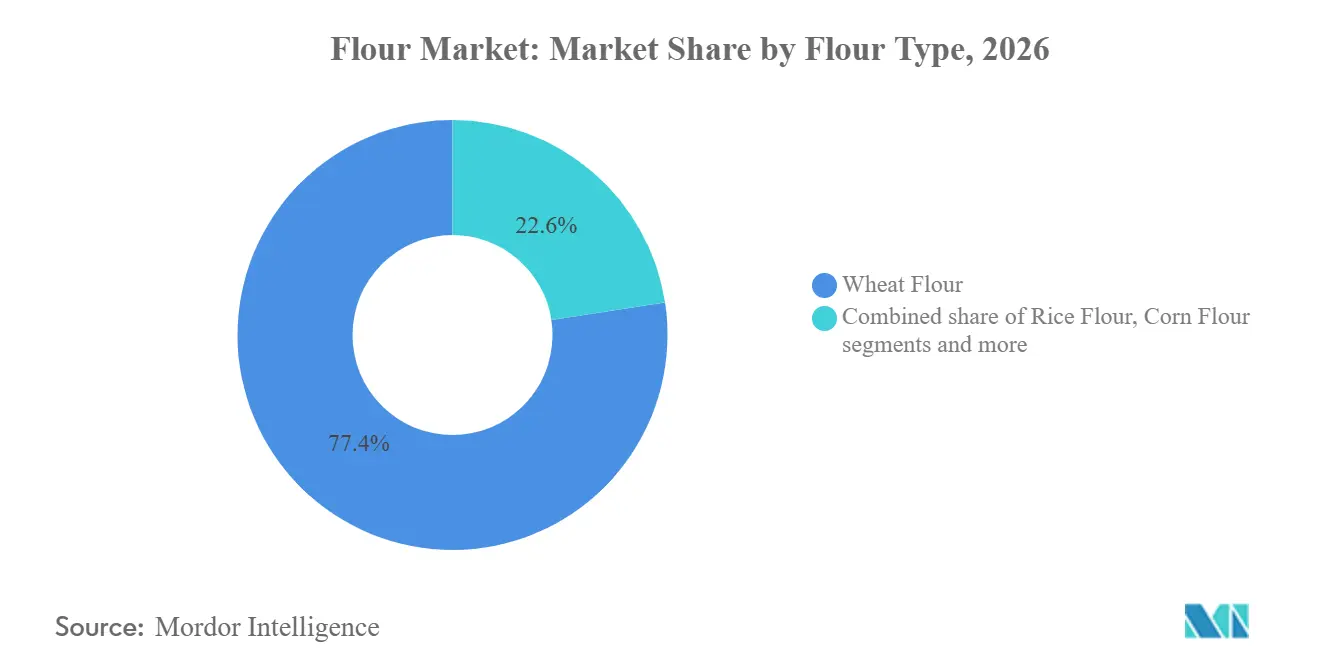
- Por tipo de farinha, a farinha de trigo detinha 77,41% da participação no mercado de Farinha em 2026, enquanto a farinha de aveia tem previsão de crescer a um CAGR de 6,37% durante 2027-2032.
- Por natureza, a farinha convencional detinha 86,71% da participação no mercado de Farinha em 2026, enquanto a farinha orgânica tem previsão de crescer a um CAGR de 6,53% durante 2027-2032.
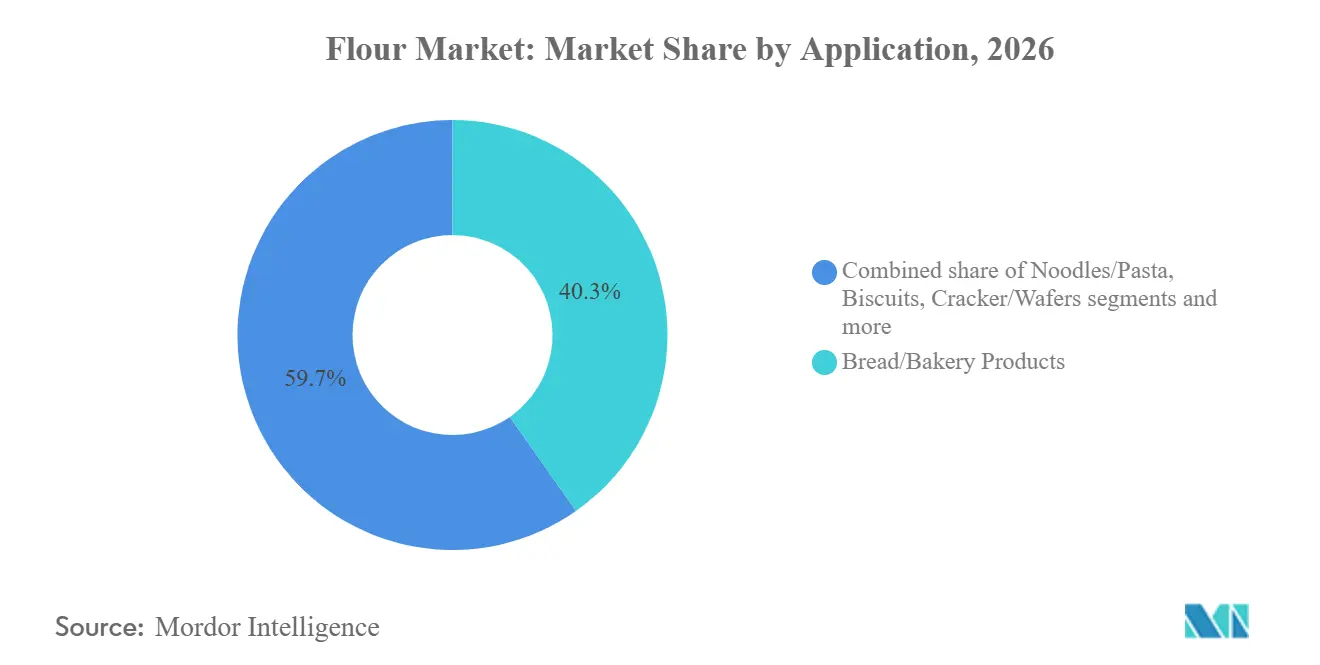
- Por aplicação, pães e produtos de panificação detinham 40,27% do tamanho do mercado de farinha em 2026, enquanto confeitaria e salgadinhos têm previsão de crescer a um CAGR de 6,23% durante 2027-2032.
- Por canal de distribuição, as vendas B2B detinham 82,39% da receita de 2026, enquanto as vendas B2C têm previsão de crescer a um CAGR de 5,83% durante 2027-2032.
- Por geografia, a Ásia-Pacífico detinha 36,29% da receita de 2026, enquanto o Oriente Médio e África tem previsão de crescer a um CAGR de 6,48% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda da panificação e da fabricação de alimentos processados | +1.0% | Global, liderado pela Ásia-Pacífico, Oriente Médio e África e América do Sul | Médio prazo (2-4 anos) |
| Expansão das redes de serviços de alimentação e restaurantes de serviço rápido | +0.9% | Oriente Médio e África, Ásia-Pacífico, com expansão para a América do Sul | Curto prazo (≤ 2 anos) |
| Demanda sustentada por farinha de trigo como ingrediente alimentar básico | +0.8% | Ásia-Pacífico, Oriente Médio e África, América do Sul | Longo prazo (≥ 4 anos) |
| Crescente demanda por farinhas especiais e nutricionalmente diferenciadas | +0.6% | América do Norte, Europa, com crescente tração na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Iniciativas governamentais de fortificação de farinha de trigo | +0.5% | Oriente Médio e África, Sul e Sudeste Asiático | Médio prazo (2-4 anos) |
| Crescente demanda por produtos de panificação convenientes e congelados | +0.5% | América do Norte, Europa, Ásia-Pacífico urbana | Curto a médio prazo (1-3 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda da Panificação e da Fabricação de Alimentos Processados
A demanda por farinha é sustentada por seu papel essencial na panificação comercial e na fabricação de alimentos processados, onde é utilizada em produtos como pão, pãezinhos, bolos, biscoitos e outros produtos de panificação. De acordo com o Banco da Reserva Federal de St. Louis, o valor da produção da indústria de fabricação de padarias e tortilhas dos Estados Unidos aumentou de 86,33 bilhões de USD em 2024 para 86,56 bilhões de USD em 2025[1]. Esse crescimento reflete a atividade contínua em um importante setor consumidor de farinha. Padarias comerciais e fabricantes de alimentos dependem de fornecimentos consistentes de farinha para manter volumes de produção, qualidade do produto e eficiência de fabricação. A farinha também fornece propriedades funcionais essenciais, incluindo estrutura, textura e ligação, tornando-a um ingrediente importante em uma ampla gama de alimentos assados e processados. À medida que os fabricantes continuam abastecendo clientes do varejo e de serviços de alimentação, seus requisitos de produção contínuos ajudam a sustentar a demanda por farinha e a apoiar a atividade em todo o setor de moagem.
Expansão das Redes de Serviços de Alimentação e Restaurantes de Serviço Rápido
A expansão dos estabelecimentos de serviços de alimentação e das redes de restaurantes de serviço rápido sustenta a demanda por farinha por meio de requisitos recorrentes de pãezinhos, pão, bases de pizza, wraps, pastéis e outros itens de cardápio à base de farinha. De acordo com a Associação Nacional de Restaurantes, as vendas de restaurantes e serviços de alimentação dos Estados Unidos estão projetadas para atingir 1,55 trilhão de USD em 2026[2]. A escala contínua da atividade de restaurantes sustenta a aquisição de ingredientes em redes de restaurantes e outros operadores de serviços de alimentação. À medida que as redes ampliam seu alcance e atendem clientes por meio de formatos de jantar no local, para viagem e entrega, elas requerem fornecimentos confiáveis de ingredientes à base de farinha para manter ofertas de cardápio consistentes. Receitas padronizadas e compras centralizadas em redes com múltiplos estabelecimentos podem ainda apoiar a aquisição recorrente de padarias comerciais e fabricantes de alimentos. Esses requisitos ajudam a sustentar a demanda por farinha em toda a cadeia de suprimentos de serviços de alimentação.
Demanda Sustentada por Farinha de Trigo como Ingrediente Alimentar Básico
A farinha de trigo permanece um ingrediente básico em muitos países, sustentando a demanda consistente por meio de seu papel nas dietas domésticas cotidianas e na preparação tradicional de alimentos. De acordo com o Serviço Agrícola Estrangeiro do Departamento de Agricultura dos Estados Unidos, o consumo de trigo para alimentação, sementes e uso industrial na Índia é estimado em 101,2 milhões de toneladas métricas para o ano de comercialização 2025/26[3]. Produtos de farinha de trigo como atta e maida são amplamente consumidos nos domicílios indianos, particularmente nas regiões tradicionais consumidoras de trigo do país. O crescimento populacional e a importância contínua dos alimentos à base de trigo nas refeições diárias ajudam a sustentar os requisitos de consumo subjacentes. Esse papel alimentar estabelecido sustenta a demanda recorrente por farinha de consumidores domésticos e empresas locais de moagem. O uso contínuo de farinha de trigo na preparação diária de alimentos fornece uma base estável para a demanda do mercado nas principais regiões consumidoras.
Crescente Demanda por Farinhas Especiais e Nutricionalmente Diferenciadas
A demanda por farinhas especiais e nutricionalmente diferenciadas está aumentando à medida que fabricantes de alimentos e consumidores buscam ingredientes que ofereçam propriedades funcionais específicas e benefícios nutricionais. Variedades de farinha com maior teor de proteína, fibra ou grãos integrais estão ganhando relevância no desenvolvimento de produtos, particularmente à medida que os fabricantes adaptam receitas para atender às mudanças nas preferências alimentares. Farinhas alternativas à base de grãos e leguminosas também oferecem oportunidades para diversificar formulações de ingredientes e desenvolver produtos com texturas, sabores e perfis nutricionais distintos. Esses ingredientes estão sendo incorporados em aplicações como produtos de panificação, massas, snacks e outros alimentos processados. Os fabricantes estão cada vez mais avaliando características da farinha, como absorção de água, capacidade de ligação e desempenho de panificação, para alcançar os resultados desejados do produto. Essa crescente ênfase na funcionalidade dos ingredientes e na diferenciação nutricional apoia a inovação de produtos e amplia a demanda em todo o mercado de farinha.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos preços do trigo e disponibilidade de grãos | -0.7% | Global, mais aguda no Oriente Médio e África e no Sul da Ásia dependente de importações | Curto a médio prazo (1-3 anos) |
| Requisitos de conformidade com segurança alimentar, fortificação e rotulagem | -0.4% | Europa, América do Norte, crescentemente Ásia-Pacífico | Médio prazo (2-4 anos) |
| Altos custos operacionais de energia e moagem | -0.6% | Global, mais agudo na Europa e em mercados dependentes de importação de energia | Médio a longo prazo (2-5 anos) |
| Perturbações climáticas na produção e fornecimento de trigo | -0.6% | Global, impactando particularmente os cinturões de trigo do Mar Negro, Austrália e Sul da Ásia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços do Trigo e Disponibilidade de Grãos
As flutuações nos preços do trigo e na disponibilidade de grãos representam um desafio para o mercado de farinha, pois o trigo é a principal matéria-prima utilizada na produção de farinha. Mudanças nas condições climáticas, incluindo secas, chuvas excessivas e variações de temperatura, podem afetar os rendimentos das colheitas e a disponibilidade de trigo para moagem. Tensões geopolíticas, restrições comerciais e perturbações no transporte podem ainda influenciar as cadeias de suprimentos de grãos e os custos de aquisição. Essas incertezas dificultam o planejamento de compras, o gerenciamento de estoques e a manutenção de custos de produção consistentes pelos moinhos de farinha. Aumentos repentinos nos preços do trigo também podem exigir que os produtores ajustem os preços da farinha enquanto mantêm ofertas competitivas aos clientes. Consequentemente, as flutuações nos custos de matérias-primas e na disponibilidade de fornecimento podem complicar o planejamento de aquisições, as decisões de precificação e a eficiência operacional em todo o mercado de farinha.
Requisitos de Conformidade com Segurança Alimentar, Fortificação e Rotulagem
A conformidade com as regulamentações de segurança alimentar, fortificação e rotulagem representa um desafio operacional para os fabricantes de farinha, pois os produtores devem atender aos padrões aplicáveis durante todo o processamento, embalagem e distribuição. Os requisitos relativos à composição do produto, níveis de contaminantes, higiene e informações de embalagem exigem procedimentos consistentes de controle de qualidade e sistemas de teste adequados. A Autoridade de Segurança e Padrões Alimentares da Índia (FSSAI) estabelece requisitos que abrangem padrões de produtos alimentícios, contaminantes, embalagem e rotulagem, e fortificação de alimentos, incluindo disposições aplicáveis à farinha de trigo. Os fabricantes que produzem farinha fortificada também devem garantir que os níveis de micronutrientes atendam aos padrões prescritos e que os requisitos de rotulagem relevantes sejam cumpridos. A manutenção da conformidade requer treinamento de pessoal, documentação, monitoramento e investimento em processos de garantia de qualidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Farinha:
Dominância do Trigo Intacta, Aveia Ganha com Credenciais NutricionaisA farinha de trigo representou 77,41% da receita do mercado de farinha em 2026, sustentada por seu uso generalizado na preparação de alimentos e pelas redes estabelecidas de moagem e distribuição. Sua versatilidade a torna adequada para uma ampla gama de produtos alimentícios e aplicações de fabricação. Outros tipos de farinha também atendem a diversos requisitos culinários e de processamento, contribuindo para a variedade geral de produtos disponíveis no mercado. As capacidades de produção estabelecidas e a familiaridade com alimentos à base de trigo continuam a sustentar a posição de liderança da farinha de trigo nos mercados globais.
A farinha de aveia está projetada para ser o tipo de farinha de crescimento mais rápido, com um CAGR de 6,37% de 2027 a 2032. O crescimento é sustentado pelo crescente interesse em variedade nutricional e pelo uso de ingredientes alternativos de farinha no desenvolvimento de produtos alimentícios. A farinha de aveia pode ser incorporada em produtos de panificação, snacks e outras formulações alimentícias, permitindo que os fabricantes diversifiquem suas ofertas de ingredientes. Suas propriedades funcionais e compatibilidade com diferentes receitas também apoiam seu uso na inovação de produtos. O interesse contínuo na diversificação de ingredientes e as preferências alimentares em evolução devem sustentar a demanda por farinha de aveia ao longo do período de previsão.

Por Natureza:
Valorização Premium da Orgânica Supera a Base ConvencionalA farinha convencional representou 86,71% da receita do mercado de farinha em 2026, sustentada por seu uso generalizado na produção de alimentos e pelas redes estabelecidas de fabricação e distribuição. Sua versatilidade a torna adequada para uma ampla gama de aplicações alimentícias, enquanto as capacidades de produção estabelecidas apoiam o fornecimento consistente. A familiaridade com a farinha convencional e sua adequação para processamento em larga escala continuam a sustentar sua posição de liderança. Esses fatores ajudam a manter seu papel como o segmento dominante nos mercados globais.
A farinha orgânica está projetada para ser o segmento de natureza de crescimento mais rápido, com um CAGR de 6,53% de 2027 a 2032. O crescimento é sustentado pelo crescente interesse na qualidade dos ingredientes, atributos nutricionais e práticas de produção associadas a produtos alimentícios orgânicos. A farinha orgânica oferece aos fabricantes um ingrediente alternativo para o desenvolvimento de produtos que se alinham com as preferências dos consumidores em evolução. Seu uso em produtos de panificação e outras aplicações alimentícias também cria oportunidades para a diversificação de produtos. O interesse contínuo em ingredientes diferenciados e as mudanças nas preferências de compra devem sustentar a demanda por farinha orgânica ao longo do período de previsão.
Por Aplicação:
Pão Ancora o Valor Enquanto Confeitaria/Salgadinhos Impulsionam o Crescimento das MargensOs produtos de pão/panificação representaram 40,27% da receita do mercado de farinha em 2026, sustentados por seu consumo generalizado e papel estabelecido na preparação de alimentos em diversos mercados. A farinha é um ingrediente essencial em produtos como pão, bolos, pastéis e outros produtos de panificação, contribuindo para sua estrutura e textura. A demanda consistente de padarias comerciais e fabricantes de alimentos reforça a posição de liderança do segmento. A versatilidade da farinha em diferentes aplicações de panificação apoia ainda mais seu uso extensivo em toda a indústria alimentícia.
Confeitaria/snacks está projetado para ser o segmento de aplicação de crescimento mais rápido, com um CAGR de 6,23% de 2027 a 2032. O crescimento é sustentado pela evolução das preferências por produtos de snack convenientes e pelo desenvolvimento contínuo de produtos em categorias de alimentos embalados. A farinha serve como ingrediente em uma variedade de aplicações de confeitaria e snacks, fornecendo propriedades funcionais que apoiam a textura e a consistência do produto. Os fabricantes também podem usar diferentes tipos de farinha para desenvolver produtos com formulações e características variadas. A inovação contínua em produtos de snack e confeitaria, juntamente com as mudanças nas preferências de consumo, deve sustentar a demanda por farinha nessa aplicação ao longo do período de previsão.
Por Canal de Distribuição:
A Escala B2B Prevalece, mas o Crescimento B2C Sinaliza Maturação do MercadoAs vendas business-to-business (B2B) representaram 82,39% da receita do mercado de farinha em 2026, sustentadas pelos requisitos de aquisição em grande escala na fabricação de alimentos e nas operações de serviços de alimentação. Os compradores industriais normalmente requerem especificações de produto consistentes e fornecimento confiável para apoiar a produção contínua. Os fabricantes de farinha, portanto, atendem a uma ampla gama de clientes comerciais por meio de relacionamentos de aquisição estabelecidos e redes de distribuição. Os pedidos recorrentes desses clientes apoiam o planejamento da produção e mantêm a posição de liderança do segmento no mercado.
As vendas business-to-consumer (B2C) estão projetadas para ser o canal de distribuição de crescimento mais rápido, com um CAGR de 5,83% de 2027 a 2032. O crescimento é sustentado pelo crescente interesse na panificação doméstica e pelo maior acesso a diversos produtos de farinha por meio de canais de varejo online e físico. Os consumidores podem adquirir variedades especializadas de farinha para diferentes preferências alimentares e necessidades de preparação de alimentos, incentivando a diversificação de produtos dentro do canal. O comércio eletrônico e as plataformas de supermercado online também tornam uma gama mais ampla de produtos acessível aos consumidores. O desenvolvimento contínuo das ofertas de varejo e as mudanças nos hábitos de compra devem sustentar as vendas B2C de farinha ao longo do período de previsão.
Análise Geográfica
Mercado de Farinha da APAC
A Ásia-Pacífico respondeu por 36,29% da receita do mercado de farinha em 2026, sustentada por sua expressiva base de produção e consumo de farinha. A demanda na região é impulsionada pelo uso contínuo de farinha em alimentos básicos, produtos de panificação e na fabricação de alimentos processados. As diferenças nos padrões de consumo e nos níveis de desenvolvimento de mercado entre os países criam oportunidades de crescimento variadas. A demanda consolidada nos principais mercados, aliada ao aumento do consumo nas economias em desenvolvimento, sustenta a posição de liderança da região. A expansão da atividade de processamento de alimentos e a mudança nas preferências alimentares devem manter a demanda em toda a Ásia-Pacífico.
Mercado de Farinha do Oriente Médio e África
O Oriente Médio e a África são projetados como o mercado regional de crescimento mais rápido, com um CAGR de 6,48% de 2027 a 2032. O crescimento é sustentado pelo aumento da demanda por alimentos básicos à base de trigo, pela expansão das populações urbanas e pelo aumento do consumo de farinha em vários países. Os investimentos em capacidade de moagem e as melhorias na infraestrutura de processamento e distribuição de farinha estão contribuindo para fortalecer as capacidades de oferta regional. A expansão das redes modernas de varejo e de serviços de alimentação também está criando demanda adicional por farinha produzida comercialmente. O desenvolvimento contínuo da fabricação doméstica de alimentos e a evolução dos padrões de consumo devem sustentar o crescimento do mercado em toda a região.
Mercado de Farinha das Américas e da Europa
América do Norte, Europa e América do Sul contribuem para o mercado de farinha por meio de indústrias de fabricação de alimentos consolidadas, padrões de consumo diversificados e desenvolvimento contínuo de produtos. Nos mercados maduros, a demanda é sustentada por aplicações estabelecidas de panificação e processamento de alimentos, enquanto os fabricantes concentram-se cada vez mais na diferenciação de produtos, na eficiência operacional e nas mudanças nas preferências dos consumidores. A América do Sul se beneficia da importância contínua da farinha de trigo na preparação diária de alimentos e da presença de operações industriais de moagem. Nessas regiões, as cadeias de abastecimento consolidadas e a demanda dos produtores comerciais de alimentos continuam a sustentar o consumo de farinha, enquanto os diferentes níveis de maturidade de mercado moldam as oportunidades de crescimento futuro.
Cenário Competitivo
O mercado de farinha é fragmentado, com a concorrência distribuída entre empresas multinacionais de agronegócio e especialistas regionais em moagem. Archer-Daniels-Midland Company, Cargill, Incorporated, Nisshin Seifun Group Inc., GoodMills Group GmbH e Grain Craft estão entre os principais players do mercado. A concorrência é moldada pela capacidade de moagem, qualidade do produto, redes de distribuição, relacionamentos com clientes e pela capacidade de atender às especificações dos fabricantes comerciais de alimentos. Os moinhos regionais e locais também contribuem para a estrutura fragmentada ao atender clientes em mercados específicos e fornecer farinha adequada aos requisitos de processamento local.
Os principais players estão investindo em capacidades técnicas e expandindo suas operações para fortalecer suas posições de mercado. Em outubro de 2025, a Archer-Daniels-Midland Company inaugurou um Laboratório Central de Moagem em sua instalação em Decatur, Illinois, para avaliar a qualidade do trigo e o desempenho da farinha, apoiando 31 instalações na América do Norte. Em julho de 2025, a Grain Craft concluiu a aquisição dos negócios de moagem de milho seco e masa de milho da América do Norte da Bunge Global SA, adicionando seis instalações de moagem e aproximadamente 600 funcionários às suas operações. Esses desenvolvimentos demonstram investimento em avaliação técnica de qualidade e expansão para categorias adjacentes de processamento de grãos.
Outras empresas de moagem também estão expandindo sua capacidade operacional e alcance de clientes. Em outubro de 2025, a Mennel Milling Company anunciou a conclusão da aquisição do Toledo Flour Mill da Mondelez International, fortalecendo sua capacidade de produção de farinha e permitindo que a instalação continue abastecendo a Mondelez enquanto atende mercados adicionais. Os moinhos regionais e menores também competem por meio de ofertas especializadas de farinha, especificações de produtos personalizadas, redes de distribuição local estabelecidas e serviços específicos para clientes.
Líderes da Indústria de Farinha
-
Archer-Daniels-Midland Company
-
Cargill, Incorporated
-
Nisshin Seifun Group Inc.
-
GoodMills Group GmbH
-
Grain Craft
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Farinha Empresas cobertas neste relatório
- Archer-Daniels-Midland Company
- Cargill, Incorporated
- Conagra Brands, Inc.
- General Mills, Inc.
- Bunge Global SA
- P&H Milling Group
- Grain Craft
- GoodMills Group GmbH
- Ingredion Incorporated
- King Arthur Baking Company, Inc.
- Bob’s Red Mill Natural Foods
- Bay State Milling Company
- Nisshin Seifun Group Inc.
- Wilmar International Limited
- Gruma, S.A.B. de C.V.
- Ebro Foods, S.A.
- Manildra Group
- Associated British Foods plc
- ITC Limited
- Olam Agri
Desenvolvimentos industriais recentes em Mercado de Farinha
- Setembro de 2026: A Archer-Daniels-Midland Company anunciou uma opção de cadeia de suprimentos segregada para seu programa de farinha de origem regenerativa Nature's Gold no Reino Unido. A iniciativa separa fisicamente o trigo regenerativo ao longo da cadeia de suprimentos, fortalecendo a rastreabilidade desde as fazendas participantes até a produção de farinha e proporcionando aos clientes maior visibilidade sobre a origem dos ingredientes.
- Outubro de 2025: A Mennel Milling Company adquiriu o Toledo Flour Mill da Mondelēz International, expandindo sua capacidade de produção de farinha e fortalecendo sua posição nos Estados Unidos. A instalação pode produzir até 40.000 hundredweight de farinha de trigo mole diariamente e continua a fornecer farinha à Mondelēz sob a nova propriedade.
- Setembro de 2025: A Greenfield Milling anunciou a inauguração de sua instalação principal de moagem de farinha em Richmond, Utah. Projetada para produzir até 7.500 hundredweight de farinha diariamente, o moinho abastece as operações da Pepperidge Farm da Campbell's sob um contrato de fornecimento de 20 anos. A empresa também anunciou planos para arrendar determinados ativos anteriores da Panhandle Milling para expandir suas capacidades em farinha orgânica, convencional e sem glúten e misturas para panificação.
- Junho de 2025: A GoodMills Group GmbH inaugurou seu moinho expandido em Kutno, Polônia, após um investimento de 25 milhões de EUR. O projeto dobrou a capacidade anual de moagem de 140.000 toneladas para 280.000 toneladas e aumentou a capacidade dos silos de farinha de 960 toneladas para 4.060 toneladas. A expansão fortalece as capacidades de produção e distribuição da empresa no mercado polonês de farinha, ao mesmo tempo que apoia seus planos mais amplos de crescimento de capacidade no país.
Escopo do Relatório Global do Mercado de Farinha
O mercado de farinha abrange a produção e o fornecimento de farinha derivada de trigo, arroz, milho e outras matérias-primas para uso na fabricação e preparação de alimentos. O mercado é segmentado por tipo de farinha, incluindo farinha de trigo, farinha de arroz, farinha de milho e outros tipos de farinha; natureza, incluindo farinha convencional e farinha orgânica; aplicação, incluindo pão e panificação, macarrão e massa, biscoitos, crackers e wafers e outras aplicações; canal de distribuição, incluindo business-to-business e business-to-consumer; e geografia, incluindo América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. As previsões de mercado são fornecidas em termos de valor em USD e volume em toneladas.
Visão geral da segmentação
| Farinha de Trigo |
| Farinha de Arroz |
| Farinha de Milho |
| Farinha de Aveia |
| Farinha de Centeio |
| Outros Tipos de Farinha |
| Farinha Convencional |
| Farinha Orgânica |
| Produtos de Pão/Panificação |
| Macarrão/Massa |
| Biscoitos, Crackers/Wafers |
| Confeitaria/Snacks |
| Alimentação Animal |
| Outras Aplicações |
| Vendas Business-to-Business (B2B) | |
| Vendas Business-to-Consumer (B2C) | Supermercados e Hipermercados |
| Lojas de Conveniência | |
| Lojas Especializadas | |
| Varejo Online |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Farinha | Farinha de Trigo | |
| Farinha de Arroz | ||
| Farinha de Milho | ||
| Farinha de Aveia | ||
| Farinha de Centeio | ||
| Outros Tipos de Farinha | ||
| Por Natureza | Farinha Convencional | |
| Farinha Orgânica | ||
| Por Aplicação | Produtos de Pão/Panificação | |
| Macarrão/Massa | ||
| Biscoitos, Crackers/Wafers | ||
| Confeitaria/Snacks | ||
| Alimentação Animal | ||
| Outras Aplicações | ||
| Por Canal de Distribuição | Vendas Business-to-Business (B2B) | |
| Vendas Business-to-Consumer (B2C) | Supermercados e Hipermercados | |
| Lojas de Conveniência | ||
| Lojas Especializadas | ||
| Varejo Online | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o mercado de farinha?
Está previsto para crescer a um CAGR de 4,40% de 2027 a 2032, atingindo 280,27 bilhões de USD até 2032.
Qual categoria de produto está crescendo mais rapidamente?
A farinha orgânica está prevista para crescer a um CAGR de 6,53% de 2027 a 2032.
Qual aplicação gera a maior demanda por farinha?
Os produtos de pão/panificação representam 40,27% da receita de 2026, tornando-os a maior aplicação.
Qual região está crescendo mais rapidamente?
O Oriente Médio e África está previsto para crescer a um CAGR de 6,48% de 2027 a 2032.