
Taille et part du marché de la farine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 225.98 Milliards de dollars |
| Taille du Marché (2032) | 280.27 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.40 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
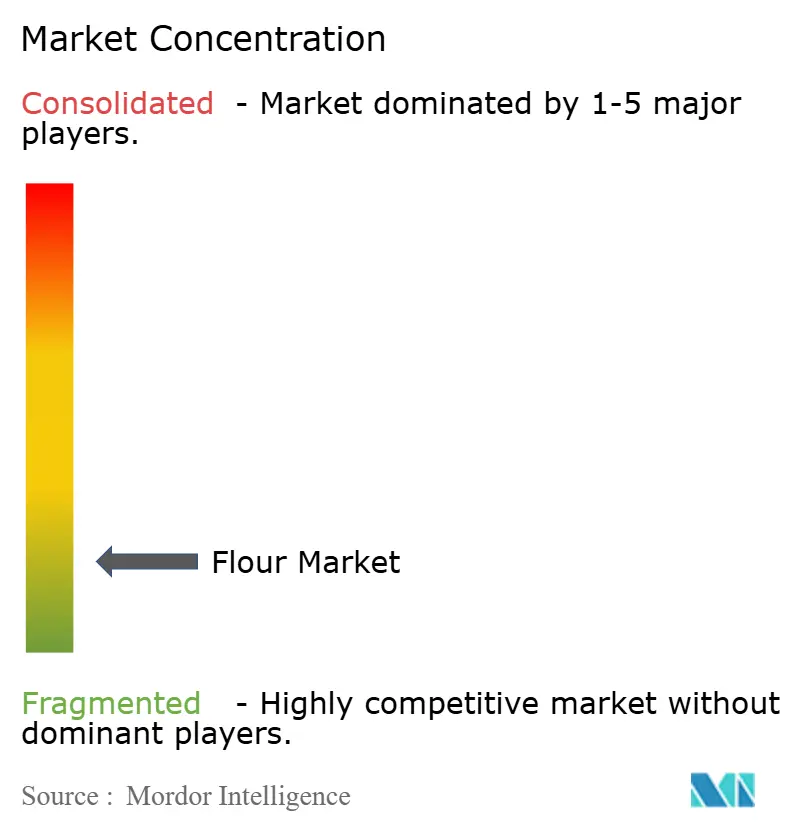
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la farine par Mordor Intelligence
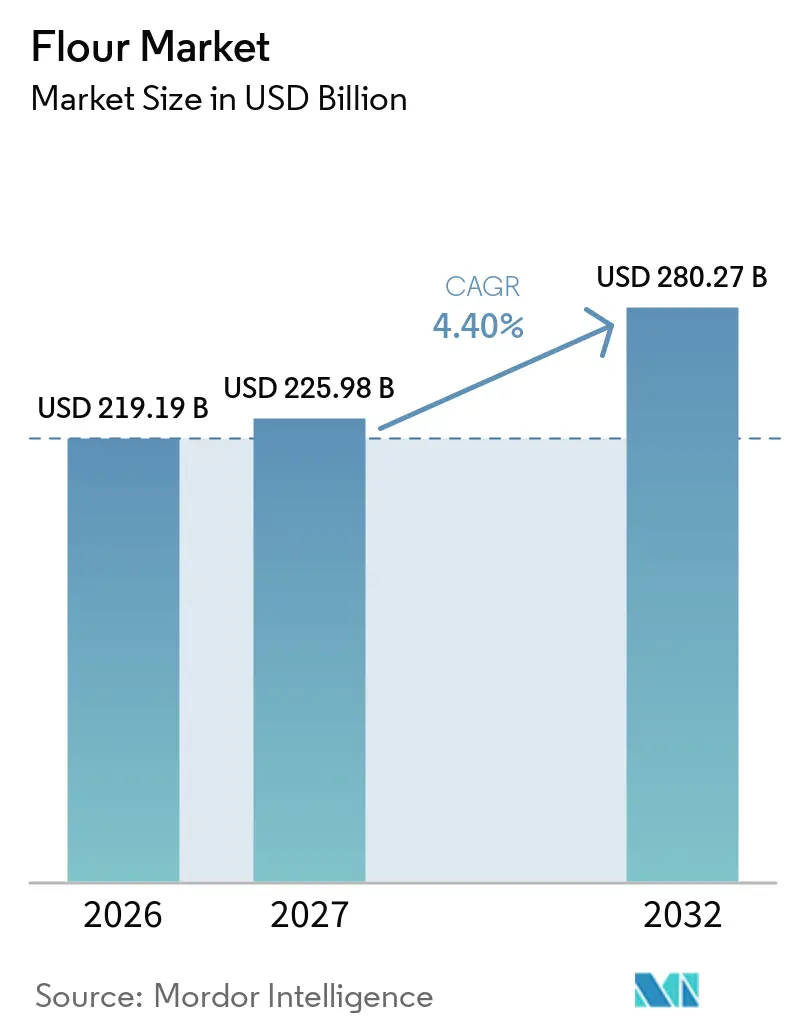
La taille du marché de la farine devrait croître de 219,19 milliards USD en 2026 à 225,98 milliards USD en 2027 et devrait atteindre 280,27 milliards USD d'ici 2032, à un CAGR de 4,40 % sur la période 2027-2032. Le marché de la farine est soutenu par une demande soutenue de la part de l'industrie agroalimentaire, de la boulangerie, de la restauration et de la consommation des ménages. La croissance démographique, l'urbanisation, l'évolution des préférences alimentaires et la demande croissante de produits alimentaires pratiques continuent de soutenir la consommation de farine sur les marchés établis et émergents. L'innovation produit et l'évolution des préférences des consommateurs encouragent les fabricants à développer des offres de farine adaptées à diverses applications alimentaires et aux attentes nutritionnelles en mutation. Les améliorations apportées à la technologie de mouture, à l'efficacité de la production et aux capacités de la chaîne d'approvisionnement aident également les producteurs à renforcer leurs performances opérationnelles et à répondre aux exigences des clients. L'activité concurrentielle reste diversifiée, les entreprises se concentrant sur la qualité des produits, la fiabilité de l'approvisionnement et les relations avec les clients pour consolider leurs positions sur le marché.
Principaux enseignements du rapport
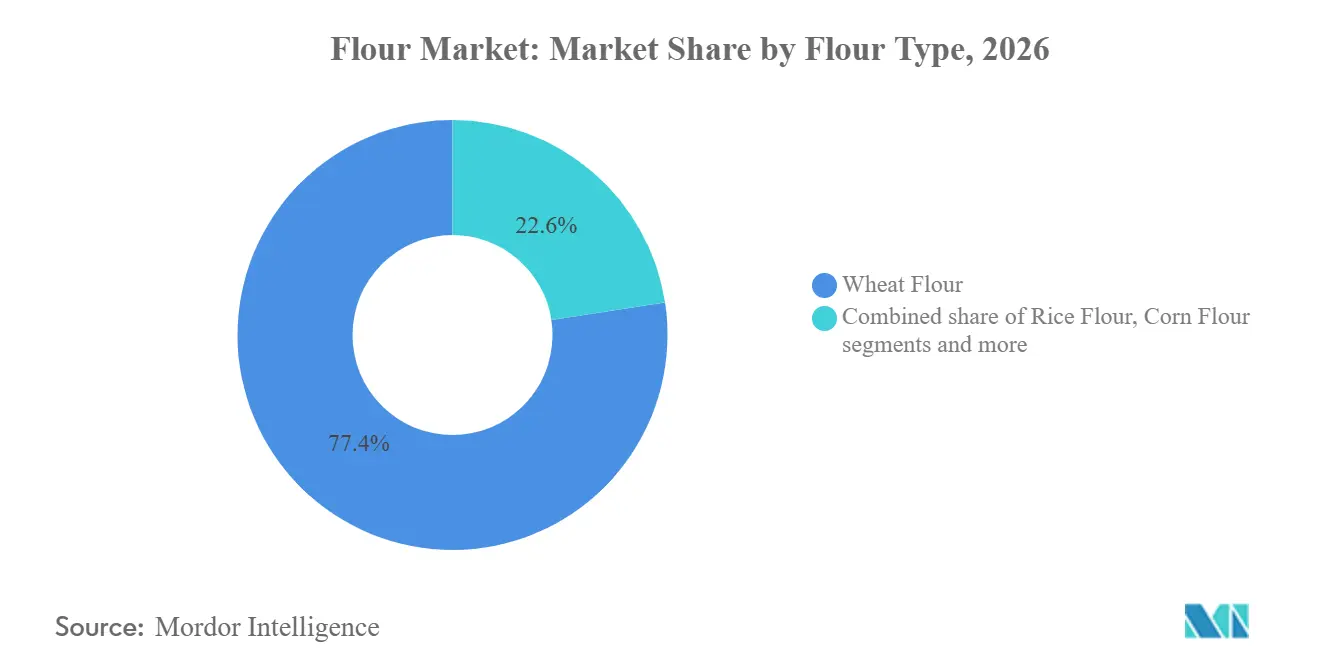
- Par type de farine, la farine de blé détenait 77,41 % de la part de marché de la Farine en 2026, tandis que la farine d'avoine devrait croître à un CAGR de 6,37 % durant 2027-2032.
- Par nature, la farine conventionnelle détenait 86,71 % de la part de marché de la Farine en 2026, tandis que la farine biologique devrait croître à un CAGR de 6,53 % durant 2027-2032.
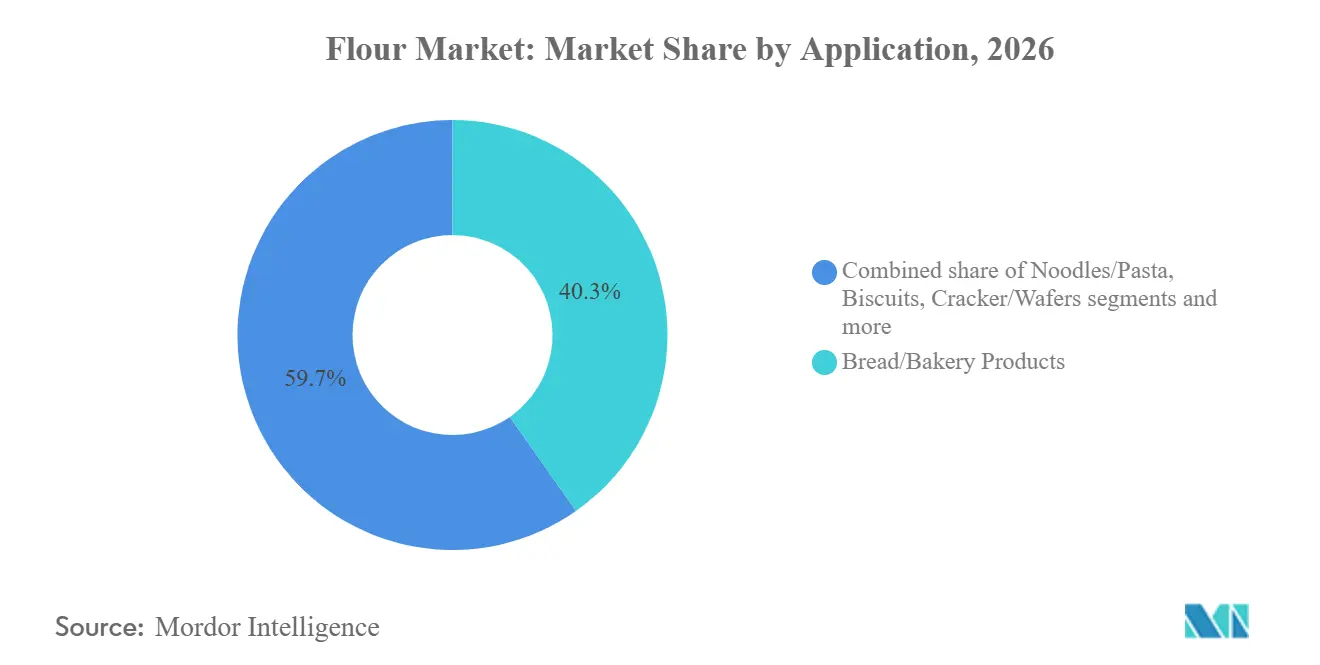
- Par application, les produits de boulangerie et le pain détenaient 40,27 % de la taille du marché de la farine en 2026, tandis que la confiserie et les snacks devraient croître à un CAGR de 6,23 % durant 2027-2032.
- Par canal de distribution, les ventes B2B détenaient 82,39 % des revenus de 2026, tandis que les ventes B2C devraient croître à un CAGR de 5,83 % durant 2027-2032.
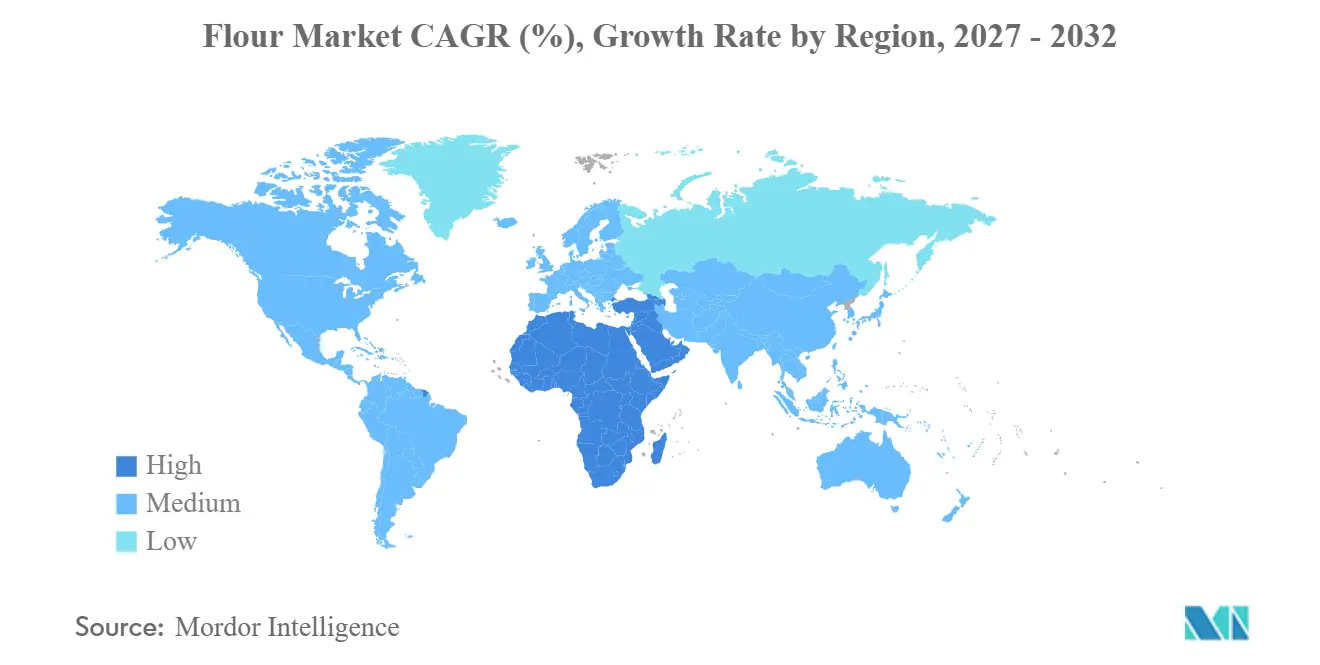
- Par géographie, l'Asie-Pacifique détenait 36,29 % des revenus de 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 6,48 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de la boulangerie et de la fabrication de produits alimentaires transformés | +1.0% | Mondial, porté par l'Asie-Pacifique, le Moyen-Orient et l'Afrique, et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Expansion des réseaux de restauration et de restauration rapide | +0.9% | Moyen-Orient et Afrique, Asie-Pacifique, avec des retombées en Amérique du Sud | Court terme (≤ 2 ans) |
| Demande soutenue de farine de blé en tant qu'ingrédient alimentaire de base | +0.8% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Long terme (≥ 4 ans) |
| Demande croissante de farines spécialisées et nutritionnellement différenciées | +0.6% | Amérique du Nord, Europe, avec une traction croissante en Asie-Pacifique | Moyen terme (2-4 ans) |
| Initiatives gouvernementales de fortification de la farine de blé | +0.5% | Moyen-Orient et Afrique, Asie du Sud et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Demande croissante de produits de boulangerie pratiques et surgelés | +0.5% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Court à moyen terme (1-3 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de la boulangerie et de la fabrication de produits alimentaires transformés
La demande de farine est soutenue par son rôle essentiel dans la boulangerie commerciale et la fabrication de produits alimentaires transformés, où elle est utilisée dans des produits tels que le pain, les petits pains, les gâteaux, les biscuits et autres produits de boulangerie. Selon la Banque fédérale de réserve de Saint-Louis, la valeur de la production de l'industrie américaine de fabrication de produits de boulangerie et de tortillas est passée de 86,33 milliards USD en 2024 à 86,56 milliards USD en 2025[1]. Cette croissance reflète une activité soutenue dans un secteur majeur consommateur de farine. Les boulangeries commerciales et les fabricants de produits alimentaires s'appuient sur des approvisionnements réguliers en farine pour maintenir leurs volumes de production, la qualité de leurs produits et l'efficacité de leur fabrication. La farine offre également des propriétés fonctionnelles essentielles, notamment la structure, la texture et le liant, ce qui en fait un ingrédient important dans une large gamme de produits alimentaires cuits et transformés. Alors que les fabricants continuent d'approvisionner les clients de la grande distribution et de la restauration, leurs besoins de production récurrents contribuent à soutenir la demande de farine et à maintenir l'activité dans l'ensemble du secteur de la meunerie.
Expansion des réseaux de restauration et de restauration rapide
L'expansion des établissements de restauration et des réseaux de restauration rapide soutient la demande de farine à travers des besoins récurrents en pains à hamburger, pain, bases de pizza, wraps, pâtisseries et autres articles de menu à base de farine. Selon la National Restaurant Association, les ventes de la restauration aux États-Unis devraient atteindre 1,55 billion USD en 2026[2]. L'ampleur continue de l'activité de restauration soutient les achats d'ingrédients dans les chaînes de restaurants et autres opérateurs de restauration. À mesure que les chaînes étendent leur portée et servent leurs clients via les formats sur place, à emporter et en livraison, elles ont besoin d'approvisionnements fiables en ingrédients à base de farine pour maintenir des offres de menu cohérentes. Les recettes standardisées et les achats centralisés au sein des réseaux multi-établissements peuvent également soutenir les achats récurrents auprès des boulangeries commerciales et des fabricants de produits alimentaires. Ces besoins contribuent à soutenir la demande de farine dans l'ensemble de la chaîne d'approvisionnement de la restauration.
Demande soutenue de farine de blé en tant qu'ingrédient alimentaire de base
La farine de blé reste un ingrédient de base dans de nombreux pays, soutenant une demande constante grâce à son rôle dans les régimes alimentaires quotidiens des ménages et la préparation des aliments traditionnels. Selon le Service agricole étranger du Département de l'agriculture des États-Unis, la consommation de blé à des fins alimentaires, semencières et industrielles en Inde est estimée à 101,2 millions de tonnes métriques pour l'année de commercialisation 2025/26[3]. Les produits à base de farine de blé tels que l'atta et la maida sont largement consommés dans les foyers indiens, notamment dans les régions traditionnellement consommatrices de blé du pays. La croissance démographique et l'importance continue des aliments à base de blé dans les repas quotidiens contribuent à soutenir les besoins de consommation sous-jacents. Ce rôle alimentaire établi soutient une demande récurrente de farine de la part des consommateurs des ménages et des meuneries locales. L'utilisation continue de la farine de blé dans la préparation quotidienne des aliments fournit une base stable pour la demande du marché dans les principales régions consommatrices.
Demande croissante de farines spécialisées et nutritionnellement différenciées
La demande de farines spécialisées et nutritionnellement différenciées augmente à mesure que les fabricants de produits alimentaires et les consommateurs recherchent des ingrédients offrant des propriétés fonctionnelles spécifiques et des avantages nutritionnels. Les variétés de farine à teneur plus élevée en protéines, en fibres ou en grains entiers gagnent en pertinence dans le développement de produits, notamment à mesure que les fabricants adaptent leurs recettes pour répondre à l'évolution des préférences alimentaires. Les farines alternatives à base de céréales et de légumineuses offrent également des opportunités de diversifier les formulations d'ingrédients et de développer des produits aux textures, saveurs et profils nutritionnels distinctifs. Ces ingrédients sont intégrés dans des applications telles que les produits de boulangerie, les pâtes, les snacks et autres aliments transformés. Les fabricants évaluent de plus en plus les caractéristiques de la farine telles que l'absorption d'eau, la capacité de liaison et les performances à la cuisson pour obtenir les résultats produits souhaités. Cet accent croissant sur la fonctionnalité des ingrédients et la différenciation nutritionnelle soutient l'innovation produit et élargit la demande sur le marché de la farine.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du blé et disponibilité des céréales | -0.7% | Mondial, plus aigu au Moyen-Orient et en Afrique et en Asie du Sud dépendante des importations | Court à moyen terme (1-3 ans) |
| Exigences de conformité en matière de sécurité alimentaire, de fortification et d'étiquetage | -0.4% | Europe, Amérique du Nord, Asie-Pacifique de plus en plus concernée | Moyen terme (2-4 ans) |
| Coûts énergétiques et d'exploitation de la meunerie élevés | -0.6% | Mondial, plus aigu en Europe et sur les marchés dépendants des importations d'énergie | Moyen à long terme (2-5 ans) |
| Perturbations liées au climat sur la production et l'approvisionnement en blé | -0.6% | Mondial, impactant particulièrement les zones de production de blé de la mer Noire, d'Australie et d'Asie du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du blé et disponibilité des céréales
Les fluctuations des prix du blé et de la disponibilité des céréales constituent un défi pour le marché de la farine, le blé étant la principale matière première utilisée dans la production de farine. Les changements des conditions météorologiques, notamment les sécheresses, les précipitations excessives et les variations de température, peuvent affecter les rendements des cultures et la disponibilité du blé de qualité meunière. Les tensions géopolitiques, les restrictions commerciales et les perturbations des transports peuvent également influencer les chaînes d'approvisionnement en céréales et les coûts d'approvisionnement. Ces incertitudes rendent difficile pour les meuniers de planifier leurs achats, de gérer leurs stocks et de maintenir des coûts de production cohérents. Des hausses soudaines des prix du blé peuvent également obliger les producteurs à ajuster les prix de la farine tout en maintenant des offres compétitives pour leurs clients. Par conséquent, les fluctuations des coûts des matières premières et de la disponibilité de l'approvisionnement peuvent compliquer la planification des achats, les décisions de tarification et l'efficacité opérationnelle sur le marché de la farine.
Exigences de conformité en matière de sécurité alimentaire, de fortification et d'étiquetage
La conformité aux réglementations en matière de sécurité alimentaire, de fortification et d'étiquetage représente un défi opérationnel pour les fabricants de farine, car les producteurs doivent respecter les normes applicables tout au long du traitement, de l'emballage et de la distribution. Les exigences concernant la composition des produits, les niveaux de contaminants, l'hygiène et les informations d'emballage nécessitent des procédures cohérentes de contrôle de la qualité et des systèmes de test appropriés. L'Autorité de sécurité alimentaire et des normes de l'Inde (FSSAI) établit des exigences couvrant les normes des produits alimentaires, les contaminants, l'emballage et l'étiquetage, et la fortification alimentaire, y compris des dispositions applicables à la farine de blé. Les fabricants produisant de la farine fortifiée doivent également s'assurer que les niveaux de micronutriments respectent les normes prescrites et que les exigences d'étiquetage pertinentes sont satisfaites. Le maintien de la conformité nécessite la formation du personnel, la documentation, le suivi et l'investissement dans des processus d'assurance qualité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de farine :
la domination du blé reste intacte, l'avoine progresse grâce à ses atouts nutritionnelsLa farine de blé représentait 77,41 % des revenus du marché de la farine en 2026, soutenue par son utilisation généralisée dans la préparation alimentaire et les réseaux de meunerie et de distribution établis. Sa polyvalence la rend adaptée à une large gamme de produits alimentaires et d'applications de fabrication. D'autres types de farine répondent également à des exigences culinaires et de transformation diverses, contribuant à la variété globale des produits disponibles sur le marché. Les capacités de production établies et la familiarité avec les aliments à base de blé continuent de soutenir la position de leader de la farine de blé sur les marchés mondiaux.
La farine d'avoine devrait être le type de farine à la croissance la plus rapide, avec un CAGR de 6,37 % de 2027 à 2032. La croissance est soutenue par un intérêt croissant pour la diversité nutritionnelle et l'utilisation d'ingrédients de farine alternatifs dans le développement de produits alimentaires. La farine d'avoine peut être incorporée dans des produits de boulangerie, des snacks et d'autres formulations alimentaires, permettant aux fabricants de diversifier leurs offres d'ingrédients. Ses propriétés fonctionnelles et sa compatibilité avec différentes recettes soutiennent également son utilisation dans l'innovation produit. L'intérêt continu pour la diversification des ingrédients et l'évolution des préférences alimentaires devrait soutenir la demande de farine d'avoine sur la période de prévision.

Par nature :
la valorisation premium de l'offre biologique dépasse la base conventionnelleLa farine conventionnelle représentait 86,71 % des revenus du marché de la farine en 2026, soutenue par son utilisation généralisée dans la production alimentaire et les réseaux de fabrication et de distribution établis. Sa polyvalence la rend adaptée à une large gamme d'applications alimentaires, tandis que les capacités de production établies soutiennent un approvisionnement régulier. La familiarité avec la farine conventionnelle et son adéquation au traitement à grande échelle continuent de sous-tendre sa position de leader. Ces facteurs contribuent à maintenir son rôle de segment dominant sur les marchés mondiaux.
La farine biologique devrait être le segment de nature à la croissance la plus rapide, avec un CAGR de 6,53 % de 2027 à 2032. La croissance est soutenue par un intérêt croissant pour la qualité des ingrédients, les attributs nutritionnels et les pratiques de production associées aux produits alimentaires biologiques. La farine biologique offre aux fabricants un ingrédient alternatif pour développer des produits qui s'alignent sur l'évolution des préférences des consommateurs. Son utilisation dans les produits de boulangerie et d'autres applications alimentaires crée également des opportunités de diversification des produits. L'intérêt continu pour les ingrédients différenciés et l'évolution des habitudes d'achat devraient soutenir la demande de farine biologique sur la période de prévision.
Par application :
le pain ancre la valeur tandis que la confiserie et les snacks stimulent la croissance des margesLes produits de pain/boulangerie représentaient 40,27 % des revenus du marché de la farine en 2026, soutenus par leur consommation généralisée et leur rôle établi dans la préparation alimentaire sur divers marchés. La farine est un ingrédient clé dans des produits tels que le pain, les gâteaux, les pâtisseries et autres produits de boulangerie, contribuant à leur structure et leur texture. La demande constante des boulangeries commerciales et des fabricants de produits alimentaires renforce la position de leader du segment. La polyvalence de la farine dans différentes applications de boulangerie soutient davantage son utilisation extensive dans l'industrie alimentaire.
La confiserie/les snacks devraient être le segment d'application à la croissance la plus rapide, avec un CAGR de 6,23 % de 2027 à 2032. La croissance est soutenue par l'évolution des préférences pour les produits snacks pratiques et le développement continu de produits dans les catégories d'aliments emballés. La farine sert d'ingrédient dans une variété d'applications de confiserie et de snacks, offrant des propriétés fonctionnelles qui soutiennent la texture et la consistance des produits. Les fabricants peuvent également utiliser différents types de farine pour développer des produits aux formulations et caractéristiques variées. L'innovation continue dans les produits snacks et de confiserie, associée à l'évolution des préférences de consommation, devrait soutenir la demande de farine dans cette application sur la période de prévision.
Par canal de distribution :
la prédominance du B2B persiste mais la croissance du B2C signale la maturation du marchéLes ventes interentreprises (B2B) représentaient 82,39 % des revenus du marché de la farine en 2026, soutenues par les besoins d'approvisionnement en vrac dans la fabrication alimentaire et les opérations de restauration. Les acheteurs industriels exigent généralement des spécifications de produits cohérentes et un approvisionnement fiable pour soutenir leur production continue. Les fabricants de farine servent donc un large éventail de clients commerciaux à travers des relations d'approvisionnement établies et des réseaux de distribution. Les commandes récurrentes de ces clients soutiennent la planification de la production et maintiennent la position de leader du segment sur le marché.
Les ventes aux consommateurs (B2C) devraient être le canal de distribution à la croissance la plus rapide, avec un CAGR de 5,83 % de 2027 à 2032. La croissance est soutenue par un intérêt croissant pour la boulangerie à domicile et un meilleur accès à des produits de farine diversifiés via les canaux de vente au détail en ligne et physiques. Les consommateurs peuvent acheter des variétés de farine spécialisées pour différentes préférences alimentaires et besoins de préparation alimentaire, encourageant la diversification des produits au sein du canal. Le commerce électronique et les plateformes d'épicerie en ligne rendent également une gamme plus large de produits accessible aux consommateurs. Le développement continu des offres de vente au détail et l'évolution des habitudes d'achat devraient soutenir les ventes de farine B2C sur la période de prévision.
Analyse géographique
Marché de la farine en Asie-Pacifique
L'Asie-Pacifique a représenté 36,29 % du chiffre d'affaires du marché de la farine en 2026, soutenue par sa base substantielle de production et de consommation de farine. La demande dans la région est portée par l'utilisation continue de la farine dans les aliments de base, les produits de boulangerie et la fabrication d'aliments transformés. Les différences dans les habitudes de consommation et les niveaux de développement du marché selon les pays créent des opportunités de croissance variées. La demande établie dans les grands marchés, conjuguée à une consommation croissante dans les économies en développement, soutient la position de leader de la région. L'expansion de l'activité de transformation alimentaire et l'évolution des préférences alimentaires devraient maintenir la demande en Asie-Pacifique.
Marché de la farine au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient constituer le marché régional à la croissance la plus rapide, avec un CAGR de 6,48 % de 2027 à 2032. La croissance est soutenue par la demande croissante d'aliments de base à base de blé, l'expansion des populations urbaines et l'augmentation de la consommation de farine dans plusieurs pays. Les investissements dans les capacités de mouture et les améliorations des infrastructures de transformation et de distribution de la farine contribuent à renforcer les capacités d'approvisionnement régionales. L'expansion des réseaux modernes de commerce de détail et de restauration crée également une demande supplémentaire pour la farine produite commercialement. Le développement continu de la fabrication alimentaire nationale et l'évolution des habitudes de consommation devraient soutenir la croissance du marché dans la région.
Marché de la farine dans les Amériques et en Europe
L'Amérique du Nord, l'Europe et l'Amérique du Sud contribuent au marché de la farine grâce à des industries de fabrication alimentaire établies, des habitudes de consommation diversifiées et un développement continu des produits. Dans les marchés matures, la demande est soutenue par des applications établies dans la boulangerie et la transformation alimentaire, tandis que les fabricants se concentrent de plus en plus sur la différenciation des produits, l'efficacité opérationnelle et l'évolution des préférences des consommateurs. L'Amérique du Sud bénéficie de l'importance continue de la farine de blé dans la préparation alimentaire quotidienne et de la présence d'opérations de mouture industrielle. Dans ces régions, les chaînes d'approvisionnement établies et la demande des producteurs alimentaires commerciaux continuent de soutenir la consommation de farine, tandis que les différents niveaux de maturité du marché façonnent les opportunités de croissance futures.
Paysage concurrentiel
Le marché de la farine est fragmenté, avec une concurrence répartie entre des sociétés agroalimentaires multinationales et des meuniers régionaux spécialisés. Archer-Daniels-Midland Company, Cargill, Incorporated, Nisshin Seifun Group Inc., GoodMills Group GmbH et Grain Craft figurent parmi les principaux acteurs du marché. La concurrence est façonnée par la capacité de meunerie, la qualité des produits, les réseaux de distribution, les relations avec les clients et la capacité à répondre aux spécifications des fabricants de produits alimentaires commerciaux. Les meuniers régionaux et locaux contribuent également à la structure fragmentée en servant les clients sur des marchés spécifiques et en fournissant de la farine adaptée aux exigences de transformation locales.
Les acteurs de premier plan investissent dans les capacités techniques et étendent leurs opérations pour renforcer leurs positions sur le marché. En octobre 2025, Archer-Daniels-Midland Company a ouvert un laboratoire central de meunerie dans son installation de Decatur, Illinois, pour évaluer la qualité du blé et les performances de la farine, soutenant 31 installations en Amérique du Nord. En juillet 2025, Grain Craft a finalisé l'acquisition des activités de meunerie de maïs sec et de masa de maïs en Amérique du Nord de Bunge Global SA, ajoutant six installations de meunerie et environ 600 employés à ses opérations. Ces développements témoignent d'investissements dans l'évaluation technique de la qualité et l'expansion vers des catégories adjacentes de transformation des céréales.
D'autres sociétés de meunerie étendent également leur capacité opérationnelle et leur portée clientèle. En octobre 2025, Mennel Milling Company a annoncé l'acquisition finalisée du Toledo Flour Mill auprès de Mondelez International, renforçant sa capacité de production de farine et permettant à l'installation de continuer à approvisionner Mondelez tout en servant des marchés supplémentaires. Les meuniers régionaux et de plus petite taille se démarquent également grâce à des offres de farine spécialisées, des spécifications de produits personnalisées, des réseaux de distribution locaux établis et des services spécifiques aux clients.
Leaders du secteur de la farine
-
Archer-Daniels-Midland Company
-
Cargill, Incorporated
-
Nisshin Seifun Group Inc.
-
GoodMills Group GmbH
-
Grain Craft
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la farine Entreprises couvertes dans ce rapport
- Archer-Daniels-Midland Company
- Cargill, Incorporated
- Conagra Brands, Inc.
- General Mills, Inc.
- Bunge Global SA
- P&H Milling Group
- Grain Craft
- GoodMills Group GmbH
- Ingredion Incorporated
- King Arthur Baking Company, Inc.
- Bob’s Red Mill Natural Foods
- Bay State Milling Company
- Nisshin Seifun Group Inc.
- Wilmar International Limited
- Gruma, S.A.B. de C.V.
- Ebro Foods, S.A.
- Manildra Group
- Associated British Foods plc
- ITC Limited
- Olam Agri
Développements industriels récents dans Marché de la farine
- Septembre 2026 : Archer-Daniels-Midland Company a annoncé une option de chaîne d'approvisionnement ségrégée pour son programme de farine d'origine régénérative Nature's Gold au Royaume-Uni. L'initiative sépare physiquement le blé régénératif tout au long de la chaîne d'approvisionnement, renforçant la traçabilité depuis les exploitations participantes jusqu'à la production de farine et offrant aux clients une meilleure visibilité sur l'approvisionnement en ingrédients.
- Octobre 2025 : Mennel Milling Company a acquis le Toledo Flour Mill auprès de Mondelēz International, élargissant sa capacité de production de farine et renforçant sa position aux États-Unis. L'installation peut produire jusqu'à 40 000 quintaux de farine de blé tendre par jour et continue d'approvisionner Mondelēz sous la nouvelle propriété.
- Septembre 2025 : Greenfield Milling a annoncé l'ouverture de son installation phare de meunerie à Richmond, Utah. Conçue pour produire jusqu'à 7 500 quintaux de farine par jour, la meunerie approvisionne les opérations de Campbell's Pepperidge Farm dans le cadre d'un accord d'approvisionnement de 20 ans. La société a également annoncé des plans pour louer certains actifs de Panhandle Milling afin d'élargir ses capacités dans les farines biologiques, conventionnelles et sans gluten ainsi que les mélanges de boulangerie.
- Juin 2025 : GoodMills Group GmbH a inauguré son moulin agrandi à Kutno, en Pologne, à la suite d'un investissement de 25 millions EUR. Le projet a doublé la capacité annuelle de meunerie, passant de 140 000 tonnes à 280 000 tonnes, et a augmenté la capacité des silos à farine de 960 tonnes à 4 060 tonnes. L'expansion renforce les capacités de production et de distribution de la société sur le marché polonais de la farine, tout en soutenant ses plans de croissance de capacité plus larges dans le pays.
Périmètre du rapport mondial sur le marché de la farine
Le marché de la farine englobe la production et l'approvisionnement en farine dérivée du blé, du riz, du maïs et d'autres matières premières destinées à la fabrication et à la préparation alimentaires. Le marché est segmenté par type de farine, notamment farine de blé, farine de riz, farine de maïs et autres types de farine ; par nature, notamment farine conventionnelle et farine biologique ; par application, notamment pain et boulangerie, nouilles et pâtes, biscuits, crackers et gaufrettes, et autres applications ; par canal de distribution, notamment interentreprises et grand public ; et par géographie, notamment Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur en USD et de volume en tonnes.
Aperçu de la segmentation
| Farine de blé |
| Farine de riz |
| Farine de maïs |
| Farine d'avoine |
| Farine de seigle |
| Autres types de farine |
| Farine conventionnelle |
| Farine biologique |
| Produits de pain/boulangerie |
| Nouilles/Pâtes |
| Biscuits, crackers/gaufrettes |
| Confiserie/Snacks |
| Aliments pour animaux |
| Autres applications |
| Ventes interentreprises (B2B) | |
| Ventes aux consommateurs (B2C) | Supermarchés et hypermarchés |
| Épiceries de proximité | |
| Magasins spécialisés | |
| Vente au détail en ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de farine | Farine de blé | |
| Farine de riz | ||
| Farine de maïs | ||
| Farine d'avoine | ||
| Farine de seigle | ||
| Autres types de farine | ||
| Par nature | Farine conventionnelle | |
| Farine biologique | ||
| Par application | Produits de pain/boulangerie | |
| Nouilles/Pâtes | ||
| Biscuits, crackers/gaufrettes | ||
| Confiserie/Snacks | ||
| Aliments pour animaux | ||
| Autres applications | ||
| Par canal de distribution | Ventes interentreprises (B2B) | |
| Ventes aux consommateurs (B2C) | Supermarchés et hypermarchés | |
| Épiceries de proximité | ||
| Magasins spécialisés | ||
| Vente au détail en ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le marché de la farine ?
Il est prévu de croître à un CAGR de 4,40 % de 2027 à 2032, pour atteindre 280,27 milliards USD d'ici 2032.
Quelle catégorie de produits connaît la croissance la plus rapide ?
La farine biologique devrait croître à un CAGR de 6,53 % de 2027 à 2032.
Quelle application génère la plus forte demande de farine ?
Les produits de pain/boulangerie représentent 40,27 % des revenus de 2026, ce qui en fait la plus grande application.
Quelle région connaît la croissance la plus rapide ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 6,48 % de 2027 à 2032.