
Tamaño y Participación del Mercado de Harina
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 225.98 Mil millones de dólares |
| Tamaño del Mercado (2032) | 280.27 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.40 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Harina por Mordor Intelligence
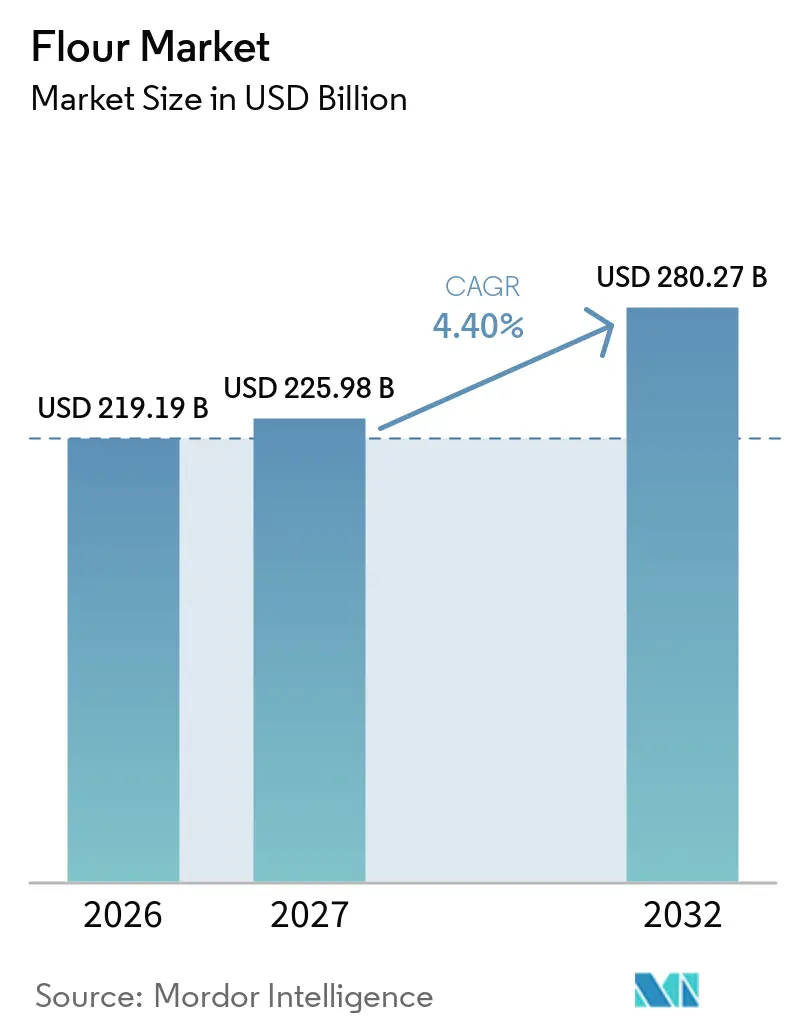
Se espera que el tamaño del mercado de harina crezca de 219,19 mil millones de USD en 2026 a 225,98 mil millones de USD en 2027 y se prevé que alcance los 280,27 mil millones de USD para 2032 a una CAGR del 4,40% durante 2027-2032. El mercado de harina está respaldado por la demanda sostenida de la fabricación de alimentos, la panadería, los servicios de alimentación y el consumo doméstico. El crecimiento de la población, la urbanización, la evolución de las preferencias dietéticas y la creciente demanda de productos alimenticios convenientes continúan apoyando el consumo de harina en mercados establecidos y emergentes. La innovación de productos y los cambios en las preferencias de los consumidores están alentando a los fabricantes a desarrollar ofertas de harina adecuadas para diversas aplicaciones alimentarias y expectativas nutricionales en evolución. Las mejoras en la tecnología de molienda, la eficiencia de producción y las capacidades de la cadena de suministro también están ayudando a los productores a fortalecer el rendimiento operativo y satisfacer los requisitos de los clientes. La actividad competitiva sigue siendo diversa, con empresas que se centran en la calidad del producto, el suministro confiable y las relaciones con los clientes para reforzar sus posiciones en el mercado.
Conclusiones Clave del Informe
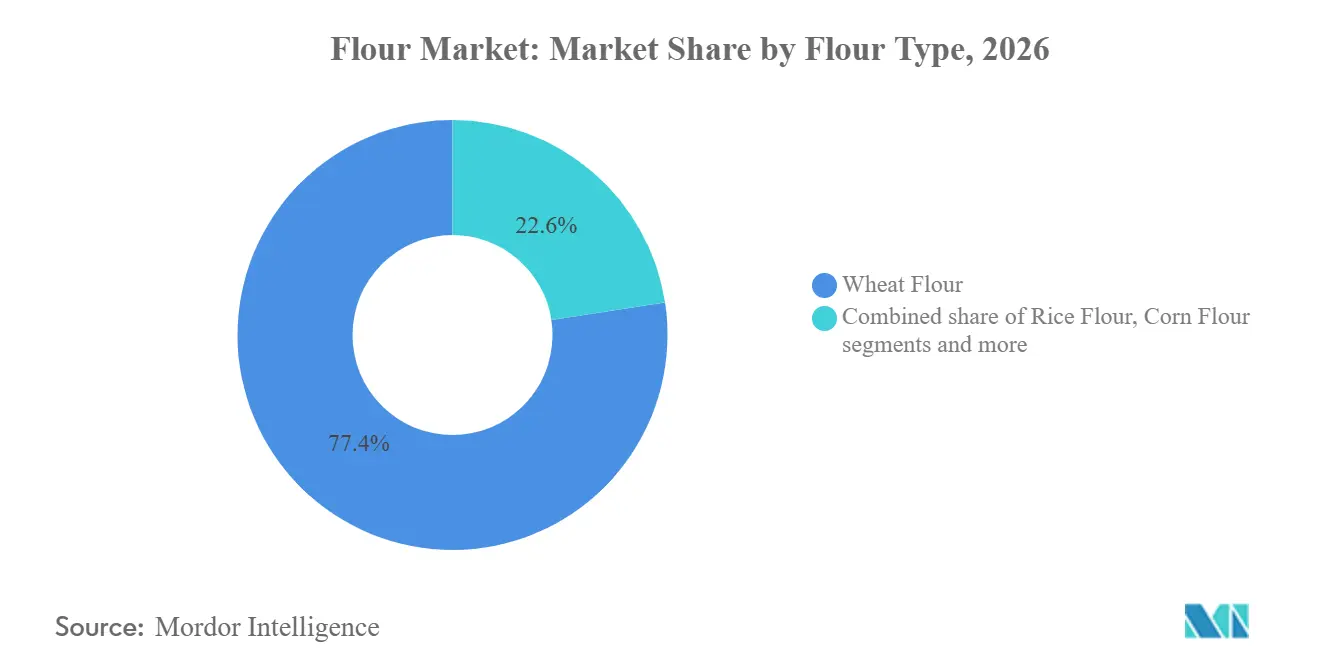
- Por tipo de harina, la harina de trigo representó el 77,41% de la cuota del mercado de harina en 2026, mientras que se prevé que la harina de avena crezca a una CAGR del 6,37% durante 2027-2032.
- Por naturaleza, la harina convencional representó el 86,71% de la cuota del mercado de harina en 2026, mientras que se prevé que la harina orgánica crezca a una CAGR del 6,53% durante 2027-2032.
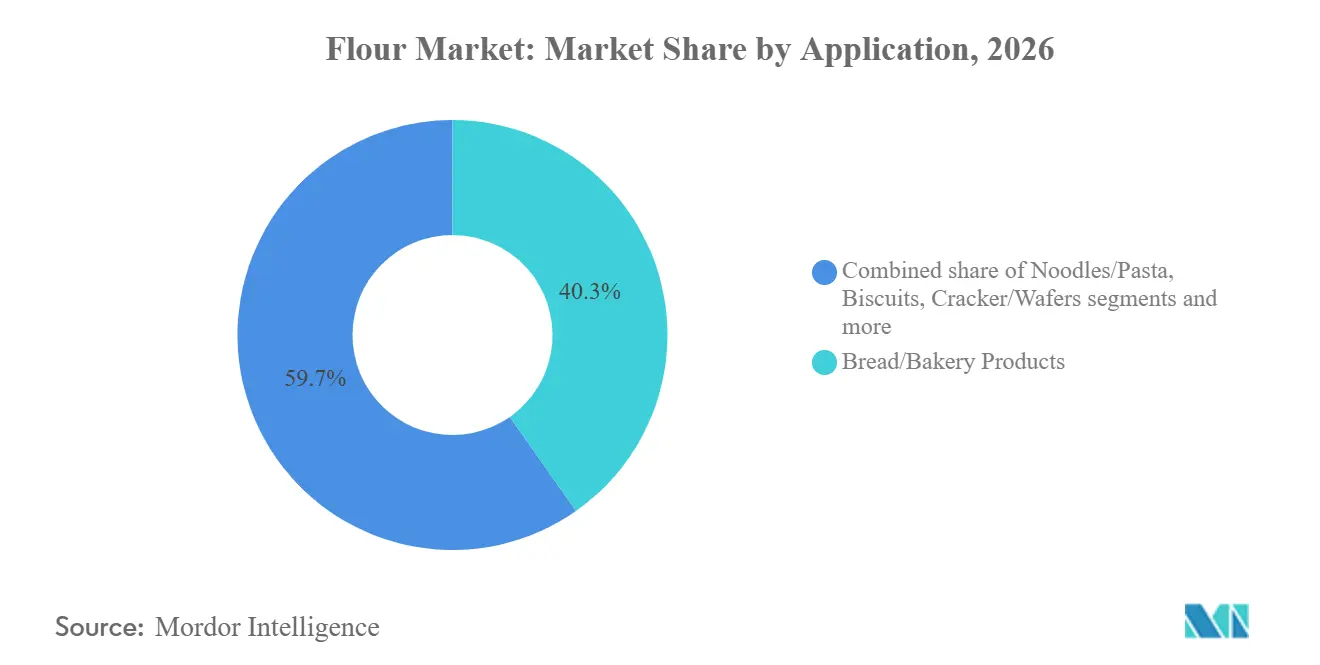
- Por aplicación, el pan y los productos de panadería representaron el 40,27% del tamaño del mercado de harina en 2026, mientras que se prevé que la confitería y los snacks crezcan a una CAGR del 6,23% durante 2027-2032.
- Por canal de distribución, las ventas B2B representaron el 82,39% de los ingresos de 2026, mientras que se prevé que las ventas B2C crezcan a una CAGR del 5,83% durante 2027-2032.
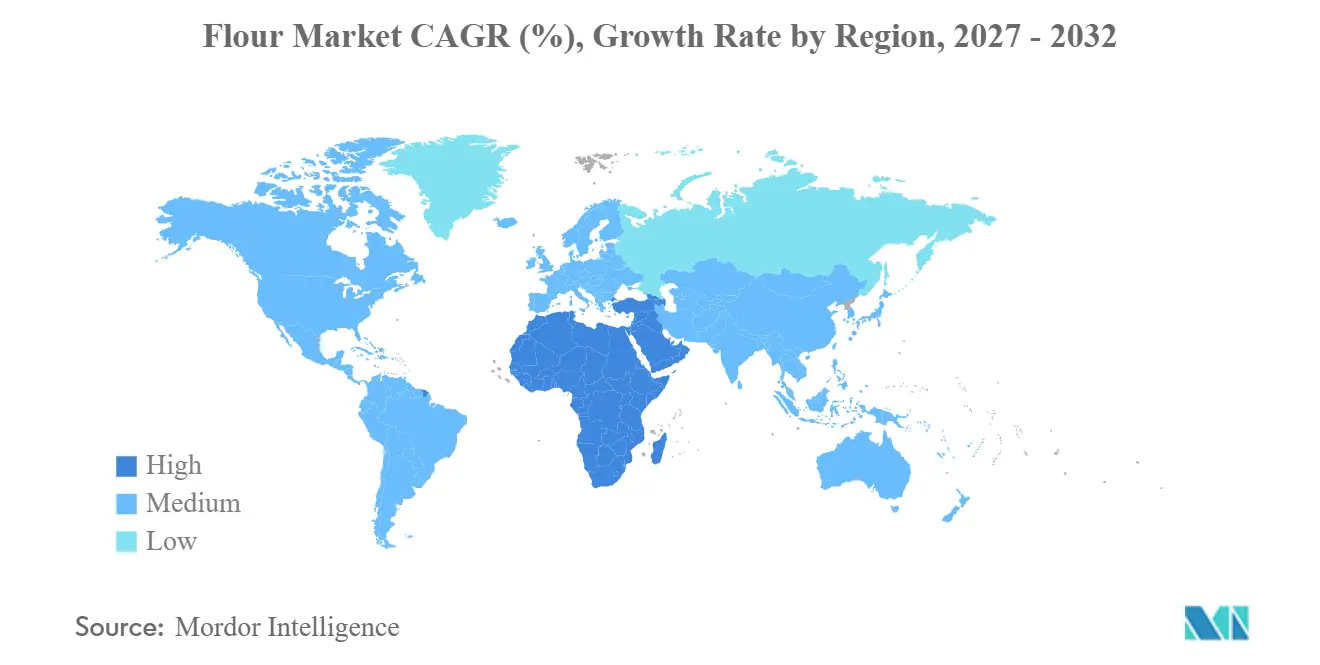
- Por geografía, Asia-Pacífico representó el 36,29% de los ingresos de 2026, mientras que se prevé que Oriente Medio y África crezcan a una CAGR del 6,48% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de la fabricación de panadería y alimentos procesados | +1.0% | Global, liderado por Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Expansión de redes de servicios de alimentación y restaurantes de servicio rápido | +0.9% | Oriente Medio y África, Asia-Pacífico, con extensión a América del Sur | Corto plazo (≤ 2 años) |
| Demanda sostenida de harina de trigo como ingrediente alimentario básico | +0.8% | Asia-Pacífico, Oriente Medio y África, América del Sur | Largo plazo (≥ 4 años) |
| Creciente demanda de harinas especiales y nutricionalmente diferenciadas | +0.6% | América del Norte, Europa, con creciente tracción en Asia-Pacífico | Mediano plazo (2-4 años) |
| Iniciativas gubernamentales de fortificación de harina de trigo | +0.5% | Oriente Medio y África, Asia del Sur y Sudeste Asiático | Mediano plazo (2-4 años) |
| Creciente demanda de productos de panadería convenientes y congelados | +0.5% | América del Norte, Europa, Asia-Pacífico urbano | Corto a mediano plazo (1-3 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de la Fabricación de Panadería y Alimentos Procesados
La demanda de harina está respaldada por su papel esencial en la panadería comercial y la fabricación de alimentos procesados, donde se utiliza en productos como pan, bollos, pasteles, galletas y otros productos horneados. Según el Banco de la Reserva Federal de St. Louis, el valor de producción de la industria de fabricación de panaderías y tortillas de los Estados Unidos aumentó de 86,33 mil millones de USD en 2024 a 86,56 mil millones de USD en 2025[1]. Este crecimiento refleja la actividad continua en una importante industria consumidora de harina. Las panaderías comerciales y los fabricantes de alimentos dependen de suministros consistentes de harina para mantener los volúmenes de producción, la calidad del producto y la eficiencia de fabricación. La harina también proporciona propiedades funcionales clave, incluidas estructura, textura y capacidad aglutinante, lo que la convierte en un ingrediente importante en una amplia gama de alimentos horneados y procesados. A medida que los fabricantes continúan abasteciendo a clientes minoristas y de servicios de alimentación, sus requisitos de producción continuos ayudan a sostener la demanda de harina y respaldan la actividad en toda la industria molinera.
Expansión de Redes de Servicios de Alimentación y Restaurantes de Servicio Rápido
La expansión de establecimientos de servicios de alimentación y redes de restaurantes de servicio rápido respalda la demanda de harina a través de requisitos recurrentes de bollos, pan, bases de pizza, wraps, pasteles y otros elementos del menú a base de harina. Según la Asociación Nacional de Restaurantes, se proyecta que las ventas de restaurantes y servicios de alimentación de los Estados Unidos alcancen 1,55 billones de USD en 2026[2]. La escala continua de la actividad restaurantera sostiene la adquisición de ingredientes en cadenas de restaurantes y otros operadores de servicios de alimentación. A medida que las cadenas amplían su alcance y atienden a los clientes a través de formatos de comedor, para llevar y entrega a domicilio, requieren suministros confiables de ingredientes a base de harina para mantener ofertas de menú consistentes. Las recetas estandarizadas y las compras centralizadas en redes de múltiples establecimientos pueden respaldar aún más la adquisición recurrente de panaderías comerciales y fabricantes de alimentos. Estos requisitos ayudan a sostener la demanda de harina en toda la cadena de suministro de servicios de alimentación.
Demanda Sostenida de Harina de Trigo como Ingrediente Alimentario Básico
La harina de trigo sigue siendo un ingrediente básico en muchos países, apoyando una demanda consistente a través de su papel en las dietas domésticas cotidianas y la preparación tradicional de alimentos. Según el Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos, el consumo de trigo para alimentos, semillas y uso industrial en India se estima en 101,2 millones de toneladas métricas para el año de comercialización 2025/26[3]. Los productos de harina de trigo como el atta y la maida se consumen ampliamente en los hogares indios, particularmente en las regiones tradicionales consumidoras de trigo del país. El crecimiento de la población y la continua importancia de los alimentos a base de trigo en las comidas diarias ayudan a sostener los requisitos de consumo subyacentes. Este papel dietético establecido respalda la demanda recurrente de harina por parte de los consumidores domésticos y las empresas molineras locales. El uso continuo de harina de trigo en la preparación diaria de alimentos proporciona una base estable para la demanda del mercado en las principales regiones consumidoras.
Creciente Demanda de Harinas Especiales y Nutricionalmente Diferenciadas
La demanda de harinas especiales y nutricionalmente diferenciadas está aumentando a medida que los fabricantes de alimentos y los consumidores buscan ingredientes que ofrezcan propiedades funcionales específicas y beneficios nutricionales. Las variedades de harina con mayor contenido de proteínas, fibra o granos integrales están ganando relevancia en el desarrollo de productos, particularmente a medida que los fabricantes adaptan las recetas para satisfacer las cambiantes preferencias dietéticas. Las harinas alternativas a base de granos y legumbres también brindan oportunidades para diversificar las formulaciones de ingredientes y desarrollar productos con texturas, sabores y perfiles nutricionales distintivos. Estos ingredientes se están incorporando en aplicaciones como productos de panadería, pasta, snacks y otros alimentos procesados. Los fabricantes están evaluando cada vez más las características de la harina, como la absorción de agua, la capacidad aglutinante y el rendimiento en la cocción, para lograr los resultados deseados en los productos. Este creciente énfasis en la funcionalidad de los ingredientes y la diferenciación nutricional respalda la innovación de productos y amplía la demanda en el mercado de harina.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios del trigo y disponibilidad de granos | -0.7% | Global, más aguda en Oriente Medio y África y Asia del Sur dependiente de importaciones | Corto a mediano plazo (1-3 años) |
| Requisitos de cumplimiento en seguridad alimentaria, fortificación y etiquetado | -0.4% | Europa, América del Norte, con creciente incidencia en Asia-Pacífico | Mediano plazo (2-4 años) |
| Altos costos energéticos y operativos de molienda | -0.6% | Global, más aguda en Europa y mercados dependientes de importaciones de energía | Mediano a largo plazo (2-5 años) |
| Perturbaciones climáticas en la producción y suministro de trigo | -0.6% | Global, con impacto particular en las zonas trigueras del Mar Negro, Australia y Asia del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios del Trigo y Disponibilidad de Granos
Las fluctuaciones en los precios del trigo y la disponibilidad de granos representan un desafío para el mercado de harina, ya que el trigo es la principal materia prima utilizada en la producción de harina. Los cambios en las condiciones climáticas, incluidas las sequías, las lluvias excesivas y las variaciones de temperatura, pueden afectar los rendimientos de los cultivos y la disponibilidad de trigo apto para la molienda. Las tensiones geopolíticas, las restricciones comerciales y las interrupciones en el transporte pueden influir aún más en las cadenas de suministro de granos y los costos de adquisición. Estas incertidumbres dificultan que los molineros de harina planifiquen las compras, gestionen los inventarios y mantengan costos de producción consistentes. Los aumentos repentinos en los precios del trigo también pueden requerir que los productores ajusten los precios de la harina mientras mantienen ofertas competitivas para los clientes. En consecuencia, las fluctuaciones en los costos de las materias primas y la disponibilidad del suministro pueden complicar la planificación de adquisiciones, las decisiones de precios y la eficiencia operativa en todo el mercado de harina.
Requisitos de Cumplimiento en Seguridad Alimentaria, Fortificación y Etiquetado
El cumplimiento de las regulaciones de seguridad alimentaria, fortificación y etiquetado representa un desafío operativo para los fabricantes de harina, ya que los productores deben cumplir con las normas aplicables durante el procesamiento, el envasado y la distribución. Los requisitos relativos a la composición del producto, los niveles de contaminantes, la higiene y la información del envase requieren procedimientos consistentes de control de calidad y sistemas de prueba adecuados. La Autoridad de Seguridad y Normas Alimentarias de India (FSSAI) establece requisitos que abarcan normas de productos alimenticios, contaminantes, envasado y etiquetado, y fortificación de alimentos, incluidas disposiciones aplicables a la harina de trigo. Los fabricantes que producen harina fortificada también deben garantizar que los niveles de micronutrientes cumplan con las normas prescritas y que se cumplan los requisitos de etiquetado pertinentes. Mantener el cumplimiento requiere capacitación del personal, documentación, monitoreo e inversión en procesos de garantía de calidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Harina:
El Dominio del Trigo se Mantiene, la Avena Gana Terreno por sus Credenciales NutricionalesLa harina de trigo representó el 77,41% de los ingresos del mercado de harina en 2026, respaldada por su uso generalizado en la preparación de alimentos y las redes establecidas de molienda y distribución. Su versatilidad la hace adecuada para una amplia gama de productos alimenticios y aplicaciones de fabricación. Otros tipos de harina también satisfacen diversos requisitos culinarios y de procesamiento, contribuyendo a la variedad general de productos disponibles en el mercado. Las capacidades de producción establecidas y la familiaridad con los alimentos a base de trigo continúan respaldando la posición líder de la harina de trigo en los mercados globales.
Se proyecta que la harina de avena sea el tipo de harina de más rápido crecimiento, con una CAGR del 6,37% de 2027 a 2032. El crecimiento está respaldado por el creciente interés en la variedad nutricional y el uso de ingredientes de harina alternativos en el desarrollo de productos alimenticios. La harina de avena puede incorporarse en productos de panadería, snacks y otras formulaciones alimentarias, lo que permite a los fabricantes diversificar sus ofertas de ingredientes. Sus propiedades funcionales y compatibilidad con diferentes recetas también respaldan su uso en la innovación de productos. Se espera que el interés continuo en la diversificación de ingredientes y la evolución de las preferencias alimentarias respalden la demanda de harina de avena durante el período de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Naturaleza:
El Incremento Premium de la Orgánica Supera a la Base ConvencionalLa harina convencional representó el 86,71% de los ingresos del mercado de harina en 2026, respaldada por su uso generalizado en la producción de alimentos y las redes establecidas de fabricación y distribución. Su versatilidad la hace adecuada para una amplia gama de aplicaciones alimentarias, mientras que las capacidades de producción establecidas respaldan un suministro consistente. La familiaridad con la harina convencional y su idoneidad para el procesamiento a gran escala continúan sustentando su posición líder. Estos factores ayudan a mantener su papel como el segmento dominante en los mercados globales.
Se proyecta que la harina orgánica sea el segmento de naturaleza de más rápido crecimiento, con una CAGR del 6,53% de 2027 a 2032. El crecimiento está respaldado por el creciente interés en la calidad de los ingredientes, los atributos nutricionales y las prácticas de producción asociadas con los productos alimenticios orgánicos. La harina orgánica proporciona a los fabricantes un ingrediente alternativo para desarrollar productos que se alineen con las preferencias cambiantes de los consumidores. Su uso en productos de panadería y otras aplicaciones alimentarias también crea oportunidades para la diversificación de productos. Se espera que el interés continuo en ingredientes diferenciados y los cambios en las preferencias de compra respalden la demanda de harina orgánica durante el período de pronóstico.
Por Aplicación:
El Pan Ancla el Valor Mientras que la Confitería y los Snacks Impulsan el Crecimiento del MargenLos productos de pan/panadería representaron el 40,27% de los ingresos del mercado de harina en 2026, respaldados por su consumo generalizado y su papel establecido en la preparación de alimentos en diversos mercados. La harina es un ingrediente clave en productos como pan, pasteles, pastelería y otros productos horneados, contribuyendo a su estructura y textura. La demanda consistente de panaderías comerciales y fabricantes de alimentos refuerza la posición líder del segmento. La versatilidad de la harina en diferentes aplicaciones de panadería respalda aún más su uso extensivo en toda la industria alimentaria.
Se proyecta que la confitería/snacks sea el segmento de aplicación de más rápido crecimiento, con una CAGR del 6,23% de 2027 a 2032. El crecimiento está respaldado por la evolución de las preferencias por productos de snacks convenientes y el continuo desarrollo de productos en las categorías de alimentos envasados. La harina sirve como ingrediente en una variedad de aplicaciones de confitería y snacks, proporcionando propiedades funcionales que respaldan la textura y consistencia del producto. Los fabricantes también pueden usar diferentes tipos de harina para desarrollar productos con formulaciones y características variadas. Se espera que la innovación continua en productos de snacks y confitería, junto con los cambios en las preferencias de consumo, respalde la demanda de harina en esta aplicación durante el período de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
La Escala B2B Prevalece pero el Crecimiento B2C Señala la Maduración del MercadoLas ventas de empresa a empresa (B2B) representaron el 82,39% de los ingresos del mercado de harina en 2026, respaldadas por los requisitos de adquisición a granel en las operaciones de fabricación de alimentos y servicios de alimentación. Los compradores industriales generalmente requieren especificaciones de producto consistentes y suministro confiable para respaldar la producción continua. Los fabricantes de harina, por lo tanto, atienden a una amplia gama de clientes comerciales a través de relaciones de adquisición establecidas y redes de distribución. Los pedidos recurrentes de estos clientes respaldan la planificación de la producción y mantienen la posición líder del segmento en el mercado.
Se proyecta que las ventas de empresa a consumidor (B2C) sean el canal de distribución de más rápido crecimiento, con una CAGR del 5,83% de 2027 a 2032. El crecimiento está respaldado por el creciente interés en la panadería casera y un mayor acceso a diversos productos de harina a través de canales minoristas en línea y físicos. Los consumidores pueden comprar variedades de harina especializadas para diferentes preferencias dietéticas y necesidades de preparación de alimentos, fomentando la diversificación de productos dentro del canal. El comercio electrónico y las plataformas de supermercados en línea también hacen accesible una gama más amplia de productos a los consumidores. Se espera que el desarrollo continuo de las ofertas minoristas y los cambios en los hábitos de compra respalden las ventas de harina B2C durante el período de pronóstico.
Análisis Geográfico
Mercado de Harina en Asia-Pacífico
Asia-Pacífico representó el 36,29% de los ingresos del mercado de harina en 2026, respaldado por su sustancial base de producción y consumo de harina. La demanda en toda la región está impulsada por el uso continuo de la harina en alimentos básicos, productos de panadería y la fabricación de alimentos procesados. Las diferencias en los patrones de consumo y los niveles de desarrollo del mercado entre países crean diversas oportunidades de crecimiento. La demanda consolidada en los principales mercados, junto con el aumento del consumo en las economías en desarrollo, respalda la posición de liderazgo de la región. Se espera que la expansión de la actividad de procesamiento de alimentos y los cambios en las preferencias dietéticas sostengan la demanda en toda Asia-Pacífico.
Mercado de Harina en Oriente Medio y África
Se proyecta que Oriente Medio y África sea el mercado regional de más rápido crecimiento, con una CAGR del 6,48% entre 2027 y 2032. El crecimiento está respaldado por el aumento de la demanda de alimentos básicos a base de trigo, la expansión de las poblaciones urbanas y el incremento del consumo de harina en varios países. Las inversiones en capacidad de molienda y las mejoras en la infraestructura de procesamiento y distribución de harina están contribuyendo a fortalecer las capacidades de suministro regionales. La expansión de las redes modernas de comercio minorista y servicios de alimentación también está generando demanda adicional de harina producida comercialmente. Se espera que el desarrollo continuo de la fabricación de alimentos domésticos y la evolución de los patrones de consumo respalden el crecimiento del mercado en toda la región.
Mercado de Harina en las Américas y Europa
América del Norte, Europa y América del Sur contribuyen al mercado de harina a través de industrias manufactureras de alimentos consolidadas, patrones de consumo diversos y el desarrollo continuo de productos. En los mercados maduros, la demanda está respaldada por aplicaciones establecidas en panadería y procesamiento de alimentos, mientras que los fabricantes se centran cada vez más en la diferenciación de productos, la eficiencia operativa y los cambios en las preferencias de los consumidores. América del Sur se beneficia de la importancia continua de la harina de trigo en la preparación diaria de alimentos y de la presencia de operaciones industriales de molienda. En estas regiones, las cadenas de suministro consolidadas y la demanda de los productores comerciales de alimentos continúan respaldando el consumo de harina, mientras que los distintos niveles de madurez del mercado configuran las oportunidades de crecimiento futuro.
Panorama Competitivo
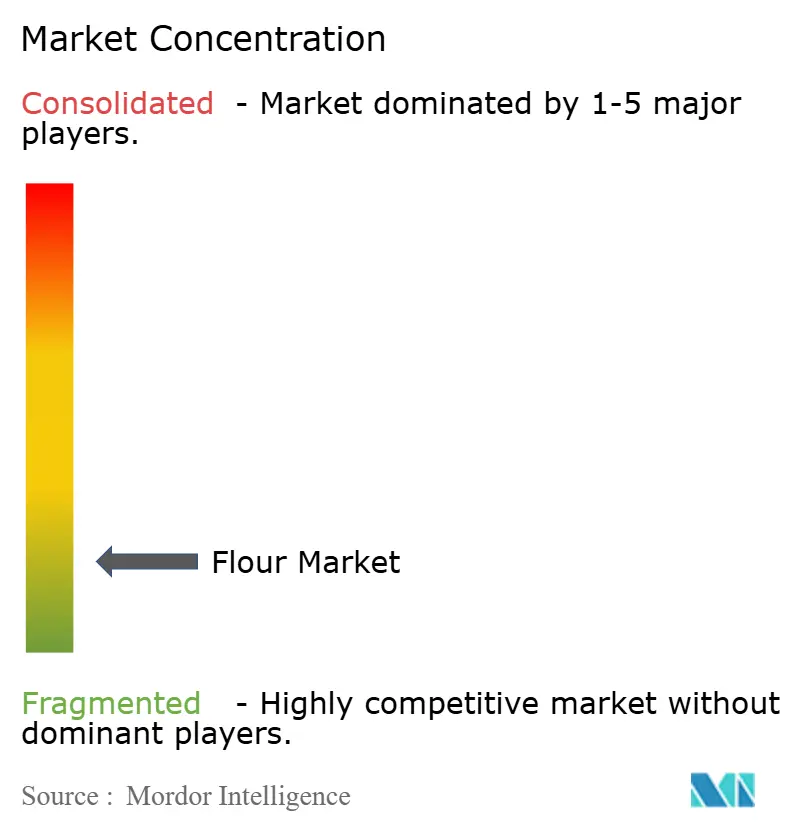
El mercado de harina está fragmentado, con competencia distribuida entre empresas agroindustriales multinacionales y especialistas regionales en molienda. Archer-Daniels-Midland Company, Cargill, Incorporated, Nisshin Seifun Group Inc., GoodMills Group GmbH y Grain Craft se encuentran entre los principales actores del mercado. La competencia está determinada por la capacidad de molienda, la calidad del producto, las redes de distribución, las relaciones con los clientes y la capacidad de cumplir con las especificaciones de los fabricantes comerciales de alimentos. Los molineros regionales y locales también contribuyen a la estructura fragmentada al atender a clientes en mercados específicos y proporcionar harina adecuada para los requisitos de procesamiento local.
Los principales actores están invirtiendo en capacidades técnicas y expandiendo sus operaciones para fortalecer sus posiciones en el mercado. En octubre de 2025, Archer-Daniels-Midland Company inauguró un Laboratorio Central de Molienda en sus instalaciones de Decatur, Illinois, para evaluar la calidad del trigo y el rendimiento de la harina, dando soporte a 31 instalaciones en América del Norte. En julio de 2025, Grain Craft completó la adquisición de los negocios de molienda de maíz seco y masa de maíz de América del Norte de Bunge Global SA, añadiendo seis instalaciones de molienda y aproximadamente 600 empleados a sus operaciones. Estos desarrollos demuestran inversión en evaluación técnica de calidad y expansión hacia categorías adyacentes de procesamiento de granos.
Otras empresas molineras también están expandiendo su capacidad operativa y alcance de clientes. En octubre de 2025, Mennel Milling Company anunció la adquisición completada del Toledo Flour Mill de Mondelez International, fortaleciendo su capacidad de producción de harina y permitiendo que la instalación continúe abasteciendo a Mondelez mientras atiende mercados adicionales. Los molineros regionales y más pequeños también compiten a través de ofertas de harina especializadas, especificaciones de productos personalizadas, redes de distribución local establecidas y servicios específicos para el cliente.
Líderes de la Industria de la Harina
-
Archer-Daniels-Midland Company
-
Cargill, Incorporated
-
Nisshin Seifun Group Inc.
-
GoodMills Group GmbH
-
Grain Craft
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Harina Empresas cubiertas en este informe
- Archer-Daniels-Midland Company
- Cargill, Incorporated
- Conagra Brands, Inc.
- General Mills, Inc.
- Bunge Global SA
- P&H Milling Group
- Grain Craft
- GoodMills Group GmbH
- Ingredion Incorporated
- King Arthur Baking Company, Inc.
- Bob’s Red Mill Natural Foods
- Bay State Milling Company
- Nisshin Seifun Group Inc.
- Wilmar International Limited
- Gruma, S.A.B. de C.V.
- Ebro Foods, S.A.
- Manildra Group
- Associated British Foods plc
- ITC Limited
- Olam Agri
Desarrollos recientes de la industria en Mercado de Harina
- Septiembre de 2026: Archer-Daniels-Midland Company anunció una opción de cadena de suministro segregada para su programa de harina de origen regenerativo Nature's Gold en el Reino Unido. La iniciativa separa físicamente el trigo regenerativo a lo largo de la cadena de suministro, fortaleciendo la trazabilidad desde las granjas participantes hasta la producción de harina y proporcionando a los clientes mayor visibilidad sobre el origen de los ingredientes.
- Octubre de 2025: Mennel Milling Company adquirió el Toledo Flour Mill de Mondelēz International, ampliando su capacidad de producción de harina y fortaleciendo su posición en los Estados Unidos. La instalación puede producir hasta 40.000 quintales de harina de trigo blando diariamente y continúa suministrando harina a Mondelēz bajo la nueva propiedad.
- Septiembre de 2025: Greenfield Milling anunció la apertura de su instalación insignia de molienda de harina en Richmond, Utah. Diseñada para producir hasta 7.500 quintales de harina diariamente, el molino abastece las operaciones de Campbell's Pepperidge Farm bajo un acuerdo de suministro de 20 años. La empresa también anunció planes para arrendar activos seleccionados de Panhandle Milling para ampliar sus capacidades en harina orgánica, convencional y sin gluten y mezclas para hornear.
- Junio de 2025: GoodMills Group GmbH inauguró su molino ampliado en Kutno, Polonia, tras una inversión de 25 millones de EUR. El proyecto duplicó la capacidad anual de molienda de 140.000 toneladas a 280.000 toneladas y aumentó la capacidad de silos de harina de 960 toneladas a 4.060 toneladas. La expansión fortalece las capacidades de producción y distribución de la empresa en el mercado polaco de harina, al tiempo que respalda sus planes más amplios de crecimiento de capacidad en el país.
Alcance del Informe Global del Mercado de Harina
El mercado de harina abarca la producción y el suministro de harina derivada de trigo, arroz, maíz y otras materias primas para su uso en la fabricación y preparación de alimentos. El mercado está segmentado por tipo de harina, incluidas harina de trigo, harina de arroz, harina de maíz y otros tipos de harina; naturaleza, incluidas harina convencional y harina orgánica; aplicación, incluidas pan y panadería, fideos y pasta, galletas, crackers y obleas, y otras aplicaciones; canal de distribución, incluidos empresa a empresa y empresa a consumidor; y geografía, incluidas América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Los pronósticos del mercado se proporcionan en términos de valor en USD y volumen en toneladas.
Resumen de la segmentación
| Harina de Trigo |
| Harina de Arroz |
| Harina de Maíz |
| Harina de Avena |
| Harina de Centeno |
| Otros Tipos de Harina |
| Harina Convencional |
| Harina Orgánica |
| Productos de Pan/Panadería |
| Fideos/Pasta |
| Galletas, Crackers/Obleas |
| Confitería/Snacks |
| Alimentación Animal |
| Otras Aplicaciones |
| Ventas de Empresa a Empresa (B2B) | |
| Ventas de Empresa a Consumidor (B2C) | Supermercados e Hipermercados |
| Tiendas de Conveniencia | |
| Tiendas Especializadas | |
| Comercio Minorista en Línea |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Harina | Harina de Trigo | |
| Harina de Arroz | ||
| Harina de Maíz | ||
| Harina de Avena | ||
| Harina de Centeno | ||
| Otros Tipos de Harina | ||
| Por Naturaleza | Harina Convencional | |
| Harina Orgánica | ||
| Por Aplicación | Productos de Pan/Panadería | |
| Fideos/Pasta | ||
| Galletas, Crackers/Obleas | ||
| Confitería/Snacks | ||
| Alimentación Animal | ||
| Otras Aplicaciones | ||
| Por Canal de Distribución | Ventas de Empresa a Empresa (B2B) | |
| Ventas de Empresa a Consumidor (B2C) | Supermercados e Hipermercados | |
| Tiendas de Conveniencia | ||
| Tiendas Especializadas | ||
| Comercio Minorista en Línea | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el mercado de harina?
Se prevé que crezca a una CAGR del 4,40% de 2027 a 2032, alcanzando 280,27 mil millones de USD para 2032.
¿Qué categoría de producto está creciendo más rápido?
Se prevé que la harina orgánica crezca a una CAGR del 6,53% de 2027 a 2032.
¿Qué aplicación genera la mayor demanda de harina?
Los productos de pan/panadería representan el 40,27% de los ingresos de 2026, lo que los convierte en la aplicación más grande.
¿Qué región está creciendo más rápido?
Se prevé que Oriente Medio y África crezcan a una CAGR del 6,48% de 2027 a 2032.