
Mehlmarktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 225.98 Milliarden US-Dollar |
| Marktgröße (2032) | 280.27 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.40 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
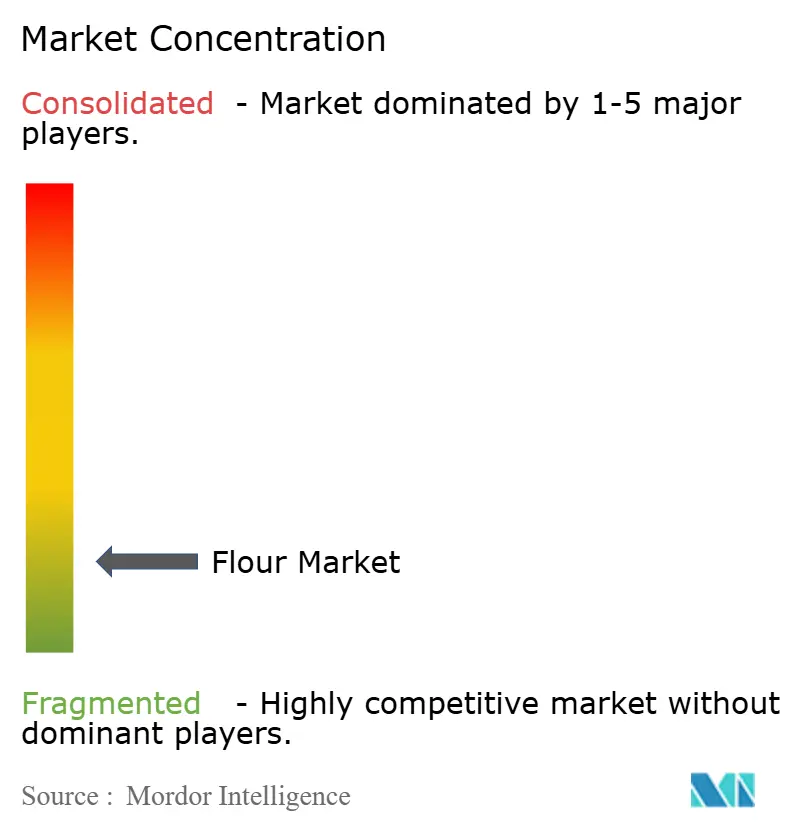
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Mehlmarktanalyse von Mordor Intelligence
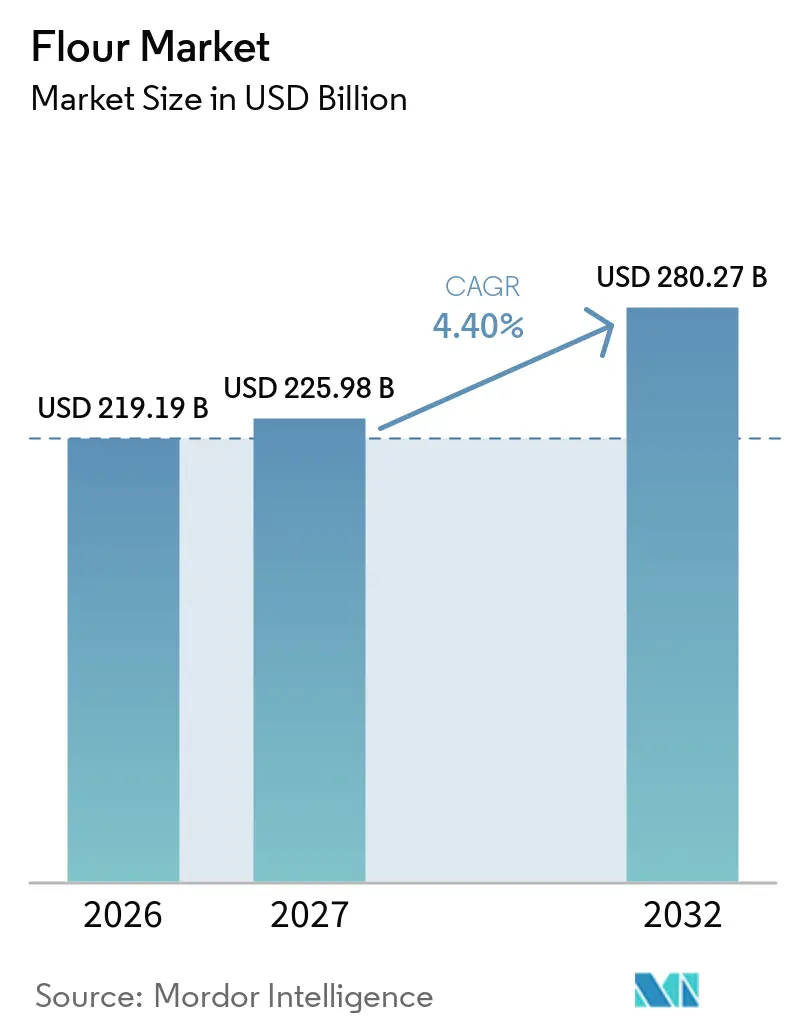
Die Mehlmarktgröße wird voraussichtlich von 219,19 Milliarden USD im Jahr 2026 auf 225,98 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 4,40 % über den Zeitraum 2027–2032 einen Wert von 280,27 Milliarden USD erreichen. Der Mehlmarkt wird durch die anhaltende Nachfrage aus der Lebensmittelproduktion, dem Backgewerbe, dem Gastronomiebereich und dem Haushaltsverbrauch gestützt. Bevölkerungswachstum, Urbanisierung, sich verändernde Ernährungspräferenzen und eine steigende Nachfrage nach praktischen Lebensmittelprodukten unterstützen weiterhin den Mehlverbrauch in etablierten und aufstrebenden Märkten. Produktinnovationen und veränderte Verbraucherpräferenzen veranlassen Hersteller, Mehlangebote zu entwickeln, die für vielfältige Lebensmittelanwendungen und sich wandelnde Ernährungserwartungen geeignet sind. Verbesserungen in der Mahltechnologie, der Produktionseffizienz und den Lieferkettenkapazitäten helfen den Produzenten zudem, ihre betriebliche Leistung zu stärken und Kundenanforderungen zu erfüllen. Der Wettbewerb bleibt vielfältig, wobei Unternehmen auf Produktqualität, zuverlässige Versorgung und Kundenbeziehungen setzen, um ihre Marktpositionen zu festigen.
Wichtigste Erkenntnisse des Berichts
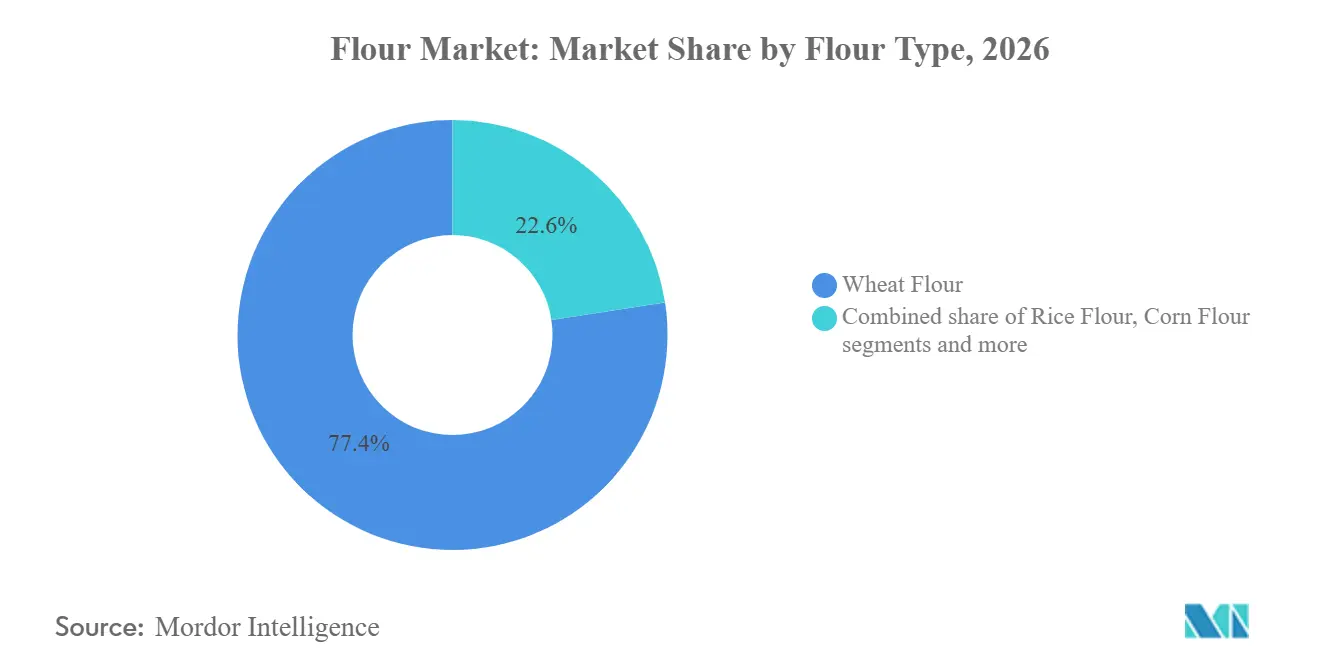
- Nach Mehltyp hielt Weizenmehl im Jahr 2026 einen Anteil von 77,41% am Mehlmarkt, während Hafermehl im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 6,37% wachsen wird.
- Nach Art hielt konventionelles Mehl im Jahr 2026 einen Anteil von 86,71% am Mehlmarkt, während Bio-Mehl im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 6,53% wachsen wird.
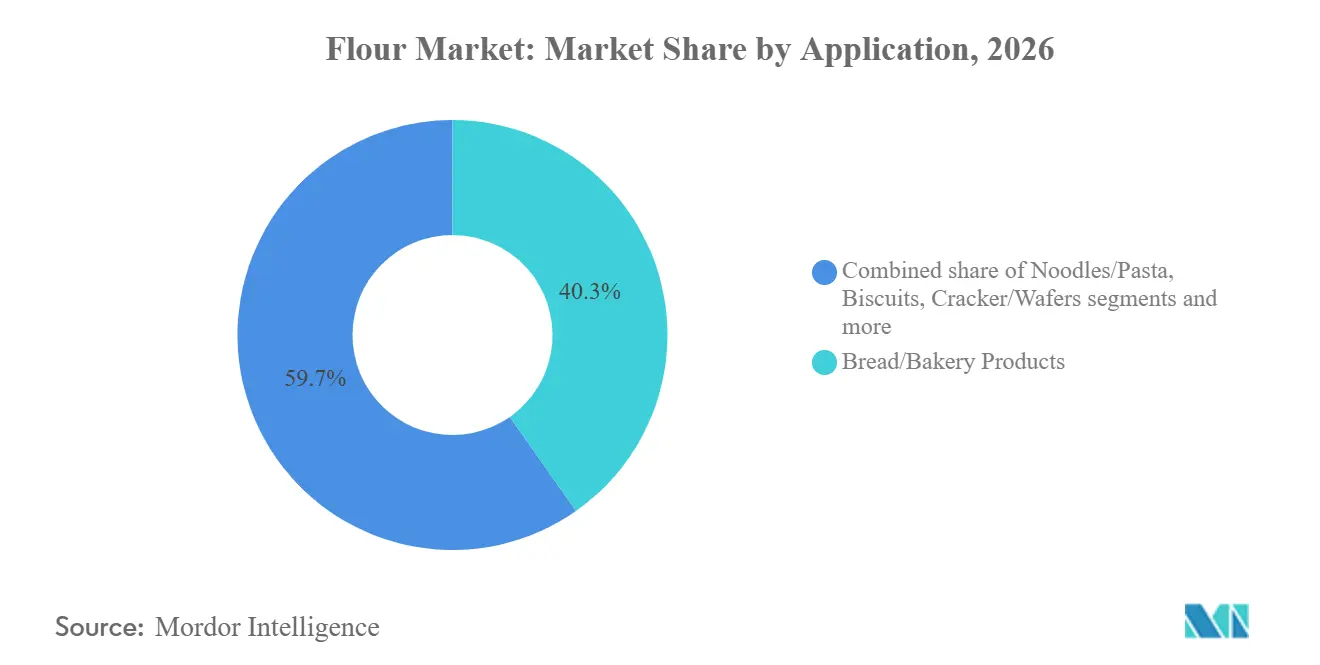
- Nach Anwendung hielt Brot und Backwaren im Jahr 2026 einen Anteil von 40,27% am Mehlmarkt, während Süßwaren und Snacks im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 6,23% wachsen werden.
- Nach Vertriebskanal entfielen im Jahr 2026 82,39% des Umsatzes auf den B2B-Vertrieb, während der B2C-Vertrieb im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 5,83% wachsen wird.
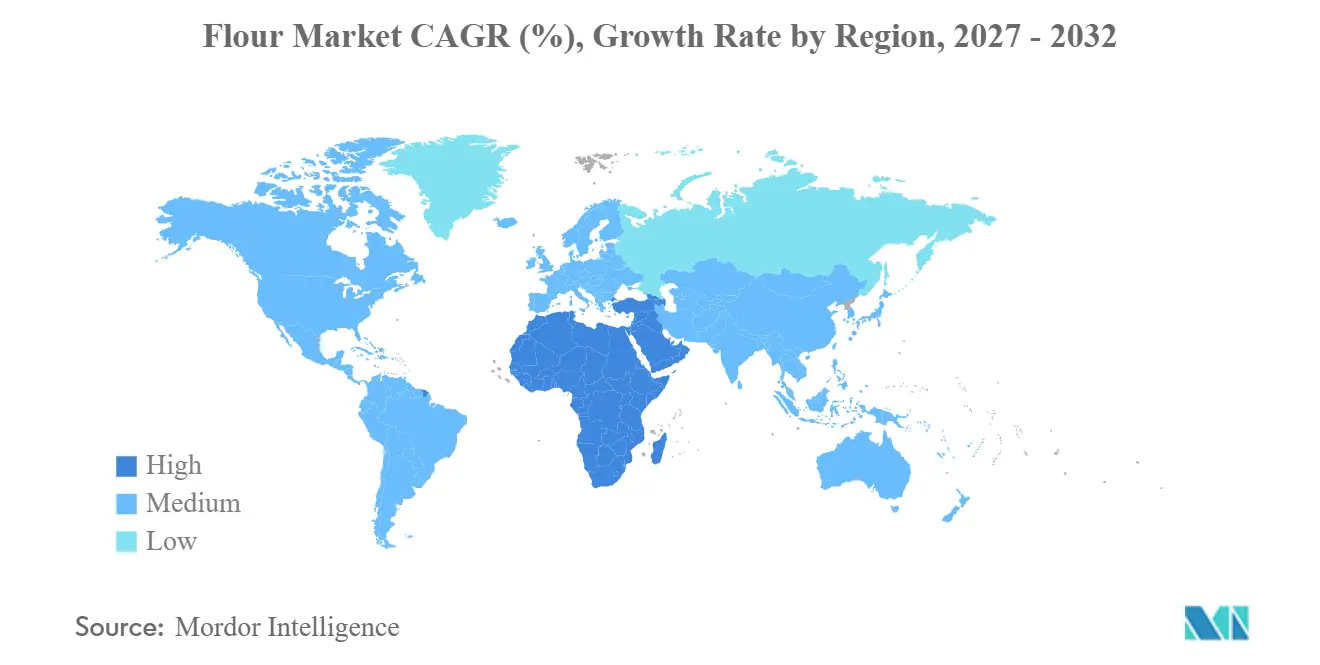
- Nach Geografie entfielen im Jahr 2026 36,29% des Umsatzes auf den asiatisch-pazifischen Raum, während der Nahe Osten und Afrika im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 6,48% wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage aus dem Back- und Verarbeitungslebensmittelsektor | +1.0% | Global, angeführt von Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Expansion von Gastronomie- und Schnellrestaurantnetzwerken | +0.9% | Naher Osten und Afrika, Asien-Pazifik, mit Ausstrahlungseffekten auf Südamerika | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Nachfrage nach Weizenmehl als Grundnahrungsmittelzutat | +0.8% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Spezial- und ernährungsphysiologisch differenzierten Mehlen | +0.6% | Nordamerika, Europa, mit wachsendem Interesse in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Staatlich geführte Initiativen zur Weizenmehlanreicherung | +0.5% | Naher Osten und Afrika, Süd- und Südostasien | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach praktischen und tiefgekühlten Backwaren | +0.5% | Nordamerika, Europa, urbaner Asien-Pazifik-Raum | Kurz- bis mittelfristig (1–3 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage aus dem Back- und Verarbeitungslebensmittelsektor
Die Mehlnachfrage wird durch seine wesentliche Rolle in der gewerblichen Bäckerei und der Verarbeitungslebensmittelproduktion gestützt, wo es in Produkten wie Brot, Brötchen, Kuchen, Keksen und anderen Backwaren eingesetzt wird. Laut der Federal Reserve Bank of St. Louis stieg der Produktionswert der US-amerikanischen Bäckerei- und Tortilla-Fertigungsindustrie von 86,33 Milliarden USD im Jahr 2024 auf 86,56 Milliarden USD im Jahr 2025[1]. Dieses Wachstum spiegelt die anhaltende Aktivität in einer bedeutenden mehlverbrauchenden Industrie wider. Gewerbliche Bäckereien und Lebensmittelhersteller sind auf konsistente Mehlversorgung angewiesen, um Produktionsvolumina, Produktqualität und Fertigungseffizienz aufrechtzuerhalten. Mehl liefert zudem wichtige funktionelle Eigenschaften, darunter Struktur, Textur und Bindung, was es zu einer wichtigen Zutat in einer Vielzahl von Back- und Verarbeitungslebensmitteln macht. Da Hersteller weiterhin Einzel- und Gastronomiekunden beliefern, tragen ihre laufenden Produktionsanforderungen dazu bei, die Mehlnachfrage aufrechtzuerhalten und die Aktivität in der Mühlenindustrie zu stützen.
Expansion von Gastronomie- und Schnellrestaurantnetzwerken
Die Expansion von Gastronomiebetrieben und Schnellrestaurantnetzwerken unterstützt die Mehlnachfrage durch wiederkehrende Anforderungen an Brötchen, Brot, Pizzaböden, Wraps, Gebäck und andere mehlbasierte Menüartikel. Laut der National Restaurant Association werden die Umsätze von Restaurants und Gastronomiebetrieben in den Vereinigten Staaten im Jahr 2026 voraussichtlich 1,55 Billionen USD erreichen[2]. Das anhaltende Ausmaß der Restaurantaktivität stützt die Beschaffung von Zutaten bei Restaurantketten und anderen Gastronomiebetreibern. Da Ketten ihre Reichweite ausbauen und Kunden über Dine-in-, Außer-Haus- und Lieferformate bedienen, benötigen sie zuverlässige Versorgung mit mehlbasierten Zutaten, um ein konsistentes Menüangebot aufrechtzuerhalten. Standardisierte Rezepte und zentralisierter Einkauf in Netzwerken mit mehreren Standorten können die wiederkehrende Beschaffung bei gewerblichen Bäckereien und Lebensmittelherstellern weiter unterstützen. Diese Anforderungen tragen dazu bei, die Mehlnachfrage in der gesamten Gastronomielieferkette aufrechtzuerhalten.
Anhaltende Nachfrage nach Weizenmehl als Grundnahrungsmittelzutat
Weizenmehl bleibt in vielen Ländern eine Grundzutat und stützt durch seine Rolle in der alltäglichen Haushaltsernährung und der traditionellen Lebensmittelzubereitung eine konsistente Nachfrage. Laut dem Auslandswirtschaftsdienst des Landwirtschaftsministeriums der Vereinigten Staaten wird der Weizenverbrauch für Lebensmittel, Saatgut und industrielle Nutzung in Indien für das Vermarktungsjahr 2025/26 auf 101,2 Millionen Tonnen geschätzt[3]. Weizenmehlprodukte wie Atta und Maida werden in indischen Haushalten weit verbreitet konsumiert, insbesondere in den traditionellen weizenkonsumierenden Regionen des Landes. Bevölkerungswachstum und die anhaltende Bedeutung weizenbasierter Lebensmittel in der täglichen Ernährung tragen dazu bei, den grundlegenden Verbrauchsbedarf aufrechtzuerhalten. Diese etablierte Ernährungsrolle stützt die wiederkehrende Nachfrage nach Mehl von Haushaltskonsumenten und lokalen Mühlenbetrieben. Der anhaltende Einsatz von Weizenmehl in der alltäglichen Lebensmittelzubereitung bietet eine stabile Grundlage für die Marktnachfrage in den wichtigsten Verbrauchsregionen.
Steigende Nachfrage nach Spezial- und ernährungsphysiologisch differenzierten Mehlen
Die Nachfrage nach Spezial- und ernährungsphysiologisch differenzierten Mehlen steigt, da Lebensmittelhersteller und Verbraucher nach Zutaten suchen, die spezifische funktionelle Eigenschaften und ernährungsphysiologische Vorteile bieten. Mehlsorten mit höherem Protein-, Ballaststoff- oder Vollkorngehalt gewinnen in der Produktentwicklung an Bedeutung, insbesondere da Hersteller Rezepturen anpassen, um veränderten Ernährungspräferenzen gerecht zu werden. Alternative Getreide- und Hülsenfruchtmehle bieten zudem Möglichkeiten zur Diversifizierung von Zutatenformulierungen und zur Entwicklung von Produkten mit unverwechselbaren Texturen, Aromen und Nährwertprofilen. Diese Zutaten werden in Anwendungen wie Backwaren, Pasta, Snacks und anderen verarbeiteten Lebensmitteln eingesetzt. Hersteller bewerten zunehmend Mehleigenschaften wie Wasseraufnahme, Bindevermögen und Backleistung, um gewünschte Produktergebnisse zu erzielen. Diese wachsende Betonung von Zutatenfunktionalität und ernährungsphysiologischer Differenzierung unterstützt Produktinnovationen und erweitert die Nachfrage im gesamten Mehlmarkt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Weizenpreise und Getreideverfügbarkeit | -0.7% | Global, am stärksten ausgeprägt in Naher Osten und Afrika sowie importabhängigem Südasien | Kurz- bis mittelfristig (1–3 Jahre) |
| Anforderungen an Lebensmittelsicherheit, Anreicherung und Kennzeichnungskonformität | -0.4% | Europa, Nordamerika, zunehmend Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Hohe Energie- und Mahlbetriebskosten | -0.6% | Global, am stärksten ausgeprägt in Europa und energieimportabhängigen Märkten | Mittel- bis langfristig (2–5 Jahre) |
| Klimabedingte Störungen der Weizenproduktion und -versorgung | -0.6% | Global, insbesondere mit Auswirkungen auf die Weizengürtel am Schwarzen Meer, in Australien und Südasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Weizenpreise und Getreideverfügbarkeit
Schwankungen bei Weizenpreisen und Getreideverfügbarkeit stellen eine Herausforderung für den Mehlmarkt dar, da Weizen der primäre Rohstoff in der Mehlproduktion ist. Veränderungen der Wetterbedingungen, einschließlich Dürren, übermäßiger Niederschläge und Temperaturschwankungen, können Ernteerträge und die Verfügbarkeit von Mahlweizen beeinflussen. Geopolitische Spannungen, Handelsbeschränkungen und Störungen im Transportwesen können Getreidelieferketten und Beschaffungskosten weiter beeinflussen. Diese Unsicherheiten erschweren es Mehlmüllern, Einkäufe zu planen, Lagerbestände zu verwalten und konsistente Produktionskosten aufrechtzuerhalten. Plötzliche Anstiege der Weizenpreise können Produzenten auch dazu zwingen, Mehlpreise anzupassen und gleichzeitig wettbewerbsfähige Kundenangebote aufrechtzuerhalten. Folglich können Schwankungen bei Rohstoffkosten und Versorgungsverfügbarkeit die Beschaffungsplanung, Preisentscheidungen und betriebliche Effizienz im gesamten Mehlmarkt erschweren.
Anforderungen an Lebensmittelsicherheit, Anreicherung und Kennzeichnungskonformität
Die Einhaltung von Lebensmittelsicherheits-, Anreicherungs- und Kennzeichnungsvorschriften stellt eine betriebliche Herausforderung für Mehlhersteller dar, da Produzenten die geltenden Standards in der gesamten Verarbeitung, Verpackung und Distribution erfüllen müssen. Anforderungen bezüglich Produktzusammensetzung, Schadstoffgehalten, Hygiene und Verpackungsinformationen erfordern konsistente Qualitätskontrollverfahren und geeignete Testsysteme. Die Lebensmittelsicherheits- und Standardsbehörde Indiens (FSSAI) legt Anforderungen fest, die Lebensmittelproduktstandards, Schadstoffe, Verpackung und Kennzeichnung sowie Lebensmittelanreicherung abdecken, einschließlich Bestimmungen, die für Weizenmehl gelten. Hersteller, die angereichertes Mehl produzieren, müssen zudem sicherstellen, dass Mikronährstoffgehalte die vorgeschriebenen Standards erfüllen und die entsprechenden Kennzeichnungsanforderungen eingehalten werden. Die Aufrechterhaltung der Konformität erfordert Mitarbeiterschulungen, Dokumentation, Überwachung und Investitionen in Qualitätssicherungsprozesse.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Mehltyp:
Weizenvorherrschaft ungebrochen, Hafer gewinnt durch ernährungsphysiologische VorzügeWeizenmehl machte im Jahr 2026 77,41 % des Mehlmarktumsatzes aus, gestützt durch seine weit verbreitete Verwendung in der Lebensmittelzubereitung sowie etablierte Mahl- und Vertriebsnetzwerke. Seine Vielseitigkeit macht es für eine breite Palette von Lebensmittelprodukten und Fertigungsanwendungen geeignet. Andere Mehltypen bedienen ebenfalls vielfältige kulinarische und verarbeitungstechnische Anforderungen und tragen zur Gesamtvielfalt der auf dem Markt verfügbaren Produkte bei. Etablierte Produktionskapazitäten und die Vertrautheit mit weizenbasierten Lebensmitteln stützen weiterhin die führende Position von Weizenmehl auf den globalen Märkten.
Hafermehl wird voraussichtlich der am schnellsten wachsende Mehltyp sein, mit einem CAGR von 6,37 % von 2027 bis 2032. Das Wachstum wird durch zunehmendes Interesse an ernährungsphysiologischer Vielfalt und den Einsatz alternativer Mehlzutaten in der Lebensmittelproduktentwicklung unterstützt. Hafermehl kann in Backwaren, Snacks und andere Lebensmittelformulierungen eingearbeitet werden, was Herstellern ermöglicht, ihr Zutatenangebot zu diversifizieren. Seine funktionellen Eigenschaften und die Kompatibilität mit verschiedenen Rezepten unterstützen zudem seinen Einsatz bei Produktinnovationen. Das anhaltende Interesse an Zutatendiversifizierung und sich verändernden Lebensmittelpräferenzen wird voraussichtlich die Nachfrage nach Hafermehl im Prognosezeitraum stützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Art:
Preisaufschlag durch Bio übertrifft die konventionelle BasisKonventionelles Mehl machte im Jahr 2026 86,71 % des Mehlmarktumsatzes aus, gestützt durch seine weit verbreitete Verwendung in der Lebensmittelproduktion sowie etablierte Fertigungs- und Vertriebsnetzwerke. Seine Vielseitigkeit macht es für eine breite Palette von Lebensmittelanwendungen geeignet, während etablierte Produktionskapazitäten eine konsistente Versorgung sicherstellen. Die Vertrautheit mit konventionellem Mehl und seine Eignung für die Großserienverarbeitung stützen weiterhin seine führende Position. Diese Faktoren tragen dazu bei, seine Rolle als dominierendes Segment auf den globalen Märkten aufrechtzuerhalten.
Bio-Mehl wird voraussichtlich das am schnellsten wachsende Natursegment sein, mit einem CAGR von 6,53 % von 2027 bis 2032. Das Wachstum wird durch zunehmendes Interesse an Zutatenqualität, Nährwertattributen und Produktionspraktiken im Zusammenhang mit Bio-Lebensmittelprodukten unterstützt. Bio-Mehl bietet Herstellern eine alternative Zutat für die Entwicklung von Produkten, die mit sich verändernden Verbraucherpräferenzen übereinstimmen. Sein Einsatz in Backwaren und anderen Lebensmittelanwendungen schafft zudem Möglichkeiten zur Produktdiversifizierung. Das anhaltende Interesse an differenzierten Zutaten und veränderte Kaufpräferenzen werden voraussichtlich die Nachfrage nach Bio-Mehl im Prognosezeitraum stützen.
Nach Anwendung:
Brot sichert den Wert, während Süßwaren und Snacks das Margenwachstum vorantreibenBrot- und Backwaren machten im Jahr 2026 40,27 % des Mehlmarktumsatzes aus, gestützt durch ihren weit verbreiteten Konsum und ihre etablierte Rolle in der Lebensmittelzubereitung in verschiedenen Märkten. Mehl ist eine Schlüsselzutat in Produkten wie Brot, Kuchen, Gebäck und anderen Backwaren und trägt zu deren Struktur und Textur bei. Die konsistente Nachfrage von gewerblichen Bäckereien und Lebensmittelherstellern festigt die führende Position des Segments. Die Vielseitigkeit von Mehl in verschiedenen Backanwendungen unterstützt zudem seinen umfangreichen Einsatz in der Lebensmittelindustrie.
Süßwaren und Snacks werden voraussichtlich das am schnellsten wachsende Anwendungssegment sein, mit einem CAGR von 6,23 % von 2027 bis 2032. Das Wachstum wird durch sich verändernde Präferenzen für praktische Snackprodukte und anhaltende Produktentwicklung in den Kategorien Verpackte Lebensmittel unterstützt. Mehl dient als Zutat in einer Vielzahl von Süßwaren- und Snackanwendungen und liefert funktionelle Eigenschaften, die Produkttextur und -konsistenz unterstützen. Hersteller können auch verschiedene Mehltypen verwenden, um Produkte mit unterschiedlichen Formulierungen und Eigenschaften zu entwickeln. Anhaltende Innovationen bei Snack- und Süßwarenprodukten sowie veränderte Konsumpräferenzen werden voraussichtlich die Mehlnachfrage in dieser Anwendung im Prognosezeitraum stützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
B2B-Skalierung dominiert, aber B2C-Wachstum signalisiert MarktreifungBusiness-to-Business (B2B)-Verkäufe machten im Jahr 2026 82,39 % des Mehlmarktumsatzes aus, gestützt durch Massenbeschaffungsanforderungen in der Lebensmittelproduktion und im Gastronomiebetrieb. Industrielle Käufer benötigen in der Regel konsistente Produktspezifikationen und eine zuverlässige Versorgung, um die laufende Produktion zu unterstützen. Mehlhersteller bedienen daher eine breite Palette gewerblicher Kunden über etablierte Beschaffungsbeziehungen und Vertriebsnetzwerke. Wiederkehrende Bestellungen dieser Kunden unterstützen die Produktionsplanung und erhalten die führende Position des Segments im Markt.
Business-to-Consumer (B2C)-Verkäufe werden voraussichtlich der am schnellsten wachsende Vertriebskanal sein, mit einem CAGR von 5,83 % von 2027 bis 2032. Das Wachstum wird durch zunehmendes Interesse am Heimbacken und einen besseren Zugang zu verschiedenen Mehlprodukten über Online- und stationäre Einzelhandelskanäle unterstützt. Verbraucher können spezialisierte Mehlsorten für verschiedene Ernährungspräferenzen und Lebensmittelzubereitungsbedürfnisse kaufen, was die Produktdiversifizierung innerhalb des Kanals fördert. E-Commerce- und Online-Lebensmittelplattformen machen zudem eine breitere Produktpalette für Verbraucher zugänglich. Die anhaltende Entwicklung des Einzelhandelsangebots und veränderte Kaufgewohnheiten werden voraussichtlich die B2C-Mehlverkäufe im Prognosezeitraum stützen.
Geografische Analyse
APAC-Mehlmarkt
Asien-Pazifik entfiel im Jahr 2026 auf 36,29 % des Mehlmarktumsatzes, gestützt durch seine erhebliche Mehlproduktions- und Verbrauchsbasis. Die Nachfrage in der Region wird durch den anhaltenden Einsatz von Mehl in Grundnahrungsmitteln, Backwaren und der Verarbeitung von Lebensmitteln angetrieben. Unterschiede in den Verbrauchsmustern und im Entwicklungsstand der Märkte in den einzelnen Ländern schaffen unterschiedliche Wachstumschancen. Die etablierte Nachfrage in den wichtigsten Märkten sowie der steigende Verbrauch in Entwicklungsländern stützen die führende Position der Region. Die Ausweitung der Lebensmittelverarbeitungsaktivitäten und veränderte Ernährungsgewohnheiten dürften die Nachfrage in Asien-Pazifik nachhaltig stützen.
MEA-Mehlmarkt
Der Nahe Osten und Afrika wird voraussichtlich der am schnellsten wachsende regionale Markt sein, mit einer CAGR von 6,48 % von 2027 bis 2032. Das Wachstum wird durch die steigende Nachfrage nach weizenbasierten Grundnahrungsmitteln, wachsende städtische Bevölkerungen und einen zunehmenden Mehlverbrauch in mehreren Ländern gestützt. Investitionen in Mahlkapazitäten sowie Verbesserungen in der Mehlverarbeitung und der Vertriebsinfrastruktur tragen dazu bei, die regionalen Versorgungskapazitäten zu stärken. Die Expansion moderner Einzelhandels- und Gastronomienetzwerke schafft ebenfalls zusätzliche Nachfrage nach kommerziell produziertem Mehl. Die weitere Entwicklung der heimischen Lebensmittelproduktion und sich wandelnde Verbrauchsmuster dürften das Marktwachstum in der Region weiter unterstützen.
Mehlmarkt in Nord- und Südamerika sowie Europa
Nordamerika, Europa und Südamerika tragen zum Mehlmarkt durch etablierte Lebensmittelverarbeitungsindustrien, vielfältige Verbrauchsmuster und laufende Produktentwicklungen bei. In reifen Märkten wird die Nachfrage durch etablierte Anwendungen in der Backwaren- und Lebensmittelverarbeitung gestützt, während sich die Hersteller zunehmend auf Produktdifferenzierung, betriebliche Effizienz und veränderte Verbraucherpräferenzen konzentrieren. Südamerika profitiert von der anhaltenden Bedeutung von Weizenmehl bei der täglichen Lebensmittelzubereitung sowie von der Präsenz industrieller Mahlbetriebe. In diesen Regionen stützen etablierte Lieferketten und die Nachfrage kommerzieller Lebensmittelproduzenten weiterhin den Mehlverbrauch, während unterschiedliche Reifegrade der Märkte die künftigen Wachstumschancen prägen.
Wettbewerbslandschaft
Der Mehlmarkt ist fragmentiert, wobei der Wettbewerb auf multinationale Agrarhandelsunternehmen und regionale Mahlspezialisten verteilt ist. Archer-Daniels-Midland Company, Cargill, Incorporated, Nisshin Seifun Group Inc., GoodMills Group GmbH und Grain Craft gehören zu den wichtigsten Akteuren im Markt. Der Wettbewerb wird durch Mahlkapazität, Produktqualität, Vertriebsnetzwerke, Kundenbeziehungen und die Fähigkeit geprägt, die Spezifikationen gewerblicher Lebensmittelhersteller zu erfüllen. Regionale und lokale Müller tragen ebenfalls zur fragmentierten Struktur bei, indem sie Kunden in spezifischen Märkten bedienen und Mehl bereitstellen, das für lokale Verarbeitungsanforderungen geeignet ist.
Führende Akteure investieren in technische Kapazitäten und erweitern ihre Betriebe, um ihre Marktpositionen zu stärken. Im Oktober 2025 eröffnete Archer-Daniels-Midland Company ein Zentrallabor für Mahlung in seiner Anlage in Decatur, Illinois, zur Beurteilung von Weizenqualität und Mehlleistung, das 31 Anlagen in Nordamerika unterstützt. Im Juli 2025 schloss Grain Craft die Übernahme der nordamerikanischen Trockenmaismahl- und Maismasageschäfte von Bunge Global SA ab und fügte seinem Betrieb sechs Mahlanlagen und rund 600 Mitarbeiter hinzu. Diese Entwicklungen zeigen Investitionen in die technische Qualitätsbewertung und die Expansion in angrenzende Getreideverarbeitungskategorien.
Andere Mahlunternehmen erweitern ebenfalls ihre Betriebskapazitäten und ihre Kundenreichweite. Im Oktober 2025 gab Mennel Milling Company den abgeschlossenen Erwerb der Toledo Flour Mill von Mondelez International bekannt, was ihre Mehlproduktionskapazität stärkt und es der Anlage ermöglicht, Mondelez weiterhin zu beliefern und gleichzeitig zusätzliche Märkte zu bedienen. Regionale und kleinere Müller konkurrieren ebenfalls durch spezialisierte Mehlangebote, maßgeschneiderte Produktspezifikationen, etablierte lokale Vertriebsnetzwerke und kundenspezifische Dienstleistungen.
Marktführer der Mehlindustrie
-
Archer-Daniels-Midland Company
-
Cargill, Incorporated
-
Nisshin Seifun Group Inc.
-
GoodMills Group GmbH
-
Grain Craft
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Mehlmarkt Unternehmen in diesem Bericht
- Archer-Daniels-Midland Company
- Cargill, Incorporated
- Conagra Brands, Inc.
- General Mills, Inc.
- Bunge Global SA
- P&H Milling Group
- Grain Craft
- GoodMills Group GmbH
- Ingredion Incorporated
- King Arthur Baking Company, Inc.
- Bob’s Red Mill Natural Foods
- Bay State Milling Company
- Nisshin Seifun Group Inc.
- Wilmar International Limited
- Gruma, S.A.B. de C.V.
- Ebro Foods, S.A.
- Manildra Group
- Associated British Foods plc
- ITC Limited
- Olam Agri
Neueste Industrielle Entwicklungen in Mehlmarkt
- September 2026: Archer-Daniels-Midland Company gab eine Option für eine segregierte Lieferkette für sein regenerativ bezogenes Mehlprogramm Nature's Gold im Vereinigten Königreich bekannt. Die Initiative trennt regenerativen Weizen physisch in der gesamten Lieferkette, stärkt die Rückverfolgbarkeit von teilnehmenden Betrieben bis zur Mehlproduktion und bietet Kunden eine größere Transparenz bei der Zutatenbeschaffung.
- Oktober 2025: Mennel Milling Company erwarb die Toledo Flour Mill von Mondelēz International und erweiterte damit ihre Mehlproduktionskapazität sowie ihre Position in den Vereinigten Staaten. Die Anlage kann täglich bis zu 40.000 Hundredweight Weichweizenweizenmehl produzieren und beliefert Mondelēz weiterhin unter der neuen Eigentümerschaft.
- September 2025: Greenfield Milling gab die Eröffnung seiner Flaggschiff-Mehlmühlenanlage in Richmond, Utah, bekannt. Die Mühle ist darauf ausgelegt, täglich bis zu 7.500 Hundredweight Mehl zu produzieren, und beliefert Campbell's Pepperidge Farm-Betriebe im Rahmen eines 20-jährigen Liefervertrags. Das Unternehmen gab zudem Pläne bekannt, ausgewählte ehemalige Panhandle Milling-Anlagen zu pachten, um seine Kapazitäten bei Bio-, konventionellem und glutenfreiem Mehl sowie Backmischungen auszubauen.
- Juni 2025: GoodMills Group GmbH weihte ihre erweiterte Mühle in Kutno, Polen, nach einer Investition von 25 Millionen EUR ein. Das Projekt verdoppelte die jährliche Mahlkapazität von 140.000 Tonnen auf 280.000 Tonnen und erhöhte die Mehlsilokapazität von 960 Tonnen auf 4.060 Tonnen. Die Erweiterung stärkt die Produktions- und Vertriebskapazitäten des Unternehmens auf dem polnischen Mehlmarkt und unterstützt seine umfassenderen Kapazitätswachstumspläne im Land.
Berichtsumfang des globalen Mehlmarkts
Der Mehlmarkt umfasst die Produktion und Lieferung von Mehl aus Weizen, Reis, Mais und anderen Rohstoffen für den Einsatz in der Lebensmittelproduktion und -zubereitung. Der Markt ist segmentiert nach Mehltyp, einschließlich Weizenmehl, Reismehl, Maismehl und anderen Mehltypen; Art, einschließlich konventionellem Mehl und Bio-Mehl; Anwendung, einschließlich Brot und Backwaren, Nudeln und Pasta, Kekse, Cracker und Waffeln sowie weitere Anwendungen; Vertriebskanal, einschließlich Business-to-Business und Business-to-Consumer; sowie Geografie, einschließlich Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika. Die Marktprognosen werden in Wert in USD und Volumen in Tonnen angegeben.
Segmentierungsübersicht
| Weizenmehl |
| Reismehl |
| Maismehl |
| Hafermehl |
| Roggenmehl |
| Andere Mehltypen |
| Konventionelles Mehl |
| Bio-Mehl |
| Brot- und Backwaren |
| Nudeln/Pasta |
| Kekse, Cracker/Waffeln |
| Süßwaren/Snacks |
| Tierfutter |
| Andere Anwendungen |
| Business-to-Business (B2B)-Verkäufe | |
| Business-to-Consumer (B2C)-Verkäufe | Supermärkte und Verbrauchermärkte |
| Convenience-Stores | |
| Fachgeschäfte | |
| Online-Einzelhandel |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Mehltyp | Weizenmehl | |
| Reismehl | ||
| Maismehl | ||
| Hafermehl | ||
| Roggenmehl | ||
| Andere Mehltypen | ||
| Nach Art | Konventionelles Mehl | |
| Bio-Mehl | ||
| Nach Anwendung | Brot- und Backwaren | |
| Nudeln/Pasta | ||
| Kekse, Cracker/Waffeln | ||
| Süßwaren/Snacks | ||
| Tierfutter | ||
| Andere Anwendungen | ||
| Nach Vertriebskanal | Business-to-Business (B2B)-Verkäufe | |
| Business-to-Consumer (B2C)-Verkäufe | Supermärkte und Verbrauchermärkte | |
| Convenience-Stores | ||
| Fachgeschäfte | ||
| Online-Einzelhandel | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für den Mehlmarkt?
Es wird prognostiziert, dass er von 2027 bis 2032 mit einem CAGR von 4,40 % wächst und bis 2032 einen Wert von 280,27 Milliarden USD erreicht.
Welche Produktkategorie wächst am schnellsten?
Bio-Mehl wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,53 % wachsen.
Welche Anwendung erzeugt die größte Mehlnachfrage?
Brot- und Backwaren machen 40,27 % des Umsatzes im Jahr 2026 aus und sind damit die größte Anwendung.
Welche Region wächst am schnellsten?
Der Nahe Osten und Afrika wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,48 % wachsen.