
Tamanho e Participação do Mercado de Pias de Cozinha na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
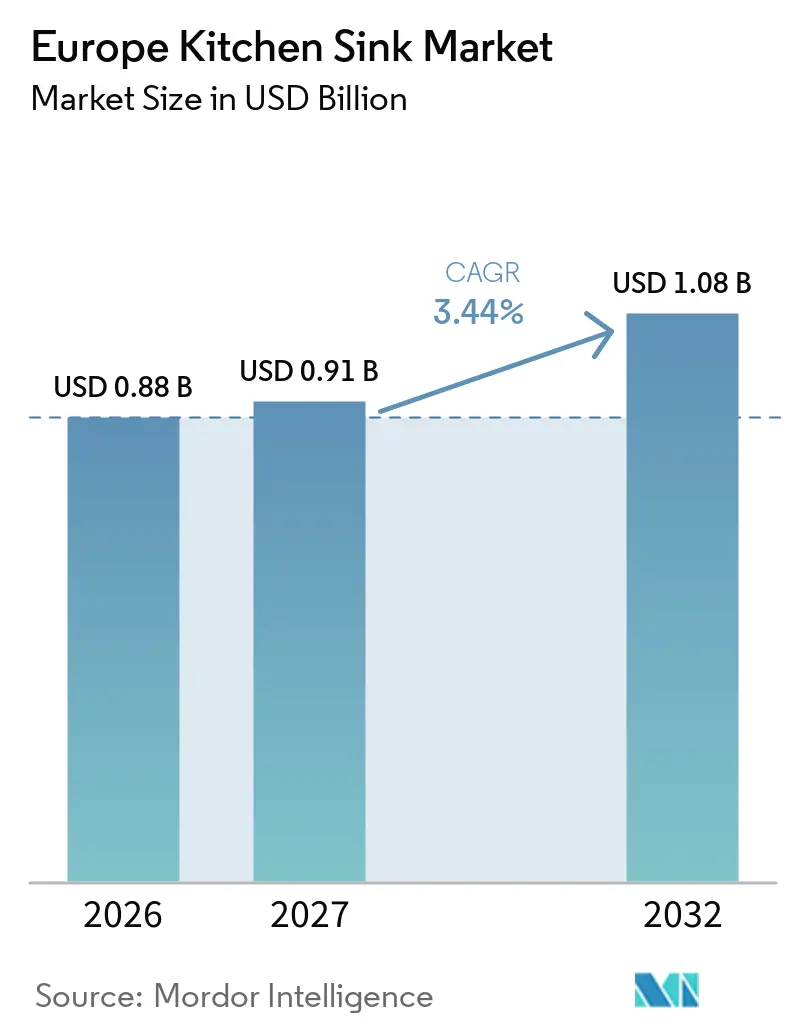
| Tamanho do mercado no ano base (2026) | 0.88 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.91 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.08 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.44 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pias de Cozinha na Europa por Mordor Intelligence
O mercado de pias de cozinha na Europa foi avaliado em 0,88 bilhões de USD em 2026, é estimado em 0,91 bilhões de USD em 2027 e tem previsão de atingir 1,08 bilhões de USD até 2032, crescendo a um CAGR de 3,44% durante 2027–2032. O mercado europeu de pias de cozinha é sustentado principalmente por atividades de renovação e substituição, e não pela construção de novas habitações. A Alemanha ilustra esse padrão, pois a receita do varejo doméstico de cozinhas aumentou 3,9% em 2025, enquanto os volumes unitários caíram 1,3%, e o valor médio de compra de cozinha atingiu EUR 12.177, mostrando que os compradores estão optando por projetos de maior valor[1]. O grande estoque de cozinhas mais antigas sustenta a demanda por substituição, com 16 milhões de residências alemãs contendo cozinhas com mais de 20 anos. Os fabricantes estão respondendo por meio de ofertas integradas de pia, torneira, sistema de descarte e armazenamento, enquanto os requisitos de durabilidade, higiene e conteúdo reciclado moldam cada vez mais o design dos produtos[2]. A desaceleração nas conclusões de habitações e as mudanças nos custos de insumos limitam a demanda em alguns locais, mas também reforçam a importância das vendas impulsionadas por renovações no mercado europeu de pias de cozinha.
Principais Conclusões do Relatório
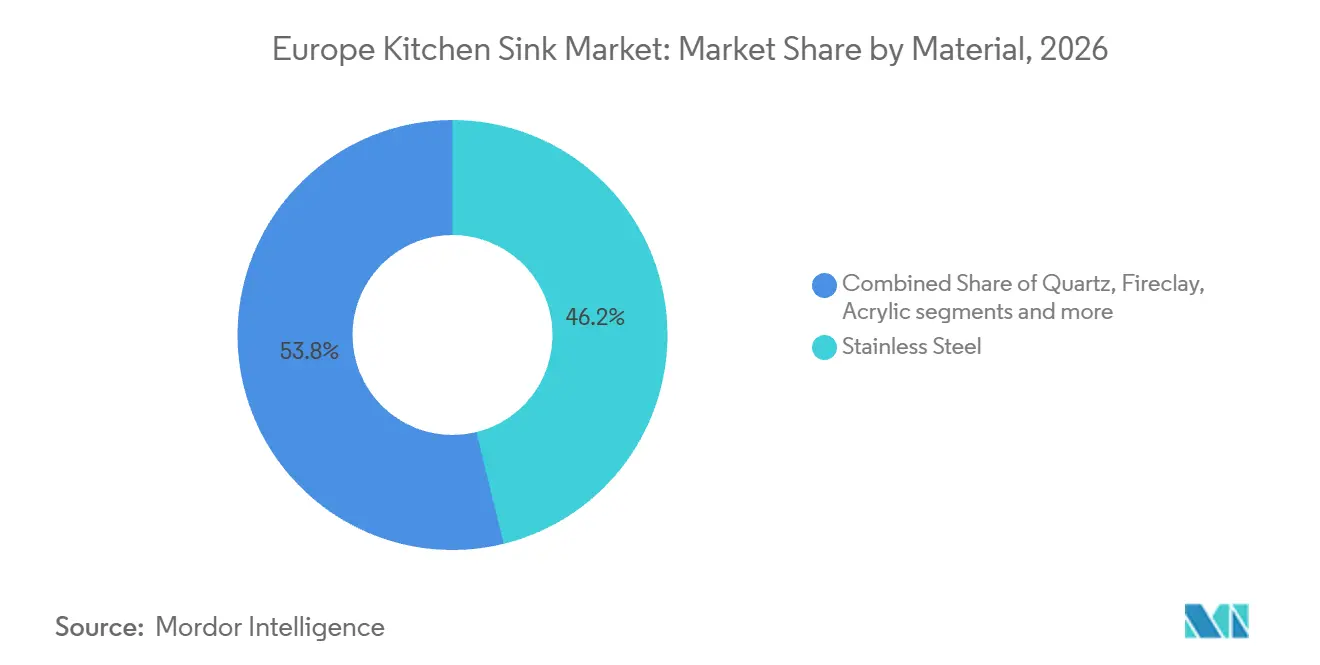
- Por material, o aço inoxidável detinha 46,17% da participação do mercado de pias de cozinha na Europa em 2026, enquanto o composto de quartzo tem previsão de crescer a um CAGR de 4,52% até 2032.
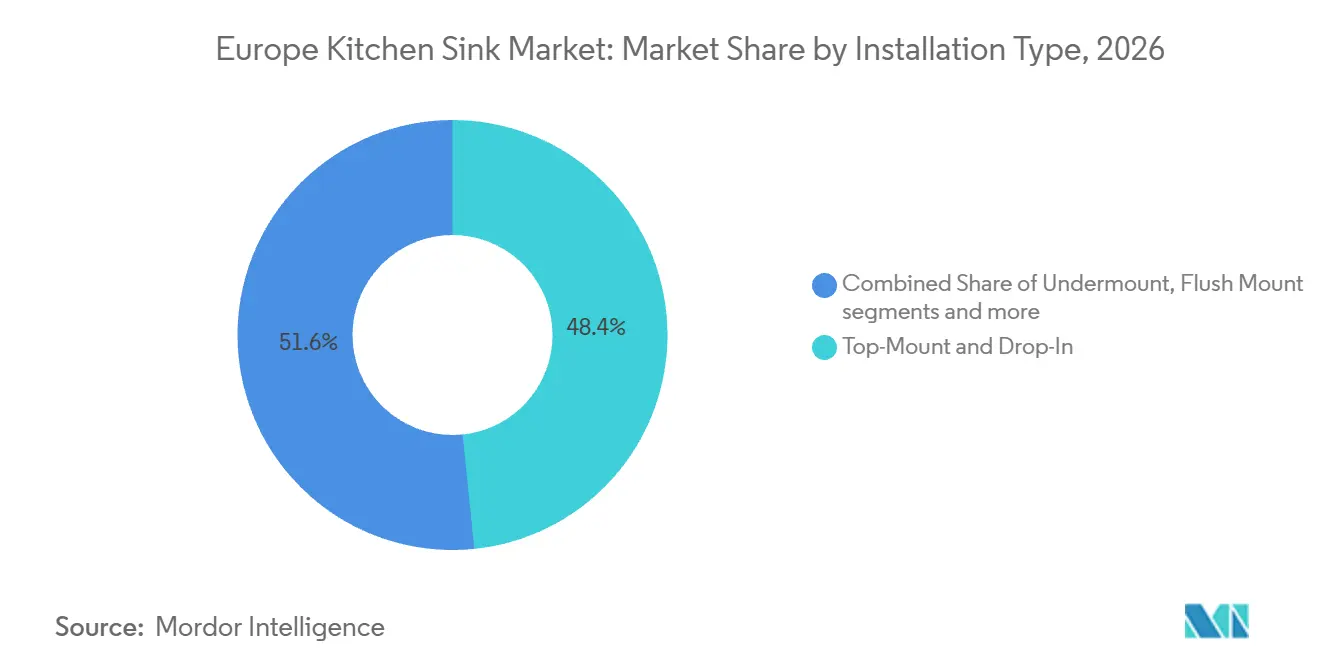
- Por tipo de instalação, os produtos sobreposto e de encaixe detinham 48,38% da participação do mercado de pias de cozinha na Europa em 2026, enquanto os produtos de montagem nivelada têm previsão de crescer a um CAGR de 4,16% até 2032.
- Por configuração de cuba, os produtos de cuba simples detinham 42,73% da participação do mercado de pias de cozinha na Europa em 2026 e têm previsão de crescer a um CAGR de 4,07% até 2032.
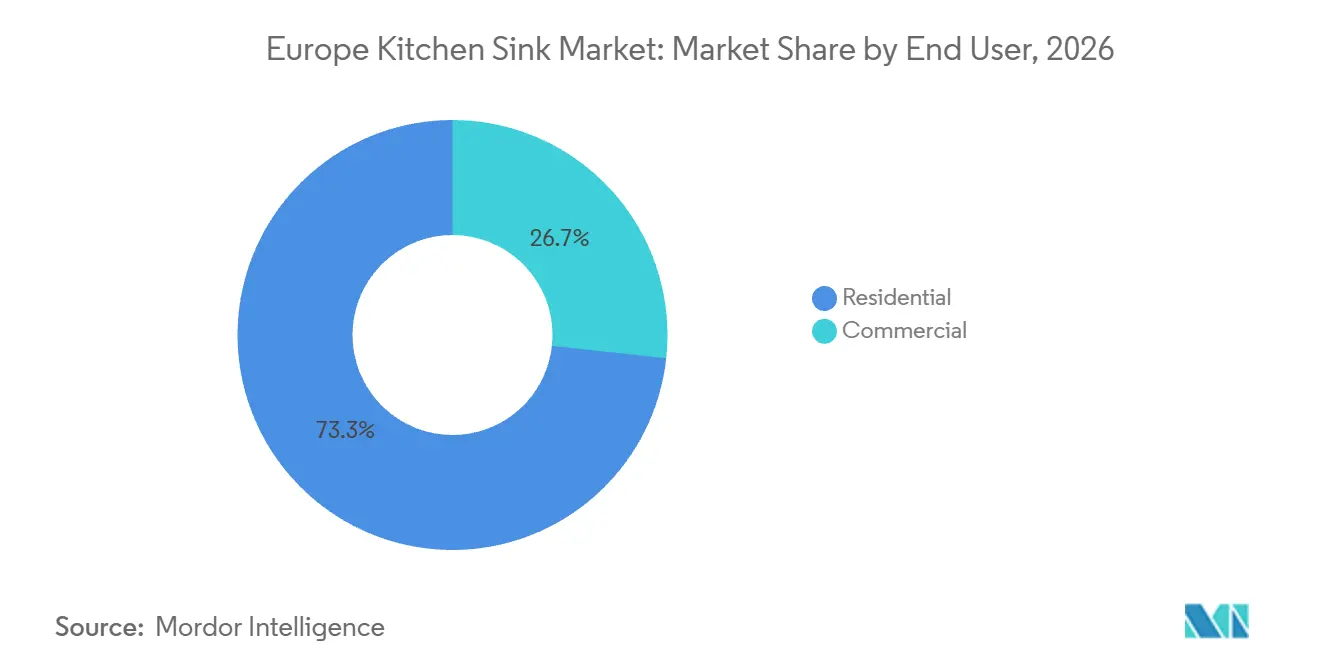
- Por usuário final, os produtos residenciais detinham 73,27% da participação do mercado de pias de cozinha na Europa em 2026, enquanto os produtos comerciais têm previsão de crescer a um CAGR de 3,92% até 2032.
- Por canal de distribuição, B2C e varejo detinham 76,36% da participação do mercado de pias de cozinha na Europa em 2026 e têm previsão de crescer a um CAGR de 3,71% até 2032.
- Por geografia, a Alemanha detinha 22,64% da participação do mercado de pias de cozinha na Europa em 2026, enquanto a Espanha tem previsão de crescer a um CAGR de 4,27% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda por Renovação de Cozinhas e Substituição Premium | +1.2% | Pan-Europeu, mais forte na Alemanha, Reino Unido e França | Curto prazo (≤ 2 anos) |
| Preferência por Materiais Duráveis, Higiênicos e com Design Diferenciado | +0.9% | Alemanha, Itália, Países Nórdicos e Reino Unido | Médio prazo (2-4 anos) |
| Crescimento de Estações de Trabalho e Sistemas de Cozinha Integrados | +0.7% | Europa Ocidental, BENELUX, Alemanha e Reino Unido | Médio prazo (2-4 anos) |
| Sustentabilidade, Conteúdo Reciclado e Demanda por Design Circular | +0.5% | Em toda a UE, impulsionado por regulamentações de Bruxelas | Longo prazo (≥ 4 anos) |
| Reforma de Hotelaria e Serviços de Alimentação | +0.4% | Espanha, Itália, França e o corredor mediterrâneo | Curto prazo (≤ 2 anos) |
| Expansão do Comércio Eletrônico e de Showrooms Especializados em Cozinhas | +0.4% | Europa Ocidental, Reino Unido, BENELUX e Países Nórdicos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Renovação de Cozinhas e Substituição Premium
O mercado de pias de cozinha na Europa é moldado pela demanda por substituição, pois a região possui uma base habitacional madura e um substancial estoque de cozinhas instaladas. Na Alemanha, 16 milhões de residências possuem cozinhas com mais de 20 anos, o que cria um conjunto contínuo de domicílios que podem renovar os acessórios durante reformas de cozinha. A receita do varejo doméstico de cozinhas na Alemanha cresceu 3,9% em 2025, mesmo com a queda de 1,3% nos volumes de vendas, e o valor médio de compra atingiu EUR 12.177. Esse padrão favorece pias que fazem parte de uma especificação de cozinha premium mais ampla, em vez de compras básicas de substituição. A Espanha também oferece uma base de demanda por renovação, pois o Ministério da Habitação reportou EUR 676,9 milhões em orçamentos de licenças de renovação residencial no segundo trimestre de 2025[3]. O mercado de pias de cozinha na Europa, portanto, se beneficia quando os proprietários combinam novos tampos, armários, torneiras e pias em um único projeto de renovação.
Materiais Duráveis, Higiênicos e com Design Diferenciado
A seleção de materiais combina cada vez mais desempenho funcional com a aparência exigida pelos designs de cozinha contemporâneos. O aço inoxidável continua sendo amplamente utilizado porque sua superfície não porosa, ampla compatibilidade com tampos e flexibilidade de fabricação se adequam tanto a produtos de entrada quanto premium. O composto de quartzo está ganhando atenção por sua resistência a arranhões, resistência ao calor, características antibacterianas de superfície e maior variedade de cores. A Teka introduziu a pia Be Linea PureClean em janeiro de 2025 com um nanorrevestimento projetado para repelir água e reduzir a adesão bacteriana, juntamente com uma cesta revisada destinada a melhorar a drenagem[4]. A norma EN 13310 fornece uma base comum para drenagem, resistência a variações de temperatura, carga e resistência química, de modo que os fabricantes buscam diferenciação por meio de desempenho acima dessa linha de base. Essas escolhas oferecem ao mercado de pias de cozinha na Europa um caminho para o crescimento de valor mesmo onde a demanda unitária é restrita.
Sistemas de Estação de Trabalho e Ofertas de Cozinha Integradas
Os formatos de estação de trabalho ampliam a pia de um ponto de lavagem para uma área de preparo de alimentos por meio de prateleiras acessórias, tábuas de corte, escorredores e grelhas de secagem. A BLANCO introduziu o sistema de estação de trabalho INTEOS em fevereiro de 2025 com uma abordagem de recorte comum para modelos em aço inoxidável e SILGRANIT, o que pode simplificar o planejamento de projetos de cozinha. A direção do produto é particularmente relevante para residências de planta aberta, onde a pia deve funcionar tanto com o design da cozinha quanto com as necessidades diárias de preparo. As ofertas integradas também reúnem a pia, torneira, ralo e sistema de armazenamento, tornando a área de água da cozinha uma decisão de especificação mais ampla. O mercado de pias de cozinha na Europa se beneficia dessa abordagem porque os fabricantes podem competir com uma solução completa, e não apenas com o design da cuba.
Sustentabilidade, Conteúdo Reciclado e Design Circular
O Regulamento de Ecodesign para Produtos Sustentáveis cria um quadro europeu para produtos mais duráveis, reparáveis e recicláveis. O Departamento de Empresa, Comércio e Emprego da Irlanda observa que o plano de trabalho 2025-2030 prioriza ferro e aço, o que é relevante para a produção de pias de aço inoxidável. A Kohler reportou em 2025 que suas pias de cozinha em ferro fundido esmaltado e aço inoxidável utilizam mais de 80% de material reciclado. Essas divulgações de produtos fornecem um ponto de referência para arquitetos, compradores institucionais e consumidores que desejam informações documentadas sobre materiais. As informações digitais sobre produtos se tornarão mais importantes à medida que as regras avançarem de um quadro amplo para medidas específicas por produto. Os requisitos de sustentabilidade, portanto, afetam o mercado de pias de cozinha na Europa por meio de processos de design, fornecimento, divulgação de fornecedores e especificação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Estoque Habitacional Maduro e Longos Intervalos de Substituição | -0.8% | Alemanha, França, Reino Unido e Países Nórdicos | Curto prazo (≤ 2 anos) |
| Altos Custos de Energia, Mão de Obra e Conformidade | -0.5% | Pan-Europeu, concentrado na Alemanha | Médio prazo (2-4 anos) |
| Preços Voláteis de Insumos de Aço Inoxidável e Composto | -0.4% | Cadeia de fornecimento global, sentido na Alemanha e Itália | Curto prazo (≤ 2 anos) |
| Normas Complexas por País e Requisitos de Instaladores | -0.2% | Mercados periféricos da UE e Europa Oriental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Longos Ciclos de Substituição e Fraca Atividade de Conclusão de Habitações
A longa vida útil dos produtos pode atrasar a compra de uma pia até que um domicílio realize uma reforma completa de cozinha ou substitua um tampo. Isso reduz a frequência de compras de substituição isoladas nos mercados habitacionais europeus estabelecidos. A AMK espera menos de 200.000 conclusões de habitações na Alemanha em 2026, em comparação com a meta nacional de 400.000 residências. A mesma associação reportou que as licenças de construção em janeiro de 2026 aumentaram 8,4% em relação ao ano anterior, o que indica uma melhora no pipeline de construção, mas não atividade imediata de conclusão. A demanda proveniente de uma recuperação de licenças chega aos fornecedores de eletrodomésticos e acessórios mais tarde do que a fase inicial de aprovação. O mercado de pias de cozinha na Europa permanece exposto a esse efeito de temporalidade porque a especificação de cozinhas está concentrada nas fases posteriores da construção residencial.
Custos de Insumos e Requisitos de Conformidade por País
Os produtores de pias de aço inoxidável estão expostos a custos de níquel, energia, mão de obra e transporte, enquanto os fornecedores de composto dependem de resina e outros insumos petroquímicos. As variações de preços podem complicar a precificação dos produtos em um momento em que os orçamentos de renovação doméstica permanecem seletivos. Os requisitos de materiais também variam entre as aplicações, pois os produtos precisam atender a expectativas técnicas, de higiene, instalação e garantia em diferentes países. A EN 13310 fornece uma referência de desempenho europeia para pias de cozinha, mas as práticas de instalação e os requisitos de canal continuam a diferir entre os mercados nacionais. Os fabricantes maiores podem gerenciar essas pressões por meio de portfólios de materiais mais amplos e relacionamentos estabelecidos com fornecedores. Os especialistas menores podem ter menos flexibilidade quando os custos mudam ou quando um projeto requer documentação específica do país. Essas condições podem desacelerar o mercado de pias de cozinha na Europa, onde compradores sensíveis ao preço adiam obras de renovação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
O Aço Inoxidável Mantém Escala Enquanto o Composto de Quartzo CresceO aço inoxidável detinha 46,17% da participação do mercado de pias de cozinha na Europa em 2026, tornando-se a maior categoria de material. Sua posição estabelecida reflete compatibilidade com uma ampla variedade de tampos, propriedades higiênicas, fácil fabricação e disponibilidade desde designs de entrada até premium. Os produtos de aço atendem à atividade de renovação em volume por meio de centros de materiais de construção, estúdios de cozinha e canais de empreiteiros. A categoria também inclui versões premium com isolamento acústico, drenagem avançada e revestimentos de superfície. Esses recursos permitem que os fornecedores mantenham relevância à medida que mais compradores buscam uma cozinha de especificação mais elevada. O aço inoxidável, portanto, permanece central para o tamanho do mercado europeu de pias de cozinha tanto em vendas de substituição quanto em projetos.
O composto de quartzo tem previsão de registrar um CAGR de 4,52% até 2032, a maior taxa entre os materiais. Ele sustenta uma oferta premium porque combina uma paleta de cores mais ampla com resistência a arranhões, calor e manchas. A Carysil reportou que os clientes europeus aumentaram os pedidos de composto de quartzo no quarto trimestre do ano fiscal de 2025. O grés cerâmico e a cerâmica mantêm uma posição premium menor em designs de estilo rural e frontal de avental, especialmente na Itália, França, Reino Unido e Espanha rural. O composto de granito e os produtos acrílicos atendem a compradores que buscam uma aparência de pedra ou um preço de entrada mais baixo. O mix de materiais mostra que os fabricantes podem atender a vários pontos de preço sem depender de uma única plataforma de material.

Por Tipo de Instalação:
Os Produtos de Montagem Nivelada Ganham Espaço nas Renovações PremiumOs produtos sobreposto e de encaixe detinham 48,38% da participação do mercado de pias de cozinha na Europa em 2026, o que reflete sua ampla compatibilidade e instalação comparativamente simples. Eles funcionam com laminado e outros materiais de tampo, tornando-os adequados quando um proprietário substitui uma pia sem trocar o balcão. Essa adequação prática sustenta seu papel em renovações com orçamento limitado e projetos residenciais de mercado de massa. O formato também possui familiaridade estabelecida entre os instaladores nos mercados europeus. Os requisitos técnicos da EN 13310 se aplicam a todos os métodos de instalação, fornecendo expectativas de desempenho comuns.
As pias de montagem nivelada têm previsão de crescer a um CAGR de 4,16% até 2032. Elas se adequam a quartzo, cerâmica, pedra natural e outras superfícies sólidas que permitem alinhamento preciso com a borda do tampo. Esse formato oferece uma superfície ininterrupta e apoia designs de cozinha contemporâneos que priorizam linhas limpas e limpeza mais fácil do balcão. Os produtos embutidos atendem a um segmento de tampo de alto valor semelhante, embora seu resultado visual e abordagem de instalação sejam diferentes. Produtos flexíveis que acomodam mais de um método de montagem podem reduzir a complexidade de planejamento para designers e instaladores. O mercado de pias de cozinha na Europa se beneficia quando a escolha de instalação se torna parte de um pacote de tampo premium.
Por Configuração de Cuba:
Os Produtos de Cuba Simples Lideram a Demanda e o CrescimentoOs produtos de cuba simples detinham 42,73% da participação do mercado de pias de cozinha na Europa em 2026 e têm previsão de crescer a um CAGR de 4,07% até 2032. Essa posição combinada reflete a adequação entre uma cuba ampla e ininterrupta e o formato de estação de trabalho. Uma borda de cuba contínua pode suportar acessórios em toda a sua largura, incluindo tábuas, grelhas e escorredores. Essa configuração também acomoda utensílios de cozinha grandes, o que é útil em cozinhas urbanas menores que precisam de espaço de preparo flexível. Os fabricantes podem oferecer o formato em aço inoxidável, composto, cerâmica e outros materiais. Seu amplo escopo de design sustenta vendas em vários níveis de preço.
As pias de cuba dupla continuam a atender residências e ambientes comerciais onde os usuários precisam de áreas separadas para lavar, enxaguar ou deixar de molho. Seu valor é maior onde a separação do fluxo de trabalho é mais importante do que uma prateleira de acessórios em toda a largura. Os produtos de cuba tripla e múltipla têm um papel menor e estão mais intimamente ligados a padrões de trabalho profissionais ou semicomerciais. Eles precisam de bases de armário maiores e são frequentemente vendidos por meio de canais de projetos ou B2B. A escolha da cuba depende do tamanho da cozinha, do comportamento do domicílio, do design do tampo e do nível de acessórios integrados. O setor de pias de cozinha na Europa, portanto, possui um mix de configuração equilibrado, mesmo que os designs de cuba simples liderem a demanda atual.
Por Usuário Final:
A Demanda Residencial Permanece a Maior Enquanto o Uso Comercial se ExpandeOs produtos residenciais detinham 73,27% da participação do mercado de pias de cozinha na Europa em 2026. O segmento é sustentado pela grande base habitacional, pelo envelhecimento das cozinhas instaladas e pelos gastos em melhorias de design impulsionadas por renovações. Os dados alemães mostram que os compradores estão atribuindo maior valor aos projetos de cozinha, mesmo com volumes unitários mais fracos. Os domicílios urbanos na Alemanha, BENELUX e Reino Unido podem preferir formatos premium compactos que se encaixam em plantas de cozinha menores. Os compradores residenciais também costumam selecionar a pia junto com uma torneira, tampo e armários ao mesmo tempo. Isso torna o aconselhamento em showroom e as ofertas de produtos integrados importantes para o segmento.
Os produtos comerciais têm previsão de crescer a um CAGR de 3,92% até 2032, a taxa mais rápida entre os usuários finais. A reforma de hotelaria e serviços de alimentação sustenta a demanda por produtos duráveis e focados em higiene com documentação técnica clara. O relatório do USDA de 2025 sobre a Espanha identificou modernização contínua no setor hoteleiro, de restaurantes e de serviços de alimentação institucional. Os projetos comerciais geralmente têm pedidos maiores, cronogramas de instalação fixos e especificações mais rígidas do que as reformas residenciais. Os fornecedores que podem atender a esses requisitos podem construir relacionamentos duradouros com compradores de projetos. O mercado de pias de cozinha na Europa se beneficia da reforma comercial mesmo quando a construção residencial é mais lenta.
Por Canal de Distribuição:
B2C e Varejo Combinam Alcance com CrescimentoB2C e varejo detinham 76,36% da participação do mercado europeu de pias de cozinha em 2026 e têm previsão de expandir a um CAGR de 3,71% até 2032. Showrooms especializados em cozinhas, centros de materiais de construção e lojas online contribuem para esse canal. Os showrooms permanecem importantes quando os compradores precisam comparar materiais, cores, profundidade da pia, acessórios e torneiras combinadas. A pesquisa online pode informar a escolha antes que um comprador visite uma loja física ou faça um pedido. O canal de varejo sustenta o ciclo de substituição porque os consumidores geralmente começam com uma pesquisa de produto em vez de uma licitação conduzida por empreiteiro. Ele também oferece aos fornecedores uma plataforma para explicar os recursos de produtos premium.
O comércio eletrônico europeu sustenta a parte digital dessa jornada de compra, embora a pia seja frequentemente adquirida dentro de um projeto de cozinha mais amplo. O comércio eletrônico B2C europeu atingiu EUR 911 bilhões em 2025, um aumento de 7%, e tem previsão de crescer 5% para EUR 961 bilhões em 2026. O canal B2B e de projetos permanece importante para empreiteiros, compradores de hotelaria e clientes institucionais que requerem compromissos de volume ou coordenação técnica. Os fabricantes usam relacionamentos diretos nessas situações para apoiar especificações e cronogramas de entrega. Os centros de materiais de construção continuam a atender à demanda de substituição de aço de preço mais baixo, enquanto os pontos de venda exclusivos sustentam linhas premium. O mercado europeu de pias de cozinha utiliza ambos os canais porque a renovação conduzida pelo consumidor e o trabalho de projetos têm padrões de compra diferentes.
Análise Geográfica
A Alemanha detinha 22,64% da participação do mercado de pias de cozinha na Europa em 2026, tornando-se o maior mercado nacional. A receita do varejo doméstico de cozinhas aumentou 3,9% em 2025, enquanto os volumes caíram 1,3%, mostrando que os valores dos projetos estão aumentando mesmo em um cenário de construção restrito. A Alemanha também possui 16 milhões de residências com cozinhas com mais de 20 anos, sustentando um pool de substituição de longo prazo. Menos de 200.000 conclusões de habitações são esperadas em 2026, o que limita as vendas em novas construções. O Reino Unido e a França também adicionam demanda significativa impulsionada por renovações.
A Espanha tem previsão de crescer a um CAGR de 4,27% até 2032, a maior taxa entre as geografias listadas. Os orçamentos de licenças de renovação residencial atingiram EUR 676,9 milhões no segundo trimestre de 2025, o maior valor do segundo trimestre na série histórica do ministério. A Itália contribui com demanda orientada ao design para formatos de montagem nivelada, embutida, cerâmica e composta. Os mercados nórdicos mostram uma melhora gradual na atividade de renovação, e as vendas de móveis de cozinha suecos aumentaram 5% em 2025. O tamanho do mercado de pias de cozinha na Europa nesses países se beneficia quando incentivos de renovação e canais estabelecidos de varejo de cozinhas sustentam os gastos com substituição.
O BENELUX combina alta renda domiciliar com demanda por design de cozinha personalizado e soluções integradas de tampo. Os Países Baixos e o Luxemburgo podem ser receptivos a formatos de estação de trabalho e composto, particularmente onde os estúdios de cozinha lideram a especificação de produtos. Polônia, Romênia e República Tcheca sustentam uma oportunidade diferente por meio da construção residencial e de orçamentos crescentes para melhorias domésticas. Portugal, Grécia e os mercados dos Bálcãs adicionam atividade de renovação rural que pode sustentar a demanda básica por substituição. Essas diferenças geográficas exigem que os fornecedores equilibrem ofertas de design premium com produtos acessíveis, distribuição local e suporte a instaladores.
Cenário Competitivo
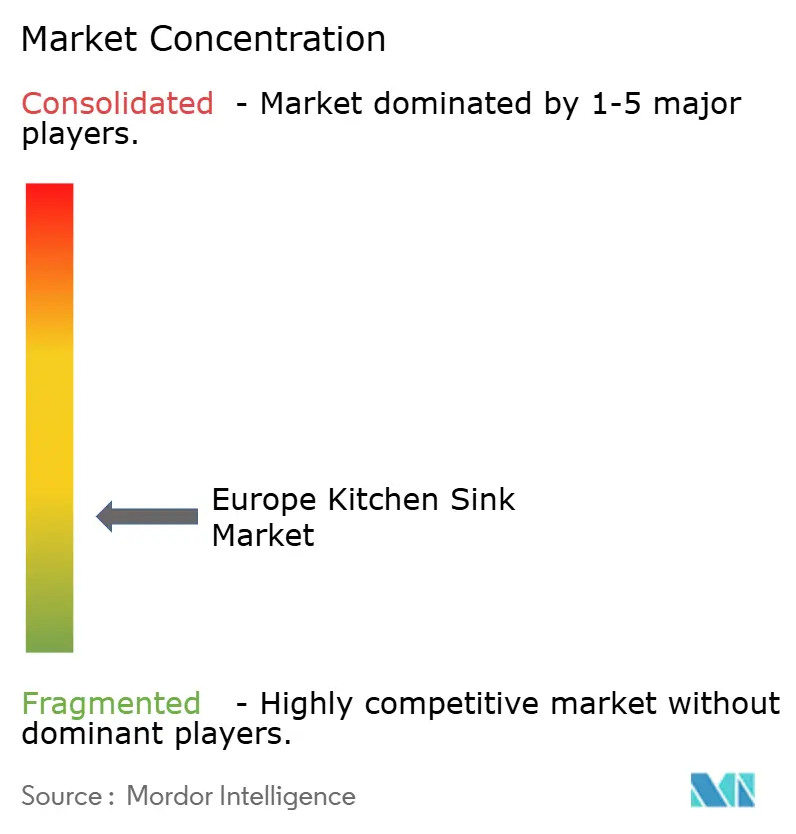
O mercado de pias de cozinha na Europa é fragmentado. Franke Group e BLANCO são especialistas europeus proeminentes com portfólios que se estendem além das pias para torneiras, sistemas de descarte e produtos relacionados à cozinha. A BLANCO introduziu o sistema de estação de trabalho INTEOS em 2025 e posteriormente apresentou o material VELGRANIT em seu programa de inovação de produtos. Esses movimentos mostram como os fornecedores estabelecidos competem por meio de material, funcionalidade e design de sistema.
Outras empresas europeias competem por meio de presença regional, serviço responsivo e expertise selecionada em materiais. A integração da Teka ao Midea Group em abril de 2025 aumentou seu acesso a uma rede maior de pesquisa e cadeia de fornecimento. Os fornecedores de médio porte mantêm um papel nas categorias de aço inoxidável e composto de granito, onde valor, disponibilidade e serviço local permanecem importantes. Esse mix impede que um pequeno conjunto de marcas premium controle todas as partes do mercado europeu de pias de cozinha.
Os produtores de origem asiática estão ampliando seu alcance no canal de varejo de médio mercado. A Carysil, fornecedora de pias de quartzo da IKEA desde 2020, ganhou um contrato expandido em 2025 cobrindo aproximadamente 70% do requisito global de pias de quartzo não americanas da IKEA e iniciou os fornecimentos no final de 2025. Esse desenvolvimento pode tornar os formatos compostos disponíveis para uma base de compradores mais ampla. O foco do plano de trabalho da UE em ferro e aço aumenta o valor da preparação antecipada para divulgações de materiais e requisitos de design circular.
Líderes do Setor de Pias de Cozinha na Europa
-
Franke Group
-
BLANCO GmbH + Co KG
-
Kohler Co.
-
Teka Industrial S.A.
-
Reginox B.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pias de Cozinha na Europa Empresas cobertas neste relatório
- Franke Group
- BLANCO GmbH + Co KG
- Teka Industrial S.A.
- Roca Sanitario, S.A.
- Reginox B.V.
- Alveus d.o.o.
- Kohler Co.
- Carysil Limited
- Villeroy & Boch AG
- Naber GmbH
- LIXIL Corporation
- SCHOCK GmbH
- Laveo
- systemceram
- Elleci
- Pyramis Metallourgia
- Plados Telma
- Granitan
- Foster S.p.A.
- Deante
Desenvolvimentos industriais recentes em Mercado de Pias de Cozinha na Europa
- Março de 2026: A BLANCO lançou o OOVALON/LUNEOO UNIT com seu novo material composto de granito VELGRANIT® patenteado e a torneira inteligente LUNEOO-S sem alavanca com indicador LED de temperatura da água e mostrador de medição com sensor de toque. O conjunto recebeu o iF Design Award 2026 na categoria de eletrodomésticos de cozinha. A pia OOVALON está disponível em instalação embutida e de montagem nivelada em uma configuração de armário mínima de 33 polegadas, nas novas cores Mystic Black e Cloud White.
- Abril de 2025: A Teka Industrial S.A. foi formalmente integrada ao Midea Group, proporcionando acesso à escala global de P&D e cadeia de fornecimento da Midea. A Teka apresentou sua nova G1 Edition, projetada pela Italdesign Giugiaro, e a Van Gogh Museum Edition na IFA 2025 em Berlim, ao lado de pias totalmente pretas, pias de aço inoxidável com acabamento PVD e novos modelos com revestimento PureClean voltados para o segmento de design premium.
- Janeiro de 2025: A Teka introduziu a pia de aço inoxidável Be Linea PureClean, estendendo seu nanorrevestimento hidrofóbico PureClean inspirado no lótus para a linha Be Linea, reduzindo a proliferação bacteriana e a adesão de calcário e melhorando a drenagem por meio de uma cesta HelixPro redesenhada.
Escopo do Relatório do Mercado de Pias de Cozinha na Europa
Visão geral da segmentação
| Aço Inoxidável |
| Quartzo |
| Grés Cerâmico |
| Granito e Mármore |
| Acrílico |
| Outros Materiais |
| Sobreposto e de Encaixe |
| Embutido |
| Estilo Rural e Frontal de Avental |
| Montagem Nivelada |
| Montagem Dupla |
| Outros Tipos de Instalação |
| Cuba Simples |
| Cuba Dupla |
| Cuba Tripla/Múltipla |
| Residencial |
| Comercial |
| B2C/Varejo | Centros de Materiais de Construção/Faça Você Mesmo |
| Pontos de Venda Exclusivos da Marca | |
| Lojas Locais de Ferragens/Mercado Não Organizado | |
| Online | |
| Outros Canais de Distribuição | |
| B2B/Projetos (Direto dos Fabricantes) |
| Reino Unido |
| Alemanha |
| França |
| Espanha |
| Itália |
| BENELUX (Bélgica, Países Baixos, Luxemburgo) |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) |
| Restante da Europa |
| Por Material | Aço Inoxidável | |
| Quartzo | ||
| Grés Cerâmico | ||
| Granito e Mármore | ||
| Acrílico | ||
| Outros Materiais | ||
| Por Tipo de Instalação | Sobreposto e de Encaixe | |
| Embutido | ||
| Estilo Rural e Frontal de Avental | ||
| Montagem Nivelada | ||
| Montagem Dupla | ||
| Outros Tipos de Instalação | ||
| Por Configuração de Cuba | Cuba Simples | |
| Cuba Dupla | ||
| Cuba Tripla/Múltipla | ||
| Por Usuário Final | Residencial | |
| Comercial | ||
| Por Canal de Distribuição | B2C/Varejo | Centros de Materiais de Construção/Faça Você Mesmo |
| Pontos de Venda Exclusivos da Marca | ||
| Lojas Locais de Ferragens/Mercado Não Organizado | ||
| Online | ||
| Outros Canais de Distribuição | ||
| B2B/Projetos (Direto dos Fabricantes) | ||
| Por Geografia | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | ||
| Restante da Europa | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para pias de cozinha na Europa?
A categoria tem previsão de crescer a um CAGR de 3,44% de 2027 a 2031, passando de 0,88 bilhões de USD em 2026 para 1,08 bilhões de USD em 2032.
Qual material lidera as vendas de pias de cozinha na Europa?
O aço inoxidável liderou com uma participação de 46,17% em 2026 porque oferece ampla compatibilidade com tampos, propriedades higiênicas e uma ampla faixa de preços.
Por que o composto de quartzo está crescendo mais rápido do que outros materiais de pia?
O composto de quartzo tem previsão de crescer a um CAGR de 4,52% até 2032 devido à sua variedade de cores, resistência a arranhões, resistência ao calor e posicionamento premium.
Qual formato de instalação está crescendo mais rápido na Europa?
As pias de montagem nivelada têm previsão de crescer a um CAGR de 4,16% até 2032, à medida que os tampos de superfície sólida se tornam mais comuns nas renovações premium.
Qual país tem previsão de crescer mais rápido até 2032?
A Espanha tem previsão de crescer a um CAGR de 4,27%, sustentada pelos gastos com renovação residencial e pela atividade de reforma do setor de hotelaria.