
Tamaño y participación del mercado de fregaderos de cocina en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
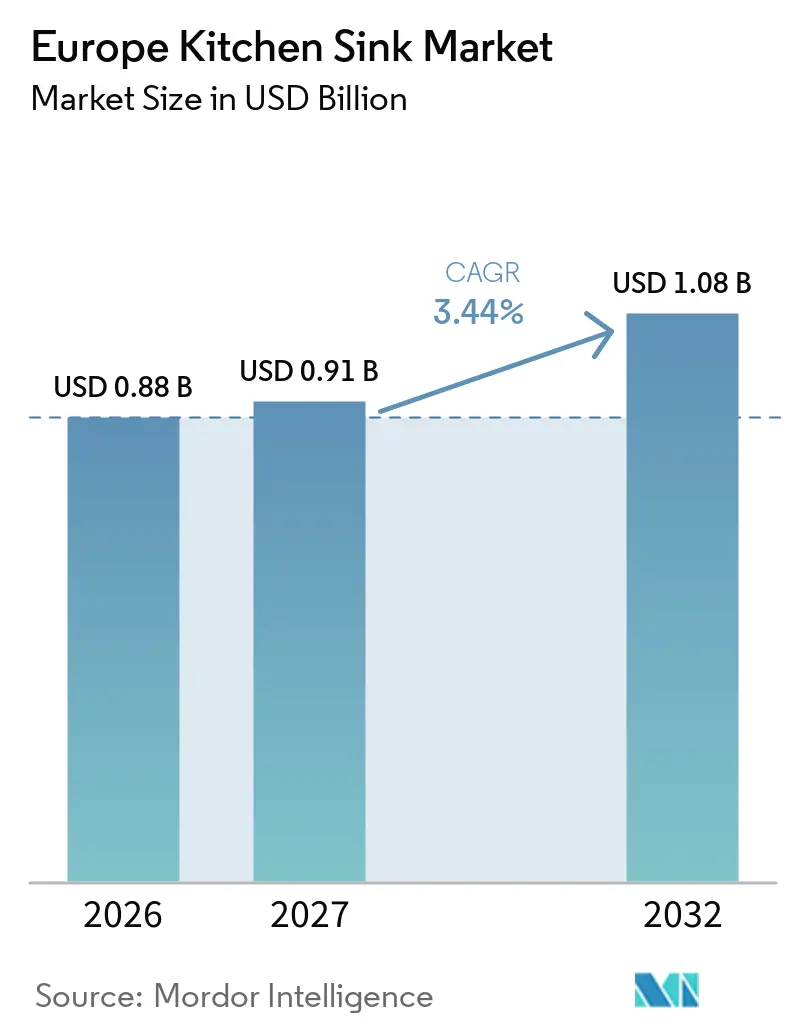
| Tamaño del mercado en el año base (2026) | 0.88 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.08 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.44 % |
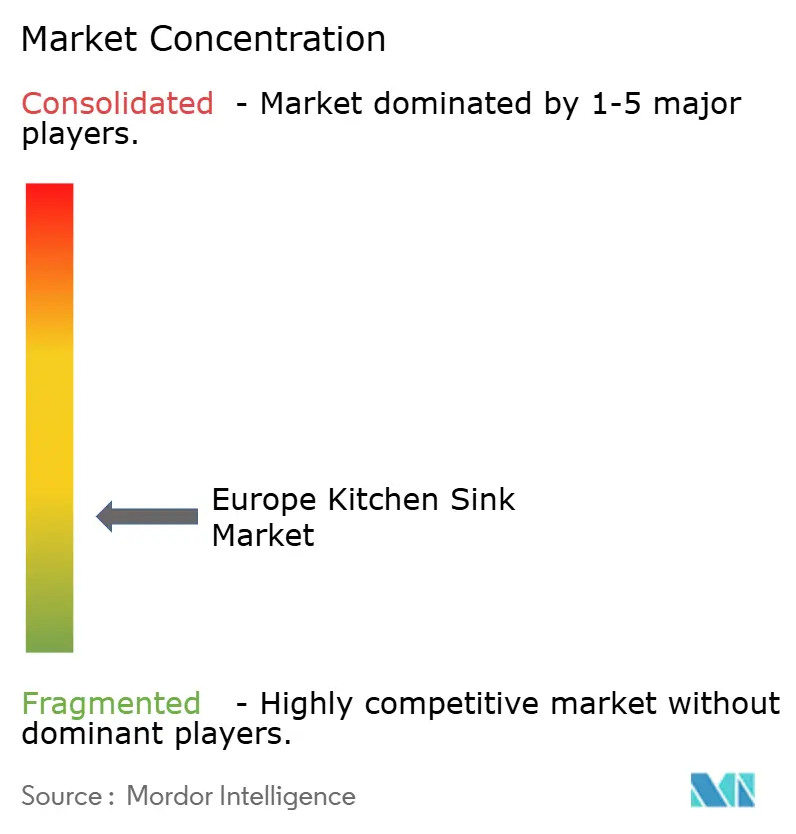
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de fregaderos de cocina en Europa por Mordor Intelligence
El mercado de fregaderos de cocina en Europa fue valorado en 0,88 mil millones de USD en 2026, se estima en 0,91 mil millones de USD en 2027 y se prevé que alcance 1,08 mil millones de USD en 2032, con un crecimiento a una CAGR del 3,44% durante 2027–2032. El mercado europeo de fregaderos de cocina está impulsado principalmente por la actividad de renovación y reemplazo, más que por la construcción de nuevas viviendas. Alemania ilustra este patrón, ya que los ingresos minoristas de cocinas domésticas aumentaron un 3,9% en 2025 mientras que los volúmenes de unidades disminuyeron un 1,3%, y el valor medio de compra de cocinas alcanzó los EUR 12.177, lo que muestra que los compradores optan por proyectos de mayor valor[1]. El gran parque de cocinas antiguas sostiene la demanda de reemplazo, con 16 millones de hogares alemanes que cuentan con cocinas de más de 20 años de antigüedad. Los fabricantes están respondiendo con ofertas integradas de fregadero, grifo, desagüe y almacenamiento, mientras que los requisitos de durabilidad, higiene y contenido reciclado condicionan cada vez más el diseño de los productos[2]. La ralentización en la finalización de viviendas y los cambios en los costes de insumos limitan la demanda en algunos lugares, pero también refuerzan la importancia de las ventas impulsadas por la renovación en el mercado europeo de fregaderos de cocina.
Conclusiones clave del informe
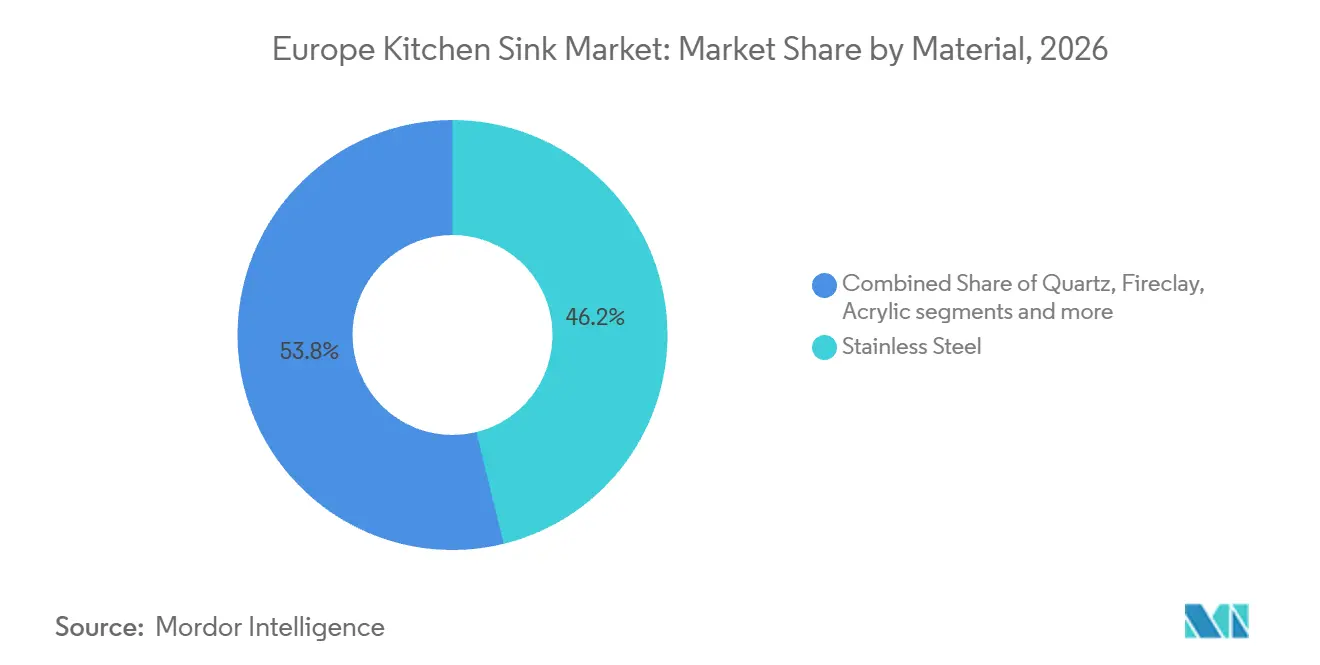
- Por material, el acero inoxidable representó el 46,17% de la participación del mercado de fregaderos de cocina en Europa en 2026, mientras que se proyecta que el cuarzo compuesto crezca a una CAGR del 4,52% hasta 2032.
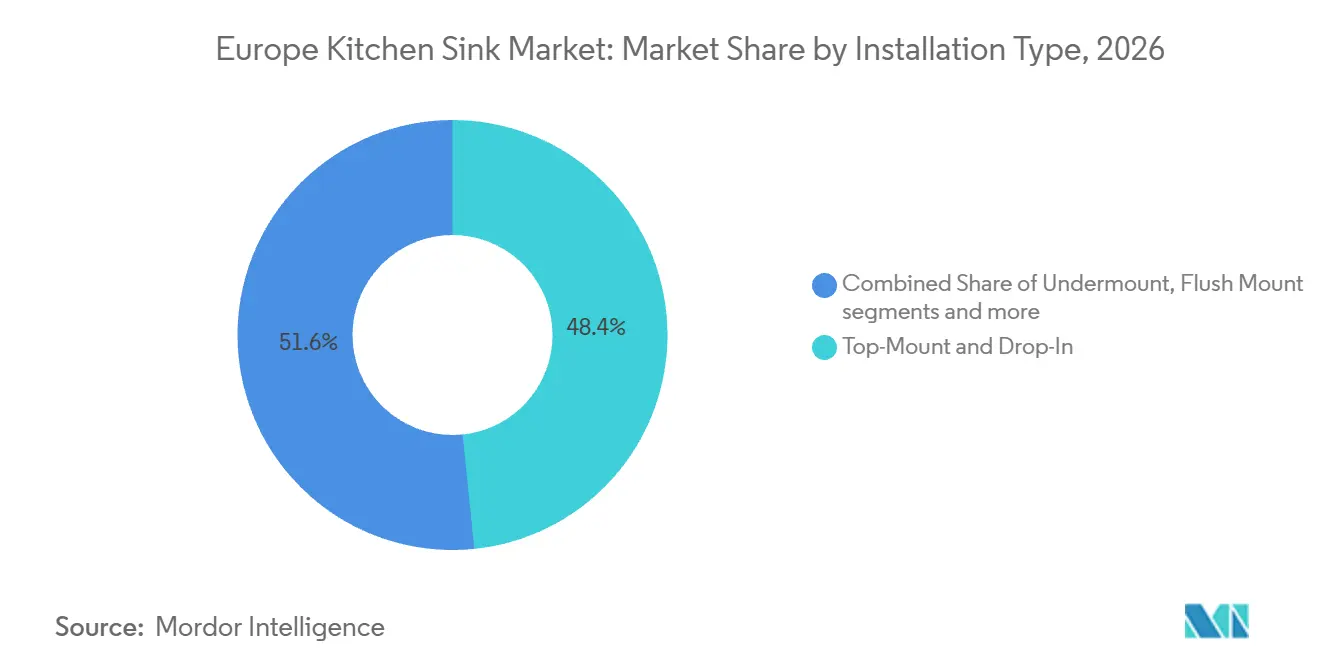
- Por tipo de instalación, los productos de montaje superior y encastrado representaron el 48,38% de la participación del mercado de fregaderos de cocina en Europa en 2026, mientras que se proyecta que los productos de montaje a ras crezcan a una CAGR del 4,16% hasta 2032.
- Por configuración de cubeta, los productos de cubeta simple representaron el 42,73% de la participación del mercado de fregaderos de cocina en Europa en 2026 y se proyecta que crezcan a una CAGR del 4,07% hasta 2032.
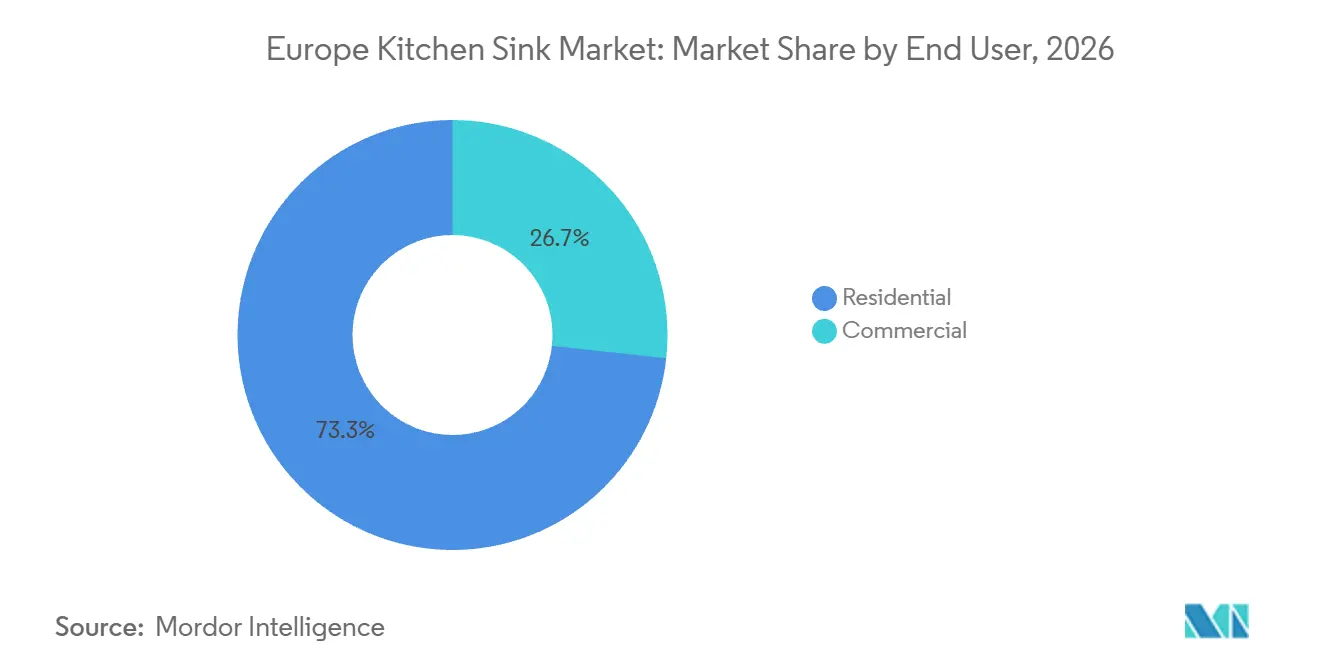
- Por usuario final, los productos residenciales representaron el 73,27% de la participación del mercado de fregaderos de cocina en Europa en 2026, mientras que se proyecta que los productos comerciales crezcan a una CAGR del 3,92% hasta 2032.
- Por canal de distribución, B2C y minorista representaron el 76,36% de la participación del mercado de fregaderos de cocina en Europa en 2026 y se proyecta que crezcan a una CAGR del 3,71% hasta 2032.
- Por geografía, Alemania representó el 22,64% de la participación del mercado de fregaderos de cocina en Europa en 2026, mientras que se proyecta que España crezca a una CAGR del 4,27% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | Impacto aproximado (%) en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Demanda de renovación de cocinas y reemplazo de gama alta | +1.2% | Paneuropeo, más fuerte en Alemania, Reino Unido y Francia | Corto plazo (≤ 2 años) |
| Preferencia por materiales duraderos, higiénicos y con diseño diferenciado | +0.9% | Alemania, Italia, países nórdicos y Reino Unido | Mediano plazo (2-4 años) |
| Crecimiento de los sistemas de cocina integrados y de tipo estación de trabajo | +0.7% | Europa occidental, BENELUX, Alemania y Reino Unido | Mediano plazo (2-4 años) |
| Sostenibilidad, contenido reciclado y demanda de diseño circular | +0.5% | A escala de la UE, impulsado por la regulación de Bruselas | Largo plazo (≥ 4 años) |
| Remodelación de hostelería y servicios de alimentación | +0.4% | España, Italia, Francia y el corredor mediterráneo | Corto plazo (≤ 2 años) |
| Expansión del comercio electrónico y de las tiendas especializadas en cocinas | +0.4% | Europa occidental, Reino Unido, BENELUX y países nórdicos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda de renovación de cocinas y reemplazo de gama alta
El mercado de fregaderos de cocina en Europa está condicionado por la demanda de reemplazo, dado que la región cuenta con un parque inmobiliario maduro y un importante stock de cocinas instaladas. En Alemania, 16 millones de hogares tienen cocinas de más de 20 años de antigüedad, lo que genera un grupo continuo de hogares que pueden renovar sus instalaciones durante reformas de cocina. Los ingresos minoristas de cocinas domésticas en Alemania aumentaron un 3,9% en 2025, incluso cuando los volúmenes de ventas disminuyeron un 1,3%, y el valor medio de compra alcanzó los EUR 12.177. Este patrón favorece los fregaderos que forman parte de una especificación de cocina premium más amplia, en lugar de simples compras de reemplazo básico. España también ofrece una base de demanda de renovación, ya que el Ministerio de Vivienda reportó presupuestos de permisos de renovación residencial por valor de EUR 676,9 millones en el segundo trimestre de 2025[3]. El mercado de fregaderos de cocina en Europa se beneficia, por tanto, cuando los propietarios combinan nuevas encimeras, armarios, grifos y fregaderos en un único proyecto de renovación.
Materiales duraderos, higiénicos y con diseño diferenciado
La selección de materiales combina cada vez más el rendimiento funcional con la apariencia requerida por los diseños de cocina contemporáneos. El acero inoxidable sigue siendo ampliamente utilizado gracias a su superficie no porosa, su amplia compatibilidad con encimeras y su flexibilidad de fabricación, que se adaptan tanto a productos de gama básica como premium. El cuarzo compuesto está ganando atención por su resistencia a los arañazos, al calor, sus características antibacterianas en superficie y su mayor variedad de colores. Teka presentó el fregadero Be Linea PureClean en enero de 2025 con un nano-revestimiento diseñado para repeler el agua y reducir la adhesión bacteriana, junto con un cestillo rediseñado para mejorar el desagüe[4]. La norma EN 13310 proporciona una base común para el desagüe, la resistencia a los cambios de temperatura, la carga y la resistencia química, por lo que los fabricantes buscan diferenciarse mediante un rendimiento superior a esa base. Estas opciones ofrecen al mercado de fregaderos de cocina en Europa una vía hacia el crecimiento en valor incluso cuando la demanda en unidades es moderada.
Sistemas de estación de trabajo y ofertas de cocina integrada
Los formatos de estación de trabajo amplían el fregadero desde un punto de lavado hasta una zona de preparación de alimentos mediante repisas accesorias, tablas de cortar, escurridores y rejillas de secado. BLANCO presentó el sistema de estación de trabajo INTEOS en febrero de 2025 con un enfoque de recorte común para los modelos de acero inoxidable y SILGRANIT, lo que puede simplificar la planificación de proyectos de cocina. La orientación del producto es especialmente relevante para los hogares de planta abierta donde el fregadero debe funcionar tanto con el diseño de la cocina como con las necesidades diarias de preparación. Las ofertas integradas también reúnen el fregadero, el grifo, el desagüe y el sistema de almacenamiento, convirtiendo el área de agua de la cocina en una decisión de especificación más amplia. El mercado de fregaderos de cocina en Europa se beneficia de este enfoque porque los fabricantes pueden competir con una solución completa en lugar de solo con el diseño de la cubeta.
Sostenibilidad, contenido reciclado y diseño circular
El Reglamento de Ecodiseño para Productos Sostenibles crea un marco europeo para productos más duraderos, reparables y reciclables. El Departamento de Empresa, Comercio y Empleo de Irlanda señala que el plan de trabajo 2025-2030 prioriza el hierro y el acero, lo cual es relevante para la producción de fregaderos de acero inoxidable. Kohler informó en 2025 que sus fregaderos de cocina de hierro fundido esmaltado y acero inoxidable utilizan más del 80% de material reciclado. Estas divulgaciones de producto proporcionan un punto de referencia para arquitectos, compradores institucionales y consumidores que desean información documentada sobre los materiales. La información digital sobre los productos será cada vez más importante a medida que las normas avancen desde un marco general hacia medidas específicas por producto. Los requisitos de sostenibilidad afectan, por tanto, al mercado de fregaderos de cocina en Europa a través de los procesos de diseño, aprovisionamiento, divulgación de proveedores y especificación.
Análisis del impacto de las restricciones*
| Restricción | Impacto aproximado (%) en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Parque inmobiliario maduro e intervalos de reemplazo prolongados | -0.8% | Alemania, Francia, Reino Unido y países nórdicos | Corto plazo (≤ 2 años) |
| Altos costes de energía, mano de obra y cumplimiento normativo | -0.5% | Paneuropeo, concentrado en Alemania | Mediano plazo (2-4 años) |
| Precios volátiles del acero inoxidable y de los insumos compuestos | -0.4% | Cadena de suministro global, con impacto en Alemania e Italia | Corto plazo (≤ 2 años) |
| Normas complejas a nivel nacional y requisitos de instalación | -0.2% | Mercados periféricos de la UE y Europa del Este | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ciclos de reemplazo prolongados y escasa actividad de finalización de viviendas
La larga vida útil de los productos puede retrasar la compra de un fregadero hasta que un hogar acometa una renovación completa de la cocina o sustituya una encimera. Esto reduce la frecuencia de las compras de reemplazo independientes en los mercados inmobiliarios europeos consolidados. AMK prevé menos de 200.000 viviendas terminadas en Alemania en 2026, frente al objetivo de política nacional de 400.000 viviendas. La misma asociación informó que los permisos de construcción en enero de 2026 aumentaron un 8,4% respecto al año anterior, lo que indica una mejora en la cartera de construcción, pero no una actividad de finalización inmediata. La demanda derivada de una recuperación de permisos llega a los proveedores de electrodomésticos y accesorios más tarde que la etapa de aprobación inicial. El mercado de fregaderos de cocina en Europa sigue expuesto a este efecto de desfase temporal porque la especificación de cocinas se concentra en las etapas finales de la construcción residencial.
Costes de insumos y requisitos de cumplimiento normativo a nivel nacional
Los productores de fregaderos de acero inoxidable están expuestos a los costes del níquel, la energía, la mano de obra y el transporte, mientras que los proveedores de materiales compuestos dependen de la resina y otros insumos petroquímicos. Los cambios de precios pueden complicar la fijación de precios de los productos en un momento en que los presupuestos de renovación de los hogares siguen siendo selectivos. Los requisitos de materiales también varían según las aplicaciones, ya que los productos deben cumplir expectativas técnicas, higiénicas, de instalación y de garantía en diferentes países. La norma EN 13310 ofrece una referencia de rendimiento europea para los fregaderos de cocina, pero las prácticas de instalación y los requisitos de los canales siguen siendo diferentes en los mercados nacionales. Los fabricantes más grandes pueden gestionar estas presiones a través de carteras de materiales más amplias y relaciones consolidadas con proveedores. Los especialistas más pequeños pueden tener menos flexibilidad cuando los costes cambian o cuando un proyecto requiere documentación específica de cada país. Estas condiciones pueden ralentizar el mercado de fregaderos de cocina en Europa, donde los compradores sensibles al precio aplazan las obras de renovación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por material:
el acero inoxidable mantiene su escala mientras el cuarzo compuesto creceEl acero inoxidable representó el 46,17% de la participación del mercado de fregaderos de cocina en Europa en 2026, siendo la categoría de material más grande. Su posición consolidada refleja la compatibilidad con una amplia gama de encimeras, propiedades higiénicas, fácil fabricación y disponibilidad desde diseños de gama básica hasta premium. Los productos de acero sirven a la actividad de renovación en volumen a través de grandes superficies de bricolaje, estudios de cocina y canales de contratistas. La categoría también incluye versiones premium con aislamiento acústico, desagüe avanzado y revestimientos superficiales. Estas características permiten a los proveedores mantener su relevancia a medida que más compradores buscan una cocina de mayor especificación. El acero inoxidable sigue siendo, por tanto, central para el tamaño del mercado europeo de fregaderos de cocina tanto en ventas de reemplazo como en proyectos.
Se proyecta que el cuarzo compuesto registre una CAGR del 4,52% hasta 2032, la tasa más alta entre los materiales. Sustenta una oferta premium porque combina una paleta de colores más amplia con resistencia a los arañazos, al calor y a las manchas. Carysil informó que los clientes europeos aumentaron los pedidos de cuarzo compuesto en el cuarto trimestre del ejercicio fiscal 2025. La arcilla refractaria y la cerámica mantienen una posición premium más reducida en diseños de tipo rústico y frontal de delantal, especialmente en Italia, Francia, el Reino Unido y la España rural. Los productos de granito compuesto y acrílico sirven a compradores que buscan una apariencia de piedra o un precio de entrada más bajo. La combinación de materiales muestra que los fabricantes pueden atender varios puntos de precio sin depender de una única plataforma de material.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de instalación:
los productos de montaje a ras ganan terreno en las renovaciones premiumLos productos de montaje superior y encastrado representaron el 48,38% de la participación del mercado de fregaderos de cocina en Europa en 2026, lo que refleja su amplia compatibilidad y su instalación comparativamente sencilla. Funcionan con laminado y otros materiales de encimera, lo que los hace adecuados cuando un propietario reemplaza un fregadero sin cambiar la encimera. Esta adaptabilidad práctica respalda su papel en renovaciones con presupuesto ajustado y proyectos residenciales de mercado masivo. El formato también cuenta con una familiaridad consolidada entre los instaladores en los mercados europeos. Los requisitos técnicos de la norma EN 13310 se aplican a todos los métodos de instalación, proporcionando expectativas de rendimiento comunes.
Se proyecta que los fregaderos de montaje a ras crezcan a una CAGR del 4,16% hasta 2032. Son adecuados para cuarzo, cerámica, piedra natural y otras superficies sólidas que permiten una alineación precisa con el borde de la encimera. Este formato ofrece una superficie continua e ininterrumpida y favorece los diseños de cocina contemporáneos que priorizan las líneas limpias y una limpieza más fácil de la encimera. Los productos de montaje bajo encimera abordan un segmento de encimera de alto valor similar, aunque su resultado visual y su método de instalación son diferentes. Los productos flexibles que admiten más de un método de montaje pueden reducir la complejidad de planificación para diseñadores e instaladores. El mercado de fregaderos de cocina en Europa se beneficia cuando la elección de instalación se convierte en parte de un paquete de encimera premium.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por configuración de cubeta:
los productos de cubeta simple lideran la demanda y el crecimientoLos productos de cubeta simple representaron el 42,73% de la participación del mercado de fregaderos de cocina en Europa en 2026 y se proyecta que crezcan a una CAGR del 4,07% hasta 2032. Esta posición combinada refleja la compatibilidad entre una cubeta amplia e ininterrumpida y el formato de estación de trabajo. Un borde de cubeta continuo puede soportar accesorios a lo largo de su anchura, incluidas tablas, rejillas y escurridores. Esta configuración también admite utensilios de cocina de gran tamaño, lo que resulta útil en cocinas urbanas más pequeñas que necesitan un espacio de preparación flexible. Los fabricantes pueden ofrecer el formato en acero inoxidable, material compuesto, cerámica y otros materiales. Su amplio alcance de diseño respalda las ventas en varios niveles de precio.
Los fregaderos de doble cubeta siguen sirviendo a hogares y entornos comerciales donde los usuarios necesitan áreas separadas para lavar, aclarar o remojar. Su valor es mayor donde la separación del flujo de trabajo es más importante que una repisa accesoria de anchura completa. Los productos de triple cubeta y multicubeta tienen un papel más reducido y están más estrechamente vinculados a patrones de trabajo profesionales o semicomerciales. Requieren gabinetes de mayor tamaño y a menudo se venden a través de canales de proyectos o B2B. La elección de la cubeta depende del tamaño de la cocina, el comportamiento del hogar, el diseño de la encimera y el nivel de accesorios integrados. La industria de fregaderos de cocina en Europa tiene, por tanto, una combinación de configuraciones equilibrada, aunque los diseños de cubeta simple lideran la demanda actual.
Por usuario final:
la demanda residencial sigue siendo la mayor mientras el uso comercial se expandeLos productos residenciales representaron el 73,27% de la participación del mercado de fregaderos de cocina en Europa en 2026. El segmento está respaldado por el amplio parque inmobiliario, el envejecimiento de las cocinas instaladas y el gasto en mejoras de diseño impulsadas por la renovación. Los datos alemanes muestran que los compradores otorgan mayor valor a los proyectos de cocina incluso cuando los volúmenes de unidades son más débiles. Los hogares urbanos en Alemania, BENELUX y el Reino Unido pueden preferir formatos premium compactos que se adapten a plantas de cocina más pequeñas. Los compradores residenciales también suelen seleccionar el fregadero junto con el grifo, la encimera y los armarios al mismo tiempo. Esto hace que el asesoramiento en tiendas especializadas y las ofertas de productos integrados sean importantes para el segmento.
Se proyecta que los productos comerciales crezcan a una CAGR del 3,92% hasta 2032, la tasa más rápida entre los usuarios finales. La remodelación de hostelería y servicios de alimentación impulsa la demanda de productos duraderos y orientados a la higiene con documentación técnica clara. El informe del USDA de 2025 sobre España identificó una modernización continua en el sector hotelero, de restauración y de servicios de alimentación institucional. Los proyectos comerciales suelen tener pedidos de mayor tamaño, calendarios de instalación fijos y especificaciones más estrictas que las renovaciones domésticas. Los proveedores que pueden satisfacer estos requisitos pueden establecer relaciones duraderas con compradores de proyectos. El mercado de fregaderos de cocina en Europa se beneficia de la remodelación comercial incluso cuando la construcción residencial es más lenta.
Por canal de distribución:
B2C y minorista combinan alcance con crecimientoB2C y minorista representaron el 76,36% de la participación del mercado europeo de fregaderos de cocina en 2026 y se proyecta que se expandan a una CAGR del 3,71% hasta 2032. Las tiendas especializadas en cocinas, las grandes superficies de bricolaje y las tiendas en línea contribuyen a este canal. Las tiendas especializadas siguen siendo importantes cuando los compradores necesitan comparar materiales, colores, profundidad del fregadero, accesorios y grifos a juego. La investigación en línea puede informar la elección antes de que un comprador visite una tienda física o realice un pedido. El canal minorista respalda el ciclo de reemplazo porque los consumidores suelen comenzar con una búsqueda de producto en lugar de una licitación liderada por un contratista. También ofrece a los proveedores una plataforma para explicar las características de los productos premium.
El comercio electrónico europeo respalda la parte digital de este proceso de compra, aunque el fregadero a menudo se adquiere dentro de un proyecto de cocina más amplio. El comercio electrónico B2C europeo alcanzó los EUR 911 mil millones en 2025, un aumento del 7%, y se prevé que crezca un 5% hasta los EUR 961 mil millones en 2026. El canal B2B y de proyectos sigue siendo importante para contratistas, compradores de hostelería y clientes institucionales que requieren compromisos de volumen o coordinación técnica. Los fabricantes utilizan relaciones directas en estas situaciones para respaldar las especificaciones y los calendarios de entrega. Las grandes superficies de bricolaje siguen atendiendo la demanda de reemplazo de acero de menor precio, mientras que los puntos de venta exclusivos respaldan las líneas premium. El mercado europeo de fregaderos de cocina utiliza ambos canales porque la renovación liderada por el consumidor y el trabajo por proyectos tienen patrones de compra diferentes.
Análisis geográfico
Alemania representó el 22,64% de la participación del mercado de fregaderos de cocina en Europa en 2026, siendo el mayor mercado nacional. Los ingresos minoristas de cocinas domésticas aumentaron un 3,9% en 2025 mientras que los volúmenes cayeron un 1,3%, lo que muestra que los valores de los proyectos están aumentando incluso en un entorno de construcción restringido. Alemania también cuenta con 16 millones de hogares con cocinas de más de 20 años de antigüedad, lo que sustenta un grupo de reemplazo a largo plazo. Se esperan menos de 200.000 viviendas terminadas en 2026, lo que limita las ventas en obra nueva. El Reino Unido y Francia también añaden una demanda significativa impulsada por la renovación.
Se proyecta que España crezca a una CAGR del 4,27% hasta 2032, la tasa más alta entre las geografías enumeradas. Los presupuestos de permisos de renovación residencial alcanzaron los EUR 676,9 millones en el segundo trimestre de 2025, la cifra más alta del segundo trimestre en la serie histórica del ministerio. Italia contribuye con una demanda orientada al diseño para formatos de montaje a ras, bajo encimera, cerámica y compuesto. Los mercados nórdicos muestran una mejora gradual en la actividad de renovación, y las ventas de muebles de cocina suecos aumentaron un 5% en 2025. El tamaño del mercado de fregaderos de cocina en Europa en estos países se beneficia cuando los incentivos de renovación y los canales minoristas de cocinas consolidados respaldan el gasto en reemplazo.
BENELUX combina altos ingresos de los hogares con demanda de diseño de cocinas a medida y soluciones de encimera integradas. Los Países Bajos y Luxemburgo pueden ser receptivos a los formatos de estación de trabajo y compuesto, especialmente donde los estudios de cocina lideran la especificación de productos. Polonia, Rumanía y la República Checa ofrecen una oportunidad diferente a través de la construcción residencial y el crecimiento de los presupuestos de mejora del hogar. Portugal, Grecia y los mercados balcánicos añaden actividad de renovación rural que puede respaldar la demanda básica de reemplazo. Estas diferencias geográficas requieren que los proveedores equilibren las ofertas de diseño premium con productos accesibles, distribución local y soporte para instaladores.
Panorama competitivo
El mercado de fregaderos de cocina en Europa está fragmentado. Franke Group y BLANCO son especialistas europeos destacados con carteras que se extienden más allá de los fregaderos a grifos, sistemas de desagüe y productos relacionados con la cocina. BLANCO presentó el sistema de estación de trabajo INTEOS en 2025 y posteriormente presentó el material VELGRANIT en su programa de innovación de productos. Estos movimientos muestran cómo los proveedores consolidados compiten a través del material, la funcionalidad y el diseño de sistemas.
Otras empresas europeas compiten a través de la presencia regional, el servicio ágil y la experiencia en materiales seleccionados. La integración de Teka en el Grupo Midea en abril de 2025 amplió su acceso a una red de investigación y cadena de suministro más grande. Los proveedores de nivel medio mantienen un papel en las categorías de acero inoxidable y granito compuesto, donde el valor, la disponibilidad y el servicio local siguen siendo importantes. Esta combinación impide que un pequeño conjunto de marcas premium controle todas las partes del mercado europeo de fregaderos de cocina.
Los productores de origen asiático están ampliando su alcance en el canal minorista de gama media. Carysil, proveedor de fregaderos de cuarzo de IKEA desde 2020, obtuvo un contrato ampliado en 2025 que cubre aproximadamente el 70% del requisito global de fregaderos de cuarzo no estadounidenses de IKEA y comenzó los suministros a finales de 2025. Este desarrollo puede hacer que los formatos compuestos estén disponibles para una base de compradores más amplia. El enfoque del plan de trabajo de la UE en el hierro y el acero aumenta el valor de la preparación anticipada para las divulgaciones de materiales y los requisitos de diseño circular.
Líderes de la industria de fregaderos de cocina en Europa
-
Franke Group
-
BLANCO GmbH + Co KG
-
Kohler Co.
-
Teka Industrial S.A.
-
Reginox B.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de fregaderos de cocina en Europa Empresas cubiertas en este informe
- Franke Group
- BLANCO GmbH + Co KG
- Teka Industrial S.A.
- Roca Sanitario, S.A.
- Reginox B.V.
- Alveus d.o.o.
- Kohler Co.
- Carysil Limited
- Villeroy & Boch AG
- Naber GmbH
- LIXIL Corporation
- SCHOCK GmbH
- Laveo
- systemceram
- Elleci
- Pyramis Metallourgia
- Plados Telma
- Granitan
- Foster S.p.A.
- Deante
Desarrollos recientes de la industria en Mercado de fregaderos de cocina en Europa
- Marzo de 2026: BLANCO lanzó el OOVALON/LUNEOO UNIT con su nuevo material compuesto de granito patentado VELGRANIT® y el grifo inteligente LUNEOO-S sin palanca, con indicador LED de temperatura del agua y dial de medición con sensor táctil. La unidad recibió el Premio iF Design 2026 en la categoría de electrodomésticos de cocina. El fregadero OOVALON está disponible en instalación bajo encimera y a ras en una configuración de armario mínima de 33 pulgadas, en los nuevos colores Negro Místico y Blanco Nube.
- Abril de 2025: Teka Industrial S.A. fue formalmente integrada en el Grupo Midea, proporcionando acceso a la escala global de I+D y cadena de suministro de Midea. Teka presentó su nueva G1 Edition, diseñada por Italdesign Giugiaro, y la Van Gogh Museum Edition en IFA 2025 en Berlín, junto con fregaderos totalmente negros, fregaderos de acero inoxidable con acabado PVD y nuevos modelos con revestimiento PureClean dirigidos al segmento de diseño premium.
- Enero de 2025: Teka presentó el fregadero de acero inoxidable Be Linea PureClean, extendiendo su nano-revestimiento hidrófubo PureClean de inspiración en el loto a la gama Be Linea, reduciendo la proliferación bacteriana y la adhesión de cal y mejorando el desagüe mediante un cestillo HelixPro rediseñado.
Alcance del informe del mercado de fregaderos de cocina en Europa
Resumen de la segmentación
| Acero inoxidable |
| Cuarzo |
| Arcilla refractaria |
| Granito y mármol |
| Acrílico |
| Otros materiales |
| Montaje superior y encastrado |
| Montaje bajo encimera |
| Rústico y frontal de delantal |
| Montaje a ras |
| Montaje dual |
| Otros tipos de instalación |
| Cubeta simple |
| Doble cubeta |
| Triple cubeta / multicubeta |
| Residencial |
| Comercial |
| B2C/Minorista | Grandes superficies de bricolaje |
| Puntos de venta exclusivos de marca | |
| Ferreterías locales/mercado no organizado | |
| En línea | |
| Otros canales de distribución | |
| B2B/Proyectos (directo del fabricante) |
| Reino Unido |
| Alemania |
| Francia |
| España |
| Italia |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) |
| Resto de Europa |
| Por material | Acero inoxidable | |
| Cuarzo | ||
| Arcilla refractaria | ||
| Granito y mármol | ||
| Acrílico | ||
| Otros materiales | ||
| Por tipo de instalación | Montaje superior y encastrado | |
| Montaje bajo encimera | ||
| Rústico y frontal de delantal | ||
| Montaje a ras | ||
| Montaje dual | ||
| Otros tipos de instalación | ||
| Por configuración de cubeta | Cubeta simple | |
| Doble cubeta | ||
| Triple cubeta / multicubeta | ||
| Por usuario final | Residencial | |
| Comercial | ||
| Por canal de distribución | B2C/Minorista | Grandes superficies de bricolaje |
| Puntos de venta exclusivos de marca | ||
| Ferreterías locales/mercado no organizado | ||
| En línea | ||
| Otros canales de distribución | ||
| B2B/Proyectos (directo del fabricante) | ||
| Por geografía | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| Resto de Europa | ||
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento prevista para los fregaderos de cocina en Europa?
Se proyecta que la categoría crezca a una CAGR del 3,44% de 2027 a 2031, aumentando de 0,88 mil millones de USD en 2026 a 1,08 mil millones de USD en 2032.
¿Qué material lidera las ventas de fregaderos de cocina en Europa?
El acero inoxidable lideró con una participación del 46,17% en 2026 porque ofrece amplia compatibilidad con encimeras, propiedades higiénicas y una amplia gama de precios.
¿Por qué el cuarzo compuesto crece más rápido que otros materiales para fregaderos?
Se proyecta que el cuarzo compuesto crezca a una CAGR del 4,52% hasta 2032 debido a su gama de colores, resistencia a los arañazos, resistencia al calor y posicionamiento premium.
¿Qué formato de instalación crece más rápido en Europa?
Se proyecta que los fregaderos de montaje a ras crezcan a una CAGR del 4,16% hasta 2032, a medida que las encimeras de superficie sólida se vuelven más comunes en las renovaciones premium.
¿Qué país se espera que crezca más rápido hasta 2032?
Se proyecta que España crezca a una CAGR del 4,27%, respaldada por el gasto en renovación residencial y la actividad de remodelación de hostelería.