
Taille et part du marché européen des éviers de cuisine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
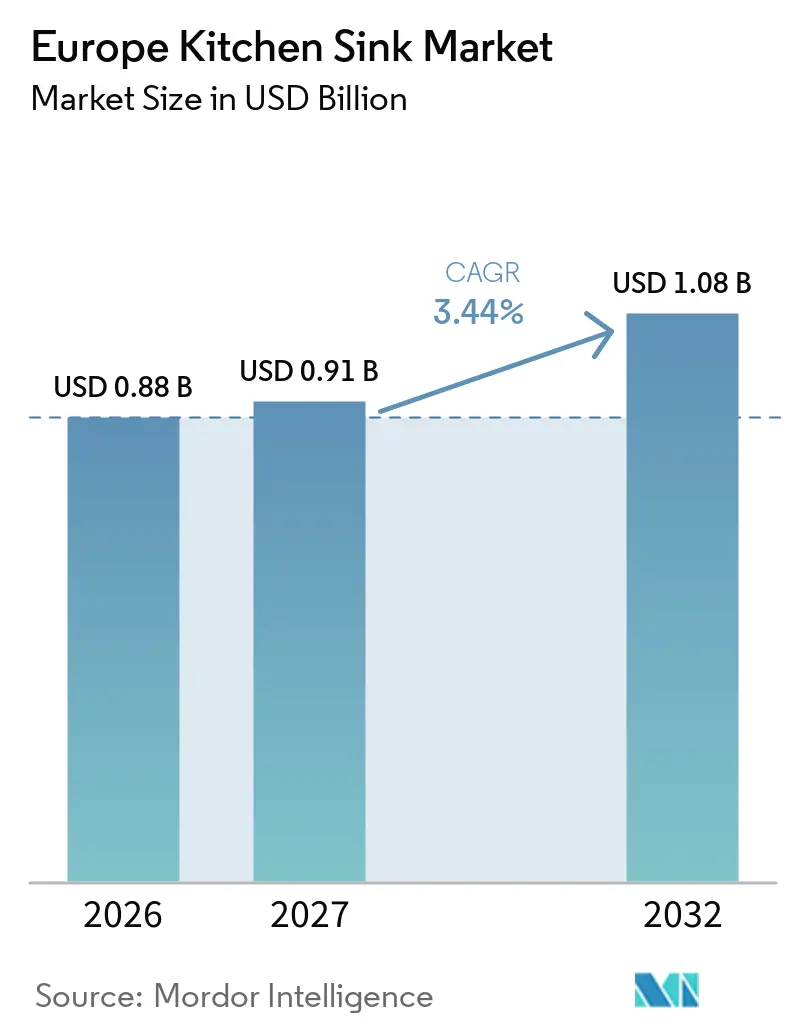
| Taille du marché de l'année de base (2026) | 0.88 Milliards de dollars |
| Taille du Marché (2027) | 0.91 Milliards de dollars |
| Taille du Marché (2032) | 1.08 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.44 % |
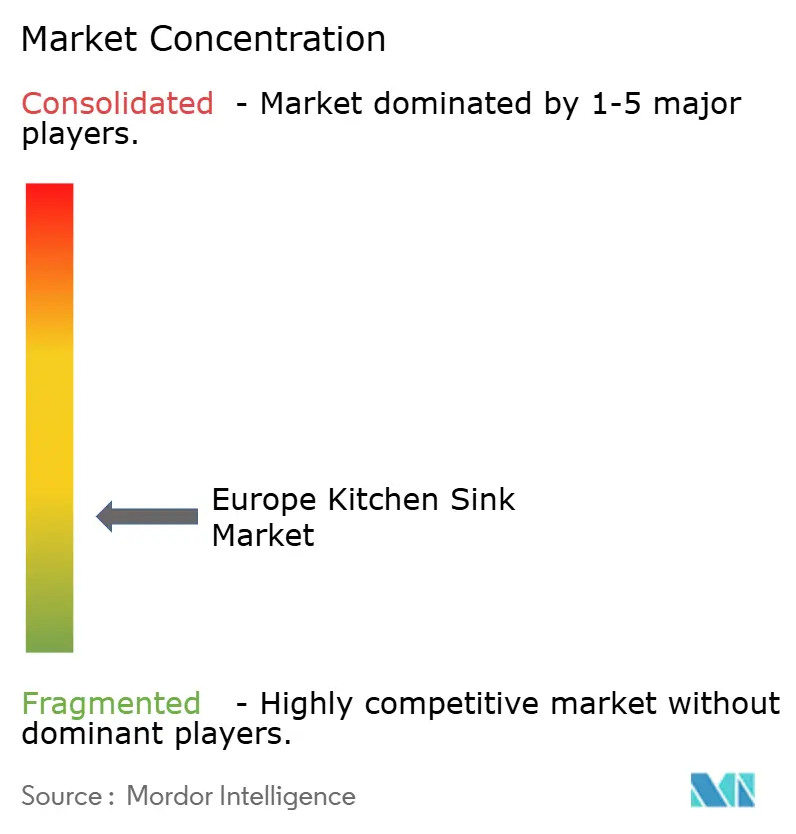
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des éviers de cuisine par Mordor Intelligence
Le marché européen des éviers de cuisine était évalué à 0,88 milliard USD en 2026, est estimé à 0,91 milliard USD en 2027 et devrait atteindre 1,08 milliard USD d'ici 2032, avec un CAGR de 3,44 % sur la période 2027–2032. Le marché européen des éviers de cuisine est soutenu principalement par l'activité de rénovation et de remplacement plutôt que par la construction de nouveaux logements. L'Allemagne illustre ce schéma, car le chiffre d'affaires du commerce de détail de cuisines domestiques a augmenté de 3,9 % en 2025 tandis que les volumes unitaires ont diminué de 1,3 %, et la valeur moyenne d'achat d'une cuisine a atteint 12 177 EUR, montrant que les acheteurs optent pour des projets de plus grande valeur[1]. Le vaste parc de cuisines anciennes soutient la demande de remplacement, avec 16 millions de foyers allemands équipés de cuisines de plus de 20 ans. Les fabricants répondent à cette tendance par des offres intégrées d'évier, de robinetterie, d'évacuation et de rangement, tandis que les exigences en matière de durabilité, d'hygiène et de contenu recyclé façonnent de plus en plus la conception des produits[2]. Le ralentissement des achèvements de logements et l'évolution des coûts des intrants limitent la demande dans certaines zones, mais renforcent également l'importance des ventes portées par la rénovation sur le marché européen des éviers de cuisine.
Points clés du rapport
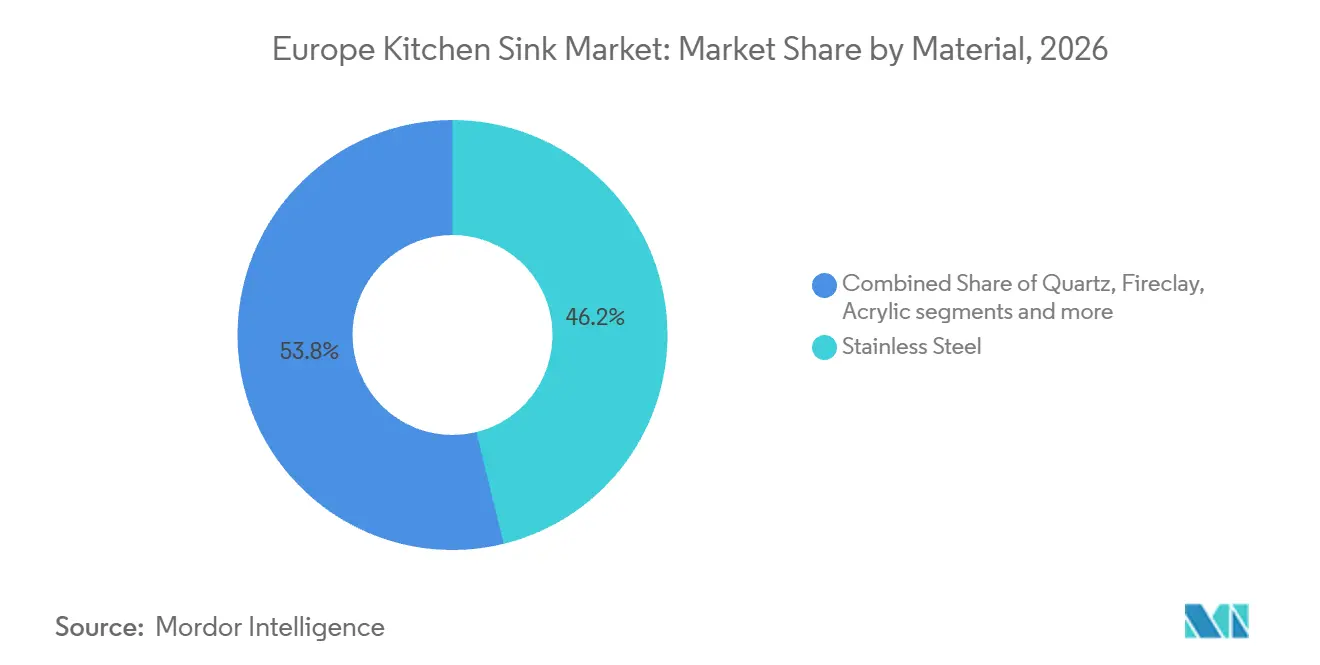
- Par matériau, l'acier inoxydable détenait 46,17 % de la part du marché européen des éviers de cuisine en 2026, tandis que le composite quartz devrait croître à un CAGR de 4,52 % jusqu'en 2032.
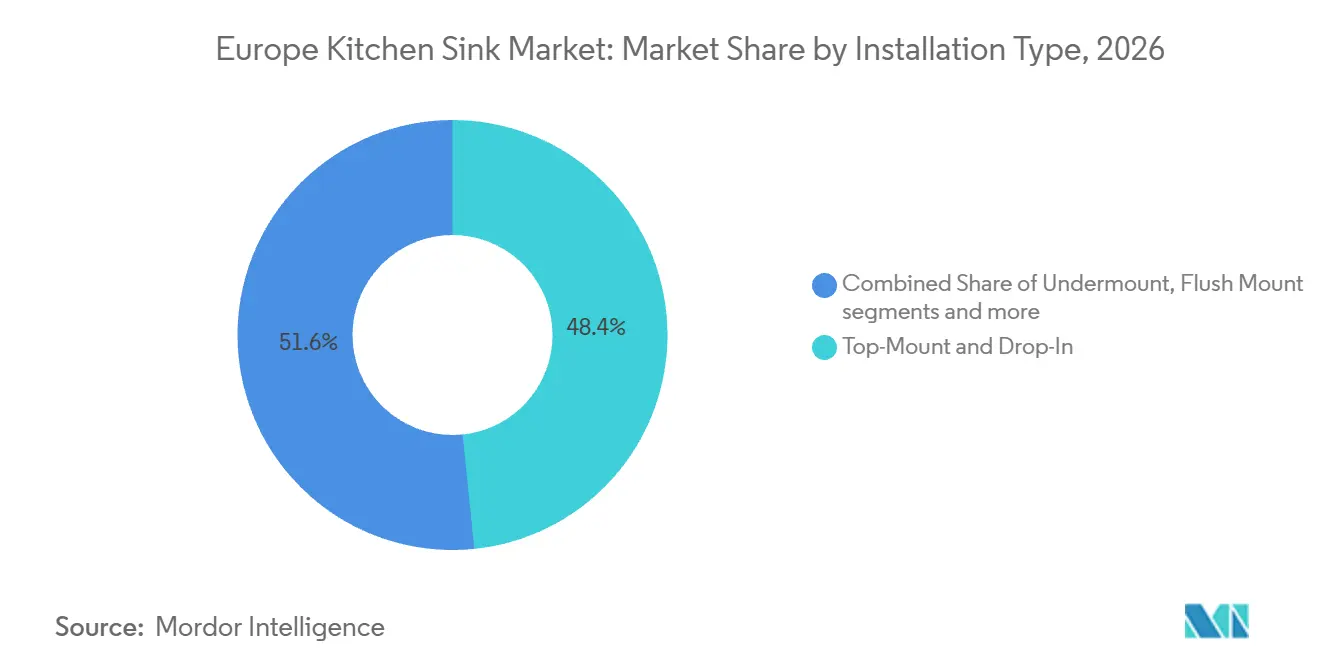
- Par type d'installation, les produits à encastrement par le dessus et à pose libre détenaient 48,38 % de la part du marché européen des éviers de cuisine en 2026, tandis que les produits à encastrement affleurant devraient croître à un CAGR de 4,16 % jusqu'en 2032.
- Par configuration de bac, les produits à bac simple détenaient 42,73 % de la part du marché européen des éviers de cuisine en 2026 et devraient croître à un CAGR de 4,07 % jusqu'en 2032.
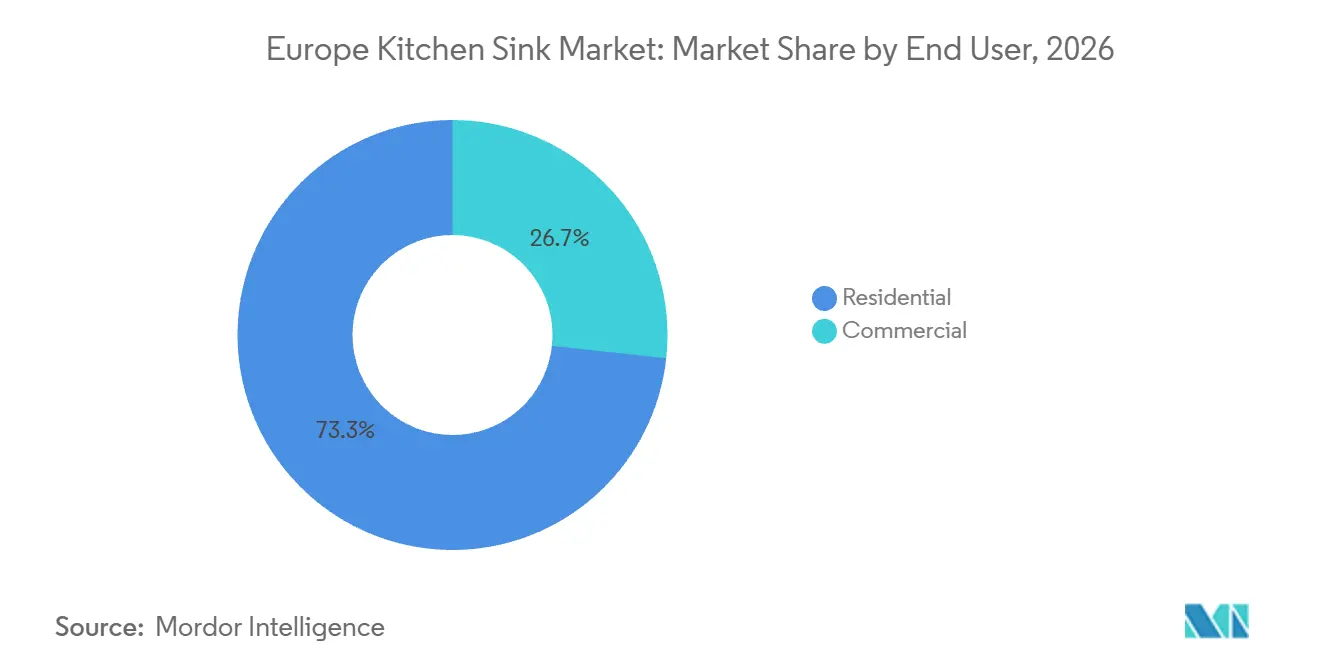
- Par utilisateur final, les produits résidentiels détenaient 73,27 % de la part du marché européen des éviers de cuisine en 2026, tandis que les produits commerciaux devraient croître à un CAGR de 3,92 % jusqu'en 2032.
- Par canal de distribution, le B2C et la vente au détail détenaient 76,36 % de la part du marché européen des éviers de cuisine en 2026 et devraient croître à un CAGR de 3,71 % jusqu'en 2032.
- Par géographie, l'Allemagne détenait 22,64 % de la part du marché européen des éviers de cuisine en 2026, tandis que l'Espagne devrait croître à un CAGR de 4,27 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de rénovation de cuisines et de remplacement haut de gamme | +1.2% | Paneuropéen, plus fort en Allemagne, au Royaume-Uni et en France | Court terme (≤ 2 ans) |
| Préférence pour des matériaux durables, hygiéniques et axés sur le design | +0.9% | Allemagne, Italie, pays nordiques et Royaume-Uni | Moyen terme (2-4 ans) |
| Croissance des systèmes de cuisine de travail et de cuisine intégrée | +0.7% | Europe occidentale, BENELUX, Allemagne et Royaume-Uni | Moyen terme (2-4 ans) |
| Durabilité, contenu recyclé et demande de conception circulaire | +0.5% | À l'échelle de l'UE, impulsion réglementaire portée par Bruxelles | Long terme (≥ 4 ans) |
| Rénovation de l'hôtellerie et de la restauration | +0.4% | Espagne, Italie, France et le couloir méditerranéen | Court terme (≤ 2 ans) |
| Expansion du commerce en ligne et des showrooms spécialisés en cuisine | +0.4% | Europe occidentale, Royaume-Uni, BENELUX et pays nordiques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande de rénovation de cuisines et de remplacement haut de gamme
Le marché européen des éviers de cuisine est façonné par la demande de remplacement, car la région dispose d'un parc immobilier mature et d'un important stock de cuisines installées. En Allemagne, 16 millions de foyers ont des cuisines de plus de 20 ans, ce qui crée un vivier continu de ménages susceptibles de renouveler leurs équipements lors de rénovations de cuisine. Le chiffre d'affaires du commerce de détail de cuisines domestiques en Allemagne a augmenté de 3,9 % en 2025, même si les volumes de ventes ont diminué de 1,3 %, et la valeur moyenne d'achat a atteint 12 177 EUR. Ce schéma favorise les éviers qui font partie d'une spécification de cuisine haut de gamme plus large plutôt que des achats de remplacement basiques. L'Espagne offre également une base de demande de rénovation, le ministère du Logement ayant signalé des budgets de permis de rénovation résidentielle de 676,9 millions EUR au deuxième trimestre 2025[3]. Le marché européen des éviers de cuisine bénéficie donc lorsque les propriétaires combinent de nouveaux plans de travail, des meubles, des robinets et des éviers dans un seul projet de rénovation.
Matériaux durables, hygiéniques et axés sur le design
Le choix des matériaux combine de plus en plus les performances fonctionnelles avec l'apparence requise par les designs de cuisine contemporains. L'acier inoxydable reste largement utilisé en raison de sa surface non poreuse, de sa large compatibilité avec les plans de travail et de sa flexibilité de fabrication, adaptés aussi bien aux produits d'entrée de gamme que haut de gamme. Le composite quartz attire l'attention grâce à sa résistance aux rayures, à la chaleur, à ses caractéristiques de surface antibactérienne et à un plus large choix de couleurs. Teka a présenté l'évier Be Linea PureClean en janvier 2025 avec un nano-revêtement conçu pour repousser l'eau et réduire l'adhérence bactérienne, ainsi qu'un panier révisé destiné à améliorer l'écoulement[4]. La norme EN 13310 fournit une base commune pour l'écoulement, la résistance aux variations de température, aux charges et aux produits chimiques, de sorte que les fabricants cherchent à se différencier par des performances supérieures à cette base. Ces choix offrent au marché européen des éviers de cuisine une voie vers la croissance en valeur même lorsque la demande unitaire est limitée.
Systèmes de cuisine de travail et offres de cuisine intégrée
Les formats de cuisine de travail étendent l'évier d'un simple point de lavage à une zone de préparation des aliments grâce à des rebords accessoires, des planches à découper, des passoires et des égouttoirs. BLANCO a présenté le système de cuisine de travail INTEOS en février 2025 avec une approche de découpe commune pour les modèles en acier inoxydable et SILGRANIT, ce qui peut simplifier la planification des projets de cuisine. Cette orientation produit est particulièrement pertinente pour les logements à plan ouvert où l'évier doit s'intégrer à la fois au design de la cuisine et aux besoins quotidiens de préparation. Les offres intégrées réunissent également l'évier, le robinet, l'évacuation et le système de rangement, faisant de la zone d'eau de la cuisine une décision de spécification plus importante. Le marché européen des éviers de cuisine bénéficie de cette approche car les fabricants peuvent se démarquer par une solution complète plutôt que par le seul design du bac.
Durabilité, contenu recyclé et conception circulaire
Le règlement sur l'écoconception pour des produits durables crée un cadre européen pour des produits plus durables, réparables et recyclables. Le département irlandais de l'Entreprise, du Commerce et de l'Emploi note que le plan de travail 2025-2030 donne la priorité au fer et à l'acier, ce qui est pertinent pour la production d'éviers en acier inoxydable. Kohler a indiqué en 2025 que ses éviers de cuisine en fonte émaillée et en acier inoxydable utilisent plus de 80 % de matériaux recyclés. Ces déclarations de produits constituent un point de référence pour les architectes, les acheteurs institutionnels et les clients souhaitant des informations documentées sur les matériaux. Les informations numériques sur les produits deviendront plus importantes à mesure que les règles évolueront d'un cadre général vers des mesures spécifiques aux produits. Les exigences en matière de durabilité affectent donc le marché européen des éviers de cuisine à travers les processus de conception, d'approvisionnement, de divulgation par les fournisseurs et de spécification.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Parc immobilier mature et longs intervalles de remplacement | -0.8% | Allemagne, France, Royaume-Uni et pays nordiques | Court terme (≤ 2 ans) |
| Coûts élevés de l'énergie, de la main-d'œuvre et de la conformité | -0.5% | Paneuropéen, concentré en Allemagne | Moyen terme (2-4 ans) |
| Volatilité des prix des intrants en acier inoxydable et en composite | -0.4% | Chaîne d'approvisionnement mondiale, ressentie en Allemagne et en Italie | Court terme (≤ 2 ans) |
| Normes complexes par pays et exigences des installateurs | -0.2% | Marchés périphériques de l'UE et Europe de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Longs cycles de remplacement et faible activité d'achèvement de logements
La longue durée de vie des produits peut retarder l'achat d'un évier jusqu'à ce qu'un ménage entreprenne une rénovation complète de la cuisine ou remplace un plan de travail. Cela réduit la fréquence des achats de remplacement autonomes sur les marchés immobiliers européens établis. L'AMK prévoit moins de 200 000 achèvements de logements en Allemagne en 2026, contre l'objectif national de 400 000 logements. La même association a signalé que les permis de construire en janvier 2026 ont augmenté de 8,4 % par rapport à l'année précédente, ce qui indique un pipeline de construction en amélioration mais pas d'activité d'achèvement immédiate. La demande issue d'une reprise des permis atteint les fournisseurs d'appareils et d'équipements plus tard que le stade initial d'approbation. Le marché européen des éviers de cuisine reste exposé à cet effet de décalage temporel car la spécification des cuisines est concentrée dans les dernières étapes de la construction résidentielle.
Coûts des intrants et exigences de conformité par pays
Les producteurs d'éviers en acier inoxydable sont exposés aux coûts du nickel, de l'énergie, de la main-d'œuvre et du transport, tandis que les fournisseurs de composite dépendent de la résine et d'autres intrants pétrochimiques. Les variations de prix peuvent compliquer la tarification des produits à un moment où les budgets de rénovation des ménages restent sélectifs. Les exigences en matière de matériaux varient également selon les applications, car les produits doivent répondre aux attentes techniques, hygiéniques, d'installation et de garantie dans différents pays. La norme EN 13310 fournit une référence de performance européenne pour les éviers de cuisine, mais les pratiques d'installation et les exigences des canaux continuent de différer selon les marchés nationaux. Les fabricants de plus grande taille peuvent gérer ces pressions grâce à des portefeuilles de matériaux plus larges et à des relations établies avec les fournisseurs. Les spécialistes de plus petite taille peuvent avoir moins de flexibilité lorsque les coûts changent ou lorsqu'un projet nécessite une documentation spécifique à un pays. Ces conditions peuvent ralentir le marché européen des éviers de cuisine, où les acheteurs sensibles aux prix reportent les travaux de rénovation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
l'acier inoxydable maintient son volume tandis que le composite quartz progresseL'acier inoxydable détenait 46,17 % de la part du marché européen des éviers de cuisine en 2026, ce qui en fait la plus grande catégorie de matériaux. Sa position établie reflète sa compatibilité avec une large gamme de plans de travail, ses propriétés hygiéniques, sa facilité de fabrication et sa disponibilité des gammes d'entrée de gamme aux produits haut de gamme. Les produits en acier servent l'activité de rénovation en volume via les grandes surfaces de bricolage, les studios de cuisine et les canaux professionnels. La catégorie comprend également des versions haut de gamme avec isolation phonique, évacuation avancée et revêtements de surface. Ces caractéristiques permettent aux fournisseurs de rester pertinents à mesure que davantage d'acheteurs recherchent une cuisine de spécification supérieure. L'acier inoxydable reste donc au cœur de la taille du marché européen des éviers de cuisine, aussi bien pour les ventes de remplacement que pour les projets.
Le composite quartz devrait enregistrer un CAGR de 4,52 % jusqu'en 2032, le taux le plus élevé parmi les matériaux. Il soutient une offre haut de gamme en combinant une palette de couleurs plus large avec une résistance aux rayures, à la chaleur et aux taches. Carysil a indiqué que les clients européens ont augmenté leurs commandes de composite quartz au quatrième trimestre de l'exercice fiscal 2025. La grès cérame et la céramique conservent une position haut de gamme plus restreinte dans les designs de type ferme et à tablier, notamment en Italie, en France, au Royaume-Uni et dans l'Espagne rurale. Les produits en composite de granit et en acrylique servent les acheteurs recherchant un aspect pierre ou un prix d'entrée plus bas. La composition des matériaux montre que les fabricants peuvent s'adresser à plusieurs niveaux de prix sans dépendre d'une seule plateforme de matériaux.

Par type d'installation :
les produits à encastrement affleurant gagnent du terrain dans les rénovations haut de gammeLes produits à encastrement par le dessus et à pose libre détenaient 48,38 % de la part du marché européen des éviers de cuisine en 2026, ce qui reflète leur large compatibilité et leur installation comparativement simple. Ils fonctionnent avec le stratifié et d'autres matériaux de plan de travail, ce qui les rend adaptés lorsqu'un propriétaire remplace un évier sans changer le comptoir. Cette adéquation pratique soutient leur rôle dans les rénovations à budget limité et les projets résidentiels grand public. Le format bénéficie également d'une familiarité établie auprès des installateurs sur les marchés européens. Les exigences techniques de la norme EN 13310 s'appliquent à toutes les méthodes d'installation, fournissant des attentes de performance communes.
Les éviers à encastrement affleurant devraient croître à un CAGR de 4,16 % jusqu'en 2032. Ils conviennent au quartz, à la céramique, à la pierre naturelle et à d'autres surfaces solides qui permettent un alignement précis avec le bord du plan de travail. Ce format offre une surface ininterrompue et soutient les designs de cuisine contemporains qui privilégient les lignes épurées et un nettoyage plus facile du comptoir. Les produits à encastrement par le dessous s'adressent à un segment de plan de travail haut de gamme similaire, bien que leur résultat visuel et leur approche de pose soient différents. Les produits flexibles pouvant s'adapter à plusieurs méthodes de montage peuvent réduire la complexité de planification pour les designers et les installateurs. Le marché européen des éviers de cuisine bénéficie lorsque le choix d'installation fait partie d'un ensemble de plan de travail haut de gamme.
Par configuration de bac :
les produits à bac simple dominent la demande et la croissanceLes produits à bac simple détenaient 42,73 % de la part du marché européen des éviers de cuisine en 2026 et devraient croître à un CAGR de 4,07 % jusqu'en 2032. Cette position combinée reflète l'adéquation entre un grand bac ininterrompu et le format de cuisine de travail. Un bord de bac continu peut accueillir des accessoires sur toute sa largeur, notamment des planches, des grilles et des passoires. Cette configuration accueille également les grandes batteries de cuisine, ce qui est utile dans les petites cuisines urbaines nécessitant un espace de préparation flexible. Les fabricants peuvent proposer ce format en acier inoxydable, en composite, en céramique et dans d'autres matériaux. Sa large portée de design soutient les ventes à plusieurs niveaux de prix.
Les éviers à double bac continuent de servir les foyers et les environnements commerciaux où les utilisateurs ont besoin de zones séparées pour laver, rincer ou faire tremper. Leur valeur est la plus forte là où la séparation des flux de travail est plus importante qu'un rebord accessoire pleine largeur. Les produits à triple bac et multi-bacs ont un rôle plus restreint et sont plus étroitement liés aux modes de travail professionnels ou semi-commerciaux. Ils nécessitent des empreintes d'armoire plus grandes et sont souvent vendus via des canaux de projet ou B2B. Le choix du bac dépend de la taille de la cuisine, du comportement du ménage, du design du plan de travail et du niveau d'accessoires intégrés. Le secteur européen des éviers de cuisine présente donc une composition de configuration équilibrée même si les designs à bac simple dominent la demande actuelle.
Par utilisateur final :
la demande résidentielle reste la plus importante tandis que l'usage commercial se développeLes produits résidentiels détenaient 73,27 % de la part du marché européen des éviers de cuisine en 2026. Le segment est soutenu par le vaste parc immobilier, le vieillissement des cuisines installées et les dépenses consacrées aux améliorations de design portées par la rénovation. Les données allemandes montrent que les acheteurs accordent une plus grande valeur aux projets de cuisine même si les volumes unitaires sont plus faibles. Les ménages urbains en Allemagne, au BENELUX et au Royaume-Uni peuvent privilégier des formats compacts haut de gamme adaptés aux plans de cuisine plus petits. Les acheteurs résidentiels choisissent également souvent l'évier en même temps que le robinet, le plan de travail et les meubles. Cela rend les conseils en showroom et les offres de produits intégrés importants pour le segment.
Les produits commerciaux devraient croître à un CAGR de 3,92 % jusqu'en 2032, le taux le plus rapide parmi les utilisateurs finaux. La rénovation de l'hôtellerie et de la restauration soutient la demande de produits durables et axés sur l'hygiène avec une documentation technique claire. Le rapport 2025 de l'USDA sur l'Espagne a identifié une modernisation continue dans le secteur hôtelier, de la restauration et de la restauration collective institutionnelle. Les projets commerciaux ont souvent des tailles de commande plus importantes, des calendriers d'installation fixes et des spécifications plus strictes que les rénovations résidentielles. Les fournisseurs capables de répondre à ces exigences peuvent établir des relations durables avec les acheteurs de projets. Le marché européen des éviers de cuisine bénéficie de la rénovation commerciale même lorsque la construction résidentielle est plus lente.
Par canal de distribution :
le B2C et la vente au détail combinent portée et croissanceLe B2C et la vente au détail détenaient 76,36 % de la part du marché européen des éviers de cuisine en 2026 et devraient se développer à un CAGR de 3,71 % jusqu'en 2032. Les showrooms spécialisés en cuisine, les grandes surfaces de bricolage et les boutiques en ligne contribuent tous à ce canal. Les showrooms restent importants lorsque les acheteurs ont besoin de comparer les matériaux, les couleurs, la profondeur de l'évier, les accessoires et les robinets assortis. La recherche en ligne peut orienter le choix avant qu'un acheteur visite un magasin physique ou passe une commande. Le circuit de vente au détail soutient le cycle de remplacement car les consommateurs commencent souvent par une recherche de produit plutôt que par un appel d'offres mené par un entrepreneur. Il offre également aux fournisseurs une plateforme pour expliquer les caractéristiques des produits haut de gamme.
Le commerce en ligne européen soutient la partie numérique de ce parcours d'achat, bien que l'évier soit souvent acheté dans le cadre d'un projet de cuisine plus large. Le commerce en ligne B2C européen a atteint 911 milliards EUR en 2025, en hausse de 7 %, et devrait croître de 5 % pour atteindre 961 milliards EUR en 2026. Le canal B2B et de projet reste important pour les entrepreneurs, les acheteurs du secteur hôtelier et les clients institutionnels qui nécessitent des engagements de volume ou une coordination technique. Les fabricants utilisent des relations directes dans ces situations pour soutenir les spécifications et les calendriers de livraison. Les grandes surfaces de bricolage continuent de servir la demande de remplacement en acier à bas prix, tandis que les points de vente exclusifs soutiennent les gammes haut de gamme. Le marché européen des éviers de cuisine utilise les deux canaux car la rénovation portée par les consommateurs et les travaux de projet ont des schémas d'achat différents.
Analyse géographique
L'Allemagne détenait 22,64 % de la part du marché européen des éviers de cuisine en 2026, ce qui en fait le plus grand marché national. Le chiffre d'affaires du commerce de détail de cuisines domestiques a augmenté de 3,9 % en 2025 tandis que les volumes ont chuté de 1,3 %, montrant que les valeurs de projet augmentent même dans un contexte de construction contraint. L'Allemagne compte également 16 millions de foyers avec des cuisines de plus de 20 ans, soutenant un vivier de remplacement à long terme. Moins de 200 000 achèvements de logements sont attendus en 2026, ce qui limite les ventes dans le neuf. Le Royaume-Uni et la France ajoutent également une demande significative portée par la rénovation.
L'Espagne devrait croître à un CAGR de 4,27 % jusqu'en 2032, le taux le plus élevé parmi les géographies répertoriées. Les budgets de permis de rénovation résidentielle ont atteint 676,9 millions EUR au deuxième trimestre 2025, le chiffre le plus élevé pour un deuxième trimestre dans la série historique du ministère. L'Italie contribue à une demande axée sur le design pour les formats à encastrement affleurant, à encastrement par le dessous, en céramique et en composite. Les marchés nordiques montrent une amélioration progressive de l'activité de rénovation, et les ventes de meubles de cuisine suédois ont augmenté de 5 % en 2025. La taille du marché européen des éviers de cuisine dans ces pays bénéficie lorsque les incitations à la rénovation et les canaux de vente au détail de cuisine établis soutiennent les dépenses de remplacement.
Le BENELUX combine des revenus élevés des ménages avec une demande de design de cuisine sur mesure et de solutions de plan de travail intégrées. Les Pays-Bas et le Luxembourg peuvent être réceptifs aux formats de cuisine de travail et de composite, notamment là où les studios de cuisine mènent la spécification des produits. La Pologne, la Roumanie et la République tchèque offrent une opportunité différente à travers la construction résidentielle et des budgets d'amélioration de l'habitat en croissance. Le Portugal, la Grèce et les marchés des Balkans ajoutent une activité de rénovation rurale qui peut soutenir la demande de remplacement de base. Ces différences géographiques exigent des fournisseurs qu'ils équilibrent les offres de design haut de gamme avec des produits accessibles, une distribution locale et un soutien aux installateurs.
Paysage concurrentiel
Le marché européen des éviers de cuisine est fragmenté. Franke Group et BLANCO sont des spécialistes européens de premier plan avec des portefeuilles qui s'étendent au-delà des éviers aux robinets, aux systèmes d'évacuation et aux produits de cuisine connexes. BLANCO a présenté le système de cuisine de travail INTEOS en 2025 et a ensuite présenté le matériau VELGRANIT dans son programme d'innovation produit. Ces initiatives montrent comment les fournisseurs établis se démarquent par le matériau, la fonctionnalité et le design système.
D'autres entreprises européennes se démarquent par leur présence régionale, leur service réactif et leur expertise sélective en matière de matériaux. L'intégration de Teka dans le groupe Midea en avril 2025 lui a donné accès à un réseau de recherche et de chaîne d'approvisionnement plus large. Les fournisseurs de milieu de gamme conservent un rôle dans les catégories d'acier inoxydable et de composite de granit, où la valeur, la disponibilité et le service local restent importants. Cette composition empêche un petit groupe de marques haut de gamme de contrôler toutes les parties du marché européen des éviers de cuisine.
Les producteurs d'origine asiatique étendent leur portée dans le canal de vente au détail de milieu de gamme. Carysil, fournisseur d'éviers en quartz pour IKEA depuis 2020, a remporté un contrat élargi en 2025 couvrant environ 70 % des besoins mondiaux hors États-Unis d'IKEA en éviers de quartz et a commencé les livraisons fin 2025. Cette évolution peut rendre les formats composites accessibles à une base d'acheteurs plus large. L'accent mis par le plan de travail de l'UE sur le fer et l'acier augmente la valeur d'une préparation anticipée aux exigences de divulgation des matériaux et de conception circulaire.
Leaders du secteur européen des éviers de cuisine
-
Franke Group
-
BLANCO GmbH + Co KG
-
Kohler Co.
-
Teka Industrial S.A.
-
Reginox B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des éviers de cuisine Entreprises couvertes dans ce rapport
- Franke Group
- BLANCO GmbH + Co KG
- Teka Industrial S.A.
- Roca Sanitario, S.A.
- Reginox B.V.
- Alveus d.o.o.
- Kohler Co.
- Carysil Limited
- Villeroy & Boch AG
- Naber GmbH
- LIXIL Corporation
- SCHOCK GmbH
- Laveo
- systemceram
- Elleci
- Pyramis Metallourgia
- Plados Telma
- Granitan
- Foster S.p.A.
- Deante
Développements industriels récents dans Marché européen des éviers de cuisine
- Mars 2026 : BLANCO a lancé l'OOVALON/LUNEOO UNIT avec son nouveau matériau composite en granit breveté VELGRANIT® et le robinet intelligent LUNEOO-S sans levier avec indicateur de température de l'eau à LED et cadran de mesure à capteur tactile. L'ensemble a reçu le iF Design Award 2026 dans la catégorie appareils de cuisine. L'évier OOVALON est disponible en encastrement par le dessous et en encastrement affleurant dans une configuration d'armoire minimum de 33 pouces, dans les nouvelles couleurs Mystic Black et Cloud White.
- Avril 2025 : Teka Industrial S.A. a été formellement intégrée au groupe Midea, donnant accès à l'échelle mondiale de R&D et de chaîne d'approvisionnement de Midea. Teka a présenté sa nouvelle G1 Edition, conçue par Italdesign Giugiaro, et la Van Gogh Museum Edition à l'IFA 2025 à Berlin, aux côtés d'éviers entièrement noirs, d'éviers en acier inoxydable à finition PVD et de nouveaux modèles revêtus PureClean ciblant le segment design haut de gamme.
- Janvier 2025 : Teka a présenté l'évier en acier inoxydable Be Linea PureClean, étendant son nano-revêtement hydrophobe PureClean d'inspiration lotus à la gamme Be Linea, réduisant la prolifération bactérienne et l'adhérence du calcaire et améliorant l'écoulement grâce à un panier HelixPro repensé.
Périmètre du rapport sur le marché européen des éviers de cuisine
Aperçu de la segmentation
| Acier inoxydable |
| Quartz |
| Grès cérame |
| Granit et marbre |
| Acrylique |
| Autres matériaux |
| Encastrement par le dessus et pose libre |
| Encastrement par le dessous |
| Style ferme et à tablier |
| Encastrement affleurant |
| Double montage |
| Autres types d'installation |
| Bac simple |
| Double bac |
| Triple bac / multi-bacs |
| Résidentiel |
| Commercial |
| B2C / Vente au détail | Grandes surfaces de bricolage |
| Points de vente exclusifs de marque | |
| Quincailleries locales / marché non organisé | |
| En ligne | |
| Autres canaux de distribution | |
| B2B / Projet (directement auprès des fabricants) |
| Royaume-Uni |
| Allemagne |
| France |
| Espagne |
| Italie |
| BENELUX (Belgique, Pays-Bas, Luxembourg) |
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) |
| Reste de l'Europe |
| Par matériau | Acier inoxydable | |
| Quartz | ||
| Grès cérame | ||
| Granit et marbre | ||
| Acrylique | ||
| Autres matériaux | ||
| Par type d'installation | Encastrement par le dessus et pose libre | |
| Encastrement par le dessous | ||
| Style ferme et à tablier | ||
| Encastrement affleurant | ||
| Double montage | ||
| Autres types d'installation | ||
| Par configuration de bac | Bac simple | |
| Double bac | ||
| Triple bac / multi-bacs | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Par canal de distribution | B2C / Vente au détail | Grandes surfaces de bricolage |
| Points de vente exclusifs de marque | ||
| Quincailleries locales / marché non organisé | ||
| En ligne | ||
| Autres canaux de distribution | ||
| B2B / Projet (directement auprès des fabricants) | ||
| Par géographie | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas, Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | ||
| Reste de l'Europe | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les éviers de cuisine en Europe ?
La catégorie devrait croître à un CAGR de 3,44 % de 2027 à 2031, passant de 0,88 milliard USD en 2026 à 1,08 milliard USD en 2032.
Quel matériau domine les ventes d'éviers de cuisine en Europe ?
L'acier inoxydable était en tête avec une part de 46,17 % en 2026 grâce à sa large compatibilité avec les plans de travail, ses propriétés hygiéniques et sa large gamme de prix.
Pourquoi le composite quartz croît-il plus vite que les autres matériaux d'évier ?
Le composite quartz devrait croître à un CAGR de 4,52 % jusqu'en 2032 en raison de sa gamme de couleurs, de sa résistance aux rayures, de sa résistance à la chaleur et de son positionnement haut de gamme.
Quel format d'installation croît le plus vite en Europe ?
Les éviers à encastrement affleurant devraient croître à un CAGR de 4,16 % jusqu'en 2032, à mesure que les plans de travail en surface solide deviennent plus courants dans les rénovations haut de gamme.
Quel pays devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Espagne devrait croître à un CAGR de 4,27 %, soutenue par les dépenses de rénovation résidentielle et l'activité de rénovation hôtelière.