
Tamanho e Participação do Mercado de Banheiras na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
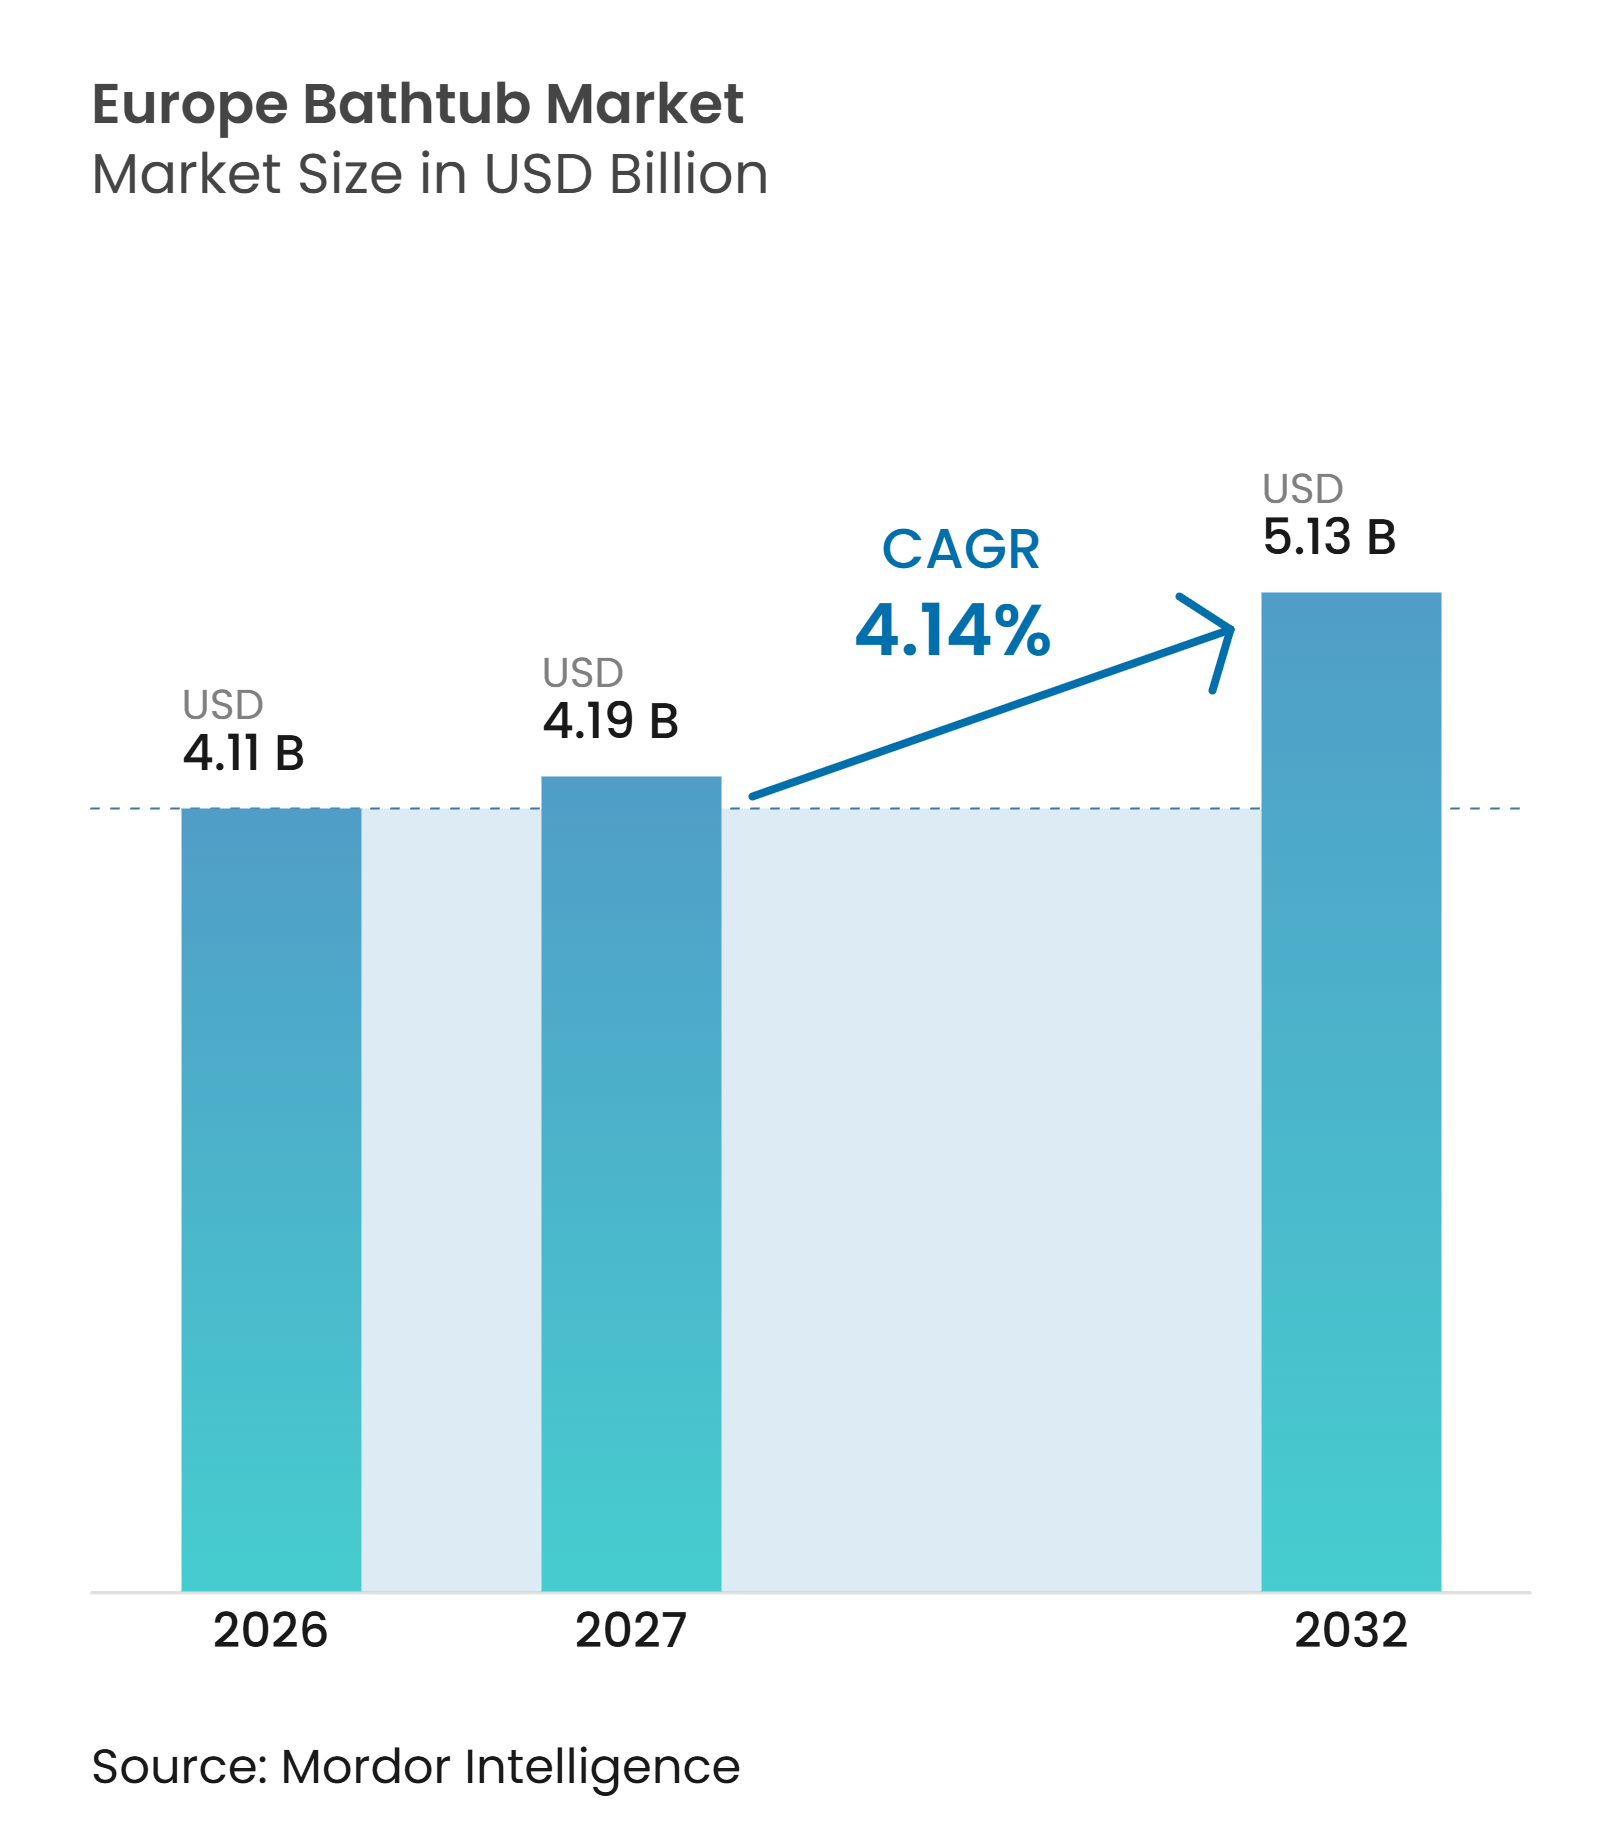
| Tamanho do mercado no ano base (2026) | 4.11 Bilhões de dólares |
| Tamanho do Mercado (2027) | 4.19 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.13 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.14 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Banheiras na Europa por Mordor Intelligence
Principais Conclusões do Relatório
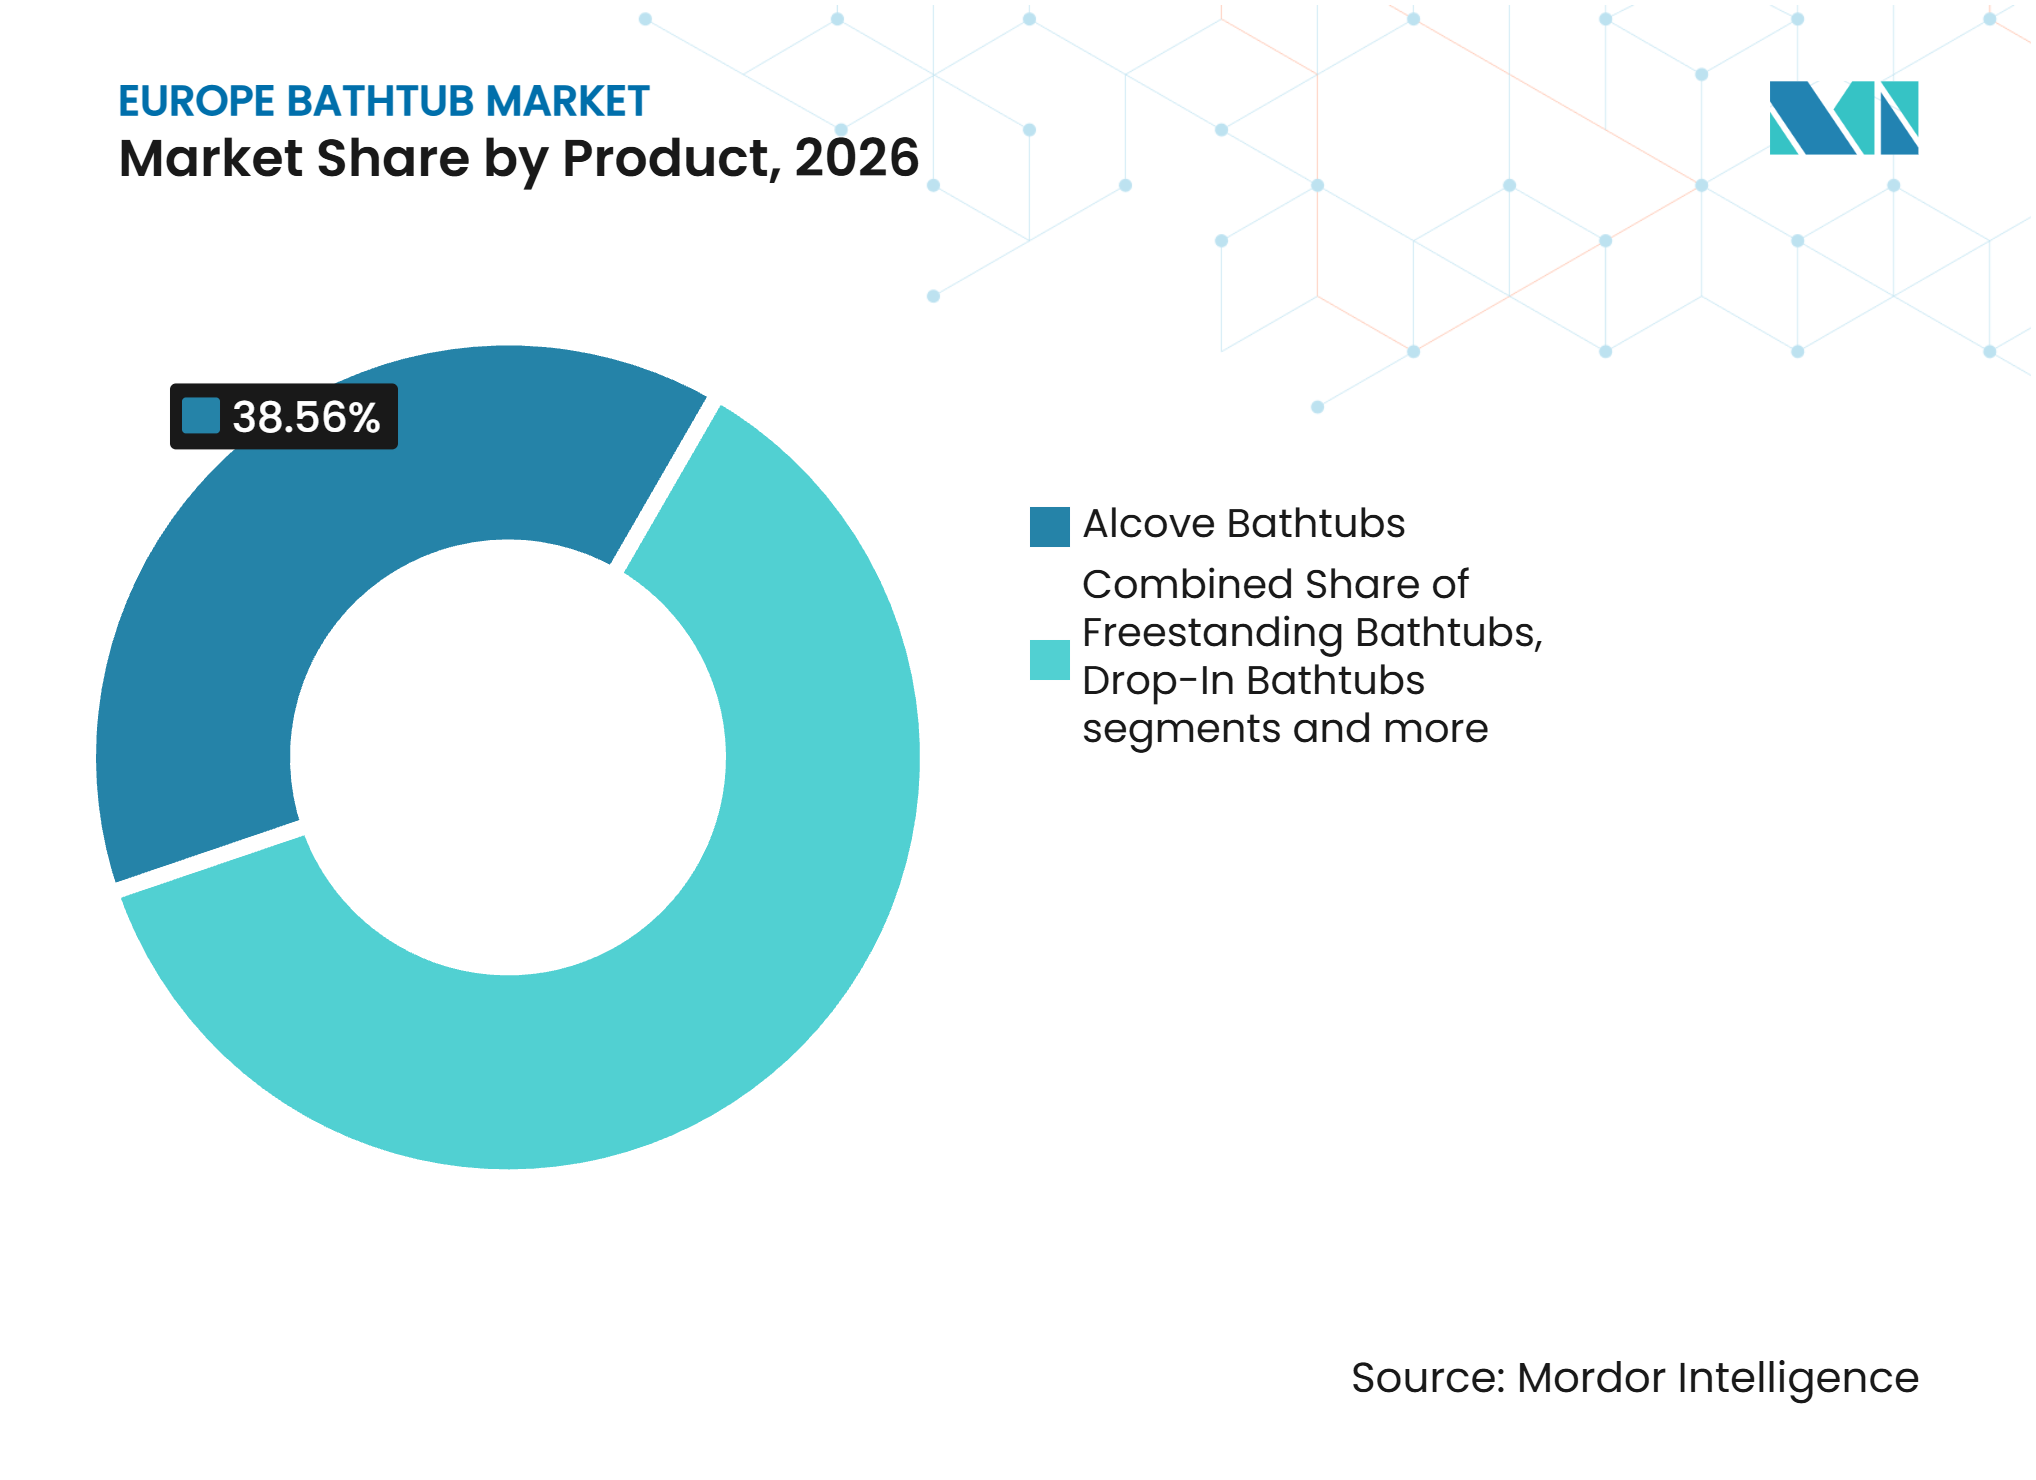
• Por tipo de produto, as banheiras embutidas em nicho detinham uma participação de 38,56% em 2026, enquanto as banheiras autônomas têm previsão de crescer a um CAGR de 5,25% até 2032.
• Por material, o acrílico detinha uma participação de 44,21% em 2026, enquanto a fibra de vidro tem previsão de crescer a um CAGR de 5,56% até 2032.
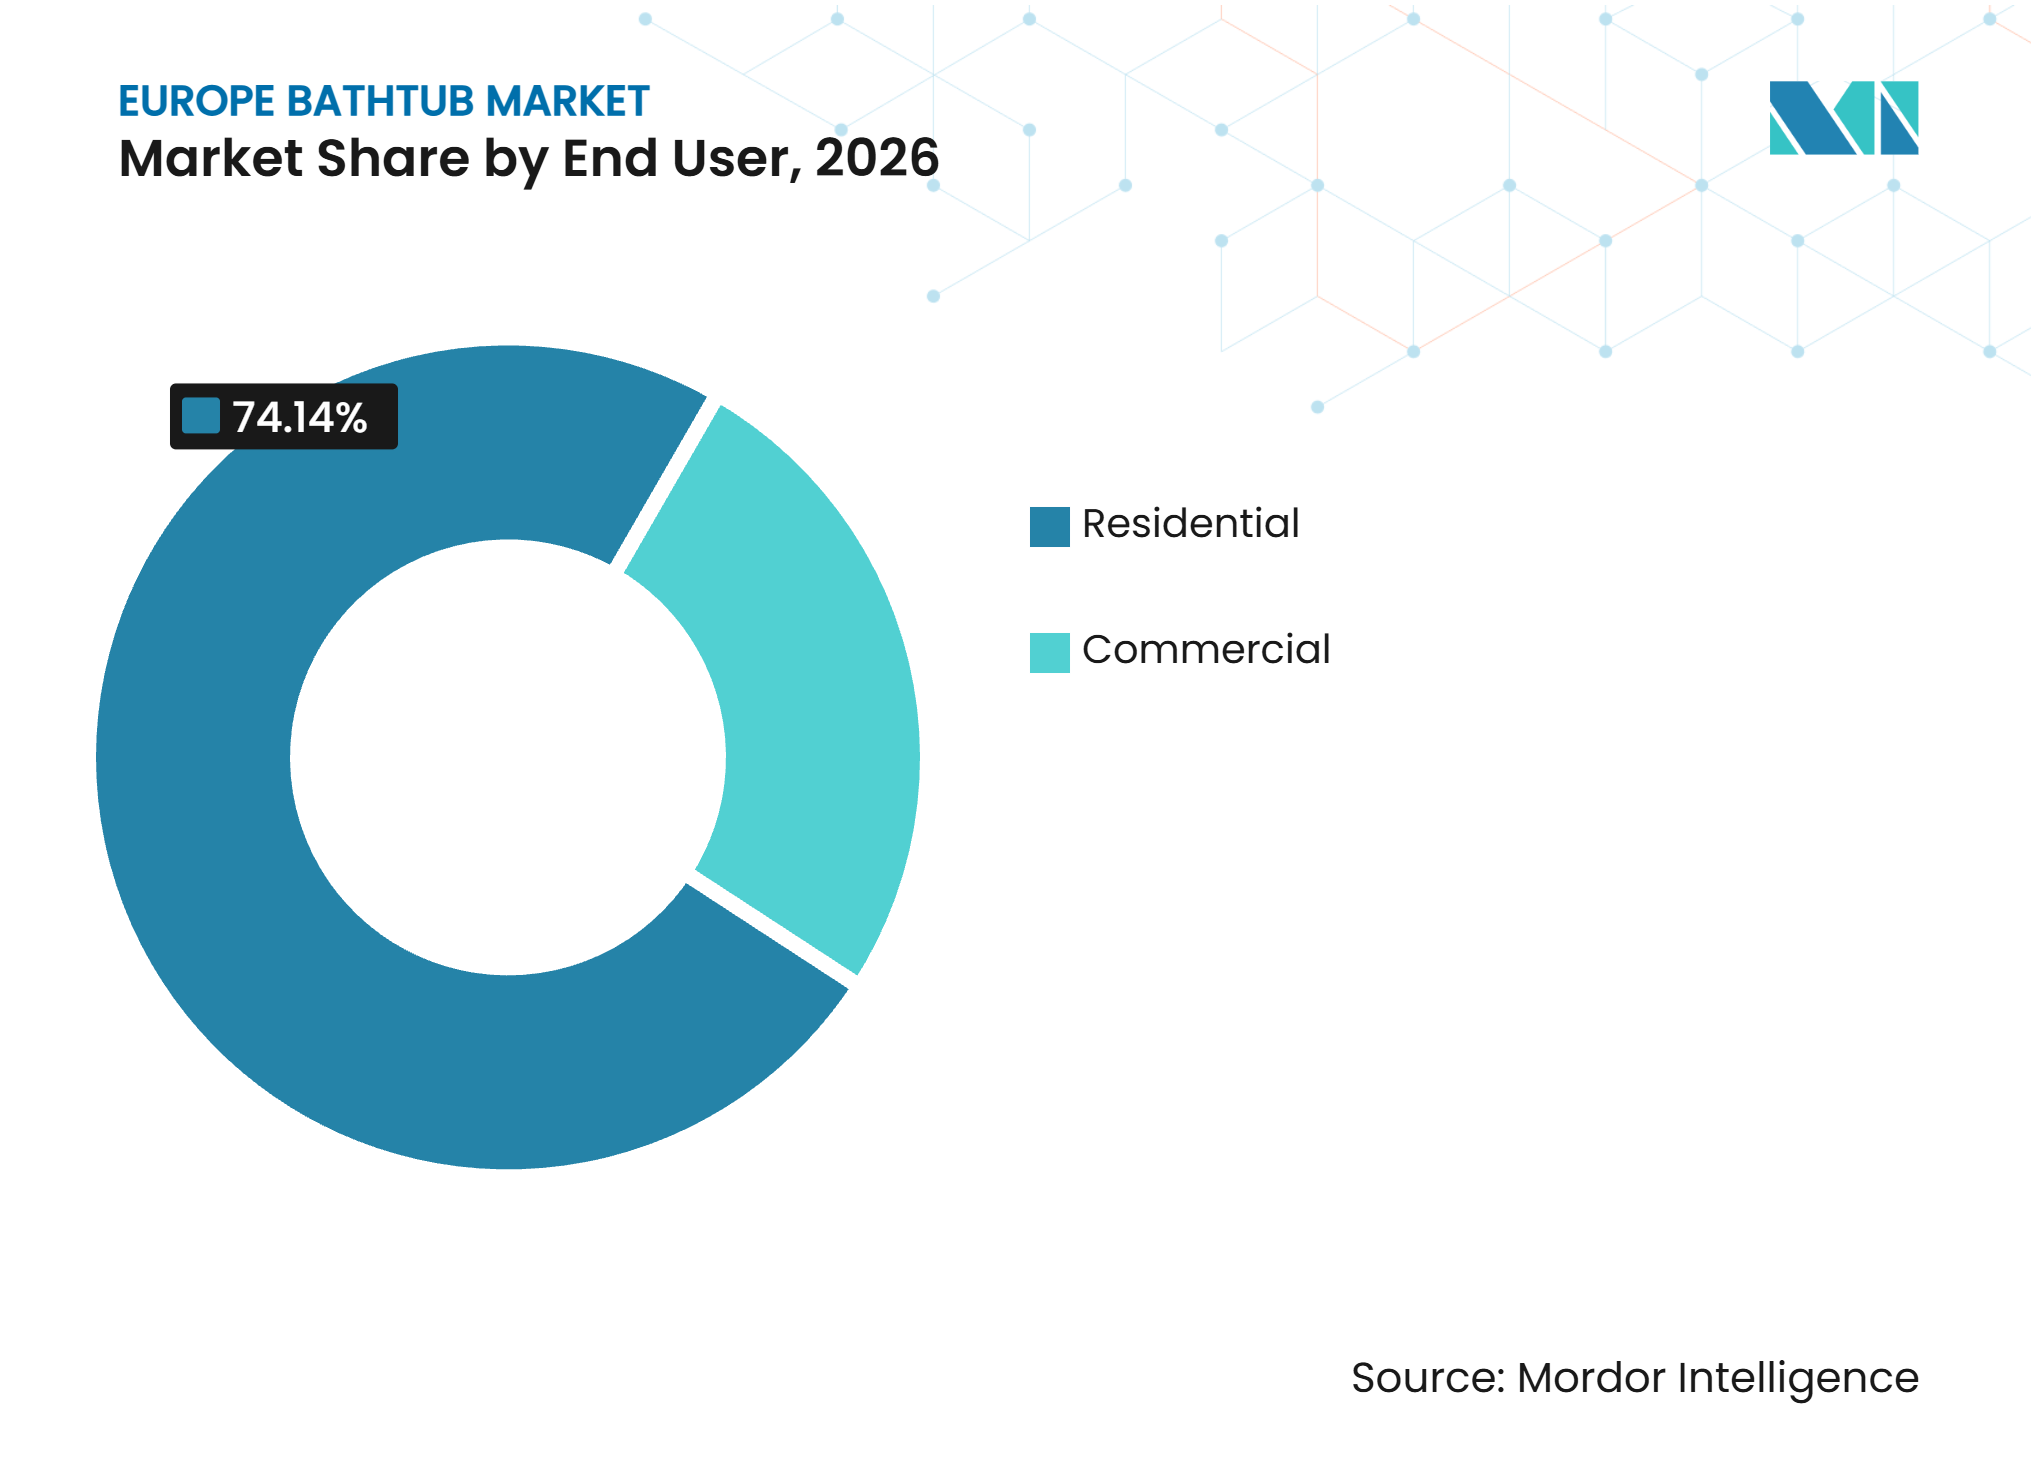
• Por usuário final, o segmento residencial representou 74,14% do tamanho do mercado de banheiras na Europa em 2026, enquanto o segmento comercial tem previsão de crescer a um CAGR de 4,88% até 2032.
• Por canal de distribuição, o B2C/Varejo detinha uma participação de 80,26% em 2026 e tem previsão de crescer a um CAGR de 5,07% até 2032.
• Por geografia, a Alemanha detinha uma participação de 21,56% em 2026, enquanto a Espanha tem previsão de crescer a um CAGR de 5,73% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Envelhecimento do Estoque de Banheiros e Demanda por Substituição | +1.1% | Pan-europeu, mais forte na Alemanha, Reino Unido, França e Países Nórdicos | Médio prazo (2 a 4 anos) |
| Bem-Estar Doméstico e Demanda Premium por Banheiras Autônomas | +0.8% | Alemanha, Reino Unido, França e Países Baixos | Médio prazo (2 a 4 anos) |
| Reforma de Hotéis e Turismo de Bem-Estar | +0.6% | Espanha, Itália, França, Países Nórdicos e Reino Unido | Curto prazo (≤ 2 anos) |
| Demanda por Materiais Duráveis e Recicláveis | +0.4% | Pan-europeu, particularmente Alemanha, Países Nórdicos e Benelux | Longo prazo (≥ 4 anos) |
| Programas de Renovação de Edifícios e Metas Habitacionais | +0.5% | Em toda a Europa, particularmente nos países que implementam planos nacionais de renovação | Longo prazo (≥ 4 anos) |
| Comércio Eletrônico e Acesso ao Varejo Omnicanal | +0.3% | Europa Ocidental, Central e Oriental | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento do Estoque de Banheiros Impulsionando a Demanda por Renovação e Substituição
A Alemanha oferece uma visão clara da demanda por substituição que sustenta o mercado de banheiras na Europa. A associação alemã da indústria sanitária VDS relatou que 18% dos banheiros privados, ou 7 milhões de unidades, necessitavam de renovação urgente. A mesma pesquisa constatou que 27% dos proprietários esperavam reformar em breve, chegando a 52% entre os proprietários de banheiros não renovados há 35 anos ou mais[1]. Um longo intervalo entre reformas geralmente exige a substituição simultânea de encanamentos, impermeabilização e acessórios. Isso favorece fornecedores que podem oferecer produtos compatíveis para layouts restritos e designs acessíveis. A Diretiva de Desempenho Energético dos Edifícios exige que os Estados-Membros elaborem planos nacionais de renovação de edifícios, o que pode apoiar reformas integradas de residências[2].
Bem-Estar Doméstico e Demanda Premium por Banheiras Autônomas
A renovação de banheiros é cada vez mais moldada pelo conforto, pela aparência e pelo bem-estar diário. Uma pesquisa de 2025 com consumidores na Itália, França e Alemanha constatou que 54% viam o banheiro como um ponto focal do bem-estar doméstico[3]. Essa preferência sustenta banheiras maiores, autônomas, de compósito mineral e de acrílico premium nas especificações de renovação. O efeito é mais visível quando os compradores estão reformando residências próprias, em vez de instalar unidades básicas em novos apartamentos. Banheiras premium também podem ser instaladas ao lado de um chuveiro walk-in, permitindo que a banheira permaneça parte de um design de banheiro misto. O mercado de banheiras na Europa pode, portanto, preservar valor em projetos onde a adoção de chuveiros reduz a necessidade de uma banheira convencional.
Reformas de Hotéis e Turismo de Bem-Estar Impulsionando Instalações Contratuais
As reformas de hotéis estão criando uma fonte separada de demanda por banheiras em relação à renovação residencial. A Pandox concluiu uma conversão de EUR 8 milhões (USD 9,4 milhões) do Leonardo Royal Hotel Baden-Baden em um destino de spa e bem-estar, incluindo a renovação de 121 quartos e banheiros de hóspedes[4]. Esses projetos frequentemente exigem produtos duráveis, serviço pós-venda confiável e consistência de design em muitos quartos. A KALDEWEI também reformou e reinstalou superfícies de banheiro usadas no 25hours Hotel Bikini Berlin em 2025. A empresa declarou que esse processo produziu 65% menos CO₂ do que a fabricação de novos produtos. Isso torna a hotelaria uma rota útil para fornecedores que conseguem atender tanto aos requisitos de entrega de projetos quanto às exigências de compras circulares.
Crescente Preferência por Materiais Duráveis e Recicláveis
A seleção de materiais está se tornando mais estreitamente vinculada à documentação do ciclo de vida e aos requisitos de compras. A KALDEWEI recebeu a certificação Cradle to Cradle Certified Silver para suas banheiras, bases de chuveiro e lavatórios de aço esmaltado em 2025, confirmando que os produtos são totalmente recicláveis ao final de sua vida útil. A Roca eletrificou totalmente sua fábrica de banheiras compostas e acrílicas Anadia, em Portugal, com energia renovável. A empresa relatou uma redução de 10% no consumo de eletricidade por tonelada e zero emissões diretas de produção na instalação. Tais ações tornam as credenciais ambientais mais visíveis nas especificações de projetos públicos, de hotelaria e de renovação premium. A fibra de vidro pode manter uma vantagem de preço e peso, mas sua posição ao final da vida útil pode se tornar mais difícil onde os compradores exigem evidências mais sólidas de circularidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Migração para Chuveiros Walk-In ao Nível do Piso e Banheiros Molhados | -1.0% | Pan-europeu, especialmente Reino Unido, Alemanha, França e áreas urbanas | Longo prazo (≥ 4 anos) |
| Fraca Construção Residencial Nova e Custos de Financiamento | -0.8% | Alemanha, França, Itália e Áustria | Médio prazo (2 a 4 anos) |
| Pressão de Custos de Matérias-Primas e Energia | -0.4% | Pan-europeu, especialmente fornecedores de esmalte e superfície sólida | Curto prazo (≤ 2 anos) |
| Banheiros Urbanos Menores e Preocupações com Água e Energia | -0.3% | Reino Unido, Alemanha, França e outras áreas urbanas da Europa Ocidental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Migração Estrutural para Chuveiros Walk-In ao Nível do Piso e Banheiros Molhados Substituindo Banheiras
A migração para chuveiros de acesso nivelado continua sendo a principal restrição estrutural para o mercado de banheiras na Europa. Os chuveiros walk-in utilizam o espaço de forma eficiente e podem oferecer acesso mais fácil para moradores mais velhos e pessoas com mobilidade reduzida. Esse formato é particularmente adequado para banheiros urbanos compactos e apartamentos novos. A pressão resultante é mais forte sobre as banheiras padrão instaladas como um recurso padrão, em vez de uma escolha de design deliberada. Os fabricantes podem responder oferecendo modelos autônomos compactos, banheiras walk-in e produtos que se combinam bem com zonas de chuveiro. A oportunidade remanescente está em renovações e projetos de hotelaria onde uma banheira agrega uma função clara de conforto ou design.
Fraca Construção Residencial Nova e Altos Custos de Financiamento Pesando sobre a Demanda em Novos Empreendimentos
A fraca construção residencial nova limita uma fonte tradicional de demanda por modelos básicos embutidos em nicho. Os maiores custos de financiamento reduzem a acessibilidade e atrasam o início de obras habitacionais, especialmente em mercados onde a construção de apartamentos havia anteriormente sustentado volumes previsíveis de banheiras. A Alemanha continua sendo importante porque combina uma grande base instalada de banheiras com um pipeline de novas construções contido. O efeito direciona os fornecedores para projetos de renovação, substituição e contratuais, em vez de desenvolvimento residencial orientado por volume. Também aumenta a importância de produtos com maior valor por instalação. O mercado de banheiras na Europa, portanto, provavelmente dependerá mais da qualidade das especificações do que do crescimento unitário proveniente de novas habitações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Formatos Premium Reformulam uma Categoria MaduraAs banheiras embutidas em nicho detinham uma participação de 38,56% em 2026 porque se adequam aos layouts de apartamentos existentes, aos planos de banheiros padronizados e aos trabalhos de substituição com foco em preço. Sua base instalada é mais forte em residências com espaço limitado, onde substituir uma banheira sem mover a encanamento é uma prioridade prática. As banheiras embutidas em deck continuam relevantes quando um deck, revestimento ou estrutura embutida existente é mantido durante a reforma. As banheiras de canto atendem residências com banheiros maiores, particularmente em partes do Norte da Europa. As banheiras walk-in são menores em volume, mas atendem à necessidade de reformas domésticas sem barreiras. As banheiras autônomas têm previsão de crescer a um CAGR de 5,25% até 2032, à medida que os compradores atribuem maior valor ao banheiro como espaço pessoal. Seu crescimento é sustentado pela demanda por renovação premium, banheiros de hotelaria e layouts combinados de banheira e chuveiro. O tamanho do mercado europeu de banheiras para produtos autônomos se beneficia quando os fabricantes oferecem formatos compactos para quartos de tamanho médio.
As banheiras de hidromassagem e hidroterapia permanecem concentradas em residências de alto padrão, spas e hotéis onde o comprador valoriza os recursos de bem-estar. Suas maiores necessidades de manutenção limitam uma adoção doméstica mais ampla, o que mantém a categoria mais especializada do que os produtos autônomos convencionais. A inovação de produtos está cada vez mais focada em formas ergonômicas, redução do consumo de água, menor área de ocupação e materiais de fácil manutenção. A Roca introduziu uma linha de banheiras autônomas em sua fábrica de Cortes para aplicações premium e contratuais. Essa abordagem reflete a necessidade de defender o valor das banheiras onde os chuveiros são a escolha padrão. Fornecedores com produtos de substituição padrão e linhas de design de maior valor podem atender a mais orçamentos de renovação. O mercado europeu de banheiras é menos dependente de um único formato quando os portfólios de produtos cobrem necessidades acessíveis, compactas e premium.



Por Material:
O Acrílico Lidera Enquanto a Circularidade Muda a Seleção de ProdutosO acrílico representou 44,21% do valor total em 2026 porque combina baixo peso, moldagem adaptável, fácil manutenção e ampla cobertura de preços. Sua superfície não porosa e capacidade de formar designs curvos sustentam o uso tanto em produtos embutidos em nicho quanto em produtos autônomos. A fibra de vidro tem previsão de crescer a um CAGR de 5,56% até 2032, auxiliada por um perfil de instalação mais leve e menor custo em projetos de renovação. Os produtos reforçados com acrílico também se adequam a designs de faixa média superior que precisam de um acabamento mais refinado do que os modelos básicos de substituição. O ferro fundido mantém uma posição em projetos de patrimônio histórico e premium, onde a longevidade e a retenção de calor são valorizadas. O aço esmaltado em porcelana oferece uma opção intermediária prática para fornecedores e distribuidores com cadeias de suprimentos de louças sanitárias estabelecidas. A superfície sólida e a resina de pedra atendem a compradores dispostos a pagar por uma aparência de material distinta e design premium. A escolha de material no mercado europeu de banheiras é agora moldada pelo esforço de instalação, durabilidade ao longo da vida útil e evidências ambientais.
Os produtores de aço esmaltado têm uma oportunidade clara de se diferenciar por meio de circularidade verificada. A certificação Cradle to Cradle Certified Silver da KALDEWEI em 2025 demonstra como a certificação pode apoiar a seleção de produtos em trabalhos de projeto. A instalação eletrificada da Roca em Portugal mostra que as emissões de produção também podem se tornar parte da proposta de vendas de um fornecedor. A fibra de vidro continua atraente onde o peso e o preço de compra são centrais, mas os fabricantes podem precisar de evidências mais sólidas sobre durabilidade e uso de recursos. A resina de pedra e os compósitos minerais ganharam visibilidade em projetos premium porque podem suportar formas distintas e uma sensação sólida. O mármore cultivado e a cerâmica permanecem opções de nicho para designs sob medida, especialmente nos mercados do Sul da Europa. Essa combinação de materiais deixa espaço para fornecedores que conseguem equilibrar desempenho, custo e conformidade ambiental sem fazer alegações de sustentabilidade sem respaldo.
Por Usuário Final:
A Demanda Residencial Fornece Escala Enquanto a Demanda Comercial Ganha ValorOs usuários residenciais representaram 74,14% do valor total em 2026, tornando a substituição e a renovação doméstica a principal fonte de demanda. As residências próprias sustentam tanto as substituições básicas equivalentes quanto as reformas maiores que incluem encanamentos, impermeabilização e acabamentos. Na Espanha, 10% dos domicílios realizaram uma intervenção no banheiro em 2025, com gasto médio de EUR 6.700 (USD 7.881,2) por projeto. Os compradores residenciais se dividem entre domicílios sensíveis ao preço que escolhem formatos familiares embutidos em nicho e clientes orientados pelo design que selecionam modelos autônomos ou embutidos em deck. O crescimento dos domicílios mais velhos também sustenta a demanda por produtos acessíveis. O Programa KfW 159 da Alemanha oferece suporte para a conversão de banheiros sem barreiras, o que pode melhorar o argumento para soluções de banho walk-in. A renovação residencial continuará sendo mais importante para o mercado europeu de banheiras do que a nova construção ao longo do período de previsão.
A demanda comercial tem previsão de crescer a um CAGR de 4,88% até 2032, sustentada por hotéis, resorts, spas, residências para idosos e determinados ambientes de saúde. Hotéis e resorts frequentemente especificam produtos que possam suportar uso frequente enquanto se encaixam em um conceito de quarto consistente. Spas e centros de bem-estar têm uma necessidade mais especializada de produtos para imersão, hidroterapia e banho acessível. As residências para idosos apresentam uma oportunidade menor, mas duradoura, à medida que os provedores adaptam os edifícios para residentes com necessidades de mobilidade. O prêmio ZVSHK para design de banheiro sem barreiras na ISH 2025 destacou a atenção contínua dada às soluções acessíveis na Alemanha. Os compradores contratuais também revisam cada vez mais as informações sobre o ciclo de vida dos produtos e a disponibilidade de suporte para substituição. Os fornecedores que combinam serviço de projeto, durabilidade do produto e entrega consistente estão mais bem posicionados para este segmento.

Por Canal de Distribuição:
O Varejo Permanece Central Enquanto a Pesquisa Digital se ExpandeO B2C/Varejo detinha uma participação de 80,26% em 2026 e tem previsão de crescer a um CAGR de 5,07% até 2032. O canal inclui varejistas especializados, lojas de materiais de construção e reforma, showrooms e vendedores online que atendem compradores de renovação residencial. Os varejistas especializados continuam sendo importantes para banheiras premium porque os compradores frequentemente desejam orientação de design, inspeção do produto e orientação de instalação. As grandes lojas de materiais de construção e reforma atendem à demanda padrão de substituição, onde preço e disponibilidade são decisivos. O acesso online melhora a descoberta de produtos e permite que os compradores comparem dimensões, acabamentos, avaliações e opções de entrega antes de visitar uma loja. Uma pesquisa de 2025 constatou que os consumidores na Alemanha, França e Itália frequentemente usavam fontes online como parte das decisões de compra de banheiros. O resultado é um processo de compra omnicanal, em vez de uma substituição total do varejo físico.
Os canais B2B/Direto são mais relevantes para grupos hoteleiros, incorporadoras e empreiteiros de projetos que precisam de fornecimento coordenado. Os acordos diretos podem incluir cronogramas de entrega, suporte pós-venda e orientação de especificações para instalações maiores. Os canais digitais exercem pressão sobre os pontos de preço mais baixos e intermediários porque aumentam a transparência de preços. Isso torna o serviço em showroom, o suporte de instalação confiável e os materiais diferenciados mais importantes para proteger a margem. Os varejistas que combinam informações de produtos online com suporte local de design e instalação podem alcançar tanto clientes orientados pela pesquisa quanto clientes orientados pelo serviço. O mercado europeu de banheiras, portanto, provavelmente recompensará estratégias de canal que conectem a descoberta digital com o cumprimento físico confiável. Para os fabricantes, o ponto-chave é manter informações e disponibilidade de produtos consistentes em cada rota para o mercado.
Análise Geográfica
Alemanha: A Demanda por Renovação Sustenta um Mercado Maduro
A Alemanha detinha 21,56% do tamanho do mercado europeu de banheiras em 2026. Sua posição se baseia em uma grande base instalada, uma forte base de fabricação sanitária doméstica e uma necessidade persistente de renovação. A VDS relatou que 7 milhões de banheiros privados necessitavam de renovação urgente, o que oferece aos fornecedores de substituição uma base endereçável substancial. O suporte da KfW para conversão sem barreiras fortalece o argumento para acessórios acessíveis e produtos walk-in. Os compradores alemães também usam lojas e fontes online durante a renovação de banheiros, o que exige que os varejistas forneçam informações consistentes em todos os canais. Fabricantes como KALDEWEI, Duravit, Bette, Villeroy & Boch e Hoesch têm capacidades de produção e design conectadas ao mercado alemão. A principal restrição é a fraca nova construção, que coloca maior peso nas especificações de renovação de maior valor.
Espanha: Renovação e Hotelaria Sustentam um Crescimento Mais Rápido
A Espanha tem previsão de expandir a um CAGR de 5,73% até 2032, conferindo-lhe o crescimento projetado mais forte entre os segmentos de países declarados. O banheiro foi o cômodo mais renovado da Espanha em 2025, e 1,9 milhão de projetos de reforma residencial foram concluídos em todo o país. Os gastos com renovação sustentam tanto a atividade padrão de substituição quanto as reformas premium em áreas orientadas para o turismo. O pipeline de hotéis e spas do país cria demanda adicional por produtos de grau contratual. A fábrica de Cortes da Roca introduziu banheiras autônomas e bases de chuveiro sob medida voltadas para trabalhos contratuais premium e de luxo. Os programas regionais de melhoria habitacional também podem apoiar trabalhos de renovação integrados que incluem banheiros. Essas condições oferecem ao mercado europeu de banheiras uma rota de crescimento menos dependente de novos inícios de obras habitacionais.
Outros Mercados Europeus: Diferentes Rotas para a Demanda por Substituição
O Reino Unido enfrenta uma nova construção mais lenta e gastos domésticos cautelosos, mas a queda nos custos de instalação de banheiros em 2025 pode permitir que projetos de renovação adiados prossigam. A França continua sendo um grande mercado sanitário, embora o rascunho de origem indique que as vendas de banheiras diminuíram durante 2025. A Itália tem uma importante base de fabricação e depende da demanda de exportação, particularmente da Alemanha e da França. Os países do Benelux se beneficiam de estruturas de política de renovação, mas a elegibilidade ao programa está cada vez mais vinculada à eficiência energética. A Suécia oferece um exemplo diferente, onde um aprimoramento temporário do subsídio de renovação ROT aumentou as vendas faturadas de renovação de banheiros em 20% em 2025. A Europa Central e Oriental oferece potencial de longo prazo à medida que a atividade de renovação se desenvolve e a capacidade de produção regional se expande. A Roca adicionou linhas de banheiras e bases de chuveiro em sua fábrica de Gryfice, na Polônia, fortalecendo o fornecimento para a região. Em todos esses países, a política de renovação, a acessibilidade dos domicílios e o investimento em hotelaria determinarão o ritmo da demanda.
Cenário Competitivo
Concentração do Mercado
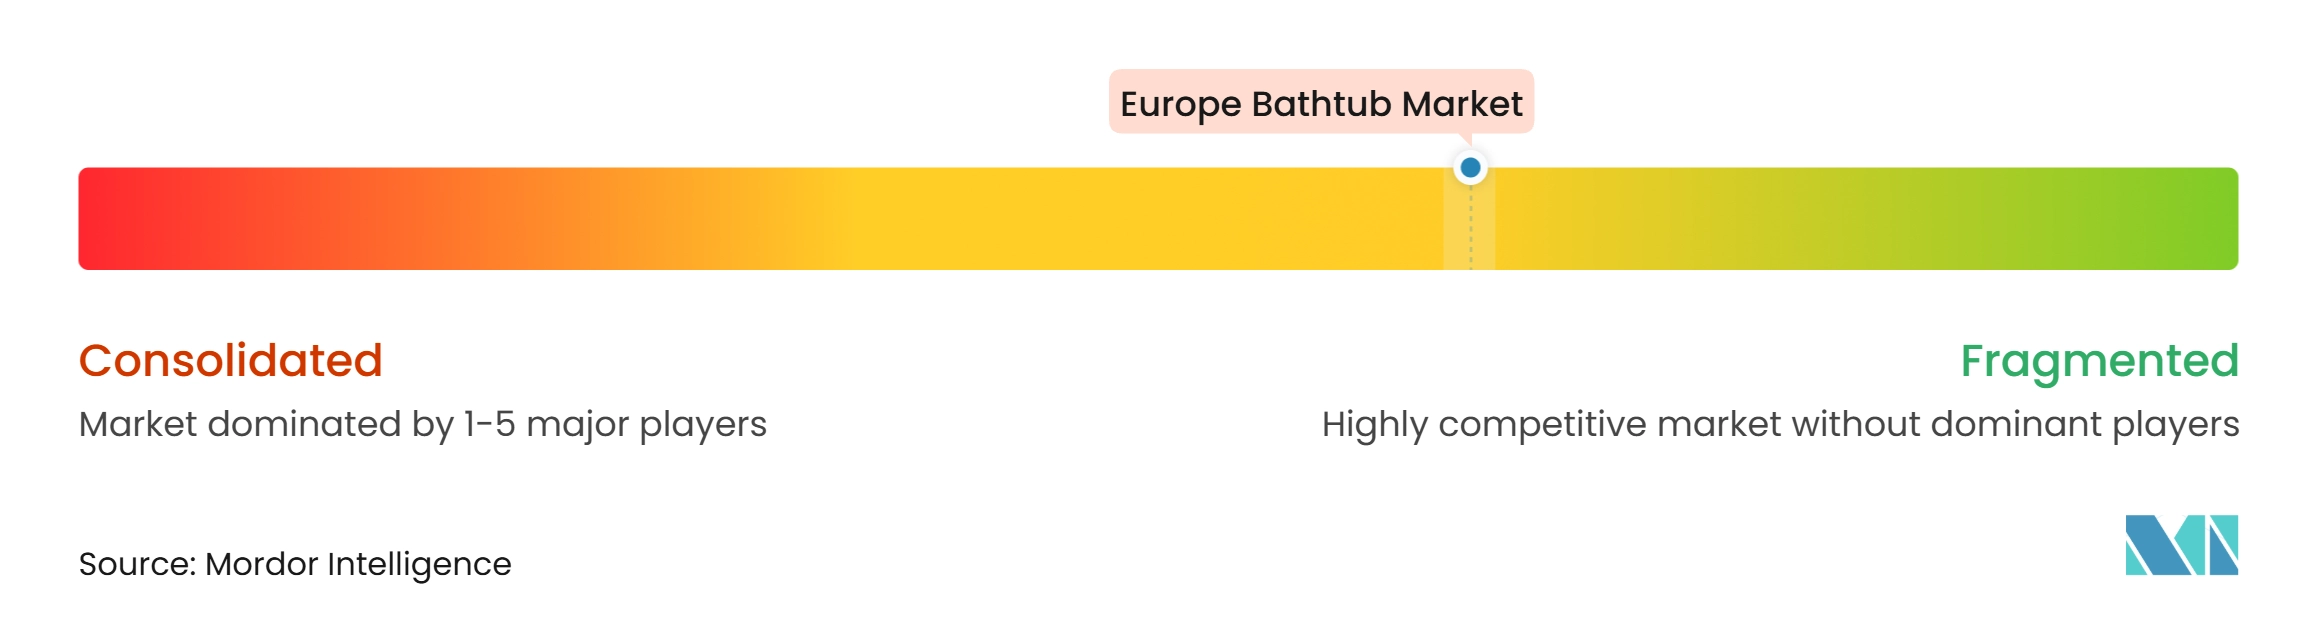
O mercado de banheiras na Europa inclui grandes fabricantes regionais e muitos especialistas nacionais. Roca, KALDEWEI, Geberit, Villeroy & Boch, Duravit, Bette, Kohler, Jacuzzi, Hoesch, Victoria + Albert, Teuco, Riho, Ravak, Polysan, Cersanit, Porcelanosa, Carron Bathrooms, Bathroom Brands Group, Novellini e BC Designs são fornecedores relevantes dentro da categoria. Esses fabricantes detêm coletivamente uma participação estimada de 54,5%, indicando fragmentação moderada, com a demanda restante distribuída entre numerosos fornecedores regionais e especializados.
Seus portfólios de produtos abrangem formatos de acrílico, aço esmaltado, compósito mineral, hidromassagem, autônomo, embutido em nicho e acessível. Essa amplitude permite que os compradores selecionem produtos para substituição padrão, renovação premium e projetos contratuais. As grandes marcas se beneficiam de redes de revendedores estabelecidas, recursos de design, capacidade de fabricação e suporte a projetos. Os especialistas regionais podem competir por meio de distribuição local, materiais específicos, designs compactos e linhas de produtos de menor custo. O campo competitivo permanece aberto porque as preferências por banheiras e os requisitos de instalação variam amplamente por país.
O design de produtos e as credenciais ambientais são ferramentas competitivas importantes. A certificação Cradle to Cradle Certified Silver da KALDEWEI confere à sua linha de aço esmaltado uma credencial de circularidade verificada. Seu trabalho de reforma no 25hours Hotel Bikini Berlin também fornece um modelo circular prático para o segmento de hotelaria. A eletrificação da instalação Anadia da Roca vincula a fabricação de acrílico e compósito a menores emissões diretas de produção. Os fornecedores premium também estão usando formas autônomas e materiais minerais para atender à demanda de renovação focada em bem-estar. Os formatos acessíveis oferecem outra rota de diferenciação onde proprietários de edifícios e domicílios precisam de instalações sem barreiras. Os requisitos relevantes incluem a EN 14516 para banheiras domésticas e as normas nacionais de acessibilidade, incluindo a DIN 18040 na Alemanha.
A execução nos canais está se tornando tão importante quanto a escolha do produto no mercado de banheiras na Europa. Varejistas e fabricantes precisam de dados digitais claros sobre os produtos porque os compradores comumente pesquisam dimensões, acabamentos e requisitos de instalação online. Os showrooms continuam úteis para materiais premium e designs autônomos que os compradores preferem inspecionar pessoalmente. Os fornecedores contratuais também devem gerenciar prazos de entrega, peças de reposição e coordenação de instalação para projetos hoteleiros e residenciais. Os produtores maiores podem apoiar esses serviços por meio de amplas redes de distribuição, enquanto os especialistas podem construir fidelidade por meio de suporte ao cliente focado. A ampla gama de fornecedores do setor significa que nenhuma empresa pode depender apenas de escala. As empresas que unem design acessível, desempenho ambiental credível e serviço omnicanal consistente estarão mais bem posicionadas para proteger sua posição.
Líderes do Setor de Banheiras na Europa
-
Kohler Co.
-
TOTO LTD.
-
LIXIL Corporation
-
Roca Sanitario, S.A.
-
Jacuzzi Brands LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Banheiras na Europa Empresas cobertas neste relatório
- Roca Sanitario S.A. (incl. Laufen)
- Franz Kaldewei GmbH & Co. KG
- Geberit AG (incl. Keramag, Ifö, Koło, Twyford, Sphinx)
- Villeroy & Boch AG (incl. Ideal Standard)
- Duravit AG
- Bette GmbH & Co. KG
- Kohler Co. (incl. Jacob Delafon)
- Jacuzzi Group
- Hoesch Design GmbH
- Victoria + Albert Baths Ltd.
- Teuco S.p.A.
- Riho International B.V.
- Ravak a.s.
- Polysan s.r.o.
- Cersanit S.A. (Rovese Group)
- Grupo Porcelanosa (incl. Systempool, Noken)
- Carron Bathrooms Ltd.
- Bathroom Brands Group Ltd.
- Novellini S.p.A.
- BC Designs Ltd.
Desenvolvimentos industriais recentes em Mercado de Banheiras na Europa
- Setembro de 2026: A Duravit lançou a coleção de banheiro Bento Starck Box com Philippe Starck. Inclui a Banheira Infinity autônoma de acrílico, dimensionada para duas pessoas, com um canal de água chanfrado ao redor da borda e uma prateleira de apoio de cabeça arredondada.
- Agosto de 2026: A marca R2 Bathrooms da Roper Rhodes (Reino Unido) entrou na categoria de banho com suas primeiras linhas de banheiras, Sky e Serenity. Ambas vêm em versões de extremidade simples e dupla para instalação encostada à parede ou de canto.
- Julho de 2026: A Noken (Grupo Porcelanosa, Espanha) lançou duas banheiras autônomas: Swan, feita de resina transparente, e Nova, uma banheira retangular de acrílico de uma peça com posicionamento flexível de torneira.
- Abril de 2026: A Villeroy & Boch lançou a coleção Finion All Black. Inclui a banheira Theano em Quaryl, oferecida como Edição Original e uma Edição Curva assimétrica.
Escopo do Relatório do Mercado de Banheiras na Europa
Visão geral da segmentação
| Banheiras Autônomas |
| Banheiras Embutidas em Nicho |
| Banheiras Embutidas em Deck |
| Banheiras de Canto |
| Banheiras Walk-In |
| Banheiras de Hidromassagem |
| Outros Tipos de Produto |
| Acrílico |
| Fibra de Vidro |
| Ferro Fundido |
| Aço Esmaltado em Porcelana |
| Superfície Sólida e Resina de Pedra |
| Mármore Cultivado |
| Cerâmica e Outros Materiais |
| Residencial | |
| Comercial | Hotéis e Resorts |
| Spas e Centros de Bem-Estar | |
| Saúde e Residências para Idosos | |
| Academias e Outras Instalações Comerciais |
| B2C/Varejo | Grandes Lojas e Lojas de Materiais de Construção e Reforma |
| Lojas de Varejo Especializadas | |
| Online | |
| Outros Canais de Distribuição | |
| B2B/Direto dos Fabricantes |
| Reino Unido |
| Alemanha |
| França |
| Espanha |
| Itália |
| BENELUX (Bélgica, Países Baixos, Luxemburgo) |
| PAÍSES NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) |
| Restante da Europa |
| Por Tipo de Produto | Banheiras Autônomas | |
| Banheiras Embutidas em Nicho | ||
| Banheiras Embutidas em Deck | ||
| Banheiras de Canto | ||
| Banheiras Walk-In | ||
| Banheiras de Hidromassagem | ||
| Outros Tipos de Produto | ||
| Por Material | Acrílico | |
| Fibra de Vidro | ||
| Ferro Fundido | ||
| Aço Esmaltado em Porcelana | ||
| Superfície Sólida e Resina de Pedra | ||
| Mármore Cultivado | ||
| Cerâmica e Outros Materiais | ||
| Por Usuário Final | Residencial | |
| Comercial | Hotéis e Resorts | |
| Spas e Centros de Bem-Estar | ||
| Saúde e Residências para Idosos | ||
| Academias e Outras Instalações Comerciais | ||
| Por Canal de Distribuição | B2C/Varejo | Grandes Lojas e Lojas de Materiais de Construção e Reforma |
| Lojas de Varejo Especializadas | ||
| Online | ||
| Outros Canais de Distribuição | ||
| B2B/Direto dos Fabricantes | ||
| Por Geografia | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | ||
| PAÍSES NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | ||
| Restante da Europa | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o mercado de banheiras na Europa?
O mercado de banheiras na Europa tem previsão de crescer a um CAGR de 4,14% de 2027 a 2032, atingindo 5,13 bilhões de USD até 2032.
Qual tipo de banheira lidera as vendas na Europa?
As Banheiras Embutidas em Nicho lideram com uma participação de 38,56% em 2026 porque se encaixam nos layouts estabelecidos e nos projetos de substituição.
Qual categoria de banheira está crescendo mais rapidamente na Europa?
As Banheiras Autônomas têm previsão de crescer a um CAGR de 5,25% até 2032, sustentadas pela renovação premium e pelo design focado em bem-estar.
Qual material é mais utilizado para banheiras na Europa?
O acrílico detém uma participação de 44,21% em 2026, sustentado por seu baixo peso, opções de design flexíveis e adequação em diferentes faixas de preço.
Por que as reformas de hotéis são importantes para os fornecedores de banheiras?
As reformas de hotéis e spas exigem produtos duráveis, entrega coordenada e designs premium, criando demanda contratual além da renovação residencial.