
Marktgröße und Marktanteile des europäischen Badewannenmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
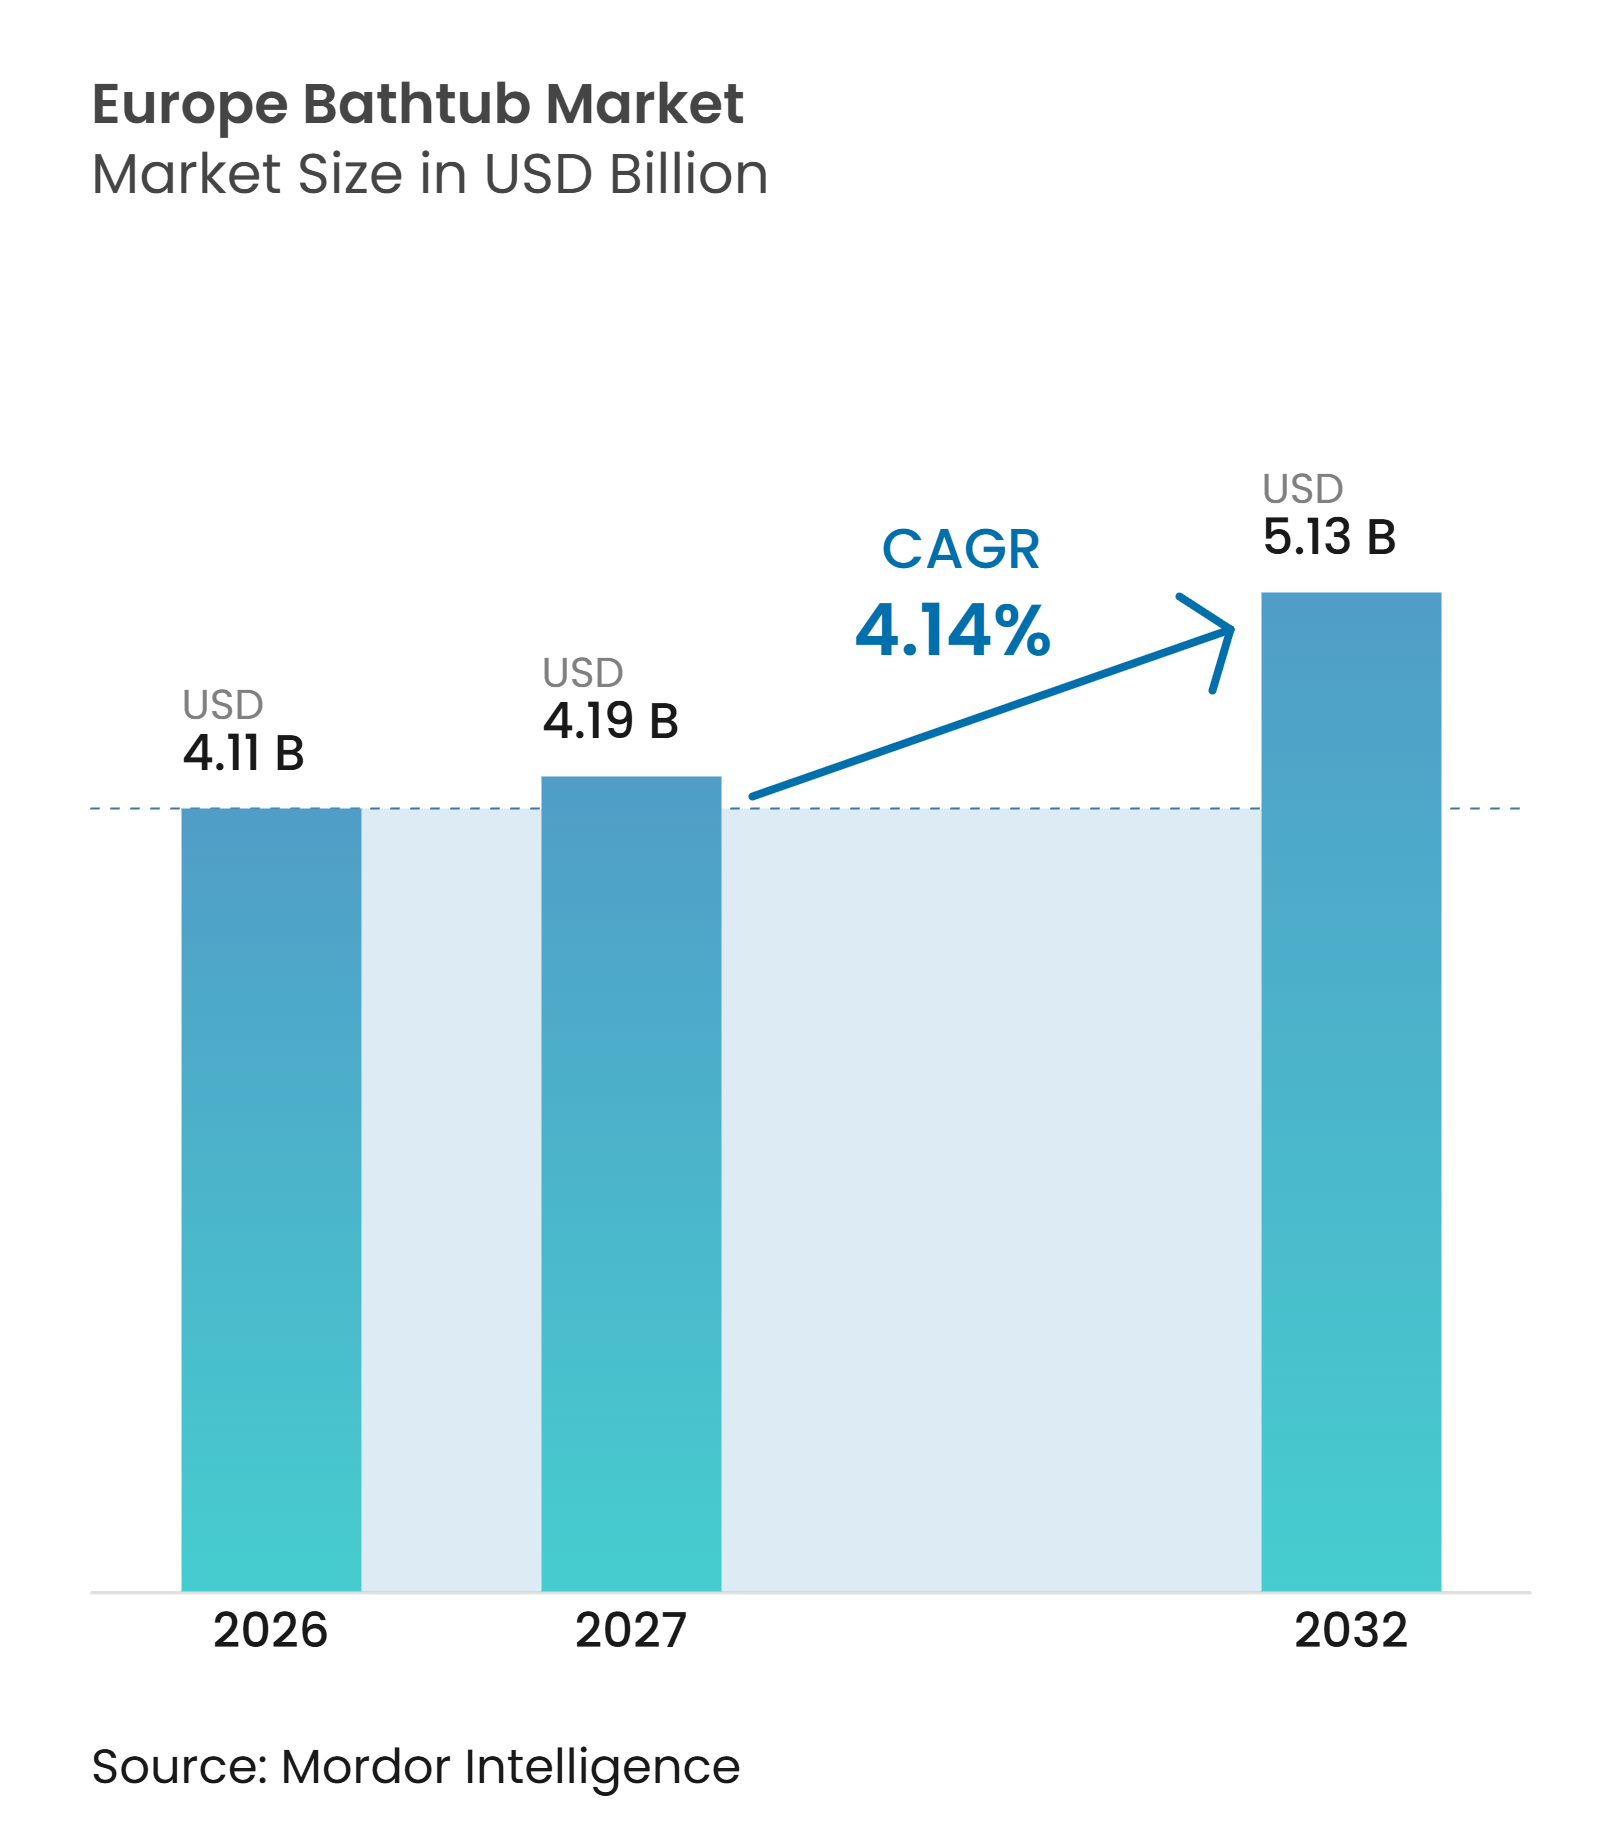
| Marktgröße im Basisjahr (2026) | 4.11 Milliarden US-Dollar |
| Marktgröße (2027) | 4.19 Milliarden US-Dollar |
| Marktgröße (2032) | 5.13 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.14 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Badewannenmarkts von Mordor Intelligence
Wichtigste Erkenntnisse des Berichts
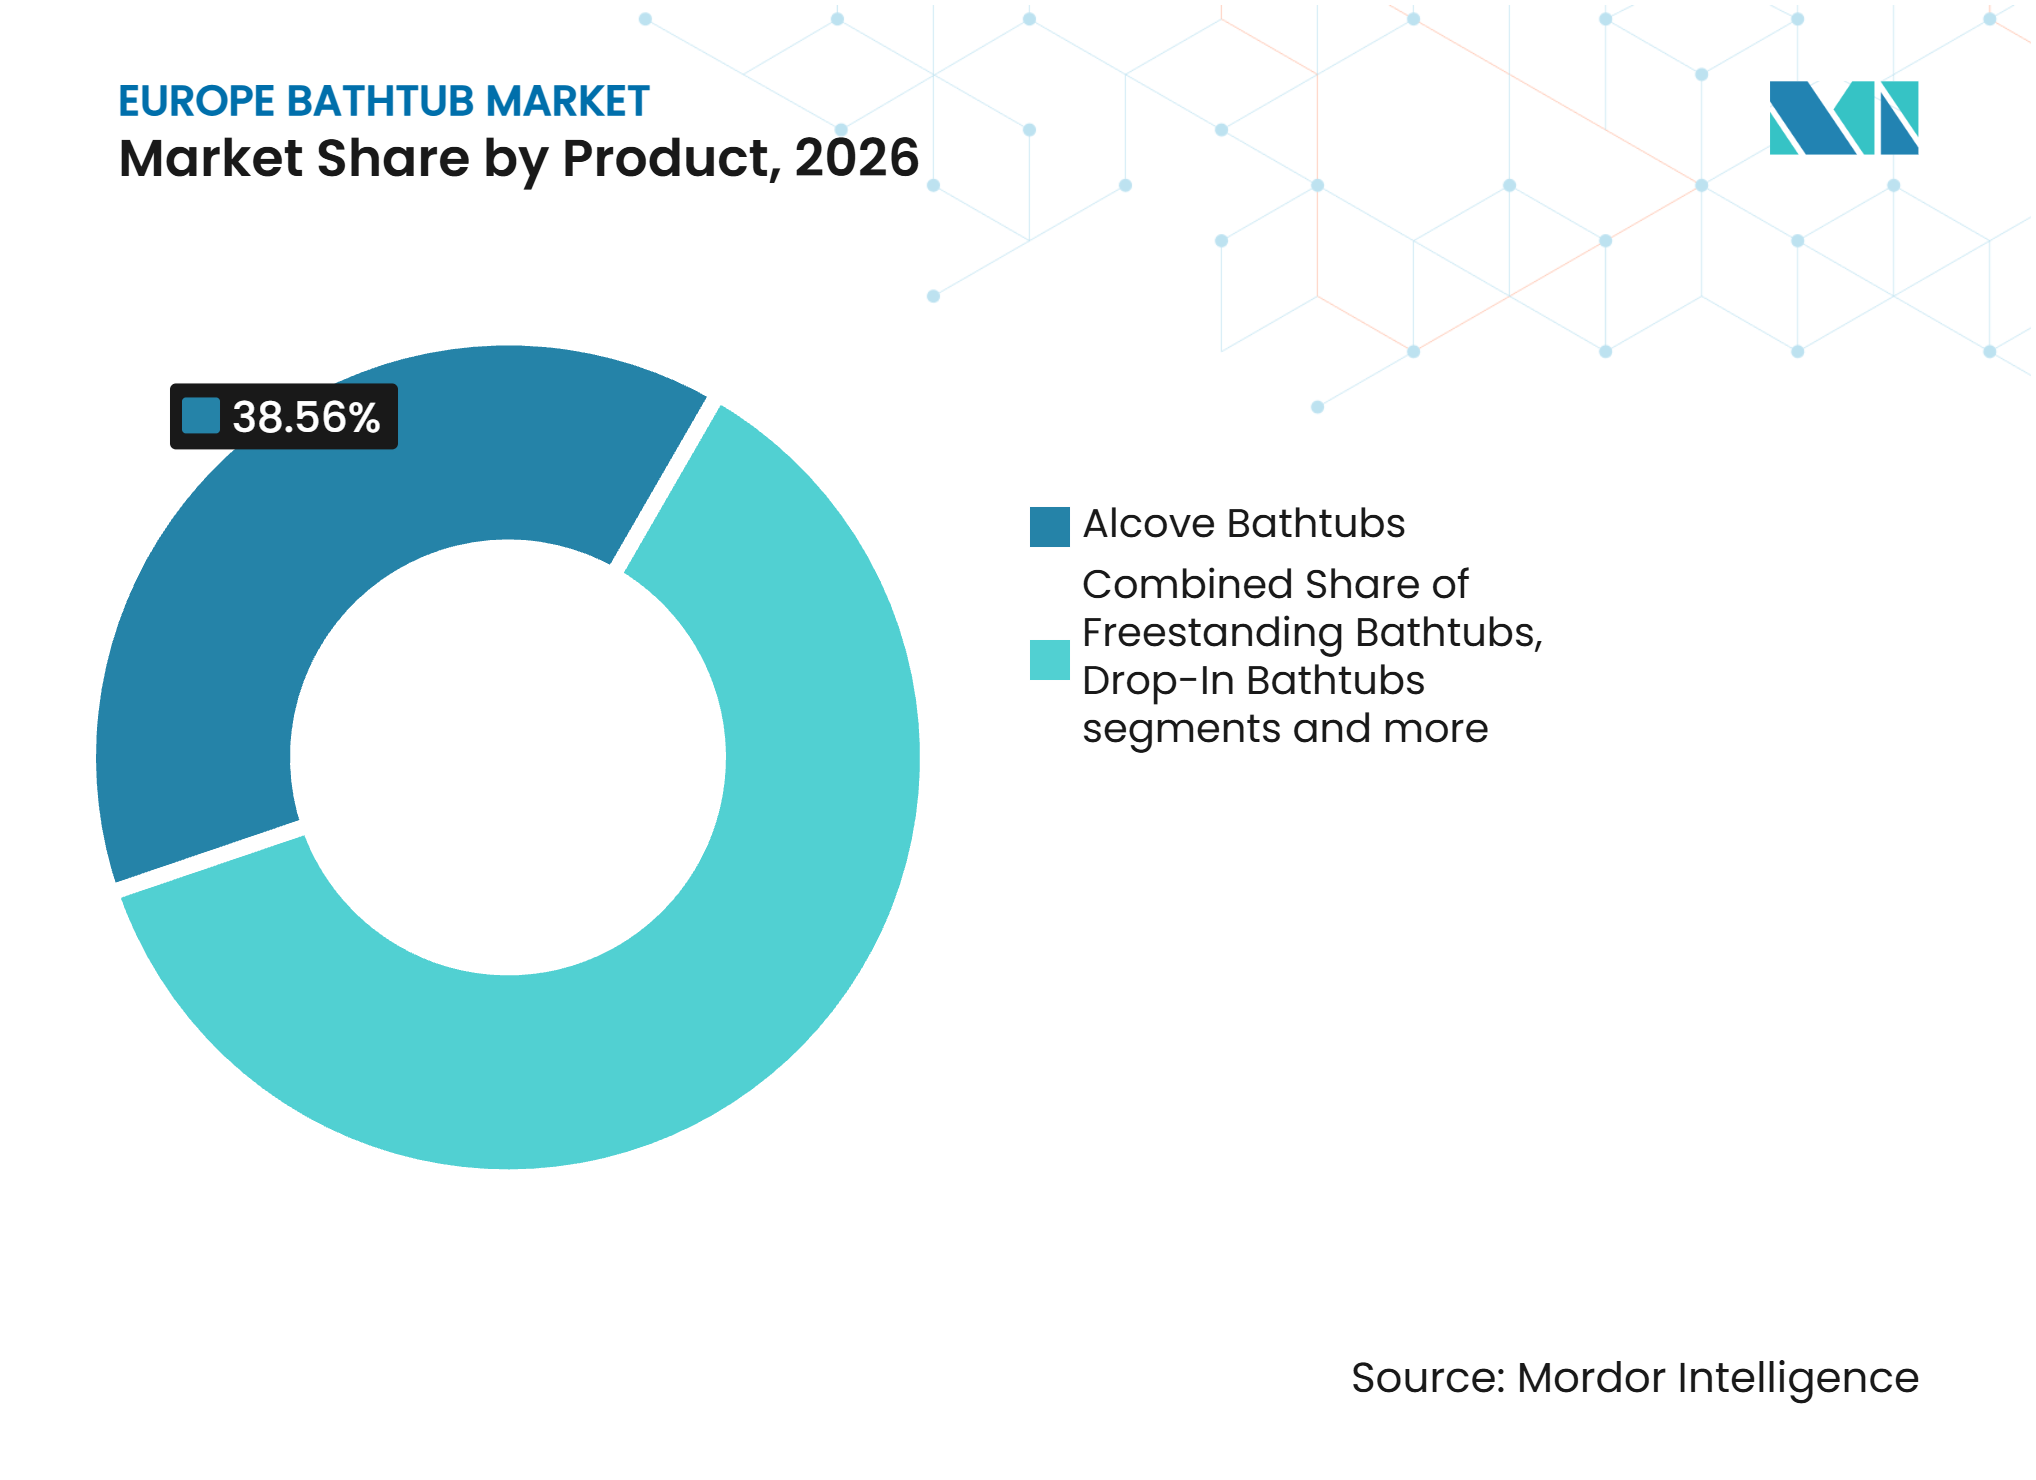
• Nach Produkttyp hielten Einbau-Badewannen (Alkoven) im Jahr 2026 einen Marktanteil von 38,56 %, während freistehende Badewannen bis 2032 voraussichtlich mit einem CAGR von 5,25 % wachsen werden.
• Nach Material hielt Acryl im Jahr 2026 einen Anteil von 44,21 %, während Fiberglas bis 2032 voraussichtlich mit einem CAGR von 5,56 % wachsen wird.
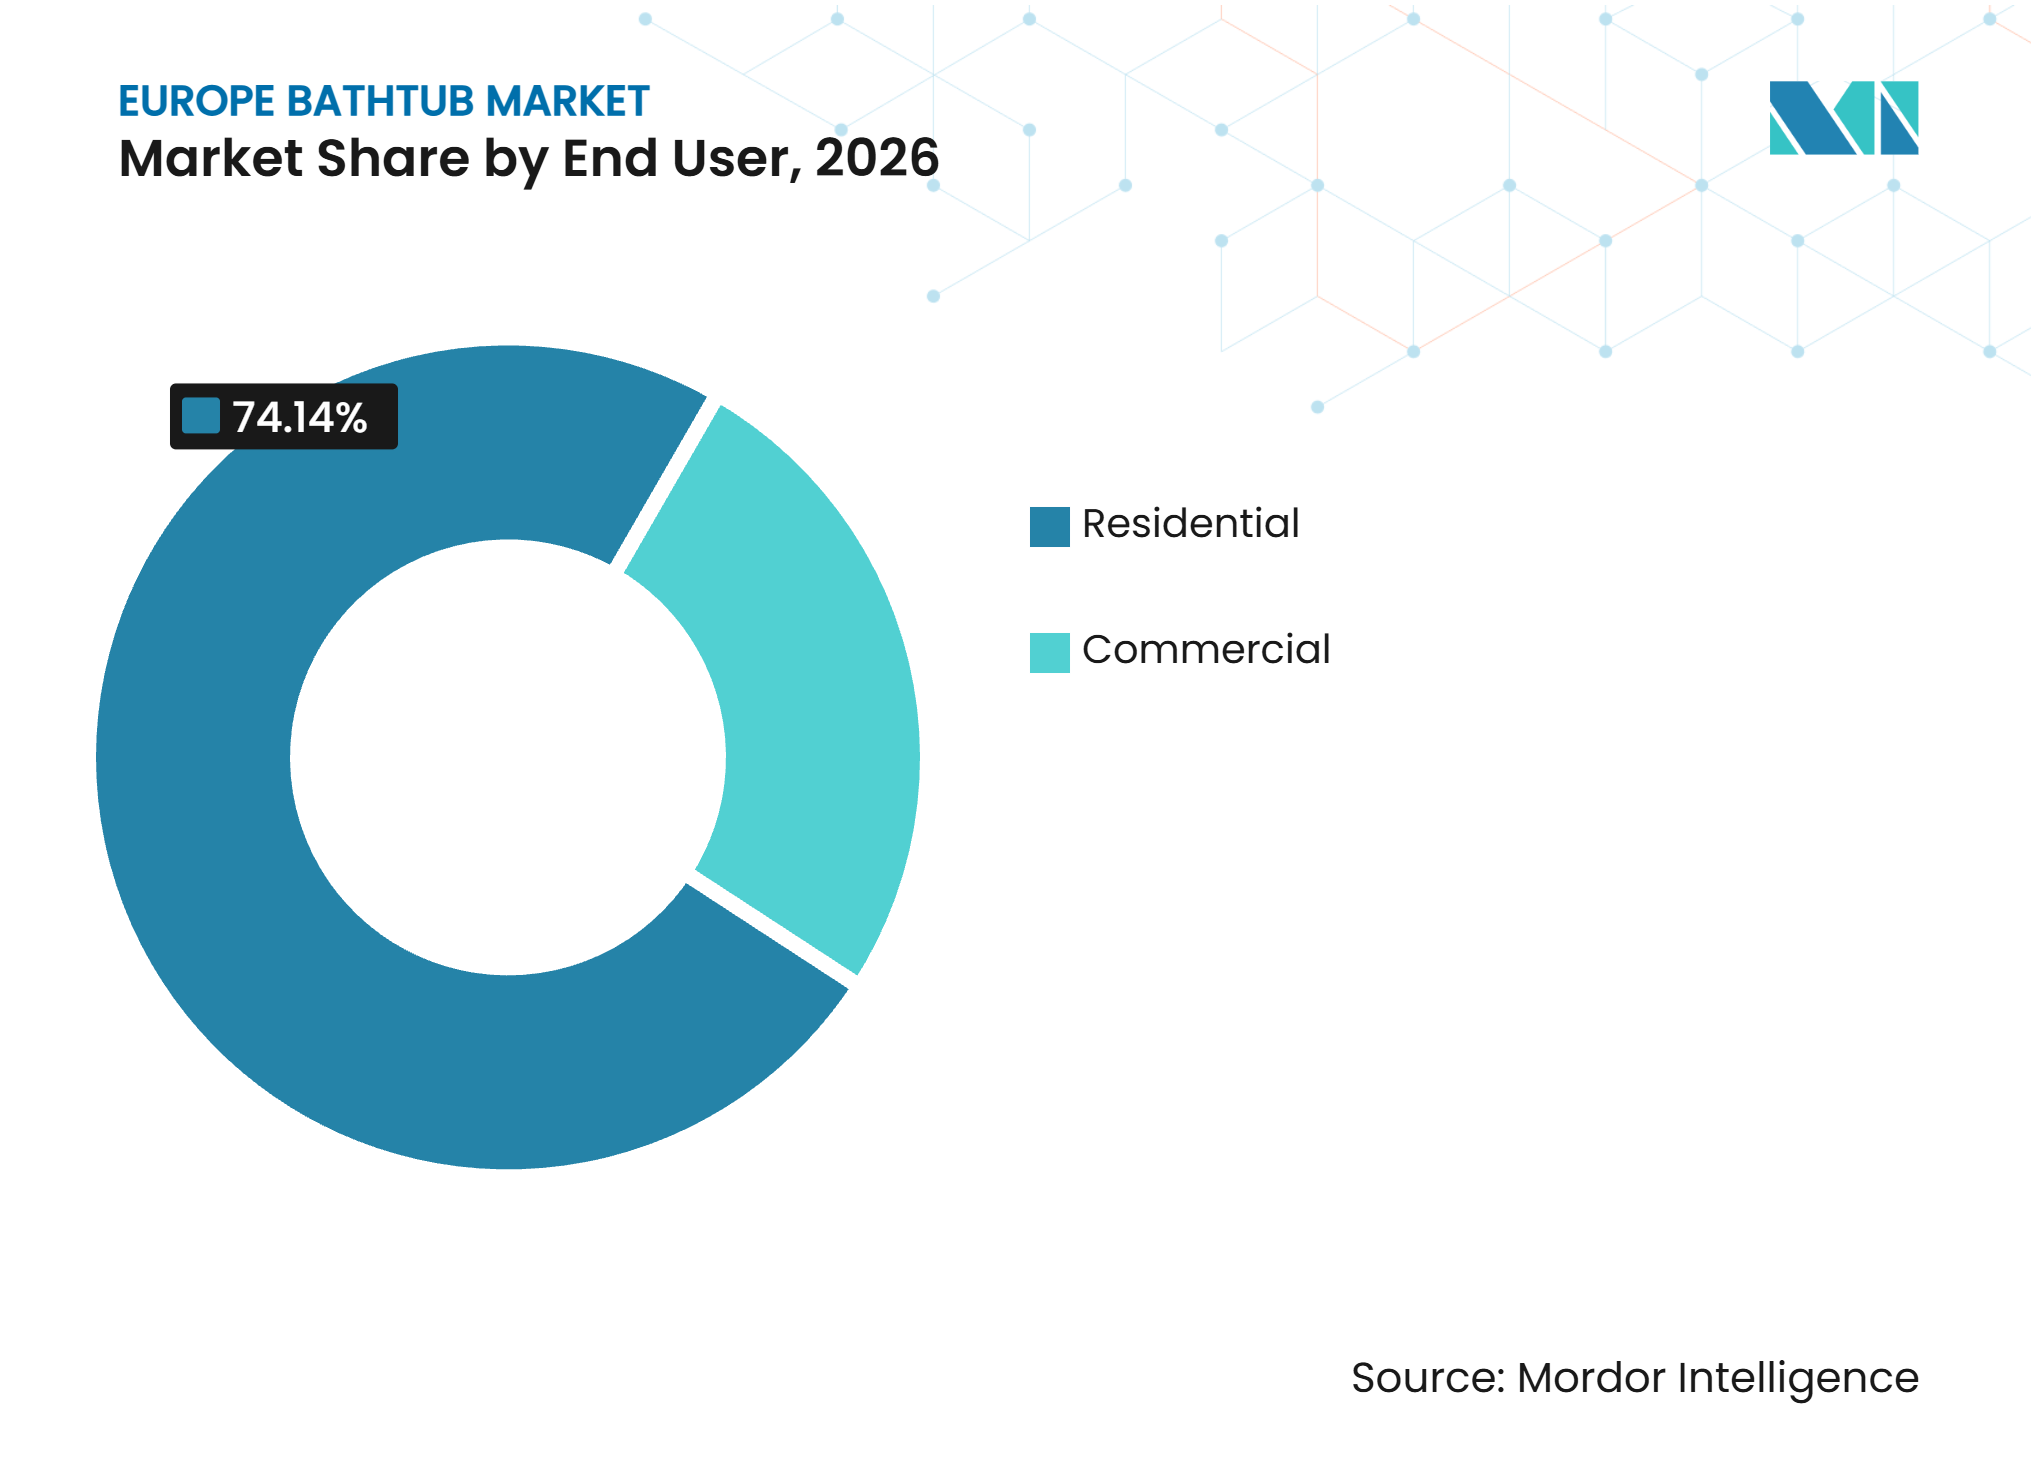
• Nach Endnutzer entfielen im Jahr 2026 74,14 % der Marktgröße des europäischen Badewannenmarkts auf den Wohnbereich, während der gewerbliche Bereich bis 2032 voraussichtlich mit einem CAGR von 4,88 % wachsen wird.
• Nach Vertriebskanal hielt B2C/Einzelhandel im Jahr 2026 einen Anteil von 80,26 % und soll bis 2032 mit einem CAGR von 5,07 % wachsen.
• Nach Geografie hielt Deutschland im Jahr 2026 einen Anteil von 21,56 %, während Spanien bis 2032 voraussichtlich mit einem CAGR von 5,73 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternder Badezimmerbestand und Ersatznachfrage | +1.1% | Gesamteuropäisch, am stärksten in Deutschland, Vereinigtem Königreich, Frankreich und den Nordics | Mittelfristig (2–4 Jahre) |
| Heimwellness und Premium-Nachfrage nach freistehenden Badewannen | +0.8% | Deutschland, Vereinigtes Königreich, Frankreich und Niederlande | Mittelfristig (2–4 Jahre) |
| Hotelrenovierungen und Wellness-Tourismus | +0.6% | Spanien, Italien, Frankreich, Nordics und Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach langlebigen und recycelbaren Materialien | +0.4% | Gesamteuropäisch, insbesondere Deutschland, Nordics und Benelux | Langfristig (≥ 4 Jahre) |
| Gebäuderenovierungsprogramme und Wohnungsziele | +0.5% | Europaweit, insbesondere Länder, die nationale Renovierungspläne umsetzen | Langfristig (≥ 4 Jahre) |
| E-Commerce und Omnichannel-Einzelhandelszugang | +0.3% | West-, Mittel- und Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternder Badezimmerbestand treibt Renovierungs- und Ersatznachfrage an
Deutschland bietet einen klaren Einblick in die Ersatznachfrage, die den europäischen Badewannenmarkt stützt. Der deutsche Sanitärbranchenverband VDS berichtete, dass 18 % der privaten Badezimmer – also 7 Millionen Einheiten – dringend renoviert werden müssen. Dieselbe Untersuchung ergab, dass 27 % der Hausbesitzer eine baldige Renovierung planten, wobei dieser Anteil bei Eigentümern von Badezimmern, die seit 35 Jahren oder länger nicht renoviert wurden, auf 52 % anstieg[1]. Ein langer Zeitraum zwischen Renovierungen erfordert in der Regel gleichzeitig den Austausch von Sanitärinstallationen, Abdichtungen und Armaturen. Dies begünstigt Lieferanten, die kompatible Produkte für beengte Grundrisse und barrierefreie Designs anbieten können. Die Richtlinie über die Gesamtenergieeffizienz von Gebäuden verpflichtet die Mitgliedstaaten zur Erstellung nationaler Gebäuderenovierungspläne, die integrierte Heimmodernisierungen unterstützen können[2].
Heimwellness und Premium-Nachfrage nach freistehenden Badewannen
Badezimmerrenovierungen werden zunehmend von Komfort, Ästhetik und täglichem Wohlbefinden geprägt. Eine Umfrage aus dem Jahr 2025 unter Verbrauchern in Italien, Frankreich und Deutschland ergab, dass 54 % das Badezimmer als zentralen Ort des häuslichen Wohlbefindens betrachteten[3]. Diese Präferenz unterstützt größere, freistehende, mineralkomposit- und Premium-Acryl-Badewannen in Renovierungsspezifikationen. Der Effekt ist am deutlichsten dort, wo Käufer selbst genutzte Eigenheime renovieren, anstatt Basiseinheiten in neue Wohnungen einzubauen. Premium-Badewannen können auch neben einer Walk-In-Dusche installiert werden, sodass eine Badewanne Teil eines gemischten Badezimmerdesigns bleiben kann. Der europäische Badewannenmarkt kann daher in Projekten, in denen die Duschnutzung den Bedarf an einer herkömmlichen Wanne reduziert, seinen Wert erhalten.
Hotelrenovierungen und Wellness-Tourismus treiben Vertragsinstallationen an
Hotelmodernisierungen schaffen eine eigenständige Quelle der Badewannennachfrage neben der Haushaltsrenovierung. Pandox schloss eine Umwandlung des Leonardo Royal Hotel Baden-Baden in ein Spa- und Wellness-Ziel im Wert von 8 Millionen EUR (9,4 Millionen USD) ab, einschließlich der Renovierung von 121 Gästezimmern und Badezimmern[4]. Solche Projekte erfordern häufig langlebige Produkte, zuverlässigen Kundendienst und gestalterische Konsistenz über viele Zimmer hinweg. KALDEWEI renovierte und reinstallierte 2025 gebrauchte Badoberflächen im 25hours Hotel Bikini Berlin. Das Unternehmen gab an, dass dieser Prozess 65 % weniger CO₂ erzeugte als die Herstellung neuer Produkte. Dies macht das Gastgewerbe zu einem nützlichen Vertriebsweg für Lieferanten, die sowohl Projektabwicklung als auch Anforderungen an zirkuläre Beschaffung erfüllen können.
Wachsende Präferenz für langlebige, recycelbare Materialien
Die Materialauswahl wird zunehmend stärker mit der Lebenszyklusdokumentation und den Beschaffungsanforderungen verknüpft. KALDEWEI erhielt 2025 die Cradle-to-Cradle-Zertifizierung in Silber für seine Stahl-Email-Badewannen, Duschwannen und Waschtische und bestätigte damit, dass die Produkte am Ende ihrer Lebensdauer vollständig recycelbar sind. Roca elektrifizierte sein Werk für Verbundwerkstoff- und Acryl-Badewannen in Anadia, Portugal, vollständig mit erneuerbarem Strom. Das Unternehmen berichtete von einer 10-prozentigen Reduzierung des Stromverbrauchs pro Tonne und null direkten Produktionsemissionen in der Anlage. Solche Maßnahmen machen Umweltnachweise in öffentlichen, gewerblichen und Premium-Renovierungsspezifikationen sichtbarer. Fiberglas kann einen Preis- und Gewichtsvorteil behalten, doch seine Position am Ende des Lebenszyklus könnte schwieriger werden, wenn Käufer stärkere Nachweise zur Kreislaufwirtschaft fordern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung zu ebenerdigen Walk-In-Duschen und Nasszellen | -1.0% | Gesamteuropäisch, insbesondere Vereinigtes Königreich, Deutschland, Frankreich und städtische Gebiete | Langfristig (≥ 4 Jahre) |
| Schwacher Wohnungsneubau und hohe Finanzierungskosten | -0.8% | Deutschland, Frankreich, Italien und Österreich | Mittelfristig (2–4 Jahre) |
| Druck durch Rohstoff- und Energiekosten | -0.4% | Gesamteuropäisch, insbesondere Email- und Massivoberflächen-Lieferanten | Kurzfristig (≤ 2 Jahre) |
| Kleinere städtische Badezimmer sowie Wasser- und Energiebedenken | -0.3% | Vereinigtes Königreich, Deutschland, Frankreich und andere westeuropäische Ballungsräume | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strukturelle Verlagerung zu ebenerdigen Walk-In-Duschen und Nasszellen als Ersatz für Badewannen
Die Verlagerung hin zu barrierefreien Duschen bleibt das wichtigste strukturelle Hemmnis für den europäischen Badewannenmarkt. Walk-In-Duschen nutzen den Raum effizient und können älteren Bewohnern und Menschen mit eingeschränkter Mobilität einen leichteren Zugang bieten. Dieses Format eignet sich besonders für kompakte städtische Badezimmer und Neubauwohnungen. Der daraus resultierende Druck ist am stärksten bei Standard-Badewannen, die als Standardausstattung und nicht als bewusste Designentscheidung eingebaut werden. Hersteller können reagieren, indem sie kompakte freistehende Modelle, Einstiegsbadewannen und Produkte anbieten, die gut zu Duschbereichen passen. Die verbleibende Chance liegt in Renovierungen und Hotelprojekten, bei denen eine Badewanne eine klare Komfort- oder Designfunktion erfüllt.
Gedämpfter Wohnungsneubau und hohe Finanzierungskosten belasten die Nachfrage im Neubausegment
Ein schwacher Wohnungsneubau schränkt eine traditionelle Nachfragequelle für einfache Einbaumodelle ein. Höhere Finanzierungskosten verringern die Erschwinglichkeit und verzögern Baubeginne, insbesondere in Märkten, in denen der Wohnungsbau zuvor für vorhersehbare Badewannenvolumina gesorgt hatte. Deutschland bleibt bedeutend, da es einen großen Badewannenbestand mit einer gedämpften Neubau-Pipeline verbindet. Dieser Effekt lenkt Lieferanten in Richtung Renovierung, Ersatz und Vertragsprojekte statt volumengetriebener Wohnbebauung. Er erhöht auch die Bedeutung von Produkten mit höherem Wert pro Installation. Der europäische Badewannenmarkt wird daher voraussichtlich stärker von der Spezifikationsqualität als vom Mengenwachstum durch neue Wohngebäude abhängen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Premium-Formate gestalten eine reife Kategorie neuEinbau-Badewannen (Alkoven) hielten 2026 einen Anteil von 38,56 %, da sie zu bestehenden Wohnungsgrundrissen, standardisierten Badezimmerplänen und preisbewussten Ersatzarbeiten passen. Ihr installierter Bestand ist am stärksten in platzbeschränkten Wohnungen, wo der Austausch einer Wanne ohne Verlegung der Sanitärinstallation eine praktische Priorität darstellt. Eingelassene Badewannen bleiben relevant, wenn bei einer Renovierung ein vorhandenes Deck, eine Verkleidung oder ein eingebauter Rahmen erhalten bleibt. Eck-Badewannen eignen sich für Häuser mit größeren Badezimmergrundrissen, insbesondere in Teilen Nordeuropas. Einstiegsbadewannen sind volumenmäig kleiner, erfüllen aber den Bedarf an barrierefreien Heimmodernisierungen. Freistehende Badewannen sollen bis 2032 mit einem CAGR von 5,25 % wachsen, da Käufer dem Badezimmer als persönlichem Raum einen höheren Wert beimessen. Ihr Wachstum wird durch die Nachfrage nach Premium-Renovierungen, Hotelbadezimmern und kombinierten Wanne-und-Dusche-Layouts gestützt. Die Marktgröße des europäischen Badewannenmarkts für freistehende Produkte profitiert, wenn Hersteller kompakte Formate für mittelgroße Räume anbieten.
Whirlpool- und Hydrotherapie-Badewannen bleiben auf gehobene Wohnhäuser, Spas und Hotels konzentriert, in denen der Käufer Wellness-Funktionen schätzt. Ihr höherer Wartungsaufwand begrenzt die breitere Haushaltsnutzung, was die Kategorie spezialisierter hält als herkömmliche freistehende Produkte. Produktinnovationen konzentrieren sich zunehmend auf ergonomische Formen, reduzierten Wasserverbrauch, kleinere Grundflächen und leicht zu pflegende Materialien. Roca hat eine Reihe freistehender Badewannen aus seinem Werk in Cortes für Premium- und Vertragsanwendungen eingeführt. Dieser Ansatz spiegelt die Notwendigkeit wider, den Badewannenwert dort zu verteidigen, wo Duschen die Standardwahl sind. Lieferanten mit sowohl Standard-Ersatzprodukten als auch höherwertigen Designsortimenten können mehr Renovierungsbudgets bedienen. Der europäische Badewannenmarkt ist weniger von einem einzigen Format abhängig, wenn Produktportfolios barrierefreie, kompakte und Premium-Bedürfnisse abdecken.



Nach Material:
Acryl führt, während Kreislaufwirtschaft die Produktauswahl verändertAcryl machte 2026 44,21 % des Gesamtwerts aus, da es geringes Gewicht, anpassungsfähige Formgebung, einfache Pflege und eine breite Preisspanne vereint. Seine nicht poröse Oberfläche und die Möglichkeit, geschwungene Designs zu formen, unterstützen den Einsatz sowohl in Einbau- als auch in freistehenden Produkten. Fiberglas soll bis 2032 mit einem CAGR von 5,56 % wachsen, begünstigt durch ein leichteres Installationsprofil und geringere Kosten bei Renovierungsprojekten. Acrylverstärkte Produkte eignen sich auch für Designs im oberen Mittelsegment, die eine hochwertigere Oberfläche als einfache Ersatzmodelle benötigen. Gusseisen behält seine Stellung in Traditions- und Premium-Projekten, bei denen Langlebigkeit und Wärmespeicherung geschätzt werden. Porzellan-emaillierter Stahl bietet eine praktische Mitteloption für Lieferanten und Händler mit etablierten Sanitärversorgungsketten. Massivoberflächen und Steinresin bedienen Käufer, die bereit sind, für ein markantes Materialerscheinungsbild und Premium-Design zu zahlen. Die Materialwahl im europäischen Badewannenmarkt wird nun durch Installationsaufwand, Langlebigkeit über die gesamte Lebensdauer und Umweltnachweise geprägt.
Stahl-Email-Hersteller haben eine klare Möglichkeit zur Differenzierung durch verifizierte Kreislaufwirtschaft. Die Cradle-to-Cradle-Zertifizierung von KALDEWEI im Jahr 2025 zeigt, wie eine Zertifizierung die Produktauswahl bei Projektarbeiten unterstützen kann. Rocas elektrifiziertes portugiesisches Werk zeigt, dass Produktionsemissionen auch Teil des Verkaufsarguments eines Lieferanten werden können. Fiberglas bleibt dort attraktiv, wo Gewicht und Kaufpreis entscheidend sind, doch Hersteller benötigen möglicherweise stärkere Nachweise zu Langlebigkeit und Ressourcenverbrauch. Steinresin und Mineralkomposite haben in Premium-Projekten an Sichtbarkeit gewonnen, da sie markante Formen und ein solides Gefühl unterstützen können. Kultivierter Marmor und Keramik bleiben Nischenoptionen für individuelle Designs, insbesondere in südeuropäischen Märkten. Dieser Materialmix lässt Raum für Lieferanten, die Leistung, Kosten und Umweltkonformität erfüllen können, ohne unbelegte Nachhaltigkeitsaussagen zu machen.
Nach Endnutzer:
Wohnbereichsnachfrage liefert Volumen, während gewerbliche Nachfrage an Wert gewinntWohnnutzer machten 2026 74,14 % des Gesamtwerts aus, was den Haushaltsersatz und die Renovierung zur primären Nachfragequelle macht. Selbst genutzte Eigenheime unterstützen sowohl einfache Gleichwertersetzungen als auch größere Modernisierungen, die Sanitärinstallationen, Abdichtungen und Oberflächen umfassen. In Spanien führten 10 % der Haushalte im Jahr 2025 eine Badezimmermaßnahme durch, mit durchschnittlichen Ausgaben von 6.700 EUR (7.881,20 USD) pro Projekt. Wohnkäufer teilen sich in preissensible Haushalte, die vertraute Einbauformate wählen, und designorientierte Kunden, die freistehende oder eingelassene Modelle auswählen. Das Wachstum älterer Haushalte unterstützt auch die Nachfrage nach barrierefreien Produkten. Das KfW-Programm 159 in Deutschland bietet Unterstützung für barrierefreie Badezimmerumbauten, was den Fall für Walk-In-Badelösungen stärken kann. Wohnrenovierungen werden für den europäischen Badewannenmarkt im Prognosezeitraum wichtiger bleiben als der Neubau.
Die gewerbliche Nachfrage soll bis 2032 mit einem CAGR von 4,88 % wachsen, gestützt durch Hotels, Resorts, Spas, Seniorenwohnanlagen und ausgewählte Gesundheitseinrichtungen. Hotels und Resorts spezifizieren häufig Produkte, die häufigem Gebrauch standhalten und gleichzeitig zu einem einheitlichen Zimmerkonzept passen. Spa- und Wellnesszentren haben einen spezialisierten Bedarf an Einweich-, Hydrotherapie- und barrierefreien Badeprodukten. Seniorenwohnen bietet eine kleinere, aber dauerhafte Chance, da Anbieter Gebäude für Bewohner mit Mobilitätsbedürfnissen anpassen. Der ZVSHK-Preis für barrierefreies Badezimmerdesign auf der ISH 2025 unterstrich die anhaltende Aufmerksamkeit für barrierefreie Lösungen in Deutschland. Vertragskäufer prüfen zunehmend auch Produktlebenszyklusinformationen und die Verfügbarkeit von Ersatzteilunterstützung. Lieferanten, die Projektservice, Produkthaltbarkeit und konsistente Lieferung kombinieren, sind für dieses Segment am besten positioniert.

Nach Vertriebskanal:
Einzelhandel bleibt zentral, während digitale Recherche zunimmtB2C/Einzelhandel hielt 2026 einen Anteil von 80,26 % und soll bis 2032 mit einem CAGR von 5,07 % wachsen. Der Kanal umfasst Fachhändler, Baumärkte, Ausstellungsräume und Online-Händler, die Haushaltsrenovierungskäufer bedienen. Fachhändler bleiben für Premium-Badewannen wichtig, da Käufer häufig Designberatung, Produktinspektion und Installationsbegleitung wünschen. Größere Baumärkte bedienen die Standard-Ersatznachfrage, bei der Preis und Verfügbarkeit entscheidend sind. Der Online-Zugang verbessert die Produktentdeckung und ermöglicht es Käufern, Abmessungen, Oberflächen, Bewertungen und Lieferoptionen zu vergleichen, bevor sie ein Geschäft besuchen. Eine Umfrage aus dem Jahr 2025 ergab, dass Verbraucher in Deutschland, Frankreich und Italien Online-Quellen häufig als Teil von Badezimmerkaufentscheidungen nutzten. Das Ergebnis ist ein Omnichannel-Kaufprozess und kein vollständiger Ersatz des stationären Einzelhandels.
B2B/Direktkanäle sind relevanter für Hotelgruppen, Projektentwickler und Auftragnehmer, die eine koordinierte Versorgung benötigen. Direktvereinbarungen können Lieferpläne, Kundendienst nach dem Kauf und Spezifikationsberatung für größere Installationen umfassen. Digitale Kanäle üben Druck auf niedrige und mittlere Preispunkte aus, da sie die Preistransparenz erhöhen. Dies macht Ausstellungsraumservice, zuverlässige Installationsunterstützung und differenzierte Materialien wichtiger für den Margenschutz. Händler, die Online-Produktinformationen mit lokalem Design- und Installationssupport kombinieren, können sowohl recherche- als auch serviceorientierte Kunden erreichen. Der europäische Badewannenmarkt wird daher voraussichtlich Kanalstrategien belohnen, die digitale Entdeckung mit zuverlässiger physischer Erfüllung verbinden. Für Hersteller ist es entscheidend, konsistente Produktinformationen und Verfügbarkeit über jeden Vertriebsweg aufrechtzuerhalten.
Geografische Analyse
Deutschland: Renovierungsnachfrage stützt einen reifen Markt
Deutschland hielt 2026 einen Anteil von 21,56 % an der Marktgröße des europäischen Badewannenmarkts. Seine Position beruht auf einem großen installierten Bestand, einer starken inländischen Sanitärherstellungsbasis und anhaltendem Renovierungsbedarf. VDS berichtete, dass 7 Millionen private Badezimmer dringend renoviert werden müssen, was Ersatzlieferanten eine erhebliche adressierbare Basis bietet. Die KfW-Förderung für barrierefreie Umbauten stärkt den Fall für barrierefreie Armaturen und Walk-In-Produkte. Deutsche Käufer nutzen bei der Badezimmerrenovierung sowohl Geschäfte als auch Online-Quellen, was von Händlern konsistente Informationen über alle Kanäle hinweg erfordert. Hersteller wie KALDEWEI, Duravit, Bette, Villeroy & Boch und Hoesch verfügen über Produktions- und Designkapazitäten, die mit dem deutschen Markt verbunden sind. Das Haupthemmnis ist der schwache Neubau, der ein stärkeres Gewicht auf höherwertige Renovierungsspezifikationen legt.
Spanien: Renovierung und Gastgewerbe unterstützen schnelleres Wachstum
Spanien soll bis 2032 mit einem CAGR von 5,73 % wachsen und weist damit das stärkste prognostizierte Wachstum unter den genannten Ländersegmenten auf. Das Badezimmer war in Spanien im Jahr 2025 der am häufigsten renovierte Raum, und landesweit wurden 1,9 Millionen Heimrenovierungsprojekte abgeschlossen. Renovierungsausgaben unterstützen sowohl Standard-Ersatzaktivitäten als auch Premium-Modernisierungen in touristisch geprägten Gebieten. Die Hotel- und Spa-Pipeline des Landes schafft weiteren Bedarf an Produkten in Vertragsqualität. Das Werk von Roca in Cortes hat freistehende Badewannen und individuelle Duschwannen für Premium- und Luxusvertragsarbeiten eingeführt. Regionale Wohnungsverbesserungsprogramme können auch integrierte Renovierungsarbeiten unterstützen, die Badezimmer einschließen. Diese Bedingungen bieten dem europäischen Badewannenmarkt einen Wachstumspfad, der weniger auf Neubaustarts angewiesen ist.
Andere europäische Märkte: Unterschiedliche Wege zur Ersatznachfrage
Das Vereinigte Königreich sieht sich einem langsameren Neubau und vorsichtigen Haushaltsausgaben gegenüber, doch sinkende Badezimmerinstallationskosten im Jahr 2025 könnten aufgeschobene Renovierungsprojekte ermöglichen. Frankreich bleibt ein großer Sanitärmarkt, obwohl der Quellentwurf darauf hinweist, dass die Badewannenverkäufe im Jahr 2025 zurückgegangen sind. Italien verfügt über eine wichtige Fertigungsbasis und ist auf Exportnachfrage angewiesen, insbesondere aus Deutschland und Frankreich. Die Benelux-Länder profitieren von Renovierungspolitikrahmen, aber die Programmberechtigung ist zunehmend an Energieeffizienz geknüpft. Schweden bietet ein anderes Beispiel, wo eine vorübergehende Aufwertung des ROT-Renovierungssubventionsprogramms die in Rechnung gestellten Badezimmerrenovierungsverkäufe im Jahr 2025 um 20 % steigerte. Mittel- und Osteuropa bieten langfristiges Potenzial, da sich Renovierungsaktivitäten entwickeln und regionale Produktionskapazitäten ausgebaut werden. Roca hat in seinem Werk in Gryfice, Polen, Badewannen- und Duschwannenlinien hinzugefügt und damit die Versorgung für die Region gestärkt. In all diesen Ländern werden Renovierungspolitik, Haushaltsbezahlbarkeit und Investitionen im Gastgewerbe das Nachfragetempo bestimmen.
Wettbewerbslandschaft
Marktkonzentration
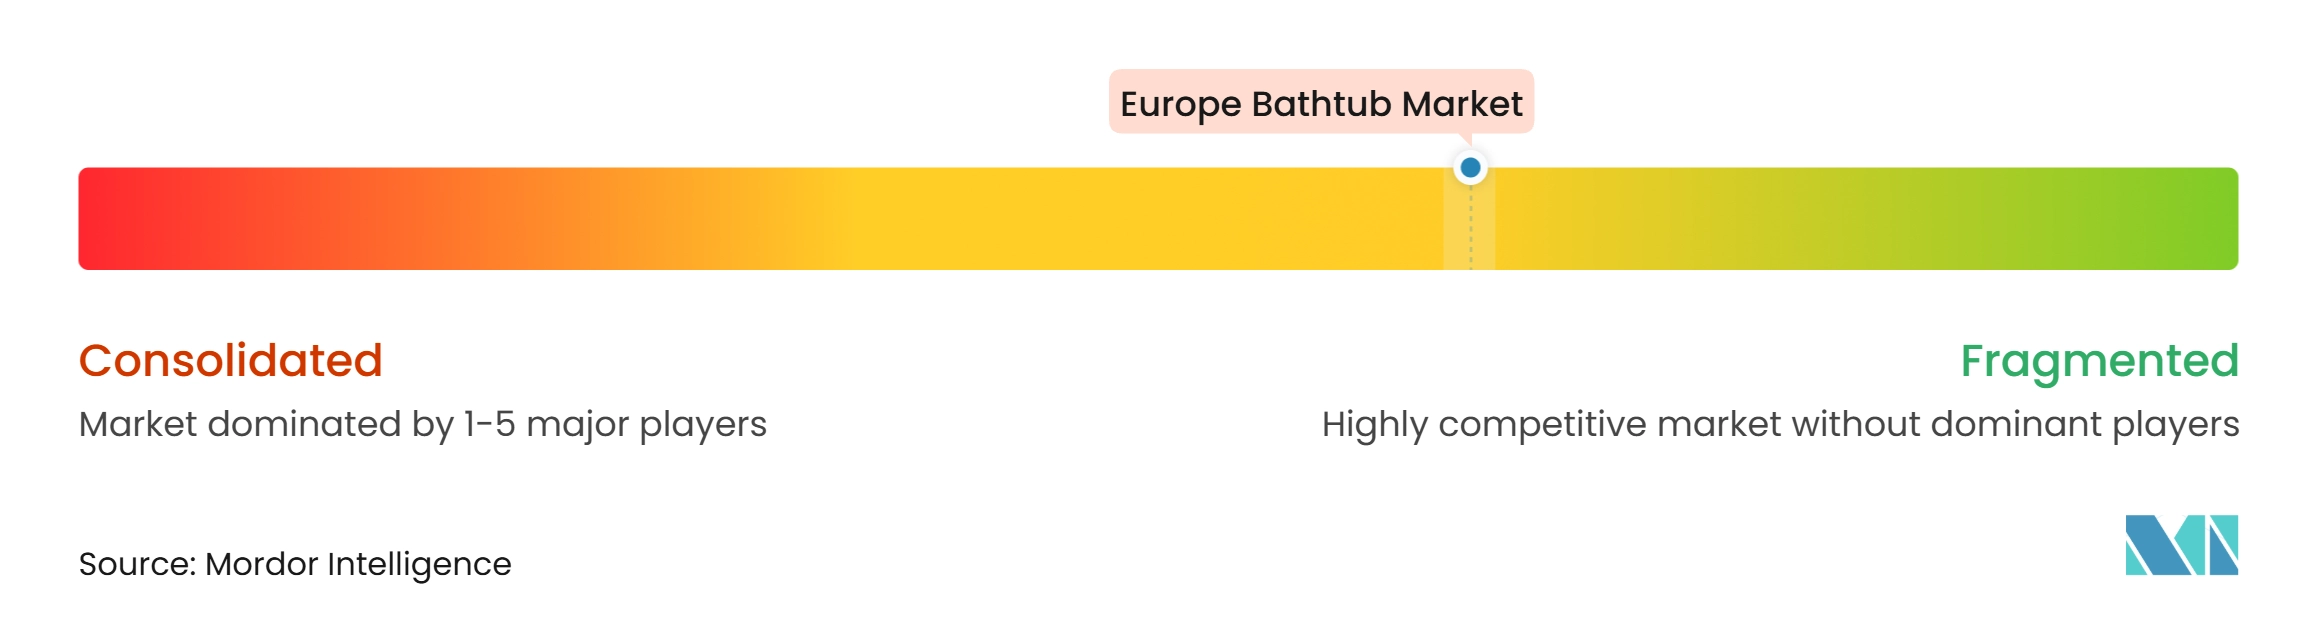
Der europäische Badewannenmarkt umfasst große regionale Hersteller und viele nationale Spezialisten. Roca, KALDEWEI, Geberit, Villeroy & Boch, Duravit, Bette, Kohler, Jacuzzi, Hoesch, Victoria + Albert, Teuco, Riho, Ravak, Polysan, Cersanit, Porcelanosa, Carron Bathrooms, Bathroom Brands Group, Novellini und BC Designs sind relevante Lieferanten innerhalb der Kategorie. Diese Hersteller halten zusammen einen geschätzten Anteil von 54,5 %, was auf eine moderate Fragmentierung hinweist, wobei die verbleibende Nachfrage auf zahlreiche regionale und spezialisierte Lieferanten verteilt ist.
Ihre Produktportfolios umfassen Acryl-, Stahl-Email-, Mineralkomposit-, Hydrotherapie-, freistehende, Einbau- und barrierefreie Formate. Diese Breite ermöglicht es Käufern, Produkte für Standard-Ersatz, Premium-Renovierung und Vertragsprojekte auszuwählen. Große Marken profitieren von etablierten Händlernetzwerken, Designressourcen, Fertigungskapazitäten und Projektunterstützung. Regionale Spezialisten können durch lokale Distribution, spezifische Materialien, kompakte Designs und kostengünstigere Produktlinien konkurrieren. Das Wettbewerbsfeld bleibt offen, da Badewannenpräferenzen und Installationsanforderungen von Land zu Land stark variieren.
Produktdesign und Umweltnachweise sind wichtige Wettbewerbsinstrumente. Der Cradle-to-Cradle-Silber-Status von KALDEWEI verleiht seinem Stahl-Email-Sortiment einen verifizierten Kreislaufwirtschaftsnachweis. Seine Renovierungsarbeit im 25hours Hotel Bikini Berlin bietet auch ein praktisches Kreislaufmodell für das Gastgewerbesegment. Die Elektrifizierung des Werks in Anadia durch Roca verbindet die Acryl- und Verbundwerkstoffherstellung mit geringeren direkten Produktionsemissionen. Premium-Lieferanten nutzen auch freistehende Formen und Mineralmaterialien, um wellnessorientierte Renovierungsnachfrage anzusprechen. Barrierefreie Formate bieten einen weiteren Differenzierungsweg, wo Gebäudeeigentümer und Haushalte barrierefreie Installationen benötigen. Relevante Anforderungen umfassen EN 14516 für Haushaltsbäder und nationale Barrierefreiheitsregeln, einschließlich DIN 18040 in Deutschland.
Die Kanalausführung wird im europäischen Badewannenmarkt ebenso wichtig wie die Produktauswahl. Händler und Hersteller benötigen klare digitale Produktdaten, da Käufer häufig online nach Abmessungen, Oberflächen und Installationsanforderungen recherchieren. Ausstellungsräume bleiben für Premium-Materialien und freistehende Designs nützlich, die Käufer bevorzugt persönlich besichtigen. Vertragslieferanten müssen auch Lieferzeiten, Ersatzteile und Installationskoordination für Hotel- und Wohnprojekte verwalten. Größere Hersteller können diese Dienstleistungen durch breite Vertriebsnetzwerke unterstützen, während Spezialisten durch fokussierten Kundensupport Loyalität aufbauen können. Die breite Lieferantenvielfalt des Sektors bedeutet, dass kein einzelnes Unternehmen allein auf Skalierung setzen kann. Unternehmen, die barrierefreies Design, glaubwürdige Umweltleistung und konsistenten Omnichannel-Service verbinden, werden besser positioniert sein, um ihre Marktstellung zu verteidigen.
Marktführer der europäischen Badewannenbranche
-
Kohler Co.
-
TOTO LTD.
-
LIXIL Corporation
-
Roca Sanitario, S.A.
-
Jacuzzi Brands LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Badewannenmarkt Unternehmen in diesem Bericht
- Roca Sanitario S.A. (incl. Laufen)
- Franz Kaldewei GmbH & Co. KG
- Geberit AG (incl. Keramag, Ifö, Koło, Twyford, Sphinx)
- Villeroy & Boch AG (incl. Ideal Standard)
- Duravit AG
- Bette GmbH & Co. KG
- Kohler Co. (incl. Jacob Delafon)
- Jacuzzi Group
- Hoesch Design GmbH
- Victoria + Albert Baths Ltd.
- Teuco S.p.A.
- Riho International B.V.
- Ravak a.s.
- Polysan s.r.o.
- Cersanit S.A. (Rovese Group)
- Grupo Porcelanosa (incl. Systempool, Noken)
- Carron Bathrooms Ltd.
- Bathroom Brands Group Ltd.
- Novellini S.p.A.
- BC Designs Ltd.
Neueste Industrielle Entwicklungen in Europäischer Badewannenmarkt
- September 2026: Duravit brachte die Badezimmerkollektion Bento Starck Box mit Philippe Starck auf den Markt. Sie umfasst die freistehende Acryl-Badewanne Infinity, für zwei Personen ausgelegt, mit einem abgeschrägten Wasserkanal um den Rand und einer abgerundeten Kopfstützenablage.
- August 2026: Die Marke R2 Bathrooms von Roper Rhodes (Vereinigtes Königreich) trat mit ihren ersten Badewannensortimenten Sky und Serenity in die Badekategorie ein. Beide sind in einseitiger und doppelseitiger Ausführung für die Rückwand- oder Eckinstallation erhältlich.
- Juli 2026: Noken (Porcelanosa Group, Spanien) brachte zwei freistehende Badewannen auf den Markt: Swan aus transparentem Kunstharz und Nova, eine einteilige rechteckige Acrylwanne mit flexibler Armaturenplatzierung.
- April 2026: Villeroy & Boch brachte die Kollektion Finion All Black auf den Markt. Sie umfasst die Badewanne Theano in Quaryl, erhältlich als Original Edition und als asymmetrische Curved Edition.
Berichtsumfang des europäischen Badewannenmarkts
Segmentierungsübersicht
| Freistehende Badewannen |
| Einbau-Badewannen (Alkoven) |
| Eingelassene Badewannen |
| Eck-Badewannen |
| Einstiegsbadewannen |
| Whirlpool-Badewannen |
| Sonstige Produkttypen |
| Acryl |
| Fiberglas |
| Gusseisen |
| Porzellan-emaillierter Stahl |
| Massivoberflächen und Steinresin |
| Kultivierter Marmor |
| Keramik und sonstige Materialien |
| Wohnbereich | |
| Gewerbe | Hotels und Resorts |
| Spas und Wellnesszentren | |
| Gesundheitswesen und Seniorenwohnen | |
| Fitnessstudios und sonstige gewerbliche Einrichtungen |
| B2C/Einzelhandel | Baumärkte und Heimwerkermärkte |
| Facheinzelhandelsgeschäfte | |
| Online | |
| Sonstige Vertriebskanäle | |
| B2B/Direktvertrieb von Herstellern |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Spanien |
| Italien |
| BENELUX (Belgien, Niederlande, Luxemburg) |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) |
| Rest Europas |
| Nach Produkttyp | Freistehende Badewannen | |
| Einbau-Badewannen (Alkoven) | ||
| Eingelassene Badewannen | ||
| Eck-Badewannen | ||
| Einstiegsbadewannen | ||
| Whirlpool-Badewannen | ||
| Sonstige Produkttypen | ||
| Nach Material | Acryl | |
| Fiberglas | ||
| Gusseisen | ||
| Porzellan-emaillierter Stahl | ||
| Massivoberflächen und Steinresin | ||
| Kultivierter Marmor | ||
| Keramik und sonstige Materialien | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | Hotels und Resorts | |
| Spas und Wellnesszentren | ||
| Gesundheitswesen und Seniorenwohnen | ||
| Fitnessstudios und sonstige gewerbliche Einrichtungen | ||
| Nach Vertriebskanal | B2C/Einzelhandel | Baumärkte und Heimwerkermärkte |
| Facheinzelhandelsgeschäfte | ||
| Online | ||
| Sonstige Vertriebskanäle | ||
| B2B/Direktvertrieb von Herstellern | ||
| Nach Geografie | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Rest Europas | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des europäischen Badewannenmarkts?
Der europäische Badewannenmarkt soll von 2027 bis 2032 mit einem CAGR von 4,14 % wachsen und bis 2032 einen Wert von 5,13 Milliarden USD erreichen.
Welcher Badewannentyp führt die Verkäufe in Europa an?
Einbau-Badewannen (Alkoven) führen mit einem Anteil von 38,56 % im Jahr 2026, da sie zu bestehenden Grundrissen und Ersatzprojekten passen.
Welche Badewannenkategorie wächst in Europa am schnellsten?
Freistehende Badewannen sollen bis 2032 mit einem CAGR von 5,25 % wachsen, gestützt durch Premium-Renovierungen und wellnessorientiertes Design.
Welches Material wird in Europa am häufigsten für Badewannen verwendet?
Acryl hält 2026 einen Anteil von 44,21 %, gestützt durch sein geringes Gewicht, flexible Designoptionen und Eignung über alle Preisklassen hinweg.
Warum sind Hotelrenovierungen für Badewannenlieferanten wichtig?
Hotel- und Spa-Renovierungen erfordern langlebige Produkte, koordinierte Lieferung und Premium-Designs und schaffen damit Vertragsnachfrage über die Wohnrenovierung hinaus.