
Taille et part du marché européen des baignoires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
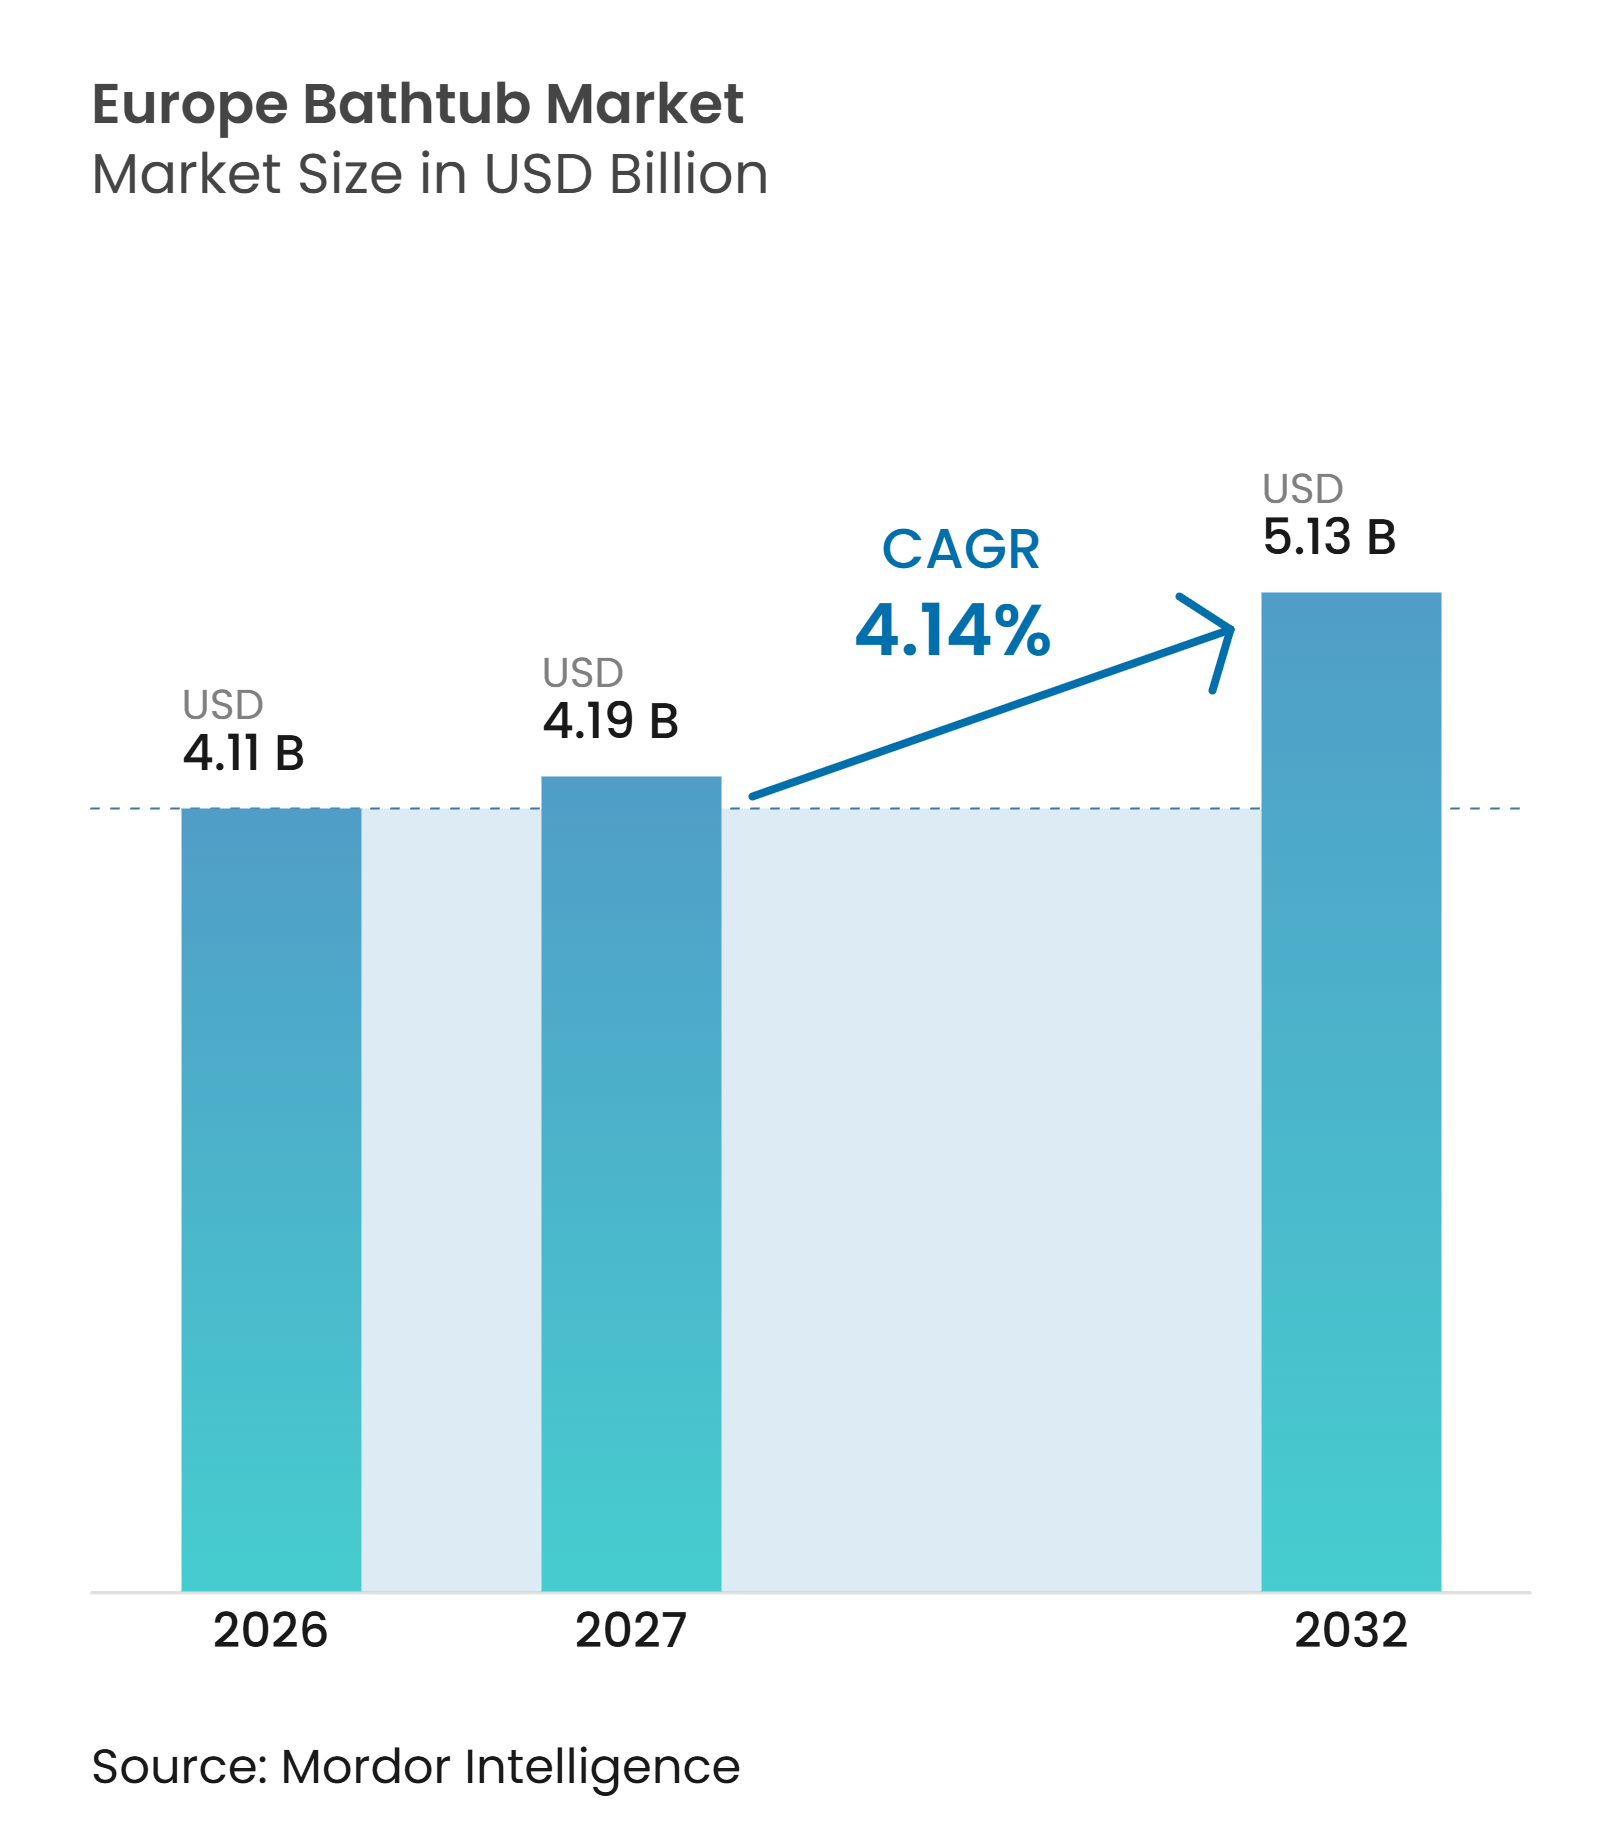
| Taille du marché de l'année de base (2026) | 4.11 Milliards de dollars |
| Taille du Marché (2027) | 4.19 Milliards de dollars |
| Taille du Marché (2032) | 5.13 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.14 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des baignoires par Mordor Intelligence
Points clés du rapport
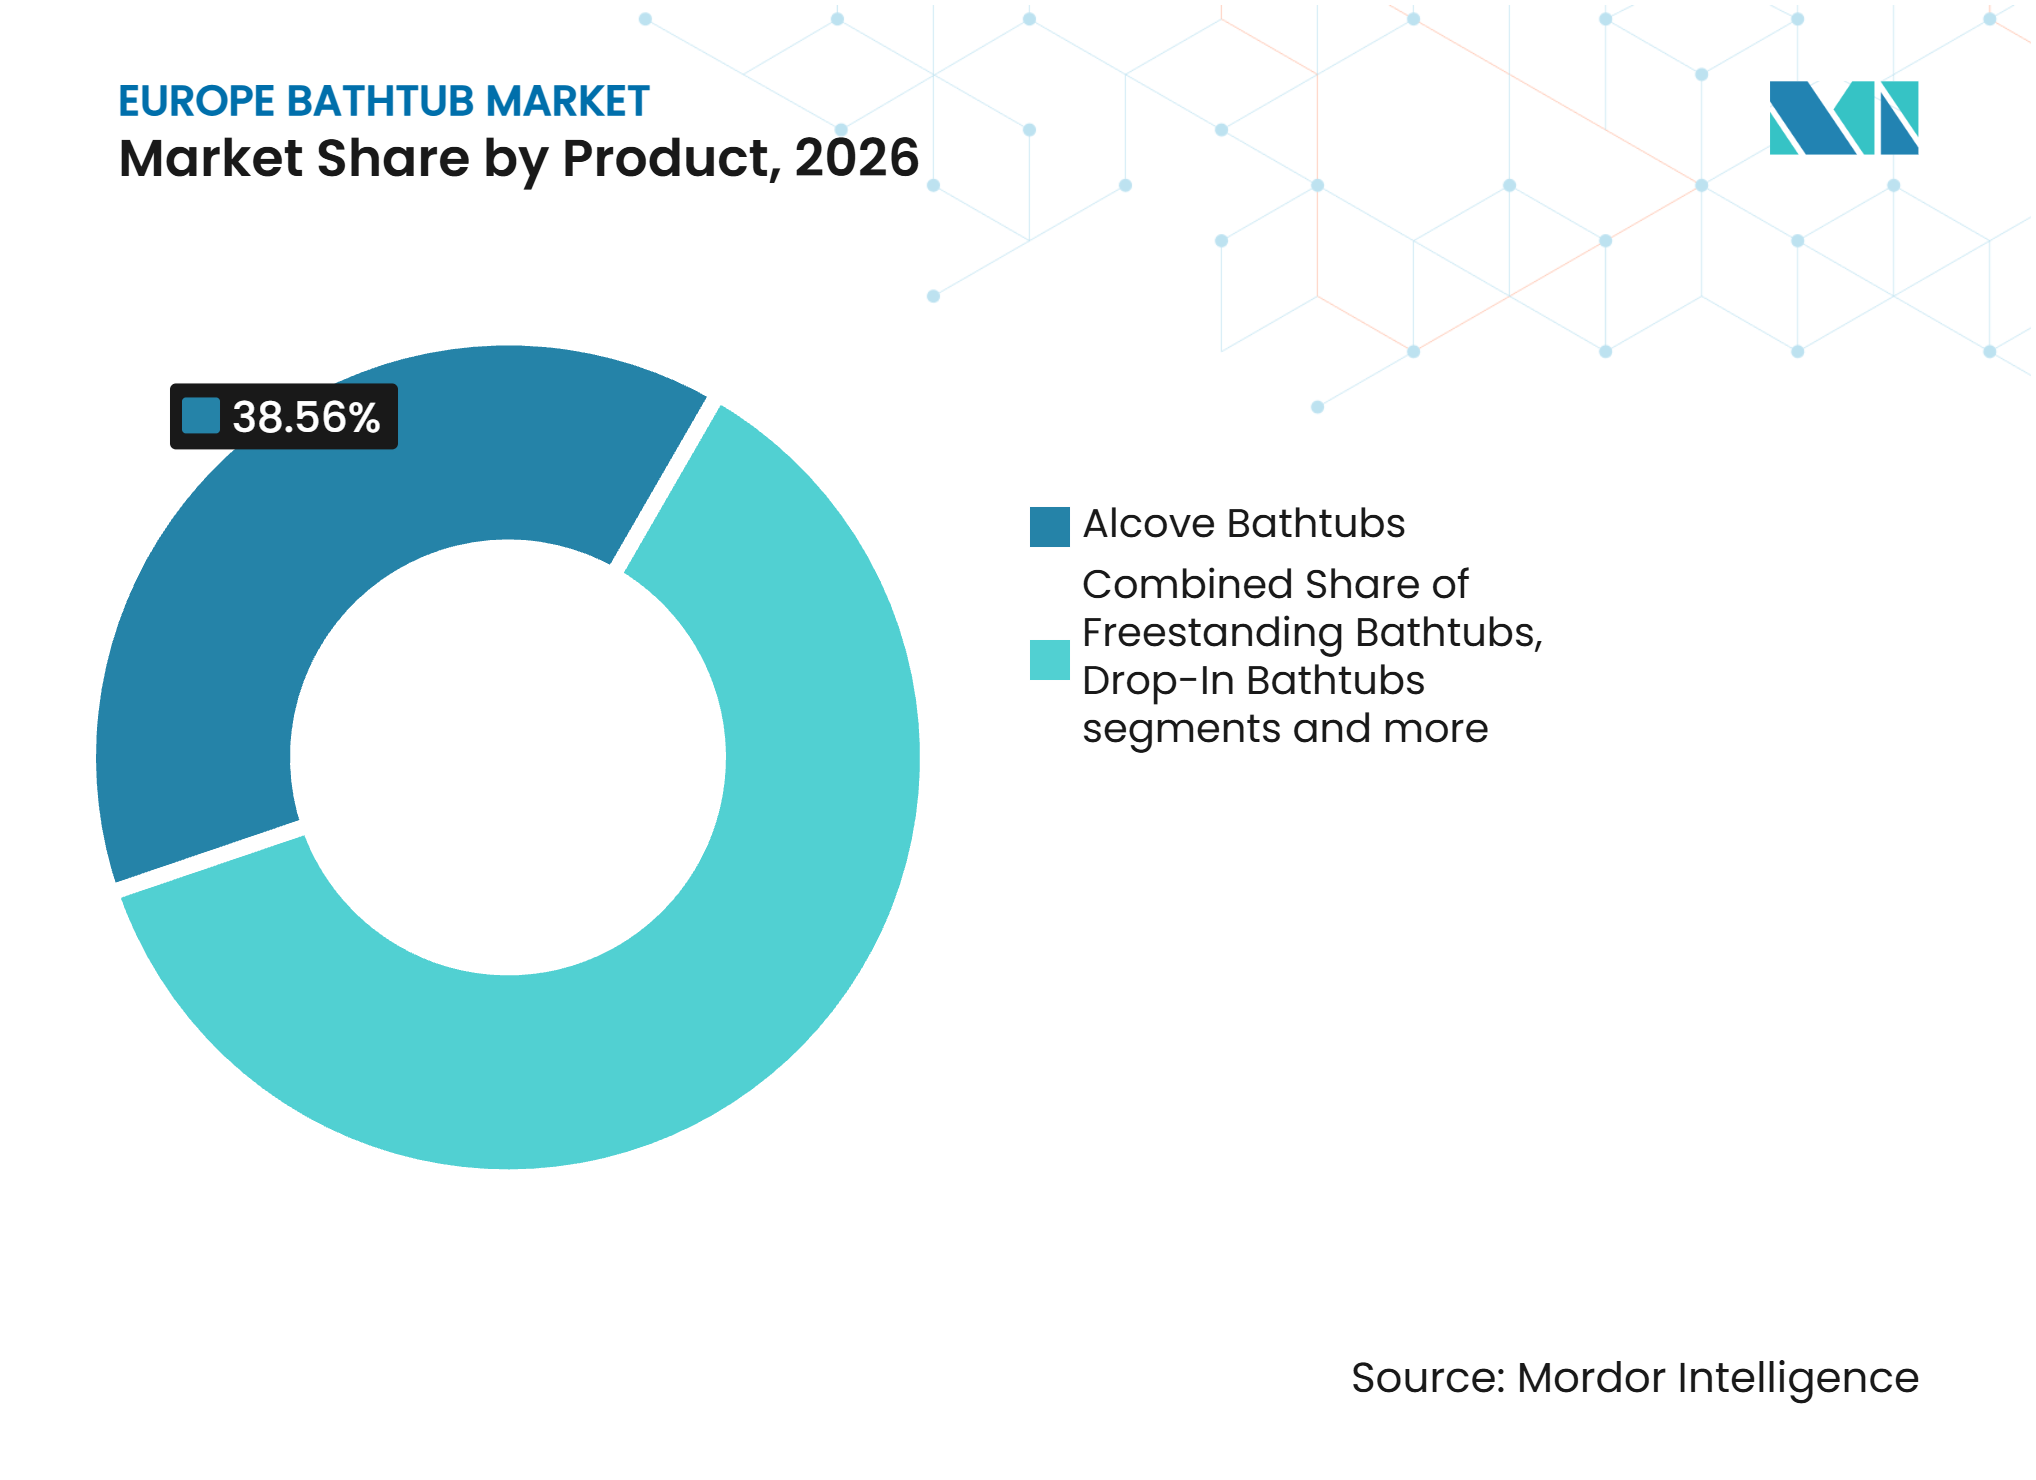
• Par type de produit, les baignoires encastrées détenaient une part de 38,56 % en 2026, tandis que les baignoires autoportantes devraient croître à un CAGR de 5,25 % jusqu'en 2032.
• Par matériau, l'acrylique détenait une part de 44,21 % en 2026, tandis que la fibre de verre devrait croître à un CAGR de 5,56 % jusqu'en 2032.
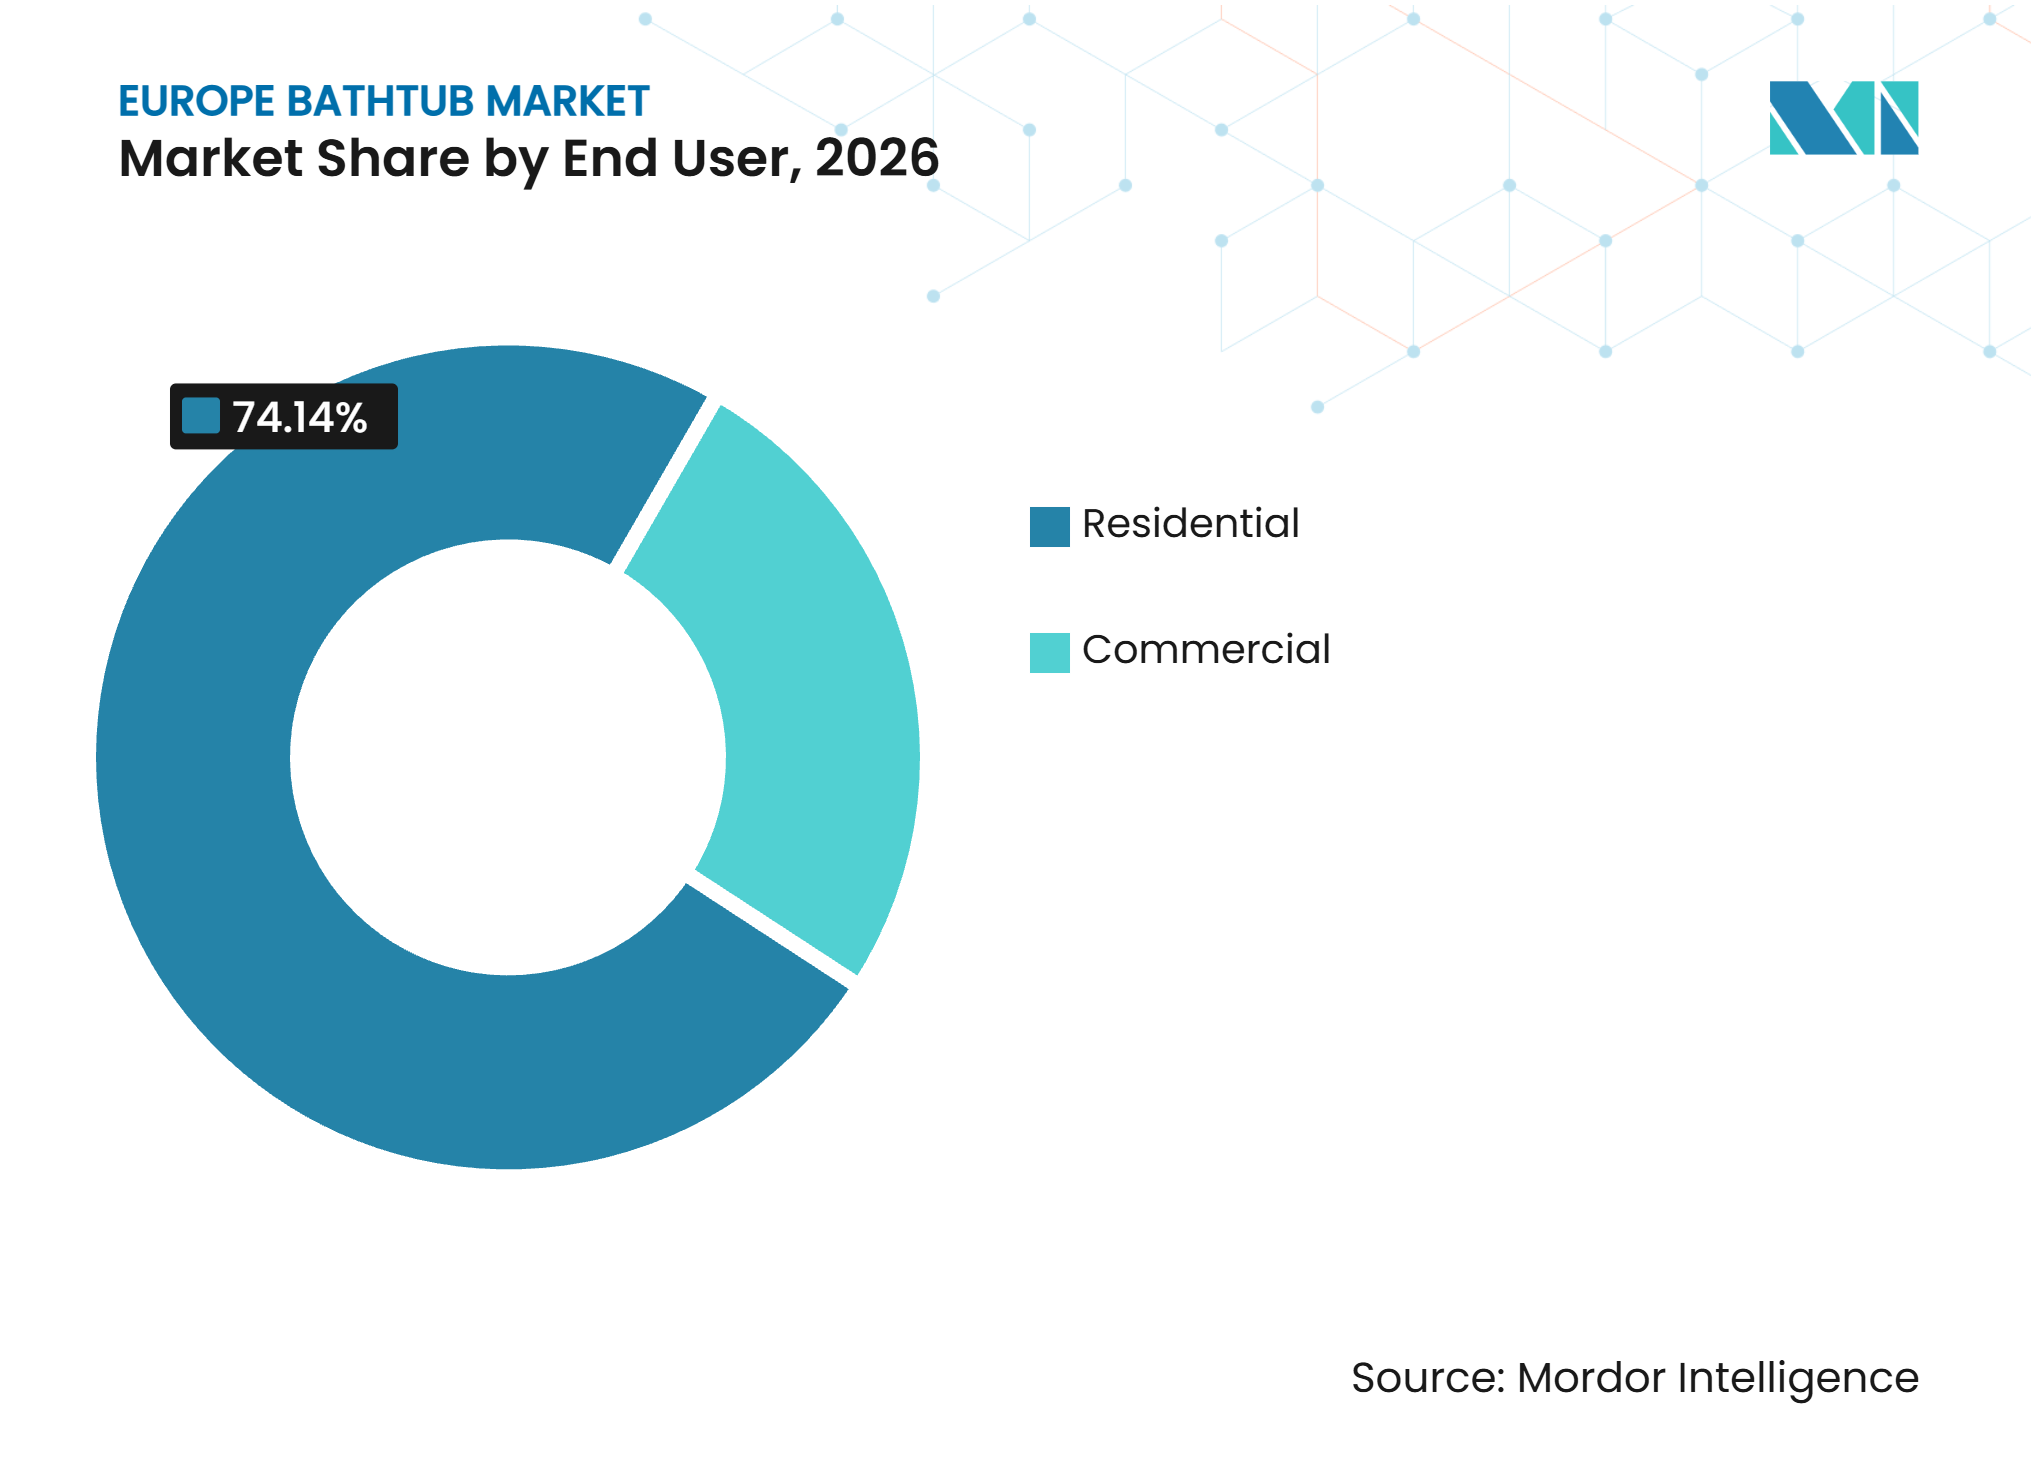
• Par utilisateur final, le secteur résidentiel représentait 74,14 % de la taille du marché européen des baignoires en 2026, tandis que le secteur commercial devrait croître à un CAGR de 4,88 % jusqu'en 2032.
• Par canal de distribution, le B2C/vente au détail détenait une part de 80,26 % en 2026 et devrait croître à un CAGR de 5,07 % jusqu'en 2032.
• Par géographie, l'Allemagne détenait une part de 21,56 % en 2026, tandis que l'Espagne devrait croître à un CAGR de 5,73 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement du parc de salles de bains et demande de remplacement | +1.1% | Paneuropéen, plus fort en Allemagne, au Royaume-Uni, en France et dans les pays nordiques | Moyen terme (2-4 ans) |
| Bien-être à domicile et demande de baignoires autoportantes haut de gamme | +0.8% | Allemagne, Royaume-Uni, France et Pays-Bas | Moyen terme (2-4 ans) |
| Rénovation hôtelière et tourisme de bien-être | +0.6% | Espagne, Italie, France, pays nordiques et Royaume-Uni | Court terme (≤ 2 ans) |
| Demande de matériaux durables et recyclables | +0.4% | Paneuropéen, notamment en Allemagne, dans les pays nordiques et au Benelux | Long terme (≥ 4 ans) |
| Programmes de rénovation des bâtiments et objectifs en matière de logement | +0.5% | À l'échelle européenne, notamment dans les pays mettant en œuvre des plans nationaux de rénovation | Long terme (≥ 4 ans) |
| E-commerce et accès au commerce de détail omnicanal | +0.3% | Europe occidentale, centrale et orientale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Vieillissement du parc de salles de bains stimulant la demande de rénovation et de remplacement
L'Allemagne offre une vision claire de la demande de remplacement qui soutient le marché européen des baignoires. L'association allemande de l'industrie sanitaire VDS a indiqué que 18 % des salles de bains privées, soit 7 millions d'unités, nécessitaient une rénovation urgente. La même étude a révélé que 27 % des propriétaires envisageaient de rénover prochainement, ce chiffre montant à 52 % parmi les propriétaires de salles de bains non rénovées depuis 35 ans ou plus[1]. Un long intervalle entre les rénovations nécessite généralement le remplacement simultané de la plomberie, de l'étanchéité et des équipements. Cela favorise les fournisseurs capables de proposer des produits compatibles pour des configurations contraintes et des designs accessibles. La directive sur la performance énergétique des bâtiments impose aux États membres d'élaborer des plans nationaux de rénovation des bâtiments, ce qui peut soutenir les rénovations intégrées des logements[2].
Bien-être à domicile et demande de baignoires autoportantes haut de gamme
La rénovation des salles de bains est de plus en plus influencée par le confort, l'esthétique et le bien-être quotidien. Une enquête de 2025 auprès de consommateurs en Italie, en France et en Allemagne a révélé que 54 % d'entre eux considéraient la salle de bains comme un point focal du bien-être domestique[3]. Cette préférence favorise les baignoires plus grandes, autoportantes, en composite minéral et en acrylique haut de gamme dans les spécifications de rénovation. L'effet est le plus visible lorsque les acheteurs rénovent des logements occupés par leur propriétaire plutôt que d'installer des unités de base dans de nouveaux appartements. Les baignoires haut de gamme peuvent également être installées à côté d'une douche à l'italienne, permettant à la baignoire de rester intégrée dans un design de salle de bains mixte. Le marché européen des baignoires peut ainsi préserver sa valeur dans les projets où l'adoption de la douche réduit le besoin d'une baignoire conventionnelle.
Rénovations hôtelières et tourisme de bien-être stimulant les installations contractuelles
Les rénovations hôtelières créent une source distincte de demande de baignoires par rapport à la rénovation résidentielle. Pandox a réalisé une conversion de 8 millions EUR (9,4 millions USD) du Leonardo Royal Hotel Baden-Baden en destination spa et bien-être, incluant la rénovation de 121 chambres et salles de bains[4]. Ces projets nécessitent souvent des produits durables, un service après-vente fiable et une cohérence de design sur de nombreuses chambres. KALDEWEI a également rénové et réinstallé des surfaces de salle de bains usagées au 25hours Hotel Bikini Berlin en 2025. L'entreprise a indiqué que ce processus produisait 65 % moins de CO₂ que la fabrication de nouveaux produits. Cela fait de l'hôtellerie un débouché utile pour les fournisseurs capables de répondre à la fois aux exigences de livraison de projet et aux critères d'approvisionnement circulaire.
Préférence croissante pour les matériaux durables et recyclables
Le choix des matériaux est de plus en plus lié à la documentation du cycle de vie et aux exigences d'approvisionnement. KALDEWEI a obtenu la certification Cradle to Cradle Certified Silver pour ses baignoires, receveurs de douche et lavabos en acier émaillé en 2025, confirmant que les produits sont entièrement recyclables en fin de vie. Roca a entièrement électrifié son usine de baignoires composites et acryliques d'Anadia au Portugal avec de l'électricité renouvelable. L'entreprise a fait état d'une réduction de 10 % de la consommation d'électricité par tonne et de zéro émission directe de production dans l'installation. Ces actions rendent les références environnementales plus visibles dans les cahiers des charges publics, hôteliers et de rénovation haut de gamme. La fibre de verre peut conserver un avantage en termes de prix et de poids, mais sa position en fin de vie pourrait devenir plus difficile lorsque les acheteurs exigent des preuves de circularité plus solides.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transition vers les douches à l'italienne et les salles de bains de plain-pied | -1.0% | Paneuropéen, notamment au Royaume-Uni, en Allemagne, en France et dans les zones urbaines | Long terme (≥ 4 ans) |
| Faiblesse de la construction résidentielle neuve et coûts de financement élevés | -0.8% | Allemagne, France, Italie et Autriche | Moyen terme (2-4 ans) |
| Pression sur les coûts des matières premières et de l'énergie | -0.4% | Paneuropéen, notamment pour les fournisseurs d'émail et de surfaces solides | Court terme (≤ 2 ans) |
| Réduction de la superficie des salles de bains urbaines et préoccupations liées à la consommation d'eau et d'énergie | -0.3% | Royaume-Uni, Allemagne, France et autres zones urbaines d'Europe occidentale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Transition structurelle vers les douches à l'italienne et les salles de bains de plain-pied remplaçant les baignoires
La transition vers les douches à accès de plain-pied reste le principal frein structurel du marché européen des baignoires. Les douches à l'italienne utilisent l'espace efficacement et peuvent offrir un accès plus facile aux résidents âgés et aux personnes à mobilité réduite. Ce format est particulièrement adapté aux salles de bains urbaines compactes et aux appartements neufs. La pression qui en résulte est la plus forte sur les baignoires standard installées comme équipement par défaut plutôt que comme choix de design réfléchi. Les fabricants peuvent répondre en proposant des modèles autoportants compacts, des baignoires à entrée latérale et des produits qui s'associent bien aux zones de douche. L'opportunité résiduelle réside dans les rénovations et les projets hôteliers où une baignoire apporte une fonction de confort ou de design clairement identifiée.
Faiblesse de la construction résidentielle neuve et coûts de financement élevés pesant sur la demande en logements neufs
La faiblesse de la construction résidentielle neuve limite une source traditionnelle de demande pour les modèles encastrés de base. Des coûts de financement plus élevés réduisent l'accessibilité financière et retardent les mises en chantier, notamment sur les marchés où la construction d'appartements avait auparavant soutenu des volumes prévisibles de baignoires. L'Allemagne reste importante car elle combine un large parc de baignoires installées avec un pipeline de constructions neuves atone. Cet effet oriente les fournisseurs vers la rénovation, le remplacement et les projets contractuels plutôt que vers le développement résidentiel axé sur les volumes. Cela accroît également l'importance des produits à plus haute valeur par installation. Le marché européen des baignoires devrait donc dépendre davantage de la qualité des spécifications que de la croissance en volume liée aux nouvelles constructions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les formats haut de gamme redéfinissent une catégorie matureLes baignoires encastrées détenaient une part de 38,56 % en 2026 car elles s'adaptent aux configurations d'appartements existantes, aux plans de salles de bains standardisés et aux travaux de remplacement à prix maîtrisé. Leur parc installé est le plus important dans les logements à espace contraint où le remplacement d'une baignoire sans déplacer la plomberie est une priorité pratique. Les baignoires à poser restent pertinentes lorsqu'un tablier, un habillage ou un cadre encastré existant est conservé lors de la rénovation. Les baignoires d'angle servent les logements disposant de salles de bains plus grandes, notamment dans certaines régions d'Europe du Nord. Les baignoires à entrée latérale sont moins volumineuses mais répondent au besoin de rénovations domiciliaires sans barrière. Les baignoires autoportantes devraient croître à un CAGR de 5,25 % jusqu'en 2032, les acheteurs accordant une plus grande valeur à la salle de bains en tant qu'espace personnel. Leur croissance est soutenue par la demande de rénovation haut de gamme, les salles de bains hôtelières et les configurations combinant baignoire et douche. La taille du marché européen des baignoires pour les produits autoportants bénéficie lorsque les fabricants proposent des formats compacts pour les pièces de taille moyenne.
Les baignoires à remous et de balnéothérapie restent concentrées dans les logements haut de gamme, les spas et les hôtels où l'acheteur valorise les fonctionnalités bien-être. Leurs besoins d'entretien plus importants limitent leur adoption plus large dans les ménages, ce qui maintient la catégorie plus spécialisée que les produits autoportants conventionnels. L'innovation produit se concentre de plus en plus sur les formes ergonomiques, la réduction de la consommation d'eau, les empreintes au sol réduites et les matériaux faciles à entretenir. Roca a introduit une gamme de baignoires autoportantes depuis son usine de Cortes pour les applications haut de gamme et contractuelles. Cette approche reflète la nécessité de défendre la valeur de la baignoire là où la douche est le choix par défaut. Les fournisseurs disposant à la fois de produits de remplacement standard et de gammes de design à plus haute valeur peuvent répondre à davantage de budgets de rénovation. Le marché européen des baignoires est moins dépendant d'un format unique lorsque les portefeuilles de produits couvrent les besoins accessibles, compacts et haut de gamme.



Par matériau :
l'acrylique en tête tandis que la circularité modifie la sélection des produitsL'acrylique représentait 44,21 % de la valeur totale en 2026 car il combine faible poids, mise en forme adaptable, entretien facile et large couverture de prix. Sa surface non poreuse et sa capacité à former des designs incurvés favorisent son utilisation dans les produits encastrés et autoportants. La fibre de verre devrait croître à un CAGR de 5,56 % jusqu'en 2032, aidée par un profil d'installation plus léger et un coût inférieur dans les projets de rénovation. Les produits renforcés à l'acrylique conviennent également aux designs milieu-haut de gamme nécessitant une finition plus raffinée que les modèles de remplacement de base. La fonte conserve une position dans les projets patrimoniaux et haut de gamme où la longévité et la rétention de chaleur sont valorisées. L'acier émaillé à la porcelaine offre une option intermédiaire pratique pour les fournisseurs et distributeurs disposant de chaînes d'approvisionnement en articles sanitaires établies. Les surfaces solides et la résine de pierre servent les acheteurs prêts à payer pour un aspect matériau distinctif et un design haut de gamme. Le choix des matériaux sur le marché européen des baignoires est désormais influencé par l'effort d'installation, la durabilité sur la durée de vie et les preuves environnementales.
Les producteurs d'acier émaillé ont une opportunité claire de se différencier grâce à une circularité vérifiée. La certification Cradle to Cradle 2025 de KALDEWEI démontre comment la certification peut soutenir la sélection des produits dans les projets. L'installation électrifiée de Roca au Portugal montre que les émissions de production peuvent également faire partie de la proposition commerciale d'un fournisseur. La fibre de verre continue de séduire là où le poids et le prix d'achat sont déterminants, mais les fabricants pourraient avoir besoin de preuves plus solides sur la durabilité et l'utilisation des ressources. La résine de pierre et les composites minéraux ont gagné en visibilité dans les projets haut de gamme car ils peuvent soutenir des formes distinctives et un toucher solide. Le marbre cultivé et la céramique restent des options de niche pour les designs sur mesure, notamment sur les marchés d'Europe du Sud. Ce mix de matériaux laisse de la place aux fournisseurs capables d'allier performance, coût et conformité environnementale sans formuler de revendications de durabilité non étayées.
Par utilisateur final :
la demande résidentielle assure le volume tandis que la demande commerciale gagne en valeurLes utilisateurs résidentiels représentaient 74,14 % de la valeur totale en 2026, faisant du remplacement et de la rénovation dans les ménages la principale source de demande. Les logements occupés par leur propriétaire soutiennent à la fois les remplacements simples à l'identique et les rénovations plus importantes incluant plomberie, étanchéité et finitions. En Espagne, 10 % des ménages ont réalisé une intervention dans la salle de bains en 2025, avec une dépense moyenne de 6 700 EUR (7 881,2 USD) par projet. Les acheteurs résidentiels se répartissent entre les ménages sensibles aux prix choisissant des formats encastrés familiers et les clients orientés design sélectionnant des modèles autoportants ou à poser. La croissance des ménages âgés soutient également la demande de produits accessibles. Le programme KfW 159 en Allemagne apporte un soutien à la conversion des salles de bains sans barrière, ce qui peut renforcer l'argumentaire en faveur des solutions de bain accessibles. La rénovation résidentielle restera plus importante pour le marché européen des baignoires que la construction neuve sur la période de prévision.
La demande commerciale devrait croître à un CAGR de 4,88 % jusqu'en 2032, soutenue par les hôtels, les complexes hôteliers, les spas, les résidences pour personnes âgées et certains établissements de santé. Les hôtels et complexes hôteliers spécifient souvent des produits capables de résister à une utilisation fréquente tout en s'inscrivant dans un concept de chambre cohérent. Les centres de spa et de bien-être ont un besoin plus spécialisé en produits de bain à tremper, de balnéothérapie et de bain accessible. Les résidences pour personnes âgées représentent une opportunité plus modeste mais durable, les prestataires adaptant leurs bâtiments aux résidents ayant des besoins en mobilité. Le prix ZVSHK pour la conception de salles de bains sans barrière à l'ISH 2025 a mis en évidence l'attention continue portée aux solutions accessibles en Allemagne. Les acheteurs contractuels examinent également de plus en plus les informations sur le cycle de vie des produits et la disponibilité du support de remplacement. Les fournisseurs qui combinent service de projet, durabilité des produits et livraison cohérente sont les mieux positionnés pour ce segment.

Par canal de distribution :
le commerce de détail reste central tandis que la recherche numérique se développeLe B2C/vente au détail détenait une part de 80,26 % en 2026 et devrait croître à un CAGR de 5,07 % jusqu'en 2032. Le canal comprend les détaillants spécialisés, les grandes surfaces de bricolage, les showrooms et les vendeurs en ligne au service des acheteurs de rénovation résidentielle. Les détaillants spécialisés restent importants pour les baignoires haut de gamme car les acheteurs souhaitent souvent des conseils de design, une inspection des produits et des orientations pour l'installation. Les grandes surfaces de bricolage répondent à la demande de remplacement standard où le prix et la disponibilité sont déterminants. L'accès en ligne améliore la découverte des produits et permet aux acheteurs de comparer les dimensions, les finitions, les avis et les options de livraison avant de visiter un magasin. Une enquête de 2025 a révélé que les consommateurs en Allemagne, en France et en Italie utilisaient fréquemment des sources en ligne dans le cadre de leurs décisions d'achat de salle de bains. Il en résulte un processus d'achat omnicanal plutôt qu'un remplacement total du commerce de détail physique.
Les canaux B2B/direct sont plus pertinents pour les groupes hôteliers, les promoteurs et les entrepreneurs de projet qui ont besoin d'un approvisionnement coordonné. Les accords directs peuvent inclure des calendriers de livraison, un support après-vente et des conseils de spécification pour les installations plus importantes. Les canaux numériques exercent une pression sur les segments de prix bas et moyen car ils augmentent la transparence des prix. Cela rend le service en showroom, le support d'installation fiable et les matériaux différenciés plus importants pour protéger les marges. Les détaillants qui combinent informations produits en ligne avec un support de design et d'installation local peuvent atteindre à la fois les clients orientés recherche et les clients orientés service. Le marché européen des baignoires devrait donc récompenser les stratégies de canal qui connectent la découverte numérique à une exécution physique fiable. Pour les fabricants, l'enjeu est de maintenir des informations produits cohérentes et une disponibilité sur chaque voie d'accès au marché.
Analyse géographique
Allemagne : la demande de rénovation soutient un marché mature
L'Allemagne détenait 21,56 % de la taille du marché européen des baignoires en 2026. Sa position repose sur un large parc installé, une solide base de fabrication sanitaire nationale et un besoin de rénovation persistant. VDS a indiqué que 7 millions de salles de bains privées nécessitaient une rénovation urgente, ce qui offre aux fournisseurs de remplacement une base adressable substantielle. Le soutien KfW pour la conversion sans barrière renforce l'argumentaire en faveur des équipements accessibles et des produits à entrée latérale. Les acheteurs allemands utilisent également à la fois les magasins et les sources en ligne lors de la rénovation de salle de bains, ce qui oblige les détaillants à fournir des informations cohérentes sur tous les canaux. Les fabricants notamment KALDEWEI, Duravit, Bette, Villeroy & Boch et Hoesch disposent de capacités de production et de design liées au marché allemand. La principale contrainte est la faiblesse de la construction neuve, qui accorde une plus grande importance aux spécifications de rénovation à plus haute valeur.
Espagne : la rénovation et l'hôtellerie soutiennent une croissance plus rapide
L'Espagne devrait se développer à un CAGR de 5,73 % jusqu'en 2032, ce qui lui confère la croissance projetée la plus forte parmi les segments de pays mentionnés. La salle de bains était la pièce la plus rénovée en Espagne en 2025, et 1,9 million de projets de rénovation résidentielle ont été réalisés à l'échelle nationale. Les dépenses de rénovation soutiennent à la fois l'activité de remplacement standard et les rénovations haut de gamme dans les zones à vocation touristique. Le pipeline hôtelier et spa du pays crée une demande supplémentaire pour les produits de qualité contractuelle. L'usine de Cortes de Roca a introduit des baignoires autoportantes et des receveurs de douche sur mesure destinés aux travaux contractuels haut de gamme et de luxe. Les programmes régionaux d'amélioration du logement peuvent également soutenir des travaux de rénovation intégrés incluant les salles de bains. Ces conditions offrent au marché européen des baignoires une voie de croissance moins dépendante des mises en chantier de logements neufs.
Autres marchés européens : différentes voies vers la demande de remplacement
Le Royaume-Uni fait face à une construction neuve plus lente et à des dépenses des ménages prudentes, mais la baisse des coûts d'installation de salles de bains en 2025 pourrait permettre la réalisation de projets de rénovation reportés. La France reste un grand marché sanitaire, bien que le projet de source indique que les ventes de baignoires ont diminué en 2025. L'Italie dispose d'une importante base de fabrication et dépend de la demande à l'exportation, notamment de l'Allemagne et de la France. Les pays du Benelux bénéficient de cadres de politique de rénovation, mais l'éligibilité aux programmes est de plus en plus liée à l'efficacité énergétique. La Suède offre un exemple différent, où une amélioration temporaire de la subvention de rénovation ROT a augmenté les ventes facturées de rénovation de salle de bains de 20 % en 2025. L'Europe centrale et orientale offre un potentiel à plus long terme à mesure que l'activité de rénovation se développe et que les capacités de production régionales s'étendent. Roca a ajouté des lignes de baignoires et de receveurs de douche dans son usine de Gryfice en Pologne, renforçant l'approvisionnement pour la région. Dans l'ensemble de ces pays, la politique de rénovation, l'accessibilité financière des ménages et l'investissement hôtelier détermineront le rythme de la demande.
Paysage concurrentiel
Concentration du Marché
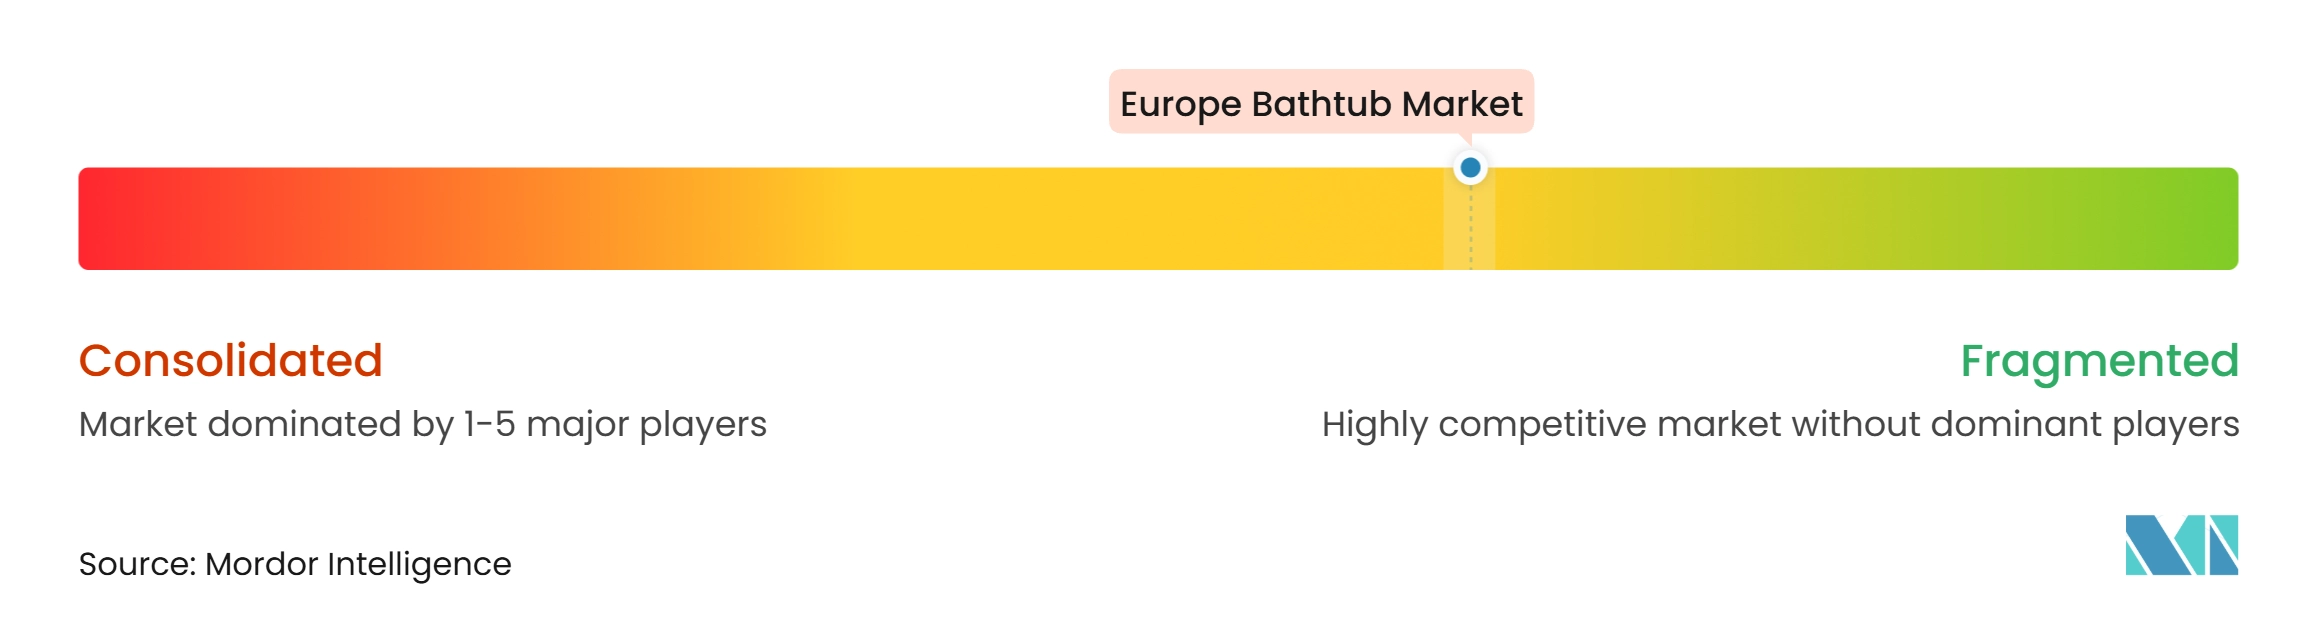
Le marché européen des baignoires comprend de grands fabricants régionaux et de nombreux spécialistes nationaux. Roca, KALDEWEI, Geberit, Villeroy & Boch, Duravit, Bette, Kohler, Jacuzzi, Hoesch, Victoria + Albert, Teuco, Riho, Ravak, Polysan, Cersanit, Porcelanosa, Carron Bathrooms, Bathroom Brands Group, Novellini et BC Designs sont des fournisseurs pertinents dans cette catégorie. Ces fabricants détiennent collectivement une part estimée à 54,5 %, indiquant une fragmentation modérée, la demande restante étant répartie entre de nombreux fournisseurs régionaux et spécialisés.
Leurs portefeuilles de produits couvrent les formats acrylique, acier émaillé, composite minéral, balnéothérapie, autoportant, encastré et accessible. Cette diversité permet aux acheteurs de sélectionner des produits pour le remplacement standard, la rénovation haut de gamme et les projets contractuels. Les grandes marques bénéficient de réseaux de distribution établis, de ressources de design, de capacités de fabrication et d'un support de projet. Les spécialistes régionaux peuvent se démarquer grâce à la distribution locale, des matériaux spécifiques, des designs compacts et des gammes de produits à moindre coût. Le champ concurrentiel reste ouvert car les préférences en matière de baignoires et les exigences d'installation varient considérablement selon les pays.
Le design produit et les références environnementales sont des outils concurrentiels importants. La certification Cradle to Cradle Certified Silver de KALDEWEI confère à sa gamme acier émaillé une référence de circularité vérifiée. Ses travaux de rénovation au 25hours Hotel Bikini Berlin fournissent également un modèle circulaire pratique pour le segment hôtelier. L'électrification par Roca de son installation d'Anadia relie la fabrication acrylique et composite à des émissions directes de production réduites. Les fournisseurs haut de gamme utilisent également des formes autoportantes et des matériaux minéraux pour répondre à la demande de rénovation axée sur le bien-être. Les formats accessibles offrent une autre voie de différenciation là où les propriétaires de bâtiments et les ménages ont besoin d'installations sans barrière. Les exigences pertinentes comprennent la norme EN 14516 pour les baignoires domestiques et les règles nationales d'accessibilité, notamment la DIN 18040 en Allemagne.
L'exécution sur les canaux de distribution devient aussi importante que le choix du produit sur le marché européen des baignoires. Les détaillants et les fabricants ont besoin de données produits numériques claires car les acheteurs recherchent couramment les dimensions, les finitions et les exigences d'installation en ligne. Les showrooms restent utiles pour les matériaux haut de gamme et les designs autoportants que les acheteurs préfèrent inspecter en personne. Les fournisseurs contractuels doivent également gérer les délais de livraison, les pièces de rechange et la coordination de l'installation pour les projets hôteliers et résidentiels. Les grands producteurs peuvent soutenir ces services grâce à de larges réseaux de distribution, tandis que les spécialistes peuvent fidéliser leur clientèle grâce à un support client ciblé. La grande diversité des fournisseurs du secteur signifie qu'aucune entreprise ne peut s'appuyer uniquement sur sa taille. Les entreprises qui associent design accessible, performance environnementale crédible et service omnicanal cohérent seront mieux placées pour protéger leur position.
Leaders du secteur européen des baignoires
-
Kohler Co.
-
TOTO LTD.
-
LIXIL Corporation
-
Roca Sanitario, S.A.
-
Jacuzzi Brands LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des baignoires Entreprises couvertes dans ce rapport
- Roca Sanitario S.A. (incl. Laufen)
- Franz Kaldewei GmbH & Co. KG
- Geberit AG (incl. Keramag, Ifö, Koło, Twyford, Sphinx)
- Villeroy & Boch AG (incl. Ideal Standard)
- Duravit AG
- Bette GmbH & Co. KG
- Kohler Co. (incl. Jacob Delafon)
- Jacuzzi Group
- Hoesch Design GmbH
- Victoria + Albert Baths Ltd.
- Teuco S.p.A.
- Riho International B.V.
- Ravak a.s.
- Polysan s.r.o.
- Cersanit S.A. (Rovese Group)
- Grupo Porcelanosa (incl. Systempool, Noken)
- Carron Bathrooms Ltd.
- Bathroom Brands Group Ltd.
- Novellini S.p.A.
- BC Designs Ltd.
Développements industriels récents dans Marché européen des baignoires
- Septembre 2026 : Duravit a lancé la collection de salle de bains Bento Starck Box avec Philippe Starck. Elle comprend la baignoire autoportante acrylique Infinity, conçue pour deux personnes, avec un canal d'eau biseauté autour du bord et une étagère appuie-tête arrondie.
- Août 2026 : La marque R2 Bathrooms de Roper Rhodes (Royaume-Uni) a fait son entrée dans la catégorie balnéaire avec ses premières gammes de baignoires, Sky et Serenity. Les deux sont disponibles en versions simple et double extrémité pour une installation dos au mur ou en angle.
- Juillet 2026 : Noken (Porcelanosa Group, Espagne) a lancé deux baignoires autoportantes : Swan, en résine transparente, et Nova, une baignoire rectangulaire monobloc en acrylique avec un emplacement de robinetterie flexible.
- Avril 2026 : Villeroy & Boch a lancé la collection Finion All Black. Elle comprend la baignoire Theano en Quaryl, proposée en édition originale et en édition courbe asymétrique.
Périmètre du rapport sur le marché européen des baignoires
Aperçu de la segmentation
| Baignoires autoportantes |
| Baignoires encastrées |
| Baignoires à poser |
| Baignoires d'angle |
| Baignoires à entrée latérale |
| Baignoires à remous |
| Autres types de produits |
| Acrylique |
| Fibre de verre |
| Fonte |
| Acier émaillé à la porcelaine |
| Surface solide et résine de pierre |
| Marbre cultivé |
| Céramique et autres matériaux |
| Résidentiel | |
| Commercial | Hôtels et complexes hôteliers |
| Spas et centres de bien-être | |
| Établissements de santé et résidences pour personnes âgées | |
| Salles de sport et autres établissements commerciaux |
| B2C/Vente au détail | Grandes surfaces et magasins de bricolage |
| Magasins de détail spécialisés | |
| En ligne | |
| Autres canaux de distribution | |
| B2B/Direct auprès des fabricants |
| Royaume-Uni |
| Allemagne |
| France |
| Espagne |
| Italie |
| BENELUX (Belgique, Pays-Bas, Luxembourg) |
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) |
| Reste de l'Europe |
| Par type de produit | Baignoires autoportantes | |
| Baignoires encastrées | ||
| Baignoires à poser | ||
| Baignoires d'angle | ||
| Baignoires à entrée latérale | ||
| Baignoires à remous | ||
| Autres types de produits | ||
| Par matériau | Acrylique | |
| Fibre de verre | ||
| Fonte | ||
| Acier émaillé à la porcelaine | ||
| Surface solide et résine de pierre | ||
| Marbre cultivé | ||
| Céramique et autres matériaux | ||
| Par utilisateur final | Résidentiel | |
| Commercial | Hôtels et complexes hôteliers | |
| Spas et centres de bien-être | ||
| Établissements de santé et résidences pour personnes âgées | ||
| Salles de sport et autres établissements commerciaux | ||
| Par canal de distribution | B2C/Vente au détail | Grandes surfaces et magasins de bricolage |
| Magasins de détail spécialisés | ||
| En ligne | ||
| Autres canaux de distribution | ||
| B2B/Direct auprès des fabricants | ||
| Par géographie | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas, Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | ||
| Reste de l'Europe | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour le marché européen des baignoires ?
Le marché européen des baignoires devrait croître à un CAGR de 4,14 % de 2027 à 2032, pour atteindre 5,13 milliards USD d'ici 2032.
Quel type de baignoire domine les ventes en Europe ?
Les baignoires encastrées sont en tête avec une part de 38,56 % en 2026 car elles s'adaptent aux configurations existantes et aux projets de remplacement.
Quelle catégorie de baignoires connaît la croissance la plus rapide en Europe ?
Les baignoires autoportantes devraient croître à un CAGR de 5,25 % jusqu'en 2032, soutenues par la rénovation haut de gamme et le design axé sur le bien-être.
Quel matériau est le plus utilisé pour les baignoires en Europe ?
L'acrylique détient une part de 44,21 % en 2026, soutenu par son faible poids, ses options de design flexibles et son adéquation à tous les niveaux de prix.
Pourquoi les rénovations hôtelières sont-elles importantes pour les fournisseurs de baignoires ?
Les rénovations hôtelières et de spa nécessitent des produits durables, une livraison coordonnée et des designs haut de gamme, créant une demande contractuelle au-delà de la rénovation résidentielle.