
Tamaño y Participación del Mercado Europeo de Bañeras
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
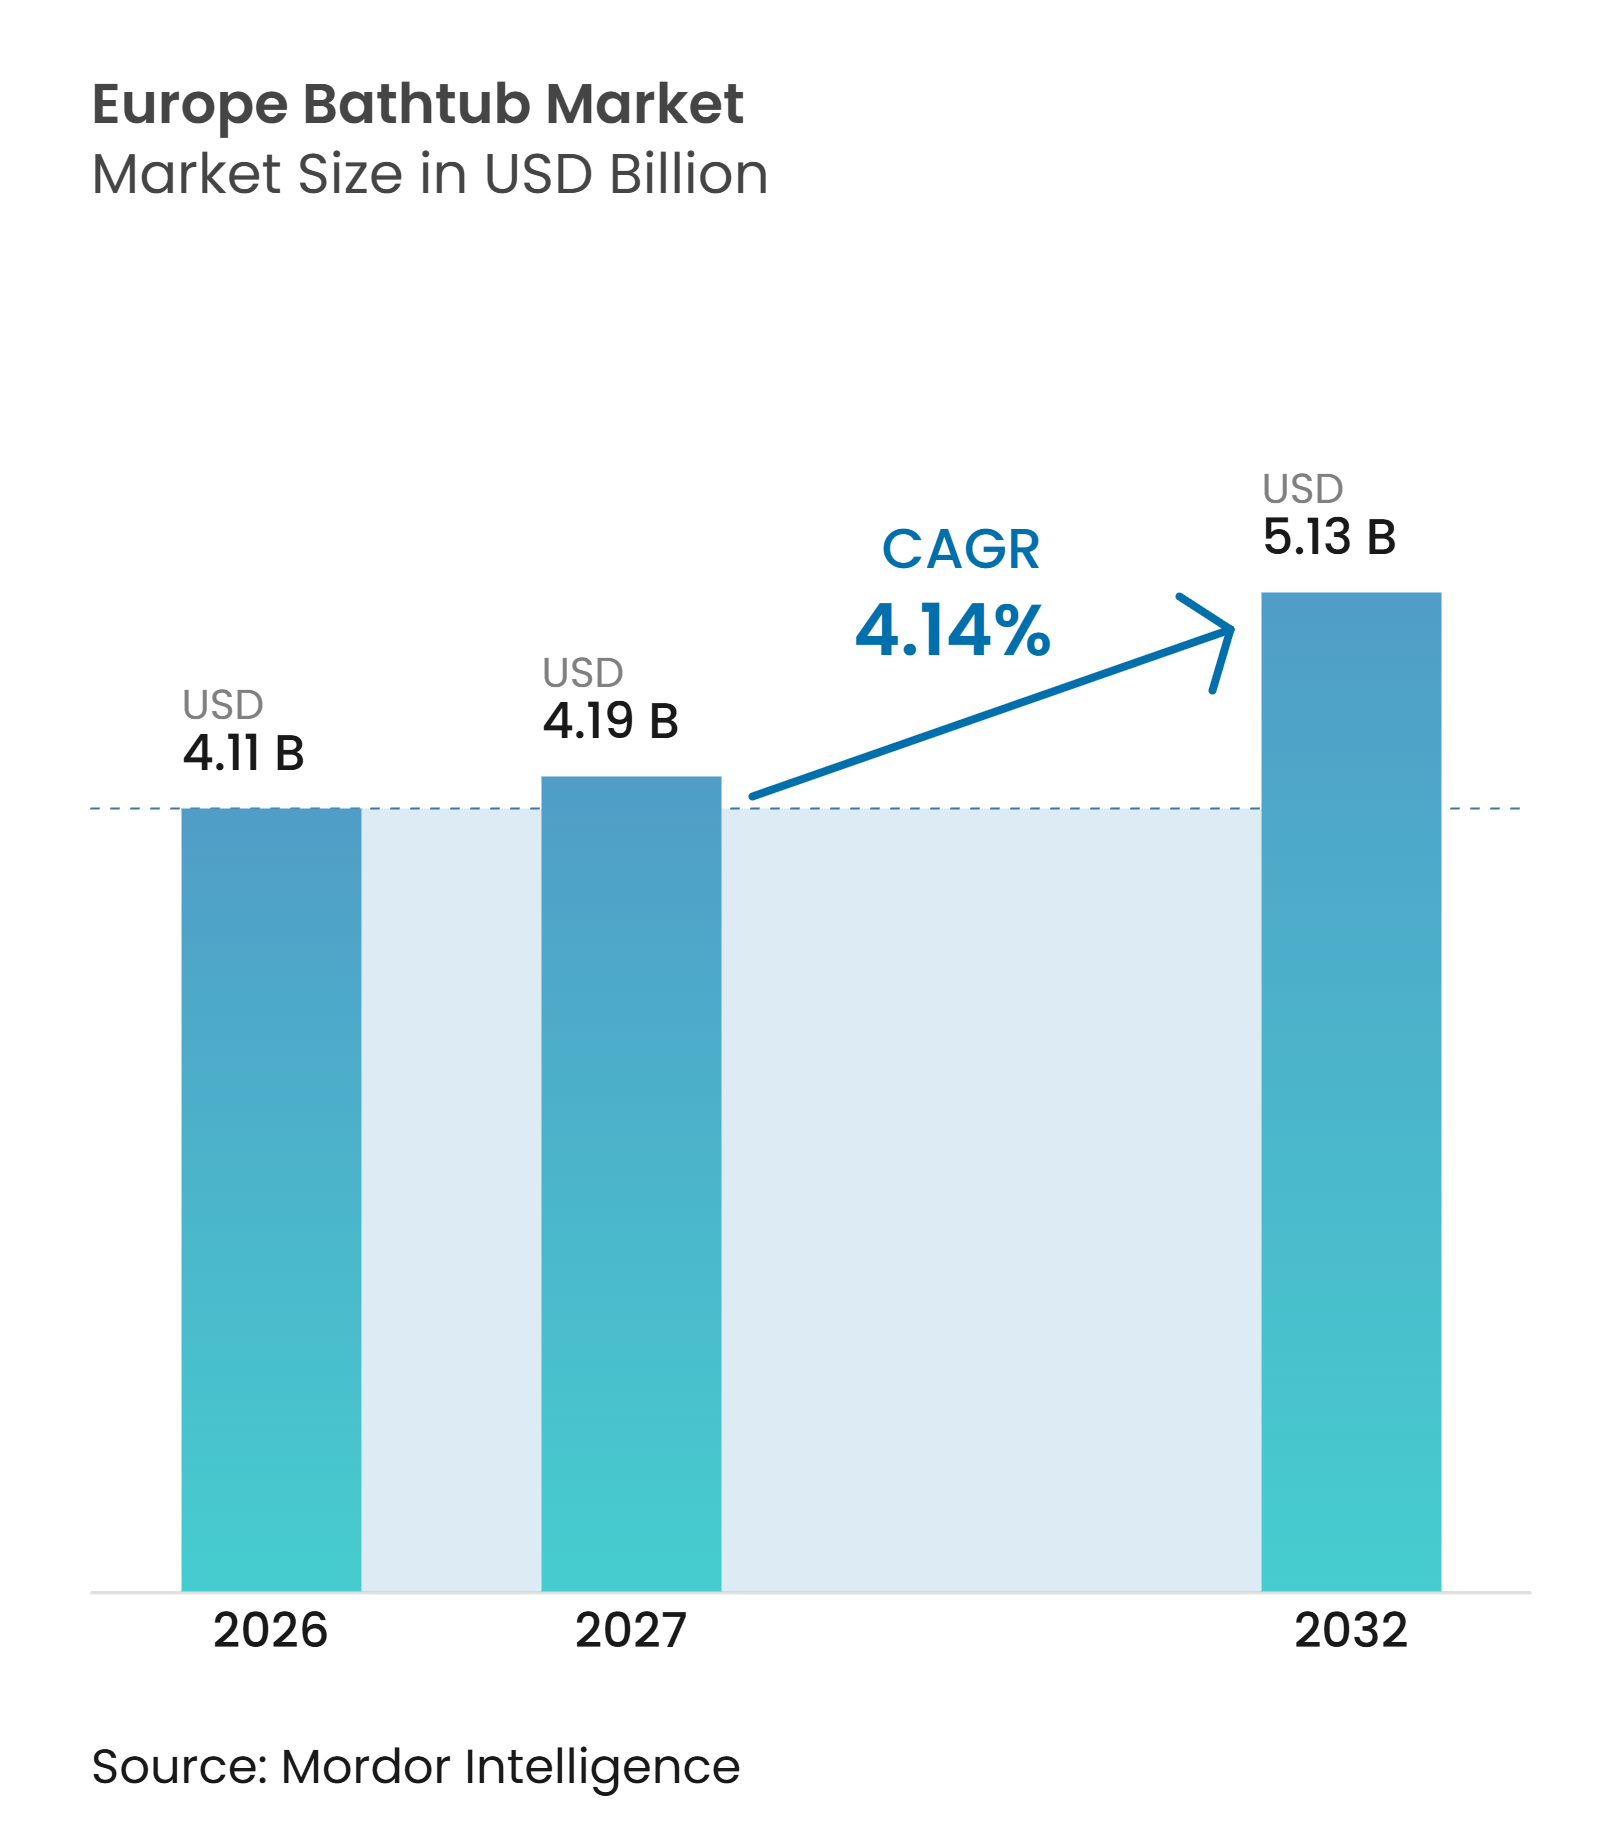
| Tamaño del mercado en el año base (2026) | 4.11 Mil millones de dólares |
| Tamaño del Mercado (2027) | 4.19 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.13 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.14 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Bañeras por Mordor Intelligence
Conclusiones Clave del Informe
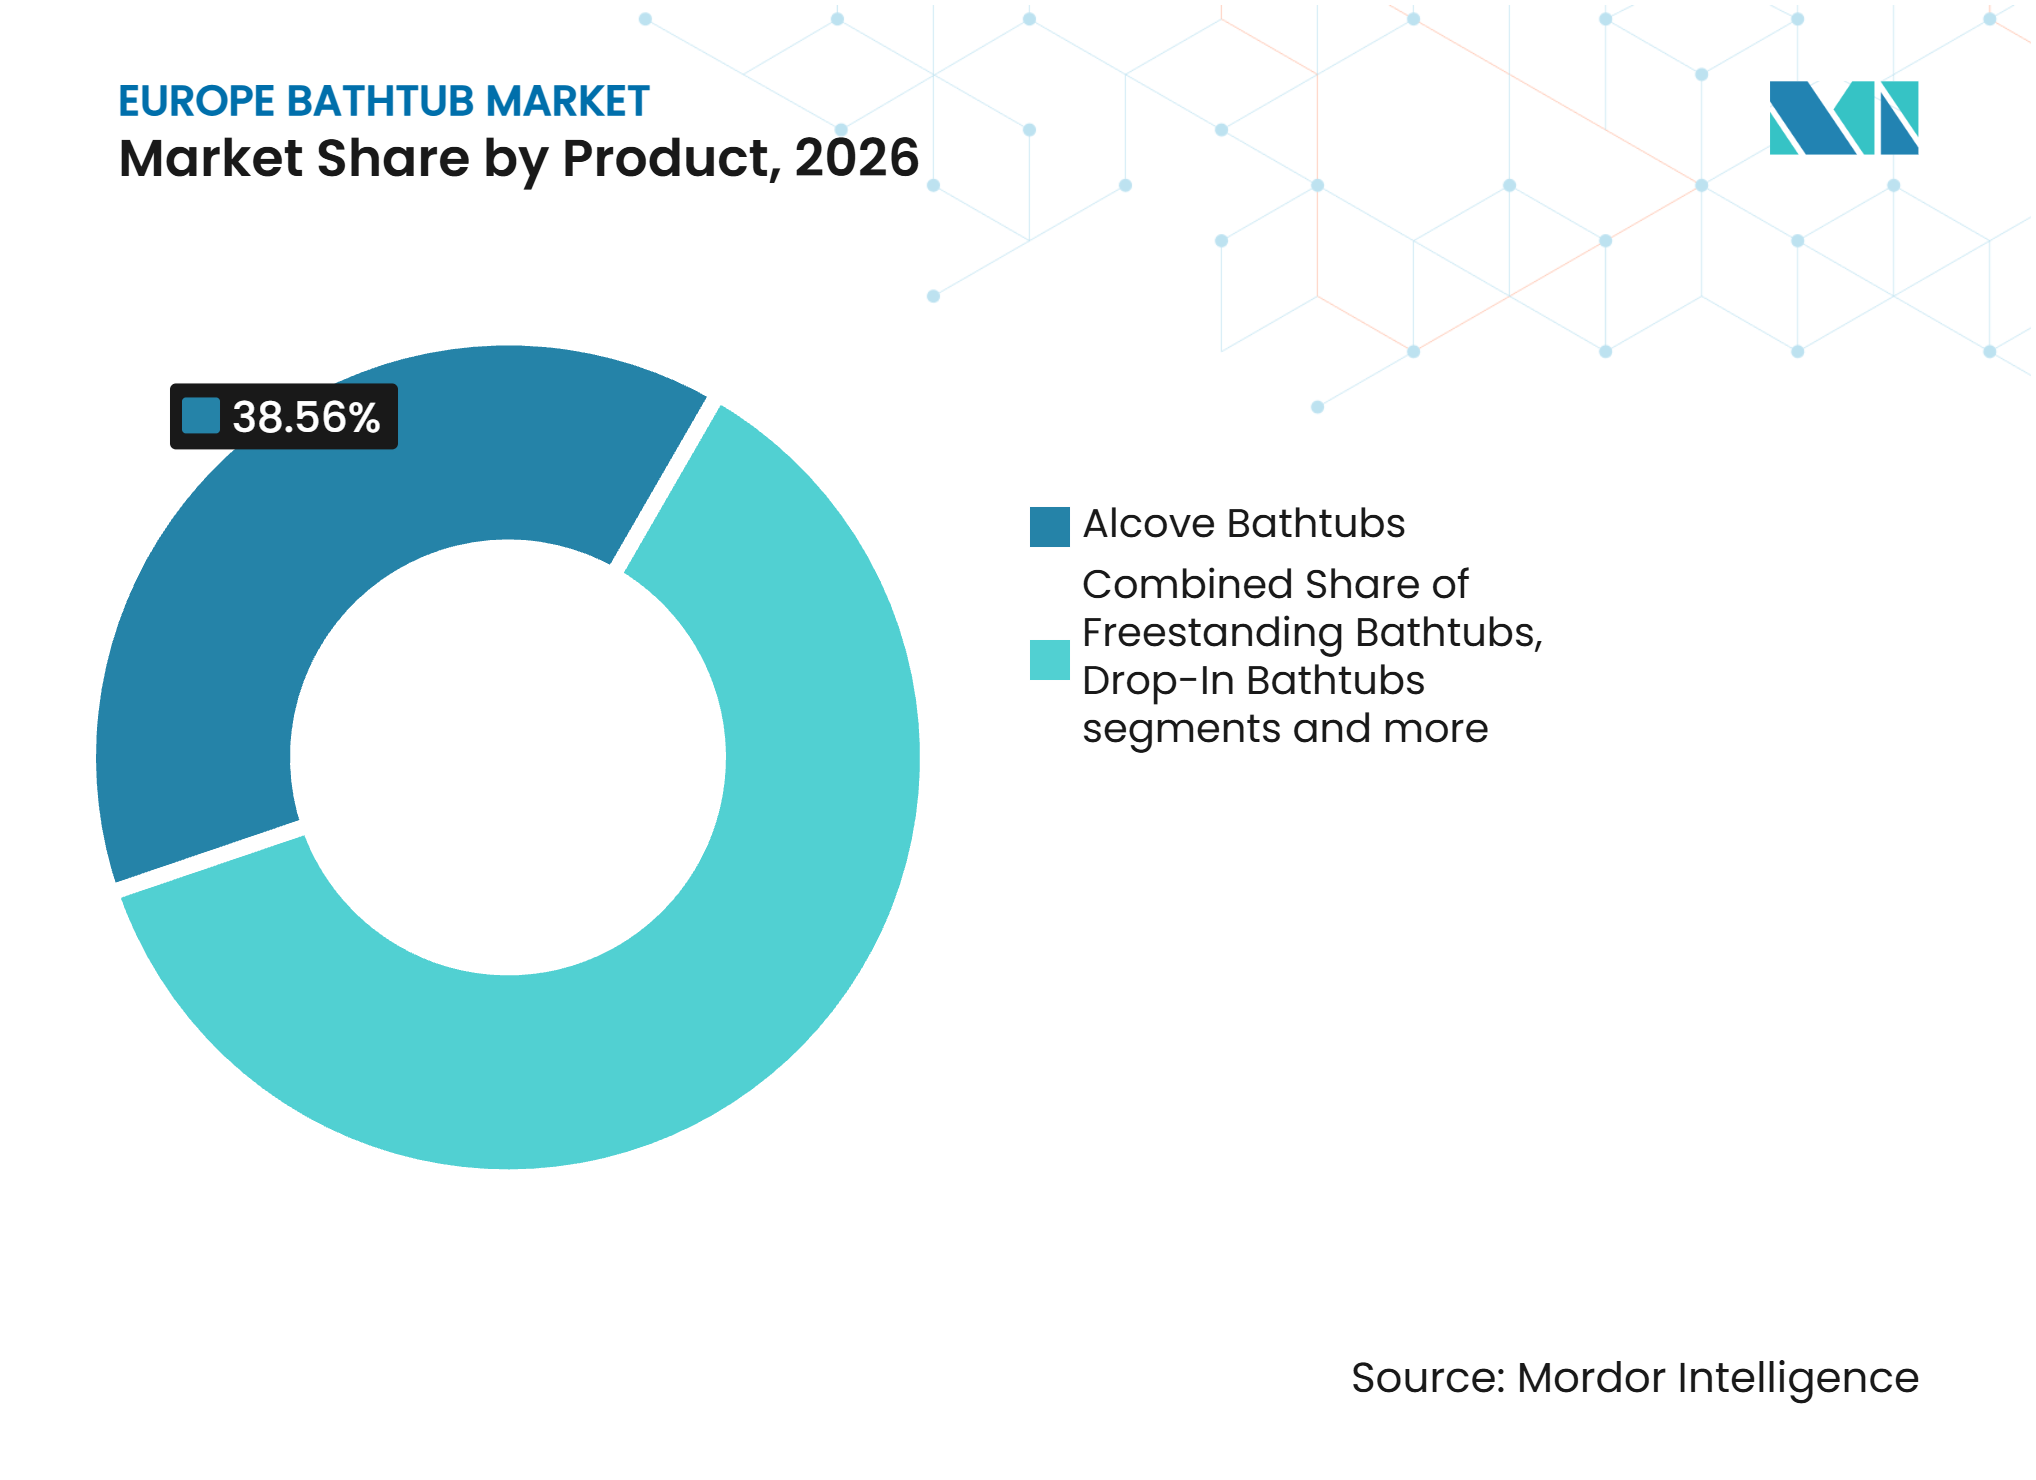
• Por tipo de producto, las bañeras empotradas tuvieron una participación del 38,56% en 2026, mientras que se prevé que las bañeras exentas crezcan a un CAGR del 5,25% hasta 2032.
• Por material, el acrílico tuvo una participación del 44,21% en 2026, mientras que se prevé que la fibra de vidrio crezca a un CAGR del 5,56% hasta 2032.
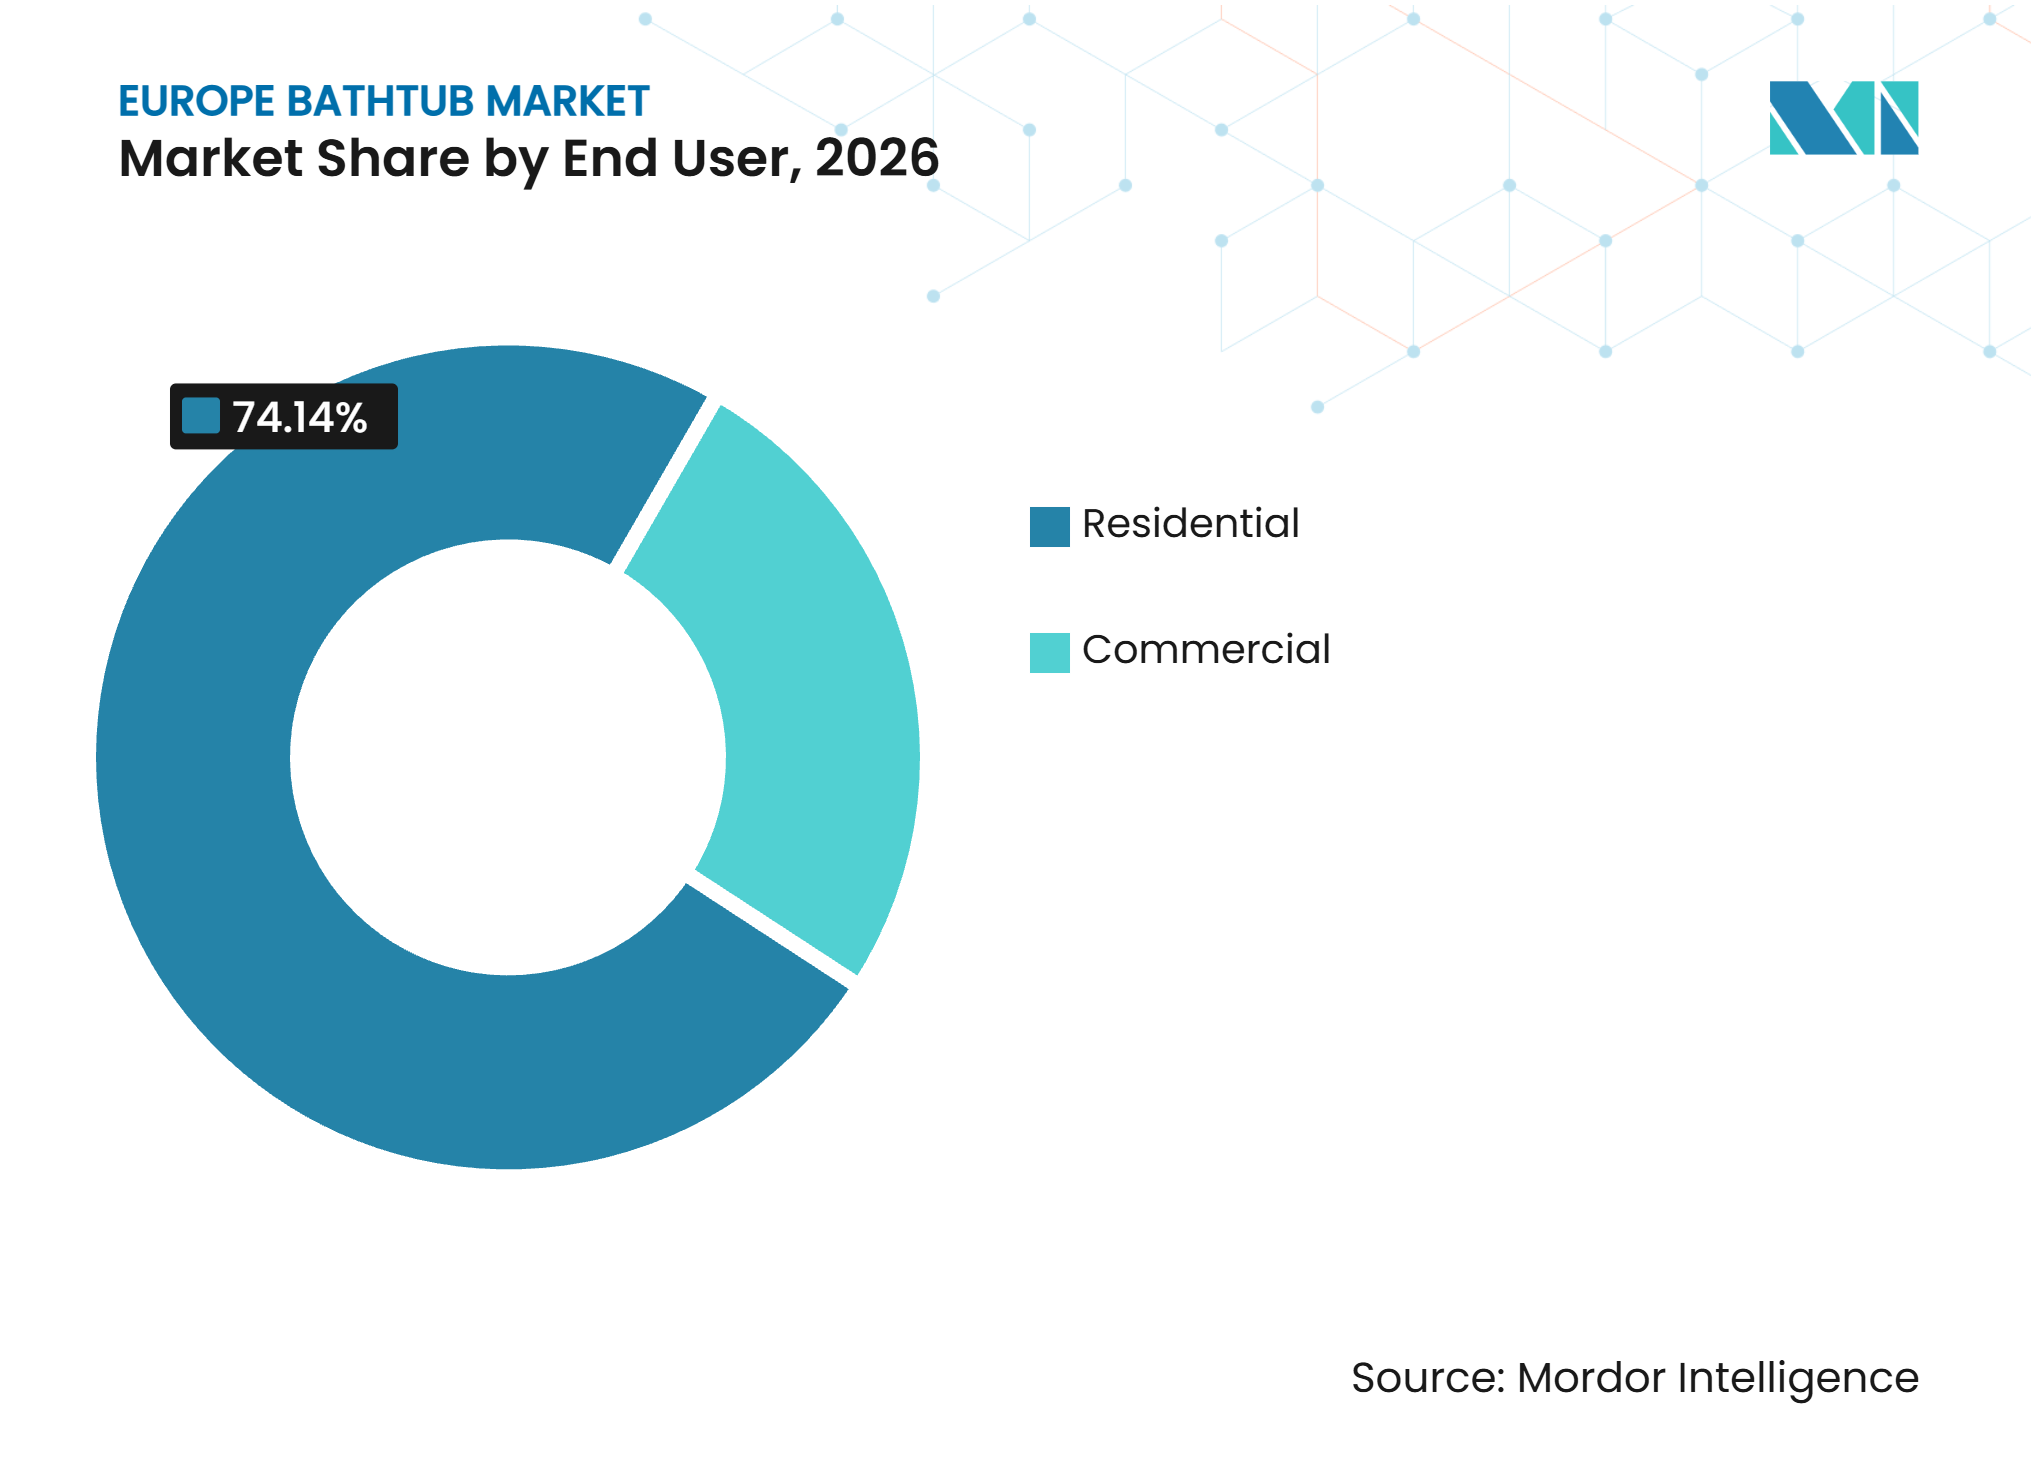
• Por usuario final, el sector residencial representó el 74,14% del tamaño del mercado europeo de bañeras en 2026, mientras que se prevé que el sector comercial crezca a un CAGR del 4,88% hasta 2032.
• Por canal de distribución, B2C/Minorista tuvo una participación del 80,26% en 2026 y se prevé que crezca a un CAGR del 5,07% hasta 2032.
• Por geografía, Alemania tuvo una participación del 21,56% en 2026, mientras que se prevé que España crezca a un CAGR del 5,73% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento del Parque de Baños y Demanda de Sustitución | +1.1% | Paneuropeo, más fuerte en Alemania, Reino Unido, Francia y Países Nórdicos | Mediano plazo (2-4 años) |
| Bienestar en el Hogar y Demanda Premium de Bañeras Exentas | +0.8% | Alemania, Reino Unido, Francia y Países Bajos | Mediano plazo (2-4 años) |
| Renovación de Hoteles y Turismo de Bienestar | +0.6% | España, Italia, Francia, Países Nórdicos y Reino Unido | Corto plazo (≤ 2 años) |
| Demanda de Materiales Duraderos y Reciclables | +0.4% | Paneuropeo, especialmente Alemania, Países Nórdicos y Benelux | Largo plazo (≥ 4 años) |
| Programas de Renovación de Edificios y Objetivos de Vivienda | +0.5% | A escala europea, especialmente en países que implementan planes nacionales de renovación | Largo plazo (≥ 4 años) |
| Comercio Electrónico y Acceso Minorista Omnicanal | +0.3% | Europa Occidental, Central y Oriental | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Envejecimiento del Parque de Baños Impulsa la Demanda de Renovación y Sustitución
Alemania ofrece una visión clara de la demanda de sustitución que sustenta el mercado europeo de bañeras. La asociación alemana de la industria sanitaria VDS informó que el 18% de los baños privados, es decir, 7 millones de unidades, necesitaban una renovación urgente. La misma investigación encontró que el 27% de los propietarios esperaba renovar pronto, cifra que ascendía al 52% entre los propietarios de baños que no habían sido renovados en 35 años o más[1]. Un largo intervalo entre renovaciones generalmente requiere la sustitución simultánea de fontanería, impermeabilización y accesorios. Esto favorece a los proveedores que pueden ofrecer productos compatibles para espacios reducidos y diseños accesibles. La Directiva sobre el Comportamiento Energético de los Edificios exige a los Estados miembros que elaboren planes nacionales de renovación de edificios, lo que puede respaldar las mejoras integrales del hogar[2].
Bienestar en el Hogar y Demanda Premium de Bañeras Exentas
La renovación de baños está cada vez más determinada por el confort, la estética y el bienestar cotidiano. Una encuesta de 2025 realizada a consumidores de Italia, Francia y Alemania reveló que el 54% consideraba el baño como un punto focal del bienestar doméstico[3]. Esta preferencia respalda bañeras más grandes, exentas, de composite mineral y de acrílico premium dentro de las especificaciones de renovación. El efecto es más visible cuando los compradores renuevan viviendas en propiedad en lugar de instalar unidades básicas en nuevos apartamentos. Las bañeras premium también pueden instalarse junto a una ducha de acceso fácil, lo que permite que la bañera siga siendo parte de un diseño de baño mixto. El mercado europeo de bañeras puede, por tanto, preservar su valor en proyectos donde la adopción de duchas reduce la necesidad de una bañera convencional.
Las Renovaciones de Hoteles y el Turismo de Bienestar Impulsan las Instalaciones Contractuales
Las renovaciones de hoteles están creando una fuente separada de demanda de bañeras respecto a la renovación residencial. Pandox completó una conversión de 8 millones de EUR (9,4 millones de USD) del Leonardo Royal Hotel Baden-Baden en un destino de spa y bienestar, incluyendo la renovación de 121 habitaciones y baños[4]. Estos proyectos a menudo requieren productos duraderos, un servicio posventa fiable y coherencia de diseño en múltiples habitaciones. KALDEWEI también renovó y reinstalò superficies de baño usadas en el 25hours Hotel Bikini Berlin en 2025. La empresa declaró que este proceso produjo un 65% menos de CO₂ que la fabricación de nuevos productos. Esto convierte a la hostelería en una vía útil para los proveedores que pueden cumplir tanto con los requisitos de entrega del proyecto como con los de contratación circular.
Creciente Preferencia por Materiales Duraderos y Reciclables
La selección de materiales está vinculándose cada vez más a la documentación del ciclo de vida y a los requisitos de contratación. KALDEWEI recibió la certificación Cradle to Cradle Certified Silver para sus bañeras, platos de ducha y lavabos de acero esmaltado en 2025, confirmando que los productos son totalmente reciclables al final de su vida útil. Roca electrificó completamente su planta de bañeras composite y acrílicas de Anadia, en Portugal, con electricidad renovable. La empresa informó de una reducción del 10% en el consumo de electricidad por tonelada y cero emisiones directas de producción en la instalación. Estas acciones hacen que las credenciales medioambientales sean más visibles en las especificaciones de contratación pública, hostelería y renovación premium. La fibra de vidrio puede mantener una ventaja en precio y peso, pero su posición al final de su vida útil puede volverse más difícil cuando los compradores exigen una evidencia más sólida de circularidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cambio hacia Duchas de Acceso Fácil a Nivel del Suelo y Cuartos de Baño Húmedos | -1.0% | Paneuropeo, especialmente Reino Unido, Alemania, Francia y zonas urbanas | Largo plazo (≥ 4 años) |
| Débil Construcción Residencial Nueva y Costes de Financiación | -0.8% | Alemania, Francia, Italia y Austria | Mediano plazo (2-4 años) |
| Presión sobre los Costes de Materias Primas y Energía | -0.4% | Paneuropeo, especialmente proveedores de esmalte y superficie sólida | Corto plazo (≤ 2 años) |
| Baños Urbanos Más Pequeños y Preocupaciones por el Consumo de Agua y Energía | -0.3% | Reino Unido, Alemania, Francia y otras zonas urbanas de Europa Occidental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cambio Estructural hacia Duchas de Acceso Fácil a Nivel del Suelo y Cuartos de Baño Húmedos que Sustituyen a las Bañeras
El cambio hacia duchas de acceso a nivel del suelo sigue siendo la principal restricción estructural para el mercado europeo de bañeras. Las duchas de acceso fácil utilizan el espacio de manera eficiente y pueden ofrecer un acceso más sencillo para los residentes de mayor edad y las personas con movilidad reducida. Este formato es especialmente adecuado para baños urbanos compactos y apartamentos de nueva construcción. La presión resultante es más fuerte sobre las bañeras estándar instaladas como elemento predeterminado en lugar de como una elección de diseño meditada. Los fabricantes pueden responder ofreciendo modelos exentos compactos, bañeras de acceso fácil y productos que combinen bien con zonas de ducha. La oportunidad restante reside en las renovaciones y los proyectos de hostelería donde una bañera añade una función clara de confort o diseño.
La Débil Construcción Residencial Nueva y los Elevados Costes de Financiación Pesan sobre la Demanda de Obra Nueva
La débil construcción residencial nueva limita una fuente tradicional de demanda de modelos empotrados básicos. Los mayores costes de financiación reducen la asequibilidad y retrasan el inicio de obras, especialmente en mercados donde la construcción de apartamentos había respaldado anteriormente volúmenes predecibles de bañeras. Alemania sigue siendo importante porque combina una gran base instalada de bañeras con un escaso flujo de obra nueva. El efecto orienta a los proveedores hacia proyectos de renovación, sustitución y contratación en lugar de hacia el desarrollo residencial orientado al volumen. También aumenta la importancia de los productos con mayor valor por instalación. Por tanto, es probable que el mercado europeo de bañeras dependa más de la calidad de las especificaciones que del crecimiento en unidades procedente de la nueva construcción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Formatos Premium Reconfiguran una Categoría MaduraLas bañeras empotradas tuvieron una participación del 38,56% en 2026 porque se adaptan a los diseños de apartamentos existentes, los planos de baño estandarizados y los trabajos de sustitución orientados al precio. Su base instalada es más sólida en hogares con espacio reducido donde sustituir una bañera sin mover la fontanería es una prioridad práctica. Las bañeras encastradas siguen siendo relevantes cuando se conserva una cubierta, un revestimiento o un marco empotrado existente durante la reforma. Las bañeras esquineras sirven a hogares con baños de mayor superficie, especialmente en partes del norte de Europa. Las bañeras de acceso fácil son menores en volumen, pero satisfacen la necesidad de mejoras del hogar sin barreras. Se prevé que las bañeras exentas crezcan a un CAGR del 5,25% hasta 2032, ya que los compradores otorgan mayor valor al baño como espacio personal. Su crecimiento está respaldado por la demanda de renovación premium, baños de hostelería y diseños combinados de bañera y ducha. El tamaño del mercado europeo de bañeras para productos exentos se beneficia cuando los fabricantes ofrecen formatos compactos para habitaciones de tamaño medio.
Las bañeras de hidromasaje e hidroterapia siguen concentradas en hogares de lujo, spas y hoteles donde el comprador valora las características de bienestar. Sus mayores necesidades de mantenimiento limitan una adopción doméstica más amplia, lo que mantiene la categoría más especializada que los productos exentos convencionales. La innovación de productos se centra cada vez más en formas ergonómicas, menor consumo de agua, superficies más reducidas y materiales de fácil mantenimiento. Roca ha introducido una gama de bañeras exentas desde su planta de Cortes para aplicaciones premium y contractuales. Este enfoque refleja la necesidad de defender el valor de la bañera donde las duchas son la opción predeterminada. Los proveedores con productos de sustitución estándar y gamas de diseño de mayor valor pueden atender a más presupuestos de renovación. El mercado europeo de bañeras depende menos de un único formato cuando las carteras de productos cubren necesidades accesibles, compactas y premium.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Material:
El Acrílico Lidera Mientras la Circularidad Cambia la Selección de ProductosEl acrílico representó el 44,21% del valor total en 2026 porque combina bajo peso, moldeo adaptable, fácil mantenimiento y amplia cobertura de precios. Su superficie no porosa y su capacidad para formar diseños curvos respaldan su uso tanto en productos empotrados como exentos. Se prevé que la fibra de vidrio crezca a un CAGR del 5,56% hasta 2032, impulsada por un perfil de instalación más ligero y un menor coste en proyectos de renovación. Los productos reforzados con acrílico también se adaptan a diseños de gama media-alta que necesitan un acabado más refinado que los modelos de sustitución básicos. El hierro fundido mantiene su posición en proyectos de patrimonio y premium donde se valoran la longevidad y la retención del calor. El acero esmaltado en porcelana ofrece una opción intermedia práctica para proveedores y distribuidores con cadenas de suministro de artículos sanitarios establecidas. La superficie sólida y la resina de piedra sirven a compradores dispuestos a pagar por una apariencia de material distintiva y un diseño premium. La elección del material en el mercado europeo de bañeras está ahora determinada por el esfuerzo de instalación, la durabilidad a lo largo de la vida útil y la evidencia medioambiental.
Los fabricantes de acero esmaltado tienen una clara oportunidad de diferenciarse a través de la circularidad verificada. La certificación Cradle to Cradle Certified Silver de KALDEWEI en 2025 demuestra cómo la certificación puede respaldar la selección de productos en proyectos. La instalación electrificada de Roca en Portugal muestra que las emisiones de producción también pueden convertirse en parte de la propuesta de ventas de un proveedor. La fibra de vidrio sigue siendo atractiva donde el peso y el precio de compra son fundamentales, pero los fabricantes pueden necesitar evidencias más sólidas sobre durabilidad y uso de recursos. La resina de piedra y los composites minerales han ganado visibilidad en proyectos premium porque pueden sustentar formas distintivas y una sensación sólida. El mármol cultivado y la cerámica siguen siendo opciones de nicho para diseños a medida, especialmente en los mercados del sur de Europa. Esta combinación de materiales deja espacio para los proveedores que pueden combinar rendimiento, coste y cumplimiento medioambiental sin hacer afirmaciones de sostenibilidad sin respaldo.
Por Usuario Final:
La Demanda Residencial Proporciona Escala Mientras la Demanda Comercial Gana ValorLos usuarios residenciales representaron el 74,14% del valor total en 2026, lo que convierte la sustitución y renovación doméstica en la principal fuente de demanda. Los hogares en propiedad respaldan tanto las sustituciones básicas similares a las anteriores como las mejoras más amplias que incluyen fontanería, impermeabilización y acabados. En España, el 10% de los hogares realizó una intervención en el baño en 2025, con un gasto medio de 6.700 EUR (7.881,2 USD) por proyecto. Los compradores residenciales se dividen entre hogares sensibles al precio que eligen formatos empotrados familiares y clientes orientados al diseño que seleccionan modelos exentos o encastrados. El crecimiento de los hogares de mayor edad también respalda la demanda de productos accesibles. El Programa KfW 159 de Alemania ofrece apoyo para la conversión de baños sin barreras, lo que puede mejorar el argumento a favor de las soluciones de baño de acceso fácil. La renovación residencial seguirá siendo más importante para el mercado europeo de bañeras que la nueva construcción durante el período de previsión.
Se prevé que la demanda comercial crezca a un CAGR del 4,88% hasta 2032, respaldada por hoteles, complejos turísticos, spas, residencias para personas mayores y determinados entornos sanitarios. Los hoteles y complejos turísticos a menudo especifican productos que puedan soportar un uso frecuente y al mismo tiempo encajar en un concepto de habitación coherente. Los centros de spa y bienestar tienen una necesidad más especializada de productos para baños de inmersión, hidroterapia y baño accesible. Las residencias para personas mayores presentan una oportunidad menor pero duradera a medida que los proveedores adaptan los edificios para residentes con necesidades de movilidad. El premio ZVSHK al diseño de baño sin barreras en ISH 2025 destacó la atención continua prestada a las soluciones accesibles en Alemania. Los compradores contractuales también revisan cada vez más la información sobre el ciclo de vida del producto y la disponibilidad de soporte de sustitución. Los proveedores que combinan servicio de proyecto, durabilidad del producto y entrega consistente están mejor posicionados para este segmento.

Por Canal de Distribución:
El Minorista Sigue Siendo Central Mientras la Investigación Digital se ExpandeB2C/Minorista tuvo una participación del 80,26% en 2026 y se prevé que crezca a un CAGR del 5,07% hasta 2032. El canal incluye minoristas especializados, tiendas de mejora del hogar, showrooms y vendedores en línea que atienden a compradores de renovación doméstica. Los minoristas especializados siguen siendo importantes para las bañeras premium porque los compradores a menudo desean asesoramiento de diseño, inspección del producto y orientación sobre la instalación. Las grandes tiendas de mejora del hogar atienden la demanda de sustitución estándar donde el precio y la disponibilidad son decisivos. El acceso en línea mejora el descubrimiento de productos y permite a los compradores comparar dimensiones, acabados, reseñas y opciones de entrega antes de visitar una tienda. Una encuesta de 2025 encontró que los consumidores de Alemania, Francia e Italia utilizaban frecuentemente fuentes en línea como parte de las decisiones de compra de baños. El resultado es un proceso de compra omnicanal en lugar de una sustitución total del comercio minorista físico.
Los canales B2B/Directo son más relevantes para grupos hoteleros, promotores y contratistas de proyectos que necesitan un suministro coordinado. Los acuerdos directos pueden incluir calendarios de entrega, soporte posventa y asesoramiento de especificaciones para instalaciones de mayor envergadura. Los canales digitales ejercen presión sobre los puntos de precio bajos y medios porque aumentan la transparencia de precios. Esto hace que el servicio en showroom, el soporte de instalación fiable y los materiales diferenciados sean más importantes para proteger el margen. Los minoristas que combinan información de productos en línea con soporte de diseño e instalación local pueden llegar tanto a clientes orientados a la investigación como a los orientados al servicio. Por tanto, es probable que el mercado europeo de bañeras recompense las estrategias de canal que conecten el descubrimiento digital con un cumplimiento físico fiable. Para los fabricantes, la clave es mantener información de productos y disponibilidad consistentes en cada ruta hacia el mercado.
Análisis Geográfico
Alemania: La Demanda de Renovación Sustenta un Mercado Maduro
Alemania tuvo el 21,56% del tamaño del mercado europeo de bañeras en 2026. Su posición se basa en una gran base instalada, una sólida base de fabricación sanitaria nacional y una necesidad persistente de renovación. VDS informó que 7 millones de baños privados requerían una renovación urgente, lo que proporciona a los proveedores de sustitución una base de mercado potencial sustancial. El apoyo de KfW para la conversión sin barreras refuerza el argumento a favor de los accesorios accesibles y los productos de acceso fácil. Los compradores alemanes también utilizan tanto tiendas como fuentes en línea durante la renovación del baño, lo que exige a los minoristas proporcionar información coherente en todos los canales. Fabricantes como KALDEWEI, Duravit, Bette, Villeroy & Boch y Hoesch tienen capacidades de producción y diseño vinculadas al mercado alemán. La principal restricción es la débil nueva construcción, que otorga mayor peso a las especificaciones de renovación de mayor valor.
España: La Renovación y la Hostelería Respaldan un Crecimiento más Rápido
Se prevé que España se expanda a un CAGR del 5,73% hasta 2032, lo que le otorga el crecimiento proyectado más sólido entre los segmentos de países indicados. El baño fue la habitación más renovada de España en 2025, y se completaron 1,9 millones de proyectos de renovación de viviendas a nivel nacional. El gasto en renovación respalda tanto la actividad de sustitución estándar como las mejoras premium en zonas orientadas al turismo. El flujo de proyectos hoteleros y de spa del país crea una demanda adicional de productos de grado contractual. La planta de Cortes de Roca ha introducido bañeras exentas y platos de ducha a medida orientados a trabajos contractuales premium y de lujo. Los programas regionales de mejora de la vivienda también pueden respaldar trabajos de renovación integral que incluyan baños. Estas condiciones ofrecen al mercado europeo de bañeras una vía de crecimiento menos dependiente de los nuevos inicios de construcción de viviendas.
Otros Mercados Europeos: Diferentes Vías hacia la Demanda de Sustitución
El Reino Unido se enfrenta a una nueva construcción más lenta y a un gasto doméstico cauteloso, pero la caída de los costes de instalación de baños en 2025 puede permitir que avancen proyectos de renovación pospuestos. Francia sigue siendo un gran mercado sanitario, aunque el borrador de la fuente indica que las ventas de bañeras disminuyeron durante 2025. Italia tiene una importante base de fabricación y depende de la demanda de exportación, especialmente de Alemania y Francia. Los países del Benelux se benefician de marcos de política de renovación, pero la elegibilidad de los programas está cada vez más vinculada a la eficiencia energética. Suecia ofrece un ejemplo diferente, donde una mejora temporal de la subvención de renovación ROT aumentó las ventas facturadas de renovación de baños en un 20% en 2025. Europa Central y Oriental ofrece un potencial a largo plazo a medida que se desarrolla la actividad de renovación y se amplía la capacidad de producción regional. Roca ha añadido líneas de bañeras y platos de ducha en su planta de Gryfice, en Polonia, reforzando el suministro para la región. En todos estos países, la política de renovación, la asequibilidad de los hogares y la inversión en hostelería determinarán el ritmo de la demanda.
Panorama Competitivo
Concentración del Mercado
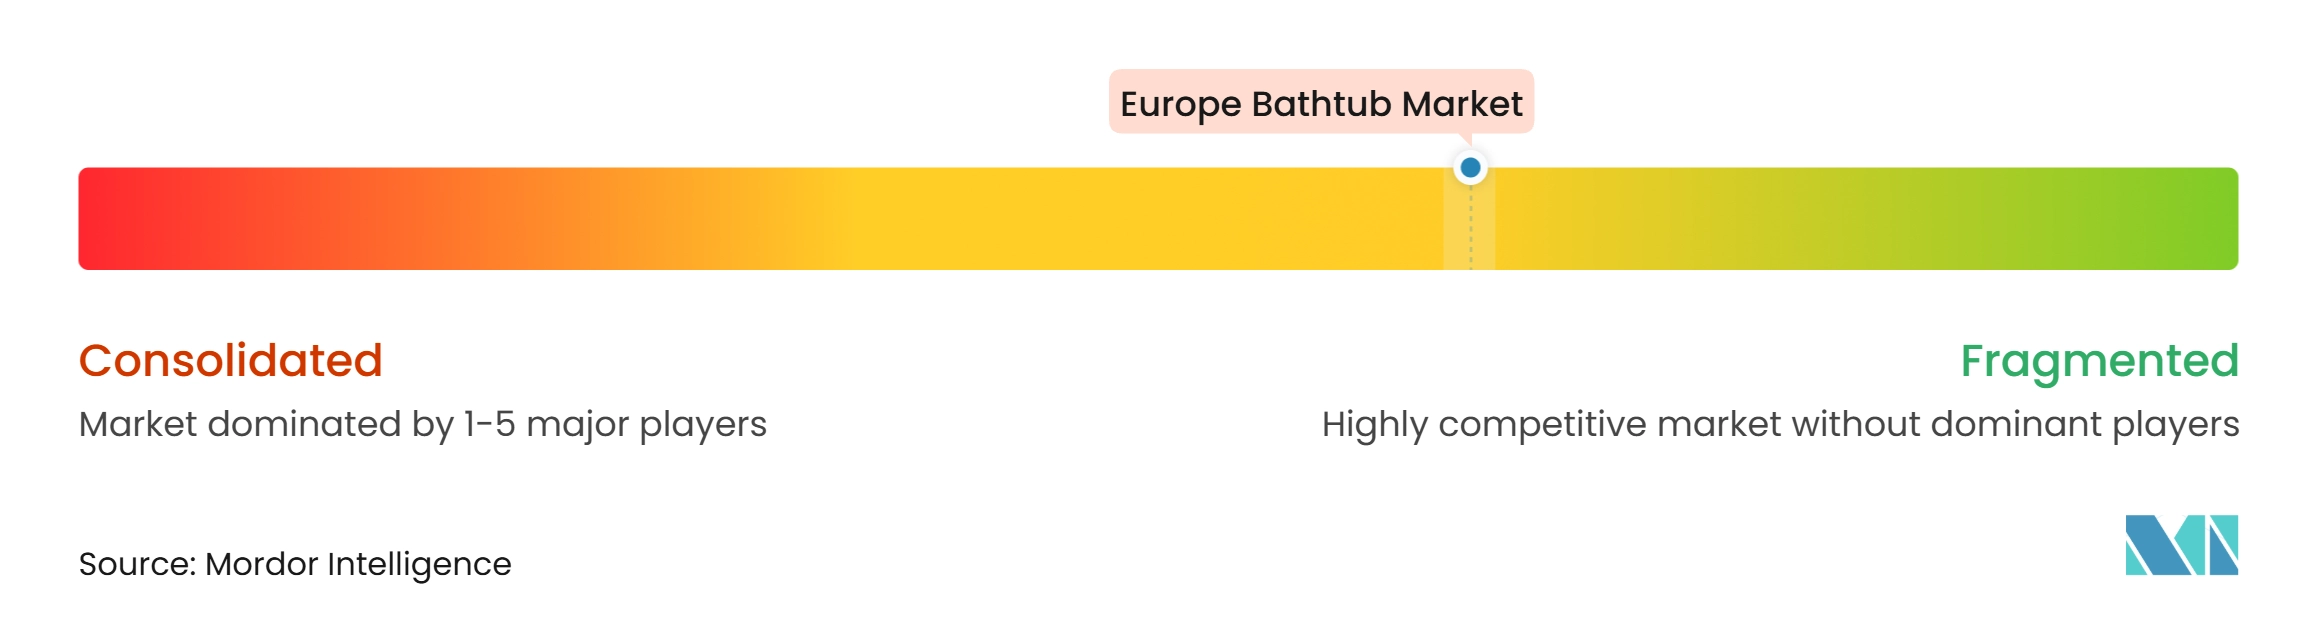
El mercado europeo de bañeras incluye grandes fabricantes regionales y numerosos especialistas nacionales. Roca, KALDEWEI, Geberit, Villeroy & Boch, Duravit, Bette, Kohler, Jacuzzi, Hoesch, Victoria + Albert, Teuco, Riho, Ravak, Polysan, Cersanit, Porcelanosa, Carron Bathrooms, Bathroom Brands Group, Novellini y BC Designs son proveedores relevantes dentro de la categoría. Estos fabricantes tienen colectivamente una participación estimada del 54,5%, lo que indica una fragmentación moderada, con la demanda restante distribuida entre numerosos proveedores regionales y especializados.
Sus carteras de productos abarcan formatos de acrílico, acero esmaltado, composite mineral, hidromasaje, exento, empotrado y accesible. Esta amplitud permite a los compradores seleccionar productos para sustitución estándar, renovación premium y proyectos contractuales. Las grandes marcas se benefician de redes de distribuidores establecidas, recursos de diseño, capacidad de fabricación y soporte de proyectos. Los especialistas regionales pueden competir a través de la distribución local, materiales específicos, diseños compactos y líneas de productos de menor coste. El campo competitivo sigue abierto porque las preferencias de bañeras y los requisitos de instalación varían ampliamente según el país.
El diseño de productos y las credenciales medioambientales son herramientas competitivas importantes. La certificación Cradle to Cradle Certified Silver de KALDEWEI otorga a su gama de acero esmaltado una credencial de circularidad verificada. Su trabajo de renovación en el 25hours Hotel Bikini Berlin también proporciona un modelo circular práctico para el segmento de hostelería. La electrificación de la instalación de Anadia de Roca vincula la fabricación de acrílico y composite a menores emisiones directas de producción. Los proveedores premium también utilizan formas exentas y materiales minerales para atender la demanda de renovación orientada al bienestar. Los formatos accesibles ofrecen otra vía de diferenciación donde los propietarios de edificios y los hogares necesitan instalaciones sin barreras. Los requisitos relevantes incluyen la norma EN 14516 para bañeras domésticas y las normas nacionales de accesibilidad, incluida la DIN 18040 en Alemania.
La ejecución en el canal está adquiriendo tanta importancia como la elección del producto en el mercado europeo de bañeras. Los minoristas y fabricantes necesitan datos de productos digitales claros porque los compradores investigan habitualmente dimensiones, acabados y requisitos de instalación en línea. Los showrooms siguen siendo útiles para materiales premium y diseños exentos que los compradores prefieren inspeccionar en persona. Los proveedores contractuales también deben gestionar los plazos de entrega, las piezas de repuesto y la coordinación de la instalación para proyectos hoteleros y residenciales. Los productores más grandes pueden respaldar estos servicios a través de amplias redes de distribución, mientras que los especialistas pueden fidelizar a través de un soporte al cliente enfocado. La amplia gama de proveedores del sector significa que ninguna empresa puede depender únicamente de la escala. Las empresas que combinen diseño accesible, rendimiento medioambiental creíble y servicio omnicanal consistente estarán mejor posicionadas para proteger su posición.
Líderes de la Industria Europea de Bañeras
-
Kohler Co.
-
TOTO LTD.
-
LIXIL Corporation
-
Roca Sanitario, S.A.
-
Jacuzzi Brands LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Bañeras Empresas cubiertas en este informe
- Roca Sanitario S.A. (incl. Laufen)
- Franz Kaldewei GmbH & Co. KG
- Geberit AG (incl. Keramag, Ifö, Koło, Twyford, Sphinx)
- Villeroy & Boch AG (incl. Ideal Standard)
- Duravit AG
- Bette GmbH & Co. KG
- Kohler Co. (incl. Jacob Delafon)
- Jacuzzi Group
- Hoesch Design GmbH
- Victoria + Albert Baths Ltd.
- Teuco S.p.A.
- Riho International B.V.
- Ravak a.s.
- Polysan s.r.o.
- Cersanit S.A. (Rovese Group)
- Grupo Porcelanosa (incl. Systempool, Noken)
- Carron Bathrooms Ltd.
- Bathroom Brands Group Ltd.
- Novellini S.p.A.
- BC Designs Ltd.
Desarrollos recientes de la industria en Mercado Europeo de Bañeras
- Septiembre de 2026: Duravit lanzó la colección de baño Bento Starck Box con Philippe Starck. Incluye la bañera exenta de acrílico Infinity, diseñada para dos personas, con un canal de agua biselado alrededor del borde y un estante reposacabezas redondeado.
- Agosto de 2026: La marca R2 Bathrooms de Roper Rhodes (Reino Unido) entró en la categoría de baño con sus primeras gamas de bañeras, Sky y Serenity. Ambas están disponibles en versiones de un extremo y de dos extremos para instalación adosada a la pared o en esquina.
- Julio de 2026: Noken (Grupo Porcelanosa, España) lanzó dos bañeras exentas: Swan, fabricada en resina transparente, y Nova, una bañera rectangular de acrílico de una pieza con colocación flexible del grifo.
- Abril de 2026: Villeroy & Boch lanzó la colección Finion All Black. Incluye la bañera Theano en Quaryl, disponible como Edición Original y una Edición Curva asimétrica.
Alcance del Informe del Mercado Europeo de Bañeras
Resumen de la segmentación
| Bañeras Exentas |
| Bañeras Empotradas |
| Bañeras Encastradas |
| Bañeras Esquineras |
| Bañeras de Acceso Fácil |
| Bañeras de Hidromasaje |
| Otros Tipos de Productos |
| Acrílico |
| Fibra de Vidrio |
| Hierro Fundido |
| Acero Esmaltado en Porcelana |
| Superficie Sólida y Resina de Piedra |
| Mármol Cultivado |
| Cerámica y Otros Materiales |
| Residencial | |
| Comercial | Hoteles y Complejos Turísticos |
| Spas y Centros de Bienestar | |
| Sanidad y Residencias para Personas Mayores | |
| Gimnasios y Otras Instalaciones Comerciales |
| B2C/Minorista | Grandes Superficies y Tiendas de Mejora del Hogar |
| Tiendas Minoristas Especializadas | |
| En Línea | |
| Otros Canales de Distribución | |
| B2B/Directo desde Fabricantes |
| Reino Unido |
| Alemania |
| Francia |
| España |
| Italia |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) |
| PAÍSES NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) |
| Resto de Europa |
| Por Tipo de Producto | Bañeras Exentas | |
| Bañeras Empotradas | ||
| Bañeras Encastradas | ||
| Bañeras Esquineras | ||
| Bañeras de Acceso Fácil | ||
| Bañeras de Hidromasaje | ||
| Otros Tipos de Productos | ||
| Por Material | Acrílico | |
| Fibra de Vidrio | ||
| Hierro Fundido | ||
| Acero Esmaltado en Porcelana | ||
| Superficie Sólida y Resina de Piedra | ||
| Mármol Cultivado | ||
| Cerámica y Otros Materiales | ||
| Por Usuario Final | Residencial | |
| Comercial | Hoteles y Complejos Turísticos | |
| Spas y Centros de Bienestar | ||
| Sanidad y Residencias para Personas Mayores | ||
| Gimnasios y Otras Instalaciones Comerciales | ||
| Por Canal de Distribución | B2C/Minorista | Grandes Superficies y Tiendas de Mejora del Hogar |
| Tiendas Minoristas Especializadas | ||
| En Línea | ||
| Otros Canales de Distribución | ||
| B2B/Directo desde Fabricantes | ||
| Por Geografía | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| PAÍSES NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| Resto de Europa | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el mercado europeo de bañeras?
Se prevé que el mercado europeo de bañeras crezca a un CAGR del 4,14% de 2027 a 2032, alcanzando los 5,13 mil millones de USD para 2032.
¿Qué tipo de bañera lidera las ventas en Europa?
Las bañeras empotradas lideran con una participación del 38,56% en 2026 porque se adaptan a los diseños establecidos y a los proyectos de sustitución.
¿Qué categoría de bañera crece más rápido en Europa?
Se prevé que las bañeras exentas crezcan a un CAGR del 5,25% hasta 2032, respaldadas por la renovación premium y el diseño orientado al bienestar.
¿Qué material se utiliza más para las bañeras en Europa?
El acrílico tiene una participación del 44,21% en 2026, respaldado por su bajo peso, opciones de diseño flexibles y adecuación a diferentes rangos de precios.
¿Por qué son importantes las renovaciones de hoteles para los proveedores de bañeras?
Las reformas de hoteles y spas requieren productos duraderos, entrega coordinada y diseños premium, lo que genera demanda contractual más allá de la renovación residencial.