
Tamanho e Participação do Mercado de Vidro Eletrocrômico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
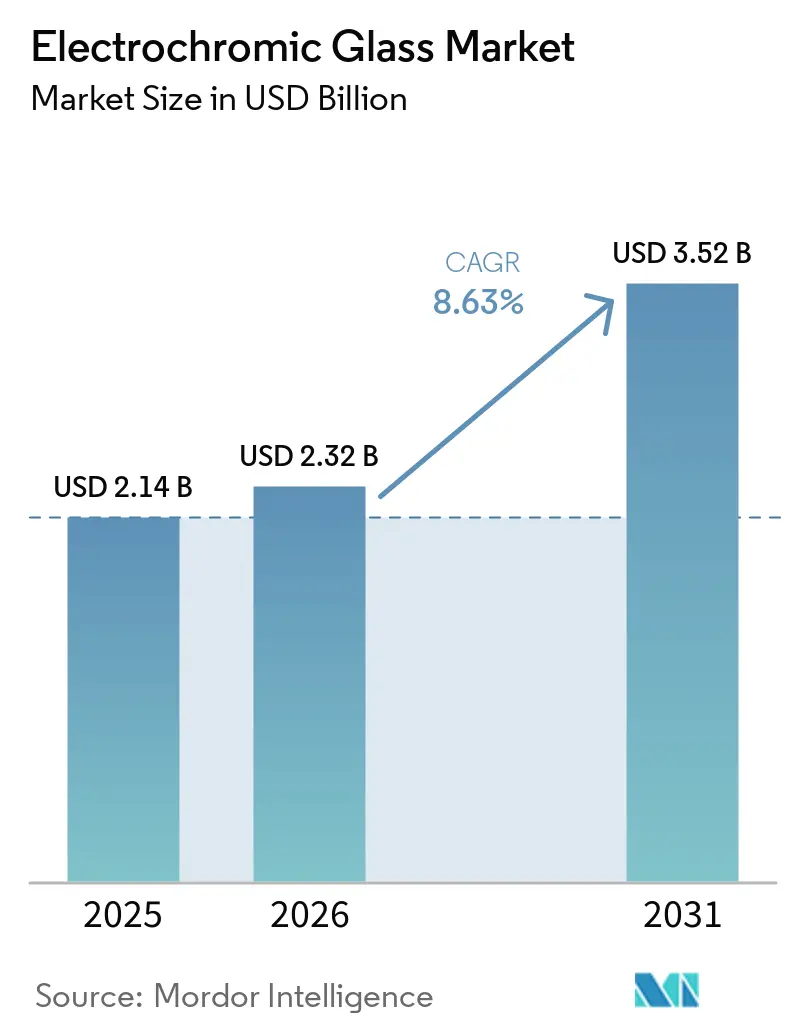
| Tamanho do Mercado (2026) | 2.32 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.52 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.63 % |
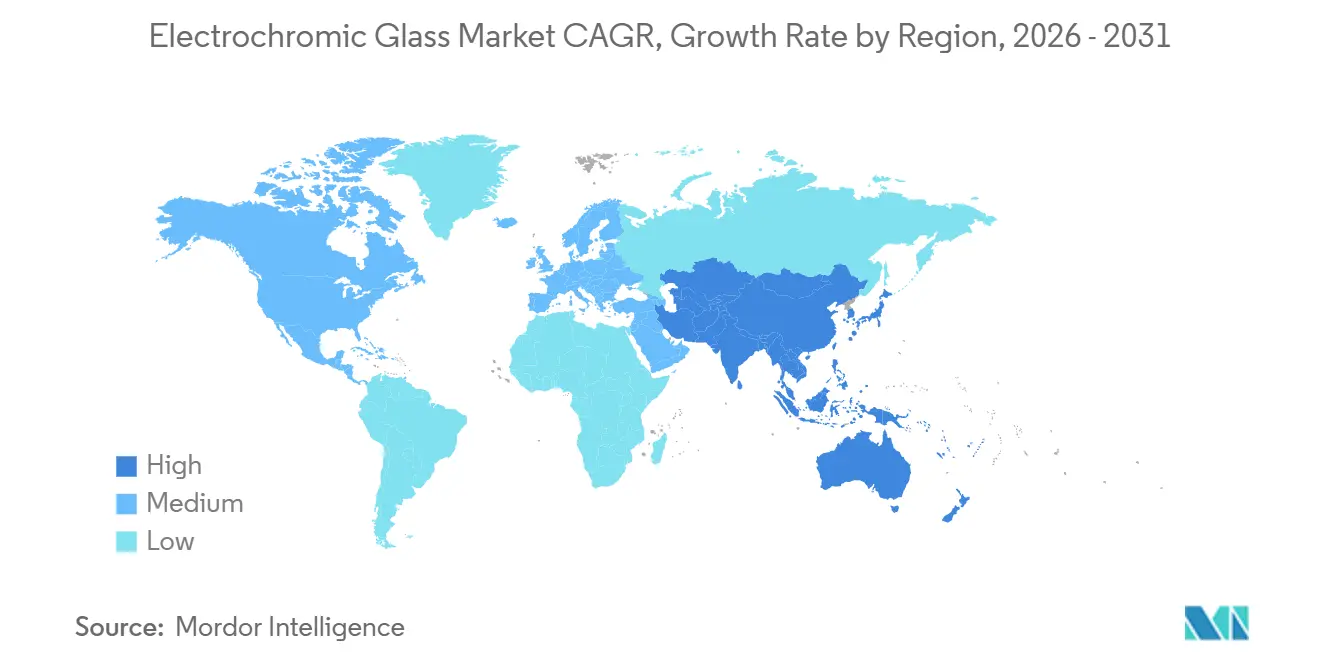
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
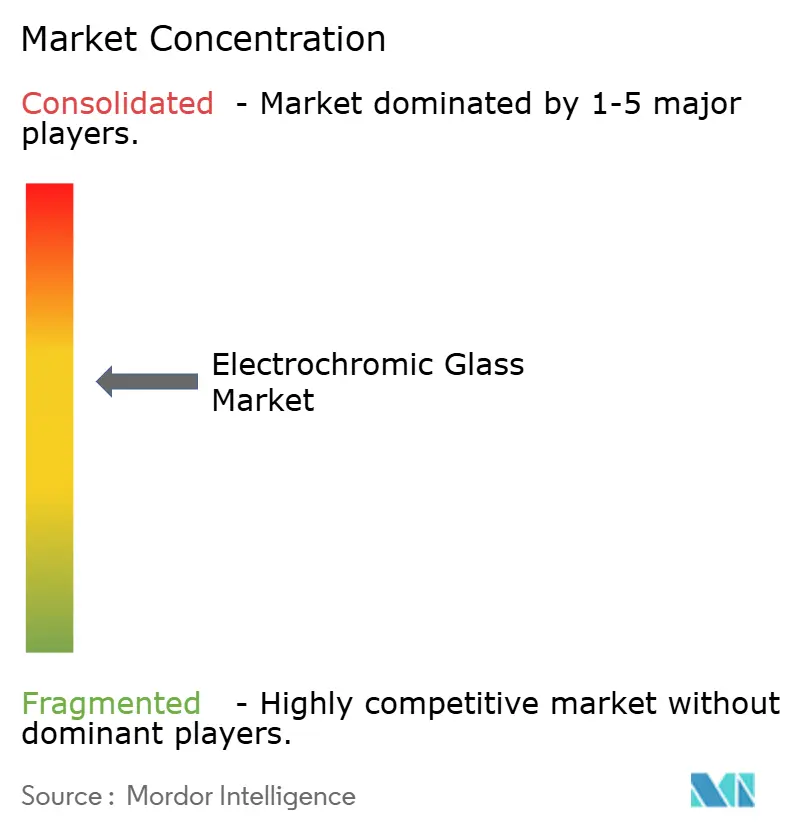
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vidro Eletrocrômico por Mordor Intelligence
O tamanho do Mercado de Vidro Eletrocrômico foi avaliado em 2,14 bilhões de USD em 2025 e estima-se que cresça de 2,32 bilhões de USD em 2026 para atingir 3,52 bilhões de USD até 2031, a um CAGR de 8,63% durante o período de previsão (2026-2031). O mercado de vidro eletrocrômico está sendo impulsionado por regulamentações de construção que tornam o desempenho energético uma parte mais central das decisões de projeto e renovação. A Diretiva de Desempenho Energético de Edifícios da União Europeia exige que os estados-membros transponham suas disposições para a legislação nacional, o que coloca maior ênfase em edifícios de emissão zero e renovação. O Código de Energia da Califórnia de 2025 entrou em vigor em janeiro de 2026 e criou caminhos para o uso de envidraçamento dinâmico em novos edifícios e grandes reformas. O mercado de vidro eletrocrômico também se beneficia à medida que os controles prediais se tornam mais conectados e à medida que os fabricantes de veículos utilizam vidros com regulação de opacidade para diferenciar veículos elétricos premium. O custo continua sendo o principal limitador, pois as unidades de vidro eletrocrômico isolado custam mais do que o envidraçamento estático de baixa emissividade e requerem coordenação elétrica durante a instalação.
Principais Conclusões do Relatório
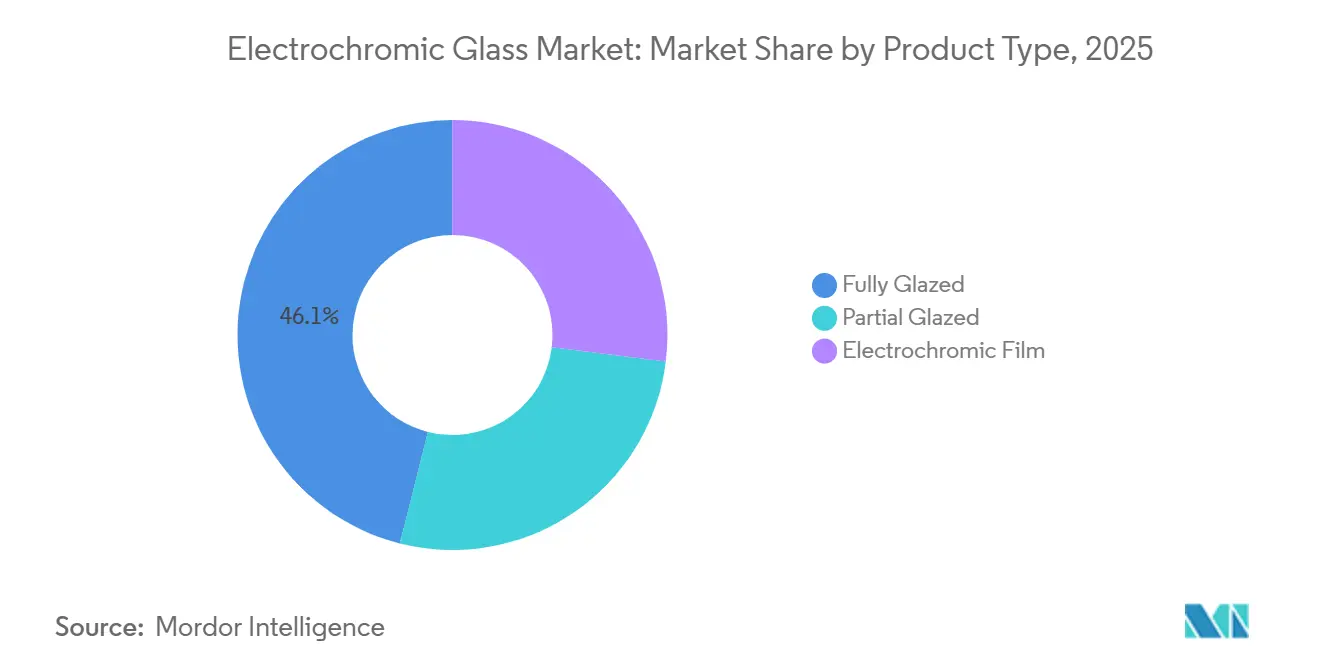
- Por tipo de produto, o totalmente envidraçado detinha 46,05% da participação do mercado de vidro eletrocrômico em 2025, enquanto o filme eletrocrômico deve avançar a um CAGR de 9,13% até 2031.
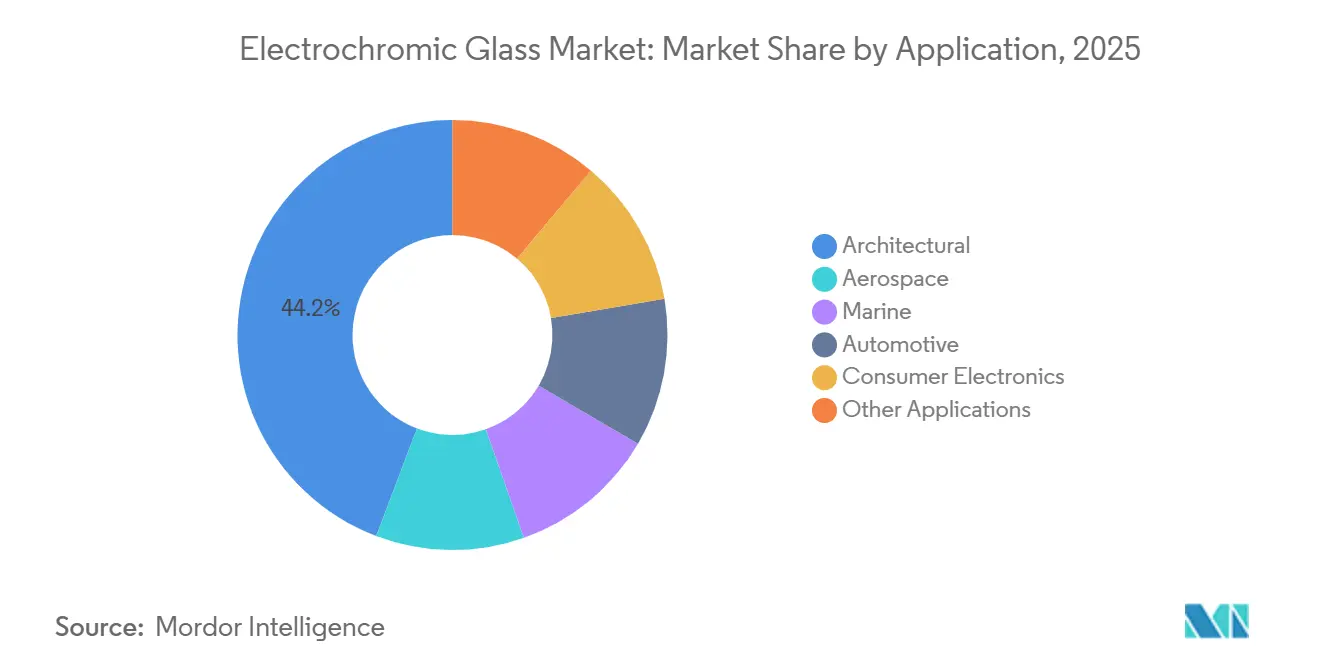
- Por aplicação, o segmento arquitetônico detinha 44,23% da participação do mercado de vidro eletrocrômico em 2025, enquanto o automotivo deve avançar a um CAGR de 9,84% até 2031.
- Por geografia, a América do Norte detinha 38,61% da participação do mercado de vidro eletrocrômico em 2025, enquanto a Ásia-Pacífico deve avançar a um CAGR de 9,22% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Códigos de Energia para Edificações e Mandatos de Emissão Zero | +2.4% | Global, com ganhos iniciais concentrados na América do Norte, UE e Japão | Curto prazo (≤ 2 anos) |
| Integração com Edifícios Inteligentes e Automação Predial | +1.9% | América do Norte e UE como núcleo; expansão para centros comerciais da APAC | Médio prazo (2–4 anos) |
| Envidraçamento Panorâmico Premium para Automóveis e Espelhos com Regulação de Opacidade | +1.6% | APAC (veículos elétricos novos da China), UE (fabricantes de equipamentos originais premium), América do Norte | Médio prazo (2–4 anos) |
| Demanda por Retrofit para Controle Solar Eletrificado | +1.3% | Onda de renovação na UE; cidades de Nível 1/2 da América do Norte; núcleo da APAC | Médio prazo (2–4 anos) |
| Deposição de Filme Fino de Alta Produtividade e Filmes Eletrocrômicos Flexíveis | +0.9% | Global; fabricação concentrada na América do Norte e APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Códigos de Energia para Edificações e Mandatos de Emissão Zero
Os códigos de energia para edificações e os mandatos de emissão zero criam uma razão direta para que proprietários e arquitetos considerem o envidraçamento dinâmico. A Diretiva de Desempenho Energético de Edifícios revisada exige que os estados-membros da UE transponham suas disposições para a legislação nacional até maio de 2026[1]. A diretiva também direciona a atenção para a renovação de edifícios existentes, onde o baixo desempenho energético pode desencadear investimentos em melhorias na envolvente. O Código de Energia da Califórnia de 2025 oferece um caminho de conformidade para envidraçamento dinâmico sob abordagens baseadas em desempenho e se aplica a novos edifícios e grandes reformas a partir de janeiro de 2026. Um estudo de 2026 relatou economias médias anuais de energia em aquecimento, ventilação e ar-condicionado de 19,5% para janelas eletrocrômicas de dupla banda solar-térmica em diferentes zonas climáticas. Esses requisitos e resultados de desempenho fortalecem o argumento para o mercado de vidro eletrocrômico em projetos comerciais onde o controle solar faz parte de uma estratégia energética mais ampla. Eles também conectam as escolhas de envidraçamento com decisões sobre design de fachada, sistemas mecânicos, custos operacionais e conforto dos ocupantes. O argumento resultante é mais relevante onde um projeto já precisa documentar o desempenho energético. O envidraçamento estático pode atender a muitos requisitos de projeto, mas o controle dinâmico oferece aos projetistas outra forma de responder às variações da luz solar. O efeito é mais forte quando as equipes de projeto consideram a fachada desde o início, em vez de tratar o vidro como uma decisão de aquisição tardia.
Integração com Edifícios Inteligentes e Automação Predial
A integração com edifícios inteligentes e automação predial transforma o envidraçamento eletrocrômico de um componente passivo da envolvente em um sistema controlado. Os sistemas de gestão predial podem usar sinais de ocupação, luz do dia e aquecimento, ventilação e ar-condicionado para definir os níveis de tingimento. Isso pode ajudar a gerenciar o ofuscamento e o calor solar, mantendo os espaços interiores utilizáveis. O valor do sistema depende de ligações confiáveis entre controles, envidraçamento, instalações elétricas e a plataforma predial mais ampla. Uma revisão de 2025 observou que a integração de janelas inteligentes eletrocrômicas com sistemas legados de gestão de energia predial continua sendo tecnicamente desafiadora, especialmente em propriedades comerciais mais antigas. Os fornecedores que apoiam as equipes de controles prediais e instalação podem, portanto, melhorar sua posição no mercado de vidro eletrocrômico, particularmente em grandes especificações comerciais. O produto deve funcionar com os equipamentos do edifício, bem como com seu design visual e térmico. Isso coloca maior ênfase no comissionamento, nos controles do usuário e no suporte técnico após a instalação. Também aumenta o valor dos fornecedores que conseguem explicar como um sistema de tingimento opera em condições normais de edificação. Para os proprietários de imóveis, a questão prática é se o sistema pode ser mantido ao longo da vida útil do edifício.
Envidraçamento Panorâmico Premium para Automóveis e Espelhos com Regulação de Opacidade
O envidraçamento panorâmico premium para automóveis e os espelhos com regulação de opacidade estendem a tecnologia eletrocrômica além das aplicações convencionais em edificações. Os fabricantes de veículos estão utilizando áreas de vidro maiores para melhorar o design da cabine e criar experiências diferenciadas para os passageiros. GENTEX CORPORATION e Antolin assinaram um acordo de cooperação em abril de 2026 para desenvolver viseiras solares com regulação de opacidade de próxima geração para fabricantes de veículos europeus. Miru Smart Technologies e Argotec apresentaram um protótipo de teto solar eletrocrômico de curvatura composta medindo 1,5 m por 1,6 m em março de 2025. O caso de uso automotivo pode suportar maiores volumes de produção e ajudar a avançar o desenvolvimento de filmes e vidros curvos que podem posteriormente servir a outras partes do mercado de vidro eletrocrômico. Os programas automotivos exigem qualidade repetível e estreita coordenação com os ciclos de design dos veículos. Esses requisitos podem encorajar os fornecedores a melhorar a uniformidade do revestimento, as conexões elétricas e os processos de fabricação. Tetos e viseiras com regulação de opacidade também tornam a tecnologia mais familiar para os fabricantes de veículos e clientes.
Demanda por Retrofit para Controle Solar Eletrificado
A demanda por retrofit para controle solar eletrificado cria uma rota separada de adoção em edifícios existentes. A Diretiva de Desempenho Energético de Edifícios coloca a renovação no centro da política europeia de edificações e aumenta a atenção sobre o parque de edifícios de baixo desempenho. Os produtos à base de filme podem ser instalados por parceiros locais de vidro sem substituir toda a montagem das janelas. ChromoGenics recebeu um pedido de 4.000 m² de Vidro Dinâmico ConverLight para o Central Yards em Hong Kong em junho de 2026[2]. Os projetos de retrofit também podem abordar a prática comum de fechar persianas contra o ofuscamento enquanto se usa iluminação artificial. Isso apoia o mercado de vidro eletrocrômico, onde os proprietários buscam menor ganho solar sem perder a luz do dia ou substituir toda uma fachada. As decisões de retrofit frequentemente precisam se adequar a edifícios ocupados e cronogramas de manutenção estabelecidos. Um produto que pode funcionar com parceiros locais de vidro pode ser mais fácil de aplicar nesse contexto. O apelo não se limita ao uso de energia, pois o gerenciamento do ofuscamento e o conforto visual também influenciam a decisão. A rota de adoção ainda depende da qualidade da instalação e da economia de cada edifício.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial em Comparação com Vidro Isolante Convencional | -2.5% | Global; mais agudo em mercados da APAC sensíveis ao preço e segmentos residenciais | Curto prazo (≤ 2 anos) |
| Complexidade de Instalação e Comissionamento | -1.9% | Global; mais pronunciado em mercados de retrofit, América do Sul, Oriente Médio e África | Médio prazo (2–4 anos) |
| Durabilidade, Estabilidade de Ciclagem e Ausência de uma Norma de Durabilidade Globalmente Harmonizada | -1.4% | Global; particularmente restritivo em mercados sem estruturas de aquisição estabelecidas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial em Comparação com Vidro Isolante Convencional
O alto custo inicial em comparação com o vidro isolante convencional continua sendo a barreira mais clara para uma adoção mais ampla. Os custos instalados de vidro eletrocrômico nos Estados Unidos variam de 60 a 150 USD por pé quadrado, o que representa 3 a 5 vezes o custo do envidraçamento estático de baixa emissividade de alto desempenho. O prêmio é especialmente difícil de justificar quando as equipes de projeto avaliam apenas as economias diretas de energia. Pode parecer menos severo quando o deslocamento do sistema de sombreamento, equipamentos menores de aquecimento, ventilação e ar-condicionado e deduções disponíveis são incluídos. O fornecimento de materiais e a necessidade de revestimentos especializados também podem manter a pressão sobre os custos do sistema. O mercado de vidro eletrocrômico, portanto, permanece mais forte em projetos onde os benefícios de energia, conforto, design e controle predial são avaliados em conjunto, em vez de por meio de uma simples comparação de preço inicial. Isso explica por que os edifícios comerciais premium têm sido uma área inicial de adoção. Também ajuda a explicar o interesse em projetos de aeroportos, escritórios e uso misto com grandes áreas envidraçadas. Em projetos de menor custo, o prêmio de preço pode superar os benefícios que são mais difíceis de mensurar na aquisição. A adoção mais ampla dependerá de os fornecedores conseguirem tornar a proposta instalada mais simples e menos custosa.
Complexidade de Instalação e Comissionamento
A complexidade de instalação e comissionamento pode atrasar projetos e aumentar custos. O vidro eletrocrômico requer trabalho coordenado por empreiteiros de envidraçamento e subempreiteiros elétricos. Cada janela requer fiação de corrente contínua de baixa tensão e o trabalho de retrofit pode exigir novos eletrodutos e programação de controles. Esses requisitos são mais difíceis de gerenciar em áreas com experiência limitada em sistemas eletrocrômicos ou automação predial. Uma revisão de 2025 identificou a integração com a infraestrutura legada de gestão de energia predial como um desafio técnico contínuo. Treinamento, empreiteiros especializados e modelos de instalação mais integrados podem reduzir essa barreira, mas a questão permanece importante para o mercado de vidro eletrocrômico em mercados de construção em desenvolvimento. As equipes de projeto devem planejar a fiação e os controles antes da instalação do envidraçamento. Alterações feitas tardiamente na construção podem aumentar o risco de cronograma e reduzir o valor percebido do sistema. Isso pode ser particularmente difícil durante trabalhos de retrofit, onde o edifício existente pode ter equipamentos mais antigos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Totalmente Envidraçado Lidera enquanto os Formatos de Filme AceleramO totalmente envidraçado detinha 46,05% da participação do mercado de vidro eletrocrômico em 2025, enquanto o filme eletrocrômico deve avançar a um CAGR de 9,13% até 2031. As unidades de vidro isolado totalmente envidraçado continuam sendo importantes em grandes projetos comerciais porque se encaixam diretamente em sistemas de fachada cortina e podem fornecer tingimento consistente em grandes painéis. Os fornecedores estabelecidos desenvolveram capacidade de produção para esses grandes formatos, o que apoia seu papel em trabalhos arquitetônicos exigentes. Os clientes que avaliam grandes áreas de vidro podem atribuir alto valor a uma aparência neutra em toda a fachada. Eles também precisam de garantia de que o envidraçamento manterá seu comportamento de comutação pretendido ao longo do tempo. Essas considerações favorecem fornecedores com registros de projetos estabelecidos e dados de desempenho detalhados. A decisão sobre o produto é, consequentemente, tanto uma escolha de material quanto uma decisão de sistema predial de longo prazo.
O filme eletrocrômico atende a um conjunto diferente de necessidades dos clientes porque pode servir a trabalhos de retrofit e programas automotivos. A deposição de filme processada em solução pode reduzir a dependência dos equipamentos usados para processos convencionais de revestimento de grande área. O filme ConverLight da ChromoGenics é projetado para ser laminado por parceiros locais de vidro, o que pode reduzir a necessidade de transportar unidades de vidro isolado acabadas por longas distâncias. A empresa recebeu seu primeiro pedido norte-americano para um projeto residencial de luxo no Colorado em 2025. Os produtos de filme ainda precisam de resultados de testes consistentes e certificação aceita para competir com sistemas totalmente envidraçados estabelecidos. Isso deixa espaço no mercado de vidro eletrocrômico para fornecedores que conseguem combinar formatos de menor custo com evidências de desempenho confiáveis.

Por Aplicação:
O Segmento Arquitetônico Lidera a Demanda enquanto o Automotivo AceleraO segmento arquitetônico detinha 44,23% da participação do mercado de vidro eletrocrômico em 2025, enquanto o automotivo deve avançar a um CAGR de 9,84% até 2031. O segmento arquitetônico continua sendo a maior aplicação porque fachadas comerciais, aeroportos e empreendimentos de uso misto precisam de gestão de luz do dia e controle solar. A Saint-Gobain equipou o Concourse D do Aeroporto Internacional de Nashville com envidraçamento eletrocrômico em junho de 2026 como parte da expansão BNA Vision. O pedido do Central Yards da ChromoGenics em junho de 2026 mostra que grandes projetos de vidro dinâmico também estão avançando para o desenvolvimento de uso misto asiático.
A demanda automotiva está se expandindo à medida que os fabricantes de veículos adicionam envidraçamento de teto maior e recursos interiores com regulação de opacidade. A aplicação fornece uma rota para que painéis curvos grandes e formatos de filme leves avancem para uso em produção. O acordo de abril de 2026 entre GENTEX CORPORATION e Antolin focou em viseiras solares com regulação de opacidade de próxima geração para clientes automotivos europeus. O protótipo de 2025 da Miru Smart Technologies e Argotec também demonstrou um painel de curvatura composta medindo 1,5 m por 1,6 m. As aplicações aeroespaciais, eletrônicas e marítimas permitem que o mercado de vidro eletrocrômico se beneficie de avanços relacionados em materiais, controles e design de sistemas compactos. As aplicações também têm diferentes ciclos de compra e requisitos de produto. Os projetos arquitetônicos precisam de coordenação de fachada, enquanto os programas de veículos exigem integração repetível em plataformas fabricadas. O setor aeroespacial atribui particular importância à estabilidade de ciclagem. Essa combinação oferece aos fornecedores várias rotas possíveis para aplicar a mesma tecnologia subjacente.
Análise Geográfica
Mercado de Vidro Eletrocrômico da América do Norte
A América do Norte detinha 38,61% da participação no mercado de vidro eletrocrômico em 2025. A região apresenta forte demanda por construção comercial e uma base consolidada de atividades relacionadas a edificações verdes e códigos de eficiência energética. O Código de Energia da Califórnia de 2025 criou caminhos de conformidade para envidraçamento dinâmico em novas edificações e grandes reformas a partir de janeiro de 2026. Esse contexto regulatório apoia o mercado de vidro eletrocrômico em projetos metropolitanos onde o desempenho da envoltória, o conforto dos ocupantes e o consumo de energia são avaliados em conjunto. A atividade de retrofit do Canadá e a base industrial do México contribuem para a demanda regional, embora os Estados Unidos permaneçam como o maior contribuinte. A região também oferece uma base de referências de projetos para fornecedores que atuam em outros grandes empreendimentos comerciais. Isso é relevante porque as equipes de projeto frequentemente consideram instalações concluídas ao selecionar tecnologias construtivas menos conhecidas. Requisitos regulatórios e incentivos disponíveis podem fortalecer ainda mais a viabilidade em localidades com altos custos de energia. A demanda norte-americana é, portanto, sustentada tanto pela atividade de construção quanto pela experiência consolidada no mercado.
Mercado de Vidro Eletrocrômico da Ásia-Pacífico
Projeta-se que a Ásia-Pacífico avance a um CAGR de 9,22% até 2031. O crescimento está associado à produção de veículos elétricos, programas de edificações verdes e construção hoteleira em diversos mercados asiáticos. O pedido do Central Yards em Hong Kong demonstra o uso de vidro dinâmico em um grande empreendimento com inauguração prevista para 2027. O Japão possui requisitos próprios de conformidade de produtos, o que pode afetar o acesso de sistemas importados. O investimento da Índia em infraestrutura de revestimento de vidro de precisão poderá sustentar a capacidade de produção futura e a demanda nos principais centros de imóveis comerciais. A Ásia-Pacífico abrange mercados com diferentes sistemas regulatórios, tipologias de projetos e expectativas dos clientes. Isso cria oportunidades tanto para fornecedores regionais quanto para empresas internacionais consolidadas.
Mercado de Vidro Eletrocrômico da EMEA e América do Sul
A Europa se beneficia dos requisitos de renovação previstos na Diretiva de Desempenho Energético de Edifícios. A Saint-Gobain lançou o RealTone em fevereiro de 2025 para solucionar o tom azulado historicamente associado ao envidraçamento eletrocrômico. A ChromoGenics concluiu uma grande instalação de vidro eletrocrômico curvo na sede da Boverket, na Suécia, em 2024. A América do Sul permanece focada em projetos comerciais premium e residenciais de alto padrão. A demanda no Oriente Médio e na África está concentrada em empreendimentos de infraestrutura selecionados e com certificação de sustentabilidade, incluindo projetos vinculados ao programa Visão 2030 da Arábia Saudita. A atividade de renovação europeia oferece um caminho mais consolidado para sistemas de retrofit baseados em película. A oportunidade sul-americana permanece mais restrita e focada em projetos de alto valor.
Cenário Competitivo
O mercado de vidro eletrocrômico é moderadamente concentrado, com os cinco principais participantes incluindo Saint-Gobain, View, Inc., AGC Inc., GENTEX CORPORATION e ChromoGenics. Sua base instalada e experiência em projetos são importantes porque grandes programas de envidraçamento precisam de engenharia, coordenação elétrica e suporte de serviço de longo prazo. A Saint-Gobain continuou a atualizar sua oferta de produtos arquitetônicos, incluindo o lançamento do RealTone em 2025. Essa abordagem aborda preocupações de design enquanto mantém as funções de controle de ofuscamento e térmico. Os fornecedores arquitetônicos devem atender às expectativas visuais juntamente com os requisitos de energia e controles. Grandes projetos também requerem confiança na capacidade de produção e suporte técnico. Esses fatores podem tornar as empresas estabelecidas atraentes para instalações complexas. Sua vantagem vem da capacidade de entregar um sistema completo, e não apenas o vidro.
A GENTEX CORPORATION expandiu seu trabalho automotivo por meio de seu acordo de cooperação de abril de 2026 com a Antolin para viseiras solares com regulação de opacidade. A Miru Smart Technologies e a Argotec usaram seu protótipo de teto solar de curvatura composta de 2025 para mostrar progresso em formatos maiores de envidraçamento automotivo. Esses movimentos apoiam uma abordagem construída sobre integração de produtos, design de veículos e viabilidade de fabricação. Eles também mostram por que os fornecedores automotivos podem influenciar a direção futura do mercado de vidro eletrocrômico. Os clientes automotivos precisam de componentes que funcionem dentro de programas de veículos gerenciados de forma rigorosa. As parcerias entre fornecedores podem combinar tecnologia eletrocrômica com integração interior e relacionamentos com fabricantes de equipamentos originais. Isso pode reduzir a distância entre uma demonstração técnica e uma aplicação de produção. Também aumenta a pressão sobre empresas que se concentraram apenas no uso arquitetônico.
As empresas focadas em filme competem abordando a economia de retrofit e a instalação localizada. O primeiro pedido norte-americano da ChromoGenics em 2025 e o contrato do Central Yards em 2026 demonstram essa abordagem em projetos residenciais e de uso misto. EControl-Glas GmbH and Co. KG e Smartglass International Limited atendem a requisitos regionais personalizados de unidades de vidro isolado. O mercado de vidro eletrocrômico mantém oportunidades em edifícios comerciais de médio porte, trabalhos de retrofit residencial e janelas de cabines de aviação. A concorrência continua baseada em confiabilidade do produto, suporte ao projeto, custo e capacidade de atender a diferentes requisitos de formato. Os fornecedores de unidades de vidro isolado personalizadas podem competir onde o serviço local e as especificações sob medida são importantes. Os fornecedores de filme podem competir onde a flexibilidade de instalação é a principal necessidade do cliente. O panorama competitivo é, portanto, moldado pela aplicação tanto quanto pela escala da empresa em diferentes contextos de projeto.
Líderes do Setor de Vidro Eletrocrômico
-
Saint-Gobain
-
View, Inc.
-
AGC Inc.
-
GENTEX CORPORATION
-
ChromoGenics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vidro Eletrocrômico Empresas cobertas neste relatório
- AGC Inc.
- ChromoGenics
- Corning Incorporated
- EControl-Glas GmbH and Co. KG
- GENTEX CORPORATION
- Guardian Glass
- Halio Inc.
- Kinestral Technologies, Inc.
- Nippon Sheet Glass Co., Ltd
- Pleotint LLC
- Polytronix, Inc.
- PPG Industries, Inc.
- RESEARCH FRONTIERS INC.
- Saint-Gobain
- Smartglass International Limited
- View, Inc.
Desenvolvimentos industriais recentes em Mercado de Vidro Eletrocrômico
- Junho de 2026: A Saint-Gobain equipou o Concourse D do Aeroporto Internacional de Nashville com envidraçamento eletrocrômico como parte da expansão BNA Vision. A instalação demonstra a implantação comercial de envidraçamento dinâmico para controle de luz do dia, ofuscamento e calor solar em grandes edifícios públicos.
- Abril de 2026: GENTEX CORPORATION e Antolin assinaram um acordo de cooperação para desenvolver viseiras solares com regulação de opacidade de próxima geração para fabricantes de automóveis europeus. A colaboração expande a tecnologia eletrocrômica para aplicações de envidraçamento e sombreamento automotivo, apoiando a demanda por vidro eletrocrômico em veículos.
Escopo do Relatório Global do Mercado de Vidro Eletrocrômico
O vidro eletrocrômico é um material de envidraçamento inteligente que altera suas propriedades ópticas em resposta a um estímulo elétrico aplicado. Ele permite a modulaão controlada da transmissão de luz e da radiação solar, mantendo a visibilidade através do envidraçamento.
O Mercado de Vidro Eletrocrômico é segmentado por tipo de produto, aplicação e geografia. Por tipo de produto, o mercado é segmentado em totalmente envidraçado, parcialmente envidraçado e filme eletrocrômico. Por aplicação, o mercado é segmentado em arquitetônica, automotiva, aeroespacial, eletrônicos de consumo, marítima e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para vidro eletrocrômico em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram feitos com base no valor (USD).
Visão geral da segmentação
| Totalmente Envidraçado |
| Parcialmente Envidraçado |
| Filme Eletrocrômico |
| Arquitetônica |
| Automotiva |
| Aeroespacial |
| Eletrônicos de Consumo |
| Marítima |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Totalmente Envidraçado | |
| Parcialmente Envidraçado | ||
| Filme Eletrocrômico | ||
| Por Aplicação | Arquitetônica | |
| Automotiva | ||
| Aeroespacial | ||
| Eletrônicos de Consumo | ||
| Marítima | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de vidro eletrocrômico?
O mercado de vidro eletrocrômico está em 2,32 bilhões de USD em 2026 e deve atingir 3,52 bilhões de USD até 2031.
O que está impulsionando a demanda por vidro eletrocrômico?
Códigos de energia para edificações, requisitos de edifícios de emissão zero, atividade de retrofit, automação predial e demanda por envidraçamento automotivo apoiam a adoção.
Qual tipo de produto liderou a participação de mercado em 2025?
O totalmente envidraçado detinha 46,05% da participação de mercado em 2025.
Qual aplicação deve crescer mais rapidamente até 2031?
O segmento automotivo deve avançar a um CAGR de 9,84% até 2031, apoiado pelo desenvolvimento de tetos solares e viseiras solares com regulação de opacidade.