
Tamaño y Participación del Mercado de Vidrio Electrocrómico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.32 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.52 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.63 % |
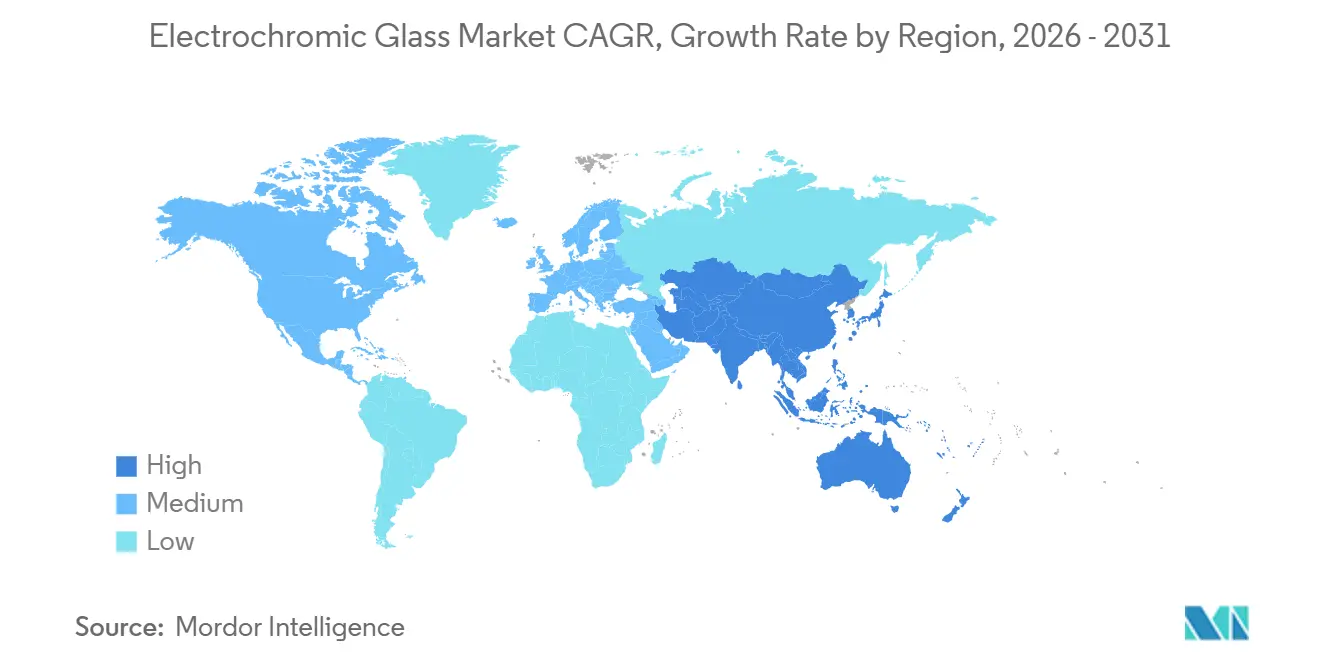
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
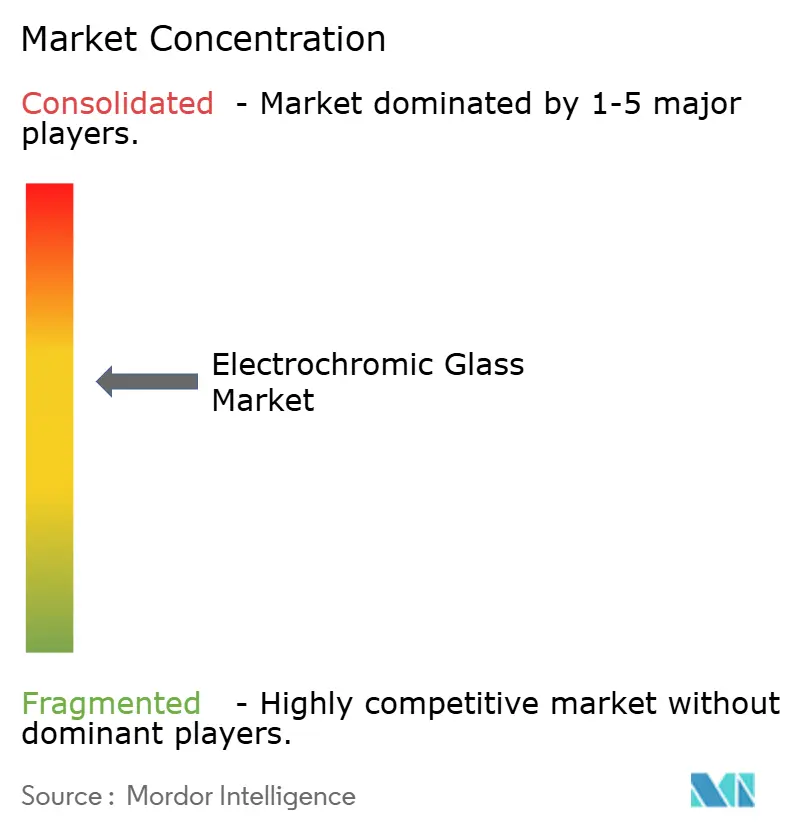
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vidrio Electrocrómico por Mordor Intelligence
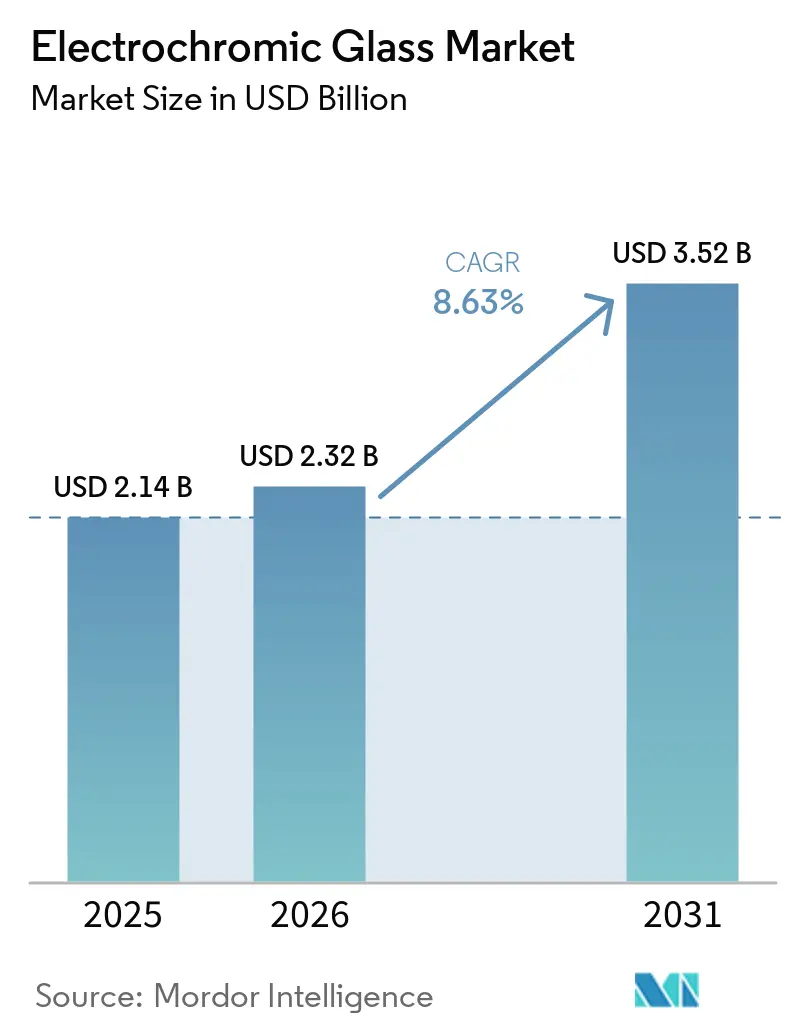
El tamaño del Mercado de Vidrio Electrocrómico se valoró en 2,14 mil millones de USD en 2025 y se estima que crecerá desde 2,32 mil millones de USD en 2026 hasta alcanzar los 3,52 mil millones de USD en 2031, a una CAGR del 8,63% durante el período de pronóstico (2026-2031). El mercado de vidrio electrocrómico está siendo respaldado por normativas de construcción que sitúan el rendimiento energético en un lugar más central dentro de las decisiones de diseño y renovación. La Directiva de Eficiencia Energética de los Edificios de la Unión Europea exige que los estados miembros incorporen sus disposiciones al derecho nacional, lo que otorga mayor protagonismo a los edificios de cero emisiones y a la renovación. El Código Energético de California de 2025 entró en vigor en enero de 2026 y creó vías de cumplimiento para el acristalamiento dinámico en edificios nuevos y renovaciones importantes. El mercado de vidrio electrocrómico también se beneficia a medida que los controles de los edificios se vuelven más conectados y los fabricantes de vehículos utilizan vidrio regulable para diferenciar los vehículos eléctricos de gama alta. El coste sigue siendo el principal limitante, ya que las unidades de vidrio electrocrómico aislado cuestan más que el acristalamiento estático de baja emisividad y requieren coordinación eléctrica durante la instalación.
Conclusiones Clave del Informe
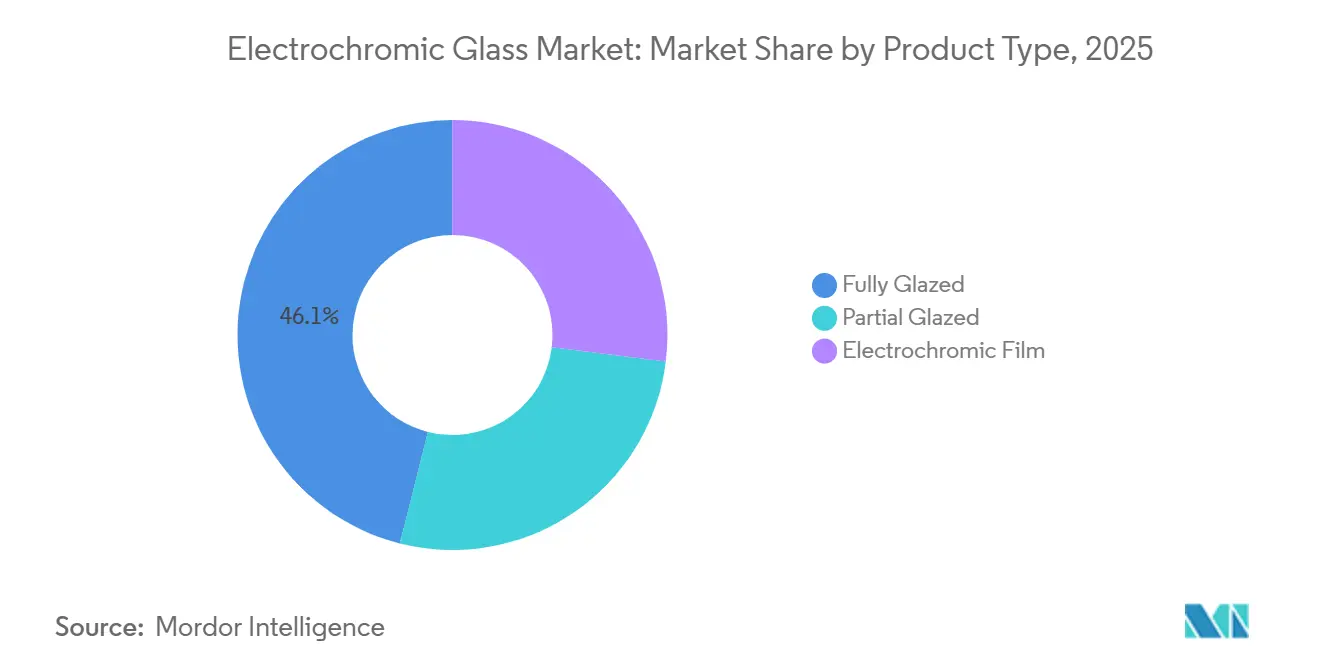
- Por tipo de producto, el totalmente acristalado representó el 46,05% de la participación del mercado de vidrio electrocrómico en 2025, mientras que se proyecta que la película electrocrómica avance a una CAGR del 9,13% hasta 2031.
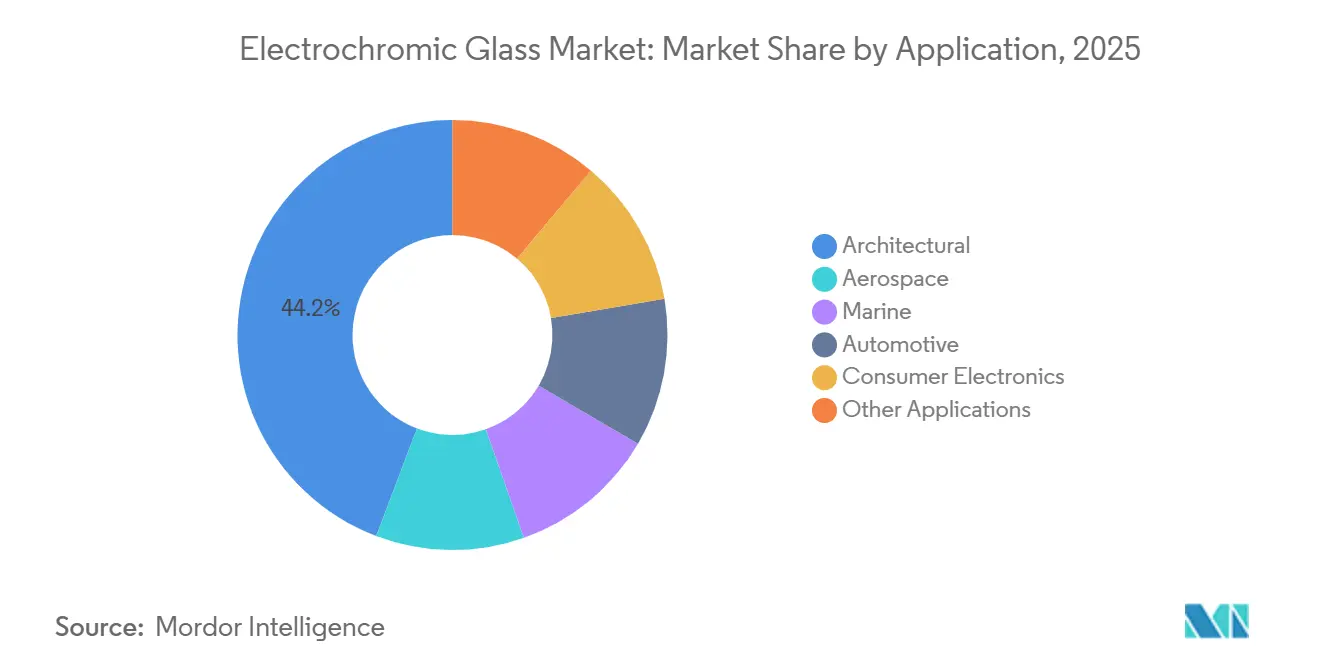
- Por aplicación, el sector arquitectónico representó el 44,23% de la participación del mercado de vidrio electrocrómico en 2025, mientras que se proyecta que el sector automotriz avance a una CAGR del 9,84% hasta 2031.
- Por geografía, América del Norte representó el 38,61% de la participación del mercado de vidrio electrocrómico en 2025, mientras que se proyecta que Asia-Pacífico avance a una CAGR del 9,22% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Códigos de Eficiencia Energética en Edificios y Mandatos de Cero Emisiones Netas | +2.4% | Global, con ganancias tempranas concentradas en América del Norte, la UE y Japón | Corto plazo (≤ 2 años) |
| Integración con Edificios Inteligentes y Automatización de Edificios | +1.9% | América del Norte y la UE como núcleo; expansión hacia centros comerciales de APAC | Mediano plazo (2–4 años) |
| Acristalamiento Panorámico Automotriz de Gama Alta y Espejos Regulables | +1.6% | APAC (vehículos eléctricos nuevos de China), UE (fabricantes de equipos originales de gama alta), América del Norte | Mediano plazo (2–4 años) |
| Demanda de Retrofit para Control Solar Electrificado | +1.3% | Ola de renovación en la UE; ciudades de nivel 1/2 en América del Norte; núcleo de APAC | Mediano plazo (2–4 años) |
| Deposición de Película Delgada de Alto Rendimiento y Películas Electrocrómicas Flexibles | +0.9% | Global; fabricación concentrada en América del Norte y APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Códigos de Eficiencia Energética en Edificios y Mandatos de Cero Emisiones Netas
Los códigos de eficiencia energética en edificios y los mandatos de cero emisiones netas crean una razón directa para que propietarios y arquitectos consideren el acristalamiento dinámico. La revisada Directiva de Eficiencia Energética de los Edificios exige que los estados miembros de la UE transpongan sus disposiciones al derecho nacional antes de mayo de 2026[1]. La directiva también orienta la atención hacia la renovación de edificios existentes, donde un rendimiento energético deficiente puede desencadenar inversiones en mejoras de la envolvente. El Código Energético de California de 2025 ofrece una vía de cumplimiento para el acristalamiento dinámico bajo enfoques basados en el rendimiento y se aplica a edificios nuevos y renovaciones importantes a partir de enero de 2026. Un estudio de 2026 reportó ahorros energéticos anuales promedio en calefacción, ventilación y aire acondicionado del 19,5% para ventanas electrocrómicas de doble banda solar-térmica en distintas zonas climáticas. Estos requisitos y resultados de rendimiento refuerzan el argumento a favor del mercado de vidrio electrocrómico en proyectos comerciales donde el control solar forma parte de una estrategia energética más amplia. También vinculan las decisiones sobre acristalamiento con las relativas al diseño de fachadas, sistemas mecánicos, costes operativos y confort de los ocupantes. El argumento resultante es más relevante cuando un proyecto ya necesita documentar su rendimiento energético. El acristalamiento estático puede satisfacer muchos requisitos de proyecto, pero el control dinámico ofrece a los diseñadores otra forma de responder a los cambios en la luz solar. El efecto es más pronunciado cuando los equipos de diseño consideran la fachada desde el principio, en lugar de tratar el vidrio como una decisión de adquisición tardía.
Integración con Edificios Inteligentes y Automatización de Edificios
La integración con edificios inteligentes y la automatización de edificios transforma el acristalamiento electrocrómico de un componente pasivo de la envolvente en un sistema controlado. Los sistemas de gestión de edificios pueden utilizar señales de ocupación, luz natural y calefacción, ventilación y aire acondicionado para establecer los niveles de tintado. Esto puede ayudar a gestionar el deslumbramiento y el calor solar, manteniendo al mismo tiempo los espacios interiores en condiciones de uso. El valor del sistema depende de vínculos fiables entre los controles, el acristalamiento, las instalaciones eléctricas y la plataforma general del edificio. Una revisión de 2025 señaló que la integración de ventanas inteligentes electrocrómicas con sistemas heredados de gestión de energía de edificios sigue siendo técnicamente compleja, especialmente en propiedades comerciales más antiguas. Los proveedores que apoyan a los equipos de control de edificios e instalación pueden, por tanto, mejorar su posición en el mercado de vidrio electrocrómico, particularmente en grandes especificaciones comerciales. El producto debe funcionar con el equipamiento del edificio, así como con su diseño visual y térmico. Esto otorga mayor importancia a la puesta en marcha, los controles de usuario y el soporte técnico posterior a la instalación. También aumenta el valor de los proveedores que pueden explicar cómo opera un sistema de tintado en condiciones normales de edificio. Para los propietarios de inmuebles, la cuestión práctica es si el sistema puede mantenerse durante toda la vida útil del edificio.
Acristalamiento Panorámico Automotriz de Gama Alta y Espejos Regulables
El acristalamiento panorámico automotriz de gama alta y los espejos regulables extienden la tecnología electrocrómica más allá de las aplicaciones convencionales en edificios. Los fabricantes de vehículos están utilizando áreas de vidrio más grandes para mejorar el diseño de la cabina y crear experiencias diferenciadas para los pasajeros. GENTEX CORPORATION y Antolin firmaron un acuerdo de cooperación en abril de 2026 para desarrollar viseras solares regulables de próxima generación para fabricantes de vehículos europeos. Miru Smart Technologies y Argotec presentaron un prototipo de techo solar electrocrómico de curvatura compuesta que mide 1,5 m por 1,6 m en marzo de 2025. El caso de uso automotriz puede respaldar tiradas de producción más grandes y contribuir al avance en el desarrollo de películas y vidrio curvo que posteriormente podrían servir a otras partes del mercado de vidrio electrocrómico. Los programas automotrices requieren calidad repetible y una estrecha coordinación con los ciclos de diseño de vehículos. Estos requisitos pueden incentivar a los proveedores a mejorar la uniformidad del recubrimiento, las conexiones eléctricas y los procesos de fabricación. Los techos y viseras regulables también hacen que la tecnología sea más familiar para los fabricantes de vehículos y los clientes.
Demanda de Retrofit para Control Solar Electrificado
La demanda de retrofit para control solar electrificado crea una vía de adopción independiente en edificios existentes. La Directiva de Eficiencia Energética de los Edificios sitúa la renovación en el centro de la política europea de construcción y aumenta la atención sobre el parque de edificios de bajo rendimiento. Los productos basados en película pueden instalarse a través de socios locales de vidrio sin necesidad de reemplazar toda la carpintería de ventanas. ChromoGenics recibió un pedido de 4.000 m² de ConverLight Dynamic Glass para Central Yards en Hong Kong durante junio de 2026[2]. Los proyectos de retrofit también pueden abordar la práctica habitual de cerrar persianas contra el deslumbramiento mientras se utiliza iluminación artificial. Esto respalda el mercado de vidrio electrocrómico, donde los propietarios buscan reducir la ganancia solar sin perder luz natural ni reemplazar toda una fachada. Las decisiones de retrofit a menudo deben adaptarse a edificios ocupados y a los calendarios de mantenimiento establecidos. Un producto que pueda trabajar con socios locales de vidrio puede ser más fácil de aplicar en este contexto. El atractivo no se limita al consumo energético, ya que la gestión del deslumbramiento y el confort visual también influyen en la decisión. La vía de adopción sigue dependiendo de la calidad de la instalación y de la economía de cada edificio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Coste Inicial frente al Vidrio Aislante Convencional | -2.5% | Global; más agudo en los mercados de APAC sensibles al precio y en los segmentos residenciales | Corto plazo (≤ 2 años) |
| Complejidad de Instalación y Puesta en Marcha | -1.9% | Global; más pronunciado en mercados de retrofit, América del Sur y África y Oriente Medio | Mediano plazo (2–4 años) |
| Durabilidad, Estabilidad de Ciclado y Ausencia de una Norma de Durabilidad Armonizada a Nivel Global | -1.4% | Global; especialmente restrictivo en mercados sin marcos de adquisición establecidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Coste Inicial frente al Vidrio Aislante Convencional
El alto coste inicial frente al vidrio aislante convencional sigue siendo la barrera más clara para una adopción más amplia. Los costes instalados del vidrio electrocrómico en los Estados Unidos oscilan entre 60 y 150 USD por pie cuadrado, lo que representa entre 3 y 5 veces el coste del acristalamiento estático de baja emisividad de alto rendimiento. La prima es especialmente difícil de justificar cuando los equipos de proyecto evalúan únicamente los ahorros energéticos directos. Puede parecer menos severa cuando se incluyen el desplazamiento de sistemas de sombreado, equipos de calefacción, ventilación y aire acondicionado de menor tamaño y las deducciones disponibles. El suministro de materiales y la necesidad de recubrimientos especializados también pueden mantener la presión sobre los costes del sistema. El mercado de vidrio electrocrómico, por tanto, sigue siendo más sólido en proyectos donde los beneficios energéticos, de confort, diseño y control del edificio se evalúan conjuntamente, en lugar de mediante una simple comparación de precios iniciales. Esto explica por qué los edificios comerciales de gama alta han sido un área de adopción temprana. También ayuda a explicar el interés en proyectos de aeropuertos, oficinas y uso mixto con grandes superficies acristaladas. En proyectos de menor coste, la prima de precio puede superar los beneficios que son más difíciles de cuantificar en el momento de la adquisición. Una adopción más amplia dependerá de si los proveedores pueden hacer que la propuesta instalada sea más sencilla y menos costosa.
Complejidad de Instalación y Puesta en Marcha
La complejidad de instalación y puesta en marcha puede retrasar los proyectos y aumentar los costes. El vidrio electrocrómico requiere un trabajo coordinado entre contratistas de acristalamiento y subcontratistas eléctricos. Cada ventana requiere cableado de corriente continua de baja tensión, y el trabajo de retrofit puede requerir nuevos conductos y programación de controles. Estos requisitos son más difíciles de gestionar en áreas con experiencia limitada en sistemas electrocrómicos o automatización de edificios. Una revisión de 2025 identificó la integración con la infraestructura heredada de gestión de energía de edificios como un desafío técnico continuo. La formación, los contratistas especializados y los modelos de instalación más integrados pueden reducir esta barrera, pero el problema sigue siendo importante para el mercado de vidrio electrocrómico en mercados de construcción en desarrollo. Los equipos de proyecto deben planificar el cableado y los controles antes de instalar el acristalamiento. Los cambios realizados tarde en la construcción pueden aumentar el riesgo de calendario y reducir el valor percibido del sistema. Esto puede ser particularmente difícil durante los trabajos de retrofit, donde el edificio existente puede contar con equipos más antiguos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Totalmente Acristalado Lidera mientras los Formatos de Película se AceleranEl totalmente acristalado representó el 46,05% de la participación del mercado de vidrio electrocrómico en 2025, mientras que se proyecta que la película electrocrómica avance a una CAGR del 9,13% hasta 2031. Las unidades de vidrio aislado totalmente acristalado siguen siendo importantes en los principales proyectos comerciales porque se integran directamente en los sistemas de muro cortina y pueden proporcionar un tintado uniforme en grandes paneles. Los proveedores establecidos han desarrollado capacidad de producción para estos grandes formatos, lo que respalda su papel en trabajos arquitectónicos exigentes. Los clientes que evalúan grandes superficies de vidrio pueden otorgar un alto valor a una apariencia neutra en toda la fachada. También necesitan la garantía de que el acristalamiento mantendrá su comportamiento de conmutación previsto a lo largo del tiempo. Estas consideraciones favorecen a los proveedores con registros de proyectos establecidos y datos de rendimiento detallados. La decisión sobre el producto es, en consecuencia, tanto una elección de material como una decisión a largo plazo sobre el sistema del edificio.
La película electrocrómica satisface un conjunto diferente de necesidades del cliente porque puede servir para trabajos de retrofit y programas automotrices. La deposición de película procesada en solución puede reducir la dependencia del equipo utilizado para los procesos convencionales de recubrimiento de grandes superficies. La lámina ConverLight de ChromoGenics está diseñada para ser laminada por socios locales de vidrio, lo que puede reducir la necesidad de transportar unidades de vidrio aislado terminadas a largas distancias. La empresa recibió su primer pedido en América del Norte para un proyecto residencial de lujo en Colorado en 2025. Los productos de película aún necesitan resultados de pruebas consistentes y una certificación aceptada para competir con los sistemas totalmente acristalados establecidos. Esto deja espacio en el mercado de vidrio electrocrómico para proveedores que puedan combinar formatos de menor coste con evidencia de rendimiento fiable.

Por Aplicación:
El Segmento Arquitectónico Lidera la Demanda mientras el Automotriz se AceleraEl sector arquitectónico representó el 44,23% de la participación del mercado de vidrio electrocrómico en 2025, mientras que se proyecta que el sector automotriz avance a una CAGR del 9,84% hasta 2031. El sector arquitectónico sigue siendo la aplicación más grande porque las fachadas comerciales, los aeropuertos y los desarrollos de uso mixto necesitan gestión de la luz natural y control solar. Saint-Gobain equipó la Sala D del Aeropuerto Internacional de Nashville con acristalamiento electrocrómico en junio de 2026 como parte de la expansión BNA Vision. El pedido de Central Yards de ChromoGenics en junio de 2026 demuestra que los grandes proyectos de vidrio dinámico también están avanzando hacia el desarrollo de uso mixto en Asia.
La demanda automotriz se está expandiendo a medida que los fabricantes de vehículos añaden acristalamientos de techo más grandes y características interiores regulables. La aplicación proporciona una vía para que los paneles curvos de gran tamaño y los formatos de película ligera avancen hacia el uso en producción. El acuerdo de abril de 2026 entre GENTEX CORPORATION y Antolin se centró en viseras solares regulables de próxima generación para clientes automotrices europeos. El prototipo de 2025 de Miru Smart Technologies y Argotec también demostró un panel de curvatura compuesta que medía 1,5 m por 1,6 m. Las aplicaciones aeroespaciales, electrónicas y marinas permiten al mercado de vidrio electrocrómico aprovechar los avances relacionados en materiales, controles y diseño de sistemas compactos. Las aplicaciones también tienen diferentes ciclos de compra y requisitos de producto. Los proyectos arquitectónicos necesitan coordinación de fachadas, mientras que los programas de vehículos requieren una integración repetible en plataformas fabricadas. El sector aeroespacial otorga especial importancia a la estabilidad de ciclado. Esta combinación ofrece a los proveedores varias rutas posibles para aplicar la misma tecnología subyacente.
Análisis Geográfico
Mercado de Vidrio Electrocrómico de América del Norte
América del Norte concentró el 38,61% de la cuota del mercado de vidrio electrocrómico en 2025. La región cuenta con una sólida demanda de construcción comercial y una base consolidada de actividad en edificación sostenible y códigos energéticos. El Código de Energía de California de 2025 estableció vías de cumplimiento para acristalamientos dinámicos en edificios nuevos y renovaciones importantes a partir de enero de 2026. Este marco regulatorio respalda el mercado de vidrio electrocrómico en proyectos metropolitanos donde el rendimiento de la envolvente, el confort de los ocupantes y el consumo energético se evalúan de forma conjunta. La actividad de rehabilitación en Canadá y la base manufacturera de México contribuyen a la demanda regional, aunque Estados Unidos sigue siendo el mayor contribuyente. La región también ofrece un conjunto de referencias de proyectos para los proveedores que trabajan en otros grandes desarrollos comerciales. Esto es relevante porque los equipos de diseño suelen considerar las instalaciones ya completadas al seleccionar tecnologías constructivas menos conocidas. Los requisitos regulatorios y los incentivos disponibles pueden reforzar aún más la viabilidad en ubicaciones con altos costos energéticos. La demanda en América del Norte está respaldada, por tanto, tanto por la actividad constructiva como por la experiencia consolidada en el mercado.
Mercado de Vidrio Electrocrómico de Asia-Pacífico
Se proyecta que Asia-Pacífico avance a una CAGR del 9,22% hasta 2031. El crecimiento está vinculado a la producción de vehículos eléctricos, los programas de edificación sostenible y la construcción hotelera en varios mercados asiáticos. El pedido de Central Yards en Hong Kong evidencia el uso de vidrio dinámico en un gran desarrollo previsto para inaugurarse en 2027. Japón cuenta con sus propios requisitos de conformidad de productos, lo que puede afectar el acceso de sistemas importados. La inversión de India en infraestructura de recubrimiento de vidrio de precisión podría respaldar la capacidad de producción futura y la demanda en los principales centros de bienes raíces comerciales. Asia-Pacífico comprende mercados con distintos sistemas regulatorios, tipologías de proyectos y expectativas de los clientes. Esto genera oportunidades tanto para proveedores regionales como para empresas internacionales consolidadas.
Mercado de Vidrio Electrocrómico de EMEA y América del Sur
Europa se beneficia de los requisitos de renovación establecidos en la Directiva sobre el Rendimiento Energético de los Edificios. Saint-Gobain lanzó RealTone en febrero de 2025 para abordar el tono azulado históricamente asociado al acristalamiento electrocrómico. ChromoGenics completó en 2024 una gran instalación de vidrio electrocrómico curvo en la sede de Boverket en Suecia. América del Sur sigue enfocada en proyectos comerciales premium y residenciales de lujo. La demanda en Oriente Medio y África se concentra en desarrollos de infraestructura seleccionados y proyectos con certificación de sostenibilidad, incluidos los vinculados al programa Visión 2030 de Arabia Saudita. La actividad de renovación en Europa ofrece una vía más consolidada para los sistemas de retrofit basados en láminas. La oportunidad en América del Sur sigue siendo más limitada y orientada a proyectos de alto valor.
Panorama Competitivo
El mercado de vidrio electrocrómico está moderadamente concentrado, con los cinco principales actores que incluyen a Saint-Gobain, View, Inc., AGC Inc., GENTEX CORPORATION y ChromoGenics. Su base instalada y experiencia en proyectos son importantes porque los grandes programas de acristalamiento necesitan ingeniería, coordinación eléctrica y soporte de servicio a largo plazo. Saint-Gobain ha continuado actualizando su oferta de productos arquitectónicos, incluido el lanzamiento de RealTone en 2025. Este enfoque aborda las preocupaciones de diseño mientras mantiene las funciones de control del deslumbramiento y térmico. Los proveedores arquitectónicos deben cumplir con las expectativas visuales junto con los requisitos energéticos y de control. Los grandes proyectos también requieren confianza en la capacidad de producción y el soporte técnico. Estos factores pueden hacer que las empresas establecidas sean atractivas para instalaciones complejas. Su ventaja proviene de la capacidad de entregar un sistema completo en lugar de solo vidrio.
GENTEX CORPORATION amplió su trabajo automotriz a través de su acuerdo de cooperación de abril de 2026 con Antolin para viseras solares regulables. Miru Smart Technologies y Argotec utilizaron su prototipo de techo solar de curvatura compuesta de 2025 para mostrar avances en formatos de acristalamiento automotriz más grandes. Estos movimientos respaldan un enfoque basado en la integración de productos, el diseño de vehículos y la viabilidad de fabricación. También muestran por qué los proveedores automotrices pueden influir en la dirección futura del mercado de vidrio electrocrómico. Los clientes automotrices necesitan componentes que funcionen dentro de programas de vehículos gestionados de forma rigurosa. Las asociaciones entre proveedores pueden combinar la tecnología electrocrómica con la integración interior y las relaciones con los fabricantes de equipos originales. Esto puede reducir la distancia entre una demostración técnica y una aplicación de producción. También aumenta la presión sobre las empresas que se han centrado únicamente en el uso arquitectónico.
Las empresas centradas en película compiten abordando la economía del retrofit y la instalación localizada. El primer pedido de ChromoGenics en América del Norte en 2025 y el contrato de Central Yards en 2026 demuestran este enfoque en proyectos residenciales y de uso mixto. EControl-Glas GmbH and Co. KG y Smartglass International Limited atienden los requisitos de unidades de vidrio aislado personalizadas a nivel regional. El mercado de vidrio electrocrómico mantiene oportunidades en edificios comerciales de gama media, trabajos de retrofit residencial y ventanas de cabina de aviación. La competencia sigue basándose en la fiabilidad del producto, el soporte al proyecto, el coste y la capacidad de satisfacer diferentes requisitos de formato. Los proveedores de unidades de vidrio aislado personalizadas pueden competir donde el servicio local y las especificaciones a medida son importantes. Los proveedores de película pueden competir donde la flexibilidad de instalación es la principal necesidad del cliente. El panorama competitivo está, por tanto, determinado tanto por la aplicación como por la escala de la empresa en diferentes contextos de proyecto.
Líderes de la Industria del Vidrio Electrocrómico
-
Saint-Gobain
-
View, Inc.
-
AGC Inc.
-
GENTEX CORPORATION
-
ChromoGenics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vidrio Electrocrómico Empresas cubiertas en este informe
- AGC Inc.
- ChromoGenics
- Corning Incorporated
- EControl-Glas GmbH and Co. KG
- GENTEX CORPORATION
- Guardian Glass
- Halio Inc.
- Kinestral Technologies, Inc.
- Nippon Sheet Glass Co., Ltd
- Pleotint LLC
- Polytronix, Inc.
- PPG Industries, Inc.
- RESEARCH FRONTIERS INC.
- Saint-Gobain
- Smartglass International Limited
- View, Inc.
Desarrollos recientes de la industria en Mercado de Vidrio Electrocrómico
- Junio de 2026: Saint-Gobain equipó la Sala D del Aeropuerto Internacional de Nashville con acristalamiento electrocrómico como parte de la expansión BNA Vision. La instalación demuestra el despliegue comercial del acristalamiento dinámico para el control de la luz natural, el deslumbramiento y el calor solar en grandes edificios públicos.
- Abril de 2026: GENTEX CORPORATION y Antolin firmaron un acuerdo de cooperación para desarrollar viseras solares regulables de próxima generación para fabricantes de automóviles europeos. La colaboración amplía la tecnología electrocrómica hacia aplicaciones de acristalamiento y sombreado automotriz, respaldando la demanda de vidrio electrocrómico en vehículos.
Alcance del Informe Global del Mercado de Vidrio Electrocrómico
El vidrio electrocrómico es un material de acristalamiento inteligente que cambia sus propiedades ópticas en respuesta a un estímulo eléctrico aplicado. Permite la modulación controlada de la transmisión de luz y la radiación solar, manteniendo al mismo tiempo la visibilidad a través del acristalamiento.
El Mercado de Vidrio Electrocrómico está segmentado por tipo de producto, aplicación y geografía. Por tipo de producto, el mercado está segmentado en totalmente acristalado, parcialmente acristalado y película electrocrómica. Por aplicación, el mercado está segmentado en arquitectónico, automotriz, aeroespacial, electrónica de consumo, marina y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el vidrio electrocrómico en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Totalmente Acristalado |
| Parcialmente Acristalado |
| Película Electrocrómica |
| Arquitectónico |
| Automotriz |
| Aeroespacial |
| Electrónica de Consumo |
| Marina |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Totalmente Acristalado | |
| Parcialmente Acristalado | ||
| Película Electrocrómica | ||
| Por Aplicación | Arquitectónico | |
| Automotriz | ||
| Aeroespacial | ||
| Electrónica de Consumo | ||
| Marina | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de vidrio electrocrómico?
El mercado de vidrio electrocrómico se sitúa en 2,32 mil millones de USD en 2026 y se proyecta que alcance los 3,52 mil millones de USD en 2031.
¿Qué está impulsando la demanda de vidrio electrocrómico?
Los códigos de eficiencia energética en edificios, los requisitos de edificios de cero emisiones, la actividad de retrofit, la automatización de edificios y la demanda de acristalamiento automotriz respaldan la adopción.
¿Qué tipo de producto lideró la participación de mercado en 2025?
El totalmente acristalado representó el 46,05% de la participación de mercado en 2025.
¿Qué aplicación se espera que crezca más rápido hasta 2031?
Se proyecta que el sector automotriz avance a una CAGR del 9,84% hasta 2031, respaldado por el desarrollo de techos solares y viseras regulables.