
Taille et part du marché des verres électrochromes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
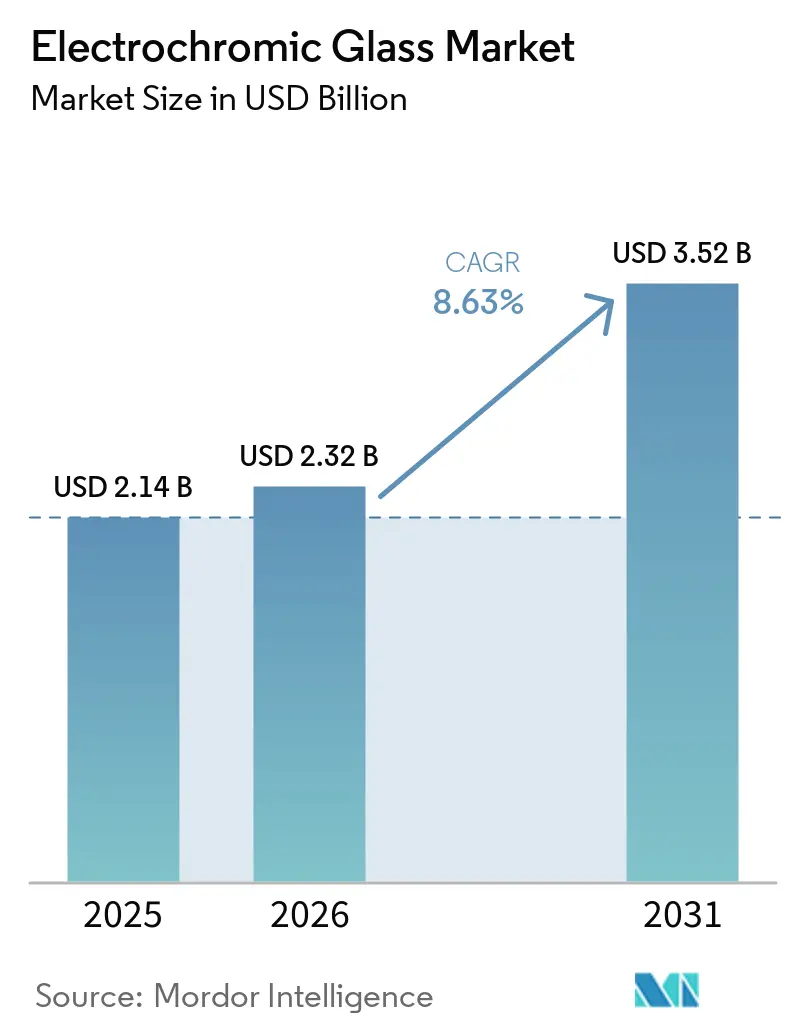
| Taille du Marché (2026) | 2.32 Milliards de dollars |
| Taille du Marché (2031) | 3.52 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.63 % |
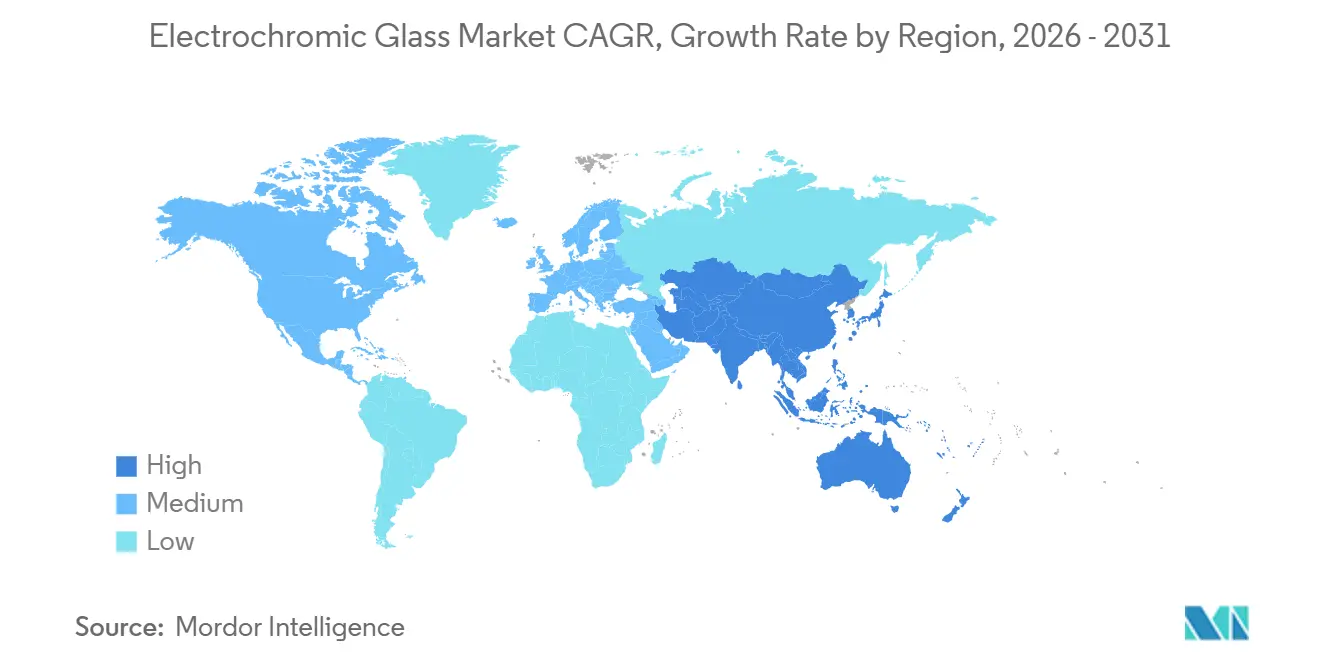
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
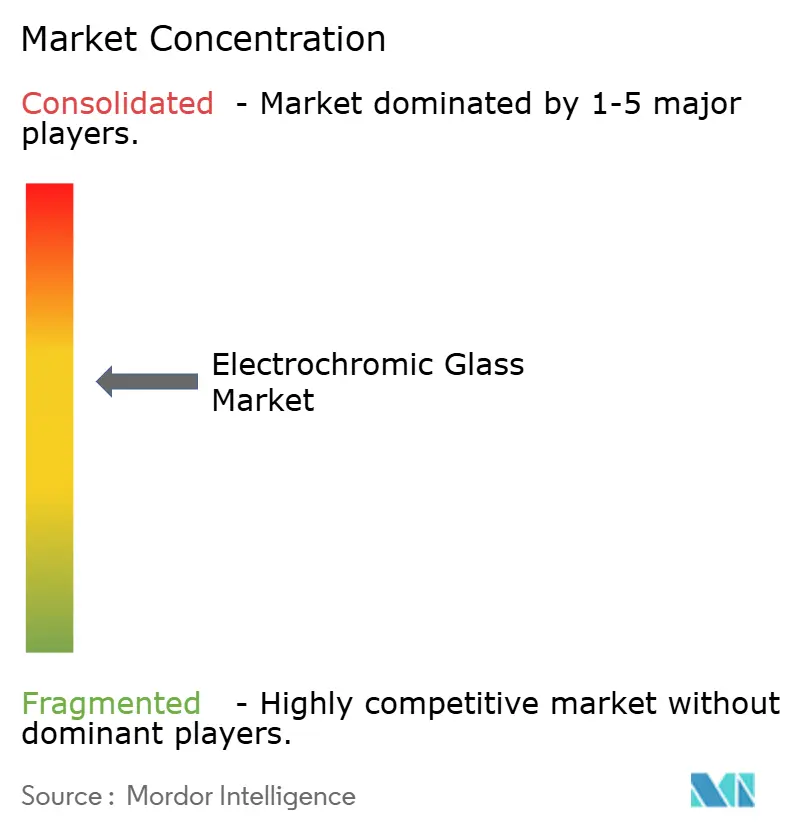
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des verres électrochromes par Mordor Intelligence
La taille du marché des verres électrochromes était évaluée à 2,14 milliards USD en 2025 et devrait croître de 2,32 milliards USD en 2026 pour atteindre 3,52 milliards USD d'ici 2031, à un CAGR de 8,63 % durant la période de prévision (2026-2031). Le marché des verres électrochromes est soutenu par des réglementations en matière de construction qui placent la performance énergétique au cœur des décisions de conception et de rénovation. La directive européenne sur la performance énergétique des bâtiments impose aux États membres de transposer ses dispositions en droit national, ce qui met davantage l'accent sur les bâtiments à émissions nulles et la rénovation. Le code de l'énergie 2025 de la Californie est entré en vigueur en janvier 2026 et a créé des voies de conformité pour le vitrage dynamique dans les nouvelles constructions et les rénovations majeures. Le marché des verres électrochromes bénéficie également de l'interconnexion croissante des systèmes de gestion des bâtiments et de l'utilisation par les constructeurs automobiles de vitrages à teinte variable pour différencier les véhicules électriques haut de gamme. Le coût demeure la principale contrainte, car les unités de vitrage isolant électrochrome coûtent plus cher que le vitrage statique à faible émissivité et nécessitent une coordination électrique lors de l'installation.
Points clés du rapport
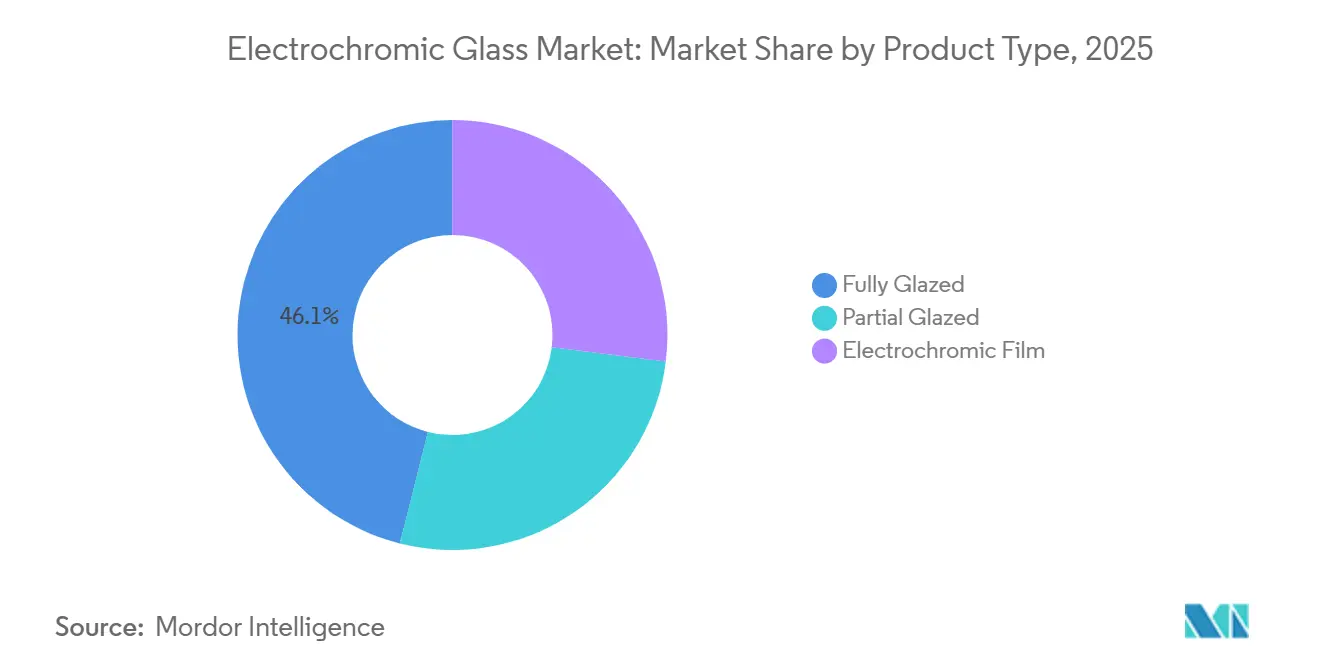
- Par type de produit, le vitrage entièrement vitré détenait 46,05 % de la part du marché des verres électrochromes en 2025, tandis que le film électrochrome devrait progresser à un CAGR de 9,13 % jusqu'en 2031.
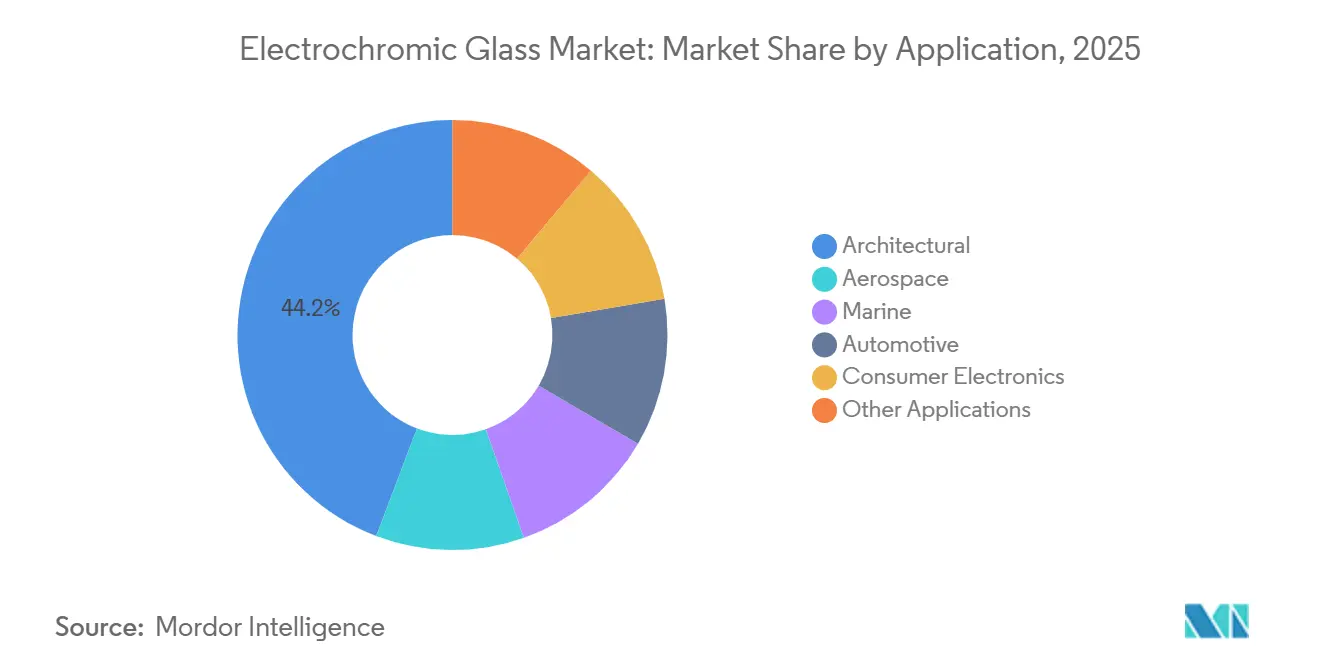
- Par application, le segment architectural détenait 44,23 % de la part du marché des verres électrochromes en 2025, tandis que le segment automobile devrait progresser à un CAGR de 9,84 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 38,61 % de la part du marché des verres électrochromes en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 9,22 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Codes de performance énergétique des bâtiments et mandats de neutralité carbone | +2.4% | Mondial, avec des gains précoces concentrés en Amérique du Nord, dans l'UE et au Japon | Court terme (≤ 2 ans) |
| Intégration aux bâtiments intelligents et à l'automatisation des bâtiments | +1.9% | Cœur en Amérique du Nord et dans l'UE ; extension aux pôles commerciaux de l'APAC | Moyen terme (2 à 4 ans) |
| Vitrage panoramique automobile haut de gamme et rétroviseurs à teinte variable | +1.6% | APAC (véhicules électriques neufs en Chine), UE (équipementiers haut de gamme), Amérique du Nord | Moyen terme (2 à 4 ans) |
| Demande de rénovation pour le contrôle solaire électrifié | +1.3% | Vague de rénovation dans l'UE ; villes de rang 1/2 en Amérique du Nord ; cœur de l'APAC | Moyen terme (2 à 4 ans) |
| Dépôt de couches minces à haut débit et films électrochromes flexibles | +0.9% | Mondial ; fabrication concentrée en Amérique du Nord et en APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Codes de performance énergétique des bâtiments et mandats de neutralité carbone
Les codes de performance énergétique des bâtiments et les mandats de neutralité carbone constituent une raison directe pour les propriétaires et les architectes d'envisager le vitrage dynamique. La directive révisée sur la performance énergétique des bâtiments impose aux États membres de l'UE de transposer ses dispositions en droit national avant mai 2026[1]. La directive oriente également l'attention vers la rénovation des bâtiments existants, où une mauvaise performance énergétique peut déclencher des investissements dans la mise à niveau de l'enveloppe. Le code de l'énergie 2025 de la Californie prévoit une voie de conformité pour le vitrage dynamique dans le cadre d'approches basées sur la performance et s'applique aux nouvelles constructions et aux rénovations majeures à partir de janvier 2026. Une étude de 2026 a rapporté des économies d'énergie annuelles moyennes de chauffage, ventilation et climatisation de 19,5 % pour les fenêtres électrochromes à double bande solaire-thermique dans différentes zones climatiques. Ces exigences et résultats de performance renforcent l'argumentaire en faveur du marché des verres électrochromes dans les projets commerciaux où le contrôle solaire s'inscrit dans une stratégie énergétique globale. Ils relient également les choix de vitrage aux décisions relatives à la conception des façades, aux systèmes mécaniques, aux coûts d'exploitation et au confort des occupants. L'argumentaire qui en résulte est le plus pertinent lorsqu'un projet doit déjà documenter sa performance énergétique. Le vitrage statique peut répondre à de nombreuses exigences de projet, mais le contrôle dynamique offre aux concepteurs un moyen supplémentaire de répondre à l'évolution de l'ensoleillement. L'effet est le plus fort lorsque les équipes de conception prennent en compte la façade dès le début, plutôt que de traiter le verre comme une décision d'approvisionnement tardive.
Intégration aux bâtiments intelligents et à l'automatisation des bâtiments
L'intégration aux bâtiments intelligents et à l'automatisation des bâtiments transforme le vitrage électrochrome d'un composant passif d'enveloppe en un système contrôlé. Les systèmes de gestion des bâtiments peuvent utiliser les signaux d'occupation, d'éclairage naturel et de chauffage, ventilation et climatisation pour régler les niveaux de teinte. Cela peut contribuer à gérer l'éblouissement et les apports solaires tout en maintenant les espaces intérieurs utilisables. La valeur du système dépend de liens fiables entre les systèmes de contrôle, le vitrage, les installations électriques et la plateforme globale du bâtiment. Une revue de 2025 a noté que l'intégration des fenêtres intelligentes électrochromes aux systèmes de gestion de l'énergie des bâtiments existants reste techniquement difficile, en particulier dans les propriétés commerciales plus anciennes. Les fournisseurs qui soutiennent les équipes de contrôle des bâtiments et d'installation peuvent ainsi améliorer leur position sur le marché des verres électrochromes, notamment pour les grandes spécifications commerciales. Le produit doit fonctionner avec les équipements du bâtiment ainsi qu'avec sa conception visuelle et thermique. Cela met davantage l'accent sur la mise en service, les contrôles utilisateurs et le support technique après installation. Cela augmente également la valeur des fournisseurs capables d'expliquer le fonctionnement d'un système de teinte dans les conditions normales d'un bâtiment. Pour les propriétaires, la question pratique est de savoir si le système peut être maintenu tout au long de la durée de vie du bâtiment.
Vitrage panoramique automobile haut de gamme et rétroviseurs à teinte variable
Le vitrage panoramique automobile haut de gamme et les rétroviseurs à teinte variable étendent la technologie électrochrome au-delà des applications conventionnelles dans le bâtiment. Les constructeurs automobiles utilisent de plus grandes surfaces vitrées pour améliorer la conception de l'habitacle et créer des expériences passagers différenciées. GENTEX CORPORATION et Antolin ont signé un accord de coopération en avril 2026 pour développer des pare-soleil à teinte variable de nouvelle génération pour les constructeurs automobiles européens. Miru Smart Technologies et Argotec ont dévoilé un prototype de toit ouvrant électrochrome à courbure composée mesurant 1,5 m sur 1,6 m en mars 2025. L'application automobile peut soutenir des séries de production plus importantes et contribuer à faire progresser le développement de films et de verres courbés qui pourraient ultérieurement servir d'autres segments du marché des verres électrochromes. Les programmes automobiles exigent une qualité reproductible et une coordination étroite avec les cycles de conception des véhicules. Ces exigences peuvent inciter les fournisseurs à améliorer l'uniformité des revêtements, les connexions électriques et les procédés de fabrication. Les toits et pare-soleil à teinte variable rendent également la technologie plus familière aux constructeurs automobiles et aux clients.
Demande de rénovation pour le contrôle solaire électrifié
La demande de rénovation pour le contrôle solaire électrifié crée une voie d'adoption distincte dans les bâtiments existants. La directive sur la performance énergétique des bâtiments place la rénovation au cœur de la politique européenne en matière de bâtiments et accroît l'attention portée aux bâtiments à faible performance. Les produits à base de film peuvent être installés par des partenaires locaux en verrerie sans remplacer l'ensemble des menuiseries. ChromoGenics a reçu une commande de 4 000 m² de verre dynamique ConverLight pour Central Yards à Hong Kong en juin 2026[2]. Les projets de rénovation peuvent également remédier à la pratique courante consistant à fermer les stores contre l'éblouissement tout en utilisant l'éclairage artificiel. Cela soutient le marché des verres électrochromes, où les propriétaires cherchent à réduire les apports solaires sans perdre la lumière du jour ni remplacer une façade entière. Les décisions de rénovation doivent souvent s'adapter aux bâtiments occupés et aux calendriers de maintenance établis. Un produit pouvant fonctionner avec des partenaires locaux en verrerie peut être plus facile à mettre en œuvre dans ce contexte. L'attrait ne se limite pas à la consommation d'énergie, car la gestion de l'éblouissement et le confort visuel influencent également la décision. La voie vers l'adoption dépend toujours de la qualité de l'installation et de l'économie propre à chaque bâtiment.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé par rapport au vitrage isolant conventionnel | -2.5% | Mondial ; plus aigu sur les marchés APAC sensibles aux prix et dans les segments résidentiels | Court terme (≤ 2 ans) |
| Complexité d'installation et de mise en service | -1.9% | Mondial ; plus prononcé sur les marchés de rénovation, en Amérique du Sud et en Afrique et Moyen-Orient | Moyen terme (2 à 4 ans) |
| Durabilité, stabilité cyclique et absence d'une norme de durabilité harmonisée à l'échelle mondiale | -1.4% | Mondial ; particulièrement contraignant sur les marchés sans cadres d'approvisionnement établis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé par rapport au vitrage isolant conventionnel
Le coût initial élevé par rapport au vitrage isolant conventionnel demeure le principal obstacle à une adoption plus large. Les coûts installés du verre électrochrome aux États-Unis varient de 60 à 150 USD par pied carré, soit 3 à 5 fois le coût d'un vitrage statique à faible émissivité haute performance. La prime est particulièrement difficile à justifier lorsque les équipes de projet n'évaluent que les économies d'énergie directes. Elle peut paraître moins sévère lorsque le remplacement des systèmes d'occultation, la réduction de la taille des équipements de chauffage, ventilation et climatisation et les déductions disponibles sont pris en compte. L'approvisionnement en matériaux et la nécessité de revêtements spécialisés peuvent également maintenir une pression sur les coûts du système. Le marché des verres électrochromes reste donc le plus dynamique dans les projets où les avantages en matière d'énergie, de confort, de conception et de contrôle des bâtiments sont évalués ensemble plutôt qu'à travers une simple comparaison de prix initial. Cela explique pourquoi les bâtiments commerciaux haut de gamme ont été un premier domaine d'adoption. Cela contribue également à expliquer l'intérêt pour les projets d'aéroports, de bureaux et à usage mixte avec de grandes surfaces vitrées. Dans les projets à moindre coût, la prime de prix peut l'emporter sur les avantages plus difficiles à mesurer lors de l'approvisionnement. Une adoption plus large dépendra de la capacité des fournisseurs à rendre la proposition installée plus simple et moins coûteuse.
Complexité d'installation et de mise en service
La complexité d'installation et de mise en service peut retarder les projets et augmenter les coûts. Le verre électrochrome nécessite un travail coordonné entre les entrepreneurs en vitrage et les sous-traitants électriques. Chaque fenêtre nécessite un câblage en courant continu basse tension et les travaux de rénovation peuvent nécessiter de nouveaux conduits et une programmation des systèmes de contrôle. Ces exigences sont plus difficiles à gérer dans les zones où l'expérience des systèmes électrochromes ou de l'automatisation des bâtiments est limitée. Une revue de 2025 a identifié l'intégration aux infrastructures de gestion de l'énergie des bâtiments existants comme un défi technique persistant. La formation, les entrepreneurs spécialisés et des modèles d'installation plus intégrés peuvent réduire cet obstacle, mais la question reste importante pour le marché des verres électrochromes dans les marchés de construction en développement. Les équipes de projet doivent planifier le câblage et les systèmes de contrôle avant l'installation du vitrage. Les modifications apportées tardivement dans la construction peuvent augmenter le risque de retard et réduire la valeur perçue du système. Cela peut être particulièrement difficile lors de travaux de rénovation, où le bâtiment existant peut disposer d'équipements plus anciens.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le vitrage entièrement vitré en tête, tandis que les formats de film s'accélèrentLe vitrage entièrement vitré détenait 46,05 % de la part du marché des verres électrochromes en 2025, tandis que le film électrochrome devrait progresser à un CAGR de 9,13 % jusqu'en 2031. Les unités de vitrage isolant entièrement vitré restent importantes dans les grands projets commerciaux car elles s'intègrent directement dans les systèmes de murs-rideaux et peuvent assurer une teinte uniforme sur de grandes surfaces vitrées. Les fournisseurs établis ont développé des capacités de production pour ces grands formats, ce qui soutient leur rôle dans les travaux architecturaux exigeants. Les clients évaluant de grandes surfaces vitrées peuvent accorder une grande importance à un aspect neutre sur l'ensemble de la façade. Ils ont également besoin de l'assurance que le vitrage conservera son comportement de commutation prévu dans le temps. Ces considérations favorisent les fournisseurs disposant de références de projets établies et de données de performance détaillées. La décision relative au produit est par conséquent à la fois un choix de matériau et une décision à long terme concernant le système du bâtiment.
Le film électrochrome répond à un ensemble différent de besoins des clients car il peut servir les travaux de rénovation et les programmes automobiles. Le dépôt de film par voie de solution peut réduire la dépendance aux équipements utilisés pour les procédés de revêtement conventionnels sur grandes surfaces. Le film ConverLight de ChromoGenics est conçu pour être stratifié par des partenaires locaux en verrerie, ce qui peut réduire la nécessité de transporter des unités de vitrage isolant finies sur de longues distances. L'entreprise a reçu sa première commande nord-américaine pour un projet résidentiel de luxe au Colorado en 2025. Les produits en film ont encore besoin de résultats de tests cohérents et d'une certification reconnue pour concurrencer les systèmes entièrement vitrés établis. Cela laisse de la place sur le marché des verres électrochromes pour les fournisseurs capables d'associer des formats moins coûteux à des preuves de performance fiables.

Par application :
le segment architectural mène la demande tandis que l'automobile s'accélèreLe segment architectural détenait 44,23 % de la part du marché des verres électrochromes en 2025, tandis que le segment automobile devrait progresser à un CAGR de 9,84 % jusqu'en 2031. Le segment architectural reste la plus grande application car les façades commerciales, les aéroports et les développements à usage mixte nécessitent une gestion de la lumière du jour et un contrôle solaire. Saint-Gobain a équipé la jetée D de l'aéroport international de Nashville de vitrages électrochromes en juin 2026 dans le cadre de l'expansion BNA Vision. La commande de Central Yards par ChromoGenics en juin 2026 montre que les grands projets de vitrage dynamique s'étendent également aux développements à usage mixte en Asie.
La demande automobile se développe à mesure que les constructeurs automobiles ajoutent de plus grandes surfaces vitrées pour les toits et des fonctionnalités intérieures à teinte variable. L'application offre une voie pour que les grands panneaux courbés et les formats de films légers progressent vers une utilisation en production. L'accord d'avril 2026 entre GENTEX CORPORATION et Antolin portait sur des pare-soleil à teinte variable de nouvelle génération pour les clients automobiles européens. Le prototype de 2025 de Miru Smart Technologies et Argotec a également démontré un panneau à courbure composée mesurant 1,5 m sur 1,6 m. Les applications aérospatiales, électroniques et marines permettent au marché des verres électrochromes de tirer parti des avancées connexes en matière de matériaux, de systèmes de contrôle et de conception de systèmes compacts. Les applications ont également des cycles d'achat et des exigences produits différents. Les projets architecturaux nécessitent une coordination de façade, tandis que les programmes automobiles exigent une intégration reproductible dans des plateformes de fabrication. L'aérospatiale accorde une importance particulière à la stabilité cyclique. Cette diversité offre aux fournisseurs plusieurs voies possibles pour appliquer la même technologie sous-jacente.
Analyse géographique
Marché du Verre Électrochromique en Amérique du Nord
L'Amérique du Nord détenait 38,61 % de la part de marché du verre électrochromique en 2025. La région bénéficie d'une forte demande en construction commerciale et d'une base solide d'activités liées aux bâtiments écologiques et aux codes énergétiques. Le code énergétique 2025 de la Californie a créé des voies de conformité pour le vitrage dynamique dans les nouvelles constructions et les rénovations majeures à partir de janvier 2026. Ce cadre réglementaire soutient le marché du verre électrochromique dans les projets métropolitains où la performance de l'enveloppe, le confort des occupants et la consommation énergétique sont évalués conjointement. L'activité de rénovation au Canada et la base industrielle du Mexique contribuent à la demande régionale, bien que les États-Unis demeurent le principal contributeur. La région offre également une base de références de projets pour les fournisseurs travaillant sur d'autres grands développements commerciaux. Cela est important car les équipes de conception tiennent souvent compte des installations achevées lors de la sélection de technologies de construction moins connues. Les exigences réglementaires et les incitations disponibles peuvent renforcer davantage l'argumentaire dans les zones à coûts énergétiques élevés. La demande nord-américaine est donc soutenue à la fois par l'activité de construction et par une expérience de marché établie.
Marché du Verre Électrochromique en Asie-Pacifique
L'Asie-Pacifique devrait progresser à un CAGR de 9,22 % jusqu'en 2031. La croissance est liée à la production de véhicules électriques, aux programmes de construction écologique et à la construction hôtelière dans plusieurs marchés asiatiques. La commande Central Yards à Hong Kong illustre l'utilisation du vitrage dynamique dans un grand développement dont l'ouverture est prévue en 2027. Le Japon dispose de ses propres exigences de conformité produit, ce qui peut affecter l'accès aux systèmes importés. L'investissement de l'Inde dans l'infrastructure de revêtement de verre de précision pourrait soutenir la capacité de production future et la demande dans les principaux centres d'immobilier commercial. L'Asie-Pacifique comprend des marchés aux systèmes réglementaires, aux types de projets et aux attentes des clients différents. Cela crée des opportunités tant pour les fournisseurs régionaux que pour les entreprises internationales établies.
Marché du Verre Électrochromique en EMEA et en Amérique du Sud
L'Europe bénéficie des exigences de rénovation prévues par la directive sur la performance énergétique des bâtiments. Saint-Gobain a lancé RealTone en février 2025 pour remédier à la teinte bleue historiquement associée au vitrage électrochromique. ChromoGenics a réalisé une grande installation de verre électrochromique courbé au siège de Boverket en Suède en 2024. L'Amérique du Sud reste axée sur les projets commerciaux haut de gamme et les projets résidentiels de luxe. La demande au Moyen-Orient et en Afrique est concentrée dans certains développements d'infrastructure et certifiés durables, notamment des projets liés au programme Vision 2030 de l'Arabie saoudite. L'activité de rénovation européenne offre une voie plus établie pour les systèmes de rénovation à base de films. L'opportunité sud-américaine reste plus étroite et davantage axée sur les projets à haute valeur ajoutée.
Paysage concurrentiel
Le marché des verres électrochromes est modérément concentré, les cinq premiers acteurs étant Saint-Gobain, View, Inc., AGC Inc., GENTEX CORPORATION et ChromoGenics. Leur base installée et leur expérience en matière de projets sont importantes car les grands programmes de vitrage nécessitent une ingénierie, une coordination électrique et un support de service à long terme. Saint-Gobain a continué à mettre à jour son offre de produits architecturaux, notamment avec le lancement de RealTone en 2025. Cette approche répond aux préoccupations de conception tout en conservant les fonctions de contrôle de l'éblouissement et thermique. Les fournisseurs architecturaux doivent répondre aux attentes visuelles en plus des exigences énergétiques et de contrôle. Les grands projets nécessitent également une confiance dans la capacité de production et le support technique. Ces facteurs peuvent rendre les entreprises établies attractives pour les installations complexes. Leur avantage réside dans la capacité à fournir un système complet plutôt que du verre seul.
GENTEX CORPORATION a élargi ses activités automobiles grâce à son accord de coopération d'avril 2026 avec Antolin pour les pare-soleil à teinte variable. Miru Smart Technologies et Argotec ont utilisé leur prototype de toit ouvrant à courbure composée de 2025 pour montrer les progrès réalisés sur les formats de vitrage automobile plus grands. Ces mouvements soutiennent une approche fondée sur l'intégration des produits, la conception des véhicules et la faisabilité de fabrication. Ils montrent également pourquoi les fournisseurs automobiles peuvent influencer l'orientation future du marché des verres électrochromes. Les clients automobiles ont besoin de composants qui fonctionnent dans le cadre de programmes de véhicules étroitement gérés. Les partenariats entre fournisseurs peuvent combiner la technologie électrochrome avec l'intégration intérieure et les relations avec les équipementiers d'origine. Cela peut réduire la distance entre une démonstration technique et une application en production. Cela augmente également la pression sur les entreprises qui se sont concentrées uniquement sur l'utilisation architecturale.
Les entreprises axées sur les films se démarquent en s'attaquant à l'économie de la rénovation et à l'installation localisée. La première commande nord-américaine de ChromoGenics en 2025 et l'attribution de Central Yards en 2026 illustrent cette approche dans des projets résidentiels et à usage mixte. EControl-Glas GmbH and Co. KG et Smartglass International Limited répondent aux exigences régionales d'unités de vitrage isolant personnalisées. Le marché des verres électrochromes conserve des opportunités dans les bâtiments commerciaux de milieu de gamme, les travaux de rénovation résidentielle et les fenêtres de cabines d'avion. La concurrence reste fondée sur la fiabilité des produits, le support de projet, le coût et la capacité à répondre à différentes exigences de format. Les fournisseurs d'unités de vitrage isolant personnalisées peuvent être compétitifs là où le service local et les spécifications sur mesure sont importants. Les fournisseurs de films peuvent être compétitifs là où la flexibilité d'installation est le principal besoin du client. Le paysage concurrentiel est donc façonné par l'application autant que par la taille de l'entreprise dans différents contextes de projets.
Leaders du secteur des verres électrochromes
-
Saint-Gobain
-
View, Inc.
-
AGC Inc.
-
GENTEX CORPORATION
-
ChromoGenics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Verre Électrochromique Entreprises couvertes dans ce rapport
- AGC Inc.
- ChromoGenics
- Corning Incorporated
- EControl-Glas GmbH and Co. KG
- GENTEX CORPORATION
- Guardian Glass
- Halio Inc.
- Kinestral Technologies, Inc.
- Nippon Sheet Glass Co., Ltd
- Pleotint LLC
- Polytronix, Inc.
- PPG Industries, Inc.
- RESEARCH FRONTIERS INC.
- Saint-Gobain
- Smartglass International Limited
- View, Inc.
Développements industriels récents dans Marché du Verre Électrochromique
- Juin 2026 : Saint-Gobain a équipé la jetée D de l'aéroport international de Nashville de vitrages électrochromes dans le cadre de l'expansion BNA Vision. L'installation démontre le déploiement commercial du vitrage dynamique pour le contrôle de la lumière du jour, de l'éblouissement et de la chaleur solaire dans les grands bâtiments publics.
- Avril 2026 : GENTEX CORPORATION et Antolin ont signé un accord de coopération pour développer des pare-soleil à teinte variable de nouvelle génération pour les constructeurs automobiles européens. La collaboration étend la technologie électrochrome aux applications de vitrage et d'occultation automobiles, soutenant la demande de verres électrochromes dans les véhicules.
Périmètre du rapport mondial sur le marché des verres électrochromes
Le verre électrochrome est un matériau de vitrage intelligent qui modifie ses propriétés optiques en réponse à un stimulus électrique appliqué. Il permet une modulation contrôlée de la transmission lumineuse et du rayonnement solaire tout en maintenant la visibilité à travers le vitrage.
Le marché des verres électrochromes est segmenté par type de produit, application et géographie. Par type de produit, le marché est segmenté en vitrage entièrement vitré, partiellement vitré et film électrochrome. Par application, le marché est segmenté en architecture, automobile, aérospatiale, électronique grand public, marine et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les verres électrochromes dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Entièrement vitré |
| Partiellement vitré |
| Film électrochrome |
| Architecture |
| Automobile |
| Aérospatiale |
| Électronique grand public |
| Marine |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Entièrement vitré | |
| Partiellement vitré | ||
| Film électrochrome | ||
| Par application | Architecture | |
| Automobile | ||
| Aérospatiale | ||
| Électronique grand public | ||
| Marine | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des verres électrochromes ?
Le marché des verres électrochromes s'élève à 2,32 milliards USD en 2026 et devrait atteindre 3,52 milliards USD d'ici 2031.
Quels sont les facteurs qui stimulent la demande de verres électrochromes ?
Les codes de performance énergétique des bâtiments, les exigences relatives aux bâtiments à émissions nulles, l'activité de rénovation, l'automatisation des bâtiments et la demande de vitrage automobile soutiennent l'adoption.
Quel type de produit a dominé la part de marché en 2025 ?
Le vitrage entièrement vitré détenait 46,05 % de la part de marché en 2025.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Le segment automobile devrait progresser à un CAGR de 9,84 % jusqu'en 2031, soutenu par le développement de toits ouvrants et de pare-soleil à teinte variable.