
エレクトロクロミックガラス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
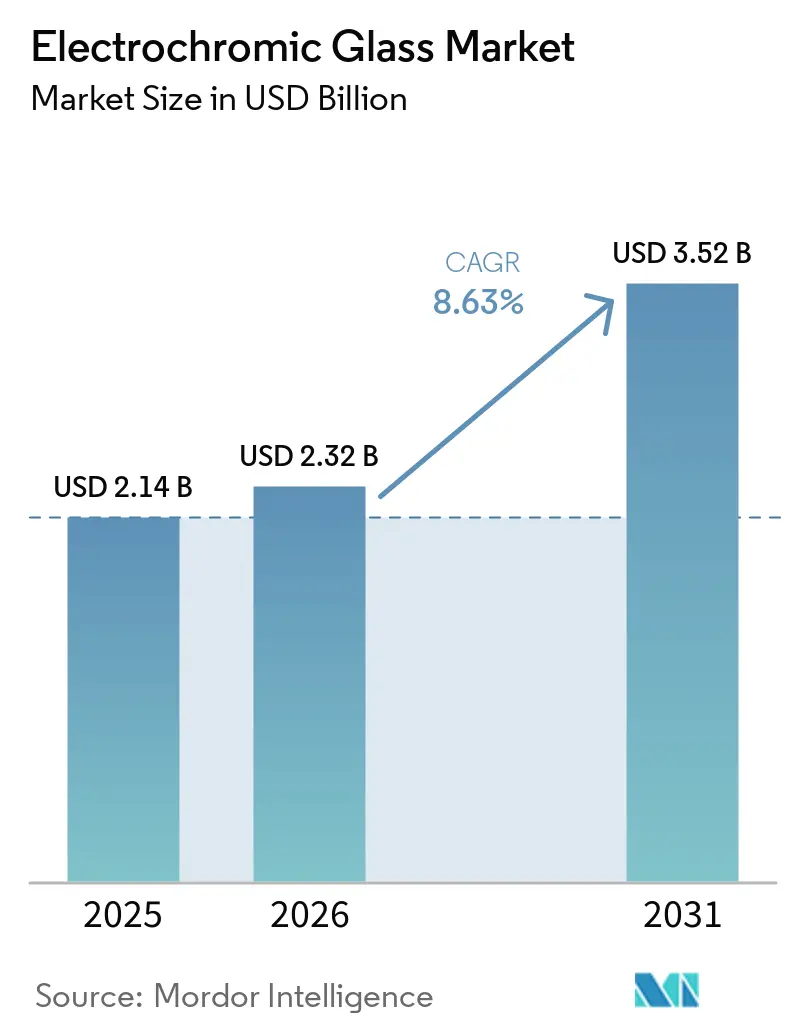
| 市場規模 (2026) | 2.32 十億米ドル |
| 市場規模 (2031) | 3.52 十億米ドル |
| 成長率 (2026 - 2031) | 8.63 % |
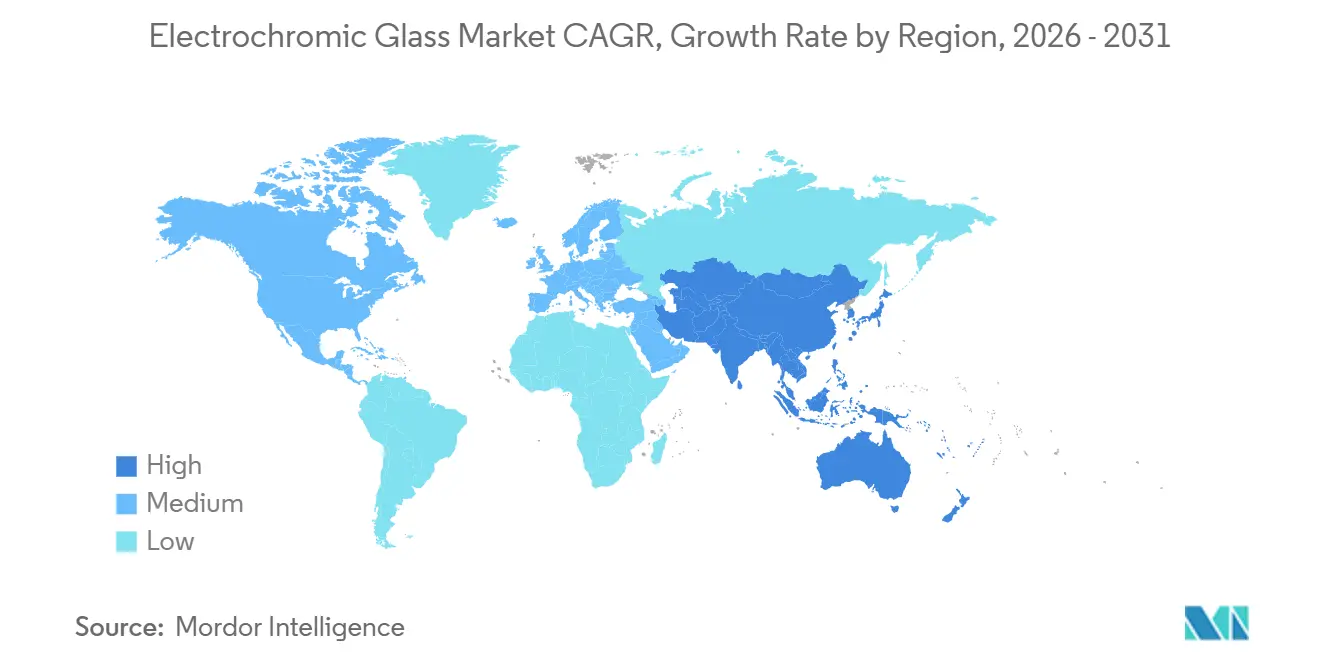
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
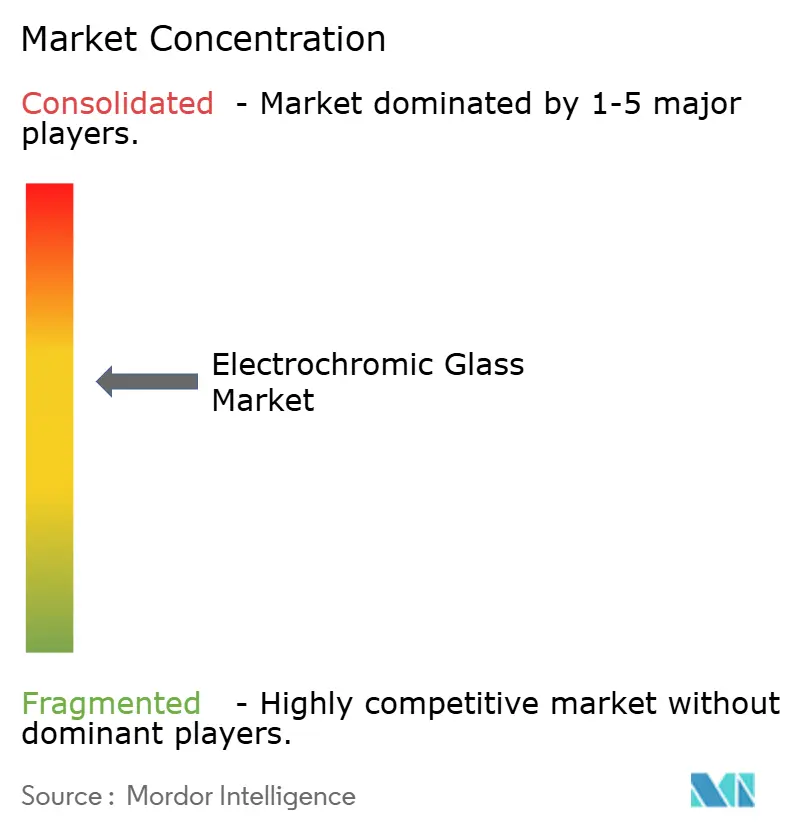
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエレクトロクロミックガラス市場分析
エレクトロクロミックガラス市場規模は2025年に2.14 ビリオン 米ドルと評価され、2026年の2.32 ビリオン 米ドルから2031年には3.52 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは8.63%です。エレクトロクロミックガラス市場は、エネルギー性能を設計・改修の意思決定においてより中心的な位置づけとする建築規制によって支えられています。欧州連合の建築物エネルギー性能指令は、加盟国に対してその規定を国内法に移行することを求めており、ゼロエミッション建築物と改修への注目が高まっています。カリフォルニア州の2025年エネルギーコードは2026年1月に施行され、新築建物および大規模改修における動的グレージングの適合経路を設けました。エレクトロクロミックガラス市場は、建築制御システムの接続性が高まるにつれ、また自動車メーカーがプレミアム電気自動車の差別化に調光ガラスを活用するにつれて恩恵を受けています。コストは依然として主な制約要因であり、エレクトロクロミック断熱ガラスユニットは静的低放射率グレージングよりもコストが高く、施工時に電気工事との調整が必要です。
レポートの主要ポイント
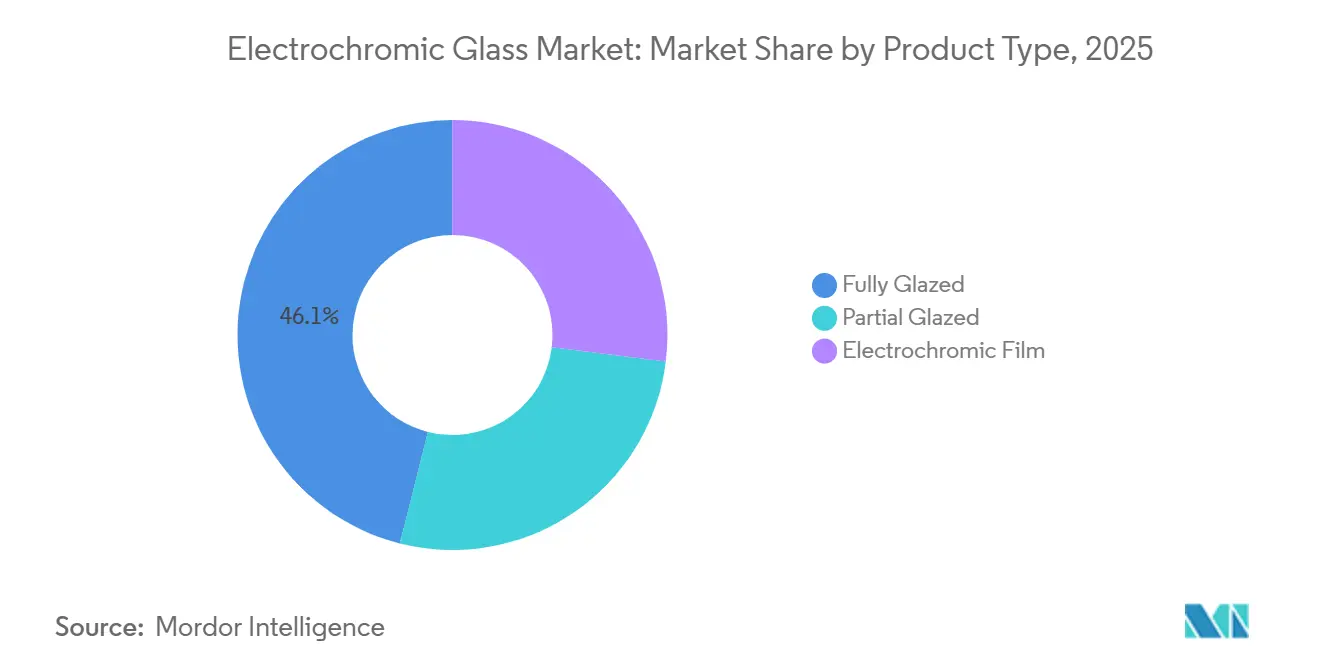
- 製品タイプ別では、フルグレージドが2025年のエレクトロクロミックガラス市場シェアの46.05%を占め、エレクトロクロミックフィルムは2031年にかけてCAGR 9.13%で成長する見込みです。
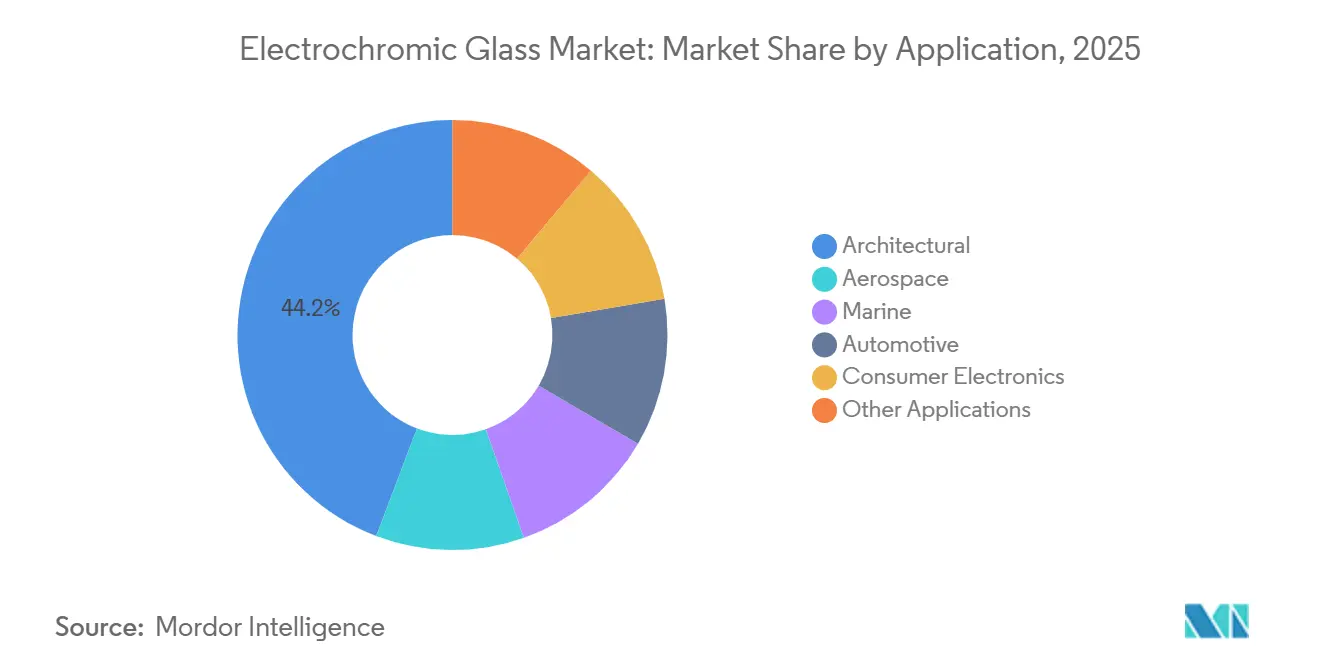
- 用途別では、建築が2025年のエレクトロクロミックガラス市場シェアの44.23%を占め、自動車は2031年にかけてCAGR 9.84%で成長する見込みです。
- 地域別では、北米が2025年のエレクトロクロミックガラス市場シェアの38.61%を占め、アジア太平洋は2031年にかけてCAGR 9.22%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建築物エネルギーコードおよびネットゼロ義務 | +2.4% | 北米、EU、日本での早期成果に集中した世界規模 | 短期(2年以内) |
| スマートビルディングおよびビルオートメーション統合 | +1.9% | 北米・EUが中核、アジア太平洋の商業ハブへの波及 | 中期(2~4年) |
| プレミアム自動車用パノラミックグレージングおよび調光ミラー | +1.6% | アジア太平洋(中国NEV)、EU(プレミアムOEM)、北米 | 中期(2~4年) |
| 電動化ソーラーコントロールへの改修需要 | +1.3% | EU改修の波、北米ティア1・2都市、アジア太平洋中核 | 中期(2~4年) |
| 高スループット薄膜成膜および柔軟なエレクトロクロミックフィルム | +0.9% | 世界規模、製造は北米とアジア太平洋に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建築物エネルギーコードおよびネットゼロ義務
建築物エネルギーコードおよびネットゼロ義務は、オーナーや建築家が動的グレージングを検討する直接的な理由を生み出しています。改訂された建築物エネルギー性能指令は、EU加盟国に対して2026年5月までにその規定を国内法に移行することを求めています[1]。同指令はまた、エネルギー性能が低い既存建築物の改修にも注意を向けており、外皮改修への投資を促す可能性があります。カリフォルニア州の2025年エネルギーコードは、性能ベースのアプローチのもとで動的グレージングの適合経路を設けており、2026年1月から新築建物および大規模改修に適用されます。2026年の研究では、気候ゾーン全体にわたるソーラーサーマルデュアルバンドエレクトロクロミック窓の年間平均暖房・換気・空調エネルギー節約率が19.5%と報告されました。これらの要件と性能結果は、ソーラーコントロールがより広範なエネルギー戦略の一部となっている商業プロジェクトにおけるエレクトロクロミックガラス市場の根拠を強化します。また、グレージングの選択をファサードデザイン、機械システム、運用コスト、居住者の快適性に関する意思決定と結びつけます。その結果として生まれる根拠は、プロジェクトがすでにエネルギー性能を文書化する必要がある場合に最も関連性が高くなります。静的グレージングは多くのプロジェクト要件を満たすことができますが、動的制御により設計者は変化する日光に対応するもう一つの手段を得ることができます。この効果は、ガラスを後期調達の決定として扱うのではなく、設計チームがファサードを早期に検討する場合に最も強く発揮されます。
スマートビルディングおよびビルオートメーション統合
スマートビルディングおよびビルオートメーション統合は、エレクトロクロミックグレージングを受動的な外皮コンポーネントから制御されたシステムへと変化させます。ビル管理システムは、在室状況、昼光、暖房・換気・空調のシグナルを使用して着色レベルを設定することができます。これにより、室内空間の使用性を維持しながらグレアと太陽熱を管理するのに役立ちます。システムの価値は、制御、グレージング、電気工事、およびより広範なビルプラットフォーム間の信頼性の高い連携に依存します。2025年のレビューでは、エレクトロクロミックスマート窓をレガシーなビルエネルギー管理システムと連携させることは、特に古い商業施設において技術的に依然として困難であることが指摘されました。したがって、建築制御と施工チームをサポートするサプライヤーは、特に大規模な商業仕様においてエレクトロクロミックガラス市場での地位を向上させることができます。製品は、建物の視覚的・熱的設計だけでなく、建物の設備とも連携して機能する必要があります。これにより、施工後のコミッショニング、ユーザー制御、技術サポートへの重点が高まります。また、着色システムが通常のビル環境でどのように機能するかを説明できるサライヤーの価値も高まります。不動産オーナーにとっての実際的な問題は、建物の耐用年数を通じてシステムを維持できるかどうかです。
プレミアム自動車用パノラミックグレージングおよび調光ミラー
プレミアム自動車用パノラミックグレージングおよび調光ミラーは、エレクトロクロミック技術を従来の建築用途を超えて拡張します。自動車メーカーは、キャビンデザインを改善し、差別化された乗客体験を生み出すために、より大きなガラス面積を採用しています。GENTEX CORPORATIONとAntolinは、2026年4月に欧州の自動車メーカー向けの次世代調光サンバイザーを開発するための協力協定に署名しました。Miru Smart TechnologiesとArgotecは、2025年3月に1.5m×1.6mの複合曲面エレクトロクロミックサンルーフのプロトタイプを発表しました。自動車用途は、より大規模な生産ラインを支援し、後にエレクトロクロミックガラス市場の他の部分に役立つ可能性のあるフィルムおよび曲面ガラスの開発を促進することができます。自動車プログラムは、繰り返し可能な品質と車両設計サイクルとの緊密な調整を必要とします。これらの要件により、サプライヤーはコーティングの均一性、電気接続、および製造プロセスを改善するよう促されます。調光ルーフとバイザーはまた、自動車メーカーと顧客にとってこの技術をより身近なものにします。
電動化ソーラーコントロールへの改修需要
電動化ソーラーコントロールへの改修需要は、既存建築物における採用への別の経路を生み出します。建築物エネルギー性能指令は、欧州の建築政策の中心に改修を位置づけ、性能の低い建築ストックへの注目を高めています。フィルムベースの製品は、すべての窓アセンブリを交換することなく、地域のガラスパートナーを通じて施工することができます。ChromoGenicsは2026年6月に香港のセントラルヤーズにおいてConverLight動的ガラスの4,000m²の受注を獲得しました[2]。改修プロジェクトはまた、グレアに対してブラインドを閉じながら人工照明を使用するという一般的な慣行にも対処することができます。これは、オーナーが昼光を失ったりファサード全体を交換したりすることなく太陽熱取得を低減しようとするエレクトロクロミックガラス市場を支援します。改修の意思決定は、多くの場合、居住中の建物と確立されたメンテナンススケジュールに合わせる必要があります。地域のガラスパートナーと連携できる製品は、この環境での適用が容易になる可能性があります。その魅力はエネルギー使用に限定されず、グレア管理と視覚的快適性も意思決定に影響します。採用への経路は依然として施工品質と各建物の経済性に依存します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来の断熱ガラスに対する高い初期コスト | -2.5% | 世界規模、価格に敏感なアジア太平洋市場および住宅セグメントで最も顕著 | 短期(2年以内) |
| 施工およびコミッショニングの複雑さ | -1.9% | 世界規模、改修市場・南米・中東アフリカで最も著 | 中期(2~4年) |
| 耐久性、サイクル安定性、および世界的に統一された耐久性基準の欠如 | -1.4% | 世界規模、確立された調達フレームワークのない市場で特に抑制的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
従来の断熱ガラスに対する高い初期コスト
従来の断熱ガラスに対する高い初期コストは、より広範な採用への最も明確な障壁であり続けています。米国でのエレクトロクロミックガラスの施工コストは1平方フィートあたり60米ドルから150米ドルの範囲であり、これは高性能静的低放射率グレージングのコストの3~5倍です。プロジェクトチームが直接的なエネルギー節約のみを評価する場合、このプレミアムを正当化することは特に困難です。遮蔽システムの代替、暖房・換気・空調設備の小型化、および利用可能な控除が含まれる場合、それほど深刻ではないように見えることがあります。材料供給と特殊コーティングの必要性もシステムコストへの圧力を維持する可能性があります。したがって、エレクトロクロミックガラス市場は、エネルギー、快適性、デザイン、およびビル制御の利点が単純な初期価格比較ではなく総合的に評価されるプロジェクトで最も強力であり続けています。これは、プレミアム商業ビルが早期採用の分野となっている理由を説明しています。また、大きなガラス面積を持つ空港、オフィス、複合用途プロジェクトへの関心を説明するのにも役立ちます。コストの低いプロジェクトでは、価格プレミアムが調達時に測定しにくい利点を上回る可能性があります。より広範な採用は、サプライヤーが施工提案をよりシンプルでコスト効率の高いものにできるかどうかにかかっています。
施工およびコミッショニングの複雑さ
施工およびコミッショニングの複雑さは、プロジェクトを遅延させ、コストを増加させる可能性があります。エレクトロクロミックガラスは、グレージング業者と電気工事業者による調整された作業を必要とします。各窓には低電圧直流配線が必要であり、改修工事では新しい配管と制御プログラミングが必要になる場合があります。これらの要件は、エレクトロクロミックシステムやビルオートメーションの経験が限られている地域では管理が困難です。2025年のレビューでは、レガシーなビルエネルギー管理インフラとの統合が継続的な技術的課題として特定されました。トレーニング、専門業者、およびより統合された施工モデルはこの障壁を低減できますが、この問題は発展途上の建設市場におけるエレクトロクロミックガラス市場にとって依然として重要です。プロジェクトチームは、グレージングが施工される前に配線と制御を計画する必要があります。建設の後期に行われた変更は、スケジュールリスクを増加させ、システムの認識価値を低下させる可能性があります。これは、既存の建物に古い設備がある場合の改修工事中に特に困難になる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
フルグレージドがリードし、フィルム形式が加速フルグレージドは2025年のエレクトロクロミックガラス市場シェアの46.05%を占め、エレクトロクロミックフィルムは2031年にかけてCAGR 9.13%で成長する見込みです。フルグレージドの断熱ガラスユニットは、カーテンウォールシステムに直接適合し、大きなパネル全体に一貫した着色を提供できるため、主要な商業プロジェクトで引き続き重要です。確立されたサプライヤーはこれらの大型フォーマットの生産能力を構築しており、要求の高い建築作業における役割を支えています。大きなガラス面積を評価する顧客は、ファサード全体にわたる中立的な外観に高い価値を置く可能性があります。また、グレージングが時間の経過とともに意図したスイッチング動作を維持することの保証も必要です。これらの考慮事項は、確立されたプロジェクト実績と詳細な性能データを持つサプライヤーを有利にします。したがって、製品の決定は材料の選択であると同時に、長期的なビルシステムの決定でもあります。
エレクトロクロミックフィルムは、改修工事や自動車プログラムに対応できるため、異なる顧客ニーズをサポートします。溶液処理フィルム成膜は、従来の大面積コーティングプロセスに使用される設備への依存を低減できます。ChromoGenicsのConverLightフォイルは、地域のガラスパートナーによってラミネート加工されるよう設計されており、完成した断熱ガラスユニットを長距離輸送する必要性を低減できます。同社は2025年にコロラド州の高級住宅プロジェクトで北米初の受注を獲得しました。フィルム製品は、確立されたフルグレージドシステムと競合するために、一貫したテスト結果と認められた認証が依然として必要です。これにより、低コストフォーマットと信頼性の高い性能証拠を組み合わせることができるサプライヤーにとって、エレクトロクロミックガラス市場に余地が残されています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
建築セグメントが需要をリードし、自動車が加速建築は2025年のエレクトロクロミックガラス市場シェアの44.23%を占め、自動車は2031年にかけてCAGR 9.84%で成長する見込みです。商業ファサード、空港、複合用途開発が昼光管理とソーラーコントロールを必要とするため、建築は最大の用途であり続けています。Saint-GobainはBNAビジョン拡張の一環として、2026年6月にナッシュビル国際空港のコンコースDにエレクトロクロミックグレージングを設置しました。ChromoGenicsの2026年6月のセントラルヤーズ受注は、大規模な動的ガラスプロジェクトがアジアの複合用途開発にも進出していることを示しています。
自動車需要は、自動車メーカーがより大きなルーフグレージングと調光インテリア機能を追加するにつれて拡大しています。この用途は、大型曲面パネルと軽量フィルム形式が生産用途に移行するための経路を提供します。GENTEX CORPORATIONとAntolinの2026年4月の協定は、欧州の自動車顧客向けの次世代調光サンバイザーに焦点を当てていました。Miru Smart TechnologiesとArgotecの2025年のプロトタイプも、1.5m×1.6mの複合曲面パネルを実証しました。航空宇宙、エレクトロニクス、マリン用途により、エレクトロクロミックガラス市場は材料、制御、コンパクトなシステム設計における関連する進歩を活用することができます。これらの用途はまた、異なる購買サイクルと製品要件を持っています。建築プロジェクトはファサードの調整を必要とし、車両プログラムは製造プラットフォームへの繰り返し可能な統合を必要とします。航空宇宙はサイクル安定性を特に重視します。このような組み合わせにより、サプライヤーは異なるプロジェクト環境において同じ基盤技術を適用するための複数の可能な経路を持つことができます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米エレクトロクロミックガラス市場
北米は2025年のエレクトロクロミックガラス市場シェアの38.61%を占めた。同地域は商業建設需要が旺盛であり、グリーンビルディングおよびエネルギーコード活動の成熟した基盤を有している。カリフォルニア州の2025年エネルギーコードは、2026年1月以降の新築建物および大規模改修に対してダイナミックグレージングのコンプライアンス経路を設けた。この規制環境は、エンベロープ性能・居住者の快適性・エネルギー使用量が総合的に評価される都市圏プロジェクトにおけるエレクトロクロミックガラス市場を支援している。カナダの改修活動およびメキシコの製造基盤が地域需要に寄与しているが、米国が最大の貢献国であることに変わりはない。同地域はまた、他の大規模商業開発に取り組むサプライヤーにとってのプロジェクト実績基盤を提供している。これは設計チームが馴染みの薄い建築技術を選定する際に完成済み施工事例を参考にすることが多いため、重要な意味を持つ。規制要件および利用可能なインセンティブは、エネルギーコストの高い地域においてさらに導入の根拠を強化し得る。したがって、北米の需要は建設活動と確立された市場経験の両方によって支えられている。
アジア太平洋エレクトロクロミックガラス市場
アジア太平洋地域は2031年までに9.22%のCAGRで成長すると予測されている。成長は電気自動車生産、グリーンビルディングプログラム、およびアジア複数市場におけるホスピタリティ建設と結びついている。香港のセントラルヤーズ案件は、2027年に開業予定の大規模開発においてダイナミックガラスが採用された事例を示している。日本には独自の製品適合要件があり、輸入システムのアクセスに影響を与える可能性がある。インドの精密ガラスコーティングインフラへの投資は、主要商業不動産センターにおける将来の生産能力および需要を支援し得る。アジア太平洋地域には、異なる規制体系、プロジェクト種別、および顧期待を持つ市場が含まれている。これにより、地域サプライヤーおよび確立された国際企業の双方に機会が生まれている。
欧州・中東・アフリカおよび南米エレクトロクロミックガラス市場
欧州は建物エネルギー性能指令に基づく改修要件の恩恵を受けている。Saint-Gobainは、エレクトロクロミックグレージングに従来から伴っていた青みがかった色調に対応するため、2025年2月にRealToneを発売した。ChromoGenicsは2024年にスウェーデンのBoverket本社において大規模な曲面エレクトロクロミックガラスの施工を完了した。南米はプレミアム商業および高級住宅プロジェクトに引き続き注力している。中東およびアフリカの需要は、サウジアラビアのビジョン2030プログラムに関連するプロジェクトを含む、特定のインフラおよびサステナビリティ認証開発に集中している。欧州の改修活動は、フィルムベースの後付けシステムにとってより確立された経路を提供している。南米の機会は依然として限定的であり、高付加価値プロジェクトに集中している。
競合ランドスケープ
エレクトロクロミックガラス市場は中程度に集中しており、上位5社にはSaint-Gobain、View, Inc.、AGC Inc.、GENTEX CORPORATION、ChromoGenicsが含まれます。大規模なグレージングプログラムにはエンジニアリング、電気工事の調整、および長期的なサービスサポートが必要であるため、これらの企業の施工実績とプロジェクト経験は重要です。Saint-Gobainは、2025年のRealToneの発売を含め、建築製品ラインナップの更新を継続しています。このアプローチは、グレアと熱制御機能を維持しながらデザイン上の懸念に対処します。建築サプライヤーは、エネルギーと制御の要件とともに視覚的な期待にも応える必要があります。大規模プロジェクトはまた、生産能力と技術サポートへの信頼も必要とします。これらの要因により、確立された企業は複雑な施工において魅力的になる可能性があります。その優位性は、ガラス単体ではなく完全なシステムを提供できる能力から生まれます。
GENTEX CORPORATIONは、調光サンバイザーに関するAntolinとの2026年4月の協力協定を通じて自動車分野での取り組みを拡大しました。Miru Smart TechnologiesとArgotecは、2025年の複合曲面サンルーフのプロトタイプを使用して、より大型の自動車グレージング形式における進歩を示しました。これらの動きは、製品統合、車両設計、および製造実現可能性に基づくアプローチを支援します。また、自動車サプライヤーがエレクトロクロミックガラス市場の将来の方向性に影響を与えることができる理由も示しています。自動車顧客は、厳密に管理された車両プログラム内で機能するコンポーネントを必要とします。サプライヤーパートナーシップは、エレクトロクロミック技術をインテリア統合と完成車メーカーとの関係と組み合わせることができます。これにより、技術的なデモンストレーションと生産アプリケーションの間の距離を縮めることができます。また、建築用途のみに注力してきた企業への圧力も高まります。
フィルムに特化した企業は、改修の経済性と地域化された施工に対応することで競争しています。ChromoGenicsの2025年の北米初受注と2026年のセントラルヤーズ受注は、住宅および複合用途プロジェクトにわたるこのアプローチを実証しています。EControl-Glas GmbH and Co. KGとSmartglass International Limitedは、地域のカスタマイズされた断熱ガラスユニット要件に対応しています。エレクトロクロミックガラス市場は、中間市場の商業ビル、住宅改修工事、および航空機キャビン窓において引き続き機会を保持しています。競争は依然として製品の信頼性、プロジェクトサポート、コスト、および異なるフォーマット要件を満たす能力に基づいています。カスマイズされた断熱ガラスユニットプロバイダーは、地域サービスとカスタマイズされた仕様が重要な場合に競争することができます。フィルムサプライヤーは、施工の柔軟性が主要な顧客ニーズである場合に競争することができます。したがって、競合状況は、異なるプロジェクト環境における企業規模と同様に、用途によっても形成されます。
エレクトロクロミックガラス業界リーダー
-
Saint-Gobain
-
View, Inc.
-
AGC Inc.
-
GENTEX CORPORATION
-
ChromoGenics
- 注:主要企業の掲載順は順位を示すものではありません。
エレクトロクロミックガラス市場 このレポートでカバーされる企業
- AGC Inc.
- ChromoGenics
- Corning Incorporated
- EControl-Glas GmbH and Co. KG
- GENTEX CORPORATION
- Guardian Glass
- Halio Inc.
- Kinestral Technologies, Inc.
- Nippon Sheet Glass Co., Ltd
- Pleotint LLC
- Polytronix, Inc.
- PPG Industries, Inc.
- RESEARCH FRONTIERS INC.
- Saint-Gobain
- Smartglass International Limited
- View, Inc.
最近の産業開発事情 エレクトロクロミックガラス市場
- 2026年6月:Saint-GobainはBNAビジョン拡張の一環として、ナッシュビル国際空港のコンコースDにエレクトロクロミックグレージングを設置しました。この施工は、大型公共建築物における昼光、グレア、太陽熱制御のための動的グレージングの商業展開を実証しています。
- 2026年4月:GENTEX CORPORATIONとAntolinは、欧州の自動車メーカー向けの次世代調光サンバイザーを開発するための協力協定に署名しました。この協業は、エレクトロクロミック技術を自動車グレージングおよびシェーディング用途に拡大し、車両におけるエレクトロクロミックガラスの需要を支援します。
世界のエレクトロクロミックガラス市場レポートの調査範囲
エレクトロクロミックガラスは、印加された電気刺激に応じて光学特性が変化するスマートグレージング材料です。グレージングを通じた視認性を維持しながら、光透過率と太陽放射の制御された変調を可能にします。
エレクトロクロミックガラス市場は、製品タイプ、用途、および地域別にセグメント化されています。製品タイプ別では、市場はフルグレージド、パーシャルグレージド、エレクトロクロミックフィルムにセグメント化されています。用途別では、市場は建築、自動車、航空宇宙、コンシューマーエレクトロニクス、マリン、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国におけるエレクトロクロミックガラスの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| フルグレージド |
| パーシャルグレージド |
| エレクトロクロミックフィルム |
| 建築 |
| 自動車 |
| 航空宇宙 |
| コンシューマーエレクトロニクス |
| マリン |
| そのの用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | フルグレージド | |
| パーシャルグレージド | ||
| エレクトロクロミックフィルム | ||
| 用途別 | 建築 | |
| 自動車 | ||
| 航空宇宙 | ||
| コンシューマーエレクトロニクス | ||
| マリン | ||
| そのの用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
エレクトロクロミックガラス市場の規模はどのくらいですか?
エレクトロクロミックガラス市場は2026年に2.32 ビリオン 米ドルであり、2031年までに3.52 ビリオン 米ドルに達すると予測されています。
エレクトロクロミックガラスの需要を促進しているものは何ですか?
建築物エネルギーコード、ゼロエミッション建築物要件、改修活動、ビルオートメーション、および自動車グレージング需要が採用を支援しています。
2025年に市場シェアをリードした製品タイプはどれですか?
フルグレージドが2025年の市場シェアの46.05%を占めました。
2031年にかけて最も速く成長すると予想される用途はどれですか?
自動車は調光サンルーフとサンバイザーの開発に支えられ、2031年にかけてCAGR 9.84%で成長する見込みです。